
Taille et part du marché du thé blanc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
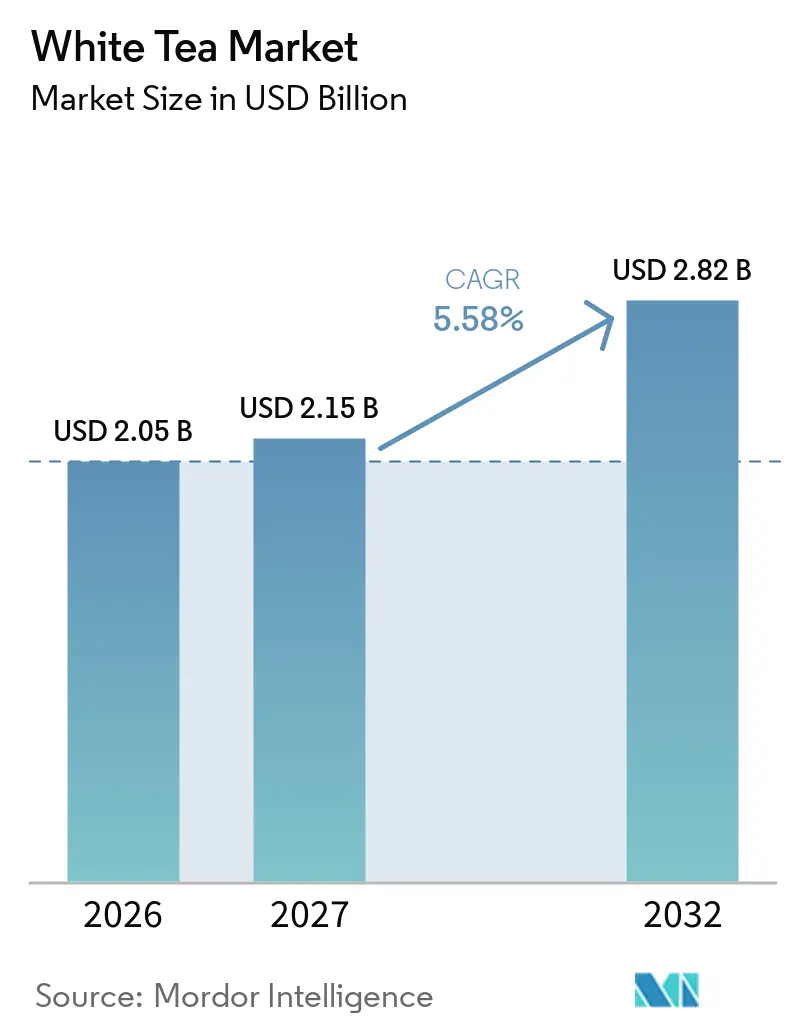
| Taille du Marché (2027) | 2.15 Milliards de dollars |
| Taille du Marché (2032) | 2.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du thé blanc par Mordor Intelligence
La taille du marché du thé blanc devrait croître de 2,05 milliards USD en 2026 à 2,15 milliards USD en 2027 et devrait atteindre 2,82 milliards USD d'ici 2032, à un CAGR de 5,58 % sur la période 2027-2032. La demande est soutenue par l'intérêt pour les boissons à transformation limitée et aux ingrédients clairement indiqués. Le thé blanc conserve un profil de production distinct, car le flétrissage et le séchage évitent le roulage et la torréfaction à la poêle utilisés pour de nombreux autres types de thé. Le marché est également façonné par des formats premium, des emballages pratiques et une traçabilité de l'approvisionnement. L'offre reste exposée aux conditions saisonnières de main-d'œuvre pour la cueillette et aux conditions météorologiques dans les principales zones de production chinoises, ce qui peut limiter la disponibilité des grades supérieurs. Le marché offre par conséquent des opportunités dans l'éducation des consommateurs, les formats d'entrée de gamme et l'approvisionnement direct, tandis que les producteurs doivent protéger la qualité et la disponibilité à mesure que la demande se diversifie entre les cadeaux, la consommation à domicile, les cafés, les lieux de travail et les canaux en ligne.
Principaux enseignements du rapport
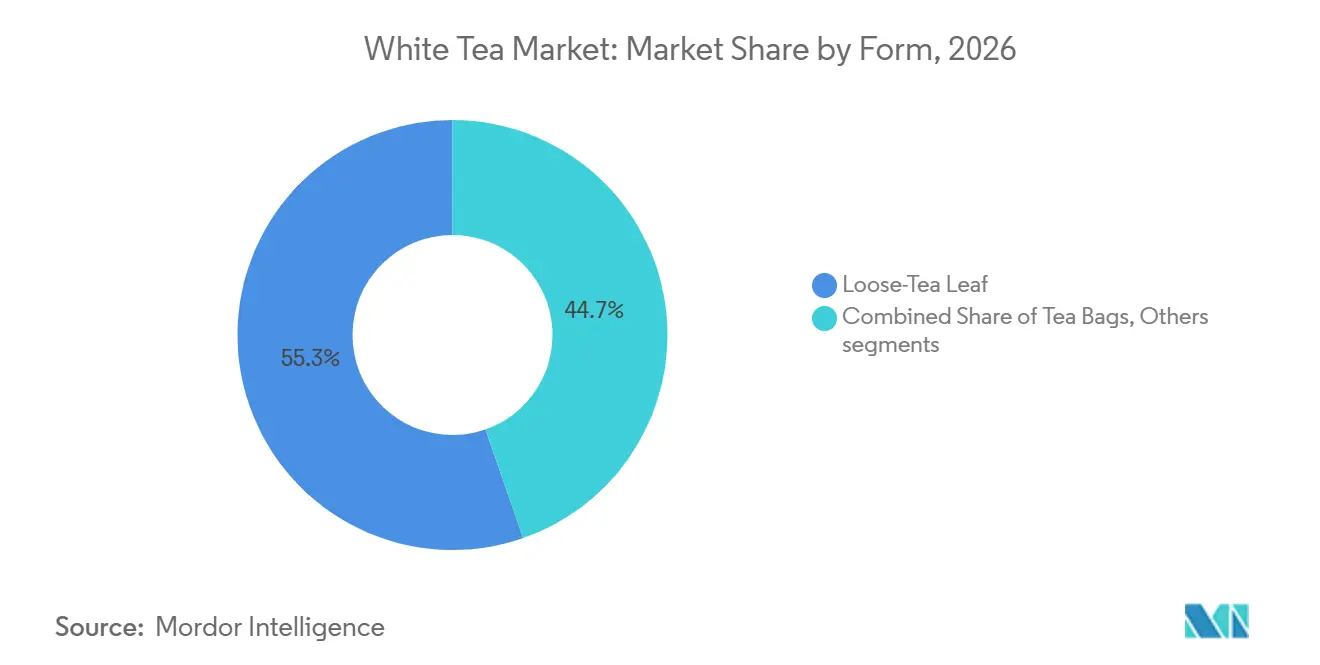
- Par forme, le thé en vrac détenait 55,34 % de la part du marché du thé blanc en 2026, tandis que les sachets de thé devraient croître à un CAGR de 6,81 % jusqu'en 2032.
- Par nature, le thé conventionnel représentait 85,37 % de la part du marché du thé blanc en 2026, tandis que le thé biologique devrait se développer à un CAGR de 6,69 % jusqu'en 2032.
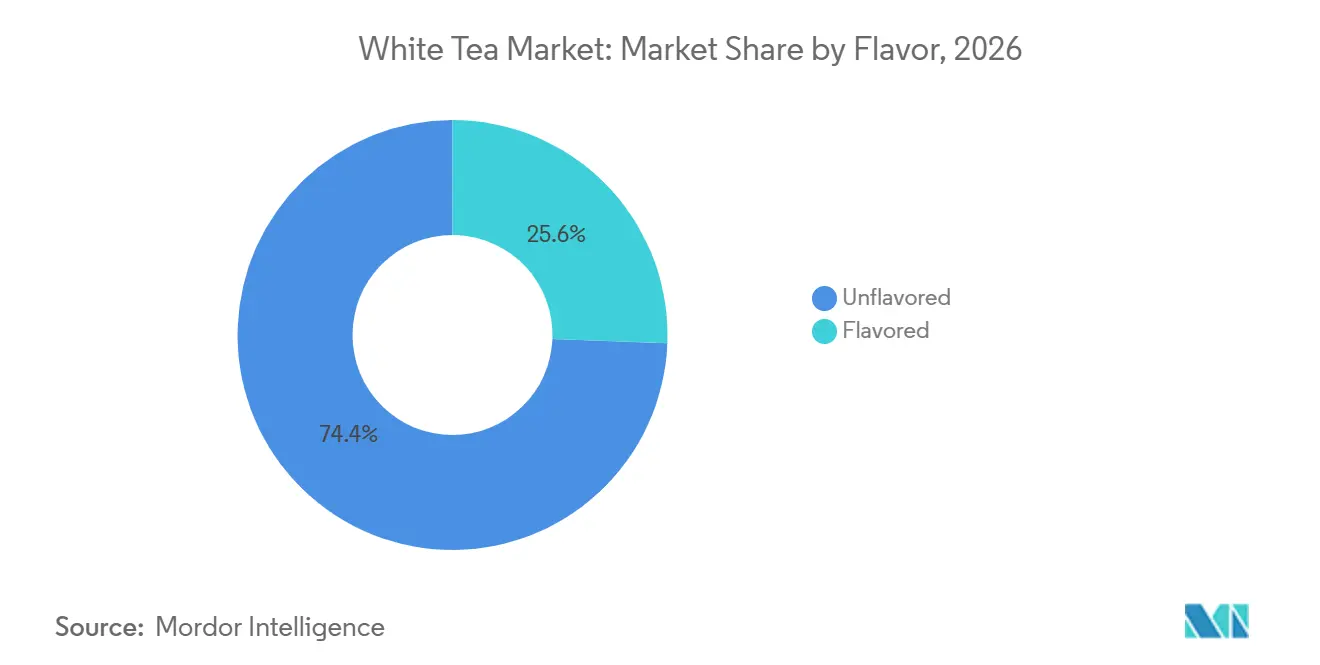
- Par saveur, le thé non aromatisé a capté 74,38 % de la valeur de 2026, tandis que le thé aromatisé devrait enregistrer un CAGR de 7,01 % jusqu'en 2032.
- Par canal de distribution, le hors commerce détenait 80,27 % de la valeur de 2026, tandis que le sur place devrait croître à un CAGR de 6,77 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,71 % de la valeur de 2026 et devrait se développer à un CAGR de 6,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché du thé blanc
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence des consommateurs pour les boissons naturelles et peu transformées | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Sensibilisation aux polyphénols du thé et aux antioxydants | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de thés premium et de spécialité | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Intérêt pour les boissons axées sur le bien-être et les boissons fonctionnelles | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des points de vente de thés de spécialité | +0.7% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de thés biologiques et d'approvisionnement durable | +0.6% | Europe, Amérique du Nord, marchés d'exportation d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons naturelles et peu transformées
Les consommateurs se tournent de plus en plus vers des boissons aux ingrédients simples, d'origine naturelle et peu transformées, à mesure que les habitudes de consommation soucieuses de la santé influencent les décisions d'achat. Le thé blanc bénéficie de cette tendance car il subit généralement une transformation limitée, impliquant le flétrissage et le séchage, tout en conservant sa saveur délicate et ses antioxydants naturels. Son positionnement en tant que variété de thé légèrement transformée séduit les consommateurs qui recherchent des alternatives aux boissons sucrées et fortement formulées. L'intérêt croissant pour les produits biologiques soutient davantage la demande de variétés de thé blanc premium avec une traçabilité transparente et un minimum d'additifs. Selon l'Organic Trade Association, les ventes de boissons biologiques aux États-Unis ont augmenté de 7,2 % pour atteindre 10,2 milliards USD en 2025, reflétant une demande continue pour les boissons aux ingrédients sains et aux bénéfices pour le bien-être[1]. Cette tendance encourage les fabricants à élargir leurs offres de thé blanc biologique et à développer des mélanges peu transformés pour répondre à l'évolution des préférences des consommateurs.
Sensibilisation croissante aux bienfaits pour la santé associés aux polyphénols du thé et aux antioxydants
L'intérêt scientifique croissant pour les polyphénols du thé et les antioxydants renforce la sensibilisation des consommateurs aux bienfaits potentiels du thé pour la santé et soutient la demande de thé blanc. Le thé blanc contient des polyphénols naturels, notamment des catéchines, qui sont étudiées pour leurs propriétés antioxydantes et leur rôle potentiel dans le soutien de la santé cardiovasculaire. Sa transformation minimale contribue également à préserver une gamme de composés naturels, le rendant attrayant pour les consommateurs qui recherchent des boissons premium aux bénéfices perçus pour le bien-être. Selon une enquête de 2025 menée auprès de 1 015 adultes britanniques examinée par le Tea Advisory Panel, 84 % des répondants n'associaient pas la consommation de thé à une amélioration de la santé cardiaque, tandis que 83 % ne la liaient pas à la réduction de la pression artérielle, soulignant à la fois la pertinence potentielle du thé pour la santé et le manque de sensibilisation existant chez les consommateurs[2]. Cela crée des opportunités pour les producteurs de thé blanc de renforcer le positionnement de leurs produits grâce à une traçabilité transparente, un marketing éducatif et des offres premium.
Demande croissante de variétés de thé premium et de spécialité
Les consommateurs explorent de plus en plus les variétés de thé premium et de spécialité à la recherche de saveurs distinctives, d'origines authentiques, d'une qualité supérieure et d'expériences de dégustation plus personnalisées. Le thé blanc bénéficie de cette tendance car sa saveur délicate, sa transformation limitée et son association avec l'artisanat traditionnel du thé chinois le positionnent dans la catégorie des thés premium. L'intérêt pour les thés d'origine unique, la production artisanale, les offres biologiques et la traçabilité de l'approvisionnement encourage davantage les consommateurs à explorer des variétés à plus haute valeur ajoutée au-delà du thé noir conventionnel. Selon l'enquête 2025 sur l'état du secteur du thé publiée par World Tea News, les thés en vrac premium et de spécialité figuraient parmi les principales tendances de produits, cités par 15 % des répondants[3]. Cette évolution crée des opportunités pour les producteurs de thé blanc de différencier leurs produits grâce à des sélections spécifiques à la récolte, des origines régionales distinctives, des emballages premium et des collections de thés sélectionnées.
Intérêt croissant des consommateurs pour les boissons axées sur le bien-être et les boissons fonctionnelles
L'intérêt croissant pour les boissons favorisant la relaxation, une consommation consciente et des choix de vie plus sains encourage les consommateurs à explorer des alternatives aux boissons gazeuses sucrées et aux boissons fortement formulées. La saveur délicate du thé blanc, sa légère transformation et sa polyvalence en préparations chaudes et froides soutiennent davantage son attrait auprès des consommateurs soucieux de leur bien-être. Selon l'enquête EY sur les boissons de consommation 2026, 52 % des consommateurs américains interrogés étaient prêts à payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être. Cette volonté de payer un prix premium crée des opportunités pour les fabricants de thé blanc de développer des variétés biologiques, des formulations prêtes à boire et des mélanges intégrant des ingrédients botaniques complémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la récolte sélective et de la transformation | -0.9% | Mondial, en particulier le Fujian, Chine, et le Sri Lanka | Moyen terme (2-4 ans) |
| Disponibilité limitée de feuilles de thé blanc de qualité premium | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Prix de détail élevés par rapport au thé conventionnel | -0.8% | Amérique du Sud, Moyen-Orient et Afrique, marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Faible sensibilisation des consommateurs dans les marchés émergents | -0.6% | Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la récolte sélective et de la transformation
La production de thé blanc implique des coûts de récolte et de transformation relativement élevés car elle repose souvent sur la sélection minutieuse de jeunes bourgeons et de feuilles tendres pendant des périodes de récolte spécifiques. Le matériel végétal délicat nécessite une manipulation douce pour minimiser les dommages et préserver l'apparence, l'arôme et la qualité du thé. Contrairement à certaines autres variétés de thé, le thé blanc subit généralement une transformation limitée, mais le maintien d'une qualité constante nécessite une main-d'œuvre qualifiée, un flétrissage contrôlé et un séchage soigneux. La disponibilité saisonnière et la dépendance à des conditions de culture appropriées peuvent encore contraindre l'offre et augmenter les coûts d'approvisionnement. Ces dépenses contribuent à des coûts de production plus élevés, qui se reflètent souvent dans les prix de détail.
Faible sensibilisation et familiarité des consommateurs avec le thé blanc dans les marchés émergents
La faible sensibilisation et la méconnaissance du thé blanc dans les marchés émergents peuvent restreindre la pénétration du marché et ralentir la croissance de la catégorie. Dans de nombreux marchés, les consommateurs sont plus habitués aux variétés de thé établies, notamment le thé noir et le thé vert, qui bénéficient d'une plus grande familiarité culturelle et d'une disponibilité plus large en commerce de détail. La saveur relativement subtile du thé blanc, son positionnement premium et ses prix plus élevés peuvent le rendre moins attrayant pour les consommateurs peu familiers avec ses caractéristiques et ses méthodes de préparation. La visibilité limitée des produits dans les supermarchés, les points de vente traditionnels et les établissements de restauration peut encore réduire les opportunités de premiers achats. De plus, une sensibilisation insuffisante aux origines du thé blanc, à ses méthodes de transformation et à ses différences par rapport aux autres variétés de thé peut entraver les décisions d'achat éclairées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme : les sachets de thé développent la commodité premium
Le thé en vrac représentait 55,34 % de la part de marché du thé blanc en 2026. Sa position dominante reflète les cérémonies du thé Gongfu en Chine, la vente au détail spécialisée et les occasions domestiques haut de gamme où les consommateurs apprécient les infusions répétées à partir de feuilles entières. Les produits en vrac permettent également aux vendeurs de communiquer plus clairement la variété, l'origine, la période de récolte, le grade et la qualité visuelle de la feuille que les formats pré-dosés. Ces attributs soutiennent les achats cadeaux, l'utilisation en hôtellerie haut de gamme et les ventes spécialisées avec conseil, où la préparation peut faire partie de l'expérience d'achat. Le marché du thé blanc continue donc de s'appuyer sur le thé en vrac comme référence importante en matière de qualité.
Les sachets de thé devraient croître à un CAGR de 6,81 % jusqu'en 2032. Ce format convient aux bureaux, aux voyages et à d'autres occasions où la préparation du thé en vrac n'est pas pratique, tout en préservant une façon familière de préparer le thé. Les sachets pyramidaux à feuilles entières visent à préserver davantage l'expérience d'infusion dans un format individuel hermétique et à réduire la barrière pratique pour les nouveaux acheteurs. Dilmah et Vahdam ont identifié cette approche comme pertinente pour les stratégies orientées vers les bureaux. Les produits prêts à boire et instantanés restent des formats plus modestes, mais le thé blanc en cold brew a retenu l'attention des jeunes consommateurs urbains en Asie de l'Est.

Par nature : le thé biologique progresse grâce à la certification et à la traçabilité
Le thé conventionnel représentait 85,37 % de la part de marché du thé blanc en 2026. Cela reflète le fait que la production certifiée biologique reste une part plus restreinte de la base d'approvisionnement globale en thé, même là où les producteurs améliorent leur documentation de terrain. Les produits conventionnels disposent également de systèmes agricoles, de transformation et d'exportation établis qui fournissent l'échelle nécessaire aux assortiments de la grande distribution. Leur envergure les place au cœur de la disponibilité quotidienne de la catégorie en grande distribution et offre aux acheteurs une gamme de prix plus étendue. Les producteurs devront néanmoins faire face à un contrôle croissant des acheteurs sur la gestion des résidus, la traçabilité et les pratiques agricoles.
Le thé biologique devrait se développer à un CAGR de 6,69 % jusqu'en 2032. Le comté de Jinggu comptait 121 certifications de jardins biologiques couvrant 250 000 mu d'ici 2025. Les producteurs peuvent utiliser ces certifications pour documenter les intrants, les systèmes agricoles et les pratiques de chaîne de traçabilité pour leurs clients à l'export. La certification biologique peut améliorer l'accès aux circuits de distribution européens et aider les exportateurs à documenter leurs pratiques d'approvisionnement. L'industrie du thé blanc utilise la certification à la fois comme condition d'accès au marché et comme attribut de produit haut de gamme.
Par saveur : les produits aromatisés élargissent les points d'entrée
Le thé non aromatisé a capté 74,38 % de la valeur 2026 sur le marché du thé blanc. Il est concentré dans les boutiques spécialisées, l'hôtellerie de luxe, les cadeaux en vente directe aux consommateurs et d'autres circuits où la pureté de l'origine est au cœur de l'offre. Ces consommateurs recherchent souvent un profil de tasse délicat, des informations claires sur la variété et la possibilité de comparer les récoltes ou les styles de différentes zones de production. Les produits non aromatisés peuvent également soutenir une communication à plus forte valeur ajoutée autour de la transformation et du lieu d'origine sans recourir à des ingrédients ajoutés. Leur part importante montre que les préférences traditionnelles restent importantes même lorsque les formats évoluent.
Le thé aromatisé devrait croître à un CAGR de 7,01 % jusqu'en 2032. Ce format peut rendre le thé blanc plus accessible sur les marchés occidentaux et dans les contextes de consommation de thé en Asie du Sud-Est qui privilégient déjà les boissons aromatisées. Les thés aromatisés se sont classés troisièmes parmi les tendances de consommation dans l'enquête 2025 State of the Tea Industry Survey, à 14 %, et les fruits étaient la préférence la plus citée. The Republic of Tea a présenté des thés biologiques régénératifs et des mélanges haut de gamme aromatisés au Summer Fancy Food Show 2025. Cette approche permet aux marques de répondre à des préférences gustatives distinctes, de créer des produits d'entrée de gamme accessibles et de conserver des collections non aromatisées séparées pour les clients établis.
Par canal de distribution : le hors commerce assure la portée tandis que le sur place favorise l'essai
Les circuits hors domicile représentaient 80,27 % de la valeur du marché du thé blanc en 2026. Les supermarchés, les hypermarchés, les boutiques spécialisées et les vendeurs en ligne offrent à la catégorie un accès étendu au-delà des maisons de thé. La vente en ligne est particulièrement utile pour la découverte, les cadeaux et la communication d'informations détaillées sur l'origine via les pages produits, les images et les conseils de préparation. Elle permet également aux petits producteurs d'atteindre les acheteurs sans distribution physique étendue et de tester la demande dans de nouveaux endroits. Le marché du thé blanc bénéficie lorsque les pages produits expliquent clairement le grade, la méthode de préparation, la provenance et le format de service.
Les circuits de consommation hors domicile devraient croître à un CAGR de 6,77 % jusqu'en 2032. Les maisons de thé et les cafés créent un cadre propice à l'essai guidé, ce qui est important pour une catégorie qui reste méconnue de nombreux consommateurs et pour des saveurs qui nécessitent une explication. Dilmah prévoit jusqu'à 10 bars à thé haut de gamme en Inde d'ici l'exercice 2030 avec un investissement initial supérieur à 1 million USD. David's Tea a également annoncé la rénovation de ses magasins canadiens et l'ouverture de nouveaux points de vente en 2025. Ces établissements peuvent améliorer la notoriété des produits, guider la préparation et soutenir des occasions de service à marges plus élevées.
Analyse géographique
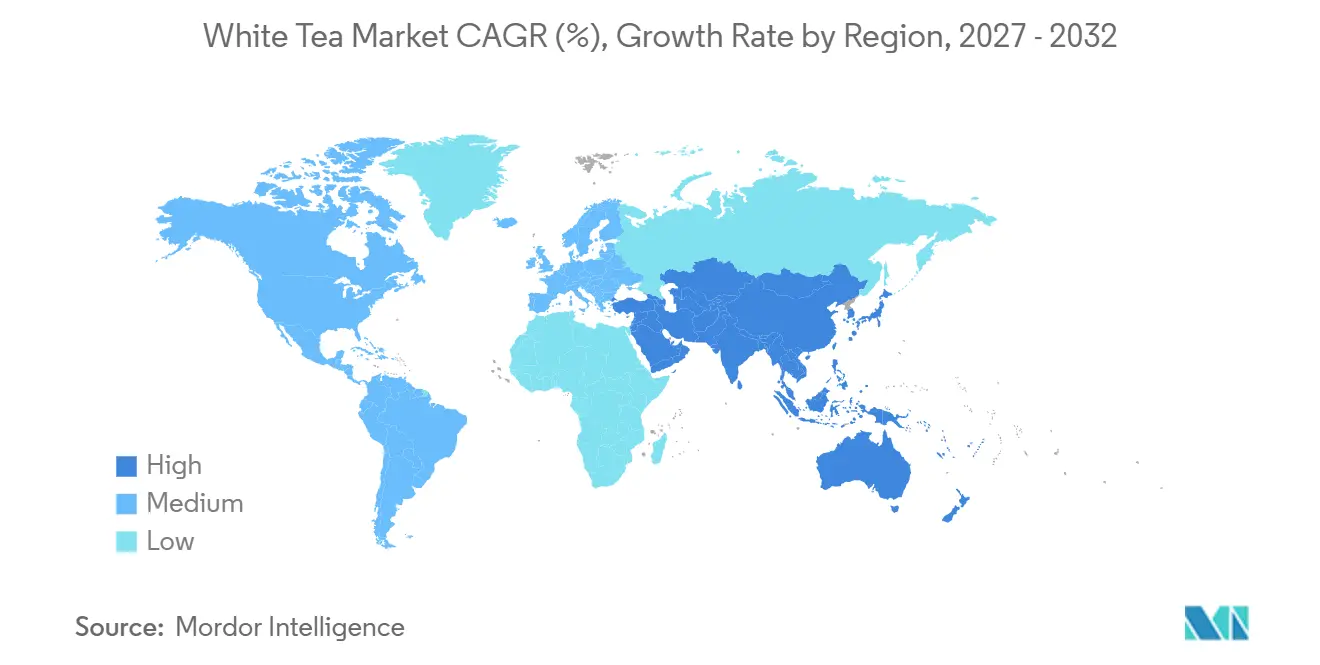
L'Asie-Pacifique détenait 38,71 % de la part de marché du thé blanc en 2026 et devrait croître à un CAGR de 6,92 % jusqu'en 2032. La Chine reste le principal centre de production et la base de consommation principale, le district de Fuding au Fujian conservant une importance particulière pour les grades haut de gamme. Le thé blanc de Fuding a été inscrit au Patrimoine Agricole Mondial d'Importance Mondiale par l'Organisation des Nations Unies pour l'alimentation et l'agriculture en septembre 2025. La concentration géographique signifie également que la disponibilité de la main-d'œuvre saisonnière et les conditions météorologiques lors de la récolte peuvent avoir un effet disproportionné sur l'approvisionnement en grades supérieurs. Le gouvernement du Zhejiang a publié en 2025 un cadre politique visant 500 millions USD d'exportations annuelles de thé et 80 000 mu de plantations certifiées à l'international d'ici 2027.
L'Inde développe davantage de circuits directs aux consommateurs et de cafés spécialisés pour le thé haut de gamme. Vahdam Teas a déclaré un chiffre d'affaires pour l'exercice 2025 de 265 crore INR, soit 31 millions USD, et a indiqué que 95 % de ses revenus provenaient des marchés internationaux. Cela démontre comment les marques indiennes peuvent combiner des récits d'approvisionnement domestique avec une distribution numérique et commerciale axée sur l'export. L'Australie et la Corée du Sud offrent des opportunités supplémentaires à mesure que les formats de thé de spécialité pénètrent des marchés où la consommation de café est bien établie. Les détaillants de thé blanc dans ces pays doivent rendre le produit facile à essayer, à comprendre et préparer sans équipement spécialisé. La combinaison de zones de production, de demande intérieure et d'infrastructures d'exportation de la région en fait un acteur central du marché du thé blanc.
L'Amérique du Nord et l'Europe sont des régions à forte valeur ajoutée où la santé, la certification et la distribution haut de gamme façonnent la demande. Les données du Centre du commerce international indiquent que les normes de durabilité volontaires couvraient 68 % du thé vendu en Europe, renforçant les attentes en matière de traçabilité et de certification. Sur ces marchés, la documentation peut être aussi importante pour un détaillant que la qualité du produit, car elle soutient les exigences d'approvisionnement responsable. Le Canada reste une opportunité secondaire pertinente en raison de sa base de consommateurs diversifiée et du renouveau des investissements dans la distribution de DAVIDsTEA. Au Moyen-Orient, les hôtels de luxe et les salons de thé constituent un point d'entrée pour le thé blanc haut de gamme, tandis que l'Amérique du Sud et l'Afrique restent des zones à un stade plus précoce où le commerce électronique et les cafés peuvent générer des essais avant une adoption plus large en grande distribution. Ces conditions rendent les partenariats locaux et les conditionnements de taille adaptée importants pour l'expansion du marché du thé blanc.
Paysage concurrentiel
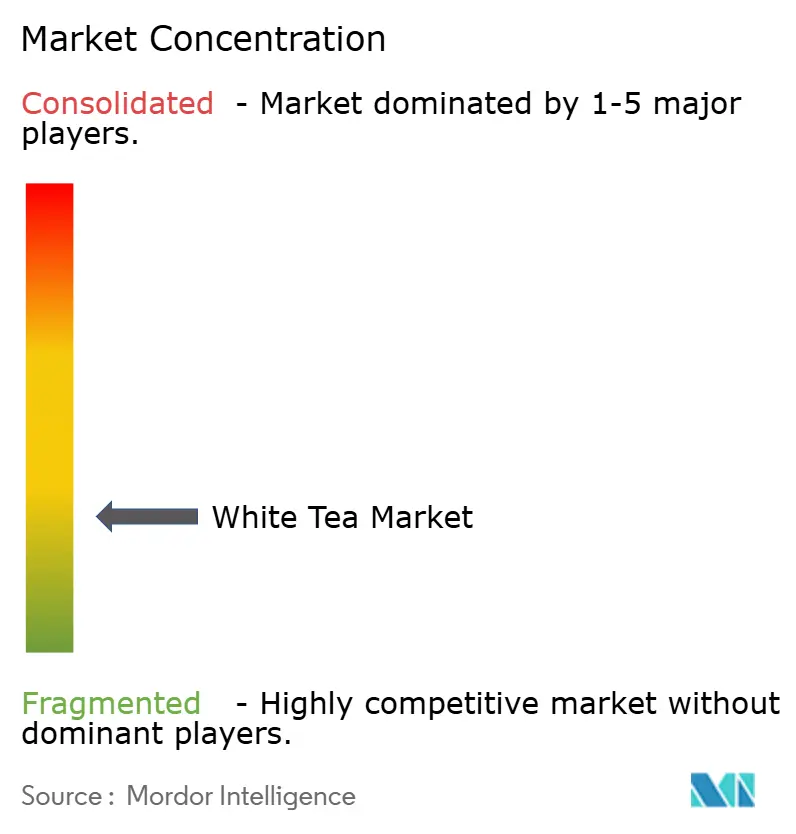
Le marché du thé blanc présente une structure concurrentielle fragmentée entre les régions, les formats et les niveaux de prix. Il comprend des exportateurs historiques tels que Dilmah et Zhejiang Tea Group, des marques en vente directe aux consommateurs telles que Vahdam Teas et The East India Company Limited, et des marques spécialisées telles que Rare Tea Company et The Republic of Tea. Les marques axées sur le biologique, notamment Numi Organic Tea et Goodricke Group, offrent un choix supplémentaire pour les produits certifiés. Aucun acteur n'est identifié comme détenant une part mondiale dominante sur l'ensemble des segments : thé en vrac, sachets de thé, produits biologiques, mélanges aromatisés, vente en ligne et circuits hôteliers. Cette structure laisse de la place aux opérateurs différenciés, mais rend une consolidation large difficile et offre aux consommateurs de nombreuses options en termes d'origine et de prix.
Les entreprises leaders utilisent la provenance, la certification, la vente directe et les partenariats hôteliers pour distinguer leurs offres. Dilmah a utilisé le lancement de Windsor Forest en 2025 et une masterclass avec Emirates Airline pour renforcer son positionnement luxe. Vahdam a élargi sa disponibilité physique via Costco UK, en complément de sa distribution existante chez Walmart, Costco US et Target. The Republic of Tea a associé un thé biologique régénératif à des collections aromatisées haut de gamme lors d'un événement professionnel en 2025. Ces initiatives montrent comment le marché du thé blanc se développe à travers les circuits spécialisés et la grande distribution, plutôt que de s'appuyer sur un seul modèle de distribution.
Des opportunités subsistent dans le thé blanc vieilli, l'approvisionnement biologique à grande échelle pour la distribution européenne et les sachets de thé à feuilles entières qui allient qualité et praticité. Les marques testent également des mélanges avec des ingrédients tels que l'ashwagandha, le reishi et la crinière de lion pour les acheteurs orientés bien-être. Les exigences de documentation dans les chaînes d'approvisionnement européennes peuvent favoriser les entreprises disposant d'un approvisionnement direct et de certifications, notamment lorsque les détaillants demandent des preuves de la ferme jusqu'au conditionnement final.
Leaders du secteur du thé blanc
-
Dilmah Ceylon Tea Company PLC
-
Goodricke Group Limited
-
Rare Tea Company Limited
-
Botaniex, Inc.
-
Zhejiang Teaworld Food Co.,Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : The Republic of Tea a lancé le White Jasmine Sparkling Tea, combinant du thé blanc biologique provenant de la province du Fujian en Chine avec des fleurs de jasmin parfumées. Ce lancement a élargi le portefeuille de l'entreprise vers la catégorie des thés pétillants, répondant aux consommateurs à la recherche d'alternatives premium à base de thé.
- Juillet 2025 : HOJO Online Speciality Tea Shop a présenté son thé blanc du Yunnan fraîchement récolté en 2025, offrant aux consommateurs un accès à des thés de spécialité provenant de différents micro-lots. L'offre a renforcé son portefeuille de thés premium en mettant en avant les caractéristiques spécifiques à la récolte, l'origine régionale et les variations de saveur et de qualité.
- Avril 2025 : SONNENTOR a annoncé le lancement du thé blanc biologique Pivoine Blanche (Bai Mu Dan) au Japon, avec une disponibilité prévue à partir de mai 2025 dans les magasins de détail spécialisés et les canaux en ligne. Ce lancement a élargi les offres de thé biologique de l'entreprise et amélioré l'accès à une variété traditionnelle de thé blanc chinois pour les consommateurs japonais.
Portée du rapport mondial sur le marché du thé blanc
Le thé blanc est un thé peu transformé fabriqué à partir des jeunes feuilles et des bourgeons non ouverts de la plante Camellia sinensis, qui sont généralement récoltés, puis délicatement flétris et séchés pour préserver leur saveur délicate, leur arôme naturel et leur couleur claire caractéristique. Le marché du thé blanc est segmenté par forme, nature, saveur, canal de distribution et géographie. Sur la base de la forme, le marché est segmenté en thé en vrac, sachets de thé et autres. Sur la base de la nature, le marché est segmenté en conventionnel et biologique. Sur la base de la saveur, le marché est segmenté en non aromatisé et aromatisé. Sur la base du canal de distribution, le marché est segmenté en hors commerce et sur place. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Thé en vrac |
| Sachets de thé |
| Autres |
| Conventionnel |
| Biologique |
| Aromatisé |
| Non aromatisé |
| Hors commerce | Supermarchés/Hypermarchés |
| Magasins de proximité | |
| Magasins de vente en ligne | |
| Autres canaux de distribution | |
| Sur place |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Thé en vrac | |
| Sachets de thé | ||
| Autres | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par saveur | Aromatisé | |
| Non aromatisé | ||
| Par canal de distribution | Hors commerce | Supermarchés/Hypermarchés |
| Magasins de proximité | ||
| Magasins de vente en ligne | ||
| Autres canaux de distribution | ||
| Sur place | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le thé blanc jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 5,58 % de 2027 à 2032, pour atteindre 2,82 milliards USD d'ici 2032.
Quel format de thé blanc connaît la croissance la plus rapide ?
Les sachets de thé sont le format à la croissance la plus rapide, avec un CAGR projeté de 6,81 % jusqu'en 2032.
Pourquoi l'Asie-Pacifique est-elle importante pour les producteurs de thé blanc ?
L'Asie-Pacifique détenait 38,71 % de la valeur de 2026 et devrait croître à 6,92 % jusqu'en 2032.
La demande de thé blanc biologique est-elle en hausse ?
Le thé biologique devrait croître à un CAGR de 6,69 % jusqu'en 2032, soutenu par une base plus large d'approvisionnement en thé certifié.
Qu'est-ce qui limite l'adoption dans les économies émergentes ?
Les prix de détail élevés, les contraintes d'approvisionnement saisonnières et la faible familiarité limitent l'essai dans plusieurs marchés émergents.