
Tamaño y Participación del Mercado de Té Blanco
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Té Blanco por Mordor Intelligence
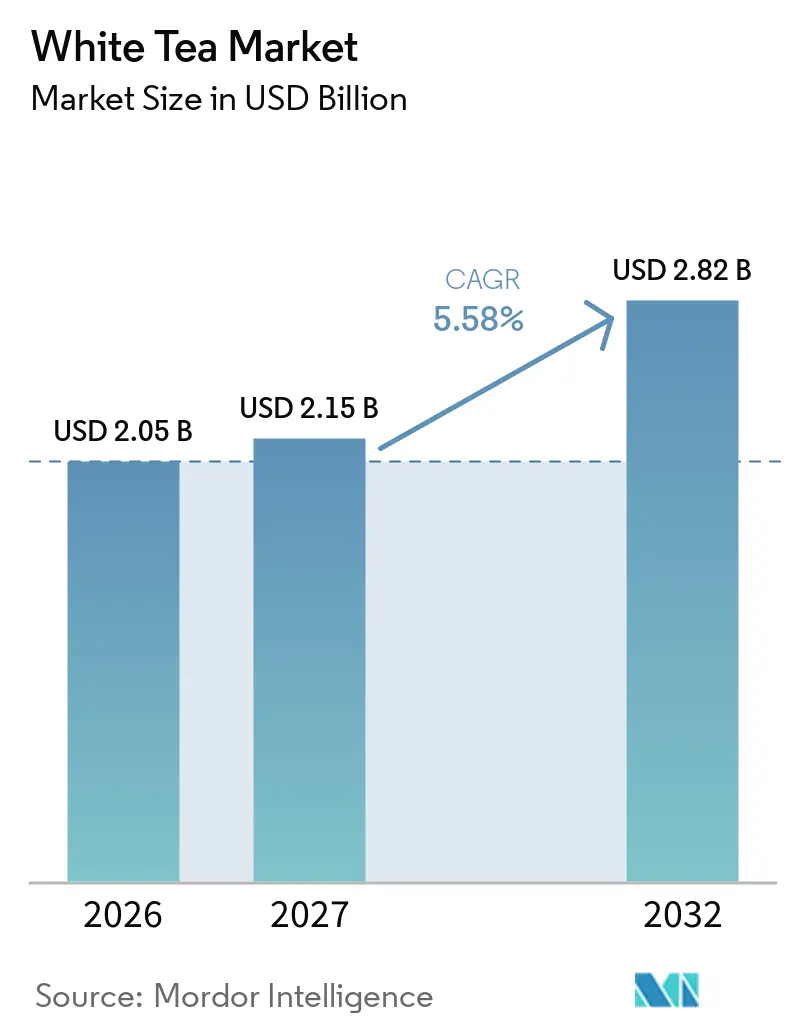
Se espera que el tamaño del mercado de té blanco crezca de 2,05 mil millones de USD en 2026 a 2,15 mil millones de USD en 2027 y se prevé que alcance 2,82 mil millones de USD en 2032 a una CAGR del 5,58% durante 2027-2032. La demanda está respaldada por el interés en bebidas con procesamiento limitado e ingredientes claramente declarados. El té blanco mantiene un perfil de producción distintivo porque el marchitado y el secado evitan el enrollado y la fritura en sartén utilizados para muchos otros tipos de té. El mercado también está siendo moldeado por formatos premium, envases convenientes y abastecimiento trazable. La oferta sigue expuesta a la disponibilidad estacional de mano de obra para la recolección y a las condiciones climáticas en las principales zonas productoras chinas, lo que puede limitar la disponibilidad de los grados más altos. El mercado tiene, en consecuencia, oportunidades en educación confiable, formatos de nivel de entrada y abastecimiento directo, mientras que los productores necesitan proteger la calidad y la disponibilidad a medida que la demanda se diversifica en regalos, consumo doméstico, cafeterías, lugares de trabajo y canales en línea.
Conclusiones Clave del Informe
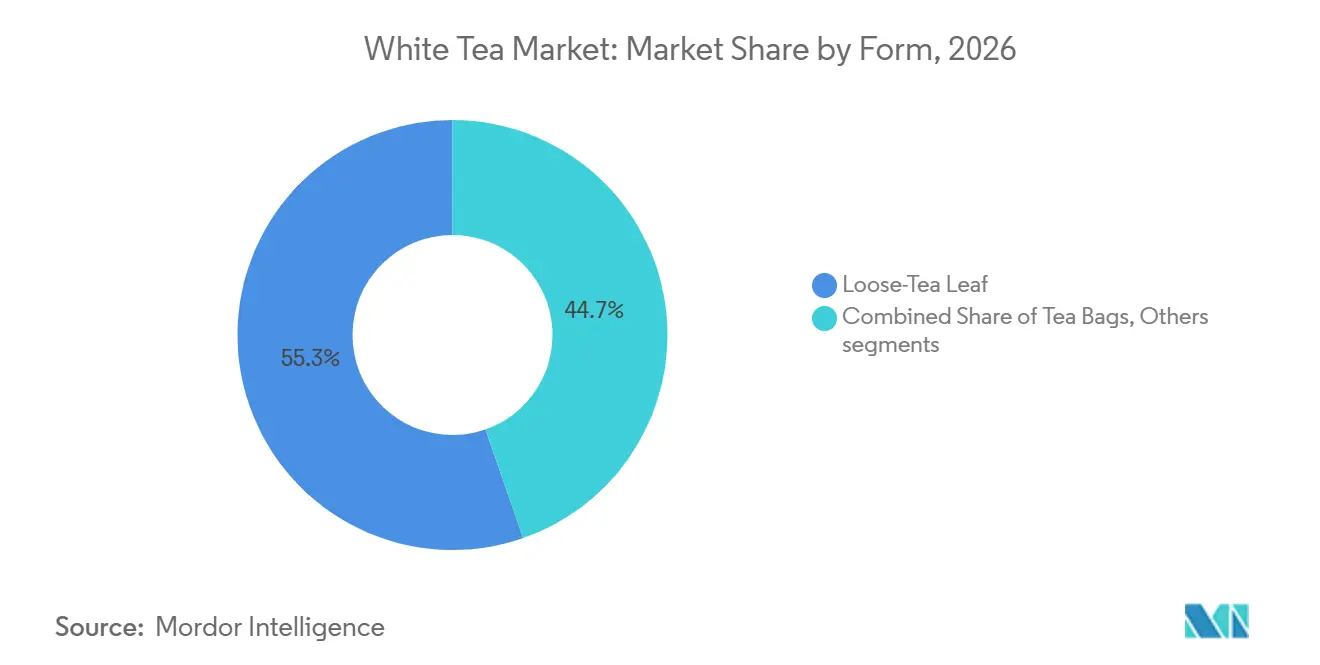
- Por forma, el té en hoja suelta representó el 55,34% de la participación del mercado de té blanco en 2026, mientras que se proyecta que las bolsas de té crezcan a una CAGR del 6,81% hasta 2032.
- Por naturaleza, el té convencional representó el 85,37% de la participación del mercado de té blanco en 2026, mientras que se prevé que el té orgánico se expanda a una CAGR del 6,69% hasta 2032.
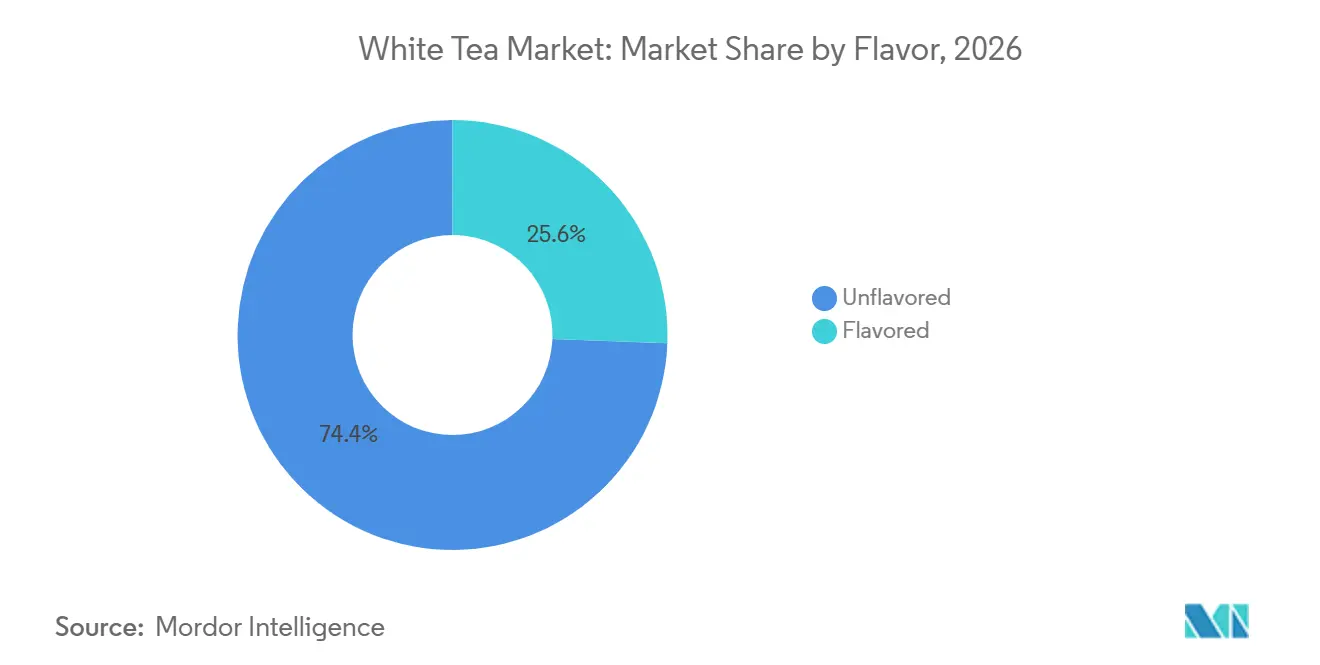
- Por sabor, el té sin sabor capturó el 74,38% del valor de 2026, mientras que se proyecta que el té con sabor registre una CAGR del 7,01% hasta 2032.
- Por canal de distribución, el canal fuera del establecimiento representó el 80,27% del valor de 2026, mientras que se prevé que el canal en el establecimiento crezca a una CAGR del 6,77% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,71% del valor de 2026 y se proyecta que se expanda a una CAGR del 6,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Té Blanco
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia del consumidor por bebidas naturales y mínimamente procesadas | +1.2% | Global | Mediano plazo (2-4 años) |
| Conciencia sobre los polifenoles del té y los antioxidantes | +0.9% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de té premium y de especialidad | +1.1% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Interés en bebidas orientadas al bienestar y funcionales | +0.8% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de establecimientos de té de especialidad | +0.7% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Demanda de té orgánico y de abastecimiento sostenible | +0.6% | Europa, América del Norte, mercados de exportación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por Bebidas Naturales y Mínimamente Procesadas
Los consumidores se están desplazando cada vez más hacia bebidas con ingredientes simples, orígenes naturales y procesamiento mínimo, a medida que los hábitos de consumo consciente de la salud influyen en las decisiones de compra. El té blanco se beneficia de este cambio porque típicamente experimenta un procesamiento limitado, que implica marchitado y secado, mientras conserva su delicado sabor y los antioxidantes que se producen de forma natural. Su posicionamiento como una variedad de té ligeramente procesada atrae a los consumidores que buscan alternativas a las bebidas azucaradas y altamente formuladas. El creciente interés en los productos orgánicos respalda aún más la demanda de variedades de té blanco premium con abastecimiento transparente y adiciones mínimas de ingredientes. Según la Asociación de Comercio Orgánico, las ventas de bebidas orgánicas en Estados Unidos aumentaron un 7,2% para alcanzar 10,2 mil millones de USD en 2025, lo que refleja la demanda continua de bebidas con ingredientes limpios y beneficios para el bienestar[1]. Este cambio alienta a los fabricantes a ampliar las ofertas de té blanco orgánico y desarrollar mezclas mínimamente procesadas para satisfacer las preferencias cambiantes de los consumidores.
Creciente Conciencia sobre los Beneficios para la Salud Asociados con los Polifenoles del Té y los Antioxidantes
El creciente interés científico en los polifenoles del té y los antioxidantes está fortaleciendo la conciencia del consumidor sobre los posibles beneficios para la salud del té y apoyando la demanda de té blanco. El té blanco contiene polifenoles que se producen de forma natural, incluidas las catequinas, que se estudian por sus propiedades antioxidantes y su posible papel en el apoyo a la salud cardiovascular. Su procesamiento mínimo también ayuda a preservar una variedad de compuestos que se producen de forma natural, lo que lo hace atractivo para los consumidores que buscan bebidas premium con beneficios percibidos para el bienestar. Según una encuesta de 2025 realizada a 1.015 adultos británicos revisada por el Panel Asesor del Té, el 84% de los encuestados no asociaba el consumo de té con una mejor salud cardíaca, mientras que el 83% no lo vinculaba con la reducción de la presión arterial, lo que pone de relieve tanto la relevancia potencial para la salud del té como la brecha existente en la conciencia del consumidor[2]. Esto crea oportunidades para que los productores de té blanco fortalezcan el posicionamiento del producto mediante un abastecimiento transparente, marketing educativo y ofertas premium.
Aumento de la Demanda de Variedades de Té Premium y de Especialidad
Los consumidores están explorando cada vez más variedades de té premium y de especialidad en busca de sabores distintivos, orígenes auténticos, calidad superior y experiencias de consumo más personalizadas. El té blanco se beneficia de esta tendencia porque su delicado sabor, procesamiento limitado y asociación con la artesanía tradicional del té chino lo posicionan dentro de la categoría de té premium. El interés en los tés de origen único, la producción artesanal, las ofertas orgánicas y el abastecimiento trazable alienta aún más a los consumidores a explorar variedades de mayor valor más allá del té negro convencional. Según la Encuesta sobre el Estado de la Industria del Té 2025 publicada por World Tea News, los tés en hoja suelta premium y de especialidad se ubicaron entre las principales tendencias de productos, citados por el 15% de los encuestados[3]. Este cambio crea oportunidades para que los productores de té blanco diferencien sus productos mediante selecciones específicas por cosecha, orígenes regionales distintivos, envases premium y colecciones de té seleccionadas.
Creciente Interés del Consumidor en Bebidas Orientadas al Bienestar y Funcionales
El creciente interés en bebidas que favorecen la relajación, el consumo consciente y las opciones de estilo de vida más saludables está alentando a los consumidores a explorar alternativas a los refrescos con alto contenido de azúcar y las bebidas altamente formuladas. El delicado sabor del té blanco, su procesamiento ligero y su versatilidad tanto en preparaciones calientes como frías respaldan aún más su atractivo entre los consumidores conscientes del bienestar. Según la Encuesta de Bebidas para el Consumidor 2026 de EY, el 52% de los consumidores estadounidenses encuestados estaban dispuestos a pagar más por bebidas que apoyen sus objetivos de salud y bienestar. Esta disposición a pagar un precio premium crea oportunidades para que los fabricantes de té blanco desarrollen variedades orgánicas, formulaciones listas para beber y mezclas con ingredientes botánicos complementarios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de la cosecha selectiva y el procesamiento | -0.9% | Global, particularmente Fujian, China, y Sri Lanka | Mediano plazo (2-4 años) |
| Disponibilidad limitada de hojas de té blanco de calidad premium | -0.7% | Global | Corto plazo (≤ 2 años) |
| Precios minoristas elevados en comparación con el té convencional | -0.8% | América del Sur, Oriente Medio y África, mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Conciencia limitada del consumidor en mercados emergentes | -0.6% | América del Sur, Oriente Medio y África, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de la Cosecha Selectiva y el Procesamiento
La producción de té blanco implica costos de cosecha y procesamiento relativamente elevados porque a menudo depende de la selección cuidadosa de brotes jóvenes y hojas tiernas durante períodos de cosecha específicos. El delicado material vegetal requiere un manejo cuidadoso para minimizar los daños y preservar la apariencia, el aroma y la calidad del té. A diferencia de algunas otras variedades de té, el té blanco típicamente experimenta un procesamiento limitado, pero mantener una calidad consistente requiere mano de obra calificada, marchitado controlado y secado cuidadoso. La disponibilidad estacional y la dependencia de condiciones de cultivo adecuadas pueden restringir aún más la oferta y aumentar los costos de adquisición. Estos gastos contribuyen a mayores costos de producción, que a menudo se reflejan en los precios minoristas.
Conciencia y Familiaridad Limitadas del Consumidor con el Té Blanco en Mercados Emergentes
La conciencia y familiaridad limitadas del consumidor con el té blanco en los mercados emergentes pueden restringir la penetración del mercado y ralentizar el crecimiento de la categoría. En muchos mercados, los consumidores están más acostumbrados a las variedades de té establecidas, en particular el té negro y el té verde, que se benefician de una mayor familiaridad cultural y una disponibilidad minorista más amplia. El sabor relativamente sutil del té blanco, su posicionamiento premium y sus precios más elevados pueden hacerlo menos atractivo para los consumidores que no están familiarizados con sus características y métodos de preparación. La visibilidad limitada del producto en supermercados, puntos de venta minorista tradicionales y establecimientos de servicios de alimentación puede reducir aún más las oportunidades de compras por primera vez. Además, la conciencia insuficiente sobre los orígenes del té blanco, los métodos de procesamiento y las diferencias con otras variedades de té puede dificultar las decisiones de compra informadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma: Las Bolsas de Té Amplían la Conveniencia Premium
El té de hoja suelta representó el 55,34% de la cuota del mercado de té blanco en 2026. Su posición de liderazgo refleja las ceremonias de té Gongfu en China, el comercio especializado y las ocasiones domésticas premium en las que los consumidores valoran las infusiones repetidas de hojas intactas. Los productos de hoja suelta también permiten a los vendedores comunicar con mayor claridad la variedad, el origen, el período de cosecha, el grado y la calidad visual de la hoja en comparación con los formatos preenvasados. Estos atributos favorecen los regalos, el uso en hostelería premium y las ventas especializadas con asesoramiento, donde la preparación puede formar parte de la experiencia de compra. El mercado de té blanco continúa, por tanto, dependiendo de la hoja suelta como referente importante de calidad.
Se prevé que las bolsas de té crezcan a una CAGR del 6,81% hasta 2032. Este formato es adecuado para oficinas, viajes y otras ocasiones en las que la preparación de hoja suelta no resulta práctica, al tiempo que preserva una forma familiar de preparar el té. Las bolsas piramidales de hoja entera buscan conservar más de la experiencia de infusión en un formato individual sellado y reducir la barrera práctica para los compradores primerizos. Dilmah y Vahdam han identificado este enfoque como relevante para las estrategias orientadas a oficinas. Los productos listos para beber e instantáneos siguen siendo formatos menores, pero el té blanco de preparación en frío ha ganado atención entre los consumidores urbanos jóvenes del este de Asia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza: El Té Orgánico se Beneficia de la Certificación y la Trazabilidad
El té convencional representó el 85,37% de la cuota del mercado de té blanco en 2026. Esto refleja el hecho de que la producción certificada como orgánica sigue siendo una parte menor de la base de suministro general de té, incluso donde los productores están mejorando la documentación de campo. Los productos convencionales también cuentan con sistemas de cultivo, procesamiento y exportación consolidados que proporcionan la escala necesaria para los surtidos del comercio minorista convencional. Su escala los convierte en elementos centrales de la disponibilidad minorista cotidiana de la categoría y ofrece a los compradores una gama más amplia de precios. Los productores seguirán enfrentándose a un escrutinio creciente por parte de los compradores en materia de gestión de residuos, trazabilidad y prácticas agrícolas.
Se proyecta que el té orgánico se expanda a una CAGR del 6,69% hasta 2032. El condado de Jinggu contaba con 121 certificaciones de jardines orgánicos que cubrían 250.000 mu en 2025. Los productores pueden utilizar estas certificaciones para documentar los insumos, los sistemas de cultivo y las prácticas de cadena de custodia para los clientes de exportación. La certificación orgánica puede mejorar el acceso a los canales de distribución minorista europeos y ayudar a los exportadores a documentar sus prácticas de abastecimiento. La industria del té blanco está utilizando la certificación tanto como requisito de acceso al mercado como atributo de producto premium.
Por Sabor: Los Productos con Sabor Amplían los Puntos de Entrada
El té sin aromatizar capturó el 74,38% del valor de 2026 en el mercado de té blanco. Se concentra en tiendas especializadas, hostelería de lujo, regalos directos al consumidor y otros canales donde la pureza de origen es un elemento central de la oferta. Estos consumidores suelen buscar un perfil de taza delicado, información clara sobre la variedad y la posibilidad de comparar cosechas o estilos de diferentes zonas productoras. Los productos sin aromatizar también pueden favorecer una narrativa de mayor valor en torno al procesamiento y el lugar de origen sin depender de ingredientes añadidos. Su elevada cuota demuestra que las preferencias tradicionales siguen siendo importantes incluso cuando los formatos evolucionan.
Se proyecta que el té aromatizado crezca a una CAGR del 7,01% hasta 2032. El formato puede hacer que el té blanco sea más accesible en los mercados occidentales y en los entornos de consumo de té del sudeste asiático que ya favorecen las bebidas aromatizadas. Los tés aromatizados se situaron en tercer lugar entre las tendencias de consumo en la Encuesta sobre el Estado de la Industria del Té de 2025, con un 14%, siendo la fruta la preferencia más citada. The Republic of Tea presentó tés orgánicos regenerativos y mezclas premium aromatizadas en el Summer Fancy Food Show de 2025. Este enfoque permite a las marcas atender preferencias de sabor diferenciadas, crear productos de entrada accesibles y mantener colecciones sin aromatizar independientes para los clientes consolidados.
Por Canal de Distribución: El Canal Fuera del Establecimiento Proporciona Alcance Mientras el Canal en el Establecimiento Genera Prueba
Los canales fuera del establecimiento representaron el 80,27% del valor del mercado de té blanco en 2026. Los supermercados, hipermercados, tiendas especializadas y vendedores en línea otorgan a la categoría un amplio acceso más allá de las casas de té. El comercio minorista en línea resulta especialmente útil para el descubrimiento, los regalos y la comunicación de información detallada sobre el origen a través de páginas de producto, imágenes y guías de preparación. También permite a los pequeños productores llegar a los compradores sin una distribución física extensa y probar la demanda en nuevas ubicaciones. El mercado de té blanco se beneficia cuando las páginas de producto explican el grado, el método de preparación, el origen y el formato de servicio en términos claros.
Se prevé que los canales dentro del establecimiento crezcan a una CAGR del 6,77% hasta 2032. Las casas de té y las cafeterías crean un entorno para la prueba guiada, lo cual es importante para una categoría que sigue siendo desconocida para muchos consumidores y para sabores que requieren explicación. Dilmah planea hasta 10 bares de té premium en India para el ejercicio fiscal 2030 con una inversión inicial superior a 1 millón de USD. David's Tea también anunció la renovación de tiendas canadienses y nuevas ubicaciones en 2025. Estos establecimientos pueden mejorar el conocimiento del producto, orientar la preparación y favorecer ocasiones de servicio con mayor margen.
Análisis Geográfico
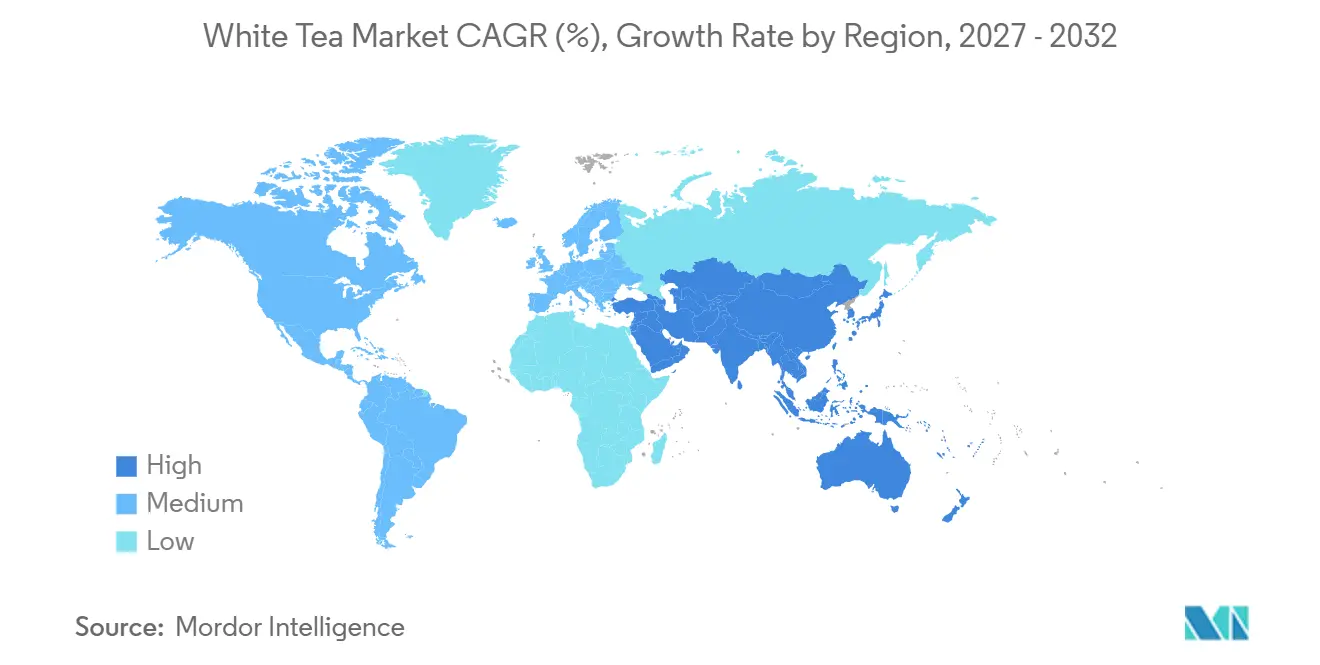
Asia-Pacífico representó el 38,71% de la cuota del mercado de té blanco en 2026 y se proyecta que crezca a una CAGR del 6,92% hasta 2032. China sigue siendo el principal centro de producción y la base de consumo fundamental, con el distrito de Fuding en Fujian manteniendo una importancia particular para los grados premium. El té blanco de Fuding fue incluido en el Sistema Importante del Patrimonio Agrícola Mundial por la Organización de las Naciones Unidas para la Alimentación y la Agricultura en septiembre de 2025. La concentración geográfica también implica que la disponibilidad estacional de mano de obra y las condiciones climáticas durante la cosecha pueden tener un efecto desproporcionado en el suministro de los grados superiores. El gobierno de Zhejiang publicó en 2025 un marco de política que tiene como objetivo 500 millones de USD en exportaciones anuales de té y 80.000 mu de plantaciones con certificación internacional para 2027.
India está desarrollando más rutas directas al consumidor y de cafeterías especializadas para el té premium. Vahdam Teas reportó ingresos en el ejercicio fiscal 2025 de 265 crore INR, equivalentes a 31 millones de USD, e indicó que el 95% de sus ingresos procedía de mercados internacionales. Esto demuestra cómo las marcas indias pueden combinar narrativas de abastecimiento doméstico con distribución digital y minorista orientada a la exportación. Australia y Corea del Sur ofrecen oportunidades adicionales a medida que los formatos de té especializado penetran en mercados con un consumo de café consolidado. Los minoristas de té blanco en estos países necesitan hacer que el producto sea fácil de probar, comprender y preparar sin equipamiento especializado. La combinación de zonas productoras, demanda doméstica e infraestructura de exportación de la región la convierte en un elemento central del mercado de té blanco.
América del Norte y Europa son regiones de alto valor donde la salud, la certificación y el comercio minorista premium configuran la demanda. Los datos del Centro de Comercio Internacional indican que las normas voluntarias de sostenibilidad cubrieron el 68% del té vendido en Europa, elevando las expectativas en materia de trazabilidad y certificación. En estos mercados, la documentación puede ser tan importante para un minorista como la calidad del producto, ya que respalda los requisitos de abastecimiento responsable. Canadá sigue siendo una oportunidad secundaria relevante debido a su diversa base de consumidores y a la renovada inversión minorista de DAVIDsTEA. En Oriente Medio, los hoteles de lujo y los salones de té constituyen un punto de entrada para el té blanco premium, mientras que América del Sur y África son áreas en etapas más tempranas donde el comercio electrónico y las cafeterías pueden generar prueba antes de una adopción masiva en el comercio minorista. Estas condiciones hacen que las asociaciones locales y los formatos de producto de tamaño adecuado sean importantes para la expansión del mercado de té blanco.
Panorama Competitivo
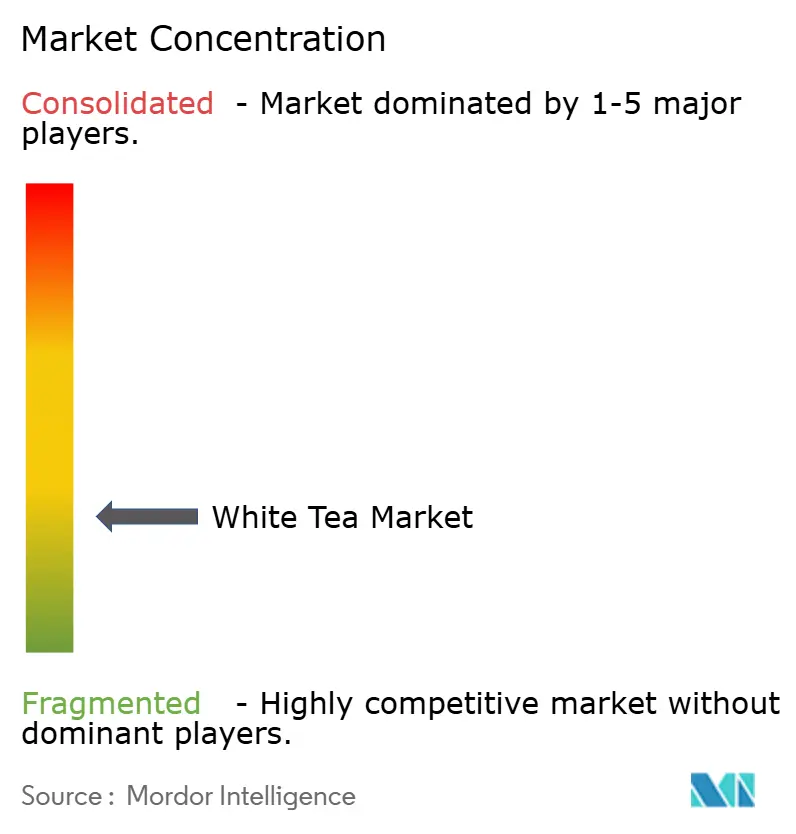
El mercado de té blanco presenta una estructura competitiva fragmentada en regiones, formatos y segmentos de precio. Incluye exportadores consolidados como Dilmah y Zhejiang Tea Group, marcas de venta directa al consumidor como Vahdam Teas y The East India Company Limited, y marcas especializadas como Rare Tea Company y The Republic of Tea. Las marcas orientadas a lo orgánico, como Numi Organic Tea y Goodricke Group, añaden mayor oferta para los productos certificados. Ningún operador es identificado como poseedor de una cuota mundial dominante en hoja suelta, bolsas de té, productos orgánicos, mezclas aromatizadas, comercio minorista en línea y canales de hostelería. Esta estructura deja espacio para operadores diferenciados, pero dificulta una consolidación amplia y ofrece a los consumidores numerosas opciones de origen y precio.
Las empresas líderes utilizan la procedencia, la certificación, las ventas directas y las asociaciones con establecimientos de hostelería para diferenciar sus ofertas. Dilmah utilizó el lanzamiento de Windsor Forest en 2025 y una clase magistral con Emirates Airline para reforzar su posicionamiento de lujo. Vahdam amplió su disponibilidad física a través de Costco Reino Unido, junto a su distribución ya existente en Walmart, Costco Estados Unidos y Target. The Republic of Tea combinó té orgánico regenerativo con colecciones premium aromatizadas en un evento comercial de 2025. Estos movimientos muestran cómo el mercado de té blanco se está desarrollando a través de canales especializados y de distribución más amplia, en lugar de depender de un único modelo de distribución.
Siguen existiendo oportunidades en el té blanco envejecido, el suministro orgánico a escala para el comercio minorista europeo y las bolsas de té de hoja entera que combinan calidad y conveniencia. Las marcas también están probando mezclas con ingredientes como ashwagandha, reishi y melena de león para compradores orientados al bienestar. Los requisitos de documentación en las cadenas de suministro europeas pueden favorecer a las empresas con abastecimiento directo y certificación, especialmente cuando los minoristas solicitan evidencia desde la granja hasta el envase final.
Líderes de la Industria del Té Blanco
-
Dilmah Ceylon Tea Company PLC
-
Goodricke Group Limited
-
Rare Tea Company Limited
-
Botaniex, Inc.
-
Zhejiang Teaworld Food Co.,Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: The Republic of Tea lanzó White Jasmine Sparkling Tea, combinando té blanco orgánico procedente de la provincia de Fujian en China con fragantes flores de jazmín. El lanzamiento amplió la cartera de la empresa hacia la categoría de tés con gas, atendiendo a los consumidores que buscan alternativas premium de bebidas a base de té.
- Julio de 2025: HOJO Online Speciality Tea Shop presentó su té blanco de Yunnan recién cosechado en 2025, brindando a los consumidores acceso a tés de especialidad de diferentes micro-lotes. La oferta fortaleció su cartera de tés premium al destacar las características específicas de la cosecha, el origen regional y las variaciones en sabor y calidad.
- Abril de 2025: SONNENTOR anunció el lanzamiento de té blanco orgánico White Peony (Bai Mu Dan) en Japón, con disponibilidad planificada desde mayo de 2025 a través de tiendas minoristas especializadas y canales en línea. El lanzamiento amplió las ofertas de té orgánico de la empresa y mejoró el acceso a una variedad tradicional de té blanco chino entre los consumidores japoneses.
Alcance del Informe Global del Mercado de Té Blanco
El té blanco es un té mínimamente procesado elaborado a partir de las hojas jóvenes y los brotes sin abrir de la planta Camellia sinensis, que típicamente se cosechan y se marchitan y secan suavemente para preservar su delicado sabor, aroma natural y característico color claro. El mercado de té blanco está segmentado por forma, naturaleza, sabor, canal de distribución y geografía. Según la forma, el mercado está segmentado en té en hoja suelta, bolsas de té y otros. Según la naturaleza, el mercado está segmentado en convencional y orgánico. Según el sabor, el mercado está segmentado en sin sabor y con sabor. Según el canal de distribución, el mercado está segmentado en fuera del establecimiento y en el establecimiento. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (miles de millones de USD).
| Té en Hoja Suelta |
| Bolsas de Té |
| Otros |
| Convencional |
| Orgánico |
| Con Sabor |
| Sin Sabor |
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| En el Establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Forma | Té en Hoja Suelta | |
| Bolsas de Té | ||
| Otros | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Sabor | Con Sabor | |
| Sin Sabor | ||
| Por Canal de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| En el Establecimiento | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el té blanco hasta 2032?
Se prevé que la categoría crezca a una CAGR del 5,58% de 2027 a 2032, alcanzando 2,82 mil millones de USD en 2032.
¿Qué formato de té blanco crece más rápido?
Las bolsas de té son la forma de más rápido crecimiento, con una CAGR proyectada del 6,81% hasta 2032.
¿Por qué es importante Asia-Pacífico para los productores de té blanco?
Asia-Pacífico representó el 38,71% del valor de 2026 y se prevé que crezca al 6,92% hasta 2032.
¿Está aumentando la demanda de té blanco orgánico?
Se proyecta que el té orgánico crezca a una CAGR del 6,69% hasta 2032, respaldado por una base más amplia de suministro de té certificado.
¿Qué limita la adopción en las economías emergentes?
Los precios minoristas elevados, las restricciones estacionales de oferta y la baja familiaridad limitan la prueba en varios mercados emergentes.