
ホワイトティー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
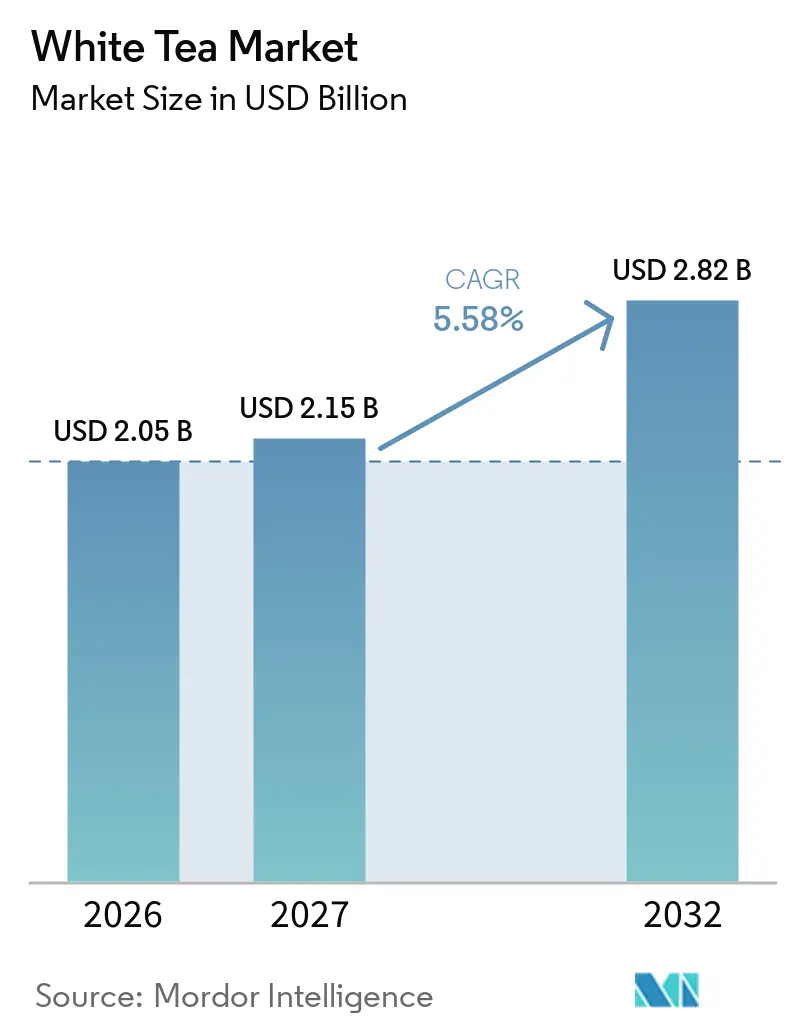
| 市場規模 (2027) | 2.15 十億米ドル |
| 市場規模 (2032) | 2.82 十億米ドル |
| 成長率 (2027 - 2032) | 5.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホワイトティー市場分析
ホワイトティー市場規模は、2026年の2.05 ビリオン 米ドルから2027年には2.15 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.58%で2032年までに2.82 ビリオン 米ドルに達すると予測されています。需要は、加工が限定的で原材料が明確に表示された飲料への関心によって支えられています。ホワイトティーは、萎凋と乾燥を行い、多くの他の茶種に使用される揉捻や釜炒りを避けるという独自の製造プロファイルを維持しています。市場はまた、プレミアムフォーマット、利便性の高いパッケージ、トレーサブルな調達によっても形成されています。供給は、中国の主要産地における季節的な収穫労働力と気象条件の影響を受けやすく、高品質グレードの入手可能性が制限される場合があります。その結果、市場は信頼性の高い教育、エントリーレベルのフォーマット、直接調達において機会を有する一方、需要がギフト、家庭消費、カフェ、職場、オンラインチャネルにわたってより多様化するにつれ、生産者は品質と供給可能性を守る必要があります。
レポートの主要ポイント
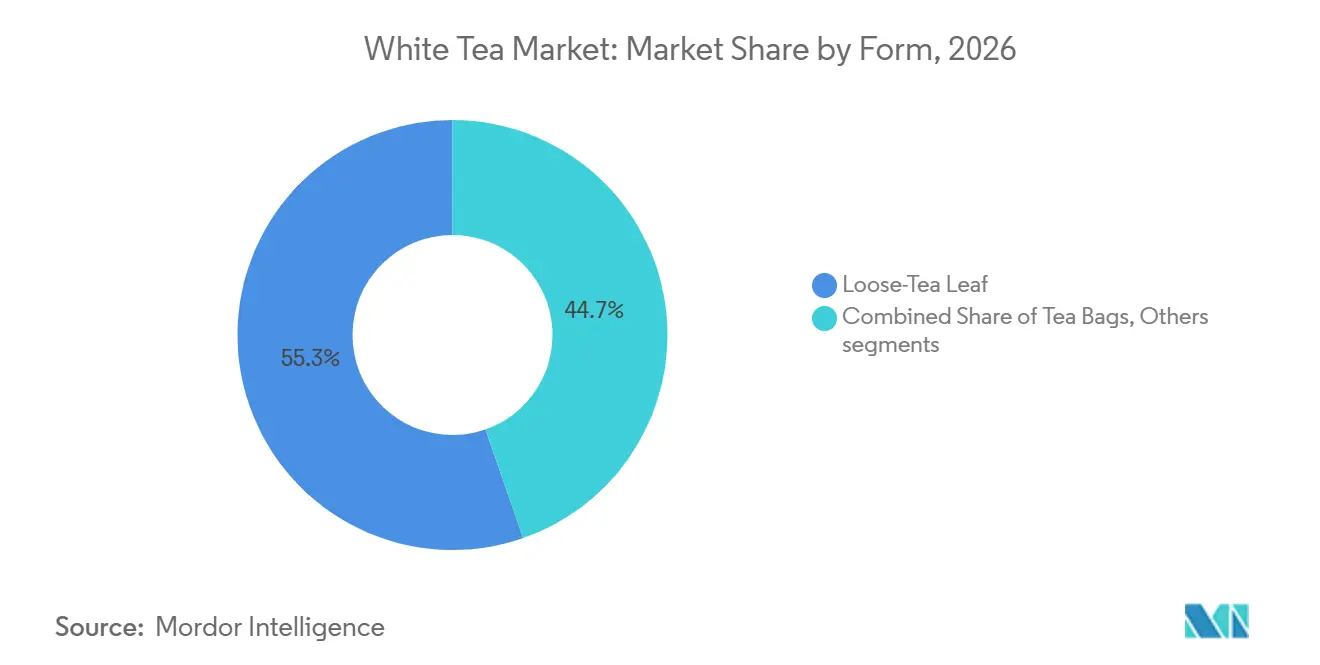
- 形態別では、ルーフリーフティーが2026年のホワイトティー市場シェアの55.34%を占め、ティーバッグは2032年にかけてCAGR 6.81%で成長すると予測されています。
- 性質別では、従来型茶が2026年のホワイトティー市場シェアの85.37%を占め、オーガニック茶は2032年にかけてCAGR 6.69%で拡大すると予測されています。
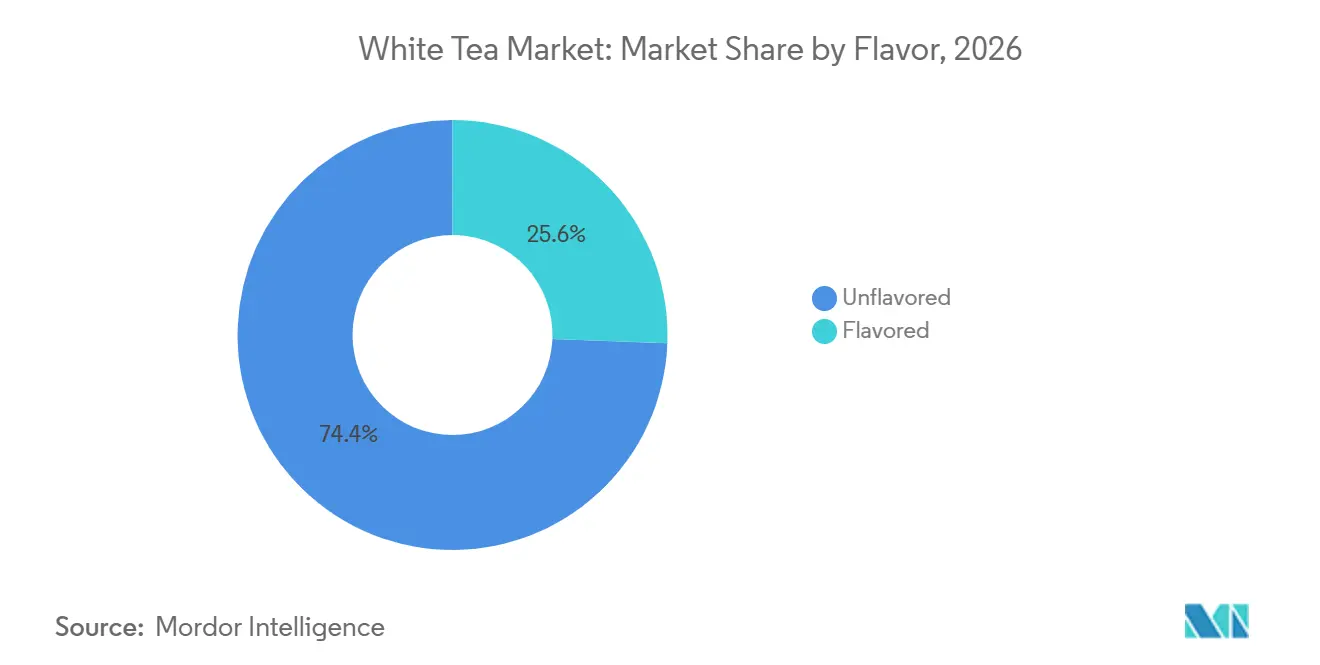
- フレーバー別では、無香料茶が2026年の金額の74.38%を占め、フレーバー付き茶は2032年にかけてCAGR 7.01%を記録すると予測されています。
- 流通チャネル別では、オフトレードが2026年の金額の80.27%を占め、オントレードは2032年にかけてCAGR 6.77%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の金額の38.71%を占め、2032年にかけてCAGR 6.92%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のホワイトティー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測へ影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然・最小限加工飲料に対する消費者の嗜好 | +1.2% | グローバル | 中期(2〜4年) |
| 茶ポリフェノールと抗酸化物質に関する認識 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| プレミアム・スペシャルティ茶への需要 | +1.1% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| ウェルネス志向・機能性飲料への関心 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| スペシャルティ茶専門店の拡大 | +0.7% | アジア太平洋、北米 | 中期(2〜4年) |
| オーガニックおよび持続可能な調達茶への需要 | +0.6% | 欧州、北米、アジア太平洋輸出市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然・最小限加工飲料に対する消費者嗜好の高まり
健康意識の高い消費行動が購買決定に影響を与える中、消費者はシンプルな原材料、天然由来、最小限の加工を特徴とする飲料へとシフトしています。ホワイトティーは、萎凋と乾燥を含む限定的な加工を経ることが多く、繊細な風味と自然由来の抗酸化物質を保持するため、このシフトの恩恵を受けています。軽度加工の茶種としてのポジショニングは、砂糖を多く含む高度に調合された飲料の代替品を求める消費者にアピールします。オーガニック製品への関心の高まりは、透明な調達と最小限の原材料添加を特徴とするプレミアムホワイトティー品種への需要をさらに支えています。オーガニック・トレード・アソシエーションによると、米国のオーガニック飲料売上は2025年に7.2%増加し、102億米ドルに達し、クリーンな原材料とウェルネス効果を特徴とする飲料への継続的な需要を反映しています[1]。このシフトにより、メーカーはオーガニックホワイトティーの品揃えを拡大し、進化する消費者の嗜好に応えるために最小限加工のブレンドを開発するよう促されています。
茶ポリフェノールと抗酸化物質に関連する健康効果への認識の高まり
茶ポリフェノールと抗酸化物質に対する科学的関心の高まりが、茶の潜在的な健康効果に関する消費者の認識を強化し、ホワイトティーへの需要を支えています。ホワイトティーには、カテキンを含む自然由来のポリフェノールが含まれており、その抗酸化特性と心血管の健康維持における潜在的な役割が研究されています。最小限の加工により、自然由来の化合物の幅広い保持も可能となり、ウェルネス効果が期待されるプレミアム飲料を求める消費者にとって魅力的です。ティー・アドバイザリー・パネルが検討した1,015人の英国成人を対象とした2025年の調査によると、回答者の84%が飲茶を心臓の健康改善と結びつけておらず、83%が血圧低下と結びつけていないことが示され、茶の潜在的な健康関連性と既存の消費者認識ギャップの両方が浮き彫りになっています[2]。これにより、ホワイトティー生産者は透明な調達、教育的マーケティング、プレミアム製品を通じて製品ポジショニングを強化する機会が生まれています。
プレミアム・スペシャルティ茶品種への需要の増加
消費者は独特の風味、本物の産地、優れた品質、よりパーソナライズされた飲用体験を求めて、プレミアム・スペシャルティ茶品種をますます探求しています。ホワイトティーは、その繊細な風味、限定的な加工、中国の伝統的な茶の職人技との関連性から、プレミアム茶カテゴリー内に位置づけられるため、このトレンドの恩恵を受けています。シングルオリジン茶、職人的生産、オーガニック製品、トレーサブルな調達への関心が、消費者を従来のブラックティーを超えた高付価値品種の探求へと促しています。ワールド・ティー・ニュースが発表した2025年茶産業現状調査によると、プレミアム・スペシャルティのルーフリーフティーが主要製品トレンドの中でランクインし、回答者の15%に引用されました[3]。このシフトにより、ワイトティー生産者は収穫特定のセレクション、独自の地域産地、プレミアムパッケージ、キュレーションされたティーコレクションを通じて製品を差別化する機会が生まれています。
ウェルネス志向・機能性飲料への消費者関心の高まり
リラクゼーション、マインドフルな消費、より健康的なライフスタイルの選択を支援する飲料への関心の高まりが、消費者を砂糖を多く含む清涼飲料や高度に調合された飲料の代替品の探求へと促しています。ホワイトティーの繊細な風味、軽度の加工、ホットとコールドの両方の調製における汎用性が、ウェルネス意識の高い消費者へのアピールをさらに支えています。EYの2026年消費者飲料調査によると、調査対象の米国消費者の52%が、健康とウェルネスの目標を支援する飲料に対してより多くの支払いを厭わないと回答しました。このプレミアム支払い意欲により、ホワイトティーメーカーはオーガニック品種、レディ・トゥ・ドリンク製剤、補完的な植物性原材料を特徴とするブレンドを開発する機会が生まれています。
抑制要因の影響分析*
| 制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 選択的収穫と加工の高コスト | -0.9% | グローバル、特に中国福建省およびスリランカ | 中期(2〜4年) |
| プレミアム品質ホワイトティー葉の限られた入手可能性 | -0.7% | グローバル | 短期(2年以内) |
| 従来型茶と比較した高い小売価格 | -0.8% | 南米、中東・アフリカ、新興アジア太平洋市場 | 長期(4年以上) |
| 新興市場における限られた消費者認識 | -0.6% | 南米、中東・アフリカ、南・東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
選択的収穫と加工の高コスト
ホワイトティーの生産は、特定の収穫期に若い芽と柔らかい葉を慎重に選別することに依存することが多いため、比較的高い収穫・加工コストを伴います。繊細な植物材料は、茶の外観、香り、品質を保護するために損傷を最小限に抑える丁寧な取り扱いが必要です。他の一部の茶種とは異なり、ホワイトティーは通常、限定的な加工を経ますが、一貫した品質を維持するには熟練した労働力、管理された萎凋、慎重な乾燥が必要です。季節的な入手可能性と適切な栽培条件への依存が、供給をさらに制約し、調達コストを増加させる可能性があります。これらの費用は高い生産コストに寄与し、小売価格に反映されることが多いです。
新興市場におけるホワイトティーに関する限られた消費者認識と親しみ
新興市場におけるホワイトティーに関する限られた消費者認識と親しみは、市場浸透を制限し、カテゴリーの成長を遅らせる可能性があります。多くの市場では、消費者は確立された茶品種、特にブラックティーとグリーンティーに慣れ親しんでおり、これらはより強い文化的親しみと広い小売入手可能性の恩恵を受けています。ホワイトティーの比較的繊細な風味、プレミアムポジショニング、高い価格帯は、その特性と調製方法に不慣れな消費者にとって魅力が低い場合があります。スーパーマーケット、伝統的な小売店、フードサービス施設での製品の視認性の低さが、初回購入の機会をさらに減少させる可能性があります。さらに、ホワイトティーの産地、加工方法、他の茶品種との違いに関する認識の不足が、情報に基づいた購買決定を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメン分析
形態別:ティーバッグがプレミアムな利便性を拡大
ルーフリーフティーは2026年のホワイトティー市場シェアの55.34%を占めた。その主導的な地位は、中国における工夫茶道、専門小売店、および消費者が無傷の茶葉からの繰り返し抽出を重視するプレミアムな家庭での場面を反映している。ルーフリーフ製品はまた、販売者が品種、産地、収穫期、等級、および茶葉の視覚的品質を、あらかじめ小分けされたフォーマットよりも明確に伝えることを可能にする。これらの属性は、贈り物、プレミアムなホスピタリティ用途、および準備がそれ自体が購入体験の一部となりうるアドバイス主導の専門販売を支援する。したがって、ホワイトティー市場は引き続き、品質の重要な基準点としてルーフリーフに依存している。
ティーバッグは2032年にかけて6.81%のCAGRで成長すると予測されている。このフォーマットは、ルーフリーフの準備が実用的でないオフィス、旅行、その他の場面に適しており、同時に馴染みのある紅茶の淹れ方を維持している。ホールリーフピラミッドバッグは、密封された一人前のフォーマットで抽出体験をより多く保持し、初めての購入者にとっての実用的な障壁を低減することを目指している。DilmahとVahdamは、このアプローチをオフィス向け戦略に関連するものとして位置づけている。レディートゥドリンクおよびインスタント製品は引き続き小規模なフォーマットにとどまるが、コールドブリューホワイトティーは東アジアの若い都市部消費者の間で注目を集めている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
性質別:オーガニック茶が認証とトレーサビリティから恩恵を受ける
従来型茶は2026年のホワイトティー市場シェアの85.37%を占めた。これは、認証済みオーガニック生産が、生産者が農場記録の整備を改善している場合でも、より広範な茶の供給基盤の中では依然として小さな部分にとどまっているという事実を反映している。従来型製品はまた、主流の小売品揃えに必要な規模を提供する確立された農業、加工、および輸出システムを有している。その規模は、カテゴリーの日常的な小売供給において中心的な役割を果たし、バイヤーにより幅広い価格帯を提供する。生産者は依然として、残留物管理、トレーサビリティ、および農場慣行に関するバイヤーの精査の強化に直面するだろう。
オーガニック茶は2032年にかけて6.69%のCAGRで拡大すると予測されている。景谷県は2025年までに250,000ムーをカバーする121件のオーガニック農園認証を取得した。生産者はこれらの認証を使用して、輸出顧客向けに投入物、農業システム、およびチェーン・オブ・カストディの慣行を文書化することができる。オーガニック認証は、欧の小売チャネルへのアクセスを改善し、輸出業者が調達慣行を文書化するのに役立てることができる。ホワイトティー業界は、認証を市場アクセス要件とプレミアム製品属性の両方として活用している。
フレーバー別:フレーバー付き製品がエントリーポイントを拡大
無香料茶は2026年のホワイトティー市場価値の74.38%を占めた。産地の純粋さがオファーの中核をなす専門店、高級ホスピタリティ、ダイレクト・トゥ・コンシューマーの贈り物、およびその他のチャネルに集中している。これらの消費者はしばしば、繊細なカップのプロファイル、明確な品種情報、および異なる産地からの収穫やスタイルを比較する能力を求める。無香料製品はまた、添加成分に頼ることなく、加工と産地に関するより高い価値のストーリーテリングを支援することができる。その大きなシェアは、フォーマットが変化する中でも伝統的な嗜好が依然として重要であることを示している。
フレーバーティーは2032年にかけて7.01%のCAGRで成長すると予測されている。このフォーマットは、西洋市場や、すでにフレーバー飲料を好む東南アジアのお茶を飲む環境においてホワイトティーをより身近なものにすることができる。フレーバーティーは2025年の茶業界の現状調査における消費者トレンドの中で14%で第3位にランクされ、フルーツが最も多く挙げられた嗜好であった。The Republic of Teaは2025年のサマーファンシーフードショーにおいて、再生型オーガニック茶とフレーバープレミアムブレンドを発表した。このアプローチにより、ブランドは異なるフレーバーの嗜好に対応し、親しみやすい入門製品を作り、既存顧客向けに別個の無香料コレクションを維持することができる。
流通チャネル別:オフトレードがリーチを提供し、オントレードがトライアルを構築
オフトレードチャネルは2026年のホワイトティー市場価値の80.27%を占めた。スーパーマーケット、ハイパーマーケット、専門店、およびオンライン販売業者は、ティーハウスを超えてカテゴリーへの幅広いアクセスを提供する。オンライン小売は特に、発見、贈り物、および製品ページ、画像、および抽出ガイダンスを通じた詳細な産地情報の伝達に有用である。また、小規模生産者が広範な物理的流通なしにバイヤーにリーチし、新しい場所での需要をテストすることも可能にする。ホワイトティー市場は、製ページが等級、抽出方法、産地、および提供フォーマットを明確な言葉で説明する場合に恩恵を受ける。
オントレードチャネルは2032年にかけて6.77%のCAGRで成長すると予測されている。ティーハウスやカフェは、ガイド付き試飲の場を提供し、これは多くの消費者にとって依然として馴染みが薄いカテゴリーや、説明が必要なフレーバーにとって重要である。Dilmahは2030年度までにインドに最大10店舗のプレミアムティーバーを計画しており、初期投資は1 ミリオン 米ドルを超える。David's Teaも2025年にカナダの店舗改装と新規出店を発表した。これらの店舗は、製品認知度を向上させ、準備をガイドし、より高いマージンのサービス機会を支援することができる。
地域分析
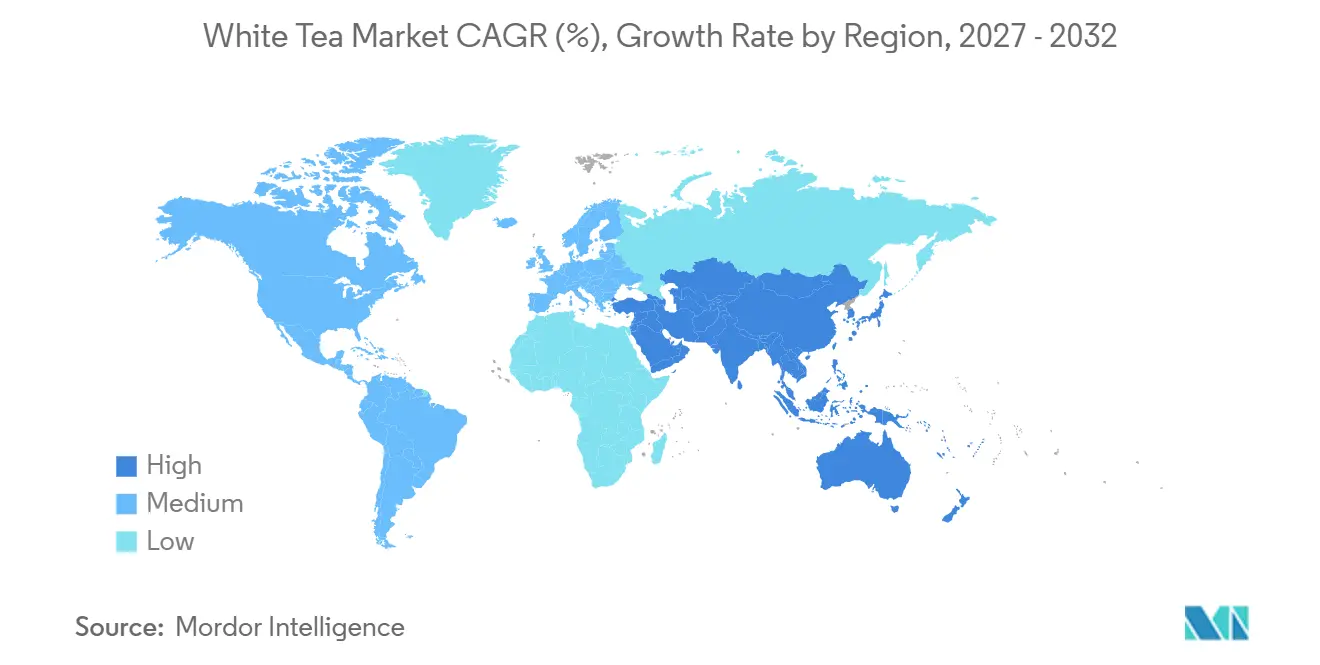
アジア太平洋地域は2026年のホワイトティー市場シェアの38.71%を占め、2032年にかけて6.92%のCAGRで成長すると予測されている。中国は主要な生産拠点および中核的な消費基盤であり続け、福建省の福鼎地区はプレミアムグレードにおいて特に重要な地位を維持している。福鼎白茶は2025年9月に国連食糧農業機関により世界農業遺産システムに登録された。地理的集中はまた、季節的な労働力の確保と収穫時の天候が高品質グレードの供給に過大な影響を与える可能性があることを意味する。浙江省政府は2025年に、2027年までに年間茶輸出額500 ミリオン 米ドルおよび国際認証農園80,000ムーを目標とする政策フレームワークを発表した。
インドはプレミアム茶向けのダイレクト・トゥ・コンシューマーおよびスペシャルティカフェルートをより多く開発している。Vahdam Teasは2025年度の売上高として2億6,500万インドルピー(31 ミリオン 米ドル相当)を報告し、売上高の95%が国際市場からのものであると述べた。これは、インドブランドが国内調達のナラティブと輸出重視のデジタルおよび小売流通を組み合わせる方法を示している。オーストラリアと韓国は、スペシャルティティーフォーマットが確立されたコーヒー消費を持つ市場に参入するにつれて、追加的な機会を提供する。これらの国のホワイトティー小売業者は、専門的な機器なしに製品を試し、理解し、準備することを容易にする必要がある。産地、国内需要、および輸出インフラの組みわせにより、この地域はホワイトティー市場の中心的な存在となっている。
北米と欧州は、健康、認証、およびプレミアム小売が需要を形成する高付加価値地域である。国際貿易センターのデータによると、自発的な持続可能性基準が欧州で販売される茶の68%をカバーしており、トレーサビリティと認証への期待が高まっている。これらの市場では、文書化は製品品質と同様に小売業者にとって重要である場合があり、それは責任ある調達要件を支援するためである。カナダは、多様な消費者基盤とDAVIDsTEAの小売投資の再開により、関連性の高い二次的な機会として残っている。中東では、高級ホテルとティーラウンジがプレミアムホワイトティーの参入点を提供し、南米とアフリカは、電子商取引とカフェが広範な大衆小売への採用前に試飲を生み出す可能性がある、より初期段階の地域にとどまっている。これらの条件は、ホワイトティー市場の拡大においてローカルパートナーシップと適切なサイズの製品パックを重要なものにしている。
競合環境
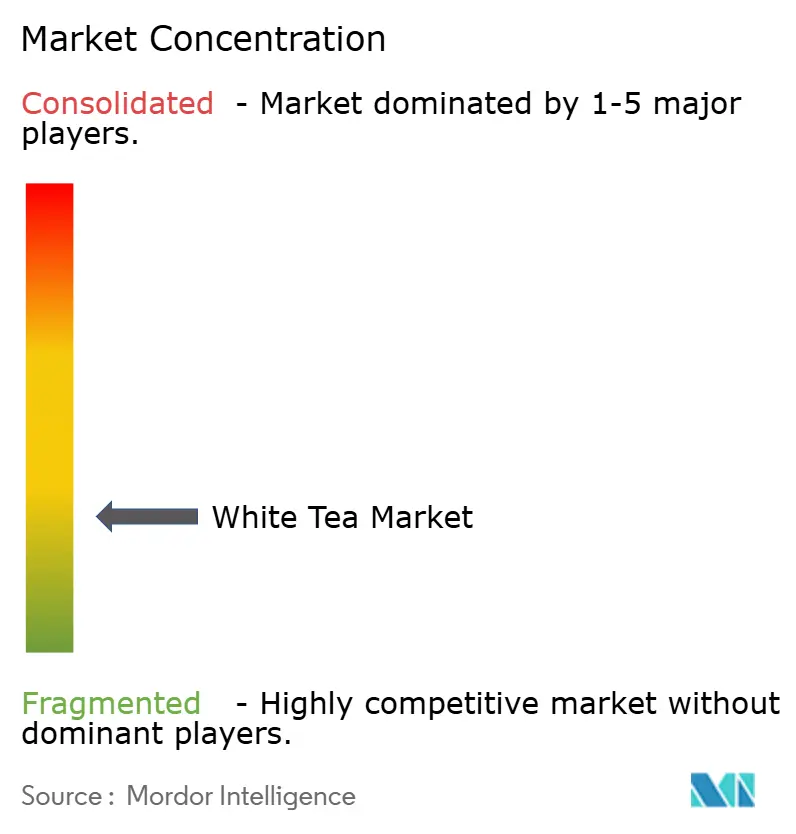
ホワイトティー市場は、地域、フォーマット、およ価格帯にわたって断片化した競争構造を持っている。DilmahやZhejiang Tea Groupなどのレガシー輸出業者、Vahdam TeasやThe East India Company Limitedなどのダイレクト・トゥ・コンシューマーブランド、およびRare Tea CompanyやThe Republic of Teaなどのスペシャルティブランドが含まれる。Numi Organic TeaやGoodricke Groupを含むオーガニック重視のブランドが、認証製品にさらなる選択肢を加えている。ルーフリーフ、ティーバッグ、オーガニック製品、フレーバーブレンド、オンライン小売、およびホスピタリティチャネルにわたって世界的に支配的なシェアを持つプレイヤーは確認されていない。この構造は差別化されたオペレーターに余地を残しているが、広範な統合を困難にし、消費者に多くの産地と価格の選択肢を提供している。
主要企業は、産地、認証、直接販売、およびホスピタリティパートナーシップを使用してオファーを差別化している。Dilmahは2025年のウィンザーフォレストの発売とエミレーツ航空のマスタークラスを活用して、ラグジュアリーポジショニングを強化した。Vahdamは既存のウォルマート、コストコ米、およびターゲットの流通に加えて、コストコ英国を通じて物理的な入手可能性を拡大した。The Republic of Teaは2025年の業界イベントで再生型オーガニック茶とプレミアムフレーバーコレクションを組み合わせた。これらの動きは、ホワイトティー市場が単一の流通モデルに依存するのではなく、専門的なチャネルとより広範な小売チャネルにわたって開発されている方法を示している。
熟成ホワイトティー、欧州小売向けの大規模オーガニック供給、および品質と利便性を組み合わせたホールリーフティーバッグに機会が残っている。ブランドはまた、ウェルネス志向のバイヤー向けにアシュワガンダ、霊芝、およびライオンズマネなどの成分とのブレンドをテストしている。欧州のサプライチェーンにおける文書化要件は、特に小売業者が農場から完成品パックまでの証拠を要求する場合に、直接調達と認証を持つ企業に有利に働く可能性がある。
ホワイトティー産業のリーダー企業
-
Dilmah Ceylon Tea Company PLC
-
Goodricke Group Limited
-
Rare Tea Company Limited
-
Botaniex, Inc.
-
Zhejiang Teaworld Food Co.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年3月:The Republic of Teaは、中国福建省産のオーガニックホワイトティーと芳香豊かなジャスミンの花を組み合わせたホワイトジャスミンスパークリングティーを発売しました。この発売により、同社のポートフォリオがスパークリングティーカテゴリーに拡大し、プレミアムな茶ベースの飲料代替品を求める消費者に対応しました。
- 2025年7月:HOJO Online Speciality Tea Shopは、2025年に新鮮に収穫された雲南省ホワイトティーを導入し、消費者が異なるマイクロロットのスペシャルティ茶にアクセスできるようにしました。このオファリングは、収穫特定の特性、地域産地、風味と品質のバリエーションを強調することでプレミアム茶ポートフォリオを強化しました。
- 2025年4月:SONNENTORは、2025年5月から専門小売店とオンラインチャネルを通じて入手可能となる予定で、日本でオーガニックの白牡丹(バイムーダン)ホワイトティーの発売を発表しました。この発売により、同社のオーガニック茶の品揃えが拡大し、日本の消費者が伝統的な中国ホワイトティーの品種にアクセスしやすくなりました。
世界のホワトティー市場レポートの範囲
ホワイトティーは、チャノキ(Camellia sinensis)の若葉と未開封の芽から作られる最小限加工の茶であり、通常は収穫後に穏やかに萎凋・乾燥させることで、繊細な風味、天然の香り、特徴的な淡い色を保持します。ホワイトティー市場は、形態、性質、フレーバー、流通チャネル、地域によってセグメント化されています。形態に基づき、市場はルーフリーフティー、ティーバッグ、その他にセグメント化されています。性質に基づき、市場は従来型とオーガニックにセグメント化されています。フレーバーに基づき、市場は無香料とフレーバー付きにセグメント化されています。流通チャネルに基づき、市場はオフトレードとオントレードにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン米ドル)で行われています。
| ルーフリーフティー |
| ティーバッグ |
| その他 |
| 従来型 |
| オーガニック |
| フレーバー付き |
| 無香料 |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 形態別 | ルーフリーフティー | |
| ティーバッグ | ||
| その他 | ||
| 性質 | 従来型 | |
| オーガニック | ||
| フレーバー別 | フレーバー付き | |
| 無香料 | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのホワイトティーの予測成長率は?
このカテゴリーは2027年から2032年にかけてCAGR 5.58%で成長し、2032年までに2.82 ビリオン 米ドルに達すると予測されています。
最も成長が速いホワイトティーのフォーマットはどれですか?
ティーバッグは最も成長が速い形態であり、2032年にかけてCAGR 6.81%が予測されています。
アジア太平洋がホワイトティー生産者にとって重要な理由は何ですか?
アジア太平洋は2026年の金額の38.71%を占め、2032年にかけて6.92%で成長すると予測されています。
オーガニックホワイトティーへの需要は高まっていますか?
オーガニック茶は、認証済み茶供給のより広い基盤に支えられ、2032年にかけてCAGR 6.69%で成長すると予測されています。
新興経済圏での普及を制限するものは何ですか?
高い小売価格、季節的な供給制約、低い認知度が、いくつかの新興市場でのトライアルを制限しています。