
Tamanho e Participação do Mercado de Agricultura Urbana
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
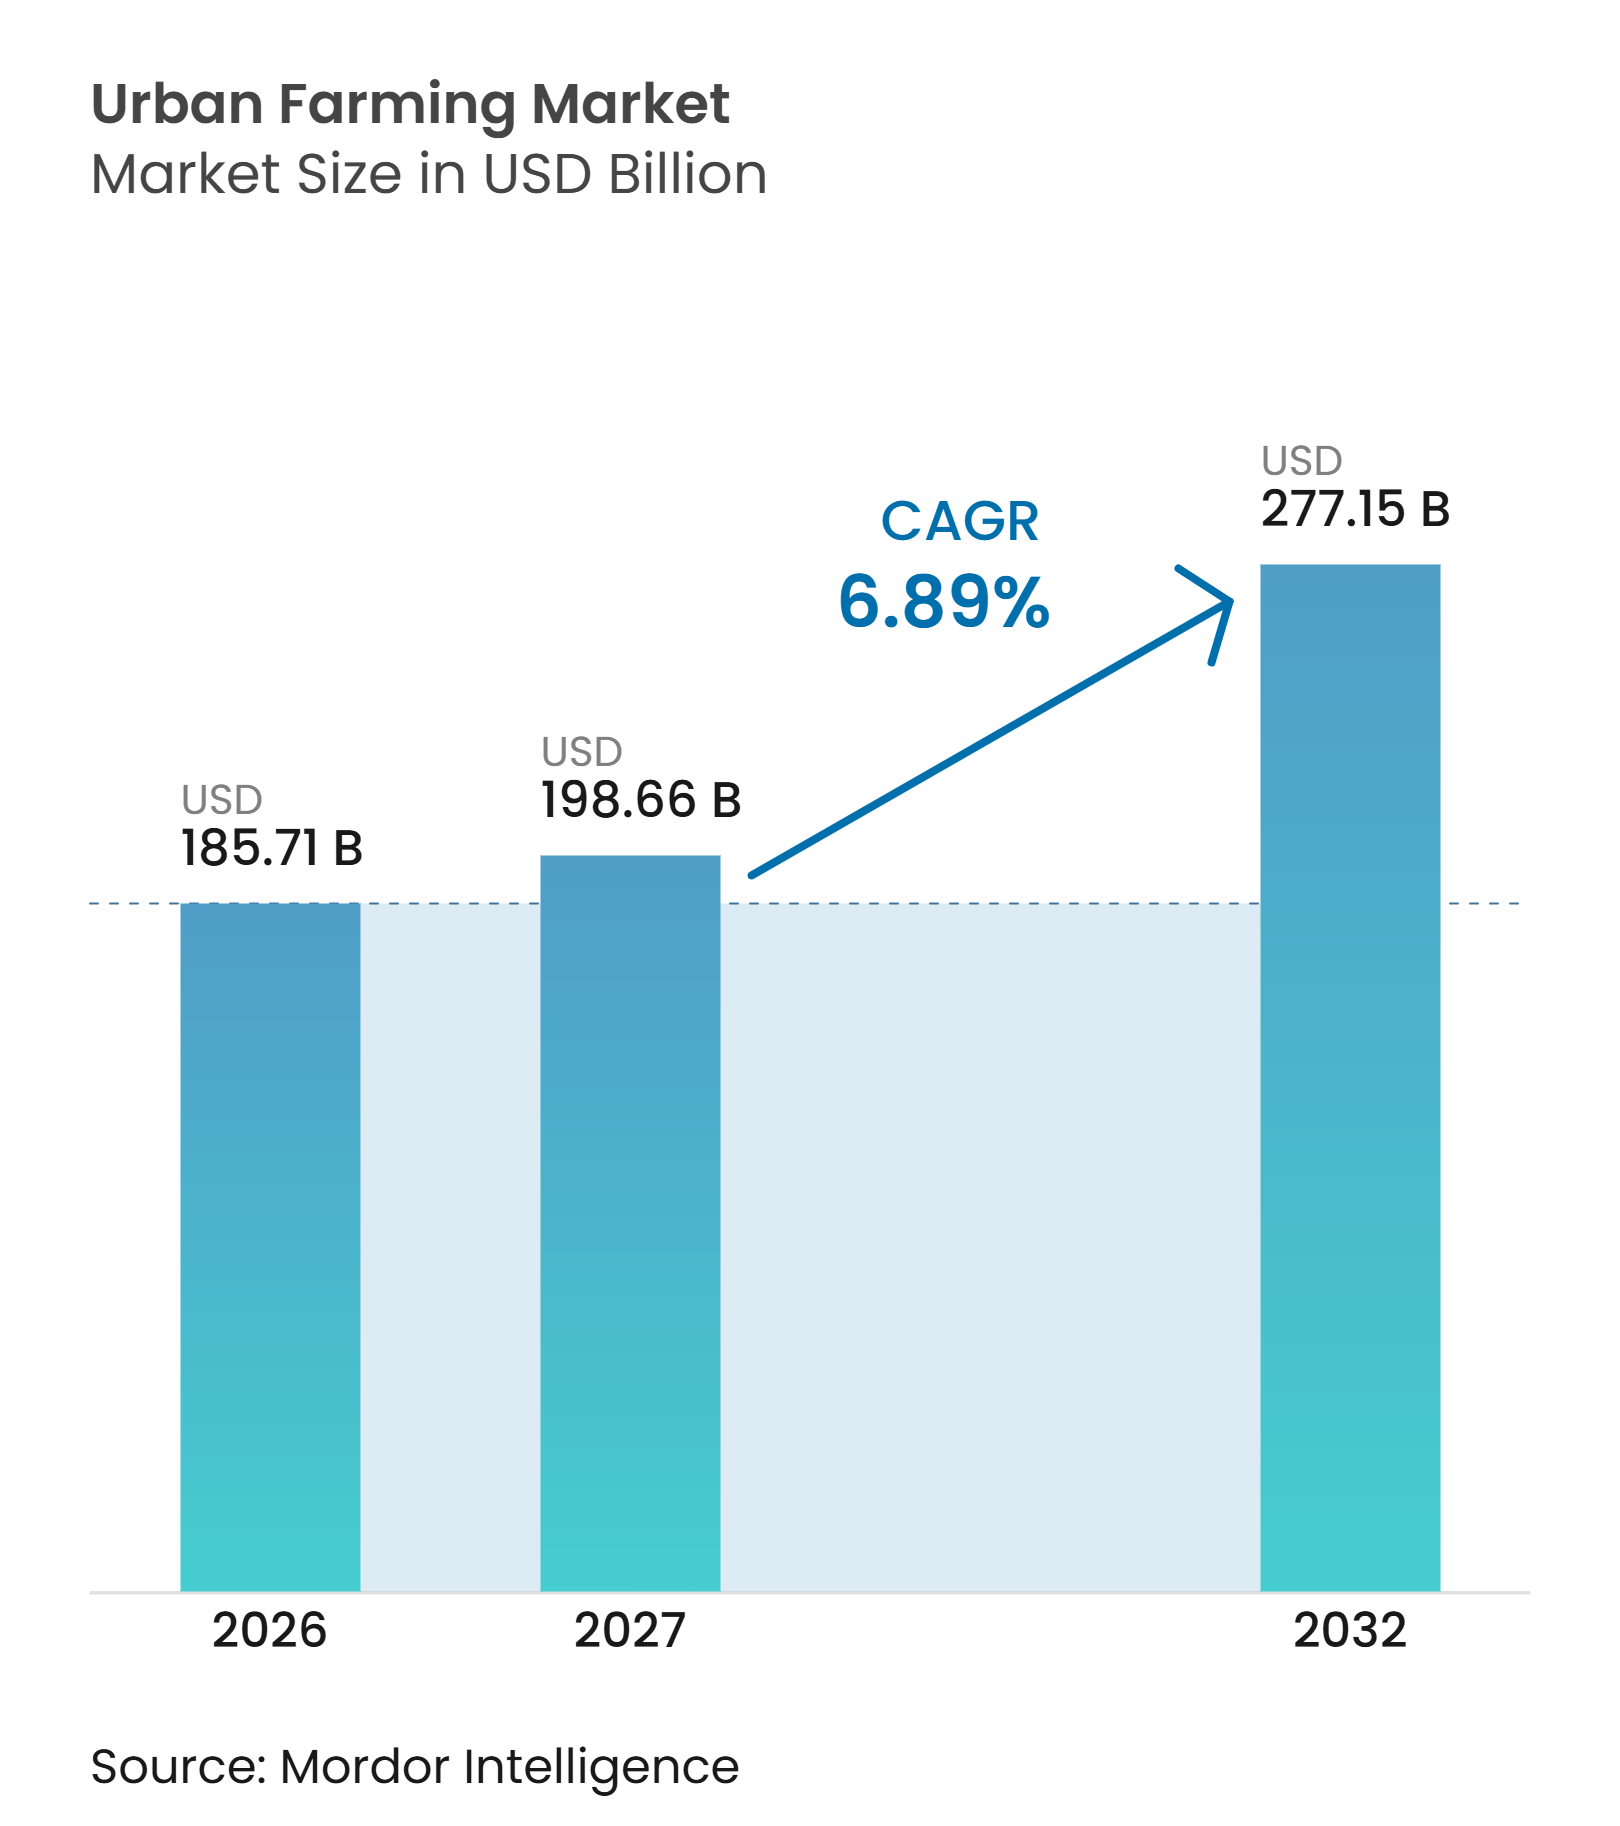
| Tamanho do Mercado (2027) | 198.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 277.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agricultura Urbana por Mordor Intelligence
O tamanho do mercado de agricultura urbana está projetado para expandir de 185,71 bilhões de USD em 2026 e 198,66 bilhões de USD em 2027 para atingir 277,15 bilhões de USD até 2032, registrando um CAGR de 6,89% durante o período de previsão (2027-2032). A produção de alimentos dentro das cidades encurta o caminho do cultivo ao consumo e permite que operadores em ambientes controlados forneçam culturas ao longo do ano. O mercado de agricultura urbana está se movendo em direção a modelos que demonstram viabilidade econômica operacional e integração confiável com o varejo, em vez de buscar capacidade sem uma rota clara para a lucratividade. Essa mudança favorece operadores de estufas e híbridos que conseguem gerenciar o uso de energia enquanto atendem aos requisitos dos varejistas para fornecimento consistente. Os varejistas também estão se tornando parceiros operacionais por meio de fazendas localizadas próximas a lojas e pontos de distribuição, o que pode reduzir o tempo entre a colheita e a venda. O mercado de agricultura urbana, portanto, apresenta oportunidades em programas de segurança alimentar, culturas especializadas e instalações modulares adequadas a locais onde as cadeias de abastecimento agrícola convencional são menos desenvolvidas.
Principais Conclusões do Relatório
-
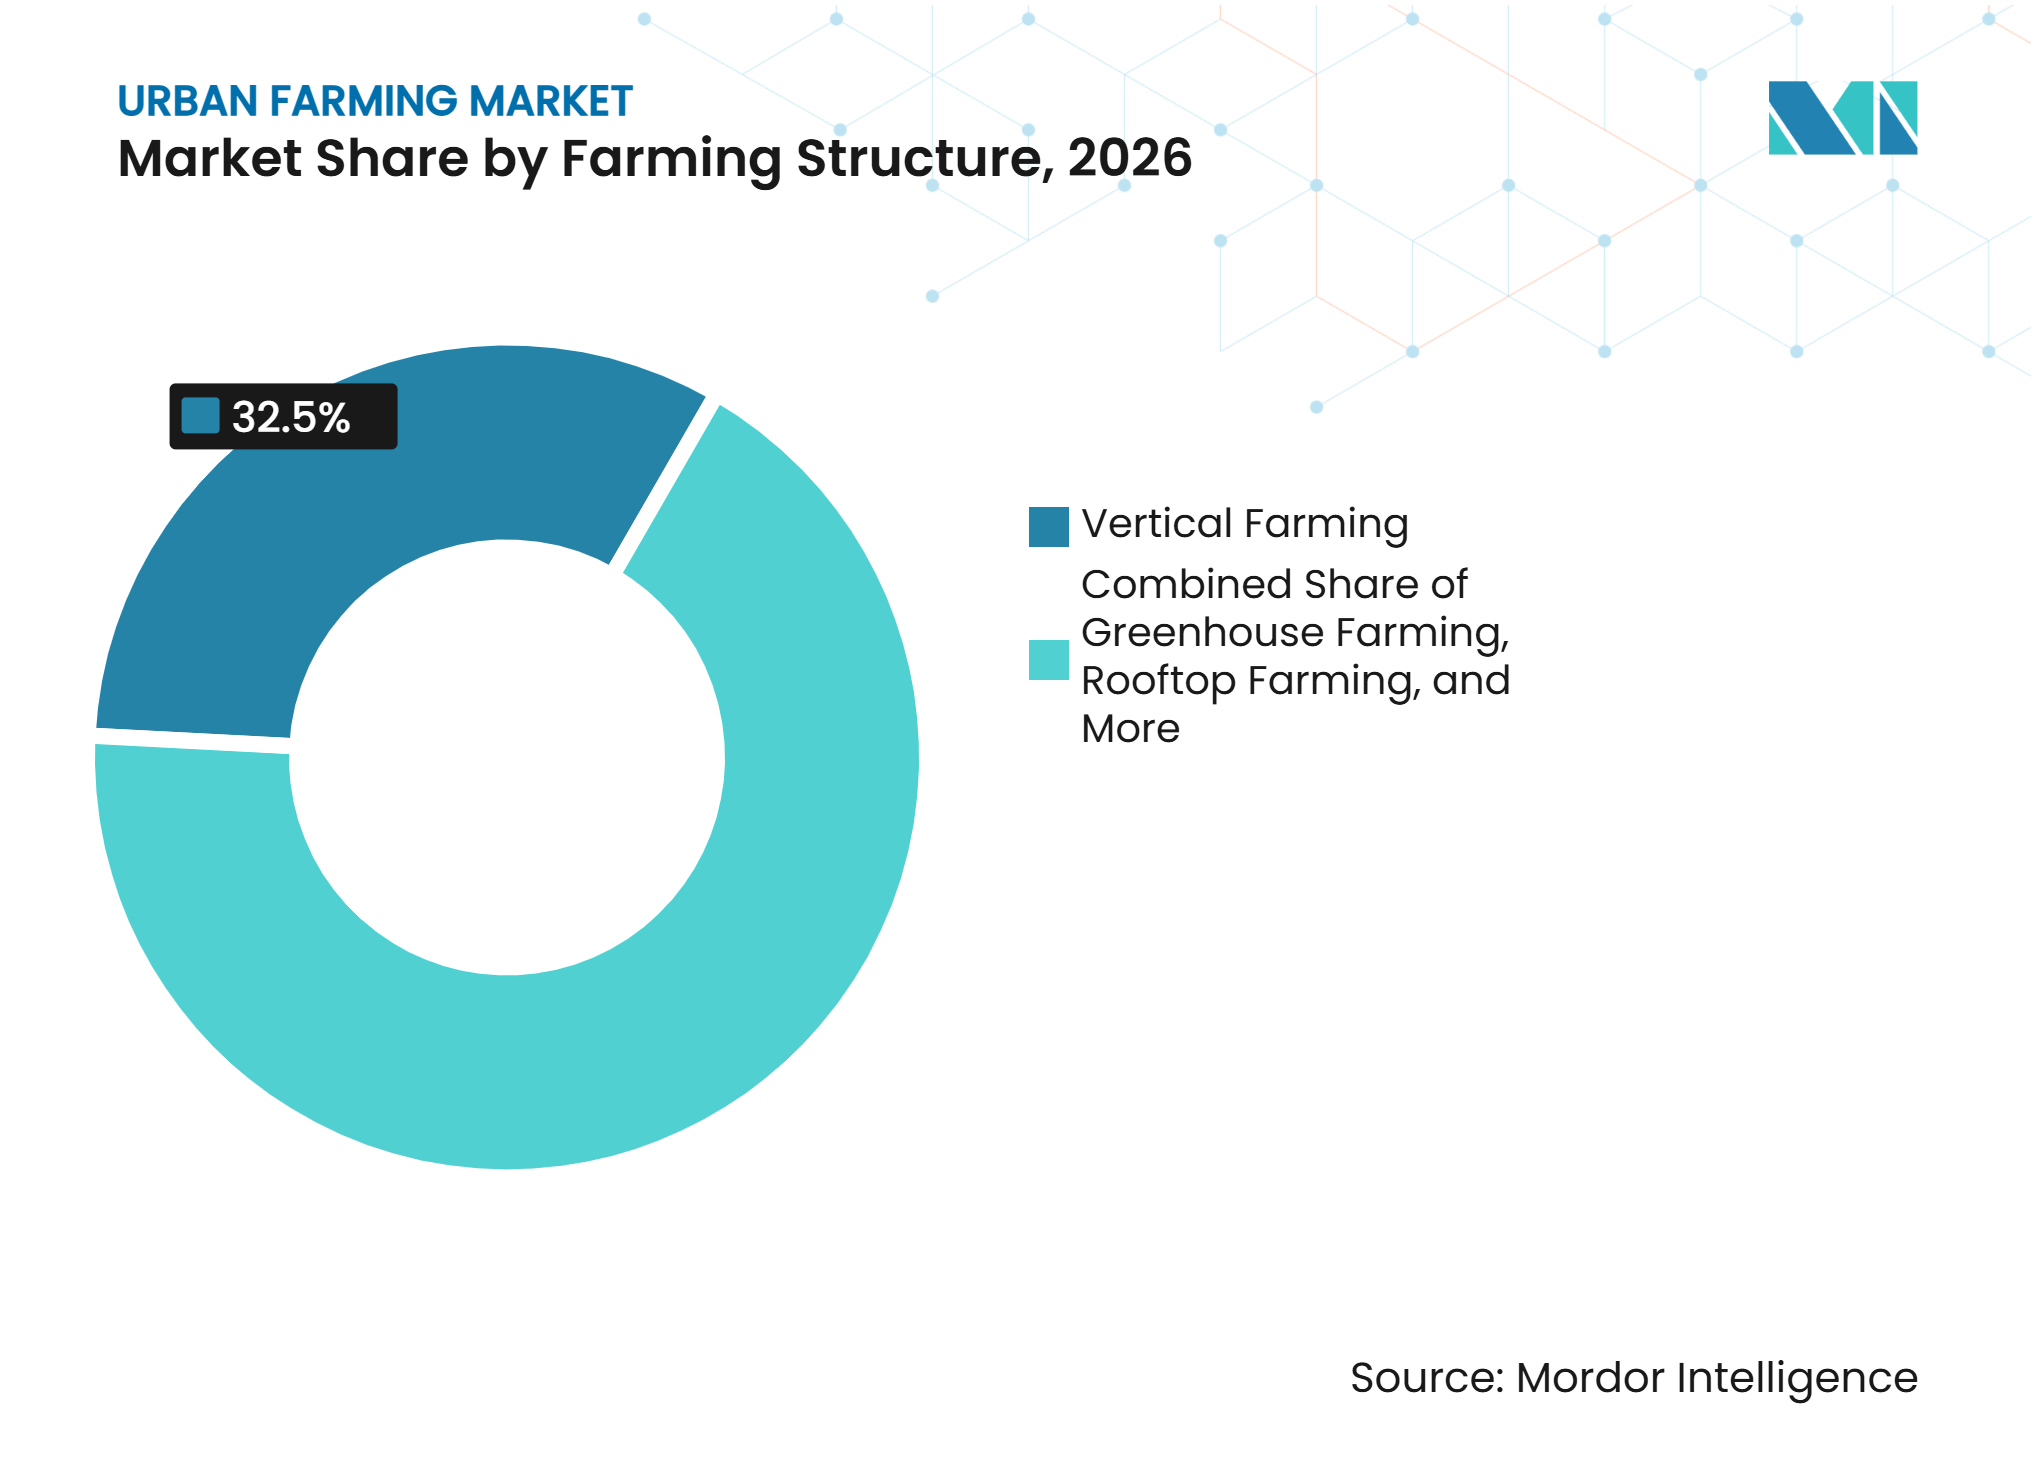
Por estrutura de cultivo, a agricultura vertical deteve a maior participação, com 32,5% do tamanho do mercado de agricultura urbana em 2026, enquanto a agricultura em contêineres está prevista para crescer ao CAGR mais rápido, de 9,1%, de 2027 a 2032.
-
Por tecnologia de cultivo, a hidroponia deteve 52,2% da participação do mercado de agricultura urbana em 2026, enquanto a aeroponia está estimada para crescer ao CAGR mais elevado, de 9,4%, de 2027 a 2032.
-
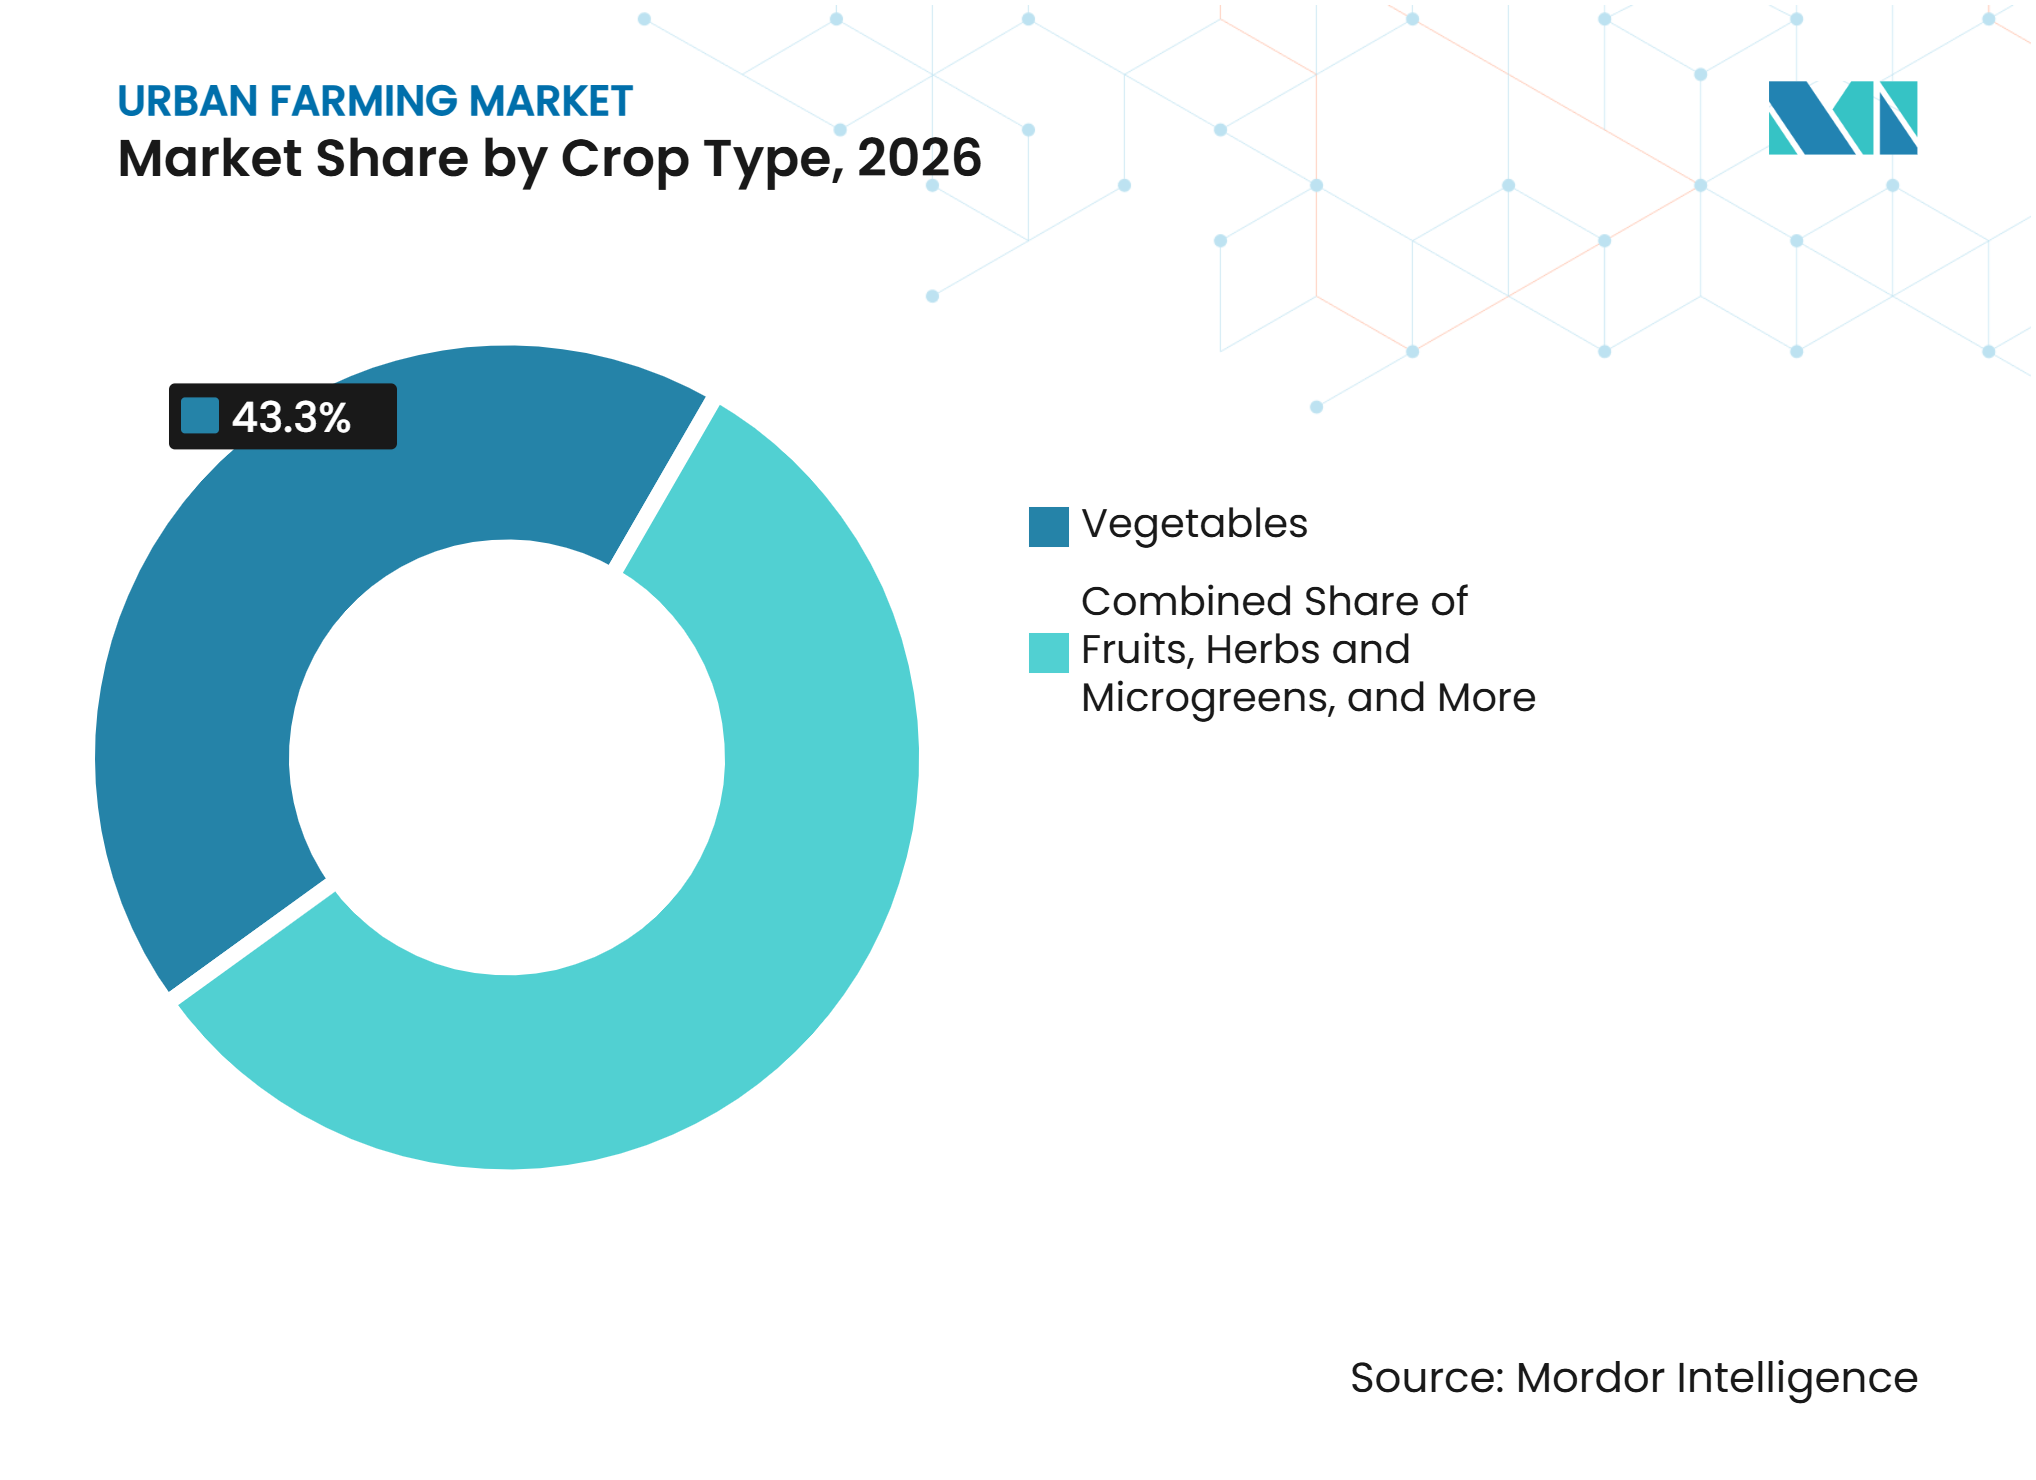
Por tipo de cultura, os vegetais representaram 43,3% do tamanho do mercado de agricultura urbana em 2026, enquanto ervas e microverdes estão previstos para crescer ao CAGR mais rápido, de 9,6%, de 2027 a 2032.
-
Por tipo de produtor, as empresas comerciais de agricultura urbana representaram 57,3% do tamanho do mercado de agricultura urbana em 2026, enquanto os produtores domésticos e residenciais estão projetados para crescer ao CAGR mais rápido, de 8,1%, de 2027 a 2032.
-
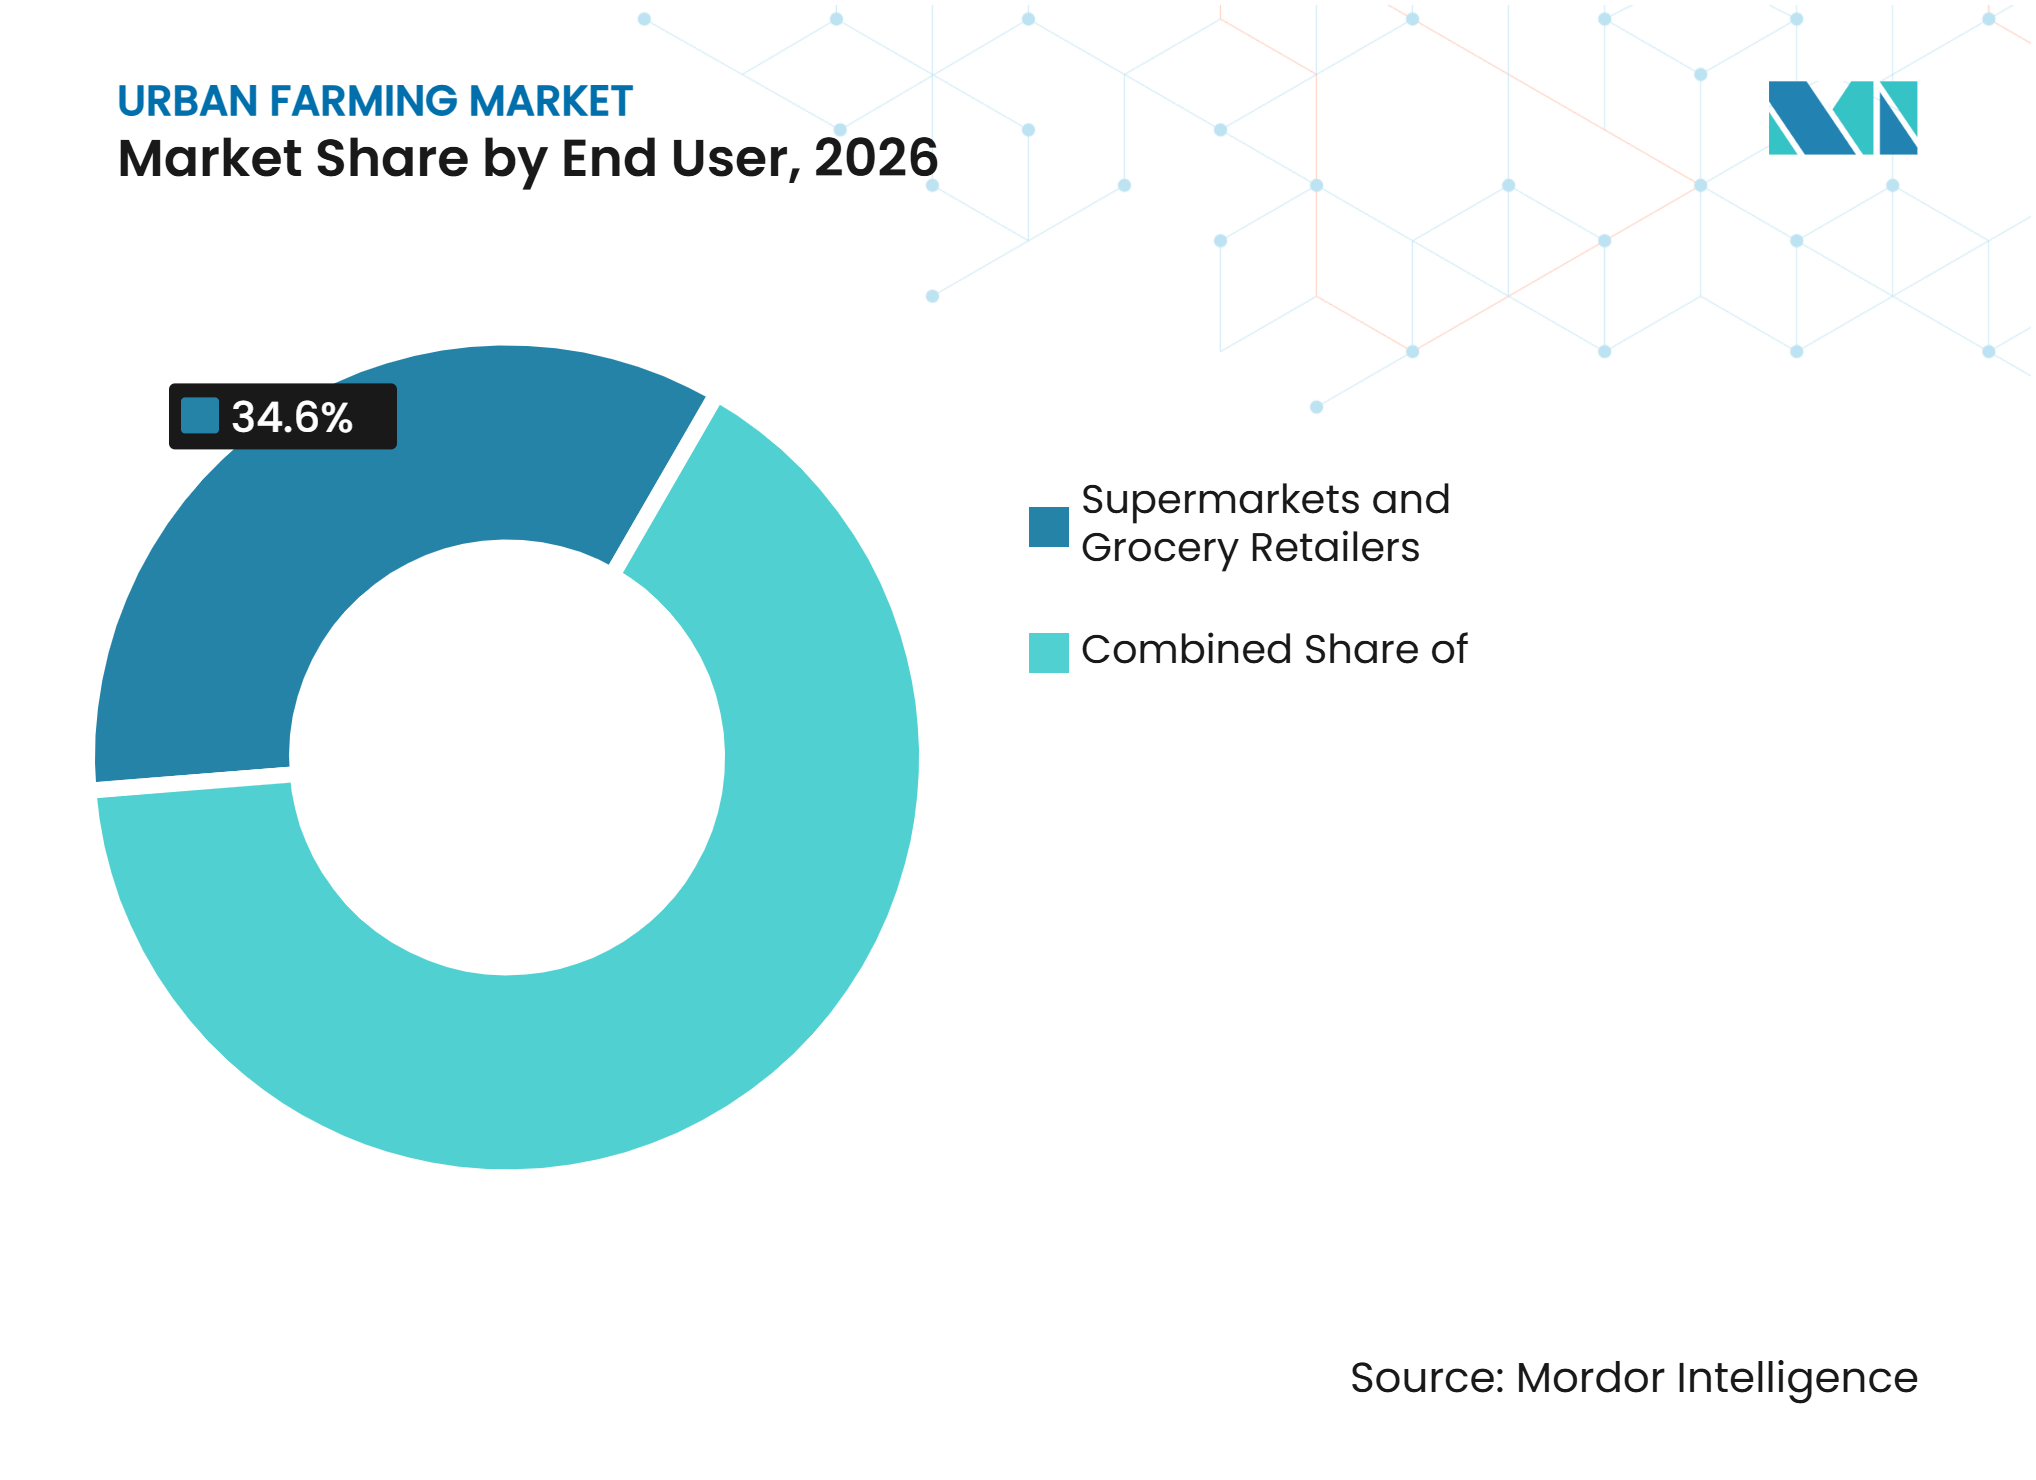
Por usuário final, os supermercados e varejistas de mercearia representaram a maior participação do mercado de agricultura urbana, com 34,6% em 2026, enquanto os restaurantes e operadores de serviços de alimentação estão projetados para crescer ao CAGR mais rápido, de 9,5%, de 2027 a 2032.
-
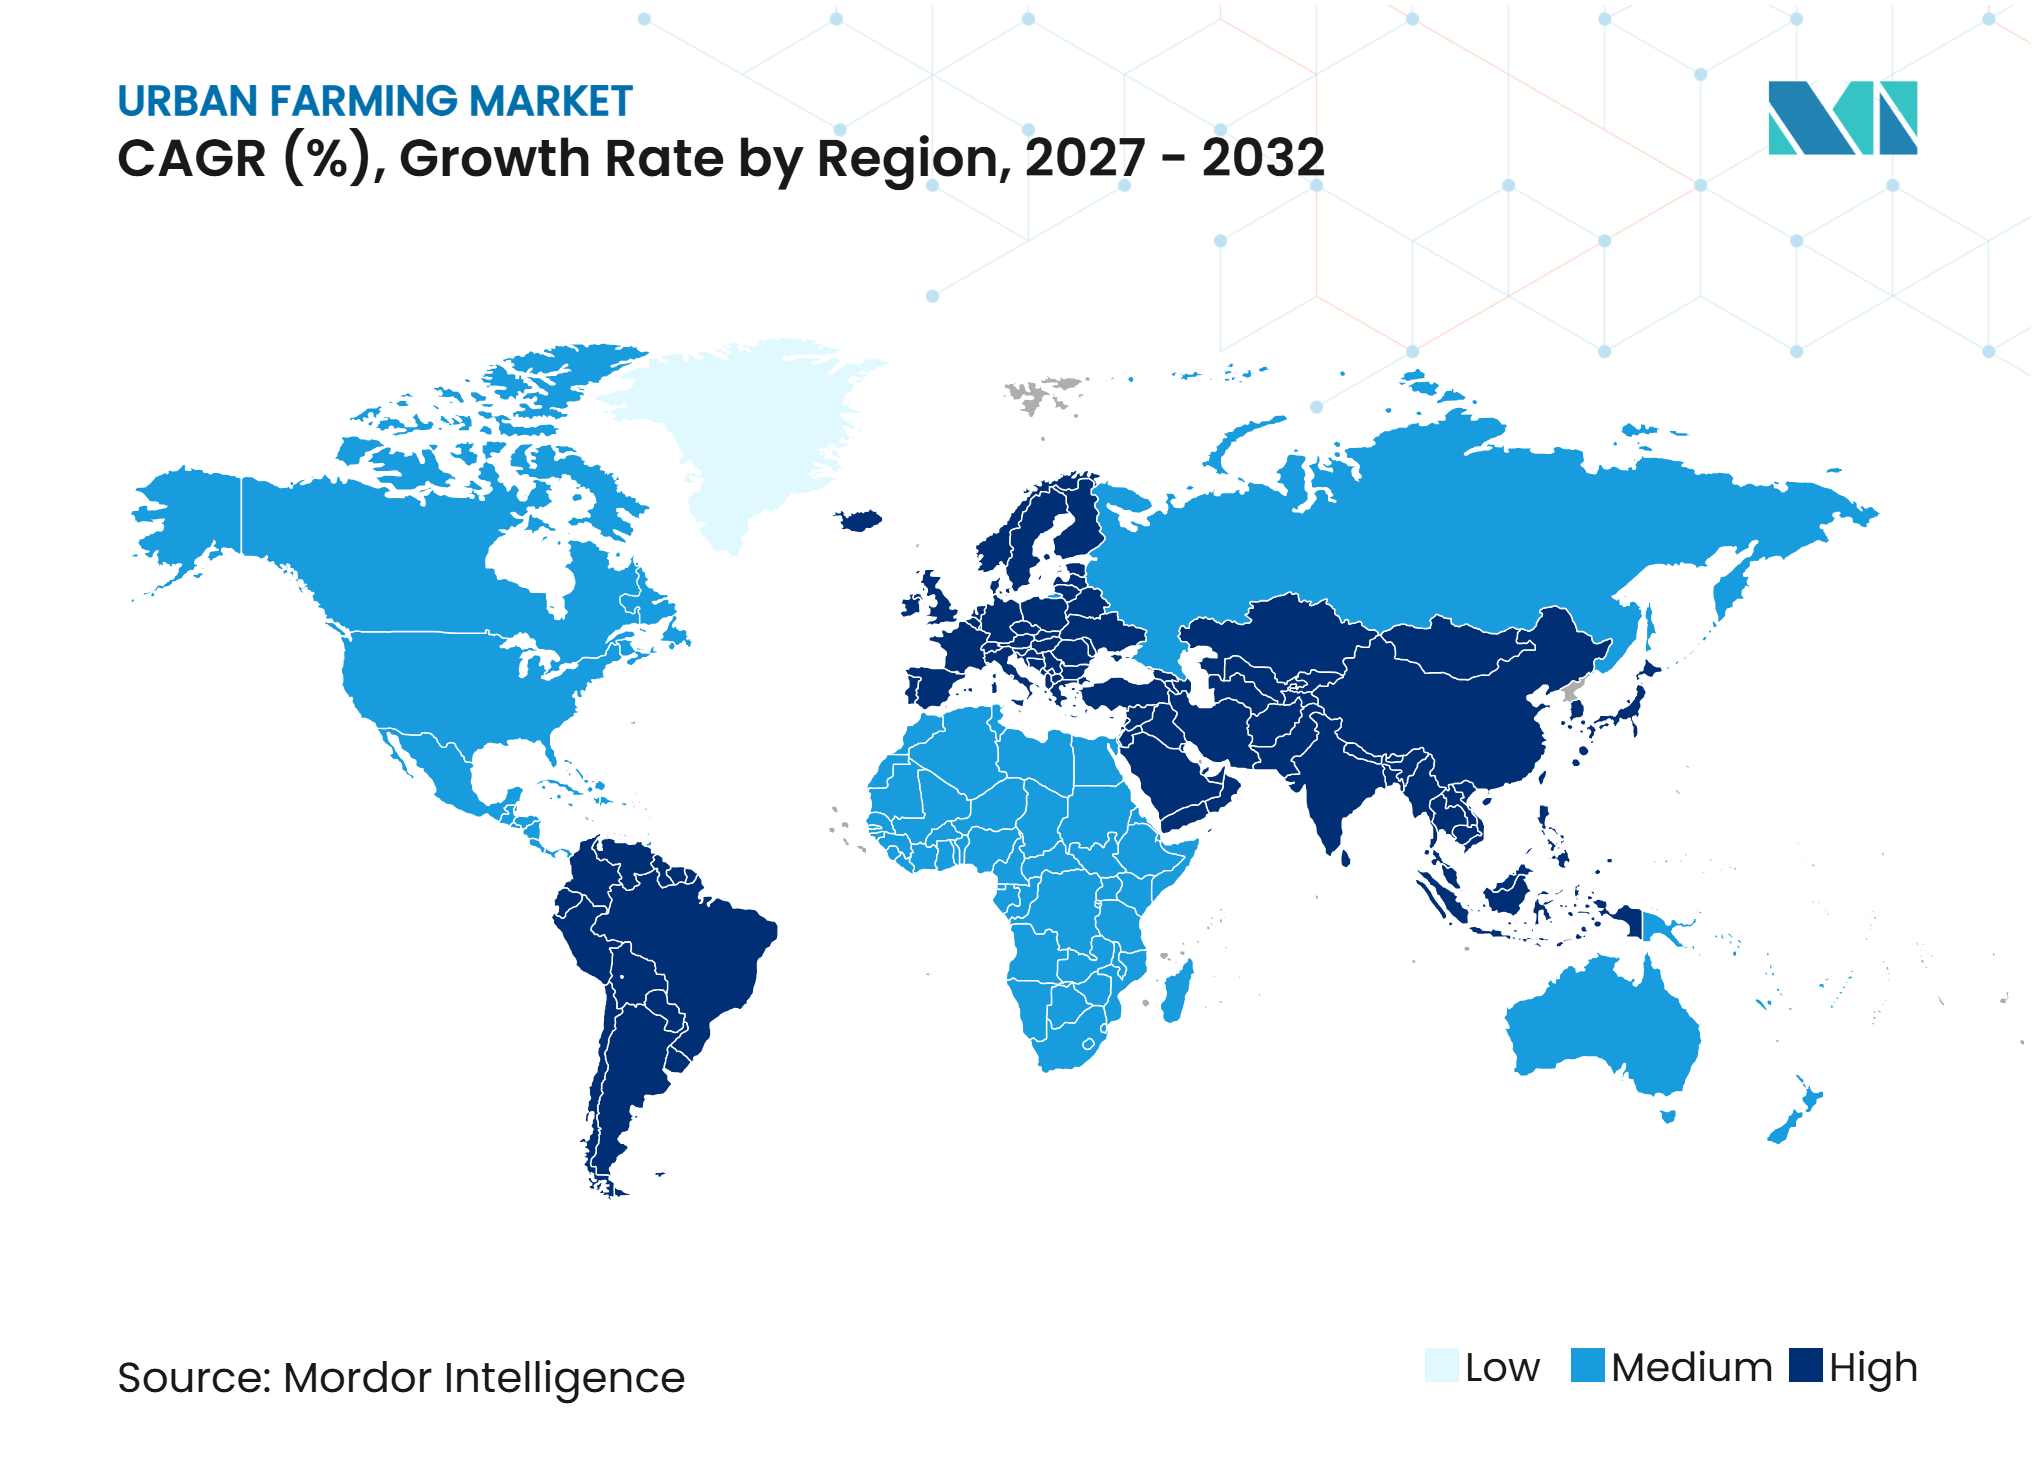
Por geografia, a América do Norte deteve 33,4% da participação do mercado de agricultura urbana em 2026, enquanto a Ásia-Pacífico está estimada para crescer ao CAGR mais elevado, de 10,2%, de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Segurança Alimentar Urbana e Resiliência às Importações | +1.50% | Global, com maior relevância em Singapura, Arábia Saudita, Emirados Árabes Unidos, Japão e outras cidades dependentes de importações | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Produtos Frescos, Locais e Rastreáveis | +1.20% | América do Norte e Europa, com relevância notável nos Estados Unidos, Canadá, Alemanha, Reino Unido, Japão e Austrália | Médio prazo (2-4 anos) |
| Declínio do Acesso a Terras Produtivas Próximas às Cidades | +1.00% | Ásia-Pacífico e Oriente Médio, com expansão para a América do Sul e relevância particular em Singapura, Japão, China, Índia e cidades do Golfo | Longo prazo (≥ 4 anos) |
| Comercialização da Agricultura Interna Modular | +0.90% | Global, com ganhos iniciais nos Estados Unidos, China, Índia, Singapura e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Demanda de Serviços de Alimentação e Varejo por Culturas Especializadas ao Longo do Ano | +0.80% | América do Norte e Ásia-Pacífico, com relevância nos Estados Unidos, Canadá, Japão, Coreia do Sul e mercados premium do Golfo | Curto prazo (≤ 2 anos) |
| Investimento Público e Privado em Agricultura em Ambiente Controlado | +0.60% | Ásia-Pacífico, Oriente Médio e África, e Europa, com relevância particular na China, Índia, Singapura, Arábia Saudita e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Segurança Alimentar Urbana e Resiliência às Importações
A segurança alimentar está se tornando uma prioridade operacional para muitas economias urbanas que dependem fortemente de alimentos importados. A política 30 por 30 de Singapura busca atender 30% das necessidades nutricionais do país por meio da produção doméstica até 2030[1]. A política confere à agricultura em ambiente controlado um papel mais claro no planejamento mais amplo do abastecimento alimentar do país. O mercado de agricultura urbana se beneficia quando as autoridades públicas tratam a produção interna como parte da infraestrutura local essencial, e não como um formato alimentar de nicho. Os governos de cidades do Golfo dependentes de importações também estão direcionando recursos para instalações internas, pois estas podem apoiar a disponibilidade local de vegetais. Isso cria uma demanda vinculada tanto à resiliência alimentar quanto às vendas comerciais de produtos. Fazendas com acordos de compra confiáveis podem apresentar um perfil de risco mais gerenciável para os investidores. O resultado é uma base mais sólida para grandes instalações onde o abastecimento local é estrategicamente importante.
Demanda Crescente por Produtos Frescos, Locais e Rastreáveis
Varejistas e compradores de serviços de alimentação exigem cada vez mais informações claras sobre insumos, condições de cultivo e datas de colheita. O mercado de agricultura urbana pode responder a essa demanda porque o monitoramento digital permite que os operadores rastreiem a produção no nível do lote. Cadeias de abastecimento curtas também apoiam a entrega rápida de produtos perecíveis às lojas. Walmart Canada e Lufa Farms anunciaram em maio de 2025 um acordo que levou produtos de uma estufa de telhado de 127.000 pés quadrados às prateleiras das lojas em 1 hora após a colheita[2]. Esse acordo demonstra como a produção local pode se encaixar no modelo operacional diário de um grande varejista. Os sistemas em ambiente controlado podem melhorar a consistência quando utilizam monitoramento conectado e controles preditivos. Isso é importante para compradores que precisam de qualidade constante em entregas repetidas. A preferência por produtos frescos, locais e rastreáveis, portanto, favorece os operadores que conseguem combinar registros de produção com cumprimento confiável dos pedidos.
Declínio do Acesso a Terras Produtivas Próximas às Cidades
A expansão urbana reduz a disponibilidade de terras produtivas próximas aos centros populacionais. O mercado de agricultura urbana oferece uma forma de levar a produção de alimentos a telhados, porões, edifícios desativados e outros ambientes construídos. Uma revisão da Horticulturae de 2025 constatou que o cultivo sem solo pode apoiar a produção em locais urbanos não aráveis. Essa capacidade é particularmente relevante em cidades densas, onde as fazendas convencionais estão distantes do ponto de consumo. Também oferece aos operadores mais opções quando os valores dos terrenos tornam os grandes sítios a céu aberto inviáveis. As instalações podem usar o espaço vertical e sistemas de recirculação para produzir culturas em áreas menores. O uso de edifícios urbanos não elimina a necessidade de aprovações de planejamento ou infraestrutura adequadas. No entanto, cria uma rota prática para cidades que precisam de maior capacidade de produção local. A demanda resultante é mais forte onde as restrições de terra e as preocupações com o abastecimento alimentar ocorrem simultaneamente.
Investimento Público e Privado em Agricultura em Ambiente Controlado
O financiamento público pode ajudar os produtores urbanos a cobrir o custo inicial de equipamentos, melhorias na segurança alimentar e desenvolvimento de locais. O Estado de Nova York concedeu 2,5 milhões de USD a 51 fazendas urbanas e jardins comunitários por meio de seu Programa de Subsídios para Fazendas Urbanas e Jardins Comunitários em 2025[3]. O programa apoiou infraestrutura, melhorias na segurança alimentar e expansão da produção. Esse tipo de apoio pode reduzir os riscos iniciais dos projetos para organizações menores e ajudá-las a melhorar suas capacidades operacionais. Na Índia, a hidroponia comercial representou 60% do mercado doméstico de hidroponia e cresceu 22% ao ano, de acordo com a análise governamental citada de 2025. O mercado de agricultura urbana se beneficia quando o apoio público ajuda os projetos a atingir um estágio em que o capital privado pode avaliar o desempenho operacional real. O investimento é mais eficaz quando combinado com compradores comerciais claros e custos de energia alcançáveis. Essa abordagem pode melhorar o acesso à agricultura em ambiente controlado em regiões onde o financiamento agrícola convencional permanece limitado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iluminação e Controle Climático com Alto Consumo de Energia | -1.5% | Global, com alta relevância na Alemanha, Reino Unido, Japão, África do Sul e mercados do Golfo | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital e Acesso Desigual ao Financiamento | -1.3% | Global, com maior relevância para pequenos operadores na América do Sul, África e Sul da Ásia | Médio prazo (2-4 anos) |
| Economias de Escala Limitadas para Pequenas Fazendas Urbanas | -1.0% | Global, especialmente em mercados municipais fragmentados e bairros de baixa renda | Longo prazo (≥ 4 anos) |
| Fricção com Zoneamento, Código de Construção e Segurança Alimentar | -0.8% | Global, com maior relevância em cidades sem zoneamento claro para agricultura urbana | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Iluminação e Controle Climático com Alto Consumo de Energia
O uso de eletricidade continua sendo uma grande restrição operacional para a agricultura interna. Uma revisão da Sustainability de 2025 constatou que a iluminação e o controle climático podem representar de 52% a 80% do custo operacional total de uma fazenda vertical, dependendo da cultura e do projeto da instalação[4]. Os altos preços de energia podem enfraquecer as economias em terra e água que tornam a produção controlada atraente. O mercado de agricultura urbana é, portanto, mais difícil de escalar em locais com tarifas elevadas ou eletricidade com alta intensidade de carbono. Sistemas de controle mais eficientes podem reduzir essa pressão, mas não a eliminam. Um estudo de 2025 sobre iluminação adaptativa relatou uma melhoria de 20% na eficiência energética e de 15% no rendimento das culturas. Um projeto de 2026 da Universidade da Geórgia, apoiado pelo Departamento de Agricultura dos Estados Unidos, relatou custos de energia 6% menores e rendimentos 13% maiores com iluminação de biofeedback baseada em fluorescência. Esses resultados mostram que a otimização energética está melhorando, mas precisa se tornar amplamente implementável para que a restrição seja aliviada.
Altos Custos de Capital e Acesso Desigual ao Financiamento
Grandes fazendas internas exigem gastos com iluminação, aquecimento, ventilação, ar-condicionado, automação, obras estruturais e capital de giro. A pesquisa original descreve investimentos no desenvolvimento de instalações que podem ultrapassar 40 milhões de USD para grandes instalações. Essa escala de gastos favorece operadores apoiados por empresas estratégicas ou investidores soberanos. Operadores independentes menores enfrentam um caminho mais limitado para o acesso a dívida e capital de crescimento. O mercado de agricultura urbana é, portanto, desigual entre regiões com diferentes condições de financiamento. Os subsídios públicos podem cobrir necessidades iniciais de infraestrutura ou segurança alimentar, mas nem sempre cobrem a transição completa para a escala comercial. Esse problema é pronunciado na América do Sul, África e Sul da Ásia, onde o crédito dedicado à agricultura de precisão é menos estabelecido. As decisões de financiamento dependem cada vez mais do desempenho de produção demonstrado e de uma base de clientes confiável. A restrição continuará até que os custos de equipamentos, as práticas de crédito e os pontos de prova comercial melhorem em conjunto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura de Cultivo:
Formatos Modulares Ampliam o Acesso ao MercadoA agricultura vertical representou a maior participação do mercado de agricultura urbana em 2026, com 32,5%, impulsionada pela crescente adoção de sistemas de cultivo em múltiplas camadas que maximizam a produção em espaços urbanos limitados. Sua liderança reflete a capacidade de aumentar a capacidade de cultivo sem exigir terra adicional, tornando-a adequada para cidades densamente povoadas. A agricultura em estufa é um formato de cultivo economicamente mais estável, pois o acesso à luz solar natural reduz a dependência de iluminação artificial e ajuda a gerenciar os custos operacionais. A agricultura em telhados também desempenha um papel significativo na produção alimentar urbana, permitindo que os edifícios hospedem o cultivo mais próximo dos consumidores. Por exemplo, Lufa Farms opera estufas em telhados em Montreal e integrou sua produção à rede de abastecimento de lojas de um grande varejista. Terrenos abertos e hortas comunitárias desempenham um papel comercial menor, mas continuam importantes para a participação local e o acesso a alimentos. No geral, as práticas de produção estabelecidas e a maior familiaridade comercial continuam a apoiar a posição de liderança da agricultura vertical, enquanto estruturas alternativas fornecem rotas adicionais para o desenvolvimento agrícola urbano.
Com base na demanda por cultivo eficiente em termos de espaço, a agricultura em contêineres está emergindo como o formato estrutural de crescimento mais rápido, com o segmento projetado para expandir a um CAGR de 9,1% de 2027 a 2032. Seu crescimento é apoiado por infraestrutura modular que permite aos operadores expandir a capacidade de produção em etapas, em vez de se comprometer com desenvolvimentos em grande escala desde o início. Salas de cultivo desmontáveis e matrizes hidropônicas padronizadas melhoram ainda mais a flexibilidade de implantação, particularmente para locais urbanos menores. Esses sistemas permitem o cultivo sem solo em locais como telhados, porões e outros espaços inadequados para a agricultura convencional. No entanto, a adoção comercial depende do acesso a compradores definidos, custos de energia gerenciáveis e modelos operacionais financeiramente viáveis. Os desenvolvimentos em telhados também requerem aprovações de construção e licenças de planejamento adequadas. Pesquisa publicada na revista Cities destaca a importância de uma governança estruturada na integração de instalações agrícolas em edifícios urbanos. Consequentemente, a agricultura em contêineres está ampliando o acesso ao cultivo urbano controlado, embora sua viabilidade comercial permaneça estreitamente ligada à infraestrutura local, às condições regulatórias e à economia operacional.



Por Tecnologia de Cultivo:
A Hidroponia Lidera o MercadoA hidroponia representou 52,2% da participação do mercado de agricultura urbana em 2026, apoiada por sua adoção comercial estabelecida e pelos crescentes avanços tecnológicos. Sua liderança reflete seu uso de longa data, ampla compatibilidade com culturas e base de fornecedores bem desenvolvida. Os sistemas de recirculação de água e a entrega precisa de nutrientes permitem que os operadores mantenham uma produção consistente e atendam aos requisitos de qualidade dos compradores do varejo. A tecnologia é particularmente adequada para locais urbanos densos, pois elimina a dependência de solo arável. Uma revisão da Horticulturae de 2025 destacou como os sistemas sem solo permitem um controle preciso sobre a entrega de água e nutrientes em ambientes fechados. A aquaponia mantém uma presença menor no mercado ao integrar o cultivo de peixes com a produção vegetal por meio de um sistema de circuito fechado, enquanto a agricultura baseada em solo permanece relevante em ambientes comunitários onde a infraestrutura avançada não é economicamente justificada. Consequentemente, a hidroponia continua a representar a tecnologia mais estabelecida para a produção comercial de alimentos urbanos.
Com base na adoção estabelecida da hidroponia, a aeroponia está emergindo como a tecnologia de crescimento mais rápido, com seu mercado de agricultura urbana projetado para expandir a um CAGR de 12,1% de 2027 a 2032. Seu sistema de entrega de nutrientes por névoa é relatado como capaz de reduzir o consumo de fertilizantes em 60% e o uso de água em 90% em comparação com a hidroponia, tornando-o particularmente atraente para regiões áridas e com recursos limitados. A aeroponia também pode facilitar a produção sem pesticidas quando apoiada por projetos de instalações e práticas operacionais adequadas. Enquanto isso, os avanços tecnológicos em sensoriamento e automação estão melhorando a eficiência dos sistemas de agricultura urbana em todos os formatos de cultivo. Um estudo do IEEE em 2026 relatou uma redução de 28% no consumo de energia por grama de biomassa seca por meio de uma plataforma integrada de sensoriamento calibrada por aprendizado de máquina. Esses desenvolvimentos estão ampliando a seleção de tecnologia além da eficiência de recursos isoladamente, exigindo que os operadores avaliem a adequação da cultura, os requisitos de energia, a confiabilidade operacional e o investimento de capital inicial ao selecionar um sistema de cultivo adequado.
Por Tipo de Cultura:
Vegetais Ancoram a Receita, Ervas Impulsionam os PrêmiosOs vegetais representaram 43,3% do mercado de agricultura urbana por tipo de cultura em 2026, apoiados pela demanda consistente por produtos frescos. Folhas verdes, tomates, pepinos e pimentões impulsionam essa posição porque varejistas e compradores de serviços de alimentação exigem fornecimentos regulares. O cultivo controlado permite a produção ao longo do ano com qualidade consistente e cronogramas de colheita previsíveis. Os vegetais também se encaixam nos sortimentos estabelecidos de mercearia e nas redes de distribuição, tornando-os mais fáceis de comercializar. Sua ampla base de clientes os torna a principal âncora de receita para fazendas comerciais. As frutas ocupam uma posição menor, mas de alto valor, particularmente os morangos, onde a disponibilidade local pode ser limitada. Flores e plantas ornamentais permanecem uma categoria menor. Essa combinação de culturas destaca o domínio dos produtos do dia a dia, enquanto as culturas especializadas oferecem oportunidades de margens mais elevadas.
Ervas e microverdes são a categoria de cultura de crescimento mais rápido, com um CAGR projetado de 9,6% de 2027 a 2032. Seu crescimento reflete a demanda de compradores de serviços de alimentação e varejistas premium que buscam produtos diferenciados. Essas culturas podem atingir preços duas a três vezes superiores aos das folhas verdes de commodities, melhorando o potencial de receita onde os preços convencionais de folhas verdes enfrentam pressão. A engenharia espectral de LED e a entrega direcionada de nutrientes apoiam ainda mais a qualidade e os atributos nutricionais específicos de cada cultura. Essas tecnologias permitem que os produtores adaptem a produção aos requisitos dos compradores. No entanto, as culturas especializadas requerem demanda local estável porque sua base de clientes é mais restrita. Seu crescimento reflete uma mudança em direção a culturas diferenciadas que oferecem margens mais fortes do que as folhas verdes padrão.

Por Tipo de Produtor:
Operadores Comerciais Definem a EscalaAs Empresas Comerciais de Agricultura Urbana representaram a maior participação do mercado de agricultura urbana por tipo de produtor, com 57,3% em 2026. Sua liderança reflete investimentos em redes de produção em múltiplos locais, programas de culturas padronizados e gestão profissional da cadeia de abastecimento. Por exemplo, Gotham Greens operava 13 instalações de estufas com controle climático em 9 estados dos EUA, com uma capacidade de produção anual de 100 milhões de cabeças de alface, de acordo com a atualização citada de 2026. Os produtores domésticos e residenciais contribuem por meio de sistemas de cultivo interno e jardinagem doméstica, enquanto as organizações comunitárias apoiam a produção local de alimentos e a segurança alimentar. O programa do Estado de Nova York de 2025 apoiou 51 fazendas urbanas e jardins comunitários. Os operadores comerciais mantêm uma vantagem no abastecimento de varejistas e compradores de serviços de alimentação que exigem volumes consistentes e entregas confiáveis.
Os Produtores Domésticos e Residenciais estão projetados para registrar o crescimento mais rápido, a um CAGR de 8,1% de 2027 a 2032, apoiados pelo crescente interesse em alimentos cultivados em casa, sistemas hidropônicos compactos e soluções de jardinagem interna. A disponibilidade de equipamentos de cultivo eficientes em termos de espaço está incentivando os domicílios a adotar o cultivo em pequena escala em apartamentos, varandas e edifícios residenciais. O crescente interesse em produtos frescos e a maior acessibilidade a sistemas de cultivo automatizados estão apoiando ainda mais a adoção. Ao contrário das instalações comerciais, o cultivo residencial serve principalmente ao consumo doméstico, embora também crie demanda por equipamentos hidropônicos, meios de cultivo, sementes e soluções nutritivas. Essa participação crescente está fortalecendo o papel do segmento residencial no panorama da agricultura urbana.
Por Usuário Final:
Varejistas se Tornam Parceiros EstratégicosOs Supermercados e Varejistas de Mercearia representaram a maior participação do mercado de agricultura urbana por usuário final, com 34,6% em 2026. Sua liderança reflete os requisitos de compras em grande volume, a demanda por produtos frescos e as crescentes parcerias com fazendas localizadas próximas aos pontos de venda. A agricultura urbana permite que os varejistas adquiram folhas verdes, ervas e outros vegetais com tempos de transporte mais curtos e maior frescor do produto. Por exemplo, Walmart Canada e Lufa Farms estabeleceram em 2025 um modelo de abastecimento que levou produtos de estufas em telhados às prateleiras das lojas em 1 hora. Restaurantes e operadores de serviços de alimentação representam outro grande grupo de clientes, particularmente para ervas recém-colhidas, microverdes e folhas verdes especializadas. Hotéis e operadores de hospitalidade, compradores institucionais e outros clientes comerciais diversificam ainda mais a demanda. Os varejistas estão se tornando cada vez mais parceiros estratégicos nas cadeias de abastecimento de agricultura urbana.
Os Restaurantes e Operadores de Serviços de Alimentação estão projetados para registrar o crescimento mais rápido, a um CAGR de 9,5% de 2027 a 2032, impulsionados pela crescente demanda por ingredientes de origem local e fornecimentos consistentes de produtos especializados. Os restaurantes valorizam cada vez mais ervas recém-colhidas, microverdes e vegetais de folhas que apoiam a diferenciação do cardápio e a qualidade do produto. Os acordos de compra direta com fazendas urbanas próximas também ajudam a reduzir o tempo de transporte e melhorar a flexibilidade do abastecimento. Hotéis e operadores de hospitalidade estão expandindo o interesse no cultivo no local para apoiar iniciativas de sustentabilidade e experiências gastronômicas premium. Compradores institucionais, incluindo hospitais, escolas e campi corporativos, também estão explorando a aquisição localizada de alimentos. Esses desenvolvimentos estão fortalecendo a demanda nos serviços de alimentação e expandindo a base de clientes comerciais para a agricultura urbana.
Análise Geográfica
América do Norte
A América do Norte representou 33,4% da participação do mercado de agricultura urbana em 2026. A região se beneficia da demanda estabelecida por produtos cultivados localmente, da capacidade comercial de estufas e de cadeias de abastecimento de varejo desenvolvidas. Os Estados Unidos contribuem com grande parte da produção da região por meio de operadores comerciais de estufas. Gotham Greens tinha 13 instalações em 9 estados e distribuía em todos os 50 estados na atualização citada de 2026. O Canadá tem um modelo distinto de telhados liderado por Lufa Farms em Montreal. Sua parceria de 2025 com Walmart Canada mostrou que os produtos colhidos podem chegar ao piso de varejo em 1 hora. O ritmo reflete um cenário maduro onde o crescimento depende mais da escala operacional e das parcerias com varejistas do que de um amplo aumento no número de novos entrantes.
Ásia-Pacífico
A Ásia-Pacífico está estimada para crescer a um CAGR de 10,2% de 2027 a 2032, a taxa mais alta entre as regiões relatadas. Cidades densas, terra limitada e programas públicos de segurança alimentar apoiam essa posição. A política 30 por 30 de Singapura confere à produção local um objetivo nacional direto. O Parque de Inovação Agro-Alimentar em Lim Chu Kang apoia o desenvolvimento da agricultura de precisão no país. A categoria de hidroponia comercial da Índia representou 60% do mercado doméstico de hidroponia e cresceu 22% ao ano, de acordo com a análise governamental citada. O Japão fornece uma base de consumidores premium estabelecida para culturas em ambiente controlado. A China contribui com volume por meio de projetos-piloto apoiados pelo governo. O tamanho do mercado de agricultura urbana na Ásia-Pacífico é apoiado por prioridades de segurança alimentar e uma concentração de operadores focados em tecnologia.
Regiões Emergentes, Trajetórias Divergentes
A Europa está estimada para crescer significativamente, com atividade nos Países Baixos, Alemanha, Reino Unido e França. O material de origem identifica as tarifas de energia e a conformidade com o planejamento como fatores que moldam o investimento privado na região. Uma revisão de governança confirma que regras claras são importantes para a agricultura em telhados e integrada a edifícios. O Oriente Médio é apoiado por gastos com segurança alimentar e investimentos em produção interna. A África está estimada para crescer significativamente, com o crescimento da população urbana apoiando o investimento seletivo em estufas na África do Sul, Quênia e Egito. A América do Sul está estimada para crescer significativamente à medida que a disrupção climática aumenta a volatilidade dos preços dos alimentos e a atividade comercial permanece em seus estágios iniciais. A Rússia cresce de forma mais moderada dentro do cluster europeu devido à sua infraestrutura energética e condições de financiamento. A orientação atualizada de localização de Singapura também mostra que regiões mistas precisam abordar questões operacionais como ruído, odor e escala de produção. Esses mercados diferem em maturidade, mas todos precisam de condições viáveis de energia, financiamento e regulação.
Cenário Competitivo
Concentração do Mercado
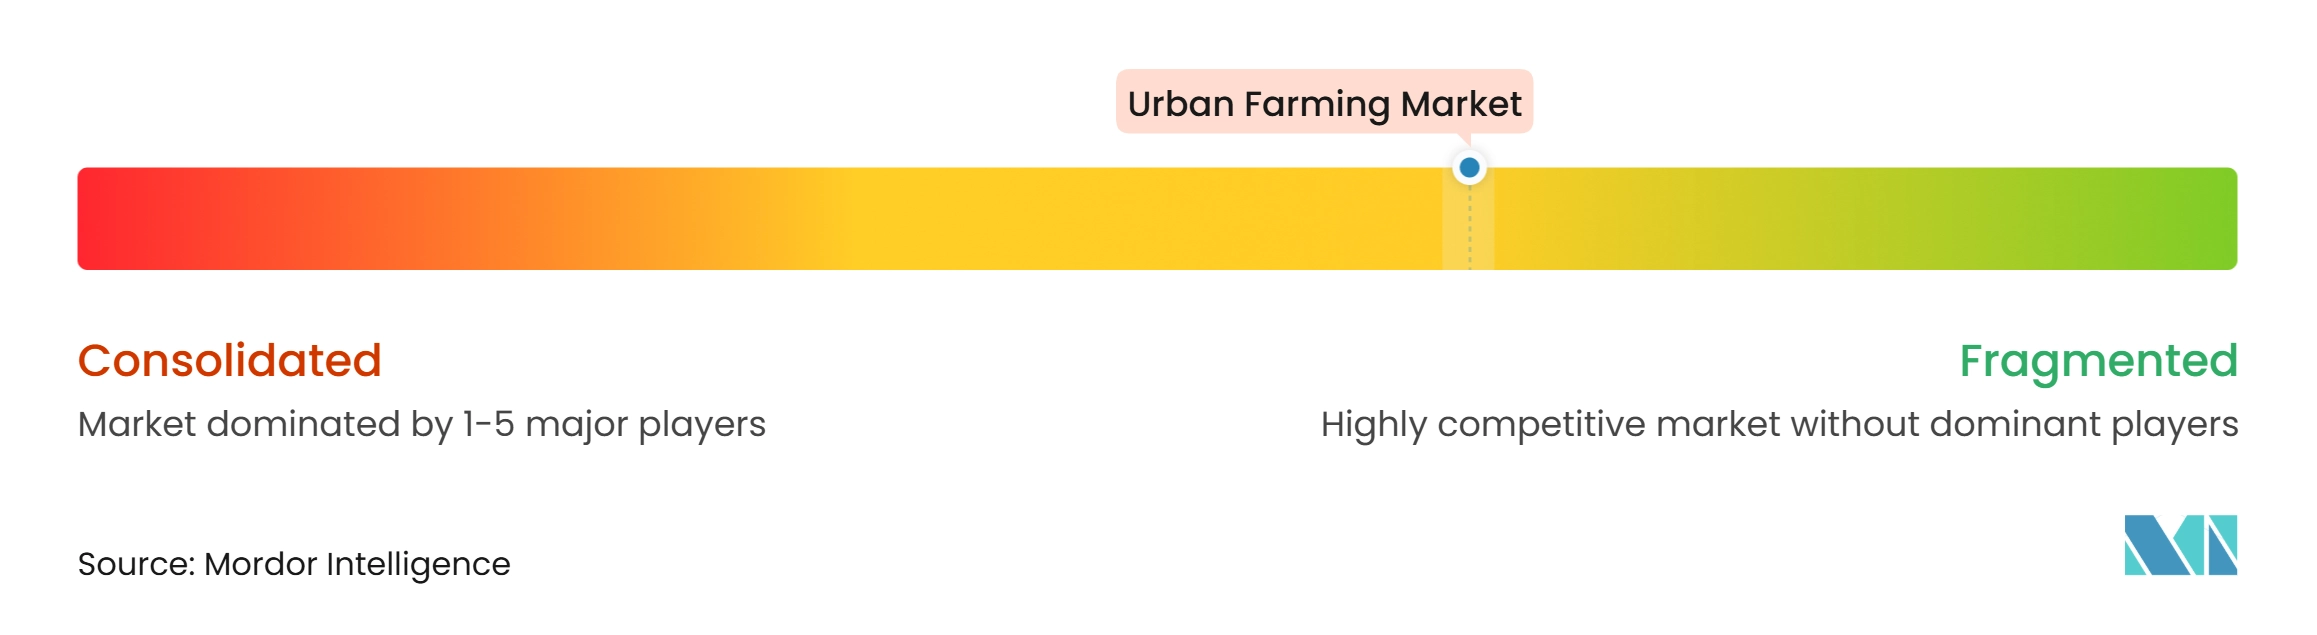
O mercado de agricultura urbana é caracterizado por um cenário competitivo diversificado, onde operadores comerciais verticalmente integrados atendem a canais de varejo organizados, enquanto organizações comunitárias, produtores domésticos e fazendas regionais contribuem para a produção localizada. A competição se concentra no abastecimento confiável do varejo, na rastreabilidade e na eficiência operacional. Os operadores estão se afastando da expansão de capacidade sem comprovação econômica. Os formatos de estufa e híbridos podem oferecer maior resiliência onde reduzem a dependência de sistemas de iluminação totalmente fechados. O campo competitivo inclui Gotham Greens, Lufa Farms, Vertical Harvest, Oishii, Bustanica, ComCrop, Sustenir Agriculture, Artisan Green, Citiponics, Archisen (Just Produce), Greenphyto, Sky Greens, Singrow, Edible Garden City, Aeroganics, Triton Foodworks e Living Greens Organics. Essas empresas operam em fazendas verticais, estufas em telhados, fazendas em contêineres, sistemas hidropônicos internos e instalações aeropônicas. Sua presença na América do Norte, Oriente Médio, Singapura, Sudeste Asiático e Índia reflete a natureza global do mercado de agricultura urbana.
A tecnologia está se tornando um ponto de diferenciação cada vez mais importante. Os operadores estão adotando controle climático orientado por inteligência artificial, sensores conectados, robótica e gestão precisa de nutrientes para melhorar a consistência da produção e gerenciar o consumo de energia. Os sistemas de iluminação adaptativa também estão ajudando os produtores a melhorar a eficiência energética e os rendimentos das culturas, fortalecendo o papel da automação no desempenho operacional. Oishii integrou tecnologia de colheita robótica orientada por inteligência artificial em suas operações verticais de morango e tomate em março de 2025, abordando as pressões de custo de mão de obra na agricultura vertical focada em frutas. O setor também está desenvolvendo capacidades especializadas em aeroponia, colheita e entrega de nutrientes. No entanto, a tecnologia por si só não garante a competitividade, pois os compradores também exigem volumes estáveis e serviço consistente. As empresas que combinam capacidades técnicas com relacionamentos estabelecidos no varejo e nos serviços de alimentação estão melhor posicionadas para converter a eficiência operacional em vendas recorrentes.
As parcerias com varejistas fornecem outra rota para a diferenciação competitiva. Lufa Farms e Walmart Canada estabeleceram uma conexão direta entre a produção em estufas de telhados e as lojas de varejo em maio de 2025. Bustanica expandiu seu alcance ao consumidor por meio de uma plataforma de entrega de mercearia dos Emirados Árabes Unidos em fevereiro de 2025. Gotham Greens continuou a fortalecer sua presença comercial por meio de uma rede em expansão de instalações de estufas com controle climático e canais de distribuição nos Estados Unidos. Esses desenvolvimentos demonstram que a vantagem competitiva depende cada vez mais de conectar as instalações de produção com os canais de clientes estabelecidos. Oportunidades permanecem em ervas especializadas, microverdes e instalações modulares que atendem a compradores institucionais. O mercado continua a acomodar operadores locais e regionais, mas as posições competitivas sustentáveis dependem cada vez mais da gestão de custos, das capacidades tecnológicas e da demanda confiável dos clientes.
Líderes do Setor de Agricultura Urbana
-
Gotham Greens
-
Greenphyto
-
Bustanica
-
Triton Foodworks
-
Lufa Farms
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agricultura Urbana Empresas cobertas neste relatório
- Gotham Greens
- Lufa Farms
- Vertical Harvest
- Oishii
- Bustanica
- ComCrop
- Sustenir Agriculture
- Artisan Green
- Citiponics
- Archisen (Just Produce)
- Greenphyto
- Sky Greens
- Singrow
- Edible Garden City
- Aeroganics
- Triton Foodworks
- Living Greens Organics
Desenvolvimentos industriais recentes em Mercado de Agricultura Urbana
- Junho de 2026: Intelligent Growth Solutions (IGS), uma empresa de tecnologia agrícola com sede na Escócia, enviou 800 Bandejas de Crescimento para a primeira fase de seu projeto Dubai GigaFarm no Food Tech Valley. O projeto envolve a implantação de 200 Torres de Crescimento de agricultura vertical, apoiando a produção local de alimentos e reduzindo a dependência de produtos importados.
- Março de 2026: O Governo de Sikkim inaugurou seu Programa de Agricultura Urbana Orgânica. A iniciativa promove a agricultura em terraços, jardinagem doméstica, jardinagem em janelas e cultivo em telhados, com mudas e plantas distribuídas aos moradores urbanos interessados.
- Maio de 2025: Lufa Farms lançou uma parceria de abastecimento com um grande varejista de mercearia canadense, entregando produtos de sua estufa hidropônica de telhado de 127.000 pés quadrados às prateleiras do varejo em 1 hora após a colheita. O acordo é o primeiro do seu tipo a conectar diretamente uma fazenda urbana em telhado ao piso de varejo de uma loja, sinalizando um modelo escalável para a agricultura urbana integrada ao varejo hiperlocal.
Escopo do Relatório Global do Mercado de Agricultura Urbana
A agricultura urbana refere-se ao cultivo, produção e colheita de culturas em áreas urbanas e periurbanas, utilizando diversas estruturas de cultivo e tecnologias de crescimento. Inclui agricultura vertical, agricultura em estufa, agricultura em telhados, agricultura em contêineres e terrenos abertos e hortas comunitárias, utilizando hidroponia, aeroponia, aquaponia e cultivo baseado em solo. O mercado abrange a produção de vegetais, frutas, ervas, microverdes, flores e culturas ornamentais por empresas agrícolas comerciais, produtores domésticos e organizações comunitárias para consumo residencial, varejista, de serviços de alimentação, de hospitalidade e institucional.
O escopo exclui a agricultura rural convencional, a pecuária, a aquicultura, a silvicultura, as vendas de insumos agrícolas e as receitas autônomas de tecnologia ou equipamentos não diretamente associadas à produção urbana de culturas.
O Mercado de Agricultura Urbana é segmentado por Estrutura de Cultivo (Agricultura Vertical, Agricultura em Estufa, Agricultura em Telhados, Agricultura em Contêineres e Terrenos Abertos e Hortas Comunitárias), por Tecnologia de Cultivo (Hidroponia, Aeroponia, Aquaponia, Agricultura Baseada em Solo e Outras Tecnologias de Cultivo), por Tipo de Cultura (Vegetais, Frutas, Ervas e Microverdes, Flores e Plantas Ornamentais e Outros Tipos de Cultura), por Tipo de Produtor (Empresas Comerciais de Agricultura Urbana, Produtores Domésticos e Residenciais, Organizações Comunitárias de Agricultura Urbana e Outros Produtores de Agricultura Urbana), por Usuário Final (Restaurantes e Operadores de Serviços de Alimentação, Supermercados e Varejistas de Mercearia, Hotéis e Operadores de Hospitalidade, Compradores Institucionais e Outros Compradores Comerciais) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Agricultura Vertical |
| Agricultura em Estufa |
| Agricultura em Telhados |
| Agricultura em Contêineres |
| Terrenos Abertos e Hortas Comunitárias |
| Hidroponia |
| Aeroponia |
| Aquaponia |
| Agricultura Baseada em Solo |
| Outras Tecnologias de Cultivo |
| Vegetais |
| Frutas |
| Ervas e Microverdes |
| Flores e Plantas Ornamentais |
| Outros Tipos de Cultura |
| Empresas Comerciais de Agricultura Urbana |
| Produtores Domésticos e Residenciais |
| Organizações Comunitárias de Agricultura Urbana |
| Outros Produtores de Agricultura Urbana |
| Restaurantes e Operadores de Serviços de Alimentação |
| Supermercados e Varejistas de Mercearia |
| Hotéis e Operadores de Hospitalidade |
| Compradores Institucionais |
| Outros Compradores Comerciais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Singapura | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Quênia | |
| Restante da África |
| Por Estrutura de Cultivo | Agricultura Vertical | |
| Agricultura em Estufa | ||
| Agricultura em Telhados | ||
| Agricultura em Contêineres | ||
| Terrenos Abertos e Hortas Comunitárias | ||
| Por Tecnologia de Cultivo | Hidroponia | |
| Aeroponia | ||
| Aquaponia | ||
| Agricultura Baseada em Solo | ||
| Outras Tecnologias de Cultivo | ||
| Por Tipo de Cultura | Vegetais | |
| Frutas | ||
| Ervas e Microverdes | ||
| Flores e Plantas Ornamentais | ||
| Outros Tipos de Cultura | ||
| Por Tipo de Produtor | Empresas Comerciais de Agricultura Urbana | |
| Produtores Domésticos e Residenciais | ||
| Organizações Comunitárias de Agricultura Urbana | ||
| Outros Produtores de Agricultura Urbana | ||
| Por Usuário Final | Restaurantes e Operadores de Serviços de Alimentação | |
| Supermercados e Varejistas de Mercearia | ||
| Hotéis e Operadores de Hospitalidade | ||
| Compradores Institucionais | ||
| Outros Compradores Comerciais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Singapura | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Quênia | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do Mercado de Agricultura Urbana até 2032?
O Mercado de Agricultura Urbana está estimado para atingir 277,15 bilhões de USD até 2032.
Qual tecnologia de cultivo lidera a agricultura urbana?
A hidroponia liderou com 52,2% de participação em 2026 por ter uma base comercial estabelecida e gestão precisa de água e nutrientes.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está estimada para crescer ao CAGR mais elevado, de 10,2%, de 2027 a 2032.
O que limita a expansão das fazendas urbanas internas?
A iluminação e o controle climático com alto consumo de energia, os altos requisitos de capital, a escala limitada em locais pequenos e os requisitos incertos de zoneamento e segurança alimentar restringem a expansão.