
Tamaño y Participación del Mercado de Agricultura Urbana
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
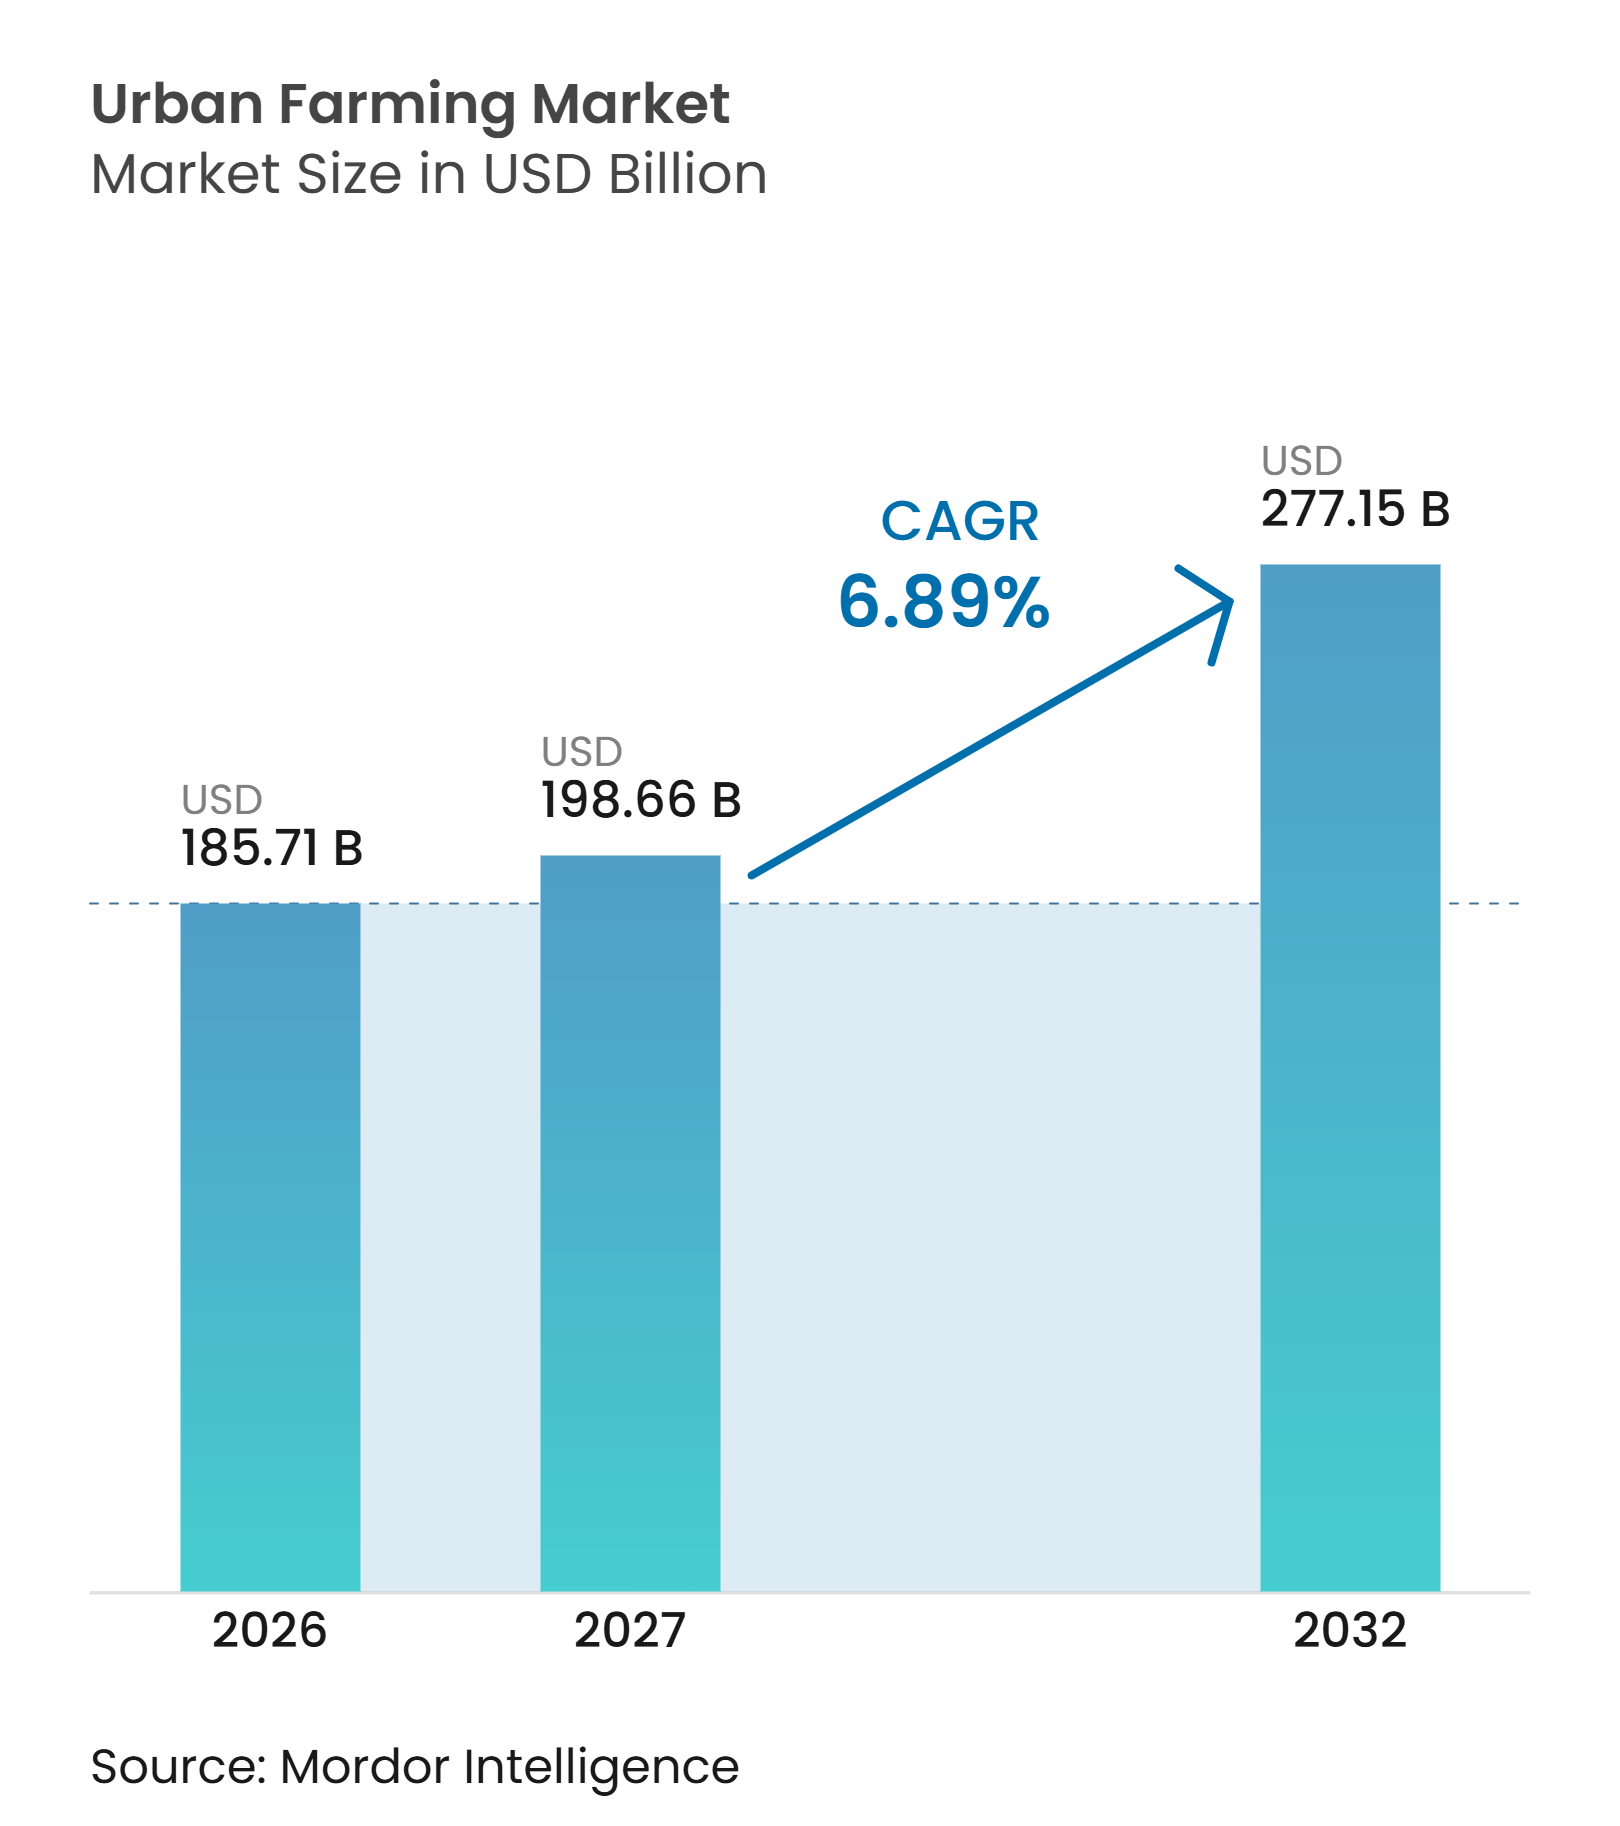
| Tamaño del Mercado (2027) | 198.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 277.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agricultura Urbana por Mordor Intelligence
Se proyecta que el tamaño del mercado de agricultura urbana se expanda desde 185,71 mil millones de USD en 2026 y 198,66 mil millones de USD en 2027 hasta alcanzar los 277,15 mil millones de USD para 2032, registrando una CAGR del 6,89% durante el período de pronóstico (2027-2032). La producción de alimentos dentro de las ciudades acorta el camino desde el cultivo hasta el consumo y permite a los operadores de entornos controlados suministrar cultivos durante todo el año. El mercado de agricultura urbana está avanzando hacia modelos que demuestran una economía operativa viable e integración minorista confiable, en lugar de perseguir capacidad sin una ruta clara hacia la rentabilidad. Este cambio favorece a los operadores de invernaderos e híbridos que pueden gestionar el uso de energía mientras cumplen con los requisitos de los minoristas para un suministro consistente. Los minoristas también se están convirtiendo en socios operativos a través de granjas ubicadas cerca de tiendas y puntos de distribución, lo que puede reducir el tiempo entre la cosecha y la venta. El mercado de agricultura urbana tiene, por tanto, oportunidades en programas de seguridad alimentaria, cultivos especializados e instalaciones modulares que se adaptan a ubicaciones donde las cadenas de suministro agrícolas convencionales están menos desarrolladas.
Conclusiones Clave del Informe
-
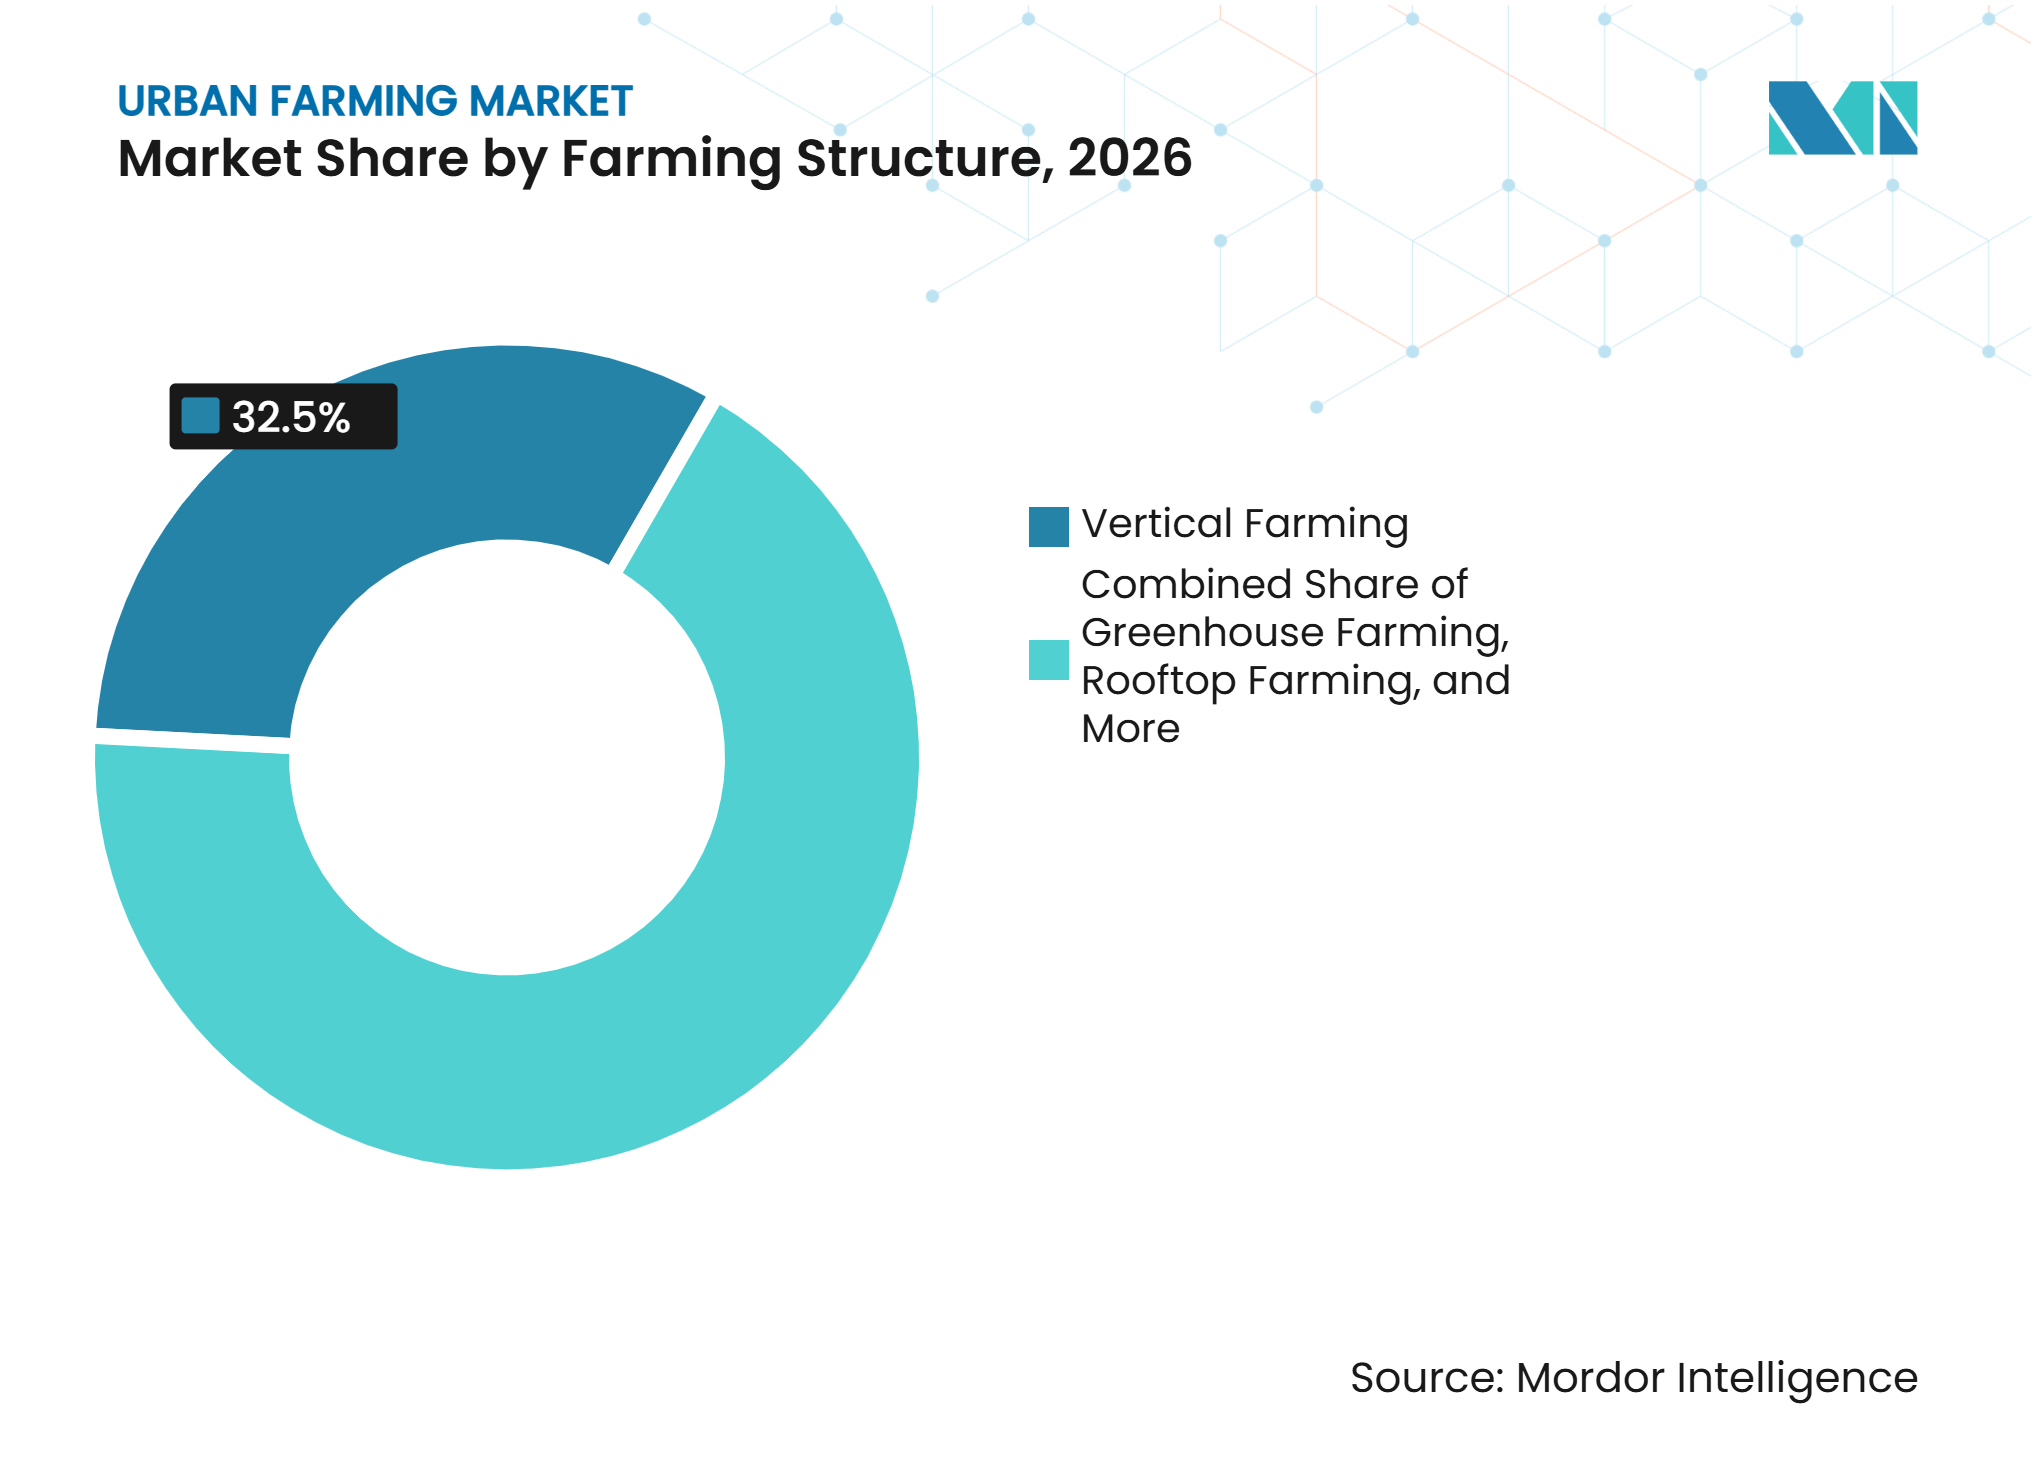
Por estructura de cultivo, la agricultura vertical tuvo la mayor participación con el 32,5% del tamaño del mercado de agricultura urbana en 2026, mientras que se prevé que la agricultura en contenedores crezca a la CAGR más rápida del 9,1% de 2027 a 2032.
-
Por tecnología de cultivo, la hidroponía tuvo el 52,2% de la participación del mercado de agricultura urbana en 2026, mientras que se estima que la aeroponía crezca a la CAGR más alta del 9,4% de 2027 a 2032.
-
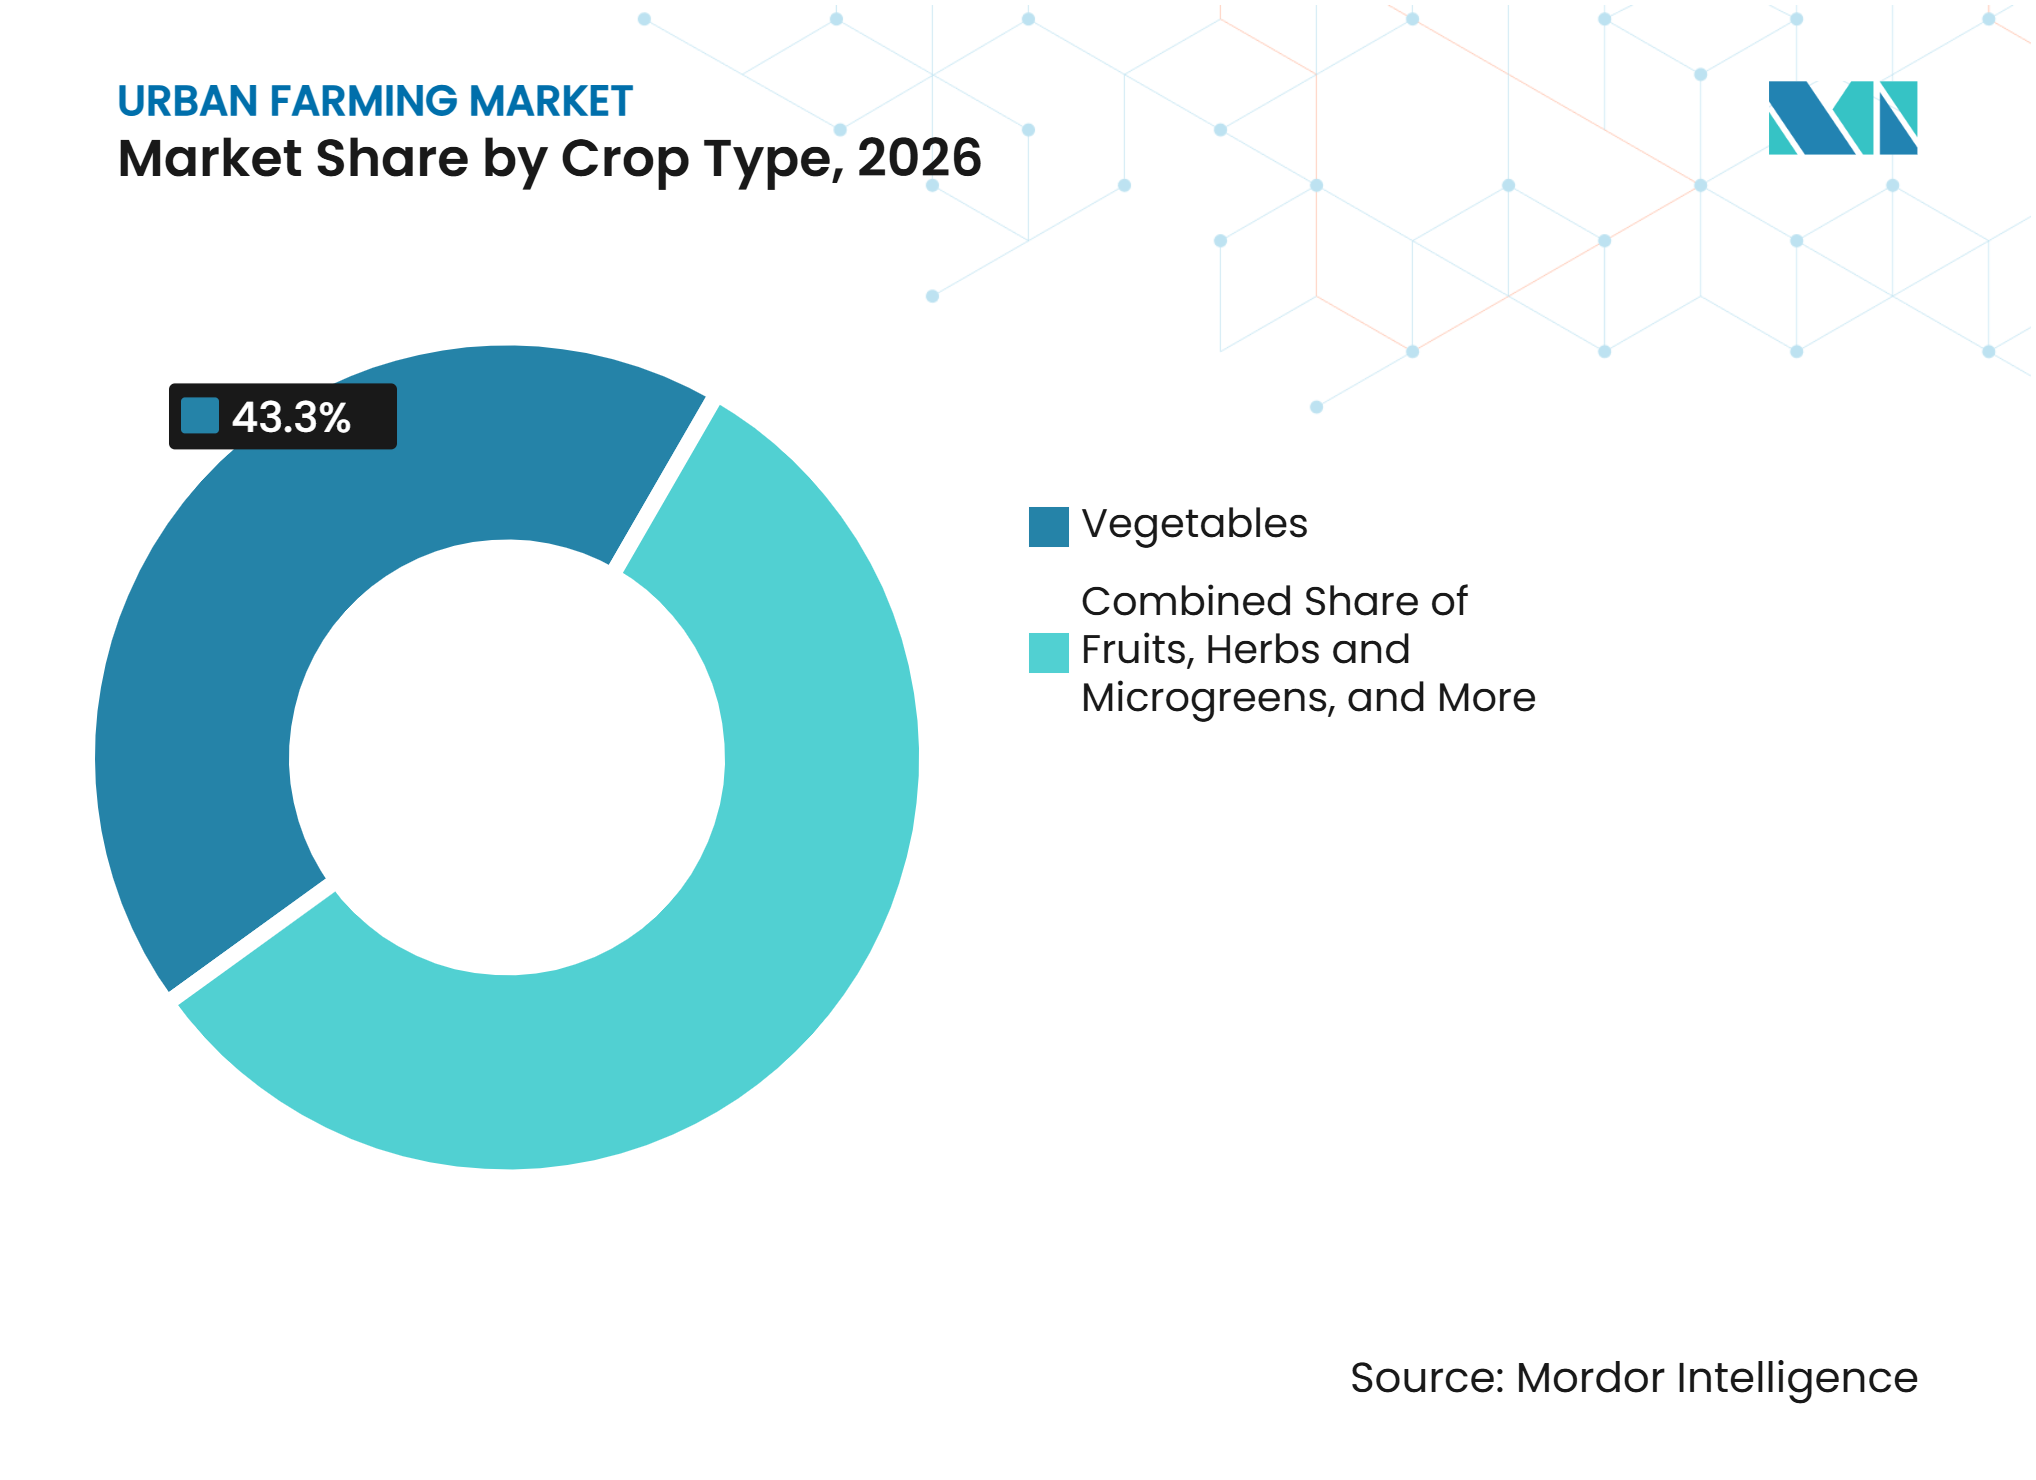
Por tipo de cultivo, las verduras representaron el 43,3% del tamaño del mercado de agricultura urbana en 2026, mientras que se prevé que las hierbas y los microgreens crezcan a la CAGR más rápida del 9,6% de 2027 a 2032.
-
Por tipo de productor, las empresas comerciales de agricultura urbana representaron el 57,3% del tamaño del mercado de agricultura urbana en 2026, mientras que se proyecta que los cultivadores domésticos y residenciales crezcan a la CAGR más rápida del 8,1% de 2027 a 2032.
-
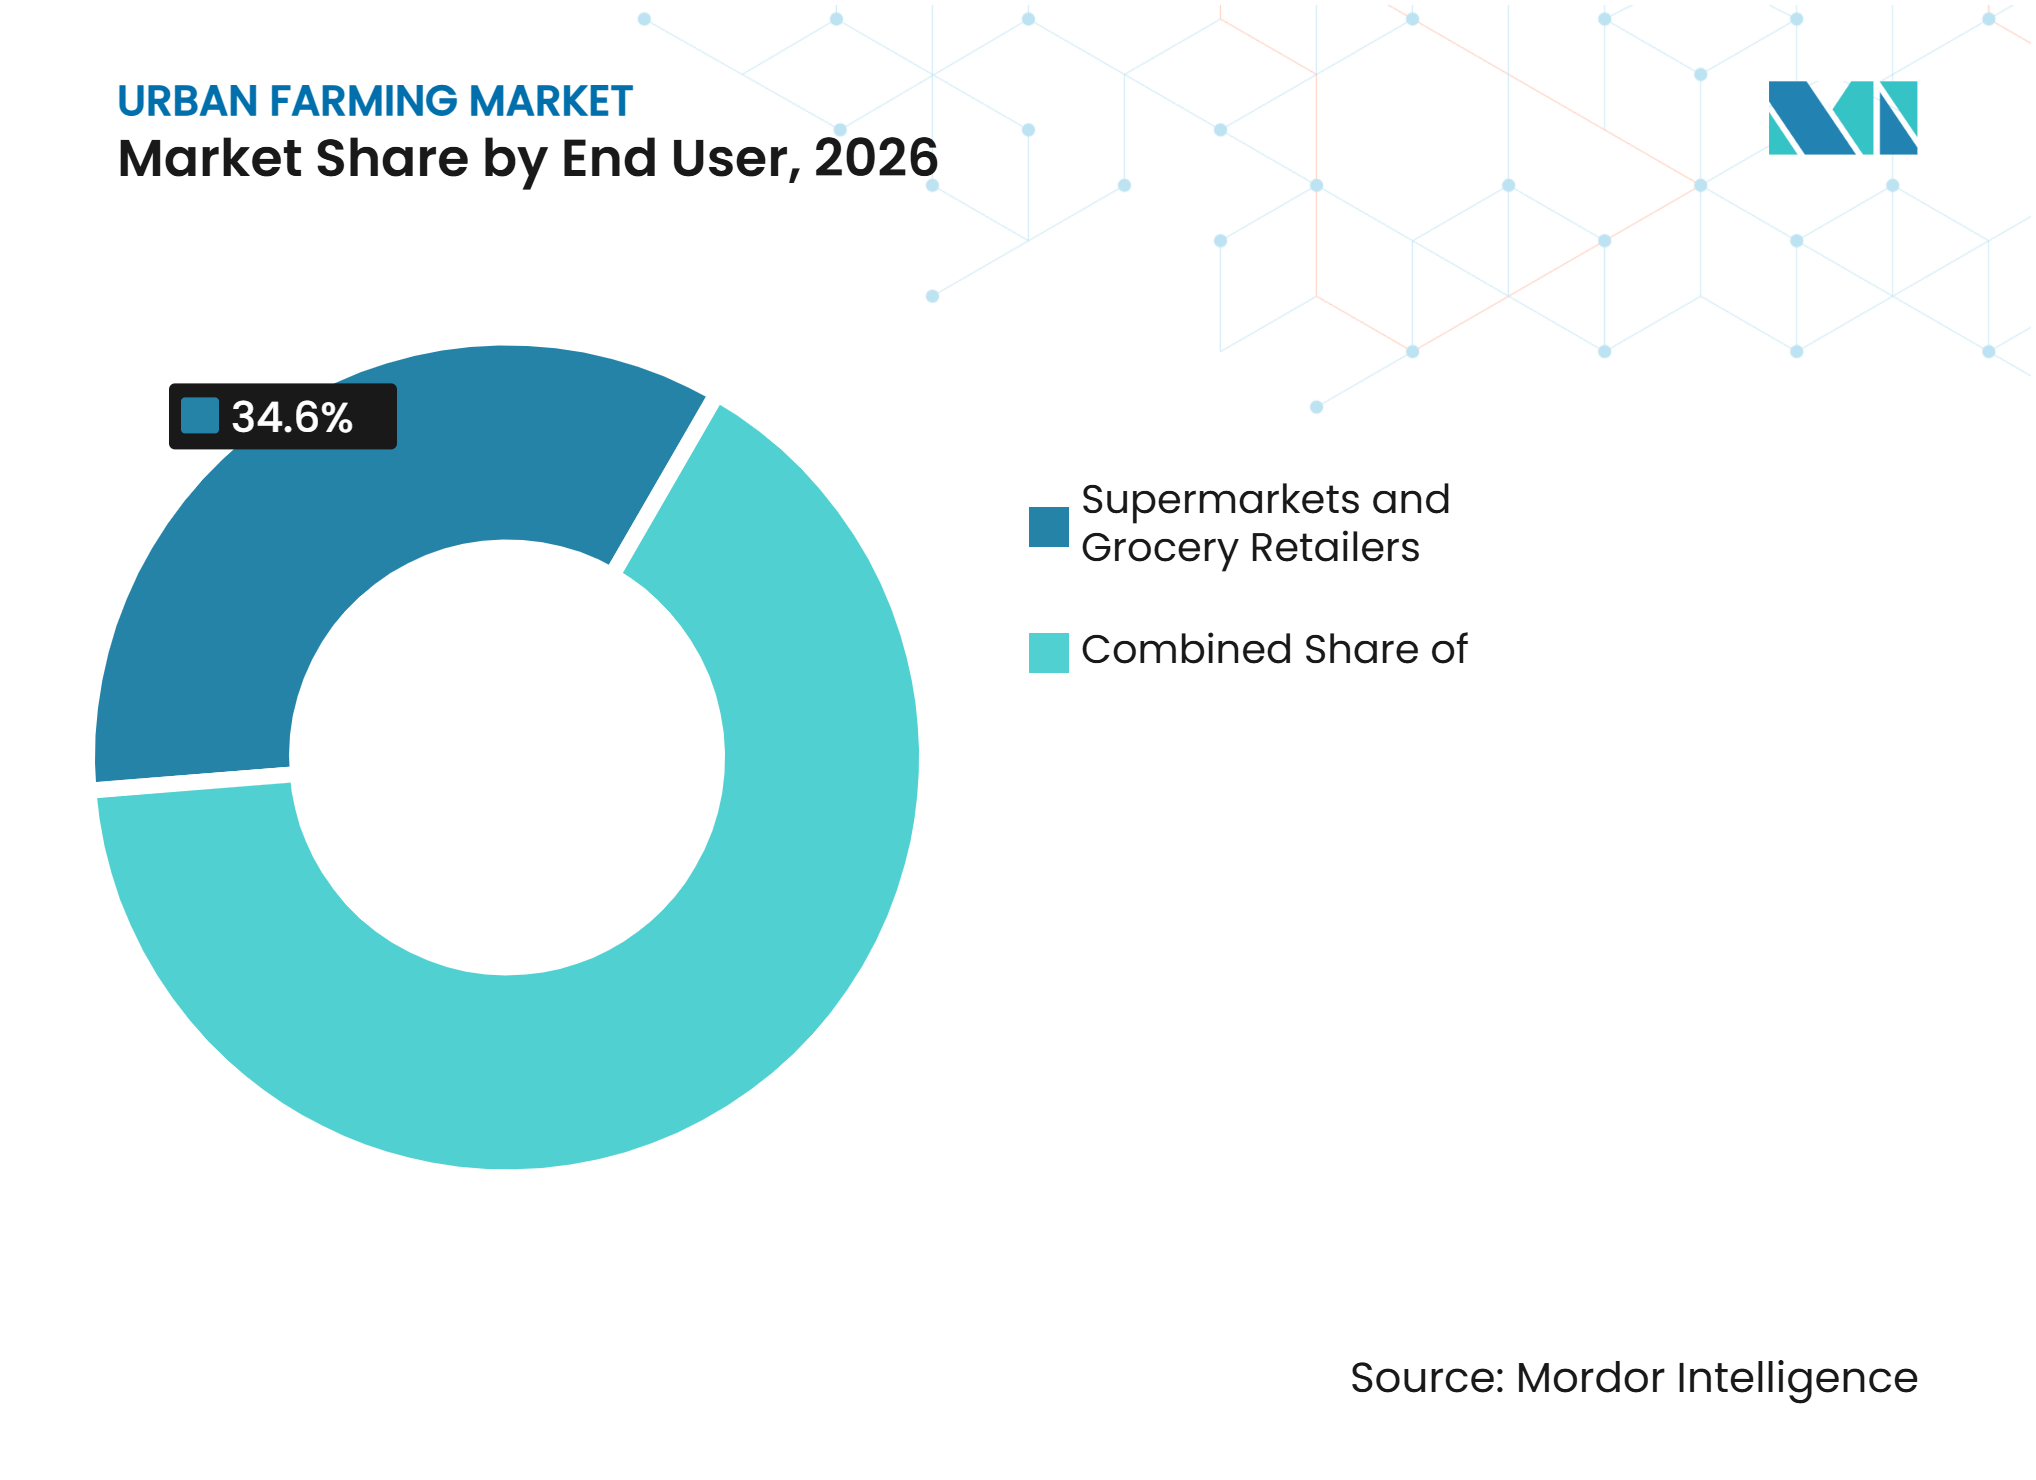
Por usuario final, los supermercados y minoristas de comestibles representaron la mayor participación del mercado de agricultura urbana, con el 34,6% en 2026, mientras que se proyecta que los restaurantes y operadores de servicios de alimentación crezcan a la CAGR más rápida del 9,5% de 2027 a 2032.
-
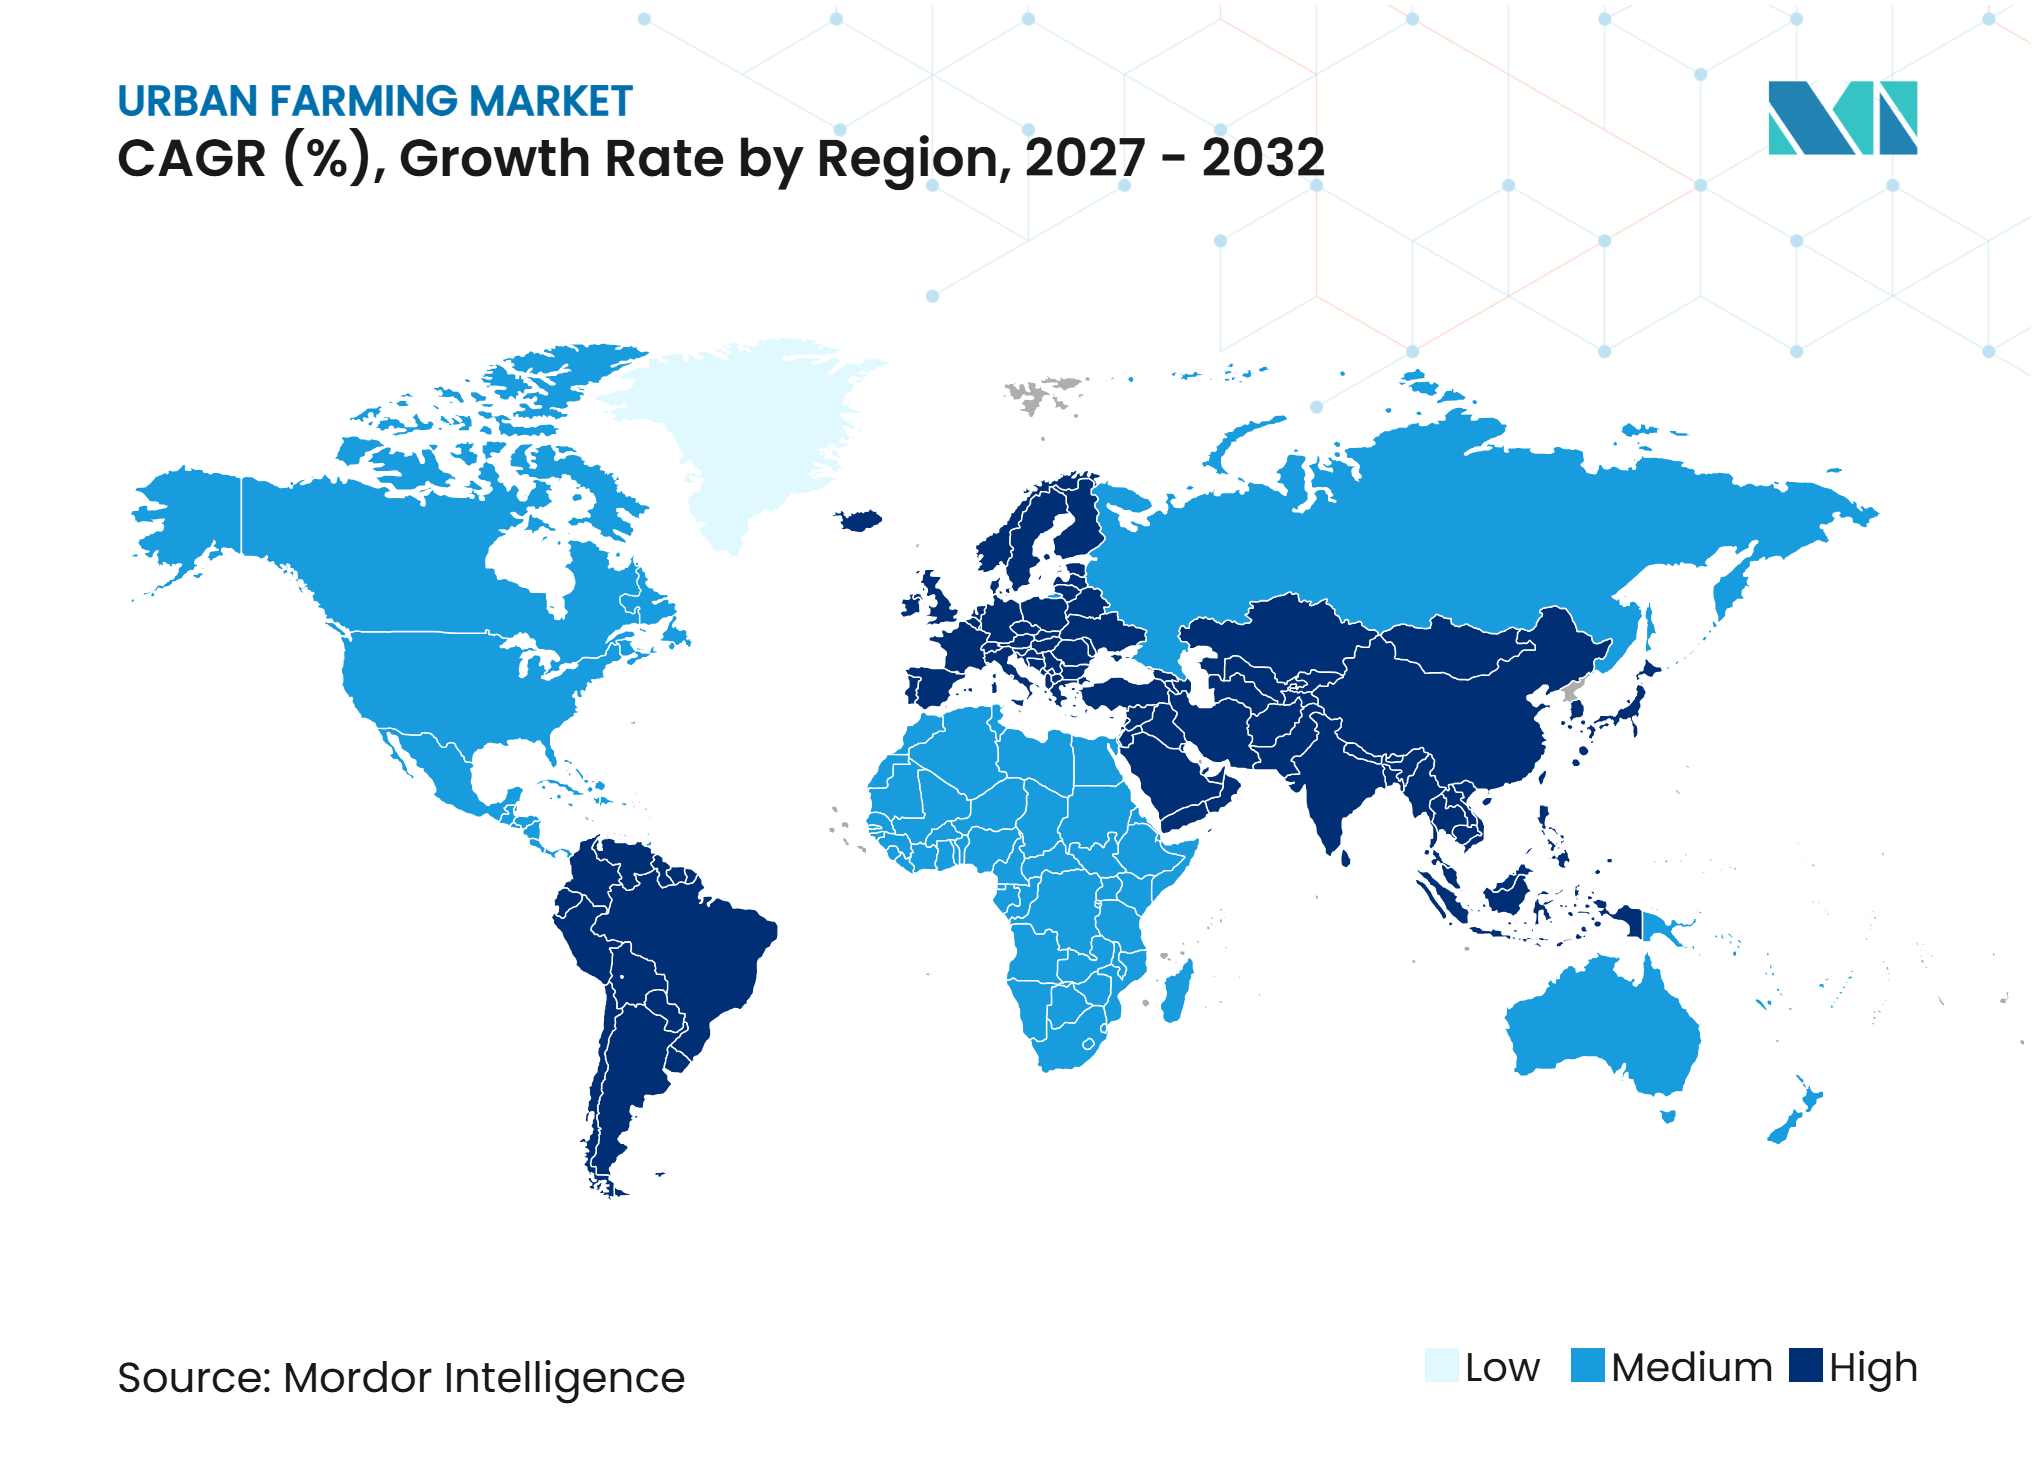
Por geografía, América del Norte tuvo el 33,4% de la participación del mercado de agricultura urbana en 2026, mientras que se estima que Asia-Pacífico crezca a la CAGR más alta del 10,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Seguridad Alimentaria Urbana y Resiliencia ante las Importaciones | +1.50% | Global, con mayor relevancia en Singapur, Arabia Saudita, los Emiratos Árabes Unidos, Japón y otras ciudades dependientes de importaciones | Corto plazo (≤ 2 años) |
| Demanda Creciente de Productos Frescos, Locales y Trazables | +1.20% | América del Norte y Europa, con relevancia notable en los Estados Unidos, Canadá, Alemania, el Reino Unido, Japón y Australia | Mediano plazo (2-4 años) |
| Declive en el Acceso a Tierras Productivas Cerca de las Ciudades | +1.00% | Asia-Pacífico y Oriente Medio, con efectos secundarios en América del Sur y relevancia particular en Singapur, Japón, China, India y ciudades del Golfo | Largo plazo (≥ 4 años) |
| Comercialización de la Agricultura Interior Modular | +0.90% | Global, con ganancias tempranas en los Estados Unidos, China, India, Singapur y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Demanda de Servicios de Alimentación y Minoristas de Cultivos Especializados Durante Todo el Año | +0.80% | América del Norte y Asia-Pacífico, con relevancia en los Estados Unidos, Canadá, Japón, Corea del Sur y mercados premium del Golfo | Corto plazo (≤ 2 años) |
| Inversión Pública y Privada en Agricultura de Entorno Controlado | +0.60% | Asia-Pacífico, Oriente Medio y África, y Europa, con relevancia particular en China, India, Singapur, Arabia Saudita y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Seguridad Alimentaria Urbana y Resiliencia ante las Importaciones
La seguridad alimentaria se está convirtiendo en una prioridad operativa para muchas economías urbanas que dependen en gran medida de los alimentos importados. La política 30 por 30 de Singapur busca satisfacer el 30% de las necesidades nutricionales del país a través de la producción doméstica para 2030[1]. La política otorga a la agricultura de entorno controlado un lugar más claro en la planificación general del suministro alimentario del país. El mercado de agricultura urbana se beneficia cuando las autoridades públicas tratan la producción interior como parte de la infraestructura local esencial en lugar de un formato alimentario de nicho. Los gobiernos de las ciudades del Golfo dependientes de importaciones también están dirigiendo fondos hacia instalaciones interiores porque pueden apoyar la disponibilidad local de verduras. Esto crea una demanda vinculada a la resiliencia alimentaria, así como a las ventas comerciales de productos. Las granjas con acuerdos de compra confiables pueden presentar un perfil de riesgo más manejable para los inversores. El resultado es una base más sólida para grandes instalaciones donde el suministro local es estratégicamente importante.
Demanda Creciente de Productos Frescos, Locales y Trazables
Los minoristas y compradores de servicios de alimentación requieren cada vez más información clara sobre los insumos, las condiciones de cultivo y las fechas de cosecha. El mercado de agricultura urbana puede responder porque el monitoreo digital permite a los operadores rastrear la producción a nivel de lote. Las cadenas de suministro cortas también apoyan la entrega rápida de productos perecederos a las tiendas. Walmart Canada y Lufa Farms anunciaron en mayo de 2025 un acuerdo que trasladó productos desde un invernadero en azotea de 127.000 pies cuadrados a las estanterías de las tiendas en 1 hora tras la cosecha[2]. Ese acuerdo muestra cómo la producción local puede encajar en el modelo operativo diario de un gran minorista. Los sistemas de entorno controlado pueden mejorar la consistencia cuando utilizan monitoreo conectado y controles predictivos. Esto importa para los compradores que necesitan una calidad constante en entregas repetidas. La preferencia por productos frescos, locales y trazables apoya, por tanto, a los operadores que pueden combinar registros de producción con un cumplimiento confiable.
Declive en el Acceso a Tierras Productivas Cerca de las Ciudades
La expansión urbana reduce la disponibilidad de tierras productivas cerca de los centros de población. El mercado de agricultura urbana ofrece una forma de llevar la producción de alimentos a azoteas, sótanos, edificios en desuso y otros entornos construidos. Una revisión de Horticulturae de 2025 encontró que el cultivo sin suelo puede apoyar la producción en ubicaciones urbanas no arables. Esta capacidad es particularmente relevante en ciudades densas donde las granjas convencionales están lejos del punto de consumo. También ofrece a los operadores más opciones cuando los valores del suelo hacen que los grandes terrenos al aire libre sean poco prácticos. Las instalaciones pueden usar el espacio vertical y los sistemas de recirculación para producir cultivos en superficies más pequeñas. El uso de edificios urbanos no elimina la necesidad de las aprobaciones de planificación o infraestructura adecuadas. Sin embargo, crea una ruta práctica para las ciudades que necesitan más capacidad de producción local. La demanda resultante es más fuerte donde las limitaciones de tierra y las preocupaciones sobre el suministro de alimentos ocurren juntas.
Inversión Pública y Privada en Agricultura de Entorno Controlado
La financiación pública puede ayudar a los agricultores urbanos a abordar el costo inicial del equipamiento, las mejoras en seguridad alimentaria y el desarrollo del sitio. El Estado de Nueva York otorgó 2,5 millones de USD a 51 granjas urbanas y jardines comunitarios a través de su Programa de Subvenciones para Granjas Urbanas y Jardines Comunitarios en 2025[3]. El programa apoyó la infraestructura, las mejoras en seguridad alimentaria y la expansión de la producción. Dicho apoyo puede reducir los riesgos iniciales del proyecto para organizaciones más pequeñas y ayudarlas a mejorar sus capacidades operativas. En India, la hidroponía comercial representó el 60% del mercado doméstico de hidroponía y creció a un ritmo anual del 22%, según el análisis gubernamental citado de 2025. El mercado de agricultura urbana se beneficia cuando el apoyo público ayuda a los proyectos a alcanzar una etapa en la que el capital privado puede evaluar el rendimiento operativo real. La inversión es más efectiva cuando se combina con compradores comerciales claros y costos de energía alcanzables. Este enfoque puede mejorar el acceso a la agricultura de entorno controlado en regiones donde la financiación agrícola convencional sigue siendo limitada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Iluminación y Control Climático de Alta Intensidad Energética | -1.5% | Global, con alta relevancia en Alemania, el Reino Unido, Japón, Sudáfrica y los mercados del Golfo | Corto plazo (≤ 2 años) |
| Altos Costos de Capital y Acceso Desigual a la Financiación | -1.3% | Global, con mayor relevancia para los pequeños operadores en América del Sur, África y Asia del Sur | Mediano plazo (2-4 años) |
| Economías de Escala Limitadas para Pequeñas Granjas Urbanas | -1.0% | Global, especialmente en mercados municipales fragmentados y vecindarios de menores ingresos | Largo plazo (≥ 4 años) |
| Fricción en Zonificación, Código de Construcción y Seguridad Alimentaria | -0.8% | Global, con mayor relevancia en ciudades sin zonificación clara para la agricultura urbana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Iluminación y Control Climático de Alta Intensidad Energética
El uso de electricidad sigue siendo una restricción operativa importante para la agricultura interior. Una revisión de Sustainability de 2025 encontró que la iluminación y el control climático pueden representar entre el 52% y el 80% del costo operativo total de una granja vertical, dependiendo del cultivo y el diseño de la instalación[4]. Los precios elevados de la energía pueden debilitar los ahorros en tierra y agua que hacen atractiva la producción controlada. El mercado de agricultura urbana es, por tanto, más difícil de escalar en lugares con tarifas altas o electricidad de alta intensidad de carbono. Los mejores sistemas de control pueden reducir esta presión, pero no la eliminan. Un estudio de 2025 sobre iluminación adaptativa reportó una mejora del 20% en la eficiencia energética y una mejora del 15% en el rendimiento de los cultivos. Un proyecto de 2026 de la Universidad de Georgia, apoyado por el Departamento de Agricultura de los Estados Unidos, reportó costos de energía un 6% más bajos y rendimientos un 13% más altos con iluminación de biofeedback basada en fluorescencia. Estos resultados muestran que la optimización energética está mejorando, pero debe volverse ampliamente implementable para que la restricción se alivie.
Altos Costos de Capital y Acceso Desigual a la Financiación
Las grandes granjas interiores requieren gastos en iluminación, calefacción, ventilación, aire acondicionado, automatización, trabajos estructurales y capital de trabajo. La investigación original describe inversiones en el desarrollo de instalaciones que pueden superar los 40 millones de USD para grandes instalaciones. Esta escala de gasto favorece a los operadores respaldados por empresas estratégicas o inversores soberanos. Los operadores independientes más pequeños enfrentan un camino más limitado hacia la deuda y el capital de crecimiento. El mercado de agricultura urbana es, por tanto, desigual entre regiones con diferentes condiciones de financiación. Las subvenciones públicas pueden cubrir las necesidades iniciales de infraestructura o seguridad alimentaria, pero no siempre cubren el paso completo hacia la escala comercial. Este problema es pronunciado en América del Sur, África y Asia del Sur, donde los préstamos dedicados a la agricultura de precisión están menos establecidos. Las decisiones de financiación dependen cada vez más del rendimiento de producción demostrado y de una base de clientes creíble. La restricción continuará hasta que los costos de equipamiento, las prácticas de préstamo y los puntos de prueba comerciales mejoren conjuntamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura de Cultivo:
Los Formatos Modulares Amplían el Acceso al MercadoLa agricultura vertical representó la mayor participación del mercado de agricultura urbana en 2026, con el 32,5%, impulsada por la creciente adopción de sistemas de cultivo multicapa que maximizan la producción en espacios urbanos limitados. Su liderazgo refleja la capacidad de aumentar la capacidad de cultivo sin requerir tierra adicional, lo que la hace adecuada para ciudades densamente pobladas. La agricultura en invernadero es un formato de cultivo económicamente más estable, ya que el acceso a la luz natural del día reduce la dependencia de la iluminación artificial y ayuda a gestionar los costos operativos. La agricultura en azoteas también desempeña un papel significativo en la producción de alimentos urbanos, permitiendo que los edificios alberguen cultivos más cerca de los consumidores. Por ejemplo, Lufa Farms opera invernaderos en azoteas en Montreal y ha integrado su producción en la red de suministro de tiendas de un importante minorista. Los terrenos abiertos y las parcelas comunitarias desempeñan un papel comercial menor, pero siguen siendo importantes para la participación local y el acceso a los alimentos. En general, las prácticas de producción establecidas y la mayor familiaridad comercial continúan apoyando la posición líder de la agricultura vertical, mientras que las estructuras alternativas proporcionan rutas adicionales para el desarrollo agrícola urbano.
Sobre la base de la demanda de cultivo eficiente en espacio, la agricultura en contenedores está emergiendo como el formato estructural de más rápido crecimiento, con el segmento proyectado para expandirse a una CAGR del 9,1% de 2027 a 2032. Su crecimiento está respaldado por infraestructura modular que permite a los operadores expandir la capacidad de producción por etapas en lugar de comprometerse con desarrollos a gran escala desde el principio. Las salas de cultivo desmontables y las matrices hidropónicas estandarizadas mejoran aún más la flexibilidad de implementación, particularmente para sitios urbanos más pequeños. Estos sistemas permiten el cultivo sin suelo en ubicaciones como azoteas, sótanos y otros espacios no aptos para la agricultura convencional. Sin embargo, la adopción comercial depende del acceso a compradores definidos, costos de energía manejables y modelos operativos financieramente viables. Los desarrollos en azoteas también requieren las aprobaciones de construcción y permisos de planificación adecuados. La investigación publicada en Cities destaca la importancia de una gobernanza estructurada para integrar instalaciones agrícolas en edificios urbanos. En consecuencia, la agricultura en contenedores está ampliando el acceso al cultivo urbano controlado, aunque su viabilidad comercial sigue estando estrechamente vinculada a la infraestructura local, las condiciones regulatorias y la economía operativa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Cultivo:
La Hidroponía Lidera el MercadoLa hidroponía representó el 52,2% de la participación del mercado de agricultura urbana en 2026, respaldada por su adopción comercial establecida y los crecientes avances tecnológicos. Su liderazgo refleja su uso de larga data, amplia compatibilidad con cultivos y una base de proveedores bien desarrollada. Los sistemas de agua recirculante y la entrega precisa de nutrientes permiten a los operadores mantener una producción consistente y cumplir con los requisitos de calidad de los compradores minoristas. La tecnología es particularmente adecuada para ubicaciones urbanas densas, ya que elimina la dependencia del suelo arable. Una revisión de Horticulturae de 2025 destacó cómo los sistemas sin suelo permiten un control preciso sobre la entrega de agua y nutrientes en entornos cerrados. La acuaponía mantiene una presencia menor en el mercado al integrar el cultivo de peces con la producción vegetal a través de un sistema de circuito cerrado, mientras que la agricultura basada en suelo sigue siendo relevante en entornos comunitarios donde la infraestructura avanzada no está económicamente justificada. En consecuencia, la hidroponía continúa representando la tecnología más establecida para la producción comercial de alimentos urbanos.
Sobre la base de la adopción establecida de la hidroponía, la aeroponía está emergiendo como la tecnología de más rápido crecimiento, con su mercado de agricultura urbana proyectado para expandirse a una CAGR del 12,1% de 2027 a 2032. Se informa que su sistema de entrega de nutrientes por nebulización reduce el consumo de fertilizantes en un 60% y el uso de agua en un 90% en comparación con la hidroponía, lo que la hace particularmente atractiva para regiones áridas y con recursos limitados. La aeroponía también puede facilitar la producción libre de pesticidas cuando está respaldada por diseños de instalaciones y prácticas operativas adecuadas. Mientras tanto, los avances tecnológicos en sensores y automatización están mejorando la eficiencia de los sistemas de agricultura urbana en todos los formatos de cultivo. Un estudio del IEEE en 2026 reportó una reducción del 28% en el consumo de energía por gramo de biomasa seca a través de una plataforma de sensores integrada calibrada por aprendizaje automático. Estos desarrollos están ampliando la selección de tecnología más allá de la eficiencia de recursos por sí sola, requiriendo que los operadores evalúen la idoneidad del cultivo, los requisitos de energía, la confiabilidad operativa y la inversión de capital inicial al seleccionar un sistema de cultivo apropiado.
Por Tipo de Cultivo:
Las Verduras Anclan los Ingresos, las Hierbas Impulsan los Precios PremiumLas verduras representaron el 43,3% del mercado de agricultura urbana por tipo de cultivo en 2026, respaldadas por una demanda consistente de productos frescos. Las verduras de hoja, los tomates, los pepinos y los pimientos impulsan esta posición porque los minoristas y los compradores de servicios de alimentación requieren suministros regulares. El cultivo controlado permite la producción durante todo el año con calidad consistente y calendarios de cosecha predecibles. Las verduras también se adaptan a los surtidos de comestibles establecidos y a las redes de distribución, lo que las hace más fáciles de comercializar. Su amplia base de clientes las convierte en el principal ancla de ingresos para las granjas comerciales. Las frutas ocupan una posición menor pero de alto valor, particularmente las fresas, donde la disponibilidad local puede ser limitada. Las flores y las plantas ornamentales siguen siendo una categoría menor. Esta combinación de cultivos destaca el dominio de los productos cotidianos, mientras que los cultivos especializados ofrecen oportunidades de mayor margen.
Las hierbas y los microgreens son la categoría de cultivo de más rápido crecimiento, con una CAGR proyectada del 9,6% de 2027 a 2032. Su crecimiento refleja la demanda de los compradores de servicios de alimentación y los minoristas premium que buscan productos diferenciados. Estos cultivos pueden alcanzar precios dos o tres veces superiores a los de las verduras de hoja básicas, mejorando el potencial de ingresos donde los precios convencionales de las verduras de hoja enfrentan presión. La ingeniería espectral LED y la entrega dirigida de nutrientes apoyan aún más la calidad y los atributos nutricionales específicos del cultivo. Estas tecnologías permiten a los cultivadores adaptar la producción a los requisitos del comprador. Sin embargo, los cultivos especializados requieren una demanda local estable porque su base de clientes es más estrecha. Su crecimiento refleja un cambio hacia cultivos diferenciados que ofrecen márgenes más sólidos que las verduras de hoja estándar.

Por Tipo de Productor:
Los Operadores Comerciales Definen la EscalaLas Empresas Comerciales de Agricultura Urbana representaron la mayor participación del mercado de agricultura urbana por tipo de productor, con el 57,3% en 2026. Su liderazgo refleja inversiones en redes de producción de múltiples sitios, programas de cultivo estandarizados y gestión profesional de la cadena de suministro. Por ejemplo, Gotham Greens operó 13 instalaciones de invernadero con control climático en 9 estados de los Estados Unidos, con una capacidad de producción anual de 100 millones de cabezas de lechuga, según la actualización citada de 2026. Los cultivadores domésticos y residenciales contribuyen a través de sistemas de cultivo interior y jardinería doméstica, mientras que las organizaciones comunitarias apoyan la producción local de alimentos y la seguridad alimentaria. El programa del Estado de Nueva York de 2025 apoyó a 51 granjas urbanas y jardines comunitarios. Los operadores comerciales mantienen una ventaja en el suministro a minoristas y compradores de servicios de alimentación que requieren volúmenes consistentes y entregas confiables.
Se proyecta que los Cultivadores Domésticos y Residenciales registren el crecimiento más rápido, con una CAGR del 8,1% de 2027 a 2032, respaldados por el creciente interés en los alimentos cultivados en casa, los sistemas hidropónicos compactos y las soluciones de jardinería interior. La disponibilidad de equipos de cultivo eficientes en espacio está alentando a los hogares a adoptar el cultivo a pequeña escala en apartamentos, balcones y edificios residenciales. El creciente interés en productos frescos y una mayor accesibilidad a los sistemas de cultivo automatizados están apoyando aún más la adopción. A diferencia de las instalaciones comerciales, el cultivo residencial sirve principalmente para el consumo doméstico, aunque también crea demanda de equipos hidropónicos, medios de cultivo, semillas y soluciones de nutrientes. Esta participación en expansión está fortaleciendo el papel del segmento residencial en el panorama de la agricultura urbana.
Por Usuario Final:
Los Minoristas se Convierten en Socios EstratégicosLos Supermercados y Minoristas de Comestibles representaron la mayor participación del mercado de agricultura urbana por usuario final, con el 34,6% en 2026. Su liderazgo refleja los requisitos de adquisición de alto volumen, la demanda de productos frescos y las crecientes asociaciones con granjas ubicadas cerca de los puntos de venta minorista. La agricultura urbana permite a los minoristas obtener verduras de hoja, hierbas y otras verduras con tiempos de transporte más cortos y mayor frescura del producto. Por ejemplo, Walmart Canada y Lufa Farms establecieron en 2025 un modelo de suministro que trasladó los productos del invernadero en azotea a las estanterías de las tiendas en 1 hora. Los restaurantes y los operadores de servicios de alimentación representan otro grupo importante de clientes, particularmente para hierbas recién cosechadas, microgreens y verduras especializadas. Los hoteles y operadores de hostelería, los compradores institucionales y otros clientes comerciales diversifican aún más la demanda. Los minoristas se están convirtiendo cada vez más en socios estratégicos en las cadenas de suministro de agricultura urbana.
Se proyecta que los Restaurantes y Operadores de Servicios de Alimentación registren el crecimiento más rápido, con una CAGR del 9,5% de 2027 a 2032, impulsados por la creciente demanda de ingredientes de origen local y suministros consistentes de productos especializados. Los restaurantes valoran cada vez más las hierbas recién cosechadas, los microgreens y las verduras de hoja que apoyan la diferenciación del menú y la calidad del producto. Los acuerdos de adquisición directa con granjas urbanas cercanas también ayudan a reducir el tiempo de transporte y mejorar la flexibilidad del suministro. Los hoteles y operadores de hostelería están ampliando su interés en el cultivo en el sitio para apoyar iniciativas de sostenibilidad y experiencias gastronómicas premium. Los compradores institucionales, incluidos hospitales, escuelas y campus corporativos, también están explorando la adquisición localizada de alimentos. Estos desarrollos están fortaleciendo la demanda en los servicios de alimentación y ampliando la base de clientes comerciales para la agricultura urbana.
Análisis Geográfico
América del Norte
América del Norte representó el 33,4% de la participación del mercado de agricultura urbana en 2026. La región se beneficia de una demanda establecida de productos cultivados localmente, capacidad comercial de invernaderos y cadenas de suministro minoristas desarrolladas. Los Estados Unidos contribuyen con gran parte de la producción de la región a través de operadores comerciales de invernaderos. Gotham Greens tenía 13 instalaciones en 9 estados y distribuía en los 50 estados según la actualización citada de 2026. Canadá tiene un modelo distintivo de azoteas liderado por Lufa Farms en Montreal. Su asociación de 2025 con Walmart Canada demostró que los productos cosechados pueden llegar a un piso minorista en 1 hora. El ritmo refleja un entorno maduro donde el crecimiento depende más de la escala operativa y las asociaciones con minoristas que de un amplio aumento en el número de nuevos participantes.
Asia-Pacífico
Se estima que Asia-Pacífico crecerá a una CAGR del 10,2% de 2027 a 2032, la tasa más alta entre las regiones reportadas. Las ciudades densas, la tierra limitada y los programas públicos de seguridad alimentaria respaldan esta posición. La política 30 por 30 de Singapur otorga a la producción local un objetivo nacional directo. El Parque de Innovación Agroalimentaria en Lim Chu Kang apoya el desarrollo de la agricultura de precisión en el país. La categoría de hidroponía comercial de India representó el 60% del mercado doméstico de hidroponía y creció a un ritmo anual del 22%, según el análisis gubernamental citado. Japón proporciona una base de consumidores premium establecida para los cultivos de entorno controlado. China contribuye con volumen a través de proyectos piloto respaldados por el gobierno. El tamaño del mercado de agricultura urbana en Asia-Pacífico está respaldado por las prioridades de seguridad alimentaria y una concentración de operadores enfocados en tecnología.
Regiones Emergentes, Trayectorias Divergentes
Se estima que Europa crecerá significativamente, con actividad en los Países Bajos, Alemania, el Reino Unido y Francia. El material fuente identifica las tarifas de energía y el cumplimiento de la planificación como factores que dan forma a la inversión privada en la región. Una revisión de gobernanza confirma que las reglas claras son importantes para la agricultura en azoteas e integrada en edificios. Oriente Medio está respaldado por el gasto en seguridad alimentaria y la inversión en producción interior. Se estima que África crecerá significativamente, con el crecimiento de la población urbana apoyando la inversión selectiva en invernaderos en Sudáfrica, Kenia y Egipto. Se estima que América del Sur crecerá significativamente a medida que la disrupción climática aumenta la volatilidad de los precios de los alimentos y la actividad comercial se encuentra en sus primeras etapas. Rusia crece de manera más moderada dentro del grupo europeo debido a su infraestructura energética y condiciones de financiación. La guía de ubicación actualizada de Singapur también muestra que las regiones mixtas necesitan abordar problemas operativos como el ruido, el olor y la escala de producción. Estos mercados difieren en madurez, pero todos necesitan condiciones de energía, financiación y regulación viables.
Panorama Competitivo
Concentración del Mercado
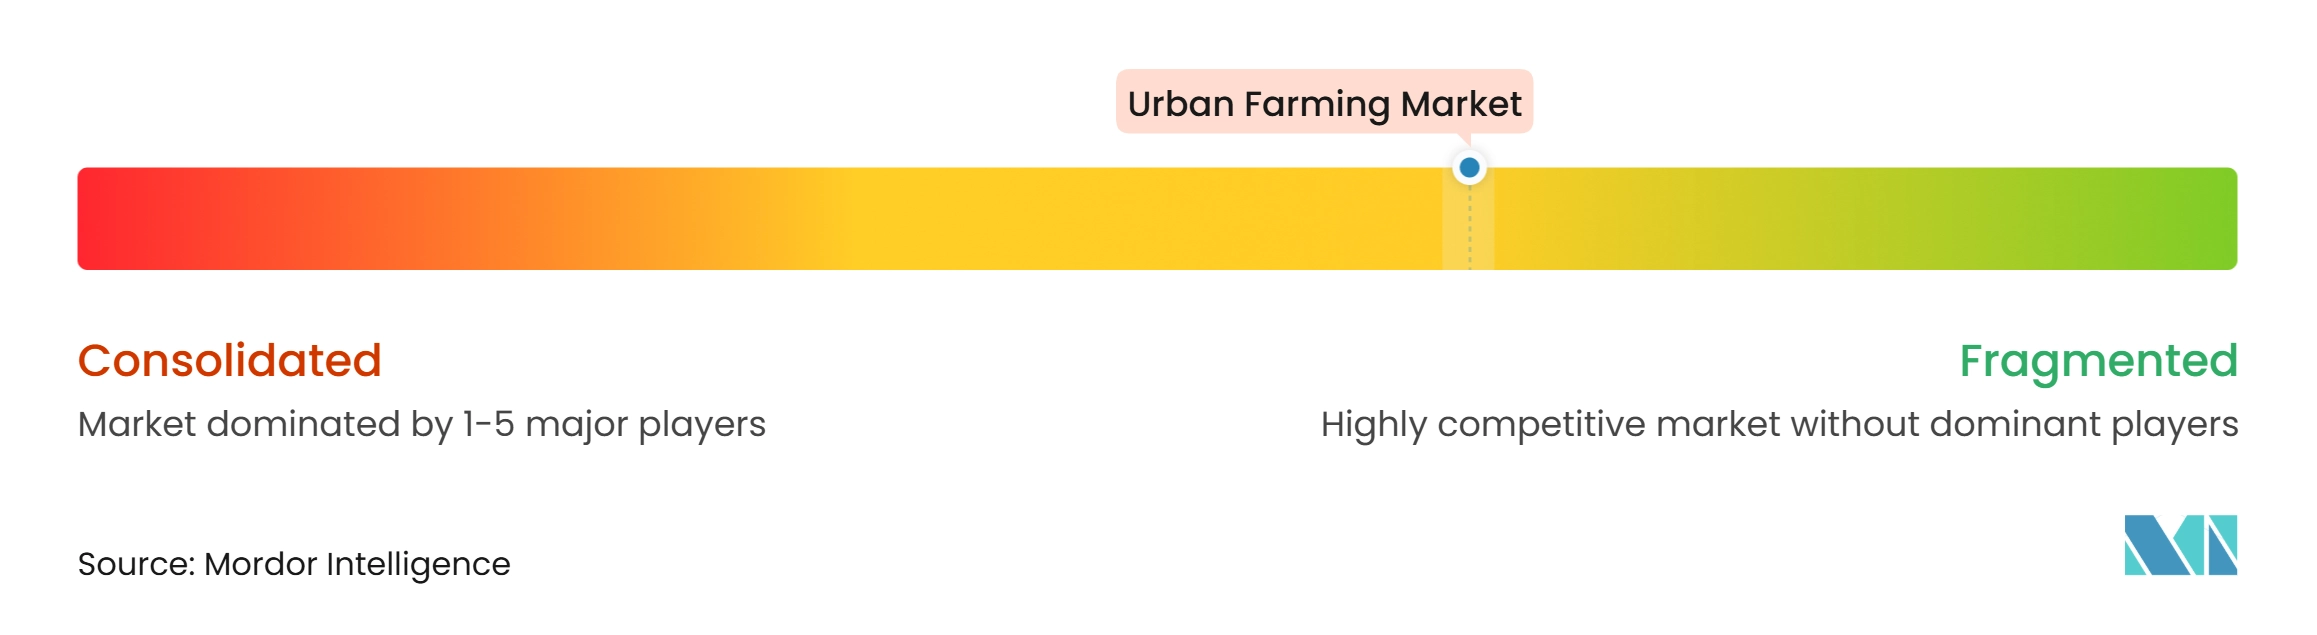
El mercado de agricultura urbana se caracteriza por un panorama competitivo diverso, donde los operadores comerciales verticalmente integrados sirven a canales minoristas organizados, mientras que las organizaciones comunitarias, los cultivadores domésticos y las granjas regionales contribuyen a la producción localizada. La competencia se centra en el suministro minorista confiable, la trazabilidad y la eficiencia operativa. Los operadores se están alejando de la expansión de capacidad sin una economía probada. Los formatos de invernadero e híbridos pueden ofrecer mayor resiliencia donde reducen la dependencia de sistemas de iluminación totalmente cerrados. El campo competitivo incluye a Gotham Greens, Lufa Farms, Vertical Harvest, Oishii, Bustanica, ComCrop, Sustenir Agriculture, Artisan Green, Citiponics, Archisen (Just Produce), Greenphyto, Sky Greens, Singrow, Edible Garden City, Aeroganics, Triton Foodworks y Living Greens Organics. Estas empresas operan en granjas verticales, invernaderos en azoteas, granjas en contenedores, sistemas hidropónicos interiores e instalaciones aeropónicas. Su presencia en América del Norte, Oriente Medio, Singapur, el Sudeste Asiático e India refleja la naturaleza global del mercado de agricultura urbana.
La tecnología se está convirtiendo en un punto de diferenciación cada vez más importante. Los operadores están adoptando el control climático impulsado por inteligencia artificial, sensores conectados, robótica y gestión precisa de nutrientes para mejorar la consistencia de la producción y gestionar el consumo de energía. Los sistemas de iluminación adaptativa también están ayudando a los cultivadores a mejorar la eficiencia energética y los rendimientos de los cultivos, fortaleciendo el papel de la automatización en el rendimiento operativo. Oishii integró tecnología de cosecha robótica impulsada por inteligencia artificial en sus operaciones verticales de fresas y tomates en marzo de 2025, abordando las presiones de costos laborales en la agricultura vertical centrada en frutas. El sector también está desarrollando capacidades especializadas en aeroponía, cosecha y entrega de nutrientes. Sin embargo, la tecnología por sí sola no asegura la competitividad, ya que los compradores también requieren volúmenes estables y un servicio consistente. Las empresas que combinan capacidades técnicas con relaciones establecidas con minoristas y servicios de alimentación están mejor posicionadas para convertir la eficiencia operativa en ventas repetidas.
Las asociaciones minoristas proporcionan otra ruta hacia la diferenciación competitiva. Lufa Farms y Walmart Canada establecieron una conexión directa entre la producción del invernadero en azotea y las tiendas minoristas en mayo de 2025. Bustanica amplió su alcance al consumidor a través de una plataforma de entrega de comestibles de los Emiratos Árabes Unidos en febrero de 2025. Gotham Greens continuó fortaleciendo su presencia comercial a través de una red en expansión de instalaciones de invernadero con control climático y canales de distribución en los Estados Unidos. Estos desarrollos demuestran que la ventaja competitiva depende cada vez más de conectar las instalaciones de producción con los canales de clientes establecidos. Las oportunidades permanecen en hierbas especializadas, microgreens e instalaciones modulares que sirven a compradores institucionales. El mercado continúa acomodando a operadores locales y regionales, pero las posiciones competitivas sostenibles dependen cada vez más de la gestión de costos, las capacidades tecnológicas y la demanda confiable de los clientes.
Líderes de la Industria de Agricultura Urbana
-
Gotham Greens
-
Greenphyto
-
Bustanica
-
Triton Foodworks
-
Lufa Farms
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agricultura Urbana Empresas cubiertas en este informe
- Gotham Greens
- Lufa Farms
- Vertical Harvest
- Oishii
- Bustanica
- ComCrop
- Sustenir Agriculture
- Artisan Green
- Citiponics
- Archisen (Just Produce)
- Greenphyto
- Sky Greens
- Singrow
- Edible Garden City
- Aeroganics
- Triton Foodworks
- Living Greens Organics
Desarrollos recientes de la industria en Mercado de Agricultura Urbana
- Junio de 2026: Intelligent Growth Solutions (IGS), una empresa de tecnología agrícola con sede en Escocia, envió 800 Bandejas de Crecimiento para la primera fase de su proyecto Dubai GigaFarm en Food Tech Valley. El proyecto implica el despliegue de 200 Torres de Crecimiento de agricultura vertical, apoyando la producción local de alimentos y reduciendo la dependencia de los productos importados.
- Marzo de 2026: El Gobierno de Sikkim inauguró su Programa de Agricultura Urbana Orgánica. La iniciativa promueve la agricultura en terrazas, la jardinería de cocina, la jardinería en ventanas y el cultivo en azoteas, con esquejes y plantas distribuidos a los residentes urbanos interesados.
- Mayo de 2025: Lufa Farms lanzó una asociación de suministro con un importante minorista de comestibles canadiense, entregando productos desde su invernadero hidropónico en azotea de 127.000 pies cuadrados a las estanterías minoristas en 1 hora tras la cosecha. El acuerdo es el primero de su tipo que vincula directamente una granja urbana en azotea con un piso minorista en tienda, señalando un modelo escalable para la agricultura urbana integrada en el comercio minorista hiperlocal.
Alcance del Informe Global del Mercado de Agricultura Urbana
La agricultura urbana se refiere al cultivo, la producción y la cosecha de cultivos dentro de áreas urbanas y periurbanas utilizando diversas estructuras de cultivo y tecnologías de crecimiento. Incluye la agricultura vertical, la agricultura en invernadero, la agricultura en azoteas, la agricultura en contenedores y los terrenos abiertos y parcelas comunitarias, utilizando hidroponía, aeroponía, acuaponía y cultivo basado en suelo. El mercado cubre la producción de verduras, frutas, hierbas, microgreens, flores y cultivos ornamentales por empresas agrícolas comerciales, cultivadores domésticos y organizaciones comunitarias para el consumo residencial, minorista, de servicios de alimentación, hostelería e institucional.
El alcance excluye la agricultura rural convencional, la ganadería, la acuicultura, la silvicultura, las ventas de insumos agrícolas y los ingresos independientes de tecnología o equipos no directamente asociados con la producción urbana de cultivos.
El Mercado de Agricultura Urbana está segmentado por Estructura de Cultivo (Agricultura Vertical, Agricultura en Invernadero, Agricultura en Azoteas, Agricultura en Contenedores y Terrenos Abiertos y Parcelas Comunitarias), por Tecnología de Cultivo (Hidroponía, Aeroponía, Acuaponía, Agricultura Basada en Suelo y Otras Tecnologías de Cultivo), por Tipo de Cultivo (Verduras, Frutas, Hierbas y Microgreens, Flores y Plantas Ornamentales y Otros Tipos de Cultivo), por Tipo de Productor (Empresas Comerciales de Agricultura Urbana, Cultivadores Domésticos y Residenciales, Organizaciones Comunitarias de Agricultura Urbana y Otros Productores de Agricultura Urbana), por Usuario Final (Restaurantes y Operadores de Servicios de Alimentación, Supermercados y Minoristas de Comestibles, Hoteles y Operadores de Hostelería, Compradores Institucionales y Otros Compradores Comerciales), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Agricultura Vertical |
| Agricultura en Invernadero |
| Agricultura en Azoteas |
| Agricultura en Contenedores |
| Terrenos Abiertos y Parcelas Comunitarias |
| Hidroponía |
| Aeroponía |
| Acuaponía |
| Agricultura Basada en Suelo |
| Otras Tecnologías de Cultivo |
| Verduras |
| Frutas |
| Hierbas y Microgreens |
| Flores y Plantas Ornamentales |
| Otros Tipos de Cultivo |
| Empresas Comerciales de Agricultura Urbana |
| Cultivadores Domésticos y Residenciales |
| Organizaciones Comunitarias de Agricultura Urbana |
| Otros Productores de Agricultura Urbana |
| Restaurantes y Operadores de Servicios de Alimentación |
| Supermercados y Minoristas de Comestibles |
| Hoteles y Operadores de Hostelería |
| Compradores Institucionales |
| Otros Compradores Comerciales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Singapur | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Kenia | |
| Resto de África |
| Por Estructura de Cultivo | Agricultura Vertical | |
| Agricultura en Invernadero | ||
| Agricultura en Azoteas | ||
| Agricultura en Contenedores | ||
| Terrenos Abiertos y Parcelas Comunitarias | ||
| Por Tecnología de Cultivo | Hidroponía | |
| Aeroponía | ||
| Acuaponía | ||
| Agricultura Basada en Suelo | ||
| Otras Tecnologías de Cultivo | ||
| Por Tipo de Cultivo | Verduras | |
| Frutas | ||
| Hierbas y Microgreens | ||
| Flores y Plantas Ornamentales | ||
| Otros Tipos de Cultivo | ||
| Por Tipo de Productor | Empresas Comerciales de Agricultura Urbana | |
| Cultivadores Domésticos y Residenciales | ||
| Organizaciones Comunitarias de Agricultura Urbana | ||
| Otros Productores de Agricultura Urbana | ||
| Por Usuario Final | Restaurantes y Operadores de Servicios de Alimentación | |
| Supermercados y Minoristas de Comestibles | ||
| Hoteles y Operadores de Hostelería | ||
| Compradores Institucionales | ||
| Otros Compradores Comerciales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Singapur | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Agricultura Urbana para 2032?
Se estima que el Mercado de Agricultura Urbana alcanzará los 277,15 mil millones de USD para 2032.
¿Qué tecnología de cultivo lidera la agricultura urbana?
La hidroponía lideró con una participación del 52,2% en 2026 porque tiene una base comercial establecida y una gestión precisa del agua y los nutrientes.
¿Qué región se está expandiendo más rápido?
Se estima que Asia-Pacífico crecerá a la CAGR más alta del 10,2% de 2027 a 2032.
¿Qué limita la expansión de las granjas urbanas interiores?
La iluminación y el control climático de alta intensidad energética, los altos requisitos de capital, la escala limitada en sitios pequeños y los requisitos inciertos de zonificación y seguridad alimentaria restringen la expansión.