
Marktgröße und Marktanteil der Urbanen Landwirtschaft
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
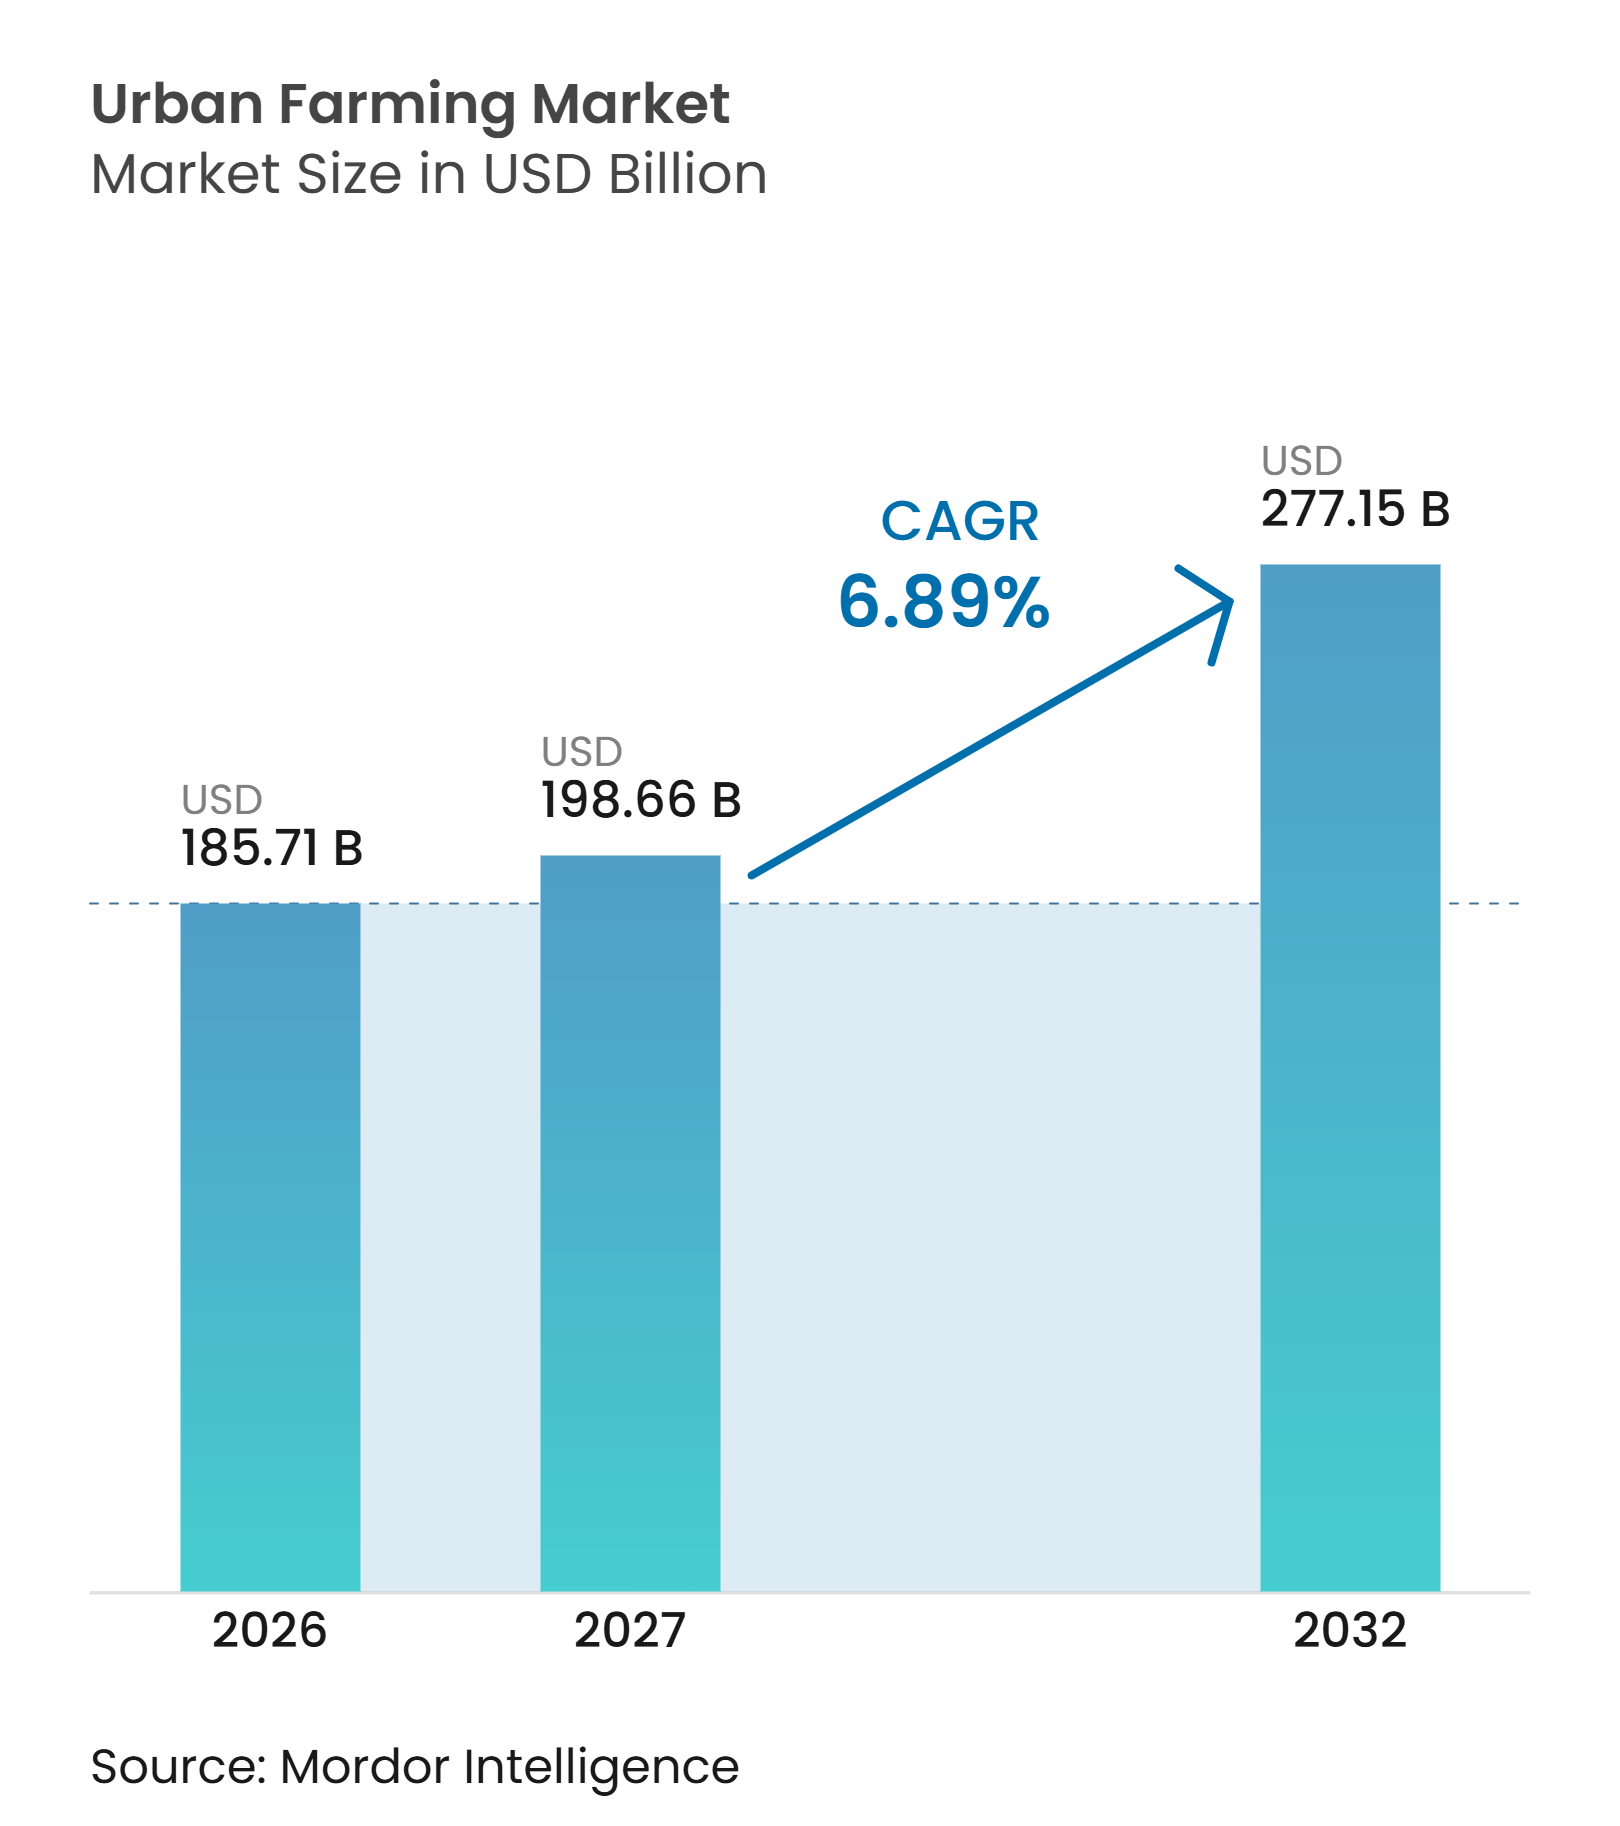
| Marktgröße (2027) | 198.66 Milliarden US-Dollar |
| Marktgröße (2032) | 277.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Urbanen Landwirtschaft von Mordor Intelligence
Die Marktgröße der Urbanen Landwirtschaft wird voraussichtlich von 185,71 Milliarden USD im Jahr 2026 und 198,66 Milliarden USD im Jahr 2027 auf 277,15 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,89 % während des Prognosezeitraums (2027–2032) entspricht. Die Lebensmittelproduktion innerhalb von Städten verkürzt den Weg vom Anbau zum Verbrauch und ermöglicht es Betreibern kontrollierter Umgebungen, das ganze Jahr über Kulturpflanzen zu liefern. Der Markt für Urbane Landwirtschaft entwickelt sich hin zu Modellen, die tragfähige Betriebswirtschaft und eine verlässliche Einzelhandelsintegration aufweisen, anstatt Kapazitäten ohne klaren Weg zur Rentabilität auszubauen. Diese Verschiebung begünstigt Gewächshaus- und Hybridbetreiber, die den Energieverbrauch steuern und gleichzeitig die Anforderungen des Einzelhandels an eine gleichbleibende Versorgung erfüllen können. Einzelhändler werden auch zu Betriebspartnern durch Farmen in der Nähe von Geschäften und Vertriebspunkten, was die Zeit zwischen Ernte und Verkauf verkürzen kann. Der Markt für Urbane Landwirtschaft bietet daher Möglichkeiten in Programmen zur Ernährungssicherheit, bei Spezialkulturen und in modularen Einrichtungen, die für Standorte geeignet sind, an denen konventionelle landwirtschaftliche Lieferketten weniger entwickelt sind.
Wichtigste Erkenntnisse des Berichts
-
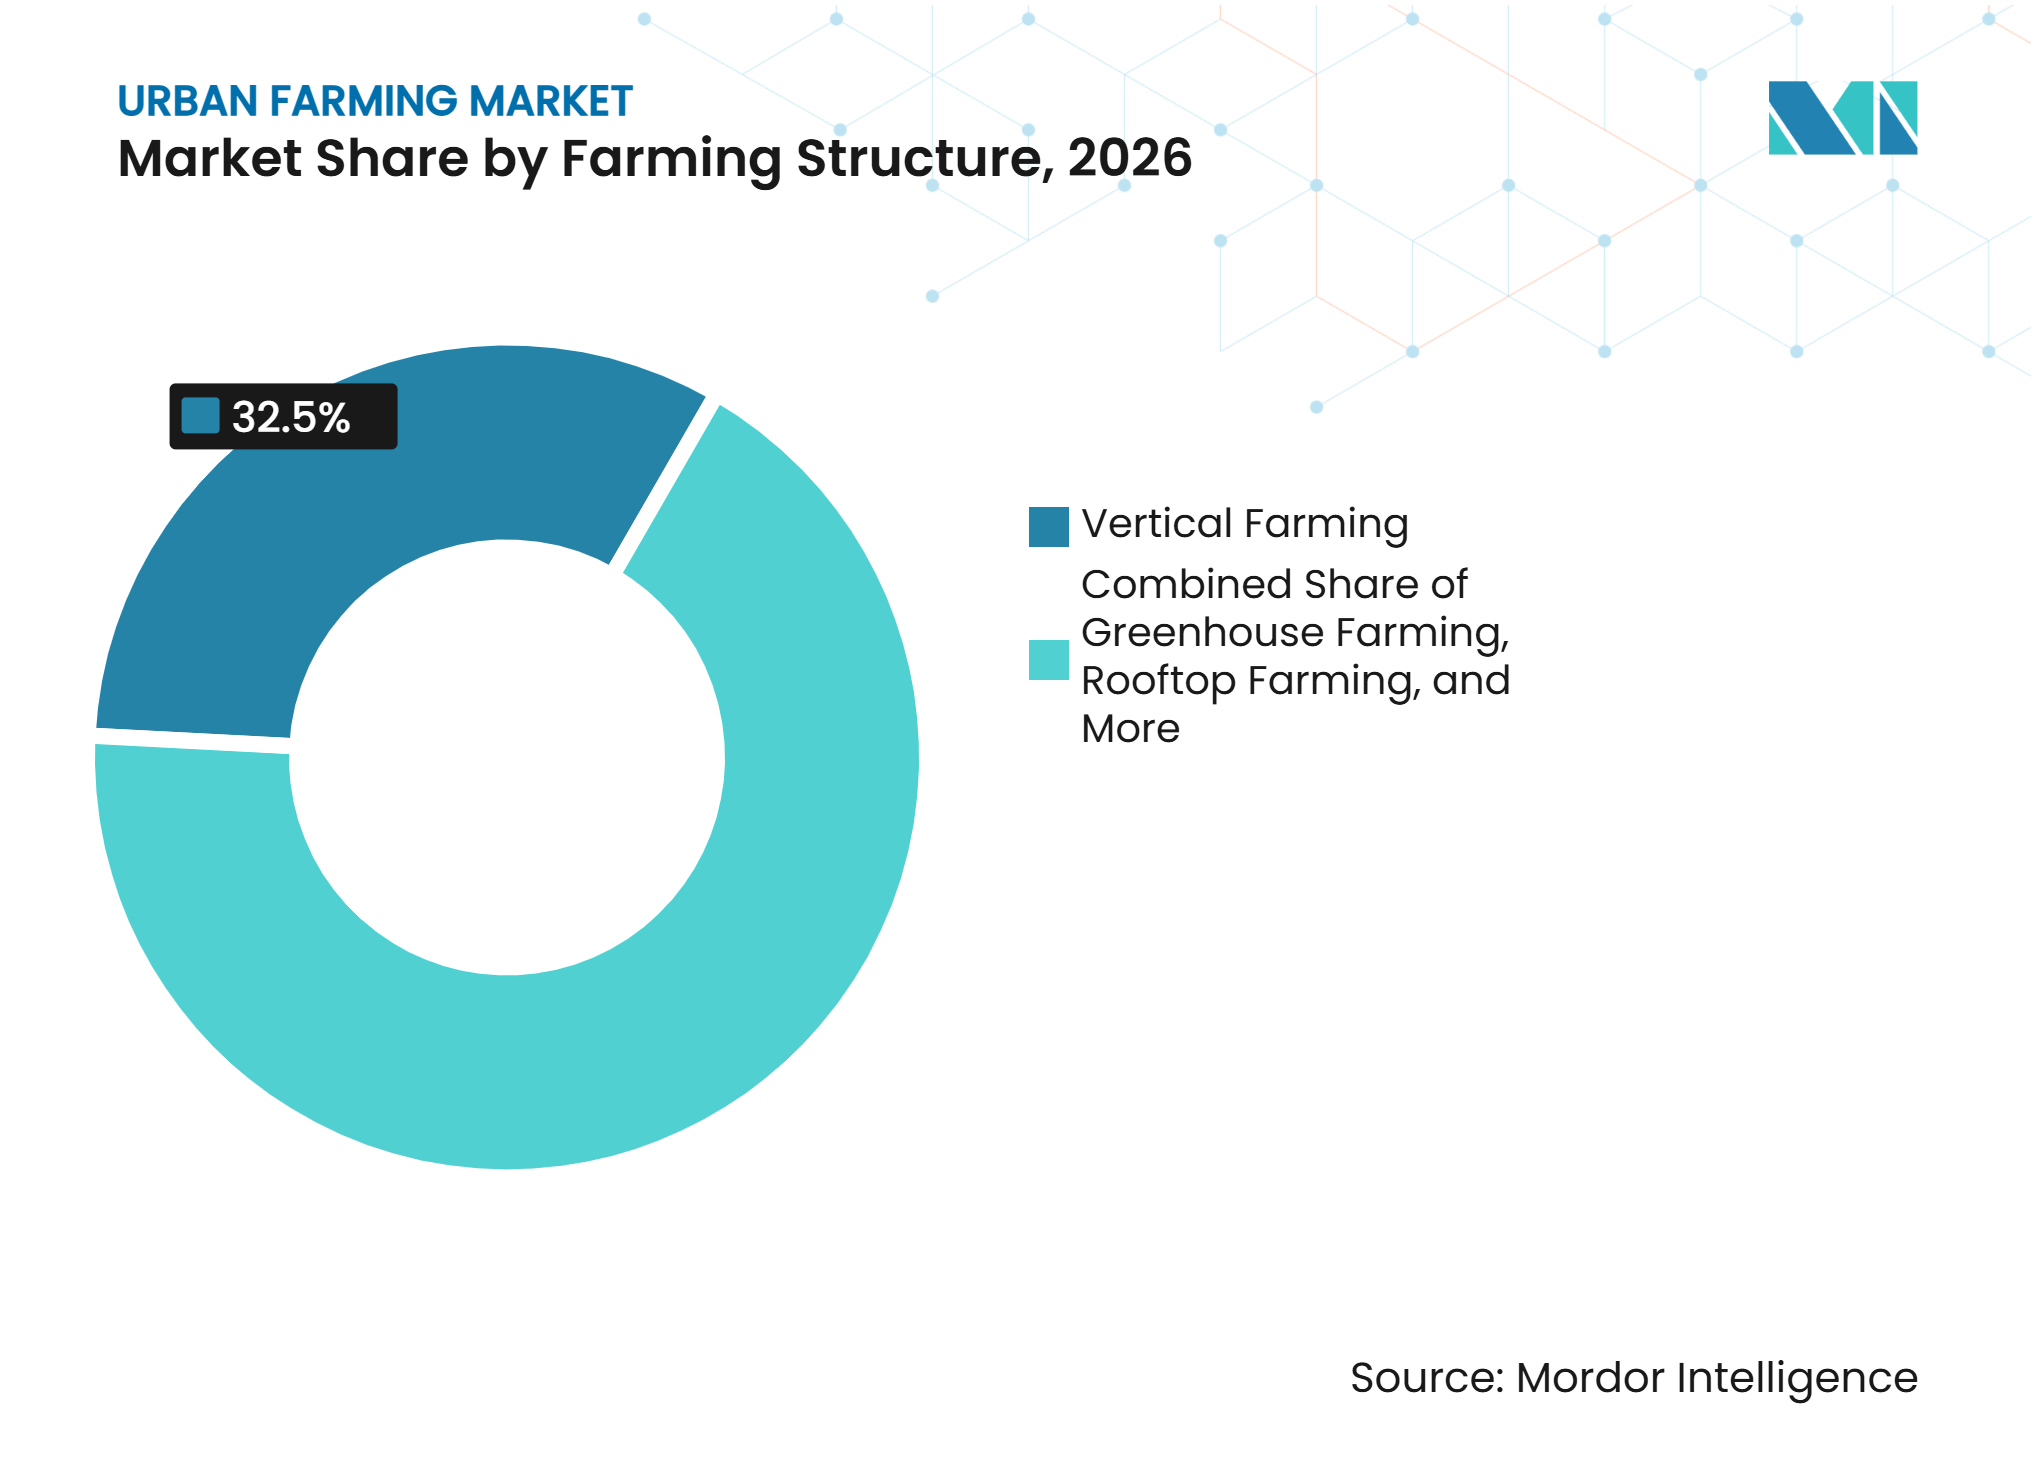
Nach Anbaustruktur hielt die Vertikale Landwirtschaft im Jahr 2026 mit 32,5 % den größten Anteil an der Marktgröße der Urbanen Landwirtschaft, während die Containerlandwirtschaft im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 9,1 % wachsen soll.
-
Nach Anbaytechnologie hielt die Hydroponik im Jahr 2026 einen Marktanteil von 52,2 % an der Urbanen Landwirtschaft, während die Aeroponik im Zeitraum 2027 bis 2032 mit dem höchsten CAGR von 9,4 % wachsen soll.
-
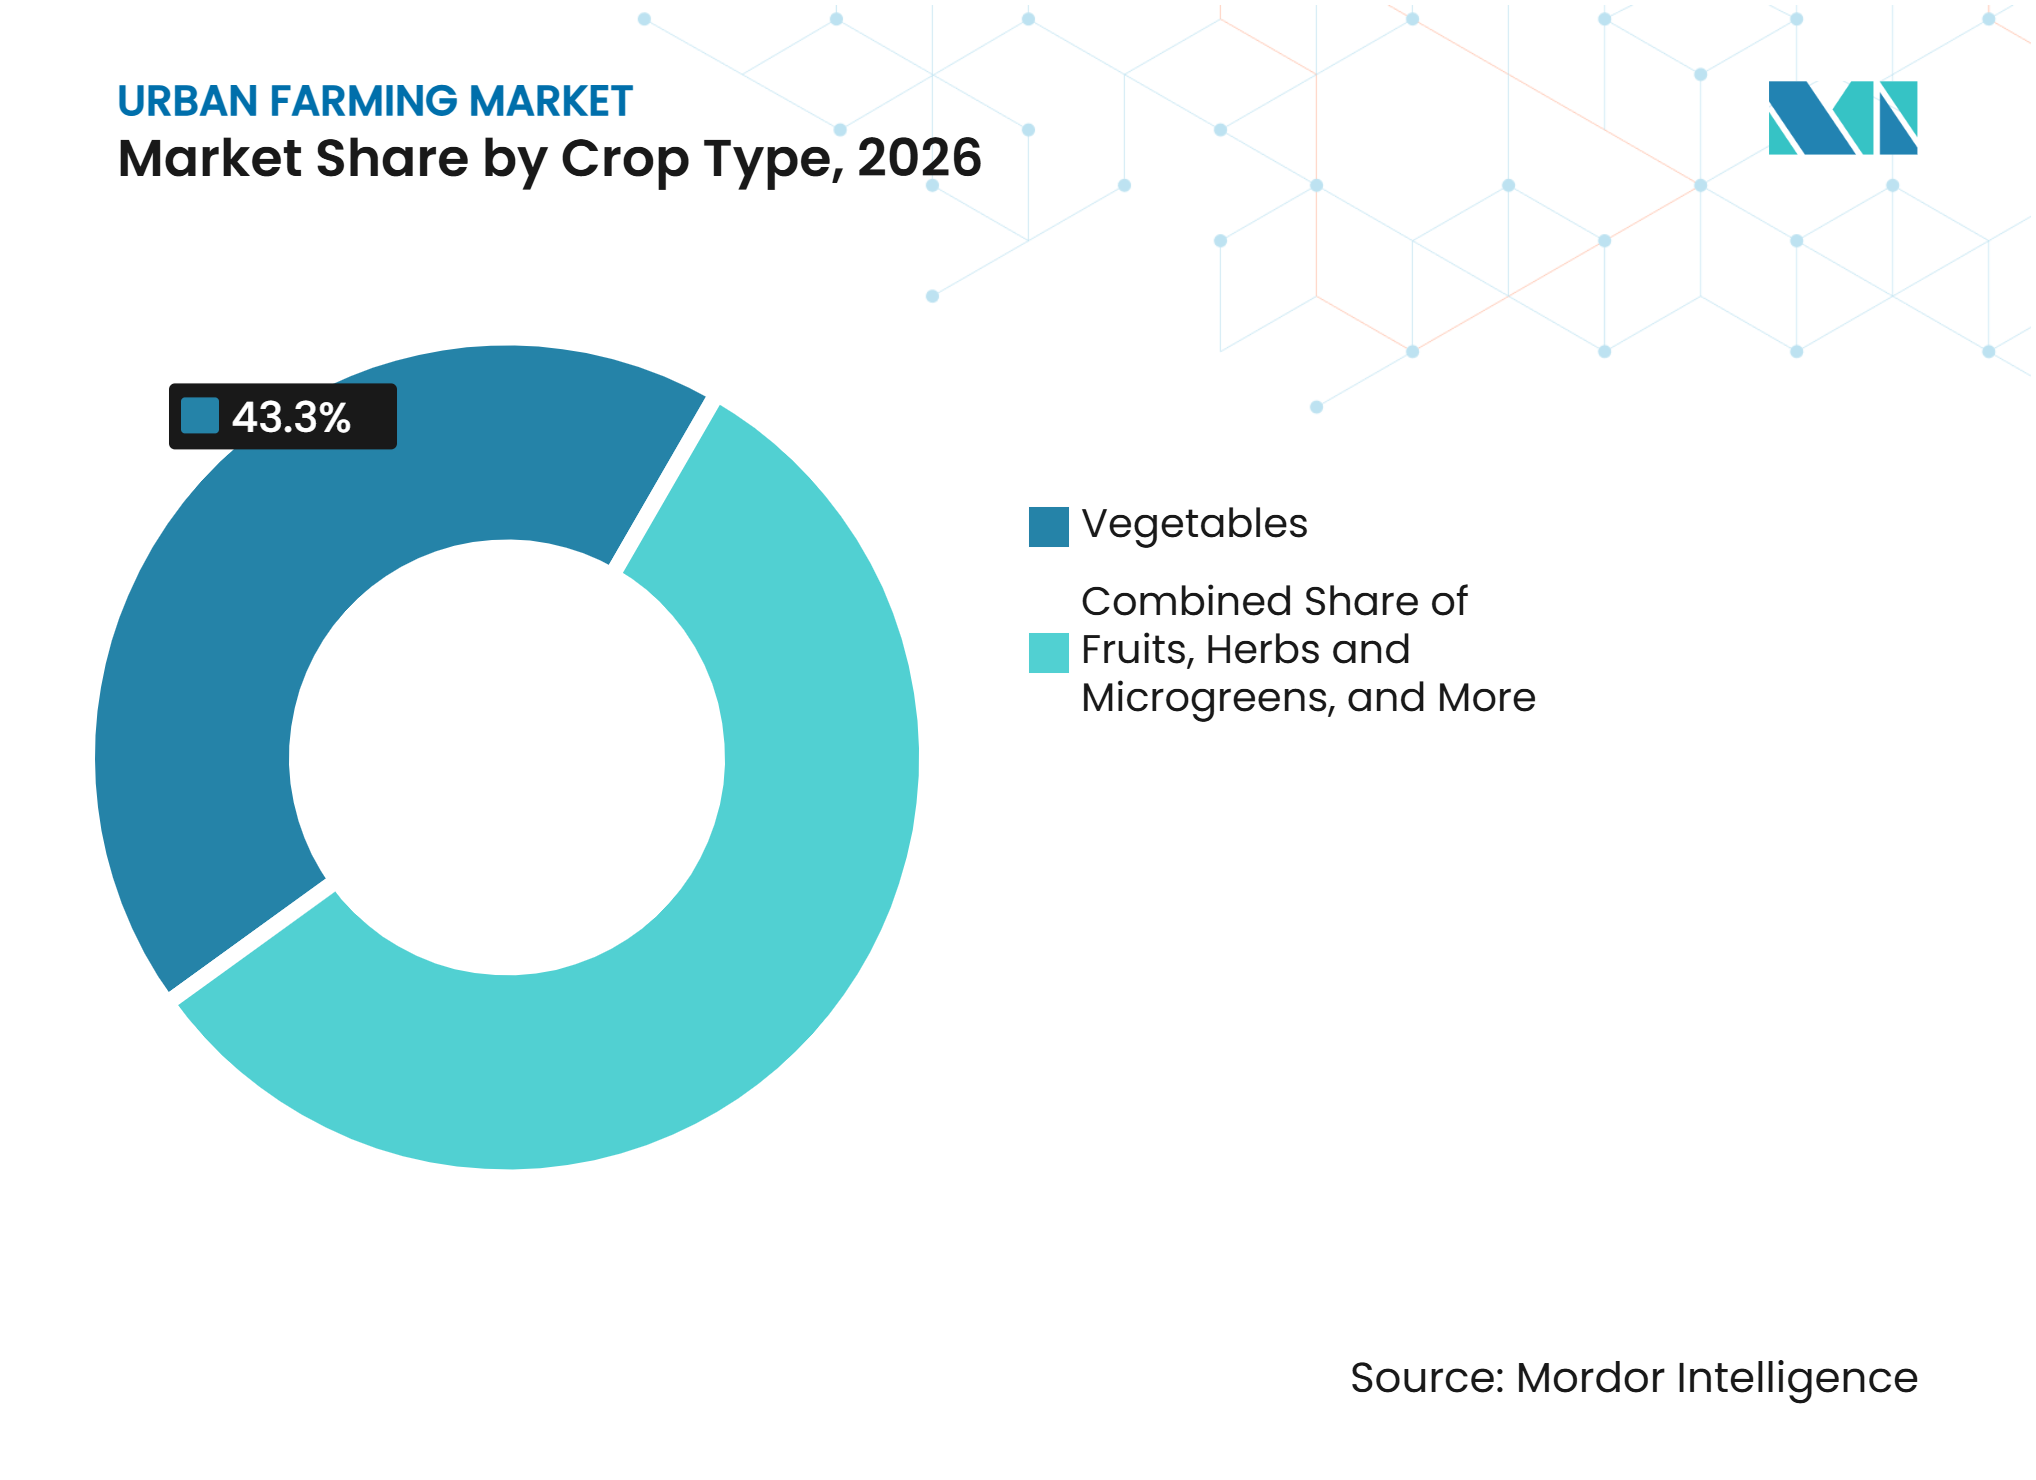
Nach Kulturpflanzenart entfiel im Jahr 2026 ein Anteil von 43,3 % der Marktgröße der Urbanen Landwirtschaft auf Gemüse, während Kräuter und Microgreens im Zeitraum 2027 bis 2032 mit dem schnellsten CAGR von 9,6 % wachsen sollen.
-
Nach Produzentenart entfielen im Jahr 2026 57,3 % der Marktgröße der Urbanen Landwirtschaft auf kommerzielle Stadtlandwirtschaftsunternehmen, während Haushalts- und Wohngebäudeanbauer voraussichtlich mit dem schnellsten CAGR von 8,1 % im Zeitraum 2027 bis 2032 wachsen werden.
-
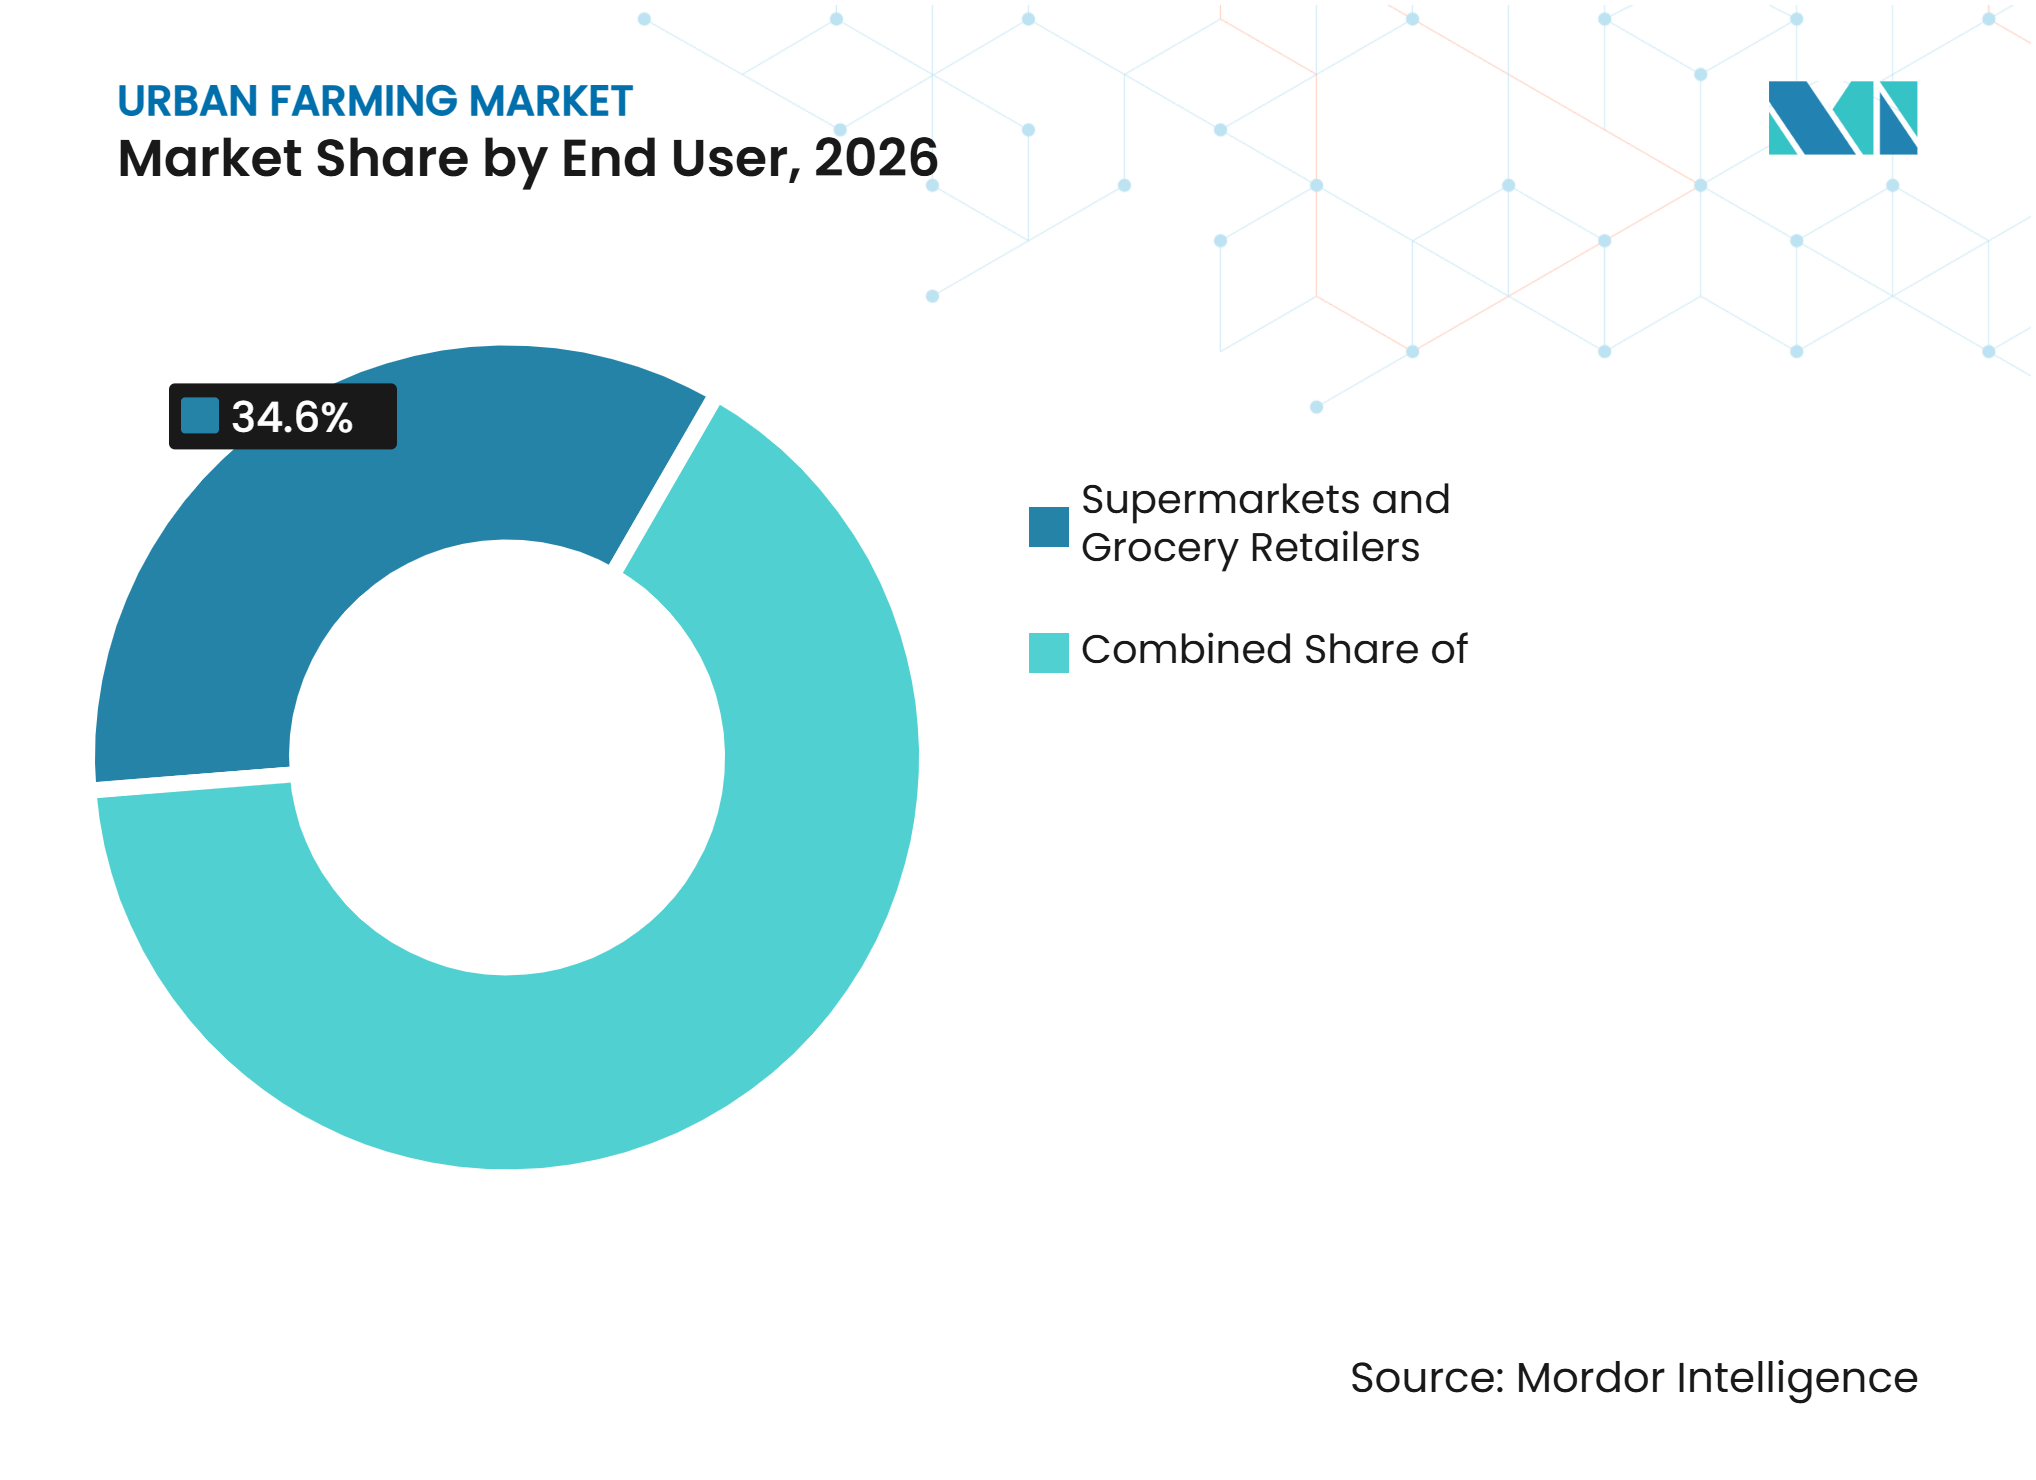
Nach Endnutzer entfiel im Jahr 2026 mit 34,6 % der größte Anteil am Markt für Urbane Landwirtschaft auf Supermärkte und Lebensmitteleinzelhändler, während Restaurants und Gastronomieunternehmen voraussichtlich mit dem schnellsten CAGR von 9,5 % im Zeitraum 2027 bis 2032 wachsen werden.
-
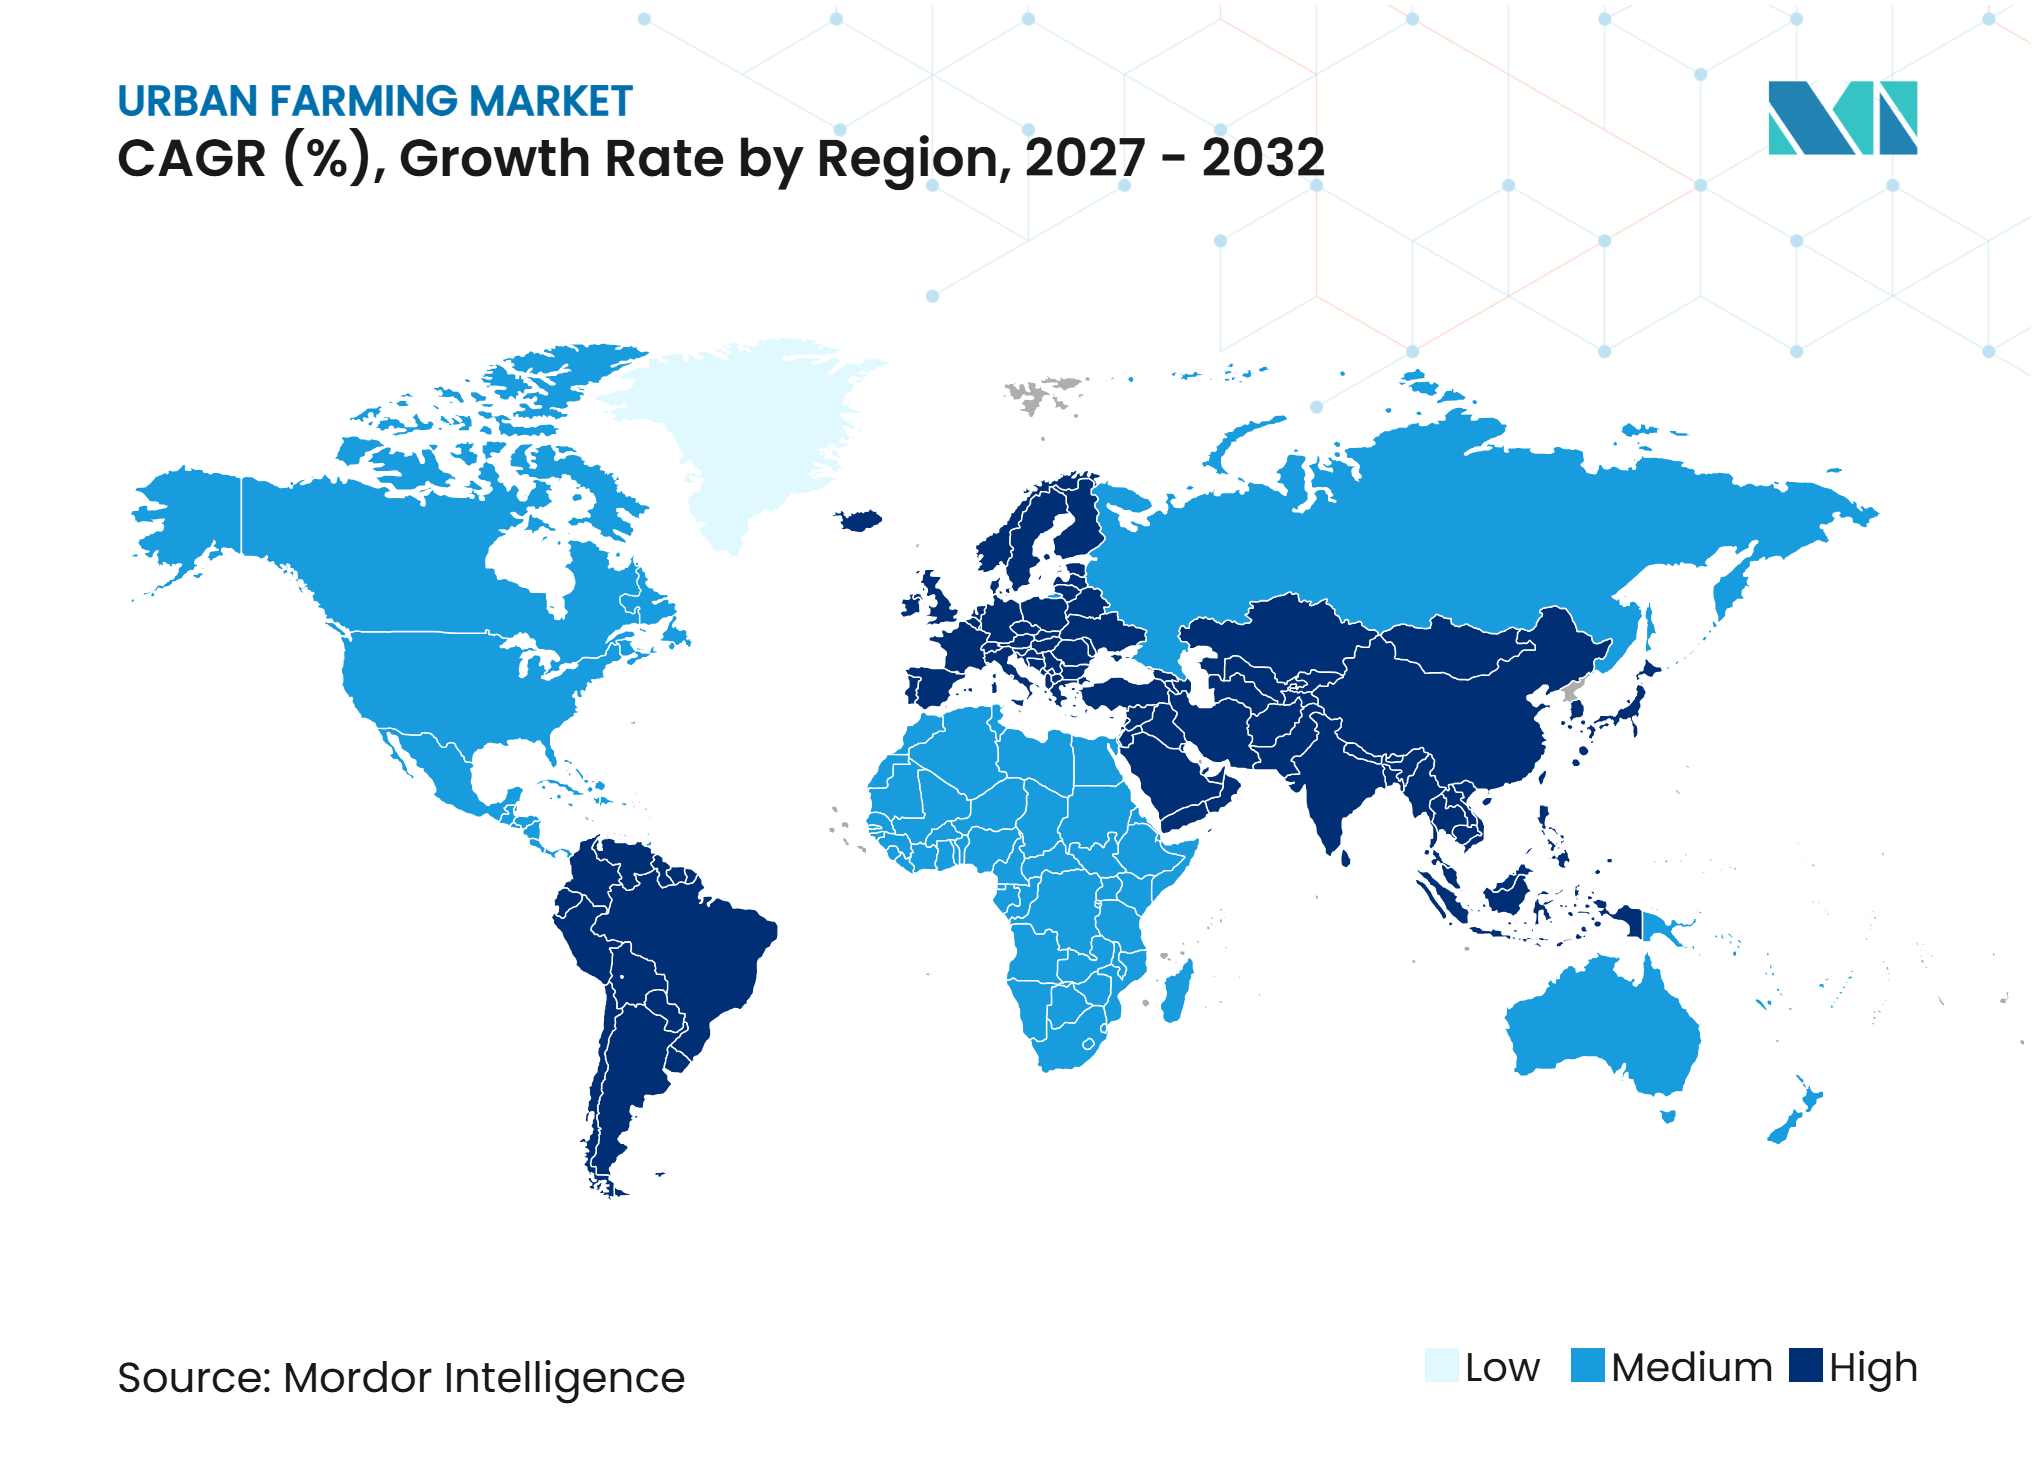
Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 33,4 % an der Urbanen Landwirtschaft, während der asiatisch-pazifische Raum im Zeitraum 2027 bis 2032 mit dem höchsten CAGR von 10,2 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach städtischer Ernährungssicherheit und Importresilienz | +1.50% | Global, mit höchster Relevanz in Singapur, Saudi-Arabien, den Vereinigten Arabischen Emiraten, Japan und anderen importabhängigen Städten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach frischen, lokalen und rückverfolgbaren Produkten | +1.20% | Nordamerika und Europa, mit besonderer Relevanz in den Vereinigten Staaten, Kanada, Deutschland, dem Vereinigten Königreich, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Schwindender Zugang zu produktivem Land in Stadtnähe | +1.00% | Asiatisch-pazifischer Raum und Naher Osten, mit Ausstrahlungseffekten auf Südamerika und besonderer Relevanz in Singapur, Japan, China, Indien und Golfstädten | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung modularer Indoor-Landwirtschaft | +0.90% | Global, mit frühen Gewinnen in den Vereinigten Staaten, China, Indien, Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Gastronomie- und Einzelhandelsnachfrage nach ganzjährigen Spezialkulturen | +0.80% | Nordamerika und asiatisch-pazifischer Raum, mit Relevanz in den Vereinigten Staaten, Kanada, Japan, Südkorea und Premium-Golfmärkten | Kurzfristig (≤ 2 Jahre) |
| Öffentliche und private Investitionen in die Landwirtschaft in kontrollierten Umgebungen | +0.60% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Europa, mit besonderer Relevanz in China, Indien, Singapur, Saudi-Arabien und den Vereinigten Arabischen Emiraten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach städtischer Ernährungssicherheit und Importresilienz
Ernährungssicherheit wird für viele städtische Volkswirtschaften, die stark von importierten Lebensmitteln abhängig sind, zu einer operativen Priorität. Singapurs 30-bis-30-Politik zielt darauf ab, bis 2030 30 % des Ernährungsbedarfs des Landes durch inländische Produktion zu decken[1]. Die Politik gibt der Landwirtschaft in kontrollierten Umgebungen einen klareren Platz in der übergeordneten Lebensmittelversorgungsplanung des Landes. Der Markt für Urbane Landwirtschaft profitiert, wenn öffentliche Behörden die Indoor-Produktion als Teil der wesentlichen lokalen Infrastruktur und nicht als Nischen-Lebensmittelformat betrachten. Regierungen in importabhängigen Golfstädten leiten ebenfalls Mittel in Indoor-Einrichtungen, da diese die lokale Gemüseverfügbarkeit unterstützen können. Dies schafft eine Nachfrage, die sowohl mit der Nahrungsmittelresilienz als auch mit dem kommerziellen Produktverkauf verknüpft ist. Farmen mit verlässlichen Abnahmevereinbarungen können Investoren ein besser handhabbares Risikoprofil präsentieren. Das Ergebnis ist eine stärkere Grundlage für große Einrichtungen, bei denen die lokale Versorgung strategisch wichtig ist.
Steigende Nachfrage nach frischen, lokalen und rückverfolgbaren Produkten
Einzelhändler und Gastronomiekäufer verlangen zunehmend klare Informationen über Betriebsmittel, Anbaubedingungen und Erntedaten. Der Markt für Urbane Landwirtschaft kann darauf reagieren, da digitale Überwachung es Betreibern ermöglicht, die Produktion auf Chargenebene zu verfolgen. Kurze Lieferketten unterstützen auch die schnelle Lieferung verderblicher Produkte an Geschäfte. Walmart Canada und Lufa Farms gaben im Mai 2025 eine Vereinbarung bekannt, bei der Produkte aus einem 127.000 Quadratfuß großen Dachgewächshaus innerhalb von 1 Stunde nach der Ernte in die Ladenregale gelangten[2]. Diese Vereinbarung zeigt, wie lokale Produktion in das tägliche Betriebsmodell eines großen Einzelhändlers passen kann. Systeme in kontrollierten Umgebungen können die Konsistenz verbessern, wenn sie vernetzte Überwachung und prädiktive Steuerung einsetzen. Dies ist wichtig für Käufer, die eine gleichbleibende Qualität bei wiederholten Lieferungen benötigen. Die Präferenz für frische, lokale und rückverfolgbare Produkte unterstützt daher Betreiber, die Produktionsaufzeichnungen mit zuverlässiger Auftragserfüllung kombinieren können.
Schwindender Zugang zu produktivem Land in Stadtnähe
Die städtische Expansion verringert die Verfügbarkeit von produktivem Land in der Nähe von Bevölkerungszentren. Der Markt für Urbane Landwirtschaft bietet einen Weg, die Lebensmittelproduktion auf Dächer, Keller, leerstehende Gebäude und andere bebaute Umgebungen zu verlagern. Eine Horticulturae-Überprüfung aus dem Jahr 2025 ergab, dass bodenloser Anbau die Produktion an nicht-ackerfähigen städtischen Standorten unterstützen kann. Diese Fähigkeit ist besonders relevant in dicht besiedelten Städten, in denen konventionelle Farmen weit vom Verbrauchsort entfernt sind. Sie gibt Betreibern auch mehr Optionen, wenn Grundstückswerte große Freiflächenstandorte unwirtschaftlich machen. Einrichtungen können vertikalen Raum und Kreislaufsysteme nutzen, um Kulturpflanzen auf kleineren Flächen zu produzieren. Die Nutzung städtischer Gebäude beseitigt nicht die Notwendigkeit geeigneter Baugenehmigungen oder Infrastruktur. Sie schafft jedoch einen praktischen Weg für Städte, die mehr lokale Produktionskapazität benötigen. Die daraus resultierende Nachfrage ist am stärksten dort, wo Landknappheit und Bedenken hinsichtlich der Lebensmittelversorgung zusammentreffen.
Öffentliche und private Investitionen in die Landwirtschaft in kontrollierten Umgebungen
Öffentliche Förderung kann städtischen Anbauern helfen, die Anfangskosten für Ausrüstung, Verbesserungen der Lebensmittelsicherheit und Standortentwicklung zu bewältigen. Der Bundesstaat New York vergab im Jahr 2025 im Rahmen seines Förderprogramms für städtische Farmen und Gemeinschaftsgärten 2,5 Millionen USD an 51 städtische Farmen und Gemeinschaftsgärten[3]. Das Programm unterstützte Infrastruktur, Verbesserungen der Lebensmittelsicherheit und die Ausweitung der Produktion. Eine solche Unterstützung kann frühe Projektrisiken für kleinere Organisationen reduzieren und ihnen helfen, ihre Betriebskapazitäten zu verbessern. In Indien entfiel laut der zitierten Regierungsanalyse aus dem Jahr 2025 auf die kommerzielle Hydroponik ein Anteil von 60 % am inländischen Hydroponikmarkt, der jährlich um 22 % wuchs. Der Markt für Urbane Landwirtschaft gewinnt, wenn öffentliche Unterstützung Projekten hilft, ein Stadium zu erreichen, in dem privates Kapital die tatsächliche Betriebsleistung beurteilen kann. Investitionen sind am effektivsten, wenn sie mit klaren kommerziellen Abnehmern und erreichbaren Energiekosten verbunden sind. Dieser Ansatz kann den Zugang zur Landwirtschaft in kontrollierten Umgebungen in Regionen verbessern, in denen konventionelle Agrarfinanzierung nach wie vor begrenzt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieintensive Beleuchtung und Klimasteuerung | -1.5% | Global, mit hoher Relevanz in Deutschland, dem Vereinigten Königreich, Japan, Südafrika und Golfmärkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalkosten und ungleichmäßiger Finanzierungszugang | -1.3% | Global, mit größter Relevanz für kleine Betreiber in Südamerika, Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Begrenzte Skaleneffekte für kleine städtische Farmen | -1.0% | Global, insbesondere in fragmentierten kommunalen Märkten und einkommensschwächeren Stadtvierteln | Langfristig (≥ 4 Jahre) |
| Reibungsverluste durch Bebauungsrecht, Bauordnung und Lebensmittelsicherheit | -0.8% | Global, mit größter Relevanz in Städten ohne klare Bebauungsplanung für städtische Landwirtschaft | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Beleuchtung und Klimasteuerung
Der Stromverbrauch bleibt eine wesentliche Betriebseinschränkung für die Indoor-Landwirtschaft. Eine Sustainability-Überprüfung aus dem Jahr 2025 ergab, dass Beleuchtung und Klimasteuerung je nach Kulturpflanze und Anlagendesign 52 % bis 80 % der gesamten Betriebskosten einer Vertikalfarm ausmachen können[4]. Hohe Energiepreise können die Einsparungen bei Land und Wasser schwächen, die die kontrollierte Produktion attraktiv machen. Der Markt für Urbane Landwirtschaft ist daher an Orten mit hohen Tarifen oder kohlenstoffintensivem Strom schwieriger zu skalieren. Bessere Steuerungssysteme können diesen Druck verringern, ihn aber nicht beseitigen. Eine Studie aus dem Jahr 2025 zu adaptiver Beleuchtung berichtete von einer 20-prozentigen Verbesserung der Energieeffizienz und einer 15-prozentigen Verbesserung des Ernteertrags. Ein Projekt der University of Georgia aus dem Jahr 2026, unterstützt vom Landwirtschaftsministerium der Vereinigten Staaten, berichtete von 6 % niedrigeren Energiekosten und 13 % höheren Erträgen mit fluoreszenzbasierter Biofeedback-Beleuchtung. Diese Ergebnisse zeigen, dass die Energieoptimierung sich verbessert, aber weit verbreitet einsetzbar werden muss, damit das Hemmnis nachlässt.
Hohe Kapitalkosten und ungleichmäßiger Finanzierungszugang
Große Indoor-Farmen erfordern Ausgaben für Beleuchtung, Heizung, Lüftung, Klimaanlage, Automatisierung, Strukturarbeiten und Betriebskapital. Die Originalforschung beschreibt Investitionen in die Einrichtungsentwicklung, die bei großen Anlagen 40 Millionen USD übersteigen können. Dieses Ausgabenvolumen begünstigt Betreiber, die von strategischen Unternehmen oder staatlichen Investoren unterstützt werden. Kleinere unabhängige Betreiber haben einen eingeschränkteren Zugang zu Fremd- und Wachstumskapital. Der Markt für Urbane Landwirtschaft ist daher in Regionen mit unterschiedlichen Finanzierungsbedingungen ungleichmäßig. Öffentliche Zuschüsse können frühe Infrastruktur- oder Lebensmittelsicherheitsbedürfnisse abdecken, decken aber nicht immer den vollständigen Übergang zur kommerziellen Größenordnung ab. Dieses Problem ist in Südamerika, Afrika und Südasien ausgeprägt, wo dedizierte Kreditvergabe für Präzisionslandwirtschaft weniger etabliert ist. Finanzierungsentscheidungen hängen zunehmend von nachgewiesener Produktionsleistung und einer glaubwürdigen Kundenbasis ab. Das Hemmnis wird bestehen bleiben, bis Ausrüstungskosten, Kreditvergabepraktiken und kommerzielle Nachweise gemeinsam verbessert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anbaustruktur:
Modulare Formate erweitern den MarktzugangDie Vertikale Landwirtschaft hatte im Jahr 2026 mit 32,5 % den größten Anteil am Markt für Urbane Landwirtschaft, angetrieben durch die wachsende Verbreitung von Mehrschicht-Anbausystemen, die die Produktion auf begrenzten städtischen Flächen maximieren. Ihre Führungsposition spiegelt die Fähigkeit wider, die Anbaukapazität zu erhöhen, ohne zusätzliches Land zu benötigen, was sie für dicht besiedelte Städte geeignet macht. Die Gewächshauslandwirtschaft ist ein wirtschaftlich stabileres Anbauformat, da der Zugang zu natürlichem Tageslicht die Abhängigkeit von künstlicher Beleuchtung verringert und hilft, die Betriebskosten zu steuern. Die Dachlandwirtschaft spielt ebenfalls eine bedeutende Rolle bei der städtischen Lebensmittelproduktion, da sie Gebäuden ermöglicht, Anbau näher am Verbraucher zu betreiben. Lufa Farms beispielsweise betreibt Dachgewächshäuser in Montreal und hat seine Produktion in das Ladenversorgungsnetz eines großen Einzelhändlers integriert. Freiland- und Gemeinschaftsparzellen spielen eine kleinere kommerzielle Rolle, bleiben aber für die lokale Beteiligung und den Lebensmittelzugang wichtig. Insgesamt unterstützen etablierte Produktionspraktiken und eine breitere kommerzielle Bekanntheit weiterhin die führende Position der Vertikalen Landwirtschaft, während alternative Strukturen zusätzliche Wege für die städtische Agrarentwicklung bieten.
Aufbauend auf der Nachfrage nach flächeneffizienten Anbaumethoden entwickelt sich die Containerlandwirtschaft zum am schnellsten wachsenden Strukturformat, wobei das Segment voraussichtlich mit einem CAGR von 9,1 % von 2027 bis 2032 wachsen wird. Ihr Wachstum wird durch modulare Infrastruktur unterstützt, die es Betreibern ermöglicht, die Produktionskapazität schrittweise zu erweitern, anstatt sich von Anfang an zu groß angelegten Entwicklungen zu verpflichten. Flatpack-Anbauräume und standardisierte Hydroponik-Arrays verbessern die Einsatzflexibilität weiter, insbesondere für kleinere städtische Standorte. Diese Systeme ermöglichen bodenlosen Anbau an Standorten wie Dächern, Kellern und anderen Räumen, die für konventionelle Landwirtschaft ungeeignet sind. Die kommerzielle Akzeptanz hängt jedoch vom Zugang zu definierten Käufern, handhabbaren Energiekosten und wirtschaftlich tragfähigen Betriebsmodellen ab. Dachentwicklungen erfordern auch geeignete Baugenehmigungen und Bebauungsgenehmigungen. In der Zeitschrift Cities veröffentlichte Forschungsergebnisse unterstreichen die Bedeutung einer strukturierten Governance bei der Integration landwirtschaftlicher Einrichtungen in städtische Gebäude. Folglich erweitert die Containerlandwirtschaft den Zugang zu kontrolliertem städtischem Anbau, obwohl ihre kommerzielle Tragfähigkeit eng mit lokaler Infrastruktur, regulatorischen Bedingungen und Betriebswirtschaft verknüpft bleibt.



Nach Anbaytechnologie:
Hydroponik behauptet MarktführerschaftDie Hydroponik hatte im Jahr 2026 mit 52,2 % den größten Marktanteil an der Urbanen Landwirtschaft, unterstützt durch ihre etablierte kommerzielle Verbreitung und wachsende technologische Fortschritte. Ihre Führungsposition spiegelt ihre langjährige Nutzung, breite Kulturpflanzenkompatibilität und eine gut entwickelte Lieferantenbasis wider. Kreislauf-Wassersysteme und präzise Nährstoffversorgung ermöglichen es Betreibern, eine gleichbleibende Produktion aufrechtzuerhalten und die Qualitätsanforderungen von Einzelhandelskäufern zu erfüllen. Die Technologie ist besonders für dichte städtische Standorte geeignet, da sie die Abhängigkeit von Ackerland beseitigt. Eine Horticulturae-Überprüfung aus dem Jahr 2025 hob hervor, wie bodenlose Systeme eine präzise Kontrolle über Wasser- und Nährstoffversorgung in geschlossenen Umgebungen ermöglichen. Die Aquaponik hat eine kleinere Marktpräsenz, indem sie Fischzucht mit Pflanzenproduktion durch ein geschlossenes Kreislaufsystem integriert, während bodenbasierter Anbau in Gemeinschaftsumgebungen relevant bleibt, wo fortschrittliche Infrastruktur wirtschaftlich nicht gerechtfertigt ist. Folglich bleibt die Hydroponik die etablierteste Technologie für die kommerzielle städtische Lebensmittelproduktion.
Aufbauend auf der etablierten Verbreitung der Hydroponik entwickelt sich die Aeroponik zur am schnellsten wachsenden Technologie, wobei ihr Markt für Urbane Landwirtschaft voraussichtlich mit einem CAGR von 12,1 % von 2027 bis 2032 wachsen wird. Ihr nebelbasiertes Nährstoffversorgungssystem soll den Düngemittelverbrauch um 60 % und den Wasserverbrauch um 90 % im Vergleich zur Hydroponik reduzieren, was es besonders attraktiv für aride und ressourcenbeschränkte Regionen macht. Aeroponik kann auch eine pestizidfreie Produktion ermöglichen, wenn sie durch geeignete Anlagendesigns und Betriebspraktiken unterstützt wird. Gleichzeitig verbessern technologische Fortschritte in der Sensorik und Automatisierung die Effizienz von Systemen der Urbanen Landwirtschaft über alle Anbauformate hinweg. Eine IEEE-Studie aus dem Jahr 2026 berichtete von einer 28-prozentigen Reduzierung des Energieverbrauchs pro Gramm Trockenbiomasse durch eine integrierte, maschinenlernkalibrierte Sensorplattform. Diese Entwicklungen erweitern die Technologieauswahl über die reine Ressourceneffizienz hinaus und erfordern von Betreibern die Bewertung von Kulturpflanzeneignung, Energieanforderungen, Betriebszuverlässigkeit und anfänglichen Kapitalinvestitionen bei der Auswahl eines geeigneten Anbausystems.
Nach Kulturpflanzenart:
Gemüse sichert Umsatz, Kräuter erzielen PrämienGemüse hatte im Jahr 2026 mit 43,3 % den größten Anteil am Markt für Urbane Landwirtschaft nach Kulturpflanzenart, unterstützt durch eine gleichbleibende Nachfrage nach frischen Produkten. Blattgemüse, Tomaten, Gurken und Paprika treiben diese Position an, da Einzelhändler und Gastronomiekäufer regelmäßige Lieferungen benötigen. Kontrollierter Anbau ermöglicht eine ganzjährige Produktion mit gleichbleibender Qualität und vorhersehbaren Ernteplänen. Gemüse passt auch in etablierte Lebensmittelsortimente und Vertriebsnetze, was die Kommerzialisierung erleichtert. Ihre breite Kundenbasis macht sie zum primären Umsatzanker für kommerzielle Farmen. Obst hat eine kleinere, aber hochwertige Position, insbesondere Erdbeeren, wo die lokale Verfügbarkeit begrenzt sein kann. Blumen und Zierpflanzen bleiben eine kleinere Kategorie. Diese Kulturpflanzenmischung unterstreicht die Dominanz alltäglicher Produkte, während Spezialkulturen Möglichkeiten für höhere Margen bieten.
Kräuter und Microgreens sind die am schnellsten wachsende Kulturpflanzenkategorie mit einem prognostizierten CAGR von 9,6 % von 2027 bis 2032. Ihr Wachstum spiegelt die Nachfrage von Gastronomiekäufern und Premium-Einzelhändlern wider, die differenzierte Produkte suchen. Diese Kulturen können Preise erzielen, die zwei- bis dreimal so hoch sind wie die von Standardblattgemüse, was das Umsatzpotenzial verbessert, wenn konventionelle Blattgemüsepreise unter Druck geraten. LED-Spektraltechnik und gezielte Nährstoffversorgung unterstützen weiterhin kulturpflanzenspezifische Qualitäts- und Nährwertattribute. Diese Technologien ermöglichen es Anbauern, die Produktion auf Käuferanforderungen abzustimmen. Spezialkulturen erfordern jedoch eine stabile lokale Nachfrage, da ihre Kundenbasis enger ist. Ihr Wachstum spiegelt eine Verschiebung hin zu differenzierten Kulturen wider, die stärkere Margen als Standard-Blattgemüse bieten.

Nach Produzentenart:
Kommerzielle Betreiber definieren den MaßstabKommerzielle Stadtlandwirtschaftsunternehmen hatten im Jahr 2026 mit 57,3 % den größten Anteil am Markt für Urbane Landwirtschaft nach Produzentenart. Ihre Führungsposition spiegelt Investitionen in Mehrstandort-Produktionsnetzwerke, standardisierte Kulturpflanzenprogramme und professionelles Lieferkettenmanagement wider. Gotham Greens beispielsweise betrieb laut dem zitierten Update aus dem Jahr 2026 13 klimakontrollierte Gewächshausanlagen in 9 US-Bundesstaaten mit einer jährlichen Produktionskapazität von 100 Millionen Salatköpfen. Haushalts- und Wohngebäudeanbauer tragen durch Indoor-Anbausysteme und Heimgärtnerei bei, während gemeinschaftsbasierte Organisationen die lokale Lebensmittelproduktion und Ernährungssicherheit unterstützen. Das Programm des Bundesstaates New York aus dem Jahr 2025 unterstützte 51 städtische Farmen und Gemeinschaftsgärten. Kommerzielle Betreiber behalten einen Vorteil bei der Belieferung von Einzelhändlern und Gastronomiekäufern, die gleichbleibende Mengen und zuverlässige Lieferungen benötigen.
Haushalts- und Wohngebäudeanbauer werden voraussichtlich das schnellste Wachstum mit einem CAGR von 8,1 % von 2027 bis 2032 verzeichnen, unterstützt durch zunehmendes Interesse an selbst angebautem Essen, kompakten Hydroponik-Systemen und Indoor-Gartenlösungen. Die Verfügbarkeit von platzsparender Anbauausrüstung ermutigt Haushalte, kleinmaßstäblichen Anbau in Wohnungen, auf Balkonen und in Wohngebäuden zu betreiben. Wachsendes Interesse an frischen Produkten und eine größere Zugänglichkeit zu automatisierten Anbausystemen unterstützen die Verbreitung weiter. Im Gegensatz zu kommerziellen Einrichtungen dient der Wohngebäudeanbau in erster Linie dem Haushaltsverbrauch, schafft aber auch Nachfrage nach Hydroponik-Ausrüstung, Anbaumedien, Saatgut und Nährlösungen. Diese wachsende Beteiligung stärkt die Rolle des Wohngebäudesegments in der Landschaft der Urbanen Landwirtschaft.
Nach Endnutzer:
Einzelhändler werden zu strategischen PartnernSupermärkte und Lebensmitteleinzelhändler hatten im Jahr 2026 mit 34,6 % den größten Anteil am Markt für Urbane Landwirtschaft nach Endnutzer. Ihre Führungsposition spiegelt hohe Beschaffungsmengen, die Nachfrage nach frischen Produkten und wachsende Partnerschaften mit Farmen in der Nähe von Einzelhandelsgeschäften wider. Urbane Landwirtschaft ermöglicht es Einzelhändlern, Blattgemüse, Kräuter und anderes Gemüse mit kürzeren Transportzeiten und verbesserter Produktfrische zu beziehen. Walmart Canada und Lufa Farms beispielsweise etablierten im Jahr 2025 ein Versorgungsmodell, bei dem Produkte aus dem Dachgewächshaus innerhalb von 1 Stunde in die Ladenregale gelangten. Restaurants und Gastronomieunternehmen stellen eine weitere wichtige Kundengruppe dar, insbesondere für frisch geerntete Kräuter, Microgreens und Spezialblattgemüse. Hotels und Gastgewerbeunternehmen, institutionelle Käufer und andere kommerzielle Kunden diversifizieren die Nachfrage weiter. Einzelhändler werden zunehmend zu strategischen Partnern in den Lieferketten der Urbanen Landwirtschaft.
Restaurants und Gastronomieunternehmen werden voraussichtlich das schnellste Wachstum mit einem CAGR von 9,5 % von 2027 bis 2032 verzeichnen, angetrieben durch steigende Nachfrage nach lokal bezogenen Zutaten und gleichbleibenden Lieferungen von Spezialprodukten. Restaurants schätzen zunehmend frisch geerntete Kräuter, Microgreens und Blattgemüse, die zur Menüdifferenzierung und Produktqualität beitragen. Direkte Beschaffungsvereinbarungen mit nahegelegenen städtischen Farmen helfen auch, Transportzeiten zu verkürzen und die Lieferflexibilität zu verbessern. Hotels und Gastgewerbeunternehmen erweitern ihr Interesse an der Eigenanbau-Kultivierung zur Unterstützung von Nachhaltigkeitsinitiativen und Premium-Speiseerlebnissen. Institutionelle Käufer, darunter Krankenhäuser, Schulen und Unternehmensstandorte, erkunden ebenfalls lokalisierte Lebensmittelbeschaffung. Diese Entwicklungen stärken die Nachfrage im Gastronomiebereich und erweitern die kommerzielle Kundenbasis für die Urbane Landwirtschaft.
Geografische Analyse
Nordamerika
Nordamerika hatte im Jahr 2026 einen Marktanteil von 33,4 % an der Urbanen Landwirtschaft. Die Region profitiert von einer etablierten Nachfrage nach lokal angebautem Gemüse, kommerzieller Gewächshauskapazität und entwickelten Einzelhandelslieferketten. Die Vereinigten Staaten tragen einen Großteil der regionalen Produktion durch kommerzielle Gewächshausbetreiber bei. Gotham Greens hatte laut dem zitierten Update aus dem Jahr 2026 13 Einrichtungen in 9 Bundesstaaten und vertrieb in alle 50 Bundesstaaten. Kanada hat ein eigenständiges Dachmodell, das von Lufa Farms in Montreal angeführt wird. Die Partnerschaft mit Walmart Canada aus dem Jahr 2025 zeigte, dass geerntete Produkte innerhalb von 1 Stunde eine Einzelhandelsfläche erreichen können. Das Tempo spiegelt ein reifes Umfeld wider, in dem das Wachstum mehr von der Betriebsgröße und Einzelhandelspartnerschaften abhängt als von einem breiten Anstieg der Zahl neuer Marktteilnehmer.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 10,2 % wachsen, der höchsten Rate unter den berichteten Regionen. Dicht besiedelte Städte, begrenztes Land und öffentliche Ernährungssicherheitsprogramme unterstützen diese Position. Singapurs 30-bis-30-Politik gibt der lokalen Produktion ein direktes nationales Ziel. Der Agri-Food Innovation Park in Lim Chu Kang unterstützt die Entwicklung der Präzisionslandwirtschaft im Land. Indiens kommerzielle Hydroponik-Kategorie entfiel laut der zitierten Regierungsanalyse auf 60 % des inländischen Hydroponikmarkts und wuchs jährlich um 22 %. Japan bietet eine etablierte Premium-Verbraucherbasis für Produkte aus kontrollierten Umgebungen. China trägt durch staatlich geförderte Pilotprojekte zum Volumen bei. Die Marktgröße der Urbanen Landwirtschaft im asiatisch-pazifischen Raum wird durch Ernährungssicherheitsprioritäten und eine Konzentration technologieorientierter Betreiber unterstützt.
Aufstrebende Regionen, divergierende Entwicklungen
Europa soll erheblich wachsen, mit Aktivitäten in den Niederlanden, Deutschland, dem Vereinigten Königreich und Frankreich. Das Quellmaterial identifiziert Energietarife und die Einhaltung von Bebauungsvorschriften als Faktoren, die private Investitionen in der Region beeinflussen. Eine Governance-Überprüfung bestätigt, dass klare Regeln für Dach- und gebäudeintegrierte Landwirtschaft wichtig sind. Der Nahe Osten wird durch Ausgaben für Ernährungssicherheit und Investitionen in die Indoor-Produktion unterstützt. Afrika soll erheblich wachsen, wobei das Wachstum der städtischen Bevölkerung selektive Gewächshausinvestitionen in Südafrika, Kenia und Ägypten unterstützt. Südamerika soll erheblich wachsen, da klimatische Störungen die Lebensmittelpreisvolatilität erhöhen und die kommerzielle Aktivität noch in einem frühen Stadium ist. Russland wächst moderater innerhalb des europäischen Clusters aufgrund seiner Energieinfrastruktur und Finanzierungsbedingungen. Singapurs aktualisierte Standortleitlinien zeigen auch, dass gemischte Regionen operative Fragen wie Lärm, Geruch und Produktionsmaßstab angehen müssen. Diese Märkte unterscheiden sich in ihrer Reife, benötigen aber alle tragfähige Energie-, Finanzierungs- und Regulierungsbedingungen.
Wettbewerbslandschaft
Marktkonzentration
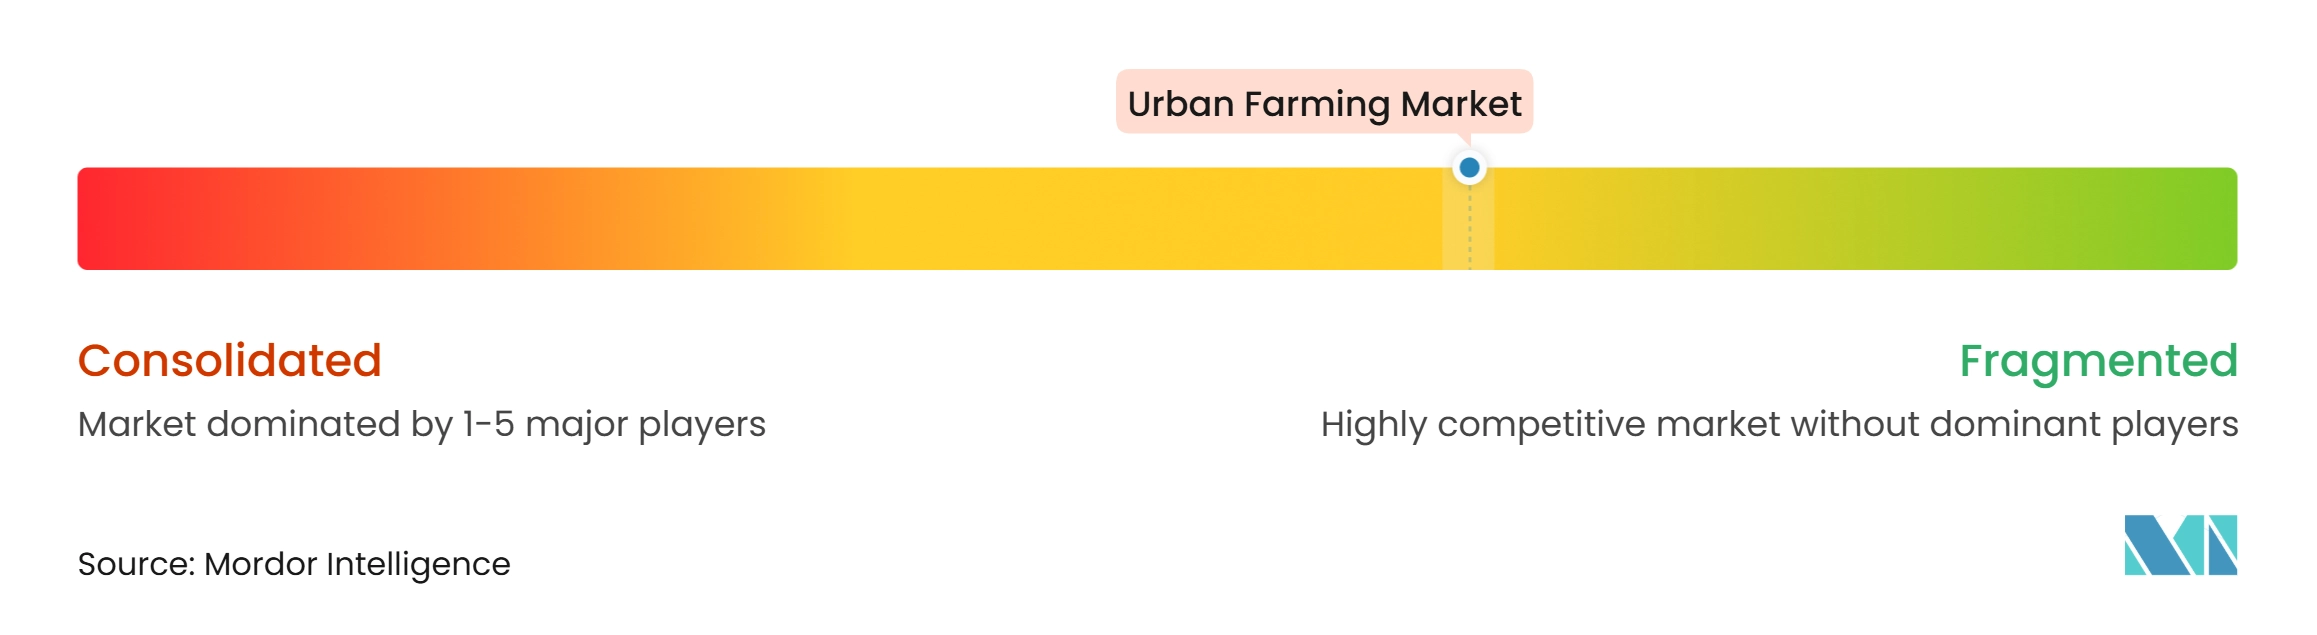
Der Markt für Urbane Landwirtschaft ist durch eine vielfältige Wettbewerbslandschaft gekennzeichnet, in der vertikal integrierte kommerzielle Betreiber organisierte Einzelhandelskanäle bedienen, während Gemeinschaftsorganisationen, Haushaltsanbauer und regionale Farmen zur lokalisierten Produktion beitragen. Der Wettbewerb konzentriert sich auf zuverlässige Einzelhandelsversorgung, Rückverfolgbarkeit und Betriebseffizienz. Betreiber bewegen sich weg von der Kapazitätserweiterung ohne nachgewiesene Wirtschaftlichkeit. Gewächshaus- und Hybridformate können eine größere Resilienz bieten, wo sie die Abhängigkeit von vollständig geschlossenen Beleuchtungssystemen reduzieren. Das Wettbewerbsfeld umfasst Gotham Greens, Lufa Farms, Vertical Harvest, Oishii, Bustanica, ComCrop, Sustenir Agriculture, Artisan Green, Citiponics, Archisen (Just Produce), Greenphyto, Sky Greens, Singrow, Edible Garden City, Aeroganics, Triton Foodworks und Living Greens Organics. Diese Unternehmen sind in Vertikalfarmen, Dachgewächshäusern, Containerfarmen, Indoor-Hydroponik-Systemen und Aeroponik-Einrichtungen tätig. Ihre Präsenz in Nordamerika, dem Nahen Osten, Singapur, Südostasien und Indien spiegelt den globalen Charakter des Marktes für Urbane Landwirtschaft wider.
Technologie wird zu einem immer wichtigeren Differenzierungsmerkmal. Betreiber setzen auf KI-gesteuerte Klimasteuerung, vernetzte Sensoren, Robotik und präzises Nährstoffmanagement, um die Produktionskonsistenz zu verbessern und den Energieverbrauch zu steuern. Adaptive Beleuchtungssysteme helfen Anbauern auch, die Energieeffizienz und Ernteerträge zu verbessern, was die Rolle der Automatisierung bei der Betriebsleistung stärkt. Oishii integrierte im März 2025 KI-gesteuerte Robotererntetechnologie in seine vertikalen Erdbeer- und Tomatenbetriebe und adressierte damit den Druck durch Arbeitskosten in der fruchtorientierten Vertikallandwirtschaft. Der Sektor entwickelt auch spezialisierte Aeroponik-, Ernte- und Nährstoffversorgungskapazitäten. Technologie allein sichert jedoch keine Wettbewerbsfähigkeit, da Käufer auch stabile Mengen und gleichbleibenden Service benötigen. Unternehmen, die technische Fähigkeiten mit etablierten Einzelhandels- und Gastronomiebeziehungen kombinieren, sind besser positioniert, um Betriebseffizienz in Wiederholungsverkäufe umzuwandeln.
Einzelhandelspartnerschaften bieten einen weiteren Weg zur Wettbewerbsdifferenzierung. Lufa Farms und Walmart Canada stellten im Mai 2025 eine direkte Verbindung zwischen der Dachgewächshausproduktion und den Einzelhandelsgeschäften her. Bustanica erweiterte seine Verbraucherreichweite im Februar 2025 über eine Lebensmittellieferplattform in den Vereinigten Arabischen Emiraten. Gotham Greens stärkte seine kommerzielle Präsenz weiter durch ein wachsendes Netzwerk klimakontrollierter Gewächshausanlagen und Vertriebskanäle in den Vereinigten Staaten. Diese Entwicklungen zeigen, dass Wettbewerbsvorteile zunehmend davon abhängen, Produktionseinrichtungen mit etablierten Kundenkanälen zu verbinden. Möglichkeiten bestehen bei Spezialkräutern, Microgreens und modularen Einrichtungen, die institutionelle Käufer bedienen. Der Markt bietet weiterhin Platz für lokale und regionale Betreiber, aber nachhaltige Wettbewerbspositionen hängen zunehmend von Kostenmanagement, technologischen Fähigkeiten und zuverlässiger Kundennachfrage ab.
Marktführer der Urbanen Landwirtschaft
-
Gotham Greens
-
Greenphyto
-
Bustanica
-
Triton Foodworks
-
Lufa Farms
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Urbane Landwirtschaft Markt Unternehmen in diesem Bericht
- Gotham Greens
- Lufa Farms
- Vertical Harvest
- Oishii
- Bustanica
- ComCrop
- Sustenir Agriculture
- Artisan Green
- Citiponics
- Archisen (Just Produce)
- Greenphyto
- Sky Greens
- Singrow
- Edible Garden City
- Aeroganics
- Triton Foodworks
- Living Greens Organics
Neueste Industrielle Entwicklungen in Urbane Landwirtschaft Markt
- Juni 2026: Intelligent Growth Solutions (IGS), ein in Schottland ansässiges Agrartechnologieunternehmen, lieferte 800 Wachstumstrays für die erste Phase seines Dubai GigaFarm-Projekts im Food Tech Valley. Das Projekt umfasst den Einsatz von 200 vertikalen Landwirtschafts-Wachstumstürmen zur Unterstützung der lokalen Lebensmittelproduktion und zur Verringerung der Abhängigkeit von importierten Produkten.
- März 2026: Die Regierung von Sikkim eröffnete ihr Programm für Ökologische Urbane Landwirtschaft. Die Initiative fördert Terrassenanbau, Küchengärtnerei, Fenstergärtnerei und Dachanbau, wobei Setzlinge und Pflanzen an interessierte Stadtbewohner verteilt werden.
- Mai 2025: Lufa Farms startete eine Versorgungspartnerschaft mit einem großen kanadischen Lebensmitteleinzelhändler und lieferte Produkte aus seinem 127.000 Quadratfuß großen hydroponischen Dachgewächshaus innerhalb von 1 Stunde nach der Ernte in die Ladenregale. Die Vereinbarung ist die erste ihrer Art, die eine städtische Dachfarm direkt mit einer Einzelhandelsfläche im Geschäft verbindet, und signalisiert ein skalierbares Modell für hyperlokal einzelhandelsintegrierte Urbane Landwirtschaft.
Umfang des globalen Marktberichts zur Urbanen Landwirtschaft
Urbane Landwirtschaft bezeichnet den Anbau, die Produktion und die Ernte von Kulturpflanzen in städtischen und stadtnahen Gebieten unter Verwendung verschiedener Anbaustrukturen und Anbaytechnologien. Sie umfasst Vertikale Landwirtschaft, Gewächshauslandwirtschaft, Dachlandwirtschaft, Containerlandwirtschaft sowie Freiland- und Gemeinschaftsparzellen unter Nutzung von Hydroponik, Aeroponik, Aquaponik und bodenbasiertem Anbau. Der Markt umfasst die Produktion von Gemüse, Obst, Kräutern, Microgreens, Blumen und Zierpflanzen durch kommerzielle Landwirtschaftsunternehmen, Haushaltsanbauer und gemeinschaftsbasierte Organisationen für den Wohngebäude-, Einzelhandels-, Gastronomie-, Gastgewerbe- und institutionellen Verbrauch.
Der Umfang schließt konventionelle ländliche Landwirtschaft, Viehzucht, Aquakultur, Forstwirtschaft, den Verkauf landwirtschaftlicher Betriebsmittel sowie eigenständige Technologie- oder Ausrüstungserlöse aus, die nicht direkt mit der städtischen Kulturpflanzenproduktion verbunden sind.
Der Markt für Urbane Landwirtschaft ist segmentiert nach Anbaustruktur (Vertikale Landwirtschaft, Gewächshauslandwirtschaft, Dachlandwirtschaft, Containerlandwirtschaft und Freiland- und Gemeinschaftsparzellen), nach Anbaytechnologie (Hydroponik, Aeroponik, Aquaponik, Bodenbasierter Anbau und Sonstige Anbaytechnologien), nach Kulturpflanzenart (Gemüse, Obst, Kräuter und Microgreens, Blumen und Zierpflanzen und Sonstige Kulturpflanzenarten), nach Produzentenart (Kommerzielle Stadtlandwirtschaftsunternehmen, Haushalts- und Wohngebäudeanbauer, Gemeinschaftsbasierte Stadtlandwirtschaftsorganisationen und Sonstige Stadtlandwirtschaftsproduzenten), nach Endnutzer (Restaurants und Gastronomieunternehmen, Supermärkte und Lebensmitteleinzelhändler, Hotels und Gastgewerbeunternehmen, Institutionelle Käufer und Sonstige kommerzielle Käufer) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vertikale Landwirtschaft |
| Gewächshauslandwirtschaft |
| Dachlandwirtschaft |
| Containerlandwirtschaft |
| Freiland- und Gemeinschaftsparzellen |
| Hydroponik |
| Aeroponik |
| Aquaponik |
| Bodenbasierter Anbau |
| Sonstige Anbaytechnologien |
| Gemüse |
| Obst |
| Kräuter und Microgreens |
| Blumen und Zierpflanzen |
| Sonstige Kulturpflanzenarten |
| Kommerzielle Stadtlandwirtschaftsunternehmen |
| Haushalts- und Wohngebäudeanbauer |
| Gemeinschaftsbasierte Stadtlandwirtschaftsorganisationen |
| Sonstige Stadtlandwirtschaftsproduzenten |
| Restaurants und Gastronomieunternehmen |
| Supermärkte und Lebensmitteleinzelhändler |
| Hotels und Gastgewerbeunternehmen |
| Institutionelle Käufer |
| Sonstige kommerzielle Käufer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Übriges Afrika |
| Nach Anbaustruktur | Vertikale Landwirtschaft | |
| Gewächshauslandwirtschaft | ||
| Dachlandwirtschaft | ||
| Containerlandwirtschaft | ||
| Freiland- und Gemeinschaftsparzellen | ||
| Nach Anbaytechnologie | Hydroponik | |
| Aeroponik | ||
| Aquaponik | ||
| Bodenbasierter Anbau | ||
| Sonstige Anbaytechnologien | ||
| Nach Kulturpflanzenart | Gemüse | |
| Obst | ||
| Kräuter und Microgreens | ||
| Blumen und Zierpflanzen | ||
| Sonstige Kulturpflanzenarten | ||
| Nach Produzentenart | Kommerzielle Stadtlandwirtschaftsunternehmen | |
| Haushalts- und Wohngebäudeanbauer | ||
| Gemeinschaftsbasierte Stadtlandwirtschaftsorganisationen | ||
| Sonstige Stadtlandwirtschaftsproduzenten | ||
| Nach Endnutzer | Restaurants und Gastronomieunternehmen | |
| Supermärkte und Lebensmitteleinzelhändler | ||
| Hotels und Gastgewerbeunternehmen | ||
| Institutionelle Käufer | ||
| Sonstige kommerzielle Käufer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Urbane Landwirtschaft bis 2032 erreichen?
Der Markt für Urbane Landwirtschaft wird voraussichtlich bis 2032 einen Wert von 277,15 Milliarden USD erreichen.
Welche Anbaytechnologie führt die Urbane Landwirtschaft an?
Die Hydroponik führte im Jahr 2026 mit einem Anteil von 52,2 %, da sie über eine etablierte kommerzielle Basis und ein präzises Wasser- und Nährstoffmanagement verfügt.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit dem höchsten CAGR von 10,2 % wachsen.
Was begrenzt die Expansion von Indoor-Stadtfarmen?
Energieintensive Beleuchtung und Klimasteuerung, hohe Kapitalanforderungen, begrenzte Skaleneffekte an kleinen Standorten sowie unklare Bebauungs- und Lebensmittelsicherheitsanforderungen schränken die Expansion ein.