
Taille et part du marché de l'agriculture urbaine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
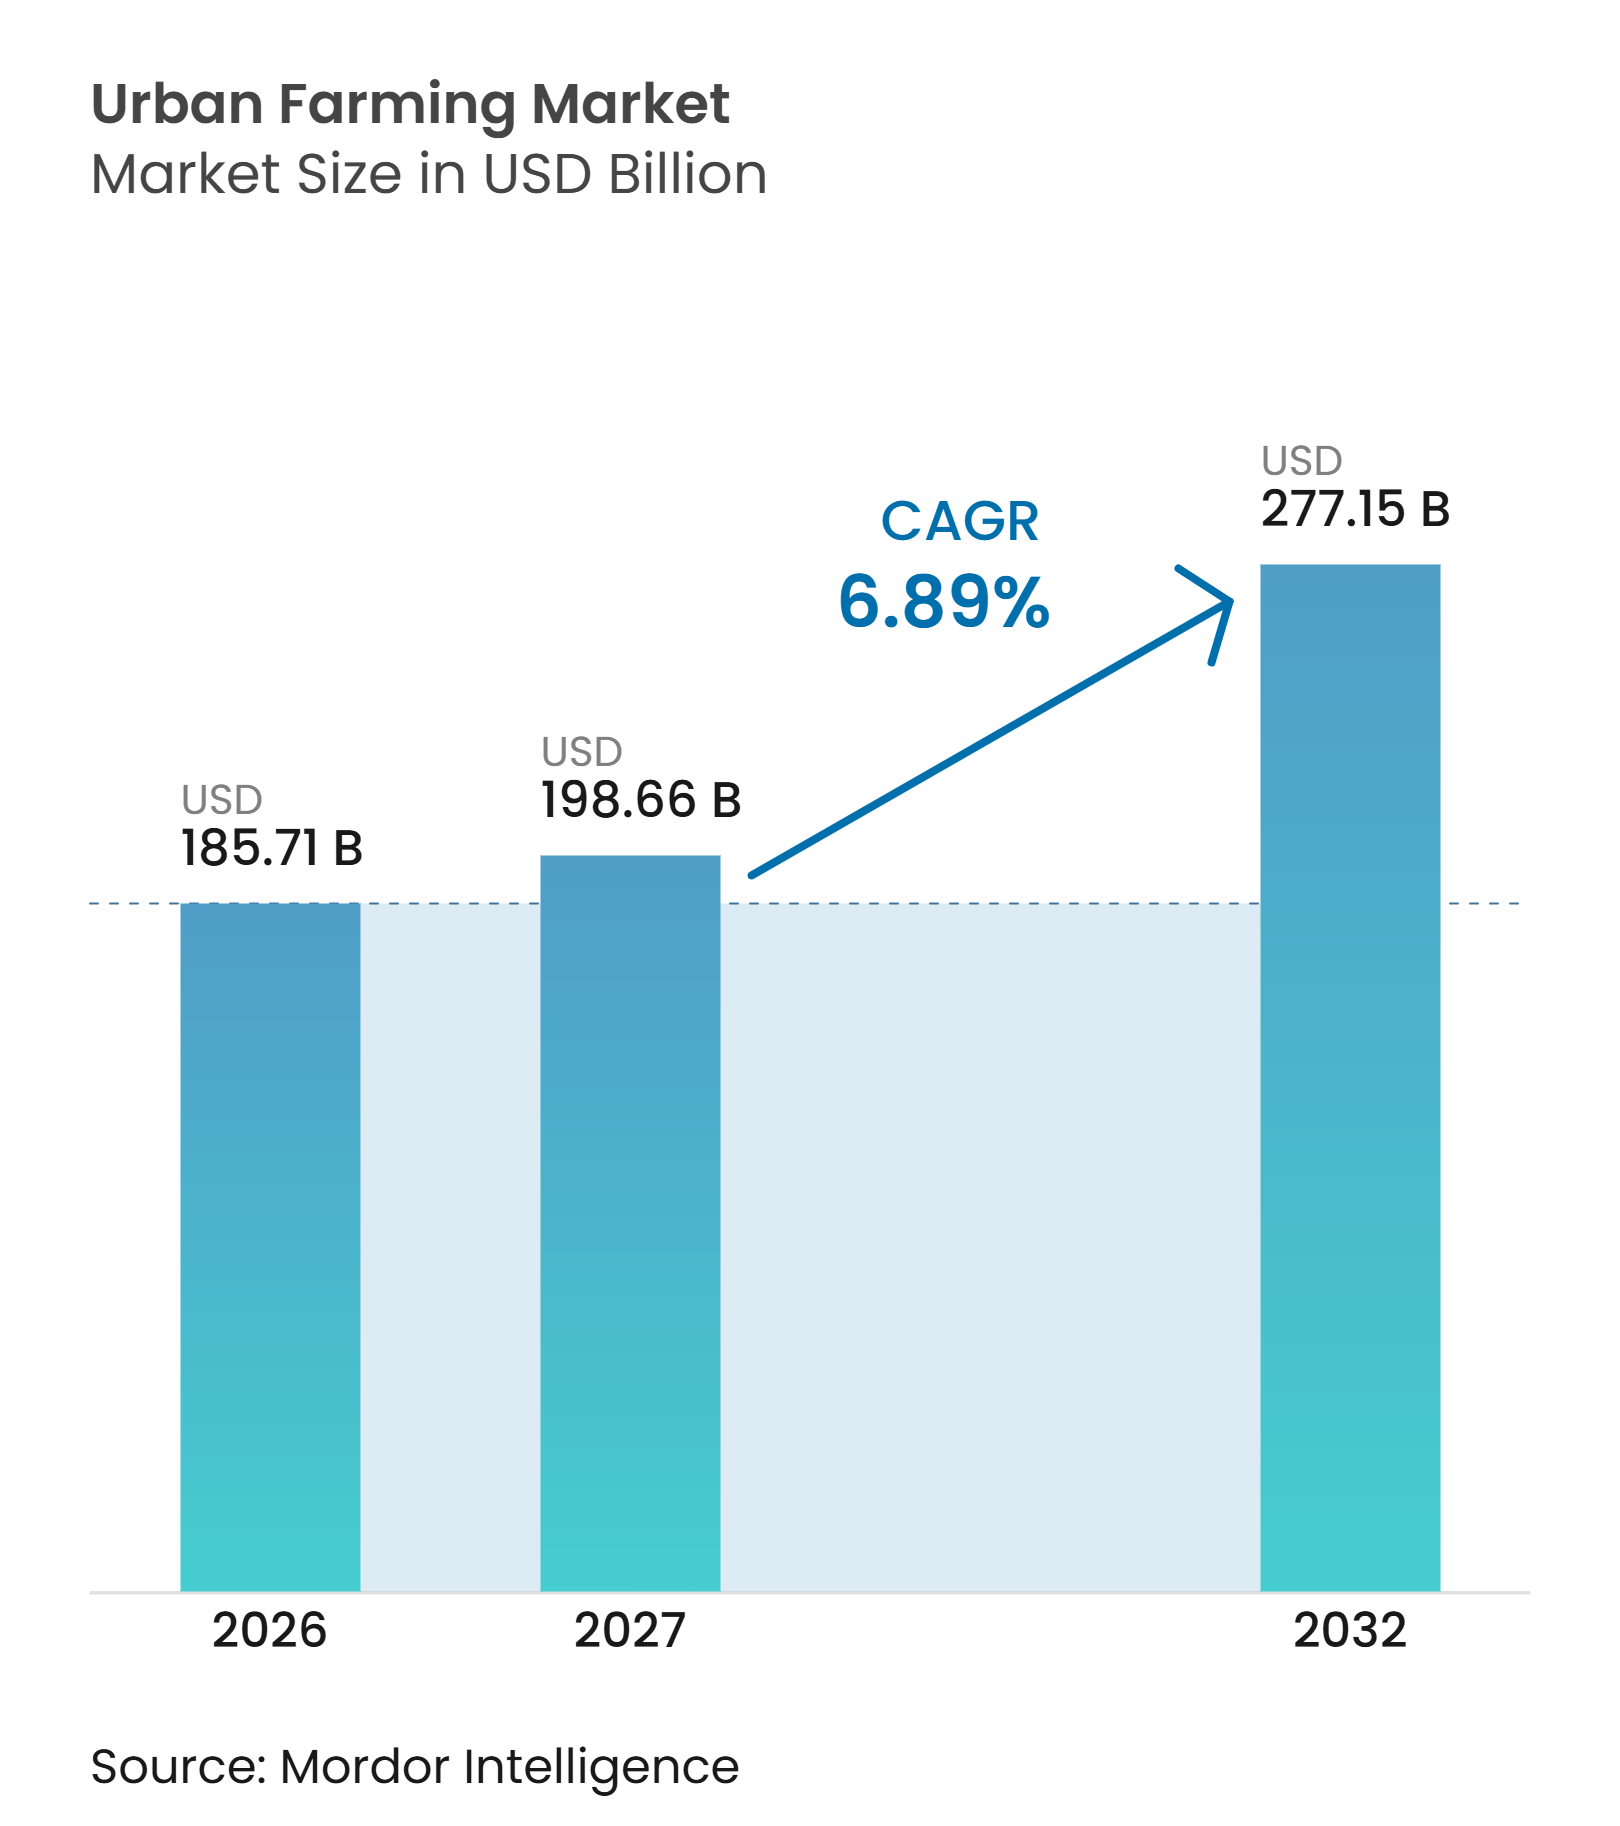
| Taille du Marché (2027) | 198.66 Milliards de dollars |
| Taille du Marché (2032) | 277.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agriculture urbaine par Mordor Intelligence
La taille du marché de l'agriculture urbaine devrait s'étendre de 185,71 milliards USD en 2026 et 198,66 milliards USD en 2027 pour atteindre 277,15 milliards USD d'ici 2032, enregistrant un CAGR de 6,89 % au cours de la période de prévision (2027-2032). La production alimentaire au sein des villes raccourcit le chemin entre la culture et la consommation et permet aux opérateurs en environnement contrôlé d'approvisionner les cultures tout au long de l'année. Le marché de l'agriculture urbaine évolue vers des modèles qui démontrent une économie d'exploitation viable et une intégration fiable dans la distribution, plutôt que de poursuivre une capacité sans voie claire vers la rentabilité. Cette évolution favorise les opérateurs de serres et hybrides capables de gérer la consommation d'énergie tout en répondant aux exigences des distributeurs en matière d'approvisionnement régulier. Les distributeurs deviennent également des partenaires opérationnels grâce à des fermes situées à proximité des magasins et des points de distribution, ce qui peut réduire le délai entre la récolte et la vente. Le marché de l'agriculture urbaine offre donc des opportunités dans les programmes de sécurité alimentaire, les cultures spécialisées et les installations modulaires adaptées aux sites où les chaînes d'approvisionnement agricoles conventionnelles sont moins développées.
Points clés du rapport
-
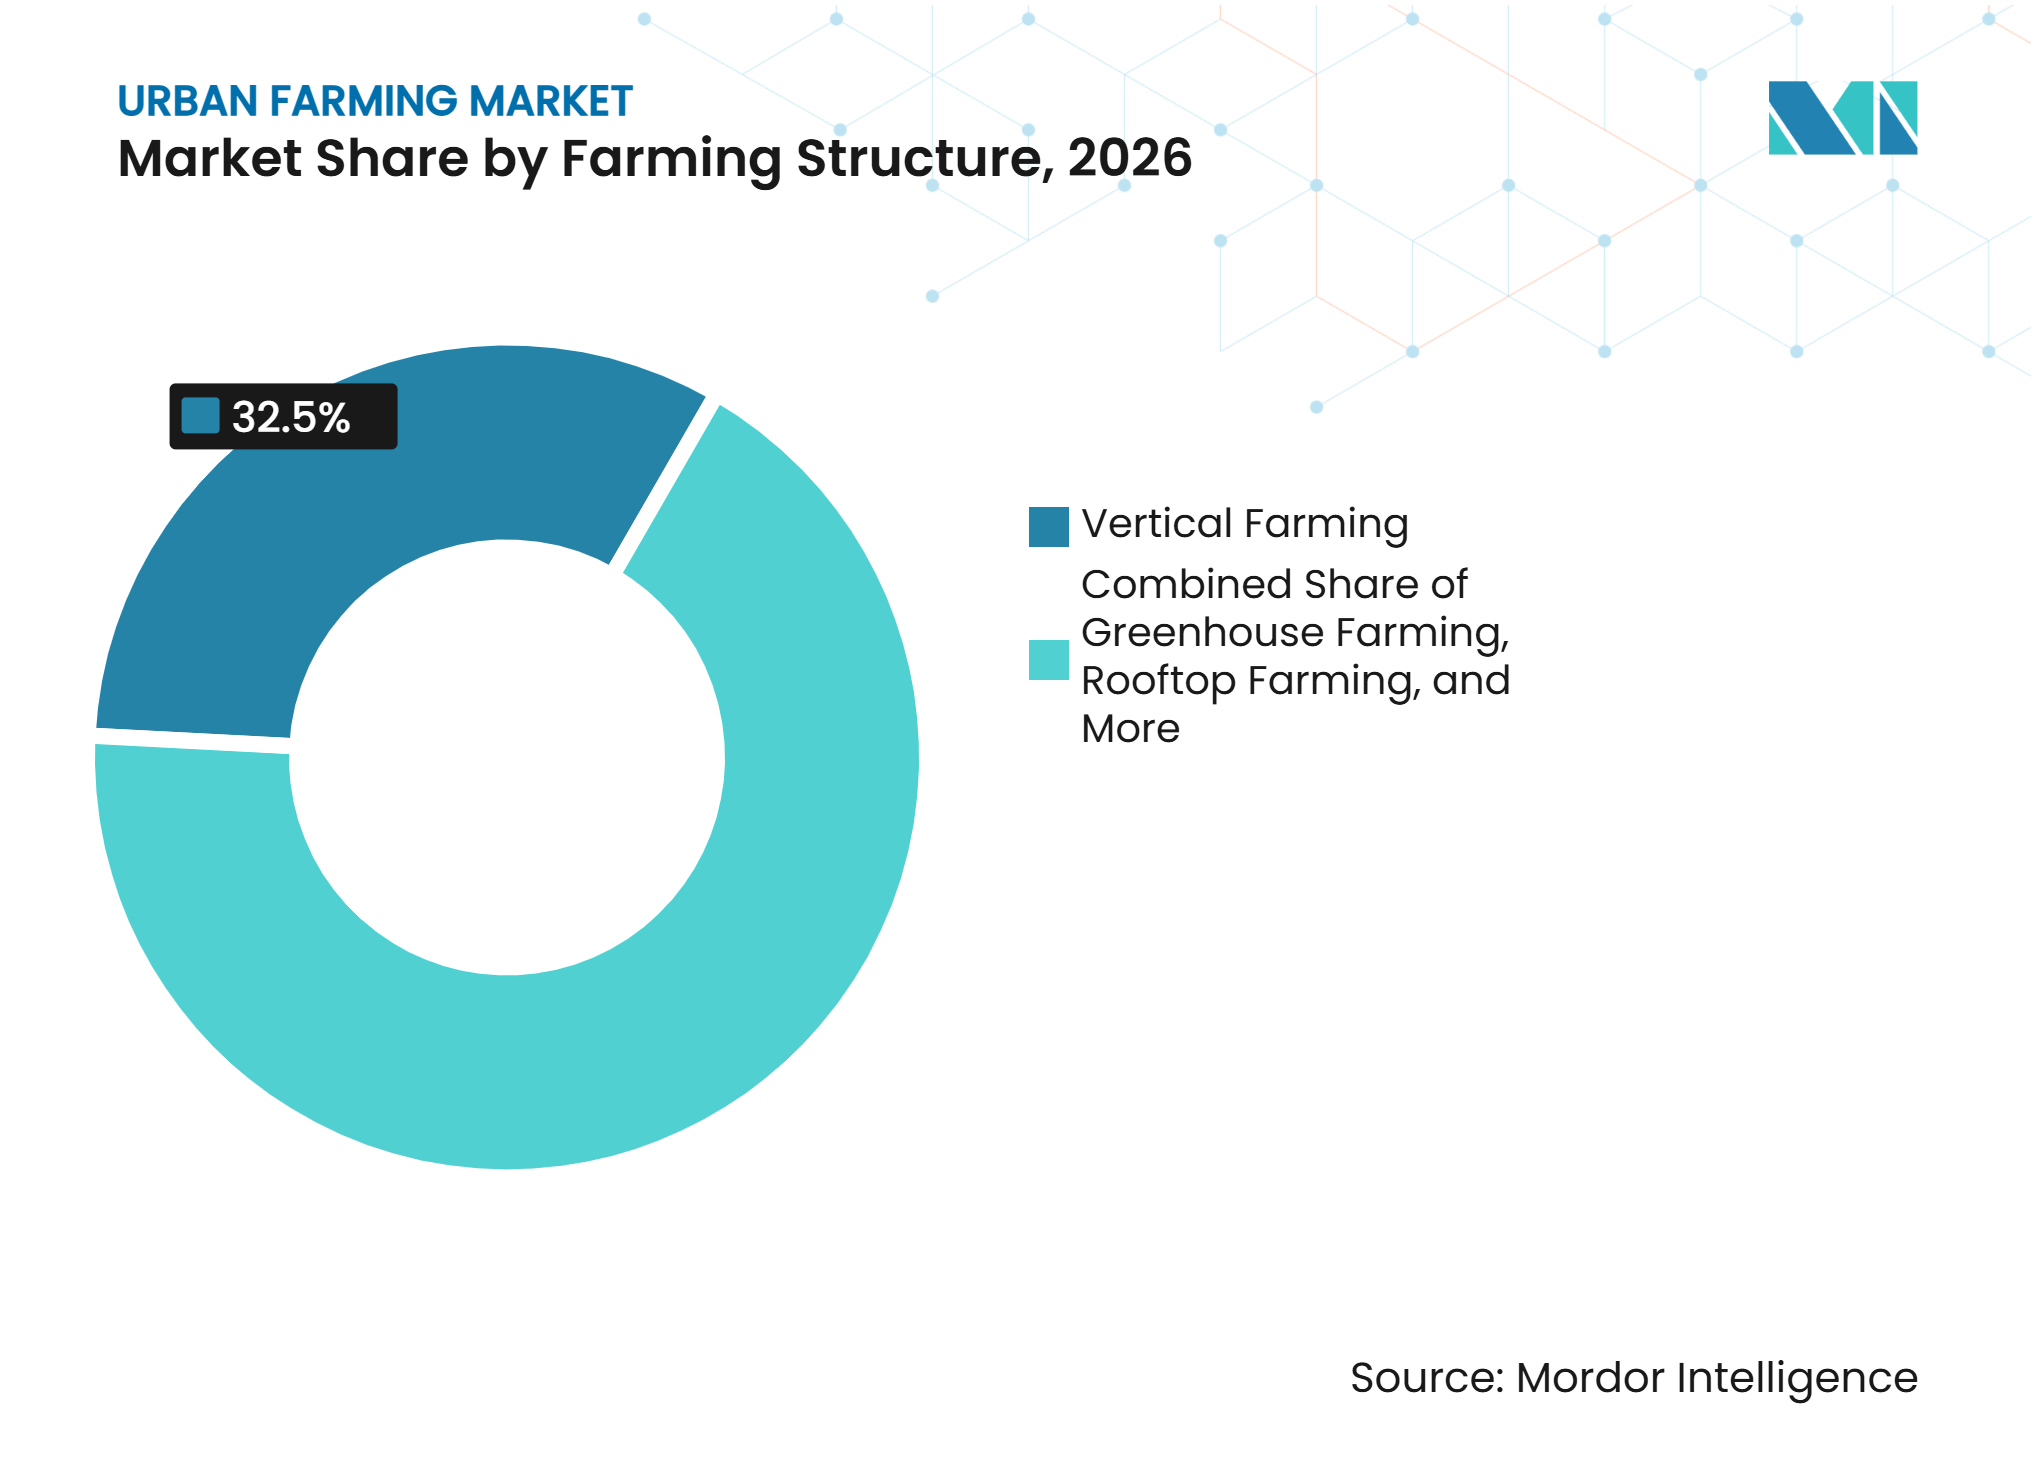
Par structure agricole, l'agriculture verticale détenait la plus grande part, soit 32,5 % de la taille du marché de l'agriculture urbaine en 2026, tandis que l'agriculture en conteneurs devrait croître au CAGR le plus rapide de 9,1 % de 2027 à 2032.
-
Par technologie de culture, l'hydroponique détenait 52,2 % de la part du marché de l'agriculture urbaine en 2026, tandis que l'aéroponique devrait croître au CAGR le plus élevé de 9,4 % de 2027 à 2032.
-
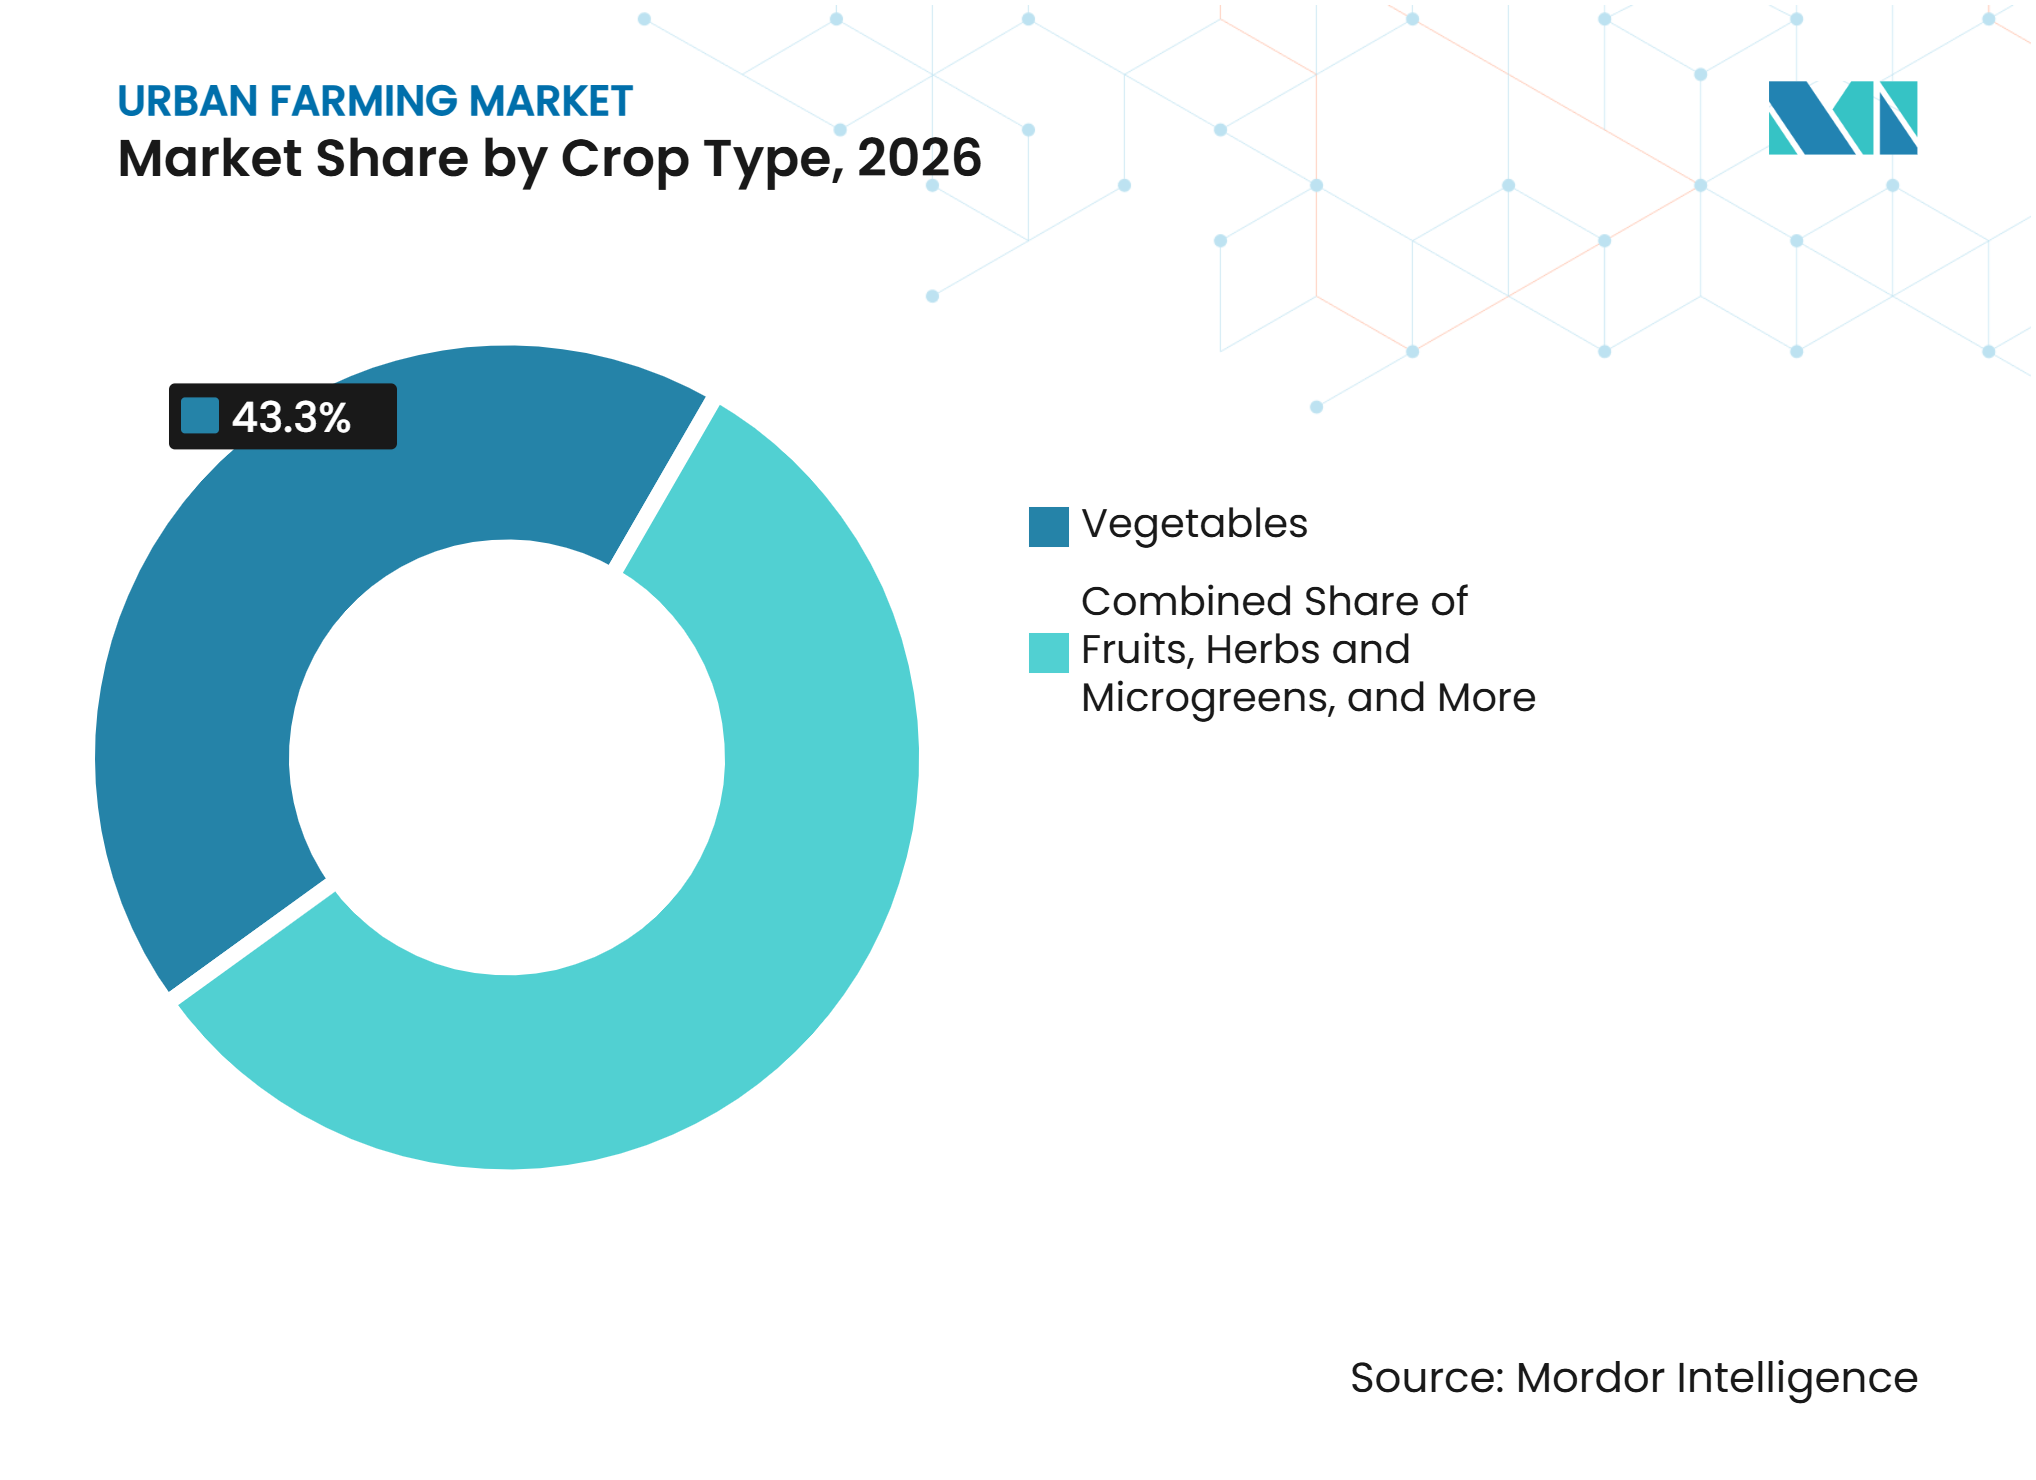
Par type de culture, les légumes représentaient 43,3 % de la taille du marché de l'agriculture urbaine en 2026, tandis que les herbes aromatiques et les micropousses devraient croître au CAGR le plus rapide de 9,6 % de 2027 à 2032.
-
Par type de producteur, les entreprises d'agriculture urbaine commerciale représentaient 57,3 % de la taille du marché de l'agriculture urbaine en 2026, tandis que les cultivateurs résidentiels et ménagers devraient croître au CAGR le plus rapide de 8,1 % de 2027 à 2032.
-
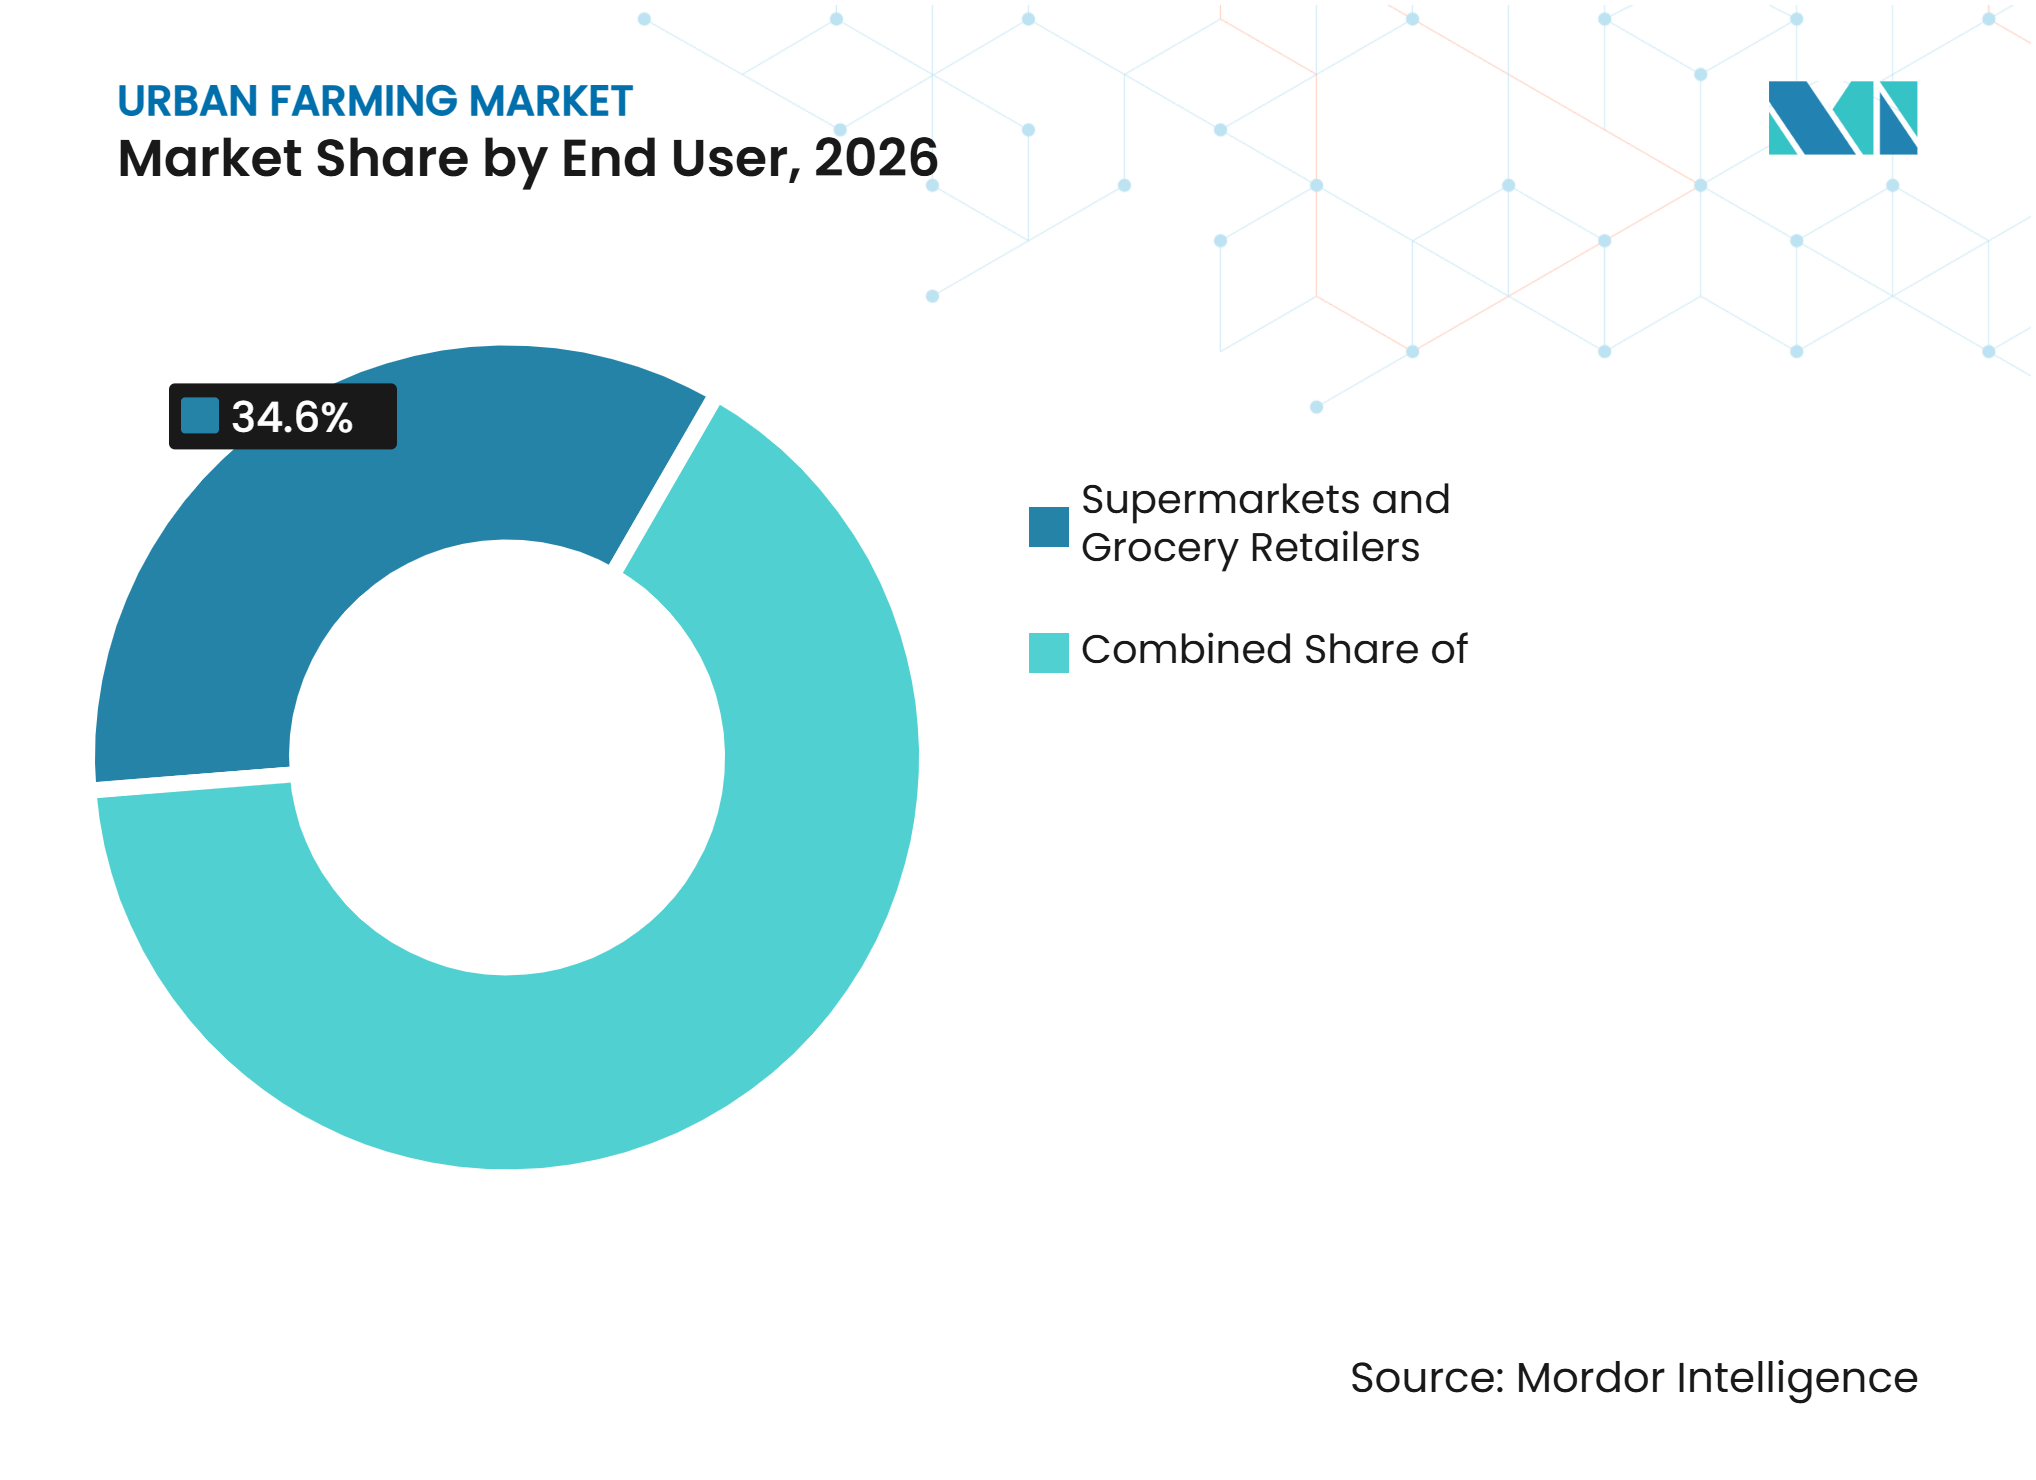
Par utilisateur final, les supermarchés et les détaillants en alimentation représentaient la plus grande part du marché de l'agriculture urbaine, soit 34,6 % en 2026, tandis que les restaurants et les opérateurs de restauration devraient croître au CAGR le plus rapide de 9,5 % de 2027 à 2032.
-
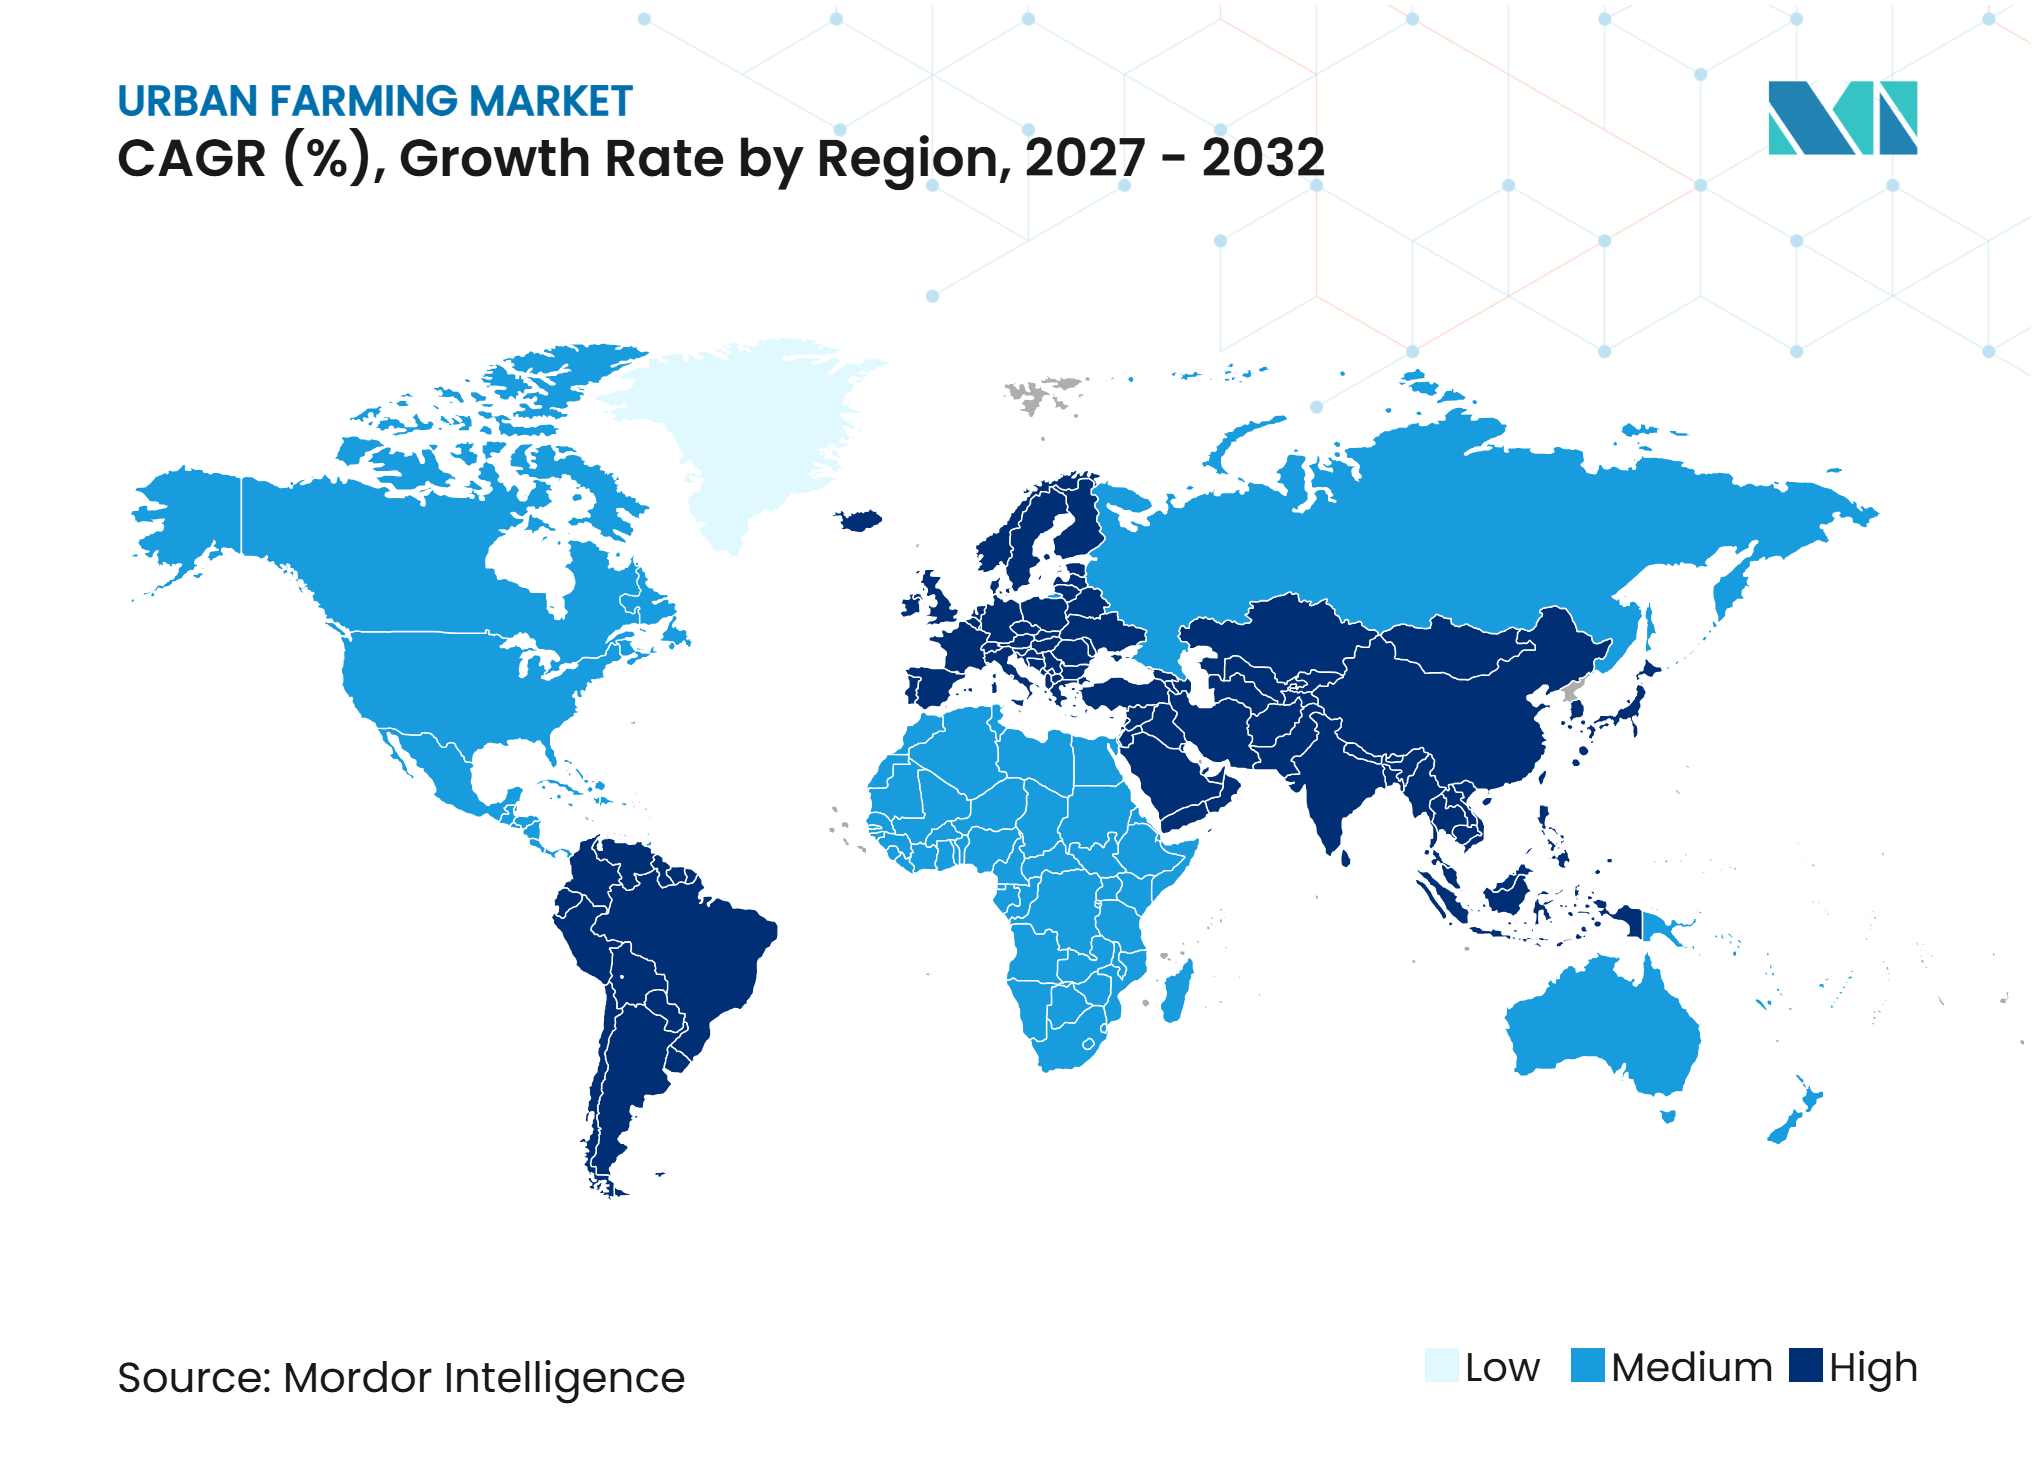
Par géographie, l'Amérique du Nord détenait 33,4 % de la part du marché de l'agriculture urbaine en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus élevé de 10,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en matière de sécurité alimentaire urbaine et de résilience aux importations | +1.50% | Mondial, avec la plus grande pertinence à Singapour, en Arabie Saoudite, aux Émirats arabes unis, au Japon et dans d'autres villes dépendantes des importations | Court terme (≤ 2 ans) |
| Demande croissante de produits frais, locaux et traçables | +1.20% | Amérique du Nord et Europe, avec une pertinence notable aux États-Unis, au Canada, en Allemagne, au Royaume-Uni, au Japon et en Australie | Moyen terme (2-4 ans) |
| Diminution de l'accès aux terres productives à proximité des villes | +1.00% | Asie-Pacifique et Moyen-Orient, avec des répercussions en Amérique du Sud et une pertinence particulière à Singapour, au Japon, en Chine, en Inde et dans les villes du Golfe | Long terme (≥ 4 ans) |
| Commercialisation de l'agriculture intérieure modulaire | +0.90% | Mondial, avec des gains précoces aux États-Unis, en Chine, en Inde, à Singapour et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Demande de la restauration et de la distribution pour des cultures spécialisées disponibles toute l'année | +0.80% | Amérique du Nord et Asie-Pacifique, avec une pertinence aux États-Unis, au Canada, au Japon, en Corée du Sud et sur les marchés premium du Golfe | Court terme (≤ 2 ans) |
| Investissements publics et privés dans l'agriculture en environnement contrôlé | +0.60% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe, avec une pertinence particulière en Chine, en Inde, à Singapour, en Arabie Saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en matière de sécurité alimentaire urbaine et de résilience aux importations
La sécurité alimentaire devient une priorité opérationnelle pour de nombreuses économies urbaines qui dépendent fortement des importations alimentaires. La politique 30 par 30 de Singapour vise à satisfaire 30 % des besoins nutritionnels du pays grâce à la production nationale d'ici 2030[1]. Cette politique donne à l'agriculture en environnement contrôlé une place plus claire dans la planification globale de l'approvisionnement alimentaire du pays. Le marché de l'agriculture urbaine bénéficie lorsque les autorités publiques traitent la production intérieure comme faisant partie de l'infrastructure locale essentielle plutôt que comme un format alimentaire de niche. Les gouvernements des villes du Golfe dépendantes des importations orientent également des fonds vers des installations intérieures car elles peuvent soutenir la disponibilité locale des légumes. Cela crée une demande liée à la résilience alimentaire ainsi qu'aux ventes commerciales de produits. Les fermes disposant d'arrangements d'enlèvement fiables peuvent présenter un profil de risque plus gérable pour les investisseurs. Il en résulte une base plus solide pour les grandes installations où l'approvisionnement local revêt une importance stratégique.
Demande croissante de produits frais, locaux et traçables
Les distributeurs et les acheteurs de la restauration exigent de plus en plus des informations claires sur les intrants, les conditions de culture et les dates de récolte. Le marché de l'agriculture urbaine peut y répondre car la surveillance numérique permet aux opérateurs de suivre la production au niveau du lot. Les chaînes d'approvisionnement courtes favorisent également la livraison rapide de produits périssables aux magasins. Walmart Canada et Lufa Farms ont annoncé en mai 2025 un accord qui permettait d'acheminer les produits d'une serre en toiture de 127 000 pieds carrés vers les rayons des magasins en 1 heure après la récolte[2]. Cet accord montre comment la production locale peut s'intégrer dans le modèle opérationnel quotidien d'un grand distributeur. Les systèmes en environnement contrôlé peuvent améliorer la régularité lorsqu'ils utilisent une surveillance connectée et des contrôles prédictifs. Cela est important pour les acheteurs qui ont besoin d'une qualité constante sur des livraisons répétées. La préférence pour des produits frais, locaux et traçables soutient donc les opérateurs capables de combiner des dossiers de production avec une exécution fiable.
Diminution de l'accès aux terres productives à proximité des villes
L'expansion urbaine réduit la disponibilité des terres productives à proximité des centres de population. Le marché de l'agriculture urbaine offre un moyen d'amener la production alimentaire sur les toits, dans les sous-sols, les bâtiments désaffectés et d'autres environnements bâtis. Une revue Horticulturae de 2025 a constaté que la culture hors-sol peut soutenir la production dans des zones urbaines non arables. Cette capacité est particulièrement pertinente dans les villes denses où les fermes conventionnelles sont éloignées du point de consommation. Elle offre également aux opérateurs davantage d'options lorsque la valeur des terrains rend impraticables les grands sites en plein champ. Les installations peuvent utiliser l'espace vertical et les systèmes de recirculation pour produire des cultures dans des empreintes plus réduites. L'utilisation des bâtiments urbains ne supprime pas la nécessité d'obtenir les autorisations de planification ou d'infrastructure appropriées. Elle crée cependant une voie pratique pour les villes qui ont besoin de davantage de capacité de production locale. La demande qui en résulte est la plus forte là où les contraintes foncières et les préoccupations en matière d'approvisionnement alimentaire se conjuguent.
Investissements publics et privés dans l'agriculture en environnement contrôlé
Le financement public peut aider les agriculteurs urbains à faire face au coût initial des équipements, aux améliorations de la sécurité alimentaire et au développement des sites. L'État de New York a attribué 2,5 millions USD à 51 fermes urbaines et jardins communautaires dans le cadre de son programme de subventions aux fermes urbaines et jardins communautaires en 2025[3]. Le programme a soutenu l'infrastructure, les améliorations de la sécurité alimentaire et l'expansion de la production. Ce type de soutien peut réduire les risques liés aux premiers projets pour les petites organisations et les aider à améliorer leurs capacités opérationnelles. En Inde, l'hydroponique commerciale représentait 60 % du marché intérieur de l'hydroponique et progressait à un rythme annuel de 22 %, selon l'analyse gouvernementale citée de 2025. Le marché de l'agriculture urbaine bénéficie lorsque le soutien public aide les projets à atteindre un stade où le capital privé peut évaluer les performances opérationnelles réelles. L'investissement est le plus efficace lorsqu'il est associé à des acheteurs commerciaux clairement identifiés et à des coûts énergétiques réalisables. Cette approche peut améliorer l'accès à l'agriculture en environnement contrôlé dans les régions où le financement agricole conventionnel reste limité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Éclairage et contrôle climatique à forte consommation d'électricité | -1.5% | Mondial, avec une forte pertinence en Allemagne, au Royaume-Uni, au Japon, en Afrique du Sud et sur les marchés du Golfe | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés et accès inégal au financement | -1.3% | Mondial, avec la plus grande pertinence pour les petits opérateurs en Amérique du Sud, en Afrique et en Asie du Sud | Moyen terme (2-4 ans) |
| Économies d'échelle limitées pour les petites fermes urbaines | -1.0% | Mondial, notamment dans les marchés municipaux fragmentés et les quartiers à faibles revenus | Long terme (≥ 4 ans) |
| Contraintes liées au zonage, aux codes de construction et à la sécurité alimentaire | -0.8% | Mondial, avec la plus grande pertinence dans les villes sans zonage clair pour l'agriculture urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Éclairage et contrôle climatique à forte consommation d'électricité
La consommation d'électricité reste une contrainte opérationnelle majeure pour l'agriculture intérieure. Une revue Sustainability de 2025 a constaté que l'éclairage et le contrôle climatique peuvent représenter entre 52 % et 80 % du coût opérationnel total d'une ferme verticale, selon la culture et la conception de l'installation[4]. Des prix de l'énergie élevés peuvent affaiblir les économies en termes de foncier et d'eau qui rendent la production contrôlée attractive. Le marché de l'agriculture urbaine est donc plus difficile à développer dans les endroits où les tarifs sont élevés ou où l'électricité est à forte intensité de carbone. De meilleurs systèmes de contrôle peuvent réduire cette pression mais ne l'éliminent pas. Une étude de 2025 sur l'éclairage adaptatif a rapporté une amélioration de 20 % de l'efficacité énergétique et une amélioration de 15 % du rendement des cultures. Un projet de 2026 de l'Université de Géorgie, soutenu par le Département de l'agriculture des États-Unis, a rapporté des coûts énergétiques inférieurs de 6 % et des rendements supérieurs de 13 % grâce à un éclairage à rétroaction par fluorescence. Ces résultats montrent que l'optimisation énergétique s'améliore, mais elle doit devenir largement déployable pour que la contrainte s'atténue.
Coûts d'investissement élevés et accès inégal au financement
Les grandes fermes intérieures nécessitent des dépenses en éclairage, chauffage, ventilation, climatisation, automatisation, travaux structurels et fonds de roulement. La recherche originale décrit des investissements dans le développement d'installations pouvant dépasser 40 millions USD pour les grandes installations. Cette échelle de dépenses favorise les opérateurs soutenus par des entreprises stratégiques ou des investisseurs souverains. Les petits opérateurs indépendants font face à un accès plus limité à la dette et au capital de croissance. Le marché de l'agriculture urbaine est donc inégal selon les régions présentant des conditions de financement différentes. Les subventions publiques peuvent couvrir les besoins initiaux en infrastructure ou en sécurité alimentaire, mais elles ne couvrent pas toujours le passage complet à l'échelle commerciale. Ce problème est prononcé en Amérique du Sud, en Afrique et en Asie du Sud, où le financement dédié à l'agriculture de précision est moins développé. Les décisions d'investissement dépendent de plus en plus des performances de production démontrées et d'une base de clientèle crédible. Le frein persistera jusqu'à ce que les coûts des équipements, les pratiques de financement et les preuves commerciales s'améliorent conjointement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure agricole :
les formats modulaires élargissent l'accès au marchéL'agriculture verticale représentait la plus grande part du marché de l'agriculture urbaine en 2026, soit 32,5 %, portée par l'adoption croissante de systèmes de culture multicouches qui maximisent la production dans des espaces urbains limités. Son leadership reflète la capacité à augmenter la capacité de production sans nécessiter de terres supplémentaires, ce qui la rend adaptée aux villes densément peuplées. L'agriculture en serre est un format de culture économiquement plus stable, car l'accès à la lumière naturelle du jour réduit la dépendance à l'éclairage artificiel et contribue à maîtriser les coûts opérationnels. L'agriculture en toiture joue également un rôle important dans la production alimentaire urbaine, permettant aux bâtiments d'accueillir des cultures plus proches des consommateurs. Par exemple, Lufa Farms exploite des serres en toiture à Montréal et a intégré sa production dans le réseau d'approvisionnement des magasins d'un grand distributeur. Les parcelles en plein air et communautaires jouent un rôle commercial plus modeste mais restent importantes pour la participation locale et l'accès à l'alimentation. Dans l'ensemble, les pratiques de production établies et la familiarité commerciale plus large continuent de soutenir la position de leader de l'agriculture verticale, tandis que les structures alternatives offrent des voies supplémentaires pour le développement agricole urbain.
S'appuyant sur la demande de cultures économes en espace, l'agriculture en conteneurs émerge comme le format structurel à la croissance la plus rapide, avec une expansion du segment projetée à un CAGR de 9,1 % de 2027 à 2032. Sa croissance est soutenue par une infrastructure modulaire qui permet aux opérateurs d'augmenter la capacité de production par étapes plutôt que de s'engager dès le départ dans des développements à grande échelle. Les salles de culture en kit et les réseaux hydroponiques standardisés améliorent encore la flexibilité de déploiement, notamment pour les petits sites urbains. Ces systèmes permettent la culture hors-sol dans des endroits tels que les toits, les sous-sols et d'autres espaces inadaptés à l'agriculture conventionnelle. Cependant, l'adoption commerciale dépend de l'accès à des acheteurs définis, de coûts énergétiques gérables et de modèles opérationnels économiquement viables. Les développements en toiture nécessitent également des autorisations de construction et des permis d'urbanisme appropriés. Des recherches publiées dans Cities soulignent l'importance d'une gouvernance structurée pour intégrer les installations agricoles dans les bâtiments urbains. Par conséquent, l'agriculture en conteneurs élargit l'accès à la culture urbaine contrôlée, bien que sa viabilité commerciale reste étroitement liée aux conditions d'infrastructure locale, réglementaires et économiques d'exploitation.



Par technologie de culture :
l'hydroponique domine le marchéL'hydroponique représentait 52,2 % de la part du marché de l'agriculture urbaine en 2026, soutenue par son adoption commerciale établie et les avancées technologiques croissantes. Son leadership reflète son utilisation de longue date, sa large compatibilité avec les cultures et sa base de fournisseurs bien développée. Les systèmes d'eau en recirculation et la distribution précise de nutriments permettent aux opérateurs de maintenir une production régulière et de répondre aux exigences de qualité des acheteurs de la distribution. La technologie est particulièrement adaptée aux zones urbaines denses, car elle élimine la dépendance aux sols arables. Une revue Horticulturae de 2025 a mis en évidence comment les systèmes hors-sol permettent un contrôle précis de l'eau et de la distribution des nutriments dans des environnements fermés. L'aquaponique maintient une présence plus modeste sur le marché en intégrant la culture de poissons à la production végétale via un système en circuit fermé, tandis que l'agriculture sur sol reste pertinente dans les contextes communautaires où une infrastructure avancée n'est pas économiquement justifiée. Par conséquent, l'hydroponique continue de représenter la technologie la plus établie pour la production alimentaire urbaine commerciale.
S'appuyant sur l'adoption établie de l'hydroponique, l'aéroponique émerge comme la technologie à la croissance la plus rapide, avec un marché de l'agriculture urbaine projeté pour s'étendre à un CAGR de 12,1 % de 2027 à 2032. Son système de distribution de nutriments par brumisation est rapporté pour réduire la consommation d'engrais de 60 % et l'utilisation d'eau de 90 % par rapport à l'hydroponique, ce qui le rend particulièrement attractif pour les régions arides et à ressources limitées. L'aéroponique peut également faciliter une production sans pesticides lorsqu'elle est soutenue par des conceptions d'installations et des pratiques opérationnelles appropriées. Parallèlement, les avancées technologiques en matière de détection et d'automatisation améliorent l'efficacité des systèmes d'agriculture urbaine dans tous les formats de culture. Une étude IEEE de 2026 a rapporté une réduction de 28 % de la consommation d'énergie par gramme de biomasse sèche grâce à une plateforme de détection intégrée calibrée par apprentissage automatique. Ces développements élargissent la sélection des technologies au-delà de la seule efficacité des ressources, obligeant les opérateurs à évaluer l'adéquation des cultures, les besoins énergétiques, la fiabilité opérationnelle et l'investissement en capital initial lors du choix d'un système de culture approprié.
Par type de culture :
les légumes ancrent les revenus, les herbes aromatiques génèrent des primesLes légumes représentaient 43,3 % du marché de l'agriculture urbaine par type de culture en 2026, soutenus par une demande régulière de produits frais. Les légumes-feuilles, les tomates, les concombres et les poivrons soutiennent cette position car les distributeurs et les acheteurs de la restauration nécessitent des approvisionnements réguliers. La culture contrôlée permet une production toute l'année avec une qualité constante et des calendriers de récolte prévisibles. Les légumes s'intègrent également dans les assortiments d'épicerie établis et les réseaux de distribution, ce qui les rend plus faciles à commercialiser. Leur large base de clientèle en fait l'ancre principale des revenus pour les fermes commerciales. Les fruits occupent une position plus modeste mais à haute valeur ajoutée, notamment les fraises, dont la disponibilité locale peut être limitée. Les fleurs et les plantes ornementales restent une catégorie plus modeste. Cette combinaison de cultures met en évidence la domination des produits du quotidien, tandis que les cultures spécialisées offrent des opportunités à marges plus élevées.
Les herbes aromatiques et les micropousses sont la catégorie de cultures à la croissance la plus rapide, avec un CAGR projeté de 9,6 % de 2027 à 2032. Leur croissance reflète la demande des acheteurs de la restauration et des distributeurs premium à la recherche de produits différenciés. Ces cultures peuvent atteindre des prix deux à trois fois supérieurs à ceux des légumes-feuilles de base, améliorant le potentiel de revenus là où les prix conventionnels des légumes-feuilles subissent des pressions. L'ingénierie spectrale LED et la distribution ciblée de nutriments soutiennent en outre la qualité et les attributs nutritionnels spécifiques aux cultures. Ces technologies permettent aux producteurs d'adapter la production aux exigences des acheteurs. Cependant, les cultures spécialisées nécessitent une demande locale stable car leur base de clientèle est plus étroite. Leur croissance reflète une évolution vers des cultures différenciées offrant des marges plus solides que les légumes-feuilles standard.

Par type de producteur :
les opérateurs commerciaux définissent l'échelleLes entreprises d'agriculture urbaine commerciale représentaient la plus grande part du marché de l'agriculture urbaine par type de producteur, soit 57,3 % en 2026. Leur leadership reflète les investissements dans des réseaux de production multi-sites, des programmes de cultures standardisés et une gestion professionnelle de la chaîne d'approvisionnement. Par exemple, Gotham Greens exploitait 13 installations de serres à climat contrôlé dans 9 États américains, avec une capacité de production annuelle de 100 millions de têtes de laitue, selon la mise à jour citée de 2026. Les cultivateurs résidentiels et ménagers contribuent via des systèmes de culture intérieure et le jardinage à domicile, tandis que les organisations communautaires soutiennent la production alimentaire locale et la sécurité alimentaire. Le programme 2025 de l'État de New York a soutenu 51 fermes urbaines et jardins communautaires. Les opérateurs commerciaux conservent un avantage dans l'approvisionnement des distributeurs et des acheteurs de la restauration nécessitant des volumes réguliers et des livraisons fiables.
Les cultivateurs résidentiels et ménagers devraient enregistrer la croissance la plus rapide, à un CAGR de 8,1 % de 2027 à 2032, soutenus par un intérêt croissant pour les aliments cultivés à domicile, les systèmes hydroponiques compacts et les solutions de jardinage intérieur. La disponibilité d'équipements de culture économes en espace encourage les ménages à adopter la culture à petite échelle dans les appartements, sur les balcons et dans les immeubles résidentiels. L'intérêt croissant pour les produits frais et l'accessibilité accrue aux systèmes de culture automatisés soutiennent en outre l'adoption. Contrairement aux installations commerciales, la culture résidentielle sert principalement à la consommation des ménages, bien qu'elle crée également une demande d'équipements hydroponiques, de substrats de culture, de semences et de solutions nutritives. Cette participation croissante renforce le rôle du segment résidentiel dans le paysage de l'agriculture urbaine.
Par utilisateur final :
les distributeurs deviennent des partenaires stratégiquesLes supermarchés et les détaillants en alimentation représentaient la plus grande part du marché de l'agriculture urbaine par utilisateur final, soit 34,6 % en 2026. Leur leadership reflète des exigences d'approvisionnement en grands volumes, la demande de produits frais et les partenariats croissants avec des fermes situées à proximité des points de vente. L'agriculture urbaine permet aux distributeurs de s'approvisionner en légumes-feuilles, herbes aromatiques et autres légumes avec des délais de transport plus courts et une fraîcheur améliorée des produits. Par exemple, Walmart Canada et Lufa Farms ont établi en 2025 un modèle d'approvisionnement qui permettait d'acheminer les produits de la serre en toiture vers les rayons des magasins en 1 heure. Les restaurants et les opérateurs de restauration représentent un autre groupe de clients majeur, notamment pour les herbes aromatiques fraîchement récoltées, les micropousses et les légumes-feuilles spécialisés. Les hôtels et les opérateurs de l'hôtellerie, les acheteurs institutionnels et d'autres clients commerciaux diversifient encore la demande. Les distributeurs deviennent de plus en plus des partenaires stratégiques dans les chaînes d'approvisionnement de l'agriculture urbaine.
Les restaurants et les opérateurs de restauration devraient enregistrer la croissance la plus rapide, à un CAGR de 9,5 % de 2027 à 2032, portés par une demande croissante d'ingrédients d'origine locale et d'approvisionnements réguliers en produits spécialisés. Les restaurants accordent de plus en plus de valeur aux herbes aromatiques fraîchement récoltées, aux micropousses et aux légumes-feuilles qui soutiennent la différenciation des menus et la qualité des produits. Les arrangements d'approvisionnement direct avec des fermes urbaines à proximité contribuent également à réduire les délais de transport et à améliorer la flexibilité de l'approvisionnement. Les hôtels et les opérateurs de l'hôtellerie développent leur intérêt pour la culture sur site afin de soutenir les initiatives de durabilité et les expériences gastronomiques premium. Les acheteurs institutionnels, notamment les hôpitaux, les écoles et les campus d'entreprises, explorent également l'approvisionnement alimentaire localisé. Ces développements renforcent la demande dans la restauration et élargissent la base de clientèle commerciale pour l'agriculture urbaine.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 33,4 % de la part du marché de l'agriculture urbaine en 2026. La région bénéficie d'une demande établie pour les produits cultivés localement, d'une capacité de serres commerciales et de chaînes d'approvisionnement de distribution développées. Les États-Unis contribuent à une grande partie de la production de la région grâce aux opérateurs de serres commerciales. Gotham Greens disposait de 13 installations dans 9 États et distribuait dans les 50 États selon la mise à jour citée de 2026. Le Canada dispose d'un modèle de toiture distinct mené par Lufa Farms à Montréal. Son partenariat de 2025 avec Walmart Canada a montré que les produits récoltés peuvent atteindre un rayon de vente au détail en 1 heure. Le rythme reflète un contexte mature où la croissance dépend davantage de l'échelle opérationnelle et des partenariats avec les distributeurs que d'une augmentation générale du nombre de nouveaux entrants.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,2 % de 2027 à 2032, le taux le plus élevé parmi les régions rapportées. Les villes denses, les terres limitées et les programmes publics de sécurité alimentaire soutiennent cette position. La politique 30 par 30 de Singapour donne à la production locale un objectif national direct. Le Parc d'innovation agro-alimentaire de Lim Chu Kang soutient le développement de l'agriculture de précision dans le pays. La catégorie hydroponique commerciale de l'Inde représentait 60 % du marché intérieur de l'hydroponique et progressait à un rythme annuel de 22 %, selon l'analyse gouvernementale citée. Le Japon offre une base de consommateurs premium établie pour les cultures en environnement contrôlé. La Chine contribue en volume grâce à des projets pilotes soutenus par le gouvernement. La taille du marché de l'agriculture urbaine en Asie-Pacifique est soutenue par les priorités de sécurité alimentaire et une concentration d'opérateurs axés sur la technologie.
Régions émergentes, trajectoires divergentes
L'Europe devrait connaître une croissance significative, avec une activité aux Pays-Bas, en Allemagne, au Royaume-Uni et en France. Les sources identifient les tarifs énergétiques et la conformité réglementaire comme des facteurs qui façonnent l'investissement privé dans la région. Une revue de gouvernance confirme que des règles claires sont importantes pour l'agriculture en toiture et intégrée aux bâtiments. Le Moyen-Orient est soutenu par les dépenses en matière de sécurité alimentaire et les investissements dans la production intérieure. L'Afrique devrait connaître une croissance significative, la croissance de la population urbaine soutenant des investissements sélectifs dans les serres en Afrique du Sud, au Kenya et en Égypte. L'Amérique du Sud devrait connaître une croissance significative alors que les perturbations climatiques augmentent la volatilité des prix alimentaires et que l'activité commerciale en est encore à ses débuts. La Russie croît plus modérément au sein du groupe européen en raison de son infrastructure énergétique et de ses conditions de financement. Les orientations actualisées de Singapour en matière d'implantation montrent également que les régions mixtes doivent aborder des questions opérationnelles telles que le bruit, les odeurs et l'échelle de production. Ces marchés diffèrent en maturité, mais tous ont besoin de conditions énergétiques, financières et réglementaires praticables.
Paysage concurrentiel
Concentration du Marché
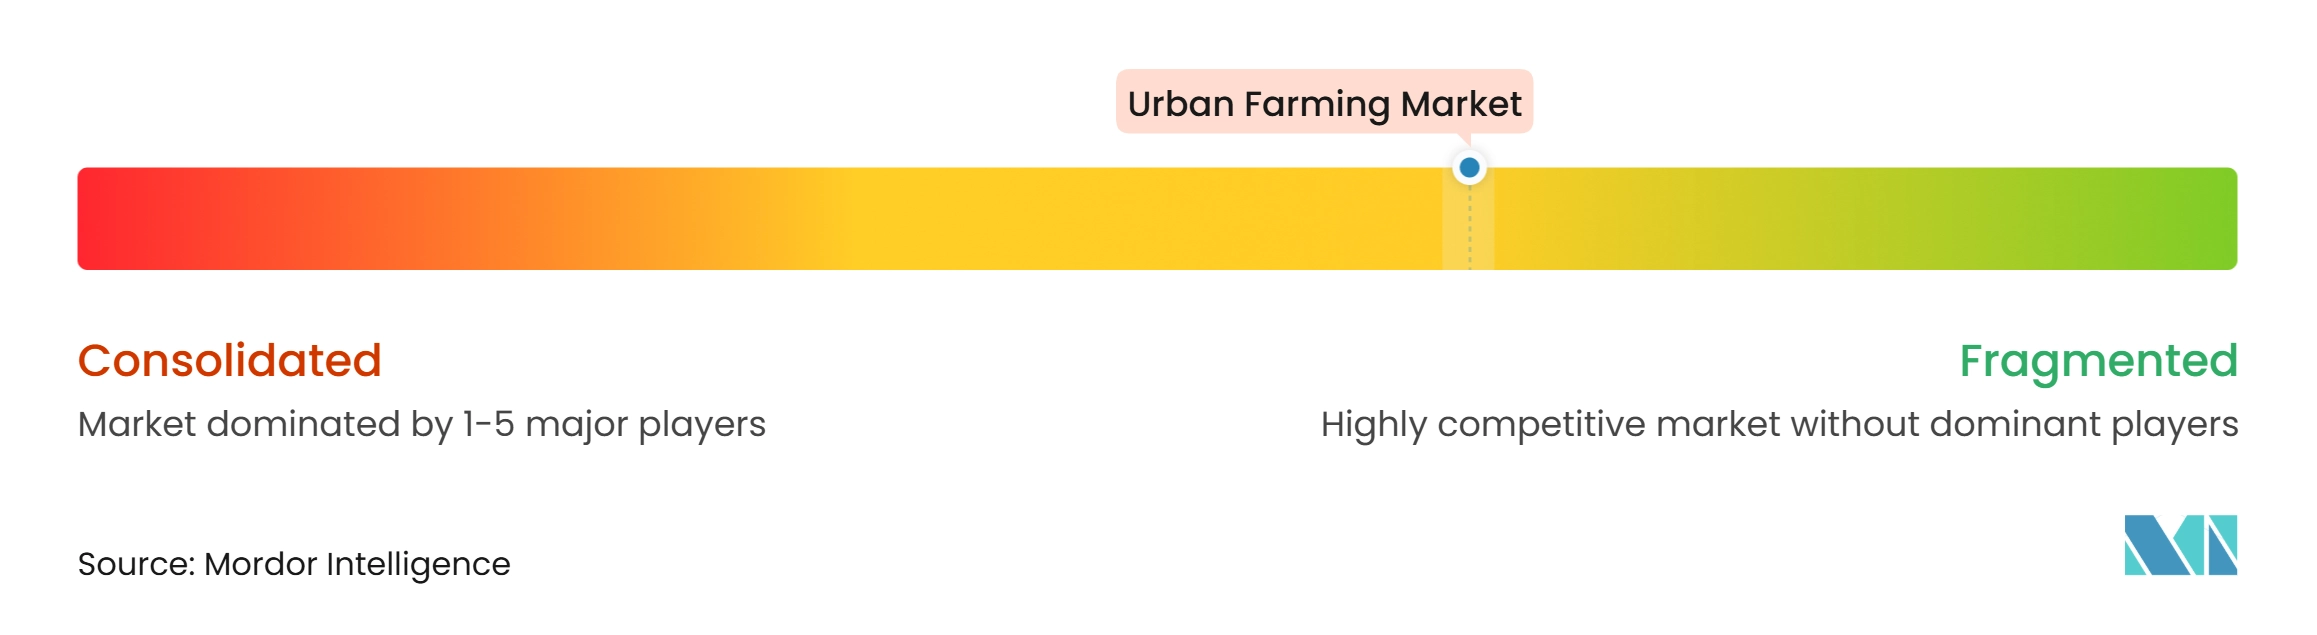
Le marché de l'agriculture urbaine se caractérise par un paysage concurrentiel diversifié, où des opérateurs commerciaux verticalement intégrés desservent des canaux de distribution organisés, tandis que des organisations communautaires, des cultivateurs résidentiels et des fermes régionales contribuent à la production localisée. La concurrence se concentre sur un approvisionnement fiable en distribution, la traçabilité et l'efficacité opérationnelle. Les opérateurs s'éloignent de l'expansion de capacité sans économie prouvée. Les formats de serres et hybrides peuvent offrir une plus grande résilience là où ils réduisent la dépendance aux systèmes d'éclairage entièrement fermés. Le champ concurrentiel comprend Gotham Greens, Lufa Farms, Vertical Harvest, Oishii, Bustanica, ComCrop, Sustenir Agriculture, Artisan Green, Citiponics, Archisen (Just Produce), Greenphyto, Sky Greens, Singrow, Edible Garden City, Aeroganics, Triton Foodworks et Living Greens Organics. Ces entreprises opèrent dans des fermes verticales, des serres en toiture, des fermes en conteneurs, des systèmes hydroponiques intérieurs et des installations aéroponiques. Leur présence en Amérique du Nord, au Moyen-Orient, à Singapour, en Asie du Sud-Est et en Inde reflète la nature mondiale du marché de l'agriculture urbaine.
La technologie devient un point de différenciation de plus en plus important. Les opérateurs adoptent le contrôle climatique piloté par l'intelligence artificielle, les capteurs connectés, la robotique et la gestion précise des nutriments pour améliorer la régularité de la production et gérer la consommation d'énergie. Les systèmes d'éclairage adaptatifs aident également les producteurs à améliorer l'efficacité énergétique et les rendements des cultures, renforçant le rôle de l'automatisation dans les performances opérationnelles. Oishii a intégré une technologie de récolte robotique pilotée par l'intelligence artificielle dans ses opérations verticales de fraises et de tomates en mars 2025, répondant aux pressions sur les coûts de main-d'œuvre dans l'agriculture verticale axée sur les fruits. Le secteur développe également des capacités spécialisées en aéroponique, en récolte et en distribution de nutriments. Cependant, la technologie seule ne garantit pas la compétitivité, car les acheteurs exigent également des volumes stables et un service régulier. Les entreprises combinant des capacités techniques avec des relations établies dans la distribution et la restauration sont mieux positionnées pour convertir l'efficacité opérationnelle en ventes récurrentes.
Les partenariats avec les distributeurs offrent une autre voie vers la différenciation concurrentielle. Lufa Farms et Walmart Canada ont établi une connexion directe entre la production en serre en toiture et les magasins de distribution en mai 2025. Bustanica a élargi sa portée auprès des consommateurs via une plateforme de livraison d'épicerie aux Émirats arabes unis en février 2025. Gotham Greens a continué à renforcer sa présence commerciale grâce à un réseau en expansion d'installations de serres à climat contrôlé et de canaux de distribution à travers les États-Unis. Ces développements démontrent que l'avantage concurrentiel dépend de plus en plus de la connexion des installations de production avec des canaux clients établis. Des opportunités subsistent dans les herbes aromatiques spécialisées, les micropousses et les installations modulaires desservant les acheteurs institutionnels. Le marché continue d'accueillir des opérateurs locaux et régionaux, mais les positions concurrentielles durables dépendent de plus en plus de la maîtrise des coûts, des capacités technologiques et d'une demande client fiable.
Leaders du secteur de l'agriculture urbaine
-
Gotham Greens
-
Greenphyto
-
Bustanica
-
Triton Foodworks
-
Lufa Farms
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Agriculture Urbaine Entreprises couvertes dans ce rapport
- Gotham Greens
- Lufa Farms
- Vertical Harvest
- Oishii
- Bustanica
- ComCrop
- Sustenir Agriculture
- Artisan Green
- Citiponics
- Archisen (Just Produce)
- Greenphyto
- Sky Greens
- Singrow
- Edible Garden City
- Aeroganics
- Triton Foodworks
- Living Greens Organics
Développements industriels récents dans Marché de l'Agriculture Urbaine
- Juin 2026 : Intelligent Growth Solutions (IGS), une entreprise de technologie agricole basée en Écosse, a expédié 800 plateaux de culture pour la première phase de son projet Dubai GigaFarm à Food Tech Valley. Le projet implique le déploiement de 200 tours de culture verticale, soutenant la production alimentaire locale et réduisant la dépendance aux produits importés.
- Mars 2026 : Le gouvernement du Sikkim a inauguré son programme d'agriculture urbaine biologique. L'initiative promeut l'agriculture en terrasse, le jardinage de cuisine, le jardinage en fenêtre et la culture en toiture, avec des plants et des plantes distribués aux résidents urbains intéressés.
- Mai 2025 : Lufa Farms a lancé un partenariat d'approvisionnement avec un grand détaillant en alimentation canadien, livrant des produits de sa serre hydroponique en toiture de 127 000 pieds carrés aux rayons de vente au détail en 1 heure après la récolte. Cet accord est le premier du genre reliant directement une ferme urbaine en toiture à un rayon de vente au détail en magasin, signalant un modèle évolutif pour l'agriculture urbaine hyperlocale intégrée à la distribution.
Périmètre du rapport mondial sur le marché de l'agriculture urbaine
L'agriculture urbaine désigne la culture, la production et la récolte de cultures dans les zones urbaines et périurbaines à l'aide de diverses structures agricoles et technologies de culture. Elle comprend l'agriculture verticale, l'agriculture en serre, l'agriculture en toiture, l'agriculture en conteneurs, ainsi que les parcelles en plein air et communautaires, utilisant l'hydroponique, l'aéroponique, l'aquaponique et la culture sur sol. Le marché couvre la production de légumes, de fruits, d'herbes aromatiques, de micropousses, de fleurs et de cultures ornementales par des entreprises agricoles commerciales, des cultivateurs résidentiels et des organisations communautaires destinées à la consommation résidentielle, de distribution, de restauration, d'hôtellerie et institutionnelle.
Le périmètre exclut l'agriculture rurale conventionnelle, l'élevage, l'aquaculture, la sylviculture, les ventes d'intrants agricoles et les revenus autonomes de technologie ou d'équipement non directement associés à la production de cultures urbaines.
Le marché de l'agriculture urbaine est segmenté par structure agricole (agriculture verticale, agriculture en serre, agriculture en toiture, agriculture en conteneurs, et parcelles en plein air et communautaires), par technologie de culture (hydroponique, aéroponique, aquaponique, culture sur sol, et autres technologies de culture), par type de culture (légumes, fruits, herbes aromatiques et micropousses, fleurs et plantes ornementales, et autres types de cultures), par type de producteur (entreprises d'agriculture urbaine commerciale, cultivateurs résidentiels et ménagers, organisations d'agriculture urbaine communautaire, et autres producteurs d'agriculture urbaine), par utilisateur final (restaurants et opérateurs de restauration, supermarchés et détaillants en alimentation, hôtels et opérateurs de l'hôtellerie, acheteurs institutionnels, et autres acheteurs commerciaux), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Agriculture verticale |
| Agriculture en serre |
| Agriculture en toiture |
| Agriculture en conteneurs |
| Parcelles en plein air et communautaires |
| Hydroponique |
| Aéroponique |
| Aquaponique |
| Culture sur sol |
| Autres technologies de culture |
| Légumes |
| Fruits |
| Herbes aromatiques et micropousses |
| Fleurs et plantes ornementales |
| Autres types de cultures |
| Entreprises d'agriculture urbaine commerciale |
| Cultivateurs résidentiels et ménagers |
| Organisations d'agriculture urbaine communautaire |
| Autres producteurs d'agriculture urbaine |
| Restaurants et opérateurs de restauration |
| Supermarchés et détaillants en alimentation |
| Hôtels et opérateurs de l'hôtellerie |
| Acheteurs institutionnels |
| Autres acheteurs commerciaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Singapour | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Kenya | |
| Reste de l'Afrique |
| Par structure agricole | Agriculture verticale | |
| Agriculture en serre | ||
| Agriculture en toiture | ||
| Agriculture en conteneurs | ||
| Parcelles en plein air et communautaires | ||
| Par technologie de culture | Hydroponique | |
| Aéroponique | ||
| Aquaponique | ||
| Culture sur sol | ||
| Autres technologies de culture | ||
| Par type de culture | Légumes | |
| Fruits | ||
| Herbes aromatiques et micropousses | ||
| Fleurs et plantes ornementales | ||
| Autres types de cultures | ||
| Par type de producteur | Entreprises d'agriculture urbaine commerciale | |
| Cultivateurs résidentiels et ménagers | ||
| Organisations d'agriculture urbaine communautaire | ||
| Autres producteurs d'agriculture urbaine | ||
| Par utilisateur final | Restaurants et opérateurs de restauration | |
| Supermarchés et détaillants en alimentation | ||
| Hôtels et opérateurs de l'hôtellerie | ||
| Acheteurs institutionnels | ||
| Autres acheteurs commerciaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Singapour | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'agriculture urbaine d'ici 2032 ?
Le marché de l'agriculture urbaine devrait atteindre 277,15 milliards USD d'ici 2032.
Quelle technologie de culture domine l'agriculture urbaine ?
L'hydroponique était en tête avec une part de 52,2 % en 2026 grâce à sa base commerciale établie et à sa gestion précise de l'eau et des nutriments.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître au CAGR le plus élevé de 10,2 % de 2027 à 2032.
Qu'est-ce qui limite l'expansion des fermes urbaines intérieures ?
L'éclairage et le contrôle climatique à forte consommation d'électricité, les exigences élevées en capital, l'échelle limitée sur les petits sites, et les exigences incertaines en matière de zonage et de sécurité alimentaire freinent l'expansion.