
Tamanho e Participação do Mercado de Equipamentos de Conformação de Metais dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.45 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.25 % |
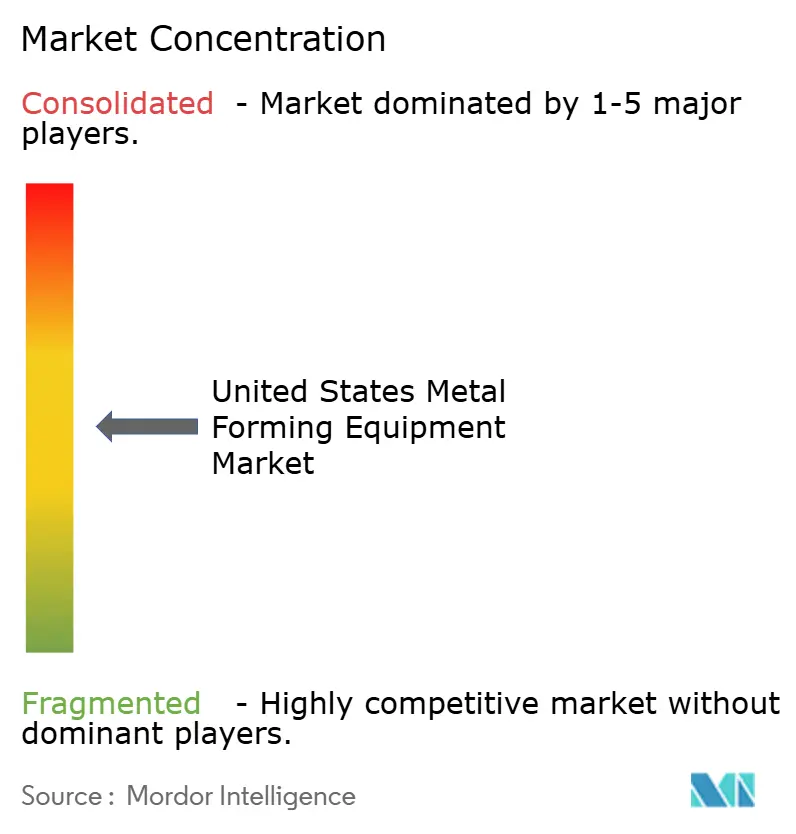
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Conformação de Metais dos Estados Unidos por Mordor Intelligence
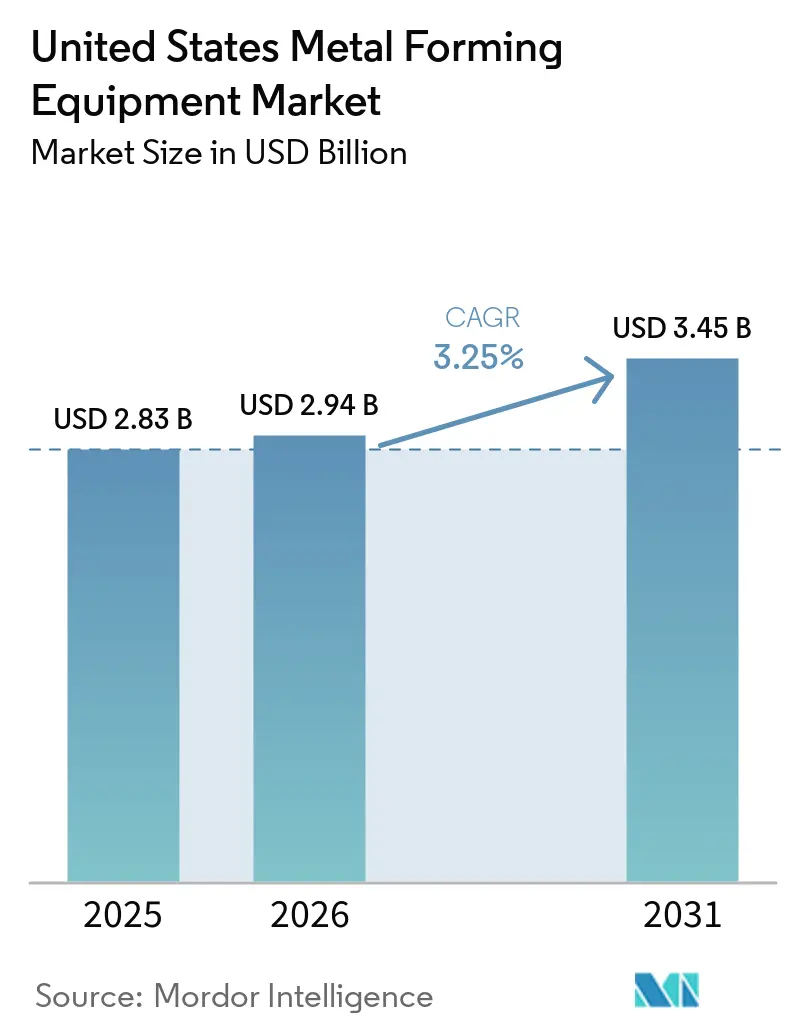
O tamanho do Mercado de Equipamentos de Conformação de Metais dos Estados Unidos está projetado em 2,83 bilhões de USD em 2025, 2,94 bilhões de USD em 2026, e deve atingir 3,45 bilhões de USD até 2031, crescendo a um CAGR de 3,25% de 2026 a 2031.
O mercado de equipamentos de conformação de metais dos Estados Unidos é sustentado pela demanda de reposição, relocalização de produção, expansão da capacidade aeroespacial e de defesa, fabricação para infraestrutura e componentes redesenhados para veículos elétricos. Os pedidos de tecnologia de fabricação atingiram 3,44 bilhões de USD no primeiro semestre de 2026, 36,0% acima do primeiro semestre de 2025 e o primeiro semestre mais forte já registrado, indicando investimento de capital sustentado em toda a fabricação dos Estados Unidos. Os fabricantes aeroespaciais registraram o maior valor de pedidos de maquinário e volume unitário no primeiro semestre de 2026, enquanto os pedidos de tecnologia de fabricação automotiva aumentaram 22,2% em 2025 em relação a 2024, sustentando a demanda por prensas, sistemas de conformação, equipamentos de dobramento e linhas de produção automatizadas. Os requisitos federais de aquisição para infraestrutura também fortalecem a demanda de fabricação doméstica, enquanto os altos custos de aquisição de equipamentos, escassez de mão de obra qualificada, incerteza tarifária e dependência de componentes importados permanecem como restrições. O mercado é, portanto, cada vez mais moldado por investimentos em equipamentos de maior valor, automatizados e específicos para cada aplicação, em vez de apenas pelo crescimento do volume de máquinas.
Principais Conclusões do Relatório
- Por tipo de equipamento, as prensas detinham 44% da participação do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, enquanto as prensas servo estão previstas para crescer a um CAGR de 5,3% até 2031.
- Por processo de conformação, a estampagem e o puncionamento detinham 32,5% do tamanho do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, enquanto a hidroconformação está prevista para crescer a um CAGR de 4,9% até 2031.
- Por material conformado, o aço carbono e de baixa liga detinham 44,5% da participação do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, enquanto o alumínio e as ligas de alumínio estão previstos para crescer a um CAGR de 4,7% até 2031.
- Por setor de uso final, o automotivo e transporte detinham 36% da participação do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, enquanto o aeroespacial e defesa estão previstos para crescer a um CAGR de 5,1% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Conformação de Metais dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Relocalização de Produção e Investimento Federal em Fabricação | +1.5% | Nacional, com concentração inicial nos corredores industriais do Centro-Oeste, Sudeste e Sudoeste | Longo prazo (≥ 4 anos) |
| Fabricação de Veículos Elétricos, Baterias e Componentes Leves | +1.2% | Nacional, concentrado nos estados automotivos do Centro-Oeste e nos estados do corredor de baterias do Sudeste. | Médio prazo (2-4 anos) |
| Automação da Indústria 4.0 e Imperativo de Produtividade do Trabalho | +0.9% | Nacional, acelerando ao longo do cinturão de fornecedores Tier-1 automotivos | Médio prazo (2-4 anos) |
| Expansão da Capacidade Aeroespacial, de Defesa e de Construção Naval | +0.7% | Nacional, concentrado em Ohio, Texas, Nova Inglaterra, Sudeste e Oeste do Pacífico. | Longo prazo (≥ 4 anos) |
| Produção Distribuída Exigindo Células de Conformação de Troca Rápida | +0.4% | Nacional, com ganhos iniciais em clusters de fabricação de alto mix no Centro-Oeste e Nordeste | Curto prazo (≤ 2 anos) |
| Manutenibilidade Digital de Prensas e Controles Legados | +0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Relocalização de Produção e Investimento Federal em Fabricação
As disposições Build America, Buy America exigem que todos os processos de fabricação de ferro e aço utilizados em projetos de infraestrutura com assistência federal ocorram dentro dos Estados Unidos, vinculando a demanda de construção financiada pelo governo federal a instalações de fabricação doméstica qualificadas.[1]Administração Federal de Rodovias, "Lei de Investimento em Infraestrutura e Empregos," Departamento de Transportes dos EUA, highways.dot.gov Este requisito apoia a aquisição de prensas, conformadoras de rolo, máquinas de dobramento e sistemas relacionados utilizados por fabricantes que produzem componentes conformes. A Iniciativa de Relocalização relatou que a relocalização de metais fabricados cresceu 19% em 2025, indicando que mais atividade de produção estava retornando para locais de fabricação nos Estados Unidos.[2]Iniciativa de Relocalização, "Relatório Anual de 2024 Incluindo Perspectivas do 1T2025," Iniciativa de Relocalização, reshorenow.org Também registrou um aumento de 12 vezes ano a ano nas justificativas de relocalização motivadas por tarifas, mostrando o papel crescente das condições comerciais nas decisões de localização. Essas condições favorecem gastos comprometidos em linhas de estampagem, prensas de forjamento e sistemas de conformação de rolo, em vez de mudanças de curto prazo no local de produção. Investimentos anunciados em semicondutores superiores a 630 bilhões de USD em 140 projetos adicionam trabalho de fabricação para aço estrutural e alumínio utilizados em edifícios de instalações, centros de dados e subestações de energia.[3]Serviço de Pesquisa do Congresso, "Incentivos à Fabricação de Semicondutores," Congress.gov, congress.gov
Fabricação de Veículos Elétricos, Baterias e Componentes Leves
Os veículos elétricos requerem componentes estampados projetados especificamente para integração de baterias, suporte estrutural e alterações relacionadas ao trem de força, aumentando a variedade de peças metálicas que os fornecedores precisam conformar. As carcaças de baterias de alumínio aumentam a demanda por equipamentos capazes de processar materiais de chapa leve, atendendo aos requisitos de produção e qualidade. A Novelis afirma que as soluções de alumínio podem reduzir a massa das carcaças de baterias em até 50% em comparação com soluções equivalentes em aço, o que confere ao peso do material um papel central na seleção de equipamentos. Este requisito favorece prensas servo com capacidade para alumínio, equipamentos de hidroconformação e prensas dobradeiras CNC com controles, ferramental e capacidade de conformação adequados. Os requisitos de conteúdo doméstico para componentes de baterias direcionam uma parcela maior desse trabalho para plantas nos Estados Unidos, em vez de arranjos de fornecimento offshore. As tarifas sobre derivados de alumínio também reforçam o argumento de custo para o fornecimento local de peças de alumínio conformadas e sistemas de componentes relacionados.
Automação da Indústria 4.0 e Imperativo de Produtividade do Trabalho
As prensas servo suportam perfis programáveis de força e velocidade durante o ciclo de conformação, dando aos fabricantes maior controle sobre como os materiais são moldados durante operações de produção complexas. Essas capacidades permitem integração direta com sensoriamento em matriz, visão de máquina e ferramentas de manutenção preditiva que podem monitorar as condições de conformação durante a produção. As unidades de máquinas pedidas caíram 2,6% no primeiro semestre de 2026 em comparação com os 6 meses anteriores, enquanto o valor total dos pedidos aumentou 36%, indicando uma mudança em direção a equipamentos mais caros com automação integrada. A mudança indica que os compradores estão dando maior peso ao conteúdo de automação, controles, capacidade de serviço e recursos de sistema de maior valor. Pesquisas sobre sistemas de gêmeos digitais para redes de prensas hidráulicas descrevem testes virtuais, análise de falhas e monitoramento online como funções utilizadas em conjunto com operações de conformação contínua. Essa direção apoia investimentos em equipamentos que melhoram o tempo de atividade, fornecem visibilidade antecipada de problemas nos equipamentos e reduzem a dependência de ajustes manuais.
Expansão da Capacidade Aeroespacial, de Defesa e de Construção Naval
A GE Aerospace está investindo 1 bilhão de USD na fabricação nos Estados Unidos durante 2026, em mais de 30 comunidades em 17 estados, criando demanda em suas próprias instalações e na rede de fornecedores domésticos. Mais de 275 milhões de USD são alocados especificamente para a produção de motores e componentes de defesa, o que requer capacidade de conformação de precisão para peças aeroespaciais críticas. A empresa está adicionando 5.000 trabalhadores de fabricação e engenharia em 2026, após adicionar o mesmo número durante 2025, ampliando a base operacional que sustenta seu aumento de produção. A Cincinnati Incorporated obteve contratos para prensas dobradeiras que conformam chapas de aço acima de 2.000 toneladas para estaleiros militares, demonstrando a demanda por grandes máquinas domésticas na produção naval. O mercado de equipamentos de conformação de metais dos Estados Unidos se beneficia desses requisitos por equipamentos de conformação de alta tonelagem, precisos e específicos para cada aplicação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Sensibilidade ao Financiamento | -0.9% | Nacional, com efeitos desproporcionais sobre fabricantes de pequeno e médio porte | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Qualificados e Engenheiros de Controles | -0.7% | Nacional, mais aguda em corredores de fabricação rurais com acesso limitado a faculdades técnicas | Longo prazo (≥ 4 anos) |
| Exposição Tarifária e Volatilidade de Componentes Importados | -0.5% | Nacional, com maior sensibilidade entre distribuidores de equipamentos dependentes de importações | Médio prazo (2-4 anos) |
| Risco de Integração em Sistemas de Fábrica de Diferentes Gerações | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Sensibilidade ao Financiamento
Novos equipamentos de conformação requerem capital substancial, especialmente para fabricantes menores que não possuem acordos de fornecimento de longo prazo com fabricantes de equipamentos originais para apoiar solicitações de financiamento ou garantir uso previsível dos equipamentos. O contraste entre pedidos unitários menores e maior valor de pedidos em 2026 mostra como o conteúdo de automação e os controles avançados podem elevar o custo de uma nova aquisição de equipamento. O programa 504 da Administração de Pequenas Empresas oferece financiamento de ativos fixos para pequenas empresas elegíveis, incluindo investimentos em equipamentos que atendam aos requisitos do programa. Seu processo de aprovação pode retardar compras vinculadas a contratos com prazos sensíveis, criando um desafio prático para fabricantes que buscam responder rapidamente a novas oportunidades de produção. O período de 2023 a 2025, com taxas de juros elevadas, atrasou decisões de substituição de equipamentos e mostrou que o mercado de equipamentos de conformação de metais dos Estados Unidos é sensível às condições de financiamento. A dedução fiscal pode aliviar os custos de aquisição, mas investimentos em linhas de prensas maiores podem exceder o intervalo em que essas disposições oferecem o suporte mais forte.
Escassez de Técnicos Qualificados e Engenheiros de Controles
O Departamento de Estatísticas do Trabalho projeta que o emprego de fabricantes de ferramentas e matrizes diminuirá 11% entre 2024 e 2034, refletindo um desafio estrutural contínuo de mão de obra para usuários e fabricantes de equipamentos. Espera-se 34.200 vagas anuais para operadores de máquinas e fabricantes de ferramentas e matrizes, com essas vagas impulsionadas por aposentadorias e transferências de carreira, e não pelo crescimento líquido do emprego. Essas ocupações requerem treinamento em serviço de longo prazo e habilidades baseadas em aprendizagem, portanto, a força de trabalho disponível não pode se expandir rapidamente em resposta à demanda de curto prazo. A fabricação de produtos metálicos empregou 56.060 operadores e assistentes de máquinas de corte, puncionamento e prensagem em 2025, representando um conjunto de mão de obra sujeito a perdas por aposentadoria. As prensas servo e as prensas dobradeiras CNC requerem conhecimento de programação e controles que vai além das funções operacionais manuais tradicionais e dos ajustes rotineiros de máquinas. Os sistemas recém-instalados podem, portanto, operar abaixo da capacidade de produção pretendida até que trabalhadores qualificados sejam recrutados, treinados e retidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Prensas Lideram a Demanda Enquanto Sistemas Servo Agregam Valor
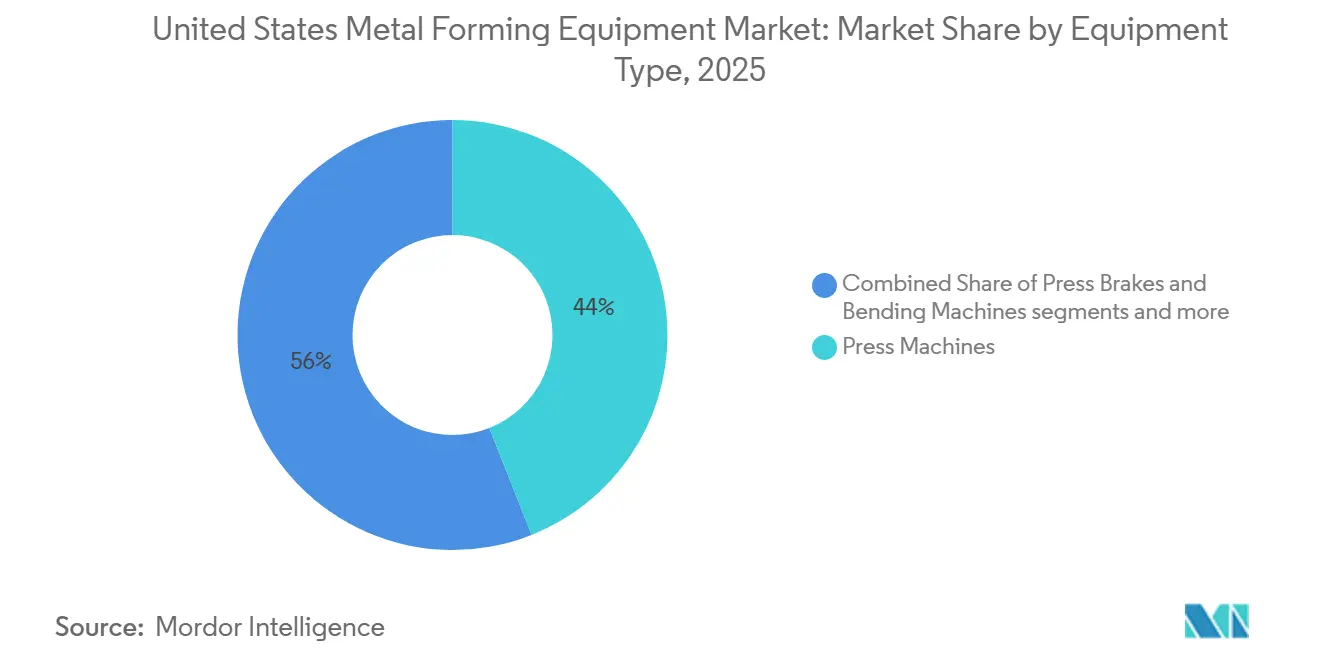
As prensas detinham 44% do tamanho do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, sustentadas por sistemas mecânicos e hidráulicos utilizados em estampagem automotiva de alto volume, fabricação de componentes industriais e operações gerais de produtos metálicos. As prensas servo são o subsegmento de crescimento mais rápido, com um CAGR projetado de 5,3% de 2026 a 2031, porque o movimento programável do cursor suporta componentes de veículos elétricos, peças aeroespaciais e aplicações de conformação médica de precisão. Um estudo de 2026 sobre uma prensa servo de serviço pesado de 25.000 kN constatou que a calibração dos parâmetros de dinâmica reduziu o erro de torque de pico em 72,7%. O mesmo estudo reduziu o erro de previsão de torque efetivo do motor de 7,6% para 1,4%, o que apoia o uso da tecnologia servo onde precisão e operação repetível são necessárias. As prensas hidráulicas permanecem importantes para embutimento profundo, conformação com almofada de borracha e hidroconformação, onde força controlada é necessária em longos comprimentos de curso.
As prensas mecânicas mantêm um papel na estampagem de commodities porque a alta velocidade de produção continua sendo central para sua economia. As prensas dobradeiras e máquinas de dobramento são a segunda maior categoria de equipamentos, enquanto as variantes elétricas e servo ganham interesse à medida que os compradores consideram o consumo de energia e os custos operacionais ao longo da vida útil. Os equipamentos de conformação de rolo atendem a trabalhos de construção e infraestrutura, enquanto os equipamentos de forjamento suportam aplicações aeroespaciais e de defesa que requerem peças especializadas. Os equipamentos de hidroconformação e as prensas de extrusão atendem a requisitos de precisão adjacentes para estruturas automotivas, dutos aeroespaciais e estruturas de carcaças de baterias de alumínio. A Schuler Inc. e a Feintool lançaram uma nova geração de prensas de corte fino HFA em janeiro de 2026, com acionamentos de bomba hidráulica controlados por servo, maiores taxas de curso e ganhos de eficiência energética de dois dígitos.


Por Processo de Conformação: Estampagem Sustenta a Receita Enquanto a Hidroconformação se Expande
A estampagem e o puncionamento detinham 32,5% do tamanho do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, refletindo seu amplo uso em painéis de carroceria automotiva, invólucros elétricos, componentes de eletrodomésticos e ferragens industriais. As linhas de matrizes progressivas e prensas de transferência são adequadas para essas aplicações porque podem produzir peças repetíveis em altos volumes. A hidroconformação é o segmento de processo de crescimento mais rápido, com previsão de expansão a um CAGR de 4,9% de 2026 a 2031. As plataformas de veículos elétricos e os sistemas de dutos aeroespaciais requerem formas tubulares ou de chapa sem costura que a estampagem convencional com matriz não consegue fornecer de forma consistente. O dobramento, incluindo trabalhos com prensas dobradeiras e dobramento por rolos, também se beneficia do investimento aeroespacial e de defesa em sistemas de alta tonelagem para embarcações navais e estruturas de lançamento espacial.
A Cincinnati Incorporated entregou grandes prensas dobradeiras a programas de foguetes em maio de 2026, ilustrando a demanda por fabricação de precisão de grandes componentes estruturais. O embutimento profundo permanece importante para eletrodomésticos de consumo, dispositivos médicos e sistemas de combustível aeroespacial, onde a profundidade de embutimento, a espessura da parede e o acabamento superficial são importantes. O forjamento se beneficia da aquisição de defesa de peças de titânio e superligas de níquel de alta integridade utilizadas em programas aeroespaciais e de mísseis. Os processos de laminação e conformação de rolo fornecem perfis de aço estrutural e alumínio para projetos de rodovias, pontes e construção. Outros processos, incluindo conformação eletromagnética, conformação com almofada de borracha e conformação incremental de chapas, têm usos em protótipos aeroespaciais e de defesa de baixo volume e complexos, enquanto os sistemas de gêmeos digitais estão se tornando relevantes na qualificação de estampagem a quente.
Por Material Conformado: O Aço Mantém a Maior Base Enquanto o Alumínio Ganha Uso
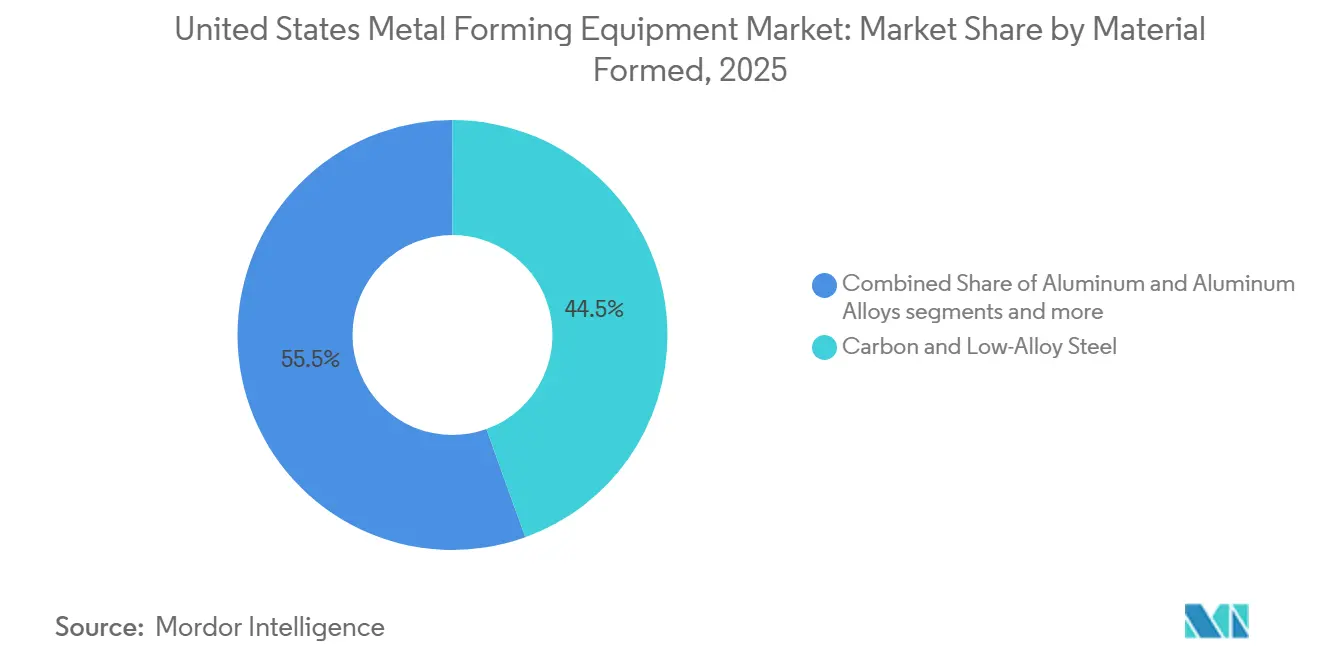
O aço carbono e de baixa liga detinham 44,5% da participação do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, sustentado por sua vantagem de custo, parâmetros de conformação estabelecidos e uso em estampagens automotivas, carcaças de máquinas e seções de infraestrutura. O alumínio e as ligas de alumínio estão previstos para crescer a um CAGR de 4,7% entre 2026 e 2031. A redução de peso em veículos elétricos, os limites de peso aeroespacial e o uso mais amplo de perfis estruturais de alumínio na construção sustentam esse crescimento. A conformação de alumínio cria requisitos distintos porque o retorno elástico, a velocidade de conformação, a temperatura e a seleção da superfície da matriz requerem maior controle do processo. Essas necessidades favorecem prensas servo e prensas dobradeiras CNC com ferramental adaptativo em vez de equipamentos mecânicos mais antigos para algumas aplicações.
O aço inoxidável mantém um papel especializado no processamento de alimentos, dispositivos médicos, processamento químico e aplicações marinhas onde a resistência à corrosão é essencial. O cobre e as ligas de cobre atendem a conectores elétricos, barramentos e trocadores de calor utilizados em sistemas de carregamento de veículos elétricos, centros de dados e equipamentos de conversão de energia. O titânio, o níquel e outros metais não ferrosos representam o grupo de materiais de maior valor, concentrado em componentes de turbinas aeroespaciais, implantes médicos e peças de defesa. Esse trabalho requer prensas de forjamento isotérmico, ambientes de atmosfera controlada, matrizes especializadas e rastreabilidade completa do material. A SeAH comissionou uma instalação em Temple, Texas, em 2026, com 6.000 toneladas de capacidade anual para superligas de níquel e pó para fabricação aditiva, reforçando o investimento em materiais upstream relevante para a conformação de precisão.
Por Setor de Uso Final: O Automotivo Detém a Maior Posição, Enquanto o Aeroespacial e Defesa Crescem Mais Rapidamente
O automotivo e transporte detinham 36% do tamanho do mercado de equipamentos de conformação de metais dos Estados Unidos em 2025, com base em seus altos volumes de estampagens estruturais, peças de transmissão, painéis de carroceria, bandejas de baterias e elementos de absorção de impacto. O aeroespacial e defesa está previsto para crescer a um CAGR de 5,1% de 2026 a 2031. A recuperação da aviação comercial e a expansão dos programas de defesa sustentam a aquisição de capacidade de forjamento de precisão, hidroconformação e prensas dobradeiras multieixo. Essas aplicações requerem precisão, rastreabilidade de materiais e certificação mecânica que equipamentos de uso geral podem não fornecer. A maquinaria industrial e os equipamentos de capital utilizam capacidade de conformação para componentes de potência hidráulica, estampagens de equipamentos agrícolas e carcaças de máquinas de construção.
As oficinas de produtos metálicos e fabricação ampliam a demanda em aquecimento, ventilação, ar condicionado, refrigeração comercial, invólucros elétricos e clientes de aço estrutural que não mantêm sua própria capacidade de prensagem. A demanda de elétrica e eletrônica é sustentada pela modernização da rede elétrica, atualizações de transformadores, construção de centros de dados e integração de energia renovável que requerem peças de cobre e alumínio e invólucros estruturais. Os programas de construção e infraestrutura sustentam a demanda de conformação de rolo para estruturas, painéis de revestimento e perfis de guarda-corpos, enquanto o trabalho de energia e geração de energia requer vasos de pressão, trocadores de calor e carcaças de turbinas. Os eletrodomésticos de consumo sustentam uma demanda constante de embutimento profundo e matrizes progressivas, enquanto a fabricação médica e de precisão requer tolerâncias estreitas e processos documentados. O plano da GE Aerospace de adicionar 5.000 trabalhadores nos Estados Unidos em 2026, após 5.000 adições em 2025, sustenta os gastos com equipamentos por meio dos níveis de fornecedores aeroespaciais.
Análise Geográfica
O mercado de equipamentos de conformação de metais dos Estados Unidos é de abrangência nacional, mas os maiores clusters de clientes estão concentrados em regiões de fabricação estabelecidas. Os estados automotivos do Centro-Oeste sustentam demanda substancial por estampagem automotiva, conformação de componentes, automação de prensas e linhas de produção de fornecedores. Os estados do corredor de baterias do Sudeste sustentam a demanda por carcaças de baterias e componentes de veículos leves. Os corredores industriais do Sudoeste se beneficiam do investimento em fabricação e da construção relacionada a semicondutores. Os requisitos federais de conteúdo doméstico se aplicam a projetos de infraestrutura qualificados em todo o país. Esses requisitos incentivam a capacidade de fabricação local e criam demanda por equipamentos em instalações qualificadas.
O Centro-Oeste permanece um local crítico porque combina fabricantes de equipamentos originais automotivos, fornecedores Tier-1, capacidade de ferramentas e matrizes e clusters estabelecidos de fabricação de metais. A produção automotiva sustenta prensas mecânicas, prensas servo, sistemas de transferência, equipamentos de dobramento e automação de conformação conectada nessa região. A relocalização de metais fabricados cresceu 19% em 2025, sustentando a capacidade local próxima a clientes industriais e cadeias de suprimentos estabelecidas. O Nordeste tem atividade de fabricação de alto mix e demanda inicial por células de conformação de troca rápida. Connecticut também abriga a fabricação da TRUMPF e seu investimento em Fábrica Inteligente, conectando a região com a produção de equipamentos e atividade de fabricação avançada.
Ohio, Texas, Nova Inglaterra, o Sudeste e o Oeste do Pacífico são locais-chave para aquisições de equipamentos aeroespaciais, de defesa, construção naval e relacionados. O investimento da GE Aerospace em 2026 abrange 17 estados e mais de 30 comunidades, sustentando sua rede de fabricação doméstica e base de fornecedores. O Texas adiciona capacidade de ligas upstream por meio da instalação da SeAH em Temple. Os corredores de fabricação rurais têm acesso mais limitado a faculdades técnicas e pessoal treinado. Essa escassez pode atrasar o comissionamento e reduzir a utilização de equipamentos fora dos principais centros industriais. O mercado de equipamentos de conformação de metais dos Estados Unidos, portanto, depende de bases de compradores regionais, cobertura de serviços locais e operadores treinados.
Cenário Competitivo
O mercado de equipamentos de conformação de metais dos Estados Unidos exibe um nível médio de concentração de mercado em sistemas de alta tonelagem e tecnicamente complexos, onde subsidiárias de fabricantes de equipamentos originais globais influenciam as especificações automotivas e aeroespaciais. As prensas dobradeiras padrão e as prensas hidráulicas abaixo de 1 milhão de USD por unidade são mais fragmentadas. Os construtores e distribuidores domésticos competem nessas categorias por meio de prazos de entrega, proximidade de serviço, suporte a aplicações e flexibilidade de financiamento. A TRUMPF identifica os Estados Unidos como seu maior mercado nacional individual. A empresa investiu 40 milhões de USD em uma adição de Fábrica Inteligente em Farmington, Connecticut.
A TRUMPF e a Mate Precision Technologies assinaram um acordo em julho de 2026 pelo qual a TRUMPF adquirirá o portfólio global de ferramental da Mate. O acordo expande a oferta de ferramentas de puncionamento e dobramento da empresa para máquinas de múltiplos fabricantes. A Bystronic concluiu a aquisição do negócio de Ferramentas para Processamento de Materiais da Coherent em janeiro de 2026. Essa movimentação ampliou o alcance da Bystronic para dispositivos médicos, semicondutores e processamento de materiais de precisão. A Cincinnati Incorporated também obteve trabalhos aeroespaciais, de lançamento espacial e de construção naval militar em 2026, sustentados por sua capacidade de engenharia de aplicações doméstica.
A Beckwood Press e a Greenerd Press atendem a necessidades de prensas hidráulicas personalizadas em aplicações de moldagem de compósitos, médicas e aeroespaciais. Os construtores domésticos podem atender aos longos prazos de entrega associados a alguns fornecedores europeus e asiáticos. A automação com foco em retrofit é relevante para fabricantes de pequeno e médio porte que precisam de sensoriamento e monitoramento de processos, mas não podem arcar com os custos totais de substituição. As redes locais de serviço e peças de reposição também são importantes onde os componentes importados enfrentam condições de custo variáveis. A Schuler Inc. utiliza arquitetura de bomba hidráulica controlada por servo em suas mais recentes prensas de corte fino HFA, ajudando a defender seu posicionamento premium por meio de eficiência energética e controles de precisão. O mercado de equipamentos de conformação de metais dos Estados Unidos combina fornecedores globais com construtores domésticos especializados que atendem a requisitos específicos de equipamentos e clientes.
Líderes do Setor de Equipamentos de Conformação de Metais dos Estados Unidos
-
TRUMPF Inc.
-
AMADA AMERICA, INC.
-
Bystronic Inc.
-
Komatsu America Industries LLC
-
Schuler Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A TRUMPF e a Mate Precision Technologies assinaram um acordo pelo qual a TRUMPF adquirirá a Mate, líder global em ferramental para prensas de puncionamento e prensas dobradeiras. A parceria expande o portfólio de ferramentas de puncionamento e dobramento da TRUMPF para suportar máquinas de todos os fabricantes e amplia o alcance da Mate por meio da presença global da TRUMPF.
- Maio de 2026: A Cincinnati Incorporated entregou múltiplos sistemas de prensas dobradeiras de alta capacidade a programas aeroespaciais e de lançamento espacial. Os sistemas permitem a fabricação de precisão de grandes componentes estruturais para foguetes de próxima geração.
- Abril de 2026: A Cincinnati Incorporated obteve múltiplos contratos de vários milhões de dólares para grandes prensas dobradeiras e sistemas de automação integrados em estaleiros militares dos Estados Unidos. O equipamento pode conformar chapas de aço acima de 2.000 toneladas e sustenta a expansão da capacidade de construção naval.
- Março de 2026: A GE Aerospace anunciou um investimento de 1 bilhão de USD em fabricação nos Estados Unidos para 2026. O investimento abrange mais de 30 comunidades, aloca 275 milhões de USD para instalações de motores de defesa e adiciona 5.000 trabalhadores de fabricação e engenharia.


Escopo do Relatório do Mercado de Equipamentos de Conformação de Metais dos Estados Unidos
O Mercado de Equipamentos de Conformação de Metais dos Estados Unidos é Segmentado por Tipo de Equipamento (Prensas, Prensas Dobradeiras e Máquinas de Dobramento e Mais), por Processo de Conformação (Estampagem e Puncionamento, Forjamento e Mais), por Material Conformado (Aço Carbono e de Baixa Liga, Aço Inoxidável e Mais), por Setor de Uso Final (Automotivo e Transporte, Aeroespacial e Defesa e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Outras Prensas de Uso Geral | |
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas |
| Prensas Dobradeiras Servo / Elétricas | |
| Prensas Dobradeiras Mecânicas | |
| Outras Máquinas de Dobramento | |
| Equipamentos de Forjamento | Prensas de Forjamento |
| Martelos de Forjamento | |
| Máquinas de Recalque e Cabeçamento | |
| Outros Equipamentos de Forjamento | |
| Equipamentos de Conformação de Rolo e Laminação de Chapas e Perfis | Máquinas de Conformação de Rolo |
| Máquinas de Laminação de Chapas | |
| Máquinas de Laminação de Perfis e Seções | |
| Outros Equipamentos Secundários de Laminação e Conformação | |
| Equipamentos de Conformação de Arame, Tubo e Perfil | Equipamentos de Trefilação e Conformação de Arame e Barra |
| Equipamentos de Conformação e Dobramento de Tubos | |
| Equipamentos de Conformação de Perfis | |
| Prensas de Extrusão | |
| Equipamentos de Hidroconformação | |
| Outros Equipamentos de Conformação de Metais |
| Estampagem e Puncionamento |
| Embutimento Profundo |
| Dobramento |
| Forjamento |
| Laminação e Conformação de Rolo |
| Extrusão |
| Hidroconformação |
| Outros Processos de Conformação |
| Aço Carbono e de Baixa Liga |
| Aço Inoxidável |
| Alumínio e Ligas de Alumínio |
| Cobre e Ligas de Cobre |
| Titânio, Níquel e Outros Metais Não Ferrosos |
| Outros Materiais |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinaria Industrial e Equipamentos de Capital |
| Produtos Metálicos e Fabricação |
| Elétrica e Eletrônica |
| Construção e Infraestrutura |
| Energia e Geração de Energia |
| Eletrodomésticos de Consumo e Bens Duráveis |
| Fabricação Médica e de Precisão |
| Outros Setores de Uso Final |
| Por Tipo de Equipamento | Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Outras Prensas de Uso Geral | ||
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas | |
| Prensas Dobradeiras Servo / Elétricas | ||
| Prensas Dobradeiras Mecânicas | ||
| Outras Máquinas de Dobramento | ||
| Equipamentos de Forjamento | Prensas de Forjamento | |
| Martelos de Forjamento | ||
| Máquinas de Recalque e Cabeçamento | ||
| Outros Equipamentos de Forjamento | ||
| Equipamentos de Conformação de Rolo e Laminação de Chapas e Perfis | Máquinas de Conformação de Rolo | |
| Máquinas de Laminação de Chapas | ||
| Máquinas de Laminação de Perfis e Seções | ||
| Outros Equipamentos Secundários de Laminação e Conformação | ||
| Equipamentos de Conformação de Arame, Tubo e Perfil | Equipamentos de Trefilação e Conformação de Arame e Barra | |
| Equipamentos de Conformação e Dobramento de Tubos | ||
| Equipamentos de Conformação de Perfis | ||
| Prensas de Extrusão | ||
| Equipamentos de Hidroconformação | ||
| Outros Equipamentos de Conformação de Metais | ||
| Por Processo de Conformação | Estampagem e Puncionamento | |
| Embutimento Profundo | ||
| Dobramento | ||
| Forjamento | ||
| Laminação e Conformação de Rolo | ||
| Extrusão | ||
| Hidroconformação | ||
| Outros Processos de Conformação | ||
| Por Material Conformado | Aço Carbono e de Baixa Liga | |
| Aço Inoxidável | ||
| Alumínio e Ligas de Alumínio | ||
| Cobre e Ligas de Cobre | ||
| Titânio, Níquel e Outros Metais Não Ferrosos | ||
| Outros Materiais | ||
| Por Setor de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinaria Industrial e Equipamentos de Capital | ||
| Produtos Metálicos e Fabricação | ||
| Elétrica e Eletrônica | ||
| Construção e Infraestrutura | ||
| Energia e Geração de Energia | ||
| Eletrodomésticos de Consumo e Bens Duráveis | ||
| Fabricação Médica e de Precisão | ||
| Outros Setores de Uso Final | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de equipamentos de conformação de metais dos Estados Unidos até 2031?
O mercado de equipamentos de conformação de metais dos Estados Unidos está previsto para atingir 3,45 bilhões de USD até 2031, expandindo-se a um CAGR de 3,2% de 2026 a 2031. Essa perspectiva reflete compras de reposição, investimento em fabricação doméstica e demanda de clientes de fabricação avançada.
Qual tipo de equipamento lidera a demanda nos Estados Unidos?
As prensas detinham 44% da demanda em 2025. Prensas mecânicas, hidráulicas e servo suportam a produção automotiva, industrial e de produtos metálicos em geral, com cada tipo atendendo a diferentes requisitos de força, velocidade e precisão.
Qual processo de conformação deve crescer mais rapidamente até 2031?
A hidroconformação está prevista para expandir-se a um CAGR de 4,9%, sustentada por plataformas de veículos elétricos e sistemas aeroespaciais que requerem formas complexas conformadas. É utilizada onde geometrias tubulares ou de chapa sem costura são necessárias.
Por que as prensas servo estão se tornando mais importantes?
As prensas servo fornecem movimento programável e podem se conectar com sensores, visão de máquina e ferramentas de manutenção preditiva utilizadas em ambientes de produção de precisão. Essas funções ajudam os usuários a gerenciar as condições de conformação e reduzir a dependência de ajustes manuais.
Qual setor de uso final tem a perspectiva de crescimento mais forte?
O aeroespacial e defesa está previsto para crescer a um CAGR de 5,1% até 2031, à medida que a recuperação da aviação e os programas de defesa requerem capacidade de conformação especializada. Forjamento de precisão, hidroconformação e sistemas de dobramento multieixo são relevantes neste segmento.
Quais fatores podem atrasar novas aquisições de equipamentos?
Altos custos iniciais, restrições de financiamento, exposição tarifária e escassez de técnicos e engenheiros de controles podem atrasar compras ou reduzir a utilização de equipamentos. Os fabricantes menores estão mais expostos quando as aquisições de equipamentos dependem de contratos com prazos sensíveis.
Página atualizada pela última vez em:



