
Marktgröße und Marktanteil der Metallumformungsanlagen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.83 Milliarden US-Dollar |
| Marktgröße (2026) | 2.94 Milliarden US-Dollar |
| Marktgröße (2031) | 3.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.25 % |
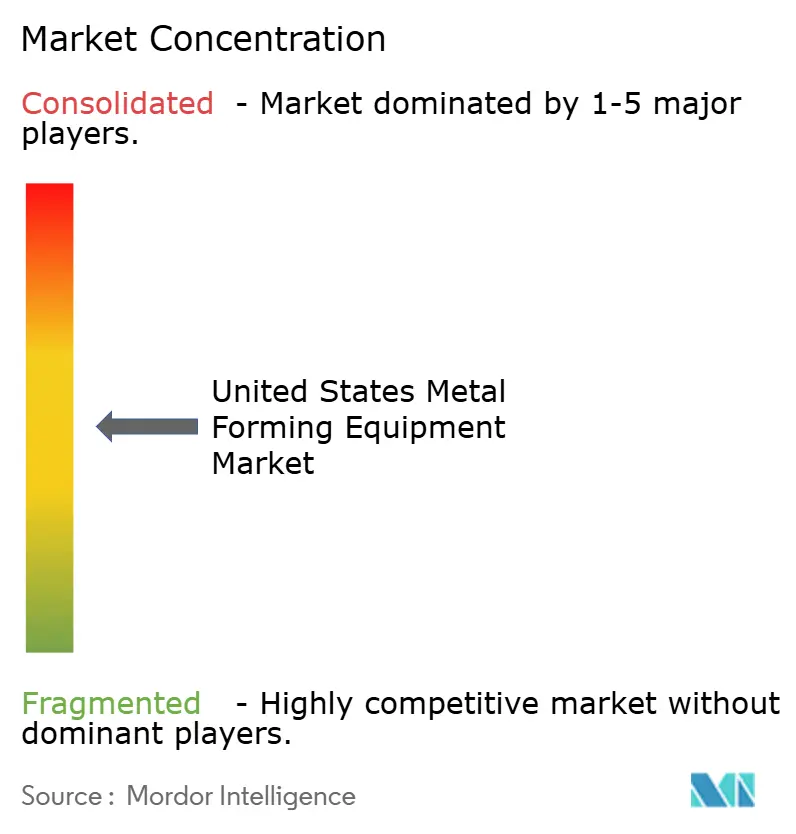
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallumformungsanlagen in den Vereinigten Staaten von Mordor Intelligence
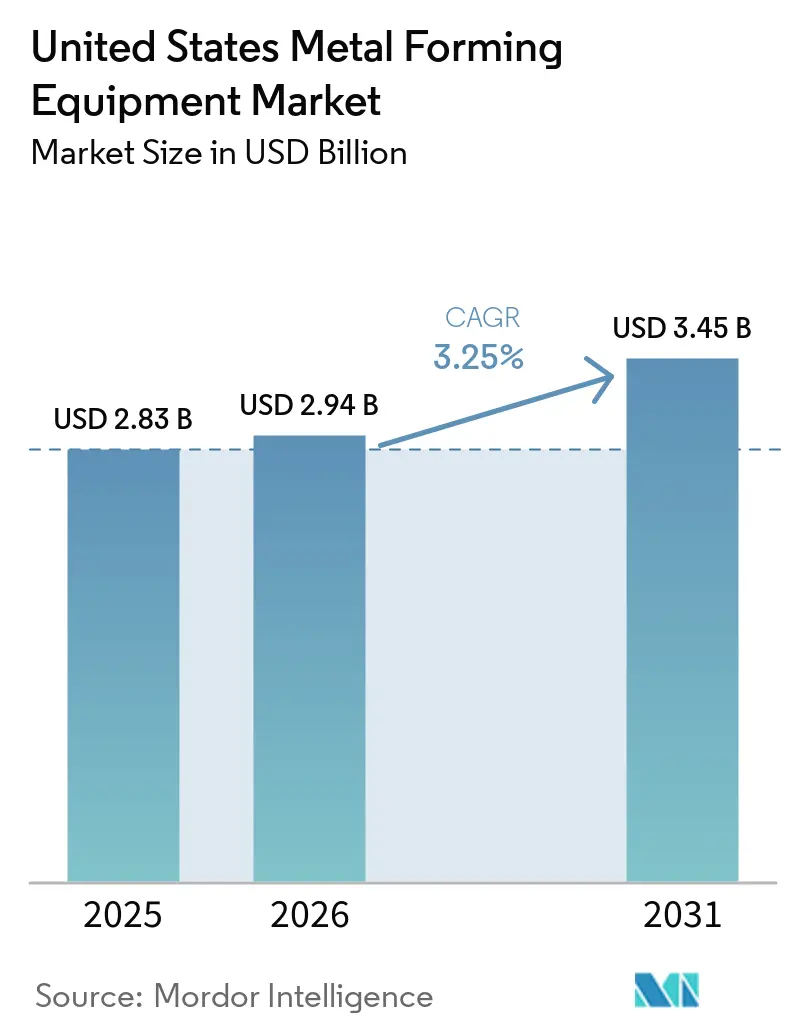
Die Marktgröße für Metallumformungsanlagen in den Vereinigten Staaten wird für 2025 auf 2,83 Milliarden USD und für 2026 auf 2,94 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,45 Milliarden USD erreichen, mit einer CAGR von 3,25 % von 2026 bis 2031.
Der Markt für Metallumformungsanlagen in den Vereinigten Staaten wird durch Ersatzbedarf, Reshoring, Kapazitätserweiterungen in der Luft- und Raumfahrt sowie Verteidigung, Infrastrukturproduktion und neu gestaltete Komponenten für Elektrofahrzeuge gestützt. Die Bestellungen für Fertigungstechnologie erreichten im ersten Halbjahr 2026 einen Wert von 3,44 Milliarden USD, was 36,0 % über dem ersten Halbjahr 2025 liegt und das stärkste erste Halbjahr seit Beginn der Aufzeichnungen darstellt, was auf anhaltende Kapitalinvestitionen in der US-amerikanischen Fertigung hindeutet. Luft- und Raumfahrthersteller verzeichneten im ersten Halbjahr 2026 den höchsten Maschinenwert und das höchste Stückvolumen seit Beginn der Aufzeichnungen, während die Bestellungen für Fertigungstechnologie im Automobilbereich im Jahr 2025 gegenüber 2024 um 22,2 % stiegen und die Nachfrage nach Pressen, Umformsystemen, Biegeanlagen und automatisierten Produktionslinien stützten. Bundesweite Infrastrukturbeschaffungsanforderungen stärken ebenfalls die inländische Fertigungsnachfrage, während hohe Anschaffungskosten für Anlagen, Fachkräftemangel, Unsicherheiten durch Zölle und die Abhängigkeit von importierten Komponenten weiterhin Einschränkungen darstellen. Der Markt wird daher zunehmend durch höherwertige, automatisierte und anwendungsspezifische Anlageinvestitionen geprägt, anstatt allein durch Wachstum im Maschinenvolumen.
Wichtigste Erkenntnisse des Berichts
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Marktanteil von 44 % am Markt für Metallumformungsanlagen in den Vereinigten Staaten, während Servopressen bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
- Nach Umformverfahren hielt Stanzen und Lochen im Jahr 2025 einen Anteil von 32,5 % an der Marktgröße für Metallumformungsanlagen in den Vereinigten Staaten, während Hydroforming bis 2031 voraussichtlich mit einer CAGR von 4,9 % wachsen wird.
- Nach verarbeitetem Material hielt Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Marktanteil von 44,5 % am Markt für Metallumformungsanlagen in den Vereinigten Staaten, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einer CAGR von 4,7 % wachsen werden.
- Nach Endverbrauchsbranche hielt der Automobil- und Transportsektor im Jahr 2025 einen Marktanteil von 36 % am Markt für Metallumformungsanlagen in den Vereinigten Staaten, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Metallumformungsanlagen in den Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reshoring und bundesweite Fertigungsinvestitionen | +1.5% | National, mit früher Konzentration in den industriellen Korridoren des Mittleren Westens, Südostens und Südwestens | Langfristig (≥ 4 Jahre) |
| Fertigung von Elektrofahrzeugen, Batterien und Leichtbaukomponenten | +1.2% | National, konzentriert in den Automobilstaaten des Mittleren Westens und den Batterie-Korridorstaaten des Südostens. | Mittelfristig (2–4 Jahre) |
| Automatisierung gemäß Industrie 4.0 und Anforderungen an die Arbeitsproduktivität | +0.9% | National, mit Beschleunigung im Zuliefergürtel der Automobilindustrie (Tier-1) | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterung in Luft- und Raumfahrt, Verteidigung und Schiffbau | +0.7% | National, konzentriert in Ohio, Texas, Neuengland, dem Südosten und dem pazifischen Westen. | Langfristig (≥ 4 Jahre) |
| Dezentralisierte Produktion mit Anforderungen an schnell umrüstbare Umformzellen | +0.4% | National, mit frühen Gewinnen in Fertigungsclustern mit hoher Variantenvielfalt im Mittleren Westen und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Digitale Wartbarkeit von Altpressen und Steuerungen | +0.2% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Reshoring und bundesweite Fertigungsinvestitionen
Die Bestimmungen von „Build America, Buy America” verlangen, dass jeder Eisen- und Stahlherstellungsprozess, der für bundesgeförderte Infrastrukturprojekte verwendet wird, innerhalb der Vereinigten Staaten stattfindet, wodurch bundesfinanzierte Baunachfrage an qualifizierte inländische Fertigungsbetriebe geknüpft wird.[1]Federal Highway Administration, „Infrastructure Investment And Jobs Act,” U.S. Department Of Transportation, highways.dot.gov Diese Anforderung unterstützt den Kauf von Pressen, Rollformern, Biegemaschinen und verwandten Systemen, die von Fertigungsbetrieben zur Herstellung konformer Komponenten eingesetzt werden. Die Reshoring Initiative berichtete, dass das Reshoring von Metallerzeugnissen im Jahr 2025 um 19 % gewachsen ist, was darauf hindeutet, dass mehr Produktionsaktivitäten an US-amerikanische Fertigungsstandorte zurückverlagert wurden.[2]Reshoring Initiative, „2024 Annual Report Including 1Q2025 Insights,” Reshoring Initiative, reshorenow.org Es wurde auch ein zwölffacher Anstieg der zollbedingten Reshoring-Begründungen im Jahresvergleich verzeichnet, was die wachsende Rolle der Handelsbedingungen bei Standortentscheidungen zeigt. Diese Bedingungen begünstigen verbindliche Ausgaben für Stanzlinien, Schmiedepressen und Rollformsysteme anstelle kurzfristiger Änderungen des Produktionsstandorts. Angekündigte Halbleiterinvestitionen von über 630 Milliarden USD in 140 Projekten schaffen Fertigungsarbeit für Konstruktionsstahl und Aluminium, das in Gebäuden, Rechenzentren und Stromverteilungsanlagen verwendet wird.[3]Congressional Research Service, „Semiconductor Manufacturing Incentives,” Congress.gov, congress.gov
Fertigung von Elektrofahrzeugen, Batterien und Leichtbaukomponenten
Elektrofahrzeuge erfordern zweckgebundene gestanzte Komponenten für die Batterieintegration, strukturelle Unterstützung und damit verbundene Antriebsstrangänderungen, was die Bandbreite der Metallteile erhöht, die Zulieferer formen müssen. Aluminium-Batteriegehäuse steigern die Nachfrage nach Anlagen, die Leichtblechmaterialien verarbeiten können und dabei Produktions- und Qualitätsanforderungen erfüllen. Novelis gibt an, dass Aluminiumlösungen die Masse von Batteriegehäusen im Vergleich zu gleichwertigen Stahllösungen um bis zu 50 % reduzieren können, was dem Materialgewicht eine zentrale Rolle bei der Anlagenauswahl verleiht. Diese Anforderung begünstigt aluminiumfähige Servopressen, Hydroforming-Anlagen und CNC-Abkantpressen mit geeigneten Steuerungen, Werkzeugen und Umformkapazitäten. Anforderungen an den inländischen Anteil bei Batteriekomponenten lenken einen größeren Teil dieser Arbeit in Richtung US-amerikanischer Werke anstelle von Offshore-Lieferarrangements. Zölle auf Aluminiumderivate stärken zudem die Kostenbegründung für die lokale Beschaffung von geformten Aluminiumteilen und verwandten Komponentensystemen.
Automatisierung gemäß Industrie 4.0 und Anforderungen an die Arbeitsproduktivität
Servopressen unterstützen programmierbare Kraft- und Geschwindigkeitsprofile während des Umformzyklus und geben Herstellern mehr Kontrolle darüber, wie Materialien während komplexer Produktionsvorgänge geformt werden. Diese Fähigkeiten ermöglichen die direkte Integration mit Werkzeuginnensensorik, maschinellem Sehen und Predictive-Maintenance-Tools, die Umformbedingungen während der Produktion überwachen können. Die bestellten Maschineneinheiten sanken im ersten Halbjahr 2026 im Vergleich zu den vorangegangenen 6 Monaten um 2,6 %, während der Gesamtbestellwert um 36 % stieg, was auf eine Verlagerung hin zu kostspieligeren, automatisierungsintegrierten Anlagen hindeutet. Die Veränderung zeigt, dass Käufer dem Automatisierungsgehalt, den Steuerungen, der Servicefähigkeit und höherwertigen Systemfunktionen mehr Gewicht beimessen. Forschungen zu digitalen Zwillingssystemen für hydraulische Pressnetzwerke beschreiben virtuelle Tests, Fehleranalysen und Online-Überwachung als Funktionen, die neben kontinuierlichen Umformvorgängen eingesetzt werden. Diese Richtung unterstützt Anlageinvestitionen, die die Betriebszeit verbessern, eine frühere Sichtbarkeit von Anlagenproblemen bieten und die Abhängigkeit von manuellen Anpassungen reduzieren.
Kapazitätserweiterung in Luft- und Raumfahrt, Verteidigung und Schiffbau
GE Aerospace investiert im Jahr 2026 1 Milliarde USD in die US-amerikanische Fertigung in mehr als 30 Gemeinden in 17 Bundesstaaten und schafft damit Nachfrage in seinen eigenen Einrichtungen und im inländischen Zuliefernetzwerk. Mehr als 275 Millionen USD sind speziell für die Produktion von Verteidigungstriebwerken und -komponenten vorgesehen, die präzise Umformkapazitäten für kritische Luft- und Raumfahrtteile erfordern. Das Unternehmen stellt im Jahr 2026 5.000 Fertigungs- und Ingenieursmitarbeiter ein, nachdem es im Jahr 2025 die gleiche Anzahl eingestellt hatte, was die operative Basis zur Unterstützung seiner Produktionssteigerung vergrößert. Cincinnati Incorporated sicherte sich Aufträge für Abkantpressen, die Stahlplatten über 2.000 Tonnen für Militärwerften formen, was die Nachfrage nach großen inländischen Maschinen in der Marineproduktion demonstriert. Der Markt für Metallumformungsanlagen in den Vereinigten Staaten profitiert von diesen Anforderungen an hochtonnagenstarke, präzise und anwendungsspezifische Umformanlagen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und Finanzierungsempfindlichkeit | -0.9% | National, mit überproportionalen Auswirkungen auf kleine und mittelgroße Fertigungsbetriebe | Langfristig (≥ 4 Jahre) |
| Mangel an Fachtechnikern und Steuerungsingenieuren | -0.7% | National, am stärksten ausgeprägt in ländlichen Fertigungskorridoren mit begrenztem Zugang zu technischen Hochschulen | Langfristig (≥ 4 Jahre) |
| Zollexposition und Volatilität importierter Komponenten | -0.5% | National, mit der höchsten Empfindlichkeit bei importabhängigen Anlagenvertreibern | Mittelfristig (2–4 Jahre) |
| Integrationsrisiko in gemischten Fabriksystemen unterschiedlicher Generationen | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Finanzierungsempfindlichkeit
Neue Umformanlagen erfordern erhebliches Kapital, insbesondere für kleinere Fertigungsbetriebe, denen langfristige Lieferverträge mit Originalgeräteherstellern fehlen, um Finanzierungsanträge zu unterstützen oder eine vorhersehbare Anlagennutzung zu sichern. Der Kontrast zwischen niedrigeren Stückbestellungen und höherem Bestellwert im Jahr 2026 zeigt, wie Automatisierungsgehalt und fortschrittliche Steuerungen die Kosten eines neuen Anlagenkaufs erhöhen können. Das 504-Programm der Small Business Administration bietet Festanlageninanzierungen für förderfähige Kleinunternehmen an, einschließlich Anlageinvestitionen, die die Programmanforderungen erfüllen. Sein Genehmigungsverfahren kann Käufe verzögern, die an zeitkritische Auftragserteilungen gebunden sind, was eine praktische Herausforderung für Fertigungsbetriebe darstellt, die schnell auf neue Produktionsmöglichkeiten reagieren möchten. Der Zeitraum 2023–2025 mit erhöhten Zinssätzen verzögerte Entscheidungen zum Anlagenersatz und zeigte, dass der Markt für Metallumformungsanlagen in den Vereinigten Staaten empfindlich auf Finanzierungsbedingungen reagiert. Steuerliche Abschreibungsmöglichkeiten können die Anschaffungskosten erleichtern, aber größere Presslinien-Investitionen können den Bereich überschreiten, in dem diese Regelungen die stärkste Unterstützung bieten.
Mangel an Fachtechnikern und Steuerungsingenieuren
Das Bureau of Labor Statistics prognostiziert, dass die Beschäftigung von Werkzeug- und Formenbauern zwischen 2024 und 2034 um 11 % zurückgehen wird, was eine anhaltende strukturelle Arbeitskräfteherausforderung für Anlagennutzer und -hersteller widerspiegelt. Es erwartet 34.200 jährliche Stellenangebote für Maschinisten und Werkzeug- und Formenbauer, wobei diese Stellen durch Renteneintritt und Berufswechsel und nicht durch Nettobeschäftigungswachstum entstehen. Diese Berufe erfordern eine langfristige Ausbildung am Arbeitsplatz und auf Lehrlingsausbildung basierende Fähigkeiten, sodass die verfügbare Belegschaft nicht schnell auf kurzfristige Nachfragesteigerungen reagieren kann. Die Herstellung von Metallerzeugnissen beschäftigte im Jahr 2025 56.060 Einrichter, Bediener und Helfer von Schneid-, Stanz- und Pressmaschinen, was eine Belegschaft darstellt, die durch renteneintrittsbedingte Verluste gefährdet ist. Servopressen und CNC-Abkantpressen erfordern Programmier- und Steuerungskenntnisse, die über traditionelle manuelle Bedienungsrollen und routinemäßige Maschineneinstellungen hinausgehen. Neu installierte Systeme können daher bis zur Einstellung, Schulung und Bindung qualifizierter Mitarbeiter unterhalb des vorgesehenen Durchsatzes betrieben werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pressen führen die Nachfrage an, während Servosysteme den Wert steigern
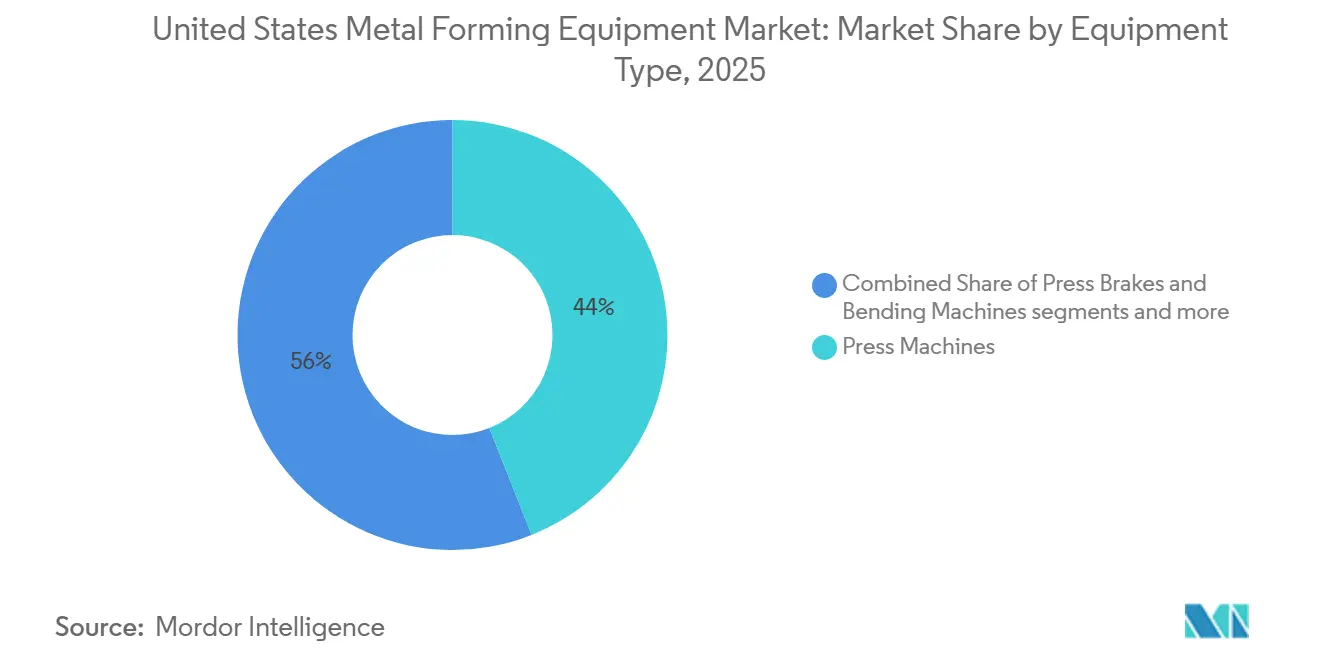
Pressen hielten im Jahr 2025 einen Anteil von 44 % an der Marktgröße für Metallumformungsanlagen in den Vereinigten Staaten, gestützt durch mechanische und hydraulische Systeme, die im Hochvolumen-Automobilstanzen, der industriellen Komponentenfertigung und allgemeinen Metallerzeugnisoperationen eingesetzt werden. Servopressen sind das am schnellsten wachsende Teilsegment mit einer prognostizierten CAGR von 5,3 % von 2026 bis 2031, da programmierbare Schiebebewegungen Elektrofahrzeugkomponenten, Luft- und Raumfahrtteile und präzise medizinische Umformanwendungen unterstützen. Eine Studie aus dem Jahr 2026 an einer 25.000-kN-Schwerlast-Servopresse ergab, dass die Kalibrierung der Dynamikparameter den Spitzendrehmomentfehler um 72,7 % reduzierte. Dieselbe Studie reduzierte den Vorhersagefehler des effektiven Motordrehmoments von 7,6 % auf 1,4 %, was den Einsatz von Servotechnologie dort unterstützt, wo Präzision und wiederholbarer Betrieb erforderlich sind. Hydraulikpressen bleiben wichtig für Tiefziehen, Gummikissenumformen und Hydroforming, wo kontrollierte Kraft über lange Hubwege benötigt wird.
Mechanische Pressen behalten eine Rolle beim Standardstanzen, da hohe Produktionsgeschwindigkeit für ihre Wirtschaftlichkeit zentral bleibt. Abkantpressen und Biegemaschinen sind die zweitgrößte Anlagenkategorie, während elektrische und Servovarianten an Interesse gewinnen, da Käufer den Energieverbrauch und die Betriebskosten über die Lebensdauer berücksichtigen. Rollformausrüstung dient Bau- und Infrastrukturarbeiten, während Schmiedeanlagen Luft- und Raumfahrt- sowie Verteidigungsanwendungen unterstützen, die spezialisierte Teile erfordern. Hydroforming-Anlagen und Strangpressen decken angrenzende Präzisionsanforderungen für Automobilstrukturen, Luft- und Raumfahrtkanäle und Aluminiumgehäuserahmen für Batterien ab. Schuler Inc. und Feintool stellten im Januar 2026 eine neue Generation von HFA-Feinschneidpressen vor, mit servogeregelten Hydraulikpumpenantrieben, höheren Hubfrequenzen und zweistelligen Energieeffizienzgewinnen.


Nach Umformverfahren: Stanzen stützt den Umsatz, während Hydroforming expandiert
Stanzen und Lochen hielt im Jahr 2025 einen Anteil von 32,5 % an der Marktgröße für Metallumformungsanlagen in den Vereinigten Staaten, was ihre breite Verwendung in Automobilkarosserieteilen, elektrischen Gehäusen, Haushaltsgerätekomponenten und Industriehardware widerspiegelt. Folgeverbundwerkzeug- und Transferpressenlinien eignen sich für diese Anwendungen, da sie wiederholbare Teile in hohen Stückzahlen produzieren können. Hydroforming ist das am schnellsten wachsende Prozesssegment mit einer prognostizierten CAGR von 4,9 % von 2026 bis 2031. Elektrofahrzeugplattformen und Luft- und Raumfahrtkanalsysteme erfordern nahtlose rohrförmige oder blechgeformte Formen, die konventionelles Gesenkstanzen nicht konsistent liefern kann. Biegen, einschließlich Abkantpressen- und Rollbiegearbeiten, profitiert ebenfalls von Luft- und Raumfahrt- sowie Verteidigungsinvestitionen in Hochtonnagenssysteme für Marineschiffe und Raumstartstrukturen.
Cincinnati Incorporated lieferte im Mai 2026 große Abkantpressen an Raketenprogramme, was die Nachfrage nach präziser Fertigung großer Strukturkomponenten veranschaulicht. Tiefziehen bleibt wichtig für Haushaltsgeräte, Medizinprodukte und Luft- und Raumfahrtkraftstoffsysteme, bei denen Ziehtiefe, Wandstärke und Oberflächengüte eine Rolle spielen. Schmieden profitiert von der Verteidigungsbeschaffung hochintegrierter Titan- und Nickelsuperlegierungsteile, die in Luft- und Raumfahrt- sowie Raketenprogrammen eingesetzt werden. Walz- und Rollformprozesse liefern Konstruktionsstahl- und Aluminiumprofile für Autobahn-, Brücken- und Bauprojekte. Andere Verfahren, einschließlich elektromagnetisches Umformen, Gummikissenumformen und inkrementelles Blechumformen, werden bei Kleinserien und komplexen Luft- und Raumfahrt- sowie Verteidigungsprototypen eingesetzt, während digitale Zwillingssysteme bei der Qualifizierung von Warmstanzen zunehmend relevant werden.
Nach verarbeitetem Material: Stahl behält die größte Basis, während Aluminium an Bedeutung gewinnt
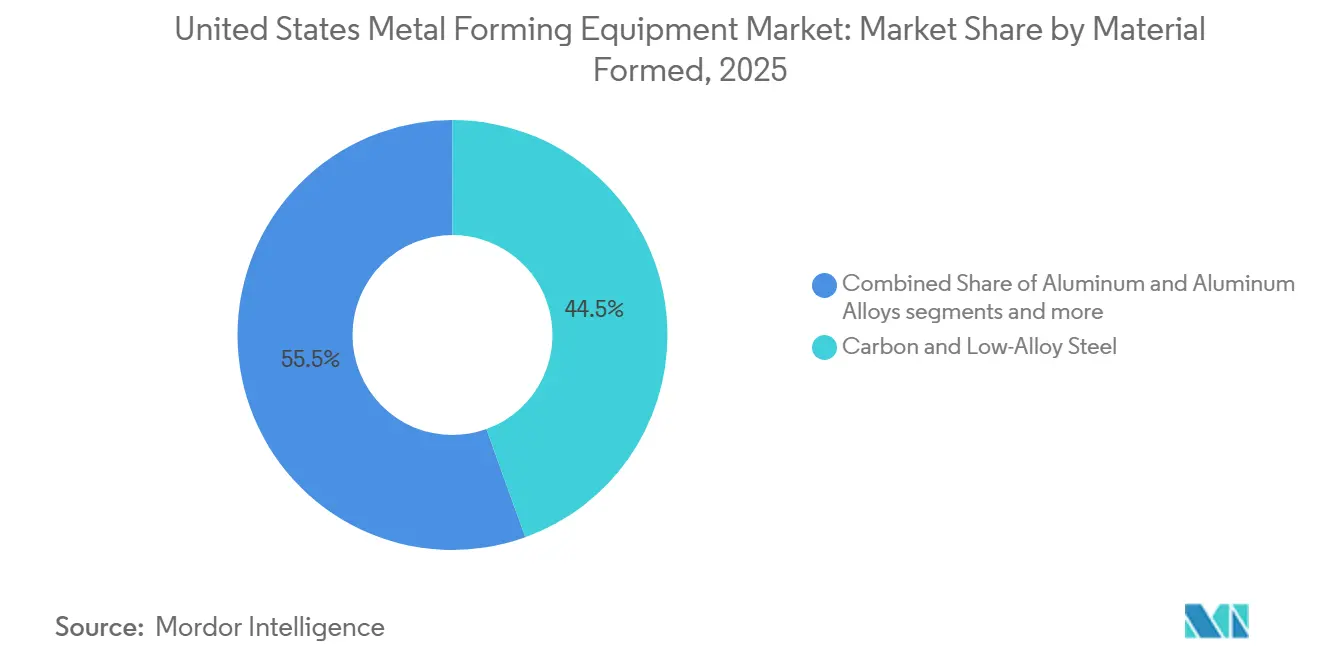
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Marktanteil von 44,5 % am Markt für Metallumformungsanlagen in den Vereinigten Staaten, gestützt durch seinen Kostenvorteil, etablierte Umformparameter und seine Verwendung in Automobilstanzteilen, Maschinengehäusen und Infrastrukturprofilen. Aluminium und Aluminiumlegierungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,7 % wachsen. Leichtbau bei Elektrofahrzeugen, Gewichtsgrenzen in der Luft- und Raumfahrt und eine breitere Verwendung von Aluminiumstrukturprofilen im Bauwesen unterstützen dieses Wachstum. Das Umformen von Aluminium stellt besondere Anforderungen, da Rückfederung, Umformgeschwindigkeit, Temperatur und Werkzeugflächenauswahl eine größere Prozesskontrolle erfordern. Diese Anforderungen begünstigen Servopressen und CNC-Abkantpressen mit adaptiven Werkzeugen gegenüber älteren mechanischen Anlagen für bestimmte Anwendungen.
Edelstahl behält eine spezialisierte Rolle in der Lebensmittelverarbeitung, bei Medizinprodukten, der chemischen Verarbeitung und in Marineanwendungen, bei denen Korrosionsbeständigkeit unerlässlich ist. Kupfer und Kupferlegierungen dienen elektrischen Verbindern, Sammelschienen und Wärmetauschern, die in Ladesystemen für Elektrofahrzeuge, Rechenzentren und Stromumwandlungsanlagen verwendet werden. Titan, Nickel und andere Nichteisenmetalle stellen die hochwertigste Materialgruppe dar, konzentriert auf Luft- und Raumfahrtturbinenbauteile, medizinische Implantate und Verteidigungsteile. Diese Arbeit erfordert isothermale Schmiedepressen, Umgebungen mit kontrollierter Atmosphäre, spezialisierte Werkzeuge und vollständige Materialrückverfolgbarkeit. SeAH nahm 2026 eine Anlage in Temple, Texas, mit einer Jahreskapazität von 6.000 Tonnen für Nickelsuperlegierungen und Pulver für additive Fertigung in Betrieb, was vorgelagerte Materialinvestitionen im Zusammenhang mit der Präzisionsumformung stärkt.
Nach Endverbrauchsbranche: Automobil hält die größte Position, während Luft- und Raumfahrt sowie Verteidigung am schnellsten wachsen
Automobil und Transport hielt im Jahr 2025 einen Anteil von 36 % an der Marktgröße für Metallumformungsanlagen in den Vereinigten Staaten, basierend auf dem hohen Volumen an Strukturstanzteilen, Getriebeteilen, Karosserieteilen, Batterieträgern und Crashelementen. Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,1 % wachsen. Die Erholung der kommerziellen Luftfahrt und expandierende Verteidigungsprogramme unterstützen den Kauf von Präzisionsschmiedeanlagen, Hydroforming-Anlagen und mehrachsigen Abkantpressenkapazitäten. Diese Anwendungen erfordern Genauigkeit, Materialrückverfolgbarkeit und mechanische Zertifizierung, die Allzweckanlagen möglicherweise nicht bieten können. Industriemaschinen und Investitionsgüter nutzen Umformkapazitäten für Fluidleistungskomponenten, Stanzteile für landwirtschaftliche Geräte und Gehäuse fr Baumaschinen.
Metallerzeugnisse und Fertigungsbetriebe erweitern die Nachfrage in den Bereichen Heizung, Lüftung, Klimatisierung, gewerbliche Kühlung, elektrische Gehäuse und Konstruktionsstahlkunden, die keine eigene Presskapazität unterhalten. Die Nachfrage nach Elektro- und Elektronikprodukten wird durch Netzmodernisierung, Transformatoraufrüstungen, Rechenzentrumsbau und die Integration erneuerbarer Energien gestützt, die Kupfer- und Aluminiumteile sowie Strukturgehäuse erfordern. Bau- und Infrastrukturprogramme erhalten die Rollformnachfrage für Rahmenkonstruktionen, Verkleidungspaneele und Leitplankenprofile aufrecht, während Energie- und Stromarbeiten Druckbehälter, Wärmetauscher und Turbinengehäuse erfordern. Haushaltsgeräte unterstützen eine stetige Tiefzieh- und Folgeverbundwerkzeug-Nachfrage, während Medizin- und Präzisionsfertigung enge Toleranzen und dokumentierte Prozesse erfordern. GE Aerospaces Plan, im Jahr 2026 5.000 US-amerikanische Mitarbeiter einzustellen, nach 5.000 Einstellungen im Jahr 2025, unterstützt Anlagenausgaben durch die Zulieferstufen der Luft- und Raumfahrt.
Geografische Analyse
Der Markt für Metallumformungsanlagen in den Vereinigten Staaten ist national ausgerichtet, aber die größten Kundencluster konzentrieren sich in etablierten Fertigungsregionen. Automobilstaaten im Mittleren Westen unterstützen eine erhebliche Nachfrage nach Automobilstanzen, Komponentenumformung, Pressenautomatisierung und Zulieferproduktionslinien. Batterie-Korridorstaaten im Südosten unterstützen die Nachfrage nach Batteriegehäusen und Leichtbaufahrzeugkomponenten. Industrielle Korridore im Südwesten profitieren von Fertigungsinvestitionen und halbleiterbezogenen Bauprojekten. Bundesweite Anforderungen an inländische Inhalte gelten für qualifizierende Infrastrukturprojekte im ganzen Land. Diese Anforderungen fördern lokale Fertigungskapazitäten und schaffen Nachfrage nach Anlagen in qualifizierten Betrieben.
Der Mittlere Westen bleibt ein kritischer Standort, da er Automobiloriginalhersteller, Tier-1-Zulieferer, Werkzeug- und Formenbaukapazitäten und etablierte Metallverarbeitungscluster vereint. Die Automobilproduktion unterstützt mechanische Pressen, Servopressen, Transfersysteme, Biegeanlagen und vernetzte Umformautomatisierung in dieser Region. Das Reshoring von Metallerzeugnissen wuchs im Jahr 2025 um 19 %, was lokale Kapazitäten in der Nähe von Industriekunden und etablierten Lieferketten unterstützt. Der Nordosten verfügt über Fertigungsaktivitäten mit hoher Variantenvielfalt und frühe Nachfrage nach schnell umrüstbaren Umformzellen. Connecticut beherbergt auch die TRUMPF-Fertigung und ihre Smart-Factory-Investition, was die Region mit Anlagenproduktion und fortschrittlicher Fertigungsaktivität verbindet.
Ohio, Texas, Neuengland, der Südosten und der pazifische Westen sind wichtige Standorte für Luft- und Raumfahrt-, Verteidigungs-, Schiffbau- und damit verbundene Anlagenkäufe. GE Aerospaces Investition im Jahr 2026 erstreckt sich über 17 Bundesstaaten und mehr als 30 Gemeinden und unterstützt sein inländisches Fertigungsnetzwerk und seine Zuliefererbasis. Texas erweitert die vorgelagerte Legierungskapazität durch SeAHs Anlage in Temple. Ländliche Fertigungskorridore haben eingeschränkteren Zugang zu technischen Hochschulen und ausgebildetem Personal. Dieser Mangel kann die Inbetriebnahme verzögern und die Anlagenauslastung außerhalb großer Industriezentren verringern. Der Markt für Metallumformungsanlagen in den Vereinigten Staaten ist daher auf regionale Käuferbasen, lokale Serviceabdeckung und ausgebildete Bediener angewiesen.
Wettbewerbslandschaft
Der Markt für Metallumformungsanlagen in den Vereinigten Staaten weist bei Hochtonnagenssystemen und technisch komplexen Systemen eine mittlere Marktkonzentration auf, bei der globale Tochtergesellschaften von Originalgeräteherstellern die Automobil- und Luft- und Raumfahrtspezifikationen beeinflussen. Standard-Abkantpressen und Hydraulikpressen unter 1 Million USD pro Einheit sind stärker fragmentiert. Inländische Hersteller und Vertreiber konkurrieren in diesen Kategorien durch Lieferzeiten, Servicenähe, Anwendungsunterstützung und Finanzierungsflexibilität. TRUMPF identifiziert die Vereinigten Staaten als seinen größten einzelnen nationalen Markt. Das Unternehmen investierte 40 Millionen USD in eine Smart-Factory-Erweiterung in Farmington, Connecticut.
TRUMPF und Mate Precision Technologies unterzeichneten im Juli 2026 eine Vereinbarung, nach der TRUMPF das globale Werkzeugportfolio von Mate übernehmen wird. Die Vereinbarung erweitert das Stanz- und Biegewerkzeugangebot des Unternehmens für Maschinen verschiedener Hersteller. Bystronic schloss im Januar 2026 die Übernahme des Geschäftsbereichs Tools for Materials Processing von Coherent ab. Dieser Schritt erweiterte Bystronics Reichweite in die Bereiche Medizinprodukte, Halbleiter und Präzisionsmaterialverarbeitung. Cincinnati Incorporated sicherte sich ebenfalls Aufträge in den Bereichen Luft- und Raumfahrt, Raumstarts und militärischer Schiffbau im Jahr 2026, unterstützt durch seine inländische Anwendungstechnikkapazität.
Beckwood Press und Greenerd Press bedienen individuelle Hydraulikpressanforderungen in Verbundwerkstoff-, Medizin- und Luft- und Raumfahrtformanwendungen. Inländische Hersteller können die langen Lieferzeiten einiger europäischer und asiatischer Lieferanten ausgleichen. Retrofit-First-Automatisierung ist für kleine und mittelgroße Fertigungsbetriebe relevant, die Sensorik und Prozessüberwachung benötigen, aber keine vollständigen Ersatzkosten tragen können. Lokale Service- und Ersatzteilnetzwerke sind ebenfalls wichtig, wenn importierte Komponenten sich ändernden Kostenbedingungen ausgesetzt sind. Schuler Inc. verwendet servogeregelten Hydraulikpumpenantrieb in seinen neuesten HFA-Feinschneidpressen und hilft damit, seine Premiumpositionierung durch Energieeffizienz und Präzisionssteuerungen zu verteidigen. Der Markt für Metallumformungsanlagen in den Vereinigten Staaten kombiniert globale Lieferanten mit spezialisierten inländischen Herstellern, die spezifische Anlagen- und Kundenanforderungen bedienen.
Marktführer der Metallumformungsanlagen in den Vereinigten Staaten
TRUMPF Inc.
AMADA AMERICA, INC.
Bystronic Inc.
Komatsu America Industries LLC
Schuler Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: TRUMPF und Mate Precision Technologies unterzeichneten eine Vereinbarung, nach der TRUMPF Mate, einen globalen Marktführer bei Stanzpressen- und Abkantpressenwerkzeugen, übernehmen wird. Die Partnerschaft erweitert TRUMPFs Stanz- und Biegewerkzeugportfolio zur Unterstützung von Maschinen aller Hersteller und erweitert die Reichweite von Mate durch TRUMPFs globalen Fußabdruck.
- Mai 2026: Cincinnati Incorporated lieferte mehrere Hochkapazitäts-Abkantpressensysteme an Luft- und Raumfahrt- sowie Raumstartprogramme. Die Systeme ermöglichen die Präzisionsfertigung großer Strukturkomponenten für Raketen der nächsten Generation.
- April 2026: Cincinnati Incorporated sicherte sich mehrere Mehrmillionen-Dollar-Aufträge für große Abkantpressen und integrierte Automatisierungssysteme bei US-amerikanischen Militärwerften. Die Anlagen können Stahlplatten über 2.000 Tonnen formen und unterstützen die Kapazitätserweiterung im Marineschiffbau.
- März 2026: GE Aerospace kündigte eine US-amerikanische Fertigungsinvestition von 1 Milliarde USD für 2026 an. Die Investition umfasst mehr als 30 Gemeinden, weist 275 Millionen USD für Verteidigungstriebwerksstandorte zu und stellt 5.000 Fertigungs- und Ingenieursmitarbeiter ein.


Berichtsumfang des Marktes für Metallumformungsanlagen in den Vereinigten Staaten
Der Markt für Metallumformungsanlagen in den Vereinigten Staaten ist segmentiert nach Anlagentyp (Pressen, Abkantpressen und Biegemaschinen sowie weitere), nach Umformverfahren (Stanzen und Lochen, Schmieden und weitere), nach verarbeitetem Material (Kohlenstoff- und niedriglegierter Stahl, Edelstahl und weitere) sowie nach Endverbrauchsbranche (Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pressen | Mechanische Pressen |
| Hydraulikpressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- und elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech- und Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz- und Umformanlagen | |
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilumformanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Materialien |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallerzeugnisse und Fertigungsbetriebe |
| Elektro- und Elektronikprodukte |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und langlebige Konsumgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulikpressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- und elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech- und Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz- und Umformanlagen | ||
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh- und Umformanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilumformanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach verarbeitetem Material | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallerzeugnisse und Fertigungsbetriebe | ||
| Elektro- und Elektronikprodukte | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und langlebige Konsumgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Metallumformungsanlagen in den Vereinigten Staaten bis 2031 erreichen?
Der Markt für Metallumformungsanlagen in den Vereinigten Staaten wird voraussichtlich bis 2031 einen Wert von 3,45 Milliarden USD erreichen und von 2026 bis 2031 mit einer CAGR von 3,2 % wachsen. Dieser Ausblick spiegelt Ersatzkäufe, inländische Fertigungsinvestitionen und die Nachfrage von Kunden aus der fortschrittlichen Fertigung wider.
Welcher Anlagentyp führt die Nachfrage in den Vereinigten Staaten an?
Pressen hielten im Jahr 2025 einen Anteil von 44 % der Nachfrage. Mechanische, hydraulische und Servopressen unterstützen die Automobil-, Industrie- und allgemeine Metallerzeugnisproduktion, wobei jeder Typ unterschiedliche Anforderungen an Kraft, Geschwindigkeit und Präzision erfüllt.
Welches Umformverfahren wird bis 2031 voraussichtlich am schnellsten wachsen?
Hydroforming wird voraussichtlich mit einer CAGR von 4,9 % wachsen, unterstützt durch Elektrofahrzeugplattformen und Luft- und Raumfahrtsysteme, die komplexe geformte Formen erfordern. Es wird dort eingesetzt, wo nahtlose rohrförmige oder blechgeformte Geometrien benötigt werden.
Warum werden Servopressen immer wichtiger?
Servopressen bieten programmierbare Bewegungsabläufe und können mit Sensoren, maschinellem Sehen und Predictive-Maintenance-Tools verbunden werden, die in Präzisionsproduktionsumgebungen eingesetzt werden. Diese Funktionen helfen Nutzern, Umformbedingungen zu steuern und die Abhängigkeit von manuellen Anpassungen zu reduzieren.
Welcher Endverbrauchssektor hat die stärksten Wachstumsaussichten?
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich bis 2031 mit einer CAGR von 5,1 % wachsen, da die Erholung der Luftfahrt und Verteidigungsprogramme spezialisierte Umformkapazitäten erfordern. Präzisionsschmieden, Hydroforming und mehrachsige Biegesysteme sind in diesem Segment relevant.
Welche Faktoren können neue Anlagenkäufe verzögern?
Hohe Anschaffungskosten, Finanzierungsengpässe, Zollexposition und Mangel an Technikern und Steuerungsingenieuren können Käufe verzögern oder die Anlagenauslastung verringern. Kleinere Fertigungsbetriebe sind stärker gefährdet, wenn Anlagenkäufe von zeitkritischen Auftragserteilungen abhängen.
Seite zuletzt aktualisiert am:



