
Taille et part du marché des équipements de formage des métaux aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.83 Milliards de dollars |
| Taille du Marché (2026) | 2.94 Milliards de dollars |
| Taille du Marché (2031) | 3.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.25 % |
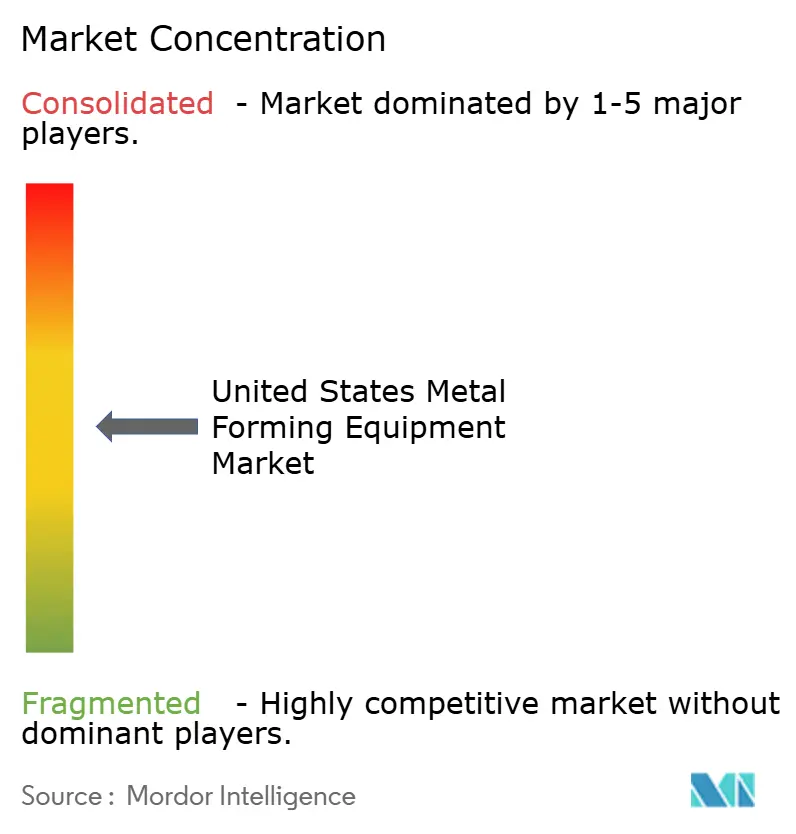
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de formage des métaux aux États-Unis par Mordor Intelligence
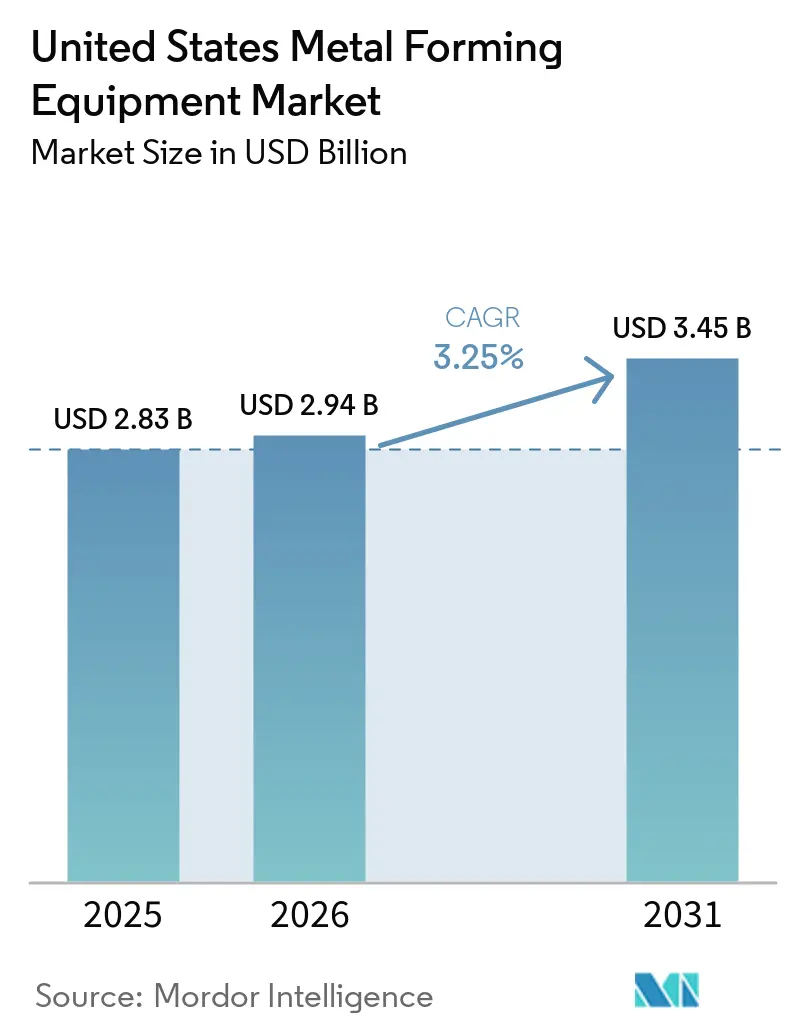
La taille du marché des équipements de formage des métaux aux États-Unis est projetée à 2,83 milliards USD en 2025, 2,94 milliards USD en 2026, et devrait atteindre 3,45 milliards USD d'ici 2031, avec un CAGR de 3,25 % de 2026 à 2031.
Le marché des équipements de formage des métaux aux États-Unis est soutenu par la demande de remplacement, le rapatriement de la production, l'expansion des capacités dans l'aérospatiale et la défense, la fabrication liée aux infrastructures, et la reconception de composants pour les véhicules électriques. Les commandes de technologies de fabrication ont atteint 3,44 milliards USD au premier semestre 2026, soit 36,0 % de plus qu'au premier semestre 2025 et le premier semestre le plus élevé jamais enregistré, ce qui indique un investissement en capital soutenu dans l'ensemble du secteur manufacturier américain. Les fabricants aérospatiaux ont enregistré leur valeur de commandes de machines et leur volume unitaire les plus élevés jamais enregistrés au premier semestre 2026, tandis que les commandes de technologies de fabrication automobile ont augmenté de 22,2 % en 2025 par rapport à 2024, soutenant la demande de presses, de systèmes de formage, d'équipements de cintrage et de lignes de production automatisées. Les exigences fédérales en matière d'approvisionnement pour les infrastructures renforcent également la demande manufacturière nationale, tandis que les coûts élevés d'acquisition d'équipements, les pénuries de main-d'œuvre qualifiée, l'incertitude tarifaire et la dépendance aux composants importés restent des contraintes. Le marché est donc de plus en plus façonné par des investissements dans des équipements à plus haute valeur ajoutée, automatisés et spécifiques aux applications, plutôt que par la seule croissance du volume de machines.
Principaux enseignements du rapport
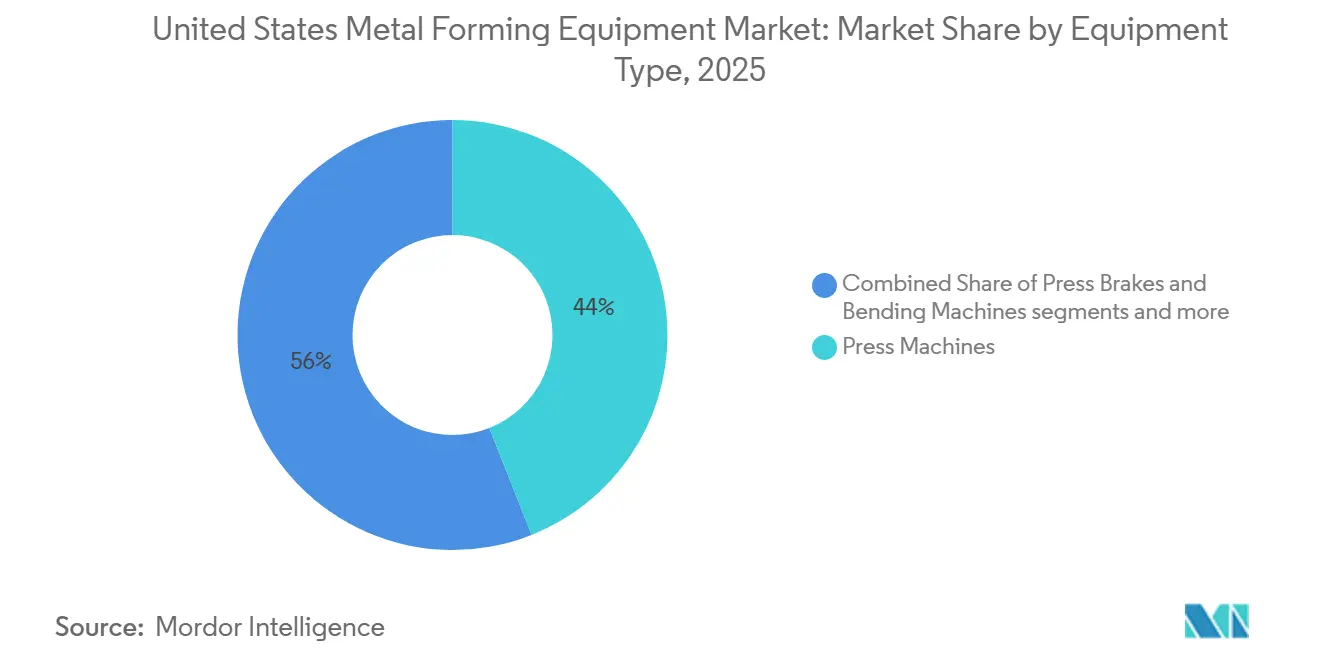
- Par type d'équipement, les presses détenaient 44 % de la part du marché des équipements de formage des métaux aux États-Unis en 2025, tandis que les servo-presses devraient croître à un CAGR de 5,3 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage détenaient 32,5 % de la taille du marché des équipements de formage des métaux aux États-Unis en 2025, tandis que l'hydroformage devrait croître à un CAGR de 4,9 % jusqu'en 2031.
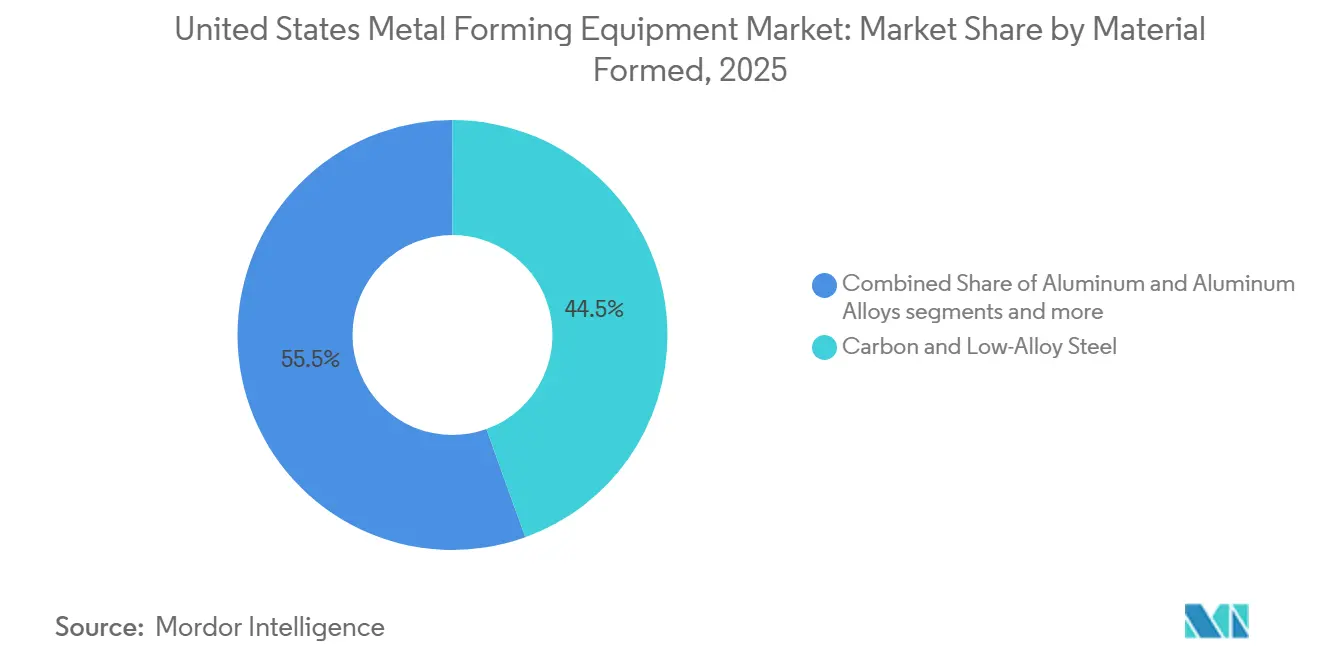
- Par matériau formé, l'acier au carbone et l'acier faiblement allié détenaient 44,5 % de la part du marché des équipements de formage des métaux aux États-Unis en 2025, tandis que l'aluminium et les alliages d'aluminium devraient croître à un CAGR de 4,7 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 36 % de la part du marché des équipements de formage des métaux aux États-Unis en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de formage des métaux aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rapatriement de la production et investissement fédéral dans la fabrication | +1.5% | National, avec une concentration initiale dans les corridors industriels du Midwest, du Sud-Est et du Sud-Ouest | Long terme (≥ 4 ans) |
| Fabrication de véhicules électriques, de batteries et de composants allégés | +1.2% | National, concentré dans les États automobiles du Midwest et les États du corridor des batteries du Sud-Est | Moyen terme (2-4 ans) |
| Automatisation Industrie 4.0 et impératifs de productivité du travail | +0.9% | National, s'accélérant dans la ceinture des fournisseurs de rang 1 de l'automobile | Moyen terme (2-4 ans) |
| Expansion des capacités dans l'aérospatiale, la défense et la construction navale | +0.7% | National, concentré dans l'Ohio, le Texas, la Nouvelle-Angleterre, le Sud-Est et l'Ouest du Pacifique | Long terme (≥ 4 ans) |
| Production distribuée nécessitant des cellules de formage à changement rapide | +0.4% | National, avec des gains précoces dans les clusters de fabrication à haute diversité du Midwest et du Nord-Est | Court terme (≤ 2 ans) |
| Maintenabilité numérique des presses et commandes existantes | +0.2% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rapatriement de la production et investissement fédéral dans la fabrication
Les dispositions « Build America, Buy America » exigent que chaque procédé de fabrication du fer et de l'acier utilisé pour les projets d'infrastructure bénéficiant d'une aide fédérale se déroule aux États-Unis, liant la demande de construction financée par des fonds fédéraux aux installations de fabrication nationales qualifiées.[1]Federal Highway Administration, "Infrastructure Investment And Jobs Act," U.S. Department Of Transportation, highways.dot.gov Cette exigence soutient les achats de presses, de profileuses, de machines à cintrer et de systèmes connexes utilisés par les fabricants produisant des composants conformes. La Reshoring Initiative a signalé que le rapatriement des métaux ouvrés a augmenté de 19 % en 2025, indiquant qu'une plus grande partie de l'activité de production revenait vers des sites de fabrication américains.[2]Reshoring Initiative, "2024 Annual Report Including 1Q2025 Insights," Reshoring Initiative, reshorenow.org Elle a également enregistré une multiplication par 12 d'une année sur l'autre des justifications de rapatriement liées aux droits de douane, montrant le rôle croissant des conditions commerciales dans les décisions de localisation. Ces conditions favorisent des dépenses engagées pour des lignes d'emboutissage, des presses de forgeage et des systèmes de profilage plutôt que des changements à court terme dans les lieux de production. Les investissements annoncés dans les semi-conducteurs dépassant 630 milliards USD sur 140 projets ajoutent des travaux de fabrication pour l'acier de structure et l'aluminium utilisés dans les bâtiments d'installations, les centres de données et les sous-stations électriques.[3]Congressional Research Service, "Semiconductor Manufacturing Incentives," Congress.gov, congress.gov
Fabrication de véhicules électriques, de batteries et de composants allégés
Les véhicules électriques nécessitent des composants emboutis conçus spécifiquement pour l'intégration des batteries, le support structurel et les modifications connexes du groupe motopropulseur, élargissant la gamme de pièces métalliques que les fournisseurs doivent former. Les boîtiers de batteries en aluminium augmentent la demande d'équipements capables de traiter des matériaux en feuilles légères tout en répondant aux exigences de production et de qualité. Novelis indique que les solutions en aluminium peuvent réduire la masse des boîtiers de batteries jusqu'à 50 % par rapport aux solutions équivalentes en acier, ce qui confère au poids des matériaux un rôle central dans le choix des équipements. Cette exigence favorise les servo-presses compatibles avec l'aluminium, les équipements d'hydroformage et les presses plieuses CNC dotées de commandes, d'outillages et de capacités de formage appropriés. Les exigences de contenu national pour les composants de batteries orientent une plus grande part de ce travail vers les usines américaines plutôt que vers des arrangements d'approvisionnement offshore. Les droits de douane sur les dérivés de l'aluminium renforcent également l'argument économique en faveur de l'approvisionnement local en pièces d'aluminium formées et en systèmes de composants connexes.
Automatisation Industrie 4.0 et impératifs de productivité du travail
Les servo-presses prennent en charge des profils de force et de vitesse programmables pendant le cycle de formage, offrant aux fabricants un meilleur contrôle sur la façon dont les matériaux sont mis en forme lors d'opérations de production complexes. Ces capacités permettent une intégration directe avec la détection en matrice, la vision artificielle et les outils de maintenance prédictive qui peuvent surveiller les conditions de formage pendant la production. Les unités de machines commandées ont diminué de 2,6 % au premier semestre 2026 par rapport aux 6 mois précédents, tandis que la valeur totale des commandes a augmenté de 36 %, indiquant un glissement vers des équipements plus coûteux intégrant l'automatisation. Ce changement indique que les acheteurs accordent plus d'importance au contenu d'automatisation, aux commandes, à la capacité de service et aux fonctionnalités de systèmes à plus haute valeur ajoutée. Des recherches sur les systèmes de jumeaux numériques pour les réseaux de presses hydrauliques décrivent les tests virtuels, l'analyse des défauts et la surveillance en ligne comme des fonctions utilisées parallèlement aux opérations de formage continues. Cette orientation soutient les investissements en équipements qui améliorent la disponibilité, offrent une visibilité plus précoce sur les problèmes d'équipements et réduisent la dépendance aux ajustements manuels.
Expansion des capacités dans l'aérospatiale, la défense et la construction navale
GE Aerospace investit 1 milliard USD dans la fabrication aux États-Unis en 2026 dans plus de 30 communautés réparties dans 17 États, créant une demande dans ses propres installations et dans son réseau de fournisseurs nationaux. Plus de 275 millions USD sont spécifiquement alloués à la production de moteurs de défense et de composants, ce qui nécessite des capacités de formage de précision pour les pièces aérospatiales critiques. L'entreprise ajoute 5 000 travailleurs dans la fabrication et l'ingénierie en 2026, après en avoir ajouté le même nombre en 2025, élargissant ainsi la base opérationnelle soutenant sa montée en cadence de production. Cincinnati Incorporated a obtenu des contrats pour des presses plieuses qui forment des plaques d'acier de plus de 2 000 tonnes pour les chantiers navals militaires, démontrant la demande de grandes machines nationales dans la production navale. Le marché des équipements de formage des métaux aux États-Unis bénéficie de ces exigences en matière d'équipements de formage à haute tonnage, précis et spécifiques aux applications.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût en capital élevé et sensibilité au financement | -0.9% | National, avec des effets disproportionnés sur les petits et moyens fabricants | Long terme (≥ 4 ans) |
| Pénuries de techniciens qualifiés et d'ingénieurs en automatisation | -0.7% | National, plus aigu dans les corridors de fabrication ruraux avec un accès limité aux établissements d'enseignement technique | Long terme (≥ 4 ans) |
| Exposition aux droits de douane et volatilité des composants importés | -0.5% | National, avec la plus grande sensibilité parmi les distributeurs d'équipements dépendants des importations | Moyen terme (2-4 ans) |
| Risque d'intégration dans des systèmes d'usine à générations mixtes | -0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et sensibilité au financement
Les nouveaux équipements de formage nécessitent un capital substantiel, en particulier pour les petits fabricants qui ne disposent pas d'accords d'approvisionnement à long terme avec les équipementiers d'origine pour soutenir les demandes de financement ou garantir une utilisation prévisible des équipements. Le contraste entre des commandes unitaires plus faibles et une valeur de commandes plus élevée en 2026 montre comment le contenu d'automatisation et les commandes avancées peuvent augmenter le coût d'un nouvel achat d'équipement. Le programme 504 de la Small Business Administration propose un financement d'actifs fixes pour les petites entreprises éligibles, y compris les investissements en équipements répondant aux exigences du programme. Son processus d'approbation peut ralentir les achats liés à des attributions de contrats sensibles au temps, créant un défi pratique pour les fabricants cherchant à répondre rapidement à de nouvelles opportunités de production. La période 2023-2025 de taux d'intérêt élevés a retardé les décisions de remplacement d'équipements et a montré que le marché des équipements de formage des métaux aux États-Unis est sensible aux conditions de financement. L'amortissement fiscal peut alléger les coûts d'acquisition, mais les investissements dans des lignes de presses plus importantes peuvent dépasser la plage où ces dispositions offrent le soutien le plus fort.
Pénuries de techniciens qualifiés et d'ingénieurs en automatisation
Le Bureau of Labor Statistics prévoit que l'emploi des outilleurs-matriceurs diminuera de 11 % entre 2024 et 2034, reflétant un défi structurel continu de main-d'œuvre pour les utilisateurs et les fabricants d'équipements. Il prévoit 34 200 ouvertures annuelles pour les machinistes et les outilleurs-matriceurs, ces ouvertures étant motivées par les départs à la retraite et les reconversions professionnelles plutôt que par une croissance nette de l'emploi. Ces métiers nécessitent une formation en cours d'emploi à long terme et des compétences basées sur l'apprentissage, de sorte que la main-d'œuvre disponible ne peut pas s'étendre rapidement en réponse à une demande à court terme. La fabrication de produits métalliques ouvrés employait 56 060 régleurs, opérateurs et préposés aux machines de découpe, de poinçonnage et de presse en 2025, représentant un vivier de main-d'œuvre soumis à des pertes dues aux départs à la retraite. Les servo-presses et les presses plieuses CNC nécessitent des connaissances en programmation et en commandes qui vont au-delà des rôles d'opération manuelle traditionnels et des ajustements de machines de routine. Les systèmes nouvellement installés peuvent donc fonctionner en dessous du débit prévu jusqu'à ce que des travailleurs qualifiés soient recrutés, formés et retenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les presses dominent la demande tandis que les systèmes servo ajoutent de la valeur
Les presses détenaient 44 % de la taille du marché des équipements de formage des métaux aux États-Unis en 2025, soutenues par des systèmes mécaniques et hydrauliques utilisés dans l'emboutissage automobile à grand volume, la fabrication de composants industriels et les opérations générales de produits métalliques. Les servo-presses constituent le sous-segment à la croissance la plus rapide, avec un CAGR projeté de 5,3 % de 2026 à 2031, car le mouvement de coulisseau programmable prend en charge les composants de véhicules électriques, les pièces aérospatiales et les applications de formage médical de précision. Une étude de 2026 portant sur une servo-presse lourde de 25 000 kN a révélé que le calibrage des paramètres dynamiques réduisait l'erreur de couple de crête de 72,7 %. La même étude a réduit l'erreur de prédiction du couple moteur effectif de 7,6 % à 1,4 %, ce qui soutient l'utilisation de la technologie servo là où la précision et le fonctionnement répétable sont requis. Les presses hydrauliques restent importantes pour l'emboutissage profond, le formage sur matrice élastique et l'hydroformage, où une force contrôlée est nécessaire sur de longues courses.
Les presses mécaniques conservent un rôle dans l'emboutissage de commodité car la vitesse de production élevée reste au cœur de leur économie. Les presses plieuses et les machines à cintrer constituent la deuxième catégorie d'équipements en importance, tandis que les variantes électriques et servo suscitent de l'intérêt à mesure que les acheteurs prennent en compte la consommation d'énergie et les coûts d'exploitation sur la durée de vie. Les équipements de profilage servent les travaux de construction et d'infrastructure, tandis que les équipements de forgeage soutiennent les applications aérospatiales et de défense nécessitant des pièces spécialisées. Les équipements d'hydroformage et les presses d'extrusion répondent aux exigences de précision adjacentes pour les structures automobiles, les conduits aérospatiaux et les cadres de boîtiers de batteries en aluminium. Schuler Inc. et Feintool ont lancé une nouvelle génération de presses de découpe fine HFA en janvier 2026, avec des entraînements de pompe hydraulique à commande servo, des cadences de course plus élevées et des gains d'efficacité énergétique à deux chiffres.


Par procédé de formage : l'emboutissage soutient le chiffre d'affaires tandis que l'hydroformage se développe
L'emboutissage et le poinçonnage détenaient 32,5 % de la taille du marché des équipements de formage des métaux aux États-Unis en 2025, reflétant leur large utilisation dans les panneaux de carrosserie automobile, les boîtiers électriques, les composants d'appareils électroménagers et la quincaillerie industrielle. Les lignes à matrices progressives et à presses transfert conviennent à ces applications car elles peuvent produire des pièces répétables à grands volumes. L'hydroformage est le segment de procédé à la croissance la plus rapide, avec un CAGR prévu de 4,9 % de 2026 à 2031. Les plateformes de véhicules électriques et les systèmes de conduits aérospatiaux nécessitent des formes tubulaires sans soudure ou des formes en feuilles que l'emboutissage conventionnel sur matrice ne peut pas fournir de manière constante. Le cintrage, y compris les travaux de presse plieuse et de cintrage par rouleaux, bénéficie également des investissements dans l'aérospatiale et la défense dans des systèmes à haute tonnage pour les navires de guerre et les structures de lanceurs spatiaux.
Cincinnati Incorporated a livré de grandes presses plieuses à des programmes de fusées en mai 2026, illustrant la demande de fabrication de précision de grands composants structurels. L'emboutissage profond reste important pour les appareils électroménagers grand public, les dispositifs médicaux et les systèmes de carburant aérospatiaux, où la profondeur d'emboutissage, l'épaisseur de paroi et l'état de surface sont importants. Le forgeage bénéficie des marchés publics de défense pour les pièces en titane et en superalliage de nickel à haute intégrité utilisées dans les programmes aérospatiaux et de missiles. Les procédés de laminage et de profilage fournissent des profilés en acier de structure et en aluminium pour les projets routiers, de ponts et de construction. D'autres procédés, notamment le formage électromagnétique, le formage sur matrice élastique et le formage incrémental de tôles, sont utilisés dans les prototypes aérospatiaux et de défense à faible volume et complexes, tandis que les systèmes de jumeaux numériques deviennent pertinents dans la qualification de l'emboutissage à chaud.
Par matériau formé : l'acier conserve la plus grande base tandis que l'aluminium gagne du terrain
L'acier au carbone et l'acier faiblement allié détenaient 44,5 % de la part du marché des équipements de formage des métaux aux États-Unis en 2025, soutenus par leur avantage en termes de coût, leurs paramètres de formage établis et leur utilisation dans les emboutissages automobiles, les boîtiers de machines et les profilés d'infrastructure. L'aluminium et les alliages d'aluminium devraient croître à un CAGR de 4,7 % entre 2026 et 2031. L'allègement des véhicules électriques, les limites de masse dans l'aérospatiale et l'utilisation plus large de profilés structurels en aluminium dans la construction soutiennent cette croissance. Le formage de l'aluminium crée des exigences distinctes car le retour élastique, la vitesse de formage, la température et le choix de la surface de matrice nécessitent un contrôle de procédé plus important. Ces besoins favorisent les servo-presses et les presses plieuses CNC avec outillage adaptatif plutôt que les équipements mécaniques plus anciens pour certaines applications.
L'acier inoxydable conserve un rôle spécialisé dans la transformation alimentaire, les dispositifs médicaux, le traitement chimique et les applications marines où la résistance à la corrosion est essentielle. Le cuivre et les alliages de cuivre servent les connecteurs électriques, les barres omnibus et les échangeurs de chaleur utilisés dans les systèmes de recharge de véhicules électriques, les centres de données et les équipements de conversion d'énergie. Le titane, le nickel et les autres métaux non ferreux représentent le groupe de matériaux à la plus haute valeur ajoutée, concentré dans les composants de turbines aérospatiales, les implants médicaux et les pièces de défense. Ce travail nécessite des presses de forgeage isotherme, des environnements à atmosphère contrôlée, des matrices spécialisées et une traçabilité complte des matériaux. SeAH a mis en service une installation à Temple, au Texas, en 2026 avec une capacité annuelle de 6 000 tonnes pour les superalliages de nickel et les poudres de fabrication additive, renforçant l'investissement en matériaux en amont pertinent pour le formage de précision.
Par secteur d'utilisation finale : l'automobile occupe la position la plus importante, tandis que l'aérospatiale et la défense connaissent la croissance la plus rapide
L'automobile et le transport détenaient 36 % de la taille du marché des équipements de formage des métaux aux États-Unis en 2025, en raison de ses volumes élevés d'emboutissages structurels, de pièces de transmission, de panneaux de carrosserie, de bacs à batteries et d'éléments absorbeurs de chocs. L'aérospatiale et la défense devraient croître à un CAGR de 5,1 % de 2026 à 2031. La reprise de l'aviation commerciale et l'expansion des programmes de défense soutiennent les achats de capacités de forgeage de précision, d'hydroformage et de presses plieuses multi-axes. Ces applications nécessitent une précision, une traçabilité des matériaux et une certification mécanique que les équipements à usage général peuvent ne pas fournir. Les machines industrielles et les équipements d'investissement utilisent des capacités de formage pour les composants de puissance hydraulique, les emboutissages d'équipements agricoles et les boîtiers de machines de construction.
Les ateliers de produits métalliques et de fabrication étendent la demande dans les domaines du chauffage, de la ventilation, de la climatisation, de la réfrigération commerciale, des boîtiers électriques et des clients en acier de structure qui ne maintiennent pas leur propre capacité de presse. La demande dans le secteur électrique et électronique est soutenue par la modernisation du réseau, les mises à niveau des transformateurs, la construction de centres de données et l'intégration des énergies renouvelables qui nécessitent des pièces en cuivre et en aluminium et des boîtiers structurels. Les programmes de construction et d'infrastructure soutiennent la demande de profilage pour les ossatures, les panneaux de bardage et les profilés de glissières de sécurité, tandis que les travaux dans le secteur de l'énergie et de l'électricité nécessitent des récipients sous pression, des échangeurs de chaleur et des boîtiers de turbines. Les appareils électroménagers grand public soutiennent une demande régulière d'emboutissage profond et de matrices progressives, tandis que la fabrication médicale et de précision nécessite des tolérances serrées et des processus documentés. Le plan de GE Aerospace d'ajouter 5 000 travailleurs aux États-Unis en 2026, après 5 000 ajouts en 2025, soutient les dépenses en équipements à travers les niveaux de fournisseurs aérospatiaux.
Analyse géographique
Le marché des équipements de formage des métaux aux États-Unis est national dans sa portée, mais les plus grands clusters de clients sont concentrés dans les régions manufacturières établies. Les États automobiles du Midwest soutiennent une demande substantielle pour l'emboutissage automobile, le formage de composants, l'automatisation des presses et les lignes de production des fournisseurs. Les États du corridor des batteries du Sud-Est soutiennent la demande de boîtiers de batteries et de composants de véhicules légers. Les corridors industriels du Sud-Ouest bénéficient des investissements manufacturiers et des constructions liées aux semi-conducteurs. Les exigences fédérales de contenu national s'appliquent aux projets d'infrastructure qualifiants dans tout le pays. Ces exigences encouragent la capacité de fabrication locale et créent une demande d'équipements dans les installations qualifiées.
Le Midwest reste un emplacement critique car il combine les équipementiers automobiles d'origine, les fournisseurs de rang 1, les capacités d'outillage et de matrices, et les clusters de fabrication métallique établis. La production automobile soutient les presses mécaniques, les servo-presses, les systèmes de transfert, les équipements de cintrage et l'automatisation de formage connectée dans cette région. Le rapatriement des métaux ouvrés a augmenté de 19 % en 2025, soutenant la capacité locale à proximité des clients industriels et des chaînes d'approvisionnement établies. Le Nord-Est dispose d'une activité de fabrication à haute diversité et d'une demande précoce pour des cellules de formage à changement rapide. Le Connecticut accueille également la fabrication de TRUMPF et son investissement dans la Smart Factory, reliant la région à la production d'équipements et à l'activité de fabrication avancée.
L'Ohio, le Texas, la Nouvelle-Angleterre, le Sud-Est et l'Ouest du Pacifique sont des emplacements clés pour les achats d'équipements dans l'aérospatiale, la défense, la construction navale et les domaines connexes. L'investissement de GE Aerospace en 2026 s'étend sur 17 États et plus de 30 communautés, soutenant son réseau de fabrication national et sa base de fournisseurs. Le Texas ajoute une capacité en alliages en amont grâce à l'installation de SeAH à Temple. Les corridors de fabrication ruraux ont un accès plus limité aux établissements d'enseignement technique et au personnel formé. Cette pénurie peut retarder la mise en service et réduire l'utilisation des équipements en dehors des grands centres industriels. Le marché des équipements de formage des métaux aux États-Unis repose donc sur des bases d'acheteurs régionaux, une couverture de service locale et des opérateurs formés.
Paysage concurrentiel
Le marché des équipements de formage des métaux aux États-Unis présente un niveau moyen de concentration du marché dans les systèmes à haute tonnage et techniquement complexes, où les filiales d'équipementiers mondiaux influencent les spécifications automobiles et aérospatiales. Les presses plieuses standard et les presses hydrauliques en dessous de 1 million USD par unité sont plus fragmentées. Les constructeurs et distributeurs nationaux sont en concurrence dans ces catégories grâce aux délais de livraison, à la proximité du service, au soutien aux applications et à la flexibilité du financement. TRUMPF identifie les États-Unis comme son plus grand marché national unique. L'entreprise a investi 40 millions USD dans une extension de Smart Factory à Farmington, dans le Connecticut.
TRUMPF et Mate Precision Technologies ont signé un accord en juillet 2026 aux termes duquel TRUMPF acquerra le portefeuille d'outillage mondial de Mate. L'accord élargit l'offre d'outils de poinçonnage et de cintrage de l'entreprise pour les machines de plusieurs fabricants. Bystronic a finalisé l'acquisition de l'activité Tools for Materials Processing de Coherent en janvier 2026. Cette opération a élargi la portée de Bystronic dans les dispositifs médicaux, les semi-conducteurs et le traitement de matériaux de précision. Cincinnati Incorporated a également obtenu des travaux dans l'aérospatiale, les lanceurs spatiaux et la construction navale militaire en 2026, soutenu par sa capacité d'ingénierie d'application nationale.
Beckwood Press et Greenerd Press répondent aux besoins de presses hydrauliques personnalisées dans les applications de moulage de composites, médicales et aérospatiales. Les constructeurs nationaux peuvent répondre aux longs délais de livraison associés à certains fournisseurs européens et asiatiques. L'automatisation axée sur la modernisation est pertinente pour les petits et moyens fabricants qui ont besoin de détection et de surveillance des processus mais ne peuvent pas supporter les coûts de remplacement complets. Les réseaux de service local et de pièces de rechange sont également importants lorsque les composants importés font face à des conditions de coût changeantes. Schuler Inc. utilise une architecture de pompe hydraulique à commande servo dans ses dernières presses de découpe fine HFA, contribuant à défendre son positionnement premium grâce à l'efficacité énergétique et aux commandes de précision. Le marché des équipements de formage des métaux aux États-Unis combine des fournisseurs mondiaux avec des constructeurs nationaux spécialisés répondant à des exigences spécifiques en matière d'équipements et de clients.
Leaders du secteur des équipements de formage des métaux aux États-Unis
TRUMPF Inc.
AMADA AMERICA, INC.
Bystronic Inc.
Komatsu America Industries LLC
Schuler Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : TRUMPF et Mate Precision Technologies ont signé un accord aux termes duquel TRUMPF acquerra Mate, un leader mondial dans l'outillage pour presses à poinçonner et presses plieuses. Le partenariat élargit le portefeuille d'outils de poinçonnage et de cintrage de TRUMPF pour prendre en charge les machines de tous les fabricants et étend la portée de Mate grâce à l'empreinte mondiale de TRUMPF.
- Mai 2026 : Cincinnati Incorporated a livré plusieurs systèmes de presses plieuses à haute capacité à des programmes aérospatiaux et de lanceurs spatiaux. Les systèmes permettent la fabrication de précision de grands composants structurels pour les fusées de nouvelle génération.
- Avril 2026 : Cincinnati Incorporated a obtenu plusieurs contrats de plusieurs millions de dollars pour de grandes presses plieuses et des systèmes d'automatisation intégrés dans des chantiers navals militaires américains. L'équipement peut former des plaques d'acier de plus de 2 000 tonnes et soutient l'expansion de la capacité de construction navale militaire.
- Mars 2026 : GE Aerospace a annoncé un investissement de 1 milliard USD dans la fabrication aux États-Unis pour 2026. L'investissement couvre plus de 30 communautés, alloue 275 millions USD aux sites de moteurs de défense et ajoute 5 000 travailleurs dans la fabrication et l'ingénierie.


Périmètre du rapport sur le marché des équipements de formage des métaux aux États-Unis
Le marché des équipements de formage des métaux aux États-Unis est segmenté par type d'équipement (presses, presses plieuses et machines à cintrer, et plus), par procédé de formage (emboutissage et poinçonnage, forgeage et plus), par matériau formé (acier au carbone et acier faiblement allié, acier inoxydable, et plus), par secteur d'utilisation finale (automobile et transport, aérospatiale et défense, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Servo-presses | |
| Autres presses à usage général | |
| Presses plieuses et machines à cintrer | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à cintrer | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à former les têtes | |
| Autres équipements de forgeage | |
| Équipements de profilage et de laminage de tôles et profilés | Profileuses |
| Machines à rouler les tôles | |
| Machines à laminer les profilés et sections | |
| Autres équipements secondaires de laminage et de formage | |
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Cintrage |
| Forgeage |
| Laminage et profilage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transport |
| Aérospatiale et défense |
| Machines industrielles et équipements d'investissement |
| Produits métalliques et fabrication |
| Électrique et électronique |
| Construction et infrastructure |
| Énergie et électricité |
| Appareils électroménagers grand public et biens durables |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Servo-presses | ||
| Autres presses à usage général | ||
| Presses plieuses et machines à cintrer | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à cintrer | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à former les têtes | ||
| Autres équipements de forgeage | ||
| Équipements de profilage et de laminage de tôles et profilés | Profileuses | |
| Machines à rouler les tôles | ||
| Machines à laminer les profilés et sections | ||
| Autres équipements secondaires de laminage et de formage | ||
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Cintrage | ||
| Forgeage | ||
| Laminage et profilage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aérospatiale et défense | ||
| Machines industrielles et équipements d'investissement | ||
| Produits métalliques et fabrication | ||
| Électrique et électronique | ||
| Construction et infrastructure | ||
| Énergie et électricité | ||
| Appareils électroménagers grand public et biens durables | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des équipements de formage des métaux aux États-Unis d'ici 2031 ?
Le marché des équipements de formage des métaux aux États-Unis devrait atteindre 3,45 milliards USD d'ici 2031, avec un CAGR de 3,2 % de 2026 à 2031. Cette perspective reflète les achats de remplacement, les investissements dans la fabrication nationale et la demande des clients de fabrication avancée.
Quel type d'équipement domine la demande aux États-Unis ?
Les presses détenaient 44 % de la demande en 2025. Les presses mécaniques, hydrauliques et servo soutiennent la production automobile, industrielle et de produits métalliques généraux, chaque type répondant à des exigences différentes en matière de force, de vitesse et de précision.
Quel procédé de formage devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'hydroformage devrait se développer à un CAGR de 4,9 %, soutenu par les plateformes de véhicules électriques et les systèmes aérospatiaux nécessitant des formes complexes. Il est utilisé là où des géométries tubulaires sans soudure ou des formes en feuilles sont nécessaires.
Pourquoi les servo-presses deviennent-elles plus importantes ?
Les servo-presses offrent un mouvement programmable et peuvent se connecter avec des capteurs, la vision artificielle et des outils de maintenance prédictive utilisés dans des environnements de production de précision. Ces fonctions aident les utilisateurs à gérer les conditions de formage et à réduire la dépendance aux ajustements manuels.
Quel secteur d'utilisation finale présente les meilleures perspectives de croissance ?
L'aérospatiale et la défense devraient croître à un CAGR de 5,1 % jusqu'en 2031, la reprise de l'aviation et les programmes de défense nécessitant des capacités de formage spécialisées. Le forgeage de précision, l'hydroformage et les systèmes de cintrage multi-axes sont pertinents dans ce segment.
Quels facteurs peuvent retarder les nouveaux achats d'équipements ?
Les coûts initiaux élevés, les contraintes de financement, l'exposition aux droits de douane et les pénuries de techniciens et d'ingénieurs en automatisation peuvent retarder les achats ou réduire l'utilisation des équipements. Les petits fabricants sont plus exposés lorsque les achats d'équipements dépendent d'attributions de contrats sensibles au temps.
Dernière mise à jour de la page le:



