
米国金属成形装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.83 十億米ドル |
| 市場規模 (2026) | 2.94 十億米ドル |
| 市場規模 (2031) | 3.45 十億米ドル |
| Growth Rate (2026 - 2031) | 3.25 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国金属成形装置市場分析
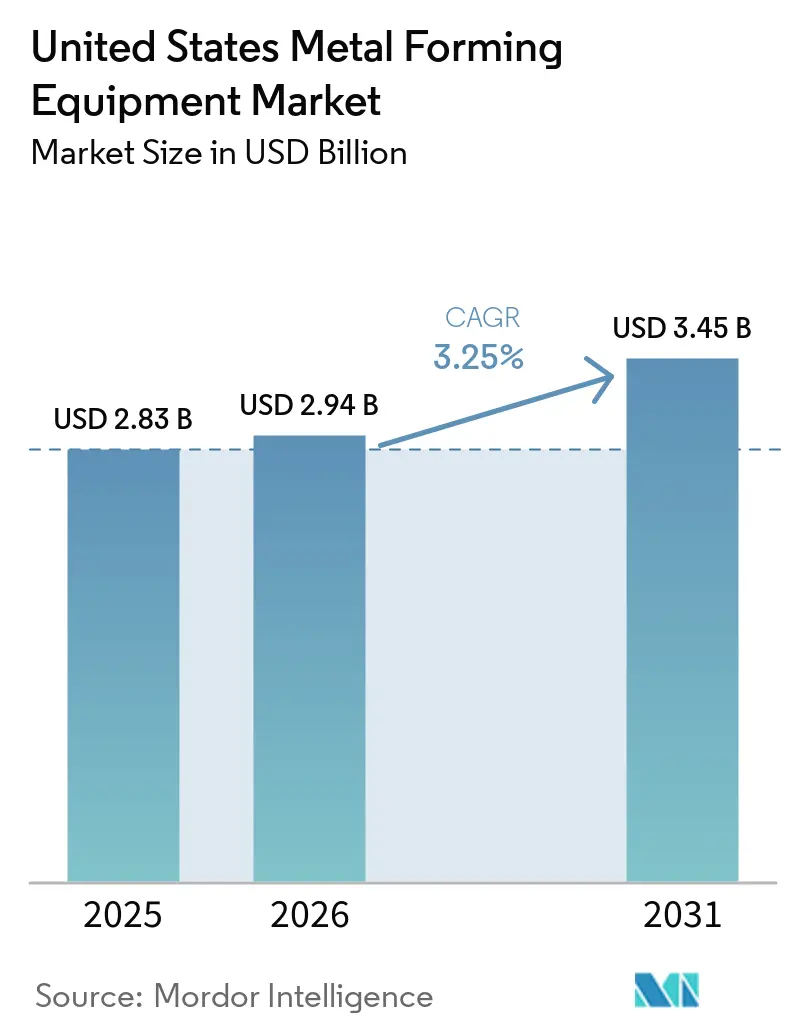
米国金属成形装置市場規模は、2025年に28.3億米ドル、2026年に29.4億米ドルと予測され、2026年から2031年にかけてCAGR 3.25%で成長し、2031年までに34.5億米ドルに達する見込みです。
米国金属成形装置市場は、更新需要、リショアリング、航空宇宙・防衛の生産能力拡大、インフラ製造、および電気自動車向けに再設計されたコンポーネントによって支えられています。製造技術受注額は2026年上半期に34.4億米ドルに達し、2025年上半期比で36.0%増となり、記録上最強の上半期となりました。これは米国製造業全体にわたる持続的な設備投資を示しています。航空宇宙メーカーは2026年上半期に機械受注額および受注台数の過去最高を記録し、自動車製造技術受注額は2024年比で2025年に22.2%増加し、プレス、成形システム、曲げ加工装置、および自動化生産ラインへの需要を支えています。連邦インフラ調達要件も国内製造需要を強化していますが、高い装置取得コスト、熟練労働者不足、関税の不確実性、および輸入部品への依存が制約として残っています。したがって、市場は機械台数の増加だけでなく、より高付加価値で自動化された用途特化型の装置投資によって形成されつつあります。
主要レポートのポイント
- 装置タイプ別では、プレス機械が2025年の米国金属成形装置市場シェアの44%を占め、サーボプレスは2031年までに5.3%のCAGRで成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の米国金属成形装置市場規模の32.5%を占め、ハイドロフォーミングは2031年までに4.9%のCAGRで成長すると予測されています。
- 成形材料別では、炭素鋼および低合金鋼が2025年の米国金属成形装置市場シェアの44.5%を占め、アルミニウムおよびアルミニウム合金は2031年までに4.7%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年の米国金属成形装置市場シェアの36%を占め、航空宇宙および防衛は2031年までに5.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リショアリングおよび連邦製造投資 | +1.5% | 全国規模、中西部・南東部・南西部の産業回廊に早期集中 | 長期(4年以上) |
| EV・バッテリー・軽量コンポーネント製造 | +1.2% | 全国規模、中西部の自動車州および南東部のバッテリー回廊州に集中 | 中期(2〜4年) |
| インダストリー4.0自動化および労働生産性の必要性 | +0.9% | 全国規模、自動車ティア1サプライヤーベルト全体で加速 | 中期(2〜4年) |
| 航空宇宙・防衛・造船の生産能力拡大 | +0.7% | 全国規模、オハイオ州・テキサス州・ニューイングランド・南東部・太平洋西岸に集中 | 長期(4年以上) |
| 高混合生産に対応する迅速段取り替え成形セルを必要とする分散生産 | +0.4% | 全国規模、中西部および北東部の高混合加工クラスターで早期成果 | 短期(2年以内) |
| 既存プレスおよびコントロールのデジタルサービス性 | +0.2% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
リショアリングおよび連邦製造投資
「ビルド・アメリカ、バイ・アメリカ」条項は、連邦補助インフラプロジェクトに使用されるすべての鉄鋼製造プロセスを米国内で行うことを義務付けており、連邦資金による建設需要を適格な国内加工施設に結びつけています。[1]連邦道路局、「インフラ投資・雇用法」、米国運輸省、highways.dot.gov この要件は、適合コンポーネントを製造する加工業者が使用するプレス、ロールフォーマー、曲げ加工機、および関連システムの購入を支援しています。リショアリング・イニシアティブは、加工金属のリショアリングが2025年に19%増加したと報告しており、より多くの生産活動が米国の製造拠点に戻りつつあることを示しています。[2]リショアリング・イニシアティブ、「2024年次報告書(2025年第1四半期インサイトを含む)」、リショアリング・イニシアティブ、reshorenow.org また、関税主導のリショアリング理由が前年比12倍に増加したことも記録しており、立地決定における貿易条件の役割の拡大を示しています。これらの状況は、生産場所の短期的な変更ではなく、スタンピングライン、鍛造プレス、ロールフォーミングシステムへの確固たる支出を促しています。140件のプロジェクトにわたる6,300億米ドルを超える半導体投資の発表は、施設建屋、データセンター、および変電所に使用される構造用鋼材およびアルミニウムの加工作業を追加します。[3]議会調査局、「半導体製造インセンティブ」、Congress.gov、congress.gov
EV・バッテリー・軽量コンポーネント製造
電気自動車はバッテリー統合、構造サポート、および関連するパワートレイン変更のために専用設計されたスタンピングコンポーネントを必要とし、サプライヤーが成形しなければならない金属部品の範囲を拡大しています。アルミニウム製バッテリーエンクロージャーは、生産品質要件を満たしながら軽量シート材料を加工できる装置への需要を高めています。ノベリスは、アルミニウムソリューションが同等のスチールソリューションと比較してバッテリーエンクロージャーの質量を最大50%削減できると述べており、材料重量が装置選定において中心的な役割を果たしています。この要件は、適切なコントロール、工具、および成形能力を備えたアルミニウム対応サーボプレス、ハイドロフォーミング装置、およびCNCプレスブレーキを優先します。バッテリーコンポーネントの国内コンテンツ要件により、この作業のより多くの割合がオフショアサプライ体制ではなく米国工場に向けられます。アルミニウム誘導品への関税も、成形アルミニウム部品および関連コンポーネントシステムの現地調達のコスト面での根拠を強化しています。
インダストリー4.0自動化および労働生産性の必要性
サーボプレスは成形サイクル中にプログラム可能な力と速度プロファイルをサポートし、複雑な生産工程において材料がどのように成形されるかをメーカーがより細かく制御できるようにします。これらの機能により、生産中の成形条件を監視できるダイ内センシング、マシンビジョン、および予知保全ツールとの直統合が可能になります。2026年上半期の機械受注台数は前6ヶ月比で2.6%減少した一方、受注総額は36%増加し、より高コストな自動化統合装置へのシフトを示しています。この変化は、購入者が自動化コンテンツ、コントロール、サービス能力、および高付加価値システム機能をより重視していることを示しています。油圧プレスネットワーク向けデジタルツインシステムに関する研究では、仮想テスト、故障分析、およびオンライン監視が継続的な成形工程と並行して使用される機能として説明されています。この方向性は、稼働率を向上させ、装置問題への早期可視性を提供し、手動調整への依存を低減する装置投資を支援します。
航空宇宙・防衛・造船の生産能力拡大
GEエアロスペースは2026年に17州の30以上のコミュニティにわたって米国製造に10億米ドルを投資し、自社施設および国内サプライヤーネットワーク全体に需要を創出しています。2億7,500万米ドル以上が防衛エンジンおよびコンポーネント生産に特別に割り当てられており、重要な航空宇宙部品に対する精密成形能力を必要としています。同社は2025年に同数を追加した後、2026年に5,000人の製造・エンジニアリング労働者を追加し、生産増強を支える運営基盤を拡大しています。Cincinnati Incorporatedは、軍用造船所向けに2,000トンを超える鋼板を成形するプレスブレーキの契約を獲得し、海軍生産における大型国内機械への需要を実証しています。米国金属成形装置市場は、高トン数で精密かつ用途特化型の成形装置に対するこれらの要件から恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備コストと資金調達の感応度 | -0.9% | 全国規模、中小規模の加工業者への不均衡な影響 | 長期(4年以上) |
| 熟練技術者およびコントロールエンジニアの不足 | -0.7% | 全国規模、技術系大学へのアクセスが限られた地方の製造回廊で最も深刻 | 長期(4年以上) |
| 関税リスクおよび輸入部品の価格変動 | -0.5% | 全国規模、輸入依存型装置販売業者の間で最も高い感応度 | 中期(2〜4年) |
| 混在する世代の工場システム全体にわたる統合リスク | -0.4% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備コストと資金調達の感応度
新しい成形装置は相当な資本を必要とします。特に、資金調達申請を支援したり予測可能な装置使用を確保したりするための長期的な完成品メーカーとのサプライ契約を持たない中小規模の加工業者にとってはそうです。2026年における受注台数の減少と受注額の増加の対比は、自動化コンテンツと高度なコントロールが新規装置購入のコストをどのように引き上げるかを示しています。中小企業庁の504プログラムは、プログラム要件を満たす装置投資を含む適格な中小企業向けに固定資産融資を提供しています。その承認プロセスは、時間的制約のある契約受注に結びついた購入を遅らせる可能性があり、新たな生産機会に迅速に対応しようとする加工業者にとって実際的な課題を生じさせます。2023年から2025年にかけての高金利期間は装置更新の決定を遅らせ、米国金属成形装置市場が資金調達条件に敏感であることを示しました。税務上の費用計上は取得コストを軽減できますが、大型プレスラインへの投資はそれらの規定が最も強力なサポートを提供する範囲を超える場合があります。
熟練技術者およびコントロールエンジニアの不足
米国労働統計局は、工具・イメーカーの雇用が2024年から2034年の間に11%減少すると予測しており、装置ユーザーおよびメーカーにとって継続的な構造的労働力課題を反映しています。機械工および工具・ダイメーカーの年間求人数は34,200件と予測されており、これらの求人は純雇用成長ではなく退職およびキャリア転換によって生じています。これらの職種は長期的な実地訓練および見習いベースのスキルを必要とするため、短期的な需要増加に対応して利用可能な労働力を急速に拡大することはできません。加工金属製品製造業は2025年に56,060人の切断・パンチング・プレス機械のセッター、オペレーター、および補助者を雇用しており、退職による損失の影響を受ける労働力プールを形成しています。サーボプレスおよびCNCプレスブレーキは、従来の手動操作の役割や日常的な機械調整を超えたプログラミングおよびコントロールの知識を必要とします。したがって、新たに設置されたシステムは、適格な労働者が採用・訓練・定着されるまで意図したスループットを下回って稼働する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレス機械が需要をリードし、サーボシステムが付加価値を追加
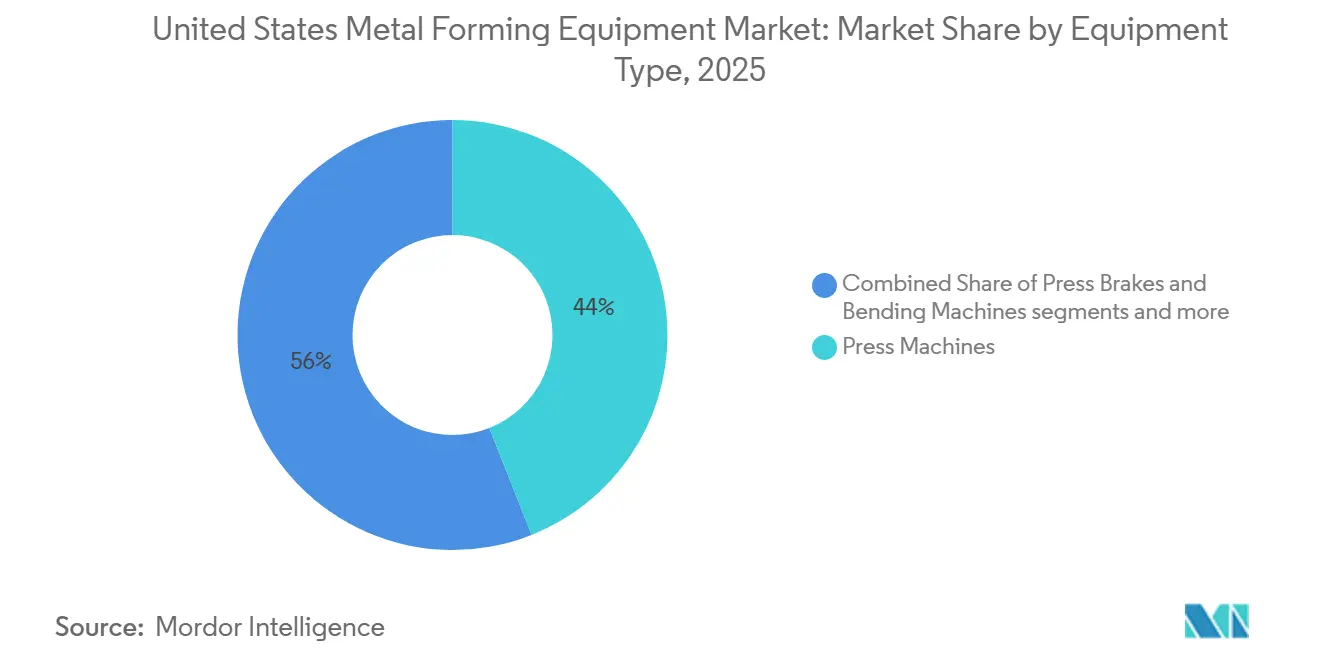
プレス機械は2025年の米国金属成形装置市場規模の44%を占め、高量産自動車スタンピング、産業用コンポーネント加工、および一般金属製品工程に使用される機械式および油圧式システムによって支えられています。サーボプレスは最も成長の速いサブセグメントであり、2026年から2031年にかけて5.3%のCAGRが予測されています。これはプログラム可能なスライドモーションが電気自動車コンポーネント、航空宇宙部品、および精密医療成形用途をサポートするためです。2026年の25,000 kN重荷重サーボプレスの研究では、動力学パラメータのキャリブレーションによりピークトルク誤差が72.7%低減されたことが判明しました。同研究では有効モータートルク予測誤差を7.6%から1.4%に低減し、精度と繰り返し操作が求められる場面でのサーボ技術の使用を支援しています。油圧プレスは、長いストローク長にわたって制御された力が必要な深絞り、ゴムパッド成形、およびハイドロフォーミングにおいて引き続き重要です。
機械式プレスは、高い生産速度がその経済性の中心であるため、汎用スタンピングにおける役割を維持しています。プレスブレーキおよび曲げ加工機は2番目に大きな装置カテゴリーであり、購入者がエネルギー使用量と生涯運用コストを考慮するにつれて電動およびサーボバリアントへの関心が高まっています。ロールフォーミング装置は建設およびインフラ工事に対応し、鍛造装置は特殊部品を必要とする航空宇宙および防衛用途をサポートします。ハイドロフォーミング装置および押出プレスは、自動車構造体、航空宇宙ダクト、およびアルミニウム製バッテリーエンクロージャーフレームの隣接する精密要件に対応します。Schuler Inc.とFeintoolは2026年1月に、サーボ制御油圧ポンプドライブ、より高いストロークレート、および二桁台のエネルギー効率向上を備えた新しいHFAファインブランキングプレス世代を発表しました。
注記: 各セグメントのシェアはレポート購入後に入手可能


成形プロセス別:スタンピングが収益を支え、ハイドロフォーミングが拡大
スタンピングおよびパンチングは2025年の米国金属成形装置市場規模の32.5%を占め、自動車ボディパネル、電気エンクロージャー、家電コンポーネント、および産業用ハードウェアにわたる幅広い用途を反映しています。プログレッシブダイおよびトランスファープレスラインは、高量産で繰り返し部品を生産できるため、これらの用途に適しています。ハイドロフォーミングは最も成長の速いプロセスセグメントであり、2026年から2031年にかけて4.9%のCAGRで拡大すると予測されています。電気自動車プラットフォームおよび航空宇宙ダクトシステムは、従来のダイスタンピングでは一貫して提供できないシームレスな管状またはシート成形形状を必要とします。プレスブレーキおよびロールベンディング作業を含む曲げ加工も、海軍艦艇および宇宙打ち上げ構造体向けの高トン数システムへの航空宇宙・防衛投資から恩恵を受けています。
Cincinnati Incorporatedは2026年5月にロケットプログラムに大型プレスブレーキを納入し、大型構造コンポーネントの精密加工への需要を示しました。深絞りは、絞り深さ、肉厚、および表面仕上げが重要な民生用家電、医療機器、および航空宇宙燃料システムにおいて引き続き重要です。鍛造は、航空宇宙およびミサイルプログラムに使用される高完全性チタンおよびニッケル超合金部品の防衛調達から恩恵を受けています。圧延およびロールフォーミングプロセスは、高速道路、橋梁、および建設プロジェクト向けの構造用鋼材およびアルミニウムプロファイルを提供します。電磁成形、ゴムパッド成形、およびインクリメンタルシートフォーミングを含むその他のプロセスは、低量産の複雑な航空宇宙・防衛プロトタイプに用途があり、デジタルツインシステムはホットスタンピング認定において関連性が高まっています。
成形材料別:鋼材が最大の基盤を維持し、アルミニウムの使用が拡大
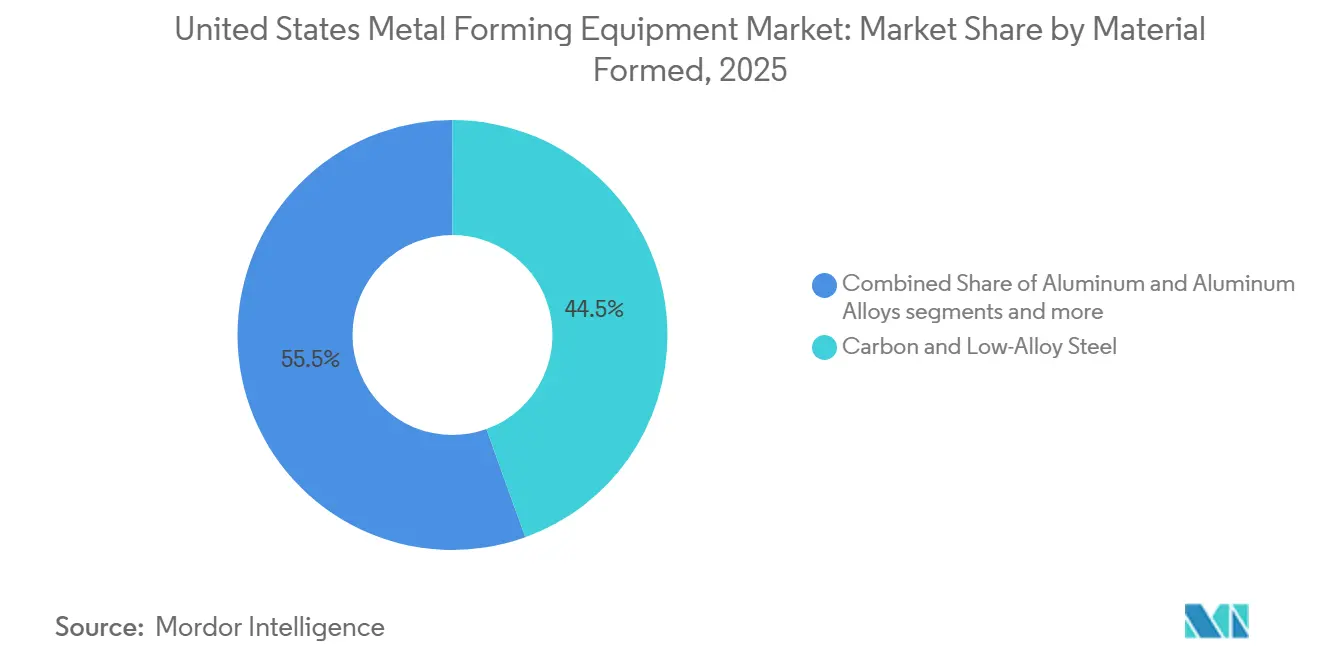
炭素鋼および低合金鋼は2025年の米国金属成形装置市場シェアの44.5%を占め、そのコスト優位性、確立された成形パラメータ、および自動車スタンピング、機械ハウジング、インフラ断面への使用によって支えられています。アルミニウムおよびアルミニウム合金は2026年から2031年の間に4.7%のCAGRで成長すると予測されています。電気自動車の軽量化、航空宇宙の重量制限、およびアルミニウム構造プロファイルの建設用途の拡大がこの成長を支えています。アルミニウム成形は、スプリングバック、成形速度、温度、およびダイ表面選択がより高度なプロセス制御を必要とするため、独自の要件を生み出します。これらのニーズは、一部の用途において旧式の機械式装置よりも適応工具を備えたサーボプレスおよびCNCプレスブレーキを優先します。
ステンレス鋼は、耐食性が不可欠な食品加工、医療機器、化学処理、および海洋用途において特化した役割を維持しています。銅および銅合金は、電気自動車充電システム、データセンター、および電力変換装置に使用される電気コネクタ、バスバー、および熱交換器に対応します。チタン、ニッケル、およびその他の非鉄金属は最も高付加価値の材料グループを形成し、航空宇宙タービンコンポーネン、医療インプラント、および防衛部品に集中しています。この作業には等温鍛造プレス、制御雰囲気環境、特殊ダイ、および完全な材料トレーサビリティが必要です。SeAHは2026年にテキサス州テンプルにニッケル超合金および積層造形粉末向けの年間6,000トンの生産能力を持つ施設を稼働させ、精密成形に関連する上流材料投資を強化しました。
注記: 各セグメントのシェアはレポート購入後に入手可能
最終用途産業別:自動車が最大のポジションを維持し、航空宇宙・防衛が最速成長
自動車および輸送は2025年の米国金属成形装置市場規模の36%を占め、構造スタンピング、トランスミッション部品、ボディパネル、バッテリートレイ、およびクラッシュメンバーの高い生産量に基づいています。航空宇宙および防衛は2026年から2031年にかけて5.1%のCAGRで成長すると予測されています。民間航空の回復と拡大する防衛プログラムが、精密鍛造、ハイドロフォーミング、および多軸プレスブレーキ能力の購入を支援しています。これらの用途は、汎用装置では提供できない精度、材料トレーサビリティ、および機械的認証を必要とします。産業機械および資本装置は、流体動力コンポーネント、農業機械スタンピング、および建設機械ハウジングのために成形能力を使用します。
金属製品および加工ショップは、自社のプレス能力を持たない暖房・換気・空調、商業用冷凍、電気エンクロージャー、および構造用鋼材の顧客にわたって需要を拡大します。電気・電子の需要は、銅およびアルミニウム部品と構造エンクロージャーを必要とする電力網の近代化、変圧器のアップグレード、データセンター建設、および再生可能エネルギー統合によって支えられています。建設およびインフラプログラムは、フレーミング、クラッディングパネル、およびガードレールプロファイルのロールフォーミング需要を維持し、エネルギーおよび電力工事は圧力容器、熱交換器、およびタービンハウジングを必要とします。民生用家電は安定した深絞りおよびプログレッシブダイ需要を支え、医療および精密製造は厳しい公差と文書化されたプロセスを必要とします。GEエアロスペースの2026年に5,000人の米国労働者を追加する計画は、2025年の5,000人追加に続くものであり、航空宇宙サプライヤー層を通じた装置支出を支援します。
地理的分析
米国金属成形装置市場は全国規模ですが、最大の顧客クラスターは確立された製造地域に集中しています。中西部の自動車州は、自動車スタンピング、コンポーネント成形、プレス自動化、およびサプライヤー生産ラインに対する相当な需要を支えています。南東部のバッテリー回廊州は、バッテリーエンクロージャーおよび軽量車両コンポーネントへの需要を支えています。南西部の産業回廊は製造投資および半導体関連建設から恩恵を受けています。連邦国内コンテンツ要件は全国の適格インフラプロジェクトに適用されます。これらの要件は現地加工能力を促進し、適格施設での装置需要を出します。
中西部は、自動車完成品メーカー、ティア1サプライヤー、工具・ダイ能力、および確立された金属加工クラスターを組み合わせているため、引き続き重要な拠点です。自動車生産は、この地域における機械式プレス、サーボプレス、トランスファーシステム、曲げ加工装置、および接続された成形自動化を支援します。加工金属のリショアリングは2025年に19%増加し、産業顧客および確立されたサプライチェーンの近くでの現地能力を支援しています。北東部は高混合加工活動と迅速段取り替え成形セルへの早期需要を持っています。コネチカット州はまた、TRUMPFの製造拠点とそのスマートファクトリー投資を擁しており、この地域を装置生産および高度な加工活動と結びつけています。
オハイオ州、テキサス州、ニューイングランド、南東部、および太平洋西岸は、航空宇宙、防衛、造船、および関連装置購入の主要拠点です。GEエアロスペースの2026年投資は17州の30以上のコミュニティにわたり、国内製造ネットワークおよびサプライヤーベースを支援しています。テキサス州はSeAHのテンプル施設を通じて上流合金能力を追加しています。地方の製造回廊は技術系大学および訓練された人材へのアクセスがより限られています。この不足は、主要な産業センター以外での試運転を遅らせ、装置稼働率を低下させる可能性があります。したがって、米国金属成形装置市場は地域の購買基盤、現地サービスカバレッジ、および訓練されたオペレーターに依存しています。
競合状況
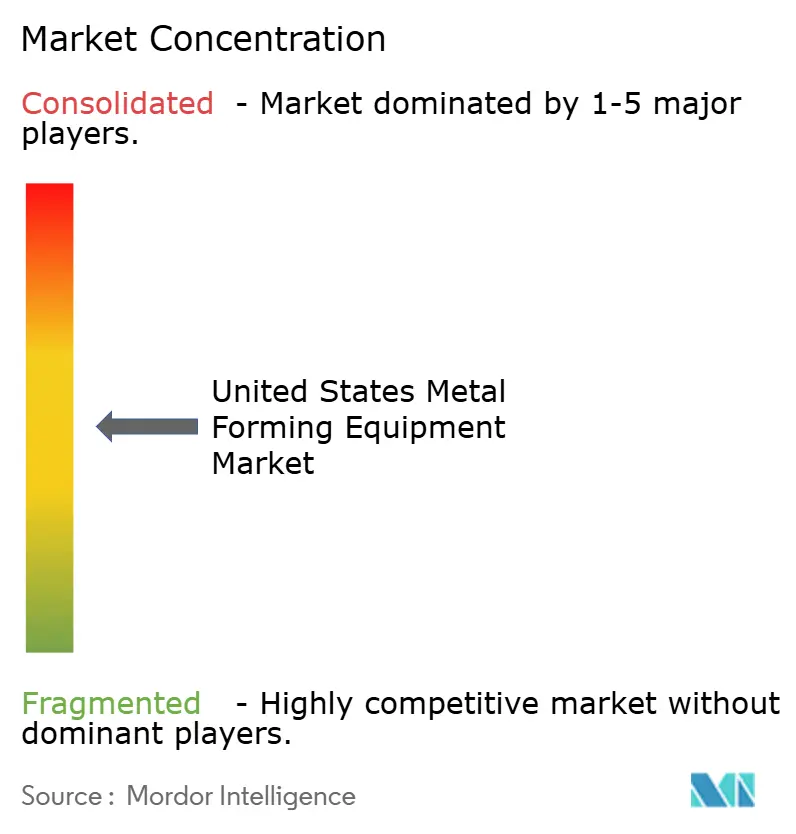
米国金属成形装置市場は、高トン数および技術的に複雑なシステムにおいて中程度の市場集中度を示しており、グローバルな完成品メーカーの子会社が自動車および航空宇宙の仕様に影響を与えています。1台あたり100万米ドル未満の標準的なプレスブレーキおよび油圧プレスはより分散しています。国内メーカーおよび販売業者は、リードタイム、サービスの近接性、用途サポート、および資金調達の柔軟性を通じてこれらのカテゴリーで競争しています。TRUMPFは米国を最大の単一国内市場として位置づけています。同社はコネチカット州ファーミントンのスマートファクトリー増設に4,000万米ドルを投資しました。
TRUMPFとMate Precision Technologiesは2026年7月に、TRUMPFがMateのグローバル工具ポートフォリオを取得する契約に署名しました。この契約により、複数のメーカーの機械向けのパンチングおよび曲げ加工工具の提供が拡大されます。Bystronicは2026年1月にCoherentのマテリアルプロセッシング向けツール事業の買収を完了しました。この動きにより、Bystronicの医療機器、半導体、および精密材料加工への展開が拡大しました。Cincinnati Incorporatedも2026年に航空宇宙、宇宙打ち上げ、および軍用造船所の案件を獲得し、国内の用途エンジニアリング能力によって支えられています。
Beckwood PressおよびGreenerd Pressは、複合材料、医療、および航空宇宙成形用途におけるカスタム油圧プレスのニーズに対応しています。国内メーカーは、一部の欧州およびアジアのサプライヤーに関連する長いリードタイムに対応できます。レトロフィット優先の自動化は、センシングおよびプロセス監視を必要とするが完全な更新コストを支えられない中小規模の加工業者に関連しています。輸入部品がコスト変動に直面している場合、現地サービスおよびスペアパーツネットワークも重要です。Schuler Inc.は最新のHFAファインブランキングプレスにサーボ制御油圧ポンプアーキテクチャを採用し、エネルギー効率と精密コントロールを通じてプレミアムポジショニングを維持しています。米国金属成形装置市場は、特定の装置および顧客要件に対応する特化した国内メーカーとグローバルサプライヤーを組み合わせています。
米国金属成形装置産業のリーダー企業
TRUMPF Inc.
AMADA AMERICA, INC.
Bystronic Inc.
Komatsu America Industries LLC
Schuler Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:TRUMPFとMate Precision Technologiesは、TRUMPFがパンチプレスおよびプレスブレーキ工具のグローバルリーダーであるMateを取得する契約に署名しました。このパートナーシップにより、TRUMPFのパンチングおよび曲げ加工工具ポートフォリオが拡大し、すべてのメーカーの機械をサポートするとともに、TRUMPFのグローバルフットプリントを通じてMateのリーチが拡大されます。
- 2026年5月:Cincinnati Incorporatedは航空宇宙および宇宙打ち上げプログラムに複数の大容量プレスブレーキシステムを納入しました。これらのシステムにより、次世代ロケット向けの大型構造コンポーネントの精密加工が可能になります。
- 2026年4月:Cincinnati Incorporatedは米国軍用造船所向けに大型プレスブレーキと統合自動化システムの複数の数百万米ドル規模の契約を獲得しました。この装置は2,000トンを超える鋼板を成形でき、海軍造船能力の拡大を支援します。
- 2026年3月:GEエアロスペースは2026年の米国製造への10億米ドルの投資を発表しました。この投資は30以上のコミュニティをカバーし、防衛エンジンサイトに2億7,500万米ドルを割り当て、5,000人の製造・エンジニアリング労働者を追加します。


米国金属成形装置市場レポートの範囲
米国金属成形装置市場は、装置タイプ別(プレス機械、プレスブレーキおよび曲げ加工機、その他)、成形プロセス別(スタンピングおよびパンチング、鍛造、その他)、成形材料別(炭素鋼および低合金鋼、ステンレス鋼、その他)、最終用途産業別(自動車および輸送、航空宇宙および防衛、その他)に区分されています。市場予測は金額(米ドル)ベースで提供されています。
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ加工機 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ加工機 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 |
| プレート圧延機械 | |
| 形鋼およびプロファイル圧延機械 | |
| その他の二次圧延・成形装置 | |
| 線材・管・プロファイル成形装置 | 線材・棒材引抜・成形装置 |
| 管成形および曲げ加工装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロールフォーミング |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、およびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本装置 |
| 金属製品および加工 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 民生用家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ加工機 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ加工機 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 | |
| プレート圧延機械 | ||
| 形鋼およびプロファイル圧延機械 | ||
| その他の二次圧延・成形装置 | ||
| 線材・管・プロファイル成形装置 | 線材・棒材引抜・成形装置 | |
| 管成形および曲げ加工装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロールフォーミング | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、およびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本装置 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 民生用家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
米国金属成形装置市場の2031年までの予測値は?
米国金属成形装置市場は2031年までに34.5億米ドルに達し、2026年から2031年にかけて3.2%のCAGRで拡大すると予測されています。この見通しは、更新購入、国内製造投資、および高度な加工顧客からの需要を反映しています。
米国の需要をリードする装置タイプはどれですか?
プレス機械は2025年に需要の44%を占めました。機械式、油圧式、およびサーボプレスは自動車、産業、および一般金属製品生産を支援しており、各タイプが異なる力、速度、および精度要件に対応しています。
2031年にかけて最も速く成長すると予測される成形プロセスはどれですか?
ハイドロフォーミングは4.9%のCAGRで拡大すると予測されており、複雑な成形形状を必要とする電気自動車プラットフォームおよび航空宇宙システムによって支えられています。シームレスな管状またはシート成形形状が必要な場合に使用されます。
サーボプレスがより重要になっている理由は何ですか?
サーボプレスはプログラム可能なモーションを提供し、精密生産環境で使用されるセンサー、マシンビジョン、および予知保全ツールと接続できます。これらの機能により、ユーザーは成形条件を管理し、手動調整への依存を低減できます。
最も強い成長見通しを持つ最終用途セクターはどれですか?
航空宇宙および防衛は、航空回復と防衛プログラムが特殊な成形能力を必要とするため、2031年にかけて5.1%のCAGRで成長すると予測されています。精密鍛造、ハイドロフォーミング、および多軸曲げ加工システムがこのセグメントに関連しています。
新規装置購入を遅らせる可能性のある要因は何ですか?
高い初期コスト、資金調達の制約、関税リスク、および技術者とコントロールエンジニアの不足が購入を遅らせたり、装置稼働率を低下させたりする可能性があります。装置購入が時間的制約のある契約受注に依存している場合、中小規模の加工業者はより大きなリスクにさらされます。
最終更新日:



