
Tamanho e Participação do Mercado de Reciclagem de Baterias dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
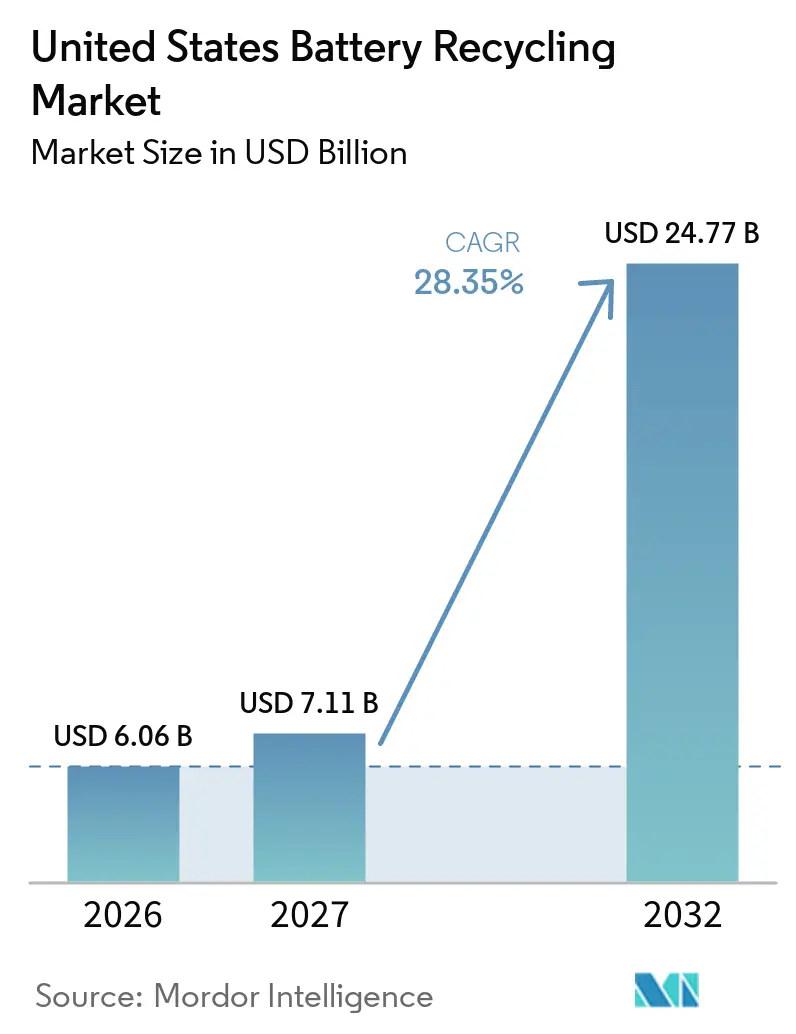
| Tamanho do mercado no ano base (2026) | 6.06 Bilhões de dólares |
| Tamanho do Mercado (2027) | 7.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 28.35 % |
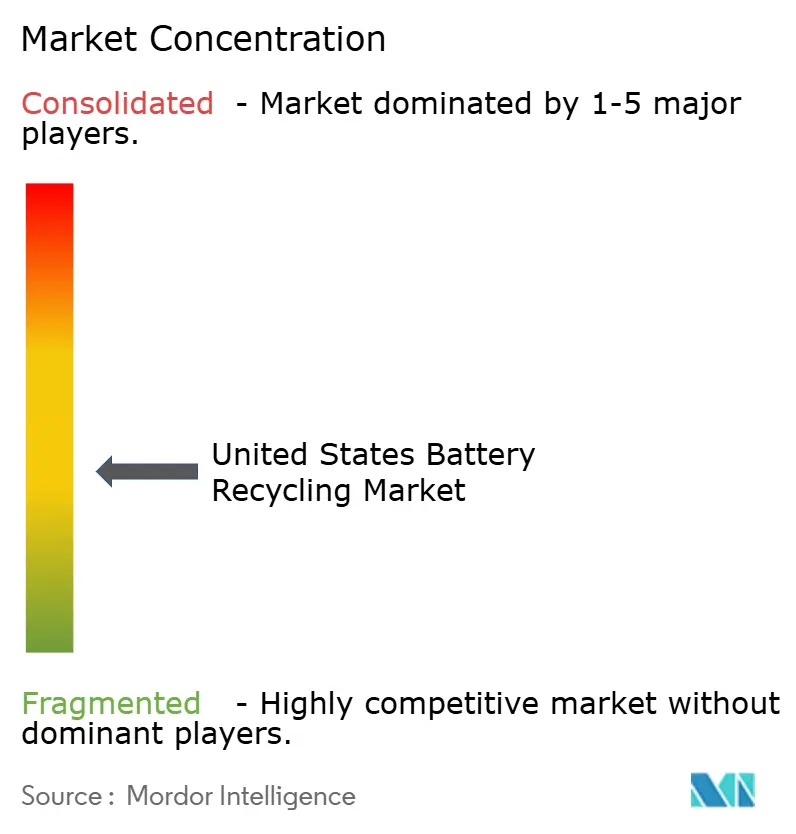
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reciclagem de Baterias dos Estados Unidos pela Mordor Intelligence
O tamanho do mercado de reciclagem de baterias dos Estados Unidos está projetado para se expandir de 6,06 bilhões de USD em 2026 e 7,11 bilhões de USD em 2027 para 24,77 bilhões de USD até 2032, a um CAGR de 28,35% entre 2027 e 2032. O mercado de reciclagem de baterias dos EUA está se expandindo à medida que a adoção de veículos elétricos, a fabricação de baterias e a política de minerais críticos aumentam o valor da capacidade de recuperação doméstica. A ação federal sobre minerais críticos recuperáveis tornou o processamento doméstico mais importante para os recicladores que anteriormente dependiam de rotas de refino no exterior. A base de matéria-prima de curto prazo permanece ponderada em direção à sucata de fabricação, enquanto os pacotes de veículos em fim de vida útil devem se tornar mais significativos no período de previsão. As empresas estão, portanto, buscando acordos de fornecimento, tecnologia de processamento e capacidade de refino simultaneamente. Isso cria oportunidades para operadores integrados, mas também expõe negócios de receita única a riscos de financiamento, construção e preços de materiais.
Principais Conclusões do Relatório
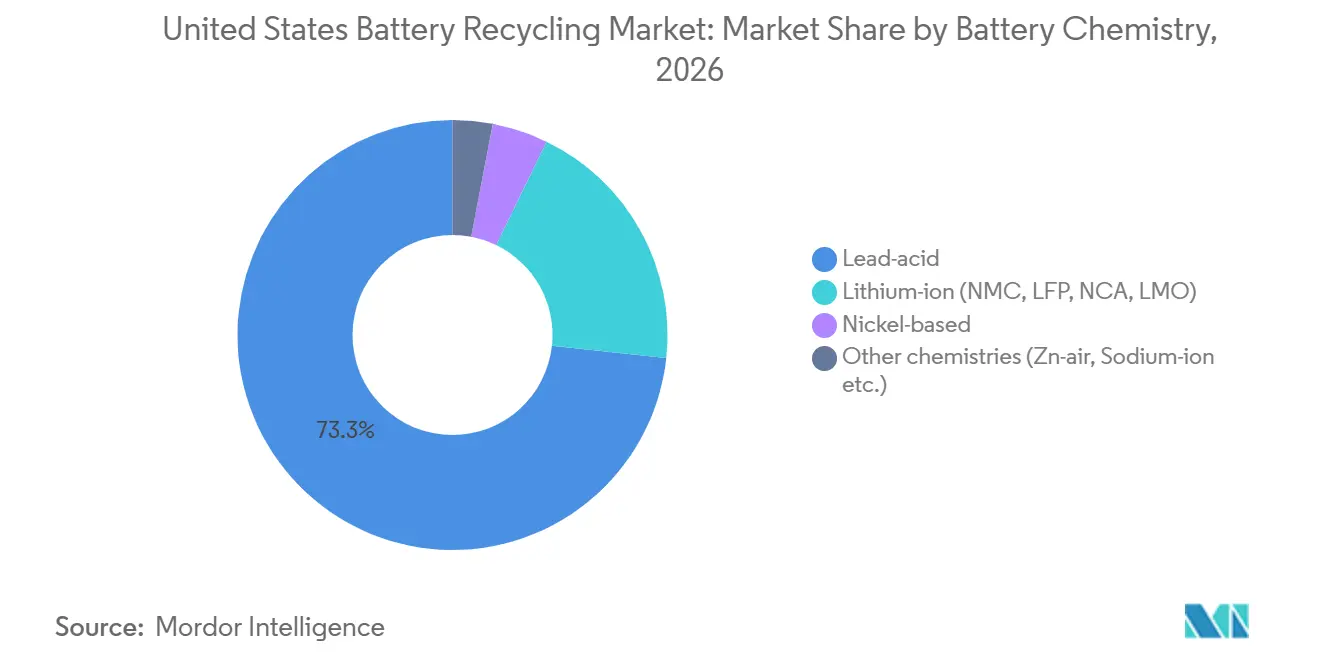
- Por química de bateria, o chumbo-ácido deteve 73,3% da participação do mercado de reciclagem de baterias dos EUA em 2026, enquanto o íon-lítio tem previsão de crescer a um CAGR de 35,3% até 2032.
- Por fonte de sucata, as baterias automotivas responderam por 57,5% da participação do mercado de reciclagem de baterias dos EUA em 2026, enquanto a sucata de fabricação tem previsão de se expandir a um CAGR de 30,1% até 2032.
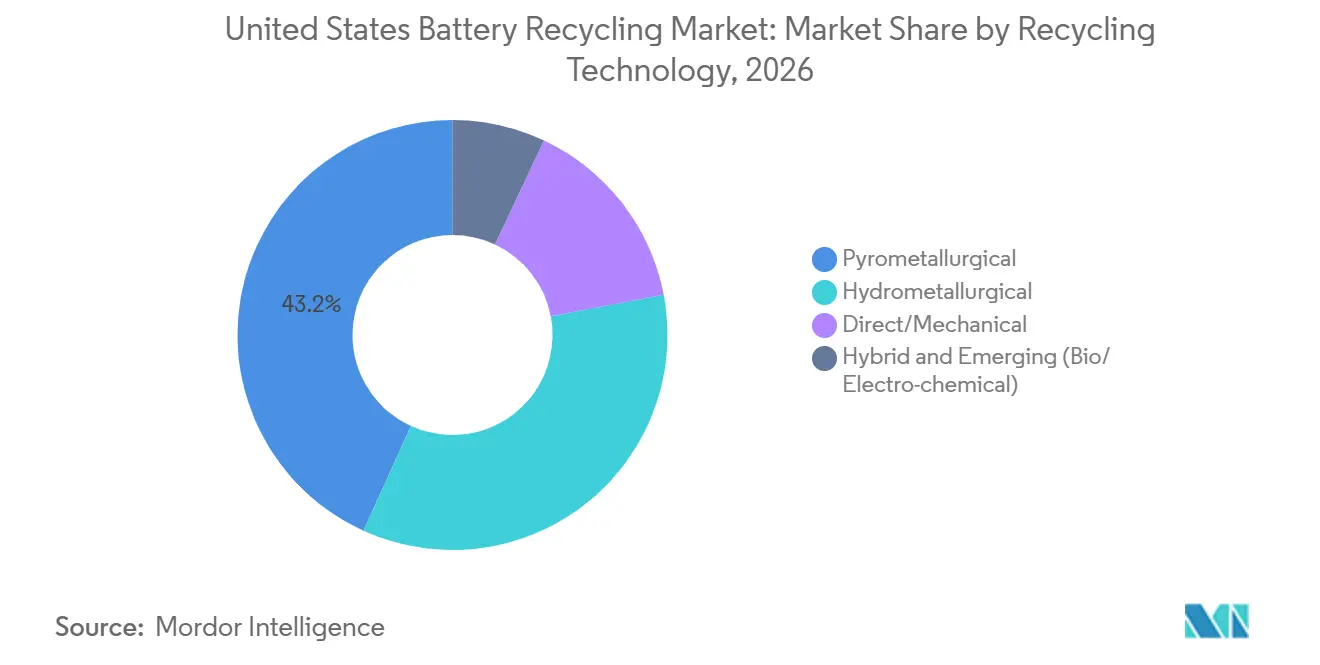
- Por tecnologia de reciclagem, o processamento pirometalúrgico deteve 43,2% da participação do mercado de reciclagem de baterias dos EUA em 2026, enquanto o processamento hidrometalúrgico tem projeção de crescer a um CAGR de 29,2% até 2032.
- Por estágio do processo, a coleta e logística responderam por 29,4% do tamanho do mercado de reciclagem de baterias dos EUA em 2026, enquanto o refino e a recuperação de materiais têm previsão de crescer a um CAGR de 31,3% até 2032.
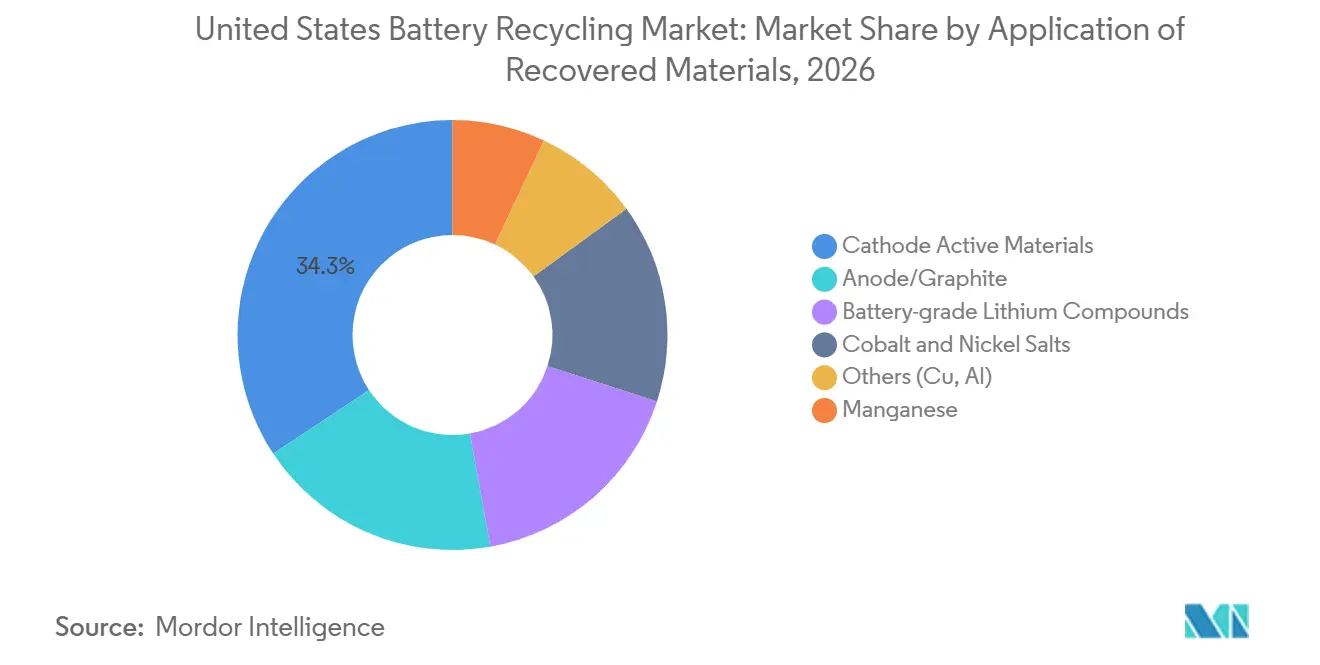
- Por aplicação de materiais recuperados, os materiais ativos de cátodo detiveram 34,3% do tamanho do mercado de reciclagem de baterias dos EUA em 2026, enquanto os compostos de lítio de grau bateria têm projeção de se expandir a um CAGR de 32,4% até 2032.
- Por setor de usuário final, o automotivo deteve 58,7% da participação do mercado de reciclagem de baterias dos EUA em 2026, enquanto o armazenamento de energia e energia tem previsão de crescer a um CAGR de 29,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Reciclagem de Baterias dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Eletrificação de Veículos Elétricos Expande a Matéria-Prima de Baterias em Fim de Vida Útil | +7.2% | Nacional, com maior concentração na Califórnia, Texas, Flórida e clusters de adoção de veículos elétricos no Sudeste | Médio prazo (2 a 4 anos) |
| A Segurança Doméstica de Minerais Críticos Eleva a Demanda por Materiais Reciclados | +5.8% | Global, com efeitos diretos sobre o investimento nacional em reciclagem e a política de contratos de fornecimento | Longo prazo (≥ 4 anos) |
| A Sucata de Fabricação Cria Matéria-Prima Previsível | +3.4% | Corredores de gigafábricas no Meio-Oeste e Sudeste, incluindo Ohio, Tennessee, Carolina do Sul e Geórgia | Curto prazo (≤ 2 anos) |
| Concessões do Departamento de Energia e Incentivos Fiscais Apoiam a Capacidade Comercial | +3.1% | Nacional, incluindo atividades financiadas pelo Departamento de Energia na Carolina do Sul, Geórgia, Nevada, Ohio e Califórnia | Médio prazo (2 a 4 anos) |
| Melhorias de Rendimento Hidrometalúrgico e de Reciclagem Direta Elevam o Valor Recuperável | +2.5% | Nacional, com atividade em Nevada, Ohio e centros de processamento no Sudeste | Longo prazo (≥ 4 anos) |
| Compromissos de Rastreabilidade e Conteúdo Reciclado dos Fabricantes de Equipamentos Originais Sustentam a Demanda | +2.1% | Nacional, com parcerias em todo o cinturão de fabricação do Meio-Oeste e Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Eletrificação Expande a Matéria-Prima de Baterias de Veículos Elétricos em Fim de Vida Útil
O mercado de reciclagem de baterias dos EUA está prestes a receber um maior fornecimento de baterias de veículos elétricos em fim de vida útil à medida que os veículos elétricos mais antigos chegam à aposentadoria. Os Estados Unidos tinham 3 milhões de veículos elétricos nas estradas em 2024. Pesquisas publicadas em 2026 estimaram os volumes potenciais de baterias de veículos elétricos em fim de vida útil nos EUA em 1 milhão a 2 milhões de toneladas métricas até 2030 e 3 milhões a 5 milhões de toneladas métricas até 2035. A capacidade de processamento atual dos recicladores ainda depende fortemente da sucata de fabricação, em vez de pacotes de veículos aposentados. Isso significa que as decisões de capacidade tomadas agora devem acomodar um perfil de matéria-prima que mudará à medida que as aposentadorias de veículos aumentarem. Os recicladores também precisam se preparar para as diferenças entre a química dos futuros pacotes aposentados e a química da sucata de produção atual.
A mudança esperada na matéria-prima afeta a coleta, os testes, o desmonte e a recuperação de materiais em todo o mercado de reciclagem de baterias dos EUA. A sucata de fabricação geralmente chega com química documentada e condição conhecida. Os pacotes de veículos aposentados podem ter estados de carga variáveis, diferentes designs de pacotes e danos causados pelo uso ou acidentes. Espera-se que o material em fim de vida útil iguale os volumes de sucata de produção até 2028 e represente 80% do pool reciclável até 2035. Essas condições favorecem empresas que desenvolvem redes de coleta e procedimentos de manuseio seguro antes que os volumes aumentem. A onda de matéria-prima posterior pode suportar maior utilização, mas somente se as instalações de reciclagem puderem processar uma mistura mais ampla de baterias de forma eficiente.
A Segurança Doméstica de Minerais Críticos Aumenta a Demanda por Materiais Reciclados
A política doméstica de minerais críticos está mudando o papel do mercado de reciclagem de baterias dos EUA na cadeia de fornecimento de baterias. Uma Determinação Presidencial datada de 30 de julho de 2026 identificou minerais e materiais críticos recuperáveis como essenciais para a defesa nacional.[1] A ordem de alocação relacionada do Departamento de Segurança Industrial e Comercial entrou em vigor em 27 de agosto de 2026 e exige que pessoas dos EUA aloquem 100% das vendas mensais de massa negra a pessoas dos EUA, salvo se uma exceção se aplicar.[2] O requisito torna o refino doméstico mais relevante para empresas que anteriormente vendiam massa negra a refinadores no exterior. Também direciona mais atenção comercial para o carbonato de lítio (Li2CO3), o sulfato de níquel (NiSO4), o sulfato de cobalto (CoSO4) e outros produtos refinados. A política pode apoiar relações domésticas de contratos de fornecimento, tornando o processamento dentro dos Estados Unidos mais importante para a cadeia de valor.
Esse arcabouço político coloca pressão adicional sobre os recicladores que apenas trituram ou produzem massa negra intermediária. Essas empresas podem precisar construir capacidade hidrometalúrgica, usar arranjos de tolling ou formar parcerias com refinadores domésticos. O mercado de reciclagem de baterias dos EUA pode, portanto, obter mais valor do refino do que apenas das vendas de material intermediário. Os operadores pirometalúrgicos também podem enfrentar pressão adicional onde seus produtos requerem processamento adicional antes do uso de grau bateria. Os processos hidrometalúrgicos e de reciclagem direta são mais adequados para produzir materiais de bateria específicos. O resultado comercial dependerá de as novas instalações de refino entrarem em operação dentro do prazo e atenderem às especificações de grau bateria.
A Sucata de Fabricação de Baterias Cria Matéria-Prima Mais Precoce e Previsível
A sucata de fabricação de baterias fornece ao mercado de reciclagem de baterias dos EUA uma fonte de matéria-prima de curto prazo mais previsível. Geralmente tem química conhecida, condições de descarga documentadas e acesso contratado de fabricantes de células. O Laboratório Nacional Argonne modelou uma suposição de rendimento de fabricação de 92% e descobriu que as plantas de baterias podem fornecer mais material reciclado do que veículos em fim de vida útil até 2035.[3] Isso apoia modelos de negócios de recicladores baseados em sucata de produção enquanto os volumes de aposentadoria de veículos permanecem limitados. General Motors e Redwood Materials expandiram sua parceria em maio de 2024 para incluir sucata de produção das instalações da Ultium Cells em Ohio e Tennessee. A Redwood Materials relatou ter recebido mais de 28.000 toneladas métricas de material da General Motors e da Ultium Cells até junho de 2026.
Essa fonte de matéria-prima oferece benefícios operacionais, mas também cria risco de concentração para o mercado de reciclagem de baterias dos EUA. Um reciclador com apenas um pequeno grupo de fornecedores de fábricas pode enfrentar menor utilização se uma linha de produção mudar a produção ou a química. Mudanças de química de células de níquel manganês cobalto para células de fosfato de ferro e lítio podem reduzir o valor do níquel e cobalto recuperados. O material permanece reciclável, mas o perfil de receita pode mudar. As empresas, portanto, precisam de contratos que abordem volume, química, propriedade e termos de processamento. A sucata de fabricação é uma ponte importante para futuros volumes em fim de vida útil, mas não é um substituto completo para uma ampla capacidade de coleta.
Concessões do Departamento de Energia e Incentivos Fiscais Reduzem os Riscos da Capacidade em Escala Comercial
O financiamento federal está apoiando a expansão comercial em todo o mercado de reciclagem de baterias dos EUA. O Programa de Concessões de Fabricação e Reciclagem de Baterias do Departamento de Energia havia implantado 1,82 bilhões de USD em 14 projetos em suas primeiras duas rodadas.[4] Em 20 de agosto de 2026, a Rodada 3 adicionou 500 milhões de USD em 7 projetos. Os prêmios incluíram 100 milhões de USD para a Nth Cycle e 50 milhões de USD para a Princeton NuEnergy. O apoio pode reduzir o ônus de financiamento para plantas pioneiras, especialmente instalações que adicionam capacidade de refino. Também pode tornar os projetos mais atraentes para investidores privados e parceiros industriais.
O apoio por meio de concessões não elimina os riscos de construção ou operação no mercado de reciclagem de baterias dos EUA. A Ascend Elements entrou com pedido de recuperação judicial nos termos do Capítulo 11 em abril de 2026 após disputas de construção, cancelamento de concessões federais e queda nos preços do lítio afetarem sua posição. O caso mostra que o financiamento de projetos deve ser acompanhado de execução confiável, matéria-prima e clientes. A Seção 45X pode fornecer um crédito de 10% sobre o custo de produção para materiais eletroativos qualificados. Esse crédito pode melhorar a economia para instalações que operam em escala. As empresas ainda precisam atingir a produção antes de poderem se beneficiar do suporte de receita de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Coleta, Manuseio e Transporte para Pacotes Danificados | -2.8% | Nacional, com maior efeito em áreas rurais de baixa densidade e estados sem mandatos de responsabilidade estendida do produtor | Curto prazo (≤ 2 anos) |
| Incompatibilidade de Timing de Matéria-Prima entre Capacidade e Volumes em Fim de Vida Útil | -2.4% | Nacional, com maior efeito em estados que buscam metas agressivas de capacidade | Médio prazo (2 a 4 anos) |
| A Diversidade de Química e Formato de Pacotes Complica o Processamento Padronizado | -1.9% | Nacional, particularmente em centros de processamento de múltiplas químicas | Longo prazo (≥ 4 anos) |
| Incêndio, Licenciamento e Responsabilidade Ambiental Elevam o Risco Operacional | -1.5% | Nacional, com maior exposição em estados com licenciamento rigoroso de ar e resíduos perigosos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Coleta, Manuseio e Transporte para Pacotes Danificados
A coleta e o transporte continuam sendo aspectos desafiadores do mercado de reciclagem de baterias dos EUA, particularmente para pacotes de íon-lítio danificados. A Administração de Segurança de Materiais Perigosos e Dutos classifica as baterias de lítio como materiais perigosos de Classe 9. Baterias danificadas ou defeituosas estão sujeitas a requisitos mais rigorosos de embalagem, treinamento de transportadores e transporte. Esses requisitos aumentam o custo de mover pacotes pesados de locais de colisão, concessionárias, centros de serviço e locais remotos. A Agência de Proteção Ambiental também delineia os requisitos federais para o gerenciamento e reciclagem de baterias de íon-lítio. Essas obrigações podem limitar o número de pontos de coleta economicamente viáveis.
A distribuição geográfica das instalações aumenta as pressões de custo no mercado de reciclagem de baterias dos EUA. A capacidade de processamento de íon-lítio permanece concentrada em um número limitado de estados, deixando áreas rurais e regiões interiores distantes de instalações de desmonte ou refino licenciadas. A reciclagem de chumbo-ácido desenvolveu uma ampla rede ao longo de muitas décadas, enquanto os sistemas de coleta de íon-lítio são comparativamente mais recentes. A condição do pacote também é um fator, pois pacotes danificados requerem controles de segurança adicionais antes do envio e processamento. Melhorar a coleta local, os testes de diagnóstico e o transporte seguro pode reduzir essas restrições ao longo do tempo.
Incompatibilidade de Timing de Matéria-Prima entre Nova Capacidade e Volumes em Fim de Vida Útil
A lacuna de timing entre a nova capacidade de processamento e a matéria-prima disponível é uma restrição fundamental no mercado de reciclagem de baterias dos EUA. A Ascend Elements Incorporated entrou com pedido de recuperação judicial nos termos do Capítulo 11 em abril de 2026, enquanto a Li-Cycle Holdings Corporation entrou em proteção de credores em maio de 2025 antes de sua aquisição pela Glencore PLC. Esses eventos ilustram a dificuldade de financiar plantas construídas para processar volumes em fim de vida útil que ainda não se materializaram. A sucata de fabricação está atualmente disponível, mas frequentemente é coberta por acordos de fornecimento e não preenche consistentemente grandes instalações. Como resultado, novas plantas podem operar abaixo da capacidade planejada em seus primeiros anos, aumentando o ônus dos custos fixos e do serviço da dívida.
As flutuações no preço do lítio adicionam mais incerteza ao mercado de reciclagem de baterias dos EUA. Os preços mais baixos durante 2024 e 2025 reduziram o valor da massa negra recuperada. Os recicladores não podem depender apenas do material de entrada projetado quando a capacidade está se expandindo à frente dos volumes em fim de vida útil. Acordos de fornecimento de longo prazo, contratos de offtake e construção em etapas podem ajudar a gerenciar essa exposição. As empresas também precisam de capacidade que possa lidar tanto com sucata de fabricação quanto com pacotes em fim de vida útil. Um modelo operacional flexível permanecerá importante até que as aposentadorias de baterias forneçam um fornecimento maior e mais consistente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química de Bateria: O Chumbo-Ácido Mantém a Liderança de Receita Enquanto o Íon-Lítio Impulsiona o Crescimento
As baterias de chumbo-ácido detiveram 73,3% da participação do mercado de reciclagem de baterias dos EUA em 2026. Sua posição reflete um sistema estabelecido de coleta e recuperação em circuito fechado. O chumbo secundário respondeu por mais de 80% da produção de baterias de chumbo dos EUA na base de pesquisa fornecida. Essa infraestrutura fornece rotas de coleta estabelecidas, métodos de processamento e mercados finais. As baterias de íon-lítio têm previsão de crescer a um CAGR de 35,3% até 2032, impulsionadas pela adoção de veículos elétricos, sucata de fabricação e política doméstica de minerais críticos. As duas químicas atendem a diferentes partes do mercado de reciclagem de baterias dos EUA. O chumbo-ácido oferece uma base de receita madura, enquanto o íon-lítio está atraindo nova capacidade e investimento em tecnologia. As químicas à base de níquel e outras permanecem contribuintes menores, mas ampliam a capacidade de processamento necessária.
A economia da reciclagem de íon-lítio varia de acordo com a química da bateria. As baterias de níquel manganês cobalto têm um valor recuperável de níquel e cobalto por unidade mais alto do que as baterias de fosfato de ferro e lítio na base de pesquisa fornecida. O fosfato de ferro e lítio está ganhando uso em armazenamento estacionário e aplicações de veículos elétricos de médio alcance. Seu perfil de material não contém prêmio de cobalto ou níquel, o que aumenta a importância da eficiência do processo e da reciclagem direta para a matéria-prima de fosfato de ferro e lítio. Pesquisas sobre rotas de reciclagem também indicam que as baterias de próxima geração exigirão adaptação de processo.[5] O mercado de reciclagem de baterias dos EUA deve, portanto, evitar designs que dependam de uma única química. Instalações capazes de processar com segurança múltiplas matérias-primas estão melhor posicionadas para gerenciar mudanças nos padrões de produção e aposentadoria de baterias.

Por Fonte de Sucata: Baterias Automotivas Lideram Enquanto a Sucata de Fabricação Apoia o Crescimento Inicial
As baterias automotivas responderam por 57,5% da receita por fonte de sucata em 2026, refletindo o tamanho dos pacotes automotivos e a importância das parcerias entre montadoras e recicladores. A sucata de fabricação tem previsão de se expandir a um CAGR de 30,1% até 2032. A modelagem do Laboratório Nacional Argonne apoia a visão de que a sucata de produção pode superar o material de veículos em fim de vida útil até 2035 sob uma suposição de rendimento de 92%. A eletrônica de consumo permanece uma fonte relevante, mas sua importância relativa diminui à medida que os volumes de veículos elétricos e armazenamento de energia aumentam. As baterias industriais e de armazenamento de energia podem fornecer um fluxo estável com cronogramas de descomissionamento conhecidos. A diversidade de fontes reduz a dependência de um único conjunto de fornecedores e afeta como as instalações planejam a capacidade de coleta, armazenamento e processamento. O mercado de reciclagem de baterias dos EUA deve equilibrar a sucata de fábrica atual com os retornos futuros de veículos.
A sucata de fabricação é operacionalmente atraente porque normalmente tem química consistente e condições de manuseio controladas, e frequentemente vem diretamente de plantas de células sob contratos de fornecimento. Os pacotes automotivos em fim de vida útil requerem inspeção, descarga, desmonte e logística mais variada. A base de pesquisa fornecida espera que o pool combinado de sucata norte-americana cresça mais de 9,5 vezes entre 2025 e 2035, com a maior parte do crescimento posterior esperado de baterias em fim de vida útil após 2028. Os recicladores focados em sucata de fábrica podem estabelecer capacidade de processamento e relações comerciais antes que essa mudança ocorra, mas também precisam de arranjos de coleta para pacotes automotivos. Um modelo de negócios que combina ambas as fontes pode suportar a utilização durante as mudanças no mercado de reciclagem de baterias dos EUA.
Por Tecnologia de Reciclagem: A Pirometalurgia Lidera Enquanto a Hidrometalurgia Ganha Terreno
O processamento pirometalúrgico deteve 43,2% da receita por tecnologia em 2026. Pode processar entradas mistas e pode reduzir a necessidade de triagem detalhada antes do tratamento. O processamento hidrometalúrgico tem previsão de crescer a um CAGR de 29,2% até 2032, impulsionado pela recuperação mais seletiva de lítio, níquel e cobalto. Em condições otimizadas, a recuperação hidrometalúrgica pode superar 93% para esses metais. O método também pode apoiar o refino doméstico de materiais para especificações de grau bateria. A regeneração direta e processos relacionados estão recebendo atenção como alternativas às rotas convencionais. Pesquisas identificaram a regeneração direta como uma opção promissora, ao mesmo tempo em que observam suas limitações com matérias-primas de química mista e implantação em grande escala. O mercado de reciclagem de baterias dos EUA está, portanto, usando várias abordagens em vez de convergir para uma única tecnologia.
A seleção de tecnologia depende do material de entrada e da saída desejada. A pirometalurgia oferece ampla tolerância de entrada, mas pode exigir etapas adicionais a jusante para certos materiais recuperados. A hidrometalurgia pode visar compostos específicos, mas requer gerenciamento químico cuidadoso e condições operacionais estáveis. A Princeton NuEnergy recebeu um prêmio de 50 milhões de USD do Departamento de Energia em agosto de 2026 para uma instalação de cátodo a cátodo na Geórgia. A Nth Cycle recebeu 100 milhões de USD para refino doméstico de massa negra na mesma rodada de financiamento. As abordagens híbridas, biológicas e eletroquímicas permanecem partes menores do mercado de reciclagem de baterias dos EUA, mas podem se tornar mais importantes se reduzirem o uso de energia ou melhorarem a recuperação de químicas de bateria em evolução.
Por Estágio do Processo: A Coleta Lidera Hoje Enquanto o Refino se Expande Mais Rapidamente
A coleta e a logística responderam por 29,4% do tamanho do mercado de reciclagem de baterias dos EUA em 2026. Esse estágio inclui a agregação de fabricantes de equipamentos originais, varejo, fontes municipais e outras, e requer armazenamento seguro, transporte e documentação antes que as baterias entrem no processamento. O refino e a recuperação de materiais têm previsão de crescer a um CAGR de 31,3% até 2032, refletindo o valor crescente de converter massa negra em carbonato de lítio (Li2CO3), sulfato de níquel (NiSO4), sulfato de cobalto (CoSO4) e outros materiais utilizáveis. O desmonte e a descarga permanecem essenciais para grandes pacotes automotivos. A trituração mecânica e a triagem conectam esses estágios a montante e a jusante. Cada estágio requer capacidade coordenada para evitar atrasos ou acúmulo excessivo de material. O mercado de reciclagem de baterias dos EUA se beneficia quando os sistemas de coleta e os ativos de refino crescem juntos.
O refino a jusante pode capturar mais valor, mas requer capital, habilidade técnica e matéria-prima confiável. A produção de massa negra e o processamento mecânico podem ficar expostos se mais capacidade for construída do que os refinadores domésticos podem aceitar. O desmonte é intensivo em mão de obra porque as baterias devem ser tornadas seguras antes da trituração, o que pode adicionar tempo e custo ao processo. A R3 Lithium lançou sua instalação em Covington, Geórgia, em setembro de 2026 com trituração integrada de massa negra e produção de carbonato de lítio (Li2CO3), de acordo com a base de pesquisa fornecida. A instalação ilustra o apelo de combinar estágios de processo em um único local, o que pode reduzir as necessidades de transporte e reter mais valor de material dentro do mercado de reciclagem de baterias dos EUA.
Por Aplicação de Materiais Recuperados: Os Materiais de Cátodo Lideram Enquanto os Compostos de Lítio Aceleram
Os materiais ativos de cátodo responderam por 34,3% da receita por aplicação de material recuperado em 2026. Essa posição reflete a demanda da reciclagem de cátodo de níquel manganês cobalto e das primeiras aposentadorias automotivas. Os compostos de lítio de grau bateria têm previsão de crescer a um CAGR de 32,4% até 2032. A demanda é apoiada pelos requisitos de fornecimento doméstico e pelo maior foco no refino nos EUA. A ordem de alocação de massa negra de agosto de 2026 aumenta a importância de concluir o refino dentro dos Estados Unidos. A recuperação de ânodo e grafite também está recebendo atenção por causa das preocupações com a dependência de importações na base de pesquisa fornecida. Os sais de cobalto e níquel permanecem produtos valiosos, embora mudanças de química possam afetar sua demanda futura. O cobre, a folha de alumínio, o manganês e outros materiais apoiam a economia da planta ao reduzir as necessidades de descarte.
Os compostos de lítio reciclados são importantes porque podem devolver material à cadeia de fornecimento de baterias. A Ascend Elements relatou produção comercial em escala de carbonato de lítio reciclado em dezembro de 2025 antes de sua falência em abril de 2026, de acordo com a base de pesquisa fornecida. A R3 Lithium posteriormente adquiriu a instalação de Covington e entrou em produção comercial em setembro de 2026. A base de pesquisa fornecida afirma que a R3 Lithium detém 1 bilhão de USD em acordos de offtake assinados. Isso demonstra a demanda por produção refinada domesticamente, ao mesmo tempo em que mostra a dificuldade de transformar capacidade técnica em um negócio duradouro. Trabalhos revisados por pares também avaliaram fluxos de reciclagem hidrometalúrgica para baterias de íon-lítio. O mercado de reciclagem de baterias dos EUA requer purificação confiável e qualificação de clientes antes que os materiais recuperados possam atender a aplicações de maior valor.
Por Setor de Usuário Final: O Automotivo Lidera Enquanto o Armazenamento de Energia e Energia Ganha Ritmo
O automotivo deteve 58,7% da receita por usuário final em 2026. As montadoras geram demanda por meio de compromissos de reciclagem, aposentadoria de veículos e requisitos da cadeia de fornecimento. O armazenamento de energia e energia tem previsão de crescer a um CAGR de 29,5% até 2032, com a base de pesquisa fornecida vinculando esse crescimento às necessidades de energia de centros de dados de inteligência artificial e à implantação de baterias em escala de rede. O carbonato de lítio reciclado (Li2CO3) pode apoiar a produção de células tanto para veículos quanto para armazenamento estacionário. A eletrônica de consumo representa uma participação relativa em declínio à medida que baterias maiores respondem por mais material recuperado. As aplicações marítimas permanecem menores, mas os pilotos de eletrificação podem criar matéria-prima futura. O backup de telecomunicações e os sistemas de energia ininterrupta de rede podem fornecer cronogramas de descomissionamento mais previsíveis. Esses usos finais ampliam a demanda em todo o mercado de reciclagem de baterias dos EUA.
O uso de segunda vida pode adicionar um estágio de receita antes da reciclagem. A Redwood Materials lançou a Redwood Energy em junho de 2025 para reaproveitar pacotes de veículos elétricos usados para armazenamento estacionário, de acordo com a base de pesquisa fornecida. A unidade implantou um sistema de 12 MW e 63 MWh para a Crusoe e assinou um memorando de entendimento em julho de 2025 com a General Motors. Em abril de 2026, a Rivian e a Redwood Materials anunciaram um sistema de armazenamento de segunda vida de 10 MWh na instalação da Rivian em Illinois. Esses projetos mostram que algumas baterias podem gerar valor antes de serem processadas para recuperação de material. Os usos de segunda vida ainda requerem testes, gerenciamento de segurança e condição adequada do pacote. O mercado de reciclagem de baterias dos EUA pode se beneficiar desses usos, mas eles podem atrasar a chegada de algum material nas instalações de reciclagem.
Análise Geográfica
O Sudeste está emergindo como um importante corredor de processamento dentro do mercado de reciclagem de baterias dos EUA. A Redwood Materials abriu a primeira fase de sua instalação de 3,5 bilhões de USD no Condado de Berkeley, Carolina do Sul, em maio de 2026, de acordo com a base de pesquisa fornecida. A Cirba Solutions está desenvolvendo uma planta de 200 milhões de USD financiada pelo Departamento de Energia em Columbia, Carolina do Sul. A Princeton NuEnergy recebeu financiamento para uma instalação de reciclagem de cátodo de 110 milhões de USD em Commerce, Geórgia. Esses projetos colocam a coleta, o processamento e o refino mais próximos da atividade de fabricação de baterias na região. Essa concentração pode reduzir a exposição ao transporte de pacotes de baterias pesados e perigosos e conectar os recicladores com montadoras e fabricantes de células no Sudeste.
Nevada continua sendo outro hub importante para o mercado de reciclagem de baterias dos EUA. O campus de 175 acres da Redwood Materials em Sparks processou 20 GWh de baterias anualmente em 2026, de acordo com a base de pesquisa fornecida. Sua localização próxima à Gigafactory da Tesla apoia vínculos diretos entre a atividade de fabricação e reciclagem. O Meio-Oeste também desempenha um papel significativo devido à sua base de fabricação automotiva e de baterias. A Cirba Solutions opera uma instalação de processamento de massa negra de íon-lítio em Lancaster, Ohio, com a base de pesquisa fornecida indicando que a capacidade está aumentando 600% em relação aos níveis de 2022. As plantas da Ultium Cells em Warren, Ohio, e Spring Hill, Tennessee, criam um corredor de sucata de fabricação para a Redwood Materials. Esse padrão geográfico favorece regiões que combinam disponibilidade de matéria-prima, instalações licenciadas e clientes industriais.
A Califórnia, Nova York e os estados da Nova Inglaterra geram matéria-prima significativa de veículos elétricos iniciais e eletrônica de consumo devido à adoção mais precoce de veículos elétricos. Grande parte desse material atualmente se move para instalações em Nevada, Ohio e no Sudeste, onde a capacidade licenciada em grande escala está concentrada. Os regulamentos de reciclagem da Califórnia e os arcabouços de responsabilidade estendida do produtor podem apoiar taxas de coleta mais altas, de acordo com a base de pesquisa fornecida. Espera-se que a Califórnia, o Texas e a Flórida gerem volumes maiores de pacotes em fim de vida útil após 2028. A ordem federal de alocação de massa negra tem como objetivo reter mais material reciclável dentro dos Estados Unidos. A escassez de refino hidrometalúrgico licenciado próximo às fontes de matéria-prima pode manter os custos de transporte elevados. A expansão geográfica deve, portanto, abordar tanto a cobertura de coleta quanto a capacidade de refino doméstico.
Panorama Competitivo
O mercado de reciclagem de baterias dos Estados Unidos é moderadamente concentrado no processamento e mais fragmentado na coleta. A Redwood Materials é um grande operador doméstico, processando mais de 70% dos pacotes de baterias usados ou descartados na América do Norte, com 20 GWh de capacidade de processamento anual e acordos de fornecimento com seis grandes montadoras, de acordo com a base de pesquisa fornecida. A Redwood Materials fechou uma rodada Série E de 425 milhões de USD em janeiro de 2026 com uma avaliação acima de 6 bilhões de USD. O pedido de recuperação judicial nos termos do Capítulo 11 da Ascend Elements em abril de 2026 e a proteção de credores da Li-Cycle em 2025 reduziram o número de grandes operadores domésticos. A Cirba Solutions permanece uma alternativa significativa, com mais de 400 milhões de USD em investimento de capital e um aumento de mais de 600% na capacidade de processamento de íon-lítio desde 2022, de acordo com a base de pesquisa fornecida. A saída da Ecobat da reciclagem de íon-lítio em 2026 demonstrou ainda mais que a posição de custo e a disciplina de capital permanecem fatores importantes neste mercado.
As empresas no mercado de reciclagem de baterias dos Estados Unidos estão se diferenciando por meio de integração vertical, tecnologia e parcerias. A Redwood Materials combina coleta, reciclagem, produção de materiais e atividade de armazenamento de segunda vida. Seu acordo de maio de 2024 com a General Motors cobriu a sucata de fabricação das plantas da Ultium Cells em Ohio e Tennessee. A General Motors expandiu o relacionamento em junho de 2026 para incluir recuperação de sucata de fabricação, reciclagem em fim de vida útil e armazenamento de energia de segunda vida, de acordo com a base de pesquisa fornecida. A Nth Cycle está implantando sua plataforma de eletroextração OYSTER para refino doméstico de massa negra com 100 milhões de USD em apoio do Departamento de Energia. A Princeton NuEnergy está buscando separação assistida por plasma de baixa temperatura para reciclagem de cátodo a cátodo. Essas abordagens visam reter mais valor dos materiais recuperados e reduzir a dependência de exportações intermediárias.
A reciclagem de fosfato de ferro e lítio representa uma lacuna técnica e comercial no mercado de reciclagem de baterias dos EUA. Essa química carece dos valores de cobalto e níquel que apoiaram outros modelos de reciclagem de íon-lítio, exigindo processos que recuperem valor do lítio, ferro e fosfato sem depender da economia de níquel, manganês e cobalto. A conformidade apresenta outra barreira, pois os recicladores devem gerenciar materiais perigosos, requisitos ambientais e licenciamento de locais. Esses requisitos podem proteger operadores estabelecidos com instalações licenciadas e experiência operacional, enquanto atrasam novos entrantes que de outra forma poderiam adicionar capacidade. Os resultados competitivos dependerão de execução bem-sucedida, matéria-prima segura e da capacidade de vender produtos de grau bateria.
Líderes do Setor de Reciclagem de Baterias dos Estados Unidos
-
Cirba Solutions
-
Redwood Materials, Inc.
-
Li-Cycle Corp.
-
Ascend Elements
-
Ecobat
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Departamento de Segurança Industrial e Comercial emitiu uma Regra Final Temporária nos termos da Lei de Produção de Defesa exigindo que pessoas dos EUA aloquem 100% das vendas mensais de massa negra a compradores domésticos. Com vigência de 27 de agosto de 2026 a agosto de 2027, a medida visa fortalecer a reciclagem doméstica de baterias, a recuperação de minerais críticos e a fabricação de materiais de bateria, garantindo que as matérias-primas de baterias recuperáveis permaneçam dentro da cadeia de fornecimento dos Estados Unidos.
- Agosto de 2026: O Departamento de Energia dos EUA anunciou aproximadamente 500 milhões de USD em Concessões de Fabricação e Reciclagem de Baterias da Rodada 3 em sete projetos para fortalecer o ecossistema doméstico de baterias. Os beneficiários notáveis incluíram a Nth Cycle, que recebeu 100 milhões de USD, e a Princeton NuEnergy, que recebeu 50 milhões de USD, apoiando a recuperação de minerais críticos, a produção de materiais de bateria e o desenvolvimento de cadeia de fornecimento de baterias em circuito fechado.
- Junho de 2026: A General Motors tornou-se a primeira montadora a colaborar com a Redwood Materials em todo o ciclo de vida da bateria, abrangendo a recuperação de sucata de fabricação, a reciclagem de baterias em fim de vida útil e a implantação de armazenamento de energia de segunda vida. A parceria expandida apoia a recuperação de material em circuito fechado para aumentar a reutilização de lítio, níquel, cobalto e cobre dentro da cadeia de fornecimento de baterias da América do Norte.
- Novembro de 2025: A Redwood Materials iniciou as operações na primeira fase de seu Campus Carolina em Ridgeville, Carolina do Sul, uma pedra angular do hub planejado de reciclagem de baterias e fabricação de materiais de 3,5 bilhões de USD da empresa. Localizada em mais de 600 acres dentro do Camp Hall Commerce Park, a instalação iniciou operações de recuperação de materiais críticos focadas na extração de lítio, níquel, cobalto e cobre de baterias em fim de vida útil e sucata de fabricação de baterias para reutilização na cadeia de fornecimento doméstica de baterias.
Escopo do Relatório do Mercado de Reciclagem de Baterias dos Estados Unidos
A reciclagem de baterias refere-se ao processamento de baterias gastas para reduzir o volume de baterias descartadas como resíduos sólidos municipais. Nesse processo, as baterias gastas são coletadas, desmontadas e tratadas para recuperar metais e materiais valiosos, como lítio, cobalto, níquel e chumbo. Esses materiais recuperados são então purificados e reutilizados para fabricar novas baterias ou outros produtos industriais. A reciclagem de baterias ajuda a prevenir a contaminação do solo e da água, mantendo produtos químicos perigosos fora dos aterros sanitários, ao mesmo tempo em que apoia uma economia circular.
O Mercado de Reciclagem de Baterias dos Estados Unidos é segmentado por química de bateria em chumbo-ácido, íon-lítio, à base de níquel e outras qumicas. Por fonte de sucata, o mercado é segmentado em baterias automotivas, baterias de eletrônica de consumo, baterias industriais e de sistema de armazenamento de energia, e sucata de fabricação. Por tecnologia de reciclagem, o mercado é segmentado em hidrometalúrgica, pirometalúrgica, direta/mecânica e tecnologias híbridas e emergentes. Por estágio do processo, o mercado é segmentado em coleta e logística, desmonte e descarga, trituração mecânica e triagem, produção de massa negra e refino e recuperação de materiais. Por aplicação de materiais recuperados, o mercado é segmentado em materiais ativos de cátodo, ânodo/grafite, compostos de lítio de grau bateria, sais de cobalto e níquel, manganês e outros (cobre e alumínio). Por setor de usuário final, o mercado é segmentado em automotivo, marítimo, armazenamento de energia e energia, eletrônica de consumo e outros. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Chumbo-ácido |
| Íon-lítio (NMC, LFP, NCA, LMO) |
| À base de níquel |
| Outras químicas (Zn-ar, Íon-sódio etc.) |
| Baterias Automotivas |
| Baterias de Eletrônica de Consumo |
| Baterias Industriais e de Sistema de Armazenamento de Energia |
| Sucata de Fabricação |
| Hidrometalúrgica |
| Pirometalúrgica |
| Direta/Mecânica |
| Híbrida e Emergente (Bio/Eletroquímica) |
| Coleta e Logística |
| Desmonte e Descarga |
| Trituração/Triagem Mecânica |
| Produção de Massa Negra |
| Refino e Recuperação de Materiais |
| Materiais Ativos de Cátodo |
| Ânodo/Grafite |
| Compostos de Lítio de Grau Bateria |
| Sais de Cobalto e Níquel |
| Manganês |
| Outros (Cu, Al) |
| Automotivo |
| Marítimo |
| Armazenamento de Energia e Energia |
| Eletrônica de Consumo |
| Outros |
| Por Química de Bateria | Chumbo-ácido |
| Íon-lítio (NMC, LFP, NCA, LMO) | |
| À base de níquel | |
| Outras químicas (Zn-ar, Íon-sódio etc.) | |
| Por Fonte de Sucata | Baterias Automotivas |
| Baterias de Eletrônica de Consumo | |
| Baterias Industriais e de Sistema de Armazenamento de Energia | |
| Sucata de Fabricação | |
| Por Tecnologia de Reciclagem | Hidrometalúrgica |
| Pirometalúrgica | |
| Direta/Mecânica | |
| Híbrida e Emergente (Bio/Eletroquímica) | |
| Por Estágio do Processo | Coleta e Logística |
| Desmonte e Descarga | |
| Trituração/Triagem Mecânica | |
| Produção de Massa Negra | |
| Refino e Recuperação de Materiais | |
| Por Aplicação de Materiais Recuperados | Materiais Ativos de Cátodo |
| Ânodo/Grafite | |
| Compostos de Lítio de Grau Bateria | |
| Sais de Cobalto e Níquel | |
| Manganês | |
| Outros (Cu, Al) | |
| Por Setor de Usuário Final | Automotivo |
| Marítimo | |
| Armazenamento de Energia e Energia | |
| Eletrônica de Consumo | |
| Outros |
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no mercado de reciclagem de baterias dos EUA?
O crescimento é apoiado pela adoção de veículos elétricos, sucata de fabricação, necessidades de refino doméstico e política de minerais críticos. O mercado tem previsão de crescer a um CAGR de 28,35% de 2027 a 2032.
Qual química de bateria lidera a receita de reciclagem nos EUA?
As baterias de chumbo-ácido lideraram a receita com uma participação de 73,3% em 2026, enquanto o íon-lítio tem previsão de crescer mais rapidamente a um CAGR de 35,3% até 2032.
Por que a sucata de fabricação é importante para os recicladores de baterias dos EUA?
A sucata de fabricação tem qumica conhecida, condições de manuseio controladas e acesso contratado. Pode fornecer matéria-prima antes que os volumes de baterias de veículos elétricos em fim de vida útil se tornem significativamente maiores.
Qual tecnologia de reciclagem está crescendo mais rapidamente nos Estados Unidos?
A reciclagem hidrometalúrgica tem previsão de crescer a um CAGR de 29,2% até 2032. Ela apoia a recuperação seletiva e a produção doméstica de materiais de bateria refinados.
Quais regiões dos EUA são os principais hubs de reciclagem de baterias?
O Sudeste, Nevada e o Meio-Oeste são os principais hubs. Carolina do Sul, Geórgia, Nevada, Ohio e Tennessee combinam atividade de reciclagem com fabricação de baterias ou produção automotiva.
Qual desafio os recicladores de baterias enfrentam antes que mais veículos elétricos cheguem ao fim de vida útil?
A nova capacidade pode chegar antes que haja matéria-prima suficiente em fim de vida útil disponível. As empresas precisam de acordos de fornecimento e processamento flexível para gerenciar essa lacuna de timing.
Qual é o tamanho atual do mercado de reciclagem de baterias dos Estados Unidos?
O tamanho do mercado de reciclagem de baterias dos Estados Unidos está projetado para se expandir de 6,06 bilhões de USD em 2026 e 7,11 bilhões de USD em 2027 para 24,77 bilhões de USD até 2032, a um CAGR de 28,35% entre 2027 e 2032.