
Tamaño y Participación del Mercado de Reciclaje de Baterías de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 6.06 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 28.35 % |
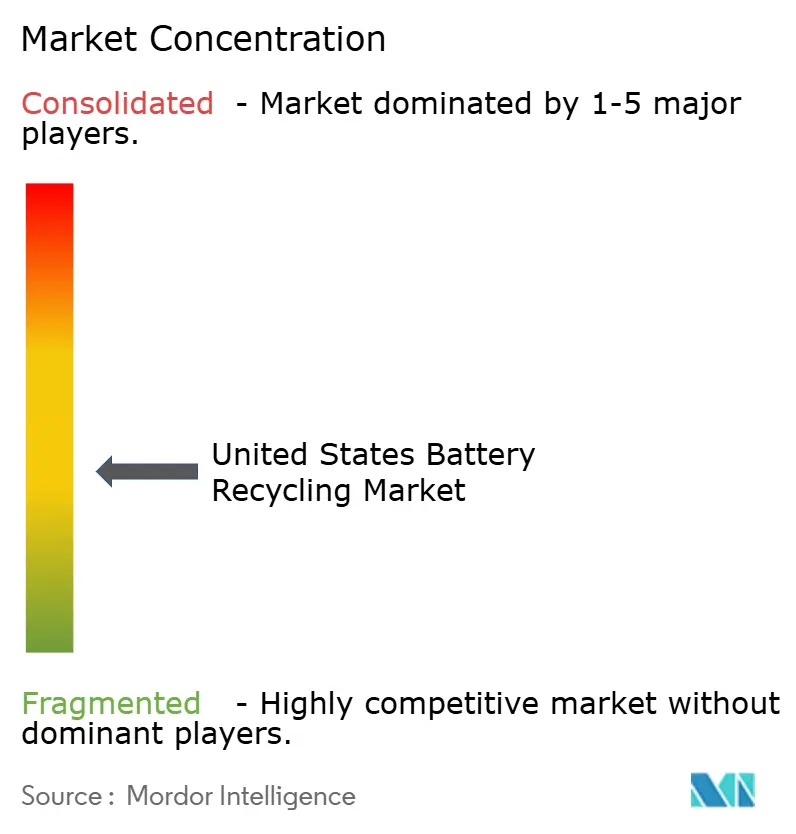
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reciclaje de Baterías de los Estados Unidos por Mordor Intelligence
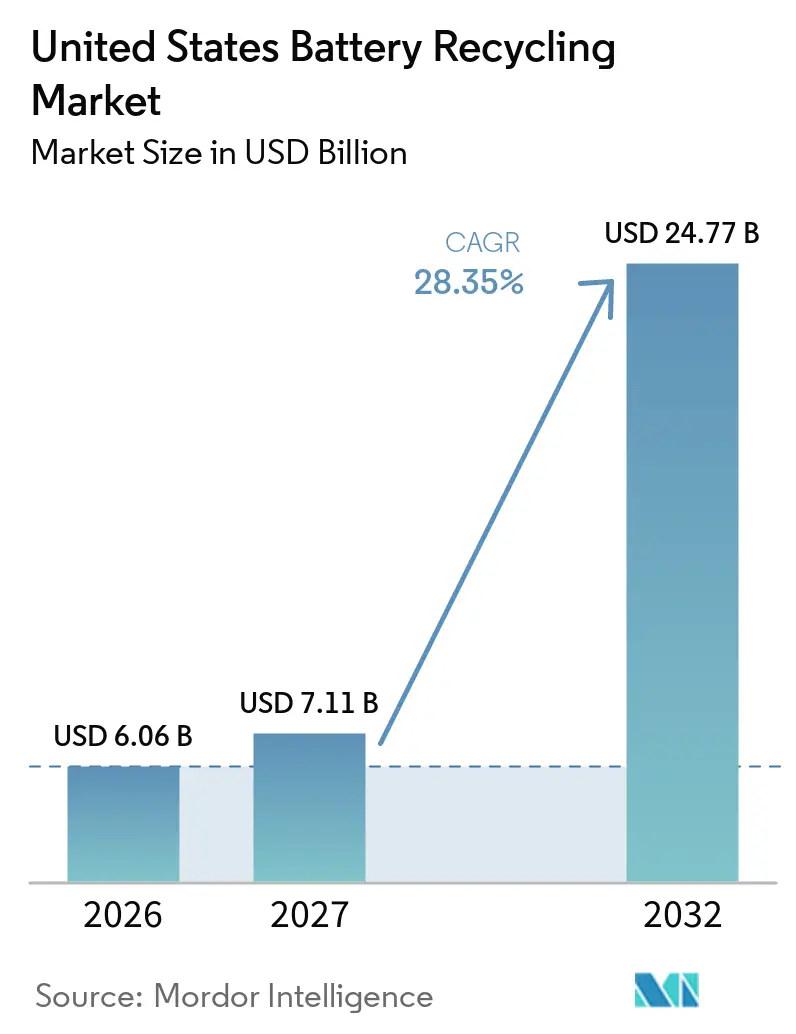
Se proyecta que el tamaño del mercado de reciclaje de baterías de los Estados Unidos se expanda desde 6,06 mil millones de USD en 2026 y 7,11 mil millones de USD en 2027 hasta 24,77 mil millones de USD para 2032, a una CAGR del 28,35% entre 2027 y 2032. El mercado de reciclaje de baterías de los Estados Unidos se está expandiendo a medida que la adopción de vehículos eléctricos, la fabricación de baterías y la política de minerales críticos aumentan el valor de la capacidad de recuperación nacional. La acción federal sobre los minerales críticos recuperables ha hecho que el procesamiento nacional sea más importante para los recicladores que anteriormente dependían de rutas de refinación en el extranjero. La base de materia prima a corto plazo sigue estando orientada hacia la chatarra de fabricación, mientras que se espera que los paquetes de vehículos al final de su vida útil sean más significativos más adelante en el período de pronóstico. Las empresas, por lo tanto, persiguen acuerdos de suministro, tecnología de procesamiento y capacidad de refinación simultáneamente. Esto crea oportunidades para los operadores integrados, pero también expone a los negocios de ingresos únicos a riesgos de financiamiento, construcción y precios de materiales.
Conclusiones Clave del Informe
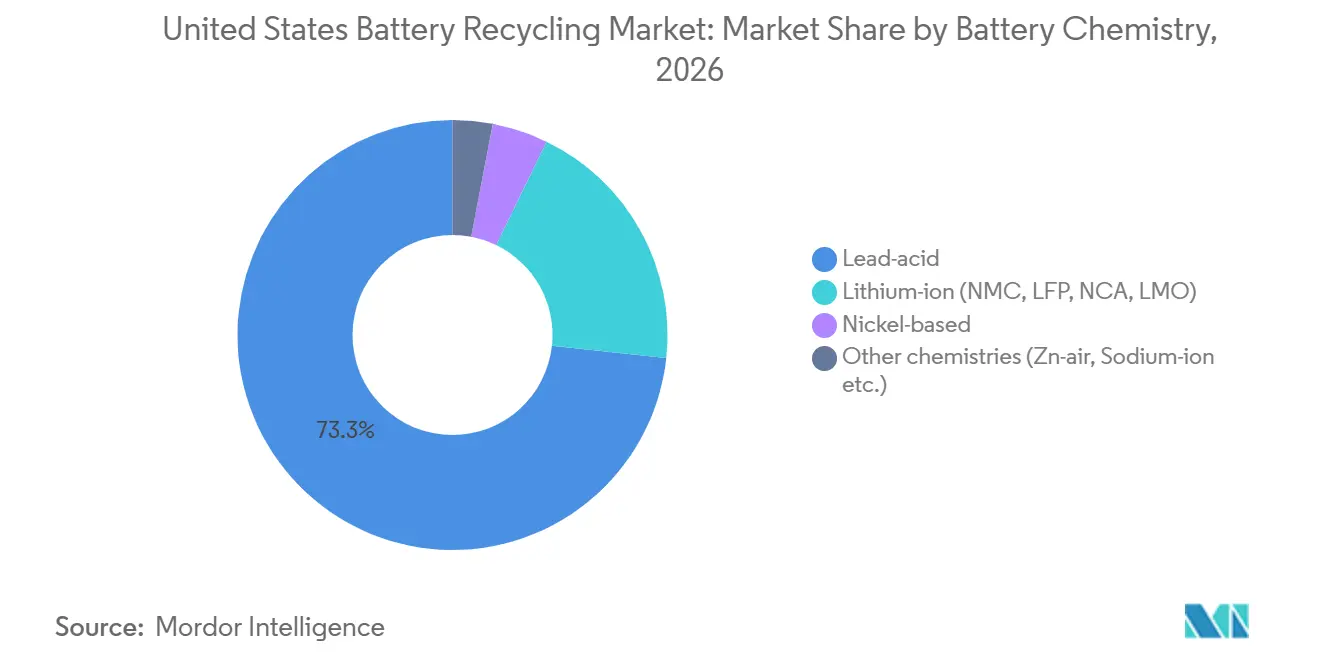
- Por química de batería, el plomo-ácido representó el 73,3% de la participación del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se prevé que el litio-ion crezca a una CAGR del 35,3% hasta 2032.
- Por fuente de chatarra, las baterías automotrices representaron el 57,5% de la participación del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se prevé que la chatarra de fabricación se expanda a una CAGR del 30,1% hasta 2032.
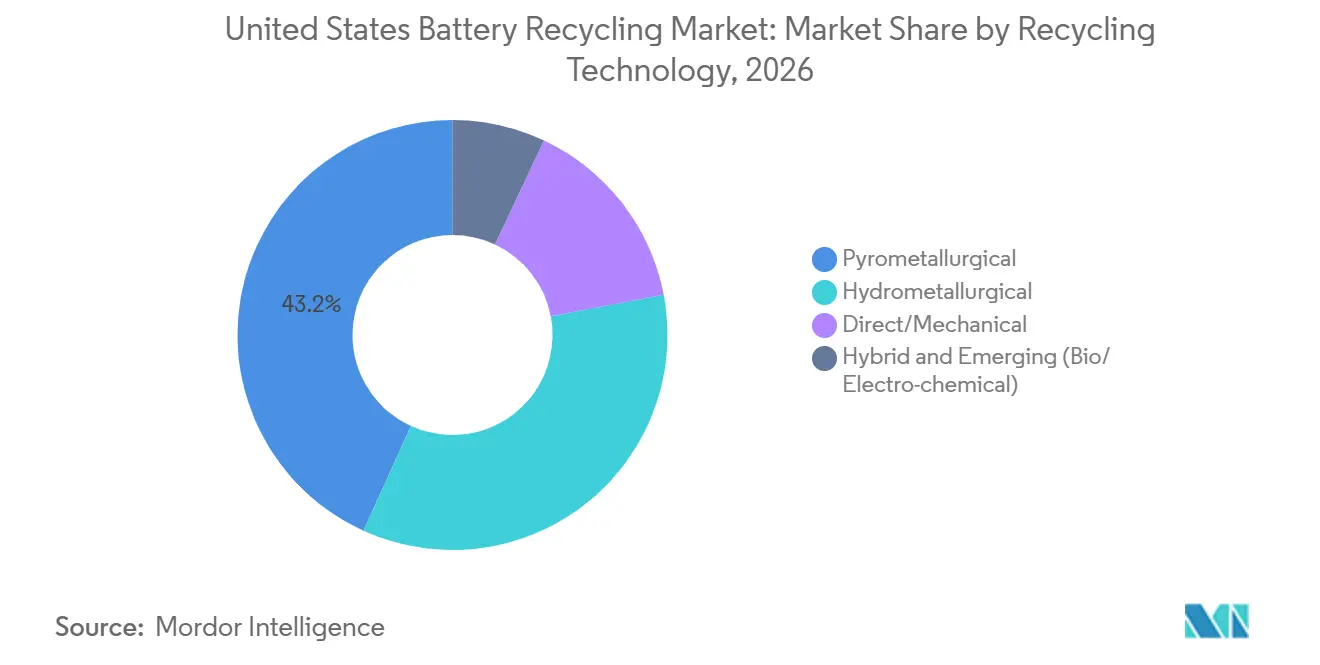
- Por tecnología de reciclaje, el procesamiento pirometalúrgico representó el 43,2% de la participación del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se proyecta que el procesamiento hidrometalrgico crezca a una CAGR del 29,2% hasta 2032.
- Por etapa del proceso, la recolección y logística representaron el 29,4% del tamaño del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se prevé que la refinación y recuperación de materiales crezca a una CAGR del 31,3% hasta 2032.
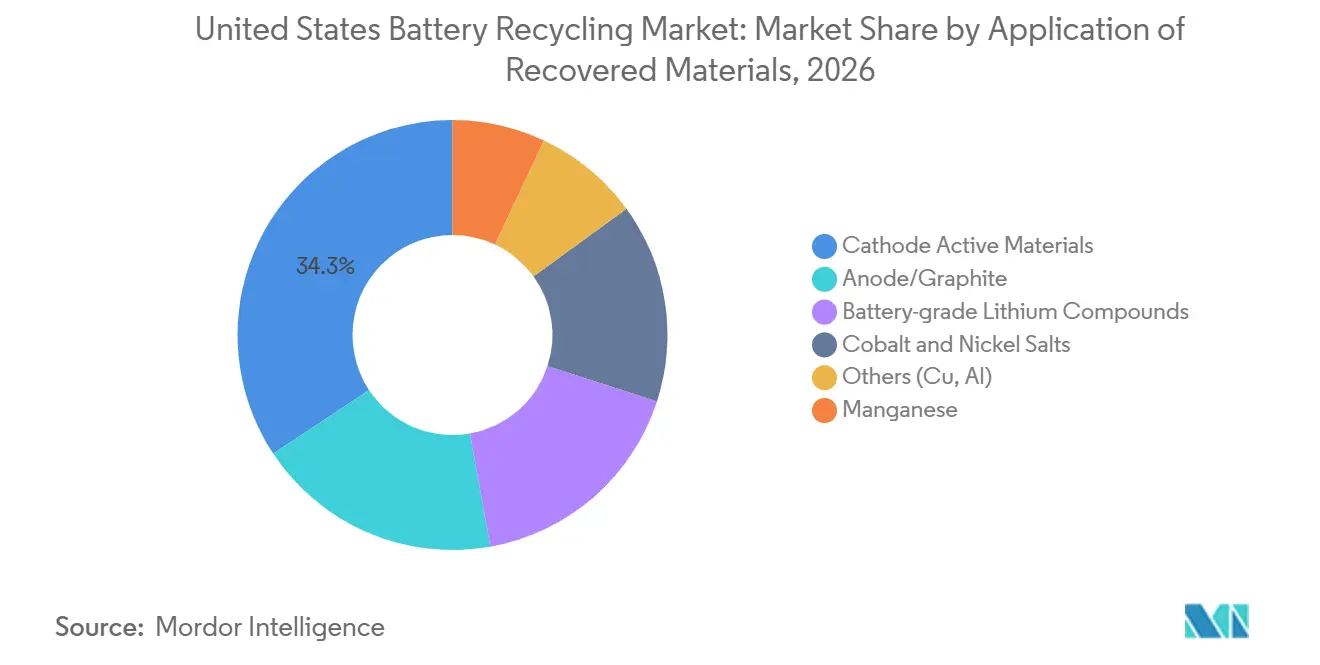
- Por aplicación de materiales recuperados, los materiales activos de cátodo representaron el 34,3% del tamaño del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se proyecta que los compuestos de litio de grado batería se expandan a una CAGR del 32,4% hasta 2032.
- Por industria de usuario final, el sector automotriz representó el 58,7% de la participación del mercado de reciclaje de baterías de los Estados Unidos en 2026, mientras que se prevé que el almacenamiento de energía y electricidad crezca a una CAGR del 29,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Reciclaje de Baterías de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Electrificación de Vehículos Eléctricos Amplía la Materia Prima de Baterías al Final de su Vida Útil | +7.2% | Nacional, con la mayor concentración en California, Texas, Florida y los clústeres de adopción de vehículos eléctricos del sureste | Mediano plazo (2-4 años) |
| La Seguridad Nacional de Minerales Críticos Aumenta la Demanda de Materiales Reciclados | +5.8% | Global, con efectos directos en la inversión nacional en reciclaje y la política de acuerdos de compra | Largo plazo (≥ 4 años) |
| La Chatarra de Fabricación Crea una Materia Prima Predecible | +3.4% | Corredores de gigafábricas del Medio Oeste y el Sureste, incluidos Ohio, Tennessee, Carolina del Sur y Georgia | Corto plazo (≤ 2 años) |
| Las Subvenciones del Departamento de Energía y los Incentivos Fiscales Apoyan la Capacidad Comercial | +3.1% | Nacional, incluida la actividad financiada por el Departamento de Energía en Carolina del Sur, Georgia, Nevada, Ohio y California | Mediano plazo (2-4 años) |
| Las Mejoras de Rendimiento Hidrometalúrgico y de Reciclaje Directo Aumentan el Valor Recuperable | +2.5% | Nacional, con actividad en Nevada, Ohio y los centros de procesamiento del Sureste | Largo plazo (≥ 4 años) |
| Los Compromisos de Trazabilidad y Contenido Reciclado de los Fabricantes de Equipos Originales Apoyan la Demanda | +2.1% | Nacional, con asociaciones en todo el cinturón de fabricación del Medio Oeste y el Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Electrificación Amplía la Materia Prima de Baterías de Vehículos Eléctricos al Final de su Vida Útil
El mercado de reciclaje de baterías de los Estados Unidos está preparado para recibir un mayor suministro de baterías de vehículos eléctricos al final de su vida útil a medida que los vehículos eléctricos más antiguos llegan a su retiro. Los Estados Unidos tenían 3 millones de vehículos eléctricos en circulación en 2024. Investigaciones publicadas en 2026 situaron los volúmenes potenciales de baterías de vehículos eléctricos al final de su vida útil en los Estados Unidos entre 1 millón y 2 millones de toneladas métricas para 2030 y entre 3 millones y 5 millones de toneladas métricas para 2035. El rendimiento actual de los recicladores todavía depende en gran medida de la chatarra de fabricación en lugar de los paquetes de vehículos retirados. Esto significa que las decisiones de capacidad tomadas ahora deben acomodar un perfil de materia prima que cambiará a medida que aumenten los retiros de vehículos. Los recicladores también necesitan prepararse para las diferencias entre la química de los futuros paquetes retirados y la química de la chatarra de producción actual.
El cambio esperado en la materia prima afecta la recolección, las pruebas, el desmantelamiento y la recuperación de materiales en todo el mercado de reciclaje de baterías de los Estados Unidos. La chatarra de fabricación generalmente llega con química documentada y una condición conocida. Los paquetes de vehículos retirados pueden tener diferentes estados de carga, diferentes diseños de paquetes y daños por uso o accidentes. Se espera que el material al final de su vida útil iguale los volúmenes de chatarra de producción para 2028 y represente el 80% del grupo reciclable para 2035. Estas condiciones favorecen a las empresas que desarrollan redes de recolección y procedimientos de manejo seguro antes de que aumenten los volúmenes. La ola de materia prima posterior puede apoyar una mayor utilización, pero solo si las instalaciones de reciclaje pueden procesar una mezcla más amplia de baterías de manera eficiente.
La Seguridad Nacional de Minerales Críticos Aumenta la Demanda de Materiales Reciclados
La política nacional de minerales críticos está cambiando el papel del mercado de reciclaje de baterías de los Estados Unidos en la cadena de suministro de baterías. Una Determinación Presidencial con fecha del 30 de julio de 2026 identificó los minerales y materiales críticos recuperables como esenciales para la defensa nacional.[1] La orden de asignación relacionada de la Oficina de Industria y Seguridad entró en vigor el 27 de agosto de 2026 y requiere que las personas estadounidenses asignen el 100% de las ventas mensuales de masa negra a personas estadounidenses, a menos que se aplique una excepción.[2] El requisito hace que la refinación nacional sea más relevante para las empresas que anteriormente vendían masa negra a refinadores en el extranjero. También dirige más atención comercial hacia el carbonato de litio (Li2CO3), el sulfato de níquel (NiSO4), el sulfato de cobalto (CoSO4) y otros productos refinados. La política puede apoyar las relaciones de compra nacionales al hacer que el procesamiento dentro de los Estados Unidos sea más importante para la cadena de valor.
Este marco de política ejerce presión adicional sobre los recicladores que solo trituran o producen masa negra intermedia. Esas empresas pueden necesitar construir capacidad hidrometalúrgica, utilizar acuerdos de procesamiento por encargo o formar asociaciones con refinadores nacionales. El mercado de reciclaje de baterías de los Estados Unidos puede, por lo tanto, obtener más valor de la refinación que de las ventas de materiales intermedios únicamente. Los operadores pirometalúrgicos también pueden enfrentar presión adicional cuando sus productos requieren mayor procesamiento antes de su uso de grado batería. Los procesos hidrometalúrgicos y de reciclaje directo son más adecuados para producir materiales de batería específicos. El resultado comercial dependerá de si las nuevas instalaciones de refinación entran en operación según lo programado y cumplen con las especificaciones de grado batería.
La Chatarra de Fabricación de Baterías Crea una Materia Prima Más Temprana y Predecible
La chatarra de fabricación de baterías suministra al mercado de reciclaje de baterías de los Estados Unidos una fuente de materia prima a corto plazo más predecible. Generalmente tiene química conocida, condiciones de descarga documentadas y acceso contratado de los fabricantes de celdas. El Laboratorio Nacional Argonne modeló un supuesto de rendimiento de fabricación del 92% y encontró que las plantas de baterías pueden suministrar más material reciclado que los vehículos al final de su vida útil hasta 2035.[3] Esto apoya los modelos de negocio de los recicladores basados en chatarra de producción mientras los volúmenes de retiro de vehículos siguen siendo limitados. General Motors y Redwood Materials ampliaron su asociación en mayo de 2024 para incluir chatarra de producción de las instalaciones de Ultium Cells en Ohio y Tennessee. Redwood Materials informó haber recibido más de 28.000 toneladas métricas de material de General Motors y Ultium Cells para junio de 2026.
Esta fuente de materia prima proporciona beneficios operativos, pero también crea riesgo de concentración para el mercado de reciclaje de baterías de los Estados Unidos. Un reciclador con solo un pequeño grupo de proveedores de fábricas puede enfrentar una menor utilización si una línea de producción cambia su producción o química. Los cambios de química de las celdas de níquel manganeso cobalto a las celdas de fosfato de hierro y litio pueden reducir el valor del níquel y el cobalto recuperados. El material sigue siendo reciclable, pero el perfil de ingresos puede cambiar. Por lo tanto, las empresas necesitan contratos que aborden el volumen, la química, la propiedad y los términos de procesamiento. La chatarra de fabricación es un puente importante hacia los futuros volúmenes al final de su vida útil, pero no es un sustituto completo de una amplia capacidad de recolección.
Las Subvenciones del Departamento de Energía y los Incentivos Fiscales Reducen el Riesgo de la Capacidad a Escala Comercial
El financiamiento federal está apoyando la expansión comercial en todo el mercado de reciclaje de baterías de los Estados Unidos. El Programa de Subvenciones para la Fabricación y el Reciclaje de Baterías del Departamento de Energía había desplegado 1,82 mil millones de USD en 14 proyectos en sus primeras dos rondas.[4] El 20 de agosto de 2026, la Ronda 3 añadió 500 millones de USD en 7 proyectos. Los premios incluyeron 100 millones de USD para Nth Cycle y 50 millones de USD para Princeton NuEnergy. El apoyo puede reducir la carga de financiamiento para plantas de primer tipo, especialmente las instalaciones que añaden capacidad de refinación. También puede hacer que los proyectos sean más atractivos para los inversores privados y los socios industriales.
El apoyo de subvenciones no elimina los riesgos de construcción u operación en el mercado de reciclaje de baterías de los Estados Unidos. Ascend Elements presentó una solicitud de acogerse al Capítulo 11 en abril de 2026 después de que disputas de construcción, subvenciones federales canceladas y precios más bajos del litio afectaran su posición. El caso muestra que el financiamiento del proyecto debe estar respaldado por una ejecución confiable, materia prima y clientes. La Sección 45X puede proporcionar un crédito del 10% sobre el costo de producción para materiales electroactivos calificados. Ese crédito puede mejorar la economía de las instalaciones que operan a escala. Las empresas aún deben alcanzar la producción antes de poder beneficiarse del apoyo de ingresos a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Recolección, Manejo y Transporte para Paquetes Dañados | -2.8% | Nacional, con el mayor efecto en las zonas rurales de baja densidad y los estados sin mandatos de responsabilidad extendida del productor | Corto plazo (≤ 2 años) |
| Desajuste en el Momento de la Materia Prima entre la Capacidad y los Volúmenes al Final de la Vida Útil | -2.4% | Nacional, con un mayor efecto en los estados que persiguen objetivos de capacidad agresivos | Mediano plazo (2-4 años) |
| La Diversidad de Química y Formato de Paquetes Complica el Procesamiento Estandarizado | -1.9% | Nacional, particularmente en los centros de procesamiento de múltiples químicas | Largo plazo (≥ 4 años) |
| El Riesgo de Incendio, Permisos y Responsabilidad Ambiental Aumenta el Riesgo Operativo | -1.5% | Nacional, con mayor exposición en estados con permisos estrictos de aire y residuos peligrosos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Recolección, Manejo y Transporte para Paquetes Dañados
La recolección y el transporte siguen siendo aspectos desafiantes del mercado de reciclaje de baterías de los Estados Unidos, particularmente para los paquetes de litio-ion dañados. La Administración de Seguridad de Materiales Peligrosos y Tuberías clasifica las baterías de litio como materiales peligrosos de Clase 9. Las baterías dañadas o defectuosas están sujetas a requisitos más estrictos de embalaje, capacitación de transportistas y transporte. Estos requisitos aumentan el costo de mover paquetes pesados desde sitios de colisión, concesionarios, centros de servicio y ubicaciones remotas. La Agencia de Protección Ambiental también describe los requisitos federales para la gestión y el reciclaje de baterías de litio-ion. Estas obligaciones pueden limitar el número de puntos de recolección económicamente viables.
La distribución geográfica de las instalaciones añade presión de costos en el mercado de reciclaje de baterías de los Estados Unidos. La capacidad de procesamiento de litio-ion sigue concentrada en un número limitado de estados, dejando las zonas rurales y las regiones interiores lejos de las instalaciones de desmantelamiento o refinación autorizadas. El reciclaje de plomo-ácido desarrolló una amplia red durante muchas décadas, mientras que los sistemas de recolección de litio-ion son comparativamente más nuevos. La condición del paquete también es un factor, ya que los paquetes dañados requieren controles de seguridad adicionales antes del envío y el procesamiento. Mejorar la recolección local, las pruebas de diagnóstico y el transporte seguro puede reducir estas limitaciones con el tiempo.
Desajuste en el Momento de la Materia Prima entre la Nueva Capacidad y los Volúmenes al Final de la Vida Útil
La brecha de tiempo entre la nueva capacidad de procesamiento y la materia prima disponible es una restricción clave en el mercado de reciclaje de baterías de los Estados Unidos. Ascend Elements Incorporated presentó una solicitud de acogerse al Capítulo 11 en abril de 2026, mientras que Li-Cycle Holdings Corporation entró en protección de acreedores en mayo de 2025 antes de su adquisición por Glencore PLC. Estos eventos ilustran la dificultad de financiar plantas construidas para procesar volúmenes al final de su vida útil que aún no se han materializado. La chatarra de fabricación está disponible actualmente, pero a menudo está cubierta por acuerdos de suministro y no llena consistentemente las grandes instalaciones. Como resultado, las nuevas plantas pueden operar por debajo de la capacidad planificada en sus primeros años, aumentando la carga de los costos fijos y el servicio de la deuda.
Las fluctuaciones en el precio del litio añaden mayor incertidumbre al mercado de reciclaje de baterías de los Estados Unidos. Los precios más bajos durante 2024 y 2025 redujeron el valor de la masa negra recuperada. Los recicladores no pueden depender únicamente del material entrante proyectado cuando la capacidad se está expandiendo por delante de los volúmenes al final de su vida útil. Los acuerdos de suministro a largo plazo, los contratos de compra y la construcción por etapas pueden ayudar a gestionar esta exposición. Las empresas también necesitan capacidad que pueda manejar tanto la chatarra de fabricación como los paquetes al final de su vida útil. Un modelo operativo flexible seguirá siendo importante hasta que los retiros de baterías proporcionen un suministro más amplio y consistente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Química de Batería: El Plomo-Ácido Mantiene el Liderazgo en Ingresos Mientras el Litio-Ion Impulsa el Crecimiento
Las baterías de plomo-ácido representaron el 73,3% de la participación del mercado de reciclaje de baterías de los Estados Unidos en 2026. Su posicin refleja un sistema establecido de recolección y recuperación de circuito cerrado. El plomo secundario representó más del 80% de la producción de baterías de plomo de los Estados Unidos en la base de investigación suministrada. Esta infraestructura proporciona rutas de recolección establecidas, métodos de procesamiento y mercados finales. Se prevé que las baterías de litio-ion crezcan a una CAGR del 35,3% hasta 2032, impulsadas por la adopción de vehículos eléctricos, la chatarra de fabricación y la política nacional de minerales críticos. Las dos químicas sirven a diferentes partes del mercado de reciclaje de baterías de los Estados Unidos. El plomo-ácido ofrece una base de ingresos madura, mientras que el litio-ion está atrayendo nueva capacidad e inversión en tecnología. Las químicas basadas en níquel y otras siguen siendo contribuyentes menores, pero amplían la capacidad de procesamiento requerida.
La economía del reciclaje de litio-ion varía según la química de la batería. Las baterías de níquel manganeso cobalto tienen un valor recuperable de níquel y cobalto por unidad más alto que las baterías de fosfato de hierro y litio en la base de investigación suministrada. El fosfato de hierro y litio está ganando uso en almacenamiento estacionario y aplicaciones de vehículos eléctricos de gama media. Su perfil de material no contiene prima de cobalto ni níquel, lo que aumenta la importancia de la eficiencia del proceso y el reciclaje directo para la materia prima de fosfato de hierro y litio. La investigación sobre rutas de reciclaje también indica que las baterías de próxima generación requerirán adaptación del proceso.[5] El mercado de reciclaje de baterías de los Estados Unidos debe, por lo tanto, evitar diseños que dependan de una sola química. Las instalaciones capaces de procesar de forma segura múltiples materias primas están mejor posicionadas para gestionar los cambios en los patrones de producción y retiro de baterías.

Por Fuente de Chatarra: Las Baterías Automotrices Lideran Mientras la Chatarra de Fabricación Apoya el Crecimiento Temprano
Las baterías automotrices representaron el 57,5% de los ingresos por fuente de chatarra en 2026, lo que refleja el tamaño de los paquetes automotrices y la importancia de las asociaciones entre los fabricantes de automóviles y los recicladores. Se prevé que la chatarra de fabricación se expanda a una CAGR del 30,1% hasta 2032. El modelado de Argonne apoya la opinión de que la chatarra de producción puede superar el material de vehículos al final de su vida útil hasta 2035 bajo un supuesto de rendimiento del 92%. La electrónica de consumo sigue siendo una fuente relevante, pero su importancia relativa disminuye a medida que aumentan los volúmenes de vehículos eléctricos y almacenamiento de energía. Las baterías industriales y de almacenamiento de energía pueden proporcionar un flujo estable con calendarios de desmantelamiento conocidos. La diversidad de fuentes reduce la dependencia de un único conjunto de proveedores y afecta la forma en que las instalaciones planifican la recolección, el almacenamiento y la capacidad de procesamiento. El mercado de reciclaje de baterías de los Estados Unidos debe equilibrar la chatarra de fábrica actual con los retornos futuros de vehículos.
La chatarra de fabricación es operativamente atractiva porque típicamente tiene química consistente y condiciones de manejo controladas, y a menudo proviene directamente de plantas de celdas bajo contratos de suministro. Los paquetes automotrices al final de su vida útil requieren inspección, descarga, desmantelamiento y una logística más variada. La base de investigación suministrada espera que el grupo combinado de chatarra de América del Norte crezca más de 9,5 veces entre 2025 y 2035, con la mayor parte del crecimiento posterior esperado de las baterías al final de su vida útil después de 2028. Los recicladores enfocados en chatarra de fábrica pueden establecer rendimiento y relaciones comerciales antes de que ocurra ese cambio, pero también necesitan acuerdos de recolección para paquetes automotrices. Un modelo de negocio que combine ambas fuentes puede apoyar la utilización a través de los cambios en el mercado de reciclaje de baterías de los Estados Unidos.
Por Tecnología de Reciclaje: La Pirometalurgia Lidera Mientras la Hidrometalurgia Gana Terreno
El procesamiento pirometalúrgico representó el 43,2% de los ingresos por tecnología en 2026. Puede procesar insumos mixtos y puede reducir la necesidad de clasificación detallada antes del tratamiento. Se prevé que el procesamiento hidrometalúrgico crezca a una CAGR del 29,2% hasta 2032, impulsado por una recuperación más selectiva de litio, níquel y cobalto. En condiciones optimizadas, la recuperación hidrometalúrgica puede superar el 93% para estos metales. El método también puede apoyar la refinación nacional de materiales a especificaciones de grado batería. La regeneración directa y los procesos relacionados están recibiendo atención como alternativas a las rutas convencionales. La investigación ha identificado la regeneración directa como una opción prometedora, al tiempo que señala sus limitaciones con materias primas de química mixta y despliegue a gran escala. El mercado de reciclaje de baterías de los Estados Unidos, por lo tanto, utiliza varios enfoques en lugar de converger en una sola tecnología.
La selección de tecnología depende del material de entrada y la salida deseada. La pirometalurgia ofrece una amplia tolerancia de entrada, pero puede requerir pasos adicionales posteriores para ciertos materiales recuperados. La hidrometalurgia puede apuntar a compuestos específicos, pero requiere una gestión química cuidadosa y condiciones operativas estables. Princeton NuEnergy recibió un premio de 50 millones de USD del Departamento de Energía en agosto de 2026 para una instalación de cátodo a cátodo en Georgia. Nth Cycle recibió 100 millones de USD para la refinación nacional de masa negra en la misma ronda de financiamiento. Los enfoques híbridos, biológicos y electroquímicos siguen siendo partes menores del mercado de reciclaje de baterías de los Estados Unidos, pero pueden volverse más importantes si reducen el uso de energía o mejoran la recuperación de las químicas de batería en evolución.
Por Etapa del Proceso: La Recolección Lidera Hoy Mientras la Refinación se Expande Más Rápido
La recolección y la logística representaron el 29,4% del tamaño del mercado de reciclaje de baterías de los Estados Unidos en 2026. Esta etapa incluye la agregación de fabricantes de equipos originales, minoristas, municipios y otras fuentes, y requiere almacenamiento seguro, transporte y documentación antes de que las baterías entren en el procesamiento. Se prevé que la refinación y recuperación de materiales crezca a una CAGR del 31,3% hasta 2032, lo que refleja el creciente valor de convertir la masa negra en carbonato de litio (Li2CO3), sulfato de níquel (NiSO4), sulfato de cobalto (CoSO4) y otros materiales utilizables. El desmantelamiento y la descarga siguen siendo esenciales para los grandes paquetes automotrices. La trituración mecánica y la clasificación conectan estas etapas anteriores y posteriores. Cada etapa requiere capacidad coordinada para evitar retrasos o acumulación excesiva de material. El mercado de reciclaje de baterías de los Estados Unidos se beneficia cuando los sistemas de recolección y los activos de refinación crecen juntos.
La refinacin posterior puede capturar más valor, pero requiere capital, habilidad técnica y materia prima confiable. La producción de masa negra y el procesamiento mecánico pueden quedar expuestos si se construye más capacidad de la que los refinadores nacionales pueden aceptar. El desmantelamiento es intensivo en mano de obra porque las baterías deben hacerse seguras antes de la trituración, lo que puede añadir tiempo y costo al proceso. R3 Lithium lanzó su instalación en Covington, Georgia, en septiembre de 2026 con trituración integrada de masa negra y producción de carbonato de litio (Li2CO3), según la base de investigación suministrada. La instalación ilustra el atractivo de combinar etapas del proceso en un solo sitio, lo que puede reducir las necesidades de transporte y retener más valor del material dentro del mercado de reciclaje de baterías de los Estados Unidos.
Por Aplicación de Materiales Recuperados: Los Materiales de Cátodo Lideran Mientras los Compuestos de Litio se Aceleran
Los materiales activos de cátodo representaron el 34,3% de los ingresos por aplicación de materiales recuperados en 2026. Esta posición refleja la demanda del reciclaje de cátodos de níquel manganeso cobalto y los primeros retiros automotrices. Se prevé que los compuestos de litio de grado batería crezcan a una CAGR del 32,4% hasta 2032. La demanda está respaldada por los requisitos de abastecimiento nacional y el mayor enfoque en la refinación en los Estados Unidos. La orden de asignación de masa negra de agosto de 2026 aumenta la importancia de completar la refinación dentro de los Estados Unidos. La recuperación de ánodo y grafito también está recibiendo atención debido a las preocupaciones de dependencia de importaciones en la base de investigación suministrada. Las sales de cobalto y níquel siguen siendo productos valiosos, aunque los cambios de química pueden afectar su demanda futura. El cobre, la lámina de aluminio, el manganeso y otros materiales apoyan la economía de la planta al reducir las necesidades de eliminación.
Los compuestos de litio reciclados son importantes porque pueden devolver material a la cadena de suministro de baterías. Ascend Elements informó producción comercial a escala de carbonato de litio reciclado en diciembre de 2025 antes de su quiebra de abril de 2026, según la base de investigación suministrada. R3 Lithium adquirió posteriormente la instalación de Covington y entró en producción comercial en septiembre de 2026. La base de investigación suministrada indica que R3 Lithium tiene 1.000 millones de USD en acuerdos de compra firmados. Esto demuestra la demanda de producción refinada a nivel nacional, al tiempo que muestra la dificultad de convertir la capacidad técnica en un negocio duradero. El trabajo revisado por pares también ha evaluado los flujos de reciclaje hidrometalúrgico para baterías de litio-ion. El mercado de reciclaje de baterías de los Estados Unidos requiere purificación confiable y calificación de clientes antes de que los materiales recuperados puedan servir a aplicaciones de mayor valor.
Por Industria de Usuario Final: El Sector Automotriz Lidera Mientras el Almacenamiento de Energía y Electricidad Gana Impulso
El sector automotriz representó el 58,7% de los ingresos por usuario final en 2026. Los fabricantes de automóviles generan demanda a través de compromisos de reciclaje, retiro de vehículos y requisitos de la cadena de suministro. Se prevé que el almacenamiento de energía y electricidad crezca a una CAGR del 29,5% hasta 2032, con la base de investigación suministrada vinculando este crecimiento a las necesidades de energía de los centros de datos de inteligencia artificial y el despliegue de baterías a escala de red. El carbonato de litio reciclado (Li2CO3) puede apoyar la producción de celdas tanto para vehículos como para almacenamiento estacionario. La electrónica de consumo representa una participación relativa en declive a medida que las baterías más grandes representan más material recuperado. Las aplicaciones marinas siguen siendo menores, pero los proyectos piloto de electrificación pueden crear materia prima futura. Los sistemas de respaldo de telecomunicaciones y los sistemas de alimentación ininterrumpida de red pueden proporcionar calendarios de desmantelamiento más predecibles. Estos usos finales amplían la demanda en todo el mercado de reciclaje de baterías de los Estados Unidos.
El uso de segunda vida puede añadir una etapa de ingresos antes del reciclaje. Redwood Materials lanzó Redwood Energy en junio de 2025 para reutilizar paquetes de vehículos eléctricos usados para almacenamiento estacionario, según la base de investigación suministrada. La unidad desplegó un sistema de 12 MW y 63 MWh para Crusoe y firmó un memorando de julio de 2025 con General Motors. En abril de 2026, Rivian y Redwood Materials anunciaron un sistema de almacenamiento de segunda vida de 10 MWh en la instalación de Rivian en Illinois. Estos proyectos muestran que algunas baterías pueden generar valor antes de ser procesadas para la recuperación de materiales. Los usos de segunda vida aún requieren pruebas, gestión de seguridad y condición adecuada del paquete. El mercado de reciclaje de baterías de los Estados Unidos puede beneficiarse de estos usos, pero pueden retrasar la llegada de algún material a las instalaciones de reciclaje.
Análisis Geográfico
El Sureste está emergiendo como un importante corredor de procesamiento dentro del mercado de reciclaje de baterías de los Estados Unidos. Redwood Materials abrió la primera fase de su instalación de 3,5 mil millones de USD en el condado de Berkeley, Carolina del Sur, en mayo de 2026, según la base de investigación suministrada. Cirba Solutions está desarrollando una planta de 200 millones de USD financiada por el Departamento de Energía en Columbia, Carolina del Sur. Princeton NuEnergy recibió financiamiento para una instalación de reciclaje de cátodos de 110 millones de USD en Commerce, Georgia. Estos proyectos acercan la recolección, el procesamiento y la refinación a la actividad de fabricación de baterías en la región. Esta concentración puede reducir la exposición al transporte de paquetes de baterías pesados y peligrosos y conectar a los recicladores con los fabricantes de automóviles y los fabricantes de celdas en el Sureste.
Nevada sigue siendo otro centro importante para el mercado de reciclaje de baterías de los Estados Unidos. El campus de 175 acres de Redwood Materials en Sparks procesó 20 GWh de baterías anualmente en 2026, según la base de investigación suministrada. Su ubicación cerca de la Gigafábrica de Tesla apoya los vínculos directos entre la actividad de fabricación y reciclaje. El Medio Oeste también juega un papel significativo debido a su base de fabricación automotriz y de baterías. Cirba Solutions opera una instalación de procesamiento de masa negra de litio-ion en Lancaster, Ohio, con la base de investigación suministrada indicando que la capacidad está aumentando en un 600% desde los niveles de 2022. Las plantas de Ultium Cells en Warren, Ohio, y Spring Hill, Tennessee, crean un corredor de chatarra de fabricación para Redwood Materials. Este patrón geográfico favorece a las regiones que combinan disponibilidad de materia prima, instalaciones autorizadas y clientes industriales.
California, Nueva York y los estados de Nueva Inglaterra generan una materia prima significativa de vehículos eléctricos tempranos y electrónica de consumo debido a la adopción más temprana de vehículos eléctricos. Gran parte de este material actualmente se traslada a instalaciones en Nevada, Ohio y el Sureste, donde se concentra la capacidad autorizada a gran escala. Los marcos regulatorios de reciclaje y de responsabilidad extendida del productor de California pueden apoyar tasas de recolección más altas, según la base de investigación suministrada. Se espera que California, Texas y Florida generen mayores volúmenes de paquetes al final de su vida útil después de 2028. La orden federal de asignación de masa negra tiene como objetivo retener más material reciclable dentro de los Estados Unidos. La escasez de refinación hidrometalúrgica autorizada cerca de las fuentes de materia prima puede mantener altos los costos de transporte. La expansión geográfica debe, por lo tanto, abordar tanto la cobertura de recolección como la capacidad de refinación nacional.
Panorama Competitivo
El mercado de reciclaje de baterías de los Estados Unidos está moderadamente concentrado en el procesamiento y más fragmentado en la recolección. Redwood Materials es un importante operador nacional, procesando más del 70% de los paquetes de baterías usados o descartados en América del Norte, con 20 GWh de capacidad de procesamiento anual y acuerdos de suministro con seis grandes fabricantes de automóviles, según la base de investigación suministrada. Redwood Materials cerró una ronda Serie E de 425 millones de USD en enero de 2026 con una valoración superior a 6.000 millones de USD. La presentación del Capítulo 11 de Ascend Elements en abril de 2026 y la protección de acreedores de Li-Cycle en 2025 redujeron el número de grandes operadores nacionales. Cirba Solutions sigue siendo una alternativa significativa, con más de 400 millones de USD en inversión de capital y un aumento de más del 600% en la capacidad de procesamiento de litio-ion desde 2022, según la base de investigación suministrada. La salida de Ecobat del reciclaje de litio-ion en 2026 demostró además que la posición de costos y la disciplina de capital siguen siendo factores importantes en este mercado.
Las empresas en el mercado de reciclaje de baterías de los Estados Unidos se están diferenciando a través de la integración vertical, la tecnología y las asociaciones. Redwood Materials combina recolección, reciclaje, producción de materiales y actividad de almacenamiento de segunda vida. Su acuerdo de mayo de 2024 con General Motors cubrió la chatarra de fabricación de las plantas de Ultium Cells en Ohio y Tennessee. General Motors amplió la relación en junio de 2026 para incluir la recuperación de chatarra de fabricación, el reciclaje al final de la vida útil y el almacenamiento de energía de segunda vida, según la base de investigación suministrada. Nth Cycle está desplegando su plataforma de electroextracción OYSTER para la refinación nacional de masa negra con 100 millones de USD en apoyo del Departamento de Energía. Princeton NuEnergy está persiguiendo la separación asistida por plasma a baja temperatura para el reciclaje de cátodo a cátodo. Estos enfoques tienen como objetivo retener más valor de los materiales recuperados y reducir la dependencia de las exportaciones intermedias.
El reciclaje de fosfato de hierro y litio representa una brecha técnica y comercial en el mercado de reciclaje de baterías de los Estados Unidos. Esta química carece de los valores de cobalto y níquel que han apoyado otros modelos de reciclaje de litio-ion, lo que requiere procesos que recuperen valor del litio, el hierro y el fosfato sin depender de la economía del níquel, el manganeso y el cobalto. El cumplimiento presenta otra barrera, ya que los recicladores deben gestionar materiales peligrosos, requisitos ambientales y permisos de sitio. Estos requisitos pueden proteger a los operadores establecidos con instalaciones autorizadas y experiencia operativa, al tiempo que retrasan a los nuevos participantes que de otro modo podrían añadir capacidad. Los resultados competitivos dependerán de una ejecución exitosa, materia prima segura y la capacidad de vender productos de grado batería.
Líderes de la Industria de Reciclaje de Baterías de los Estados Unidos
-
Cirba Solutions
-
Redwood Materials, Inc.
-
Li-Cycle Corp.
-
Ascend Elements
-
Ecobat
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: La Oficina de Industria y Seguridad emitió una Norma Final Temporal bajo la Ley de Producción de Defensa que requiere que las personas estadounidenses asignen el 100% de las ventas mensuales de masa negra a compradores nacionales. Con vigencia desde el 27 de agosto de 2026 hasta agosto de 2027, la medida tiene como objetivo fortalecer el reciclaje nacional de baterías, la recuperación de minerales críticos y la fabricación de materiales de batería, asegurando que las materias primas de baterías recuperables permanezcan dentro de la cadena de suministro de los Estados Unidos.
- Agosto de 2026: El Departamento de Energía de los Estados Unidos anunció aproximadamente 500 millones de USD en Subvenciones para la Fabricación y el Reciclaje de Baterías de la Ronda 3 en siete proyectos para fortalecer el ecosistema nacional de baterías. Los beneficiarios destacados incluyeron a Nth Cycle, que recibió 100 millones de USD, y Princeton NuEnergy, que recibió 50 millones de USD, apoyando la recuperación de minerales críticos, la producción de materiales de batería y el desarrollo de la cadena de suministro circular de baterías.
- Junio de 2026: General Motors se convirtió en el primer fabricante de automóviles en colaborar con Redwood Materials en todo el ciclo de vida de la batería, abarcando la recuperación de chatarra de fabricación, el reciclaje de baterías al final de su vida útil y el despliegue de almacenamiento de energía de segunda vida. La asociación ampliada apoya la recuperación de materiales en circuito cerrado para aumentar la reutilización de litio, níquel, cobalto y cobre dentro de la cadena de suministro de baterías de América del Norte.
- Noviembre de 2025: Redwood Materials inició operaciones en la primera fase de su Campus Carolina en Ridgeville, Carolina del Sur, una piedra angular del centro planificado de reciclaje de baterías y fabricación de materiales de 3,5 mil millones de USD de la empresa. Ubicada en más de 600 acres dentro del Camp Hall Commerce Park, la instalación inició operaciones de recuperación de materiales críticos enfocadas en extraer litio, níquel, cobalto y cobre de baterías al final de su vida útil y chatarra de fabricación de baterías para su reutilización en la cadena de suministro nacional de baterías.
Alcance del Informe del Mercado de Reciclaje de Baterías de los Estados Unidos
El reciclaje de baterías se refiere al procesamiento de baterías gastadas para reducir el volumen de baterías eliminadas como residuos sólidos municipales. En este proceso, las baterías gastadas se recolectan, desensamblan y tratan para recuperar metales y materiales valiosos como litio, cobalto, níquel y plomo. Estos materiales recuperados se purifican y reutilizan para fabricar nuevas baterías u otros productos industriales. El reciclaje de baterías ayuda a prevenir la contaminación del suelo y el agua al mantener los productos químicos peligrosos fuera de los vertederos, al tiempo que apoya una economía circular.
El Mercado de Reciclaje de Baterías de los Estados Unidos está segmentado por química de batería en plomo-ácido, litio-ion, basado en níquel y otras químicas. Por fuente de chatarra, el mercado está segmentado en baterías automotrices, baterías de electrónica de consumo, baterías industriales y de sistemas de almacenamiento de energía, y chatarra de fabricación. Por tecnología de reciclaje, el mercado está segmentado en hidrometalúrgica, pirometalúrgica, directa/mecánica, e híbrida y tecnologías emergentes. Por etapa del proceso, el mercado está segmentado en recolección y logística, desmantelamiento y descarga, trituración mecánica y clasificación, producción de masa negra, y refinación y recuperación de materiales. Por aplicación de materiales recuperados, el mercado está segmentado en materiales activos de cátodo, ánodo/grafito, compuestos de litio de grado batería, sales de cobalto y níquel, manganeso y otros (cobre y aluminio). Por industria de usuario final, el mercado está segmentado en automotriz, marina, almacenamiento de energía y electricidad, electrónica de consumo y otros. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Plomo-ácido |
| Litio-ion (NMC, LFP, NCA, LMO) |
| Basado en níquel |
| Otras químicas (Zn-aire, Sodio-ion, etc.) |
| Baterías Automotrices |
| Baterías de Electrónica de Consumo |
| Baterías Industriales y de Sistemas de Almacenamiento de Energía |
| Chatarra de Fabricación |
| Hidrometalúrgica |
| Pirometalúrgica |
| Directa/Mecánica |
| Híbrida y Emergente (Bio/Electroquímica) |
| Recolección y Logística |
| Desmantelamiento y Descarga |
| Trituración/Clasificación Mecánica |
| Producción de Masa Negra |
| Refinación y Recuperación de Materiales |
| Materiales Activos de Cátodo |
| Ánodo/Grafito |
| Compuestos de Litio de Grado Batería |
| Sales de Cobalto y Níquel |
| Manganeso |
| Otros (Cu, Al) |
| Automotriz |
| Marina |
| Almacenamiento de Energía y Electricidad |
| Electrónica de Consumo |
| Otros |
| Por Química de Batería | Plomo-ácido |
| Litio-ion (NMC, LFP, NCA, LMO) | |
| Basado en níquel | |
| Otras químicas (Zn-aire, Sodio-ion, etc.) | |
| Por Fuente de Chatarra | Baterías Automotrices |
| Baterías de Electrónica de Consumo | |
| Baterías Industriales y de Sistemas de Almacenamiento de Energía | |
| Chatarra de Fabricación | |
| Por Tecnología de Reciclaje | Hidrometalúrgica |
| Pirometalúrgica | |
| Directa/Mecánica | |
| Híbrida y Emergente (Bio/Electroquímica) | |
| Por Etapa del Proceso | Recolección y Logística |
| Desmantelamiento y Descarga | |
| Trituración/Clasificación Mecánica | |
| Producción de Masa Negra | |
| Refinación y Recuperación de Materiales | |
| Por Aplicación de Materiales Recuperados | Materiales Activos de Cátodo |
| Ánodo/Grafito | |
| Compuestos de Litio de Grado Batería | |
| Sales de Cobalto y Níquel | |
| Manganeso | |
| Otros (Cu, Al) | |
| Por Industria de Usuario Final | Automotriz |
| Marina | |
| Almacenamiento de Energía y Electricidad | |
| Electrónica de Consumo | |
| Otros |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el mercado de reciclaje de baterías de los Estados Unidos?
El crecimiento está respaldado por la adopción de vehículos eléctricos, la chatarra de fabricación, las necesidades de refinación nacional y la política de minerales críticos. Se prevé que el mercado crezca a una CAGR del 28,35% de 2027 a 2032.
¿Qué química de batería lidera los ingresos de reciclaje en los Estados Unidos?
Las baterías de plomo-ácido lideraron los ingresos con una participación del 73,3% en 2026, mientras que se prevé que el litio-ion crezca más rápido a una CAGR del 35,3% hasta 2032.
¿Por qué es importante la chatarra de fabricación para los recicladores de baterías de los Estados Unidos?
La chatarra de fabricación tiene química conocida, condiciones de manejo controladas y acceso contratado. Puede proporcionar materia prima antes de que los volúmenes de baterías de vehículos eléctricos al final de su vida útil sean significativamente mayores.
¿Qué tecnología de reciclaje está creciendo más rápido en los Estados Unidos?
Se prevé que el reciclaje hidrometalúrgico crezca a una CAGR del 29,2% hasta 2032. Apoya la recuperación selectiva y la producción nacional de materiales de batería refinados.
¿Qué regiones de los Estados Unidos son los principales centros de reciclaje de baterías?
El Sureste, Nevada y el Medio Oeste son los principales centros. Carolina del Sur, Georgia, Nevada, Ohio y Tennessee combinan actividad de reciclaje con fabricación de baterías o producción automotriz.
¿Qué desafío enfrentan los recicladores de baterías antes de que más vehículos eléctricos lleguen al final de su vida útil?
La nueva capacidad puede llegar antes de que haya suficiente materia prima al final de su vida útil disponible. Las empresas necesitan acuerdos de suministro y procesamiento flexible para gestionar esta brecha de tiempo.
¿Cuál es el tamaño actual del mercado de reciclaje de baterías de los Estados Unidos?
Se proyecta que el tamaño del mercado de reciclaje de baterías de los Estados Unidos se expanda desde 6,06 mil millones de USD en 2026 y 7,11 mil millones de USD en 2027 hasta 24,77 mil millones de USD para 2032, a una CAGR del 28,35% entre 2027 y 2032.