
Taille et Part du Marché du Recyclage des Batteries aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.06 Milliards de dollars |
| Taille du Marché (2027) | 7.11 Milliards de dollars |
| Taille du Marché (2032) | 24.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 28.35 % |
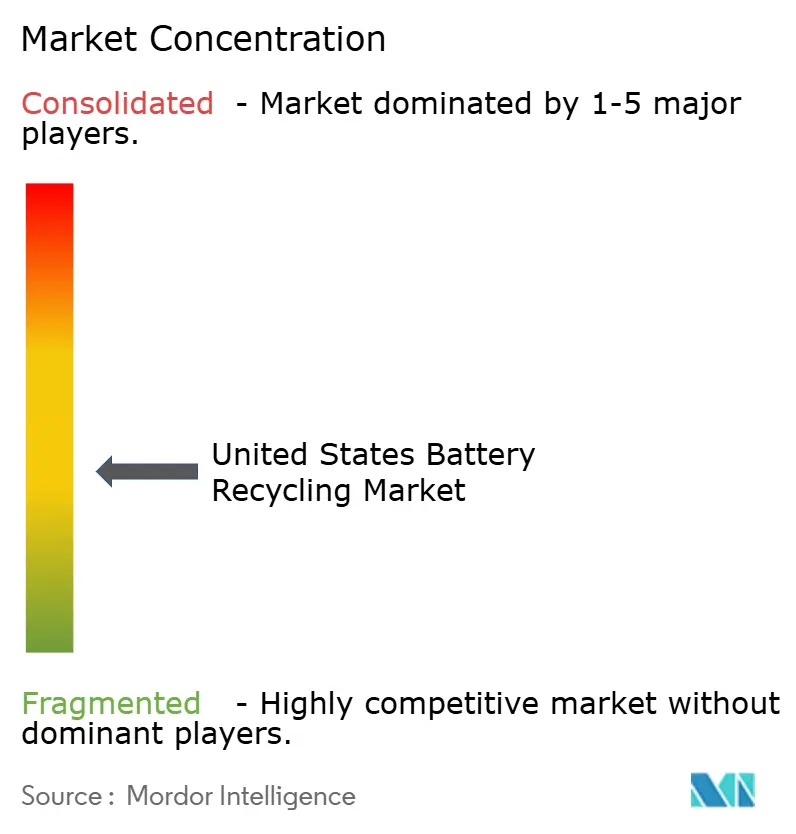
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Recyclage des Batteries aux États-Unis par Mordor Intelligence
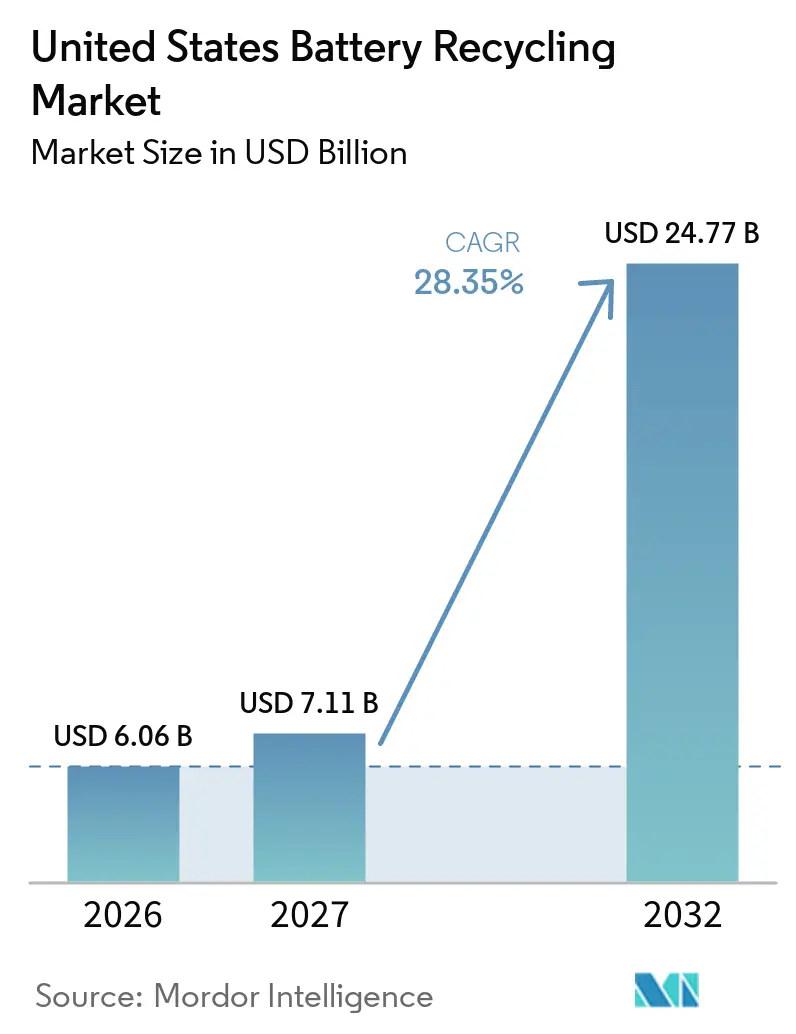
La taille du marché du recyclage des batteries aux États-Unis devrait s'étendre de 6,06 milliards USD en 2026 et 7,11 milliards USD en 2027 à 24,77 milliards USD d'ici 2032, à un CAGR de 28,35 % entre 2027 et 2032. Le marché américain du recyclage des batteries se développe à mesure que l'adoption des véhicules électriques, la fabrication de batteries et la politique sur les minéraux critiques augmentent la valeur des capacités de récupération nationales. L'action fédérale sur les minéraux critiques récupérables a rendu le traitement national plus important pour les recycleurs qui dépendaient auparavant de circuits de raffinage à l'étranger. La base de matières premières à court terme reste orientée vers les déchets de fabrication, tandis que les batteries de véhicules en fin de vie devraient devenir plus importantes plus tard dans la période de prévision. Les entreprises poursuivent donc simultanément des accords d'approvisionnement, des technologies de traitement et des capacités de raffinage. Cela crée des opportunités pour les opérateurs intégrés, mais expose également les entreprises à revenus uniques à des risques de financement, de construction et de prix des matériaux.
Points Clés du Rapport
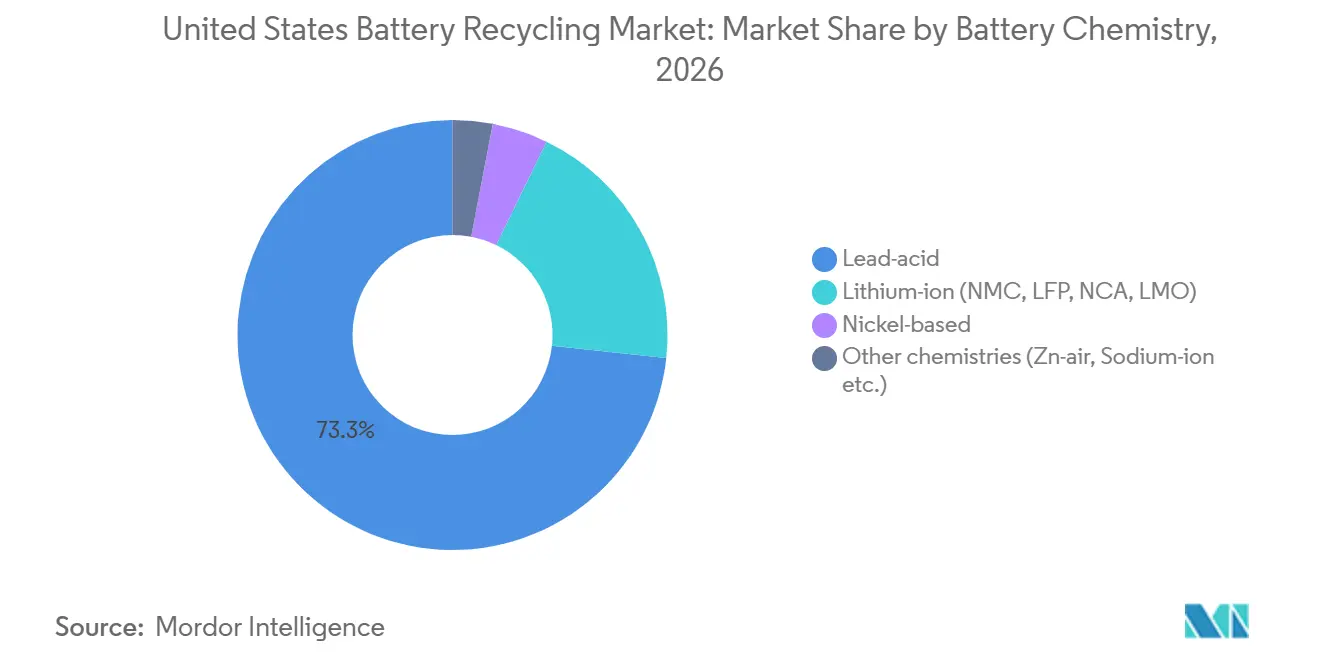
- Par chimie des batteries, le plomb-acide détenait 73,3 % de la part du marché américain du recyclage des batteries en 2026, tandis que le lithium-ion devrait croître à un CAGR de 35,3 % jusqu'en 2032.
- Par source de ferraille, les batteries automobiles représentaient 57,5 % de la part du marché américain du recyclage des batteries en 2026, tandis que les déchets de fabrication devraient se développer à un CAGR de 30,1 % jusqu'en 2032.
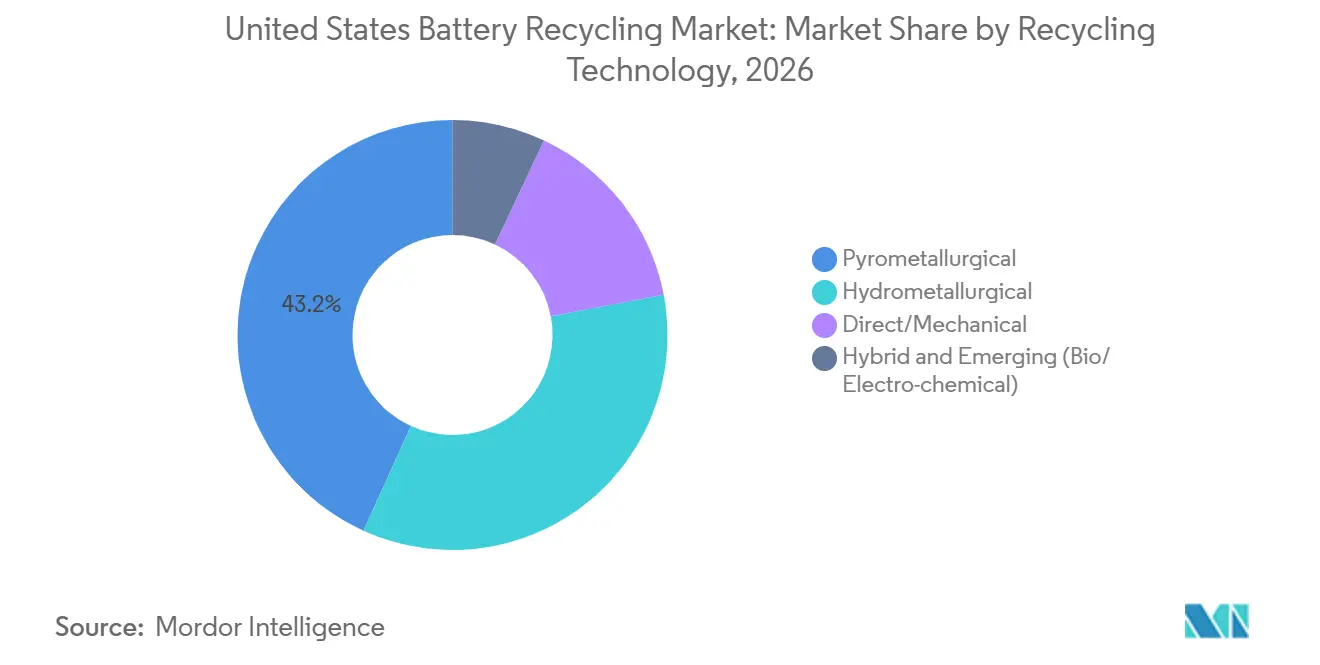
- Par technologie de recyclage, le traitement pyrométallurgique détenait 43,2 % de la part du marché américain du recyclage des batteries en 2026, tandis que le traitement hydrométallurgique devrait croître à un CAGR de 29,2 % jusqu'en 2032.
- Par étape de traitement, la collecte et la logistique représentaient 29,4 % de la taille du marché américain du recyclage des batteries en 2026, tandis que le raffinage et la récupération des matériaux devraient croître à un CAGR de 31,3 % jusqu'en 2032.
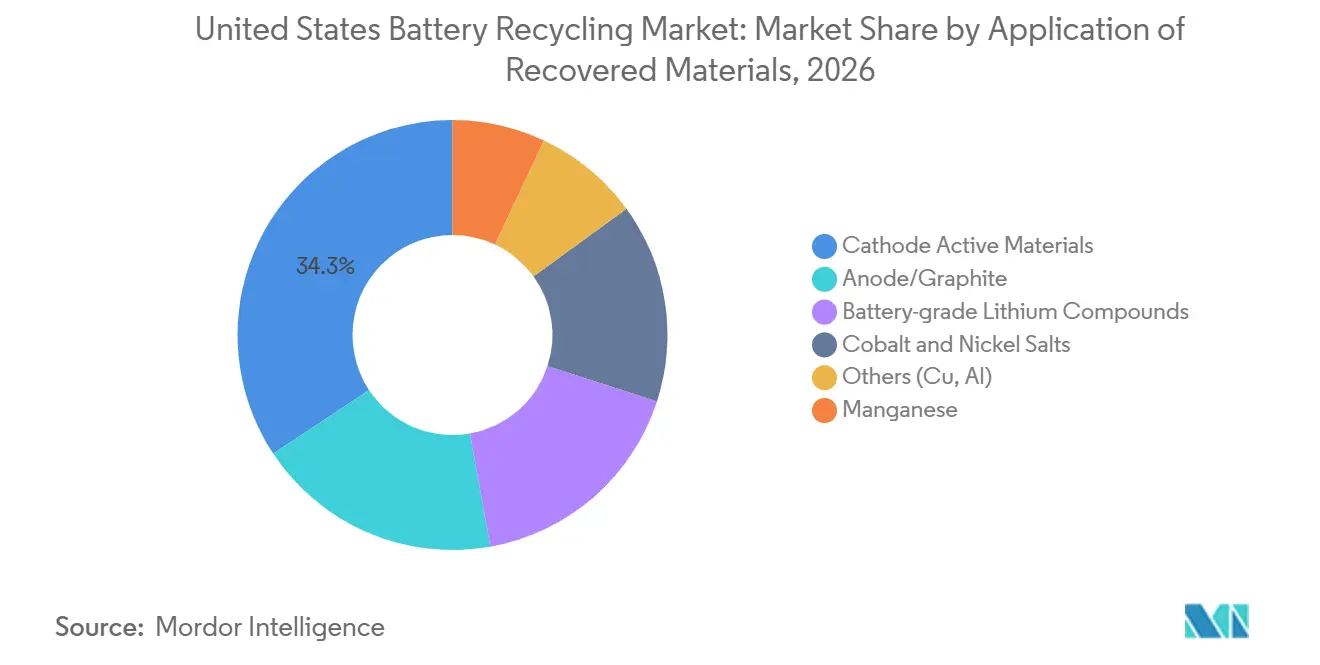
- Par application des matériaux récupérés, les matériaux actifs de cathode détenaient 34,3 % de la taille du marché américain du recyclage des batteries en 2026, tandis que les composés de lithium de qualité batterie devraient se développer à un CAGR de 32,4 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile détenait 58,7 % de la part du marché américain du recyclage des batteries en 2026, tandis que le stockage d'énergie et d'électricité devrait croître à un CAGR de 29,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché du Recyclage des Batteries aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| L'Électrification des VE Élargit le Gisement de Batteries en Fin de Vie | +7.2% | National, avec la plus forte concentration en Californie, au Texas, en Floride et dans les clusters d'adoption des VE du Sud-Est | Moyen terme (2-4 ans) |
| La Sécurité Nationale en Matière de Minéraux Critiques Accroît la Demande de Matériaux Recyclés | +5.8% | Mondial, avec des effets directs sur l'investissement national dans le recyclage et la politique d'achat | Long terme (≥ 4 ans) |
| Les Déchets de Fabrication Créent une Matière Première Prévisible | +3.4% | Corridors de gigafactories du Midwest et du Sud-Est, notamment l'Ohio, le Tennessee, la Caroline du Sud et la Géorgie | Court terme (≤ 2 ans) |
| Les Subventions du Département de l'Énergie et les Incitations Fiscales Soutiennent les Capacités Commerciales | +3.1% | National, y compris les activités financées par le Département de l'Énergie en Caroline du Sud, en Géorgie, au Nevada, en Ohio et en Californie | Moyen terme (2-4 ans) |
| Les Rendements Hydrométallurgiques et de Recyclage Direct Augmentent la Valeur Récupérable | +2.5% | National, avec des activités au Nevada, en Ohio et dans les centres de traitement du Sud-Est | Long terme (≥ 4 ans) |
| Les Engagements de Traçabilité et de Contenu Recyclé des Équipementiers Soutiennent la Demande | +2.1% | National, avec des partenariats dans la ceinture manufacturière du Midwest et du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Électrification Élargit le Gisement de Batteries VE en Fin de Vie
Le marché américain du recyclage des batteries est appelé à recevoir un approvisionnement plus important en batteries VE en fin de vie à mesure que les premiers véhicules électriques arrivent à la retraite. Les États-Unis comptaient 3 millions de VE sur les routes en 2024. Des recherches publiées en 2026 ont estimé les volumes potentiels de batteries VE américaines en fin de vie à 1 à 2 millions de tonnes métriques d'ici 2030 et à 3 à 5 millions de tonnes métriques d'ici 2035. Le débit actuel des recycleurs dépend encore fortement des déchets de fabrication plutôt que des batteries de véhicules mis hors service. Cela signifie que les décisions de capacité prises maintenant doivent tenir compte d'un profil de matières premières qui évoluera à mesure que les mises hors service de véhicules augmenteront. Les recycleurs doivent également se préparer aux différences entre la chimie des futures batteries mises hors service et la chimie des déchets de production actuels.
Le changement attendu des matières premières affecte la collecte, les tests, le démantèlement et la récupération des matériaux dans l'ensemble du marché américain du recyclage des batteries. Les déchets de fabrication arrivent généralement avec une chimie documentée et un état connu. Les batteries de véhicules mis hors service peuvent avoir des états de charge variables, des conceptions de batteries différentes et des dommages dus à l'utilisation ou à des accidents. Les matériaux en fin de vie devraient égaler les volumes de déchets de production d'ici 2028 et représenter 80 % du parc recyclable d'ici 2035. Ces conditions favorisent les entreprises qui développent des réseaux de collecte et des procédures de manutention sécurisées avant que les volumes n'augmentent. La vague ultérieure de matières premières peut soutenir une utilisation plus élevée, mais seulement si les installations de recyclage peuvent traiter efficacement un mélange plus large de batteries.
La Sécurité Nationale en Matière de Minéraux Critiques Accroît la Demande de Matériaux Recyclés
La politique nationale sur les minéraux critiques modifie le rôle du marché américain du recyclage des batteries dans la chaîne d'approvisionnement des batteries. Une Détermination Présidentielle datée du 30 juillet 2026 a identifié les minéraux et matériaux critiques récupérables comme essentiels à la défense nationale.[1] L'ordonnance d'allocation du Bureau de l'Industrie et de la Sécurité associée est entrée en vigueur le 27 août 2026 et exige que les personnes américaines allouent 100 % de leurs ventes mensuelles de masse noire à des personnes américaines, sauf dérogation applicable.[2] Cette exigence rend le raffinage national plus pertinent pour les entreprises qui vendaient auparavant de la masse noire à des raffineurs étrangers. Elle oriente également davantage l'attention commerciale vers le carbonate de lithium (Li2CO3), le sulfate de nickel (NiSO4), le sulfate de cobalt (CoSO4) et d'autres produits raffinés. La politique peut soutenir les relations d'achat nationales en rendant le traitement au sein des États-Unis plus important pour la chaîne de valeur.
Ce cadre politique exerce une pression supplémentaire sur les recycleurs qui se contentent de broyer ou de produire de la masse noire intermédiaire. Ces entreprises peuvent avoir besoin de développer des capacités hydrométallurgiques, d'utiliser des arrangements de tolling, ou de former des partenariats avec des raffineurs nationaux. Le marché américain du recyclage des batteries peut donc tirer plus de valeur du raffinage que des seules ventes de matériaux intermédiaires. Les opérateurs pyrométallurgiques peuvent également faire face à des pressions supplémentaires lorsque leurs produits nécessitent un traitement ultérieur avant une utilisation de qualité batterie. Les procédés hydrométallurgiques et de recyclage direct sont mieux adaptés à la production de matériaux de batterie ciblés. Le résultat commercial dépendra de la mise en service des nouvelles installations de raffinage dans les délais prévus et du respect des spécifications de qualité batterie.
Les Déchets de Fabrication de Batteries Créent une Matière Première Plus Précoce et Plus Prévisible
Les déchets de fabrication de batteries approvisionnent le marché américain du recyclage des batteries avec une source de matières premières à court terme plus prévisible. Ils ont généralement une chimie connue, des conditions de décharge documentées et un accès contractuel auprès des fabricants de cellules. Le Laboratoire National d'Argonne a modélisé une hypothèse de rendement de fabrication de 92 % et a constaté que les usines de batteries peuvent fournir plus de matériaux recyclés que les véhicules en fin de vie jusqu'en 2035.[3] Cela soutient les modèles commerciaux des recycleurs basés sur les déchets de production tant que les volumes de mise hors service de véhicules restent limités. General Motors et Redwood Materials ont élargi leur partenariat en mai 2024 pour inclure les déchets de production des installations Ultium Cells en Ohio et au Tennessee. Redwood Materials a déclaré avoir reçu plus de 28 000 tonnes métriques de matériaux de General Motors et d'Ultium Cells d'ici juin 2026.
Cette source de matières premières offre des avantages opérationnels, mais elle crée également un risque de concentration pour le marché américain du recyclage des batteries. Un recycleur ne disposant que d'un petit groupe de fournisseurs d'usines peut faire face à une utilisation plus faible si une ligne de production modifie sa production ou sa chimie. Les changements de chimie des cellules nickel manganèse cobalt vers les cellules lithium fer phosphate peuvent réduire la valeur du nickel et du cobalt récupérés. Le matériau reste recyclable, mais le profil de revenus peut changer. Les entreprises ont donc besoin de contrats qui traitent du volume, de la chimie, de la propriété et des conditions de traitement. Les déchets de fabrication constituent un pont important vers les futurs volumes en fin de vie, mais ne remplacent pas complètement une large capacité de collecte.
Les Subventions du Département de l'Énergie et les Incitations Fiscales Réduisent les Risques liés aux Capacités à l'Échelle Commerciale
Le financement fédéral soutient l'expansion commerciale dans l'ensemble du marché américain du recyclage des batteries. Le Programme de Subventions pour la Fabrication et le Recyclage de Batteries du Département de l'Énergie avait déployé 1,82 milliard USD sur 14 projets lors de ses deux premiers tours.[4] Le 20 août 2026, le Tour 3 a ajouté 500 millions USD sur 7 projets. Les attributions comprenaient 100 millions USD pour Nth Cycle et 50 millions USD pour Princeton NuEnergy. Ce soutien peut réduire la charge de financement pour les installations de premier type, en particulier celles qui ajoutent des capacités de raffinage. Il peut également rendre les projets plus attractifs pour les investisseurs privés et les partenaires industriels.
Le soutien par subventions ne supprime pas les risques de construction ou d'exploitation dans le marché américain du recyclage des batteries. Ascend Elements a déposé une demande de protection au titre du Chapitre 11 en avril 2026 après que des litiges de construction, des subventions fédérales annulées et des prix du lithium plus bas ont affecté sa position. Ce cas montre que le financement de projet doit être associé à une exécution fiable, à des matières premières et à des clients. L'Article 45X peut fournir un crédit de 10 % sur les coûts de production pour les matériaux électroactifs éligibles. Ce crédit peut améliorer l'économie des installations opérant à grande échelle. Les entreprises doivent encore atteindre la production avant de pouvoir bénéficier du soutien aux revenus à long terme.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (~) % sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts Élevés de Collecte, de Manutention et de Transport pour les Batteries Endommagées | -2.8% | National, avec le plus grand effet dans les zones rurales à faible densité et les États sans mandats de responsabilité élargie des producteurs | Court terme (≤ 2 ans) |
| Décalage Temporel des Matières Premières entre les Capacités et les Volumes en Fin de Vie | -2.4% | National, avec un effet plus important dans les États poursuivant des objectifs de capacité ambitieux | Moyen terme (2-4 ans) |
| La Diversité des Chimies et des Formats de Batteries Complique le Traitement Standardisé | -1.9% | National, en particulier dans les centres de traitement multi-chimies | Long terme (≥ 4 ans) |
| Les Risques d'Incendie, de Permis et de Responsabilité Environnementale Augmentent le Risque Opérationnel | -1.5% | National, avec une plus grande exposition dans les États ayant des permis stricts en matière d'air et de déchets dangereux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Collecte, de Manutention et de Transport pour les Batteries Endommagées
La collecte et le transport restent des aspects difficiles du marché américain du recyclage des batteries, en particulier pour les batteries lithium-ion endommagées. L'Administration de la Sécurité des Pipelines et des Matières Dangereuses classe les batteries au lithium comme matières dangereuses de Classe 9. Les batteries endommagées ou défectueuses sont soumises à des exigences plus strictes en matière d'emballage, de formation des transporteurs et de transport. Ces exigences augmentent le coût du déplacement de batteries lourdes depuis les sites de collision, les concessionnaires, les centres de service et les sites éloignés. L'Agence de Protection de l'Environnement décrit également les exigences fédérales pour la gestion et le recyclage des batteries lithium-ion. Ces obligations peuvent limiter le nombre de points de collecte économiquement viables.
La répartition géographique des installations s'ajoute aux pressions sur les coûts dans le marché américain du recyclage des batteries. La capacité de traitement du lithium-ion reste concentrée dans un nombre limité d'États, laissant les zones rurales et les régions intérieures loin des installations de démantèlement ou de raffinage autorisées. Le recyclage du plomb-acide a développé un vaste réseau sur plusieurs décennies, tandis que les systèmes de collecte du lithium-ion sont comparativement plus récents. L'état des batteries est également un facteur, car les batteries endommagées nécessitent des contrôles de sécurité supplémentaires avant l'expédition et le traitement. L'amélioration de la collecte locale, des tests de diagnostic et du transport sécurisé peut réduire ces contraintes au fil du temps.
Décalage Temporel des Matières Premières entre les Nouvelles Capacités et les Volumes en Fin de Vie
Le décalage temporel entre les nouvelles capacités de traitement et les matières premières disponibles est une contrainte clé dans le marché américain du recyclage des batteries. Ascend Elements Incorporated a déposé une demande de protection au titre du Chapitre 11 en avril 2026, tandis que Li-Cycle Holdings Corporation est entré en protection des créanciers en mai 2025 avant son acquisition par Glencore PLC. Ces événements illustrent la difficulté de financer des usines construites pour traiter des volumes en fin de vie qui ne se sont pas encore matérialisés. Les déchets de fabrication sont actuellement disponibles mais sont souvent couverts par des accords d'approvisionnement et ne remplissent pas systématiquement les grandes installations. En conséquence, les nouvelles usines peuvent fonctionner en dessous de leur capacité prévue dans leurs premières années, augmentant la charge des coûts fixes et du service de la dette.
Les fluctuations des prix du lithium ajoutent une incertitude supplémentaire au marché américain du recyclage des batteries. La baisse des prix en 2024 et 2025 a réduit la valeur de la masse noire récupérée. Les recycleurs ne peuvent pas se fier uniquement aux matériaux entrants projetés lorsque la capacité se développe en avance sur les volumes en fin de vie. Les accords d'approvisionnement à long terme, les contrats d'achat et la construction par étapes peuvent aider à gérer cette exposition. Les entreprises ont également besoin d'une capacité capable de traiter à la fois les déchets de fabrication et les batteries en fin de vie. Un modèle opérationnel flexible restera important jusqu'à ce que les mises hors service de batteries fournissent un approvisionnement plus important et plus cohérent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Chimie des Batteries : Le Plomb-Acide Conserve le Leadership en Revenus Tandis que le Lithium-Ion Stimule la Croissance
Les batteries plomb-acide détenaient 73,3 % de la part du marché américain du recyclage des batteries en 2026. Leur position reflète un système établi de collecte et de récupération en circuit fermé. Le plomb secondaire représentait plus de 80 % de la production américaine de batteries au plomb dans la base de recherche fournie. Cette infrastructure offre des circuits de collecte, des méthodes de traitement et des marchés finaux établis. Les batteries lithium-ion devraient croître à un CAGR de 35,3 % jusqu'en 2032, portées par l'adoption des VE, les déchets de fabrication et la politique nationale sur les minéraux critiques. Les deux chimies servent différentes parties du marché américain du recyclage des batteries. Le plomb-acide offre une base de revenus mature, tandis que le lithium-ion attire de nouvelles capacités et des investissements technologiques. Les chimies à base de nickel et autres restent des contributeurs plus modestes mais élargissent la capacité de traitement requise.
L'économie du recyclage du lithium-ion varie selon la chimie des batteries. Les batteries nickel manganèse cobalt ont une valeur récupérable de nickel et de cobalt par unité plus élevée que les batteries lithium fer phosphate dans la base de recherche fournie. Le lithium fer phosphate est de plus en plus utilisé dans le stockage stationnaire et les applications VE de milieu de gamme. Son profil de matériaux ne contient pas de prime cobalt ou nickel, ce qui augmente l'importance de l'efficacité des procédés et du recyclage direct pour les matières premières lithium fer phosphate. Les recherches sur les voies de recyclage indiquent également que les batteries de prochaine génération nécessiteront une adaptation des procédés.[5] Le marché américain du recyclage des batteries doit donc éviter les conceptions qui dépendent d'une seule chimie. Les installations capables de traiter en toute sécurité plusieurs types de matières premières sont mieux positionnées pour gérer les changements dans les modèles de production et de mise hors service des batteries.

Par Source de Ferraille : Les Batteries Automobiles en Tête Tandis que les Déchets de Fabrication Soutiennent la Croissance Précoce
Les batteries automobiles représentaient 57,5 % des revenus par source de ferraille en 2026, reflétant la taille des batteries automobiles et l'importance des partenariats entre les constructeurs automobiles et les recycleurs. Les déchets de fabrication devraient se développer à un CAGR de 30,1 % jusqu'en 2032. La modélisation d'Argonne soutient l'idée que les déchets de production peuvent dépasser les matériaux de véhicules en fin de vie jusqu'en 2035 sous une hypothèse de rendement de 92 %. L'électronique grand public reste une source pertinente, mais son importance relative diminue à mesure que les volumes de VE et de stockage d'énergie augmentent. Les batteries industrielles et de stockage d'énergie peuvent fournir un flux stable avec des calendriers de déclassement connus. La diversité des sources réduit la dépendance à un seul groupe de fournisseurs et affecte la façon dont les installations planifient la collecte, le stockage et la capacité de traitement. Le marché américain du recyclage des batteries doit équilibrer les déchets d'usine actuels avec les retours futurs de véhicules.
Les déchets de fabrication sont opérationnellement attractifs car ils ont généralement une chimie cohérente et des conditions de manutention contrôlées, et ils proviennent souvent directement des usines de cellules dans le cadre de contrats d'approvisionnement. Les batteries automobiles en fin de vie nécessitent une inspection, une décharge, un démantèlement et une logistique plus variée. La base de recherche fournie s'attend à ce que le parc combiné de ferraille nord-américain croisse de plus de 9,5 fois entre 2025 et 2035, la majeure partie de la croissance ultérieure étant attendue des batteries en fin de vie après 2028. Les recycleurs axés sur les déchets d'usine peuvent établir un débit et des relations commerciales avant que ce changement ne se produise, mais ils ont également besoin d'arrangements de collecte pour les batteries automobiles. Un modèle commercial qui combine les deux sources peut soutenir l'utilisation à travers les changements du marché américain du recyclage des batteries.
Par Technologie de Recyclage : La Pyrométallurgie en Tête Tandis que l'Hydrométallurgie Gagne du Terrain
Le traitement pyrométallurgique détenait 43,2 % des revenus technologiques en 2026. Il peut traiter des intrants mixtes et peut réduire le besoin de tri détaillé avant le traitement. Le traitement hydrométallurgique devrait croître à un CAGR de 29,2 % jusqu'en 2032, porté par une récupération plus sélective du lithium, du nickel et du cobalt. Dans des conditions optimisées, la récupération hydrométallurgique peut dépasser 93 % pour ces métaux. La méthode peut également soutenir le raffinage national des matériaux aux spécifications de qualité batterie. La régénération directe et les procédés connexes reçoivent de l'attention comme alternatives aux voies conventionnelles. Des recherches ont identifié la régénération directe comme une option prometteuse tout en notant ses limites avec les matières premières à chimie mixte et le déploiement à grande échelle. Le marché américain du recyclage des batteries utilise donc plusieurs approches plutôt que de converger vers une seule technologie.
Le choix de la technologie dépend du matériau d'entrée et du produit souhaité. La pyrométallurgie offre une large tolérance aux intrants mais peut nécessiter des étapes supplémentaires en aval pour certains matériaux récupérés. L'hydrométallurgie peut cibler des composés spécifiques mais nécessite une gestion chimique soigneuse et des conditions d'exploitation stables. Princeton NuEnergy a reçu une attribution de 50 millions USD du Département de l'Énergie en août 2026 pour une installation cathode-à-cathode en Géorgie. Nth Cycle a reçu 100 millions USD pour le raffinage national de masse noire lors du même tour de financement. Les approches hybrides, biologiques et électrochimiques restent des parties plus modestes du marché américain du recyclage des batteries, mais pourraient devenir plus importantes si elles réduisent la consommation d'énergie ou améliorent la récupération à partir de chimies de batteries en évolution.
Par Étape de Traitement : La Collecte en Tête Aujourd'hui Tandis que le Raffinage se Développe le Plus Rapidement
La collecte et la logistique représentaient 29,4 % de la taille du marché américain du recyclage des batteries en 2026. Cette étape comprend l'agrégation auprès des équipementiers, des détaillants, des municipalités et d'autres sources, et nécessite un stockage, un transport et une documentation sécurisés avant que les batteries n'entrent dans le traitement. Le raffinage et la récupération des matériaux devraient croître à un CAGR de 31,3 % jusqu'en 2032, reflétant la valeur croissante de la conversion de la masse noire en carbonate de lithium (Li2CO3), sulfate de nickel (NiSO4), sulfate de cobalt (CoSO4) et autres matériaux utilisables. Le démantèlement et la décharge restent essentiels pour les grandes batteries automobiles. Le broyage mécanique et le tri relient ces étapes en amont et en aval. Chaque étape nécessite une capacité coordonnée pour éviter les retards ou l'accumulation excessive de matériaux. Le marché américain du recyclage des batteries bénéficie lorsque les systèmes de collecte et les actifs de raffinage se développent ensemble.
Le raffinage en aval peut capturer plus de valeur mais nécessite du capital, des compétences techniques et des matières premières fiables. La production de masse noire et le traitement mécanique peuvent être exposés si plus de capacité est construite que les raffineurs nationaux ne peuvent en accepter. Le démantèlement est à forte intensité de main-d'œuvre car les batteries doivent être sécurisées avant le broyage, ce qui peut ajouter du temps et des coûts au processus. R3 Lithium a lancé son installation de Covington, en Géorgie, en septembre 2026 avec un broyage intégré de masse noire et une production de carbonate de lithium (Li2CO3), selon la base de recherche fournie. L'installation illustre l'attrait de la combinaison des étapes de traitement sur un seul site, ce qui peut réduire les besoins de transport et conserver plus de valeur matérielle au sein du marché américain du recyclage des batteries.
Par Application des Matériaux Récupérés : Les Matériaux de Cathode en Tête Tandis que les Composés de Lithium s'Accélèrent
Les matériaux actifs de cathode représentaient 34,3 % des revenus d'application des matériaux récupérés en 2026. Cette position reflète la demande du recyclage des cathodes nickel manganèse cobalt et des premières mises hors service automobiles. Les composés de lithium de qualité batterie devraient croître à un CAGR de 32,4 % jusqu'en 2032. La demande est soutenue par les exigences d'approvisionnement national et l'accent accru sur le raffinage aux États-Unis. L'ordonnance d'allocation de masse noire d'août 2026 augmente l'importance de compléter le raffinage aux États-Unis. La récupération des anodes et du graphite reçoit également de l'attention en raison des préoccupations liées à la dépendance aux importations dans la base de recherche fournie. Les sels de cobalt et de nickel restent des produits précieux, bien que les changements de chimie puissent affecter leur demande future. Le cuivre, la feuille d'aluminium, le manganèse et d'autres matériaux soutiennent l'économie des installations en réduisant les besoins d'élimination.
Les composés de lithium recyclés sont importants car ils peuvent restituer des matériaux à la chaîne d'approvisionnement des batteries. Ascend Elements a déclaré une production commerciale à grande échelle de carbonate de lithium recyclé en décembre 2025 avant sa faillite d'avril 2026, selon la base de recherche fournie. R3 Lithium a ensuite acquis l'installation de Covington et est entré en production commerciale en septembre 2026. La base de recherche fournie indique que R3 Lithium détient 1 milliard USD en accords d'achat signés. Cela démontre la demande pour les produits raffinés nationalement, tout en montrant la difficulté de transformer une capacité technique en une entreprise durable. Des travaux évalués par des pairs ont également évalué les flux de recyclage hydrométallurgique pour les batteries lithium-ion. Le marché américain du recyclage des batteries nécessite une purification fiable et une qualification des clients avant que les matériaux récupérés puissent servir des applications à plus haute valeur ajoutée.
Par Secteur d'Utilisation Finale : L'Automobile en Tête Tandis que le Stockage d'Énergie et d'Électricité Prend de l'Ampleur
L'automobile détenait 58,7 % des revenus des utilisateurs finaux en 2026. Les constructeurs automobiles génèrent de la demande par le biais d'engagements de recyclage, de mise hors service de véhicules et d'exigences de chaîne d'approvisionnement. Le stockage d'énergie et d'électricité devrait croître à un CAGR de 29,5 % jusqu'en 2032, la base de recherche fournie liant cette croissance aux besoins en énergie des centres de données d'intelligence artificielle et au déploiement de batteries à l'échelle du réseau. Le carbonate de lithium recyclé (Li2CO3) peut soutenir la production de cellules pour les véhicules et le stockage stationnaire. L'électronique grand public représente une part relative en déclin à mesure que les batteries plus grandes représentent plus de matériaux récupérés. Les applications marines restent plus modestes, mais les projets pilotes d'électrification peuvent créer de futures matières premières. Les systèmes de sauvegarde télécom et les systèmes d'alimentation sans interruption du réseau peuvent fournir des calendriers de déclassement plus prévisibles. Ces utilisations finales élargissent la demande dans l'ensemble du marché américain du recyclage des batteries.
L'utilisation en seconde vie peut ajouter une étape de revenus avant le recyclage. Redwood Materials a lancé Redwood Energy en juin 2025 pour réutiliser les batteries VE usagées pour le stockage stationnaire, selon la base de recherche fournie. L'unité a déployé un système de 12 MW et 63 MWh pour Crusoe et a signé un mémorandum en juillet 2025 avec General Motors. En avril 2026, Rivian et Redwood Materials ont annoncé un système de stockage en seconde vie de 10 MWh dans l'installation de Rivian en Illinois. Ces projets montrent que certaines batteries peuvent générer de la valeur avant d'être traitées pour la récupération des matériaux. Les utilisations en seconde vie nécessitent encore des tests, une gestion de la sécurité et un état de batterie approprié. Le marché américain du recyclage des batteries peut bénéficier de ces utilisations, mais elles peuvent retarder l'arrivée de certains matériaux dans les installations de recyclage.
Analyse Géographique
Le Sud-Est émerge comme un corridor de traitement majeur au sein du marché américain du recyclage des batteries. Redwood Materials a ouvert la première phase de son installation du Comté de Berkeley, en Caroline du Sud, d'une valeur de 3,5 milliards USD, en mai 2026, selon la base de recherche fournie. Cirba Solutions développe une usine de 200 millions USD financée par le Département de l'Énergie à Columbia, en Caroline du Sud. Princeton NuEnergy a reçu un financement pour une installation de recyclage de cathodes de 110 millions USD à Commerce, en Géorgie. Ces projets rapprochent la collecte, le traitement et le raffinage de l'activité de fabrication de batteries dans la région. Cette concentration peut réduire l'exposition au transport pour les batteries lourdes et dangereuses et connecter les recycleurs avec les constructeurs automobiles et les fabricants de cellules dans le Sud-Est.
Le Nevada reste un autre centre important pour le marché américain du recyclage des batteries. Le campus de 175 acres de Redwood Materials à Sparks a traité 20 GWh de batteries annuellement en 2026, selon la base de recherche fournie. Son emplacement près de la Gigafactory de Tesla soutient des liens directs entre l'activité de fabrication et de recyclage. Le Midwest joue également un rôle important en raison de sa base de fabrication automobile et de batteries. Cirba Solutions exploite une installation de traitement de masse noire lithium-ion à Lancaster, en Ohio, la base de recherche fournie indiquant que la capacité augmente de 600 % par rapport aux niveaux de 2022. Les usines Ultium Cells à Warren, en Ohio, et à Spring Hill, au Tennessee, créent un corridor de déchets de fabrication pour Redwood Materials. Ce schéma géographique favorise les régions qui combinent la disponibilité des matières premières, les installations autorisées et les clients industriels.
La Californie, New York et les États de la Nouvelle-Angleterre génèrent d'importantes matières premières issues des premiers VE et de l'électronique grand public en raison d'une adoption plus précoce des VE. Une grande partie de ce matériau se déplace actuellement vers les installations du Nevada, de l'Ohio et du Sud-Est, où la capacité à grande échelle autorisée est concentrée. Les réglementations de recyclage de la Californie et les cadres de responsabilité élargie des producteurs peuvent soutenir des taux de collecte plus élevés, selon la base de recherche fournie. La Californie, le Texas et la Floride devraient générer des volumes plus importants de batteries en fin de vie après 2028. L'ordonnance fédérale d'allocation de masse noire vise à retenir plus de matériaux recyclables aux États-Unis. Une pénurie d'installations de raffinage hydrométallurgique autorisées à proximité des sources de matières premières peut maintenir les coûts de transport élevés. L'expansion géographique doit donc aborder à la fois la couverture de collecte et la capacité de raffinage nationale.
Paysage Concurrentiel
Le marché américain du recyclage des batteries est modérément concentré dans le traitement et plus fragmenté dans la collecte. Redwood Materials est un opérateur national majeur, traitant plus de 70 % des batteries usagées ou mises au rebut en Amérique du Nord, avec une capacité de traitement annuelle de 20 GWh et des accords d'approvisionnement avec six grands constructeurs automobiles, selon la base de recherche fournie. Redwood Materials a clôturé un tour de Série E de 425 millions USD en janvier 2026 à une valorisation supérieure à 6 milliards USD. Le dépôt de bilan au titre du Chapitre 11 d'Ascend Elements en avril 2026 et la protection des créanciers de Li-Cycle en 2025 ont réduit le nombre de grands opérateurs nationaux. Cirba Solutions reste une alternative significative, avec plus de 400 millions USD d'investissement en capital et une augmentation de plus de 600 % de la capacité de traitement du lithium-ion depuis 2022, selon la base de recherche fournie. La sortie d'Ecobat du recyclage du lithium-ion en 2026 a également démontré que la position de coût et la discipline en matière de capital restent des facteurs importants dans ce marché.
Les entreprises du marché américain du recyclage des batteries se différencient par l'intégration verticale, la technologie et les partenariats. Redwood Materials combine la collecte, le recyclage, la production de matériaux et l'activité de stockage en seconde vie. Son accord de mai 2024 avec General Motors couvrait les déchets de fabrication des usines Ultium Cells en Ohio et au Tennessee. General Motors a élargi la relation en juin 2026 pour inclure la récupération des déchets de fabrication, le recyclage en fin de vie et le stockage d'énergie en seconde vie, selon la base de recherche fournie. Nth Cycle déploie sa plateforme d'électroextraction OYSTER pour le raffinage national de masse noire avec 100 millions USD de soutien du Département de l'Énergie. Princeton NuEnergy poursuit la séparation assistée par plasma à basse température pour le recyclage cathode-à-cathode. Ces approches visent à conserver plus de valeur des matériaux récupérés et à réduire la dépendance aux exportations intermédiaires.
Le recyclage du lithium fer phosphate représente un écart technique et commercial dans le marché américain du recyclage des batteries. Cette chimie manque des valeurs de cobalt et de nickel qui ont soutenu d'autres modèles de recyclage du lithium-ion, nécessitant des procédés qui récupèrent la valeur du lithium, du fer et du phosphate sans dépendre de l'économie du nickel, du manganèse et du cobalt. La conformité représente un autre obstacle, car les recycleurs doivent gérer les matières dangereuses, les exigences environnementales et les permis de site. Ces exigences peuvent protéger les opérateurs établis disposant d'installations autorisées et d'une expérience opérationnelle tout en retardant les nouveaux entrants qui pourraient autrement ajouter de la capacité. Les résultats concurrentiels dépendront d'une exécution réussie, de matières premières sécurisées et de la capacité à vendre des produits de qualité batterie.
Leaders du Secteur du Recyclage des Batteries aux États-Unis
-
Cirba Solutions
-
Redwood Materials, Inc.
-
Li-Cycle Corp.
-
Ascend Elements
-
Ecobat
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Le Bureau de l'Industrie et de la Sécurité (BIS) a publié une Règle Finale Temporaire en vertu de la Loi sur la Production de Défense exigeant que les personnes américaines allouent 100 % de leurs ventes mensuelles de masse noire à des acheteurs nationaux. En vigueur du 27 août 2026 au mois d'août 2027, la mesure vise à renforcer le recyclage national des batteries, la récupération des minéraux critiques et la fabrication de matériaux de batteries en garantissant que les matières premières de batteries récupérables restent au sein de la chaîne d'approvisionnement des États-Unis.
- Août 2026 : Le Département de l'Énergie des États-Unis (DOE) a annoncé environ 500 millions USD dans le cadre des Subventions de Tour 3 pour la Fabrication et le Recyclage de Batteries sur sept projets afin de renforcer l'écosystème national des batteries. Parmi les bénéficiaires notables figuraient Nth Cycle, qui a reçu 100 millions USD, et Princeton NuEnergy, qui a reçu 50 millions USD, soutenant la récupération des minéraux critiques, la production de matériaux de batteries et le développement d'une chaîne d'approvisionnement circulaire pour les batteries.
- Juin 2026 : General Motors est devenu le premier constructeur automobile à collaborer avec Redwood Materials sur l'ensemble du cycle de vie des batteries, englobant la récupération des déchets de fabrication, le recyclage des batteries en fin de vie et le déploiement du stockage d'énergie en seconde vie. Le partenariat élargi soutient la récupération des matériaux en circuit fermé pour augmenter la réutilisation du lithium, du nickel, du cobalt et du cuivre au sein de la chaîne d'approvisionnement des batteries en Amérique du Nord.
- Novembre 2025 : Redwood Materials a démarré les opérations de la première phase de son Campus Carolina à Ridgeville, en Caroline du Sud, pierre angulaire du hub de recyclage de batteries et de fabrication de matériaux de 3,5 milliards USD planifié par l'entreprise. Situé sur plus de 600 acres au sein du Camp Hall Commerce Park, l'installation a démarré les opérations de récupération de matériaux critiques axées sur l'extraction du lithium, du nickel, du cobalt et du cuivre des batteries en fin de vie et des déchets de fabrication de batteries pour réutilisation dans la chaîne d'approvisionnement nationale des batteries.
Périmètre du Rapport sur le Marché du Recyclage des Batteries aux États-Unis
Le recyclage des batteries désigne le traitement des batteries usagées afin de réduire le volume de batteries éliminées en tant que déchets solides municipaux. Dans ce processus, les batteries usagées sont collectées, démontées et traitées pour récupérer des métaux et des matériaux précieux tels que le lithium, le cobalt, le nickel et le plomb. Ces matériaux récupérés sont ensuite purifiés et réutilisés pour fabriquer de nouvelles batteries ou d'autres produits industriels. Le recyclage des batteries contribue à prévenir la contamination des sols et des eaux en maintenant les produits chimiques dangereux hors des décharges, tout en soutenant une économie circulaire.
Le Marché du Recyclage des Batteries aux États-Unis est segmenté par chimie des batteries en plomb-acide, lithium-ion, à base de nickel et autres chimies. Par source de ferraille, le marché est segmenté en batteries automobiles, batteries d'électronique grand public, batteries industrielles et de systèmes de stockage d'énergie, et déchets de fabrication. Par technologie de recyclage, le marché est segmenté en hydrométallurgique, pyrométallurgique, direct/mécanique, et technologies hybrides et émergentes. Par étape de traitement, le marché est segmenté en collecte et logistique, démantèlement et décharge, broyage mécanique et tri, production de masse noire, et raffinage et récupération des matériaux. Par application des matériaux récupérés, le marché est segmenté en matériaux actifs de cathode, anode/graphite, composés de lithium de qualité batterie, sels de cobalt et de nickel, manganèse, et autres (cuivre et aluminium). Par secteur d'utilisation finale, le marché est segmenté en automobile, marine, stockage d'énergie et d'électricité, électronique grand public, et autres. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Plomb-acide |
| Lithium-ion (NMC, LFP, NCA, LMO) |
| À base de nickel |
| Autres chimies (Zn-air, Sodium-ion, etc.) |
| Batteries Automobiles |
| Batteries d'Électronique Grand Public |
| Batteries Industrielles et de Systèmes de Stockage d'Énergie |
| Déchets de Fabrication |
| Hydrométallurgique |
| Pyrométallurgique |
| Direct/Mécanique |
| Hybride et Émergent (Bio/Électrochimique) |
| Collecte et Logistique |
| Démantèlement et Décharge |
| Broyage/Tri Mécanique |
| Production de Masse Noire |
| Raffinage et Récupération des Matériaux |
| Matériaux Actifs de Cathode |
| Anode/Graphite |
| Composés de Lithium de Qualité Batterie |
| Sels de Cobalt et de Nickel |
| Manganèse |
| Autres (Cu, Al) |
| Automobile |
| Marine |
| Stockage d'Énergie et d'Électricité |
| Électronique Grand Public |
| Autres |
| Par Chimie des Batteries | Plomb-acide |
| Lithium-ion (NMC, LFP, NCA, LMO) | |
| À base de nickel | |
| Autres chimies (Zn-air, Sodium-ion, etc.) | |
| Par Source de Ferraille | Batteries Automobiles |
| Batteries d'Électronique Grand Public | |
| Batteries Industrielles et de Systèmes de Stockage d'Énergie | |
| Déchets de Fabrication | |
| Par Technologie de Recyclage | Hydrométallurgique |
| Pyrométallurgique | |
| Direct/Mécanique | |
| Hybride et Émergent (Bio/Électrochimique) | |
| Par Étape de Traitement | Collecte et Logistique |
| Démantèlement et Décharge | |
| Broyage/Tri Mécanique | |
| Production de Masse Noire | |
| Raffinage et Récupération des Matériaux | |
| Par Application des Matériaux Récupérés | Matériaux Actifs de Cathode |
| Anode/Graphite | |
| Composés de Lithium de Qualité Batterie | |
| Sels de Cobalt et de Nickel | |
| Manganèse | |
| Autres (Cu, Al) | |
| Par Secteur d'Utilisation Finale | Automobile |
| Marine | |
| Stockage d'Énergie et d'Électricité | |
| Électronique Grand Public | |
| Autres |
Questions Clés Répondues dans le Rapport
Quels sont les moteurs de la croissance du marché américain du recyclage des batteries ?
La croissance est soutenue par l'adoption des VE, les déchets de fabrication, les besoins de raffinage national et la politique sur les minéraux critiques. Le marché devrait croître à un CAGR de 28,35 % de 2027 à 2032.
Quelle chimie de batteries domine les revenus du recyclage aux États-Unis ?
Les batteries plomb-acide ont dominé les revenus avec une part de 73,3 % en 2026, tandis que le lithium-ion devrait croître plus rapidement à un CAGR de 35,3 % jusqu'en 2032.
Pourquoi les déchets de fabrication sont-ils importants pour les recycleurs de batteries américains ?
Les déchets de fabrication ont une chimie connue, des conditions de manutention contrôlées et un accès contractuel. Ils peuvent fournir des matières premières avant que les volumes de batteries VE en fin de vie ne deviennent significativement plus importants.
Quelle technologie de recyclage connaît la croissance la plus rapide aux États-Unis ?
Le recyclage hydrométallurgique devrait croître à un CAGR de 29,2 % jusqu'en 2032. Il soutient la récupération sélective et la production nationale de matériaux de batteries raffinés.
Quelles régions américaines sont les principaux centres de recyclage des batteries ?
Le Sud-Est, le Nevada et le Midwest sont les principaux centres. La Caroline du Sud, la Géorgie, le Nevada, l'Ohio et le Tennessee combinent l'activité de recyclage avec la fabrication de batteries ou la production automobile.
Quel défi les recycleurs de batteries doivent-ils relever avant que davantage de VE n'arrivent en fin de vie ?
Les nouvelles capacités peuvent arriver avant que des matières premières en fin de vie suffisantes ne soient disponibles. Les entreprises ont besoin d'accords d'approvisionnement et d'un traitement flexible pour gérer ce décalage temporel.
Quelle est la taille actuelle du marché du recyclage des batteries aux États-Unis ?
La taille du marché du recyclage des batteries aux États-Unis devrait s'étendre de 6,06 milliards USD en 2026 et 7,11 milliards USD en 2027 à 24,77 milliards USD d'ici 2032, à un CAGR de 28,35 % entre 2027 et 2032.