
Marktgröße und Marktanteile im Bereich Batterierecycling in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
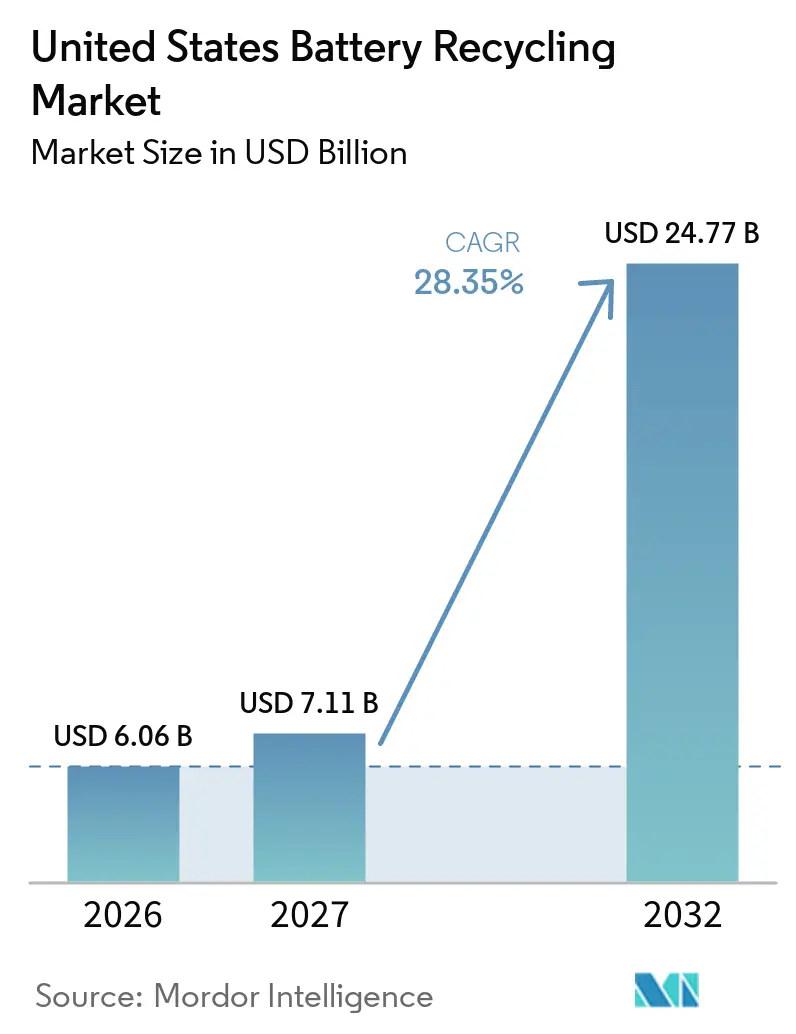
| Marktgröße im Basisjahr (2026) | 6.06 Milliarden US-Dollar |
| Marktgröße (2027) | 7.11 Milliarden US-Dollar |
| Marktgröße (2032) | 24.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 28.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batterierecycling in den Vereinigten Staaten von Mordor Intelligence
Die Marktgröße für Batterierecycling in den Vereinigten Staaten wird voraussichtlich von 6,06 Milliarden USD im Jahr 2026 und 7,11 Milliarden USD im Jahr 2027 auf 24,77 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 28,35 % zwischen 2027 und 2032. Der US-amerikanische Markt für Batterierecycling expandiert, da die Einführung von Elektrofahrzeugen, die Batterieproduktion und die Politik zur Versorgungssicherheit bei kritischen Mineralien den Wert inländischer Rückgewinnungskapazitäten steigern. Bundesmaßnahmen zur Rückgewinnung kritischer Mineralien haben die inländische Verarbeitung für Recyclingunternehmen, die bisher auf Auslandsraffineriewege angewiesen waren, wichtiger gemacht. Die kurzfristige Rohstoffbasis bleibt auf Produktionsschrott ausgerichtet, während Altfahrzeugbatterien im späteren Verlauf des Prognosezeitraums voraussichtlich bedeutsamer werden. Unternehmen verfolgen daher gleichzeitig Liefervereinbarungen, Verarbeitungstechnologien und Raffineriekapazitäten. Dies schafft Chancen für integrierte Betreiber, setzt jedoch Unternehmen mit nur einer Einnahmequelle Finanzierungs-, Bau- und Materialpreisrisiken aus.
Wichtigste Erkenntnisse des Berichts
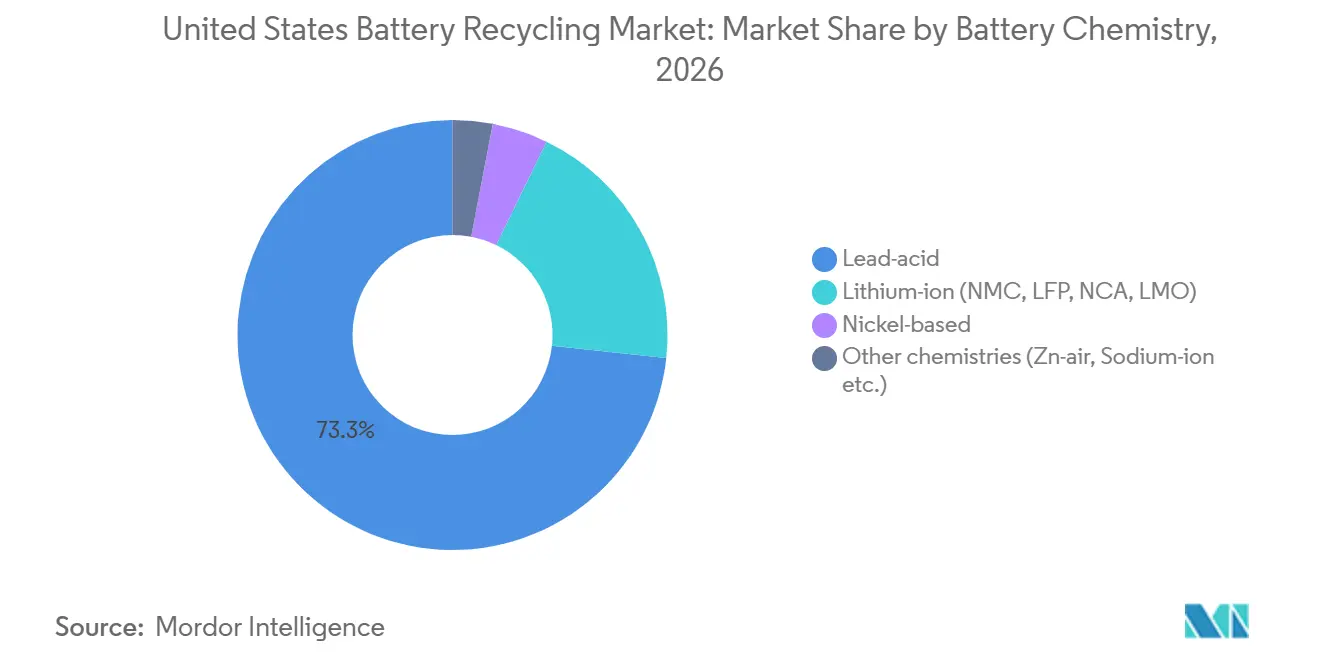
- Nach Batteriechemie hielt Blei-Säure im Jahr 2026 einen Marktanteil von 73,3 % am US-amerikanischen Batterierecyclingmarkt, während Lithium-Ionen bis 2032 voraussichtlich mit einer CAGR von 35,3 % wachsen wird.
- Nach Schrottquelle entfielen im Jahr 2026 57,5 % des Marktanteils am US-amerikanischen Batterierecyclingmarkt auf Fahrzeugbatterien, während Produktionsschrott bis 2032 voraussichtlich mit einer CAGR von 30,1 % expandieren wird.
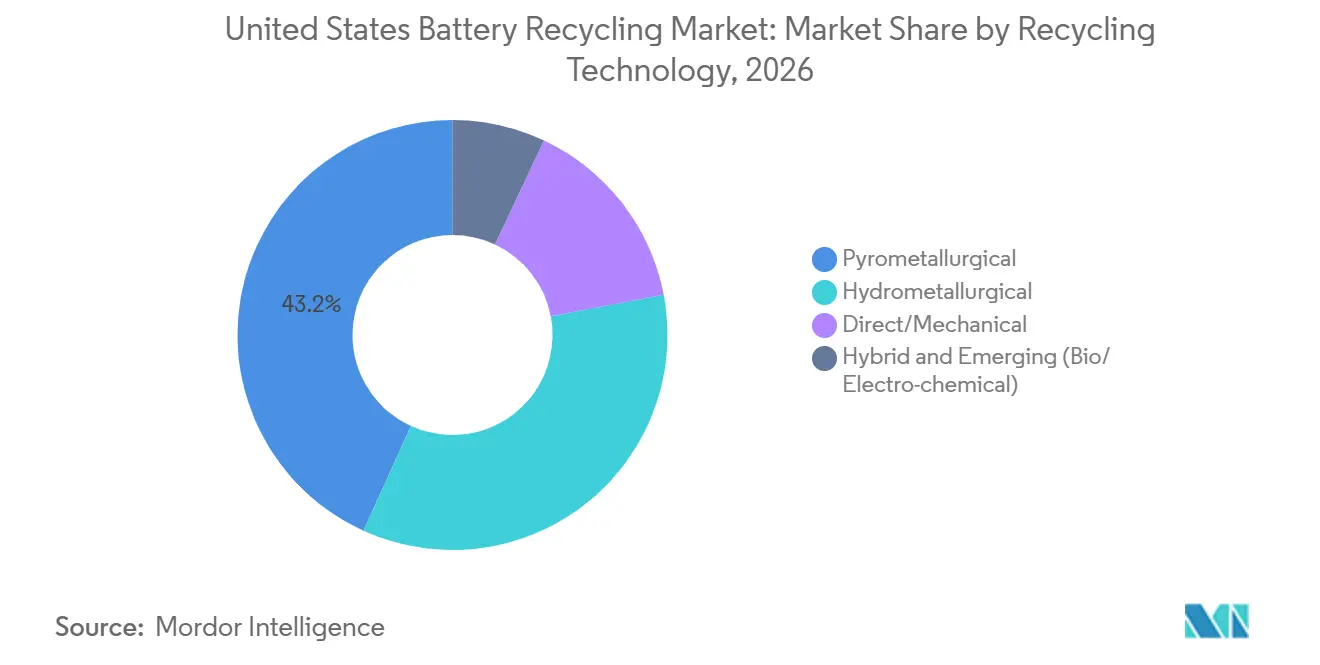
- Nach Recyclingtechnologie hielt die pyrometallurgische Verarbeitung im Jahr 2026 einen Marktanteil von 43,2 % am US-amerikanischen Batterierecyclingmarkt, während die hydrometallurgische Verarbeitung bis 2032 voraussichtlich mit einer CAGR von 29,2 % wachsen wird.
- Nach Prozessphase entfielen im Jahr 2026 29,4 % der Marktgröße des US-amerikanischen Batterierecyclingmarkts auf Sammlung und Logistik, während Materialraffination und -rückgewinnung bis 2032 voraussichtlich mit einer CAGR von 31,3 % wachsen wird.
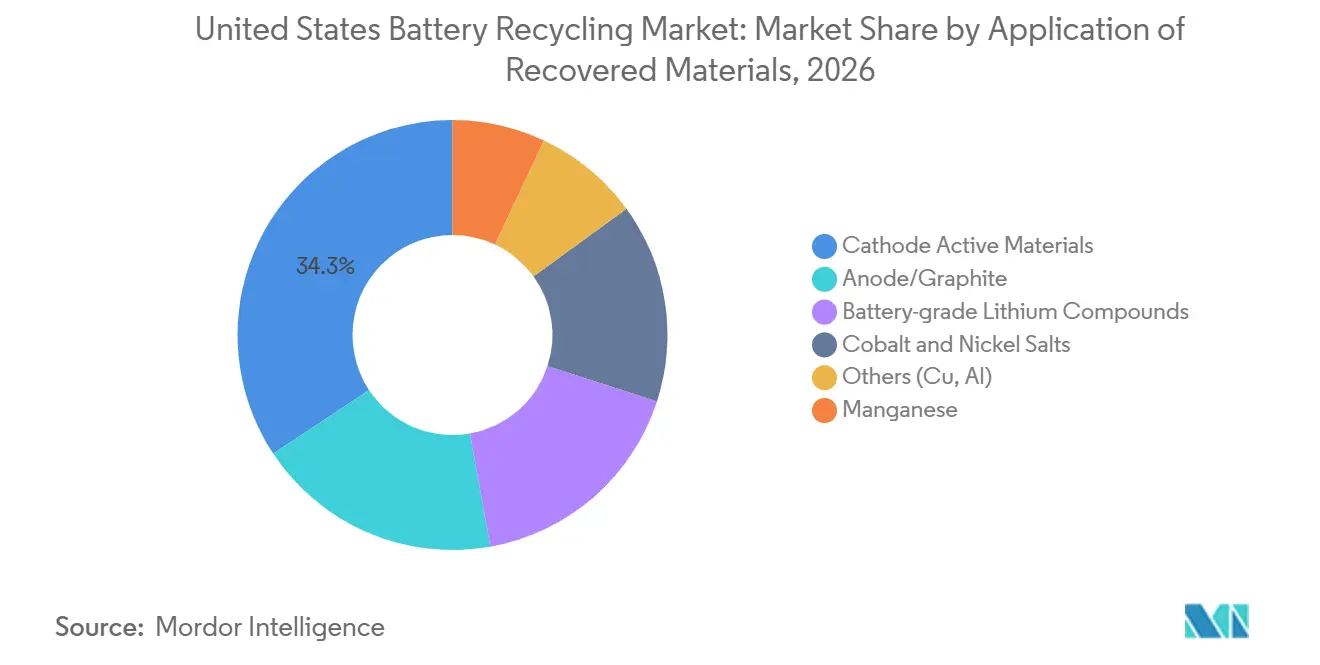
- Nach Anwendung der zurückgewonnenen Materialien hielten Kathodenaktivmaterialien im Jahr 2026 einen Anteil von 34,3 % an der Marktgröße des US-amerikanischen Batterierecyclingmarkts, während batteriegradige Lithiumverbindungen bis 2032 voraussichtlich mit einer CAGR von 32,4 % expandieren werden.
- Nach Endverbraucherbranche hielt der Automobilsektor im Jahr 2026 einen Marktanteil von 58,7 % am US-amerikanischen Batterierecyclingmarkt, während Strom- und Energiespeicherung bis 2032 voraussichtlich mit einer CAGR von 29,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse zum Markt für Batterierecycling in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Fahrzeugen erweitert das Altbatterie-Rohstoffangebot | +7.2% | National, mit der höchsten Konzentration in Kalifornien, Texas, Florida und den Clustern mit hoher Elektrofahrzeugdurchdringung im Südosten | Mittelfristig (2–4 Jahre) |
| Inländische Versorgungssicherheit bei kritischen Mineralien steigert die Nachfrage nach recycelten Materialien | +5.8% | Global, mit direkten Auswirkungen auf nationale Recyclinginvestitionen und Abnahmepolitik | Langfristig (≥ 4 Jahre) |
| Produktionsschrott schafft vorhersehbaren Rohstoff | +3.4% | Gigafactory-Korridore im Mittleren Westen und Südosten, einschließlich Ohio, Tennessee, South Carolina und Georgia | Kurzfristig (≤ 2 Jahre) |
| DOE-Zuschüsse und Steueranreize unterstützen kommerzielle Kapazitäten | +3.1% | National, einschließlich DOE-geförderter Aktivitäten in South Carolina, Georgia, Nevada, Ohio und Kalifornien | Mittelfristig (2–4 Jahre) |
| Verbesserungen bei hydrometallurgischen und Direktrecycling-Ausbeuten steigern den rückgewinnbaren Wert | +2.5% | National, mit Aktivitäten in Nevada, Ohio und Verarbeitungszentren im Südosten | Langfristig (≥ 4 Jahre) |
| Rückverfolgbarkeits- und Recyclinginhaltsverpflichtungen der Fahrzeughersteller stützen die Nachfrage | +2.1% | National, mit Partnerschaften im Fertigungsgürtel des Mittleren Westens und Südens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung erweitert das Rohstoffangebot aus Altbatterien von Elektrofahrzeugen
Der US-amerikanische Markt für Batterierecycling wird voraussichtlich eine größere Versorgung mit Altbatterien aus Elektrofahrzeugen erhalten, da frühere Elektrofahrzeuge das Ende ihrer Nutzungsdauer erreichen. Die Vereinigten Staaten hatten im Jahr 2024 3 Millionen Elektrofahrzeuge auf den Straßen. Veröffentlichte Forschungsergebnisse aus dem Jahr 2026 schätzten das potenzielle US-amerikanische Volumen an Altbatterien aus Elektrofahrzeugen auf 1 Million bis 2 Millionen Tonnen bis 2030 und 3 Millionen bis 5 Millionen Tonnen bis 2035. Der aktuelle Durchsatz der Recyclingunternehmen hängt nach wie vor stark von Produktionsschrott ab und nicht von ausgemusterten Fahrzeugbatterien. Das bedeutet, dass Kapazitätsentscheidungen, die jetzt getroffen werden, ein Rohstoffprofil berücksichtigen müssen, das sich mit zunehmenden Fahrzeugausmusterungen verändern wird. Recyclingunternehmen müssen sich auch auf Unterschiede zwischen der Chemie zukünftiger ausgemusterter Batterien und der Chemie des aktuellen Produktionsschrotts vorbereiten.
Die erwartete Verschiebung beim Rohstoff wirkt sich auf Sammlung, Prüfung, Demontage und Materialrückgewinnung im gesamten US-amerikanischen Markt für Batterierecycling aus. Produktionsschrott kommt in der Regel mit dokumentierter Chemie und bekanntem Zustand an. Ausgemusterte Fahrzeugbatterien können unterschiedliche Ladezustände, verschiedene Batteriedesigns und Schäden durch Nutzung oder Unfälle aufweisen. Es wird erwartet, dass Altmaterial die Produktionsschrottmengen bis 2028 erreicht und bis 2035 80 % des recycelbaren Pools ausmacht. Diese Bedingungen begünstigen Unternehmen, die Sammlungsnetzwerke und sichere Handhabungsverfahren entwickeln, bevor die Mengen steigen. Die spätere Rohstoffwelle kann eine höhere Auslastung unterstützen, jedoch nur, wenn Recyclinganlagen eine breitere Mischung von Batterien effizient verarbeiten können.
Inländische Versorgungssicherheit bei kritischen Mineralien steigert die Nachfrage nach recycelten Materialien
Die inländische Politik zur Versorgungssicherheit bei kritischen Mineralien verändert die Rolle des US-amerikanischen Markts für Batterierecycling in der Batterielieferkette. Eine Präsidialverfügung vom 30. Juli 2026 identifizierte rückgewinnbare kritische Mineralien und Materialien als wesentlich für die nationale Verteidigung.[1] Die zugehörige Zuteilungsanordnung des Bureau of Industry and Security trat am 27. August 2026 in Kraft und verpflichtet US-amerikanische Personen, 100 % ihrer monatlichen Schwarzmasse-Verkäufe an US-amerikanische Personen zuzuteilen, sofern keine Ausnahme gilt.[2] Die Anforderung macht die inländische Raffination für Unternehmen relevanter, die bisher Schwarzmasse an ausländische Raffinerien verkauft haben. Sie lenkt auch mehr kommerzielles Interesse auf Lithiumcarbonat (Li2CO3), Nickelsulfat (NiSO4), Kobaltsulfat (CoSO4) und andere raffinierte Produkte. Die Politik kann inländische Abnahmebeziehungen unterstützen, indem sie die Verarbeitung innerhalb der Vereinigten Staaten für die Wertschöpfungskette wichtiger macht.
Dieser politische Rahmen übt zusätzlichen Druck auf Recyclingunternehmen aus, die nur schreddern oder intermediäre Schwarzmasse produzieren. Diese Unternehmen müssen möglicherweise hydrometallurgische Kapazitäten aufbauen, Lohnverarbeitungsvereinbarungen nutzen oder Partnerschaften mit inländischen Raffinerien eingehen. Der US-amerikanische Markt für Batterierecycling kann daher durch Raffination mehr Wert erzielen als durch den Verkauf von Zwischenmaterialien allein. Pyrometallurgische Betreiber können ebenfalls unter zusätzlichem Druck stehen, wenn ihre Produkte vor der Verwendung in Batteriequalität weiterer Verarbeitung bedürfen. Hydrometallurgische und Direktrecyclingprozesse sind besser geeignet, um gezielte Batteriematerialien herzustellen. Das kommerzielle Ergebnis wird davon abhängen, ob neue Raffinerieeinrichtungen planmäßig in Betrieb gehen und die Spezifikationen für Batteriequalität erfüllen.
Produktionsschrott aus der Batterieherstellung schafft frühere und besser vorhersehbare Rohstoffe
Produktionsschrott aus der Batterieherstellung versorgt den US-amerikanischen Markt für Batterierecycling mit einer besser vorhersehbaren kurzfristigen Rohstoffquelle. Er verfügt in der Regel über bekannte Chemie, dokumentierte Entladebedingungen und vertraglich gesicherten Zugang von Zellherstellern. Das Argonne National Laboratory modellierte eine Annahme einer Fertigungsausbeute von 92 % und stellte fest, dass Batterieanlagen bis 2035 mehr recyceltes Material liefern können als Altfahrzeuge.[3] Dies unterstützt Geschäftsmodelle von Recyclingunternehmen, die auf Produktionsschrott basieren, solange die Fahrzeugausmusterungsmengen begrenzt bleiben. General Motors und Redwood Materials erweiterten ihre Partnerschaft im Mai 2024 um Produktionsschrott aus Ultium Cells-Anlagen in Ohio und Tennessee. Redwood Materials berichtete, bis Juni 2026 mehr als 28.000 Tonnen Material von General Motors und Ultium Cells erhalten zu haben.
Diese Rohstoffquelle bietet betriebliche Vorteile, schafft aber auch ein Konzentrationsrisiko für den US-amerikanischen Markt für Batterierecycling. Ein Recyclingunternehmen mit nur einer kleinen Gruppe von Fabriklieferanten kann eine geringere Auslastung erfahren, wenn eine Produktionslinie ihre Produktion oder Chemie ändert. Chemische Verschiebungen von Nickel-Mangan-Kobalt-Zellen zu Lithium-Eisenphosphat-Zellen können den Wert des zurückgewonnenen Nickels und Kobalts verringern. Das Material bleibt recycelbar, aber das Umsatzprofil kann sich ändern. Unternehmen benötigen daher Verträge, die Volumen, Chemie, Eigentum und Verarbeitungsbedingungen regeln. Produktionsschrott ist eine wichtige Brücke zu zukünftigen Altmengen, aber kein vollständiger Ersatz für eine breite Sammlungskapazität.
DOE-Zuschüsse und Steueranreize reduzieren das Risiko für Kapazitäten im kommerziellen Maßstab
Bundesfinanzierung unterstützt die kommerzielle Expansion im gesamten US-amerikanischen Markt für Batterierecycling. Das Förderprogramm des Energieministeriums für Batterieherstellung und Recycling hatte in seinen ersten beiden Runden 1,82 Milliarden USD auf 14 Projekte verteilt.[4] Am 20. August 2026 fügte Runde 3 weitere 500 Millionen USD auf 7 Projekte hinzu. Zu den Empfängern gehörten 100 Millionen USD für Nth Cycle und 50 Millionen USD für Princeton NuEnergy. Die Unterstützung kann die Finanzierungslast für erstmalig errichtete Anlagen verringern, insbesondere für Einrichtungen, die Raffineriekapazitäten hinzufügen. Sie kann Projekte auch für private Investoren und Industriepartner attraktiver machen.
Förderunterstützung beseitigt keine Bau- oder Betriebsrisiken im US-amerikanischen Markt für Batterierecycling. Ascend Elements meldete im April 2026 Insolvenz nach Chapter 11 an, nachdem Baustreitigkeiten, gestrichene Bundesförderungen und niedrigere Lithiumpreise seine Position beeinträchtigt hatten. Der Fall zeigt, dass Projektfinanzierung durch zuverlässige Ausführung, Rohstoffe und Kunden ergänzt werden muss. Abschnitt 45X kann eine Produktionskostengutschrift von 10 % für qualifizierende elektroaktive Materialien gewähren. Diese Gutschrift kann die Wirtschaftlichkeit für Einrichtungen verbessern, die im großen Maßstab betrieben werden. Unternehmen müssen dennoch die Produktion aufnehmen, bevor sie von der langfristigen Umsatzunterstützung profitieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Sammlungs-, Handhabungs- und Transportkosten für beschädigte Batterien | -2.8% | National, mit der größten Auswirkung in dünn besiedelten ländlichen Gebieten und Bundesstaaten ohne Herstellerverantwortungsmandate | Kurzfristig (≤ 2 Jahre) |
| Zeitliche Diskrepanz zwischen Kapazität und Altbatteriemengen beim Rohstoff | -2.4% | National, mit größerer Auswirkung in Bundesstaaten, die aggressive Kapazitätsziele verfolgen | Mittelfristig (2–4 Jahre) |
| Vielfalt der Chemie und Batterieformate erschwert standardisierte Verarbeitung | -1.9% | National, insbesondere in Verarbeitungszentren mit mehreren Chemien | Langfristig (≥ 4 Jahre) |
| Brand-, Genehmigungs- und Umwelthaftungsrisiken erhöhen das Betriebsrisiko | -1.5% | National, mit größerer Exposition in Bundesstaaten mit strengen Luft- und Gefahrstoffgenehmigungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Sammlungs-, Handhabungs- und Transportkosten für beschädigte Batterien
Sammlung und Transport bleiben herausfordernde Aspekte des US-amerikanischen Markts für Batterierecycling, insbesondere für beschädigte Lithium-Ionen-Batterien. Die Pipeline and Hazardous Materials Safety Administration klassifiziert Lithiumbatterien als gefährliche Güter der Klasse 9. Beschädigte oder fehlerhafte Batterien unterliegen strengeren Verpackungs-, Schulungs- und Transportanforderungen für Spediteure. Diese Anforderungen erhöhen die Kosten für den Transport schwerer Batterien von Unfallorten, Händlern, Servicezentren und abgelegenen Standorten. Die Environmental Protection Agency legt auch bundesstaatliche Anforderungen für die Verwaltung und das Recycling von Lithium-Ionen-Batterien fest. Diese Verpflichtungen können die Anzahl wirtschaftlich rentabler Sammelstellen begrenzen.
Die geografische Verteilung der Einrichtungen erhöht den Kostendruck im US-amerikanischen Markt für Batterierecycling. Die Verarbeitungskapazität für Lithium-Ionen-Batterien ist nach wie vor auf eine begrenzte Anzahl von Bundesstaaten konzentriert, sodass ländliche Gebiete und Binnenregionen weit von genehmigten Demontage- oder Raffinerieeinrichtungen entfernt sind. Das Blei-Säure-Recycling hat über viele Jahrzehnte ein breites Netzwerk aufgebaut, während Lithium-Ionen-Sammelsysteme vergleichsweise neuer sind. Der Batteriezustand ist ebenfalls ein Faktor, da beschädigte Batterien vor dem Versand und der Verarbeitung zusätzliche Sicherheitskontrollen erfordern. Die Verbesserung der lokalen Sammlung, Diagnoseprüfung und des sicheren Transports kann diese Einschränkungen im Laufe der Zeit verringern.
Zeitliche Diskrepanz zwischen neuer Kapazität und Altbatteriemengen beim Rohstoff
Die zeitliche Lücke zwischen neuer Verarbeitungskapazität und verfügbarem Rohstoff ist ein wesentliches Hemmnis im US-amerikanischen Markt für Batterierecycling. Ascend Elements Incorporated meldete im April 2026 Insolvenz nach Chapter 11 an, während Li-Cycle Holdings Corporation im Mai 2025 Gläubigerschutz beantragte, bevor das Unternehmen von Glencore PLC übernommen wurde. Diese Ereignisse veranschaulichen die Schwierigkeit, Anlagen zu finanzieren, die für die Verarbeitung von Altbatteriemengen gebaut wurden, die noch nicht materialisiert sind. Produktionsschrott ist derzeit verfügbar, wird aber oft durch Liefervereinbarungen abgedeckt und füllt große Anlagen nicht konsistent aus. Infolgedessen können neue Anlagen in ihren ersten Jahren unter der geplanten Kapazität betrieben werden, was die Belastung durch Fixkosten und Schuldendienst erhöht.
Lithiumpreisschwankungen fügen dem US-amerikanischen Markt für Batterierecycling weitere Unsicherheit hinzu. Niedrigere Preise in den Jahren 2024 und 2025 verringerten den Wert der zurückgewonnenen Schwarzmasse. Recyclingunternehmen können sich nicht allein auf prognostiziertes eingehendes Material verlassen, wenn die Kapazität den Altbatteriemengen vorauseilt. Langfristige Liefervereinbarungen, Abnahmeverträge und stufenweiser Bau können dazu beitragen, dieses Risiko zu managen. Unternehmen benötigen auch Kapazitäten, die sowohl Produktionsschrott als auch Altbatterien verarbeiten können. Ein flexibles Betriebsmodell wird wichtig bleiben, bis Batterieausmusterungen eine größere und konsistentere Versorgung bieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batteriechemie: Blei-Säure behält die Umsatzführerschaft, während Lithium-Ionen das Wachstum antreibt
Blei-Säure-Batterien hielten im Jahr 2026 einen Marktanteil von 73,3 % am US-amerikanischen Markt für Batterierecycling. Ihre Position spiegelt ein etabliertes geschlossenes Sammlungs- und Rückgewinnungssystem wider. Sekundärblei machte in der bereitgestellten Forschungsbasis mehr als 80 % der US-amerikanischen Blei-Batterieproduktion aus. Diese Infrastruktur bietet etablierte Sammelwege, Verarbeitungsmethoden und Endmärkte. Lithium-Ionen-Batterien werden bis 2032 voraussichtlich mit einer CAGR von 35,3 % wachsen, angetrieben durch die Einführung von Elektrofahrzeugen, Produktionsschrott und die inländische Politik zur Versorgungssicherheit bei kritischen Mineralien. Die beiden Chemien bedienen unterschiedliche Teile des US-amerikanischen Markts für Batterierecycling. Blei-Säure bietet eine ausgereifte Umsatzbasis, während Lithium-Ionen neue Kapazitäts- und Technologieinvestitionen anzieht. Nickelbasierte und andere Chemien bleiben kleinere Beitragende, erweitern aber die erforderliche Verarbeitungskapazität.
Die Wirtschaftlichkeit des Lithium-Ionen-Recyclings variiert je nach Batteriechemie. Nickel-Mangan-Kobalt-Batterien haben in der bereitgestellten Forschungsbasis einen höheren rückgewinnbaren Nickel- und Kobaltwert pro Einheit als Lithium-Eisenphosphat-Batterien. Lithium-Eisenphosphat gewinnt in stationären Speicher- und Mittelklasse-Elektrofahrzeuganwendungen an Bedeutung. Sein Materialprofil enthält kein Kobalt- oder Nickelprämium, was die Bedeutung von Prozesseffizienz und Direktrecycling für Lithium-Eisenphosphat-Rohstoffe erhöht. Forschungen zu Recyclingwegen deuten auch darauf hin, dass Batterien der nächsten Generation eine Prozessanpassung erfordern werden.[5] Der US-amerikanische Markt für Batterierecycling muss daher Designs vermeiden, die von einer einzigen Chemie abhängen. Einrichtungen, die mehrere Rohstoffe sicher verarbeiten können, sind besser positioniert, um Veränderungen in der Batterieproduktion und den Ausmusterungsmustern zu bewältigen.

Nach Schrottquelle: Fahrzeugbatterien führen, während Produktionsschrott frühzeitiges Wachstum unterstützt
Fahrzeugbatterien machten im Jahr 2026 57,5 % des Umsatzes nach Schrottquelle aus, was die Größe von Fahrzeugbatterien und die Bedeutung von Partnerschaften zwischen Fahrzeugherstellern und Recyclingunternehmen widerspiegelt. Produktionsschrott wird bis 2032 voraussichtlich mit einer CAGR von 30,1 % expandieren. Die Argonne-Modellierung unterstützt die Ansicht, dass Produktionsschrott unter einer Ausbeute-Annahme von 92 % bis 2035 das Altfahrzeugmaterial übersteigen kann. Unterhaltungselektronik bleibt eine relevante Quelle, aber ihre relative Bedeutung nimmt ab, wenn die Mengen bei Elektrofahrzeugen und Energiespeicherung steigen. Industrie- und Energiespeicherbatterien können einen stabilen Fluss mit bekannten Stilllegungsplänen bieten. Die Quellenvielfalt verringert die Abhängigkeit von einer einzigen Gruppe von Lieferanten und beeinflusst, wie Einrichtungen Sammlungs-, Lager- und Verarbeitungskapazitäten planen. Der US-amerikanische Markt für Batterierecycling muss aktuellen Fabrikschrott mit zukünftigen Fahrzeugrückläufen in Einklang bringen.
Produktionsschrott ist betrieblich attraktiv, weil er in der Regel eine konsistente Chemie und kontrollierte Handhabungsbedingungen aufweist und oft direkt aus Zellwerken unter Lieferverträgen kommt. Altbatterien aus Fahrzeugen erfordern Inspektion, Entladung, Demontage und vielfältigere Logistik. Die bereitgestellte Forschungsbasis erwartet, dass der kombinierte nordamerikanische Schrottpool zwischen 2025 und 2035 mehr als das 9,5-fache wächst, wobei das meiste spätere Wachstum nach 2028 von Altbatterien erwartet wird. Recyclingunternehmen, die sich auf Fabrikschrott konzentrieren, können Durchsatz und Geschäftsbeziehungen aufbauen, bevor diese Verschiebung eintritt, benötigen aber auch Sammelvereinbarungen für Fahrzeugbatterien. Ein Geschäftsmodell, das beide Quellen kombiniert, kann die Auslastung durch Veränderungen im US-amerikanischen Markt für Batterierecycling unterstützen.
Nach Recyclingtechnologie: Pyrometallurgie führt, während Hydrometallurgie an Boden gewinnt
Die pyrometallurgische Verarbeitung hielt im Jahr 2026 einen Anteil von 43,2 % am Technologieumsatz. Sie kann gemischte Eingaben verarbeiten und kann den Bedarf an detaillierter Sortierung vor der Behandlung reduzieren. Die hydrometallurgische Verarbeitung wird bis 2032 voraussichtlich mit einer CAGR von 29,2 % wachsen, angetrieben durch eine selektivere Rückgewinnung von Lithium, Nickel und Kobalt. Unter optimierten Bedingungen kann die hydrometallurgische Rückgewinnung für diese Metalle 93 % übersteigen. Die Methode kann auch die inländische Raffination von Materialien auf Batteriequalitätsspezifikationen unterstützen. Direktregeneration und verwandte Prozesse erhalten Aufmerksamkeit als Alternativen zu konventionellen Wegen. Forschungen haben die Direktregeneration als vielversprechende Option identifiziert, dabei aber ihre Einschränkungen bei gemischten Chemierohstoffen und der großtechnischen Umsetzung festgestellt. Der US-amerikanische Markt für Batterierecycling verwendet daher mehrere Ansätze, anstatt sich auf eine einzige Technologie zu konzentrieren.
Die Technologieauswahl hängt vom Eingangsmaterial und dem gewünschten Ausgang ab. Die Pyrometallurgie bietet eine breite Eingabetoleranz, kann aber für bestimmte zurückgewonnene Materialien zusätzliche nachgelagerte Schritte erfordern. Die Hydrometallurgie kann auf spezifische Verbindungen abzielen, erfordert aber sorgfältiges chemisches Management und stabile Betriebsbedingungen. Princeton NuEnergy erhielt im August 2026 eine Förderung des Energieministeriums in Höhe von 50 Millionen USD für eine Kathode-zu-Kathode-Anlage in Georgia. Nth Cycle erhielt 100 Millionen USD für die inländische Schwarzmasseraffination in derselben Finanzierungsrunde. Hybride, biologische und elektrochemische Ansätze bleiben kleinere Teile des US-amerikanischen Markts für Batterierecycling, könnten aber wichtiger werden, wenn sie den Energieverbrauch reduzieren oder die Rückgewinnung aus sich entwickelnden Batteriechemien verbessern.
Nach Prozessphase: Sammlung führt heute, während Raffination am schnellsten expandiert
Sammlung und Logistik machten im Jahr 2026 29,4 % der Marktgröße des US-amerikanischen Markts für Batterierecycling aus. Diese Phase umfasst die Aggregation von Originalgeräteherstellern, dem Einzelhandel, kommunalen und anderen Quellen und erfordert sichere Lagerung, Transport und Dokumentation, bevor Batterien in die Verarbeitung eintreten. Materialraffination und -rückgewinnung wird bis 2032 voraussichtlich mit einer CAGR von 31,3 % wachsen, was den wachsenden Wert der Umwandlung von Schwarzmasse in Lithiumcarbonat (Li2CO3), Nickelsulfat (NiSO4), Kobaltsulfat (CoSO4) und andere verwendbare Materialien widerspiegelt. Demontage und Entladung bleiben für große Fahrzeugbatterien unerlässlich. Mechanisches Schreddern und Sortieren verbinden diese vor- und nachgelagerten Phasen. Jede Phase erfordert koordinierte Kapazitäten, um Verzögerungen oder übermäßige Materialansammlungen zu verhindern. Der US-amerikanische Markt für Batterierecycling profitiert, wenn Sammelsysteme und Raffineriekapazitäten gemeinsam wachsen.
Die nachgelagerte Raffination kann mehr Wert erfassen, erfordert aber Kapital, technisches Know-how und zuverlässigen Rohstoff. Schwarzmasseproduktion und mechanische Verarbeitung können exponiert werden, wenn mehr Kapazität aufgebaut wird, als inländische Raffinerien aufnehmen können. Die Demontage ist arbeitsintensiv, da Batterien vor dem Schreddern sicher gemacht werden müssen, was dem Prozess Zeit und Kosten hinzufügen kann. R3 Lithium startete seine Anlage in Covington, Georgia, im September 2026 mit integriertem Schwarzmasseschreddern und Lithiumcarbonat (Li2CO3)-Produktion, gemäß der bereitgestellten Forschungsbasis. Die Anlage veranschaulicht den Reiz der Kombination von Prozessphasen an einem Standort, was den Transportbedarf reduzieren und mehr Materialwert innerhalb des US-amerikanischen Markts für Batterierecycling erhalten kann.
Nach Anwendung der zurückgewonnenen Materialien: Kathodenmaterialien führen, während Lithiumverbindungen beschleunigen
Kathodenaktivmaterialien machten im Jahr 2026 34,3 % des Umsatzes aus der Anwendung zurückgewonnener Materialien aus. Diese Position spiegelt die Nachfrage aus dem Nickel-Mangan-Kobalt-Kathodenrecycling und frühen Fahrzeugausmusterungen wider. Batteriegradige Lithiumverbindungen werden bis 2032 voraussichtlich mit einer CAGR von 32,4 % wachsen. Die Nachfrage wird durch inländische Beschaffungsanforderungen und den stärkeren Fokus auf die US-amerikanische Raffination unterstützt. Die Schwarzmasse-Zuteilungsanordnung vom August 2026 erhöht die Bedeutung der Fertigstellung der Raffination innerhalb der Vereinigten Staaten. Anoden- und Graphitrückgewinnung erhalten ebenfalls Aufmerksamkeit aufgrund von Importabhängigkeitsbedenken in der bereitgestellten Forschungsbasis. Kobalt- und Nickelsalze bleiben wertvolle Produkte, obwohl Chemieänderungen ihre zukünftige Nachfrage beeinflussen können. Kupfer, Aluminiumfolie, Mangan und andere Materialien unterstützen die Anlagenökonomie, indem sie den Entsorgungsbedarf reduzieren.
Recycelte Lithiumverbindungen sind wichtig, weil sie Material in die Batterielieferkette zurückführen können. Ascend Elements berichtete im Dezember 2025 über die Produktion von recyceltem Lithiumcarbonat im kommerziellen Maßstab, bevor das Unternehmen im April 2026 Insolvenz anmeldete, gemäß der bereitgestellten Forschungsbasis. R3 Lithium erwarb anschließend die Anlage in Covington und nahm im September 2026 die kommerzielle Produktion auf. Die bereitgestellte Forschungsbasis gibt an, dass R3 Lithium Abnahmevereinbarungen im Wert von 1 Milliarde USD unterzeichnet hat. Dies zeigt die Nachfrage nach inländisch raffiniertem Output, verdeutlicht aber auch die Schwierigkeit, technische Fähigkeiten in ein dauerhaftes Geschäft umzuwandeln. Begutachtete Arbeiten haben auch hydrometallurgische Recyclingströme für Lithium-Ionen-Batterien bewertet. Der US-amerikanische Markt für Batterierecycling erfordert zuverlässige Reinigung und Kundenqualifizierung, bevor zurückgewonnene Materialien höherwertige Anwendungen bedienen können.
Nach Endverbraucherbranche: Automobil führt, während Strom- und Energiespeicherung an Bedeutung gewinnt
Der Automobilsektor hielt im Jahr 2026 einen Anteil von 58,7 % am Endverbraucherumsatz. Fahrzeughersteller erzeugen Nachfrage durch Recyclingverpflichtungen, Fahrzeugausmusterungen und Lieferkettenanforderungen. Strom- und Energiespeicherung wird bis 2032 voraussichtlich mit einer CAGR von 29,5 % wachsen, wobei die bereitgestellte Forschungsbasis dieses Wachstum mit dem Strombedarf von KI-Rechenzentren und der netzmaßstäblichen Batteriebereitstellung verknüpft. Recyceltes Lithiumcarbonat (Li2CO3) kann die Zellproduktion sowohl für Fahrzeuge als auch für stationäre Speicherung unterstützen. Unterhaltungselektronik repräsentiert einen sinkenden relativen Anteil, da größere Batterien mehr zurückgewonnenes Material ausmachen. Marine-Anwendungen bleiben kleiner, aber Elektrifizierungspiloten können zukünftige Rohstoffe schaffen. Telekommunikations-Backup- und Netz-Unterbrechungsfreie-Stromversorgungssysteme können vorhersehbarere Stilllegungspläne bieten. Diese Endverwendungen verbreitern die Nachfrage im gesamten US-amerikanischen Markt für Batterierecycling.
Die Zweitnutzung kann eine Umsatzphase vor dem Recycling hinzufügen. Redwood Materials startete Redwood Energy im Juni 2025, um gebrauchte Elektrofahrzeugbatterien für stationäre Speicherung wiederzuverwenden, gemäß der bereitgestellten Forschungsbasis. Die Einheit setzte ein 12-MW- und 63-MWh-System für Crusoe ein und unterzeichnete im Juli 2025 ein Memorandum mit General Motors. Im April 2026 kündigten Rivian und Redwood Materials ein 10-MWh-Zweitnutzungs-Speichersystem in Rivians Anlage in Illinois an. Diese Projekte zeigen, dass einige Batterien Wert generieren können, bevor sie zur Materialrückgewinnung verarbeitet werden. Zweitnutzungen erfordern weiterhin Tests, Sicherheitsmanagement und geeigneten Batteriezustand. Der US-amerikanische Markt für Batterierecycling kann von diesen Verwendungen profitieren, aber sie können die Ankunft einiger Materialien in Recyclinganlagen verzögern.
Geografische Analyse
Der Südosten entwickelt sich zu einem wichtigen Verarbeitungskorridor innerhalb des US-amerikanischen Markts für Batterierecycling. Redwood Materials eröffnete im Mai 2026 die erste Phase seiner 3,5 Milliarden USD teuren Anlage in Berkeley County, South Carolina, gemäß der bereitgestellten Forschungsbasis. Cirba Solutions entwickelt eine vom Energieministerium geförderte Anlage im Wert von 200 Millionen USD in Columbia, South Carolina. Princeton NuEnergy erhielt Förderung für eine 110 Millionen USD teure Kathoden-Recyclinganlage in Commerce, Georgia. Diese Projekte bringen Sammlung, Verarbeitung und Raffination näher an die Batterieherstellungsaktivitäten in der Region. Diese Konzentration kann das Transportrisiko für schwere und gefährliche Batterien reduzieren und Recyclingunternehmen mit Fahrzeugherstellern und Zellherstellern im Südosten verbinden.
Nevada bleibt ein weiterer wichtiger Knotenpunkt für den US-amerikanischen Markt für Batterierecycling. Der 175 Hektar große Sparks-Campus von Redwood Materials verarbeitete im Jahr 2026 jährlich 20 GWh Batterien, gemäß der bereitgestellten Forschungsbasis. Seine Lage in der Nähe von Teslas Gigafactory unterstützt direkte Verbindungen zwischen Herstellungs- und Recyclingaktivitäten. Der Mittlere Westen spielt aufgrund seiner Automobil- und Batterieherstellungsbasis ebenfalls eine bedeutende Rolle. Cirba Solutions betreibt eine Lithium-Ionen-Schwarzmasse-Verarbeitungsanlage in Lancaster, Ohio, wobei die bereitgestellte Forschungsbasis darauf hinweist, dass die Kapazität gegenüber dem Stand von 2022 um 600 % erhöht wird. Ultium Cells-Werke in Warren, Ohio, und Spring Hill, Tennessee, schaffen einen Produktionsschrottkorridor für Redwood Materials. Dieses geografische Muster begünstigt Regionen, die Rohstoffverfügbarkeit, genehmigte Einrichtungen und Industriekunden kombinieren.
Kalifornien, New York und die Neuengland-Staaten generieren aufgrund der früheren Einführung von Elektrofahrzeugen bedeutende frühe Elektrofahrzeug- und Unterhaltungselektronik-Rohstoffe. Ein Großteil dieses Materials wird derzeit zu Anlagen in Nevada, Ohio und im Südosten transportiert, wo genehmigte, großmaßstäbliche Kapazitäten konzentriert sind. Kaliforniens Recyclingvorschriften und Herstellerverantwortungsrahmen können höhere Sammelquoten unterstützen, gemäß der bereitgestellten Forschungsbasis. Kalifornien, Texas und Florida werden nach 2028 voraussichtlich größere Altbatteriemengen generieren. Die bundesstaatliche Schwarzmasse-Zuteilungsanordnung soll mehr recycelbares Material innerhalb der Vereinigten Staaten halten. Ein Mangel an genehmigten hydrometallurgischen Raffinerien in der Nähe von Rohstoffquellen kann die Transportkosten hoch halten. Die geografische Expansion muss daher sowohl die Sammlungsabdeckung als auch die inländische Raffineriekapazität berücksichtigen.
Wettbewerbslandschaft
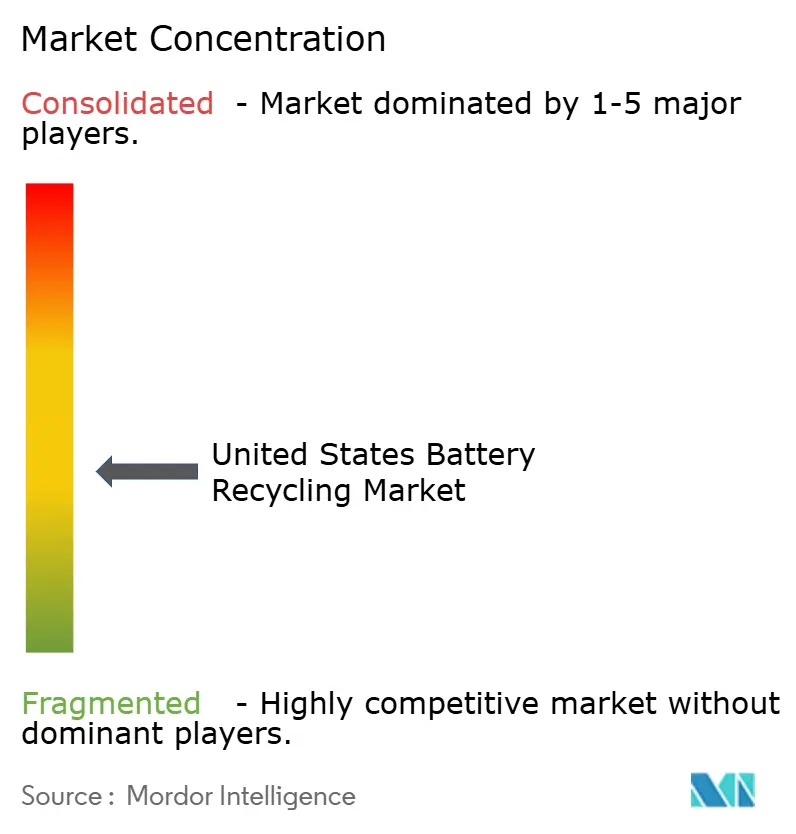
Der US-amerikanische Markt für Batterierecycling ist in der Verarbeitung mäßig konzentriert und in der Sammlung stärker fragmentiert. Redwood Materials ist ein wichtiger inländischer Betreiber, der mehr als 70 % der gebrauchten oder entsorgten Batterien in Nordamerika verarbeitet, mit einer jährlichen Verarbeitungskapazität von 20 GWh und Liefervereinbarungen mit sechs großen Fahrzeugherstellern, gemäß der bereitgestellten Forschungsbasis. Redwood Materials schloss im Januar 2026 eine Series-E-Runde über 425 Millionen USD bei einer Bewertung von über 6 Milliarden USD ab. Die Chapter-11-Insolvenzanmeldung von Ascend Elements im April 2026 und der Gläubigerschutz von Li-Cycle im Jahr 2025 reduzierten die Anzahl großer inländischer Betreiber. Cirba Solutions bleibt eine bedeutende Alternative mit mehr als 400 Millionen USD an Kapitalinvestitionen und einer Steigerung der Lithium-Ionen-Verarbeitungskapazität um mehr als 600 % seit 2022, gemäß der bereitgestellten Forschungsbasis. Ecobats Rückzug aus dem Lithium-Ionen-Recycling im Jahr 2026 zeigte weiterhin, dass Kostenposition und Kapitaldisziplin wichtige Faktoren in diesem Markt bleiben.
Unternehmen im US-amerikanischen Markt für Batterierecycling differenzieren sich durch vertikale Integration, Technologie und Partnerschaften. Redwood Materials kombiniert Sammlung, Recycling, Materialproduktion und Zweitnutzungs-Speicheraktivitäten. Seine Vereinbarung vom Mai 2024 mit General Motors umfasste Produktionsschrott aus Ultium Cells-Werken in Ohio und Tennessee. General Motors erweiterte die Beziehung im Juni 2026 um Produktionsschrottrückgewinnung, Altbatterierecycling und Zweitnutzungs-Energiespeicherung, gemäß der bereitgestellten Forschungsbasis. Nth Cycle setzt seine OYSTER-Elektroextraktionsplattform für die inländische Schwarzmasseraffination mit 100 Millionen USD Unterstützung des Energieministeriums ein. Princeton NuEnergy verfolgt die Niedertemperatur-Plasma-unterstützte Trennung für das Kathode-zu-Kathode-Recycling. Diese Ansätze zielen darauf ab, mehr Wert aus zurückgewonnenen Materialien zu erhalten und die Abhängigkeit von Zwischenexporten zu reduzieren.
Das Recycling von Lithium-Eisenphosphat-Batterien stellt eine technische und kommerzielle Lücke im US-amerikanischen Markt für Batterierecycling dar. Diese Chemie verfügt nicht über die Kobalt- und Nickelwerte, die andere Lithium-Ionen-Recyclingmodelle unterstützt haben, und erfordert Prozesse, die Wert aus Lithium, Eisen und Phosphat zurückgewinnen, ohne auf Nickel-, Mangan- und Kobaltökonomie angewiesen zu sein. Compliance stellt eine weitere Hürde dar, da Recyclingunternehmen Gefahrstoffe, Umweltanforderungen und Standortgenehmigungen verwalten müssen. Diese Anforderungen können etablierte Betreiber mit genehmigten Einrichtungen und Betriebserfahrung schützen, während sie neue Marktteilnehmer verzögern, die andernfalls Kapazitäten hinzufügen könnten. Wettbewerbsergebnisse werden von erfolgreicher Ausführung, gesichertem Rohstoff und der Fähigkeit abhängen, Produkte in Batteriequalität zu verkaufen.
Marktführer in der US-amerikanischen Batterierecyclingbranche
-
Cirba Solutions
-
Redwood Materials, Inc.
-
Li-Cycle Corp.
-
Ascend Elements
-
Ecobat
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Das Bureau of Industry and Security (BIS) erließ eine vorläufige Endregelung gemäß dem Defense Production Act, die US-amerikanische Personen verpflichtet, 100 % ihrer monatlichen Schwarzmasse-Verkäufe an inländische Käufer zuzuteilen. Die Maßnahme gilt vom 27. August 2026 bis August 2027 und zielt darauf ab, das inländische Batterierecycling, die Rückgewinnung kritischer Mineralien und die Herstellung von Batteriematerialien zu stärken, indem sichergestellt wird, dass rückgewinnbare Batterie-Rohstoffe innerhalb der US-amerikanischen Lieferkette verbleiben.
- August 2026: Das US-amerikanische Energieministerium (DOE) kündigte rund 500 Millionen USD in der dritten Runde der Förderprogramme für Batterieherstellung und Recycling auf sieben Projekte an, um das inländische Batterie-Ökosystem zu stärken. Zu den bemerkenswerten Empfängern gehörten Nth Cycle, das 100 Millionen USD erhielt, und Princeton NuEnergy, das 50 Millionen USD erhielt, zur Unterstützung der Rückgewinnung kritischer Mineralien, der Batteriematerialproduktion und der Entwicklung einer kreislauforientierten Batterielieferkette.
- Juni 2026: General Motors wurde der erste Fahrzeughersteller, der mit Redwood Materials über den gesamten Batterielebenszyklus zusammenarbeitet, einschließlich Produktionsschrottrückgewinnung, Altbatterierecycling und Zweitnutzungs-Energiespeicherbereitstellung. Die erweiterte Partnerschaft unterstützt die geschlossene Materialrückgewinnung, um die Wiederverwendung von Lithium, Nickel, Kobalt und Kupfer innerhalb der nordamerikanischen Batterielieferkette zu erhöhen.
- November 2025: Redwood Materials nahm den Betrieb in der ersten Phase seines Carolina Campus in Ridgeville, South Carolina, auf, einem Eckpfeiler des geplanten 3,5 Milliarden USD teuren Batterierecycling- und Materialherstellungszentrums des Unternehmens. Die auf mehr als 600 Hektar im Camp Hall Commerce Park gelegene Anlage startete Rückgewinnungsoperationen für kritische Materialien mit dem Schwerpunkt auf der Extraktion von Lithium, Nickel, Kobalt und Kupfer aus Altbatterien und Produktionsschrott aus der Batterieherstellung zur Wiederverwendung in der inländischen Batterielieferkette.
Berichtsumfang des US-amerikanischen Markts für Batterierecycling
Batterierecycling bezeichnet die Verarbeitung verbrauchter Batterien, um das Volumen der als Hausmüll entsorgten Batterien zu reduzieren. Bei diesem Prozess werden verbrauchte Batterien gesammelt, zerlegt und behandelt, um wertvolle Metalle und Materialien wie Lithium, Kobalt, Nickel und Blei zurückzugewinnen. Diese zurückgewonnenen Materialien werden dann gereinigt und zur Herstellung neuer Batterien oder anderer Industrieprodukte wiederverwendet. Batterierecycling hilft, Boden- und Wasserverschmutzung zu verhindern, indem gefährliche Chemikalien aus Deponien ferngehalten werden, und unterstützt gleichzeitig eine Kreislaufwirtschaft.
Der US-amerikanische Markt für Batterierecycling ist nach Batteriechemie in Blei-Säure, Lithium-Ionen, Nickelbasiert und andere Chemien segmentiert. Nach Schrottquelle ist der Markt in Fahrzeugbatterien, Unterhaltungselektronikbatterien, Industrie- und Energiespeichersystembatterien sowie Produktionsschrott segmentiert. Nach Recyclingtechnologie ist der Markt in hydrometallurgisch, pyrometallurgisch, direkt/mechanisch sowie hybride und aufkommende Technologien segmentiert. Nach Prozessphase ist der Markt in Sammlung und Logistik, Demontage und Entladung, mechanisches Schreddern und Sortieren, Schwarzmasseproduktion sowie Materialraffination und -rückgewinnung segmentiert. Nach Anwendung der zurückgewonnenen Materialien ist der Markt in Kathodenaktivmaterialien, Anode/Graphit, batteriegradige Lithiumverbindungen, Kobalt- und Nickelsalze, Mangan sowie Sonstige (Kupfer und Aluminium) segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Marine, Strom- und Energiespeicherung, Unterhaltungselektronik sowie Sonstige segmentiert. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Blei-Säure |
| Lithium-Ionen (NMC, LFP, NCA, LMO) |
| Nickelbasiert |
| Andere Chemien (Zn-Luft, Natrium-Ionen usw.) |
| Fahrzeugbatterien |
| Unterhaltungselektronikbatterien |
| Industrie- und Energiespeichersystembatterien |
| Produktionsschrott |
| Hydrometallurgisch |
| Pyrometallurgisch |
| Direkt/Mechanisch |
| Hybrid und aufkommend (Bio-/Elektrochemisch) |
| Sammlung und Logistik |
| Demontage und Entladung |
| Mechanisches Schreddern/Sortieren |
| Schwarzmasseproduktion |
| Materialraffination und -rückgewinnung |
| Kathodenaktivmaterialien |
| Anode/Graphit |
| Batteriegradige Lithiumverbindungen |
| Kobalt- und Nickelsalze |
| Mangan |
| Sonstige (Cu, Al) |
| Automobil |
| Marine |
| Strom- und Energiespeicherung |
| Unterhaltungselektronik |
| Sonstige |
| Nach Batteriechemie | Blei-Säure |
| Lithium-Ionen (NMC, LFP, NCA, LMO) | |
| Nickelbasiert | |
| Andere Chemien (Zn-Luft, Natrium-Ionen usw.) | |
| Nach Schrottquelle | Fahrzeugbatterien |
| Unterhaltungselektronikbatterien | |
| Industrie- und Energiespeichersystembatterien | |
| Produktionsschrott | |
| Nach Recyclingtechnologie | Hydrometallurgisch |
| Pyrometallurgisch | |
| Direkt/Mechanisch | |
| Hybrid und aufkommend (Bio-/Elektrochemisch) | |
| Nach Prozessphase | Sammlung und Logistik |
| Demontage und Entladung | |
| Mechanisches Schreddern/Sortieren | |
| Schwarzmasseproduktion | |
| Materialraffination und -rückgewinnung | |
| Nach Anwendung der zurückgewonnenen Materialien | Kathodenaktivmaterialien |
| Anode/Graphit | |
| Batteriegradige Lithiumverbindungen | |
| Kobalt- und Nickelsalze | |
| Mangan | |
| Sonstige (Cu, Al) | |
| Nach Endverbraucherbranche | Automobil |
| Marine | |
| Strom- und Energiespeicherung | |
| Unterhaltungselektronik | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im US-amerikanischen Markt für Batterierecycling an?
Das Wachstum wird durch die Einführung von Elektrofahrzeugen, Produktionsschrott, inländischen Raffineriebedarf und die Politik zur Versorgungssicherheit bei kritischen Mineralien unterstützt. Der Markt wird voraussichtlich mit einer CAGR von 28,35 % von 2027 bis 2032 wachsen.
Welche Batteriechemie führt beim US-amerikanischen Recyclinumsatz?
Blei-Säure-Batterien führten im Jahr 2026 mit einem Anteil von 73,3 % beim Umsatz, während Lithium-Ionen bis 2032 voraussichtlich schneller mit einer CAGR von 35,3 % wachsen wird.
Warum ist Produktionsschrott für US-amerikanische Batterierecyclingunternehmen wichtig?
Produktionsschrott hat bekannte Chemie, kontrollierte Handhabungsbedingungen und vertraglich gesicherten Zugang. Er kann Rohstoffe bereitstellen, bevor die Altbatteriemengen aus Elektrofahrzeugen deutlich größer werden.
Welche Recyclingtechnologie wächst in den Vereinigten Staaten am schnellsten?
Hydrometallurgisches Recycling wird bis 2032 voraussichtlich mit einer CAGR von 29,2 % wachsen. Es unterstützt die selektive Rückgewinnung und inländische Produktion von raffinierten Batteriematerialien.
Welche US-amerikanischen Regionen sind wichtige Batterierecycling-Knotenpunkte?
Der Südosten, Nevada und der Mittlere Westen sind wichtige Knotenpunkte. South Carolina, Georgia, Nevada, Ohio und Tennessee kombinieren Recyclingaktivitäten mit Batterieherstellung oder Automobilproduktion.
Vor welcher Herausforderung stehen Batterierecyclingunternehmen, bevor mehr Elektrofahrzeuge das Ende ihrer Nutzungsdauer erreichen?
Neue Kapazitäten können ankommen, bevor ausreichend Altbatterie-Rohstoffe verfügbar sind. Unternehmen benötigen Liefervereinbarungen und flexible Verarbeitung, um diese zeitliche Lücke zu überbrücken.
Wie groß ist der aktuelle Markt für Batterierecycling in den Vereinigten Staaten?
Die Marktgröße für Batterierecycling in den Vereinigten Staaten wird voraussichtlich von 6,06 Milliarden USD im Jahr 2026 und 7,11 Milliarden USD im Jahr 2027 auf 24,77 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 28,35 % zwischen 2027 und 2032.