
Tamanho e Participação do Mercado de Equipamentos de Arco e Flecha dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 612.37 Milhões de dólares |
| Tamanho do Mercado (2026) | 638.32 Milhões de dólares |
| Tamanho do Mercado (2031) | 819.40 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
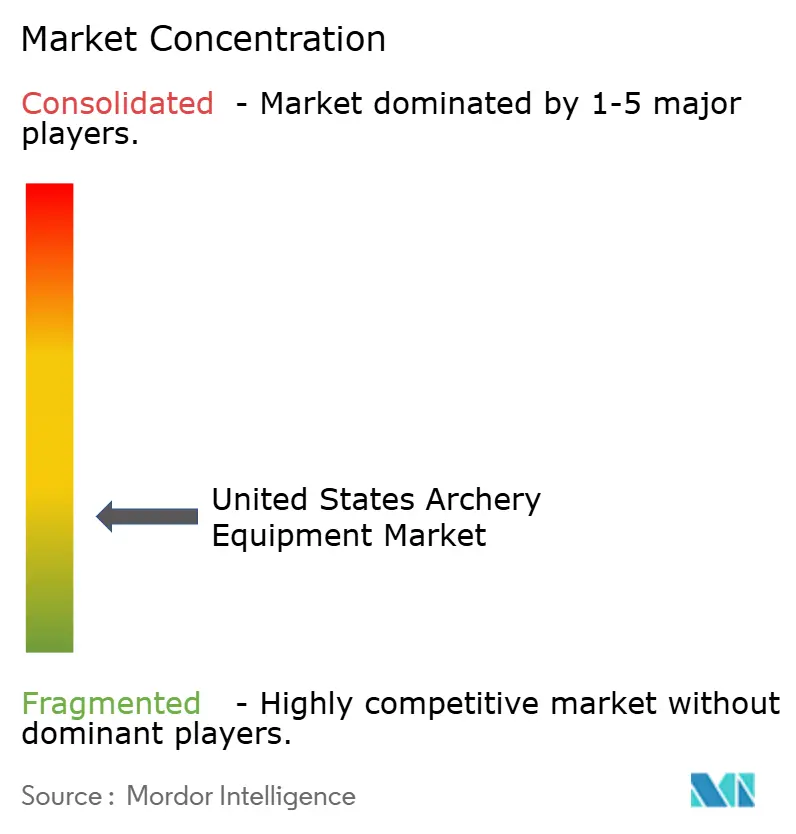
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Arco e Flecha dos Estados Unidos pela Mordor Intelligence
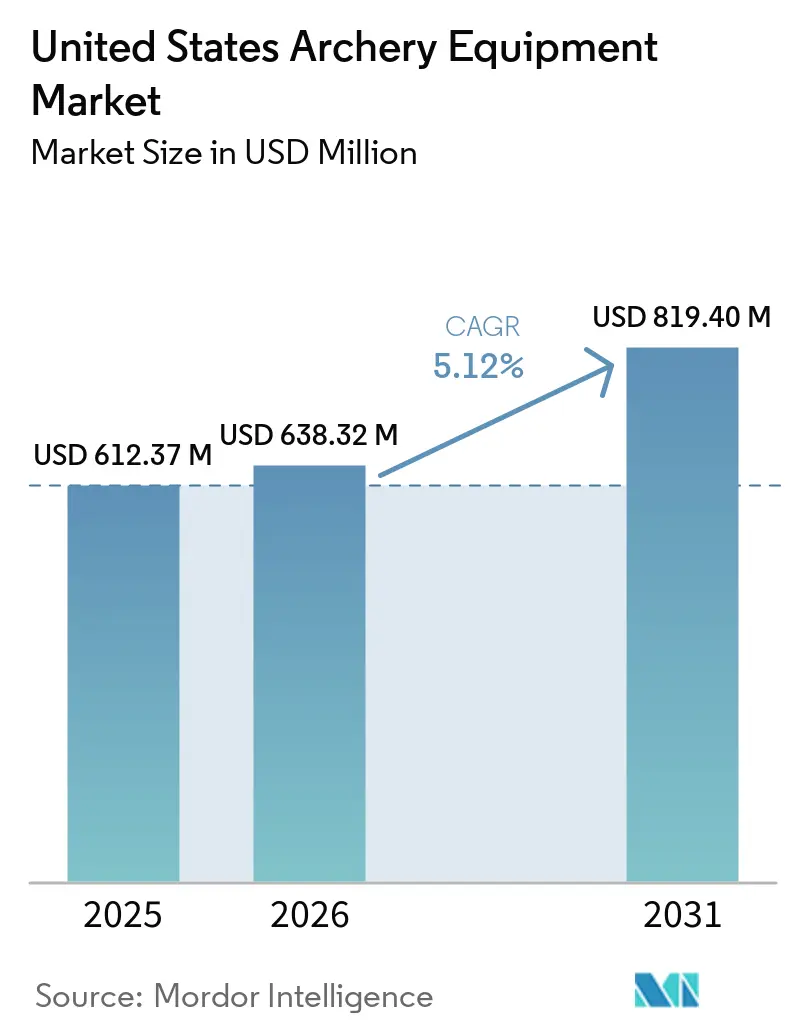
Espera-se que o tamanho do mercado de equipamentos de arco e flecha dos Estados Unidos cresça de 612,37 milhões de USD em 2025 para 638,32 milhões de USD em 2026, com previsão de atingir 819,40 milhões de USD até 2031 a um CAGR de 5,12% no período de 2026 a 2031. O mercado de equipamentos de arco e flecha dos Estados Unidos deriva sua demanda do tiro ao alvo competitivo e da caça com arco, cada um sustentando padrões de compra distintos. Os participantes de tiro ao alvo adquirem equipamentos para prática e programas organizados, enquanto os caçadores substituem flechas, broadheads e outros consumíveis com maior frequência. Essa combinação de demanda sustenta as vendas quando os gastos recreativos ou a atividade de caça enfraquecem. Programas escolares introduzem novos participantes na categoria, enquanto usuários experientes continuam a atualizar equipamentos e acessórios. Os fabricantes estão equilibrando produtos de nível básico para participantes mais novos com ofertas premium que apresentam materiais avançados, capacidades de ajuste e sistemas de montagem.
Principais Conclusões do Relatório
- Por tipo de produto, os arcos lideraram o mercado de equipamentos de arco e flecha dos Estados Unidos com uma participação de 45,63% em 2025, enquanto os alvos devem registrar o CAGR mais rápido de 6,06% durante 2026-2031.
- Por categoria, a massa reteve 68,42% de participação em 2025, enquanto o premium deve expandir a um CAGR de 6,78% até 2031.
- Por usuário final, os adultos lideraram o mercado com uma participação de 87,22% em 2025, enquanto as crianças devem registrar o CAGR mais rápido de 6,23% durante 2026-2031.
- Por canal de distribuição, as lojas de varejo físicas lideraram o mercado com uma participação de 73,59% em 2025, enquanto as lojas de varejo online devem registrar o CAGR mais rápido de 6,86% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Arco e Flecha dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da matrícula de jovens em programas de arco e flecha | +1.1% | Nacional, concentrado no Texas, no Meio-Oeste e no Sudeste | Curto prazo (≤ 2 anos) |
| Crescente apoio federal e estadual à participação em arco e flecha | +0.6% | Nacional, com adoção antecipada em estados com o Programa Nacional de Arco e Flecha nas Escolas (NASP) e programas de agências de vida selvagem | Médio prazo (2-4 anos) |
| Cultura e participação na caça com arco | +0.8% | Meio-Oeste, Sul e Oeste das Montanhas | Curto prazo (≤ 2 anos) |
| Premiumização de equipamentos de alto desempenho | +0.5% | Nacional, com maior gasto no Oeste e Nordeste | Médio prazo (2-4 anos) |
| Avanços tecnológicos que moldam os equipamentos modernos de arco e flecha | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Inovação em arcos compostos e acessórios | +0.4% | Nacional, com lançamentos importantes de fabricantes sediados nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Matrícula de Jovens em Programas de Arco e Flecha
Programas escolares e universitários fornecem um ponto de entrada regular para o mercado de equipamentos de arco e flecha dos Estados Unidos. Os Programas Nacionais de Arco e Flecha nas Escolas superaram 10.000 escolas participantes durante o ano letivo de 2024-2025 [1]Fonte: Programa Nacional de Arco e Flecha nas Escolas (NASP), NASP Creditado nas Taxas Dominantes de Participação de Jovens Arqueiros,
naspschools.org. Em março de 2026, o programa alcançou entre 1,2 milhão e 1,3 milhão de alunos anualmente e adicionou 1.300 escolas por ano. Jovens de 6 a 15 anos registraram o maior nível de participação em arco e flecha no adendo federal de 2025 citado pelos Programas Nacionais de Arco e Flecha nas Escolas. Equipes de torneio com equilíbrio de gênero também ampliam a demanda por equipamentos com tamanhos de empunhadura, comprimentos de tração e pesos de tração variados. Os fabricantes que atendem às especificações de arco recurvo escolar podem participar de compras realizadas por meio de orçamentos institucionais.
Crescente Apoio Federal e Estadual à Participação em Arco e Flecha
Programas federais e estaduais apoiam a instrução de arco e flecha e a participação local. O Arco e Flecha dos Estados Unidos recebeu uma Bolsa de Conservação Multiestadual do Serviço de Pesca e Vida Selvagem para um programa de recrutamento, retenção e reativação vinculado aos Jogos Olímpicos e Paralímpicos de Los Angeles 2028 [2]Fonte: USA Archery, "USA Archery recebeu bolsa para ampliar a participação" usarchery.org. O programa visa converter a visibilidade olímpica em matrícula sustentada de base. O mercado de equipamentos de arco e flecha dos Estados Unidos pode se beneficiar à medida que escolas e programas locais necessitem de arcos, alvos, equipamentos de segurança e treinadores qualificados. Esses esforços também melhoram o acesso para comunidades com exposição limitada ao arco e flecha organizado. O apoio público pode ajudar os programas a sustentar as compras de equipamentos ao longo do tempo.
Cultura e Participação na Caça com Arco
A caça com arco continua sendo uma fonte fundamental de demanda recorrente no mercado de equipamentos de arco e flecha dos Estados Unidos. De acordo com a Associação do Comércio de Arco e Flecha, a participação em arco e flecha aumentou significativamente de sete milhões em 2000 para mais de 19 milhões em abril de 2025. Os caçadores substituem flechas, broadheads e equipamentos relacionados com mais frequência do que arcos completos. Os gastos permanecem particularmente elevados no Meio-Oeste e no Sudeste, onde a participação na caça impulsiona as compras ao longo da temporada. O relatório de participação de 2025 da Associação Nacional de Artigos Esportivos mostrou um índice elevado para a caça com arco e flecha entre crianças de 7 a 11 anos [3]Fonte: Associação Nacional de Artigos Esportivos, " ESTUDO ESTATÍSTICO DE PARTICIPAÇÃO ESPORTIVA" nsga.org. Essa tendência sustenta a demanda por kits juvenis e equipamentos adultos. Flechas de carbono premium também oferecem aos caçadores uma opção de preço mais elevado quando buscam um desempenho de haste mais consistente.
Avanços Tecnológicos que Moldam os Equipamentos Modernos de Arco e Flecha
Materiais, sistemas de came e recursos de ajuste estão reformulando a competição de produtos no mercado de equipamentos de arco e flecha dos Estados Unidos. A Mathews introduziu a Tecnologia Limb Shift para seu LIFT X de 2025, permitindo que os usuários façam pequenos ajustes de afinação sem uma prensa. Esses recursos podem tornar equipamentos de preço mais elevado mais atraentes para arqueiros experientes, ao mesmo tempo em que transferem parte da atividade de ajuste das lojas especializadas para os usuários individuais. Marcas menores podem adquirir componentes avançados e competir mais de perto com marcas estabelecidas no segmento de nível médio. Como resultado, o design do produto, o suporte ao revendedor e o atendimento ao cliente tornaram-se fatores competitivos importantes ao lado do preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de equipamentos premium | -0.6% | Nacional, mais agudo em áreas rurais e de menor renda | Médio prazo (2-4 anos) |
| Regras de segurança em instalações públicas | -0.3% | Nacional, com maior carga de conformidade em áreas urbanas | Curto prazo (≤ 2 anos) |
| Declínio do acesso a terras de caça privadas em estados-chave | -0.5% | Oeste das Montanhas e Meio-Oeste | Longo prazo (≥ 4 anos) |
| Dependência de componentes e materiais importados | -0.4% | Nacional, especialmente para fornecimento da China e de Taiwan | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos Premium
O custo de uma configuração completa de arco composto pode desencorajar iniciantes de ingressar no mercado de equipamentos de arco e flecha dos Estados Unidos. O rascunho fornecido indicou que uma configuração de nível médio, incluindo arco, miras, estabilizadores, apoio de flecha, auxiliar de disparo e flechas, poderia custar mais de 2.500 USD. Também indicou que configurações de topo de linha se aproximavam de 4.000 USD em 2025. Flechas de carbono premium acrescentam um custo de reposição recorrente. A categoria premium ainda tem previsão de crescer 6,8%, indicando que compradores experientes continuam pagando por equipamentos avançados. A preocupação permanece mais aguda para novos participantes, que precisam adquirir vários itens antes de começar. Os requisitos de teste de equipamentos também podem aumentar os custos, dificultando a redução de preços pelos fornecedores.
Declínio do Acesso a Terras de Caça Privadas em Estados-Chave
A redução do acesso a terras privadas pode limitar a atividade de caça com arco em partes do mercado de equipamentos de arco e flecha dos Estados Unidos. O Programa de Gestão de Blocos de Montana inscreveu 6,8 milhões de acres em 2025 e mais caçadores buscaram acesso durante esse período. Também indica que a extensão do projeto de lei agrícola federal de 2025 não financiou o Programa Voluntário de Acesso Público e Incentivo ao Habitat. Menos dias de caça disponíveis podem afetar as compras de flechas e broadheads mais rapidamente do que as compras de arcos. Como resultado, os fornecedores focados em consumíveis enfrentam maior exposição a essa restrição. Esse efeito provavelmente será mais relevante no Oeste das Montanhas e no Meio-Oeste.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Alvos Emergem como a Categoria de Crescimento Mais Rápido
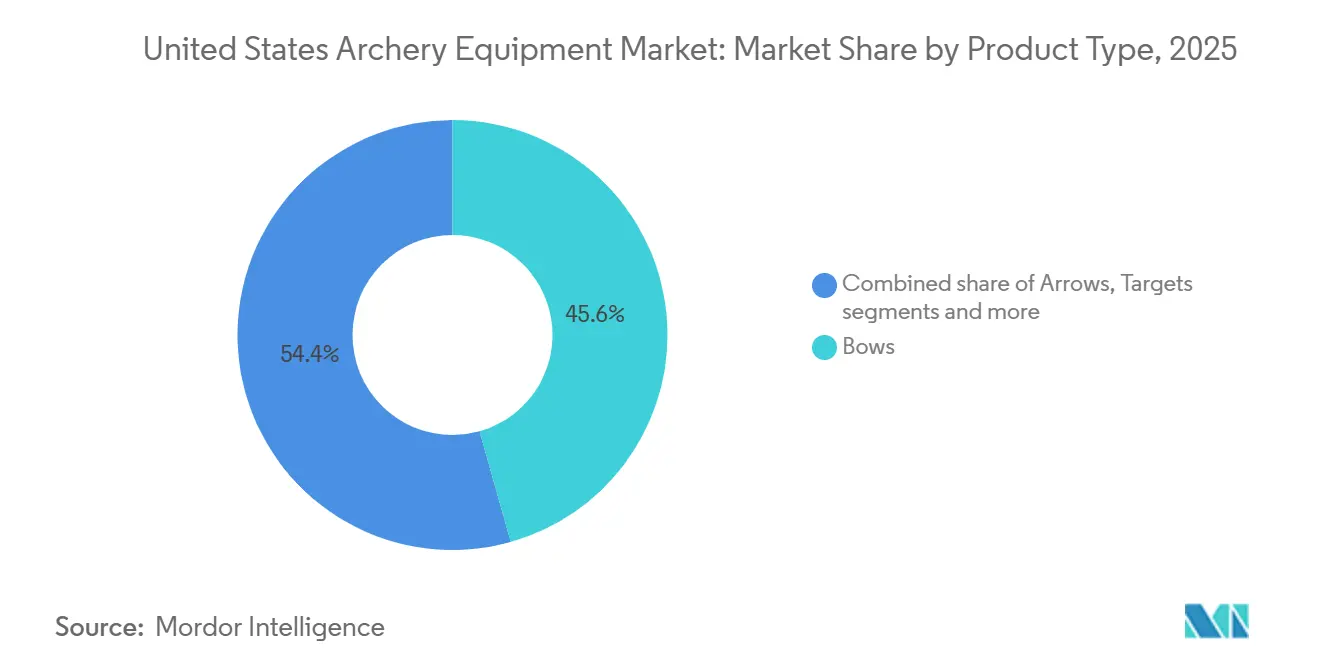
Os arcos representaram 45,63% da receita em 2025, representando a maior participação de produto no mercado de equipamentos de arco e flecha dos Estados Unidos. Os arcos compostos continuam importantes para caçadores e participantes de tiro 3D, enquanto os arcos recurvos continuam a apoiar programas escolares e o tiro ao alvo no estilo olímpico. As flechas geram alta rotatividade, pois caçadores e usuários de tiro ao alvo as substituem após o uso ou dano. Acessórios, incluindo miras, estabilizadores, disparadores, aljavas e estojos, aumentam os gastos sem exigir que os consumidores substituam o arco inteiro.
Os alvos têm previsão de registrar um CAGR de 6,06% até 2031, a taxa de crescimento mais rápida entre as categorias de produtos. A demanda por alvos no mercado de equipamentos de arco e flecha dos Estados Unidos é sustentada por escolas, campos de tiro locais, percursos 3D e prática de longa distância. Os compradores institucionais requerem alvos confiáveis que atendam às necessidades de iniciantes e programas organizados. As vendas de alvos refletem tanto a demanda do consumidor quanto as compras de escolas, clubes e instalações públicas.


Por Categoria: O Crescimento Premium Supera o Volume de Massa Apesar das Barreiras de Custo
A categoria de massa representou 68,42% da receita em 2025. Inclui a maioria dos equipamentos de nível básico e médio adquiridos por escolas, usuários recreativos e caçadores de primeira viagem. Arcos com preço entre 300 USD e 700 USD atraem compradores que priorizam o desempenho prático em detrimento de melhorias incrementais em velocidade ou peso. Essa ampla base de clientes posiciona a categoria de massa no núcleo do mercado de equipamentos de arco e flecha dos Estados Unidos. A participação contínua em programas juvenis e no arco e flecha recreativo sustenta a demanda constante por equipamentos acessíveis e confiáveis nessa categoria.
A categoria premium tem projeção de registrar um CAGR de 6,78% até 2031. O crescimento é impulsionado por arqueiros estabelecidos que atualizam para equipamentos avançados. O ARC 30 e o ARC 34 de 2026 da Mathews têm preços de 1.459 USD e 1.569 USD, respectivamente. Os sistemas de montagem modulares também criam oportunidades para vendas futuras de acessórios compatíveis. Uma ênfase crescente em precisão, personalização, construção leve e otimização de desempenho incentiva usuários experientes a alocar mais de seus gastos em equipamentos premium.
Por Usuário Final: O Segmento Infantil Ganha Impulso com Ventos Favoráveis Institucionais
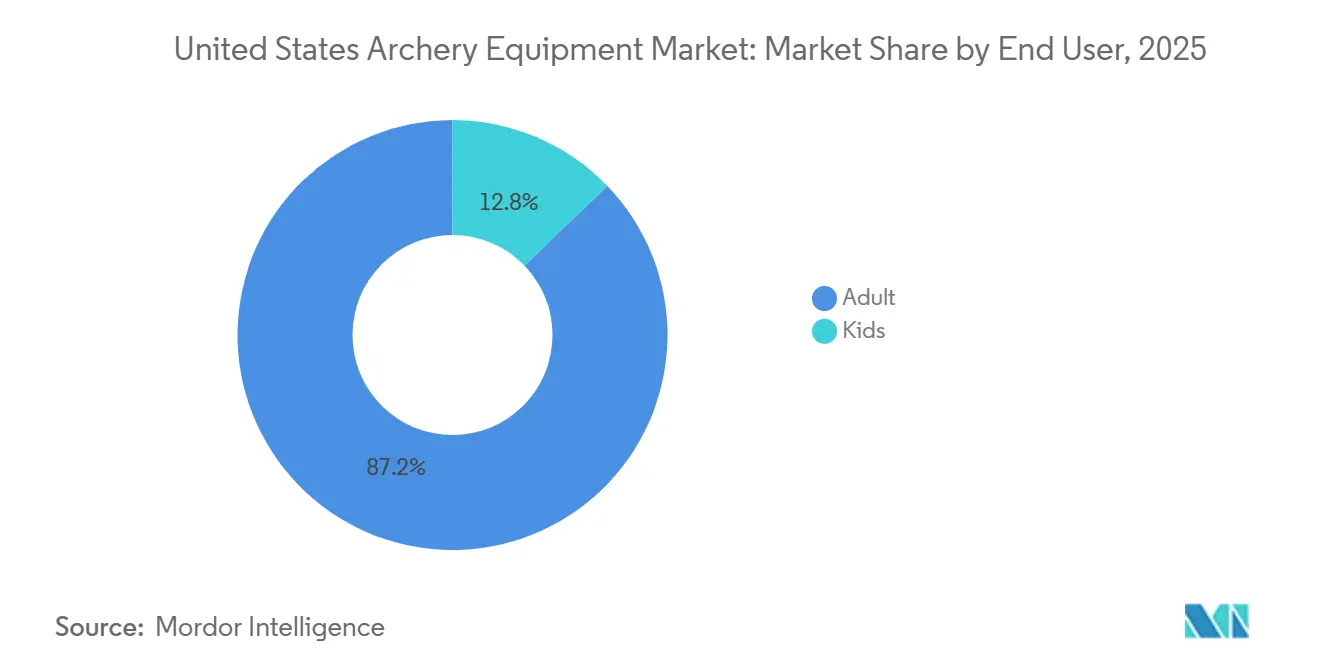
Os adultos representaram 87,22% da receita em 2025. Caçadores adultos e arqueiros competitivos geralmente têm maior poder de compra e históricos de participação mais longos, reforçando a participação líder do segmento adulto no mercado de equipamentos de arco e flecha dos Estados Unidos em 2025. Seus requisitos também apoiam lojas especializadas que fornecem serviços de ajuste e afinação. As atualizações contínuas de equipamentos e as compras de reposição por usuários adultos experientes sustentam ainda mais a contribuição de receita do segmento.
O segmento infantil tem projeção de crescer a um CAGR de 6,23% até 2031. A presença contínua do NASP nas escolas fornece aos participantes mais jovens acesso regular a programas introdutórios de arco e flecha. Os equipamentos juvenis requerem pesos de tração mais baixos, comprimentos de tração mais curtos e construção mais leve. Esses requisitos podem ajudar a desenvolver futuros compradores adultos à medida que os participantes continuam seu envolvimento além da escola. Espera-se que a expansão de programas baseados em escolas e competições voltadas para jovens aumente a participação precoce e sustente a demanda contínua por equipamentos de arco e flecha de tamanho adequado.
Por Canal de Distribuição: O Varejo Online Acelera Mais Rápido do que o Crescimento Geral do Mercado
As lojas de varejo físicas representaram 73,59% da receita em 2025. As lojas especializadas físicas permitem que os clientes meçam o comprimento de tração, afinem as flechas, avaliem o conforto da empunhadura e selecionem arcos adequados. Esse canal permanece essencial para o mercado de equipamentos de arco e flecha dos Estados Unidos, pois muitos clientes buscam orientação especializada antes de adquirir equipamentos principais. As lojas especializadas também oferecem serviços de configuração e manutenção de equipamentos. A capacidade de testar equipamentos fisicamente e receber recomendações personalizadas fortalece ainda mais o papel dos varejistas físicos nas compras de equipamentos de arco e flecha de alto valor.
As lojas de varejo online têm previsão de expandir a um CAGR de 6,86% até 2031. Os canais digitais permitem que os clientes adquiram acessórios, alvos, flechas e outros produtos padronizados de forma mais conveniente. Eles também permitem que as marcas alcancem compradores recorrentes diretamente. Uma abordagem omnicanal pode atender clientes que pesquisam produtos online, mas preferem o ajuste presencial. Informações de produtos aprimoradas, avaliações de clientes e maior disponibilidade de produtos também estão incentivando os arqueiros a usar canais online para pesquisa de equipamentos e compras recorrentes.
Análise Geográfica
O Sul registra densa atividade de caça com arco, sustentada por longas temporadas de caça ao cervo e tradições estabelecidas de acesso. O Texas também possui infraestrutura de programas juvenis que apoia a adoção do currículo do Programa Nacional de Arco e Flecha nas Escolas e a atividade de torneios. O programa de recrutamento do Arco e Flecha dos Estados Unidos da América, financiado pelo Serviço de Pesca e Vida Selvagem dos Estados Unidos, tem abrangência nacional.
O Oeste das Montanhas e o Meio-Oeste respondem por uma grande parcela da demanda por equipamentos de caça com arco. Montana, Wyoming, Idaho, Colorado, Ohio, Michigan e Wisconsin têm comunidades ativas de caça ou torneios. Um declínio na área de gestão de blocos em Montana poderia reduzir os dias de caça disponíveis. Ohio e Wisconsin também apoiam o arco e flecha 3D e torneios, o que aumenta a demanda por alvos e acessórios. O tamanho do mercado de equipamentos de arco e flecha dos Estados Unidos nessas áreas depende do acesso contínuo a campos de tiro e terras de caça.
O Nordeste e a Costa Oeste têm vínculos mais fortes com o tiro ao alvo recreativo e o tiro com arco recurvo no estilo olímpico. Espera-se que os Jogos Olímpicos e Paralímpicos de Los Angeles 2028 forneçam um ponto focal para a participação organizada em arco e flecha. A bolsa R3 do Arco e Flecha dos Estados Unidos foi projetada para usar essa atenção para expandir a matrícula local. A Califórnia e os estados próximos podem registrar maior demanda por equipamentos de arco recurvo e acessórios relacionados.
Cenário Competitivo
O mercado de equipamentos de arco e flecha dos Estados Unidos não possui um único fabricante que domine em todas as categorias de produtos. Mathews Archery, Bowtech, Hoyt Archery, Bear Archery e PSE Archery permanecem concorrentes reconhecidos em arcos compostos. A competição em arcos premium centra-se em sistemas de came, design do riser, materiais e recursos de afinação de fábrica. A Alliance da Bowtech está associada ao prêmio de Melhor Arco Novo na Feira de Comércio de Arco e Flecha de 2026.
As empresas usam lançamentos de produtos para atender a diferentes necessidades e faixas de preço dos compradores. Em janeiro de 2026, a Mathews apresentou o ARC 30 e o ARC 34 de 2026, com seu Came SWX-2 e um riser redesenhado. A Bowtech aproveitou o lançamento da Alliance e o reconhecimento da ATA para fortalecer a visibilidade junto aos revendedores. A Bear Archery usou a Série Adapt 2 HP para colaborar com The Hunting Public e alcançar compradores por meio de revendedores e canais online. Essas iniciativas abordam caça, desempenho e alcance ao cliente.
A transição de equipamentos de arco recurvo escolar para produtos adultos permanece uma área importante para o planejamento de produtos. As lojas especializadas continuam relevantes porque muitos compradores ainda requerem assistência especializada para ajuste e afinação. A certificação de campos de tiro e os testes de equipamentos podem influenciar compradores institucionais e grandes varejistas. Robertson Stykbow permanece um participante legítimo, mas materialmente menor, em arcos tradicionais.
Líderes do Setor de Equipamentos de Arco e Flecha dos Estados Unidos
-
Scott Archery
-
Mathews Archery Inc.
-
Bowtech
-
Darton Archery LLC.
-
Bear Archery, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Elite Archery apresentou o arco de tiro ao alvo Victra 40 no ASA Classic. O lançamento expandiu a plataforma Victra com um design de eixo a eixo de 40 polegadas para arqueiros competitivos que buscam maior estabilidade, tolerância e precisão. O arco apresenta o Sistema de Came SPX2 da Elite, Micro Splitters, Tecnologia S.E.T. e VX Mods.
- Novembro de 2025: Hoyt apresentou sua linha de arcos de caça de 2026, que inclui as séries Carbon RX-10 e Alpha AX-3. A linha apresenta risers de carbono aprimorados, sistemas de came melhorados e designs mais leves para caçadores com arco.
- Novembro de 2025: Mathews Archery apresentou o ARC 30 e o ARC 34 de 2026, seus novos arcos de caça topo de linha com preços de 1.459 USD e 1.569 USD, respectivamente. Os arcos apresentam o Came SWX-2 de segunda geração com Tecnologia de Peso Perimetral e um riser redesenhado com uma âncora Silent Connect totalmente integrada.
- Agosto de 2025: Bear Archery lançou a Série Adapt 2 HP em colaboração com The Hunting Public. A plataforma Adapt de quarta geração foi desenvolvida com base no feedback direto de caçadores com arco e está disponível por meio dos revendedores Bear e online.


Escopo do Relatório do Mercado de Equipamentos de Arco e Flecha dos Estados Unidos
Equipamentos de arco e flecha referem-se ao conjunto de ferramentas e acessórios utilizados para atividades de arco e flecha recreativas, competitivas e de caça. Inclui arcos, flechas, alvos, equipamentos de proteção e acessórios de melhoria de desempenho, como miras, estabilizadores, aljavas e disparadores, que permitem o tiro preciso e seguro. O mercado de equipamentos de arco e flecha dos Estados Unidos é segmentado por tipo de produto, categoria, usuário final e canal de distribuição. Por tipo de produto, o mercado é segmentado em arcos, flechas, alvos e acessórios. Por categoria, o mercado é segmentado em massa e premium. Por usuário final, o mercado é segmentado em adultos e crianças. Por canal de distribuição, o mercado é segmentado em lojas de varejo físicas e lojas de varejo online. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Arcos |
| Flechas |
| Alvos |
| Acessórios |
| Massa |
| Premium |
| Adulto |
| Crianças |
| Lojas de Varejo Físicas |
| Lojas de Varejo Online |
| Por Tipo de Produto | Arcos |
| Flechas | |
| Alvos | |
| Acessórios | |
| Por Categoria | Massa |
| Premium | |
| Por Usuário Final | Adulto |
| Crianças | |
| Por Canal de Distribuição | Lojas de Varejo Físicas |
| Lojas de Varejo Online |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Equipamentos de Arco e Flecha dos Estados Unidos?
O Mercado de Equipamentos de Arco e Flecha dos Estados Unidos foi avaliado em 612,37 milhões de USD em 2025 e tem projeção de atingir 819,40 milhões de USD até 2031, crescendo a um CAGR de 5,12% durante 2026–2031.
Qual tipo de produto deteve a maior participação no Mercado de Equipamentos de Arco e Flecha dos Estados Unidos em 2025?
Os arcos foram o segmento de produto líder em 2025, representando 45,63% da receita total do mercado. Sua dominância é atribuída ao seu papel essencial no arco e flecha e à disponibilidade de vários tipos de arcos, incluindo arcos compostos, recurvos e tradicionais.
Qual categoria dominou o mercado em 2025?
A categoria Massa dominou o Mercado de Equipamentos de Arco e Flecha dos Estados Unidos em 2025, representando 68,42% do total de vendas.
Qual segmento de usuário final representou a maior participação de mercado em 2025?
O segmento Adulto deteve a maior participação do mercado em 2025, representando 87,22% da receita total.
Qual canal de distribuição liderou o mercado em 2025?
As Lojas de Varejo Físicas permaneceram como o canal de distribuição dominante em 2025, capturando 73,59% do mercado.
Qual canal de distribuição deve crescer mais rapidamente entre 2026 e 2031?
As Lojas de Varejo Online têm previsão de ser o canal de distribuição de crescimento mais rápido, registrando um CAGR de 6,86% durante o período de previsão. O crescimento é sustentado pelo aumento da adoção do comércio eletrônico, maior disponibilidade de produtos e preços online competitivos.
Página atualizada pela última vez em:



