
米国アーチェリー用品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 612.37 百万米ドル |
| 市場規模 (2026) | 638.32 百万米ドル |
| 市場規模 (2031) | 819.40 百万米ドル |
| Growth Rate (2026 - 2031) | 5.12 % |
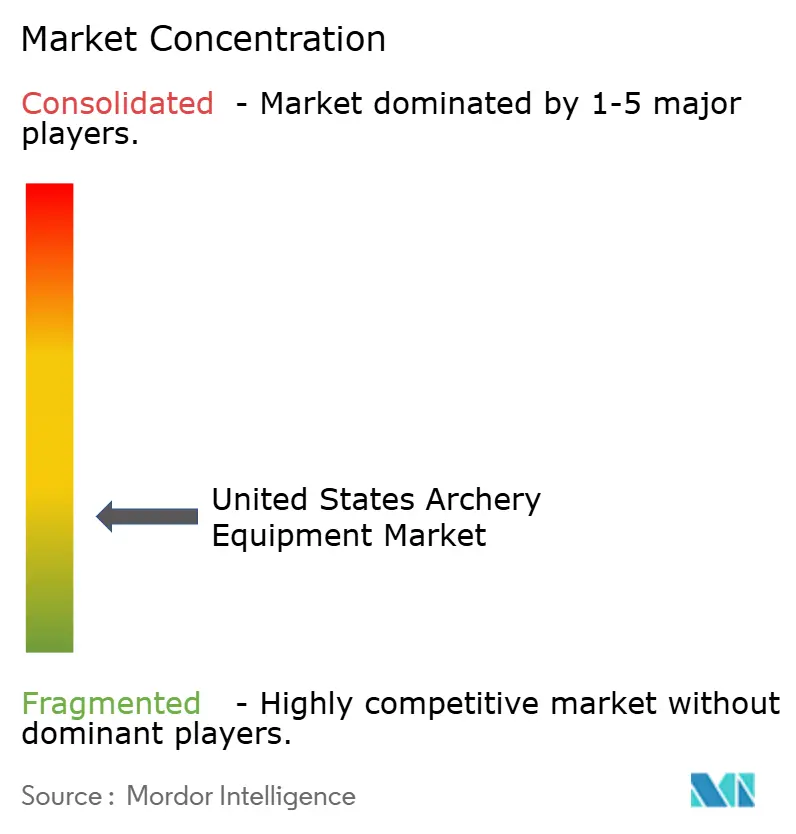
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国アーチェリー用品市場分析
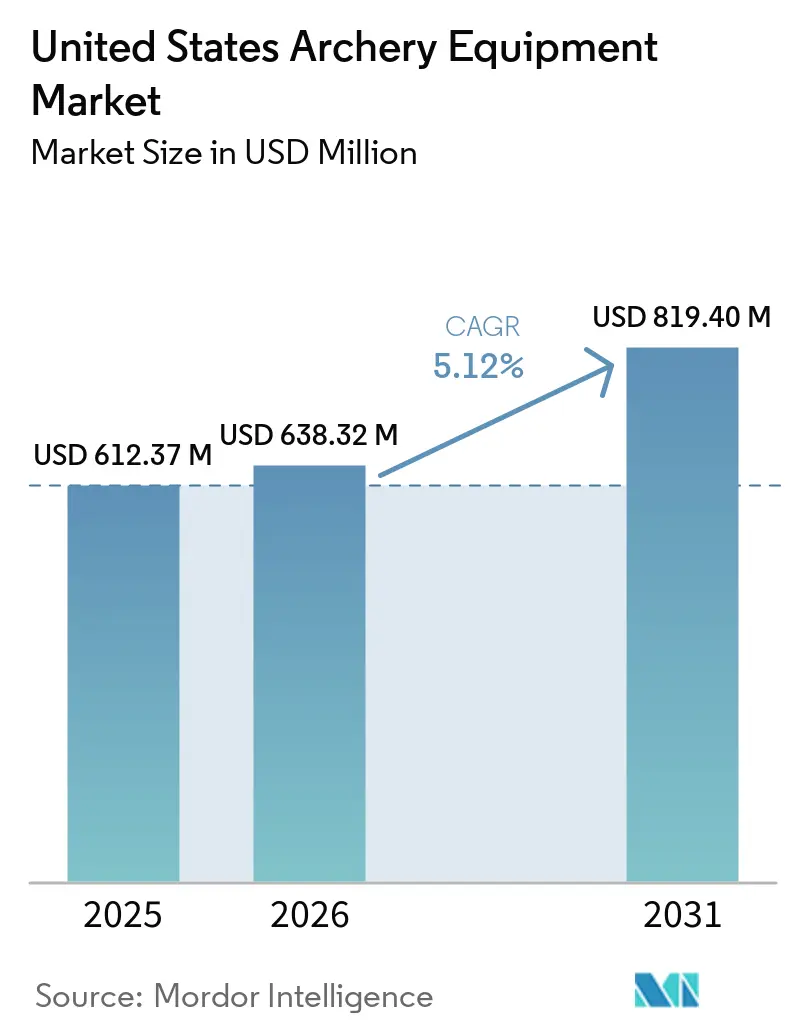
米国アーチェリー用品市場規模は、2025年の612.37 ミリオン 米ドルから2026年には638.32 ミリオン 米ドルへと成長し、2026年から2031年にかけて5.12%のCAGRで2031年までに819.40 ミリオン 米ドルに達ると予測されています。米国アーチェリー用品市場は、競技ターゲットシューティングとボウハンティングからの需要を取り込んでおり、それぞれが異なる購買パターンを支えています。ターゲット競技参加者は練習や組織的なプログラム向けに用品を購入する一方、ハンターは矢、ブロードヘッド、その他の消耗品をより頻繁に交換します。この需要の組み合わせは、レクリエーション支出やハンティング活動が低迷した際にも売上を支えます。学校プログラムはこのカテゴリーに新たな参加者を引き込み、経験豊富なユーザーは引き続き用品やアクセサリーのアップグレードを行います。メーカーは、先進素材、チューニング機能、マウントシステムを特徴とするプレミアム製品と、新規参加者向けのエントリーレベル製品のバランスを取っています。
レポートの主要ポイント
- 製品タイプ別では、弓が2025年の米国アーチェリー用品市場において45.63%のシェアでトップとなり、ターゲットが2026年から2031年にかけて最も速いCAGR6.06%を記録すると予測されています。
- カテゴリー別では、スが2025年に68.42%のシェアを維持し、プレミアムは2031年にかけてCAGR6.78%で拡大すると予測されています。
- エンドユーザー別では、大人が2025年に87.22%のシェアで市場をリードし、子供が2026年から2031年にかけて最も速いCAGR6.23%を記録すると予測されています。
- 流通チャネル別では、オフライン小売店が2025年に73.59%のシェアで市場をリードし、オンライン小売店が2026年から2031年にかけて最も速いCAGR6.86%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国アーチェリー用品市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アーチェリープログラムへの若者の登録増加 | +1.1% | 全国的、テキサス州、中西部、南東部に集中 | 短期(2年以内) |
| アーチェリー参加に対する連邦・州の支援拡大 | +0.6% | 全国的、学校向け全米アーチェリープログラム(NASP)および野生生物機関プログラムを持つ州での早期普及 | 中期(2〜4年) |
| ボウハンティング文化と参加 | +0.8% | 中西部、南部、マウンテンウェスト | 短期(2年以内) |
| 高性能用品のプレミアム化 | +0.5% | 全国的、西部および北東部での支出が高い | 中期(2〜4年) |
| 現代のアーチェリー用品を形成する技術的進歩 | +0.7% | 全国的 | 中期(2〜4年) |
| コンパウンドボウとアクセサリーにおけるイノベーション | +0.4% | 全国的、米国本社メーカーからの主要な製品発表 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アーチェリープログラムへの若者の登録増加
学校および大学のプログラムは、米国アーチェリー用品市場への定期的な参入口を提供しています。学校向け全米アーチェリープログラムは、2024〜2025学年度に参加校が10,000校を超えました[1]出典:学校向け全米アーチェリープログラム(NASP)、NASPが若者アーチャーの圧倒的な参加率に貢献、
naspschools.org。2026年3月時点で、このプログラムは年間120万人から130万人の生徒に達し、毎年1,300校が新たに加わっています。学校向け全米アーチェリプログラムが引用した2025年連邦補遺によると、6〜15歳の若者がアーチェリー参加において最も高い水準を記録しました。男女均等なトーナメントチームも、さまざまなグリップサイズ、ドロー長、ドローウェイトに対応した用品需要を拡大しています。学校のリカーブ仕様を満たすメーカーは、機関予算を通じた購入に参加できます。
アーチェリー参加に対する連邦・州の支援拡大
連邦および州のプログラムは、アーチェリーの指導と地域参加を支援しています。米国アーチェリーは、ロサンゼルス2028年オリンピック・パラリンピック競技大会に関連した新規参加者の獲得・維持・再活性化プログラムのために、魚類野生生物局の複数州保全助成金を受け取りました[2]出典:米国アーチェリー、"米国アーチェリー、参加者拡大のための助成金を受賞" usarchery.org。このプログラムは、オリンピックの注目度を持続的な草の根登録に転換することを目指しています。学校や地域プログラムが弓、ターゲット、安全用品、訓練を受けたコーチを必要とするため、米国アーチェリー用品市場が恩恵を受ける可能性があります。これらの取り組みは、組織的なアーチェリーへの露出が限られているコミュニティへのアクセスも改善します。公的支援は、プログラムが長期にわたって用品購入を維持するのに役立ちます。
ボウハンティング文化と参加
ボウハンティングは、米国アーチェリー用品市場における繰り返し需要の主要な源泉であり続けています。アーチェリー貿易協会によると、アーチェリーへの参加は2000年の700万人から2025年4月までに1,900万人以上へと大幅に増加しています。ハンターは弓全体よりも矢、ブロードヘッド、関連用品をより頻繁に交換します。支出は特に中西部と南東部で強く、ハンティング参加がシーズンを通じた購入を促進しています。2025年全米スポーツ用品協会の参加報告書は、7〜11歳の子供の弓矢ハンティングにおいて高い指数を示しました[3]出典:全米スポーツ用品協会、" スポーツ参加の統計的研究" nsga.org。このトレンドは、ユース向けキットと大人用用品への需要を支えています。プレミアムカーボン矢は、より一貫したシャフト性能を求めるハンターに高価格帯の選択肢を提供します。
現代のアーチェリー用品を形成する技術的進歩
素材、カムシステム、チューニング機能が、米国アーチェリー用品市場における製品競争を再形成しています。Mathewsは2025年のLIFT Xにリムシフトテクノロジーを導入し、ユーザーがプレスなしで微調整を行えるようにしました。これらの機能は、高価格帯の用品を経験豊富なアーチャーにとってより魅力的にする一方、一部のチューニング作業をプロショップから個人ユーザーへと移行させる可能性があります。小規模ブランドは先進コンポーネントを調達し、中間価格帯セグメントで確立されたブランドとより接近した競争を展開できます。その結果、製品デザイン、デーラーサポート、カスタマーサービスが価格と並んで重要な競争要因となっています。
制約の影響分析*
| 制約 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム用品の高コスト | -0.6% | 全国的、農村部および低所得地域で最も深刻 | 中期(2〜4年) |
| 公共施設における安全規則 | -0.3% | 全国的、都市部でのコンプライアンス負担が高い | 短期(2年以内) |
| 主要州における私有ハンティング地へのアクセス減少 | -0.5% | マウンテンウェストおよび中西部 | 長期(4年以上) |
| 輸入コンポーネントおよび素材への依存 | -0.4% | 全国的、特に中国および台湾からの調達 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアム用品の高コスト
コンパウンドボウの完全なセットアップのコストは、初心者が米国アーチェリー用品市場に参入することを妨げる可能性があります。提供された草稿によると、弓、サイト、スタビライザー、レスト、リリースエイド、矢を含む中間価格帯のセットアップは2,500 米ドルを超える可能性があります。また、フラッグシップ構成は2025年に4,000 米ドルに近づいたとも示されています。プレミアムカーボン矢は繰り返しの交換コストを加えます。プレミアムカテゴリーは依然としてCAGR6.8%で成長すると予測されており、経験豊富な購入者が引き続き先進用品に対価を支払っていることを示しています。この懸念は、購入前に複数のアイテムを揃えなければならない新規参加者にとってより深刻です。用品のテスト要件もコストを増加させ、サプライヤーが価格を下げることを難しくする可能性があります。
主要州における私有ハンティング地へのアクセス減少
私有地へのアクセス減少は、米国アーチェリー用品市場の一部においてボウハンティング活動を制限する可能性があります。モンタナ州のブロック管理プログラムは2025年に680万エーカーを登録しており、この期間により多くのハンターがアクセスを求めたとされています。また、2025年の連邦農業法の延長では、自発的公共アクセスおよび生息地奨励プログラムへの資金が提供されなかったとも述べられています。利用可能なハンティング日数の減少は、弓の購入よりも矢やブロードヘッドの購入に迅速に影響を与える可能性があます。その結果、消耗品に特化したサプライヤーはこの制約に対してより大きなリスクにさらされます。この影響はマウンテンウェストおよび中西部で最も顕著になる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ターゲットが最も成長の速いカテゴリーとして台頭
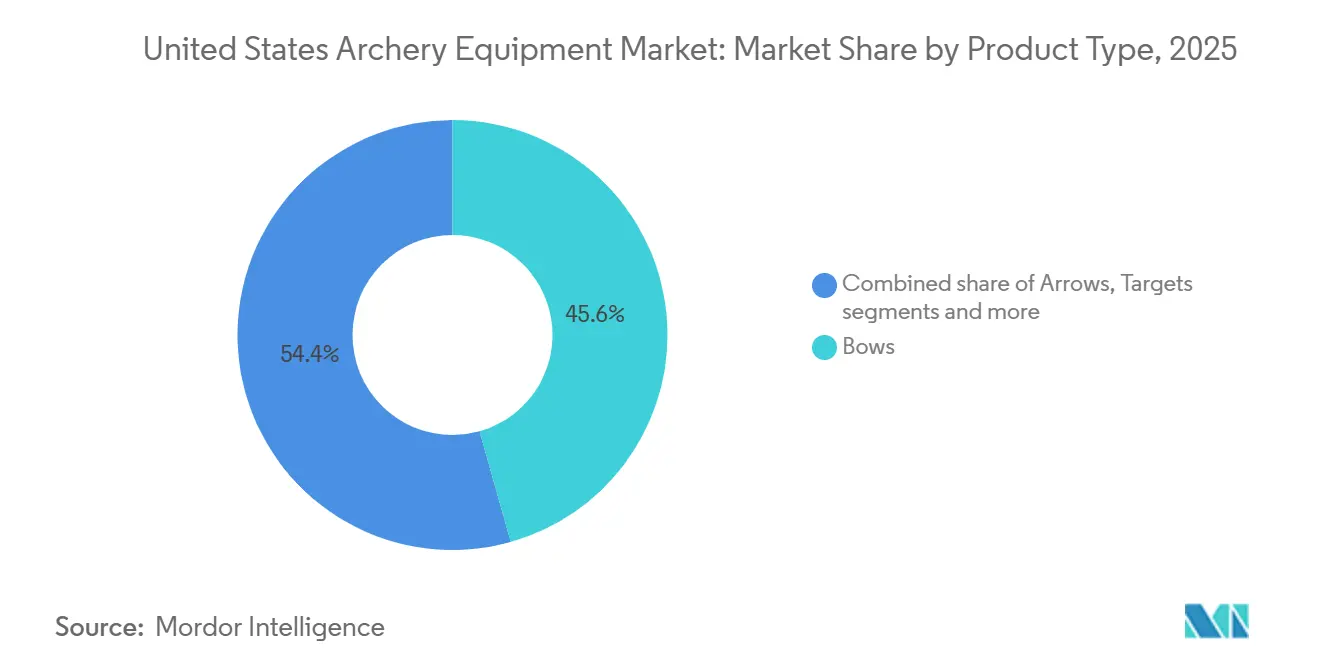
弓は2025年の収益の45.63%を占め、米国アーチェリー用品市場において最大の製品シェアを持ちます。コンパウンドボウはハンターや3Dシューティング参加者にとって引き続き重要であり、リカーブボウは学校プログラムやオリンピックスタイルのターゲットシューティングを支え続けています。矢は、ハンターやターゲットユーザーが使用後や損傷後に交換するため、高い回転率を生み出します。サイト、スタビライザー、リリース、クイバー、ケースなどのアクセサリーは、消費者が弓全体を交換することなく支出を増加させます。
ターゲットは2031年にかけてCAGR6.06%を記録すると予測されており、製品カテゴリーの中で最も速い成長率です。米国アーチェリー用品市場におけるターゲットへの需要は、学校、地域レンジ3Dコース、長距離練習によって支えられています。機関購入者は、初心者や組織的なプログラムのニーズを満たす信頼性の高いターゲットを必要としています。ターゲットの売上は、消費者需要と学校、クラブ、公共施設による購入の両方を反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


カテゴリー別:コスト障壁にもかかわらずプレミアムの成長がマス量を上回る
マスカテゴリーは2025年の収益の68.42%を占めました。これには、学校、レクリエーションユーザー、初めてのハンターが購入するほとんどのエントリーレベルおよび中間価格帯の用品が含まれます。300 米ドルか700 米ドルの価格帯の弓は、速度や重量の段階的な改善よりも実用的なパフォーマンスを優する購入者に訴求します。この幅広い顧客基盤は、マスカテゴリーを米国アーチェリー用品市場の中核に位置づけています。ユースプログラムやレクリエーションアーチェリーへの継続的な参加は、このカテゴリーにおける手頃で信頼性の高い用品への安定した需要を支えています。
プレミアムカテゴリーは2031年にかけてCAGR6.78%を記録すると予測されています。成長は、先進用品へのアップグレードを行う経験豊富なアーチャーによって牽引されています。Mathewsの2026年ARC 30とARC 34はそれぞれ1,459 米ドルと1,569 米ドルで価格設定されています。モジュール式マウントシステムも、互換性のあるアクセサリーの将来的な販売機会を生み出します。精度、カスタマイズ、軽量構造、パフォーマンス最適化への関心の高まりが、経験豊富なユーザーをプレミアム用品への支出増加へと促しています。
エンドユーザー別:機関的な追い風を受けて子供セグメントが勢いを増す
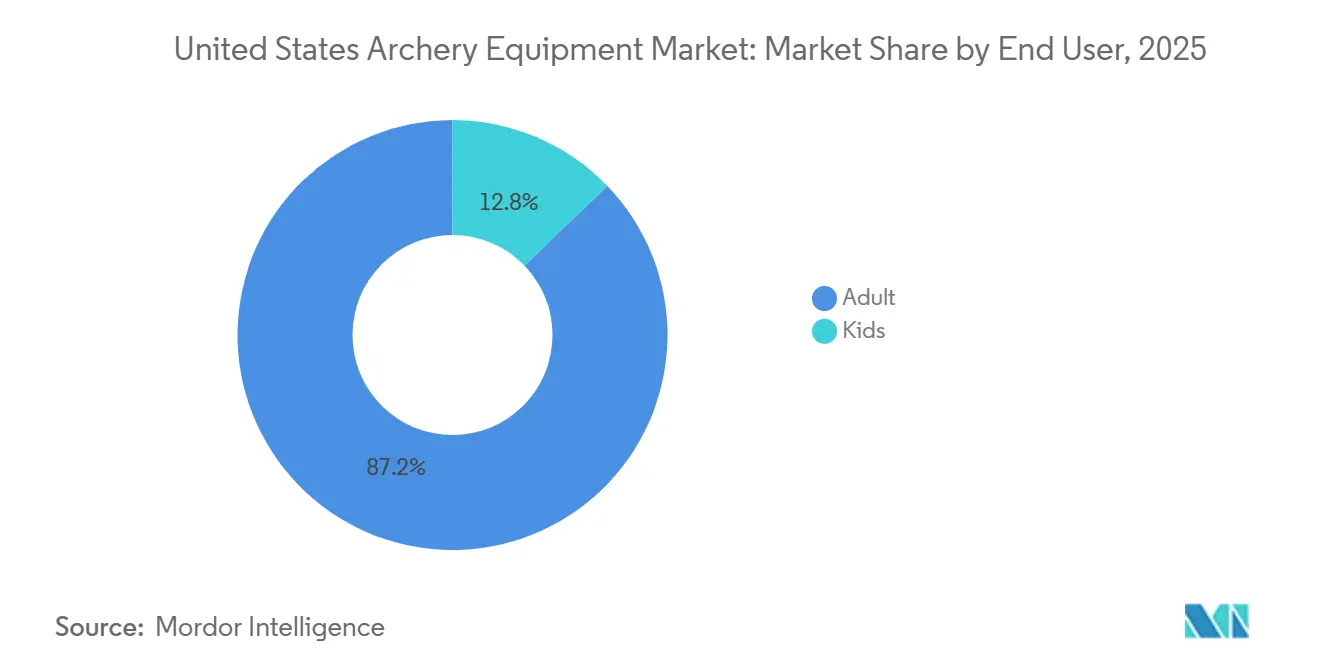
大人は2025年の収益の87.22%を占めました。大人のハンターや競技アーチャーは一般的に購買力が高く、参加歴も長いため、2025年の米国アーチェリー用品市場における大人セグメントのリードシェアを強化しています。彼らの要件は、フィッティングおよびチューニングサービスを提供するプロショップも支えています。経験豊富な大人ユーザーによる継続的な用品アップグレードと交換購入が、セグメントの収益貢献をさらに持続させています。
子供セグメントは2031年にかけてCAGR6.23%で成長すると予測されています。NASPの学校への継続的な存在が、若い参加者に入門アーチェリープログラムへの定期的なアクセスを提供しています。ユース用品は、より低いドローウェイト、短いドロー長、軽量な構造を必要とします。これらの要件は、参加者が学校を超えて関与を続けることで、将来の大人の購入者を育成するのに役立つ可能性があります。学校ベースのプログラムとユース向け競技の拡大が、早期参加を増加させ、適切なサイズのアーチェリー用品への継続的な需要を支えると期待されています。
流通チャネル別:オンライン小売が市場全体の成長を上回るペースで加速
オフライン小売店は2025年の収益の73.59%を占めました。実店舗のプロショップは、顧客がドロー長を測定し、矢を調整し、グリップの快適さを評価し、適切な弓を選択することを可能にします。このチャネルは米国アーチェリー用品市場に不可欠であり続けており、多くの顧客が主要用品を購入する前に専門的なガイダンスを求めています。プロショップは用品のセットアップとメンテナンスサービスも提供しています。用品を実際にテストし、個別の推奨を受ける能力が、高価値のアーチェリー用品購入におけるオフライン小売業者の役割をさらに強化しています。
オンライン小売店は2031年にかけてCAGR6.86%で拡大すると予測されています。デジタルチャネルは、顧客がアクセサリー、ターゲット、矢、その他の標準化された製品をより便利に購入することを可能にします。また、ブランドがリピート購入者に直接リーチすることも可能にします。オムニチャネルアプローチは、オンラインで製品を調査するが対面でのフィッティングを好む顧客にサービスを提供できます。製品情報の改善、顧客レビュー、より広い製品の入手可能性も、アーチャーが用品の調査や繰り返し購入にオンラインチャネルを利用することを促しています。
地理的分析
南部は、長い鹿猟シーズンと確立されたアクセスの伝統に支えられ、密度の高いボウハンティング活動を記録しています。テキサス州はまた、学校向け全米アーチェリープログラムのカリキュラム採用とトーナメント活動を支えるユースプログラムのインフラを持っています。米国魚類野生生物局が資金を提供する米国アーチェリーの新規参加者獲得プログラムは、全国的な範囲を持っています。
マウンテンウェストと中西部は、ボウハンティング用品需要の大きなシェアを占めています。モンタナ州、ワイオミング州、アイダホ州、コロラド州、オハイオ州、ミシガン州、ウィスコンシン州には、活発なハンティングまたはトーナメントコミュニティがあります。モンタナ州のブロック管理面積の減少は、利用可能なハンティング日数を減少させる可能性があります。オハイオ州とウィスコンシン州は3Dアーチェリーとトーナメントも支援しており、ターゲットとアクセサリーへの需要を高めています。これらの地域における米国アーチェリー用品市場規模は、レンジとハンティング地への継続的なアクセスに依存しています。
北東部と西海岸は、レクリエーションターゲットアーチェリーとオリンピックスタイルのリカーブシューティングとのより強いつながりを持っています。2028年ロサンゼルスオリンピック・パラリンピック競技大会は、組織的なアーチェリー参加の焦点を提供すると期待されています。米国アーチェリーのR3助成金は、その注目を地域登録の拡大に活用するよう設計されています。カリフォルニア州および近隣州は、リカーブ用品および関連アクセサリーへのより強い需要を記録する可能性があります。
競合環境
米国アーチェリー用品市場には、製品カテゴリー全体を支配する単一のメーカーは存在しません。Mathews Archery、Bowtech、Hoyt Archery、Bear Archery、PSE Archeryはコンパウンドボウにおいて認知された競合他社であり続けています。プレミアムボウにおける競争は、カムシステム、ライザーデザイン、素材、工場チューニング機能を中心に展開されています。BowteのAllianceは、2026年アーチェリー貿易ショーにおけるベストニューボウ賞と関連付けられています。
企業は製品発表を活用して、異なる購入者ニーズと価格帯に対応しています。2026年1月、MathewsはSWX-2カムと再設計されたライザーを特徴とする2026年ARC 30とARC 34を発表しました。BowteはAllianceの発表とATAの認定を活用してディーラーの可視性を強化しました。Bear ArcheryはAdapt 2 HPシリーズを使用してThe Hunting Publicとコラボレーションし、ディーラーとオンラインチャネルを通じて購入者にリーチしました。これらの取り組みはハンティング、パフォーマンス、顧客リーチに対応しています。
学校のリカーブ用品から大人向け製品への移行は、製品計画において重要な領域であり続けています。多くの購入者がフィッティングとチューニングのための専門的な支援を必要とするため、プロショップは引き続き重要です。レンジ認定と用品テストは、機関購入者や大型小売業者に影響を与える可能性があります。Robertson Stykbowは伝統的な弓において正当ではあるが規模的には小さい参加者であり続けています。
米国アーチェリー用品産業のリーダー企業
Scott Archery
Mathews Archery Inc.
Bowtech
Darton Archery LLC.
Bear Archery, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Elite ArcheryはASAクラシックでVictra 40ターゲットボウを発表しました。この発表により、安定性、フォーギブネス、精度の向上を求める競技アーチャー向けに40インチのアクスル間距離設計でVictraプラットフォームが拡張されました。この弓はEliteのSPX2カムシステム、マイクロスプリッター、S.E.T.テクノロジー、VXモッズを特徴としています。
- 2025年11月:Hoytは2026年ハンティングボウラインナップを発表しました。これにはCarbon RX-10とAlpha AX-3シリーズが含まれます。このラインナップは、ボウハンターのために改良されたカーボンライザー、強化されたカムシステム、軽量設計を特徴としています。
- 2025年11月:Mathews Archeryは2026年のフラッグシップハンティングボウである2026年ARC 30とARC 34を発表しました。それぞれ1,459 米ドルと1,569 米ドルで価格設定されています。この弓は、ペリメーターウェイトテクノロジーを搭載した第2世代SWX-2カムと、完全統合型サイレントコネクトアンカーを備えた再設計されたライザーを特徴としています。
- 2025年8月:Bear ArcheryはThe Hunting PublicとのコラボレーションでAdapt 2 HPシリーズを発売しました。第4世代のAdaptプラットフォームはボウハンターからの直接フィードバックを使用して開発され、Bearのディーラーおよびオンラインで入手可能です。


米国アーチェリー用品市場レポートの範囲
アーチェリー用品とは、レクリエーション、競技、ハンティングベースのアーチェリー活動に使用されるツールとアクセサリーの総称です。弓、矢、ターゲット、保護具、および正確で安全なシューティングを可能にするサイト、スタビライザー、クイバー、リリースなどのパフォーマンス向上アクセサリーが含まれます。米国アーチェリー用品市場は、製品タイプ、カテゴリー、エンドユーザー、流通チャネル別にセグメント化されています。製品タイプ別では、市場は弓、矢、ターゲット、アクセサリーにセグメント化されています。カテゴリー別では、市場はマスとプレミアムにセグメント化されています。エンドユーザー別では、市場は大人と子供にセグメント化されています。流通チャネル別では、市場はオフライン小売店とオライン小売店にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 弓 |
| 矢 |
| ターゲット |
| アクセサリー |
| マス |
| プレミアム |
| 大人 |
| 子供 |
| オフライン小売店 |
| オンライン小売店 |
| 製品タイプ別 | 弓 |
| 矢 | |
| ターゲット | |
| アクセサリー | |
| カテゴリー別 | マス |
| プレミアム | |
| エンドユーザー別 | 大人 |
| 子供 | |
| 流通チャネル別 | オフライン小売店 |
| オンライン小売店 |


レポートで回答される主要な質問
米国アーチェリー用品市場の規模はどのくらいですか?
米国アーチェリー用品市場は2025年に612.37 ミリオン 米ドルと評価され、2026年から2031年にかけてCAGR5.12%で成長し、2031年までに819.40 ミリオン 米ドルに達すると予測されています。
2025年の米国アーチェリー用品市場において最大のシェアを持つ製品タイプはどれですか?
弓は2025年のリード製品セグメントであり、総市場収益の45.63%を占めました。その優位性は、アーチェリーにおける不可欠な役割と、コンパウンド、リカーブ、伝統的な弓を含むさまざまな弓タイプの入手可能性に起因しています。
2025年に市場を支配したカテゴリーはどれですか?
マスカテゴリーが2025年の米国アーチェリー用品市場を支配し、総売上の68.42%を占めました。
2025年に最大の市場シェアを占めたエンドユーザーセグメントはどれですか?
大人セグメントが2025年の市場において最大のシェアを保持し、総収益の87.22%を占めました。
2025年に市場をリードした流通チャネルはどれですか?
オフライン小売店が2025年の主要な流通チャネルであり続け、市場の73.59%を占めました。
2026年から2031年にかけて最も速く成長すると予測される流通チャネルはどれですか?
オンライン小売店は予測期間中にCAGR6.86%を記録し、最も速く成長する流通チャネルになると予測されています。この成長は、電子商取引の普及拡大、より広い製品の入手可能性、競争力のあるオンライン価格設定によって支えられています。
最終更新日:



