
Marktgröße und Marktanteile des Bogensportausrüstungsmarktes der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 612.37 Millionen US-Dollar |
| Marktgröße (2026) | 638.32 Millionen US-Dollar |
| Marktgröße (2031) | 819.40 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.12 % |
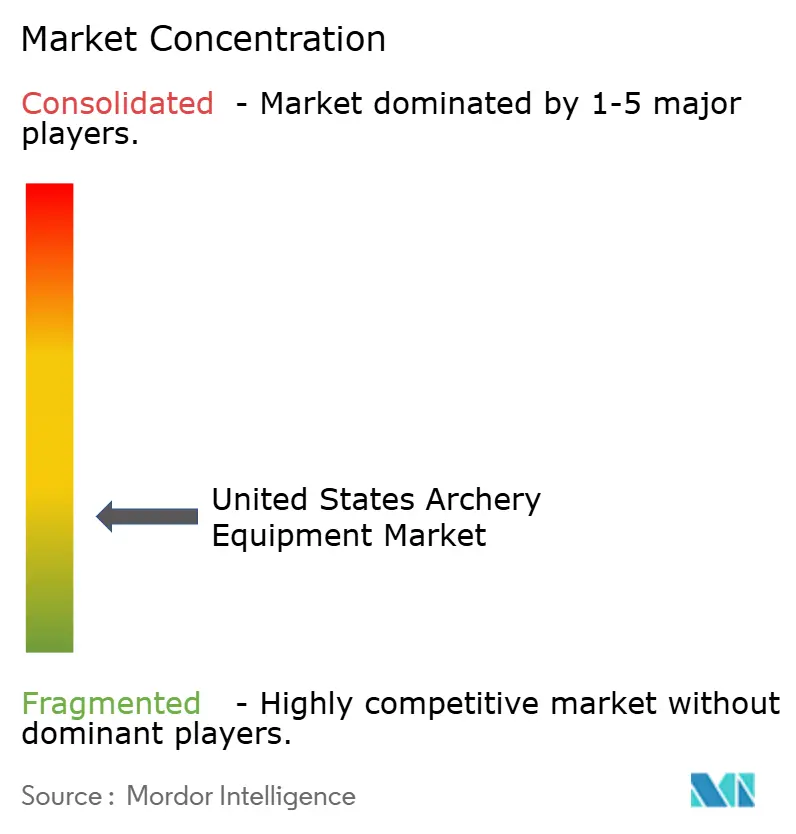
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Bogensportausrüstungsmarktes der Vereinigten Staaten von Mordor Intelligence
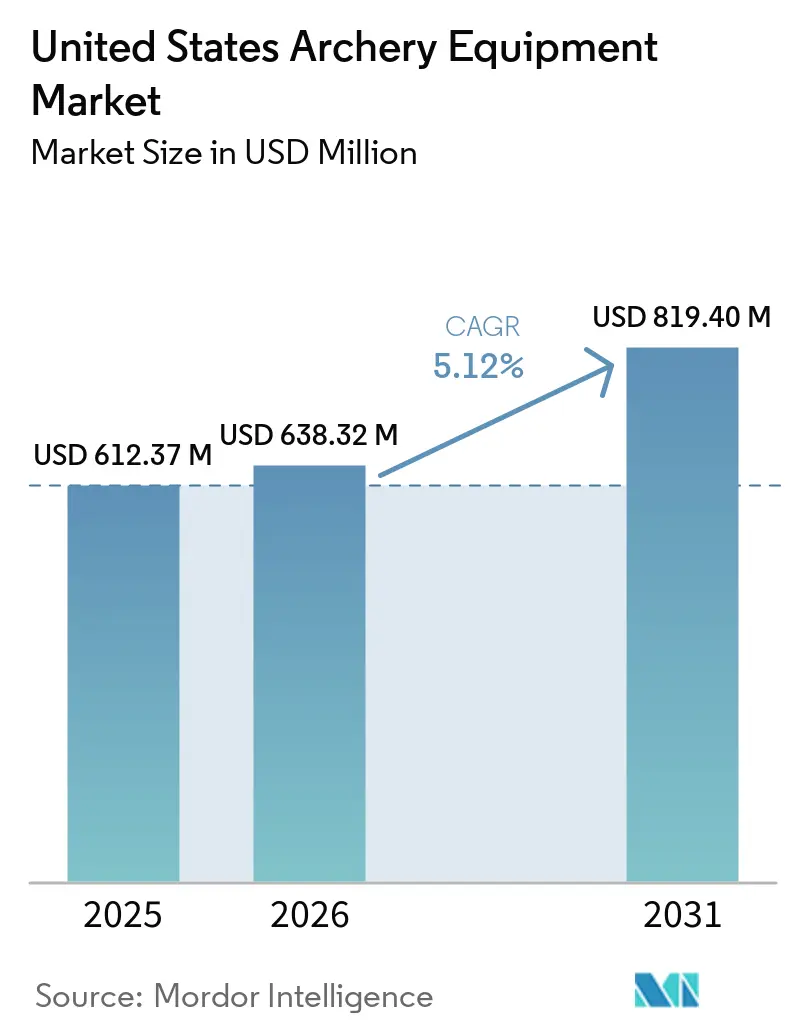
Die Marktgröße des Bogensportausrüstungsmarktes der Vereinigten Staaten wird voraussichtlich von 612,37 Millionen USD im Jahr 2025 auf 638,32 Millionen USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 einen Wert von 819,40 Millionen USD erreichen. Der Bogensportausrüstungsmarkt der Vereinigten Staaten bezieht seine Nachfrage aus dem wettkampforientierten Zielschießen und der Bogenjagd, die jeweils unterschiedliche Kaufmuster unterstützen. Zielschießteilnehmer kaufen Ausrüstung für das Training und organisierte Programme, während Jäger Pfeile, Breitblattspitzen und andere Verbrauchsmaterialien häufiger ersetzen. Dieser Nachfragemix stützt den Umsatz, wenn die Freizeitausgaben oder die Jagdaktivitäten nachlassen. Schulprogramme führen neue Teilnehmer in die Kategorie ein, während erfahrene Nutzer weiterhin Ausrüstung und Zubehör aufrüsten. Hersteller balancieren Einstiegsprodukte für neuere Teilnehmer mit Premium-Angeboten, die fortschrittliche Materialien, Abstimmungsmöglichkeiten und Montagesysteme aufweisen.
Wichtigste Erkenntnisse des Berichts
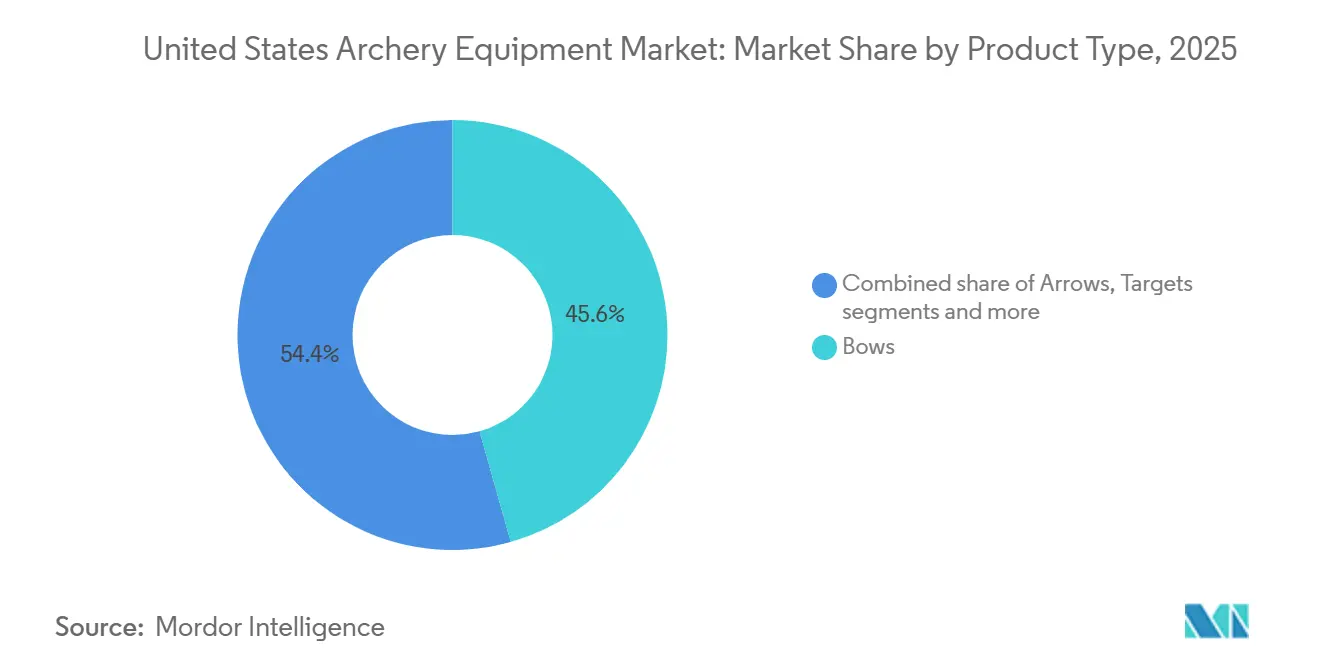
- Nach Produkttyp führten Bögen den Bogensportausrüstungsmarkt der Vereinigten Staaten mit einem Anteil von 45,63 % im Jahr 2025 an, während Zielscheiben voraussichtlich die schnellste CAGR von 6,06 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Kategorie hielt der Massenmarkt im Jahr 2025 einen Anteil von 68,42 %, während das Premium-Segment voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen wird.
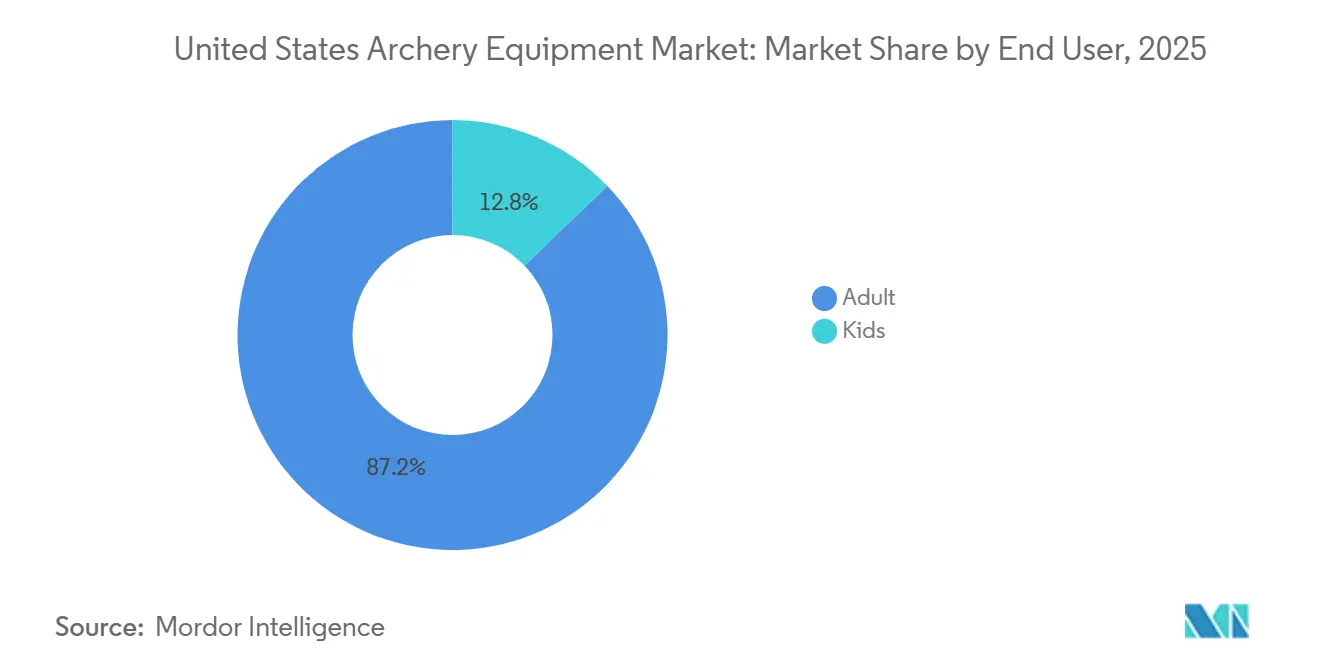
- Nach Endnutzer führten Erwachsene den Markt mit einem Anteil von 87,22 % im Jahr 2025 an, während Kinder voraussichtlich die schnellste CAGR von 6,23 % im Zeitraum 2026–2031 verzeichnen werden.
- Nach Vertriebskanal führten stationäre Einzelhandelsgeschäfte den Markt mit einem Anteil von 73,59 % im Jahr 2025 an, während Online-Einzelhandelsgeschäfte voraussichtlich die schnellste CAGR von 6,86 % im Zeitraum 2026–2031 verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Bogensportausrüstungsmarktes der Vereinigten Staaten
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Einschreibung von Jugendlichen in Bogensportprogramme | +1.1% | National, konzentriert in Texas, dem Mittleren Westen und dem Südosten | Kurzfristig (≤ 2 Jahre) |
| Wachsende Unterstützung von Bund und Ländern für die Bogensportbeteiligung | +0.6% | National, mit früher Akzeptanz in Bundesstaaten mit dem National Archery in the Schools Program (NASP) und Wildtierbehördenprogrammen | Mittelfristig (2–4 Jahre) |
| Bogenjagdkultur und -beteiligung | +0.8% | Mittlerer Westen, Süden und Mountain West | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Hochleistungsausrüstung | +0.5% | National, mit höheren Ausgaben im Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte, die moderne Bogensportausrüstung prägen | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Innovation bei Compound-Bögen und Zubehör | +0.4% | National, mit wichtigen Markteinführungen von in den Vereinigten Staaten ansässigen Herstellern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einschreibung von Jugendlichen in Bogensportprogramme
Schul- und Hochschulprogramme bieten einen regelmäßigen Einstiegspunkt für den Bogensportausrüstungsmarkt der Vereinigten Staaten. Das National Archery in the Schools Program überschritt im Schuljahr 2024–2025 die Marke von 10.000 teilnehmenden Schulen [1]Quelle: National Archery in the Schools Program (NASP), NASP Credited in Dominant Participation Rates of Youth Archers,
naspschools.org. Stand März 2026 erreichte das Programm jährlich zwischen 1,2 Millionen und 1,3 Millionen Schüler und nahm jedes Jahr 1.300 Schulen neu auf. Jugendliche im Alter von 6–15 Jahren verzeichneten das höchste Maß an Bogensportbeteiligung im Bundesergänzungsbericht 2025, der vom National Archery in the Schools Program zitiert wurde. Geschlechterausgewogene Turniermanschaften erweitern auch die Nachfrage nach Ausrüstung mit unterschiedlichen Griffgrößen, Zugweiten und Zuggewichten. Hersteller, die die Recurve-Spezifikationen für Schulen erfüllen, können an Käufen teilnehmen, die über institutionelle Budgets getätigt werden.
Wachsende Unterstützung von Bund und Ländern für die Bogensportbeteiligung
Bundes- und Landesprogramme unterstützen den Bogensportunterricht und die lokale Beteiligung. USA Archery erhielt einen Multi-State Conservation Grant des Fish and Wildlife Service für ein Programm zur Gewinnung, Bindung und Reaktivierung von Teilnehmern im Zusammenhang mit den Olympischen und Paralympischen Spielen 2028 in Los Angeles [2]Quelle: USA Archery, "USA Archery awarded grant to grow participation" usarchery.org. Das Programm zielt darauf ab, die olympische Sichtbarkeit in eine nachhaltige Einschreibung an der Basis umzuwandeln. Der Bogensportausrüstungsmarkt der Vereinigten Staaten könnte davon profitieren, da Schulen und lokale Programme Bögen, Zielscheiben, Sicherheitsausrüstung und ausgebildete Trainer benötigen. Diese Bemühungen verbessern auch den Zugang für Gemeinschaften mit begrenzter Erfahrung im organisierten Bogensport. Öffentliche Unterstützung kann dazu beitragen, dass Programme Ausrüstungskäufe langfristig aufrechterhalten.
Bogenjagdkultur und -beteiligung
Die Bogenjagd bleibt eine wichtige Quelle für Wiederholungsnachfrage im Bogensportausrüstungsmarkt der Vereinigten Staaten. Laut der Archery Trade Association ist die Bogensportbeteiligung von sieben Millionen im Jahr 2000 auf über 19 Millionen bis April 2025 deutlich gestiegen. Jäger ersetzen Pfeile, Breitblattspitzen und verwandtes Zubehör häufiger als komplette Bögen. Die Ausgaben sind besonders stark im Mittleren Westen und Südosten, wo die Jagdbeteiligung die Käufe während der gesamten Saison antreibt. Der Beteiligungsbericht 2025 der National Sporting Goods Association zeigte einen hohen Index für die Bogenjagd bei Kindern im Alter von 7–11 Jahren [3]Quelle: National Sporting Goods Association, " STATISTICAL STUDY OF SPORTS PARTICIPATION" nsga.org. Dieser Trend unterstützt die Nachfrage nach Jugendsets und Erwachsenenausrüstung. Premium-Carbonpfeile bieten Jägern auch eine höherpreisige Option, wenn sie eine konsistentere Schaftleistung anstreben.
Technologische Fortschritte, die moderne Bogensportausrüstung prägen
Materialien, Nockensysteme und Abstimmungsfunktionen gestalten den Produktwettbewerb im Bogensportausrüstungsmarkt der Vereinigten Staaten neu. Mathews führte die Limb Shift Technology für seinen 2025er LIFT X ein, die es Nutzern ermöglicht, kleinere Abstimmungsanpassungen ohne eine Presse vorzunehmen. Diese Funktionen können höherpreisige Ausrüstung für erfahrene Bogenschützen attraktiver machen und gleichzeitig einige Abstimmungsaktivitäten von Fachgeschäften auf einzelne Nutzer verlagern. Kleinere Marken können fortschrittliche Komponenten beziehen und im mittleren Preissegment enger mit etablierten Marken konkurrieren. Infolgedessen sind Produktdesign, Händlerunterstützung und Kundenservice neben dem Preis zu wichtigen Wettbewerbsfaktoren geworden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Kosten für Premium-Ausrüstung | -0.6% | National, am stärksten in ländlichen und einkommensschwachen Gebieten | Mittelfristig (2–4 Jahre) |
| Sicherheitsvorschriften an öffentlichen Einrichtungen | -0.3% | National, mit höherer Compliance-Belastung in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Rückläufiger Zugang zu privatem Jagdland in wichtigen Bundesstaaten | -0.5% | Mountain West und Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Komponenten und Materialien | -0.4% | National, insbesondere bei der Beschaffung aus China und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Premium-Ausrüstung
Die Kosten für ein vollständiges Compound-Bogen-Setup können Einsteiger davon abhalten, in den Bogensportausrüstungsmarkt der Vereinigten Staaten einzusteigen. Der vorliegende Entwurf stellte fest, dass ein mittelklassiges Setup, einschließlich Bogen, Visiere, Stabilisatoren, Auflage, Auslösehilfe und Pfeile, mehr als 2.500 USD kosten kann. Es wurde auch angegeben, dass Flaggschiff-Konfigurationen im Jahr 2025 einen Wert von fast 4.000 USD erreichten. Premium-Carbonpfeile verursachen wiederkehrende Ersatzkosten. Die Premium-Kategorie wird dennoch voraussichtlich mit 6,8 % wachsen, was darauf hindeutet, dass erfahrene Käufer weiterhin für fortschrittliche Ausrüstung zahlen. Das Problem bleibt für neue Teilnehmer akuter, die mehrere Artikel kaufen müssen, bevor sie beginnen können. Ausrüstungstestanforderungen können auch die Kosten erhöhen und es für Lieferanten schwieriger machen, die Preise zu senken.
Rückläufiger Zugang zu privatem Jagdland in wichtigen Bundesstaaten
Eingeschränkter Zugang zu Privatland kann die Bogenjagdaktivität in Teilen des Bogensportausrüstungsmarktes der Vereinigten Staaten begrenzen. Das Block Management Program von Montana umfasste im Jahr 2025 6,8 Millionen Acres, und mehr Jäger suchten in diesem Zeitraum Zugang. Es wird auch festgestellt, dass die Verlängerung des Bundeslandwirtschaftsgesetzes 2025 das Voluntary Public Access and Habitat Incentive Program nicht finanzierte. Weniger verfügbare Jagdtage können den Kauf von Pfeilen und Breitblattspitzen schneller beeinflussen als den Kauf von Bögen. Infolgedessen sind Lieferanten, die sich auf Verbrauchsmaterialien konzentrieren, stärker von dieser Einschränkung betroffen. Dieser Effekt dürfte im Mountain West und im Mittleren Westen am relevantesten sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zielscheiben entwickeln sich zur am schnellsten wachsenden Kategorie
Bögen machten im Jahr 2025 45,63 % des Umsatzes aus und repräsentierten den größten Produktanteil im Bogensportausrüstungsmarkt der Vereinigten Staaten. Compound-Bögen bleiben für Jäger und 3D-Schießteilnehmer wichtig, während Recurve-Bögen weiterhin Schulprogramme und olympisches Zielschießen unterstützen. Pfeile generieren einen hohen Umsatz, da Jäger und Zielschützen sie nach Gebrauch oder Beschädigung ersetzen. Zubehör, einschließlich Visiere, Stabilisatoren, Auslöser, Köcher und Taschen, erhöht die Ausgaben, ohne dass Verbraucher den gesamten Bogen ersetzen müssen.
Für Zielscheiben wird bis 2031 eine CAGR von 6,06 % prognostiziert, die schnellste Wachstumsrate unter den Produktkategorien. Die Nachfrage nach Zielscheiben im Bogensportausrüstungsmarkt der Vereinigten Staaten wird von Schulen, lokalen Schießständen, 3D-Parcours und Langstreckenpraktiken unterstützt. Institutionelle Käufer benötigen zuverlässige Zielscheiben, die den Anforderungen von Anfängern und organisierten Programmen gerecht werden. Zielscheibenumsätze spiegeln sowohl die Verbrauchernachfrage als auch Käufe durch Schulen, Vereine und öffentliche Einrichtungen wider.


Nach Kategorie: Premium-Wachstum übertrifft das Massenmarktvolumen trotz Kostenbarrieren
Die Massenmarktkategorie machte im Jahr 2025 68,42 % des Umsatzes aus. Sie umfasst den Großteil der Einstiegs- und Mittelklasseausrüstung, die von Schulen, Freizeitnutzern und Erstjägern gekauft wird. Bögen im Preisbereich zwischen 300 USD und 700 USD sprechen Käufer an, die praktische Leistung gegenüber inkrementellen Verbesserungen bei Geschwindigkeit oder Gewicht priorisieren. Diese breite Kundenbasis positioniert die Massenmarktkategorie im Kern des Bogensportausrüstungsmarktes der Vereinigten Staaten. Die anhaltende Beteiligung an Jugendprogrammen und Freizeitbogensport unterstützt eine stetige Nachfrage nach erschwinglicher, zuverlässiger Ausrüstung in dieser Kategorie.
Die Premium-Kategorie wird voraussichtlich bis 2031 eine CAGR von 6,78 % verzeichnen. Das Wachstum wird von etablierten Bogenschützen angetrieben, die auf fortschrittliche Ausrüstung umsteigen. Mathews' 2026er ARC 30 und ARC 34 sind mit 1.459 USD bzw. 1.569 USD bepreist. Modulare Montagesysteme schaffen auch Möglichkeiten für zukünftige Verkäufe kompatiblen Zubehörs. Eine zunehmende Betonung von Präzision, Individualisierung, leichter Bauweise und Leistungsoptimierung ermutigt erfahrene Nutzer, mehr ihrer Ausgaben für Premium-Ausrüstung aufzuwenden.
Nach Endnutzer: Das Kindersegment gewinnt durch institutionellen Rückenwind an Dynamik
Erwachsene machten im Jahr 2025 87,22 % des Umsatzes aus. Erwachsene Jäger und Wettkampfbogenschützen verfügen im Allgemeinen über eine höhere Kaufkraft und längere Beteiligungsgeschichten, was den führenden Anteil des Erwachsenensegments am Bogensportausrüstungsmarkt der Vereinigten Staaten im Jahr 2025 stärkt. Ihre Anforderungen unterstützen auch Fachgeschäfte, die Anpass- und Abstimmungsdienstleistungen anbieten. Fortlaufende Ausrüstungsaufrüstungen und Ersatzkäufe durch erfahrene erwachsene Nutzer tragen weiterhin zum Umsatzbeitrag des Segments bei.
Das Kindersegment wird voraussichtlich bis 2031 mit einer CAGR von 6,23 % wachsen. Die anhaltende Präsenz von NASP in Schulen bietet jüngeren Teilnehmern regelmäßigen Zugang zu einführenden Bogensportprogrammen. Jugendausrüstung erfordert geringere Zuggewichte, kürzere Zugweiten und eine leichtere Bauweise. Diese Anforderungen können dazu beitragen, zukünftige erwachsene Käufer zu entwickeln, wenn Teilnehmer ihre Beteiligung über die Schule hinaus fortsetzen. Die Ausweitung schulbasierter Programme und jugendorientierter Wettkämpfe wird voraussichtlich die frühe Beteiligung erhöhen und die anhaltende Nachfrage nach entsprechend dimensionierter Bogensportausrüstung unterstützen.
Nach Vertriebskanal: Online-Einzelhandel wächst schneller als das Gesamtmarktwachstum
Stationäre Einzelhandelsgeschäfte machten im Jahr 2025 73,59 % des Umsatzes aus. Physische Fachgeschäfte ermöglichen es Kunden, die Zugweite zu messen, Pfeile abzustimmen, den Griffkomfort zu beurteilen und geeignete Bögen auszuwählen. Dieser Kanal bleibt ein integraler Bestandteil des Bogensportausrüstungsmarktes der Vereinigten Staaten, da viele Kunden vor dem Kauf von Primärausrüstung fachkundige Beratung suchen. Fachgeschäfte bieten auch Ausrüstungseinrichtungs- und Wartungsdienstleistungen an. Die Möglichkeit, Ausrüstung physisch zu testen und personalisierte Empfehlungen zu erhalten, stärkt die Rolle des stationären Einzelhandels bei hochwertigen Bogensportausrüstungskäufen weiter.
Online-Einzelhandelsgeschäfte werden voraussichtlich bis 2031 mit einer CAGR von 6,86 % wachsen. Digitale Kanäle ermöglichen es Kunden, Zubehör, Zielscheiben, Pfeile und andere standardisierte Produkte bequemer zu kaufen. Sie ermöglichen es Marken auch, Stammkäufer direkt zu erreichen. Ein Omnichannel-Ansatz kann Kunden bedienen, die Produkte online recherchieren, aber eine persönliche Anpassung bevorzugen. Verbesserte Produktinformationen, Kundenbewertungen und eine breitere Produktverfügbarkeit ermutigen Bogenschützen auch, Online-Kanäle für die Ausrüstungsrecherche und Wiederholungskäufe zu nutzen.
Geografische Analyse
Der Süden verzeichnet eine dichte Bogenjagdaktivität, unterstützt durch lange Hirschsaisons und etablierte Zugangstraditionen. Texas verfügt auch über eine Jugendprogramminfrastruktur, die die Einführung des National Archery in the Schools Program-Lehrplans und Turnieractivitäten unterstützt. Das Rekrutierungsprogramm von USA Archery, finanziert durch den United States Fish and Wildlife Service, hat einen nationalen Geltungsbereich.
Der Mountain West und der Mittlere Westen machen einen großen Anteil der Nachfrage nach Bogenjagdausrüstung aus. Montana, Wyoming, Idaho, Colorado, Ohio, Michigan und Wisconsin haben aktive Jagd- oder Turniergemeinschaften. Ein Rückgang der Block Management-Fläche in Montana könnte die verfügbaren Jagdtage reduzieren. Ohio und Wisconsin unterstützen auch 3D-Bogensport und Turniere, was die Nachfrage nach Zielscheiben und Zubehör erhöht. Die Marktgröße des Bogensportausrüstungsmarktes der Vereinigten Staaten in diesen Gebieten hängt vom anhaltenden Zugang zu Schießständen und Jagdland ab.
Der Nordosten und die Westküste haben stärkere Verbindungen zum Freizeitbogensport und zum olympischen Recurve-Schießen. Die Olympischen und Paralympischen Spiele 2028 in Los Angeles werden voraussichtlich einen Mittelpunkt für die organisierte Bogensportbeteiligung bieten. Der R3-Zuschuss von USA Archery ist darauf ausgelegt, diese Aufmerksamkeit zu nutzen, um die lokale Einschreibung zu erweitern. Kalifornien und benachbarte Bundesstaaten könnten eine stärkere Nachfrage nach Recurve-Ausrüstung und verwandtem Zubehör verzeichnen.
Wettbewerbslandschaft
Der Bogensportausrüstungsmarkt der Vereinigten Staaten hat keinen einzelnen Hersteller, der produktkategorieübergreifend dominiert. Mathews Archery, Bowtech, Hoyt Archery, Bear Archery und PSE Archery bleiben anerkannte Wettbewerber im Bereich Compound-Bögen. Der Wettbewerb im Premium-Bogensegment konzentriert sich auf Nockensysteme, Griffdesign, Materialien und werksseitige Abstimmungsfunktionen. Bowtechs Alliance ist mit dem Best New Bow Award auf der Archery Trade Show 2026 verbunden.
Unternehmen nutzen Produkteinführungen, um unterschiedliche Käuferbedürfnisse und Preispunkte anzusprechen. Im Januar 2026 stellte Mathews den 2026er ARC 30 und ARC 34 vor, ausgestattet mit dem SWX-2 Cam und einem neu gestalteten Griff. Bowtech nutzte die Alliance-Einführung und die ATA-Anerkennung, um die Händlersichtbarkeit zu stärken. Bear Archery nutzte die Adapt 2 HP Series, um mit The Hunting Public zusammenzuarbeiten und Käufer über Händler und Online-Kanäle zu erreichen. Diese Initiativen adressieren Jagd, Leistung und Kundenerreichbarkeit.
Der Übergang von schulischer Recurve-Ausrüstung zu Erwachsenenprodukten bleibt ein wichtiger Bereich für die Produktplanung. Fachgeschäfte bleiben relevant, da viele Käufer weiterhin spezialisierte Unterstützung für Anpassung und Abstimmung benötigen. Schießstandzertifizierung und Ausrüstungstests können institutionelle Käufer und große Einzelhändler beeinflussen. Robertson Stykbow bleibt ein legitimer, aber materiell kleinerer Teilnehmer im Bereich traditioneller Bögen.
Marktführer der Bogensportausrüstungsbranche der Vereinigten Staaten
-
Scott Archery
-
Mathews Archery Inc.
-
Bowtech
-
Darton Archery LLC.
-
Bear Archery, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Elite Archery stellte den Victra 40 Zielschießbogen auf dem ASA Classic vor. Die Markteinführung erweiterte die Victra-Plattform um ein 40-Zoll-Achse-zu-Achse-Design für Wettkampfbogenschützen, die verbesserte Stabilität, Fehlerverzeihlichkeit und Präzision anstreben. Der Bogen verfügt über Elites SPX2 Cam System, Micro Splitters, S.E.T. Technology und VX Mods.
- November 2025: Hoyt stellte sein Jagdbogen-Lineup für 2026 vor, das die Carbon RX-10 und Alpha AX-3 Serien umfasst. Das Lineup verfügt über verbesserte Carbongriffe, verbesserte Nockensysteme und leichtere Designs für Bogenjäger.
- November 2025: Mathews Archery stellte den 2026er ARC 30 und ARC 34 vor, seine neuen Flaggschiff-Jagdbögen, die mit 1.459 USD bzw. 1.569 USD bepreist sind. Die Bögen verfügen über den SWX-2 Cam der zweiten Generation mit Perimeter Weight Technology und einen neu gestalteten Griff mit einem vollständig integrierten Silent Connect Anker.
- August 2025: Bear Archery brachte die Adapt 2 HP Series in Zusammenarbeit mit The Hunting Public auf den Markt. Die Adapt-Plattform der vierten Generation wurde unter Verwendung direktem Feedback von Bogenjägern entwickelt und ist über Bear-Händler und online erhältlich.


Berichtsumfang des Bogensportausrüstungsmarktes der Vereinigten Staaten
Bogensportausrüstung bezieht sich auf die Sammlung von Werkzeugen und Zubehör, die für Freizeit-, Wettkampf- und jagdbasierte Bogensportaktivitäten verwendet werden. Sie umfasst Bögen, Pfeile, Zielscheiben, Schutzausrüstung und leistungssteigerndes Zubehör wie Visiere, Stabilisatoren, Köcher und Auslöser, die präzises und sicheres Schießen ermöglichen. Der Bogensportausrüstungsmarkt der Vereinigten Staaten ist nach Produkttyp, Kategorie, Endnutzer und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in Bögen, Pfeile, Zielscheiben und Zubehör segmentiert. Nach Kategorie ist der Markt in Massenmarkt und Premium segmentiert. Nach Endnutzer ist der Markt in Erwachsene und Kinder segmentiert. Nach Vertriebskanal ist der Markt in stationäre Einzelhandelsgeschäfte und Online-Einzelhandelsgeschäfte segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bögen |
| Pfeile |
| Zielscheiben |
| Zubehör |
| Massenmarkt |
| Premium |
| Erwachsene |
| Kinder |
| Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Nach Produkttyp | Bögen |
| Pfeile | |
| Zielscheiben | |
| Zubehör | |
| Nach Kategorie | Massenmarkt |
| Premium | |
| Nach Endnutzer | Erwachsene |
| Kinder | |
| Nach Vertriebskanal | Stationäre Einzelhandelsgeschäfte |
| Online-Einzelhandelsgeschäfte |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bogensportausrüstungsmarkt der Vereinigten Staaten?
Der Bogensportausrüstungsmarkt der Vereinigten Staaten wurde im Jahr 2025 auf 612,37 Millionen USD geschätzt und wird bis 2031 voraussichtlich 819,40 Millionen USD erreichen, mit einer CAGR von 5,12 % im Zeitraum 2026–2031.
Welcher Produkttyp hatte im Jahr 2025 den größten Anteil am Bogensportausrüstungsmarkt der Vereinigten Staaten?
Bögen waren im Jahr 2025 das führende Produktsegment und machten 45,63 % des gesamten Marktumsatzes aus. Ihre Dominanz wird ihrer wesentlichen Rolle im Bogensport und der Verfügbarkeit verschiedener Bogentypen, einschließlich Compound-, Recurve- und traditioneller Bögen, zugeschrieben.
Welche Kategorie dominierte den Markt im Jahr 2025?
Die Massenmarktkategorie dominierte den Bogensportausrüstungsmarkt der Vereinigten Staaten im Jahr 2025 und repräsentierte 68,42 % des Gesamtumsatzes.
Welches Endnutzersegment hatte im Jahr 2025 den größten Marktanteil?
Das Erwachsenensegment hielt im Jahr 2025 den größten Marktanteil und machte 87,22 % des Gesamtumsatzes aus.
Welcher Vertriebskanal führte den Markt im Jahr 2025 an?
Stationäre Einzelhandelsgeschäfte blieben im Jahr 2025 der dominierende Vertriebskanal und erfassten 73,59 % des Marktes.
Welcher Vertriebskanal wird zwischen 2026 und 2031 voraussichtlich am schnellsten wachsen?
Online-Einzelhandelsgeschäfte werden voraussichtlich der am schnellsten wachsende Vertriebskanal sein und im Prognosezeitraum eine CAGR von 6,86 % verzeichnen. Das Wachstum wird durch die zunehmende Akzeptanz des E-Commerce, eine breitere Produktverfügbarkeit und wettbewerbsfähige Online-Preise unterstützt.
Seite zuletzt aktualisiert am:



