
Taille et part du marché des équipements de tir à l'arc aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 612.37 Millions de dollars américains |
| Taille du Marché (2026) | 638.32 Millions de dollars américains |
| Taille du Marché (2031) | 819.40 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.12 % |
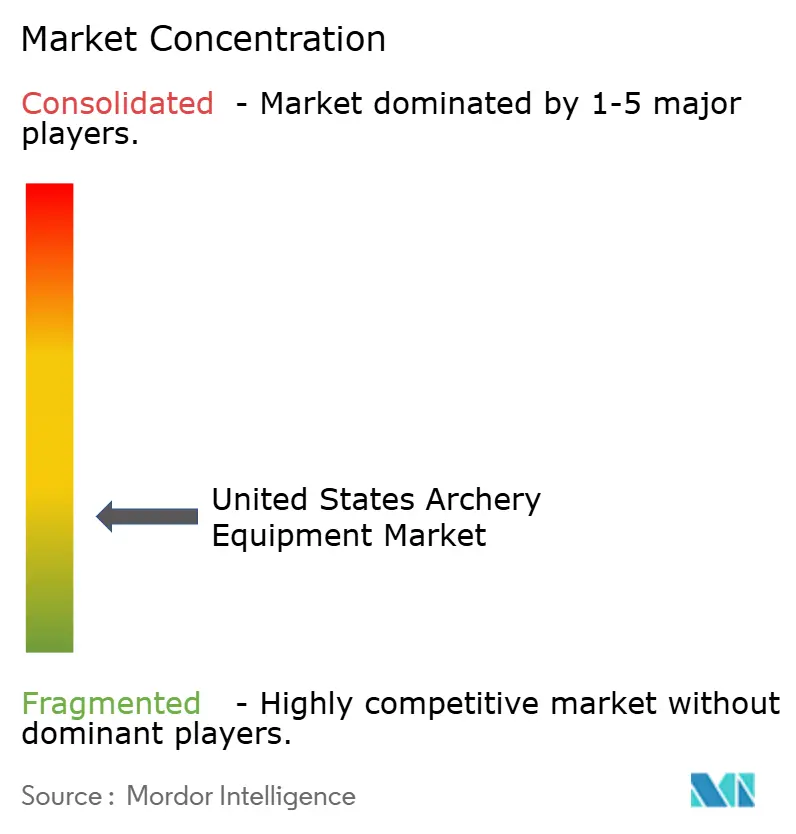
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements de tir à l'arc aux États-Unis par Mordor Intelligence
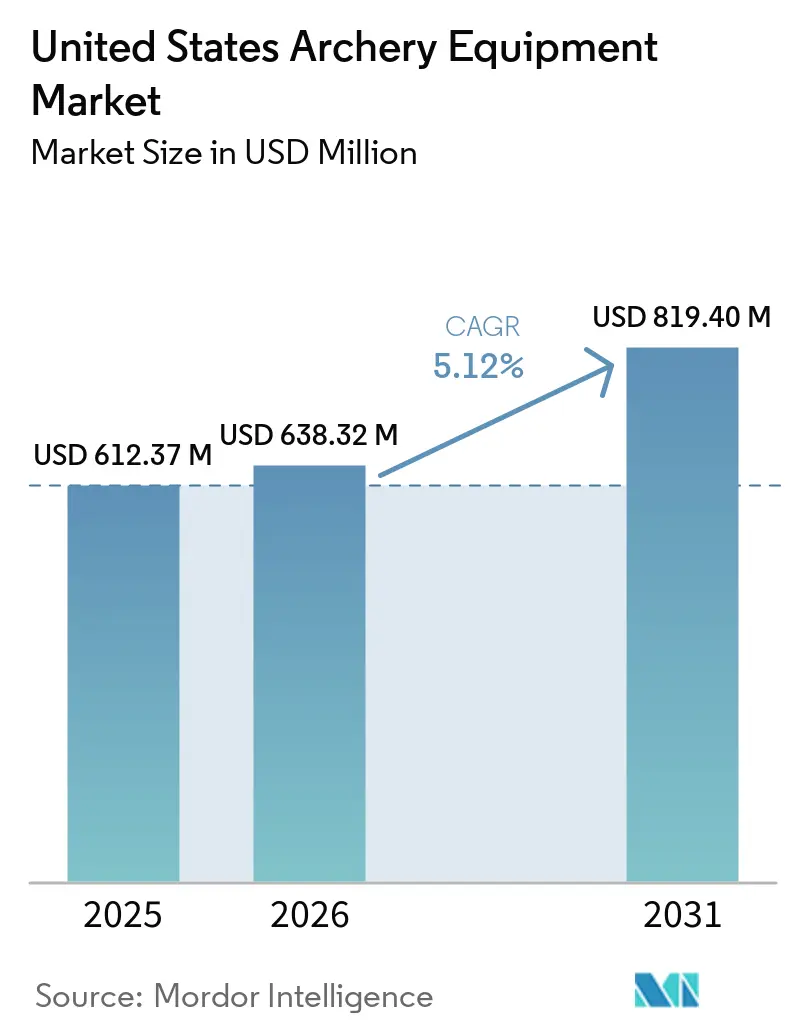
La taille du marché des équipements de tir à l'arc aux États-Unis devrait croître de 612,37 millions USD en 2025 à 638,32 millions USD en 2026, et devrait atteindre 819,40 millions USD d'ici 2031 à un CAGR de 5,12 % sur la période 2026-2031. Le marché des équipements de tir à l'arc aux États-Unis tire sa demande du tir sur cible compétitif et de la chasse à l'arc, chacun soutenant des schémas d'achat distincts. Les participants au tir sur cible achètent des équipements pour la pratique et les programmes organisés, tandis que les chasseurs remplacent plus fréquemment les flèches, les têtes de chasse et autres consommables. Cette combinaison de demandes soutient les ventes lorsque les dépenses récréatives ou l'activité de chasse fléchissent. Les programmes scolaires introduisent de nouveaux participants dans la catégorie, tandis que les utilisateurs expérimentés continuent de mettre à niveau leurs équipements et accessoires. Les fabricants équilibrent les produits d'entrée de gamme pour les nouveaux participants avec des offres premium intégrant des matériaux avancés, des capacités de réglage et des systèmes de montage.
Principaux enseignements du rapport
- Par type de produit, les arcs ont dominé le marché des équipements de tir à l'arc aux États-Unis avec une part de 45,63 % en 2025, tandis que les cibles devraient enregistrer le CAGR le plus rapide de 6,06 % durant la période 2026-2031.
- Par catégorie, la grande diffusion a conservé une part de 68,42 % en 2025, tandis que le premium devrait se développer à un CAGR de 6,78 % jusqu'en 2031.
- Par utilisateur final, les adultes ont dominé le marché avec une part de 87,22 % en 2025, tandis que les enfants devraient enregistrer le CAGR le plus rapide de 6,23 % durant la période 2026-2031.
- Par canal de distribution, les magasins de détail hors ligne ont dominé le marché avec une part de 73,59 % en 2025, tandis que les magasins de détail en ligne devraient enregistrer le CAGR le plus rapide de 6,86 % durant la période 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de tir à l'arc aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des inscriptions des jeunes dans les programmes de tir à l'arc | +1.1% | National, concentré au Texas, dans le Midwest et dans le Sud-Est | Court terme (≤ 2 ans) |
| Soutien fédéral et étatique croissant à la participation au tir à l'arc | +0.6% | National, avec une adoption précoce dans les États disposant du Programme national de tir à l'arc dans les écoles (NASP) et des programmes des agences de la faune sauvage | Moyen terme (2-4 ans) |
| Culture et participation à la chasse à l'arc | +0.8% | Midwest, Sud et Mountain West | Court terme (≤ 2 ans) |
| Premiumisation des équipements haute performance | +0.5% | National, avec des dépenses plus élevées dans l'Ouest et le Nord-Est | Moyen terme (2-4 ans) |
| Avancées technologiques façonnant les équipements de tir à l'arc modernes | +0.7% | National | Moyen terme (2-4 ans) |
| Innovation dans les arcs à poulies et les accessoires | +0.4% | National, avec des lancements majeurs de fabricants dont le siège est aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des inscriptions des jeunes dans les programmes de tir à l'arc
Les programmes scolaires et universitaires constituent un point d'entrée régulier pour le marché des équipements de tir à l'arc aux États-Unis. Les programmes nationaux de tir à l'arc dans les écoles ont dépassé 10 000 écoles participantes au cours de l'année scolaire 2024-2025 [1]Source : Programme national de tir à l'arc dans les écoles (NASP), Le NASP crédité dans les taux de participation dominants des jeunes archers,
naspschools.org. En mars 2026, le programme touchait entre 1,2 million et 1,3 million d'élèves par an et ajoutait 1 300 écoles chaque année. Les jeunes âgés de 6 à 15 ans ont enregistré le niveau de participation au tir à l'arc le plus élevé dans l'addendum fédéral 2025 cité par les programmes nationaux de tir à l'arc dans les écoles. Les équipes de tournoi mixtes élargissent également la demande d'équipements avec des tailles de poignée, des longueurs de tirage et des poids de tirage variés. Les fabricants qui respectent les spécifications des arcs recurves scolaires peuvent participer aux achats effectués dans le cadre des budgets institutionnels.
Soutien fédéral et étatique croissant à la participation au tir à l'arc
Les programmes fédéraux et étatiques soutiennent l'enseignement du tir à l'arc et la participation locale. USA Archery a reçu une subvention multi-États du Service des poissons et de la faune sauvage pour un programme de recrutement, de fidélisation et de réactivation lié aux Jeux olympiques et paralympiques de Los Angeles 2028 [2]Source : USA Archery, "USA Archery awarded grant to grow participation" usarchery.org. Le programme vise à convertir la visibilité olympique en une inscription durable à la base. Le marché des équipements de tir à l'arc aux États-Unis pourrait en bénéficier, car les écoles et les programmes locaux ont besoin d'arcs, de cibles, d'équipements de sécurité et d'entraîneurs qualifiés. Ces efforts améliorent également l'accès pour les communautés ayant une exposition limitée au tir à l'arc organisé. Le soutien public peut aider les programmes à maintenir leurs achats d'équipements dans le temps.
Culture et participation à la chasse à l'arc
La chasse à l'arc reste une source clé de demande récurrente sur le marché des équipements de tir à l'arc aux États-Unis. Selon l'Archery Trade Association, la participation au tir à l'arc a considérablement augmenté, passant de sept millions en 2000 à plus de 19 millions en avril 2025. Les chasseurs remplacent les flèches, les têtes de chasse et le matériel associé plus fréquemment que les arcs complets. Les dépenses restent particulièrement élevées dans le Midwest et le Sud-Est, où la participation à la chasse stimule les achats tout au long de la saison. Le rapport de participation 2025 de la National Sporting Goods Association a montré un indice élevé pour la chasse à l'arc chez les enfants âgés de 7 à 11 ans [3]Source : National Sporting Goods Association, " ÉTUDE STATISTIQUE DE LA PARTICIPATION SPORTIVE" nsga.org. Cette tendance soutient la demande de kits pour jeunes et d'équipements pour adultes. Les flèches en carbone premium offrent également aux chasseurs une option à prix plus élevé lorsqu'ils recherchent de meilleures performances de tige.
Avancées technologiques façonnant les équipements de tir à l'arc modernes
Les matériaux, les systèmes de came et les fonctionnalités de réglage reconfigurent la concurrence entre produits sur le marché des équipements de tir à l'arc aux États-Unis. Mathews a introduit la technologie Limb Shift pour son LIFT X 2025, permettant aux utilisateurs d'effectuer des ajustements de réglage mineurs sans presse. Ces fonctionnalités peuvent rendre les équipements à prix plus élevé plus attrayants pour les archers expérimentés tout en déplaçant une partie de l'activité de réglage des boutiques spécialisées vers les utilisateurs individuels. Les petites marques peuvent s'approvisionner en composants avancés et concurrencer plus étroitement les marques établies dans le segment intermédiaire. En conséquence, la conception des produits, le soutien aux revendeurs et le service client sont devenus des facteurs concurrentiels importants aux côtés du prix.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des équipements premium | -0.6% | National, plus aigu dans les zones rurales et à faibles revenus | Moyen terme (2-4 ans) |
| Règles de sécurité dans les installations publiques | -0.3% | National, avec une charge de conformité plus élevée dans les zones urbaines | Court terme (≤ 2 ans) |
| Réduction de l'accès aux terres de chasse privées dans les États clés | -0.5% | Mountain West et Midwest | Long terme (≥ 4 ans) |
| Dépendance aux composants et matériaux importés | -0.4% | National, notamment pour l'approvisionnement en provenance de Chine et de Taïwan | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements premium
Le coût d'une configuration complète d'arc à poulies peut décourager les débutants d'entrer sur le marché des équipements de tir à l'arc aux États-Unis. Le projet fourni indiquait qu'une configuration de gamme intermédiaire, comprenant un arc, des viseurs, des stabilisateurs, un repose-flèche, un déclencheur et des flèches, pouvait coûter plus de 2 500 USD. Il indiquait également que les configurations phares approchaient 4 000 USD en 2025. Les flèches en carbone premium ajoutent un coût de remplacement récurrent. La catégorie premium devrait tout de même croître à 6,8 %, ce qui indique que les acheteurs expérimentés continuent de payer pour des équipements avancés. La préoccupation reste plus aiguë pour les nouveaux participants, qui doivent acheter plusieurs articles avant de pouvoir commencer. Les exigences de test des équipements peuvent également augmenter les coûts, rendant plus difficile pour les fournisseurs de baisser les prix.
Réduction de l'accès aux terres de chasse privées dans les États clés
La réduction de l'accès aux terres privées peut limiter l'activité de chasse à l'arc dans certaines parties du marché des équipements de tir à l'arc aux États-Unis. Le programme Block Management du Montana a enregistré 6,8 millions d'acres en 2025 et davantage de chasseurs ont cherché à y accéder durant cette période. Il est également indiqué que l'extension de la loi agricole fédérale 2025 n'a pas financé le Programme d'accès public volontaire et d'incitation à l'habitat. Une réduction des jours de chasse disponibles peut affecter les achats de flèches et de têtes de chasse plus rapidement que les achats d'arcs. En conséquence, les fournisseurs axés sur les consommables sont davantage exposés à cette contrainte. Cet effet sera probablement le plus pertinent dans le Mountain West et le Midwest.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les cibles émergent comme la catégorie à la croissance la plus rapide
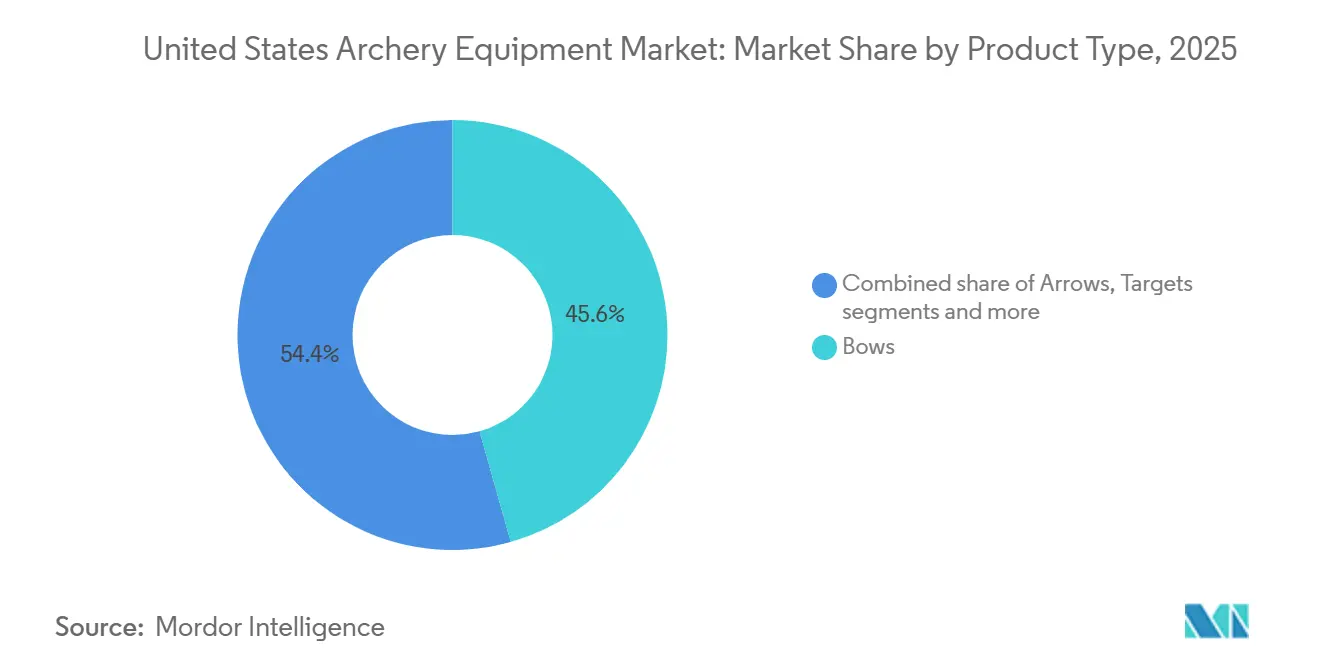
Les arcs représentaient 45,63 % du chiffre d'affaires en 2025, constituant la plus grande part de produits sur le marché des équipements de tir à l'arc aux États-Unis. Les arcs à poulies restent importants pour les chasseurs et les participants au tir 3D, tandis que les arcs recurves continuent de soutenir les programmes scolaires et le tir sur cible de style olympique. Les flèches génèrent un fort renouvellement, car les chasseurs et les tireurs sur cible les remplacent après utilisation ou en cas de dommage. Les accessoires, notamment les viseurs, les stabilisateurs, les déclencheurs, les carquois et les étuis, augmentent les dépenses sans obliger les consommateurs à remplacer l'arc entier.
Les cibles devraient enregistrer un CAGR de 6,06 % jusqu'en 2031, le taux de croissance le plus rapide parmi les catégories de produits. La demande de cibles sur le marché des équipements de tir à l'arc aux États-Unis est soutenue par les écoles, les stands locaux, les parcours 3D et la pratique longue distance. Les acheteurs institutionnels ont besoin de cibles fiables répondant aux besoins des débutants et des programmes organisés. Les ventes de cibles reflètent à la fois la demande des consommateurs et les achats effectués par les écoles, les clubs et les installations publiques.


Par catégorie : la croissance du premium dépasse le volume de la grande diffusion malgré les obstacles liés aux coûts
La catégorie grande diffusion représentait 68,42 % du chiffre d'affaires en 2025. Elle comprend la plupart des équipements d'entrée de gamme et de gamme intermédiaire achetés par les écoles, les utilisateurs récréatifs et les chasseurs débutants. Les arcs dont le prix est compris entre 300 USD et 700 USD séduisent les acheteurs qui privilégient les performances pratiques aux améliorations progressives de vitesse ou de poids. Cette large base de clientèle positionne la catégorie grande diffusion au cœur du marché des équipements de tir à l'arc aux États-Unis. La participation continue aux programmes pour jeunes et au tir à l'arc récréatif soutient une demande stable d'équipements abordables et fiables dans cette catégorie.
La catégorie premium devrait enregistrer un CAGR de 6,78 % jusqu'en 2031. La croissance est portée par les archers confirmés qui passent à des équipements avancés. L'ARC 30 et l'ARC 34 2026 de Mathews sont respectivement proposés à 1 459 USD et 1 569 USD. Les systèmes de montage modulaires créent également des opportunités pour de futures ventes d'accessoires compatibles. Un accent croissant sur la précision, la personnalisation, la construction légère et l'optimisation des performances encourage les utilisateurs expérimentés à consacrer une plus grande part de leurs dépenses aux équipements premium.
Par utilisateur final : le segment enfants gagne en dynamisme grâce aux vents favorables institutionnels
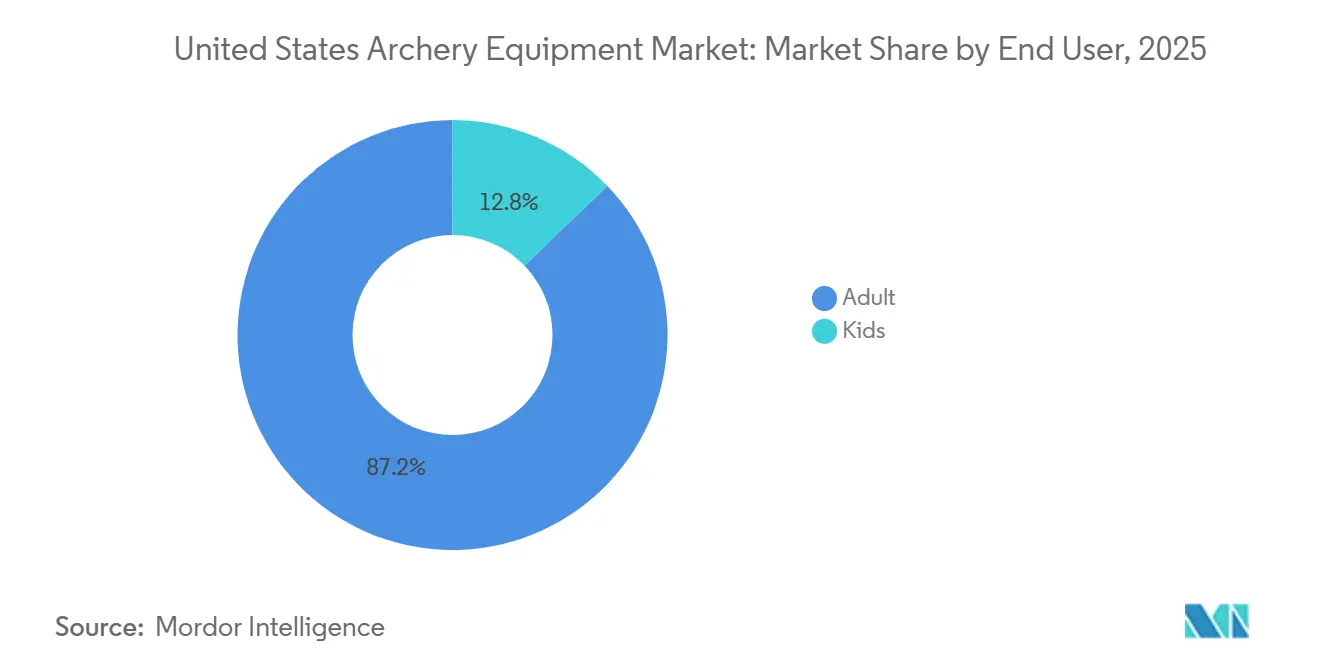
Les adultes représentaient 87,22 % du chiffre d'affaires en 2025. Les chasseurs adultes et les archers compétitifs ont généralement un pouvoir d'achat plus élevé et des historiques de participation plus longs, ce qui renforce la part dominante du segment adulte sur le marché des équipements de tir à l'arc aux États-Unis en 2025. Leurs exigences soutiennent également les boutiques spécialisées qui proposent des services d'ajustement et de réglage. Les mises à niveau continues des équipements et les achats de remplacement par les utilisateurs adultes expérimentés contribuent en outre à maintenir la contribution du segment au chiffre d'affaires.
Le segment enfants devrait croître à un CAGR de 6,23 % jusqu'en 2031. La présence continue du NASP dans les écoles offre aux jeunes participants un accès régulier aux programmes d'initiation au tir à l'arc. Les équipements pour jeunes nécessitent des poids de tirage plus faibles, des longueurs de tirage plus courtes et une construction plus légère. Ces exigences peuvent contribuer à développer de futurs acheteurs adultes à mesure que les participants poursuivent leur pratique au-delà de l'école. L'expansion des programmes scolaires et des compétitions axées sur les jeunes devrait accroître la participation précoce et soutenir la demande continue d'équipements de tir à l'arc de taille appropriée.
Par canal de distribution : le commerce de détail en ligne s'accélère plus vite que la croissance globale du marché
Les magasins de détail hors ligne représentaient 73,59 % du chiffre d'affaires en 2025. Les boutiques spécialisées physiques permettent aux clients de mesurer la longueur de tirage, de régler les flèches, d'évaluer le confort de la poignée et de sélectionner des arcs adaptés. Ce canal reste essentiel au marché des équipements de tir à l'arc aux États-Unis, car de nombreux clients recherchent des conseils d'experts avant d'acheter leur équipement principal. Les boutiques spécialisées proposent également des services de configuration et de maintenance des équipements. La possibilité de tester physiquement les équipements et de recevoir des recommandations personnalisées renforce davantage le rôle des détaillants hors ligne dans les achats d'équipements de tir à l'arc à haute valeur ajoutée.
Les magasins de détail en ligne devraient se développer à un CAGR de 6,86 % jusqu'en 2031. Les canaux numériques permettent aux clients d'acheter des accessoires, des cibles, des flèches et d'autres produits standardisés plus facilement. Ils permettent également aux marques d'atteindre directement les acheteurs récurrents. Une approche omnicanale peut servir les clients qui recherchent des produits en ligne mais préfèrent un ajustement en personne. L'amélioration des informations sur les produits, les avis des clients et la plus grande disponibilité des produits encouragent également les archers à utiliser les canaux en ligne pour la recherche d'équipements et les achats récurrents.
Analyse géographique
Le Sud enregistre une activité dense de chasse à l'arc, soutenue par de longues saisons de chasse au cerf et des traditions d'accès bien établies. Le Texas dispose également d'une infrastructure de programmes pour jeunes qui soutient l'adoption du programme du Programme national de tir à l'arc dans les écoles et l'activité des tournois. Le programme de recrutement d'USA Archery, financé par le Service des poissons et de la faune sauvage des États-Unis, a une portée nationale.
Le Mountain West et le Midwest représentent une large part de la demande d'équipements de chasse à l'arc. Le Montana, le Wyoming, l'Idaho, le Colorado, l'Ohio, le Michigan et le Wisconsin ont des communautés actives de chasse ou de tournois. Une diminution des superficies du programme Block Management au Montana pourrait réduire les jours de chasse disponibles. L'Ohio et le Wisconsin soutiennent également le tir à l'arc 3D et les tournois, ce qui accroît la demande de cibles et d'accessoires. La taille du marché des équipements de tir à l'arc aux États-Unis dans ces zones dépend de l'accès continu aux stands et aux terres de chasse.
Le Nord-Est et la côte Ouest ont des liens plus forts avec le tir à l'arc récréatif sur cible et le tir à l'arc recurve de style olympique. Les Jeux olympiques et paralympiques de Los Angeles 2028 devraient constituer un point focal pour la participation organisée au tir à l'arc. La subvention R3 d'USA Archery est conçue pour utiliser cette attention afin d'élargir les inscriptions locales. La Californie et les États voisins pourraient enregistrer une demande plus forte pour les équipements recurves et les accessoires associés.
Paysage concurrentiel
Le marché des équipements de tir à l'arc aux États-Unis ne compte pas un seul fabricant dominant dans toutes les catégories de produits. Mathews Archery, Bowtech, Hoyt Archery, Bear Archery et PSE Archery restent des concurrents reconnus dans les arcs à poulies. La concurrence dans les arcs premium se concentre sur les systèmes de came, la conception de la poignée, les matériaux et les fonctionnalités de réglage en usine. L'Alliance de Bowtech est associée au prix du meilleur nouvel arc au salon Archery Trade Show 2026.
Les entreprises utilisent les lancements de produits pour répondre aux différents besoins et niveaux de prix des acheteurs. En janvier 2026, Mathews a présenté l'ARC 30 et l'ARC 34 2026, dotés de son came SWX-2 et d'une poignée repensée. Bowtech a tiré parti du lancement de l'Alliance et de la reconnaissance de l'ATA pour renforcer la visibilité auprès des revendeurs. Bear Archery a utilisé la série Adapt 2 HP pour collaborer avec The Hunting Public et atteindre les acheteurs via les revendeurs et les canaux en ligne. Ces initiatives répondent aux besoins de chasse, de performance et d'atteinte des clients.
La transition des équipements recurves scolaires vers les produits adultes reste un domaine important pour la planification des produits. Les boutiques spécialisées restent pertinentes car de nombreux acheteurs ont encore besoin d'une assistance spécialisée pour l'ajustement et le réglage. La certification des stands et les tests d'équipements peuvent influencer les acheteurs institutionnels et les grands détaillants. Robertson Stykbow reste un participant légitime mais matériellement plus modeste dans les arcs traditionnels.
Leaders du secteur des équipements de tir à l'arc aux États-Unis
-
Scott Archery
-
Mathews Archery Inc.
-
Bowtech
-
Darton Archery LLC.
-
Bear Archery, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Elite Archery a dévoilé l'arc de tir sur cible Victra 40 à l'ASA Classic. Le lancement a élargi la plateforme Victra avec un design axe à axe de 40 pouces pour les archers compétitifs recherchant une stabilité, une tolérance aux erreurs et une précision améliorées. L'arc est doté du système de came SPX2 d'Elite, des Micro Splitters, de la technologie S.E.T. et des VX Mods.
- Novembre 2025 : Hoyt a présenté sa gamme d'arcs de chasse 2026, comprenant les séries Carbon RX-10 et Alpha AX-3. La gamme se distingue par des poignées en carbone améliorées, des systèmes de came perfectionnés et des designs plus légers pour les chasseurs à l'arc.
- Novembre 2025 : Mathews Archery a dévoilé l'ARC 30 et l'ARC 34 2026, ses nouveaux arcs de chasse phares respectivement proposés à 1 459 USD et 1 569 USD. Les arcs sont dotés de la came SWX-2 de deuxième génération avec la technologie Perimeter Weight et d'une poignée repensée avec un ancrage Silent Connect entièrement intégré.
- Août 2025 : Bear Archery a lancé la série Adapt 2 HP en collaboration avec The Hunting Public. La plateforme Adapt de quatrième génération a été développée à partir des retours directs des chasseurs à l'arc et est disponible chez les revendeurs Bear et en ligne.


Périmètre du rapport sur le marché des équipements de tir à l'arc aux États-Unis
Les équipements de tir à l'arc désignent l'ensemble des outils et accessoires utilisés pour les activités de tir à l'arc récréatives, compétitives et de chasse. Ils comprennent les arcs, les flèches, les cibles, les équipements de protection et les accessoires améliorant les performances tels que les viseurs, les stabilisateurs, les carquois et les déclencheurs qui permettent un tir précis et sûr. Le marché des équipements de tir à l'arc aux États-Unis est segmenté par type de produit, catégorie, utilisateur final et canal de distribution. Par type de produit, le marché est segmenté en arcs, flèches, cibles et accessoires. Par catégorie, le marché est segmenté en grande diffusion et premium. Par utilisateur final, le marché est segmenté en adultes et enfants. Par canal de distribution, le marché est segmenté en magasins de détail hors ligne et magasins de détail en ligne. Les prévisions du marché sont fournies en termes de valeur (USD).
| Arcs |
| Flèches |
| Cibles |
| Accessoires |
| Grande diffusion |
| Premium |
| Adulte |
| Enfants |
| Magasins de détail hors ligne |
| Magasins de détail en ligne |
| Par type de produit | Arcs |
| Flèches | |
| Cibles | |
| Accessoires | |
| Par catégorie | Grande diffusion |
| Premium | |
| Par utilisateur final | Adulte |
| Enfants | |
| Par canal de distribution | Magasins de détail hors ligne |
| Magasins de détail en ligne |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de tir à l'arc aux États-Unis ?
Le marché des équipements de tir à l'arc aux États-Unis était évalué à 612,37 millions USD en 2025 et devrait atteindre 819,40 millions USD d'ici 2031, avec un CAGR de 5,12 % durant la période 2026-2031.
Quel type de produit détenait la plus grande part sur le marché des équipements de tir à l'arc aux États-Unis en 2025 ?
Les arcs constituaient le segment de produits dominant en 2025, représentant 45,63 % du chiffre d'affaires total du marché. Leur domination est attribuée à leur rôle essentiel dans le tir à l'arc et à la disponibilité de différents types d'arcs, notamment les arcs à poulies, les arcs recurves et les arcs traditionnels.
Quelle catégorie a dominé le marché en 2025 ?
La catégorie grande diffusion a dominé le marché des équipements de tir à l'arc aux États-Unis en 2025, représentant 68,42 % des ventes totales.
Quel segment d'utilisateurs finaux détenait la plus grande part de marché en 2025 ?
Le segment adulte détenait la plus grande part du marché en 2025, représentant 87,22 % du chiffre d'affaires total.
Quel canal de distribution a dominé le marché en 2025 ?
Les magasins de détail hors ligne sont restés le canal de distribution dominant en 2025, captant 73,59 % du marché.
Quel canal de distribution devrait connaître la croissance la plus rapide entre 2026 et 2031 ?
Les magasins de détail en ligne devraient être le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 6,86 % durant la période de prévision. Cette croissance est soutenue par l'adoption croissante du commerce électronique, une plus grande disponibilité des produits et des prix compétitifs en ligne.
Dernière mise à jour de la page le:



