
Tamanho e Participação do Mercado de Varejo dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
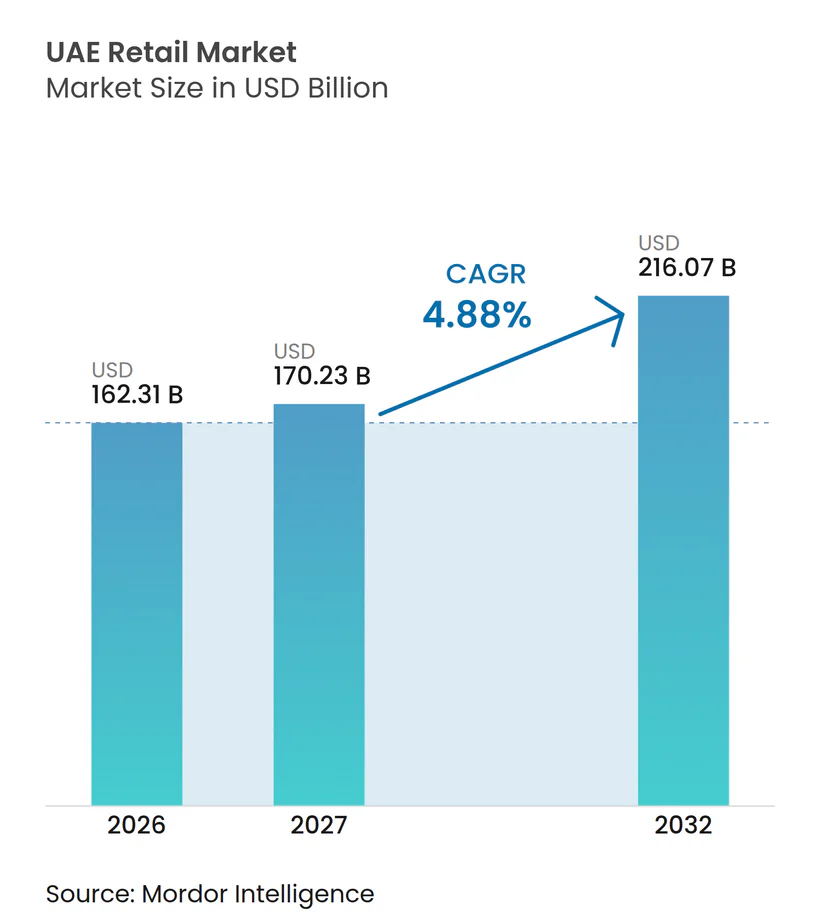
| Tamanho do mercado no ano base (2026) | 162.31 Bilhões de dólares |
| Tamanho do Mercado (2027) | 170.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 216.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.88 % |
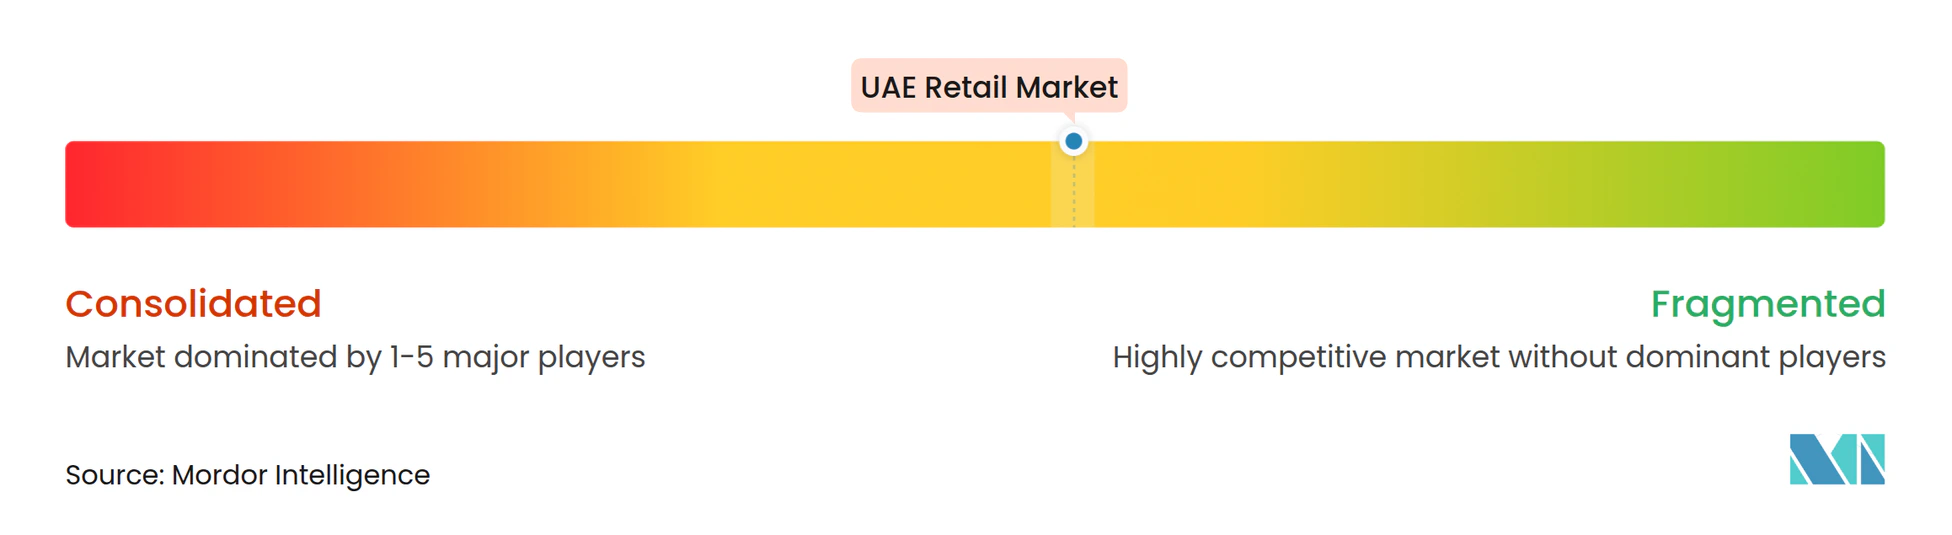
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Varejo dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de varejo dos Emirados Árabes Unidos foi avaliado em 162,31 bilhões de USD em 2026 e estima-se que cresça de 170,23 bilhões de USD em 2027 para atingir 216,07 bilhões de USD até 2032, a um CAGR de 4,88% durante o período de previsão (2027-2032). O comércio atacadista e varejista representou 16,1% do PIB não petrolífero, colocando a atividade voltada ao consumidor no centro da agenda de diversificação econômica do país[1]. O crescimento populacional, os fluxos de expatriados, o turismo e o aumento das compras digitais sustentam a demanda nos formatos de varejo de valor e de massa. O mercado de varejo dos Emirados Árabes Unidos também se beneficia de uma grande economia de visitantes. No entanto, os operadores enfrentam altos custos de ocupação em localizações privilegiadas e crescentes despesas com entrega e devoluções. Os varejistas estão respondendo expandindo programas de fidelidade e ofertas de marcas próprias, implementando o atendimento de pedidos a partir das lojas, acelerando os serviços de entrega e investindo em novos shoppings e formatos de varejo comunitário.
Principais Conclusões do Relatório
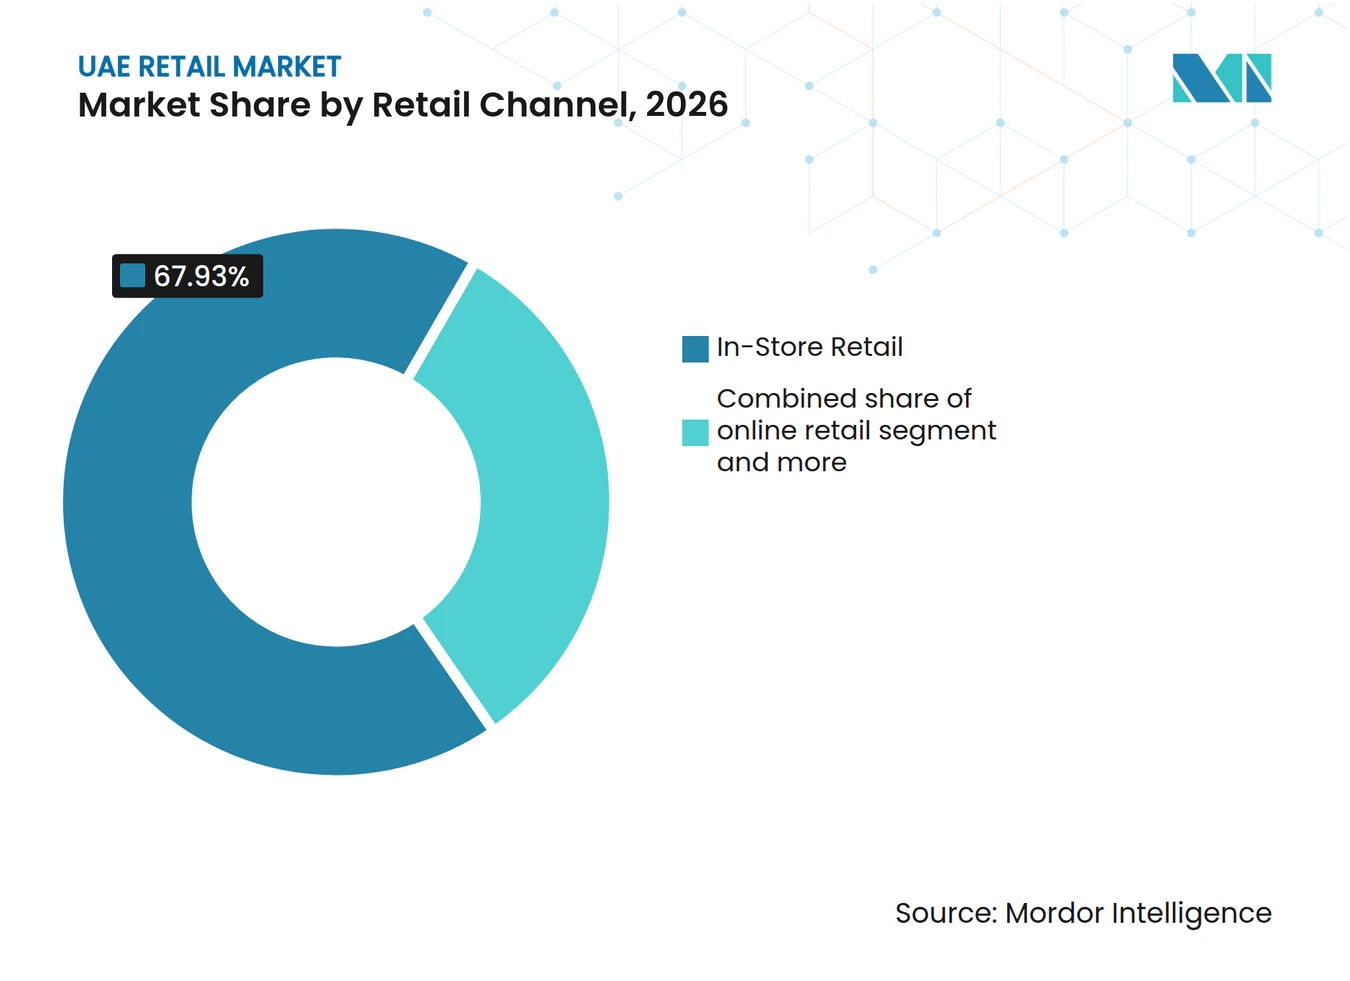
- Por canal de varejo, o varejo em loja representou 67,93% da participação do mercado de varejo dos Emirados Árabes Unidos em 2026, enquanto o varejo online deve crescer a um CAGR de 7,84% até 2032.
- Por formato de varejo, hipermercados e supermercados representaram 35,82% do tamanho do mercado de varejo dos Emirados Árabes Unidos em 2026, enquanto as lojas de conveniência devem crescer a um CAGR de 6,91% até 2032.
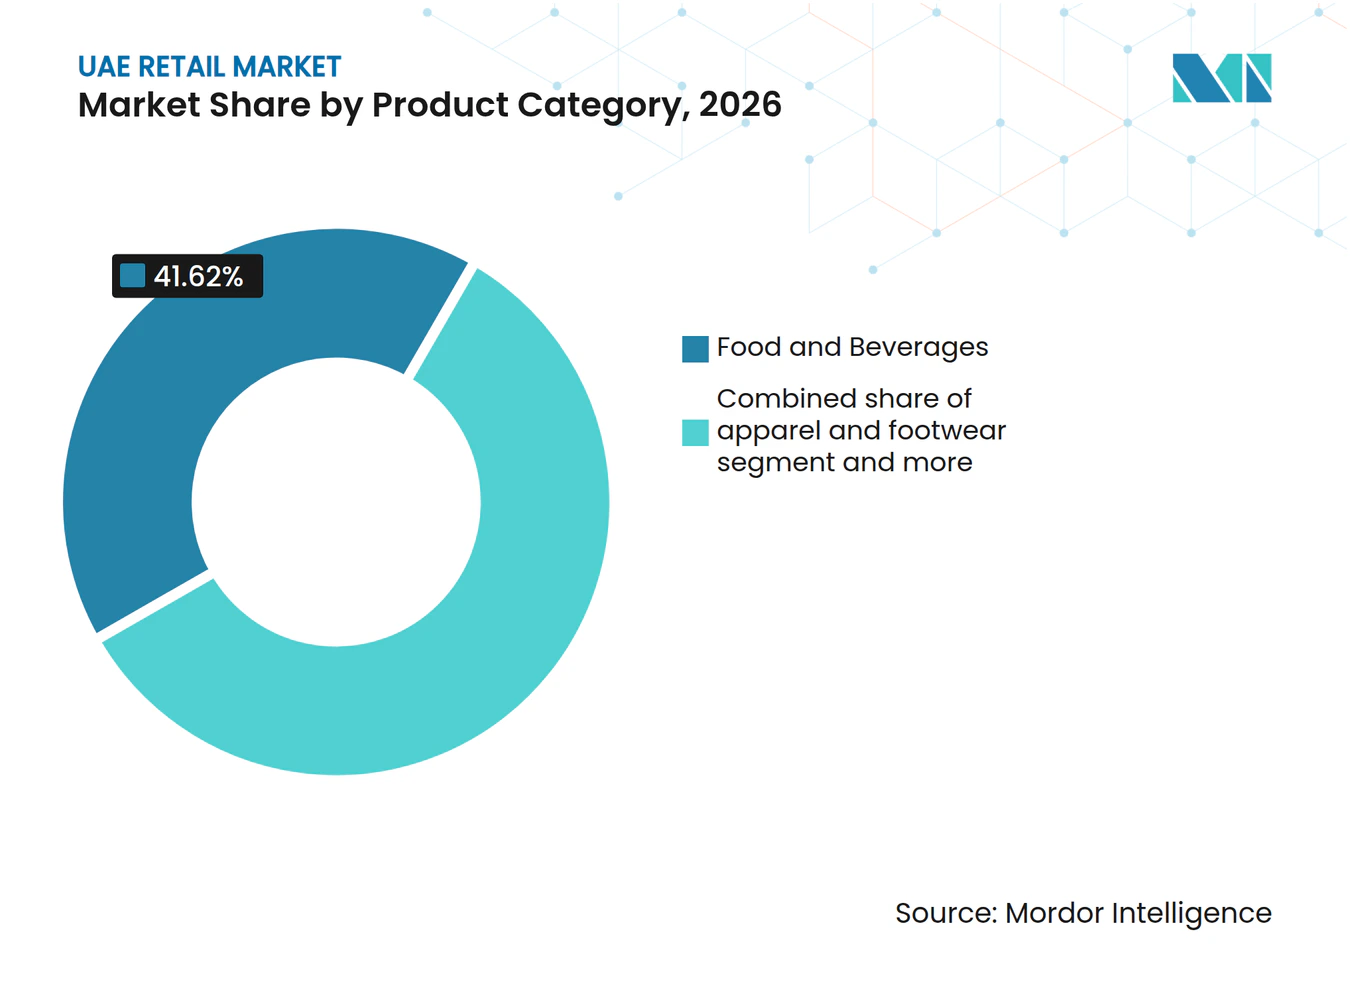
- Por categoria de produto, alimentos e bebidas representaram 41,62% do tamanho do mercado de varejo dos Emirados Árabes Unidos em 2026, enquanto beleza, cuidados pessoais e saúde devem crescer a um CAGR de 6,83% até 2032.
- Por geografia, Dubai representou 46,77% da participação do mercado de varejo dos Emirados Árabes Unidos em 2026, enquanto Abu Dhabi deve crescer a um CAGR de 6,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Populacional e Fluxos de Expatriados | +0.8% | Nacional, com ganhos pronunciados em Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Varejo Liderado pelo Turismo e Gastos Experienciais | +0.9% | Dubai como principal, com transbordamento para Abu Dhabi e Sharjah | Curto prazo (≤ 2 anos) |
| Alta Adoção de Comércio Digital e Pagamentos Móveis | +1.2% | Nacional, com maior penetração em Dubai e Abu Dhabi | Médio prazo (2-4 anos) |
| Varejo Omnicanal e Modelos de Loja como Hub de Atendimento | +0.5% | Nacional, liderado pelo corredor logístico de Dubai | Médio prazo (2-4 anos) |
| Polarização entre Premium, Luxo e Marcas Próprias | +0.6% | Dubai, Abu Dhabi e áreas afluentes de Sharjah | Longo prazo (≥ 4 anos) |
| Investimento Governamental em Economia Digital e Logística | +0.7% | Nacional, ancorado em Dubai South e na Cidade Logística de Abu Dhabi | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Populacional e Fluxos de Expatriados
A população dos Emirados Árabes Unidos atingiu 11,29 milhões em 2024, um aumento de 5,7% em relação ao ano anterior[2]. Os expatriados representaram uma parcela substancial dos residentes, sustentando a demanda por ofertas de varejo de valor e de massa. Essa composição populacional impulsionou uma demanda variada por mantimentos, vestuário, produtos de beleza e artigos para o lar, em vez de um único padrão de consumo nacional. Os domicílios recém-chegados aumentaram inicialmente a demanda por compras essenciais, enquanto os residentes de renda mais alta sustentaram as categorias discricionárias e as experiências de varejo. O mercado de varejo dos Emirados Árabes Unidos dependia tanto da composição do crescimento populacional quanto do número total de residentes.
Varejo Liderado pelo Turismo e Gastos Experienciais
Dubai registrou 19,59 milhões de visitantes internacionais com pernoite em 2025, um aumento de 5% em relação a 2024 e seu terceiro ano consecutivo de recorde[3]. Os gastos de visitantes internacionais nos Emirados Árabes Unidos deviam atingir AED 228,5 bilhões (62,20 bilhões de USD) em 2025, superando o pico de 2019 em 37%. Os visitantes frequentam shoppings, boutiques de luxo, estabelecimentos de alimentação e destinos de varejo com entretenimento, especialmente em Dubai. O turismo também aumenta o valor do varejo físico porque os visitantes frequentemente combinam compras com refeições, lazer e estadias em hotéis. Esse padrão confere ao mercado de varejo dos Emirados Árabes Unidos uma fonte de demanda distinta dos gastos dos residentes.
Alta Adoção de Comércio Digital e Pagamentos Móveis
O setor de comércio eletrônico dos Emirados Árabes Unidos atingiu AED 42,2 bilhões (11,49 bilhões de USD) em 2025 e representou 15,7% do total das vendas no varejo. O comércio eletrônico cresceu a um CAGR de 19% entre 2020 e 2025. A Visa relatou que 38% dos consumidores dos Emirados Árabes Unidos realizaram sua compra de varejo mais recente de forma remota, indicando que as compras online estão consolidadas no comportamento de compra cotidiano. As carteiras digitais e as opções de pagamento remoto podem simplificar as transações móveis e ajudar os varejistas a atender compradores com restrições de tempo. O mercado de varejo dos Emirados Árabes Unidos está, portanto, se deslocando para um mix de canais em que as lojas físicas e os pedidos digitais atendem a diferentes ocasiões de compra.
Varejo Omnicanal e Modelos de Loja como Hub de Atendimento
Os varejistas utilizam o estoque das lojas e as redes de entrega locais para reduzir os prazos de entrega sem depender exclusivamente de armazéns dedicados. O Apparel Group delineou modelos de entrega no mesmo dia utilizando estoque em tempo real das lojas e atendimento baseado em localização. A Amazon lançou o Amazon Now nos Emirados Árabes Unidos, oferecendo entrega em 15 minutos de itens essenciais selecionados por meio de centros de microatendimento. A ADNOC Distribution firmou parceria com a noon em abril de 2025 para utilizar os postos de serviço como pontos de distribuição e entrega do noon Minutes. Esses modelos ajudam os varejistas a utilizar de forma mais eficiente os locais existentes, a equipe das lojas e a infraestrutura local, ao mesmo tempo em que elevam as expectativas dos clientes em relação à disponibilidade de produtos, velocidade de entrega e precisão do estoque.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aluguel de Varejo Privilegiado e Escassez de Espaços de Qualidade | -0.4% | Shoppings de Nível 1 em Dubai e corredores privilegiados de Abu Dhabi | Médio prazo (2-4 anos) |
| Pressão de Custos com Entrega, Devoluções e Última Milha | -0.3% | Nacional, com pressão aguda nas áreas externas de Dubai e nos emirados remotos | Médio prazo (2-4 anos) |
| Pequena População Doméstica e Rotatividade de Expatriados | -0.3% | Nacional, concentrada nos segmentos de expatriados de menor renda | Longo prazo (≥ 4 anos) |
| Sensibilidade a Preços e Dependência de Promoções | -0.2% | Nacional, com efeito mais acentuado nos formatos de valor e de mercado intermediário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aluguel de Varejo Privilegiado e Escassez de Espaços de Qualidade
O espaço de varejo privilegiado permanece limitado nos principais shoppings, aumentando os custos de ocupação para os varejistas que buscam localizações de alto tráfego. Em sua apresentação para investidores de março de 2026, a Majid Al Futtaim reportou 100% de ocupação no Mall of the Emirates e 99% de ocupação no City Center[4]. Esses altos níveis de ocupação indicam forte demanda por locação nos três shoppings e podem limitar a disponibilidade de espaço de varejo vago para potenciais locatários. Os varejistas incapazes de justificar os aluguéis premium em shoppings podem optar por localizações comunitárias, formatos de loja menores ou uma maior presença online. Os altos custos fixos com imóveis também podem atrasar investimentos em reformas de lojas, novos equipamentos e tecnologias voltadas ao cliente.
Pressão de Custos com Entrega, Devoluções e Última Milha
A entrega rápida continua sendo custosa, pois os clientes esperam janelas de entrega curtas, devoluções gratuitas e atendimento em múltiplos emirados. O Amazon Now, o noon Minutes e outras ofertas de comércio rápido tornaram a velocidade de entrega um fator mais visível na competição varejista. Os varejistas devem equilibrar a velocidade de entrega com a densidade de pedidos, a utilização de entregadores e os custos de processamento de devoluções. Esse desafio é maior fora das áreas urbanas densamente povoadas, onde volumes menores de pedidos estão distribuídos por rotas mais longas. Redes de entrega compartilhadas, armários e pontos de retirada locais podem aliviar parte da pressão, mas não eliminam a necessidade de um atendimento de pedidos eficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento do Consumidor
O comportamento de compra nos Emirados Árabes Unidos varia sazonalmente, com os shoppings servindo como destinos de varejo e lazer e os canais online apoiando compras com restrição de tempo. As perspectivas do Ramadã 2025 da Visa mostraram que o varejo representou 32% dos gastos presenciais dos visitantes internacionais e a alimentação, 25%. Os gastos presenciais aumentaram nos últimos dias do Ramadã, enquanto as compras online atingiram o pico mais cedo. Os varejistas poderiam alinhar coleções do Ramadã, sortimentos de presentes, campanhas noturnas e experiências de varejo gastronômico com os calendários sazonais e os horários estendidos dos shoppings.
As compras digitais complementaram o varejo físico. O Índice Global de Compras Digitais 2025 da Visa Acceptance Solutions - Edição dos Emirados Árabes Unidos relatou que 38% dos consumidores pesquisados realizaram sua compra de varejo mais recente de forma remota. Os canais online apoiaram a pesquisa e comparação de produtos, enquanto as lojas físicas permitiram a inspeção de produtos e experiências em shoppings. Os varejistas poderiam apoiar os turistas compradores por meio de informações de produtos em dispositivos móveis, ofertas consistentes, assistência multilíngue e opções de retirada ou entrega.
Compras de valor, diferenciação de produtos e bem-estar ofereceram oportunidades no varejo dos Emirados Árabes Unidos. O relatório anual de 2025 da LuLu Retail mostrou que os produtos de marca própria representaram 29,8% de seu mix de produtos, em comparação com 45,4% das vendas da Spinneys. O relatório do Instituto Global de Bem-Estar de 2025 para os Emirados Árabes Unidos avaliou a economia do bem-estar em 40,8 bilhões de USD em 2024, incluindo 14,8 bilhões de USD em cuidados pessoais e beleza. Produtos exclusivos e localmente distintivos poderiam atrair compradores conscientes do orçamento e visitantes em busca de compras de maior valor.
Inteligência de Desempenho do Varejo
Os varejistas de mercearia dos Emirados Árabes Unidos cresceram por meio de maior frequência de transações, valores de cesta e escala regional. A LuLu Retail gerou 2,92 bilhões de USD em receita nos Emirados Árabes Unidos em 2025, um aumento de 6,4% em relação ao ano anterior. A Spinneys reportou AED 3,6 bilhões (0,98 bilhão de USD) em receita no exercício fiscal de 2025 e uma margem EBITDA ajustada de 20,0%. Suas transações aumentaram 13,1% para 42,2 milhões, com um valor médio de cesta de AED 85,2 (23,19 USD). Essas métricas indicam oportunidades no varejo de alimentos, compras recorrentes impulsionadas por fidelidade e formatos convenientes que atendem a residentes e visitantes em busca de produtos locais de qualidade.
O mercado de locação de varejo de Abu Dhabi mostrou condições de aperto em 2025, com a ocupação geral do varejo subindo de aproximadamente 88% em 2021 para 94% em 2025. O relatório de mercado de 2025 do Centro Imobiliário de Abu Dhabi também registrou um aumento de 8% ano a ano nos preços de novos aluguéis de varejo e um aumento de 19% nas taxas de aluguel de varejo entre 2020 e 2025. As taxas médias de aluguel de 2025 variaram por formato, de AED 1.583 (430,94 USD) por m² para shoppings de rua e comunitários a AED 3.738 (1.017,58 USD) por m² para shoppings de alta demanda. Essa variação destaca o trade-off de custo entre visibilidade premium e localizações mais acessíveis. Para o turismo de compras, os varejistas devem equilibrar os custos do local com o perfil dos compradores-alvo, o posicionamento do produto e os gastos esperados dos visitantes.
Análise de Segmentos
Por Canal de Varejo:
Os Formatos Físicos Ancoram a Demanda e o Digital Ganha ParticipaçãoO varejo em loja detém uma participação de 67,93% em 2026, sustentado pelo papel dos shoppings como destinos de compras e lazer com clima controlado. Os pontos de venda físicos oferecem disponibilidade imediata de produtos, atendimento personalizado, alimentação e entretenimento, além de experiências sazonais. Esse canal permanece relevante para visitas em família, gastos de turismo, compras de abastecimento de mercearia e compras de maior valor. Os shoppings de alta qualidade também proporcionam às marcas internacionais um ambiente controlado para a apresentação de produtos. O setor de varejo dos Emirados Árabes Unidos continua a depender das lojas como pontos de venda e locais de construção de marca.
O varejo online deve crescer a um CAGR de 7,84% até 2032, mais rápido do que outros canais no mercado de varejo dos Emirados Árabes Unidos. O setor de comércio eletrônico atingiu AED 42,2 bilhões (11,49 bilhões de USD) em 2025, refletindo a aceitação do consumidor pelas compras digitais. Os varejistas utilizam as lojas como pontos de retirada e locais de atendimento local para melhorar a velocidade e a confiabilidade das entregas. As compras online apoiam o reabastecimento, a comparação de produtos e as compras com restrição de tempo. O crescimento dependerá da economia das entregas, da precisão do estoque, da confiança do cliente e da gestão de devoluções.



Por Formato de Varejo:
Hipermercados Lideram e Lojas de Conveniência se ExpandemHipermercados e supermercados representam 35,82% do tamanho do mercado de varejo dos Emirados Árabes Unidos em 2026. Sortimentos amplos, capacidade promocional e cadeias de suprimentos estabelecidas sustentam as grandes compras domésticas. A LuLu opera 43 lojas nos Emirados Árabes Unidos e gerou 2,92 bilhões de USD em receita nos Emirados Árabes Unidos em 2025, demonstrando a escala do formato. O Carrefour, operado pela Majid Al Futtaim, permanece um importante operador de mercearia em grande formato. Hipermercados e supermercados fornecem um canal central para alimentos, artigos domésticos e atendimento de pedidos online.
As lojas de conveniência devem crescer a um CAGR de 6,91% até 2032. O formato atende à demanda por proximidade, consumo imediato, cestas menores e acesso em horários tardios. Os postos de serviço e as localizações de bairro colocam os itens essenciais do dia a dia próximos às rotas de viagem e às áreas residenciais. A parceria da ADNOC Distribution com a noon adiciona capacidades de comércio rápido a essa rede. Os operadores podem combinar alimentos, produtos de cuidados pessoais, refeições prontas e serviços de retirada de entregas em localizações compactas.
Por Categoria de Produto:
Alimentos Lideram Enquanto Beleza, Cuidados Pessoais e Saúde Crescem Mais RápidoAlimentos e bebidas representaram 41,62% das vendas no varejo em 2026. O consumo diário, as compras relacionadas a serviços de alimentação e as diversas necessidades dietéticas sustentam a categoria. As vendas de varejo de mercearia dos Emirados Árabes Unidos atingiram 18,2 bilhões de USD em 2024, de acordo com o USDA, sustentando a demanda por alimentos embalados, produtos frescos, produtos importados e ofertas com foco em saúde. Os varejistas precisam de sortimentos localizados para atender às preferências culturais e dietéticas de residentes e visitantes. A mercearia permanece central para o varejo omnicanal porque gera pedidos frequentes e visitas às lojas.
Beleza, cuidados pessoais e saúde devem crescer a um CAGR de 6,83% até 2032. A economia do bem-estar dos Emirados Árabes Unidos foi avaliada em 40,8 bilhões de USD em 2024, incluindo 14,8 bilhões de USD em cuidados pessoais e beleza. Isso sustenta a demanda por produtos de cuidados com a pele, produtos de beleza, itens com foco em saúde, produtos relacionados a farmácias e serviços de autocuidado. Os varejistas atendem a essa demanda por meio de lojas especializadas, balcões em lojas de departamentos, farmácias e plataformas online. A credibilidade do produto, a qualidade do sortimento e a orientação ao cliente influenciam as decisões de compra, à medida que os compradores avaliam o preço e o valor percebido.

Análise Geográfica
Dubai representou 46,77% do mercado de varejo dos Emirados Árabes Unidos em 2026. A cidade registrou 19,59 milhões de visitantes internacionais com pernoite em 2025, sustentando shoppings de luxo, moda, alimentação e destino. A expansão planejada do Distrito da Emaar no The Dubai Mall, no valor de AED 1,5 bilhão (0,41 bilhão de USD), e a transformação do Mall of the Emirates pela Majid Al Futtaim, no valor de AED 5 bilhões (1,36 bilhão de USD), refletem a demanda por varejo de alto padrão. Abu Dhabi deve crescer a um CAGR de 6,56% até 2032. A Aldar e a Mubadala concluíram sua joint venture de AED 10 bilhões (2,72 bilhões de USD) em fevereiro de 2026, combinando o Yas Mall e The Galleria Luxury Collection. A ocupação estava em 99% no Yas Mall e 92% em The Galleria. Sharjah e outros emirados sustentam o varejo comunitário, mercearia de valor e o comércio tradicional. O City Centre Sharjah registrou 97% de ocupação. Ajman, Ras Al Khaimah, Fujairah, Umm Al Quwain e Al Ain oferecem oportunidades de varejo de conveniência e mercearia de marcas. A rede NXN da 7X apoia a retirada e a entrega por meio de filiais, armários e pontos fora do domicílio.
Inteligência de Oferta e Desenvolvimento do Varejo
A rede de varejo dos Emirados Árabes Unidos combina shoppings de destino e redes de mercearia em expansão, apoiando as compras de turistas e as compras cotidianas. A apresentação para investidores de março de 2026 da Majid Al Futtaim reportou 100% de ocupação no Mall of the Emirates e 99% de ocupação no City Centre Mirdif e no City Centre Deira. Os resultados do exercício fiscal de 2025 da Spinneys reportaram 906.000 m² de área bruta de vendas nos Emirados Árabes Unidos e na Arábia Saudita após 13 aberturas de lojas. Esses números refletem a demanda por localizações de varejo estabelecidas e a contínua expansão da rede. As oportunidades de turismo de compras incluem a vinculação dos principais shoppings com mercearias, varejo de bairro e experiências para visitantes.
O investimento no varejo dos Emirados Árabes Unidos combina área adicional de piso com experiências de compras e estilo de vida. A expansão do Dubai Mall da Emaar, no valor de AED 1,5 bilhão (0,41 bilhão de USD), inclui 279 lojas de luxo, enquanto a transformação do Mall of the Emirates pela Majid Al Futtaim, no valor de AED 5 bilhões (1,36 bilhão de USD), adiciona 20.000 m² de espaço de varejo e 100 lojas. A joint venture de varejo da Aldar e da Mubadala, no valor de AED 10 bilhões (2,72 bilhões de USD), concluída em fevereiro de 2026, colocou o Yas Mall e The Galleria Luxury Collection sob a gestão da Aldar. A LuLu identificou um pipeline de 50 lojas para 2026–2028. Esses desenvolvimentos apoiam roteiros de luxo, refeições vinculadas ao varejo e viagens de compras entre emirados.
Cenário Competitivo
Concentração do Mercado
O comportamento de compra nos Emirados Árabes Unidos varia sazonalmente, com os shoppings servindo como destinos de varejo e lazer e os canais online apoiando compras com restrição de tempo. As perspectivas do Ramadã 2025 da Visa mostraram que o varejo representou 32% dos gastos presenciais dos visitantes internacionais e a alimentação, 25%. Os gastos presenciais aumentaram nos últimos dias do Ramadã, enquanto as compras online atingiram o pico mais cedo. Os varejistas poderiam alinhar coleções do Ramadã, sortimentos de presentes, campanhas noturnas e experiências de varejo gastronômico com os calendários sazonais e os horários estendidos dos shoppings.
As compras digitais complementaram o varejo físico. O Índice Global de Compras Digitais 2025 da Visa Acceptance Solutions - Edição dos Emirados Árabes Unidos relatou que 38% dos consumidores pesquisados realizaram sua compra de varejo mais recente de forma remota. Os canais online apoiaram a pesquisa e comparação de produtos, enquanto as lojas físicas permitiram a inspeção de produtos e experiências em shoppings. Os varejistas poderiam apoiar os turistas compradores por meio de informações de produtos em dispositivos móveis, ofertas consistentes, assistência multilíngue e opções de retirada ou entrega.
Compras de valor, diferenciação de produtos e bem-estar ofereceram oportunidades no varejo dos Emirados Árabes Unidos. O relatório anual de 2025 da LuLu Retail mostrou que os produtos de marca própria representaram 29,8% de seu mix de produtos, em comparação com 45,4% das vendas da Spinneys. O relatório do Instituto Global de Bem-Estar de 2025 para os Emirados Árabes Unidos avaliou a economia do bem-estar em 40,8 bilhões de USD em 2024, incluindo 14,8 bilhões de USD em cuidados pessoais e beleza. Produtos exclusivos e localmente distintivos poderiam atrair compradores conscientes do orçamento e visitantes em busca de compras de maior valor.
Líderes do Setor de Varejo dos Emirados Árabes Unidos
-
Majid Al Futtaim
-
LuLu Retail Holdings PLC
-
Amazon.ae
-
noon.com
-
Nesto Group International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo dos Emirados Árabes Unidos Empresas cobertas neste relatório
- Majid Al Futtaim
- LuLu Retail Holdings PLC
- Amazon.ae
- noon.com
- Al-Futtaim Group
- Alshaya Group
- Landmark Group
- Emaar Properties PJSC
- Nesto Group International
- Union Co-operative Society
- Sharjah Cooperative Society
- Spinneys Dubai LLC
- Al Maya Supermarkets
- West Zone Fresh
- Choithrams
- Azadea Group
- Apparel Group
- Chalhoub Group
- Al Tayer Group
- ENOC Group, ZOOM
Desenvolvimentos industriais recentes em Mercado de Varejo dos Emirados Árabes Unidos
- Fevereiro de 2026: A Aldar e a Mubadala concluíram uma joint venture de varejo de AED 10 bilhões (2,72 bilhões de USD) em Abu Dhabi. Gerenciada pela Aldar, a plataforma combina o Yas Mall e The Galleria Luxury Collection, com uma área bruta locável total de 260.000 m².
- Outubro de 2025: A Majid Al Futtaim anunciou o Ghaf Woods Mall em Dubai. O shopping ancora a comunidade residencial Ghaf Woods, no valor de AED 15,4 bilhões (4,19 bilhões de USD), e representa o primeiro conceito de varejo integrado à floresta da região, expandindo as atividades de desenvolvimento de shoppings da empresa para formatos de estilo de vida inspirados na natureza.
- Setembro de 2025: A 7X lançou a NXN, uma rede logística nacional com mais de 87 filiais e 1.000 pontos de retirada e entrega fora do domicílio. A rede apoia entregas no mesmo dia e no dia seguinte para varejistas de comércio eletrônico.
- Janeiro de 2025: A Al-Futtaim lançou o Blue AI em seu aplicativo Blue Rewards em janeiro de 2025. O consultor de estilo de vida baseado em inteligência artificial abrange as categorias de moda, beleza e automotivo.
Escopo do Relatório do Mercado de Varejo dos Emirados Árabes Unidos
O relatório do Mercado de Varejo dos Emirados Árabes Unidos analisa as vendas no varejo em lojas físicas, plataformas online e canais omnicanais. O mercado é segmentado por canal de varejo, formato de varejo, categoria de produto e geografia, com previsões separadas de tamanho e crescimento de mercado para Dubai, Abu Dhabi, Sharjah e o restante dos Emirados Árabes Unidos. O estudo avalia fatores impulsionadores como crescimento populacional, fluxos de expatriados, gastos liderados pelo turismo, comércio digital, pagamentos móveis, atendimento omnicanal, varejo premium e investimento em logística. Também examina restrições, incluindo aluguéis de varejo privilegiados, custos de entrega e de última milha, rotatividade de expatriados, sensibilidade a preços e dependência de promoções. O relatório avalia redes de lojas de varejo, área de piso, novas aberturas de lojas, pipelines de desenvolvimento, desempenho de vendas, utilização de espaço, custos de ocupação, comportamento de compra do consumidor, preferências de canal, padrões de gastos e frequência de compra. Fornece previsões de tamanho e crescimento de mercado por canal de varejo, formato, categoria de produto e geografia para 2022–2032. O estudo também abrange desenvolvimentos regulatórios e tecnológicos, forças competitivas, concentração de mercado, participações de mercado, movimentos estratégicos e perfis dos principais varejistas, plataformas de comércio eletrônico, operadores de shoppings e grupos de varejo. Oportunidades em comércio social com foco no árabe, mídia de varejo habilitada por inteligência artificial, promoções personalizadas e varejo de luxo, duty-free e experiencial voltado para turistas também são avaliadas. As estimativas e previsões de mercado são apresentadas em termos de valor nos segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de varejo dos Emirados Árabes Unidos em 2032?
A previsão é de que atinja 216,07 bilhões de USD até 2032, crescendo a um CAGR de 4,88% a partir de 2027.
Qual canal de varejo lidera as vendas nos Emirados Árabes Unidos?
O varejo em loja lidera com uma participação de 67,93% em 2026, embora o varejo online deva crescer a um CAGR de 7,84% até 2032.
Qual formato de varejo está se expandindo mais rapidamente nos Emirados Árabes Unidos?
As lojas de conveniência devem crescer a um CAGR de 6,91% até 2032, à medida que os compradores buscam acesso mais próximo e rápido aos itens essenciais do dia a dia.
Qual categoria de produto tem a maior participação nas vendas no varejo dos Emirados Árabes Unidos?
Alimentos e bebidas lideram com uma participação de 41,62% em 2026, sustentados por compras diárias frequentes e uma população residente diversificada.
Qual emirado tem o crescimento de varejo projetado mais rápido?
Abu Dhabi deve crescer a um CAGR de 6,56% até 2032, sustentado por investimentos no Yas Mall e em The Galleria Luxury Collection.
O que está impulsionando o crescimento das compras online nos Emirados Árabes Unidos?
O comércio eletrônico atingiu AED 42,2 bilhões (11,49 bilhões de USD) em 2025 e representou 15,7% do total das vendas no varejo.