
Größe und Marktanteil des Einzelhandelsmarkts der VAE
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
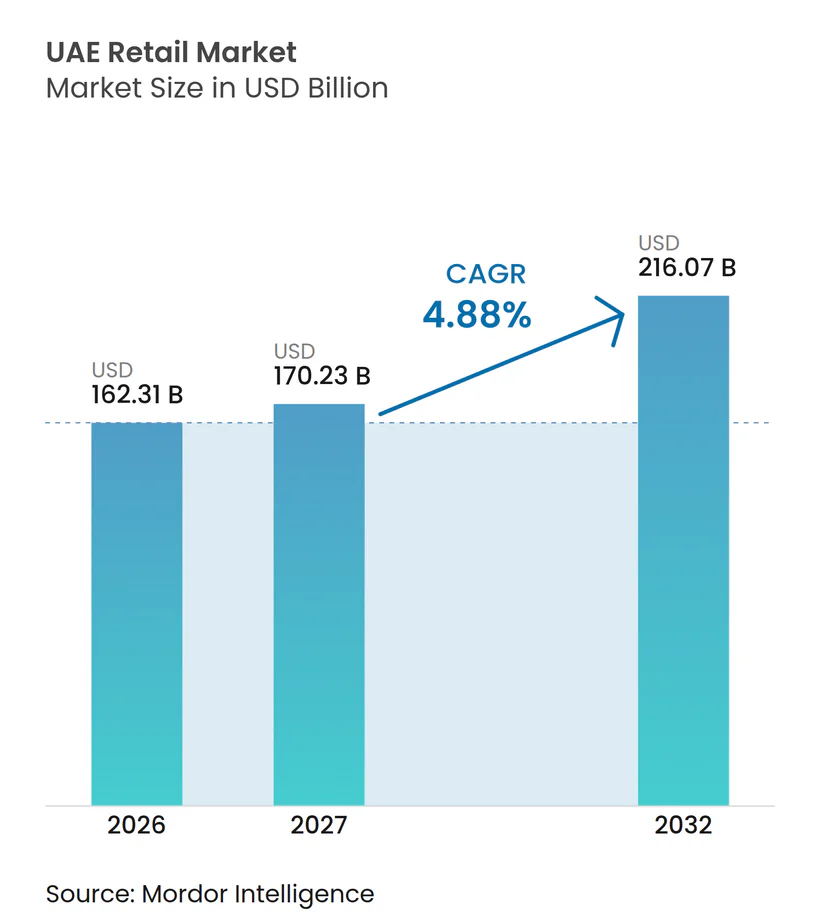
| Marktgröße im Basisjahr (2026) | 162.31 Milliarden US-Dollar |
| Marktgröße (2027) | 170.23 Milliarden US-Dollar |
| Marktgröße (2032) | 216.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.88 % |
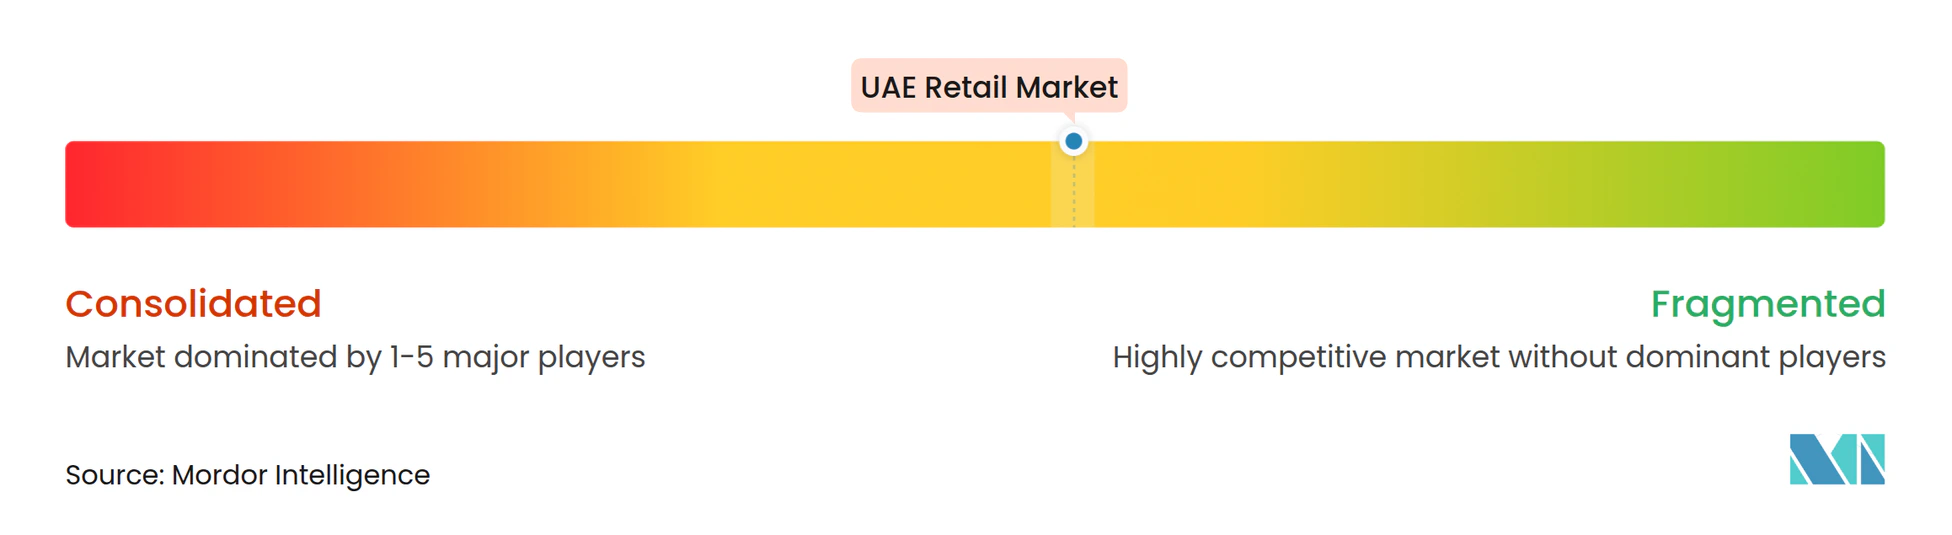
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Einzelhandelsmarkts der VAE von Mordor Intelligence
Die Größe des Einzelhandelsmarkts der VAE wurde 2026 auf 162,31 Milliarden USD geschätzt und soll von 170,23 Milliarden USD im Jahr 2027 auf 216,07 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,88 % während des Prognosezeitraums (2027–2032). Der Groß- und Einzelhandel machte 16,1 % des Nicht-Öl-BIP aus und stellte damit verbraucherorientierte Aktivitäten in den Mittelpunkt der wirtschaftlichen Diversifizierungsagenda des Landes[1]. Bevölkerungswachstum, Zuzug von Expatriates, Tourismus und zunehmende digitale Käufe stützen die Nachfrage in wertorientierten und Masseneinzelhandelsformaten. Der Einzelhandelsmarkt der VAE profitiert zudem von einer großen Besucherwirtschaft. Betreiber sehen sich jedoch mit hohen Mietkosten an Premiumstandorten sowie steigenden Liefer- und Rückgabekosten konfrontiert. Einzelhändler reagieren darauf, indem sie Treueprogramme und Eigenmarkenangebote ausbauen, filialbasierte Auftragsabwicklung einführen, Lieferdienste beschleunigen und in neue Einkaufszentren sowie Nahversorgungsformate investieren.
Wichtigste Erkenntnisse des Berichts
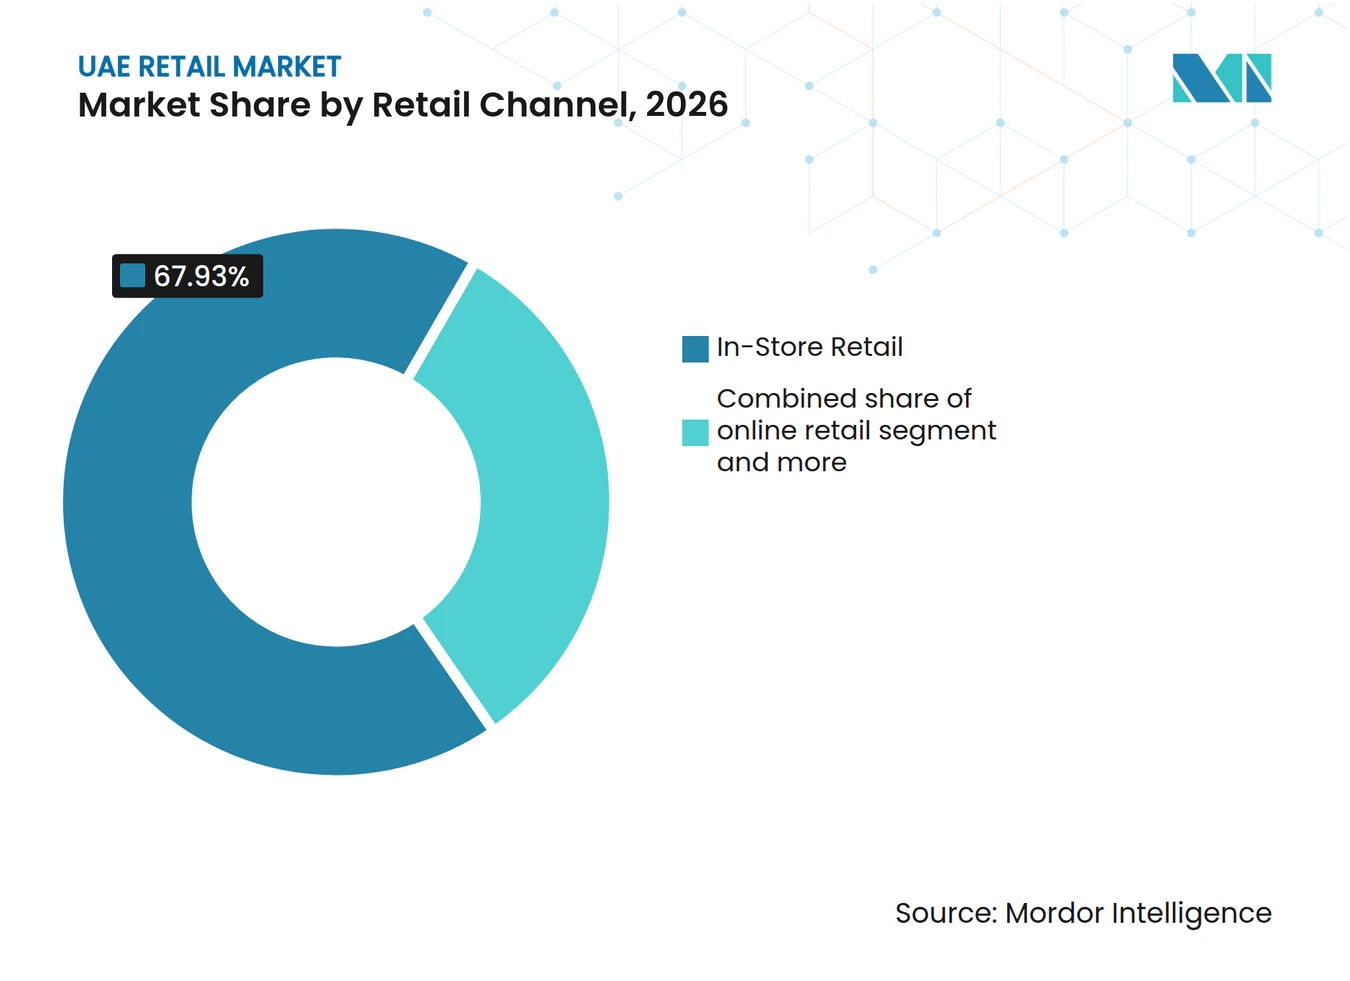
- Nach Vertriebskanal entfiel der stationäre Einzelhandel 2026 auf einen Marktanteil von 67,93 % am Einzelhandelsmarkt der VAE, während der Online-Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen wird.
- Nach Einzelhandelsformat entfielen Hypermärkte und Supermärkte 2026 auf 35,82 % der Marktgröße des Einzelhandelsmarkts der VAE, während Convenience Stores bis 2032 voraussichtlich mit einem CAGR von 6,91 % wachsen werden.
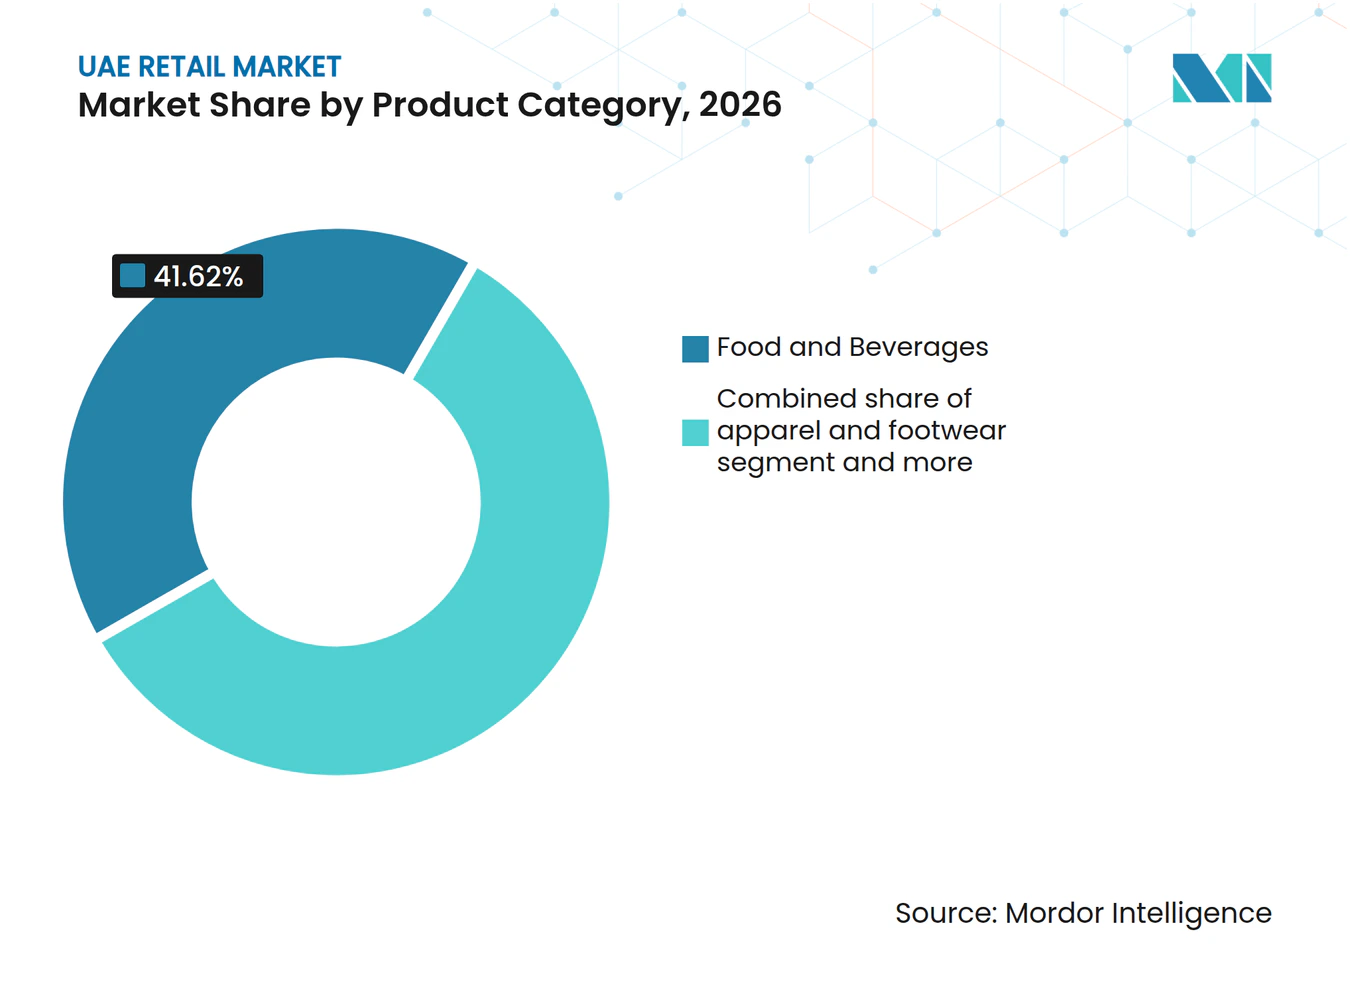
- Nach Produktkategorie entfielen Lebensmittel und Getränke 2026 auf 41,62 % der Marktgröße des Einzelhandelsmarkts der VAE, während Beauty, Körperpflege und Gesundheit bis 2032 voraussichtlich mit einem CAGR von 6,83 % wachsen werden.
- Nach Geografie entfiel Dubai 2026 auf einen Marktanteil von 46,77 % am Einzelhandelsmarkt der VAE, während Abu Dhabi bis 2032 voraussichtlich mit einem CAGR von 6,56 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bevölkerungswachstum und Zuzug von Expatriates | +0.8% | National, mit ausgeprägten Zuwächsen in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Tourismusgetriebener Einzelhandel und erlebnisorientierte Ausgaben | +0.9% | Dubai als Hauptstandort, mit Ausstrahlungseffekten auf Abu Dhabi und Sharjah | Kurzfristig (≤ 2 Jahre) |
| Hohe Akzeptanz von digitalem Handel und mobilen Zahlungen | +1.2% | National, mit höchster Durchdringung in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Omnichannel-Einzelhandel und Filiale-als-Fulfillment-Hub-Modelle | +0.5% | National, angeführt vom Logistikkorridor Dubai | Mittelfristig (2–4 Jahre) |
| Polarisierung zwischen Premium, Luxus und Eigenmarken | +0.6% | Dubai, Abu Dhabi und wohlhabende Gebiete von Sharjah | Langfristig (≥ 4 Jahre) |
| Staatlich geführte Investitionen in die digitale Wirtschaft und Logistik | +0.7% | National, verankert in Dubai South und Abu Dhabi Logistics City | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bevölkerungswachstum und Zuzug von Expatriates
Die Bevölkerung der VAE erreichte 2024 11,29 Millionen, ein Anstieg von 5,7 % gegenüber dem Vorjahr[2]. Expatriates stellten einen erheblichen Anteil der Einwohner und stützten die Nachfrage nach wertorientierten und Massenmarkt-Einzelhandelsangeboten. Dieser Bevölkerungsmix trieb eine vielfältige Nachfrage nach Lebensmitteln, Bekleidung, Beautyprodukten und Haushaltswaren an, anstatt einem einzigen nationalen Konsummuster zu folgen. Neu zugezogene Haushalte erhöhten zunächst die Nachfrage nach Grundbedarfskäufen, während einkommensstärkere Einwohner Ermessenskategorien und Einzelhandelserlebnisse unterstützten. Der Einzelhandelsmarkt der VAE war sowohl von der Zusammensetzung des Bevölkerungswachstums als auch von der Gesamtzahl der Einwohner abhängig.
Tourismusgetriebener Einzelhandel und erlebnisorientierte Ausgaben
Dubai verzeichnete 2025 19,59 Millionen internationale Übernachtungsgäste, ein Anstieg von 5 % gegenüber 2024 und das dritte aufeinanderfolgende Rekordjahr[3]. Die Ausgaben internationaler Besucher in den VAE sollten 2025 AED 228,5 Milliarden (62,20 Milliarden USD) erreichen und damit den Höchststand von 2019 um 37 % übertreffen. Besucher unterstützen Einkaufszentren, Luxusboutiquen, Gastronomie und erlebnisorientierte Einzelhandelsziele, insbesondere in Dubai. Tourismus steigert auch den Wert des stationären Einzelhandels, da Besucher Einkäufe häufig mit Gastronomie, Freizeitaktivitäten und Hotelaufenthalten verbinden. Dieses Muster verschafft dem Einzelhandelsmarkt der VAE eine Nachfragequelle, die sich von den Ausgaben der Einwohner unterscheidet.
Hohe Akzeptanz von digitalem Handel und mobilen Zahlungen
Der E-Commerce-Sektor der VAE erreichte 2025 AED 42,2 Milliarden (11,49 Milliarden USD) und machte 15,7 % des gesamten Einzelhandelsumsatzes aus. Der E-Commerce wuchs zwischen 2020 und 2025 mit einem CAGR von 19 %. Visa berichtete, dass 38 % der Verbraucher in den VAE ihren letzten Einzelhandelskauf aus der Ferne tätigten, was darauf hindeutet, dass Online-Shopping im alltäglichen Kaufverhalten etabliert ist. Digitale Geldbörsen und Remote-Checkout-Optionen können mobile Transaktionen vereinfachen und Einzelhändlern helfen, zeitkritische Käufer zu bedienen. Der Einzelhandelsmarkt der VAE verlagert sich daher auf einen Kanalmix, bei dem stationäre Geschäfte und digitale Bestellungen unterschiedliche Einkaufsanlässe bedienen.
Omnichannel-Einzelhandel und Filiale-als-Fulfillment-Hub-Modelle
Einzelhändler nutzen Filialbestände und lokale Liefernetzwerke, um Lieferzeiten zu verkürzen, ohne ausschließlich auf dedizierte Lagerhäuser angewiesen zu sein. Apparel Group hat Same-Day-Delivery-Modelle unter Nutzung von Echtzeit-Filialbeständen und standortbasierter Auftragsabwicklung skizziert. Amazon führte Amazon Now in den VAE ein und bietet eine 15-minütige Lieferung ausgewählter Grundbedarfsartikel über Micro-Fulfillment-Center an. ADNOC Distribution ging im April 2025 eine Partnerschaft mit noon ein, um Tankstellenstandorte für die noon Minutes-Distribution und -Lieferung zu nutzen. Diese Modelle helfen Einzelhändlern, bestehende Standorte, Filialmitarbeiter und lokale Infrastruktur effizienter zu nutzen, während sie gleichzeitig die Kundenerwartungen an Produktverfügbarkeit, Liefergeschwindigkeit und Bestandsgenauigkeit erhöhen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR- Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Einzelhandelsmieten und Knappheit an Qualitätsflächen | -0.4% | Erstklassige Einkaufszentren in Dubai und Premiumkorridore in Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Kosten für Lieferung, Retouren und letzte Meile | -0.3% | National, mit akutem Druck in den äußeren Stadtteilen Dubais und abgelegenen Emiraten | Mittelfristig (2–4 Jahre) |
| Kleine einheimische Bevölkerung und Fluktuation von Expatriates | -0.3% | National, konzentriert in einkommensschwächeren Expatriate-Segmenten | Langfristig (≥ 4 Jahre) |
| Preissensibilität und Abhängigkeit von Promotionen | -0.2% | National, mit dem stärksten Effekt in wertorientierten und mittleren Marktformaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Einzelhandelsmieten und Knappheit an Qualitätsflächen
Erstklassige Einzelhandelsflächen in führenden Einkaufszentren sind weiterhin begrenzt, was die Mietkosten für Einzelhändler erhöht, die frequenzstarke Standorte suchen. In seiner Investorenpräsentation vom März 2026 berichtete Majid Al Futtaim von einer Auslastung von 100 % im Mall of the Emirates und 99 % im City Center[4]. Diese hohen Auslastungsquoten deuten auf eine starke Mietnachfrage in den drei Einkaufszentren hin und könnten die Verfügbarkeit freier Einzelhandelsflächen für potenzielle Mieter einschränken. Einzelhändler, die Premiummallmieten nicht rechtfertigen können, könnten sich für Nahversorgungsstandorte, kleinere Filialformate oder eine stärkere Online-Präsenz entscheiden. Hohe feste Immobilienkosten können auch Investitionen in Filialumgestaltungen, neue Ausstattung und kundenseitige Technologien verzögern.
Kosten für Lieferung, Retouren und letzte Meile
Schnelle Lieferung bleibt kostspielig, da Kunden kurze Lieferfenster, kostenlose Retouren und Service in mehreren Emiraten erwarten. Amazon Now, noon Minutes und andere Quick-Commerce-Angebote haben die Liefergeschwindigkeit zu einem sichtbareren Faktor im Einzelhandelswettbewerb gemacht. Einzelhändler müssen Liefergeschwindigkeit mit Bestelldichte, Fahrerauslastung und Retourenabwicklungskosten in Einklang bringen. Diese Herausforderung ist außerhalb dicht besiedelter städtischer Gebiete größer, wo geringere Bestellvolumina auf längere Routen verteilt sind. Gemeinsame Liefernetzwerke, Schließfächer und lokale Abholpunkte können den Druck etwas mindern, beseitigen jedoch nicht die Notwendigkeit einer effizienten Auftragsabwicklung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Das Einkaufsverhalten in den VAE variiert saisonal, wobei Einkaufszentren als Einzelhandels- und Freizeitziele dienen und Online-Kanäle zeitkritische Käufe unterstützen. Visas Ramadan-2025-Erkenntnisse zeigten, dass der Einzelhandel 32 % der stationären Ausgaben internationaler Besucher ausmachte und die Gastronomie 25 %. Die stationären Ausgaben stiegen in den letzten Tagen des Ramadans, während das Online-Shopping früher seinen Höhepunkt erreichte. Einzelhändler könnten Ramadan-Kollektionen, Geschenkzusammenstellungen, Spätnacht-Kampagnen und Gastronomie-Einzelhandelserlebnisse mit saisonalen Kalendern und verlängerten Einkaufszentrumsöffnungszeiten abstimmen.
Digitales Einkaufen ergänzte den stationären Einzelhandel. Der 2025 Global Digital Shopping Index – VAE-Ausgabe von Visa Acceptance Solutions berichtete, dass 38 % der befragten Verbraucher ihren letzten Einzelhandelskauf aus der Ferne tätigten. Online-Kanäle unterstützten Produktrecherche und -vergleich, während stationäre Geschäfte Produktinspektion und Einkaufszentrumserlebnisse ermöglichten. Einzelhändler könnten Einkaufstouristen durch mobile Produktinformationen, konsistente Angebote, mehrsprachige Unterstützung sowie Abholungs- oder Lieferoptionen unterstützen.
Wertangebote, Produktdifferenzierung und Wellnesskäufe boten Chancen im Einzelhandel der VAE. Der Jahresbericht 2025 von LuLu Retail zeigte, dass Eigenmarkenprodukte 29,8 % seines Produktmixes ausmachten, verglichen mit 45,4 % des Umsatzes von Spinneys. Der 2025-VAE-Bericht des Global Wellness Institute bewertete die Wellnesswirtschaft auf 40,8 Milliarden USD im Jahr 2024, einschließlich 14,8 Milliarden USD in Körperpflege und Beauty. Exklusive und lokal unverwechselbare Produkte könnten preisbewusste Käufer und Besucher ansprechen, die hochwertigere Einkäufe suchen.
Einzelhandelsleistungsintelligenz
Lebensmitteleinzelhändler in den VAE wuchsen durch höhere Transaktionshäufigkeit, Warenkorbwerte und regionale Skalierung. LuLu Retail erzielte 2025 einen UAE-Umsatz von 2,92 Milliarden USD, ein Anstieg von 6,4 % im Jahresvergleich. Spinneys berichtete für das Geschäftsjahr 2025 einen Umsatz von AED 3,6 Milliarden (0,98 Milliarden USD) und eine bereinigte EBITDA-Marge von 20,0 %. Die Transaktionen stiegen um 13,1 % auf 42,2 Millionen, mit einem durchschnittlichen Warenkorbwert von AED 85,2 (23,19 USD). Diese Kennzahlen weisen auf Chancen im Lebensmitteleinzelhandel, loyalitätsgetriebenen Wiederholungskäufen und praktischen Formaten hin, die Einwohner und Besucher bedienen, die qualitativ hochwertige lokale Produkte suchen.
Der Einzelhandels-Vermietungsmarkt in Abu Dhabi zeigte 2025 eine Verknappung, wobei die Gesamtauslastung im Einzelhandel von etwa 88 % im Jahr 2021 auf 94 % im Jahr 2025 stieg. Der 2025-Marktbericht des Abu Dhabi Real Estate Centre verzeichnete auch einen Anstieg der neuen Einzelhandels-Mietpreise um 8 % im Jahresvergleich und einen Anstieg der Einzelhandels-Mietpreise um 19 % zwischen 2020 und 2025. Die durchschnittlichen Mietpreise 2025 variierten je nach Format, von AED 1.583 (430,94 USD) pro m² für Straßen- und Nahversorgungszentren bis zu AED 3.738 (1.017,58 USD) pro m² für stark nachgefragte Einkaufszentren. Diese Variation verdeutlicht den Kostenabwägung zwischen Premiumsichtbarkeit und zugänglicheren Standorten. Für den Einkaufstourismus müssen Einzelhändler Standortkosten mit Zielkäufern, Produktpositionierung und erwarteten Besucherausgaben abstimmen.
Segmentanalyse
Nach Vertriebskanal:
Stationäre Formate verankern die Nachfrage und der digitale Anteil wächstDer stationäre Einzelhandel hält 2026 einen Anteil von 67,93 %, gestützt durch die Rolle der Einkaufszentren als klimatisierte Einkaufs- und Freizeitziele. Stationäre Geschäfte bieten sofortige Produktverfügbarkeit, persönlichen Service, Gastronomie und Unterhaltung sowie saisonale Erlebnisse. Dieser Kanal bleibt relevant für Familienbesuche, Tourismusausgaben, Lebensmitteleinkäufe und höherwertige Einkäufe. Hochwertige Einkaufszentren bieten internationalen Marken auch ein kontrolliertes Umfeld für die Produktpräsentation. Die Einzelhandelsbranche der VAE verlässt sich weiterhin auf Filialen als Verkaufspunkte und Markenaufbaustandorte.
Der Online-Einzelhandel soll bis 2032 mit einem CAGR von 7,84 % wachsen, schneller als andere Kanäle im Einzelhandelsmarkt der VAE. Der E-Commerce-Sektor erreichte 2025 AED 42,2 Milliarden (11,49 Milliarden USD), was die Akzeptanz der Verbraucher für digitales Einkaufen widerspiegelt. Einzelhändler nutzen Filialen als Abholpunkte und lokale Fulfillment-Standorte, um Liefergeschwindigkeit und -zuverlässigkeit zu verbessern. Online-Shopping unterstützt Nachschub, Produktvergleich und zeitkritische Käufe. Das Wachstum wird von Lieferökonomie, Bestandsgenauigkeit, Kundenvertrauen und Retourenmanagement abhängen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einzelhandelsformat:
Hypermärkte führen und Convenience Stores expandierenHypermärkte und Supermärkte machen 2026 35,82 % der Marktgröße des Einzelhandelsmarkts der VAE aus. Breite Sortimente, Promotionskapazität und etablierte Lieferketten unterstützen große Haushaltseinkäufe. LuLu betreibt 43 Filialen in den VAE und erzielte 2025 einen UAE-Umsatz von 2,92 Milliarden USD, was die Skalierung des Formats demonstriert. Carrefour, betrieben von Majid Al Futtaim, bleibt ein wichtiger Großformat-Lebensmittelbetreiber. Hypermärkte und Supermärkte bieten einen Kernkanal für Lebensmittel, Haushaltswaren und die Abwicklung von Online-Bestellungen.
Convenience Stores sollen bis 2032 mit einem CAGR von 6,91 % wachsen. Das Format erfüllt die Nachfrage nach Nähe, sofortigem Konsum, kleineren Warenkörben und Zugang zu späten Stunden. Tankstellen und Nahversorgungsstandorte platzieren tägliche Grundbedarfsartikel in der Nähe von Reiserouten und Wohngebieten. Die Partnerschaft von ADNOC Distribution mit noon fügt diesem Netzwerk Quick-Commerce-Fähigkeiten hinzu. Betreiber können Lebensmittel, Körperpflegeprodukte, zubereitete Mahlzeiten und Lieferabholservices an kompakten Standorten kombinieren.
Nach Produktkategorie:
Lebensmittel führen, während Beauty, Körperpflege und Gesundheit am schnellsten wachsenLebensmittel und Getränke machten 2026 41,62 % des Einzelhandelsumsatzes aus. Täglicher Konsum, gastronomiebedingte Käufe und vielfältige Ernährungsbedürfnisse stützen die Kategorie. Der Lebensmitteleinzelhandelsumsatz in den VAE erreichte 2024 laut USDA 18,2 Milliarden USD und stützt die Nachfrage nach verpackten Lebensmitteln, Frischprodukten, importierten Produkten und gesundheitsorientierten Angeboten. Einzelhändler benötigen lokalisierte Sortimente, um den kulturellen und ernährungsbezogenen Präferenzen von Einwohnern und Besuchern gerecht zu werden. Lebensmittel bleiben zentral für den Omnichannel-Einzelhandel, da sie häufige Bestellungen und Filialbesuche generieren.
Beauty, Körperpflege und Gesundheit sollen bis 2032 mit einem CAGR von 6,83 % wachsen. Die Wellnesswirtschaft der VAE wurde 2024 auf 40,8 Milliarden USD geschätzt, einschließlich 14,8 Milliarden USD in Körperpflege und Beauty. Dies stützt die Nachfrage nach Hautpflege, Beautyprodukten, gesundheitsorientierten Artikeln, apothekenbezogenen Produkten und Selbstpflegedienstleistungen. Einzelhändler bedienen diese Nachfrage über Fachgeschäfte, Kaufhaustheken, Apotheken und Online-Plattformen. Produktglaubwürdigkeit, Sortimentsqualität und Kundenberatung beeinflussen Kaufentscheidungen, da Käufer Preis und wahrgenommenen Wert abwägen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Dubai machte 2026 46,77 % des Einzelhandelsmarkts der VAE aus. Die Stadt verzeichnete 2025 19,59 Millionen internationale Übernachtungsgäste und unterstützt Luxus-, Mode-, Gastronomie- und Ziel-Einkaufszentren. Emaars geplante AED 1,5 Milliarden (0,41 Milliarden USD) District-Erweiterung im Dubai Mall und Majid Al Futtaims AED 5 Milliarden (1,36 Milliarden USD) Transformation des Mall of the Emirates spiegeln die Nachfrage nach hochwertigem Einzelhandel wider. Abu Dhabi soll bis 2032 mit einem CAGR von 6,56 % wachsen. Aldar und Mubadala schlossen im Februar 2026 ihr gemeinsames Unternehmen im Wert von AED 10 Milliarden (2,72 Milliarden USD) ab, das Yas Mall und The Galleria Luxury Collection vereint. Die Auslastung lag bei 99 % im Yas Mall und 92 % in The Galleria. Sharjah und andere Emirate unterstützen Nahversorgungseinzelhandel, wertorientierten Lebensmittelhandel und traditionellen Handel. City Centre Sharjah verzeichnete eine Auslastung von 97 %. Ajman, Ras Al Khaimah, Fujairah, Umm Al Quwain und Al Ain bieten Convenience-Einzelhandel und Marken-Lebensmittelchancen. Das NXN-Netzwerk von 7X unterstützt Abholung und Lieferung über Filialen, Schließfächer und Out-of-Home-Punkte.
Einzelhandelsangebot und Entwicklungsintelligenz
Das Einzelhandelsnetzwerk der VAE kombiniert Ziel-Einkaufszentren und expandierende Lebensmittelketten, die Einkaufstourismus und alltägliche Käufe unterstützen. Die Investorenpräsentation von Majid Al Futtaim vom März 2026 berichtete von einer Auslastung von 100 % im Mall of the Emirates und 99 % im City Centre Mirdif und City Centre Deira. Die Ergebnisse von Spinneys für das Geschäftsjahr 2025 berichteten von 906.000 Quadratfuß Bruttoverkaufsfläche in den VAE und Saudi-Arabien nach 13 Filialöffnungen. Diese Zahlen spiegeln die Nachfrage nach etablierten Einzelhandelsstandorten und die fortgesetzte Netzwerkerweiterung wider. Einkaufstourismuschancen umfassen die Verknüpfung großer Einkaufszentren mit Lebensmitteln, Nahversorgungseinzelhandel und Besuchererlebnissen.
Einzelhandelsinvestitionen in den VAE kombinieren zusätzliche Verkaufsflächen mit Einkaufs- und Lifestyle-Erlebnissen. Emaars AED 1,5 Milliarden (0,41 Milliarden USD) Dubai Mall-Erweiterung umfasst 279 Luxusgeschäfte, während Majid Al Futtaims AED 5 Milliarden (1,36 Milliarden USD) Transformation des Mall of the Emirates 20.000 m² Einzelhandelsfläche und 100 Geschäfte hinzufügt. Das im Februar 2026 abgeschlossene gemeinsame Einzelhandelsunternehmen von Aldar und Mubadala im Wert von AED 10 Milliarden (2,72 Milliarden USD) brachte Yas Mall und The Galleria Luxury Collection unter Aldars Management. LuLu identifizierte eine Pipeline von 50 Filialen für 2026–2028. Diese Entwicklungen unterstützen Luxusreiserouten, einzelhandelsgebundene Gastronomie und emiratsübergreifende Einkaufsreisen.
Wettbewerbslandschaft
Marktkonzentration
Das Einkaufsverhalten in den VAE variiert saisonal, wobei Einkaufszentren als Einzelhandels- und Freizeitziele dienen und Online-Kanäle zeitkritische Käufe unterstützen. Visas Ramadan-2025-Erkenntnisse zeigten, dass der Einzelhandel 32 % der stationären Ausgaben internationaler Besucher ausmachte und die Gastronomie 25 %. Die stationären Ausgaben stiegen in den letzten Tagen des Ramadans, während das Online-Shopping früher seinen Höhepunkt erreichte. Einzelhändler könnten Ramadan-Kollektionen, Geschenkzusammenstellungen, Spätnacht-Kampagnen und Gastronomie-Einzelhandelserlebnisse mit saisonalen Kalendern und verlängerten Einkaufszentrumsöffnungszeiten abstimmen.
Digitales Einkaufen ergänzte den stationären Einzelhandel. Der 2025 Global Digital Shopping Index – VAE-Ausgabe von Visa Acceptance Solutions berichtete, dass 38 % der befragten Verbraucher ihren letzten Einzelhandelskauf aus der Ferne tätigten. Online-Kanäle unterstützten Produktrecherche und -vergleich, während stationäre Geschäfte Produktinspektion und Einkaufszentrumserlebnisse ermöglichten. Einzelhändler könnten Einkaufstouristen durch mobile Produktinformationen, konsistente Angebote, mehrsprachige Unterstützung sowie Abholungs- oder Lieferoptionen unterstützen.
Wertangebote, Produktdifferenzierung und Wellnesskäufe boten Chancen im Einzelhandel der VAE. Der Jahresbericht 2025 von LuLu Retail zeigte, dass Eigenmarkenprodukte 29,8 % seines Produktmixes ausmachten, verglichen mit 45,4 % des Umsatzes von Spinneys. Der 2025-VAE-Bericht des Global Wellness Institute bewertete die Wellnesswirtschaft auf 40,8 Milliarden USD im Jahr 2024, einschließlich 14,8 Milliarden USD in Körperpflege und Beauty. Exklusive und lokal unverwechselbare Produkte könnten preisbewusste Käufer und Besucher ansprechen, die hochwertigere Einkäufe suchen.
Führende Unternehmen im Einzelhandel der VAE
-
Majid Al Futtaim
-
LuLu Retail Holdings PLC
-
Amazon.ae
-
noon.com
-
Nesto Group International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Einzelhandelsmarkt der VAE Unternehmen in diesem Bericht
- Majid Al Futtaim
- LuLu Retail Holdings PLC
- Amazon.ae
- noon.com
- Al-Futtaim Group
- Alshaya Group
- Landmark Group
- Emaar Properties PJSC
- Nesto Group International
- Union Co-operative Society
- Sharjah Cooperative Society
- Spinneys Dubai LLC
- Al Maya Supermarkets
- West Zone Fresh
- Choithrams
- Azadea Group
- Apparel Group
- Chalhoub Group
- Al Tayer Group
- ENOC Group, ZOOM
Neueste Industrielle Entwicklungen in Einzelhandelsmarkt der VAE
- Februar 2026: Aldar und Mubadala schlossen ein gemeinsames Einzelhandelsunternehmen im Wert von AED 10 Milliarden (2,72 Milliarden USD) in Abu Dhabi ab. Die von Aldar verwaltete Plattform vereint Yas Mall und The Galleria Luxury Collection mit einer Gesamtmietfläche von 260.000 m².
- Oktober 2025: Majid Al Futtaim kündigte das Ghaf Woods Mall in Dubai an. Das Einkaufszentrum bildet den Anker der AED 15,4 Milliarden (4,19 Milliarden USD) teuren Wohngemeinschaft Ghaf Woods und stellt das erste waldintegrierte Einzelhandelskonzept der Region dar, das die Einkaufszentrumsentwicklungsaktivitäten des Unternehmens in naturinspirierte Lifestyle-Formate ausweitet.
- September 2025: 7X startete NXN, ein nationales Logistiknetzwerk mit mehr als 87 Filialen und 1.000 Out-of-Home-Abholungs- und Abgabestandorten. Das Netzwerk unterstützt Same-Day- und Next-Day-Lieferungen für E-Commerce-Einzelhändler.
- Januar 2025: Al-Futtaim führte Blue AI in seiner Blue Rewards-App im Januar 2025 ein. Der KI-gestützte Lifestyle-Berater deckt die Kategorien Mode, Beauty und Automobil ab.
Berichtsumfang des Einzelhandelsmarkts der VAE
Der Bericht über den Einzelhandelsmarkt der VAE analysiert den Einzelhandelsumsatz in stationären Geschäften, Online-Plattformen und Omnichannel-Kanälen. Der Markt ist nach Vertriebskanal, Einzelhandelsformat, Produktkategorie und Geografie segmentiert, mit separaten Marktgrößen- und Wachstumsprognosen für Dubai, Abu Dhabi, Sharjah und den Rest der VAE. Die Studie bewertet Treiber wie Bevölkerungswachstum, Zuzug von Expatriates, tourismusgetriebene Ausgaben, digitalen Handel, mobile Zahlungen, Omnichannel-Fulfillment, Premiumeinzelhandel und Logistikinvestitionen. Sie untersucht auch Hemmnisse wie Premiummallmieten, Liefer- und Kosten der letzten Meile, Expatriate-Fluktuation, Preissensibilität und Promotionsabhängigkeit. Der Bericht bewertet Einzelhandelsfilialnetze, Verkaufsflächen, Neueröffnungen, Entwicklungspipelines, Verkaufsleistung, Flächennutzung, Mietkosten, Verbrauchereinkaufsverhalten, Kanalpräferenzen, Ausgabenmuster und Kaufhäufigkeit. Er liefert Marktgrößen- und Wachstumsprognosen nach Vertriebskanal, Format, Produktkategorie und Geografie für 2022–2032. Die Studie behandelt auch regulatorische und technologische Entwicklungen, Wettbewerbskräfte, Marktkonzentration, Marktanteile, strategische Schritte sowie Profile der wichtigsten Einzelhändler, E-Commerce-Plattformen, Einkaufszentrumsbetreiber und Einzelhandelsgruppen. Chancen im arabischsprachigen Social Commerce, KI-gestützten Einzelhandelsmedien, personalisierten Promotionen sowie tourismusorientiertem Luxus-, Duty-Free- und erlebnisorientierten Einzelhandel werden ebenfalls bewertet. Marktschätzungen und -prognosen werden in Wertangaben für die abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Einzelhandelsmarkts der VAE im Jahr 2032?
Es wird prognostiziert, dass er bis 2032 216,07 Milliarden USD erreichen wird, mit einem CAGR von 4,88 % ab 2027.
Welcher Vertriebskanal führt den Umsatz in den VAE an?
Der stationäre Einzelhandel führt mit einem Anteil von 67,93 % im Jahr 2026, obwohl der Online-Einzelhandel bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen wird.
Welches Einzelhandelsformat expandiert in den VAE am schnellsten?
Convenience Stores sollen bis 2032 mit einem CAGR von 6,91 % wachsen, da Käufer einen näheren und schnelleren Zugang zu täglichen Grundbedarfsartikeln suchen.
Welche Produktkategorie hat den größten Anteil am Einzelhandelsumsatz der VAE?
Lebensmittel und Getränke führen mit einem Anteil von 41,62 % im Jahr 2026, gestützt durch häufige tägliche Käufe und eine vielfältige Einwohnerbevölkerung.
Welches Emirat verzeichnet das schnellste prognostizierte Einzelhandelswachstum?
Abu Dhabi soll bis 2032 mit einem CAGR von 6,56 % wachsen, gestützt durch Investitionen in Yas Mall und The Galleria Luxury Collection.
Was treibt das Wachstum des Online-Shoppings in den VAE an?
Der E-Commerce erreichte 2025 AED 42,2 Milliarden (11,49 Milliarden USD) und machte 15,7 % des gesamten Einzelhandelsumsatzes aus.