
Taille et Part du Marché de la Distribution au Détail aux Émirats Arabes Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 162.31 Milliards de dollars |
| Taille du Marché (2027) | 170.23 Milliards de dollars |
| Taille du Marché (2032) | 216.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.88 % |
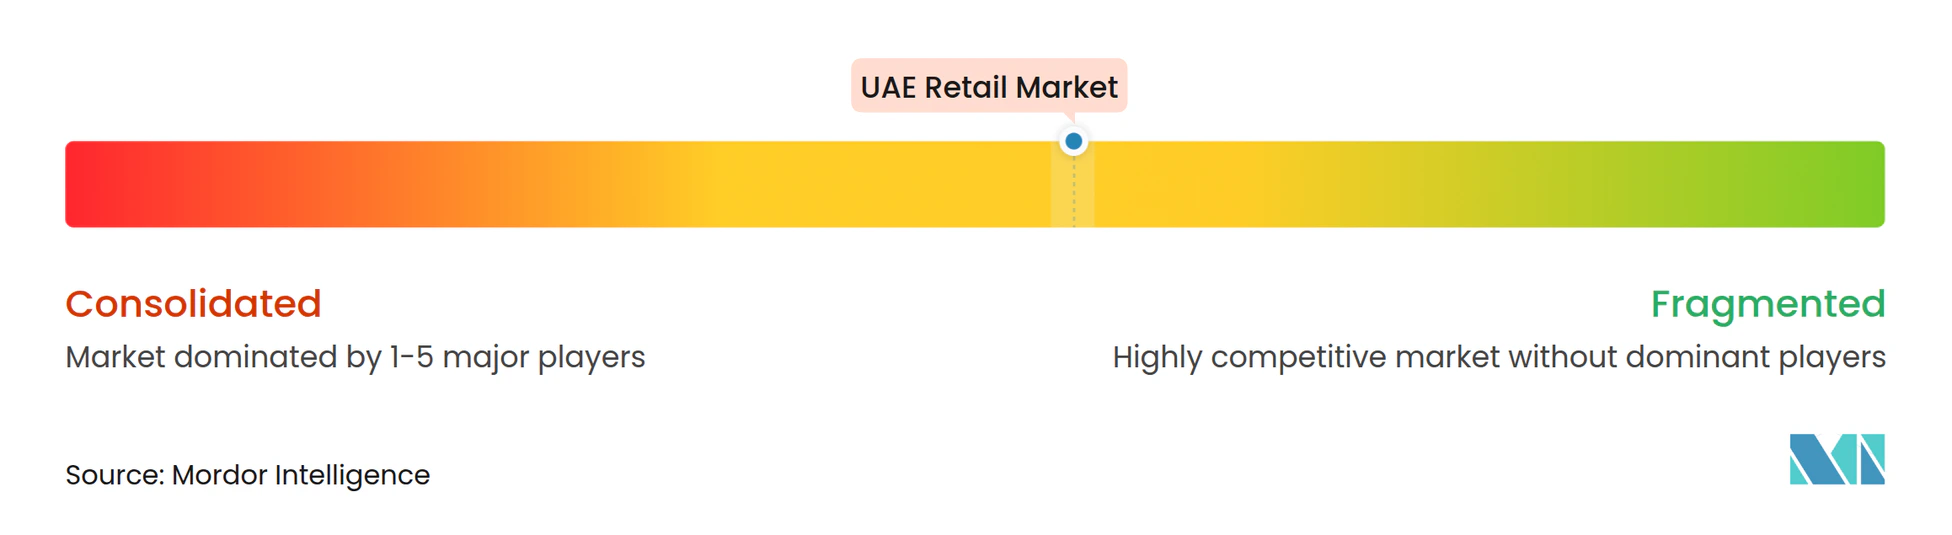
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Distribution au Détail aux Émirats Arabes Unis par Mordor Intelligence
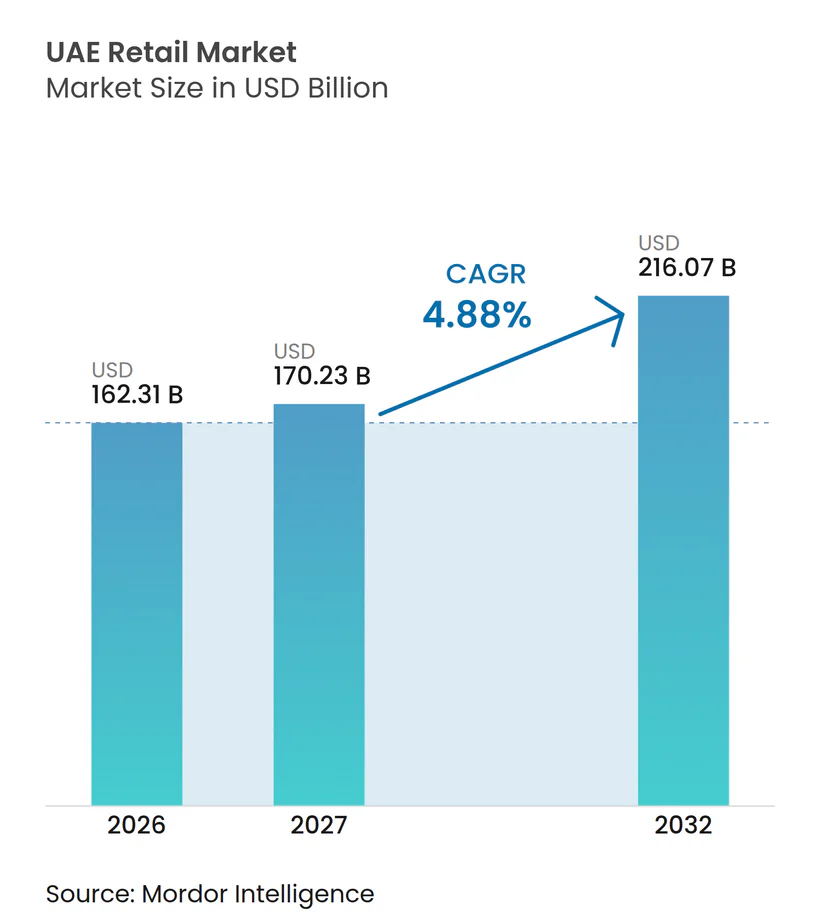
La taille du marché de la distribution au détail aux Émirats Arabes Unis était évaluée à 162,31 milliards USD en 2026 et devrait croître de 170,23 milliards USD en 2027 pour atteindre 216,07 milliards USD d'ici 2032, à un CAGR de 4,88 % durant la période de prévision (2027-2032). Le commerce de gros et de détail représentait 16,1 % du PIB hors pétrole, plaçant l'activité orientée vers les consommateurs au cœur de l'agenda de diversification économique du pays[1]. La croissance démographique, les flux d'expatriés, le tourisme et l'augmentation des achats numériques soutiennent la demande dans les formats de distribution à prix abordable et de masse. Le marché de la distribution au détail aux Émirats Arabes Unis bénéficie également d'une importante économie touristique. Cependant, les opérateurs font face à des coûts d'occupation élevés dans les emplacements de premier choix et à des frais de livraison et de retour croissants. Les détaillants réagissent en élargissant leurs programmes de fidélité et leurs offres de marques propres, en mettant en œuvre l'exécution des commandes en magasin, en accélérant les services de livraison et en investissant dans de nouveaux centres commerciaux et formats de distribution communautaires.
Principaux Enseignements du Rapport
- Par canal de distribution, le commerce en magasin représentait 67,93 % de la part du marché de la distribution au détail aux Émirats Arabes Unis en 2026, tandis que le commerce en ligne devrait croître à un CAGR de 7,84 % jusqu'en 2032.
- Par format de distribution, les hypermarchés et supermarchés représentaient 35,82 % de la taille du marché de la distribution au détail aux Émirats Arabes Unis en 2026, tandis que les supérettes devraient croître à un CAGR de 6,91 % jusqu'en 2032.
- Par catégorie de produits, l'alimentation et les boissons représentaient 41,62 % de la taille du marché de la distribution au détail aux Émirats Arabes Unis en 2026, tandis que la beauté, les soins personnels et la santé devraient croître à un CAGR de 6,83 % jusqu'en 2032.
- Par géographie, Dubaï représentait 46,77 % de la part du marché de la distribution au détail aux Émirats Arabes Unis en 2026, tandis qu'Abu Dhabi devrait croître à un CAGR de 6,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance Démographique et Flux d'Expatriés | +0.8% | National, avec des gains prononcés à Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Distribution et Dépenses Expérientielles Liées au Tourisme | +0.9% | Dubaï en premier lieu, avec des retombées sur Abu Dhabi et Sharjah | Court terme (≤ 2 ans) |
| Adoption Élevée du Commerce Numérique et des Paiements Mobiles | +1.2% | National, avec la plus forte pénétration à Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Distribution Omnicanale et Modèles de Magasin en tant que Hub d'Exécution | +0.5% | National, piloté par le corridor logistique de Dubaï | Moyen terme (2-4 ans) |
| Polarisation Premium, Luxe et Marques Propres | +0.6% | Dubaï, Abu Dhabi et les zones aisées de Sharjah | Long terme (≥ 4 ans) |
| Investissement Public dans l'Économie Numérique et la Logistique | +0.7% | National, ancré à Dubai South et à Abu Dhabi Logistics City | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance Démographique et Flux d'Expatriés
La population des Émirats Arabes Unis a atteint 11,29 millions d'habitants en 2024, en hausse de 5,7 % par rapport à l'année précédente[2]. Les expatriés représentaient une part substantielle des résidents, soutenant la demande dans les offres de distribution à prix abordable et de masse. Cette composition démographique a généré une demande variée pour les produits d'épicerie, l'habillement, les produits de beauté et les articles ménagers, plutôt qu'un schéma de consommation national unique. Les ménages nouvellement arrivés ont initialement accru la demande d'achats essentiels, tandis que les résidents à revenus plus élevés ont soutenu les catégories discrétionnaires et les expériences de distribution. Le marché de la distribution au détail aux Émirats Arabes Unis dépendait à la fois de la composition de la croissance démographique et du nombre total de résidents.
Distribution et Dépenses Expérientielles Liées au Tourisme
Dubaï a enregistré 19,59 millions de visiteurs internationaux en séjour en 2025, soit une augmentation de 5 % par rapport à 2024 et sa troisième année record consécutive[3]. Les dépenses des visiteurs internationaux aux Émirats Arabes Unis devraient atteindre 228,5 milliards AED (62,20 milliards USD) en 2025, dépassant le pic de 2019 de 37 %. Les visiteurs fréquentent les centres commerciaux, les boutiques de luxe, les points de restauration et les destinations de distribution axées sur le divertissement, notamment à Dubaï. Le tourisme accroît également la valeur du commerce physique car les visiteurs combinent souvent les achats avec la restauration, les loisirs et les séjours à l'hôtel. Ce schéma confère au marché de la distribution au détail aux Émirats Arabes Unis une source de demande distincte des dépenses des résidents.
Adoption Élevée du Commerce Numérique et des Paiements Mobiles
Le secteur du commerce électronique aux Émirats Arabes Unis a atteint 42,2 milliards AED (11,49 milliards USD) en 2025 et représentait 15,7 % du total des ventes au détail. Le commerce électronique a progressé à un CAGR de 19 % entre 2020 et 2025. Visa a rapporté que 38 % des consommateurs des Émirats Arabes Unis ont effectué leur dernier achat au détail à distance, indiquant que les achats en ligne sont ancrés dans le comportement d'achat quotidien. Les portefeuilles numériques et les options de paiement à distance peuvent simplifier les transactions mobiles et aider les détaillants à servir les acheteurs sensibles au temps. Le marché de la distribution au détail aux Émirats Arabes Unis évolue donc vers un mix de canaux dans lequel les magasins physiques et les commandes numériques répondent à différentes occasions d'achat.
Distribution Omnicanale et Modèles de Magasin en tant que Hub d'Exécution
Les détaillants utilisent les stocks en magasin et les réseaux de livraison locaux pour réduire les délais de livraison sans dépendre uniquement d'entrepôts dédiés. Apparel Group a présenté des modèles de livraison le jour même utilisant les stocks en magasin en temps réel et l'exécution basée sur la localisation. Amazon a lancé Amazon Now aux Émirats Arabes Unis, offrant une livraison en 15 minutes de produits essentiels sélectionnés via des centres de micro-exécution. ADNOC Distribution s'est associé à noon en avril 2025 pour utiliser les stations-service comme points de distribution et de livraison pour noon Minutes. Ces modèles aident les détaillants à utiliser plus efficacement les sites existants, le personnel en magasin et l'infrastructure locale, tout en élevant les attentes des clients en matière de disponibilité des produits, de rapidité de livraison et de précision des stocks.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Loyers des Emplacements de Premier Choix et Rareté des Espaces de Qualité | -0.4% | Centres commerciaux de premier rang à Dubaï et corridors de premier choix à Abu Dhabi | Moyen terme (2-4 ans) |
| Pression sur les Coûts de Livraison, de Retour et de Dernière Mille | -0.3% | National, avec une pression aiguë dans les zones périphériques de Dubaï et les émirats éloignés | Moyen terme (2-4 ans) |
| Faible Population Locale et Rotation des Expatriés | -0.3% | National, concentré dans les segments d'expatriés à faibles revenus | Long terme (≥ 4 ans) |
| Sensibilité aux Prix et Dépendance aux Promotions | -0.2% | National, avec l'effet le plus marqué dans les formats à prix abordable et de milieu de gamme | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Loyers des Emplacements de Premier Choix et Rareté des Espaces de Qualité
Les espaces commerciaux de premier choix restent limités dans les principaux centres commerciaux, augmentant les coûts d'occupation pour les détaillants recherchant des emplacements à fort trafic. Dans sa présentation aux investisseurs de mars 2026, Majid Al Futtaim a rapporté un taux d'occupation de 100 % au Mall of the Emirates et de 99 % au City Center[4]. Ces taux d'occupation élevés indiquent une forte demande locative dans les trois centres commerciaux et peuvent limiter la disponibilité d'espaces commerciaux vacants pour les locataires potentiels. Les détaillants incapables de justifier les loyers élevés des centres commerciaux de premier choix peuvent opter pour des emplacements communautaires, des formats de magasins plus petits ou une présence en ligne accrue. Des coûts immobiliers fixes élevés peuvent également retarder les investissements dans la rénovation des magasins, les nouveaux équipements et les technologies orientées client.
Pression sur les Coûts de Livraison, de Retour et de Dernière Mille
La livraison rapide reste coûteuse car les clients attendent des délais de livraison courts, des retours gratuits et un service dans plusieurs émirats. Amazon Now, noon Minutes et d'autres offres de commerce rapide ont fait de la rapidité de livraison un facteur plus visible dans la concurrence du commerce de détail. Les détaillants doivent équilibrer la rapidité de livraison avec la densité des commandes, l'utilisation des livreurs et les coûts de traitement des retours. Ce défi est plus important en dehors des zones urbaines densément peuplées, où les volumes de commandes plus faibles sont répartis sur des itinéraires plus longs. Les réseaux de livraison partagés, les consignes et les points de collecte locaux peuvent atténuer certaines pressions, mais n'éliminent pas le besoin d'une exécution efficace des commandes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du Comportement des Consommateurs
Le comportement d'achat aux Émirats Arabes Unis varie selon les saisons, les centres commerciaux servant à la fois de destinations de distribution et de loisirs, et les canaux en ligne soutenant les achats urgents. Les données de Visa sur le Ramadan 2025 ont montré que le commerce de détail représentait 32 % des dépenses en magasin des visiteurs internationaux et la restauration 25 %. Les dépenses en magasin ont augmenté durant les derniers jours du Ramadan, tandis que les achats en ligne ont culminé plus tôt. Les détaillants pourraient aligner les collections du Ramadan, les assortiments de cadeaux, les campagnes nocturnes et les expériences de distribution-restauration avec les calendriers saisonniers et les horaires prolongés des centres commerciaux.
Les achats numériques ont complété le commerce physique. L'édition 2025 de l'Indice Mondial des Achats Numériques des Émirats Arabes Unis de Visa Acceptance Solutions a rapporté que 38 % des consommateurs interrogés ont effectué leur dernier achat au détail à distance. Les canaux en ligne ont soutenu la recherche et la comparaison de produits, tandis que les magasins physiques ont permis l'inspection des produits et les expériences en centre commercial. Les détaillants pourraient soutenir les touristes commerçants grâce à des informations produits mobiles, des offres cohérentes, une assistance multilingue et des options de collecte ou de livraison.
La valeur, la différenciation des produits et les achats liés au bien-être ont offert des opportunités dans le commerce de détail aux Émirats Arabes Unis. Le rapport annuel FY 2025 de LuLu Retail a montré que les produits à marque propre représentaient 29,8 % de son mix de produits, contre 45,4 % des ventes de Spinneys. Le rapport 2025 du Global Wellness Institute sur les Émirats Arabes Unis a valué l'économie du bien-être à 40,8 milliards USD en 2024, dont 14,8 milliards USD dans les soins personnels et la beauté. Les produits exclusifs et localement distinctifs pourraient séduire les acheteurs soucieux de leur budget et les visiteurs recherchant des achats à plus haute valeur ajoutée.
Analyse des Performances du Commerce de Détail
Les détaillants en épicerie des Émirats Arabes Unis ont progressé grâce à une fréquence de transactions plus élevée, des valeurs de panier et une échelle régionale. LuLu Retail a généré 2,92 milliards USD de chiffre d'affaires aux Émirats Arabes Unis en 2025, en hausse de 6,4 % en glissement annuel. Spinneys a déclaré 3,6 milliards AED (0,98 milliard USD) de chiffre d'affaires pour l'exercice 2025 et une marge EBITDA ajustée de 20,0 %. Ses transactions ont augmenté de 13,1 % pour atteindre 42,2 millions, avec une valeur de panier moyenne de 85,2 AED (23,19 USD). Ces indicateurs révèlent des opportunités dans le commerce alimentaire, les achats répétés basés sur la fidélité et les formats pratiques au service des résidents et des visiteurs à la recherche de produits locaux de qualité.
Le marché de la location commerciale d'Abu Dhabi a montré des conditions de resserrement en 2025, avec un taux d'occupation global du commerce de détail passant d'environ 88 % en 2021 à 94 % en 2025. Le rapport de marché 2025 du Centre Immobilier d'Abu Dhabi a également enregistré une augmentation de 8 % en glissement annuel des nouveaux prix de location commerciale et une augmentation de 19 % des taux de location commerciale entre 2020 et 2025. Les taux de location moyens en 2025 variaient selon le format, de 1 583 AED (430,94 USD) par m² pour les centres commerciaux de rue et communautaires à 3 738 AED (1 017,58 USD) par m² pour les centres commerciaux à forte demande. Cette variation met en évidence le compromis entre visibilité premium et emplacements plus accessibles. Pour le tourisme commercial, les détaillants doivent faire correspondre les coûts des sites avec les acheteurs cibles, le positionnement des produits et les dépenses attendues des visiteurs.
Analyse des Segments
Par Canal de Distribution :
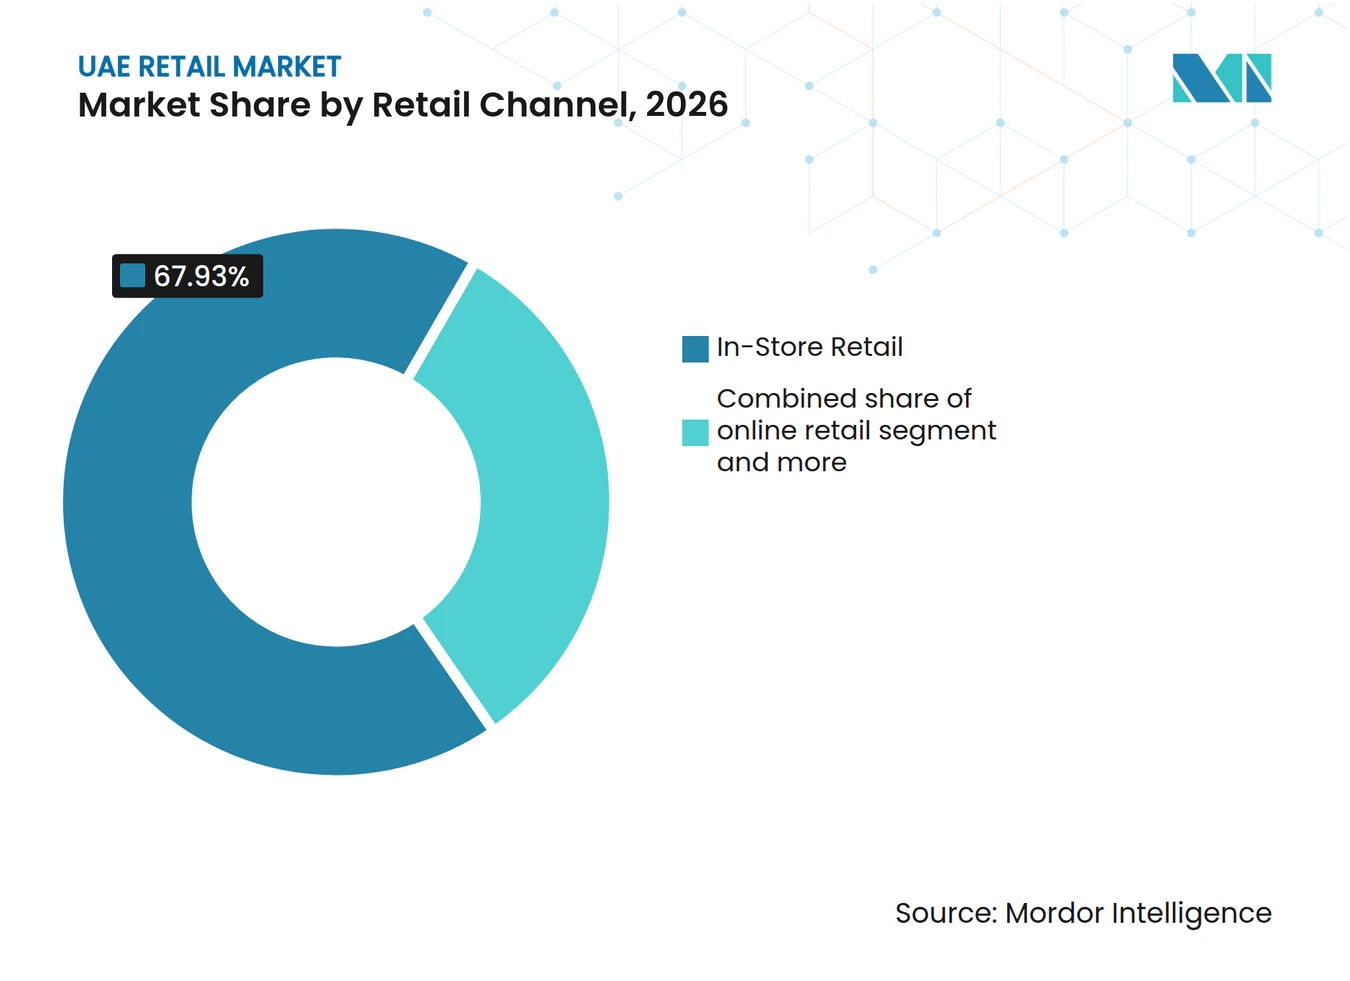
Les Formats Physiques Ancrent la Demande et le Numérique Gagne des PartsLe commerce en magasin détient une part de 67,93 % en 2026, soutenu par le rôle des centres commerciaux en tant que destinations d'achat et de loisirs climatisées. Les points de vente physiques offrent une disponibilité immédiate des produits, un service personnalisé, de la restauration et du divertissement, ainsi que des expériences saisonnières. Ce canal reste pertinent pour les visites familiales, les dépenses touristiques, les courses d'épicerie et les achats à plus haute valeur. Les centres commerciaux de haute qualité offrent également aux marques internationales un environnement contrôlé pour la présentation des produits. Le secteur de la distribution au détail aux Émirats Arabes Unis continue de s'appuyer sur les magasins comme points de vente et lieux de construction de marque.
Le commerce en ligne devrait croître à un CAGR de 7,84 % jusqu'en 2032, plus rapidement que les autres canaux du marché de la distribution au détail aux Émirats Arabes Unis. Le secteur du commerce électronique a atteint 42,2 milliards AED (11,49 milliards USD) en 2025, reflétant l'acceptation par les consommateurs des achats numériques. Les détaillants utilisent les magasins comme points de collecte et sites d'exécution locale pour améliorer la rapidité et la fiabilité des livraisons. Les achats en ligne soutiennent le réapprovisionnement, la comparaison de produits et les achats urgents. La croissance dépendra de l'économie de la livraison, de la précision des stocks, de la confiance des clients et de la gestion des retours.



Par Format de Distribution :
Les Hypermarchés Dominent et les Supérettes se DéveloppentLes hypermarchés et supermarchés représentent 35,82 % de la taille du marché de la distribution au détail aux Émirats Arabes Unis en 2026. Les larges assortiments, la capacité promotionnelle et les chaînes d'approvisionnement établies soutiennent les grandes courses ménagères. LuLu exploite 43 magasins aux Émirats Arabes Unis et a généré 2,92 milliards USD de chiffre d'affaires aux Émirats Arabes Unis en 2025, démontrant l'échelle du format. Carrefour, exploité par Majid Al Futtaim, reste un important opérateur de grande distribution alimentaire. Les hypermarchés et supermarchés constituent un canal central pour l'alimentation, les produits ménagers et l'exécution des commandes en ligne.
Les supérettes devraient croître à un CAGR de 6,91 % jusqu'en 2032. Le format répond à la demande de proximité, de consommation immédiate, de paniers plus petits et d'accès en dehors des heures habituelles. Les stations-service et les emplacements de quartier placent les produits essentiels quotidiens à proximité des axes de circulation et des zones résidentielles. Le partenariat d'ADNOC Distribution avec noon ajoute des capacités de commerce rapide à ce réseau. Les opérateurs peuvent combiner alimentation, produits de soins personnels, repas préparés et services de collecte de livraison dans des emplacements compacts.
Par Catégorie de Produits :
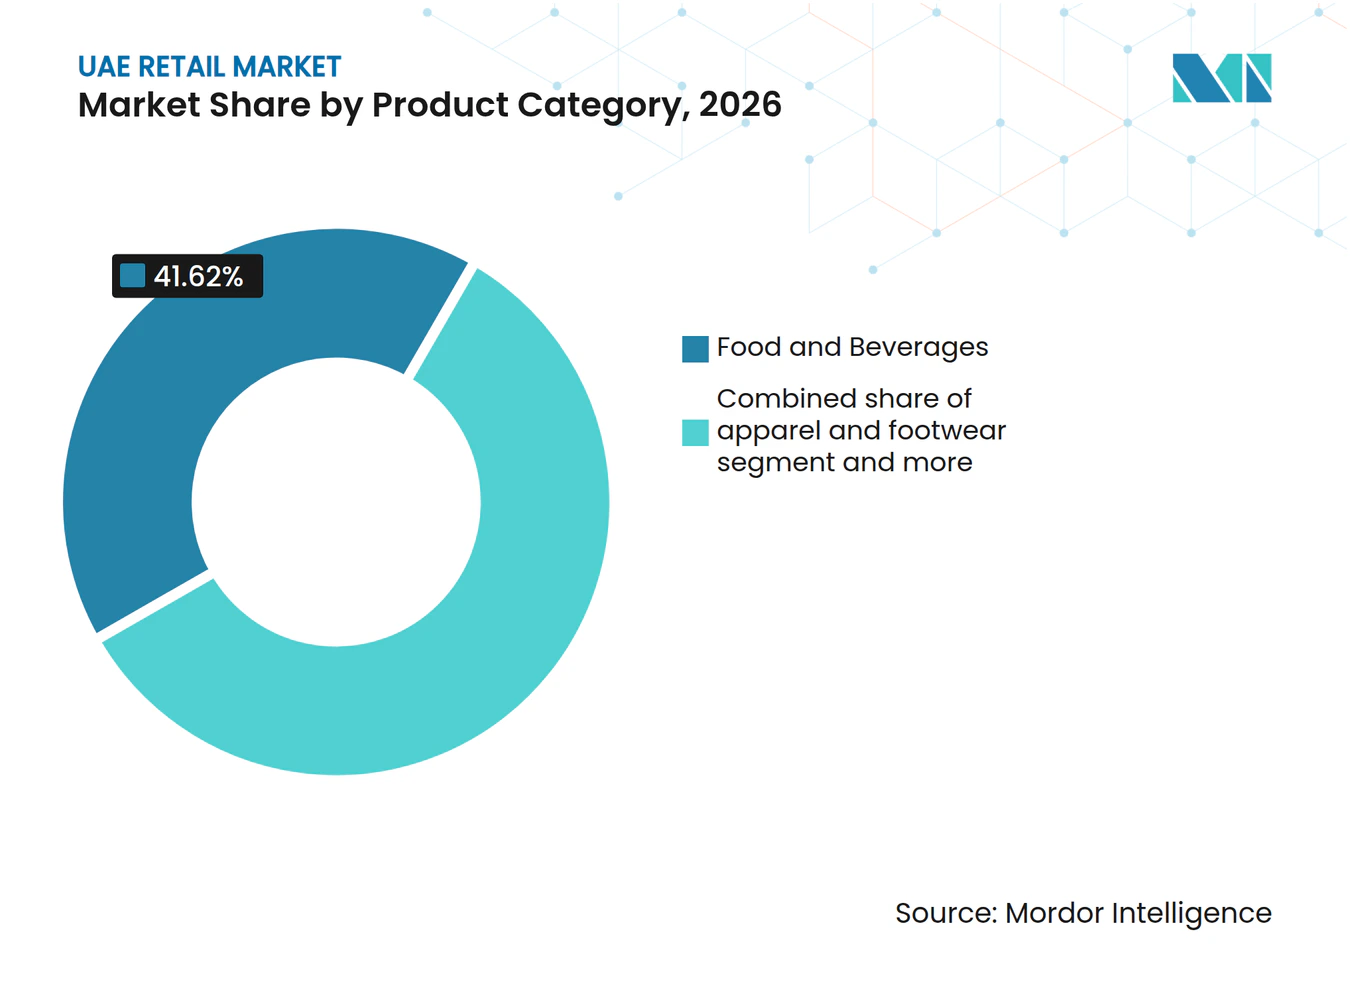
L'Alimentation Domine Tandis que la Beauté, les Soins Personnels et la Santé Progressent le Plus ViteL'alimentation et les boissons représentaient 41,62 % des ventes au détail en 2026. La consommation quotidienne, les achats liés à la restauration et les besoins alimentaires diversifiés soutiennent la catégorie. Les ventes au détail d'épicerie aux Émirats Arabes Unis ont atteint 18,2 milliards USD en 2024, selon l'USDA, soutenant la demande d'aliments emballés, de produits frais, de produits importés et d'offres axées sur la santé. Les détaillants ont besoin d'assortiments localisés pour répondre aux préférences culturelles et alimentaires des résidents et des visiteurs. L'épicerie reste centrale dans le commerce de détail omnicanal car elle génère des commandes fréquentes et des visites en magasin.
La beauté, les soins personnels et la santé devraient croître à un CAGR de 6,83 % jusqu'en 2032. L'économie du bien-être aux Émirats Arabes Unis était évaluée à 40,8 milliards USD en 2024, dont 14,8 milliards USD dans les soins personnels et la beauté. Cela soutient la demande de produits de soin de la peau, de produits de beauté, d'articles axés sur la santé, de produits liés à la pharmacie et de services de bien-être. Les détaillants répondent à cette demande via des magasins spécialisés, des comptoirs de grands magasins, des pharmacies et des plateformes en ligne. La crédibilité des produits, la qualité de l'assortiment et les conseils aux clients influencent les décisions d'achat, car les acheteurs évaluent le prix et la valeur perçue.

Analyse Géographique
Dubaï représentait 46,77 % du marché de la distribution au détail aux Émirats Arabes Unis en 2026. La ville a enregistré 19,59 millions de visiteurs internationaux en séjour en 2025, soutenant le luxe, la mode, l'alimentation et les centres commerciaux de destination. L'expansion District planifiée par Emaar pour 1,5 milliard AED (0,41 milliard USD) au Dubai Mall et la transformation du Mall of the Emirates par Majid Al Futtaim pour 5 milliards AED (1,36 milliard USD) reflètent la demande de commerce de détail haut de gamme. Abu Dhabi devrait croître à un CAGR de 6,56 % jusqu'en 2032. Aldar et Mubadala ont finalisé leur coentreprise de 10 milliards AED (2,72 milliards USD) en février 2026, combinant Yas Mall et The Galleria Luxury Collection. Le taux d'occupation était de 99 % à Yas Mall et de 92 % à The Galleria. Sharjah et les autres émirats soutiennent le commerce de détail communautaire, l'épicerie à prix abordable et le commerce traditionnel. City Centre Sharjah a enregistré un taux d'occupation de 97 %. Ajman, Ras Al Khaimah, Fujairah, Umm Al Quwain et Al Ain offrent des opportunités de commerce de proximité et d'épicerie de marque. Le réseau NXN de 7X soutient la collecte et la livraison via des agences, des consignes et des points hors domicile.
Analyse de l'Offre et du Développement du Commerce de Détail
Le réseau de distribution au détail des Émirats Arabes Unis combine des centres commerciaux de destination et des chaînes d'épicerie en expansion, soutenant les achats touristiques et les achats quotidiens. La présentation aux investisseurs de mars 2026 de Majid Al Futtaim a rapporté un taux d'occupation de 100 % au Mall of the Emirates et de 99 % au City Centre Mirdif et au City Centre Deira. Les résultats FY 2025 de Spinneys ont rapporté 906 000 m² de surface de vente brute aux Émirats Arabes Unis et en Arabie Saoudite après 13 ouvertures de magasins. Ces chiffres reflètent la demande pour les emplacements commerciaux établis et la poursuite de l'expansion du réseau. Les opportunités de tourisme commercial comprennent la liaison des grands centres commerciaux avec les épiceries, le commerce de quartier et les expériences pour les visiteurs.
L'investissement dans le commerce de détail aux Émirats Arabes Unis combine des surfaces supplémentaires avec des expériences de shopping et de style de vie. L'expansion du Dubai Mall par Emaar pour 1,5 milliard AED (0,41 milliard USD) comprend 279 boutiques de luxe, tandis que la transformation du Mall of the Emirates par Majid Al Futtaim pour 5 milliards AED (1,36 milliard USD) ajoute 20 000 m² d'espace commercial et 100 magasins. La coentreprise commerciale d'Aldar et Mubadala pour 10 milliards AED (2,72 milliards USD), finalisée en février 2026, a placé Yas Mall et The Galleria Luxury Collection sous la gestion d'Aldar. LuLu a identifié un pipeline de 50 magasins pour 2026-2028. Ces développements soutiennent les itinéraires de luxe, la restauration liée au commerce et les voyages d'achat inter-émirats.
Paysage Concurrentiel
Concentration du Marché
Le comportement d'achat aux Émirats Arabes Unis varie selon les saisons, les centres commerciaux servant à la fois de destinations de distribution et de loisirs, et les canaux en ligne soutenant les achats urgents. Les données de Visa sur le Ramadan 2025 ont montré que le commerce de détail représentait 32 % des dépenses en magasin des visiteurs internationaux et la restauration 25 %. Les dépenses en magasin ont augmenté durant les derniers jours du Ramadan, tandis que les achats en ligne ont culminé plus tôt. Les détaillants pourraient aligner les collections du Ramadan, les assortiments de cadeaux, les campagnes nocturnes et les expériences de distribution-restauration avec les calendriers saisonniers et les horaires prolongés des centres commerciaux.
Les achats numériques ont complété le commerce physique. L'édition 2025 de l'Indice Mondial des Achats Numériques des Émirats Arabes Unis de Visa Acceptance Solutions a rapporté que 38 % des consommateurs interrogés ont effectué leur dernier achat au détail à distance. Les canaux en ligne ont soutenu la recherche et la comparaison de produits, tandis que les magasins physiques ont permis l'inspection des produits et les expériences en centre commercial. Les détaillants pourraient soutenir les touristes commerçants grâce à des informations produits mobiles, des offres cohérentes, une assistance multilingue et des options de collecte ou de livraison.
La valeur, la différenciation des produits et les achats liés au bien-être ont offert des opportunités dans le commerce de détail aux Émirats Arabes Unis. Le rapport annuel FY 2025 de LuLu Retail a montré que les produits à marque propre représentaient 29,8 % de son mix de produits, contre 45,4 % des ventes de Spinneys. Le rapport 2025 du Global Wellness Institute sur les Émirats Arabes Unis a évalué l'économie du bien-être à 40,8 milliards USD en 2024, dont 14,8 milliards USD dans les soins personnels et la beauté. Les produits exclusifs et localement distinctifs pourraient séduire les acheteurs soucieux de leur budget et les visiteurs recherchant des achats à plus haute valeur ajoutée.
Leaders du Secteur de la Distribution au Détail aux Émirats Arabes Unis
-
Majid Al Futtaim
-
LuLu Retail Holdings PLC
-
Amazon.ae
-
noon.com
-
Nesto Group International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Distribution au Détail aux Émirats Arabes Unis Entreprises couvertes dans ce rapport
- Majid Al Futtaim
- LuLu Retail Holdings PLC
- Amazon.ae
- noon.com
- Al-Futtaim Group
- Alshaya Group
- Landmark Group
- Emaar Properties PJSC
- Nesto Group International
- Union Co-operative Society
- Sharjah Cooperative Society
- Spinneys Dubai LLC
- Al Maya Supermarkets
- West Zone Fresh
- Choithrams
- Azadea Group
- Apparel Group
- Chalhoub Group
- Al Tayer Group
- ENOC Group, ZOOM
Développements industriels récents dans Marché de la Distribution au Détail aux Émirats Arabes Unis
- Février 2026 : Aldar et Mubadala ont finalisé une coentreprise commerciale de 10 milliards AED (2,72 milliards USD) à Abu Dhabi. Gérée par Aldar, la plateforme combine Yas Mall et The Galleria Luxury Collection, avec une surface locative brute totale de 260 000 m².
- Octobre 2025 : Majid Al Futtaim a annoncé le Ghaf Woods Mall à Dubaï. Le centre commercial ancre la communauté résidentielle Ghaf Woods d'une valeur de 15,4 milliards AED (4,19 milliards USD) et représente le premier concept de commerce de détail intégré à une forêt de la région, élargissant les activités de développement de centres commerciaux de l'entreprise vers des formats de style de vie inspirés de la nature.
- Septembre 2025 : 7X a lancé NXN, un réseau logistique national avec plus de 87 agences et 1 000 points de collecte et de dépôt hors domicile. Le réseau soutient les livraisons le jour même et le lendemain pour les détaillants de commerce électronique.
- Janvier 2025 : Al-Futtaim a lancé Blue AI dans son application Blue Rewards en janvier 2025. Le conseiller de style de vie alimenté par l'IA couvre les catégories mode, beauté et automobile.
Périmètre du Rapport sur le Marché de la Distribution au Détail aux Émirats Arabes Unis
Le rapport sur le marché de la distribution au détail aux Émirats Arabes Unis analyse les ventes au détail dans les magasins physiques, les plateformes en ligne et les canaux omnicanaux. Le marché est segmenté par canal de distribution, format de distribution, catégorie de produits et géographie, avec des prévisions de taille et de croissance du marché distinctes pour Dubaï, Abu Dhabi, Sharjah et le reste des Émirats Arabes Unis. L'étude évalue les moteurs tels que la croissance démographique, les flux d'expatriés, les dépenses liées au tourisme, le commerce numérique, les paiements mobiles, l'exécution omnicanale, le commerce de détail premium et l'investissement logistique. Elle examine également les freins, notamment les loyers des emplacements de premier choix, les coûts de livraison et de dernière mille, la rotation des expatriés, la sensibilité aux prix et la dépendance aux promotions. Le rapport évalue les réseaux de magasins, les surfaces de vente, les nouvelles ouvertures de magasins, les pipelines de développement, les performances des ventes, l'utilisation des espaces, les coûts d'occupation, le comportement d'achat des consommateurs, les préférences de canal, les habitudes de dépenses et la fréquence d'achat. Il fournit des prévisions de taille et de croissance du marché par canal de distribution, format, catégorie de produits et géographie pour 2022-2032. L'étude couvre également les développements réglementaires et technologiques, les forces concurrentielles, la concentration du marché, les parts de marché, les mouvements stratégiques et les profils des principaux détaillants, plateformes de commerce électronique, opérateurs de centres commerciaux et groupes de distribution. Les opportunités dans le commerce social axé sur l'arabe, les médias de distribution activés par l'IA, les promotions personnalisées et le commerce de détail de luxe, hors taxes et expérientiel axé sur les touristes sont également évaluées. Les estimations et prévisions du marché sont présentées en termes de valeur pour les segments couverts.
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelle est la valeur du marché de la distribution au détail aux Émirats Arabes Unis en 2032 ?
Il devrait atteindre 216,07 milliards USD d'ici 2032, avec un CAGR de 4,88 % à partir de 2027.
Quel canal de distribution est en tête des ventes aux Émirats Arabes Unis ?
Le commerce en magasin est en tête avec une part de 67,93 % en 2026, bien que le commerce en ligne devrait croître à un CAGR de 7,84 % jusqu'en 2032.
Quel format de distribution se développe le plus rapidement aux Émirats Arabes Unis ?
Les supérettes devraient croître à un CAGR de 6,91 % jusqu'en 2032, les acheteurs recherchant un accès plus proche et plus rapide aux produits essentiels quotidiens.
Quelle catégorie de produits détient la plus grande part des ventes au détail aux Émirats Arabes Unis ?
L'alimentation et les boissons sont en tête avec une part de 41,62 % en 2026, soutenues par des achats quotidiens fréquents et une population résidente diversifiée.
Quel émirat affiche la croissance du commerce de détail la plus rapide prévue ?
Abu Dhabi devrait croître à un CAGR de 6,56 % jusqu'en 2032, soutenu par les investissements dans Yas Mall et The Galleria Luxury Collection.
Qu'est-ce qui stimule la croissance des achats en ligne aux Émirats Arabes Unis ?
Le commerce électronique a atteint 42,2 milliards AED (11,49 milliards USD) en 2025 et représentait 15,7 % du total des ventes au détail.