
Tamanho e Participação do Mercado de Porta-Ferramentas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.33 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Porta-Ferramentas por Mordor Intelligence
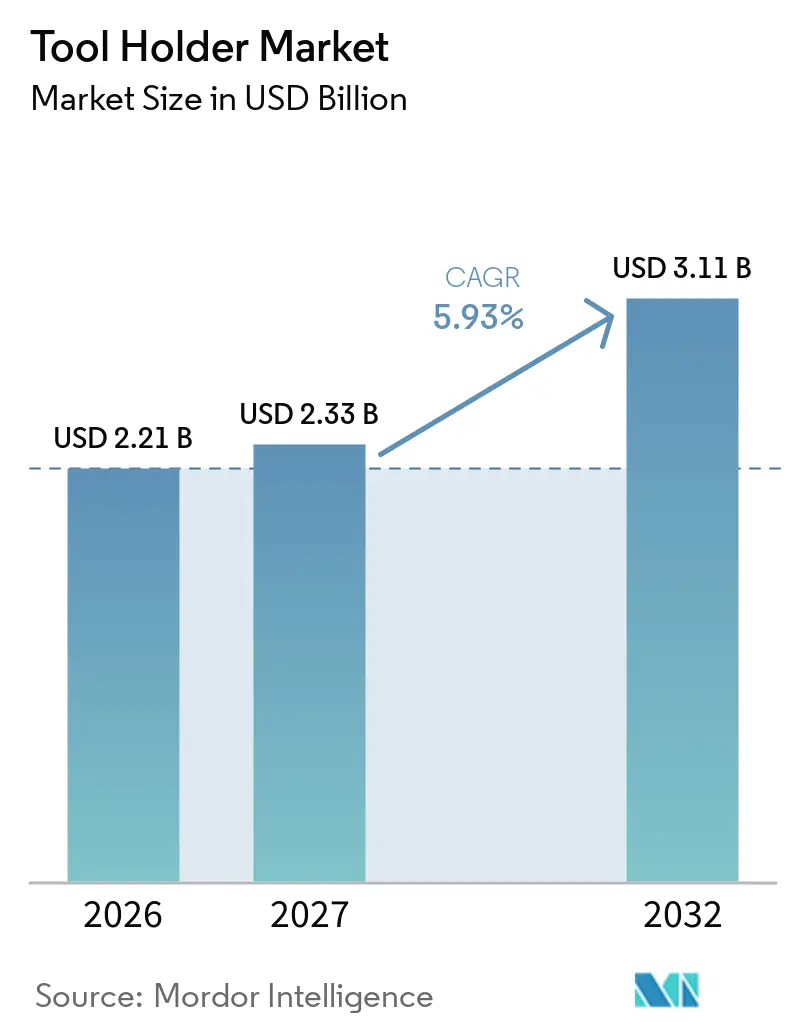
O tamanho do Mercado de Porta-Ferramentas está projetado em 2,21 bilhões de USD em 2026, 2,33 bilhões de USD em 2027, e deverá atingir 3,11 bilhões de USD até 2032, crescendo a um CAGR de 5,93% de 2027 a 2032. O mercado global de porta-ferramentas está se movendo em direção a porta-ferramentas de precisão que suportam controle mais rigoroso de batimento radial, acabamento superficial repetível e rotações de fuso mais elevadas. Fabricantes dos setores automotivo, aeroespacial e de eletrônicos estão elevando os requisitos de usinagem, o que favorece os designs termo-retráteis e hidráulicos em detrimento dos produtos legados de pinça e trava lateral. Os fornecedores estão combinando porta-ferramentas físicos com dados digitais de ferramentas, monitoramento e serviços de pré-ajuste para aprofundar os relacionamentos com os clientes. O mercado global de porta-ferramentas também enfrenta pressão quanto à disponibilidade de matérias-primas, especialmente para insumos de carboneto de tungstênio, enquanto porta-ferramentas duráveis limitam a demanda por reposição em operações de usinagem já estabelecidas.[1]
Principais Conclusões do Relatório
- Por tipo de produto, os porta-ferramentas com mandril de pinça detinham 21,5% da participação do mercado global de porta-ferramentas em 2026, enquanto os porta-ferramentas termo-retráteis estão projetados para crescer a um CAGR de 6,8% até 2032.
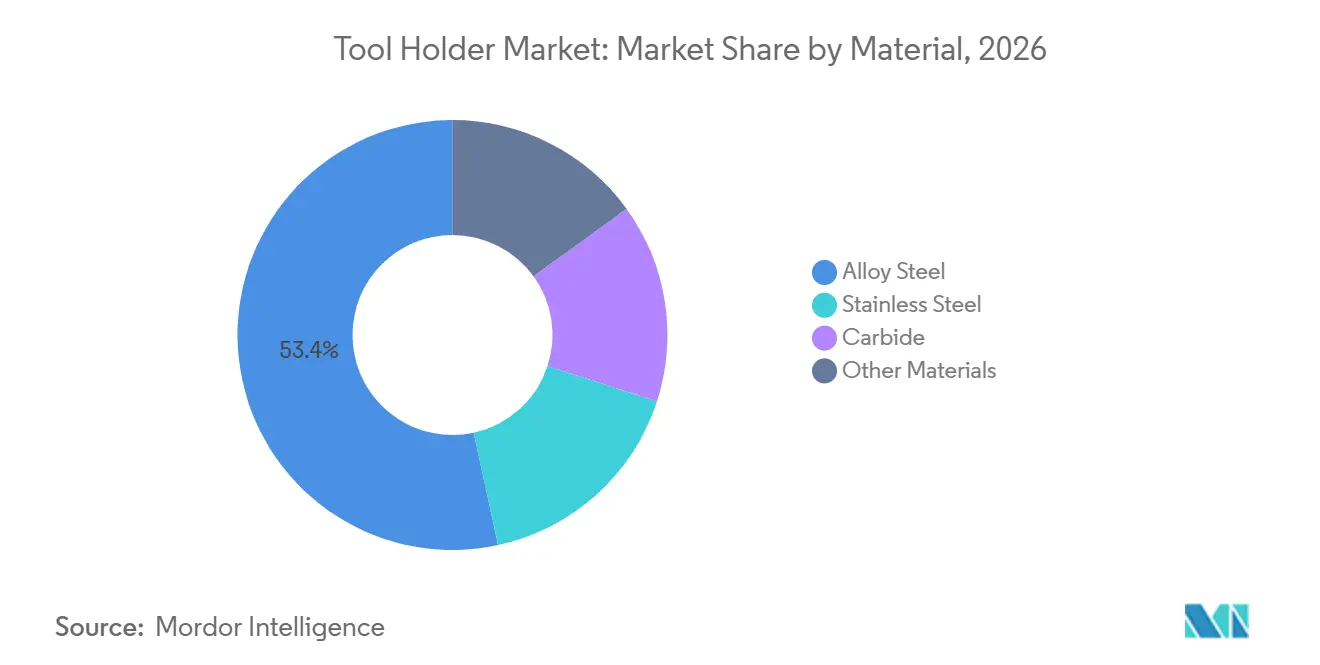
- Por material, o aço liga detinha 53,4% da participação do mercado global de porta-ferramentas em 2026, enquanto os graus de corpo em carboneto estão projetados para crescer a um CAGR de 6,6% até 2032.
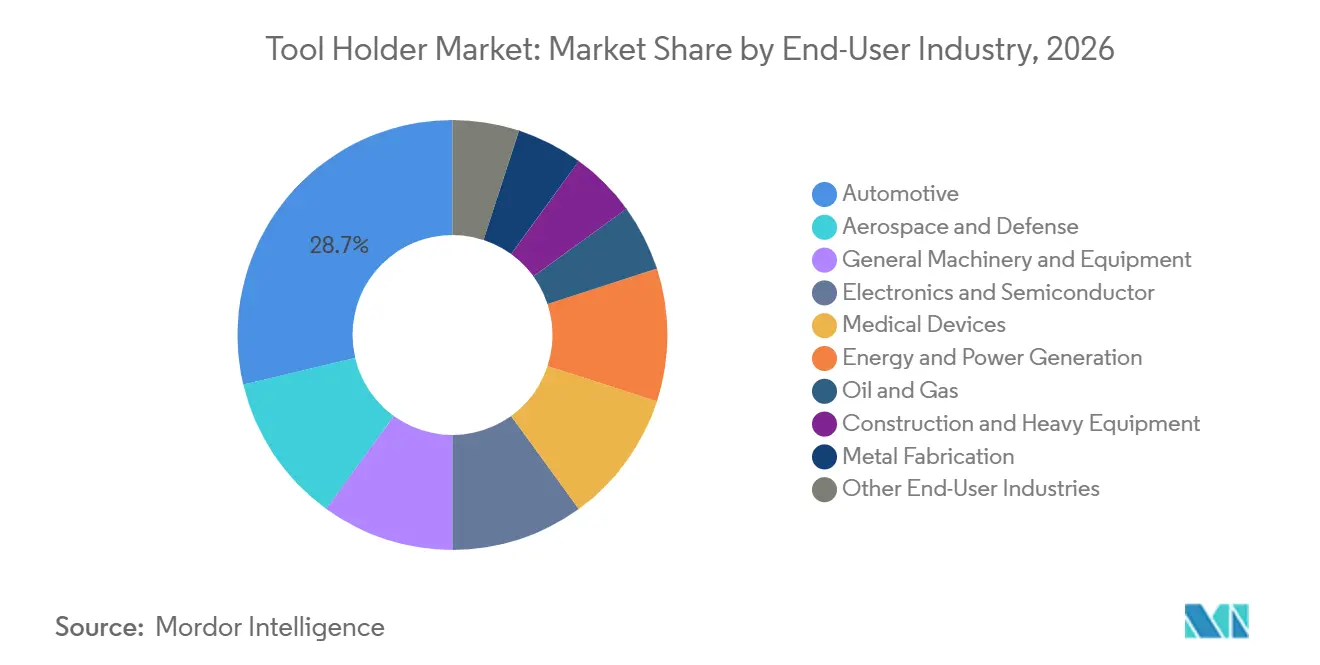
- Por indústria do usuário final, o setor automotivo detinha 28,7% da participação do mercado global de porta-ferramentas em 2026, enquanto a fabricação de eletrônicos e semicondutores está projetada para crescer a um CAGR de 7,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,6% da participação do mercado global de porta-ferramentas em 2026 e está projetada para crescer a um CAGR de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Usinagem CNC nos Setores Automotivo, Aeroespacial e de Eletrônicos | +1.2% | Global, concentrado na China, Alemanha, Japão e Estados Unidos | Médio prazo (2 a 4 anos) |
| Crescimento dos Requisitos de Precisão, Batimento Radial e Acabamento Superficial | +0.9% | Global, mais forte no Japão, Alemanha e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Crescimento da Usinagem de Alta Velocidade e Multitarefa | +0.8% | América do Norte, Europa e Japão | Médio prazo (2 a 4 anos) |
| Adoção da Indústria 4.0 e da Fabricação Automatizada | +1.1% | Núcleo da Ásia-Pacífico, América do Norte e União Europeia, com expansão para o Oriente Médio, África e América do Sul | Médio prazo (2 a 4 anos) |
| Monitoramento de Condição de Ferramentas com Sensores | +0.7% | América do Norte, União Europeia e Japão | Longo prazo (≥ 4 anos) |
| Substituição de Porta-Ferramentas Legados por Sistemas Modulares e de Troca Rápida | +0.6% | Global, com adoção antecipada na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Usinagem CNC nos Setores Automotivo, Aeroespacial e de Eletrônicos
O mercado global de porta-ferramentas se beneficia à medida que os fornecedores automotivos alteram os requisitos de usinagem para componentes de veículos elétricos. Os veículos elétricos utilizam menos componentes usinados individualmente do que as plataformas de combustão interna, mas eixos de rotor, carcaças de estator e engrenagens redutoras exigem controle rigoroso de concentricidade e acabamento superficial. Esses requisitos sustentam a demanda por porta-ferramentas termo-retráteis e de expansão hidráulica em aplicações onde o grampeamento mecânico convencional é menos adequado. A usinagem aeroespacial também sustenta a demanda premium porque o trabalho com titânio, compósitos e superligas de níquel requer interfaces de ferramentas estáveis com baixo batimento radial. A MAPAL reportou crescimento significativo de dois dígitos em ferramentas aeroespaciais ao longo de 2024 e 2025, refletindo a demanda contínua por usinagem aeroespacial de alta precisão.[2] A fabricação de equipamentos eletrônicos acrescenta demanda por porta-ferramentas rígidos utilizados na usinagem de equipamentos de fabricação de semicondutores, sistemas de manuseio de wafers e gabinetes de hardware avançados.
Adoção da Indústria 4.0 e da Fabricação Automatizada
As células de máquinas automatizadas estão mudando o papel dos porta-ferramentas de interfaces mecânicas para fontes de dados operacionais. O Fraunhofer IWU e o Fraunhofer IIS apresentaram um porta-ferramentas smartTOOL na EMO Hannover 2025 com sensoriamento de força, vibração e temperatura no ponto de corte. A unidade utiliza 25% menos espaço de instalação do que o design anterior e suporta taxas de amostragem sem fio de até 10 kHz.[3] Esses recursos ajudam as células automatizadas a detectar vibração, desgaste e variações térmicas durante a produção sem supervisão. O mercado global de porta-ferramentas se beneficia quando os fabricantes conectam os dados das ferramentas a sistemas de monitoramento de processos e os utilizam para reduzir refugos e interrupções. Os porta-ferramentas inteligentes também se encaixam na demanda mais ampla por manutenção preditiva nas cadeias de suprimentos automotivas e de eletrônicos.[4]
Monitoramento de Condição de Ferramentas com Sensores
O monitoramento com sensores está se tornando relevante para o design de porta-ferramentas porque pode indicar instabilidade de usinagem antes que a qualidade superficial se deteriore. O porta-ferramentas de expansão hidráulica iTENDO² da SCHUNK posiciona um sensor de aceleração próximo à peça de trabalho e fornece informações sobre estabilidade, condição do fuso, desgaste e vibração. Um estudo de 2025 descreveu um sistema adaptativo de monitoramento de condição que combinou raciocínio baseado em casos e redes neurais convolucionais para identificar o desgaste da ferramenta antes que ele afetasse a qualidade superficial. O mercado global de porta-ferramentas pode, portanto, se expandir além da venda de um porta-ferramentas para o monitoramento de condição e suporte ao ciclo de vida. Fornecedores com produtos de sensoriamento podem apoiar arranjos de manutenção baseados em uso, nos quais os clientes valorizam o tempo de atividade e a consistência. Essa direção é mais relevante em células de usinagem automatizada de alto valor, onde uma falha não planejada pode interromper várias operações interligadas.
Substituição de Porta-Ferramentas Legados por Sistemas Modulares e de Troca Rápida
Os sistemas modulares e de troca rápida estão substituindo os porta-ferramentas mais antigos de trava lateral e haste reta onde o tempo de setup é uma restrição material de produção. A Eppinger Technologies lançou seu porta-ferramentas para torno CNC Quick-Lock BMT (Base Mount Turret) em setembro de 2025, com grampeamento de precisão automatizado em menos de 4 segundos. A empresa declarou que o sistema de autotravamento havia sido testado por mais de 100.000 ciclos e poderia ser integrado com robôs. A plataforma Coromant Capto da Sandvik Coromant suporta trocas rápidas de ferramentas em operações de torneamento e reduz a necessidade de paradas do fuso e recalibração. O mercado global de porta-ferramentas se beneficia desses sistemas quando a escassez de mão de obra e a produção mista tornam as trocas repetíveis mais valiosas. As interfaces modulares padronizadas também podem reduzir as demandas de treinamento para operadores mais novos. Isso torna as ferramentas de troca rápida relevantes tanto em centros de produção maduros quanto em locais emergentes de usinagem CNC.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Aquisição de Porta-Ferramentas Hidráulicos e Termo-Retráteis Premium | -0.8% | Global, mais agudo em mercados sensíveis a preço no Sul e Sudeste Asiático e América do Sul | Curto prazo (≤ 2 anos) |
| Interfaces Padronizadas Limitando a Diferenciação de Produtos | -0.4% | Europa e América do Norte, onde a padronização é mais madura | Médio prazo (2 a 4 anos) |
| Longos Ciclos de Reposição para Porta-Ferramentas Duráveis | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Gestão de Expansão Térmica e Vibração em Velocidades Extremas de Fuso | -0.3% | Global, com necessidades agudas nos polos de usinagem de alta velocidade da Ásia-Pacífico e da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição de Porta-Ferramentas Hidráulicos e Termo-Retráteis Premium
Os sistemas de porta-ferramentas premium exigem um investimento inicial mais elevado do que os produtos mecânicos básicos, o que limita a adoção entre oficinas de usinagem menores. O custo inclui o próprio porta-ferramentas e, em aplicações termo-retráteis, equipamentos de aquecimento por indução e processos operacionais. A BIG DAISHOWA observa que os porta-ferramentas hidráulicos contêm um mecanismo hidráulico interno, enquanto os sistemas termo-retráteis utilizam um design de corpo sólido e requerem um processo de aquecimento. O mercado global de porta-ferramentas está, portanto, mais exposto à sensibilidade de preço no Sul da Ásia, Sudeste Asiático e América do Sul, onde muitas oficinas mantêm estoques instalados de porta-ferramentas de pinça e mecânicos. Arranjos de financiamento e leasing para equipamentos termo-retráteis podem reduzir a barreira inicial. No entanto, os equipamentos premium permanecem mais acessíveis por meio de redes de distribuidores estabelecidas na Europa, América do Norte e Japão.
Longos Ciclos de Reposição para Porta-Ferramentas Duráveis
As longas vidas úteis limitam a demanda por reposição de porta-ferramentas que permanecem dentro de sua especificação de precisão original. A SCHUNK reportou que os mandrins de expansão hidráulica podem manter a qualidade de grampeamento por 10.000 a 15.000 ciclos sob suas condições de comparação declaradas. O mercado global de porta-ferramentas depende mais de novas instalações de máquinas, expansões de linhas e requisitos de usinagem mais rigorosos do que da reposição física de rotina. A reposição de estoque normalmente se torna necessária quando os clientes alteram as configurações do fuso, reconstroem equipamentos ou precisam de um batimento radial menor do que os porta-ferramentas existentes podem fornecer. As interfaces padronizadas restringem ainda mais a diferenciação visível de produtos em mercados maduros. Em velocidades extremas de fuso, a gestão de expansão térmica e vibração também pode retardar a qualificação porque os clientes precisam validar toda a configuração de ferramentas antes de trocar os porta-ferramentas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Crescimento Termo-Retrátil Remodela o Segmento PremiumOs porta-ferramentas com mandril de pinça responderam por 21,5% da participação do mercado global de porta-ferramentas em 2026 porque funcionam com sistemas de pinça ER amplamente utilizados e suportam fresamento, furação e rosqueamento. Sua ampla base instalada os mantém importantes para a usinagem CNC geral, mesmo quando os clientes avaliam alternativas de maior precisão. Os porta-ferramentas termo-retráteis estão projetados para registrar um CAGR de 6,8% até 2032, a maior taxa entre os tipos de produto. O tamanho do mercado global de porta-ferramentas para porta-ferramentas termo-retráteis é sustentado pelo desempenho de baixo batimento radial em aplicações que utilizam grandes balanços de ferramentas e altas rotações de fuso. Os designs termo-retráteis podem atingir batimento radial abaixo de 3 micrômetros a 4 vezes o balanço do diâmetro da ferramenta, o que suporta trabalhos de acabamento exigentes.
Os porta-ferramentas hidráulicos fornecem amortecimento para alargamento, mandrilamento e fresamento com grande balanço, enquanto os porta-ferramentas de fresa de topo, fresamento, furação e mandrilamento atendem às linhas de transferência automotivas e à fabricação geral. Os porta-ferramentas para torneamento e torno seguem a contínua transição do torneamento convencional para o torneamento CNC na Índia e no Sudeste Asiático. A Sandvik Coromant lançou o CoroTurn PI em março de 2026 com um porta-ferramentas de assento duplo de inserto que combina capacidade de desbaste e acabamento em um único design. O setor global de porta-ferramentas está deslocando seu mix de receita em direção às categorias termo-retráteis e hidráulicas, o que pode elevar os preços médios de venda em aplicações premium. Essa mudança permite que os fornecedores focados em produtos tecnicamente exigentes aumentem o valor mesmo quando o volume unitário cresce mais lentamente.
Por Material:
O Aço Liga Mantém o Volume Enquanto o Carboneto se ExpandeO aço liga detinha 53,4% da participação do mercado global de porta-ferramentas em 2026, refletindo sua tenacidade, usinabilidade e custo previsível em aplicações de usinagem geral. Continua sendo amplamente utilizado nos setores automotivo, de equipamentos pesados e em outras aplicações que exigem grampeamento confiável ao longo de trocas repetidas de ferramentas. Os graus de aço de alta resistência podem ser endurecidos nas superfícies de apoio para suportar trocas repetíveis de ferramentas, enquanto o aço inoxidável atende a aplicações mais restritas que necessitam de resistência à corrosão. O mercado global de porta-ferramentas continua a depender do aço liga para o maior volume de corpos de porta-ferramentas. Sua base de fornecimento estabelecida e suas propriedades de usinagem sustentam o uso contínuo em produtos de commodities e de nível intermediário.
Os graus de corpo em carboneto estão projetados para crescer a um CAGR de 6,6% até 2032, à medida que a usinagem de alta velocidade e de materiais duros atribui maior valor à rigidez, dureza e estabilidade térmica. Os porta-ferramentas com corpo em carboneto são relevantes para a fabricação de equipamentos de semicondutores, usinagem de titânio aeroespacial e trabalhos de alta velocidade em matrizes e moldes. Essas aplicações valorizam a redução do movimento térmico, condições de corte estáveis, acabamentos superficiais finos e rotações de fuso mais elevadas. O setor global de porta-ferramentas, portanto, vê o carboneto se expandir além de seu papel tradicional em insertos de corte. A mudança favorece aplicações de tolerância estreita e de maior valor, em vez da substituição ampla do aço em todas as categorias de porta-ferramentas.
Por Indústria do Usuário Final:
O Setor Automotivo Ancora o Volume Enquanto o Setor de Eletrônicos AvançaO setor automotivo respondeu por 28,7% da participação do mercado global de porta-ferramentas em 2026 porque os componentes de trem de força, chassi e carroceria requerem usinagem CNC repetida em alto volume. A transição para a produção de veículos elétricos está alterando o mix de peças e elevando os requisitos de precisão para eixos de rotor, assentos de rolamento e carcaças de estator. Essas aplicações favorecem o grampeamento estável e o controle de batimento radial, especialmente onde a circularidade e a concentricidade afetam o desempenho do motor. O maquinário geral, a fabricação de metais e o setor de petróleo e gás permanecem mercados de volume com requisitos de precisão moderados, enquanto os dispositivos médicos e a geração de energia criam uma demanda menor por configurações de precisão e resistentes à corrosão. Esses setores dependem fortemente de mandrins de pinça e porta-ferramentas mecânicos a preços competitivos.
A fabricação de eletrônicos e semicondutores está projetada para crescer a um CAGR de 7,2% até 2032, tornando-a a área de usuário final de crescimento mais rápido no mercado global de porta-ferramentas. Os equipamentos de semicondutores e as máquinas de embalagem avançada requerem componentes precisos e desempenho dimensional estável em etapas de usinagem exigentes. A Hantop Intelligence Tech demonstrou usinagem ultrassônica com porta-ferramentas projetados especificamente para o processamento de wafers de carboneto de silício na SEMICON Taiwan 2025. Essa aplicação aponta para a demanda por porta-ferramentas especiais para materiais duros e frágeis. O setor global de porta-ferramentas se beneficia quando o investimento em semicondutores aumenta a demanda pelos equipamentos utilizados para fabricar wafers e sistemas de manuseio.
Análise Geográfica
Mercado de Porta-Ferramentas da APAC
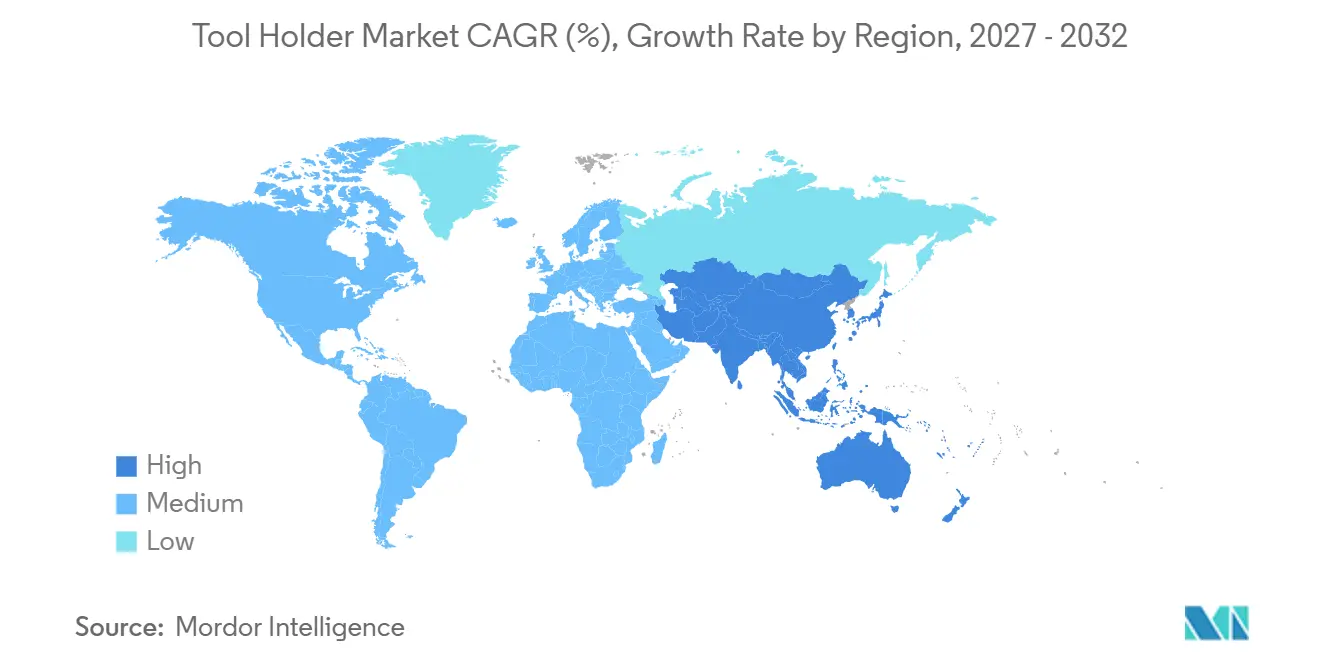
A Ásia-Pacífico respondeu por 38,6% da participação global no mercado de porta-ferramentas em 2026 e está projetada para se expandir a um CAGR de 6,5% até 2032. A região combina uma grande base de usinagem CNC na China, Japão, Coreia do Sul, Índia e Sudeste Asiático com crescentes investimentos em produção de alto valor agregado. A China permanece como o maior impulsionador de demanda regional em virtude de sua base doméstica de CNC e manufatura. Fornecedores estrangeiros continuam a ocupar uma posição sólida no segmento de controladores CNC da China, onde Fanuc, Mitsubishi e Siemens responderam coletivamente por 69% do mercado, conforme citado pela Comissão de Revisão Econômica e de Segurança EUA-China. Essa base tecnológica sustenta a demanda por porta-ferramentas capazes de auxiliar as máquinas-ferramenta a atingir a precisão e a velocidade pretendidas.
Mercado de Porta-Ferramentas da Índia e do Nordeste Asiático
A Índia é uma contribuidora importante para o crescimento regional à medida que a capacidade de usinagem aumenta. A Jyoti CNC Automation divulgou uma expansão na capacidade anual de máquinas de 6.000 para 16.000 unidades e uma carteira de pedidos de 467,21 milhões de USD em sua apresentação para investidores do terceiro trimestre do exercício fiscal de 2026. A DN Solutions inaugurou sua primeira fábrica na Índia, em Bengaluru, em agosto de 2025, com um investimento de INR 600 crore, ou 72 milhões de USD, com base na divulgação da empresa no material fornecido. Esses desenvolvimentos sustentam a capacidade de produção local e a demanda por ferramental CNC de alto desempenho. O Japão e a Coreia do Sul continuam a apresentar forte demanda por porta-ferramentas de alta precisão nos setores automotivo, eletrônico e de produção de máquinas-ferramenta.
Mercado de Porta-Ferramentas das Américas e da EMEA
A Europa é o segundo maior mercado regional no mercado global de porta-ferramentas, com Alemanha, Itália e França gerando densa demanda por porta-ferramentas premium. HAIMER, SCHUNK, MAPAL, Walter e Gühring possuem forte presença em aplicações premium europeias. A MAPAL informou que a desaceleração das condições econômicas europeias e os problemas de fornecimento de matérias-primas afetaram o ritmo de novos investimentos em máquinas-ferramenta ao longo de 2026. A América do Norte se beneficia de investimentos em equipamentos para semicondutores, aeroespacial de defesa e fábricas de baterias para veículos elétricos. A América do Sul está centrada na atividade automotiva e de equipamentos pesados do Brasil, enquanto o Oriente Médio e a África ganham demanda proveniente de programas de diversificação industrial na Arábia Saudita e nos Emirados Árabes Unidos. Essas regiões permanecem menores do que a Ásia-Pacífico e a Europa, mas a manutenção aeroespacial, a fabricação para defesa e o desenvolvimento da produção local exigem especificações de porta-ferramentas mais avançadas.
Cenário Competitivo
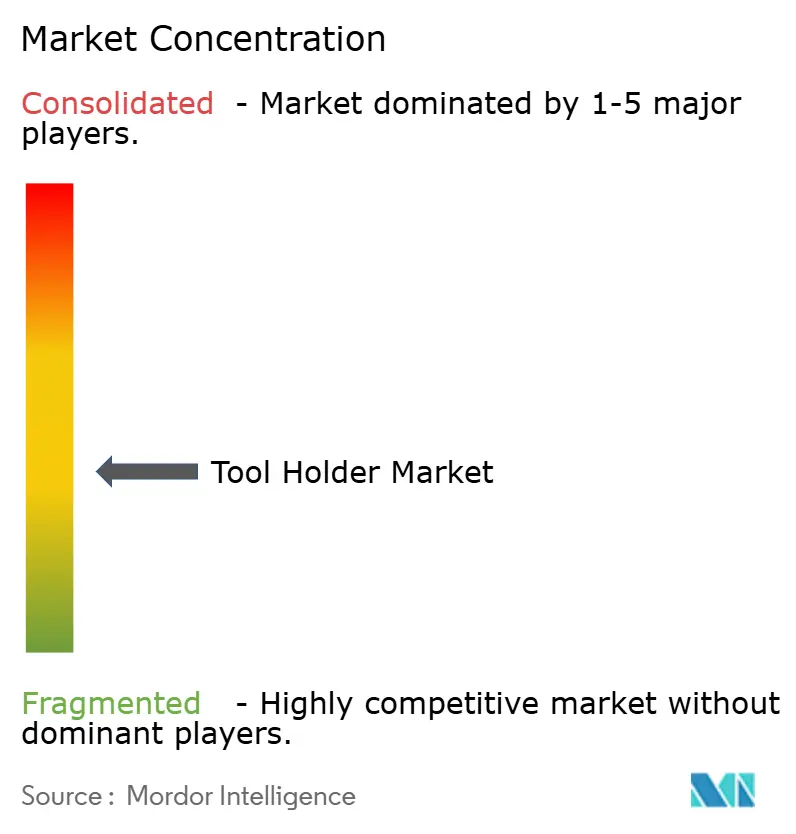
O mercado global de porta-ferramentas é moderadamente concentrado no segmento premium e fragmentado no segmento intermediário e de commodities. HAIMER, SCHUNK, Sandvik Coromant, Kennametal, BIG DAISHOWA e MAPAL estão entre os especialistas europeus e japoneses que atendem a aplicações tecnicamente diferenciadas. Essas empresas competem por meio de geometria de grampeamento, capacidade de interface, balanceamento, pré-ajuste, suporte a aplicações e conectividade digital. O mercado global de porta-ferramentas permanece mais competitivo em preço em produtos padronizados, onde fornecedores de nível intermediário podem oferecer designs compatíveis a preços mais baixos. Os fornecedores líderes utilizam portfólios certificados e engenharia de aplicações para atender à usinagem aeroespacial, médica, de semicondutores e automotiva avançada. A ISO 26623-1 para interfaces poligonais Capto e a ISO 1940 para balanceamento dinâmico permanecem pontos de qualificação importantes para clientes que necessitam de desempenho documentado.
A HAIMER e a DMG MORI expandiram sua parceria estratégica global em novembro de 2025. A parceria combina hardware de termo-retração, pré-ajuste e balanceamento com o software de gêmeo digital WinTool e os sistemas de dispensação Toolbase nas instalações da DMG MORI em todo o mundo. A Kennametal integrou dados digitais verificados de ferramentas com o software de Fabricação Assistida por Computador (CAM) WORKNC baseado em nuvem da Hexagon em dezembro de 2025. Isso permite que os usuários trabalhem com modelos 3D realistas de porta-ferramentas e dados de corte durante o planejamento de processos. Esses movimentos mostram como os fornecedores estabelecidos estão adicionando vínculos de software e dados de processo em torno dos produtos físicos de porta-ferramentas.
A Sandvik adquiriu uma participação de 80% na K&Y Diamond em abril de 2026, ampliando sua posição em ferramentas de diamante de ultraprecisão para aplicações de semicondutores e óptica. A K&Y Diamond gerou 120 milhões de SEK em receita em 2025, de acordo com o anúncio da Sandvik. Os fabricantes de nível intermediário da China, Taiwan e Coreia do Sul oferecem porta-ferramentas termo-retráteis e hidráulicos a preços 20% a 30% abaixo dos preços de tabela europeus no material fornecido. O mercado global de porta-ferramentas oferece aos fornecedores estabelecidos espaço para responder por meio de suporte ao ciclo de vida das ferramentas, integração de software e engenharia de aplicações, em vez de correspondência direta de preços. Oportunidades permanecem em porta-ferramentas com sensores para oficinas menores e ferramentas de troca rápida para torno em mercados emergentes.
Líderes do Setor de Porta-Ferramentas
-
Guhring KG
-
Sandvik AB
-
Kennametal Inc.
-
Haimer GmbH
-
BIG DAISHOWA SEIKI Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Porta-Ferramentas Empresas cobertas neste relatório
- BIG DAISHOWA SEIKI Co., Ltd.
- Bilz Werkzeugfabrik GmbH & Co. KG
- CERATIZIT S.A.
- EMUGE-FRANKEN Group
- Gühring KG
- HAIMER GmbH
- ISCAR Ltd.
- Kennametal Inc.
- Kyocera Corporation
- Lyndex-Nikken Inc.
- MAPAL Dr. Kress SE & Co. KG
- Mitsubishi Materials Corporation
- NT Tool Corporation
- REGO-FIX AG
- Sandvik AB
- SCHUNK GmbH & Co. KG
- Seco Tools AB
- Tungaloy Corporation
- Walter AG
- WTO Werkzeug-Einrichtungen GmbH
Desenvolvimentos industriais recentes em Mercado de Porta-Ferramentas
- Novembro de 2025: A HAIMER GmbH e a DMG MORI Co., Ltd. expandiram sua parceria estratégica global para implantar a "Sala de Ferramentas do Futuro" da HAIMER, combinando hardware de termo-retração, pré-ajuste e balanceamento com capacidade i4.0 com o software de gêmeo digital WinTool e os sistemas de dispensação Toolbase nas instalações mundiais da DMG MORI. O HAIMER Automation Cube One, uma célula de robô colaborativo de 12 eixos para preparação de ferramentas não tripulada 24/7, foi comissionado na fábrica da DMG MORI em Iga, abordando a escassez de mão de obra qualificada em ambientes de usinagem de alto rendimento.
- Setembro de 2025: A Eppinger Technologies lançou o Quick-Lock BMT, um porta-ferramentas automatizado para torno CNC que oferece grampeamento de precisão em menos de 4 segundos, com segurança de autotravamento validada por mais de 100.000 ciclos e capacidade de integração com robôs, abordando a escassez de operadores qualificados e os crescentes custos de produção em aplicações de torneamento CNC.
- Setembro de 2025: O Fraunhofer IWU e o Fraunhofer IIS apresentaram o smartTOOL de próxima geração na EMO Hannover 2025, com sensoriamento multidirecional de força, vibração e temperatura em cada aresta de corte, redução de 25% no espaço de instalação, taxas de amostragem sem fio de 10 kHz e integração de monitoramento baseado em inteligência artificial ECC4P alimentado por coleta de energia.
- Agosto de 2025: A Kennametal Inc. expandiu sua plataforma de ferramentas BTKV com o BTKV30 para usinagem de peças pequenas em alta velocidade nos setores aeroespacial, médico, de petróleo e gás e automotivo. O sistema utiliza tecnologia de contato de face cônica e suporta configurações de adaptador hidráulico, termo-retrátil, pinça ER e fresa de concha.
Escopo do Relatório Global do Mercado de Porta-Ferramentas
O mercado de porta-ferramentas abrange o design, a fabricação e a distribuição de dispositivos mecânicos de precisão utilizados para fazer a interface de ferramentas de corte com os fusos rotativos de equipamentos de usinagem.
O mercado global de porta-ferramentas é segmentado por tipo de produto, material, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em porta-ferramentas de mandril de pinça, fresa de topo, hidráulico, termo-retrátil, fresamento, torneamento, furação, mandrilamento e torno. Por material, o mercado é segmentado em aço liga, aço inoxidável, carboneto e outros materiais. Por indústria do usuário final, o mercado é segmentado em automotivo, aeroespacial, maquinário geral, eletrônicos, médico, energia, petróleo e gás e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de porta-ferramentas em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Porta-Ferramentas com Mandril de Pinça |
| Porta-Ferramentas de Fresa de Topo |
| Porta-Ferramentas Hidráulicos |
| Porta-Ferramentas Termo-Retráteis |
| Porta-Ferramentas de Fresamento |
| Porta-Ferramentas de Torneamento |
| Porta-Ferramentas de Furação |
| Porta-Ferramentas de Mandrilamento |
| Porta-Ferramentas para Torno |
| Outros Tipos de Produto |
| Aço Liga |
| Aço Inoxidável |
| Carboneto |
| Outros Materiais |
| Automotivo |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Gerais |
| Eletrônicos e Semicondutores |
| Dispositivos Médicos |
| Geração de Energia |
| Petróleo e Gás |
| Construção e Equipamentos Pesados |
| Fabricação de Metais |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Porta-Ferramentas com Mandril de Pinça | |
| Porta-Ferramentas de Fresa de Topo | ||
| Porta-Ferramentas Hidráulicos | ||
| Porta-Ferramentas Termo-Retráteis | ||
| Porta-Ferramentas de Fresamento | ||
| Porta-Ferramentas de Torneamento | ||
| Porta-Ferramentas de Furação | ||
| Porta-Ferramentas de Mandrilamento | ||
| Porta-Ferramentas para Torno | ||
| Outros Tipos de Produto | ||
| Por Material | Aço Liga | |
| Aço Inoxidável | ||
| Carboneto | ||
| Outros Materiais | ||
| Por Indústria do Usuário Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Maquinário e Equipamentos Gerais | ||
| Eletrônicos e Semicondutores | ||
| Dispositivos Médicos | ||
| Geração de Energia | ||
| Petróleo e Gás | ||
| Construção e Equipamentos Pesados | ||
| Fabricação de Metais | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para os porta-ferramentas globais?
O mercado global de porta-ferramentas está projetado para crescer a um CAGR de 5,93% de 2027 a 2032, atingindo 3,11 bilhões de USD até 2032.
Qual tipo de produto de porta-ferramentas está crescendo mais rapidamente?
Os porta-ferramentas termo-retráteis estão projetados para crescer a um CAGR de 6,8% até 2032, sustentados pela demanda por baixo batimento radial e usinagem de alta velocidade.
Qual setor do usuário final cria a maior demanda por porta-ferramentas?
O setor automotivo detinha 28,7% da receita em 2026 devido às suas extensas necessidades de usinagem CNC para componentes de trem de força, chassi e carroceria.
Por que os porta-ferramentas inteligentes estão se tornando mais importantes?
Os porta-ferramentas com sensores podem fornecer dados de vibração, temperatura e estabilidade que suportam o monitoramento de condição em células de usinagem automatizada.
Qual região lidera a demanda por porta-ferramentas?
A Ásia-Pacífico detinha 38,6% da receita em 2026 e está projetada para crescer a um CAGR de 6,5% até 2032.
Como os porta-ferramentas hidráulicos e termo-retráteis diferem dos porta-ferramentas padrão?
Os porta-ferramentas hidráulicos e termo-retráteis são utilizados onde amortecimento, baixo batimento radial e grampeamento estável são necessários, embora seu custo inicial possa ser mais elevado.