
Tamaño y Participación del Mercado de Portaherramientas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.93 % |
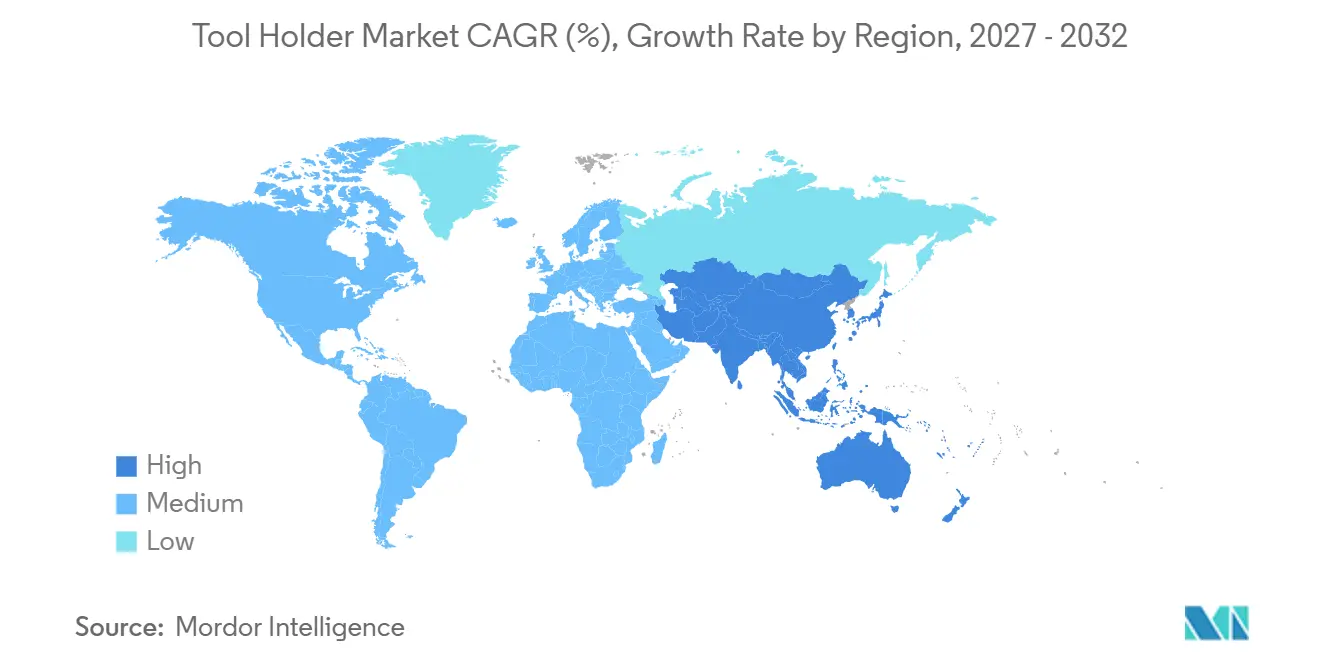
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
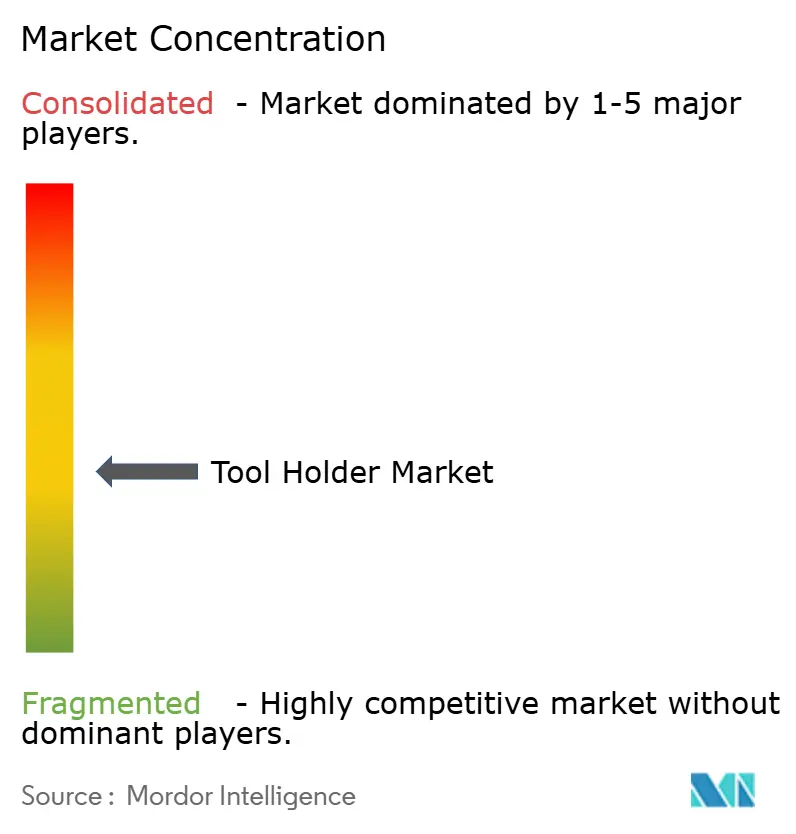
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Portaherramientas por Mordor Intelligence
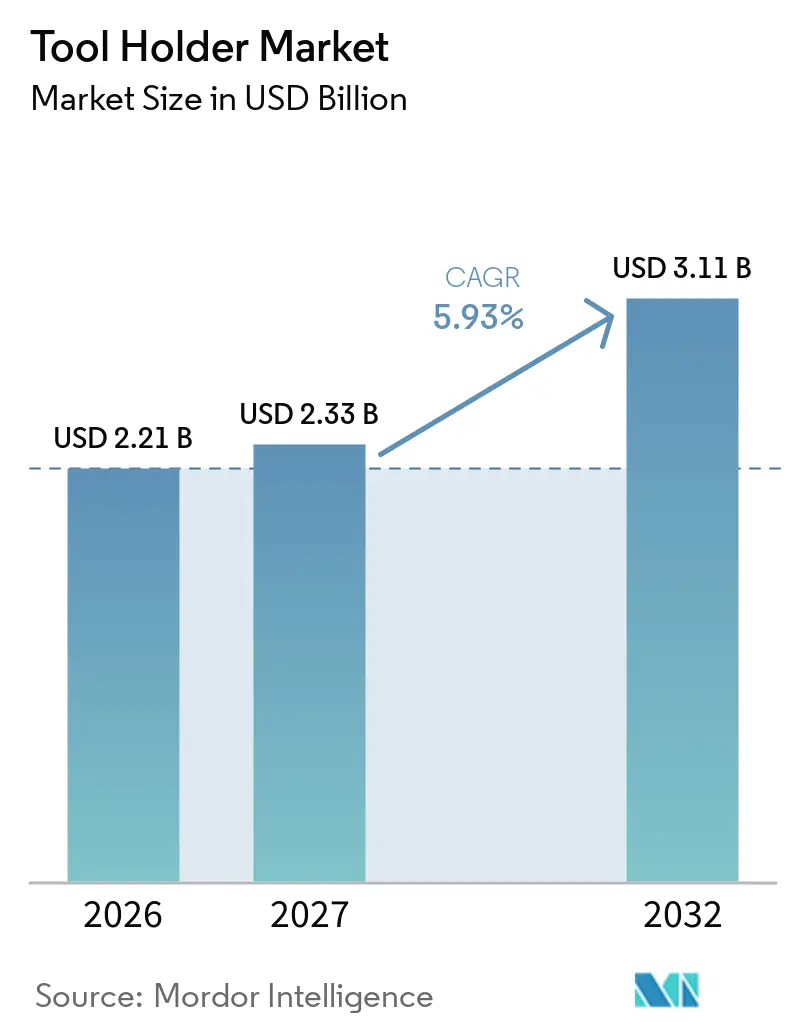
Se proyecta que el tamaño del Mercado de Portaherramientas sea de 2,21 mil millones de USD en 2026, 2,33 mil millones de USD en 2027, y alcance 3,11 mil millones de USD en 2032, creciendo a una CAGR del 5,93% de 2027 a 2032. El mercado global de portaherramientas avanza hacia portaherramientas de precisión que admiten un control de excentricidad más estricto, acabado superficial repetible y velocidades de husillo más altas. Los fabricantes de los sectores automotriz, aeroespacial y electrónico están elevando los requisitos de mecanizado, lo que favorece los diseños de contracción térmica e hidráulicos frente a los productos heredados de pinza y bloqueo lateral. Los proveedores están combinando portaherramientas físicos con datos digitales de herramientas, monitoreo y servicios de preajuste para profundizar las relaciones con los clientes. El mercado global de portaherramientas también enfrenta presión por la disponibilidad de materias primas, especialmente para los insumos de carburo de tungsteno, mientras que los portaherramientas duraderos limitan la demanda de reemplazo en las operaciones de mecanizado establecidas.[1]
Conclusiones Clave del Informe
- Por tipo de producto, los portabrocas de pinza representaron el 21,5% de la participación del mercado global de portaherramientas en 2026, mientras que se proyecta que los portaherramientas de contracción térmica crezcan a una CAGR del 6,8% hasta 2032.
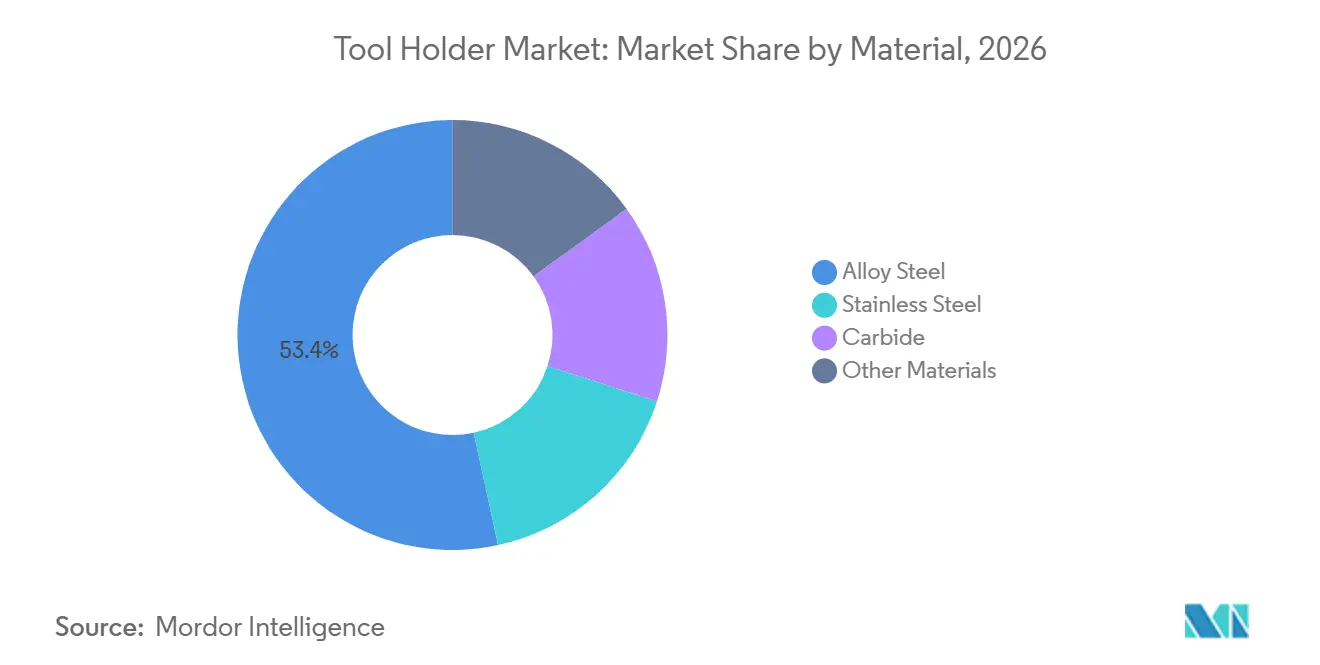
- Por material, el acero aleado representó el 53,4% de la participación del mercado global de portaherramientas en 2026, mientras que se proyecta que los grados de cuerpo de carburo crezcan a una CAGR del 6,6% hasta 2032.
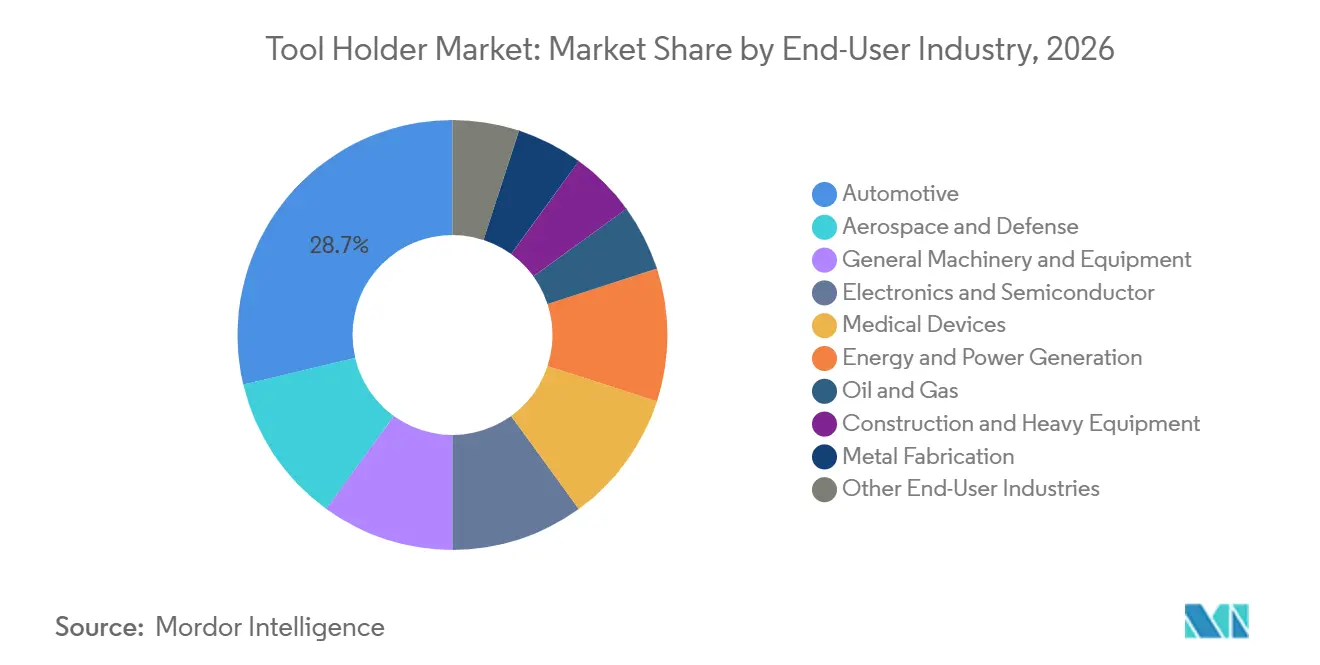
- Por industria de usuario final, el sector automotriz representó el 28,7% de la participación del mercado global de portaherramientas en 2026, mientras que se proyecta que la fabricación de electrónica y semiconductores crezca a una CAGR del 7,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,6% de la participación del mercado global de portaherramientas en 2026 y se proyecta que crezca a una CAGR del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Mecanizado CNC en los Sectores Automotriz, Aeroespacial y Electrónico | +1.2% | Global, concentrado en China, Alemania, Japón y Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Precisión, Excentricidad y Acabado Superficial | +0.9% | Global, más fuerte en Japón, Alemania y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento del Mecanizado de Alta Velocidad y Multitarea | +0.8% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Adopción de la Industria 4.0 y la Fabricación Automatizada | +1.1% | Núcleo de Asia-Pacífico, América del Norte y la Unión Europea, con expansión hacia Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Monitoreo del Estado de la Herramienta con Sensores | +0.7% | América del Norte, la Unión Europea y Japón | Largo plazo (≥ 4 años) |
| Reemplazo de Portaherramientas Heredados Mediante Sistemas Modulares y de Cambio Rápido | +0.6% | Global, con adopción temprana en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Mecanizado CNC en los Sectores Automotriz, Aeroespacial y Electrónico
El mercado global de portaherramientas se beneficia a medida que los proveedores automotrices modifican los requisitos de mecanizado para los componentes de vehículos eléctricos. Los vehículos eléctricos utilizan menos componentes mecanizados individualmente que las plataformas de combustión interna, pero los ejes de rotor, las carcasas de estátor y los engranajes reductores requieren un control estricto de concentricidad y acabado superficial. Estos requisitos respaldan la demanda de portaherramientas de contracción térmica y expansión hidráulica en aplicaciones donde el sujeción mecánica convencional es menos adecuada. El mecanizado aeroespacial también respalda la demanda premium porque el trabajo con titanio, materiales compuestos y superaleaciones de níquel necesita interfaces de herramienta estables con baja excentricidad. MAPAL reportó un crecimiento significativo de dos dígitos en herramientas aeroespaciales durante 2024 y 2025, lo que refleja la demanda continua de mecanizado aeroespacial de alta precisión.[2] La fabricación de equipos electrónicos añade demanda de portaherramientas rígidos utilizados para mecanizar equipos de fabricación de semiconductores, sistemas de manipulación de obleas y carcasas de hardware avanzado.
Adopción de la Industria 4.0 y la Fabricación Automatizada
Las celdas de máquinas automatizadas están cambiando el papel de los portaherramientas, de interfaces mecánicas a fuentes de datos operativos. Fraunhofer IWU y Fraunhofer IIS presentaron un portaherramientas smartTOOL en EMO Hannover 2025 con detección de fuerza, vibración y temperatura en el punto de corte. La unidad utiliza un 25% menos de espacio de instalación que el diseño anterior y admite tasas de muestreo inalámbrico de hasta 10 kHz.[3] Estas características ayudan a las celdas automatizadas a detectar vibraciones, desgaste y cambios térmicos durante la producción desatendida. El mercado global de portaherramientas se beneficia cuando los fabricantes conectan los datos de las herramientas a los sistemas de monitoreo de procesos y los utilizan para reducir el desperdicio y las interrupciones. Los portaherramientas inteligentes también se adaptan a la demanda más amplia de mantenimiento predictivo en las cadenas de suministro automotriz y electrónica.[4]
Monitoreo del Estado de la Herramienta con Sensores
El monitoreo con sensores se está volviendo relevante para el diseño de portaherramientas porque puede mostrar inestabilidad en el mecanizado antes de que decline la calidad superficial. El portaherramientas de expansión hidráulica iTENDO² de SCHUNK coloca un sensor de aceleración cerca de la pieza de trabajo y proporciona información sobre estabilidad, estado del husillo, desgaste y vibración. Un estudio de 2025 describió un sistema adaptativo de monitoreo de estado que combinaba razonamiento basado en casos y redes neuronales convolucionales para identificar el desgaste de la herramienta antes de que afectara la calidad superficial. El mercado global de portaherramientas puede, por tanto, extenderse más allá de la venta de un portaherramientas hacia el monitoreo de estado y el soporte del ciclo de vida. Los proveedores con productos de detección pueden respaldar acuerdos de mantenimiento basados en el uso donde los clientes valoran el tiempo de actividad y la consistencia. Esta dirección es más relevante en celdas de mecanizado automatizado de alto valor, donde una falla no planificada puede interrumpir varias operaciones vinculadas.
Reemplazo de Portaherramientas Heredados Mediante Sistemas Modulares y de Cambio Rápido
Los sistemas modulares y de cambio rápido están reemplazando a los portaherramientas de bloqueo lateral y vástago recto más antiguos donde el tiempo de configuración es una restricción de producción significativa. Eppinger Technologies lanzó su portaherramientas de torno CNC Quick-Lock BMT (Base Mount Turret) en septiembre de 2025 con sujeción de precisión automatizada en menos de 4 segundos. La empresa declaró que el sistema de autobloqueo había sido probado durante más de 100.000 ciclos y podía integrarse con robots. La plataforma Coromant Capto de Sandvik Coromant admite cambios rápidos de herramientas en operaciones de torneado y reduce la necesidad de paradas del husillo y recalibración. El mercado global de portaherramientas se beneficia de estos sistemas cuando la escasez de mano de obra y la producción mixta hacen que los cambios repetibles sean más valiosos. Las interfaces modulares estandarizadas también pueden reducir las demandas de capacitación para los operadores más nuevos. Esto hace que las herramientas de cambio rápido sean relevantes tanto en centros de producción maduros como en ubicaciones de mecanizado CNC en desarrollo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Adquisición de Portaherramientas Hidráulicos y de Contracción Térmica Premium | -0.8% | Global, más agudo en los mercados sensibles al precio del sur y sureste de Asia y América del Sur | Corto plazo (≤ 2 años) |
| Interfaces Estandarizadas que Limitan la Diferenciación de Productos | -0.4% | Europa y América del Norte, donde la estandarización es más madura | Mediano plazo (2-4 años) |
| Largos Ciclos de Reemplazo para Portaherramientas Duraderos | -0.5% | Global | Largo plazo (≥ 4 años) |
| Gestión de la Expansión Térmica y la Vibración a Velocidades Extremas del Husillo | -0.3% | Global, con necesidades agudas en los centros de mecanizado de alta velocidad de Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Adquisición de Portaherramientas Hidráulicos y de Contracción Térmica Premium
Los sistemas de portaherramientas premium requieren una inversión inicial más alta que los productos mecánicos básicos, lo que limita la adopción entre los talleres de mecanizado más pequeños. El costo incluye el propio portaherramientas y, en las aplicaciones de contracción térmica, el equipo de calentamiento por inducción y los procesos operativos. BIG DAISHOWA señala que los portaherramientas hidráulicos contienen un mecanismo hidráulico interno, mientras que los sistemas de contracción térmica utilizan un diseño de cuerpo sólido y requieren un proceso de calentamiento. El mercado global de portaherramientas está, por tanto, más expuesto a la sensibilidad al precio en el sur de Asia, el sureste de Asia y América del Sur, donde muchos talleres mantienen inventarios instalados de portaherramientas de pinza y mecánicos. Los acuerdos de financiamiento y arrendamiento para equipos de contracción térmica pueden reducir la barrera inicial. Sin embargo, el equipo premium sigue siendo más accesible a través de redes de distribuidores establecidas en Europa, América del Norte y Japón.
Largos Ciclos de Reemplazo para Portaherramientas Duraderos
Las largas vidas útiles limitan la demanda de reemplazo de portaherramientas que permanecen dentro de su especificación de precisión original. SCHUNK informó que los mandriles de expansión hidráulica pueden mantener la calidad de sujeción durante 10.000 a 15.000 ciclos bajo sus condiciones de comparación declaradas. El mercado global de portaherramientas depende más de las nuevas instalaciones de máquinas, las ampliaciones de líneas y los requisitos de mecanizado más estrictos que del reemplazo físico rutinario. La reposición de existencias generalmente se vuelve necesaria cuando los clientes cambian las configuraciones del husillo, reconstruyen equipos o necesitan una excentricidad menor de la que pueden proporcionar los portaherramientas existentes. Las interfaces estandarizadas restringen aún más la diferenciación visible de productos en los mercados maduros. A velocidades extremas del husillo, la gestión de la expansión térmica y la vibración también puede ralentizar la calificación porque los clientes necesitan validar toda la configuración de herramientas antes de cambiar los portaherramientas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Crecimiento de la Contracción Térmica Remodela el Segmento PremiumLos portabrocas de pinza representaron el 21,5% de la participación del mercado global de portaherramientas en 2026 porque funcionan con sistemas de pinza ER ampliamente utilizados y admiten fresado, taladrado y roscado. Su amplia base instalada los mantiene importantes para el mecanizado CNC general, incluso cuando los clientes evalúan alternativas de mayor precisión. Se proyecta que los portaherramientas de contracción térmica registren una CAGR del 6,8% hasta 2032, la tasa más alta entre los tipos de productos. El tamaño del mercado global de portaherramientas para portaherramientas de contracción térmica está respaldado por el rendimiento de baja excentricidad en aplicaciones que utilizan grandes voladizos de herramienta y altas velocidades de husillo. Los diseños de contracción térmica pueden lograr una excentricidad inferior a 3 micrómetros con un voladizo de 4 veces el diámetro de la herramienta, lo que respalda trabajos de acabado exigentes.
Los portaherramientas hidráulicos proporcionan amortiguación para el escariado, el mandrinado y el fresado con gran voladizo, mientras que los portaherramientas de portafresa, fresado, taladrado y mandrinado sirven a las líneas de transferencia automotriz y la fabricación general. Los portaherramientas de torneado y torno siguen el continuo cambio del torneado convencional al torneado CNC en India y el sureste de Asia. Sandvik Coromant lanzó CoroTurn PI en marzo de 2026 con un portaherramientas de doble asiento de inserto que combina la capacidad de desbaste y acabado en un solo diseño. La industria global de portaherramientas está desplazando su combinación de ingresos hacia las categorías de contracción térmica e hidráulica, lo que puede elevar los precios de venta promedio en aplicaciones premium. Este cambio permite a los proveedores enfocados en productos técnicamente exigentes aumentar el valor incluso cuando el volumen unitario cambia más lentamente.
Por Material:
El Acero Aleado Mantiene el Volumen Mientras el Carburo se ExpandeEl acero aleado representó el 53,4% de la participación del mercado global de portaherramientas en 2026, lo que refleja su tenacidad, maquinabilidad y costo predecible en aplicaciones de mecanizado general. Sigue siendo ampliamente utilizado en aplicaciones automotrices, de equipos pesados y otras que requieren una sujeción confiable durante cambios repetidos de herramientas. Los grados de acero de alta resistencia pueden endurecerse en las superficies de rodamiento para admitir cambios repetibles de herramientas, mientras que el acero inoxidable aborda aplicaciones más específicas que necesitan resistencia a la corrosión. El mercado global de portaherramientas continúa dependiendo del acero aleado para el mayor volumen de cuerpos de portaherramientas. Su base de suministro establecida y sus propiedades de mecanizado respaldan el uso continuo en productos de nivel básico e intermedio.
Se proyecta que los grados de cuerpo de carburo crezcan a una CAGR del 6,6% hasta 2032, a medida que el mecanizado de alta velocidad y materiales duros otorga mayor valor a la rigidez, la dureza y la estabilidad térmica. Los portaherramientas de cuerpo de carburo son relevantes para la fabricación de equipos de semiconductores, el mecanizado de titanio aeroespacial y el trabajo de alta velocidad en matrices y moldes. Estas aplicaciones valoran la reducción del movimiento térmico, las condiciones de corte estables, los acabados superficiales finos y las velocidades de husillo más altas. La industria global de portaherramientas ve, por tanto, cómo el carburo se expande más allá de su papel tradicional en los insertos de corte. El cambio favorece las aplicaciones de tolerancia estrecha y mayor valor en lugar del reemplazo generalizado del acero en todas las categorías de portaherramientas.
Por Industria de Usuario Final:
El Sector Automotriz Ancla el Volumen Mientras la Electrónica AvanzaEl sector automotriz representó el 28,7% de la participación del mercado global de portaherramientas en 2026 porque los componentes del tren motriz, el chasis y la carrocería requieren mecanizado CNC repetido a alto volumen. La transición hacia la producción de vehículos eléctricos está cambiando la combinación de piezas y elevando los requisitos de precisión para los ejes de rotor, los asientos de rodamientos y las carcasas de estátor. Estas aplicaciones favorecen la sujeción estable y la excentricidad controlada, especialmente donde la circularidad y la concentricidad afectan el rendimiento del motor. La maquinaria general, la fabricación de metales y el petróleo y gas siguen siendo mercados de volumen con requisitos de precisión moderados, mientras que los dispositivos médicos y la generación de energía crean una demanda menor para configuraciones de precisión y resistentes a la corrosión. Estos sectores dependen en gran medida de los portabrocas de pinza y los portaherramientas mecánicos a precios competitivos.
Se proyecta que la fabricación de electrónica y semiconductores crezca a una CAGR del 7,2% hasta 2032, convirtiéndola en el área de usuario final de más rápido crecimiento en el mercado global de portaherramientas. Los equipos de semiconductores y la maquinaria de empaquetado avanzado requieren componentes precisos y un rendimiento dimensional estable en exigentes pasos de mecanizado. Hantop Intelligence Tech demostró el mecanizado ultrasónico con portaherramientas diseñados específicamente para el procesamiento de obleas de carburo de silicio en SEMICON Taiwan 2025. Esta aplicación apunta a la demanda de portaherramientas especializados para materiales duros y frágiles. La industria global de portaherramientas se beneficia cuando la inversión en semiconductores aumenta la demanda de los equipos utilizados para fabricar obleas y sistemas de manipulación.
Análisis Geográfico
Mercado de Portaherramientas en Asia-Pacífico
Asia-Pacífico representó el 38,6% de la cuota del mercado global de portaherramientas en 2026 y se proyecta que se expanda a una CAGR del 6,5% hasta 2032. La región combina una amplia base de mecanizado CNC en China, Japón, Corea del Sur, India y el Sudeste Asiático con una creciente inversión en producción de alto valor. China sigue siendo el mayor impulsor de demanda regional debido a su base doméstica de CNC y manufactura. Los proveedores extranjeros continúan manteniendo una posición sólida en el segmento de controladores CNC de China, donde Fanuc, Mitsubishi y Siemens representaron conjuntamente el 69% del mercado citado por la Comisión de Revisión Económica y de Seguridad Estados Unidos-China. Esta base tecnológica respalda la demanda de portaherramientas que pueden ayudar a las máquinas herramienta a alcanzar la precisión y velocidad previstas.
Mercado de Portaherramientas en India y el Noreste de Asia
India es un contribuyente importante al crecimiento regional a medida que aumenta la capacidad de mecanizado. Jyoti CNC Automation reveló una expansión en la capacidad anual de máquinas de 6.000 a 16.000 unidades y una cartera de pedidos de 467,21 millones de USD en su presentación para inversores del tercer trimestre del ejercicio fiscal 2026. DN Solutions inauguró su primera planta en India en Bengaluru en agosto de 2025, con una inversión de 600 millones de INR, o 72 millones de USD, según la divulgación de la empresa en el material suministrado. Estos desarrollos respaldan la capacidad de producción local y la demanda de herramientas CNC capaces. Japón y Corea del Sur continúan proporcionando una fuerte demanda de portaherramientas de alta precisión en la producción automotriz, electrónica y de máquinas herramienta.
Mercado de Portaherramientas en las Américas y EMEA
Europa es el segundo mercado regional más grande en el mercado global de portaherramientas, con Alemania, Italia y Francia generando una densa demanda de portaherramientas premium. HAIMER, SCHUNK, MAPAL, Walter y Gühring tienen una fuerte presencia en las aplicaciones premium europeas. MAPAL informó que las condiciones económicas más lentas en Europa y los problemas de suministro de materias primas afectaron el ritmo de la nueva inversión en máquinas herramienta hasta 2026. América del Norte se beneficia de la inversión en equipos para semiconductores, aeroespacial de defensa y plantas de baterías para vehículos eléctricos. América del Sur se centra en la actividad automotriz y de equipos pesados de Brasil, mientras que Oriente Medio y África obtienen demanda de los programas de diversificación industrial en Arabia Saudita y los Emiratos Árabes Unidos. Estas regiones siguen siendo más pequeñas que Asia-Pacífico y Europa, pero el mantenimiento aeroespacial, la fabricación de defensa y el desarrollo de la producción local requieren especificaciones de portaherramientas más capaces.
Panorama Competitivo
El mercado global de portaherramientas está moderadamente concentrado en el segmento premium y fragmentado en el rango intermedio y de productos básicos. HAIMER, SCHUNK, Sandvik Coromant, Kennametal, BIG DAISHOWA y MAPAL se encuentran entre los especialistas europeos y japoneses que atienden aplicaciones técnicamente diferenciadas. Estas empresas compiten a través de la geometría de sujeción, la capacidad de interfaz, el equilibrado, el preajuste, el soporte de aplicaciones y la conectividad digital. El mercado global de portaherramientas sigue siendo más competitivo en precio en los productos estandarizados, donde los proveedores de nivel intermedio pueden ofrecer diseños compatibles a precios más bajos. Los proveedores líderes utilizan carteras certificadas e ingeniería de aplicaciones para atender el mecanizado aeroespacial, médico, de semiconductores y automotriz avanzado. La norma ISO 26623-1 para interfaces de polígono Capto y la norma ISO 1940 para equilibrado dinámico siguen siendo puntos de calificación importantes para los clientes que necesitan un rendimiento documentado.
HAIMER y DMG MORI ampliaron su asociación estratégica global en noviembre de 2025. La asociación combina hardware de contracción térmica, preajuste y equilibrado con capacidad i4.0, junto con el software de gemelo digital WinTool y los sistemas de dispensación Toolbase en las instalaciones mundiales de DMG MORI. Kennametal integró datos de herramientas digitales verificados con el software de Fabricación Asistida por Computadora (CAM) WORKNC basado en la nube de Hexagon en diciembre de 2025. Esto permite a los usuarios trabajar con modelos 3D realistas de portaherramientas y datos de corte durante la planificación del proceso. Estos movimientos muestran cómo los proveedores establecidos están añadiendo vínculos de software y datos de proceso en torno a los productos de portaherramientas físicos.
Sandvik adquirió una participación del 80% en K&Y Diamond en abril de 2026, ampliando su posición en herramientas de diamante de ultraprecisión para aplicaciones de semiconductores y óptica. K&Y Diamond generó 120 millones de SEK en ingresos en 2025, según el anuncio de Sandvik. Los fabricantes de nivel intermedio de China, Taiwán y Corea del Sur ofrecen portaherramientas de contracción térmica e hidráulicos a precios entre un 20% y un 30% por debajo de los precios de lista europeos en el material suministrado. El mercado global de portaherramientas da a los proveedores establecidos margen para responder a través del soporte de vida útil de la herramienta, la integración de software y la ingeniería de aplicaciones en lugar de igualar directamente los precios. Las oportunidades permanecen en portaherramientas con sensores para talleres más pequeños y herramientas de torno de cambio rápido para mercados emergentes.
Líderes de la Industria de Portaherramientas
-
Guhring KG
-
Sandvik AB
-
Kennametal Inc.
-
Haimer GmbH
-
BIG DAISHOWA SEIKI Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Portaherramientas Empresas cubiertas en este informe
- BIG DAISHOWA SEIKI Co., Ltd.
- Bilz Werkzeugfabrik GmbH & Co. KG
- CERATIZIT S.A.
- EMUGE-FRANKEN Group
- Gühring KG
- HAIMER GmbH
- ISCAR Ltd.
- Kennametal Inc.
- Kyocera Corporation
- Lyndex-Nikken Inc.
- MAPAL Dr. Kress SE & Co. KG
- Mitsubishi Materials Corporation
- NT Tool Corporation
- REGO-FIX AG
- Sandvik AB
- SCHUNK GmbH & Co. KG
- Seco Tools AB
- Tungaloy Corporation
- Walter AG
- WTO Werkzeug-Einrichtungen GmbH
Desarrollos recientes de la industria en Mercado de Portaherramientas
- Noviembre de 2025: HAIMER GmbH y DMG MORI Co., Ltd. ampliaron su asociación estratégica global para implementar el "Taller de Herramientas del Futuro" de HAIMER, combinando hardware de contracción térmica, preajuste y equilibrado con capacidad i4.0, junto con el software de gemelo digital WinTool y los sistemas de dispensación Toolbase en las instalaciones mundiales de DMG MORI. El HAIMER Automation Cube One, una celda de robot colaborativo de 12 ejes para la preparación de herramientas desatendida las 24 horas del día, los 7 días de la semana, fue puesto en marcha en la planta de Iga de DMG MORI, abordando la escasez de mano de obra calificada en entornos de mecanizado de alto rendimiento.
- Septiembre de 2025: Eppinger Technologies lanzó Quick-Lock BMT, un portaherramientas de torno CNC automatizado que ofrece sujeción de precisión en menos de 4 segundos, con seguridad de autobloqueo validada durante más de 100.000 ciclos y capacidad de integración con robots, abordando la escasez de operadores calificados y el aumento de los costos de producción en las aplicaciones de torneado CNC.
- Septiembre de 2025: Fraunhofer IWU y Fraunhofer IIS presentaron el smartTOOL de próxima generación en EMO Hannover 2025, con detección multidireccional de fuerza, vibración y temperatura en cada filo de corte, una reducción del 25% en el espacio de instalación, tasas de muestreo inalámbrico de 10 kHz e integración de monitoreo basado en inteligencia artificial ECC4P impulsada por recolección de energía.
- Agosto de 2025: Kennametal Inc. amplió su plataforma de herramientas BTKV con el BTKV30 para el mecanizado de piezas pequeñas a alta velocidad en los sectores aeroespacial, médico, de petróleo y gas, y automotriz. El sistema utiliza tecnología de contacto de cara cónica y admite configuraciones de adaptador hidráulico, de contracción térmica, de pinza ER y de fresa de plato.
Alcance del Informe del Mercado Global de Portaherramientas
El mercado de portaherramientas abarca el diseño, la fabricación y la distribución de dispositivos mecánicos de precisión utilizados para conectar las herramientas de corte con los husillos giratorios de los equipos de mecanizado.
El mercado global de portaherramientas está segmentado por tipo de producto, material, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en portabrocas de pinza, portafresa, hidráulico, contracción térmica, fresado, torneado, taladrado, mandrinado y portaherramientas de torno. Por material, el mercado está segmentado en acero aleado, acero inoxidable, carburo y otros materiales. Por industria de usuario final, el mercado está segmentado en automotriz, aeroespacial, maquinaria general, electrónica, médico, energía, petróleo y gas, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de portaherramientas en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Portabrocas de Pinza |
| Portafresas |
| Portaherramientas Hidráulicos |
| Portaherramientas de Contracción Térmica |
| Portaherramientas de Fresado |
| Portaherramientas de Torneado |
| Portaherramientas de Taladrado |
| Portaherramientas de Mandrinado |
| Portaherramientas de Torno |
| Otros Tipos de Productos |
| Acero Aleado |
| Acero Inoxidable |
| Carburo |
| Otros Materiales |
| Automotriz |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Generales |
| Electrónica y Semiconductores |
| Dispositivos Médicos |
| Generación de Energía y Electricidad |
| Petróleo y Gas |
| Construcción y Equipos Pesados |
| Fabricación de Metales |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Portabrocas de Pinza | |
| Portafresas | ||
| Portaherramientas Hidráulicos | ||
| Portaherramientas de Contracción Térmica | ||
| Portaherramientas de Fresado | ||
| Portaherramientas de Torneado | ||
| Portaherramientas de Taladrado | ||
| Portaherramientas de Mandrinado | ||
| Portaherramientas de Torno | ||
| Otros Tipos de Productos | ||
| Por Material | Acero Aleado | |
| Acero Inoxidable | ||
| Carburo | ||
| Otros Materiales | ||
| Por Industria de Usuario Final | Automotriz | |
| Aeroespacial y Defensa | ||
| Maquinaria y Equipos Generales | ||
| Electrónica y Semiconductores | ||
| Dispositivos Médicos | ||
| Generación de Energía y Electricidad | ||
| Petróleo y Gas | ||
| Construcción y Equipos Pesados | ||
| Fabricación de Metales | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los portaherramientas globales?
Se proyecta que el mercado global de portaherramientas crezca a una CAGR del 5,93% de 2027 a 2032, alcanzando 3,11 mil millones de USD en 2032.
¿Qué tipo de producto de portaherramientas crece más rápido?
Se proyecta que los portaherramientas de contracción térmica crezcan a una CAGR del 6,8% hasta 2032, respaldados por la demanda de baja excentricidad y mecanizado de alta velocidad.
¿Qué sector de usuario final genera la mayor demanda de portaherramientas?
El sector automotriz representó el 28,7% de los ingresos en 2026 debido a sus extensas necesidades de mecanizado CNC para componentes del tren motriz, el chasis y la carrocería.
¿Por qué los portaherramientas inteligentes son cada vez más importantes?
Los portaherramientas con sensores pueden proporcionar datos de vibración, temperatura y estabilidad que respaldan el monitoreo de estado en celdas de mecanizado automatizado.
¿Qué región lidera la demanda de portaherramientas?
Asia-Pacífico representó el 38,6% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 6,5% hasta 2032.
¿En qué se diferencian los portaherramientas hidráulicos y de contracción térmica de los portaherramientas estándar?
Los portaherramientas hidráulicos y de contracción térmica se utilizan donde se necesita amortiguación, baja excentricidad y sujeción estable, aunque su costo inicial puede ser más alto.