
Werkzeughaltermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
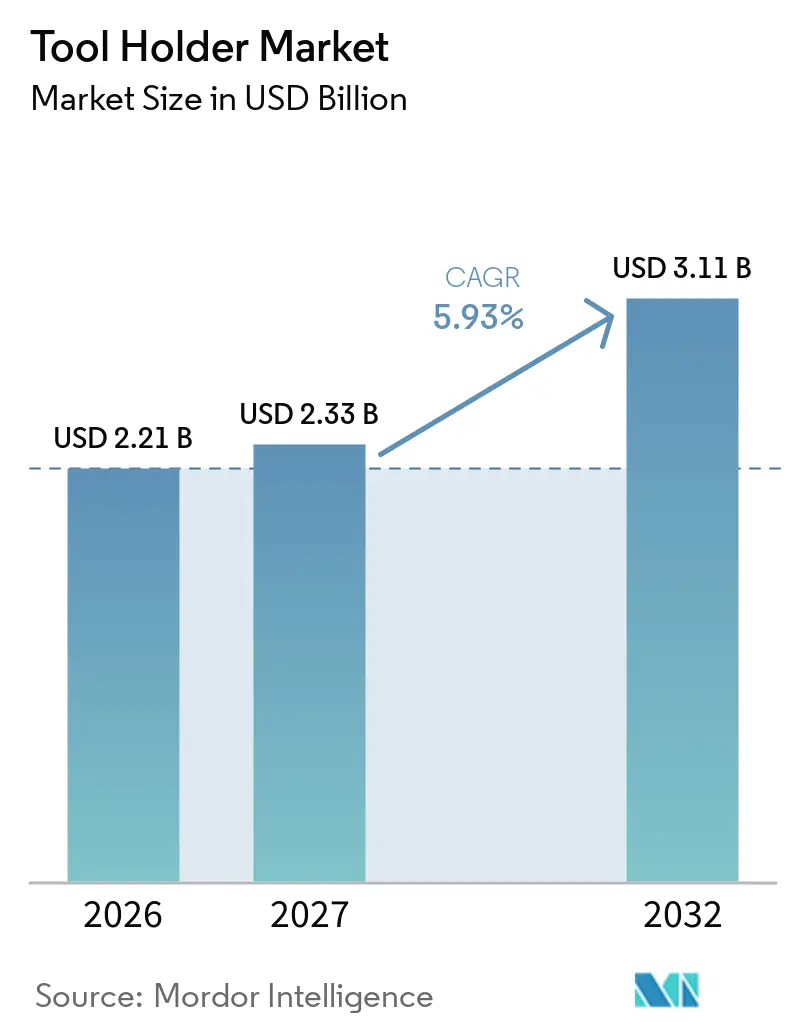
| Marktgröße (2027) | 2.33 Milliarden US-Dollar |
| Marktgröße (2032) | 3.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Werkzeughaltermarkt Analyse von Mordor Intelligence
Die Größe des Werkzeughaltermarkts wird für 2026 auf 2,21 Milliarden USD und für 2027 auf 2,33 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,11 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 5,93 % von 2027 bis 2032 entspricht. Der globale Werkzeughaltermarkt entwickelt sich in Richtung Präzisionshalter, die eine engere Rundlaufkontrolle, reproduzierbare Oberflächengüte und höhere Spindeldrehzahlen unterstützen. Automobil-, Luft- und Raumfahrt- sowie Elektronikhersteller erhöhen ihre Bearbeitungsanforderungen, was Schrumpfaufnahmen und Hydraulikdesigns gegenüber herkömmlichen Spannzangen- und Seitenspannprodukten begünstigt. Anbieter kombinieren physische Halter mit digitalen Werkzeugdaten, Überwachungs- und Einstelldiensten, um Kundenbeziehungen zu vertiefen. Der globale Werkzeughaltermarkt steht auch unter dem Druck der Verfügbarkeit von Rohstoffen, insbesondere bei Wolframkarbid-Einsatzstoffen, während langlebige Halter die Ersatznachfrage in etablierten Bearbeitungsbetrieben begrenzen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Spannzangenfutterhalter im Jahr 2026 einen Anteil von 21,5 % am globalen Werkzeughaltermarkt, während Schrumpfaufnahmen bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen werden.
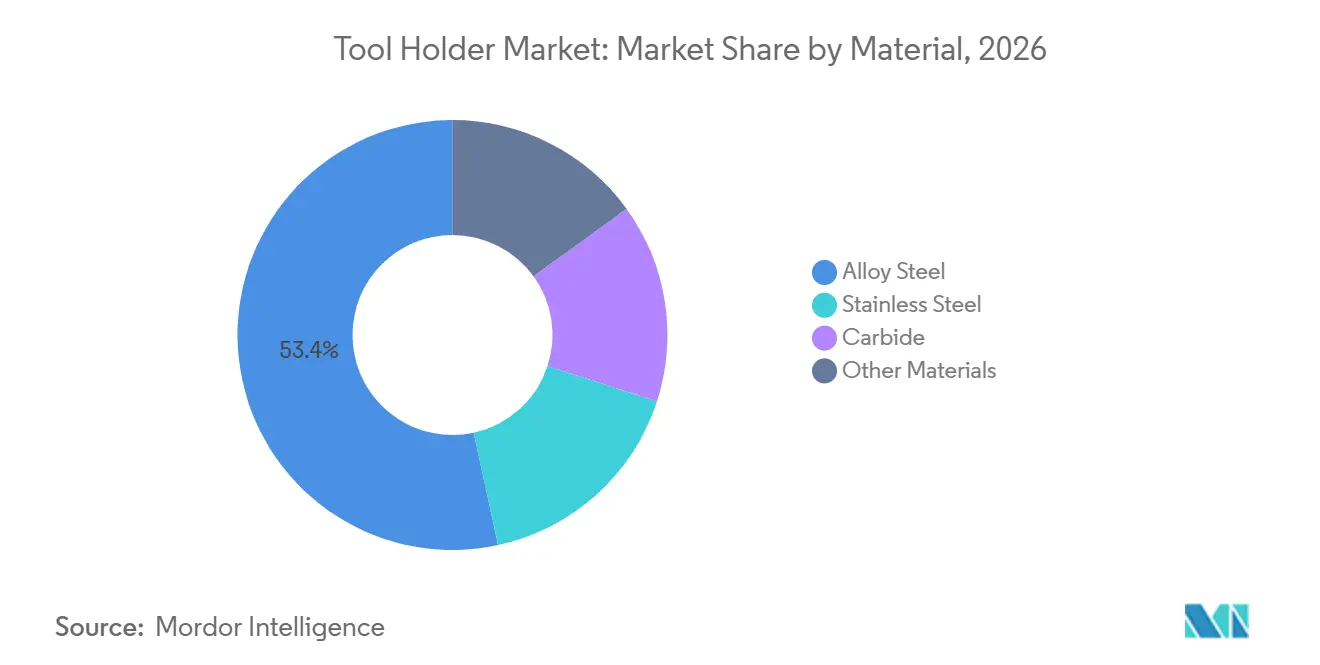
- Nach Material hielt Legierungsstahl im Jahr 2026 einen Anteil von 53,4 % am globalen Werkzeughaltermarkt, während Hartmetall-Körpersorten bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
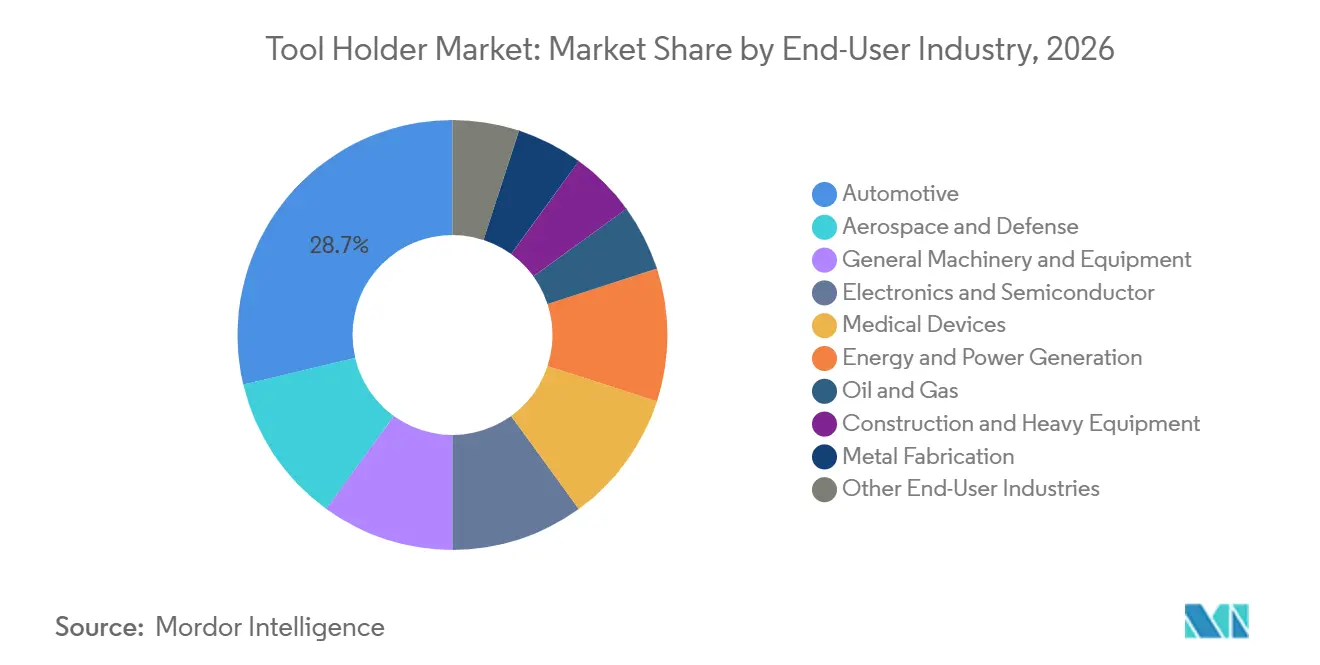
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2026 einen Anteil von 28,7 % am globalen Werkzeughaltermarkt, während die Elektronik- und Halbleiterfertigung bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,6 % am globalen Werkzeughaltermarkt und wird bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der CNC-Bearbeitung in der Automobil-, Luft- und Raumfahrt- sowie Elektronikindustrie | +1.2% | Global, konzentriert in China, Deutschland, Japan und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Präzision, Rundlauf und Oberflächengüte | +0.9% | Global, am stärksten in Japan, Deutschland und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum der Hochgeschwindigkeits- und Multitasking-Bearbeitung | +0.8% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Einführung von Industrie 4.0 und automatisierter Fertigung | +1.1% | Asien-Pazifik als Kernregion, Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Sensorgestützte Werkzeugzustandsüberwachung | +0.7% | Nordamerika, die Europäische Union und Japan | Langfristig (≥ 4 Jahre) |
| Ersatz von Althaltern durch modulare und Schnellwechselsysteme | +0.6% | Global, mit früher Einführung in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der CNC-Bearbeitung in der Automobil-, Luft- und Raumfahrt- sowie Elektronikindustrie
Der globale Werkzeughaltermarkt profitiert davon, dass Automobilzulieferer die Bearbeitungsanforderungen für Elektrofahrzeugkomponenten ändern. Elektrofahrzeuge verwenden weniger einzeln bearbeitete Bauteile als Verbrennungsplattformen, aber Rotorwellen, Statorgehäuse und Untersetzungsgetriebe erfordern eine enge Konzentrizität und Oberflächengütekontrolle. Diese Anforderungen unterstützen die Nachfrage nach Schrumpfaufnahmen und hydraulischen Dehnspannhaltern in Anwendungen, bei denen konventionelles mechanisches Spannen weniger geeignet ist. Die Luft- und Raumfahrtbearbeitung unterstützt ebenfalls die Premium-Nachfrage, da die Bearbeitung von Titan, Verbundwerkstoffen und Nickelsuperlegierungen stabile Werkzeugschnittstellen mit geringem Rundlauffehler erfordert. MAPAL meldete für 2024 und 2025 ein signifikantes zweistelliges Wachstum im Bereich Luft- und Raumfahrtwerkzeuge, was die anhaltende Nachfrage nach hochpräziser Luft- und Raumfahrtbearbeitung widerspiegelt.[2] Die Fertigung von Elektronikgeräten schafft zusätzliche Nachfrage nach starren Haltern, die für die Bearbeitung von Halbleiterfertigungsanlagen, Wafer-Handhabungssystemen und fortschrittlichen Hardware-Gehäusen eingesetzt werden.
Einführung von Industrie 4.0 und automatisierter Fertigung
Automatisierte Maschinenzellen verändern die Rolle von Werkzeughaltern von mechanischen Schnittstellen zu Quellen von Betriebsdaten. Fraunhofer IWU und Fraunhofer IIS präsentierten auf der EMO Hannover 2025 einen smartTOOL-Halter mit Kraft-, Schwingungs- und Temperatursensorik am Schneidpunkt. Das Gerät benötigt 25 % weniger Einbauraum als das frühere Design und unterstützt drahtlose Abtastraten von bis zu 10 kHz.[3] Diese Funktionen helfen automatisierten Zellen, Rattern, Verschleiß und thermische Veränderungen während der mannlosen Produktion zu erkennen. Der globale Werkzeughaltermarkt gewinnt dort, wo Hersteller Werkzeugdaten mit Prozessüberwachungssystemen verbinden und diese nutzen, um Ausschuss und Unterbrechungen zu reduzieren. Intelligente Halter passen auch zur breiteren Nachfrage nach vorausschauender Wartung in Automobil- und Elektroniklieferketten.[4]
Sensorgestützte Werkzeugzustandsüberwachung
Die sensorgestützte Überwachung wird für das Halterdesign zunehmend relevant, da sie Bearbeitungsinstabilitäten anzeigen kann, bevor die Oberflächenqualität abnimmt. SCHUNKs iTENDO² hydraulischer Dehnspannhalter platziert einen Beschleunigungssensor nahe am Werkstück und liefert Informationen zu Stabilität, Spindelzustand, Verschleiß und Schwingungen. Eine Studie aus dem Jahr 2025 beschrieb ein adaptives Zustandsüberwachungssystem, das fallbasiertes Schließen und konvolutionale neuronale Netze kombinierte, um Werkzeugverschleiß zu erkennen, bevor er die Oberflächenqualität beeinträchtigte. Der globale Werkzeughaltermarkt kann sich daher über den Verkauf eines Halters hinaus in Richtung Zustandsüberwachung und Lebenszyklusunterstützung entwickeln. Anbieter mit Sensorprodukten können nutzungsbasierte Wartungsvereinbarungen unterstützen, bei denen Kunden Betriebszeit und Konsistenz schätzen. Diese Entwicklung ist am relevantesten in hochwertigen automatisierten Bearbeitungszellen, wo ein ungeplanter Ausfall mehrere verknüpfte Vorgänge unterbrechen kann.
Ersatz von Althaltern durch modulare und Schnellwechselsysteme
Modulare und Schnellwechselsysteme ersetzen ältere Seitenspann- und Zylinderschafthalter dort, wo die Rüstzeit eine wesentliche Produktionseinschränkung darstellt. Eppinger Technologies brachte im September 2025 seinen Quick-Lock BMT (Base Mount Turret) CNC-Drehmaschinen-Werkzeughalter mit automatisiertem Präzisionsspannen in unter 4 Sekunden auf den Markt. Das Unternehmen gab an, dass das selbstsichernde System auf mehr als 100.000 Zyklen getestet worden sei und in Roboter integriert werden könne. Die Coromant Capto-Plattform von Sandvik Coromant unterstützt schnelle Werkzeugwechsel bei Drehoperationen und reduziert den Bedarf an Spindelstopps und Neukalibrierungen. Der globale Werkzeughaltermarkt profitiert von diesen Systemen, wenn Arbeitskräftemangel und gemischte Produktion reproduzierbare Umrüstungen wertvoller machen. Standardisierte modulare Schnittstellen können auch den Schulungsaufwand für neuere Bediener reduzieren. Dies macht Schnellwechselwerkzeuge sowohl in reifen Produktionszentren als auch in aufstrebenden CNC-Bearbeitungsstandorten relevant.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Premium-Hydraulik- und Schrumpfaufnahmen | -0.8% | Global, am stärksten ausgeprägt in preissensiblen Märkten in Süd- und Südostasien sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Standardisierte Schnittstellen begrenzen die Produktdifferenzierung | -0.4% | Europa und Nordamerika, wo die Standardisierung am weitesten fortgeschritten ist | Mittelfristig (2–4 Jahre) |
| Lange Ersatzzyklen für langlebige Werkzeughalter | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Wärmeausdehnung und Schwingungsmanagement bei extremen Spindeldrehzahlen | -0.3% | Global, mit akutem Bedarf in Asien-Pazifik und europäischen Hochgeschwindigkeitsbearbeitungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Premium-Hydraulik- und Schrumpfaufnahmen
Premium-Haltersysteme erfordern eine höhere Anfangsinvestition als einfache mechanische Produkte, was die Einführung bei kleineren Maschinenwerkstätten einschränkt. Die Kosten umfassen den Halter selbst und bei Schrumpfaufnahmen auch Induktionsheizgeräte und Betriebsprozesse. BIG DAISHOWA weist darauf hin, dass Hydraulikhalter einen internen Hydraulikmechanismus enthalten, während Schrumpfaufnahmesysteme ein massives Körperdesign verwenden und einen Erhitzungsprozess erfordern. Der globale Werkzeughaltermarkt ist daher stärker der Preissensibilität in Südasien, Südostasien und Südamerika ausgesetzt, wo viele Werkstätten installierte Spannzangen- und mechanische Halterbestände behalten. Finanzierungs- und Leasingvereinbarungen für Schrumpfaufnahmeausrüstung können die Anfangshürde senken. Premium-Ausrüstung bleibt jedoch über etablierte Händlernetzwerke in Europa, Nordamerika und Japan zugänglicher.
Lange Ersatzzyklen für langlebige Werkzeughalter
Lange Standzeiten begrenzen die Ersatznachfrage für Halter, die innerhalb ihrer ursprünglichen Präzisionsspezifikation verbleiben. SCHUNK berichtete, dass hydraulische Dehnspannfutter unter den angegebenen Vergleichsbedingungen eine Spannqualität für 10.000 bis 15.000 Zyklen aufrechterhalten können. Der globale Werkzeughaltermarkt hängt mehr von neuen Maschineninstallationen, Linienerweiterungen und engeren Bearbeitungsanforderungen ab als von routinemäßigem physischem Ersatz. Eine Wiederauffüllung wird typischerweise notwendig, wenn Kunden Spindelkonfigurationen ändern, Ausrüstungen überholen oder einen geringeren Rundlauffehler benötigen, als vorhandene Halter bieten können. Standardisierte Schnittstellen schränken die sichtbare Produktdifferenzierung in reifen Märkten weiter ein. Bei extremen Spindeldrehzahlen können Wärmeausdehnung und Schwingungsmanagement die Qualifizierung auch verlangsamen, da Kunden das gesamte Werkzeugaufbau validieren müssen, bevor sie Halter wechseln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wachstum der Schrumpfaufnahmen gestaltet das Premium-Segment umSpannzangenfutterhalter machten im Jahr 2026 21,5 % des globalen Werkzeughaltermarktanteils aus, da sie mit weit verbreiteten ER-Spannzangensystemen kompatibel sind und Fräsen, Bohren und Gewindeschneiden unterstützen. Ihre breite installierte Basis hält sie für die allgemeine CNC-Bearbeitung wichtig, auch wenn Kunden Alternativen mit höherer Präzision prüfen. Schrumpfaufnahmen werden bis 2032 voraussichtlich eine CAGR von 6,8 % verzeichnen, die höchste Rate unter den Produkttypen. Die globale Werkzeughaltermarktgröße für Schrumpfaufnahmen wird durch geringe Rundlaufleistung in Anwendungen mit langen Werkzeugauskragungen und hohen Spindeldrehzahlen gestützt. Schrumpfaufnahmen können einen Rundlauffehler von unter 3 Mikrometern bei einem 4-fachen Werkzeugdurchmesser-Überstand erreichen, was anspruchsvolle Schlichtarbeiten unterstützt.
Hydraulikhalter bieten Dämpfung für Reiben, Bohren und Langauskragungs-Fräsen, während Schaftfräser-, Fräs-, Bohr- und Ausdrehhalter Automobiltransferlinien und die allgemeine Fertigung bedienen. Dreh- und Drehmaschinen-Werkzeughalter folgen dem anhaltenden Wandel vom konventionellen Drehen zum CNC-Drehen in Indien und Südostasien. Sandvik Coromant brachte im März 2026 CoroTurn PI mit einem Doppelschneidplatten-Halter auf den Markt, der Schrupp- und Schlichtfähigkeit in einem Design kombiniert. Die globale Werkzeughalterbranche verschiebt ihren Umsatzmix in Richtung Schrumpfaufnahmen und Hydraulikkategorien, was die durchschnittlichen Verkaufspreise in Premium-Anwendungen erhöhen kann. Diese Verschiebung ermöglicht es Anbietern, die sich auf technisch anspruchsvolle Produkte konzentrieren, den Wert zu steigern, auch wenn sich das Stückvolumen langsamer verändert.
Nach Material:
Legierungsstahl behält das Volumen, während Hartmetall expandiertLegierungsstahl hielt im Jahr 2026 53,4 % des globalen Werkzeughaltermarktanteils, was seine Zähigkeit, Bearbeitbarkeit und vorhersehbaren Kosten in allgemeinen Bearbeitungsanwendungen widerspiegelt. Er wird weiterhin in der Automobil-, Schwermaschinenbau- und anderen Branchen eingesetzt, die eine zuverlässige Spannung über wiederholte Werkzeugwechsel hinaus erfordern. Hochfeste Stahlsorten können auf Lagerflächen gehärtet werden, um reproduzierbare Werkzeugwechsel zu unterstützen, während Edelstahl engere Anwendungen abdeckt, die Korrosionsbeständigkeit erfordern. Der globale Werkzeughaltermarkt verlässt sich weiterhin auf Legierungsstahl für das größte Volumen an Halterkörpern. Seine etablierte Versorgungsbasis und Bearbeitungseigenschaften unterstützen die weitere Verwendung in Standardprodukten und Produkten der mittleren Preisklasse.
Hartmetall-Körpersorten werden bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen, da Hochgeschwindigkeits- und Hartmaterialbearbeitung einen höheren Wert auf Steifigkeit, Härte und thermische Stabilität legen. Hartmetall-Körperhalter sind relevant für die Halbleitergerätefertigung, die Luft- und Raumfahrt-Titanbearbeitung sowie die Hochgeschwindigkeits-Gesenk- und Formbearbeitung. Diese Anwendungen schätzen reduzierte thermische Bewegung, stabile Schneidbedingungen, feine Oberflächengüten und höhere Spindeldrehzahlen. Die globale Werkzeughalterbranche sieht daher, wie Hartmetall über seine traditionelle Rolle bei Schneidplatten hinauswächst. Die Veränderung begünstigt Anwendungen mit engen Toleranzen und höherem Wert, anstatt Stahl in allen Halterkategorien breit zu ersetzen.
Nach Endverbraucherbranche:
Automobilindustrie sichert das Volumen, während Elektronik voranschreitetDie Automobilindustrie machte im Jahr 2026 28,7 % des globalen Werkzeughaltermarktanteils aus, da Antriebsstrang-, Fahrwerk- und Karosseriebauteile eine wiederholte CNC-Bearbeitung in hohem Volumen erfordern. Der Übergang zur Elektrofahrzeugproduktion verändert den Teilemix und erhöht die Präzisionsanforderungen für Rotorwellen, Lagersitze und Statorgehäuse. Diese Anwendungen begünstigen stabiles Spannen und kontrollierten Rundlauf, insbesondere dort, wo Rundheit und Konzentrizität die Motorleistung beeinflussen. Allgemeiner Maschinenbau, Metallverarbeitung sowie Öl und Gas bleiben Volumenmärkte mit moderaten Präzisionsanforderungen, während Medizingeräte sowie Energie- und Stromerzeugung eine geringere Nachfrage nach Präzisions- und korrosionsbeständigen Konfigurationen erzeugen. Diese Sektoren verlassen sich stark auf Spannzangenfutter und mechanische Halter zu wettbewerbsfähigen Preisen.
Die Elektronik- und Halbleiterfertigung wird bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen und ist damit der am schnellsten wachsende Endverbraucherbereich im globalen Werkzeughaltermarkt. Halbleitergeräte und fortschrittliche Verpackungsmaschinen erfordern präzise Bauteile und stabile Maßhaltigkeit über anspruchsvolle Bearbeitungsschritte hinweg. Hantop Intelligence Tech demonstrierte auf der SEMICON Taiwan 2025 Ultraschallbearbeitung mit speziell entwickelten Werkzeughaltern für die Siliziumkarbid-Waferbearbeitung. Diese Anwendung weist auf eine Spezialhalterbedarf für harte und spröde Materialien hin. Die globale Werkzeughalterbranche profitiert, wenn Halbleiterinvestitionen die Nachfrage nach den Anlagen steigern, die zur Herstellung von Wafern und Handhabungssystemen verwendet werden.
Geografische Analyse
APAC Werkzeughalter-Markt
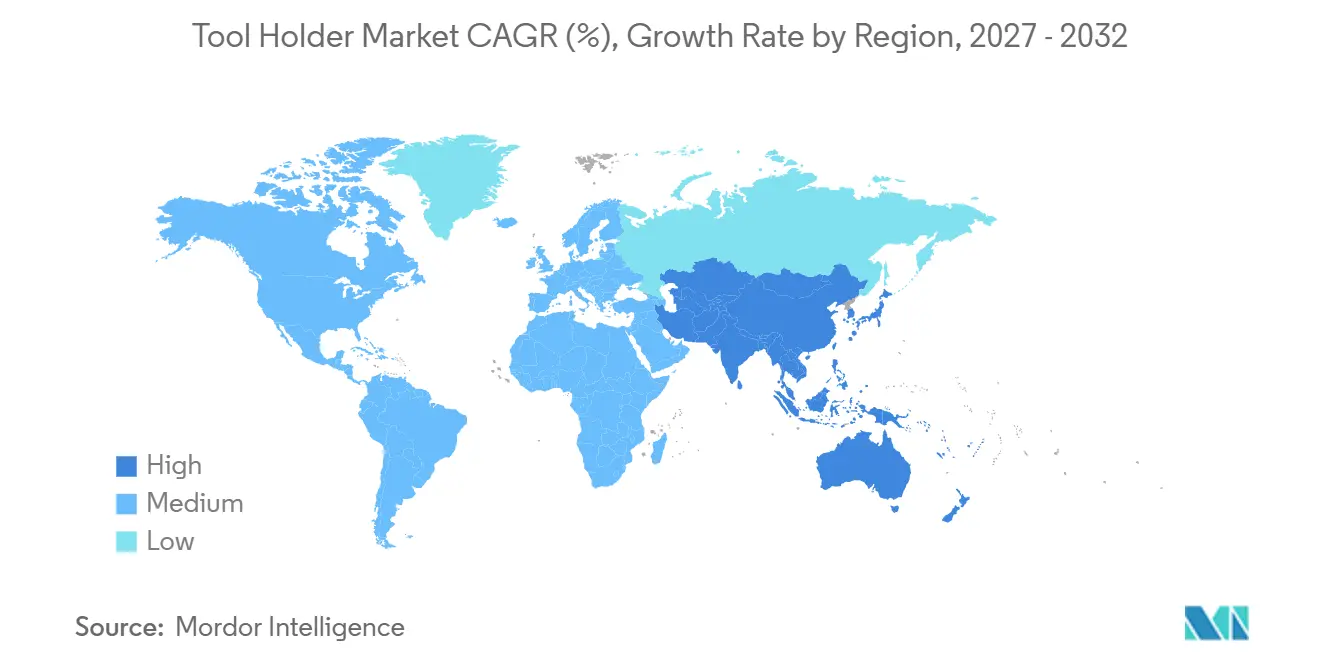
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 38,6 % am globalen Werkzeughalter-Markt und wird voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen. Die Region verbindet eine große CNC-Bearbeitungsbasis in China, Japan, Südkorea, Indien und Südostasien mit wachsenden Investitionen in die hochwertige Produktion. China bleibt der größte regionale Nachfragetreiber aufgrund seiner inländischen CNC- und Fertigungsbasis. Ausländische Anbieter halten weiterhin eine starke Position im CNC-Steuerungssegment Chinas, wo Fanuc, Mitsubishi und Siemens gemeinsam 69 % des Marktes ausmachten, wie von der U.S.-China Economic and Security Review Commission angegeben. Diese Technologiebasis unterstützt die Nachfrage nach Haltern, die Werkzeugmaschinen dabei helfen können, ihre angestrebte Genauigkeit und Geschwindigkeit zu erreichen.
Indien und Nordostasien Werkzeughalter-Markt
Indien ist ein wichtiger Beitragender zum regionalen Wachstum, da die Bearbeitungskapazität steigt. Jyoti CNC Automation gab in seiner Investorenpräsentation für Q3 GJ2026 eine Erweiterung der jährlichen Maschinenkapazität von 6.000 auf 16.000 Einheiten sowie einen Auftragsbestand von 467,21 Millionen USD bekannt. DN Solutions eröffnete im August 2025 sein erstes Werk in Indien in Bengaluru mit einer Investition von INR 600 Crore bzw. 72 Millionen USD, basierend auf der Unternehmensangabe im bereitgestellten Material. Diese Entwicklungen unterstützen die lokale Produktionskapazität und die Nachfrage nach leistungsfähigen CNC-Werkzeugen. Japan und Südkorea bieten weiterhin eine starke Nachfrage nach hochpräzisen Haltern in der Automobil-, Elektronik- und Werkzeugmaschinenproduktion.
Werkzeughalter-Markt in Nord- und Südamerika sowie EMEA
Europa ist der zweitgrößte regionale Markt im globalen Werkzeughalter-Markt, wobei Deutschland, Italien und Frankreich eine dichte Nachfrage nach Premium-Werkzeughaltern aufweisen. HAIMER, SCHUNK, MAPAL, Walter und Gühring sind in europäischen Premium-Anwendungen stark vertreten. MAPAL berichtete, dass langsamere wirtschaftliche Bedingungen in Europa und Probleme bei der Rohstoffversorgung das Tempo neuer Werkzeugmaschineninvestitionen bis 2026 beeinträchtigten. Nordamerika profitiert von Investitionen in Halbleiterausrüstung, Verteidigungs- und Luft- und Raumfahrtanwendungen sowie Produktionsanlagen für Elektrofahrzeugbatterien. Südamerika konzentriert sich auf die brasilianische Automobil- und Schwermaschinentätigkeit, während der Nahe Osten und Afrika Nachfrage aus industriellen Diversifizierungsprogrammen in Saudi-Arabien und den Vereinigten Arabischen Emiraten gewinnen. Diese Regionen bleiben kleiner als Asien-Pazifik und Europa, aber Luft- und Raumfahrtwartung, Verteidigungsproduktion und lokale Produktionsentwicklung erfordern leistungsfähigere Halterspezifikationen.
Wettbewerbslandschaft
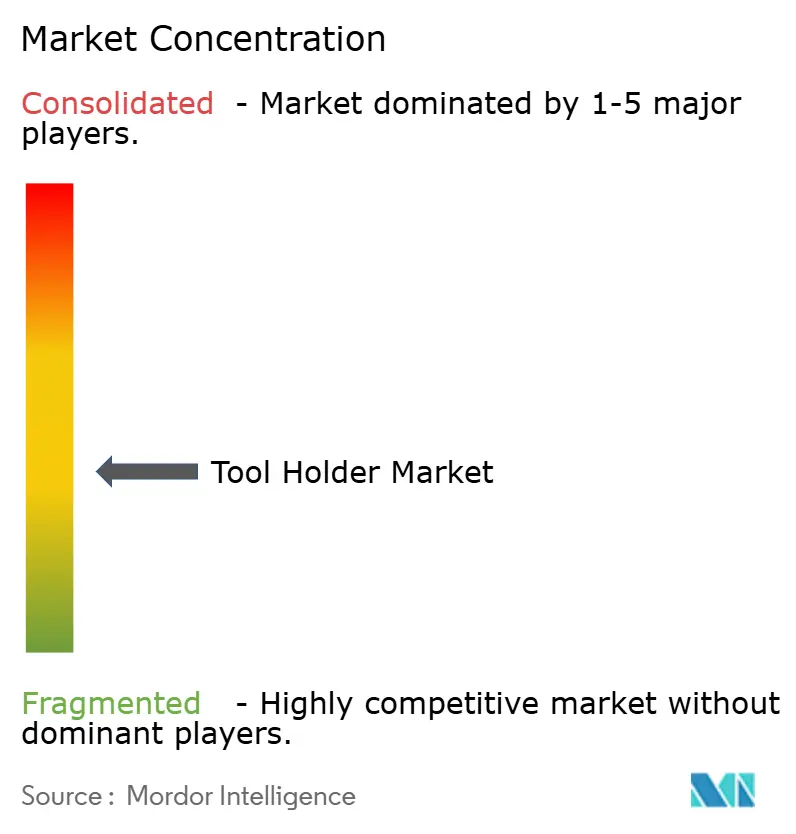
Der globale Werkzeughaltermarkt ist im Premium-Segment mäßig konzentriert und im mittleren und Standardsegment fragmentiert. HAIMER, SCHUNK, Sandvik Coromant, Kennametal, BIG DAISHOWA und MAPAL gehören zu den europäischen und japanischen Spezialisten, die technisch differenzierte Anwendungen bedienen. Diese Unternehmen konkurrieren durch Spanngeometrie, Schnittstellenfähigkeit, Auswuchten, Voreinstellung, Anwendungsunterstützung und digitale Konnektivität. Der globale Werkzeughaltermarkt bleibt bei standardisierten Produkten wettbewerbsintensiver in Bezug auf den Preis, wo Anbieter der mittleren Preisklasse kompatible Designs zu niedrigeren Preisen anbieten können. Führende Anbieter nutzen zertifizierte Portfolios und Anwendungstechnik, um Luft- und Raumfahrt-, Medizin-, Halbleiter- und fortschrittliche Automobilbearbeitung zu bedienen. ISO 26623-1 für Capto-Polygonschnittstellen und ISO 1940 für dynamisches Auswuchten bleiben wichtige Qualifizierungspunkte für Kunden, die dokumentierte Leistung benötigen.
HAIMER und DMG MORI erweiterten ihre globale strategische Partnerschaft im November 2025. Die Partnerschaft kombiniert Schrumpfaufnahme-, Voreinstellungs- und Auswuchtausrüstung mit WinTool-Digital-Twin-Software und Toolbase-Ausgabesystemen in DMG MORI-Einrichtungen weltweit. Kennametal integrierte im Dezember 2025 verifizierte digitale Werkzeugdaten mit der cloudbasierten WORKNC-CAM-Software (Computer-Aided Manufacturing) von Hexagon. Dies ermöglicht es Benutzern, bei der Prozessplanung mit realistischen 3D-Werkzeughaltermodellen und Schnittdaten zu arbeiten. Diese Schritte zeigen, wie etablierte Anbieter Softwareverbindungen und Prozessdaten rund um physische Halterprodukte hinzufügen.
Sandvik erwarb im April 2026 einen Anteil von 80 % an K&Y Diamond und erweiterte damit seine Position in der Ultrapräzisions-Diamantwerkzeugfertigung für Halbleiter- und Optikanwendungen. K&Y Diamond erzielte laut Sandviks Ankündigung im Jahr 2025 einen Umsatz von 120 Millionen SEK. Hersteller der mittleren Preisklasse aus China, Taiwan und Südkorea bieten Schrumpfaufnahmen und Hydraulikhalter zu Preisen an, die laut dem bereitgestellten Material 20 % bis 30 % unter den europäischen Listenpreisen liegen. Der globale Werkzeughaltermarkt gibt etablierten Anbietern Spielraum, durch Werkzeuglebenszyklusunterstützung, Softwareintegration und Anwendungstechnik zu reagieren, anstatt direkt auf Preisanpassungen einzugehen. Chancen bestehen bei sensorgestützten Haltern für kleinere Werkstätten und Schnellwechsel-Drehmaschinen-Werkzeugen für aufstrebende Märkte.
Führende Unternehmen der Werkzeughalterbranche
-
Guhring KG
-
Sandvik AB
-
Kennametal Inc.
-
Haimer GmbH
-
BIG DAISHOWA SEIKI Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Werkzeughalter-Markt Unternehmen in diesem Bericht
- BIG DAISHOWA SEIKI Co., Ltd.
- Bilz Werkzeugfabrik GmbH & Co. KG
- CERATIZIT S.A.
- EMUGE-FRANKEN Group
- Gühring KG
- HAIMER GmbH
- ISCAR Ltd.
- Kennametal Inc.
- Kyocera Corporation
- Lyndex-Nikken Inc.
- MAPAL Dr. Kress SE & Co. KG
- Mitsubishi Materials Corporation
- NT Tool Corporation
- REGO-FIX AG
- Sandvik AB
- SCHUNK GmbH & Co. KG
- Seco Tools AB
- Tungaloy Corporation
- Walter AG
- WTO Werkzeug-Einrichtungen GmbH
Neueste Industrielle Entwicklungen in Werkzeughalter-Markt
- November 2025: HAIMER GmbH und DMG MORI Co., Ltd. erweiterten ihre globale strategische Partnerschaft zur Einführung von HAIMERs „Tool Room of the Future” (Werkzeugvoreinstellraum der Zukunft), der i4.0-fähige Schrumpfaufnahme-, Voreinstellungs- und Auswuchtausrüstung mit WinTool-Digital-Twin-Software und Toolbase-Ausgabesystemen in DMG MORIs weltweiten Einrichtungen kombiniert. Der HAIMER Automation Cube One, eine 12-Achsen-Cobot-Zelle für mannlose 24/7-Werkzeugvorbereitung, wurde im DMG MORI-Werk in Iga in Betrieb genommen und adressiert den Fachkräftemangel in Hochdurchsatz-Bearbeitungsumgebungen.
- September 2025: Eppinger Technologies brachte Quick-Lock BMT auf den Markt, einen automatisierten CNC-Drehmaschinen-Werkzeughalter, der Präzisionsspannen in unter 4 Sekunden ermöglicht, mit selbstsichernder Sicherheit, die über 100.000 Zyklen validiert wurde, und Roboterintegrationsfähigkeit, der den Fachkräftemangel und steigende Produktionskosten in CNC-Drehanwendungen adressiert.
- September 2025: Fraunhofer IWU und Fraunhofer IIS stellten auf der EMO Hannover 2025 den smartTOOL der nächsten Generation vor, der multidirektionale Kraft-, Schwingungs- und Temperatursensorik an jeder Schneidkante, eine 25%ige Reduzierung des Einbauraums, drahtlose Abtastraten von 10 kHz und ECC4P KI-basierte Überwachungsintegration mit Energiegewinnung bietet.
- August 2025: Kennametal Inc. erweiterte seine BTKV-Werkzeugplattform um den BTKV30 für die Hochgeschwindigkeitsbearbeitung kleiner Teile in der Luft- und Raumfahrt, Medizin, Öl und Gas sowie Automobil. Das System verwendet Kegelflächenkontakttechnologie und unterstützt Hydraulik-, Schrumpfaufnahme-, ER-Spannzangen- und Aufsteckfräseradapterkonfigurationen.
Globaler Werkzeughaltermarkt – Berichtsumfang
Der Werkzeughaltermarkt umfasst die Konstruktion, Herstellung und den Vertrieb von Präzisionsmechanismen, die zur Verbindung von Schneidwerkzeugen mit den rotierenden Spindeln von Bearbeitungsmaschinen verwendet werden.
Der globale Werkzeughaltermarkt ist nach Produkttyp, Material, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Spannzangenfutter-, Schaftfräser-, Hydraulik-, Schrumpfaufnahme-, Fräs-, Dreh-, Bohr-, Ausdreher- und Drehmaschinenhalter segmentiert. Nach Material ist der Markt in Legierungsstahl, Edelstahl, Hartmetall und sonstige Materialien segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil-, Luft- und Raumfahrt-, allgemeinen Maschinenbau-, Elektronik-, Medizin-, Energie-, Öl- und Gas- sowie sonstige Branchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Werkzeughaltermarkt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Spannzangenfutterhalter |
| Schaftfräserhalter |
| Hydraulische Werkzeughalter |
| Schrumpfaufnahmen |
| Fräswerkzeughalter |
| Drehwerkzeughalter |
| Bohrwerkzeughalter |
| Ausdrehwerkzeughalter |
| Drehmaschinen-Werkzeughalter |
| Sonstige Produkttypen |
| Legierungsstahl |
| Edelstahl |
| Hartmetall |
| Sonstige Materialien |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Allgemeiner Maschinenbau und Ausrüstung |
| Elektronik und Halbleiter |
| Medizingeräte |
| Energie- und Stromerzeugung |
| Öl und Gas |
| Bau und Schwermaschinenbau |
| Metallverarbeitung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Spannzangenfutterhalter | |
| Schaftfräserhalter | ||
| Hydraulische Werkzeughalter | ||
| Schrumpfaufnahmen | ||
| Fräswerkzeughalter | ||
| Drehwerkzeughalter | ||
| Bohrwerkzeughalter | ||
| Ausdrehwerkzeughalter | ||
| Drehmaschinen-Werkzeughalter | ||
| Sonstige Produkttypen | ||
| Nach Material | Legierungsstahl | |
| Edelstahl | ||
| Hartmetall | ||
| Sonstige Materialien | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Allgemeiner Maschinenbau und Ausrüstung | ||
| Elektronik und Halbleiter | ||
| Medizingeräte | ||
| Energie- und Stromerzeugung | ||
| Öl und Gas | ||
| Bau und Schwermaschinenbau | ||
| Metallverarbeitung | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für globale Werkzeughalter?
Der globale Werkzeughaltermarkt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 5,93 % wachsen und bis 2032 einen Wert von 3,11 Milliarden USD erreichen.
Welcher Werkzeughalter-Produkttyp wächst am schnellsten?
Schrumpfaufnahmen werden bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, gestützt durch die Nachfrage nach geringem Rundlauffehler und Hochgeschwindigkeitsbearbeitung.
Welcher Endverbrauchersektor erzeugt die größte Nachfrage nach Werkzeughaltern?
Die Automobilindustrie hielt im Jahr 2026 28,7 % des Umsatzes aufgrund ihres umfangreichen CNC-Bearbeitungsbedarfs für Antriebsstrang-, Fahrwerk- und Karosseriebauteile.
Warum werden intelligente Werkzeughalter immer wichtiger?
Sensorgestützte Halter können Schwingungs-, Temperatur- und Stabilitätsdaten liefern, die die Zustandsüberwachung in automatisierten Bearbeitungszellen unterstützen.
Welche Region führt die Nachfrage nach Werkzeughaltern an?
Asien-Pazifik hielt im Jahr 2026 38,6 % des Umsatzes und wird bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen.
Wie unterscheiden sich Hydraulik- und Schrumpfaufnahmen von Standardhaltern?
Hydraulik- und Schrumpfaufnahmen werden dort eingesetzt, wo Dämpfung, geringer Rundlauffehler und stabiles Spannen erforderlich sind, obwohl ihre Anfangskosten höher sein können.