
Taille et part du marché des porte-outils
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.33 Milliards de dollars |
| Taille du Marché (2032) | 3.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.93 % |
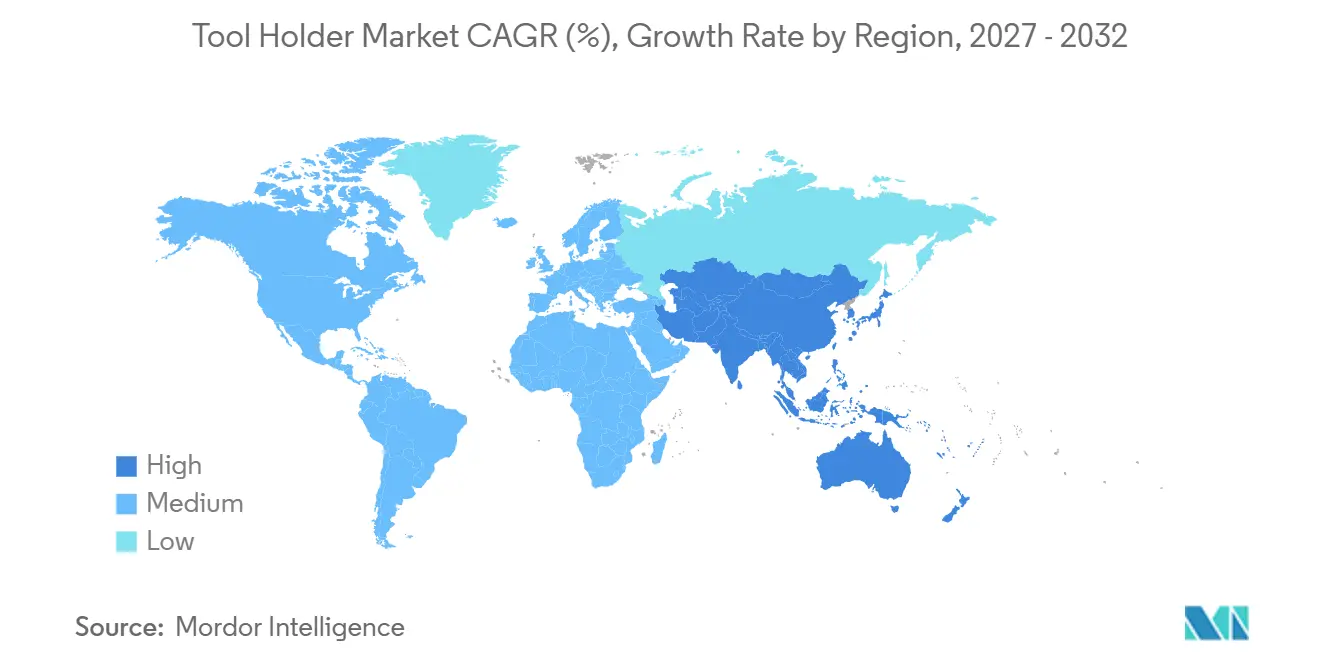
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
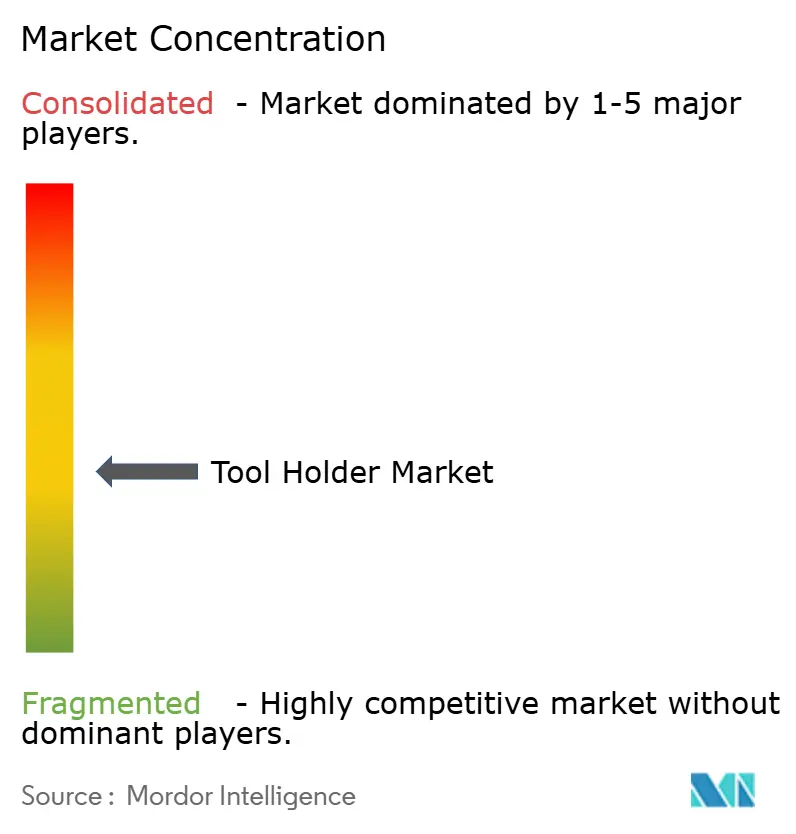
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des porte-outils par Mordor Intelligence
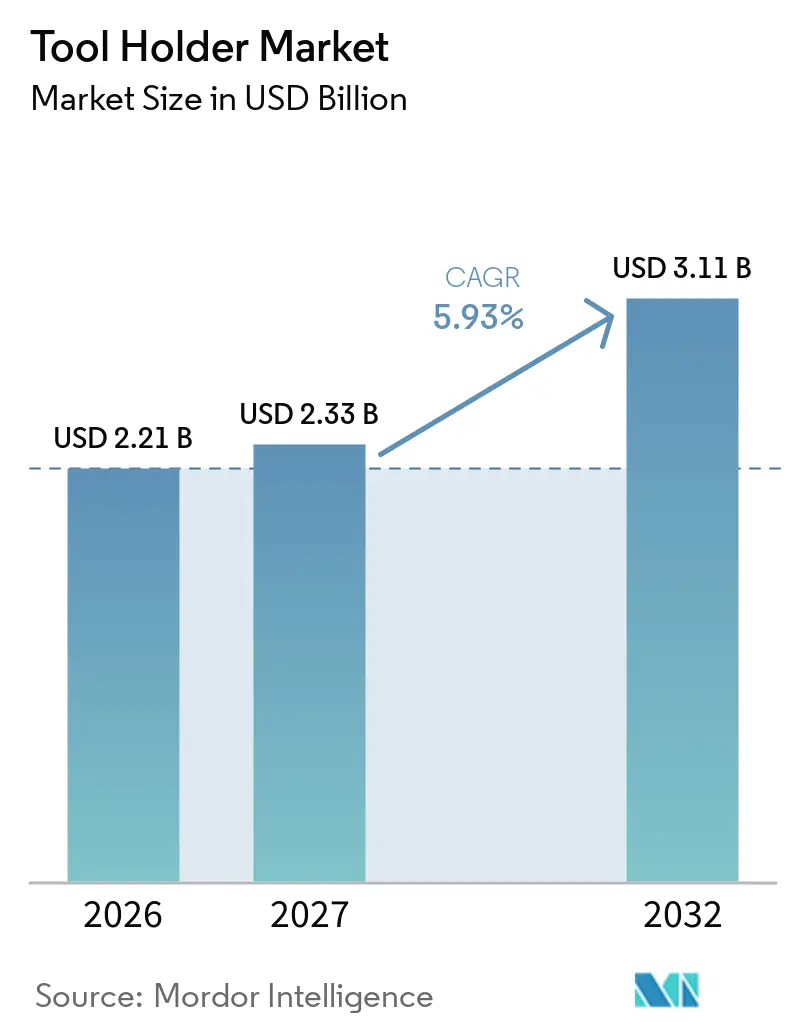
La taille du marché des porte-outils est projetée à 2,21 milliards USD en 2026, 2,33 milliards USD en 2027, et devrait atteindre 3,11 milliards USD d'ici 2032, avec un CAGR de 5,93 % de 2027 à 2032. Le marché mondial des porte-outils évolue vers des porte-outils de précision qui permettent un meilleur contrôle du faux-rond, une finition de surface reproductible et des vitesses de broche plus élevées. Les fabricants des secteurs automobile, aérospatial et électronique relèvent leurs exigences d'usinage, ce qui favorise les conceptions à rétreint et hydrauliques par rapport aux produits à pince et à blocage latéral traditionnels. Les fournisseurs combinent des porte-outils physiques avec des données numériques sur les outils, la surveillance et les services de préréglage pour approfondir les relations avec les clients. Le marché mondial des porte-outils est également soumis à des pressions liées à la disponibilité des matières premières, notamment pour les intrants en carbure de tungstène, tandis que les porte-outils durables limitent la demande de remplacement dans les opérations d'usinage établies.[1]
Points clés du rapport
- Par type de produit, les porte-outils à mandrin à pince détenaient 21,5 % de la part du marché mondial des porte-outils en 2026, tandis que les porte-outils à rétreint devraient croître à un CAGR de 6,8 % jusqu'en 2032.
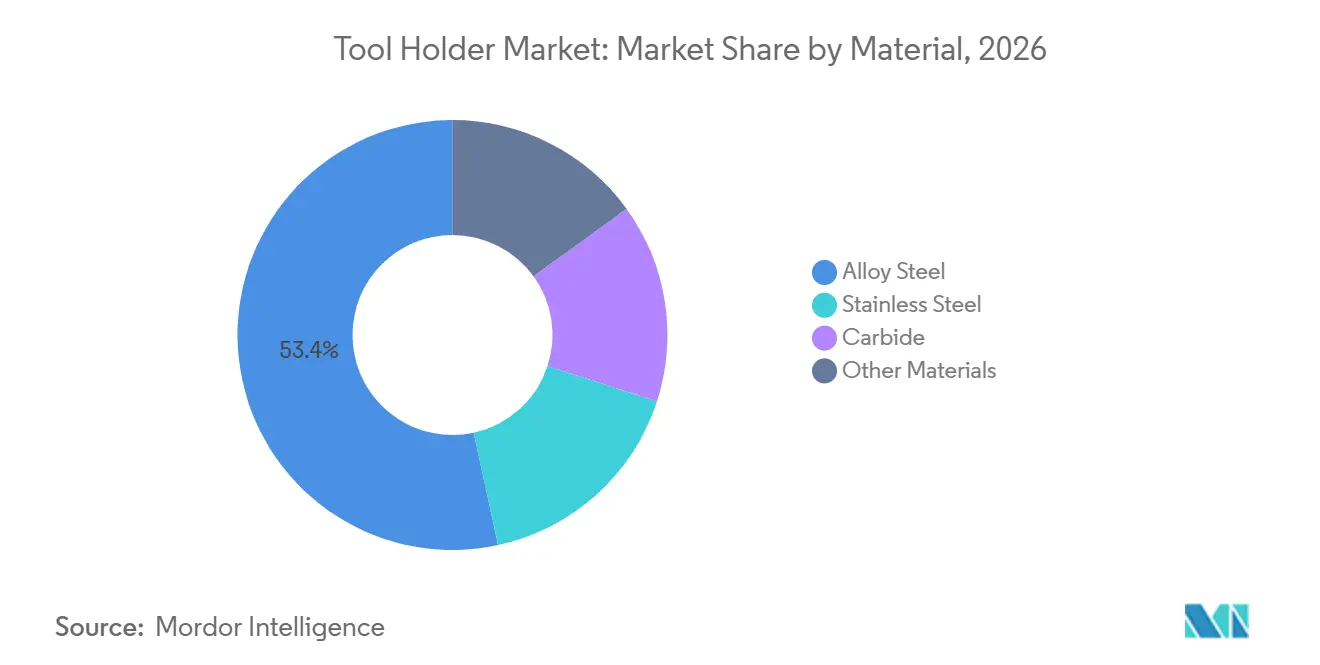
- Par matériau, l'acier allié détenait 53,4 % de la part du marché mondial des porte-outils en 2026, tandis que les grades à corps en carbure devraient croître à un CAGR de 6,6 % jusqu'en 2032.
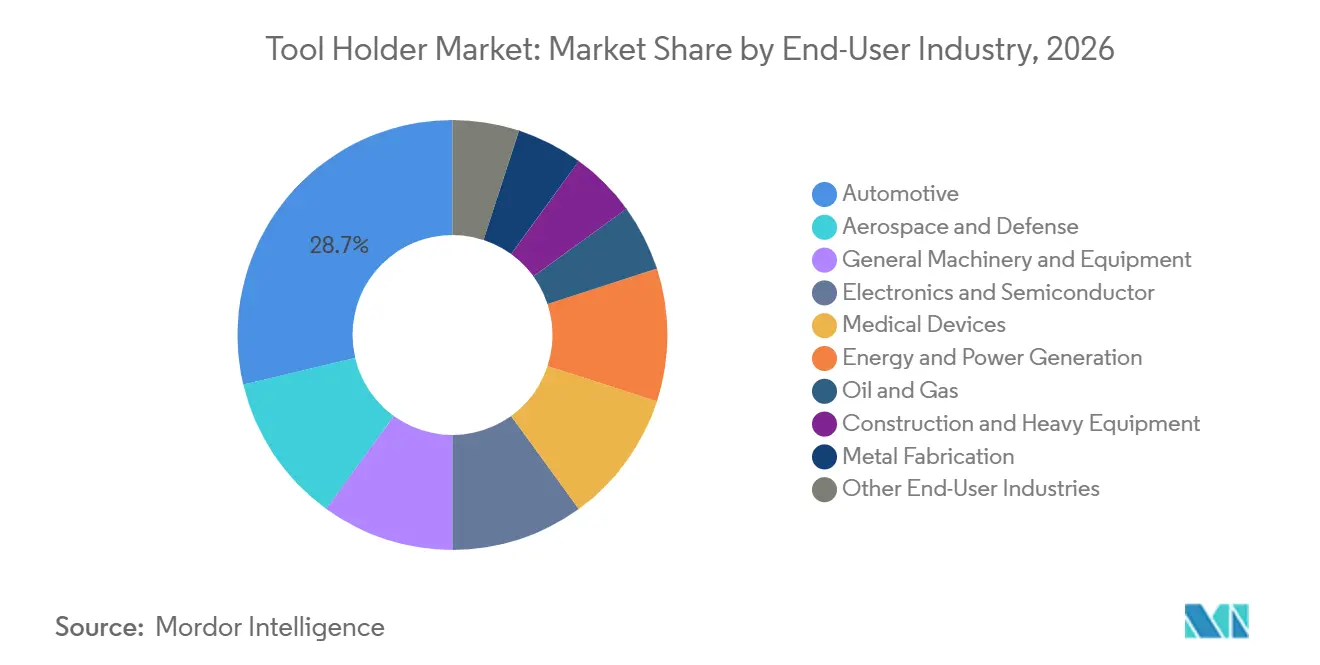
- Par secteur d'utilisation final, l'automobile détenait 28,7 % de la part du marché mondial des porte-outils en 2026, tandis que la fabrication d'équipements électroniques et de semi-conducteurs devrait croître à un CAGR de 7,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,6 % de la part du marché mondial des porte-outils en 2026 et devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'usinage CNC dans les secteurs automobile, aérospatial et électronique | +1.2% | Mondial, concentré en Chine, en Allemagne, au Japon et aux États-Unis | Moyen terme (2-4 ans) |
| Exigences croissantes en matière de précision, de faux-rond et de finition de surface | +0.9% | Mondial, plus fort au Japon, en Allemagne et en Corée du Sud | Moyen terme (2-4 ans) |
| Croissance de l'usinage à grande vitesse et multifonction | +0.8% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Adoption de l'Industrie 4.0 et de la fabrication automatisée | +1.1% | Cœur Asie-Pacifique, Amérique du Nord et Union européenne, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Surveillance de l'état des outils par capteurs | +0.7% | Amérique du Nord, Union européenne et Japon | Long terme (≥ 4 ans) |
| Remplacement des porte-outils traditionnels par des systèmes modulaires et à changement rapide | +0.6% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'usinage CNC dans les secteurs automobile, aérospatial et électronique
Le marché mondial des porte-outils bénéficie de l'évolution des exigences d'usinage des composants de véhicules électriques par les équipementiers automobiles. Les véhicules électriques utilisent moins de composants usinés individuellement que les plateformes à combustion interne, mais les arbres de rotor, les carters de stator et les engrenages réducteurs nécessitent un contrôle étroit de la concentricité et de la finition de surface. Ces exigences soutiennent la demande de porte-outils à rétreint et à expansion hydraulique dans les applications où le serrage mécanique conventionnel est moins adapté. L'usinage aérospatial soutient également la demande haut de gamme, car le travail du titane, des composites et des superalliages à base de nickel nécessite des interfaces d'outils stables avec un faible faux-rond. MAPAL a signalé une croissance significative à deux chiffres dans l'outillage aérospatial au cours de 2024 et 2025, reflétant une demande continue pour l'usinage aérospatial de haute précision.[2] La fabrication d'équipements électroniques génère une demande supplémentaire de porte-outils rigides utilisés pour usiner des équipements de fabrication de semi-conducteurs, des systèmes de manipulation de plaquettes et des boîtiers matériels avancés.
Adoption de l'Industrie 4.0 et de la fabrication automatisée
Les cellules d'usinage automatisées font évoluer le rôle des porte-outils, qui passent d'interfaces mécaniques à sources de données opérationnelles. Fraunhofer IWU et Fraunhofer IIS ont présenté un porte-outil smartTOOL à l'EMO Hannover 2025, doté de capteurs de force, de vibration et de température au point de coupe. L'unité utilise 25 % moins d'espace d'installation que la conception précédente et prend en charge des fréquences d'échantillonnage sans fil allant jusqu'à 10 kHz.[3] Ces fonctionnalités aident les cellules automatisées à détecter le broutage, l'usure et les variations thermiques lors de la production sans surveillance. Le marché mondial des porte-outils progresse lorsque les fabricants connectent les données d'outils aux systèmes de surveillance des processus et les utilisent pour réduire les rebuts et les interruptions. Les porte-outils intelligents répondent également à la demande plus large de maintenance prédictive dans les chaînes d'approvisionnement automobile et électronique.[4]
Surveillance de l'état des outils par capteurs
La surveillance par capteurs devient pertinente pour la conception des porte-outils car elle peut révéler une instabilité d'usinage avant que la qualité de surface ne se dégrade. Le porte-outil à expansion hydraulique iTENDO² de SCHUNK place un capteur d'accélération à proximité de la pièce et fournit des informations sur la stabilité, l'état de la broche, l'usure et les vibrations. Une étude de 2025 a décrit un système de surveillance adaptative de l'état qui combinait le raisonnement à base de cas et des réseaux de neurones convolutifs pour identifier l'usure des outils avant qu'elle n'affecte la qualité de surface. Le marché mondial des porte-outils peut ainsi s'étendre au-delà de la vente d'un porte-outil vers la surveillance de l'état et le support du cycle de vie. Les fournisseurs disposant de produits à capteurs peuvent proposer des arrangements de maintenance basés sur l'utilisation, là où les clients valorisent la disponibilité et la constance. Cette orientation est la plus pertinente dans les cellules d'usinage automatisées à haute valeur ajoutée, où une défaillance imprévue peut perturber plusieurs opérations liées.
Remplacement des porte-outils traditionnels par des systèmes modulaires et à changement rapide
Les systèmes modulaires et à changement rapide remplacent les anciens porte-outils à blocage latéral et à queue cylindrique là où le temps de réglage constitue une contrainte de production significative. Eppinger Technologies a lancé son porte-outil Quick-Lock BMT (Base Mount Turret) pour tour CNC en septembre 2025, avec un serrage de précision automatisé en moins de 4 secondes. L'entreprise a indiqué que le système autobloquant avait été testé sur plus de 100 000 cycles et pouvait être intégré avec des robots. La plateforme Coromant Capto de Sandvik Coromant permet des changements d'outils rapides dans les opérations de tournage et réduit la nécessité d'arrêts de broche et de recalibrage. Le marché mondial des porte-outils bénéficie de ces systèmes lorsque les pénuries de main-d'œuvre et la production mixte rendent les changements reproductibles plus précieux. Les interfaces modulaires standardisées peuvent également réduire les besoins en formation pour les nouveaux opérateurs. Cela rend l'outillage à changement rapide pertinent aussi bien dans les centres de production matures que dans les sites d'usinage CNC en développement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé des porte-outils hydrauliques et à rétreint haut de gamme | -0.8% | Mondial, plus aigu sur les marchés sensibles aux prix d'Asie du Sud, d'Asie du Sud-Est et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Interfaces standardisées limitant la différenciation des produits | -0.4% | Europe et Amérique du Nord, où la standardisation est la plus avancée | Moyen terme (2-4 ans) |
| Longs cycles de remplacement des porte-outils durables | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Gestion de la dilatation thermique et des vibrations à des vitesses de broche extrêmes | -0.3% | Mondial, avec des besoins aigus dans les pôles d'usinage à grande vitesse d'Asie-Pacifique et d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé des porte-outils hydrauliques et à rétreint haut de gamme
Les systèmes de porte-outils haut de gamme nécessitent un investissement initial plus élevé que les produits mécaniques de base, ce qui limite leur adoption dans les petits ateliers d'usinage. Le coût comprend le porte-outil lui-même et, dans les applications à rétreint, l'équipement de chauffage par induction et les processus opérationnels. BIG DAISHOWA note que les porte-outils hydrauliques contiennent un mécanisme hydraulique interne, tandis que les systèmes à rétreint utilisent une conception à corps solide et nécessitent un processus de chauffage. Le marché mondial des porte-outils est donc plus exposé à la sensibilité aux prix en Asie du Sud, en Asie du Sud-Est et en Amérique du Sud, où de nombreux ateliers conservent des stocks de porte-outils à pince et mécaniques installés. Le financement et les arrangements de location pour les équipements à rétreint peuvent abaisser la barrière initiale. Cependant, les équipements haut de gamme restent plus accessibles via les réseaux de distributeurs établis en Europe, en Amérique du Nord et au Japon.
Longs cycles de remplacement des porte-outils durables
Les longues durées de vie limitent la demande de remplacement des porte-outils qui restent dans leur spécification de précision d'origine. SCHUNK a indiqué que les mandrins à expansion hydraulique peuvent maintenir la qualité de serrage pendant 10 000 à 15 000 cycles dans ses conditions de comparaison déclarées. Le marché mondial des porte-outils dépend davantage des nouvelles installations de machines, des extensions de lignes et des exigences d'usinage plus strictes que du remplacement physique de routine. Le réapprovisionnement devient généralement nécessaire lorsque les clients modifient les configurations de broche, reconstruisent des équipements ou ont besoin d'un faux-rond inférieur à ce que les porte-outils existants peuvent fournir. Les interfaces standardisées contraignent davantage la différenciation visible des produits sur les marchés matures. À des vitesses de broche extrêmes, la gestion de la dilatation thermique et des vibrations peut également ralentir la qualification, car les clients doivent valider l'ensemble de la configuration d'outillage avant de changer de porte-outil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la croissance des porte-outils à rétreint remodèle le segment haut de gammeLes porte-outils à mandrin à pince représentaient 21,5 % de la part du marché mondial des porte-outils en 2026, car ils fonctionnent avec les systèmes de pinces ER largement utilisés et prennent en charge le fraisage, le perçage et le taraudage. Leur large base installée les maintient importants pour l'usinage CNC général, même si les clients évaluent des alternatives de plus haute précision. Les porte-outils à rétreint devraient enregistrer un CAGR de 6,8 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. La taille du marché mondial des porte-outils pour les porte-outils à rétreint est soutenue par de faibles performances de faux-rond dans les applications utilisant de longues saillies d'outils et des vitesses de broche élevées. Les conceptions à rétreint peuvent atteindre un faux-rond inférieur à 3 micromètres à 4 fois la saillie du diamètre de l'outil, ce qui favorise les travaux de finition exigeants.
Les porte-outils hydrauliques assurent l'amortissement pour l'alésage, le perçage fin et le fraisage en grande saillie, tandis que les porte-outils pour fraises en bout, de fraisage, de perçage et d'alésage servent les lignes de transfert automobiles et la fabrication générale. Les porte-outils pour tournage et tour suivent le passage continu du tournage conventionnel au tournage CNC en Inde et en Asie du Sud-Est. Sandvik Coromant a lancé CoroTurn PI en mars 2026 avec un porte-outil à double siège d'insert combinant les capacités d'ébauche et de finition en une seule conception. Le secteur mondial des porte-outils fait évoluer son mix de revenus vers les catégories à rétreint et hydrauliques, ce qui peut augmenter les prix de vente moyens dans les applications haut de gamme. Cette évolution permet aux fournisseurs axés sur les produits techniquement exigeants d'accroître leur valeur même lorsque le volume unitaire évolue plus lentement.
Par matériau :
l'acier allié conserve le volume tandis que le carbure se développeL'acier allié détenait 53,4 % de la part du marché mondial des porte-outils en 2026, reflétant sa ténacité, son usinabilité et son coût prévisible dans les applications d'usinage général. Il reste largement utilisé dans les secteurs automobile, des équipements lourds et d'autres applications nécessitant un serrage fiable sur des changements d'outils répétés. Les nuances d'acier à haute résistance peuvent être durcies sur les surfaces de portée pour permettre des changements d'outils reproductibles, tandis que l'acier inoxydable répond à des applications plus restreintes nécessitant une résistance à la corrosion. Le marché mondial des porte-outils continue de s'appuyer sur l'acier allié pour le plus grand volume de corps de porte-outils. Sa base d'approvisionnement établie et ses propriétés d'usinage soutiennent une utilisation continue dans les produits de base et de milieu de gamme.
Les grades à corps en carbure devraient croître à un CAGR de 6,6 % jusqu'en 2032, car l'usinage à grande vitesse et des matériaux durs accorde une plus grande valeur à la rigidité, à la dureté et à la stabilité thermique. Les porte-outils à corps en carbure sont pertinents pour la fabrication d'équipements de semi-conducteurs, l'usinage du titane aérospatial et le travail des matrices et moules à grande vitesse. Ces applications valorisent la réduction des mouvements thermiques, des conditions de coupe stables, des finitions de surface fines et des vitesses de broche plus élevées. Le secteur mondial des porte-outils voit donc le carbure s'étendre au-delà de son rôle traditionnel dans les plaquettes de coupe. Ce changement favorise les applications à tolérances serrées et à plus haute valeur ajoutée plutôt qu'un remplacement généralisé de l'acier dans toutes les catégories de porte-outils.
Par secteur d'utilisation final :
l'automobile ancre le volume tandis que l'électronique progresseL'automobile représentait 28,7 % de la part du marché mondial des porte-outils en 2026, car les composants de groupe motopropulseur, de châssis et de carrosserie nécessitent un usinage CNC répété à volume élevé. La transition vers la production de véhicules électriques modifie le mix de pièces et relève les exigences de précision pour les arbres de rotor, les sièges de roulement et les carters de stator. Ces applications favorisent un serrage stable et un faux-rond contrôlé, notamment lorsque la circularité et la concentricité affectent les performances du moteur. Les machines générales, la fabrication métallique et le pétrole et gaz restent des marchés de volume avec des exigences de précision modérées, tandis que les dispositifs médicaux et la production d'énergie créent une demande plus restreinte pour des configurations de précision et résistantes à la corrosion. Ces secteurs s'appuient fortement sur les mandrins à pince et les porte-outils mécaniques à des prix compétitifs.
La fabrication d'équipements électroniques et de semi-conducteurs devrait croître à un CAGR de 7,2 % jusqu'en 2032, ce qui en fait le secteur d'utilisation final à la croissance la plus rapide du marché mondial des porte-outils. Les équipements de semi-conducteurs et les machines d'emballage avancé nécessitent des composants précis et des performances dimensionnelles stables lors d'étapes d'usinage exigeantes. Hantop Intelligence Tech a démontré l'usinage par ultrasons avec des porte-outils spécialement conçus pour le traitement des plaquettes de carbure de silicium lors de SEMICON Taiwan 2025. Cette application indique une demande de porte-outils spéciaux pour les matériaux durs et fragiles. Le secteur mondial des porte-outils bénéficie lorsque l'investissement dans les semi-conducteurs accroît la demande d'équipements utilisés pour fabriquer des plaquettes et des systèmes de manutention.
Analyse géographique
Marché des porte-outils en Asie-Pacifique
L'Asie-Pacifique représentait 38,6 % de la part de marché mondiale des porte-outils en 2026 et devrait se développer à un TCAC de 6,5 % jusqu'en 2032. La région combine une large base d'usinage CNC en Chine, au Japon, en Corée du Sud, en Inde et en Asie du Sud-Est avec des investissements croissants dans la production à haute valeur ajoutée. La Chine reste le principal moteur de la demande régionale en raison de sa base nationale d'usinage CNC et de fabrication. Les fournisseurs étrangers continuent de détenir une position solide dans le segment des contrôleurs CNC en Chine, où Fanuc, Mitsubishi et Siemens représentaient collectivement 69 % du marché cité par la Commission d'examen de l'économie et de la sécurité États-Unis-Chine. Cette base technologique soutient la demande de porte-outils capables d'aider les machines-outils à atteindre la précision et la vitesse souhaitées.
Marché des porte-outils en Inde et en Asie du Nord-Est
L'Inde est un contributeur important à la croissance régionale à mesure que la capacité d'usinage augmente. Jyoti CNC Automation a annoncé une expansion de sa capacité annuelle de production de machines de 6 000 à 16 000 unités et un carnet de commandes de 467,21 millions USD dans sa présentation aux investisseurs du troisième trimestre de l'exercice 2026. DN Solutions a inauguré sa première usine en Inde à Bengaluru en août 2025, avec un investissement de 600 crore INR, soit 72 millions USD, selon la communication de l'entreprise dans le matériel fourni. Ces développements soutiennent la capacité de production locale et la demande en outillage CNC performant. Le Japon et la Corée du Sud continuent de générer une forte demande de porte-outils haute précision dans les secteurs de l'automobile, de l'électronique et de la production de machines-outils.
Marché des porte-outils dans les Amériques et en EMEA
L'Europe est le deuxième marché régional du marché mondial des porte-outils, l'Allemagne, l'Italie et la France générant une demande dense pour les porte-outils haut de gamme. HAIMER, SCHUNK, MAPAL, Walter et Gühring sont fortement présents dans les applications premium européennes. MAPAL a indiqué que le ralentissement des conditions économiques européennes et les problèmes d'approvisionnement en matières premières ont affecté le rythme des nouveaux investissements en machines-outils jusqu'en 2026. L'Amérique du Nord bénéficie des investissements dans les équipements pour semi-conducteurs, l'aérospatiale de défense et les usines de batteries pour véhicules électriques. L'Amérique du Sud est centrée sur l'activité automobile et d'équipements lourds au Brésil, tandis que le Moyen-Orient et l'Afrique voient leur demande augmenter grâce aux programmes de diversification industrielle en Arabie saoudite et aux Émirats arabes unis. Ces régions restent plus petites que l'Asie-Pacifique et l'Europe, mais la maintenance aérospatiale, la fabrication de défense et le développement de la production locale exigent des spécifications de porte-outils plus performantes.
Paysage concurrentiel
Le marché mondial des porte-outils est modérément concentré dans le segment haut de gamme et fragmenté dans les gammes intermédiaires et de base. HAIMER, SCHUNK, Sandvik Coromant, Kennametal, BIG DAISHOWA et MAPAL figurent parmi les spécialistes européens et japonais servant des applications techniquement différenciées. Ces entreprises se concurrencent par la géométrie de serrage, la capacité d'interface, l'équilibrage, le préréglage, le support applicatif et la connectivité numérique. Le marché mondial des porte-outils reste plus compétitif sur les prix pour les produits standardisés, où les fournisseurs de milieu de gamme peuvent proposer des conceptions compatibles à des prix inférieurs. Les fournisseurs leaders utilisent des portefeuilles certifiés et l'ingénierie applicative pour servir l'usinage aérospatial, médical, des semi-conducteurs et automobile avancé. La norme ISO 26623-1 pour les interfaces polygonales Capto et la norme ISO 1940 pour l'équilibrage dynamique restent des points de qualification importants pour les clients nécessitant des performances documentées.
HAIMER et DMG MORI ont élargi leur partenariat stratégique mondial en novembre 2025. Le partenariat combine du matériel de rétreint, de préréglage et d'équilibrage compatible i4.0 avec le logiciel de jumeau numérique WinTool et les systèmes de distribution Toolbase dans les installations mondiales de DMG MORI. Kennametal a intégré des données d'outillage numérique vérifiées avec le logiciel de Fabrication Assistée par Ordinateur (FAO) WORKNC de Hexagon, basé sur le cloud, en décembre 2025. Cela permet aux utilisateurs de travailler avec des modèles 3D réalistes de porte-outils et des données de coupe lors de la planification des processus. Ces évolutions montrent comment les fournisseurs établis ajoutent des liens logiciels et des données de processus autour des produits de porte-outils physiques.
Sandvik a acquis une participation de 80 % dans K&Y Diamond en avril 2026, renforçant sa position dans l'outillage diamant ultra-précis pour les applications de semi-conducteurs et d'optique. K&Y Diamond a généré 120 millions SEK de chiffre d'affaires en 2025, selon l'annonce de Sandvik. Les fabricants de milieu de gamme de Chine, de Taïwan et de Corée du Sud proposent des porte-outils à rétreint et hydrauliques à des prix 20 % à 30 % inférieurs aux prix catalogue européens dans le matériel fourni. Le marché mondial des porte-outils donne aux fournisseurs établis la possibilité de répondre par le support de durée de vie des outils, l'intégration logicielle et l'ingénierie applicative plutôt que par une concurrence directe sur les prix. Des opportunités subsistent dans les porte-outils à capteurs pour les petits ateliers et l'outillage de tournage à changement rapide pour les marchés émergents.
Leaders du secteur des porte-outils
-
Guhring KG
-
Sandvik AB
-
Kennametal Inc.
-
Haimer GmbH
-
BIG DAISHOWA SEIKI Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des porte-outils Entreprises couvertes dans ce rapport
- BIG DAISHOWA SEIKI Co., Ltd.
- Bilz Werkzeugfabrik GmbH & Co. KG
- CERATIZIT S.A.
- EMUGE-FRANKEN Group
- Gühring KG
- HAIMER GmbH
- ISCAR Ltd.
- Kennametal Inc.
- Kyocera Corporation
- Lyndex-Nikken Inc.
- MAPAL Dr. Kress SE & Co. KG
- Mitsubishi Materials Corporation
- NT Tool Corporation
- REGO-FIX AG
- Sandvik AB
- SCHUNK GmbH & Co. KG
- Seco Tools AB
- Tungaloy Corporation
- Walter AG
- WTO Werkzeug-Einrichtungen GmbH
Développements industriels récents dans Marché des porte-outils
- Novembre 2025 : HAIMER GmbH et DMG MORI Co., Ltd. ont élargi leur partenariat stratégique mondial pour déployer la « Salle d'outils du futur » de HAIMER, combinant du matériel de rétreint, de préréglage et d'équilibrage compatible i4.0 avec le logiciel de jumeau numérique WinTool et les systèmes de distribution Toolbase dans les installations mondiales de DMG MORI. Le HAIMER Automation Cube One, une cellule cobot à 12 axes pour la préparation d'outils sans opérateur 24h/24 et 7j/7, a été mis en service dans l'usine d'Iga de DMG MORI, répondant aux pénuries de main-d'œuvre qualifiée dans les environnements d'usinage à haut débit.
- Septembre 2025 : Eppinger Technologies a lancé le Quick-Lock BMT, un porte-outil pour tour CNC automatisé offrant un serrage de précision en moins de 4 secondes, avec une sécurité autobloquante validée sur plus de 100 000 cycles et une capacité d'intégration robotique, répondant aux pénuries d'opérateurs qualifiés et à la hausse des coûts de production dans les applications de tournage CNC.
- Septembre 2025 : Fraunhofer IWU et Fraunhofer IIS ont dévoilé le smartTOOL de nouvelle génération à l'EMO Hannover 2025, doté de capteurs de force multidirectionnels, de vibration et de température à chaque arête de coupe, d'une réduction de 25 % de l'espace d'installation, de fréquences d'échantillonnage sans fil de 10 kHz et d'une intégration de surveillance basée sur l'IA ECC4P alimentée par récupération d'énergie.
- Août 2025 : Kennametal Inc. a élargi sa plateforme d'outillage BTKV avec le BTKV30 pour l'usinage de petites pièces à grande vitesse dans les secteurs aérospatial, médical, pétrole et gaz et automobile. Le système utilise la technologie de contact face conique et prend en charge les configurations d'adaptateurs hydrauliques, à rétreint, à pince ER et à fraise à queue.
Périmètre du rapport sur le marché mondial des porte-outils
Le marché des porte-outils englobe la conception, la fabrication et la distribution de dispositifs mécaniques de précision utilisés pour interfacer les outils de coupe avec les broches rotatives des équipements d'usinage.
Le marché mondial des porte-outils est segmenté par type de produit, matériau, secteur d'utilisation final et géographie. Par type de produit, le marché est segmenté en porte-outils à mandrin à pince, à fraise en bout, hydrauliques, à rétreint, de fraisage, de tournage, de perçage, d'alésage et de tour. Par matériau, le marché est segmenté en acier allié, acier inoxydable, carbure et autres matériaux. Par secteur d'utilisation final, le marché est segmenté en automobile, aérospatiale, machines générales, électronique, médical, énergie, pétrole et gaz et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des porte-outils dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Porte-outils à mandrin à pince |
| Porte-outils à fraise en bout |
| Porte-outils hydrauliques |
| Porte-outils à rétreint |
| Porte-outils de fraisage |
| Porte-outils de tournage |
| Porte-outils de perçage |
| Porte-outils d'alésage |
| Porte-outils de tour |
| Autres types de produits |
| Acier allié |
| Acier inoxydable |
| Carbure |
| Autres matériaux |
| Automobile |
| Aérospatiale et défense |
| Machines et équipements généraux |
| Électronique et semi-conducteurs |
| Dispositifs médicaux |
| Production d'énergie et d'électricité |
| Pétrole et gaz |
| Construction et équipements lourds |
| Fabrication métallique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Porte-outils à mandrin à pince | |
| Porte-outils à fraise en bout | ||
| Porte-outils hydrauliques | ||
| Porte-outils à rétreint | ||
| Porte-outils de fraisage | ||
| Porte-outils de tournage | ||
| Porte-outils de perçage | ||
| Porte-outils d'alésage | ||
| Porte-outils de tour | ||
| Autres types de produits | ||
| Par matériau | Acier allié | |
| Acier inoxydable | ||
| Carbure | ||
| Autres matériaux | ||
| Par secteur d'utilisation final | Automobile | |
| Aérospatiale et défense | ||
| Machines et équipements généraux | ||
| Électronique et semi-conducteurs | ||
| Dispositifs médicaux | ||
| Production d'énergie et d'électricité | ||
| Pétrole et gaz | ||
| Construction et équipements lourds | ||
| Fabrication métallique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les porte-outils mondiaux ?
Le marché mondial des porte-outils devrait croître à un CAGR de 5,93 % de 2027 à 2032, pour atteindre 3,11 milliards USD d'ici 2032.
Quel type de porte-outil connaît la croissance la plus rapide ?
Les porte-outils à rétreint devraient croître à un CAGR de 6,8 % jusqu'en 2032, soutenus par la demande de faible faux-rond et d'usinage à grande vitesse.
Quel secteur d'utilisation final génère la plus forte demande de porte-outils ?
L'automobile détenait 28,7 % du chiffre d'affaires en 2026 en raison de ses importants besoins d'usinage CNC pour les composants de groupe motopropulseur, de châssis et de carrosserie.
Pourquoi les porte-outils intelligents deviennent-ils plus importants ?
Les porte-outils à capteurs peuvent fournir des données sur les vibrations, la température et la stabilité qui soutiennent la surveillance de l'état dans les cellules d'usinage automatisées.
Quelle région est en tête de la demande de porte-outils ?
L'Asie-Pacifique détenait 38,6 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,5 % jusqu'en 2032.
En quoi les porte-outils hydrauliques et à rétreint diffèrent-ils des porte-outils standard ?
Les porte-outils hydrauliques et à rétreint sont utilisés lorsque l'amortissement, le faible faux-rond et le serrage stable sont nécessaires, bien que leur coût initial puisse être plus élevé.