
Tamanho e Participação do Mercado de Otimização de Resfriamento de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
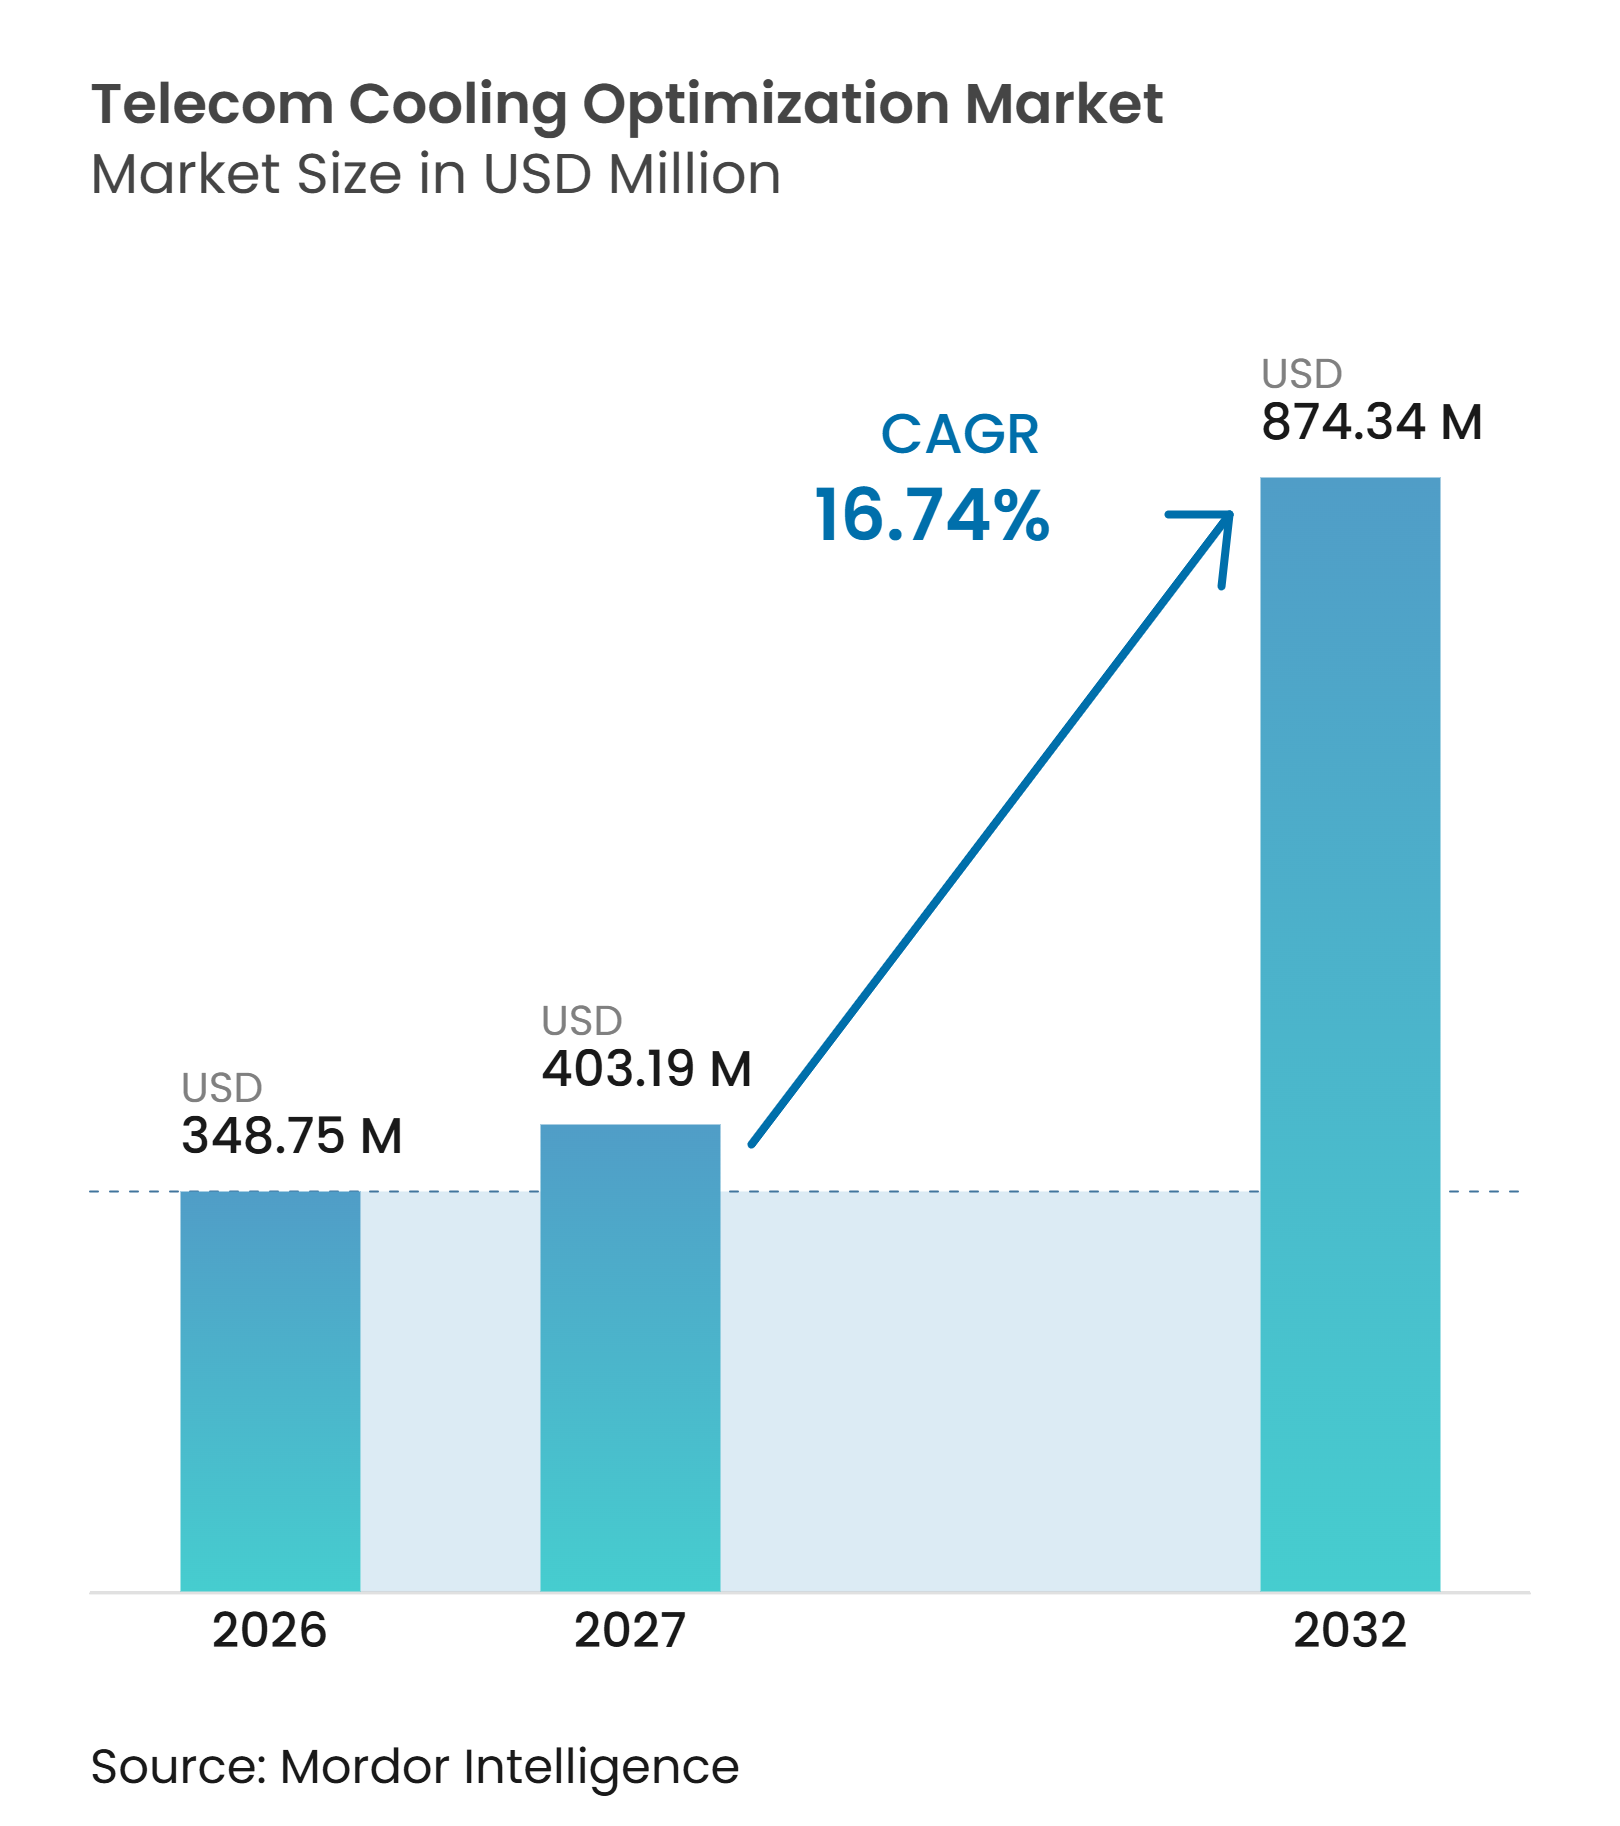
| Tamanho do Mercado (2027) | 403.19 Milhões de dólares |
| Tamanho do Mercado (2032) | 874.34 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.74 % |
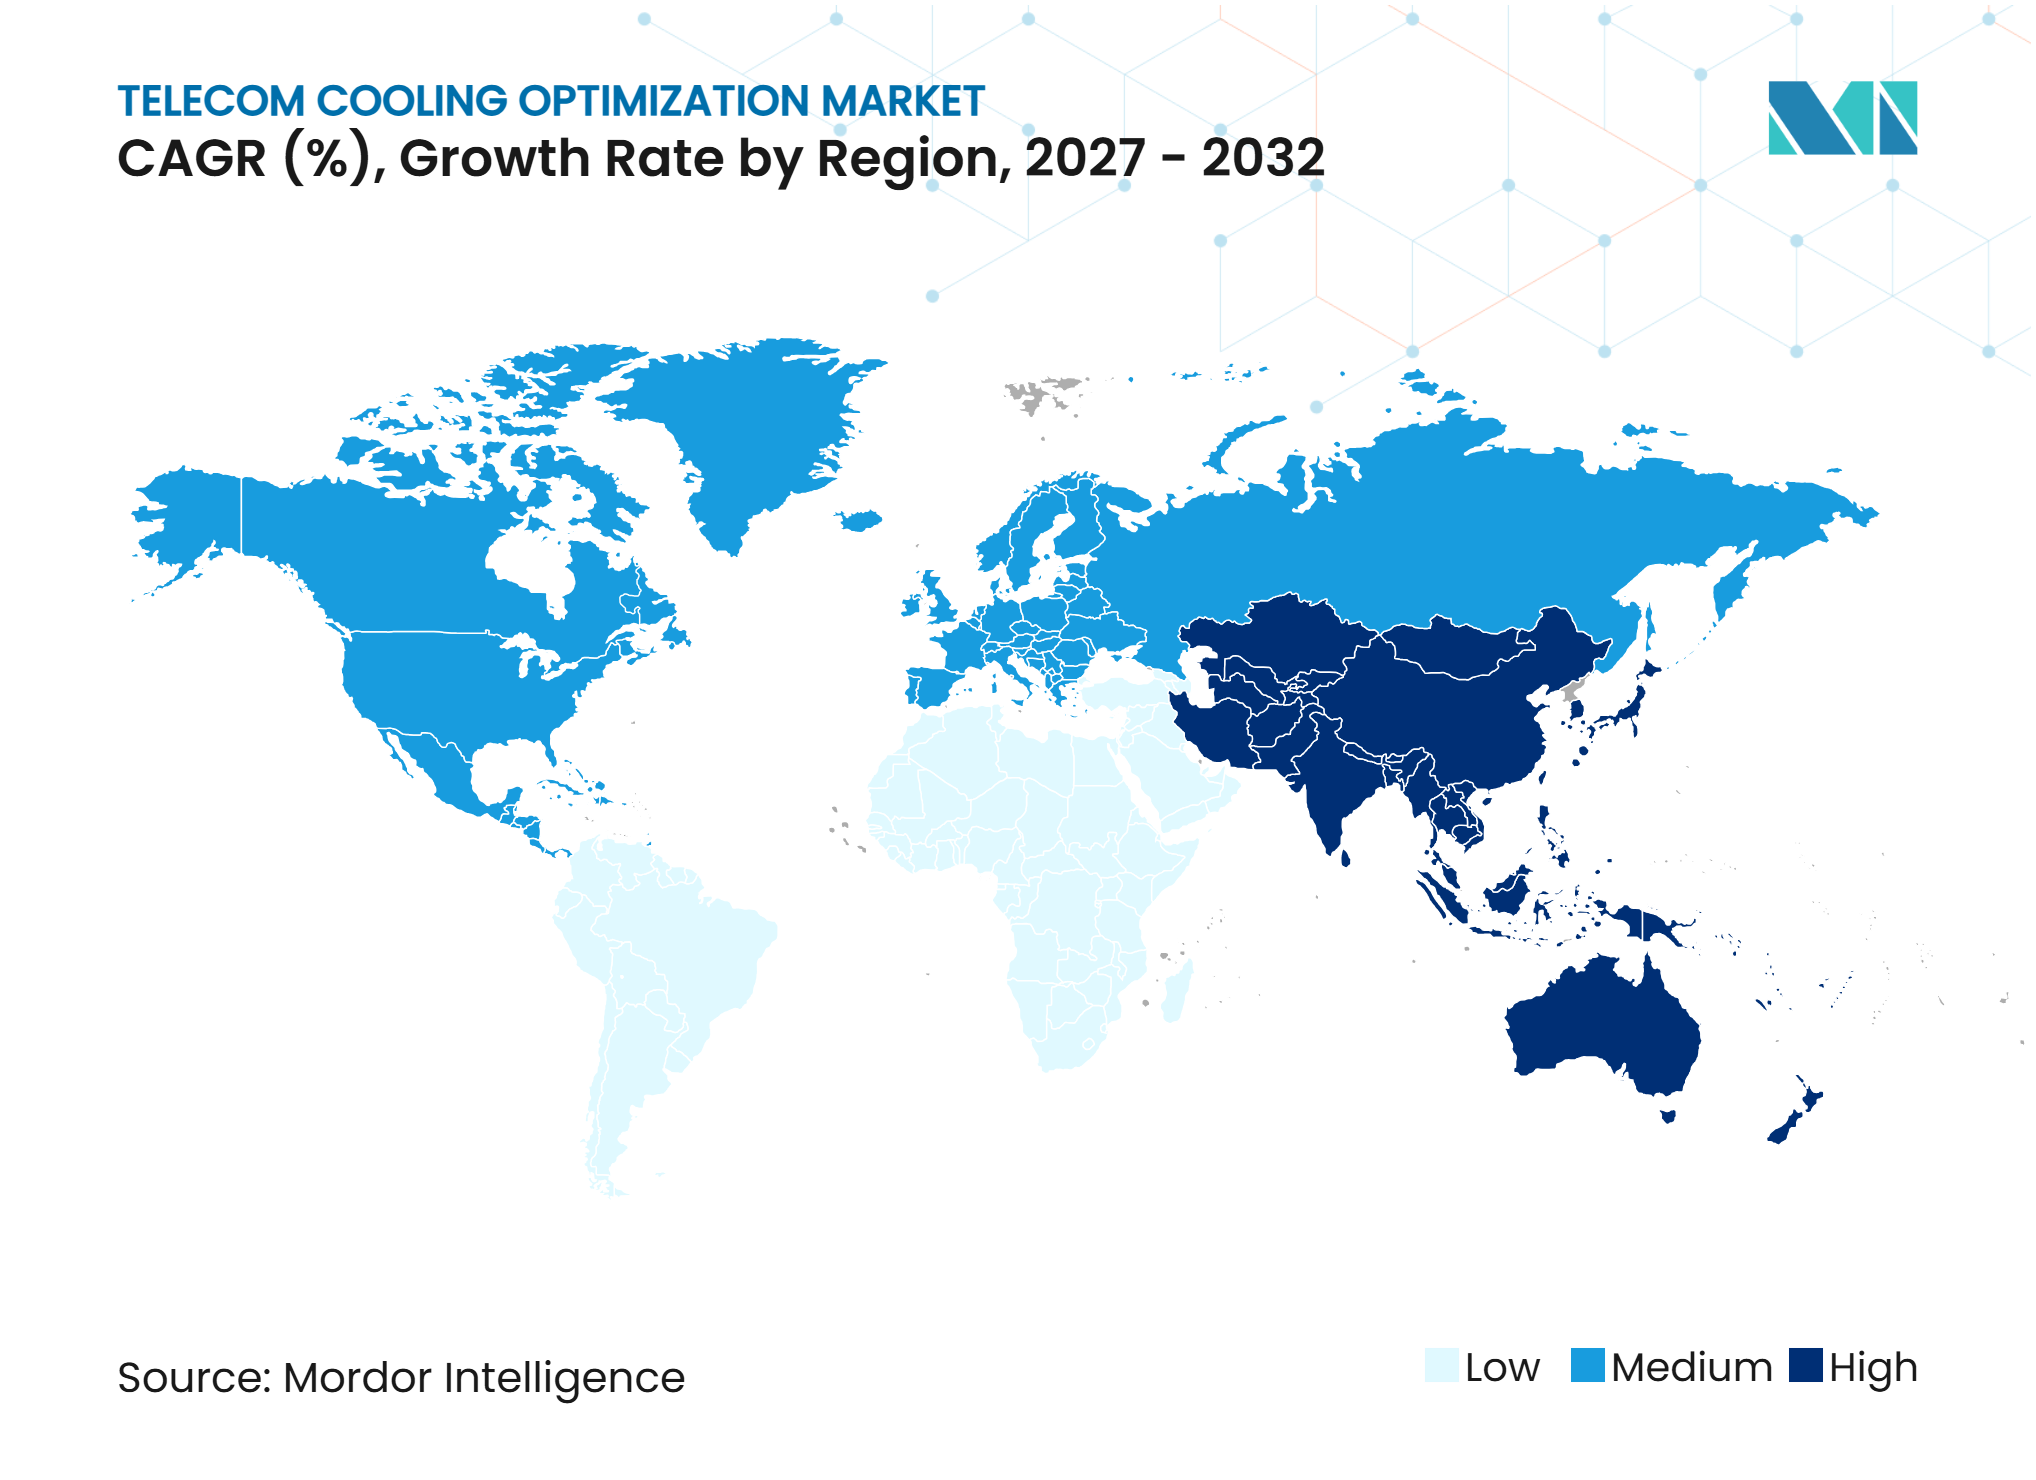
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Otimização de Resfriamento de Telecomunicações por Mordor Intelligence
O tamanho do mercado de otimização de resfriamento de telecomunicações foi avaliado em 348,75 milhões de USD em 2026 e estima-se que se expanda de 407,13 milhões de USD em 2027 para atingir 874,34 milhões de USD até 2032, a um CAGR de 16,74% durante o período de previsão (2027-2032). O mercado de otimização de resfriamento de telecomunicações está sendo moldado por redes 5G mais densas, maior tráfego de dados e menor margem térmica em ambientes de rede de acesso por rádio centralizada e distribuída. As operadoras móveis no mercado de otimização de resfriamento de telecomunicações também estão tratando a eficiência do resfriamento como parte de seus programas de emissões, uma vez que o setor móvel registrou emissões operacionais de 115 MtCO₂e em 2024 e 77 operadoras tinham metas de curto prazo validadas com base científica até 2026. A maior densidade de energia está movendo algumas implantações para além da faixa operacional em que o resfriamento a ar convencional é eficaz. Os fornecedores estão respondendo ao mercado de otimização de resfriamento de telecomunicações com equipamentos de resfriamento líquido, software que ajusta as configurações de resfriamento e contratos de serviço integrados. O mercado de otimização de resfriamento de telecomunicações também enfrenta custos de retrofit, dados de sites desiguais e uma oferta limitada de especialistas capazes de implantar sistemas avançados em grandes redes.
Principais Conclusões do Relatório
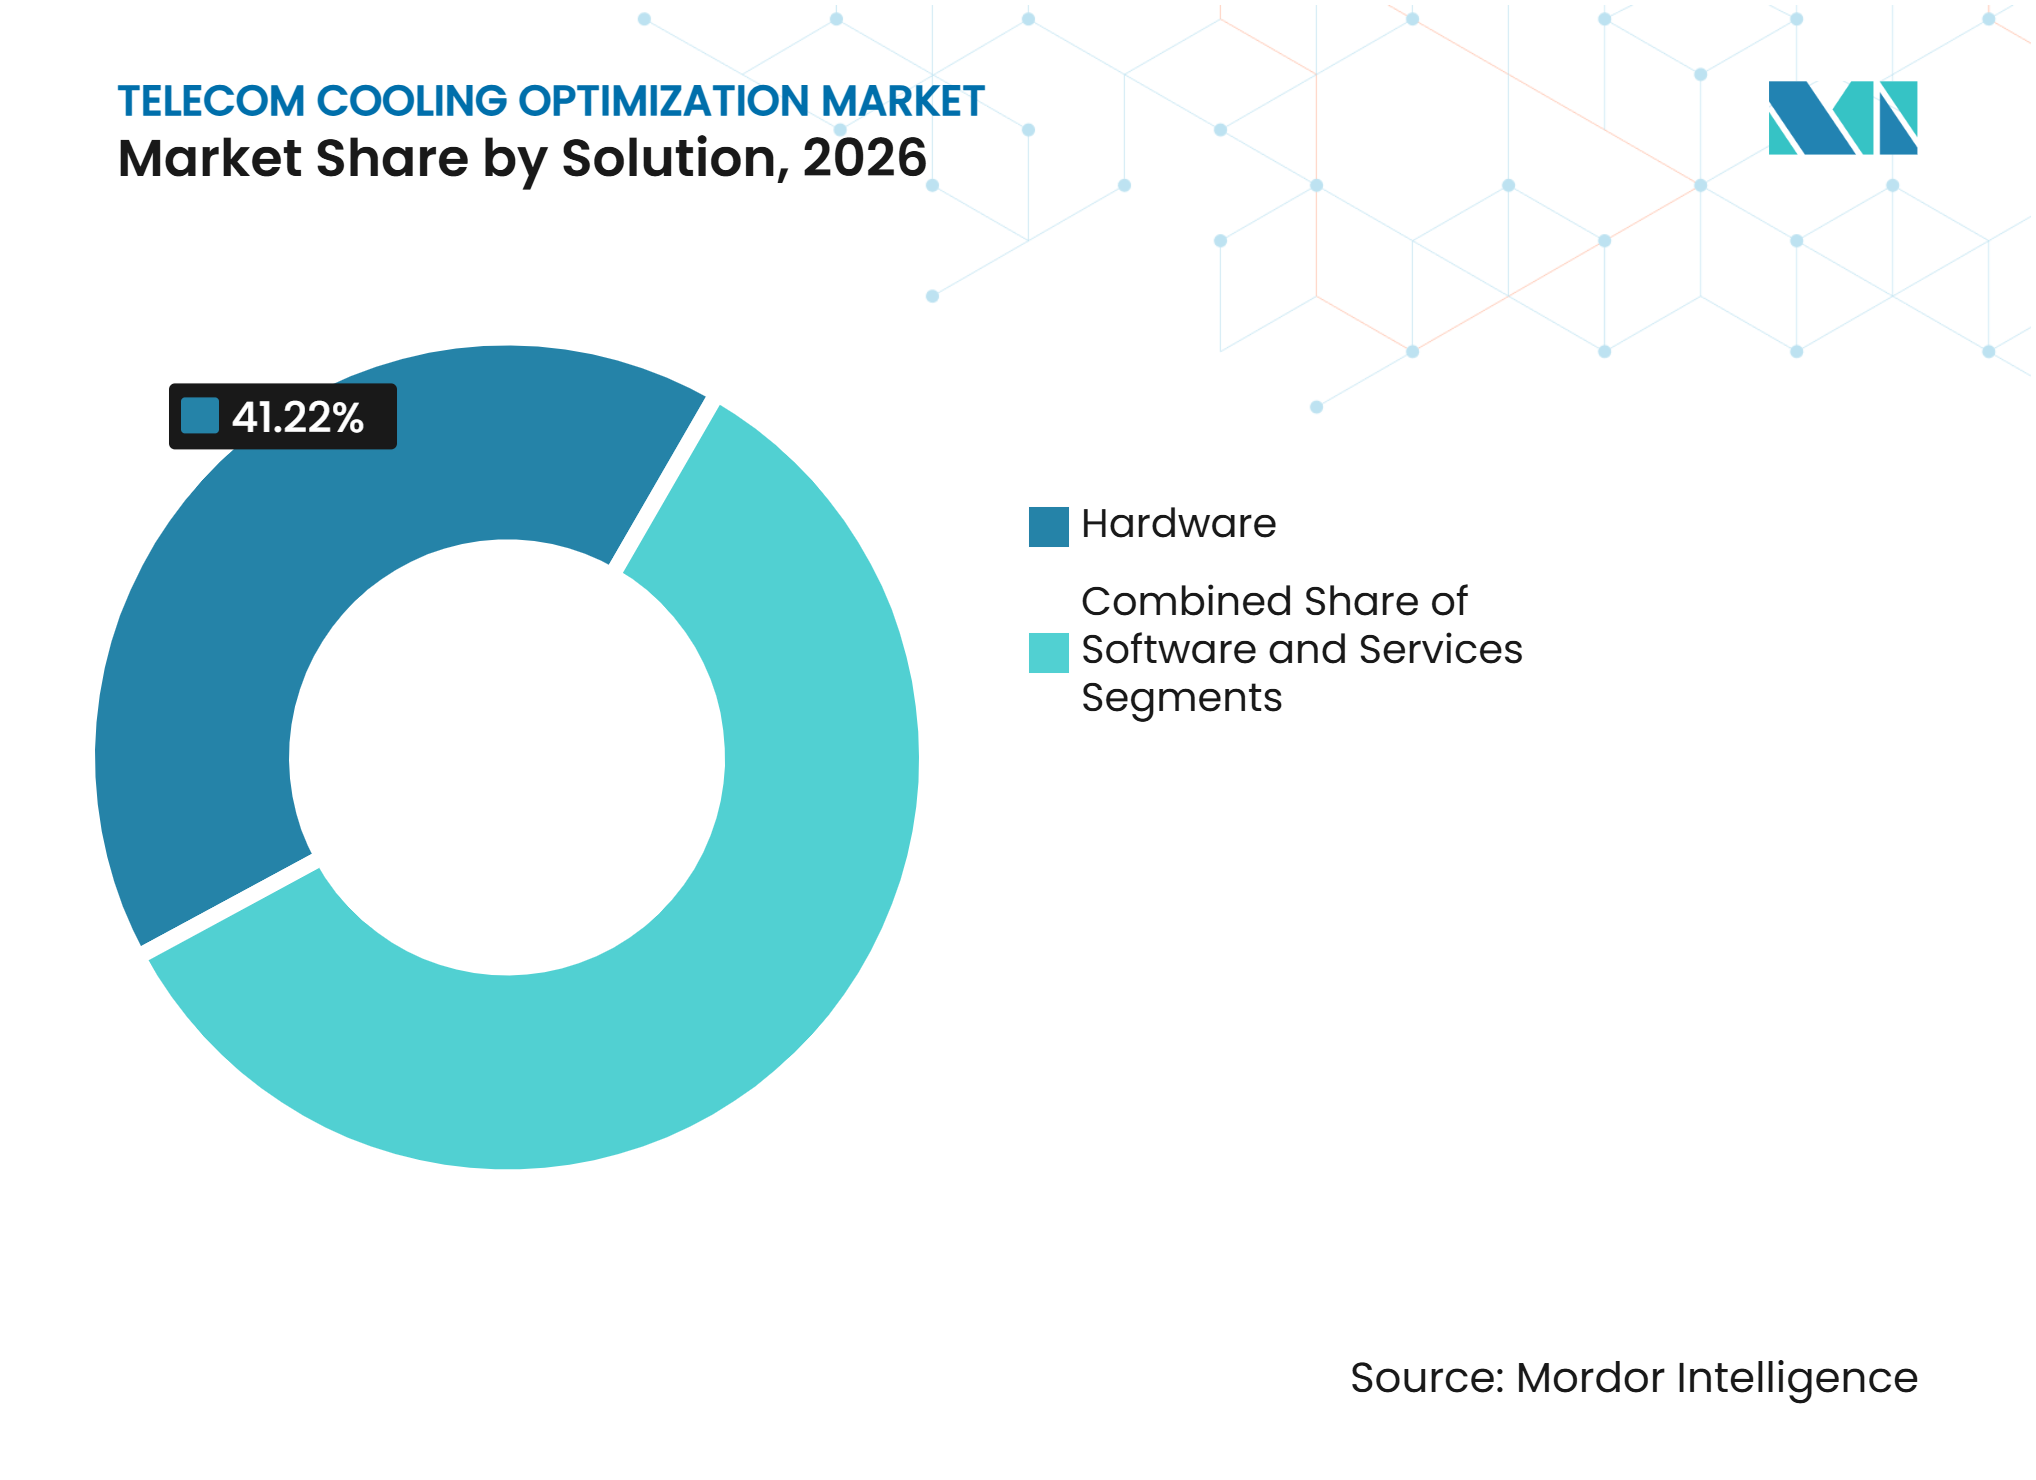
- Por componente de solução, o hardware detinha 41,22% do valor em 2026, enquanto o software deve se expandir a um CAGR de 17,32% até 2032 no mercado de otimização de resfriamento de telecomunicações.
- Por tecnologia de resfriamento, o resfriamento a ar detinha 39,88% do valor em 2026, enquanto o resfriamento líquido deve se expandir a um CAGR de 18,34% até 2032.
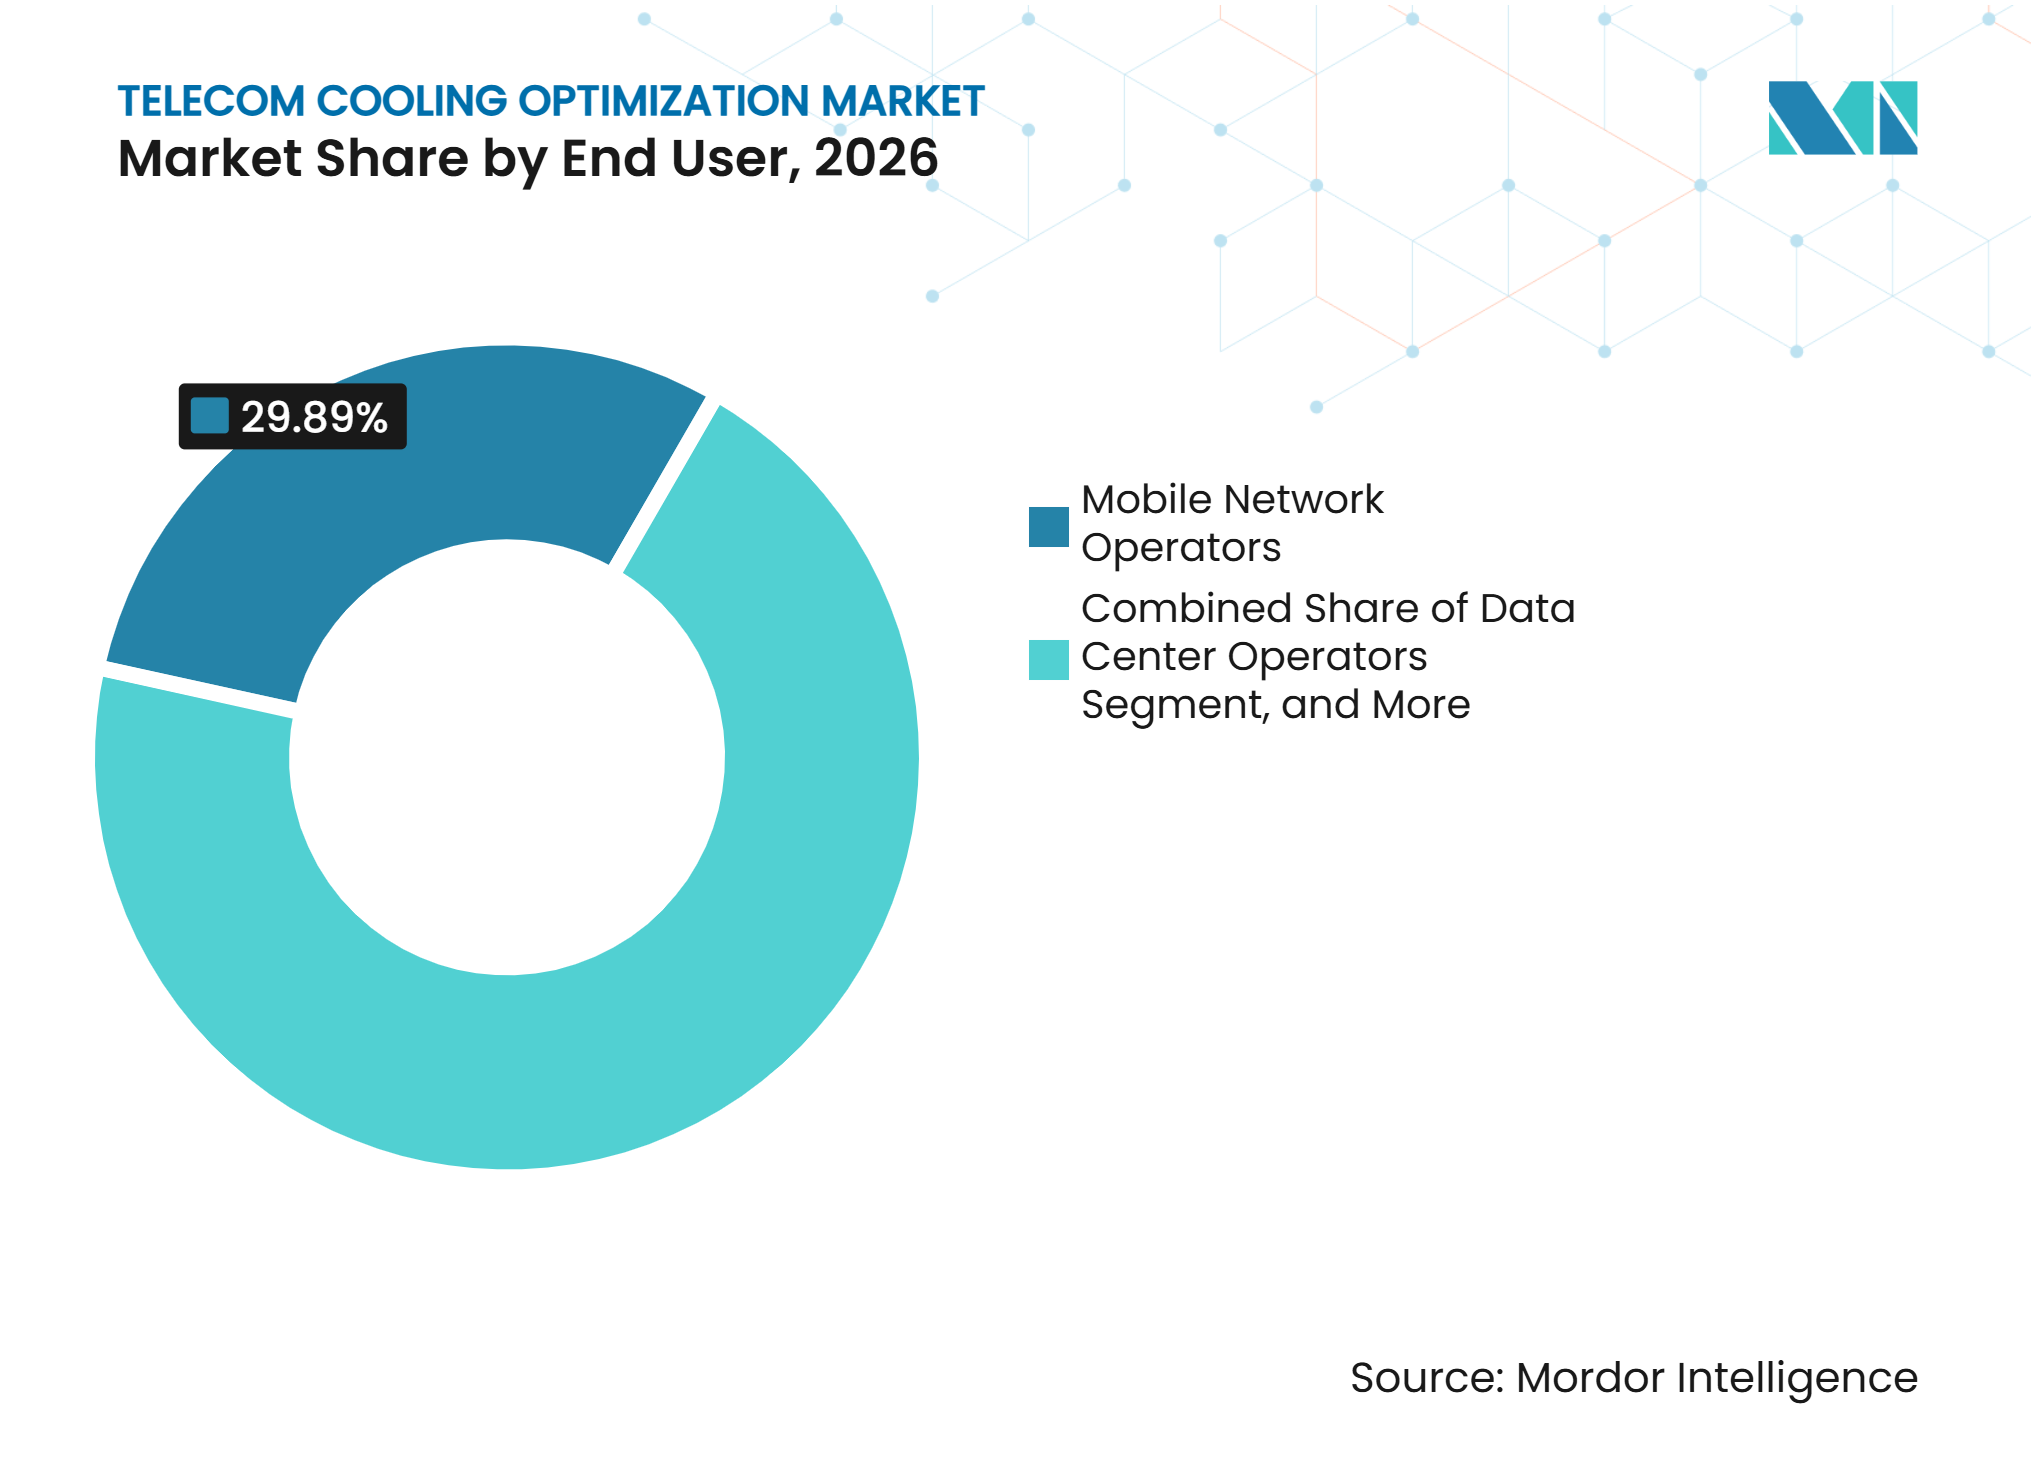
- Por usuário final, as operadoras de redes móveis detinham 29,89% da demanda em 2026, enquanto os operadores de data centers devem se expandir a um CAGR de 17,55% até 2032 no mercado de otimização de resfriamento de telecomunicações.
- Por geografia, a Ásia-Pacífico representou 30,34% do valor em 2026, e a região deve se expandir a um CAGR de 18,78% até 2032 no mercado de otimização de resfriamento de telecomunicações.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Densificação de Redes 5G e Aumento das Cargas Térmicas | +6.5% | Global, com intensidade inicial na China, Coreia do Sul e Alemanha | Curto prazo (≤ 2 anos) |
| Crescimento da Computação de Borda e RAN Distribuída | +3.8% | Global, com concentração na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Eficiência Energética de Redes e Metas de Redução de Carbono | +2.7% | Global, com maior pressão regulatória na Europa e América do Norte | Médio prazo (2-4 anos) |
| Monitoramento Remoto e Otimização Térmica Baseada em IA | +2.4% | América do Norte e Europa, com adoção se estendendo à Ásia-Pacífico e ao Oriente Médio | Médio prazo (2-4 anos) |
| Otimização de Resfriamento em Nível de Gabinete para Sites Não Supervisionados | +1.9% | Ásia-Pacífico, com adoção se estendendo à África e ao Oriente Médio | Longo prazo (≥ 4 anos) |
| Implantações de Banda Base C-RAN de Alta Densidade Atingindo os Limites do Resfriamento a Ar | +1.6% | China, Coreia do Sul e mercados 5G emergentes na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Densificação de Redes 5G e Aumento das Cargas Térmicas
O mercado de otimização de resfriamento de telecomunicações está ganhando suporte à medida que os equipamentos 5G criam cargas de calor mais concentradas do que os equipamentos de rede anteriores. Um estudo de 2025 relatou consumo médio de energia de 3.000-5.000 W para uma única unidade de estação base 5G e fluxo de calor local de 80-120 W/cm². O mesmo estudo constatou que um aumento de 10°C na temperatura do chip elevou as taxas de falha em 25% e reduziu a vida útil dos componentes em mais de 30%.[1] Essas condições tornam o desempenho do resfriamento relevante para a disponibilidade da rede e os custos operacionais. A ITU-T L.1326 estabelece requisitos e casos de uso para resfriamento líquido e outras soluções de resfriamento de alta eficiência para unidades de banda base 5G em implantações de RAN centralizada.[2] O mercado de otimização de resfriamento de telecomunicações, portanto, se beneficia quando as operadoras precisam reduzir falhas de equipamentos em grandes parques de sites não supervisionados.
Crescimento da Computação de Borda e RAN Distribuída
A computação de borda adiciona demandas térmicas em sites que frequentemente têm capacidade de energia limitada, menos técnicos e equipamentos de resfriamento menos sofisticados. As implantações de RAN distribuída colocam mais recursos computacionais fora dos escritórios centrais, o que aumenta a necessidade de sistemas térmicos compactos. Uma revisão de 2025 sobre gerenciamento térmico de estações base identificou as arquiteturas distribuídas como um ambiente em que os projetos de resfriamento legados estão sob pressão. Uma falha de resfriamento em um site remoto também pode exigir uma visita de campo não planejada, aumentando o custo de manutenção da disponibilidade da rede. O mercado de otimização de resfriamento de telecomunicações pode atender a essa necessidade por meio de sistemas fechados e autossuficientes que requerem intervenção mínima no site. Esses requisitos favorecem soluções projetadas para condições externas variáveis e monitoramento contínuo.
Eficiência Energética de Redes e Metas de Redução de Carbono
As metas de energia e emissões estão tornando o resfriamento de sites uma parte mais visível do planejamento de redes. A GSMA relatou que as emissões operacionais do setor móvel caíram 5% em 2024, enquanto as conexões móveis aumentaram 10% e o tráfego de dados cresceu mais de 4 vezes de 2019 a 2024. O relatório também registrou 77 operadoras com metas de curto prazo validadas com base científica em 2026.[3] A Diretiva de Eficiência Energética Europeia acrescenta requisitos de relatório para data centers qualificados, o que aumenta a atenção ao desempenho mensurável do resfriamento. O resfriamento pode representar mais de 30% do consumo de energia da rede de acesso por rádio na análise de rede da China Mobile. O mercado de otimização de resfriamento de telecomunicações é apoiado quando as operadoras utilizam melhorias de resfriamento como uma rota prática para reduzir o consumo de energia dos sites.
Monitoramento Remoto e Otimização Térmica Baseada em IA
O monitoramento remoto e os controles de software estão expandindo o valor dos equipamentos de resfriamento instalados. A NTT Global Data Centers relatou que seu site Rhine-Ruhr 1 reduziu o consumo de energia do sistema de resfriamento em quase 20% após implantar a otimização baseada em IA usando modelos de gêmeo digital e aprendizado de máquina.[4] Esses sistemas podem ajustar as configurações de água gelada e as velocidades das bombas em resposta às condições operacionais. Seu desempenho depende de telemetria confiável, portanto, sites com mais sensores podem obter resultados mais expressivos do que locais remotos com poucos dados. A Nokia implantou sua plataforma de Eficiência Energética com a Indosat Ooredoo Hutchison em julho de 2025 para gerenciar equipamentos de rádio durante períodos de baixa demanda sem afetar o desempenho da rede. O mercado de otimização de resfriamento de telecomunicações se beneficia de assinaturas de software que reduzem os custos iniciais e permitem que os fornecedores ofereçam serviços recorrentes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Retrofit e Integração | -1.5% | Global, com maior efeito em mercados com grande legado, como Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Engenharia Térmica Especializada e Pessoal de Serviço de Campo | -1.0% | Global, com restrições agudas na África, América do Sul e restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Segurança do Fluido Refrigerante Líquido, Vazamentos e Conformidade de Fim de Vida Útil | -0.7% | Global, com maior pressão na União Europeia, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Telemetria de Sites Fragmentada e Interoperabilidade entre Múltiplos Fornecedores | -0.5% | Global, com maior limitação em ambientes de RAN aberta | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Retrofit e Integração
Os sites de telecomunicações existentes foram geralmente projetados em torno do resfriamento a ar, portanto, um retrofit líquido ou híbrido pode exigir alterações em tubulações, alimentações de energia, layouts de gabinetes e carregamento estrutural. Essas mudanças tornam uma atualização mais cara do que uma instalação em greenfield. O mercado de otimização de resfriamento de telecomunicações é afetado porque as operadoras frequentemente gerenciam sites construídos com diferentes especificações civis e mecânicas. As empresas de torres enfrentam um desafio adicional porque podem financiar melhorias térmicas enquanto os inquilinos capturam o principal benefício de confiabilidade da rede. A GSMA identifica a infraestrutura compartilhada como uma área material que requer ação no planejamento de descarbonização das telecomunicações. Os requisitos de relatório podem aumentar o argumento para melhorias, mas não resolvem como os custos de retrofit em múltiplos inquilinos devem ser alocados.
Disponibilidade Limitada de Engenharia Térmica Especializada e Pessoal de Serviço de Campo
As implantações de resfriamento avançado requerem pessoal com conhecimento de infraestrutura de rádio, sistemas de refrigeração, manuseio de fluidos e segurança em campo. Essa combinação é difícil de encontrar em locais remotos e expostos a condições climáticas adversas. A Aliança O-RAN observa que as abordagens de resfriamento líquido estão avançando na padronização, mas ainda requerem implantação cuidadosa em campo e procedimentos de segurança. A escassez de pessoal qualificado pode atrasar a instalação mesmo após uma operadora ter comprometido capital e selecionado um fornecedor. O mercado de otimização de resfriamento de telecomunicações pode, portanto, apresentar uma lacuna entre os pedidos de equipamentos e as implantações ativas. O treinamento oferecido por fornecedores e associações do setor poderia aliviar essa restrição ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Solução:
O Hardware Detém a Maior Posição de Receita Enquanto o Software Avança RapidamenteO hardware deve representar 41,22% do mercado de otimização de resfriamento de telecomunicações em 2026, uma vez que as atualizações de sites requerem equipamentos físicos. Unidades de resfriamento de precisão, unidades de distribuição de fluido refrigerante, trocadores de calor e gabinetes permanecem essenciais para atualizações em estações base 5G, salas de RAN centralizada e data centers adjacentes às telecomunicações. Esses produtos representam uma parcela significativa das despesas de capital porque gerenciam diretamente o calor no nível do equipamento. Os serviços incluem comissionamento, contratos de manutenção e operações térmicas gerenciadas. O mercado de otimização de resfriamento de telecomunicações continuará a exigir esses serviços à medida que as operadoras transferem a responsabilidade técnica para fornecedores especializados.
O software deve se expandir a um CAGR de 17,32% até 2032, a taxa de crescimento mais rápida entre os componentes de solução. As plataformas baseadas em IA podem ajustar as configurações de resfriamento de acordo com as cargas de tráfego, condições ambientes e telemetria de equipamentos. Implantações documentadas reduziram o consumo de energia de resfriamento em até 20%, fortalecendo o argumento operacional para o investimento em software. A NTT e a Nokia devem implantar uma plataforma multifornecedor com a Indosat Ooredoo Hutchison em 2025 para gerenciar a energia da rede sem despesas de capital iniciais. O setor de otimização de resfriamento de telecomunicações está se movendo em direção a sistemas integrados que combinam equipamentos instrumentados com análises, à medida que o hardware gera os dados exigidos pelas plataformas de otimização.



Por Tecnologia de Resfriamento:
O Resfriamento a Ar Permanece Estabelecido Enquanto o Resfriamento Líquido Ganha TerrenoO resfriamento a ar deve representar 39,88% do mercado de otimização de resfriamento de telecomunicações em 2026, refletindo sua extensa base instalada em sites de telecomunicações em todo o mundo. Sua posição é sustentada por custos iniciais mais baixos, práticas de manutenção estabelecidas e familiaridade entre as equipes de campo. Um estudo de 2025 deve constatar que as configurações de ar-condicionado que utilizam materiais de mudança de fase ainda apresentam perdas de eficiência superiores a 40% quando a densidade de energia do rack excede 50 W/cm². Essa limitação torna-se cada vez mais relevante em ambientes de RAN centralizada de alta densidade. Consequentemente, o mercado de otimização de resfriamento de telecomunicações está migrando de equipamentos exclusivamente a ar para tecnologias alternativas para aplicações de maior densidade de energia.
O resfriamento líquido deve se expandir a um CAGR de 18,34% até 2032, sustentado por abordagens de resfriamento direto ao chip e por imersão. A Aliança O-RAN relata que o resfriamento por imersão líquida pode atingir uma efetividade de uso de energia (PUE) tão baixa quanto 1,02. Os sistemas de mudança de fase podem amortecer diferenças significativas entre as cargas térmicas de pico e fora de pico do 5G, enquanto os sistemas termoelétricos são bem adequados para gabinetes pequenos e selados. Os sistemas híbridos combinam métodos de resfriamento a ar e líquido para operadoras que requerem maior capacidade, mas não podem acomodar um retrofit completo de resfriamento líquido. A Vertiv deve introduzir configurações MegaMod HDX em janeiro de 2026, combinando resfriamento líquido direto ao chip com arquitetura resfriada a ar para densidades de rack que variam de 50 kW a mais de 100 kW.
Por Usuário Final:
As Operadoras de Redes Móveis Fornecem Volume Enquanto os Data Centers se Expandem Mais RapidamenteAs operadoras de redes móveis devem representar 29,89% da demanda de usuários finais em 2026, representando a maior participação do mercado de otimização de resfriamento de telecomunicações. Sua posição reflete a escala da infraestrutura de acesso por rádio que possuem e operam. A substituição de equipamentos legados por sistemas 5G aumenta os requisitos de resfriamento em muitos sites ativos. As empresas de torres enfrentam decisões de investimento mais complexas devido aos modelos de sites com múltiplos inquilinos. As redes privadas 5G empresariais, governamentais, de defesa e de segurança pública requerem sistemas de resfriamento robustos para garantir operações contínuas em ambientes desafiadores.
Os operadores de data centers devem se expandir a um CAGR de 17,55% até 2032. Sua demanda é impulsionada pelo aumento das densidades de rack, pelos requisitos de relatório de sustentabilidade e pela convergência da infraestrutura de telecomunicações e data centers. As operadoras estão construindo ou colocalizando capacidade pronta para IA para suportar inferência de borda, automação de rede e serviços privados 5G empresariais. A SK Telecom deve firmar acordo com a Giga Computing e a SK Enmove em 2025 para validar o resfriamento líquido direto, por imersão e de precisão para data centers de IA. O mercado de otimização de resfriamento de telecomunicações se beneficiará quando os fornecedores puderem oferecer soluções integradas de hardware e software tanto em ambientes de rede de acesso por rádio quanto em data centers.

Análise Geográfica
América do Norte e Europa
A América do Norte e a Europa são mercados de capital intensivo para otimização de resfriamento de telecomunicações, impulsionados por redes 5G maduras e requisitos rigorosos de conformidade energética. Os Estados Unidos estão implantando redes 5G autônomas e infraestrutura habilitada para IA, aumentando as cargas térmicas nos data centers de telecomunicações. Os investimentos em cadeias de suprimentos transfronteiriças apoiam o mercado canadense, enquanto o México está gerando demanda greenfield por soluções de resfriamento à medida que sua infraestrutura 5G se expande. Na Europa, a Diretiva de Eficiência Energética e o Regulamento (UE) 2024/573 sobre gases fluorados estão aumentando a demanda por refrigerantes de baixo potencial de aquecimento global e sistemas de resfriamento energeticamente eficientes.
Ásia-Pacífico
A Ásia-Pacífico deve representar 30,34% do valor do mercado regional em 2026 e se expandir a um CAGR de 18,78% até 2032. A China possui infraestrutura 5G densa, e a China Mobile atribui mais de 30% do consumo de energia da rede de acesso por rádio ao resfriamento. A Índia está expandindo suas redes de telecomunicações enquanto busca menores emissões setoriais e maior uso de eletricidade renovável. As operadoras sul-coreanas estão validando tecnologias de resfriamento líquido para data centers de IA, fortalecendo a demanda por equipamentos de gerenciamento térmico de alta densidade. Japão, Austrália, Sudeste Asiático e Sul da Ásia devem impulsionar demanda adicional à medida que as operadoras de rede fazem a transição do resfriamento a ar para configurações híbridas e de resfriamento líquido.
América do Sul, Oriente Médio e África
A América do Sul, o Oriente Médio e a África apresentam condições distintas para o mercado de otimização de resfriamento de telecomunicações. O Brasil e a Argentina estão expandindo a infraestrutura por meio de programas de espectro 5G e implantação de redes. A Arábia Saudita e os Emirados Árabes Unidos experimentam altas temperaturas ambientes, o que aumenta os custos operacionais dos sistemas convencionais de resfriamento a ar e impulsiona o interesse em projetos de resfriamento gratuito e híbrido. A África do Sul e a Nigéria são os principais mercados africanos, onde o resfriamento pode representar 30–50% do consumo de energia das torres; no entanto, as restrições de capital continuam a limitar a implantação.
Cenário Competitivo
Concentração do Mercado
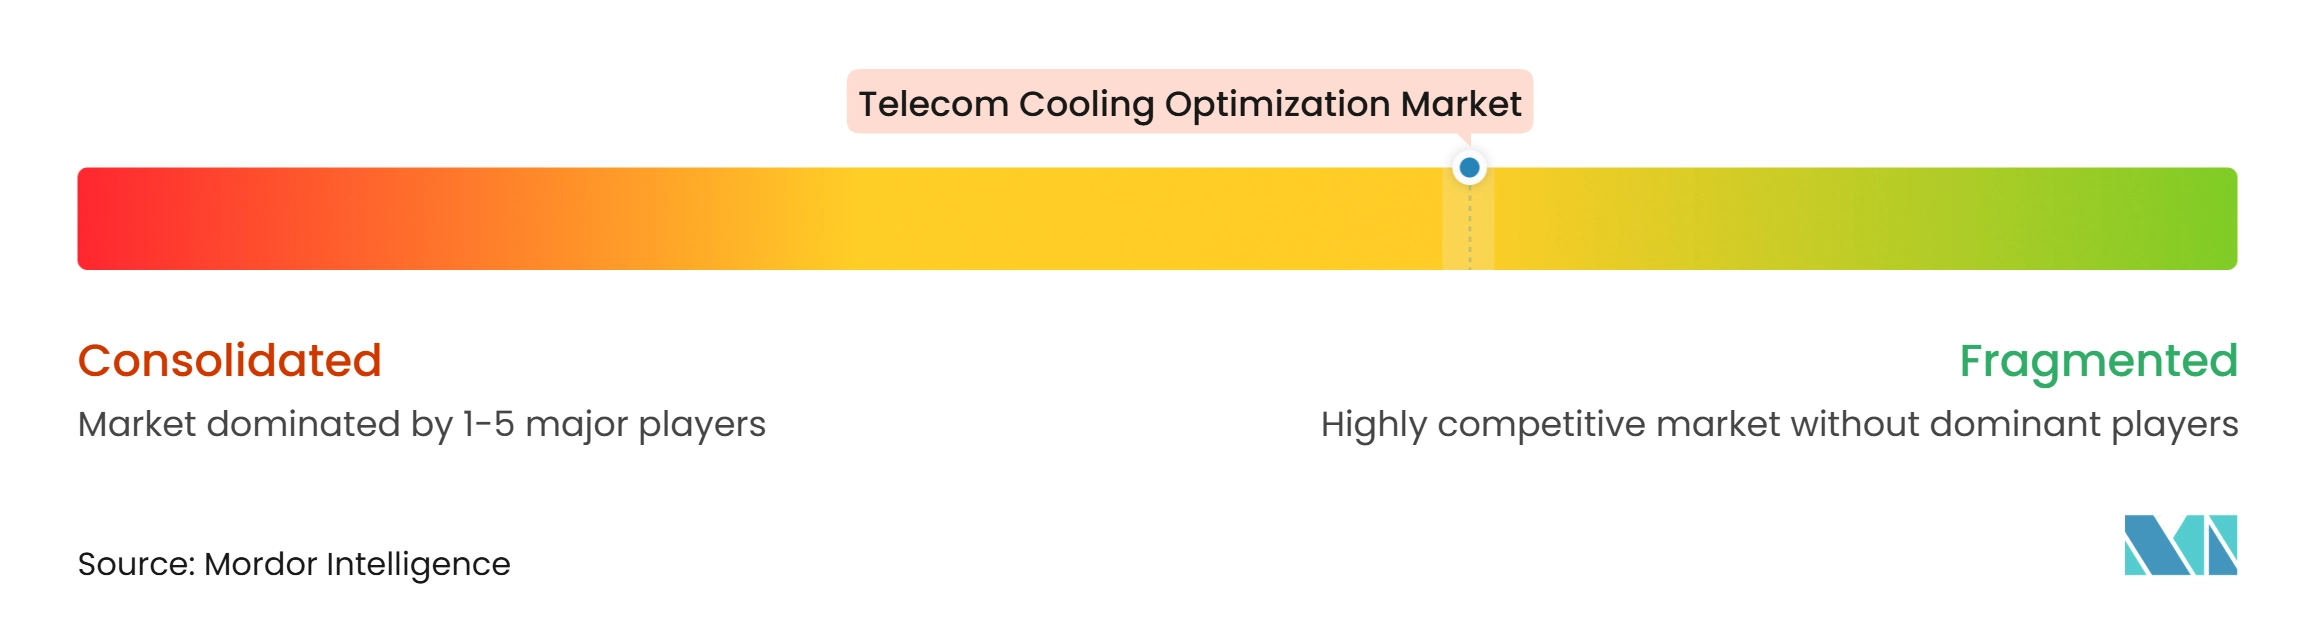
O mercado de otimização de resfriamento de telecomunicações é moderadamente fragmentado em 2026. As grandes empresas de infraestrutura se beneficiam de cadeias de suprimentos globais, amplos portfólios de produtos e equipes de serviço estabelecidas. As empresas especializadas em gerenciamento térmico competem por meio de resfriamento líquido, sistemas de mudança de fase e soluções projetadas para sites de alta densidade e de borda. A Schneider Electric expandiu suas capacidades de resfriamento líquido ao adquirir uma participação controladora na Motivair em fevereiro de 2025. A ITU-T L.1326 fornece uma estrutura reconhecida para fornecedores que desenvolvem soluções de resfriamento por imersão e por aspersão para equipamentos de banda base de RAN centralizada.
A concorrência está se deslocando para software de gerenciamento térmico baseado em IA para parques de sites com múltiplos fornecedores. Nenhum fornecedor estabeleceu uma posição de liderança em todos os tipos de equipamentos e redes de operadoras. Os fornecedores também estão mirando sistemas compactos para sites não supervisionados em climas quentes, bem como serviços térmicos gerenciados para redes privadas 5G empresariais e do setor público. A Iceotope, a LiquidStack e a Submer estão concentrando o desenvolvimento de produtos em resfriamento líquido e fluidos especializados. A Dell Technologies deve introduzir o PowerEdge XR9700 em fevereiro de 2026 como um servidor de resfriamento líquido em circuito fechado para postes de energia, telhados e fachadas de edifícios.
As regulamentações europeias estão criando um ciclo de atualização para fornecedores que oferecem refrigerantes energeticamente eficientes e soluções de resfriamento gratuito. A STULZ deve lançar o TelAir 4 e o WallAir 4 em setembro de 2026 para aplicações em 5G, borda e infraestrutura crítica usando o refrigerante R454C. O lançamento planejado pela Vertiv do MegaMod HDX em janeiro de 2026 demonstra o investimento contínuo em infraestrutura modular híbrida para computação de alta densidade. O mercado de otimização de resfriamento de telecomunicações recompensará os fornecedores que conseguirem integrar equipamentos de site, monitoramento, controles de software e suporte de serviço.
Líderes do Setor de Otimização de Resfriamento de Telecomunicações
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Huawei Technologies Co., Ltd.
-
Rittal GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Otimização de Resfriamento de Telecomunicações Empresas cobertas neste relatório
- Vertiv Group Corp.
- Schneider Electric SE
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- nVent Electric plc
- Canovate Group
- Eltek AS
- Shenzhen Envicool Technology Co., Ltd.
- Airsys Refrigeration Engineering Technology Co., Ltd.
- CoolIT Systems, Inc.
- Iceotope Technologies Limited
- LiquidStack Limited
- Submer Technologies S.L.
- Asetek A/S
- Boyd Corporation
Desenvolvimentos industriais recentes em Mercado de Otimização de Resfriamento de Telecomunicações
- Outubro de 2026: A marca Motivair da Schneider Electric começou a enviar a unidade de distribuição de fluido refrigerante acoplada à parede com capacidade de 3,5 MW e uma vazão de 1,5 litros por minuto por kW. Até 20 unidades podem operar em modo de grupo para suportar salas de dados de 30-40 MW. A unidade começou a ser enviada em regiões selecionadas em outubro de 2026, com pré-encomendas nos EUA abrindo no início de 2027.
- Setembro de 2026: A STULZ introduziu os sistemas de resfriamento TelAir 4 e WallAir 4 para contêineres de telecomunicações, abrigos, estações de rádio e data centers de borda. As unidades utilizam o refrigerante R454C de baixo potencial de aquecimento global e oferecem capacidades de resfriamento que variam de 6 kW a 17 kW em 4 classes.
- Fevereiro de 2026: A Dell Technologies lançou o PowerEdge XR9700, um servidor de resfriamento líquido em circuito fechado para postes de energia, telhados e fachadas de edifícios. Seu chassi de alumínio fundido selado gerencia a dissipação térmica de -40°C a +46°C sob carga solar.
- Janeiro de 2026: A Vertiv introduziu configurações MegaMod HDX nos formatos compacto e combinado. Os projetos suportam até 13 racks e 1,25 MW no formato compacto, ou até 144 racks e 10 MW no formato combinado, com densidades de rack de 50 kW a mais de 100 kW.
Escopo do Relatório Global do Mercado de Otimização de Resfriamento de Telecomunicações
O Relatório do Mercado de Otimização de Resfriamento de Telecomunicações é Segmentado por Componente de Solução (Hardware, Software e Serviços), Tecnologia de Resfriamento (Resfriamento a Ar, Resfriamento Líquido, Resfriamento por Mudança de Fase, Resfriamento Termoelétrico e Resfriamento Híbrido), Usuário Final (Operadoras de Redes Móveis, Empresas de Torres, Fabricantes de Equipamentos de Telecomunicações, Operadores de Data Centers, Redes Privadas 5G Empresariais e Redes Governamentais, de Defesa e de Segurança Pública) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Resfriamento a Ar |
| Resfriamento Líquido |
| Resfriamento por Mudança de Fase |
| Resfriamento Termoelétrico |
| Resfriamento Híbrido |
| Operadoras de Redes Móveis |
| Empresas de Torres |
| Fabricantes de Equipamentos de Telecomunicações |
| Operadores de Data Centers |
| Redes Privadas 5G Empresariais |
| Redes Governamentais, de Defesa e de Segurança Pública |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente de Solução | Hardware | |
| Software | ||
| Serviços | ||
| Por Tecnologia de Resfriamento | Resfriamento a Ar | |
| Resfriamento Líquido | ||
| Resfriamento por Mudança de Fase | ||
| Resfriamento Termoelétrico | ||
| Resfriamento Híbrido | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Empresas de Torres | ||
| Fabricantes de Equipamentos de Telecomunicações | ||
| Operadores de Data Centers | ||
| Redes Privadas 5G Empresariais | ||
| Redes Governamentais, de Defesa e de Segurança Pública | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de otimização de resfriamento de telecomunicações?
O mercado de otimização de resfriamento de telecomunicações deve se expandir de 348,75 milhões de USD em 2026 e 407,13 milhões de USD em 2027 para 874,34 milhões de USD até 2032, a um CAGR de 16,74%.
O que está impulsionando a demanda por otimização de resfriamento de telecomunicações?
A densificação 5G, a computação distribuída, as metas de eficiência energética e a maior densidade de energia dos racks estão aumentando a demanda por sistemas de resfriamento mais capazes.
Qual tecnologia de resfriamento está se expandindo mais rapidamente?
O resfriamento líquido deve se expandir a um CAGR de 18,34% até 2032, pois atende às cargas de trabalho de RAN centralizada de alta densidade e data centers.
Qual grupo de clientes está se expandindo mais rapidamente?
Os operadores de data centers devem se expandir a um CAGR de 17,55% até 2032, à medida que a infraestrutura de telecomunicações e de data centers prontos para IA se tornam mais integradas.
Qual região lidera a otimização de resfriamento de telecomunicações?
A Ásia-Pacífico representou 30,34% do valor em 2026 e deve se expandir a um CAGR de 18,78% até 2032.
Por que o software de resfriamento é importante para as redes de telecomunicações?
O software pode ajustar as configurações de resfriamento usando dados operacionais e pode reduzir o consumo de energia, ao mesmo tempo em que ajuda as operadoras a gerenciar equipamentos em parques com múltiplos fornecedores.