
Taille et part du marché de l'optimisation du refroidissement des télécommunications
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 403.19 Millions de dollars américains |
| Taille du Marché (2032) | 874.34 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 16.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'optimisation du refroidissement des télécommunications par Mordor Intelligence
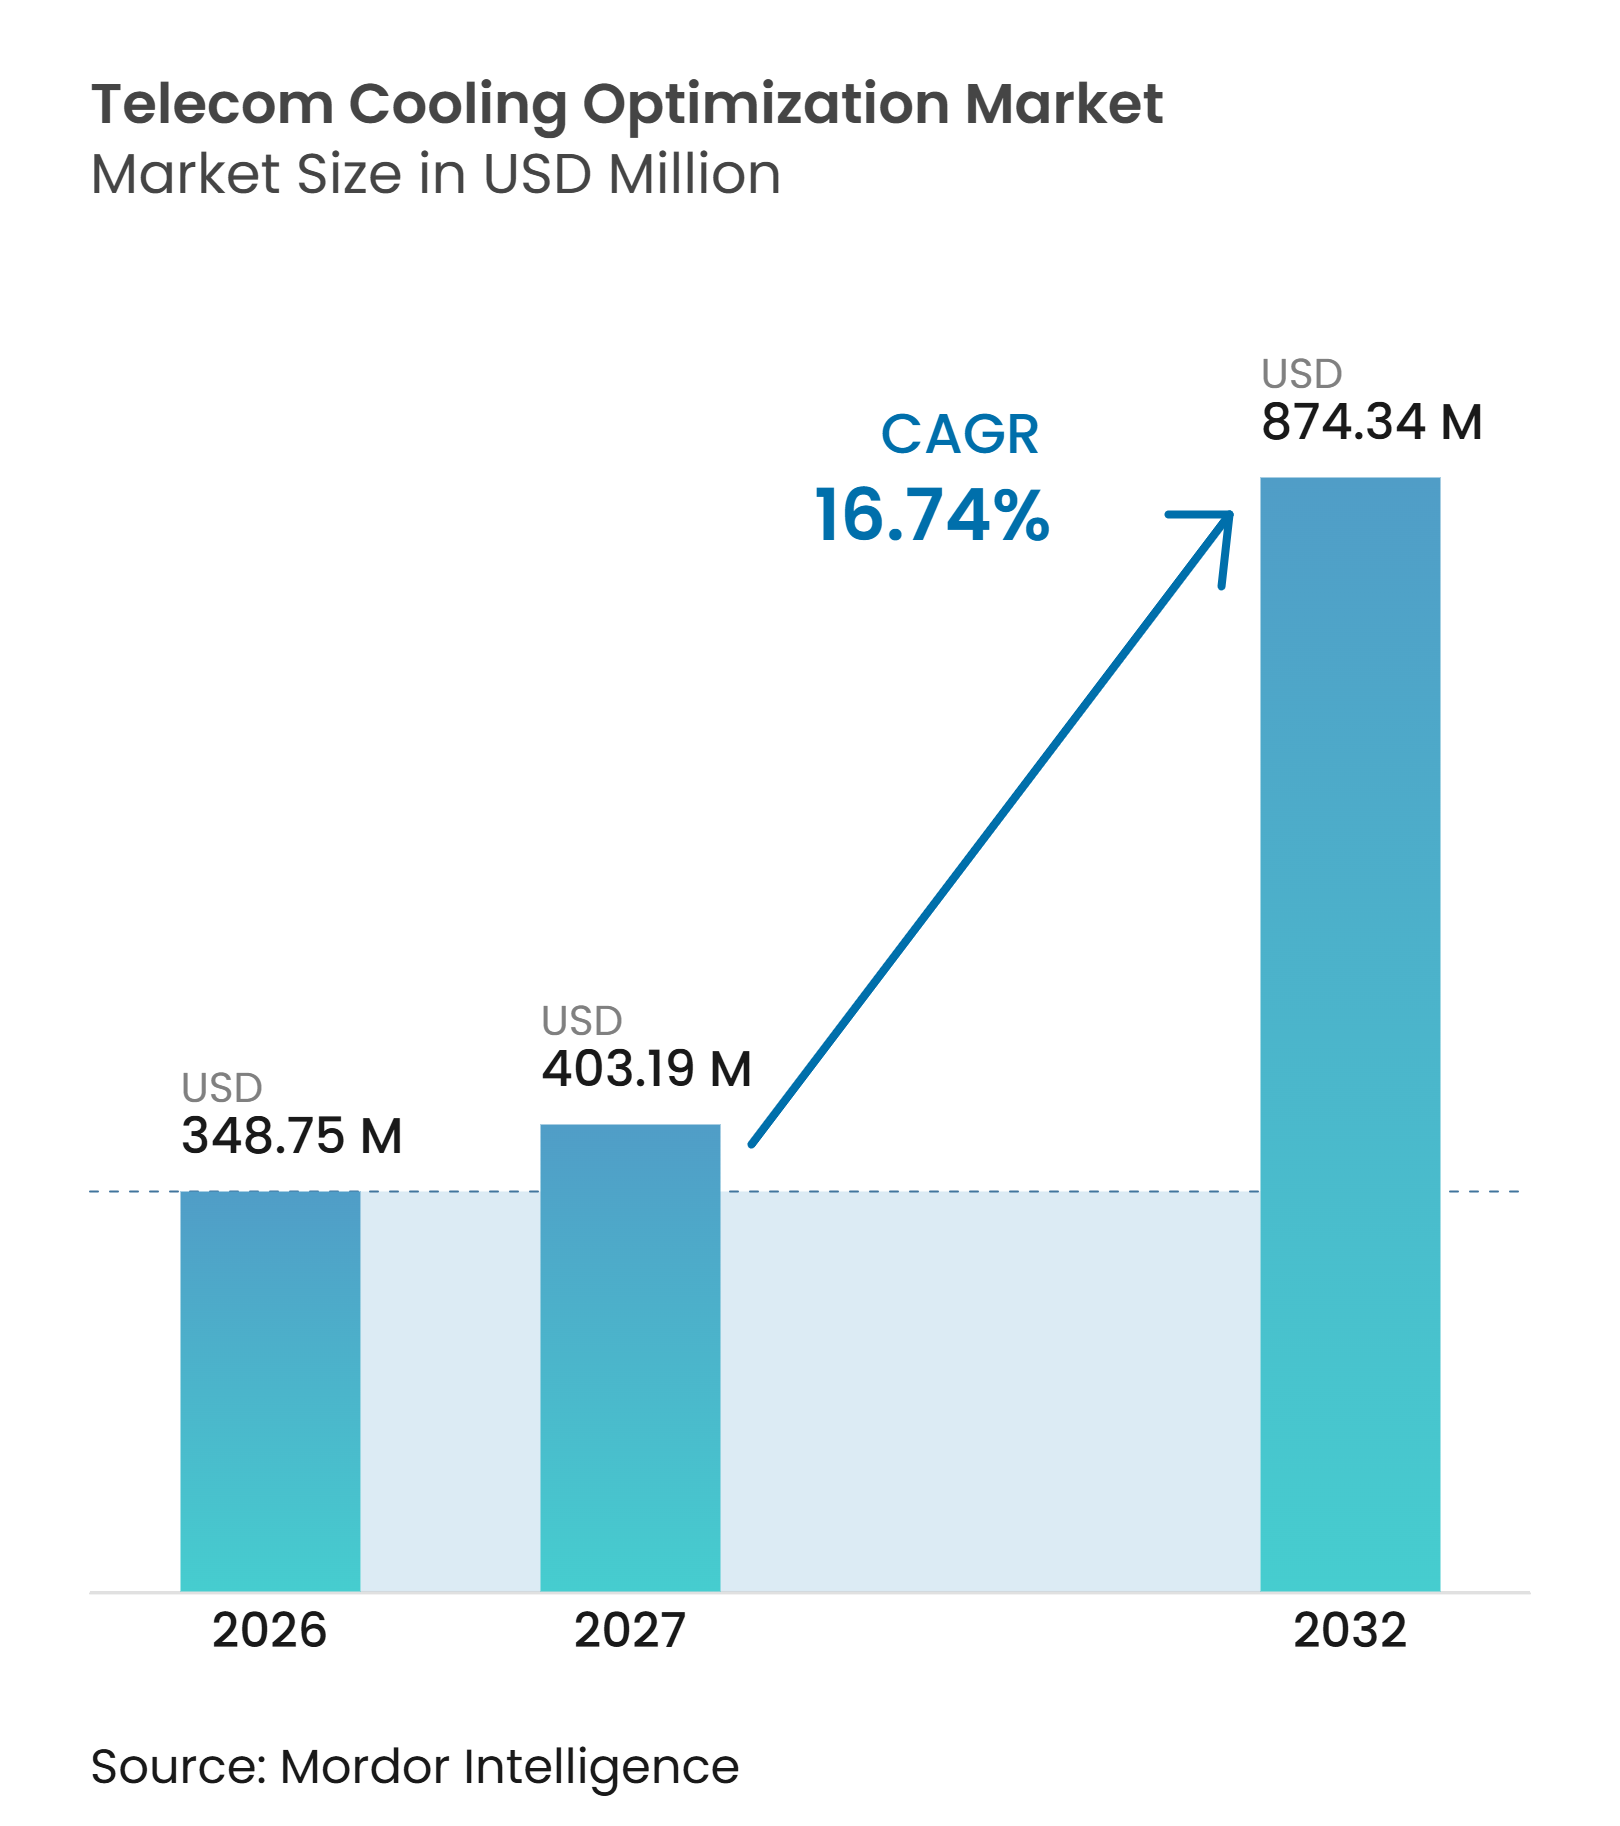
La taille du marché de l'optimisation du refroidissement des télécommunications était évaluée à 348,75 millions USD en 2026 et devrait s'étendre de 407,13 millions USD en 2027 pour atteindre 874,34 millions USD d'ici 2032, à un CAGR de 16,74 % au cours de la période de prévision (2027-2032). Le marché de l'optimisation du refroidissement des télécommunications est façonné par des réseaux 5G plus denses, un trafic de données plus élevé et une marge thermique réduite dans les environnements de réseau d'accès radio centralisés et distribués. Les opérateurs mobiles sur le marché de l'optimisation du refroidissement des télécommunications traitent également l'efficacité du refroidissement comme faisant partie de leurs programmes d'émissions, étant donné que le secteur mobile a déclaré des émissions opérationnelles de 115 MtCO₂e en 2024 et que 77 opérateurs avaient validé des objectifs à court terme fondés sur la science d'ici 2026. La densité de puissance plus élevée pousse certains déploiements au-delà de la plage de fonctionnement où le refroidissement par air conventionnel est efficace. Les fournisseurs répondent au marché de l'optimisation du refroidissement des télécommunications avec des équipements de refroidissement par liquide, des logiciels qui ajustent les paramètres de refroidissement et des contrats de service intégrés. Le marché de l'optimisation du refroidissement des télécommunications est également confronté à des coûts de modernisation, à des données de site inégales et à une offre limitée de spécialistes capables de déployer des systèmes avancés sur de grands réseaux.
Points clés du rapport
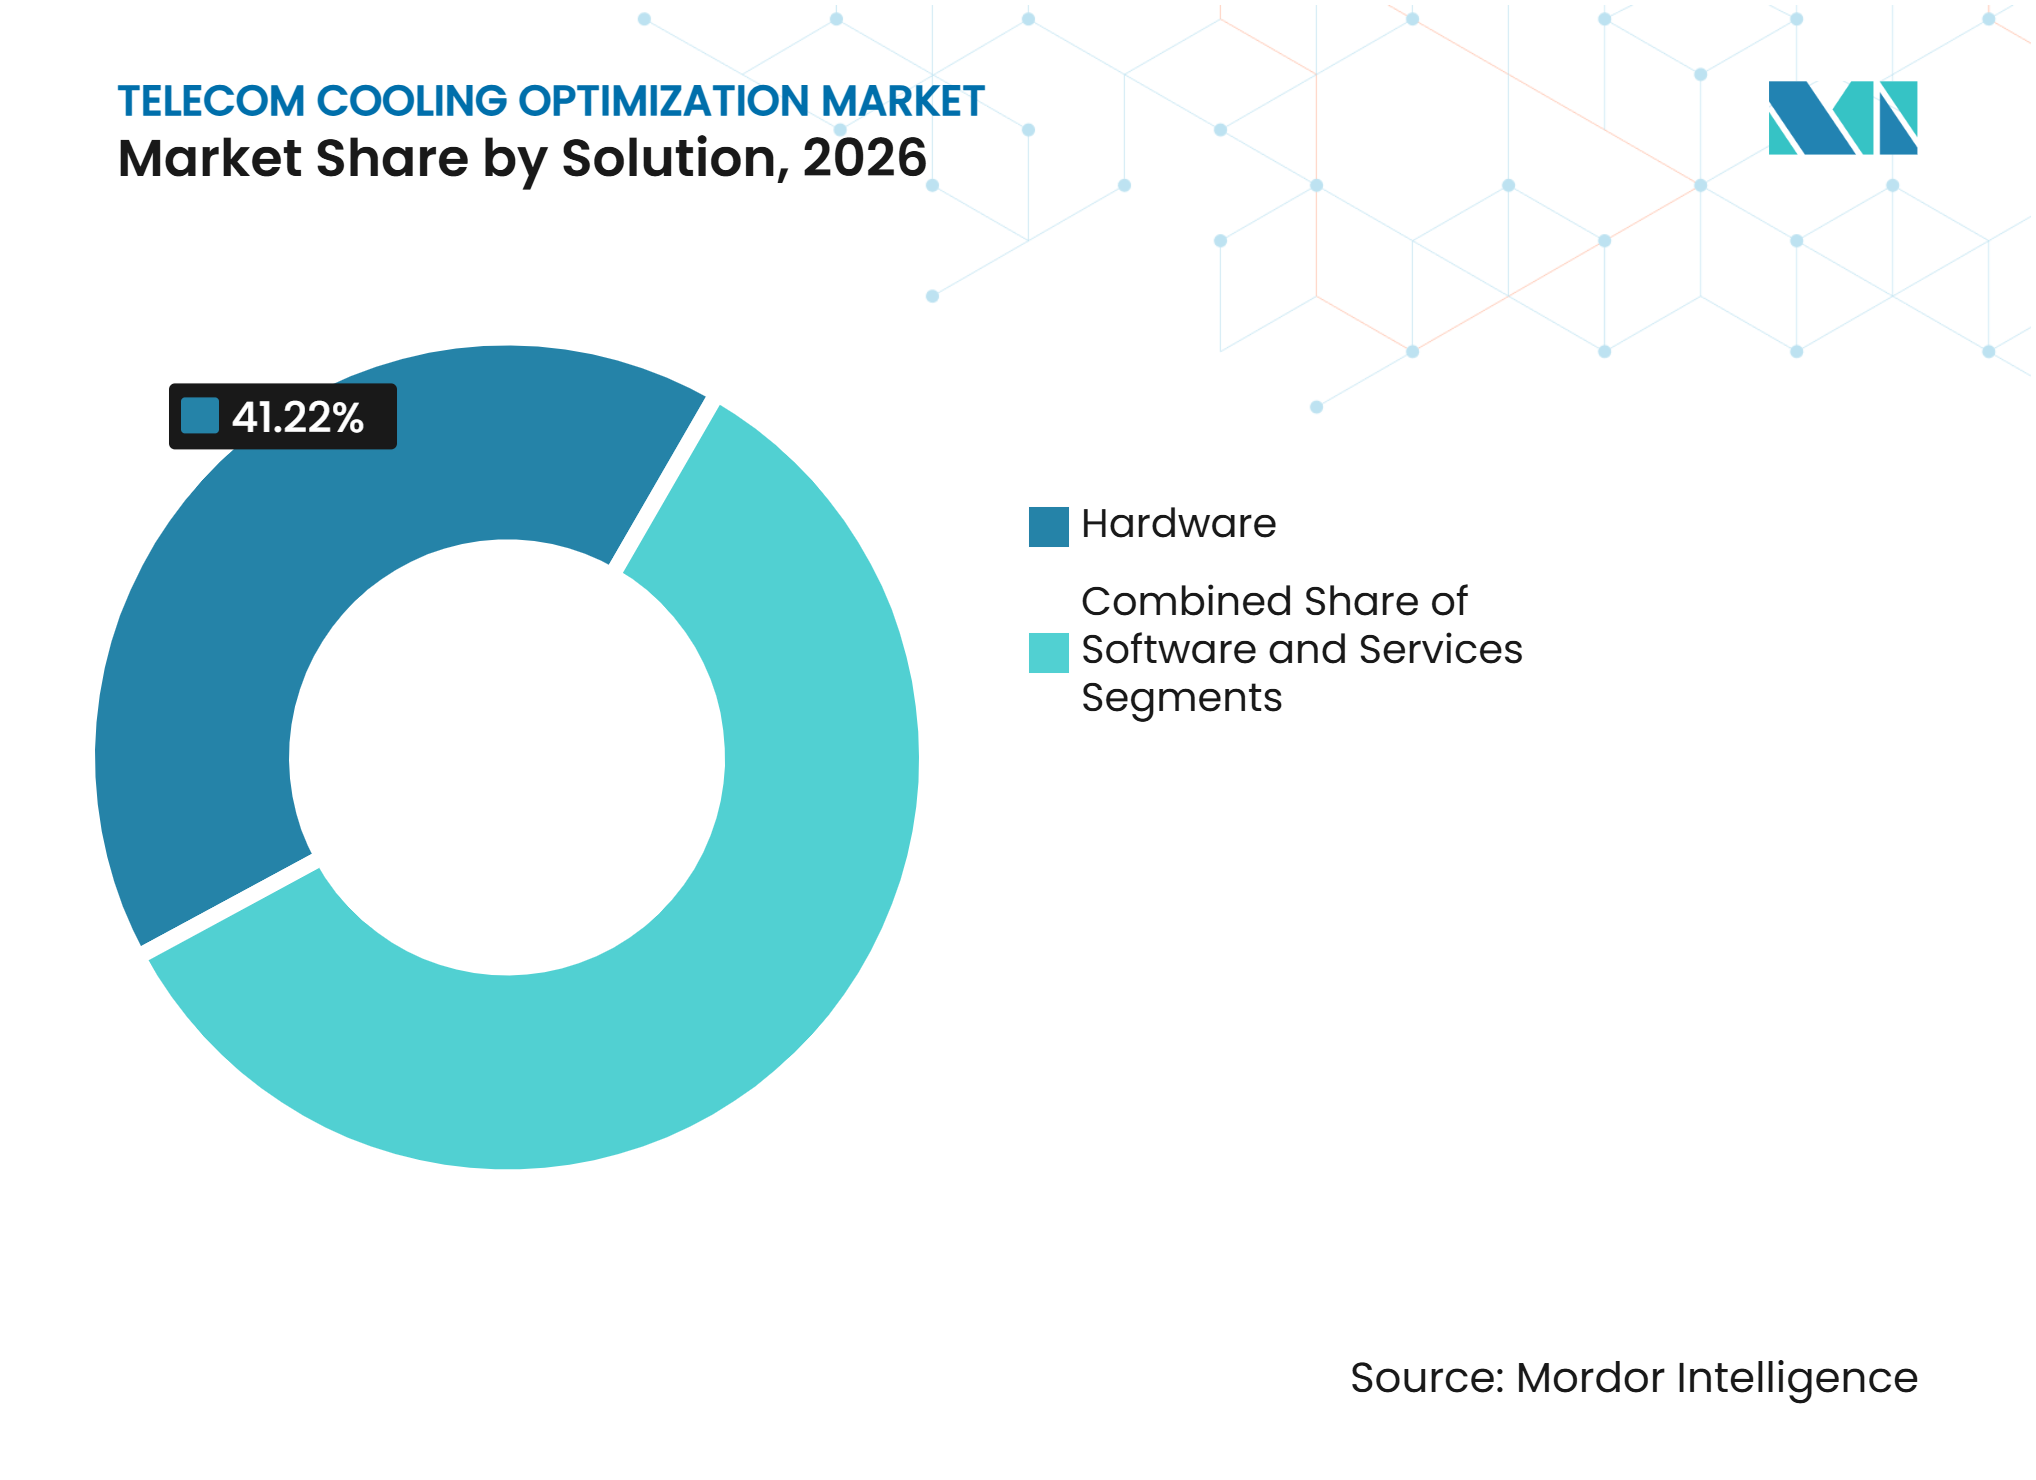
- Par composant de solution, le matériel représentait 41,22 % de la valeur en 2026, tandis que le logiciel devrait se développer à un CAGR de 17,32 % jusqu'en 2032 sur le marché de l'optimisation du refroidissement des télécommunications.
- Par technologie de refroidissement, le refroidissement par air représentait 39,88 % de la valeur en 2026, tandis que le refroidissement par liquide devrait se développer à un CAGR de 18,34 % jusqu'en 2032.
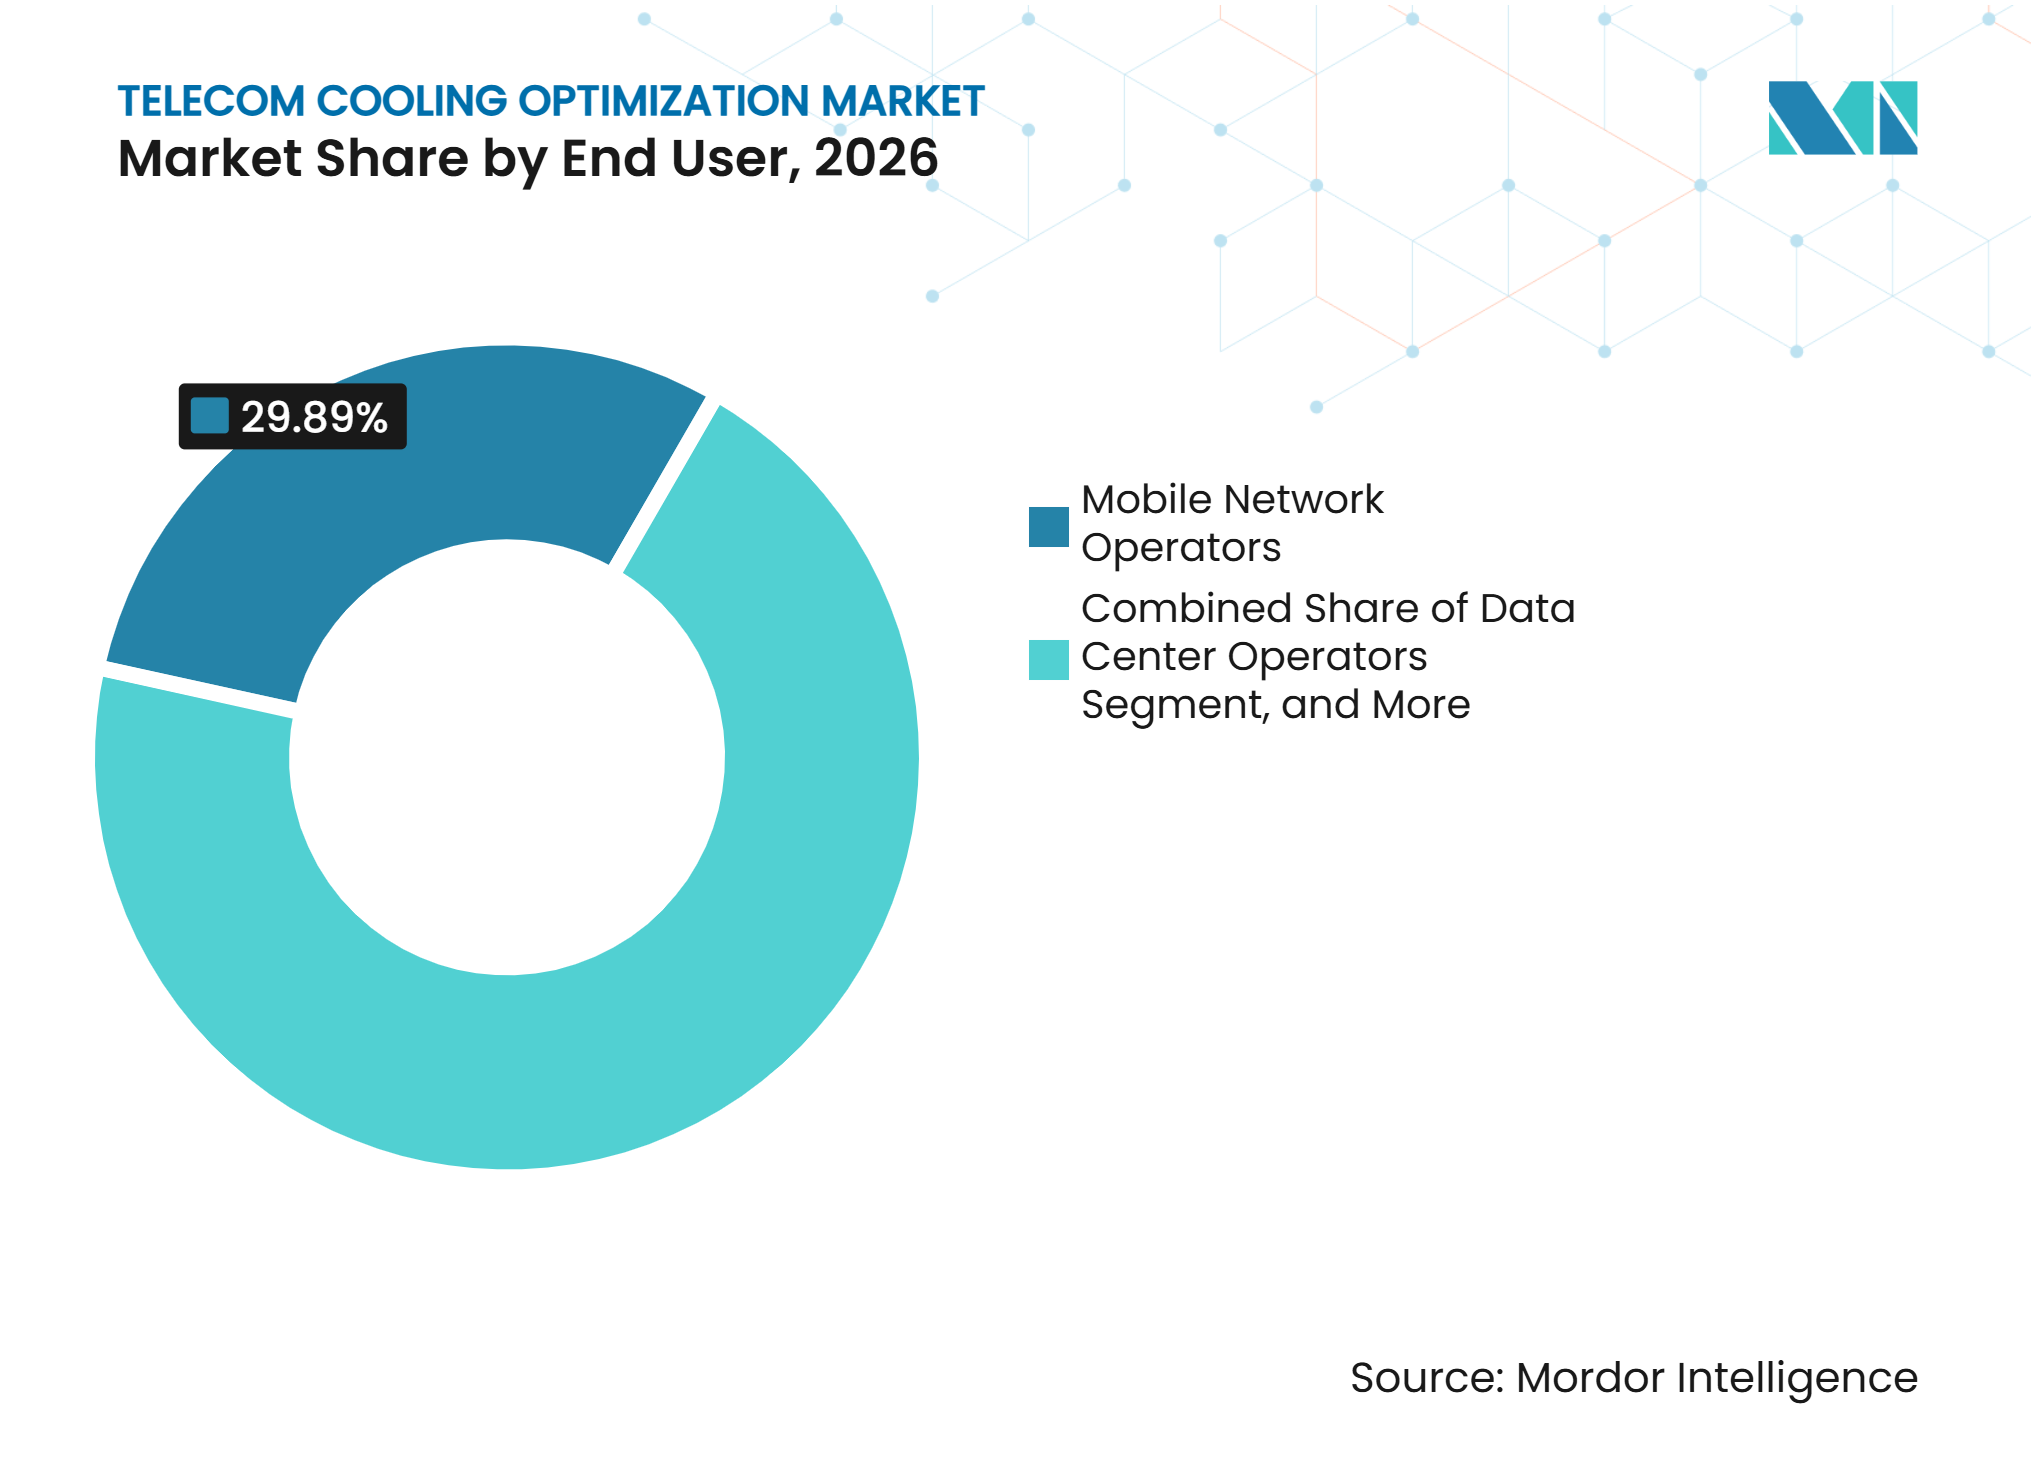
- Par utilisateur final, les opérateurs de réseaux mobiles représentaient 29,89 % de la demande en 2026, tandis que les opérateurs de centres de données devraient se développer à un CAGR de 17,55 % jusqu'en 2032 sur le marché de l'optimisation du refroidissement des télécommunications.
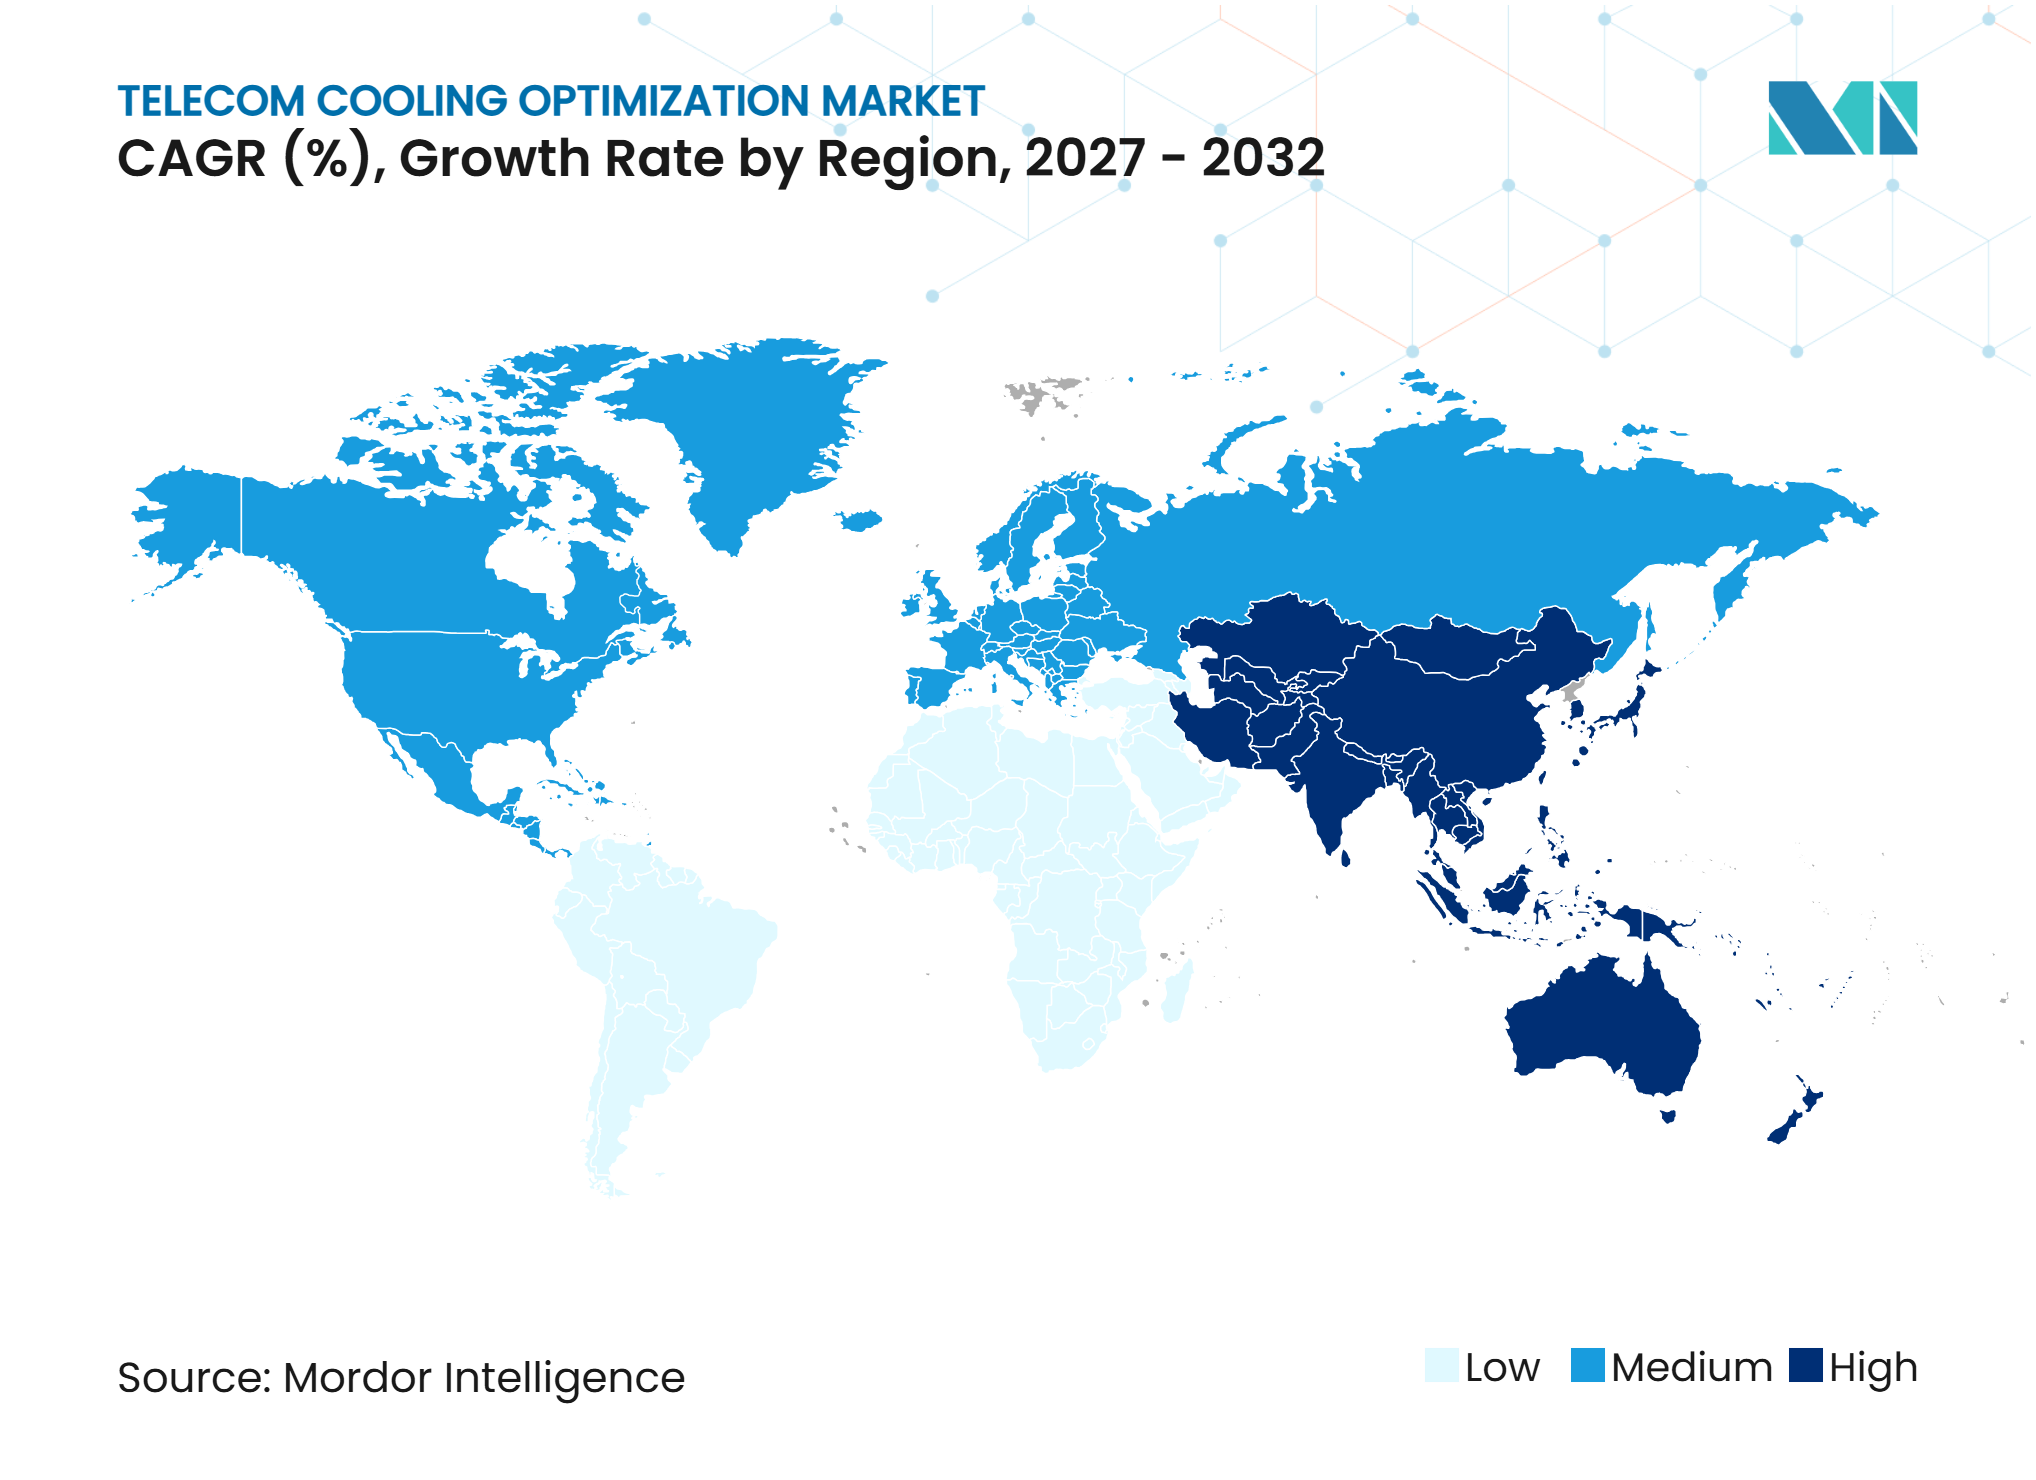
- Par géographie, l'Asie-Pacifique représentait 30,34 % de la valeur en 2026, et la région devrait se développer à un CAGR de 18,78 % jusqu'en 2032 sur le marché de l'optimisation du refroidissement des télécommunications.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Densification des réseaux 5G et augmentation des charges thermiques | +6.5% | Mondial, avec une intensité précoce en Chine, en Corée du Sud et en Allemagne | Court terme (≤ 2 ans) |
| Croissance de l'informatique en périphérie et du RAN distribué | +3.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Efficacité énergétique des réseaux et objectifs de réduction des émissions de carbone | +2.7% | Mondial, avec la pression réglementaire la plus forte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Surveillance à distance et optimisation thermique basée sur l'IA | +2.4% | Amérique du Nord et Europe, avec une adoption s'étendant à l'Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Optimisation du refroidissement au niveau des armoires pour les sites non surveillés | +1.9% | Asie-Pacifique, avec une adoption s'étendant à l'Afrique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Déploiements de bandes de base C-RAN à haute densité atteignant les limites du refroidissement par air | +1.6% | Chine, Corée du Sud et marchés 5G émergents en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Densification des réseaux 5G et augmentation des charges thermiques
Le marché de l'optimisation du refroidissement des télécommunications bénéficie d'un soutien croissant, car les équipements 5G génèrent des charges thermiques plus concentrées que les équipements réseau antérieurs. Une étude de 2025 a rapporté une consommation d'énergie moyenne de 3 000 à 5 000 W pour une seule unité de station de base 5G et un flux de chaleur local de 80 à 120 W/cm². La même étude a révélé qu'une augmentation de 10°C de la température des puces augmentait les taux de défaillance de 25 % et réduisait la durée de vie des composants de plus de 30 %.[1] Ces conditions rendent les performances de refroidissement pertinentes pour la disponibilité du réseau et les coûts d'exploitation. L'ITU-T L.1326 définit les exigences et les cas d'utilisation pour le refroidissement par liquide et d'autres solutions de refroidissement à haute efficacité pour les unités de bande de base 5G dans les déploiements RAN centralisés.[2] Le marché de l'optimisation du refroidissement des télécommunications bénéficie donc lorsque les opérateurs ont besoin de réduire les défaillances d'équipements sur de grands parcs de sites non surveillés.
Croissance de l'informatique en périphérie et du RAN distribué
L'informatique en périphérie ajoute des exigences thermiques sur des sites qui ont souvent une capacité d'alimentation limitée, moins de techniciens et des équipements de refroidissement moins sophistiqués. Les déploiements de RAN distribué placent davantage de ressources informatiques en dehors des bureaux centraux, ce qui accroît le besoin de systèmes thermiques compacts. Une revue de 2025 sur la gestion thermique des stations de base a identifié les architectures distribuées comme un contexte où les conceptions de refroidissement héritées sont sous pression. Une défaillance du refroidissement sur un site distant peut également nécessiter une intervention sur le terrain non planifiée, augmentant le coût du maintien de la disponibilité du réseau. Le marché de l'optimisation du refroidissement des télécommunications peut répondre à ce besoin grâce à des systèmes fermés et autonomes nécessitant une intervention minimale sur le site. Ces exigences favorisent les solutions conçues pour des conditions extérieures variables et une surveillance continue.
Efficacité énergétique des réseaux et objectifs de réduction des émissions de carbone
Les objectifs énergétiques et d'émissions font du refroidissement des sites une partie plus visible de la planification des réseaux. La GSMA a rapporté que les émissions opérationnelles du secteur mobile ont diminué de 5 % en 2024, tandis que les connexions mobiles ont augmenté de 10 % et que le trafic de données a plus que quadruplé de 2019 à 2024. Le rapport a également enregistré 77 opérateurs avec des objectifs à court terme validés fondés sur la science en 2026.[3] La directive européenne sur l'efficacité énergétique ajoute des exigences de reporting pour les centres de données éligibles, ce qui accroît l'attention portée aux performances de refroidissement mesurables. Le refroidissement peut représenter plus de 30 % de la consommation d'énergie du réseau d'accès radio dans l'analyse du réseau de China Mobile. Le marché de l'optimisation du refroidissement des télécommunications est soutenu lorsque les opérateurs utilisent les mises à niveau du refroidissement comme voie pratique pour réduire la consommation d'énergie des sites.
Surveillance à distance et optimisation thermique basée sur l'IA
La surveillance à distance et les contrôles logiciels élargissent la valeur des équipements de refroidissement installés. NTT Global Data Centers a rapporté que son site Rhine-Ruhr 1 a réduit la consommation d'énergie du système de refroidissement de près de 20 % après le déploiement d'une optimisation basée sur l'IA utilisant des modèles de jumeaux numériques et l'apprentissage automatique.[4] Ces systèmes peuvent ajuster les paramètres de l'eau glacée et les vitesses des pompes en fonction des conditions de fonctionnement. Leurs performances dépendent d'une télémétrie fiable, de sorte que les sites dotés de plus de capteurs peuvent obtenir de meilleurs résultats que les sites distants à faibles données. Nokia a déployé sa plateforme d'efficacité énergétique avec Indosat Ooredoo Hutchison en juillet 2025 pour gérer les équipements radio pendant les périodes de faible demande sans affecter les performances du réseau. Le marché de l'optimisation du refroidissement des télécommunications bénéficie des abonnements logiciels qui réduisent les coûts initiaux et permettent aux fournisseurs d'offrir des services récurrents.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés de modernisation et d'intégration | -1.5% | Mondial, avec le plus grand effet sur les marchés à forte présence d'infrastructures héritées tels que l'Europe et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Disponibilité limitée d'ingénieurs thermiques qualifiés et de personnel de service sur le terrain | -1.0% | Mondial, avec des contraintes aiguës en Afrique, en Amérique du Sud et dans le reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Sécurité des fluides de refroidissement, fuites et conformité en fin de vie | -0.7% | Mondial, avec une pression plus forte dans l'Union européenne, en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Télémétrie de site fragmentée et interopérabilité multi-fournisseurs | -0.5% | Mondial, avec la plus grande limitation dans les environnements O-RAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de modernisation et d'intégration
Les sites de télécommunications existants ont généralement été conçus autour du refroidissement par air, de sorte qu'une modernisation par liquide ou hybride peut nécessiter des modifications de la tuyauterie, des alimentations électriques, des agencements d'armoires et des charges structurelles. Ces changements rendent une mise à niveau plus coûteuse qu'une installation sur site vierge. Le marché de l'optimisation du refroidissement des télécommunications est affecté car les opérateurs gèrent souvent des sites construits selon différentes spécifications civiles et mécaniques. Les sociétés de tours font face à un défi supplémentaire car elles peuvent financer des mises à niveau thermiques tandis que les locataires captent le principal avantage en matière de fiabilité du réseau. La GSMA identifie les infrastructures partagées comme un domaine matériel nécessitant une action dans la planification de la décarbonation des télécommunications. Les exigences de reporting peuvent renforcer l'argument en faveur des mises à niveau, mais elles ne résolvent pas la question de la répartition des coûts de modernisation multi-locataires.
Disponibilité limitée d'ingénieurs thermiques qualifiés et de personnel de service sur le terrain
Les déploiements de refroidissement avancés nécessitent du personnel ayant des connaissances en infrastructure radio, en systèmes de réfrigération, en manipulation de fluides et en sécurité sur site. Cette combinaison est difficile à trouver dans des endroits éloignés et exposés aux intempéries. L'Alliance O-RAN note que les approches de refroidissement par liquide progressent dans la normalisation mais nécessitent encore un déploiement sur le terrain et des procédures de sécurité soigneuses. Une pénurie de personnel qualifié peut retarder l'installation même après qu'un opérateur a engagé des capitaux et sélectionné un fournisseur. Le marché de l'optimisation du refroidissement des télécommunications peut donc présenter un écart entre les commandes d'équipements et les déploiements actifs. La formation offerte par les fournisseurs et les associations industrielles pourrait atténuer cette contrainte au fil du temps.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de solution :
le matériel détient la plus grande position en termes de revenus tandis que le logiciel progresse rapidementLe matériel devrait représenter 41,22 % du marché de l'optimisation du refroidissement des télécommunications en 2026, car les mises à niveau des sites nécessitent des équipements physiques. Les unités de refroidissement de précision, les unités de distribution de fluide de refroidissement, les échangeurs de chaleur et les armoires restent essentiels pour les mises à niveau des stations de base 5G, des salles RAN centralisées et des centres de données adjacents aux télécommunications. Ces produits représentent une part importante des dépenses d'investissement car ils gèrent directement la chaleur au niveau des équipements. Les services comprennent la mise en service, les contrats de maintenance et les opérations thermiques gérées. Le marché de l'optimisation du refroidissement des télécommunications continuera d'avoir besoin de ces services à mesure que les opérateurs transfèrent la responsabilité technique à des fournisseurs spécialisés.
Le logiciel devrait se développer à un CAGR de 17,32 % jusqu'en 2032, le taux de croissance le plus rapide parmi les composants de solution. Les plateformes basées sur l'IA peuvent ajuster les paramètres de refroidissement en fonction des charges de trafic, des conditions ambiantes et de la télémétrie des équipements. Les déploiements documentés ont réduit la consommation d'énergie de refroidissement jusqu'à 20 %, renforçant l'argument opérationnel en faveur de l'investissement dans les logiciels. NTT et Nokia devraient déployer une plateforme multi-fournisseurs avec Indosat Ooredoo Hutchison en 2025 pour gérer l'énergie du réseau sans dépenses d'investissement initiales. Le secteur de l'optimisation du refroidissement des télécommunications évolue vers des systèmes intégrés combinant des équipements instrumentés avec des analyses, car le matériel génère les données requises par les plateformes d'optimisation.



Par technologie de refroidissement :
le refroidissement par air reste établi tandis que le refroidissement par liquide gagne du terrainLe refroidissement par air devrait représenter 39,88 % du marché de l'optimisation du refroidissement des télécommunications en 2026, reflétant sa vaste base installée sur les sites de télécommunications dans le monde entier. Sa position est soutenue par des coûts initiaux plus faibles, des pratiques de maintenance établies et la familiarité des équipes de terrain. Une étude de 2025 devrait constater que les configurations de climatisation utilisant des matériaux à changement de phase subissent encore des pertes d'efficacité de plus de 40 % lorsque la densité de puissance des baies dépasse 50 W/cm². Cette limitation devient de plus en plus pertinente dans les environnements RAN centralisés à haute densité. Par conséquent, le marché de l'optimisation du refroidissement des télécommunications évolue des équipements à air uniquement vers des technologies alternatives pour les applications à plus haute densité de puissance.
Le refroidissement par liquide devrait se développer à un CAGR de 18,34 % jusqu'en 2032, soutenu par des approches de refroidissement direct sur puce et par immersion. L'Alliance O-RAN rapporte que le refroidissement par immersion liquide peut atteindre une efficacité d'utilisation de l'énergie (PUE) aussi basse que 1,02. Les systèmes à changement de phase peuvent amortir des différences significatives entre les charges thermiques 5G aux heures de pointe et hors pointe, tandis que les systèmes thermoélectriques sont bien adaptés aux petites enceintes scellées. Les systèmes hybrides combinent des méthodes de refroidissement par air et par liquide pour les opérateurs qui nécessitent une plus grande capacité mais ne peuvent pas accommoder une modernisation complète par refroidissement liquide. Vertiv devrait introduire des configurations MegaMod HDX en janvier 2026, combinant le refroidissement par liquide direct sur puce avec une architecture refroidie par air pour des densités de baies allant de 50 kW à plus de 100 kW.
Par utilisateur final :
les opérateurs de réseaux mobiles fournissent le volume tandis que les centres de données se développent plus rapidementLes opérateurs de réseaux mobiles devraient représenter 29,89 % de la demande des utilisateurs finaux en 2026, représentant la plus grande part du marché de l'optimisation du refroidissement des télécommunications. Leur position reflète l'échelle de l'infrastructure d'accès radio qu'ils possèdent et exploitent. Le remplacement des équipements hérités par des systèmes 5G augmente les besoins en refroidissement sur de nombreux sites actifs. Les sociétés de tours font face à des décisions d'investissement plus complexes en raison des modèles de sites multi-locataires. Les réseaux 5G privés d'entreprise, gouvernementaux, de défense et de sécurité publique nécessitent des systèmes de refroidissement robustes pour assurer des opérations continues dans des environnements difficiles.
Les opérateurs de centres de données devraient se développer à un CAGR de 17,55 % jusqu'en 2032. Leur demande est portée par l'augmentation des densités de baies, les exigences de reporting en matière de durabilité et la convergence des infrastructures de télécommunications et de centres de données. Les opérateurs construisent ou colocalisent des capacités prêtes pour l'IA pour soutenir l'inférence en périphérie, l'automatisation des réseaux et les services 5G privés d'entreprise. SK Telecom devrait s'accorder avec Giga Computing et SK Enmove en 2025 pour valider le refroidissement par liquide direct, par immersion et de précision pour les centres de données IA. Le marché de l'optimisation du refroidissement des télécommunications bénéficiera lorsque les fournisseurs pourront proposer des solutions matérielles et logicielles intégrées à la fois pour les environnements de réseau d'accès radio et de centres de données.

Analyse géographique
Amérique du Nord et Europe
L'Amérique du Nord et l'Europe sont des marchés à forte intensité de capital pour l'optimisation du refroidissement des télécommunications, portés par des réseaux 5G matures et des exigences strictes en matière de conformité énergétique. Les États-Unis déploient des réseaux 5G autonomes et des infrastructures capables de gérer l'IA, augmentant les charges thermiques dans les centres de données de télécommunications. Les investissements transfrontaliers dans la chaîne d'approvisionnement soutiennent le marché canadien, tandis que le Mexique génère une demande de solutions de refroidissement sur site vierge à mesure que son infrastructure 5G se développe. En Europe, la directive sur l'efficacité énergétique et le règlement (UE) 2024/573 sur les gaz fluorés augmentent la demande de réfrigérants à faible potentiel de réchauffement global et de systèmes de refroidissement écoénergétiques.
Asie-Pacifique
L'Asie-Pacifique devrait représenter 30,34 % de la valeur du marché régional en 2026 et se développer à un CAGR de 18,78 % jusqu'en 2032. La Chine dispose d'une infrastructure 5G dense, et China Mobile attribue plus de 30 % de la consommation d'énergie du réseau d'accès radio au refroidissement. L'Inde développe ses réseaux de télécommunications tout en poursuivant des émissions sectorielles plus faibles et une plus grande utilisation de l'électricité renouvelable. Les opérateurs sud-coréens valident les technologies de refroidissement par liquide pour les centres de données IA, renforçant la demande d'équipements de gestion thermique à haute densité. Le Japon, l'Australie, l'Asie du Sud-Est et l'Asie du Sud devraient générer une demande supplémentaire à mesure que les opérateurs de réseau passent du refroidissement par air aux configurations de refroidissement hybride et par liquide.
Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des conditions distinctes pour le marché de l'optimisation du refroidissement des télécommunications. Le Brésil et l'Argentine développent leurs infrastructures grâce à des programmes de spectre 5G et de déploiement de réseaux. L'Arabie saoudite et les Émirats arabes unis connaissent des températures ambiantes élevées, ce qui augmente les coûts d'exploitation des systèmes de refroidissement par air conventionnels et suscite un intérêt pour les conceptions à free-cooling et hybrides. L'Afrique du Sud et le Nigéria sont des marchés africains clés, où le refroidissement peut représenter 30 à 50 % de la consommation d'énergie des tours ; cependant, les contraintes de capital continuent de limiter le déploiement.
Paysage concurrentiel
Concentration du Marché
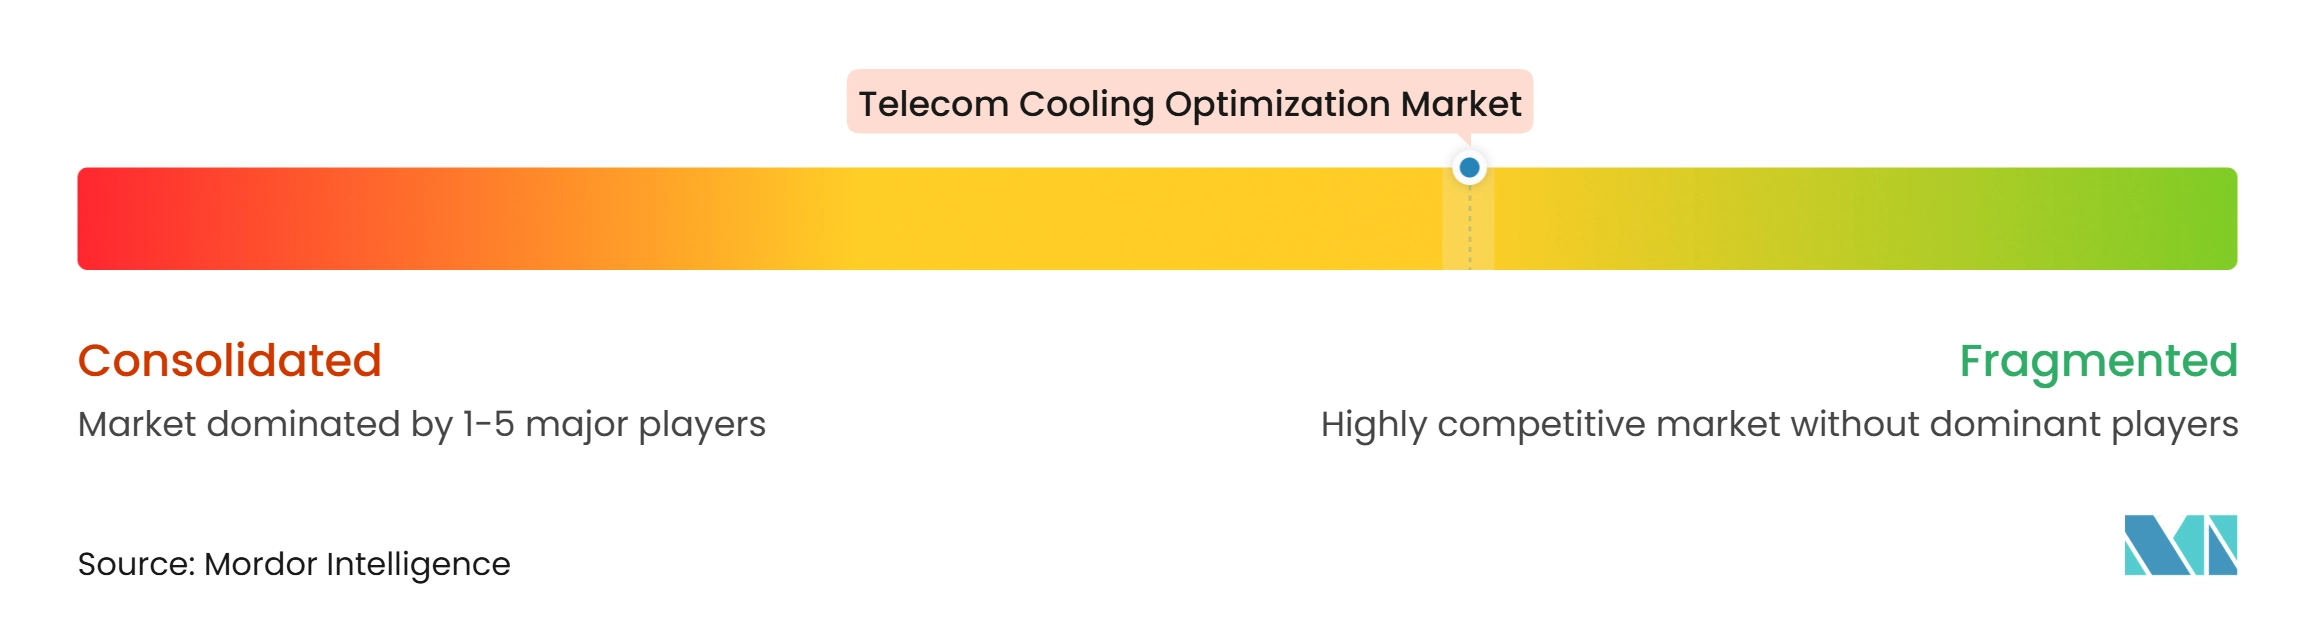
Le marché de l'optimisation du refroidissement des télécommunications est modérément fragmenté en 2026. Les grandes entreprises d'infrastructure bénéficient de chaînes d'approvisionnement mondiales, de larges portefeuilles de produits et d'équipes de service établies. Les entreprises spécialisées en gestion thermique se distinguent par le refroidissement par liquide, les systèmes à changement de phase et les solutions conçues pour les sites à haute densité et en périphérie. Schneider Electric a élargi ses capacités de refroidissement par liquide en acquérant une participation majoritaire dans Motivair en février 2025. L'ITU-T L.1326 fournit un cadre reconnu pour les fournisseurs développant des solutions de refroidissement par immersion et par pulvérisation pour les équipements de bande de base RAN centralisés.
La concurrence évolue vers des logiciels de gestion thermique basés sur l'IA pour les parcs de sites multi-fournisseurs. Aucun fournisseur n'a établi une position dominante sur tous les types d'équipements et les réseaux d'opérateurs. Les fournisseurs ciblent également des systèmes compacts pour les sites non surveillés dans les climats chauds, ainsi que des services thermiques gérés pour les réseaux 5G privés d'entreprise et les réseaux du secteur public. Iceotope, LiquidStack et Submer concentrent leur développement de produits sur le refroidissement par liquide et les fluides spécialisés. Dell Technologies devrait introduire le PowerEdge XR9700 en février 2026 en tant que serveur refroidi par liquide en circuit fermé pour les déploiements en périphérie extérieure.
Les réglementations européennes créent un cycle de mise à niveau pour les fournisseurs proposant des réfrigérants écoénergétiques et des solutions de free-cooling. STULZ devrait lancer TelAir 4 et WallAir 4 en septembre 2026 pour les applications 5G, en périphérie et d'infrastructure critique utilisant le réfrigérant R454C. Le lancement prévu par Vertiv du MegaMod HDX en janvier 2026 démontre un investissement continu dans une infrastructure hybride modulaire pour l'informatique à haute densité. Le marché de l'optimisation du refroidissement des télécommunications récompensera les fournisseurs capables d'intégrer les équipements de site, la surveillance, les contrôles logiciels et le support de service.
Leaders du secteur de l'optimisation du refroidissement des télécommunications
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Huawei Technologies Co., Ltd.
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'optimisation du refroidissement des télécommunications Entreprises couvertes dans ce rapport
- Vertiv Group Corp.
- Schneider Electric SE
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- nVent Electric plc
- Canovate Group
- Eltek AS
- Shenzhen Envicool Technology Co., Ltd.
- Airsys Refrigeration Engineering Technology Co., Ltd.
- CoolIT Systems, Inc.
- Iceotope Technologies Limited
- LiquidStack Limited
- Submer Technologies S.L.
- Asetek A/S
- Boyd Corporation
Développements industriels récents dans Marché de l'optimisation du refroidissement des télécommunications
- Octobre 2026 : La marque Motivair de Schneider Electric a commencé à expédier l'unité de distribution de fluide de refroidissement couplée au mur avec une capacité de 3,5 MW et un débit de 1,5 litre par minute par kW. Jusqu'à 20 unités peuvent fonctionner en mode groupe pour prendre en charge des salles de données de 30 à 40 MW. L'unité a commencé à être expédiée dans certaines régions en octobre 2026, avec des précommandes aux États-Unis s'ouvrant début 2027.
- Septembre 2026 : STULZ a introduit les systèmes de refroidissement TelAir 4 et WallAir 4 pour les conteneurs de télécommunications, les abris, les stations radio et les centres de données en périphérie. Les unités utilisent le réfrigérant R454C à faible potentiel de réchauffement global et offrent des capacités de refroidissement allant de 6 kW à 17 kW en 4 classes.
- Février 2026 : Dell Technologies a lancé le PowerEdge XR9700, un serveur refroidi par liquide en circuit fermé pour les poteaux électriques, les toits et les façades de bâtiments. Son châssis en aluminium moulé scellé gère la dissipation thermique de -40 °C à +46 °C sous charge solaire.
- Janvier 2026 : Vertiv a introduit des configurations MegaMod HDX en formats compact et combiné. Les conceptions prennent en charge jusqu'à 13 baies et 1,25 MW en format compact, ou jusqu'à 144 baies et 10 MW en format combiné, avec des densités de baies de 50 kW à plus de 100 kW.
Portée du rapport mondial sur le marché de l'optimisation du refroidissement des télécommunications
Le rapport sur le marché de l'optimisation du refroidissement des télécommunications est segmenté par composant de solution (matériel, logiciel et services), technologie de refroidissement (refroidissement par air, refroidissement par liquide, refroidissement par changement de phase, refroidissement thermoélectrique et refroidissement hybride), utilisateur final (opérateurs de réseaux mobiles, sociétés de tours, fabricants d'équipements de télécommunications, opérateurs de centres de données, réseaux 5G privés d'entreprise, et réseaux gouvernementaux, de défense et de sécurité publique), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Refroidissement par air |
| Refroidissement par liquide |
| Refroidissement par changement de phase |
| Refroidissement thermoélectrique |
| Refroidissement hybride |
| Opérateurs de réseaux mobiles |
| Sociétés de tours |
| Fabricants d'équipements de télécommunications |
| Opérateurs de centres de données |
| Réseaux 5G privés d'entreprise |
| Réseaux gouvernementaux, de défense et de sécurité publique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant de solution | Matériel | |
| Logiciel | ||
| Services | ||
| Par technologie de refroidissement | Refroidissement par air | |
| Refroidissement par liquide | ||
| Refroidissement par changement de phase | ||
| Refroidissement thermoélectrique | ||
| Refroidissement hybride | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Sociétés de tours | ||
| Fabricants d'équipements de télécommunications | ||
| Opérateurs de centres de données | ||
| Réseaux 5G privés d'entreprise | ||
| Réseaux gouvernementaux, de défense et de sécurité publique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'optimisation du refroidissement des télécommunications ?
Le marché de l'optimisation du refroidissement des télécommunications devrait s'étendre de 348,75 millions USD en 2026 et 407,13 millions USD en 2027 à 874,34 millions USD d'ici 2032, à un CAGR de 16,74 %.
Qu'est-ce qui stimule la demande d'optimisation du refroidissement des télécommunications ?
La densification 5G, l'informatique distribuée, les objectifs d'efficacité énergétique et la densité de puissance plus élevée des baies augmentent la demande de systèmes de refroidissement plus performants.
Quelle technologie de refroidissement se développe le plus rapidement ?
Le refroidissement par liquide devrait se développer à un CAGR de 18,34 % jusqu'en 2032, car il répond aux charges de travail des RAN centralisés à haute densité et des centres de données.
Quel groupe de clients se développe le plus rapidement ?
Les opérateurs de centres de données devraient se développer à un CAGR de 17,55 % jusqu'en 2032, à mesure que les infrastructures de télécommunications et de centres de données prêtes pour l'IA deviennent plus interconnectées.
Quelle région est en tête de l'optimisation du refroidissement des télécommunications ?
L'Asie-Pacifique représentait 30,34 % de la valeur en 2026 et devrait se développer à un CAGR de 18,78 % jusqu'en 2032.
Pourquoi le logiciel de refroidissement est-il important pour les réseaux de télécommunications ?
Le logiciel peut ajuster les paramètres de refroidissement à l'aide des données d'exploitation et peut réduire la consommation d'énergie, tout en aidant les opérateurs à gérer les équipements sur des parcs multi-fournisseurs.