
Tamaño y Participación del Mercado de Optimización de Enfriamiento de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
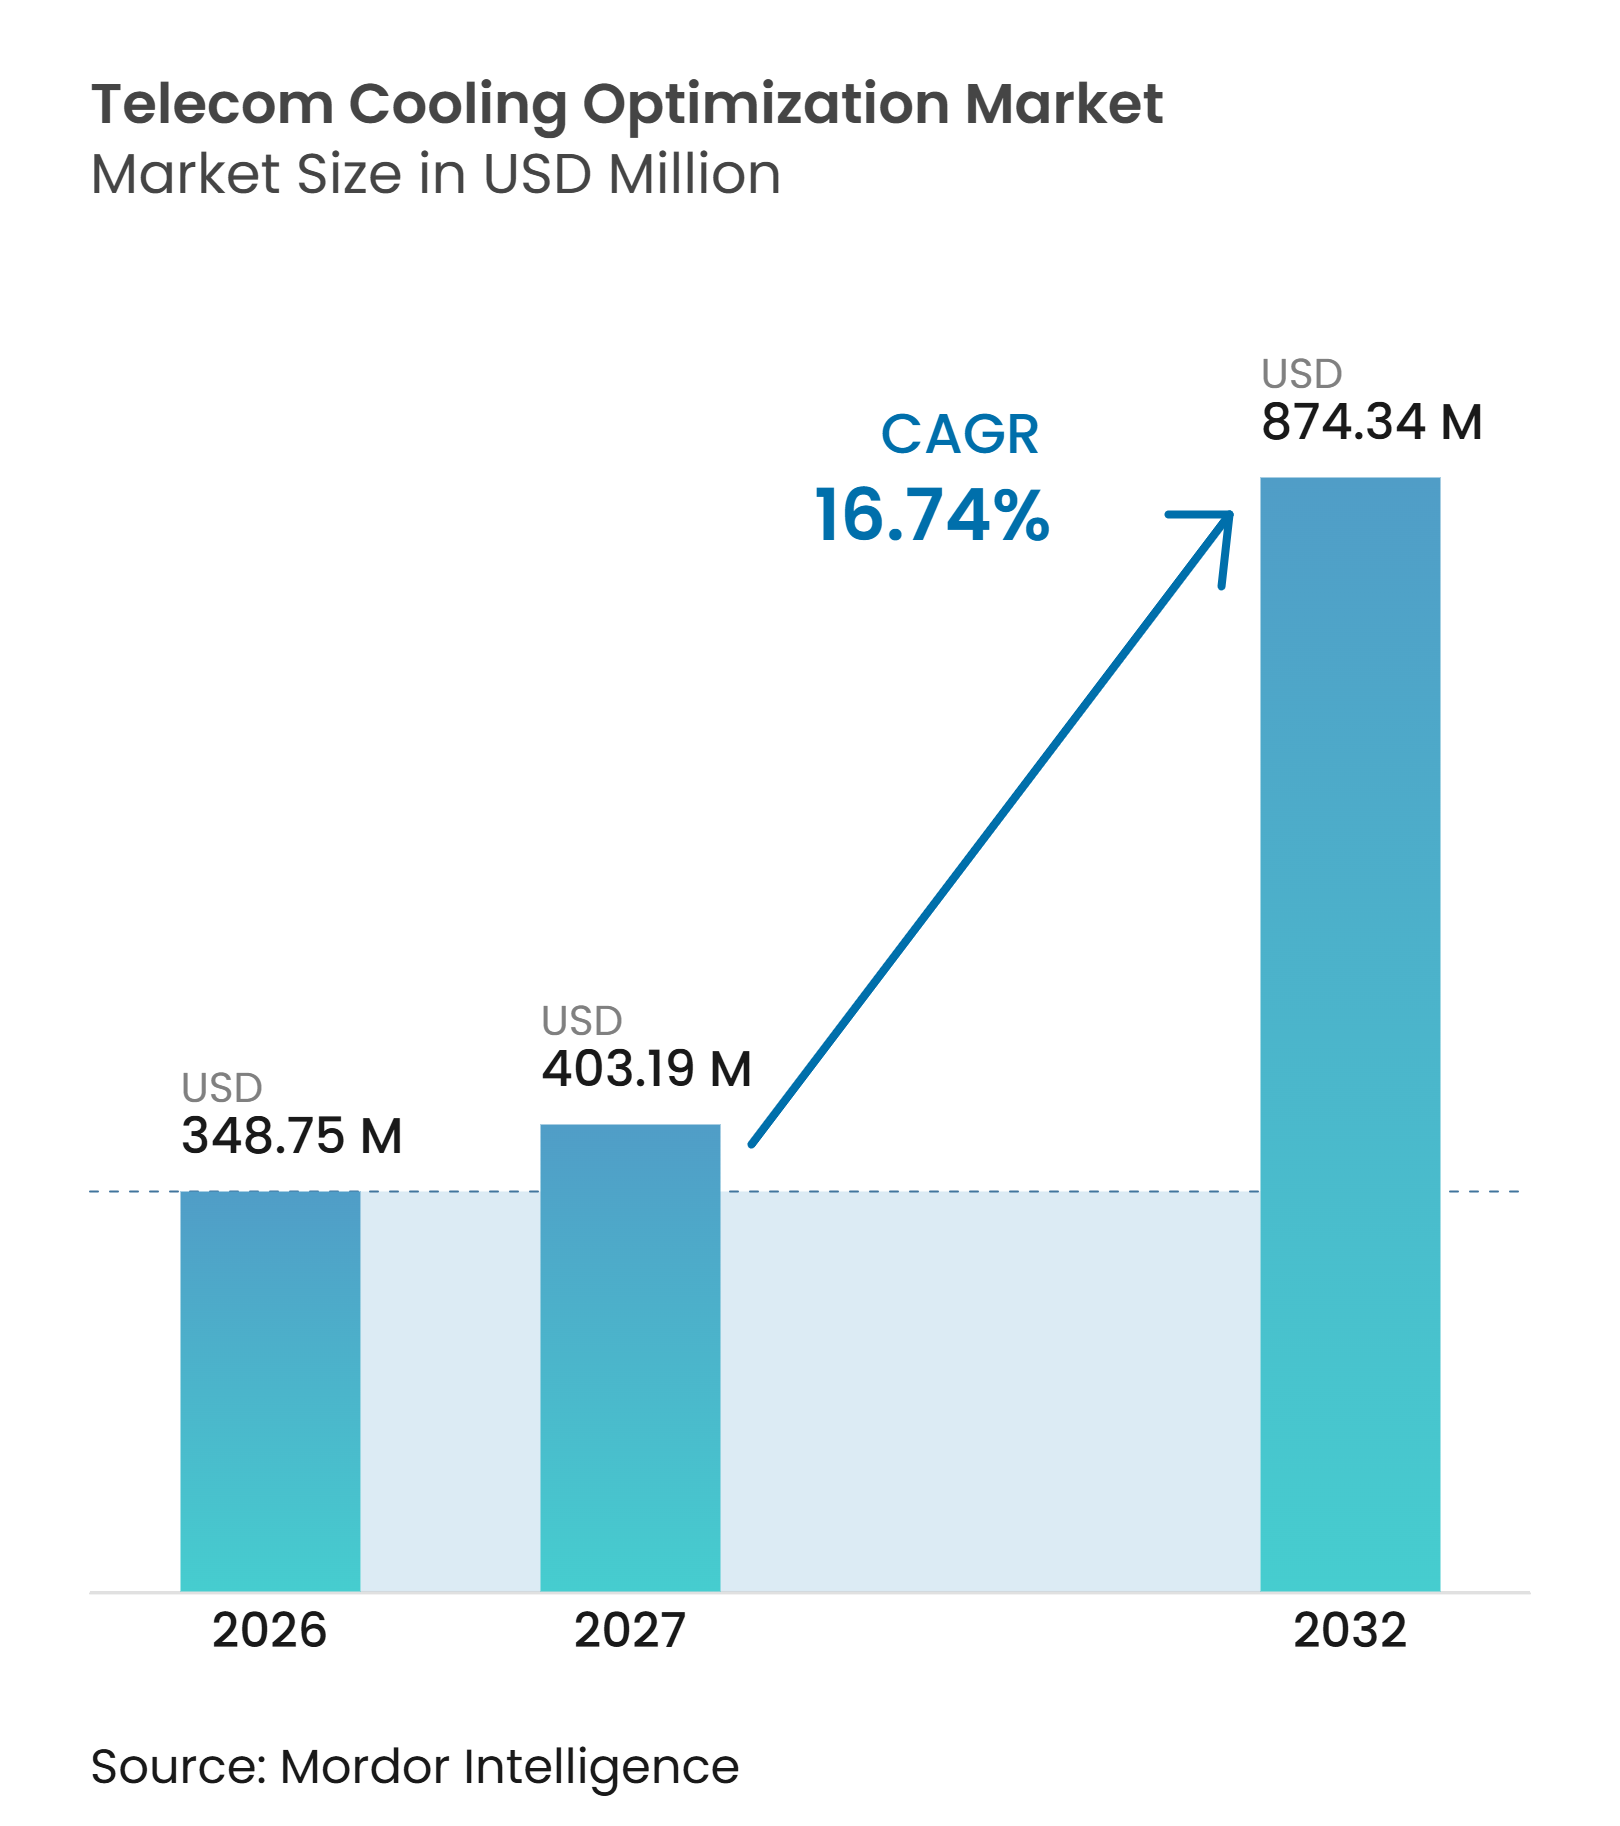
| Tamaño del Mercado (2027) | 403.19 Millones de dólares |
| Tamaño del Mercado (2032) | 874.34 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Optimización de Enfriamiento de Telecomunicaciones por Mordor Intelligence
El tamaño del mercado de optimización de enfriamiento de telecomunicaciones fue valorado en 348,75 millones de USD en 2026 y se estima que se expandirá desde 407,13 millones de USD en 2027 hasta alcanzar 874,34 millones de USD para 2032, a un CAGR del 16,74% durante el período de pronóstico (2027-2032). El mercado de optimización de enfriamiento de telecomunicaciones está siendo moldeado por redes 5G más densas, mayor tráfico de datos y menor margen térmico en entornos de red de acceso de radio centralizada y distribuida. Los operadores móviles en el mercado de optimización de enfriamiento de telecomunicaciones también están tratando la eficiencia del enfriamiento como parte de sus programas de emisiones, dado que el sector móvil reportó emisiones operacionales de 115 MtCO₂e en 2024 y 77 operadores tenían objetivos validados a corto plazo basados en la ciencia para 2026. La mayor densidad de potencia está llevando algunos despliegues más allá del rango operativo donde el enfriamiento por aire convencional es efectivo. Los proveedores están respondiendo al mercado de optimización de enfriamiento de telecomunicaciones con equipos de enfriamiento líquido, software que ajusta la configuración de enfriamiento y contratos de servicio integrados. El mercado de optimización de enfriamiento de telecomunicaciones también enfrenta costos de modernización, datos de sitio desiguales y una oferta limitada de especialistas capaces de desplegar sistemas avanzados en redes de gran escala.
Conclusiones Clave del Informe
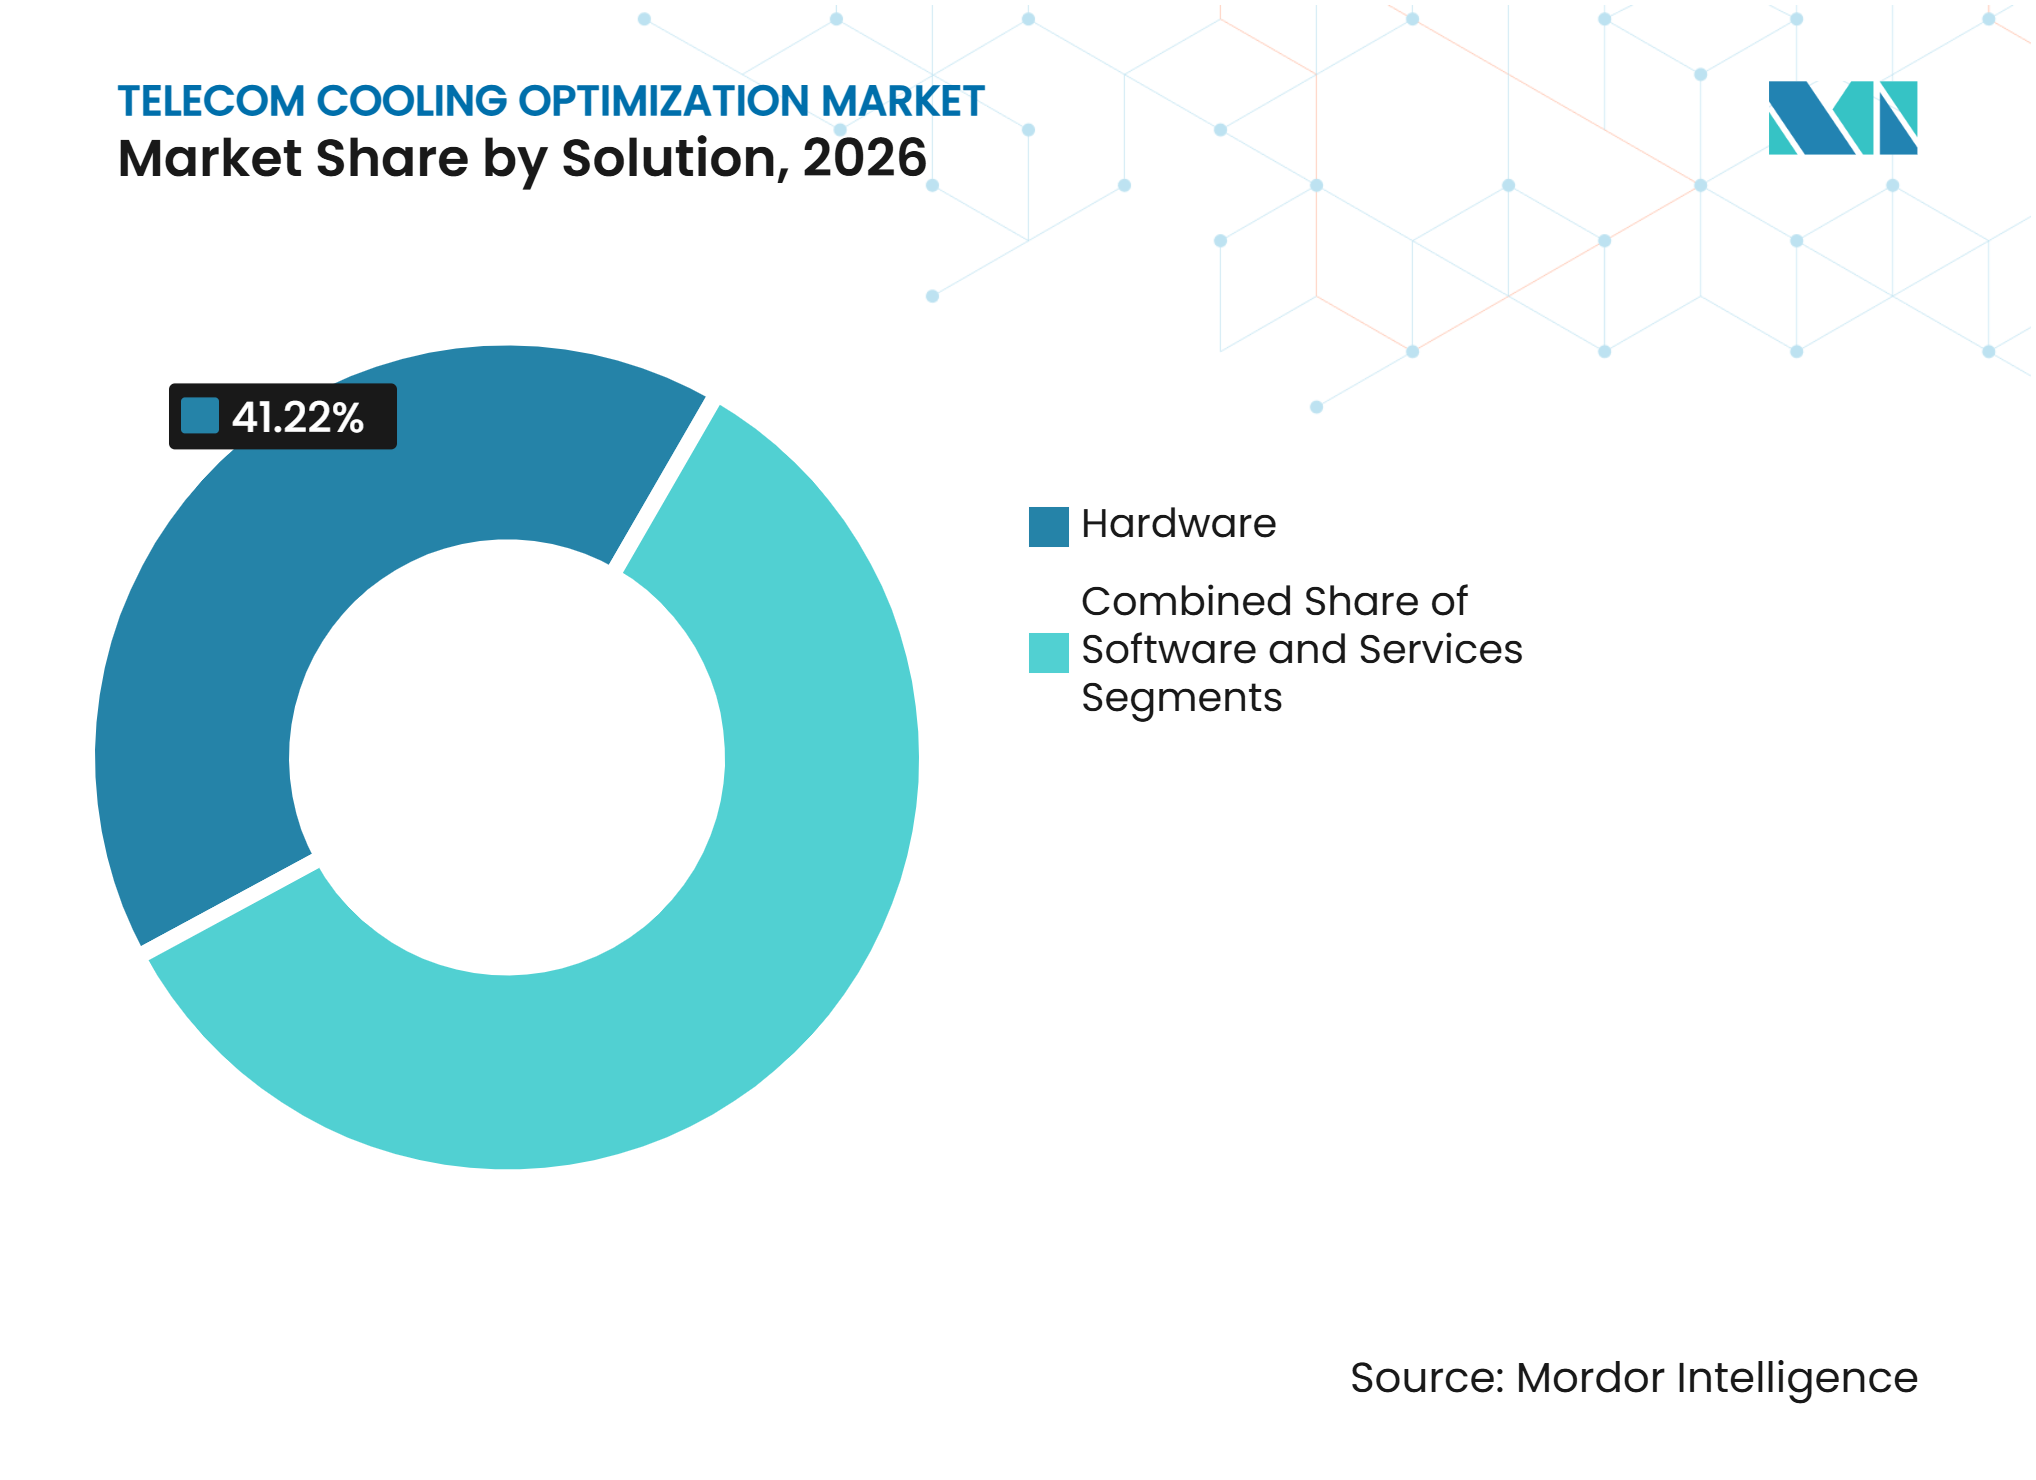
- Por componente de solución, el hardware representó el 41,22% del valor en 2026, mientras que se proyecta que el software se expanda a un CAGR del 17,32% hasta 2032 en el mercado de optimización de enfriamiento de telecomunicaciones.
- Por tecnología de enfriamiento, el enfriamiento por aire representó el 39,88% del valor en 2026, mientras que se proyecta que el enfriamiento líquido se expanda a un CAGR del 18,34% hasta 2032.
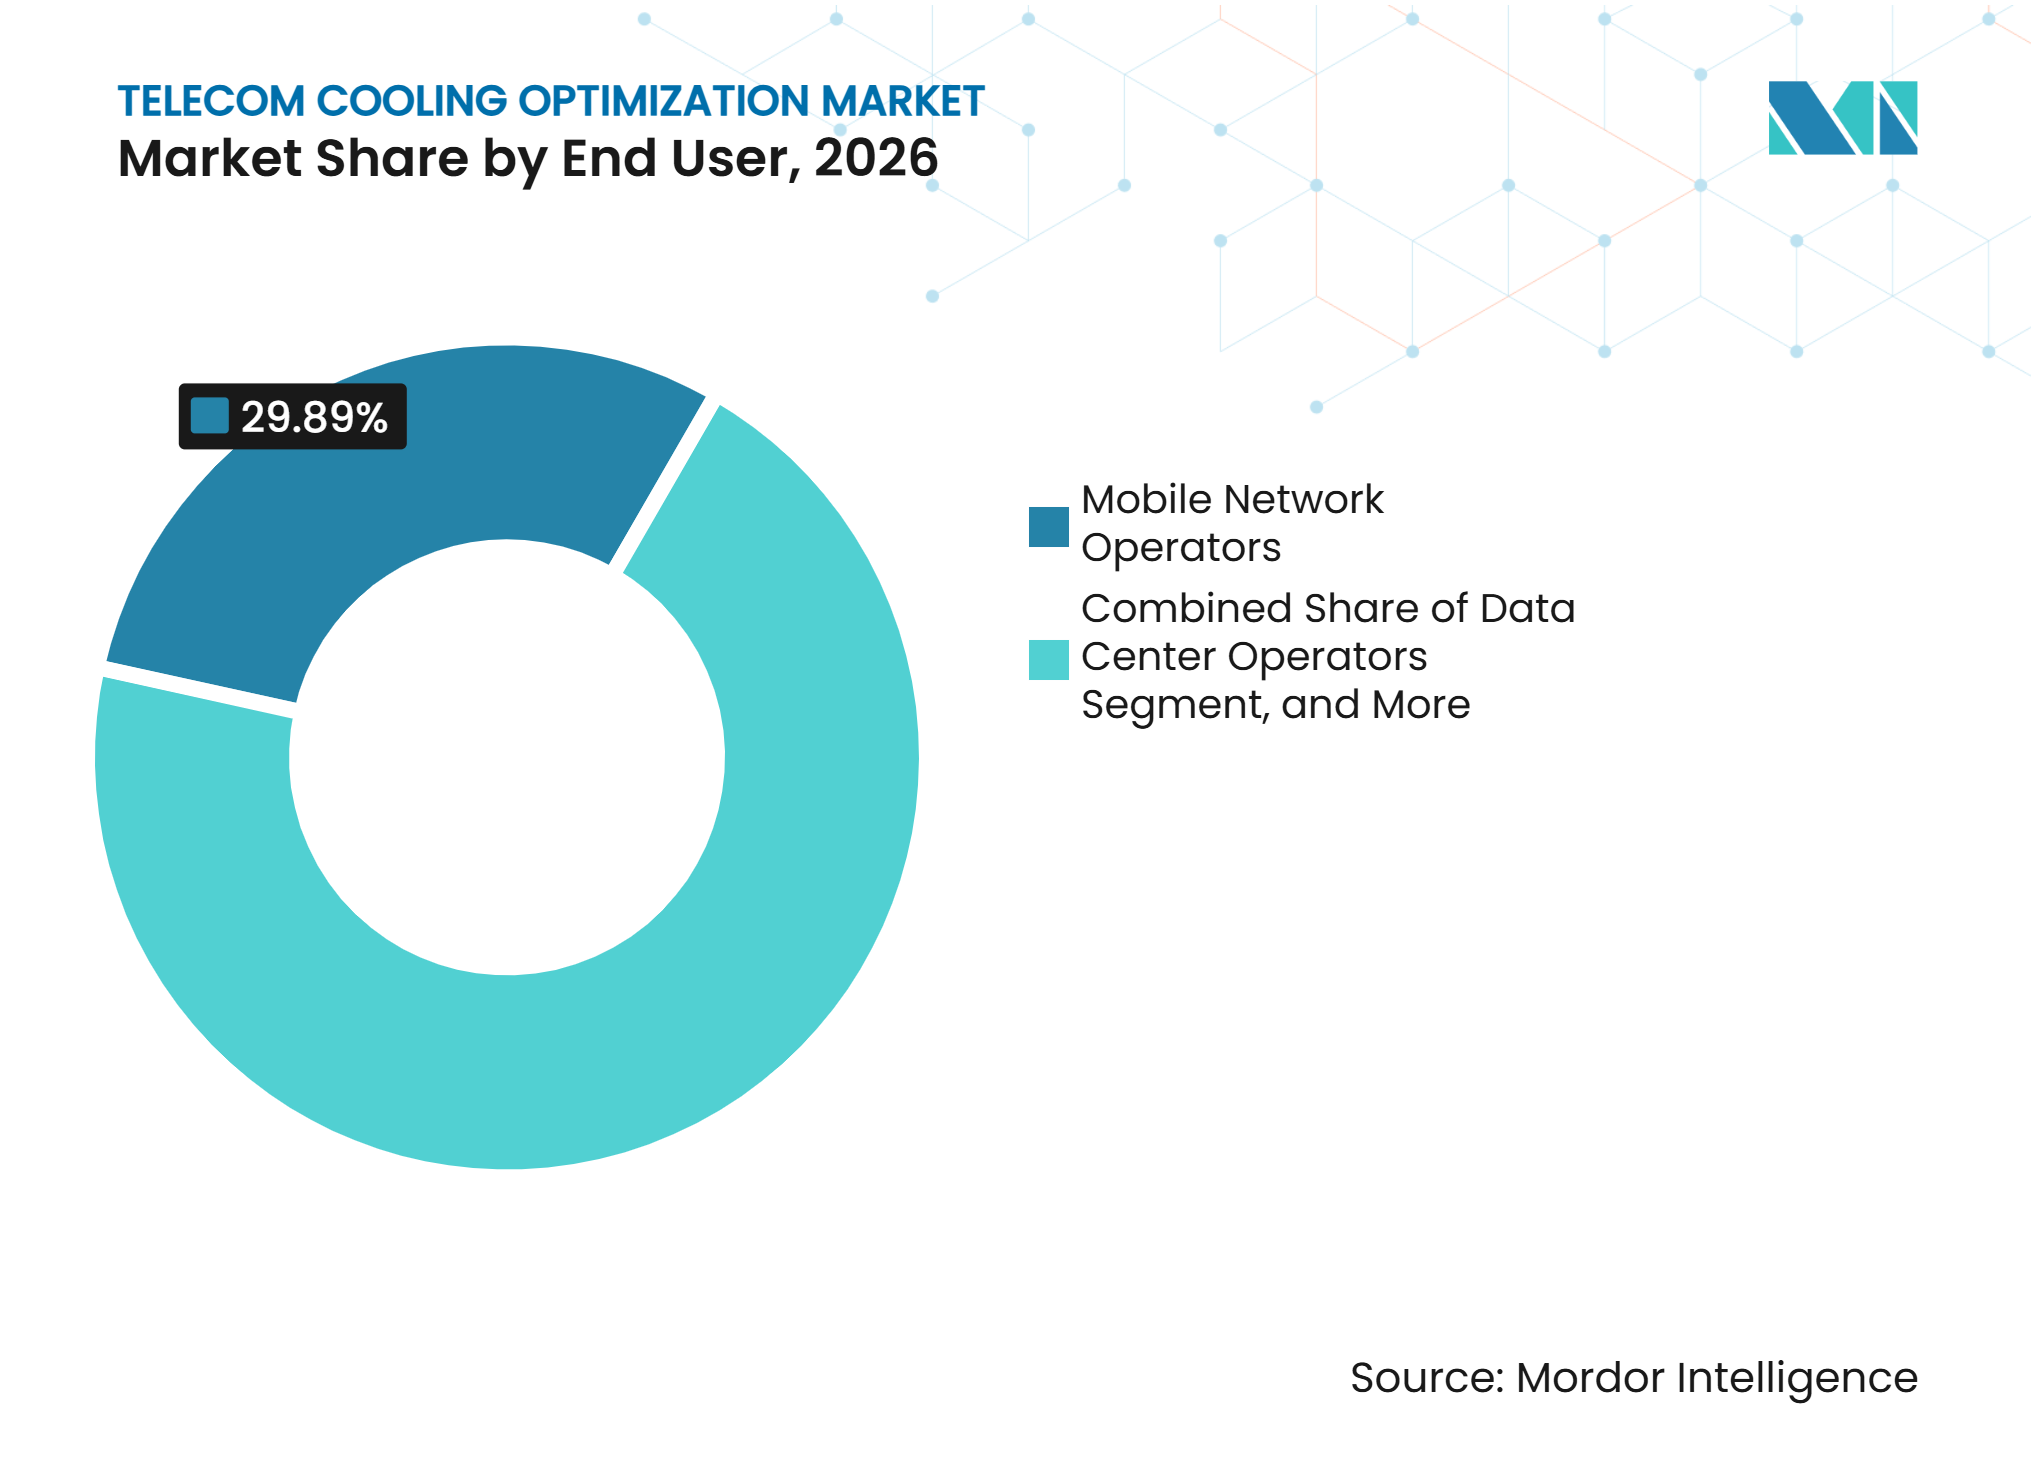
- Por usuario final, los operadores de redes móviles representaron el 29,89% de la demanda en 2026, mientras que se proyecta que los operadores de centros de datos se expandan a un CAGR del 17,55% hasta 2032 en el mercado de optimización de enfriamiento de telecomunicaciones.
- Por geografía, Asia-Pacífico representó el 30,34% del valor en 2026, y se proyecta que la región se expanda a un CAGR del 18,78% hasta 2032 en el mercado de optimización de enfriamiento de telecomunicaciones.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Densificación de Redes 5G y Aumento de Cargas Térmicas | +6.5% | Global, con mayor intensidad inicial en China, Corea del Sur y Alemania | Corto plazo (≤ 2 años) |
| Crecimiento de la Computación en el Borde y la RAN Distribuida | +3.8% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Eficiencia Energética de la Red y Objetivos de Reducción de Carbono | +2.7% | Global, con mayor presión regulatoria en Europa y América del Norte | Mediano plazo (2-4 años) |
| Monitoreo Remoto y Optimización Térmica Basada en IA | +2.4% | América del Norte y Europa, con adopción que se extiende a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Optimización del Enfriamiento a Nivel de Gabinete para Sitios Desatendidos | +1.9% | Asia-Pacífico, con adopción que se extiende a África y Oriente Medio | Largo plazo (≥ 4 años) |
| Despliegues de Banda Base C-RAN de Alta Densidad que Alcanzan los Límites del Enfriamiento por Aire | +1.6% | China, Corea del Sur y mercados 5G emergentes en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Densificación de Redes 5G y Aumento de Cargas Térmicas
El mercado de optimización de enfriamiento de telecomunicaciones está ganando respaldo a medida que los equipos 5G generan cargas de calor más concentradas que los equipos de red anteriores. Un estudio de 2025 reportó un consumo de energía promedio de 3.000-5.000 W para una sola unidad de estación base 5G y un flujo de calor local de 80-120 W/cm². El mismo estudio encontró que un aumento de 10°C en la temperatura del chip elevó las tasas de fallo en un 25% y redujo la vida útil de los componentes en más del 30%.[1] Estas condiciones hacen que el rendimiento del enfriamiento sea relevante para la disponibilidad de la red y los costos operativos. La ITU-T L.1326 establece los requisitos y casos de uso para el enfriamiento líquido y otras soluciones de enfriamiento de alta eficiencia para unidades de banda base 5G en despliegues de RAN centralizada.[2] El mercado de optimización de enfriamiento de telecomunicaciones se beneficia, por tanto, cuando los operadores necesitan reducir los fallos de equipos en grandes parques de sitios desatendidos.
Crecimiento de la Computación en el Borde y la RAN Distribuida
La computación en el borde añade demandas térmicas en sitios que a menudo tienen capacidad de energía limitada, menos técnicos y equipos de enfriamiento menos sofisticados. Los despliegues de RAN distribuida ubican más recursos de cómputo fuera de las oficinas centrales, lo que aumenta la necesidad de sistemas térmicos compactos. Una revisión de 2025 sobre la gestión térmica de estaciones base identificó las arquitecturas distribuidas como un entorno donde los diseños de enfriamiento heredados están bajo presión. Un fallo de enfriamiento en un sitio remoto también puede requerir una visita de campo no planificada, lo que aumenta el costo de mantener la disponibilidad de la red. El mercado de optimización de enfriamiento de telecomunicaciones puede abordar esta necesidad mediante sistemas cerrados y autónomos que requieren una intervención mínima en el sitio. Estos requisitos favorecen las soluciones diseñadas para condiciones exteriores variables y monitoreo continuo.
Eficiencia Energética de la Red y Objetivos de Reducción de Carbono
Los objetivos de energía y emisiones están convirtiendo el enfriamiento de sitios en una parte más visible de la planificación de redes. La GSMA reportó que las emisiones operacionales de la industria móvil cayeron un 5% en 2024, mientras que las conexiones móviles aumentaron un 10% y el tráfico de datos se multiplicó por más de 4 veces entre 2019 y 2024. El informe también registró 77 operadores con objetivos validados a corto plazo basados en la ciencia en 2026.[3] La Directiva Europea de Eficiencia Energética añade requisitos de reporte para los centros de datos que califican, lo que aumenta la atención al rendimiento medible del enfriamiento. El enfriamiento puede representar más del 30% del consumo de energía de la red de acceso de radio en el análisis de red de China Mobile. El mercado de optimización de enfriamiento de telecomunicaciones se ve respaldado cuando los operadores utilizan las mejoras de enfriamiento como una vía práctica para reducir el consumo de energía en los sitios.
Monitoreo Remoto y Optimización Térmica Basada en IA
El monitoreo remoto y los controles de software están ampliando el valor de los equipos de enfriamiento instalados. NTT Global Data Centers reportó que su sitio Rhine-Ruhr 1 redujo el consumo de energía del sistema de enfriamiento en casi un 20% tras implementar la optimización basada en IA utilizando modelos de gemelo digital y aprendizaje automático.[4] Estos sistemas pueden ajustar la configuración del agua helada y las velocidades de las bombas en respuesta a las condiciones operativas. Su rendimiento depende de una telemetría confiable, por lo que los sitios con más sensores pueden obtener resultados más sólidos que las ubicaciones remotas con pocos datos. Nokia desplegó su plataforma de Eficiencia Energética con Indosat Ooredoo Hutchison en julio de 2025 para gestionar los equipos de radio durante períodos de baja demanda sin afectar el rendimiento de la red. El mercado de optimización de enfriamiento de telecomunicaciones se beneficia de las suscripciones de software que reducen los costos iniciales y permiten a los proveedores ofrecer servicios recurrentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Altos Costos de Modernización e Integración | -1.5% | Global, con mayor efecto en mercados con infraestructura heredada como Europa y América del Norte | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Personal Especializado en Ingeniería Térmica y Servicio de Campo | -1.0% | Global, con restricciones agudas en África, América del Sur y el resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Seguridad del Refrigerante Líquido, Fugas y Cumplimiento al Final de la Vida Útil | -0.7% | Global, con mayor presión en la Unión Europea, Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Telemetría de Sitio Fragmentada e Interoperabilidad entre Múltiples Proveedores | -0.5% | Global, con mayor limitación en entornos de RAN abierta | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Modernización e Integración
Los sitios de telecomunicaciones existentes generalmente fueron diseñados en torno al enfriamiento por aire, por lo que una modernización líquida o híbrida puede requerir cambios en tuberías, alimentaciones eléctricas, disposición de gabinetes y carga estructural. Estos cambios hacen que una actualización sea más costosa que una instalación desde cero. El mercado de optimización de enfriamiento de telecomunicaciones se ve afectado porque los operadores a menudo gestionan sitios construidos con diferentes especificaciones civiles y mecánicas. Las empresas de torres enfrentan un desafío adicional porque pueden financiar las mejoras térmicas mientras los inquilinos capturan el principal beneficio de confiabilidad de la red. La GSMA identifica la infraestructura compartida como un área material que requiere acción en la planificación de descarbonización de las telecomunicaciones. Los requisitos de reporte pueden aumentar el argumento a favor de las mejoras, pero no resuelven cómo deben asignarse los costos de modernización en sitios con múltiples inquilinos.
Disponibilidad Limitada de Personal Especializado en Ingeniería Térmica y Servicio de Campo
Los despliegues de enfriamiento avanzado requieren personal con conocimientos de infraestructura de radio, sistemas de refrigeración, manejo de fluidos y seguridad en el sitio. Esta combinación es difícil de conseguir en ubicaciones remotas y expuestas a condiciones climáticas adversas. La Alianza O-RAN señala que los enfoques de enfriamiento líquido están avanzando en la estandarización, pero aún requieren un despliegue de campo cuidadoso y procedimientos de seguridad. La escasez de personal calificado puede retrasar la instalación incluso después de que un operador haya comprometido capital y seleccionado un proveedor. El mercado de optimización de enfriamiento de telecomunicaciones puede, por tanto, mostrar una brecha entre los pedidos de equipos y los despliegues activos. La formación ofrecida por los proveedores y las asociaciones industriales podría aliviar esta restricción con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Solución:
El Hardware Mantiene la Mayor Posición en Ingresos Mientras el Software Avanza RápidamenteSe proyecta que el hardware represente el 41,22% del mercado de optimización de enfriamiento de telecomunicaciones en 2026, ya que las actualizaciones de sitios requieren equipos físicos. Las unidades de enfriamiento de precisión, las unidades de distribución de refrigerante, los intercambiadores de calor y los gabinetes cerrados siguen siendo esenciales para las actualizaciones en estaciones base 5G, salas de RAN centralizada y centros de datos adyacentes a telecomunicaciones. Estos productos representan una parte significativa del gasto de capital porque gestionan directamente el calor a nivel del equipo. Los servicios incluyen puesta en marcha, contratos de mantenimiento y operaciones térmicas gestionadas. El mercado de optimización de enfriamiento de telecomunicaciones seguirá requiriendo estos servicios a medida que los operadores transfieran la responsabilidad técnica a proveedores especializados.
Se proyecta que el software se expanda a un CAGR del 17,32% hasta 2032, la tasa de crecimiento más rápida entre los componentes de solución. Las plataformas basadas en IA pueden ajustar la configuración del enfriamiento según las cargas de tráfico, las condiciones ambientales y la telemetría de los equipos. Los despliegues documentados han reducido el consumo de energía de enfriamiento hasta en un 20%, fortaleciendo el argumento operativo para la inversión en software. Se espera que NTT y Nokia desplieguen una plataforma multiproveedor con Indosat Ooredoo Hutchison en 2025 para gestionar la energía de la red sin gasto de capital inicial. La industria de optimización de enfriamiento de telecomunicaciones está avanzando hacia sistemas integrados que combinan equipos instrumentados con análisis, ya que el hardware genera los datos requeridos por las plataformas de optimización.



Por Tecnología de Enfriamiento:
El Enfriamiento por Aire Sigue Siendo Establecido Mientras el Enfriamiento Líquido Gana TerrenoSe proyecta que el enfriamiento por aire represente el 39,88% del mercado de optimización de enfriamiento de telecomunicaciones en 2026, lo que refleja su amplia base instalada en sitios de telecomunicaciones en todo el mundo. Su posición está respaldada por menores costos iniciales, prácticas de mantenimiento establecidas y familiaridad entre los equipos de campo. Se espera que un estudio de 2025 encuentre que las configuraciones de aire acondicionado que utilizan materiales de cambio de fase aún experimentan pérdidas de eficiencia de más del 40% cuando la densidad de potencia del bastidor supera los 50 W/cm². Esta limitación se vuelve cada vez más relevante en entornos de RAN centralizada de alta densidad. En consecuencia, el mercado de optimización de enfriamiento de telecomunicaciones está pasando de equipos exclusivamente de aire a tecnologías alternativas para aplicaciones de mayor densidad de potencia.
Se proyecta que el enfriamiento líquido se expanda a un CAGR del 18,34% hasta 2032, respaldado por enfoques de enfriamiento directo al chip y por inmersión. La Alianza O-RAN reporta que el enfriamiento por inmersión líquida puede lograr una efectividad del uso de energía (PUE) tan baja como 1,02. Los sistemas de cambio de fase pueden amortiguar diferencias significativas entre las cargas de calor 5G en horas pico y fuera de pico, mientras que los sistemas termoeléctricos son adecuados para gabinetes pequeños y sellados. Los sistemas híbridos combinan métodos de enfriamiento por aire y líquido para los operadores que requieren mayor capacidad pero no pueden acomodar una modernización completa de enfriamiento líquido. Se espera que Vertiv introduzca configuraciones MegaMod HDX en enero de 2026, combinando enfriamiento líquido directo al chip con arquitectura de enfriamiento por aire para densidades de bastidor que van desde 50 kW hasta más de 100 kW.
Por Usuario Final:
Los Operadores de Redes Móviles Aportan Volumen Mientras los Centros de Datos se Expanden Más RápidoSe proyecta que los operadores de redes móviles representen el 29,89% de la demanda de usuarios finales en 2026, lo que representa la mayor participación del mercado de optimización de enfriamiento de telecomunicaciones. Su posición refleja la escala de la infraestructura de red de acceso de radio que poseen y operan. La sustitución de equipos heredados por sistemas 5G aumenta los requisitos de enfriamiento en muchos sitios activos. Las empresas de torres enfrentan decisiones de inversión más complejas debido a los modelos de sitios con múltiples inquilinos. Las redes privadas 5G empresariales, gubernamentales, de defensa y de seguridad pública requieren sistemas de enfriamiento robustos para garantizar operaciones continuas en entornos desafiantes.
Se proyecta que los operadores de centros de datos se expandan a un CAGR del 17,55% hasta 2032. Su demanda está impulsada por el aumento de las densidades de bastidores, los requisitos de reporte de sostenibilidad y la convergencia de la infraestructura de telecomunicaciones y centros de datos. Los operadores están construyendo o colocalizando capacidad lista para IA para respaldar la inferencia en el borde, la automatización de redes y los servicios privados 5G empresariales. Se espera que SK Telecom llegue a un acuerdo con Giga Computing y SK Enmove en 2025 para validar el enfriamiento líquido directo, por inmersión y de precisión para centros de datos de IA. El mercado de optimización de enfriamiento de telecomunicaciones se beneficiará cuando los proveedores puedan ofrecer soluciones integradas de hardware y software tanto en entornos de red de acceso de radio como de centros de datos.

Análisis Geográfico
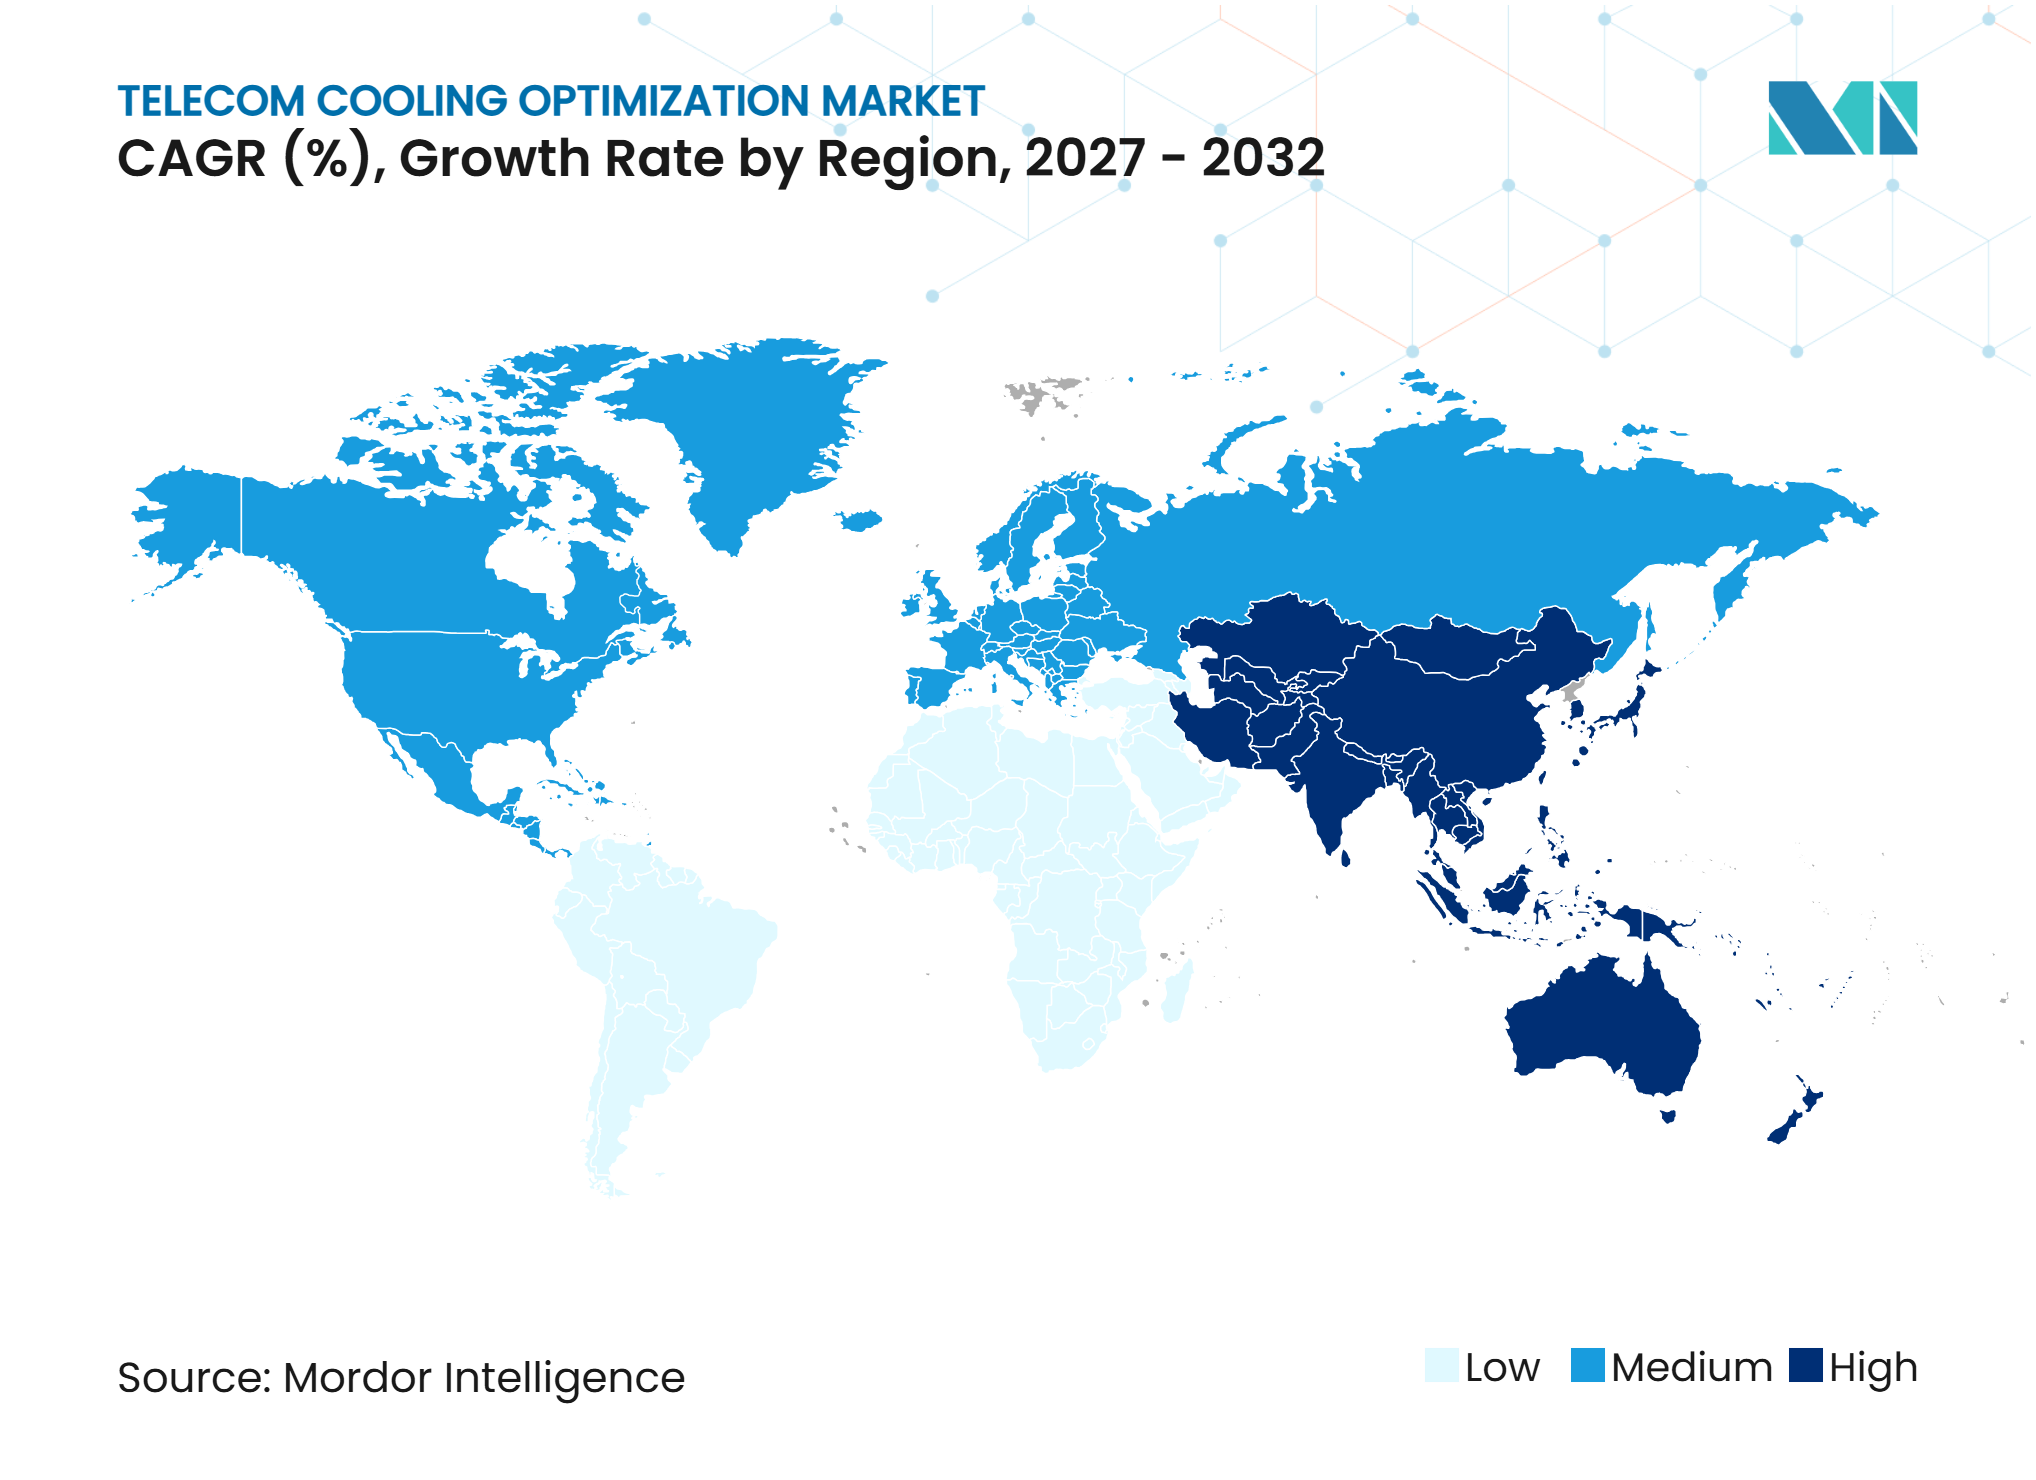
América del Norte y Europa
América del Norte y Europa son mercados de alta intensidad de capital para la optimización de enfriamiento de telecomunicaciones, impulsados por redes 5G maduras y estrictos requisitos de cumplimiento energético. Estados Unidos está desplegando redes 5G independientes e infraestructura con capacidad de IA, lo que aumenta las cargas térmicas en los centros de datos de telecomunicaciones. Las inversiones transfronterizas en cadenas de suministro respaldan el mercado canadiense, mientras que México está generando demanda de nuevas instalaciones de soluciones de enfriamiento a medida que su infraestructura 5G se expande. En Europa, la Directiva de Eficiencia Energética y el Reglamento (UE) 2024/573 sobre gases fluorados están aumentando la demanda de refrigerantes de bajo potencial de calentamiento global y sistemas de enfriamiento energéticamente eficientes.
Asia-Pacífico
Se proyecta que Asia-Pacífico represente el 30,34% del valor del mercado regional en 2026 y se expanda a un CAGR del 18,78% hasta 2032. China cuenta con una densa infraestructura 5G, y China Mobile atribuye más del 30% del consumo de energía de la red de acceso de radio al enfriamiento. India está expandiendo sus redes de telecomunicaciones mientras persigue menores emisiones del sector y un mayor uso de electricidad renovable. Los operadores surcoreanos están validando tecnologías de enfriamiento líquido para centros de datos de IA, fortaleciendo la demanda de equipos de gestión térmica de alta densidad. Se espera que Japón, Australia, el Sudeste Asiático y el Sur de Asia impulsen demanda adicional a medida que los operadores de red transiten del enfriamiento por aire a configuraciones de enfriamiento híbrido y líquido.
América del Sur, Oriente Medio y África
América del Sur, Oriente Medio y África presentan condiciones distintas para el mercado de optimización de enfriamiento de telecomunicaciones. Brasil y Argentina están expandiendo su infraestructura a través de programas de espectro 5G y despliegue de redes. Arabia Saudita y los Emiratos Árabes Unidos experimentan altas temperaturas ambientales, lo que aumenta los costos operativos de los sistemas convencionales de enfriamiento por aire e impulsa el interés en diseños de enfriamiento libre e híbrido. Sudáfrica y Nigeria son mercados clave en África, donde el enfriamiento puede representar entre el 30 y el 50% del consumo de energía de las torres; sin embargo, las restricciones de capital continúan limitando el despliegue.
Panorama Competitivo
Concentración del Mercado
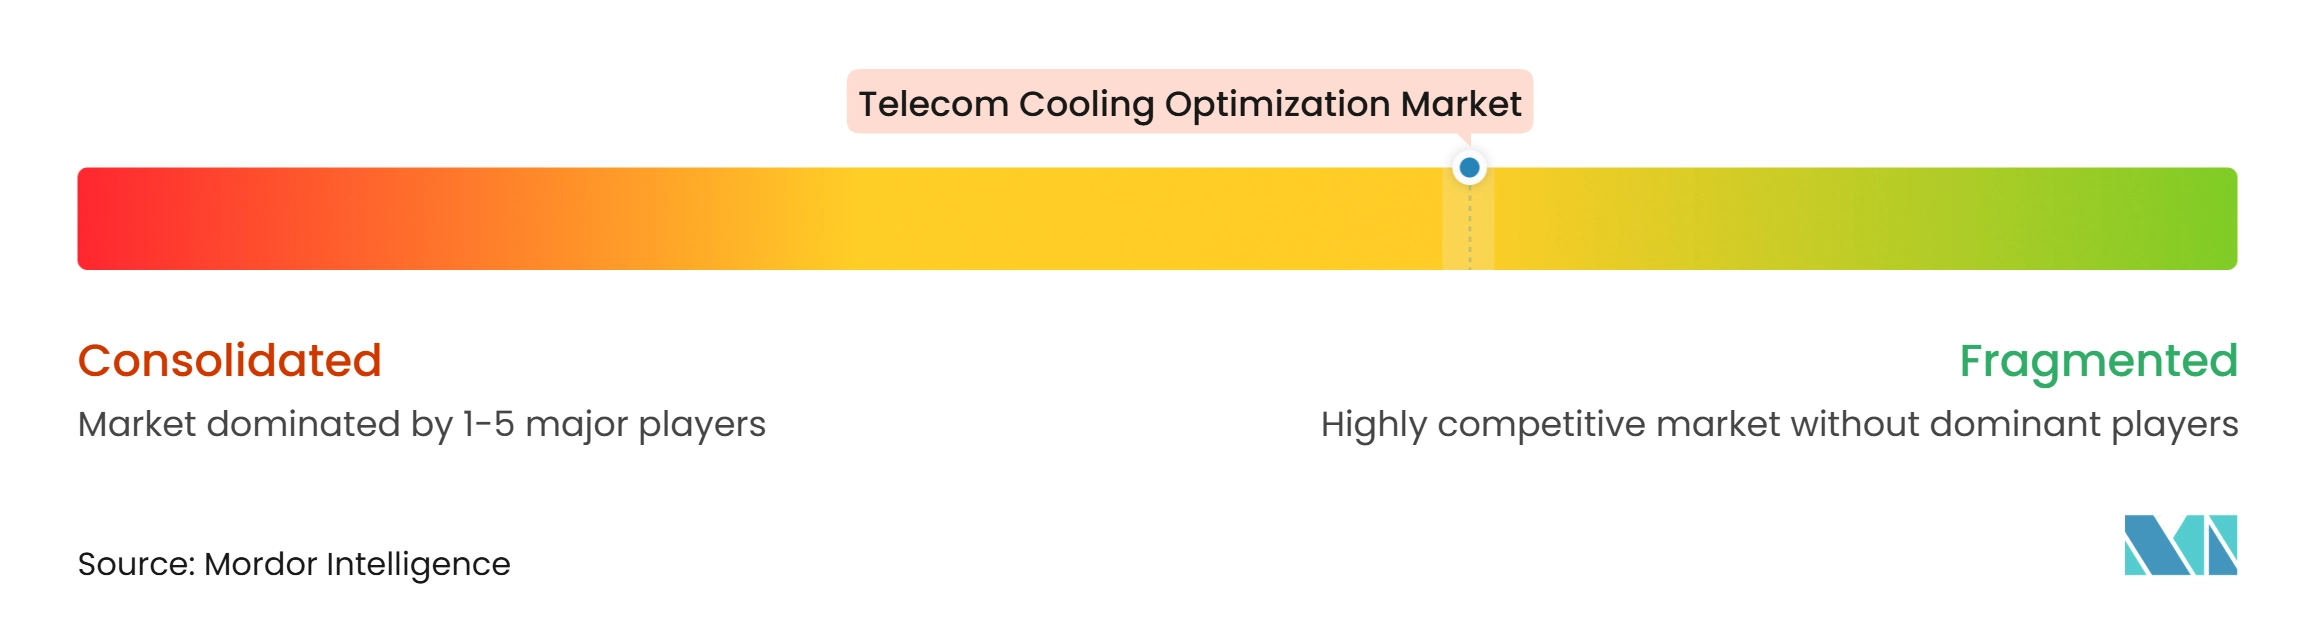
El mercado de optimización de enfriamiento de telecomunicaciones está moderadamente fragmentado en 2026. Las grandes empresas de infraestructura se benefician de cadenas de suministro globales, amplias carteras de productos y equipos de servicio establecidos. Las empresas especializadas en gestión térmica compiten a través del enfriamiento líquido, sistemas de cambio de fase y soluciones diseñadas para sitios de alta densidad y borde. Schneider Electric amplió sus capacidades de enfriamiento líquido al adquirir una participación de control en Motivair en febrero de 2025. La ITU-T L.1326 proporciona un marco reconocido para los proveedores que desarrollan soluciones de enfriamiento por inmersión y por aspersión para equipos de banda base de RAN centralizada.
La competencia está evolucionando hacia software de gestión térmica basado en IA para parques de sitios con múltiples proveedores. Ningún proveedor ha establecido una posición de liderazgo en todos los tipos de equipos y redes de operadores. Los proveedores también están apuntando a sistemas compactos para sitios desatendidos en climas cálidos, así como a servicios térmicos gestionados para redes privadas 5G empresariales y redes del sector público. Iceotope, LiquidStack y Submer están enfocando el desarrollo de productos en el enfriamiento líquido y fluidos especializados. Se espera que Dell Technologies introduzca el PowerEdge XR9700 en febrero de 2026 como un servidor de bucle cerrado con enfriamiento líquido para postes de servicios públicos, azoteas y exteriores de edificios.
Las regulaciones europeas están creando un ciclo de actualización para los proveedores que ofrecen refrigerantes energéticamente eficientes y soluciones de enfriamiento libre. Se espera que STULZ lance TelAir 4 y WallAir 4 en septiembre de 2026 para aplicaciones de 5G, borde e infraestructura crítica utilizando el refrigerante R454C. El lanzamiento planificado por Vertiv del MegaMod HDX en enero de 2026 demuestra la inversión continua en infraestructura modular híbrida para computación de alta densidad. El mercado de optimización de enfriamiento de telecomunicaciones recompensará a los proveedores que puedan integrar equipos de sitio, monitoreo, controles de software y soporte de servicio.
Líderes de la Industria de Optimización de Enfriamiento de Telecomunicaciones
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Huawei Technologies Co., Ltd.
-
Rittal GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Optimización de Enfriamiento de Telecomunicaciones Empresas cubiertas en este informe
- Vertiv Group Corp.
- Schneider Electric SE
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- nVent Electric plc
- Canovate Group
- Eltek AS
- Shenzhen Envicool Technology Co., Ltd.
- Airsys Refrigeration Engineering Technology Co., Ltd.
- CoolIT Systems, Inc.
- Iceotope Technologies Limited
- LiquidStack Limited
- Submer Technologies S.L.
- Asetek A/S
- Boyd Corporation
Desarrollos recientes de la industria en Mercado de Optimización de Enfriamiento de Telecomunicaciones
- Octubre de 2026: La marca Motivair de Schneider Electric comenzó a enviar la unidad de distribución de refrigerante acoplada a la pared con una capacidad de 3,5 MW y un caudal de 1,5 litros por minuto por kW. Hasta 20 unidades pueden operar en modo de grupo para soportar salas de datos de 30-40 MW. La unidad comenzó a enviarse en regiones seleccionadas en octubre de 2026, con pedidos anticipados en Estados Unidos a partir de principios de 2027.
- Septiembre de 2026: STULZ presentó los sistemas de enfriamiento TelAir 4 y WallAir 4 para contenedores de telecomunicaciones, refugios, estaciones de radio y centros de datos en el borde. Las unidades utilizan el refrigerante R454C de bajo potencial de calentamiento global y ofrecen capacidades de enfriamiento que van desde 6 kW hasta 17 kW en 4 clases.
- Febrero de 2026: Dell Technologies lanzó el PowerEdge XR9700, un servidor de bucle cerrado con enfriamiento líquido para postes de servicios públicos, azoteas y exteriores de edificios. Su chasis sellado de aluminio fundido gestiona la disipación térmica desde -40 °C hasta +46 °C bajo carga solar.
- Enero de 2026: Vertiv presentó las configuraciones MegaMod HDX en formatos compacto y combinado. Los diseños soportan hasta 13 bastidores y 1,25 MW en formato compacto, o hasta 144 bastidores y 10 MW en formato combinado, con densidades de bastidor desde 50 kW hasta más de 100 kW.
Alcance del Informe Global del Mercado de Optimización de Enfriamiento de Telecomunicaciones
El Informe del Mercado de Optimización de Enfriamiento de Telecomunicaciones está Segmentado por Componente de Solución (Hardware, Software y Servicios), Tecnología de Enfriamiento (Enfriamiento por Aire, Enfriamiento Líquido, Enfriamiento por Cambio de Fase, Enfriamiento Termoeléctrico y Enfriamiento Híbrido), Usuario Final (Operadores de Redes Móviles, Empresas de Torres, Fabricantes de Equipos de Telecomunicaciones, Operadores de Centros de Datos, Redes Privadas 5G Empresariales y Redes Gubernamentales, de Defensa y de Seguridad Pública), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Enfriamiento por Aire |
| Enfriamiento Líquido |
| Enfriamiento por Cambio de Fase |
| Enfriamiento Termoeléctrico |
| Enfriamiento Híbrido |
| Operadores de Redes Móviles |
| Empresas de Torres |
| Fabricantes de Equipos de Telecomunicaciones |
| Operadores de Centros de Datos |
| Redes Privadas 5G Empresariales |
| Redes Gubernamentales, de Defensa y de Seguridad Pública |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente de Solución | Hardware | |
| Software | ||
| Servicios | ||
| Por Tecnología de Enfriamiento | Enfriamiento por Aire | |
| Enfriamiento Líquido | ||
| Enfriamiento por Cambio de Fase | ||
| Enfriamiento Termoeléctrico | ||
| Enfriamiento Híbrido | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas de Torres | ||
| Fabricantes de Equipos de Telecomunicaciones | ||
| Operadores de Centros de Datos | ||
| Redes Privadas 5G Empresariales | ||
| Redes Gubernamentales, de Defensa y de Seguridad Pública | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de optimización de enfriamiento de telecomunicaciones?
Se proyecta que el mercado de optimización de enfriamiento de telecomunicaciones se expanda desde 348,75 millones de USD en 2026 y 407,13 millones de USD en 2027 hasta 874,34 millones de USD para 2032, a un CAGR del 16,74%.
¿Qué está impulsando la demanda de optimización de enfriamiento de telecomunicaciones?
La densificación 5G, la computación distribuida, los objetivos de eficiencia energética y la mayor densidad de potencia de los bastidores están aumentando la demanda de sistemas de enfriamiento más capaces.
¿Qué tecnología de enfriamiento se está expandiendo más rápido?
Se proyecta que el enfriamiento líquido se expanda a un CAGR del 18,34% hasta 2032, ya que aborda las cargas de trabajo de RAN centralizada de alta densidad y centros de datos.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que los operadores de centros de datos se expandan a un CAGR del 17,55% hasta 2032, a medida que la infraestructura de telecomunicaciones y centros de datos listos para IA se vuelven más interconectados.
¿Qué región lidera la optimización de enfriamiento de telecomunicaciones?
Asia-Pacífico representó el 30,34% del valor en 2026 y se proyecta que se expanda a un CAGR del 18,78% hasta 2032.
¿Por qué es importante el software de enfriamiento para las redes de telecomunicaciones?
El software puede ajustar la configuración del enfriamiento utilizando datos operativos y puede reducir el consumo de energía, al tiempo que ayuda a los operadores a gestionar los equipos en parques de sitios con múltiples proveedores.