
Marktgröße und Marktanteil für Telekommunikations-Kühlungsoptimierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 403.19 Millionen US-Dollar |
| Marktgröße (2032) | 874.34 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-Kühlungsoptimierung von Mordor Intelligence
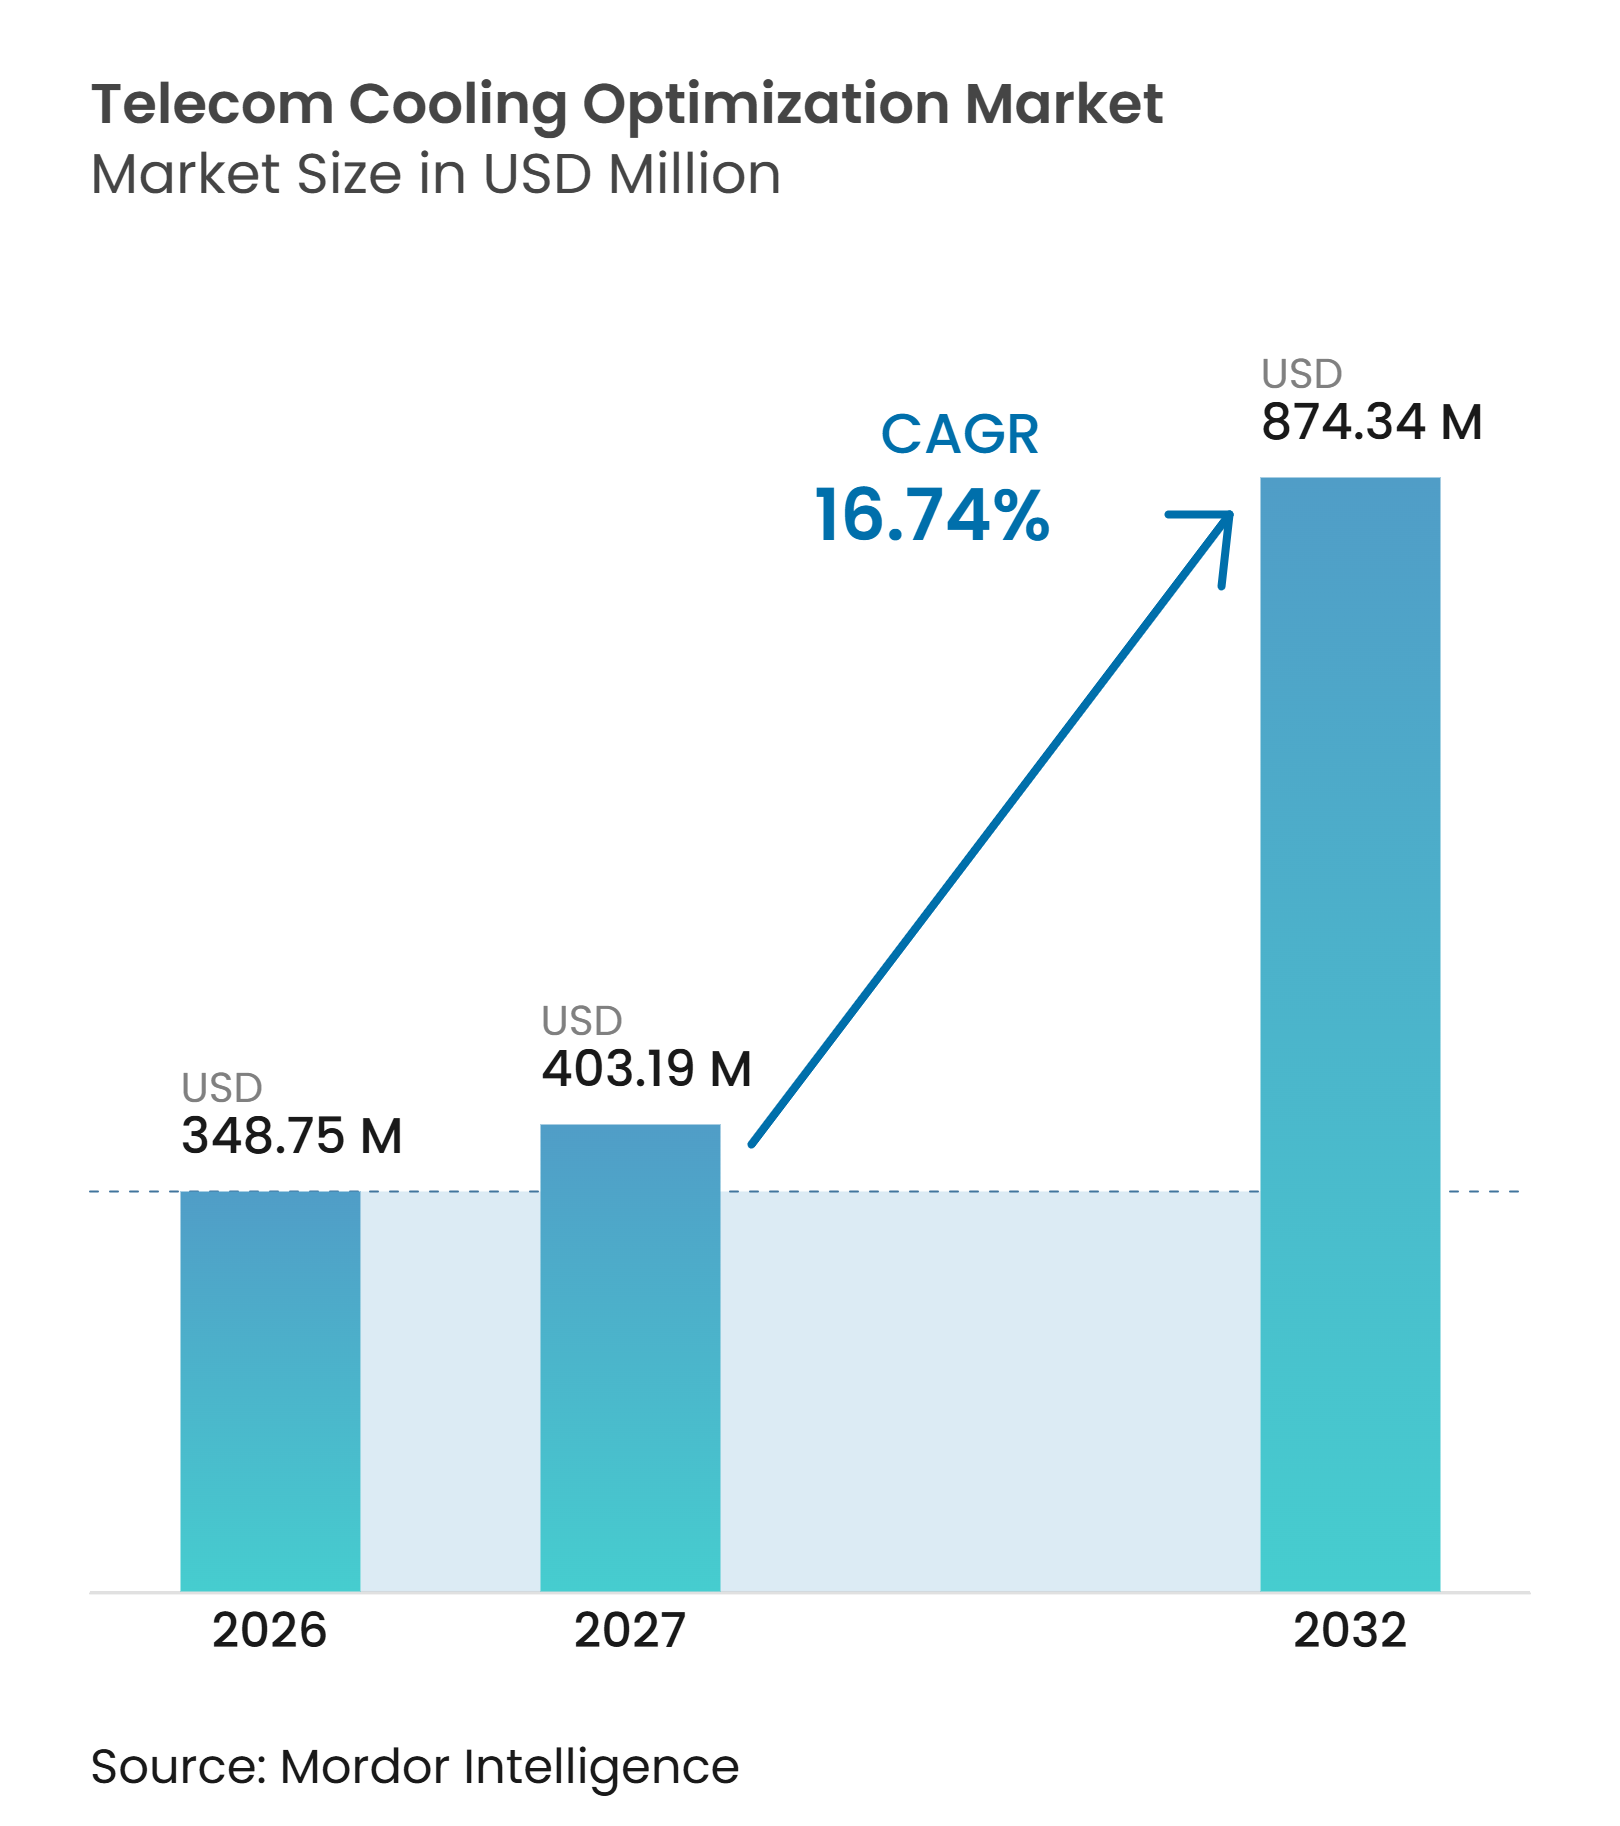
Der Markt für Telekommunikations-Kühlungsoptimierung wurde im Jahr 2026 auf 348,75 Millionen USD geschätzt und soll von 407,13 Millionen USD im Jahr 2027 auf 874,34 Millionen USD bis 2032 wachsen, bei einem CAGR von 16,74 % während des Prognosezeitraums (2027–2032). Der Markt für Telekommunikations-Kühlungsoptimierung wird durch dichtere 5G-Netze, höheres Datenaufkommen und geringeren thermischen Spielraum in zentralisierten und verteilten Funkzugangsnetzumgebungen geprägt. Mobilfunkbetreiber im Markt für Telekommunikations-Kühlungsoptimierung behandeln Kühlungseffizienz auch als Teil ihrer Emissionsprogramme, da der Mobilfunksektor im Jahr 2024 betriebliche Emissionen von 115 MtCO₂e meldete und 77 Betreiber bis 2026 validierte kurzfristige wissenschaftsbasierte Ziele hatten. Höhere Leistungsdichten verlagern einige Bereitstellungen über den Betriebsbereich hinaus, in dem konventionelle Luftkühlung wirksam ist. Anbieter reagieren auf den Markt für Telekommunikations-Kühlungsoptimierung mit Flüssigkühlungsgeräten, Software zur Anpassung von Kühlungseinstellungen und integrierten Serviceverträgen. Der Markt für Telekommunikations-Kühlungsoptimierung sieht sich auch mit Nachrüstungskosten, uneinheitlichen Standortdaten und einem begrenzten Angebot an Spezialisten konfrontiert, die in der Lage sind, fortschrittliche Systeme in großen Netzen einzusetzen.
Wichtigste Erkenntnisse des Berichts
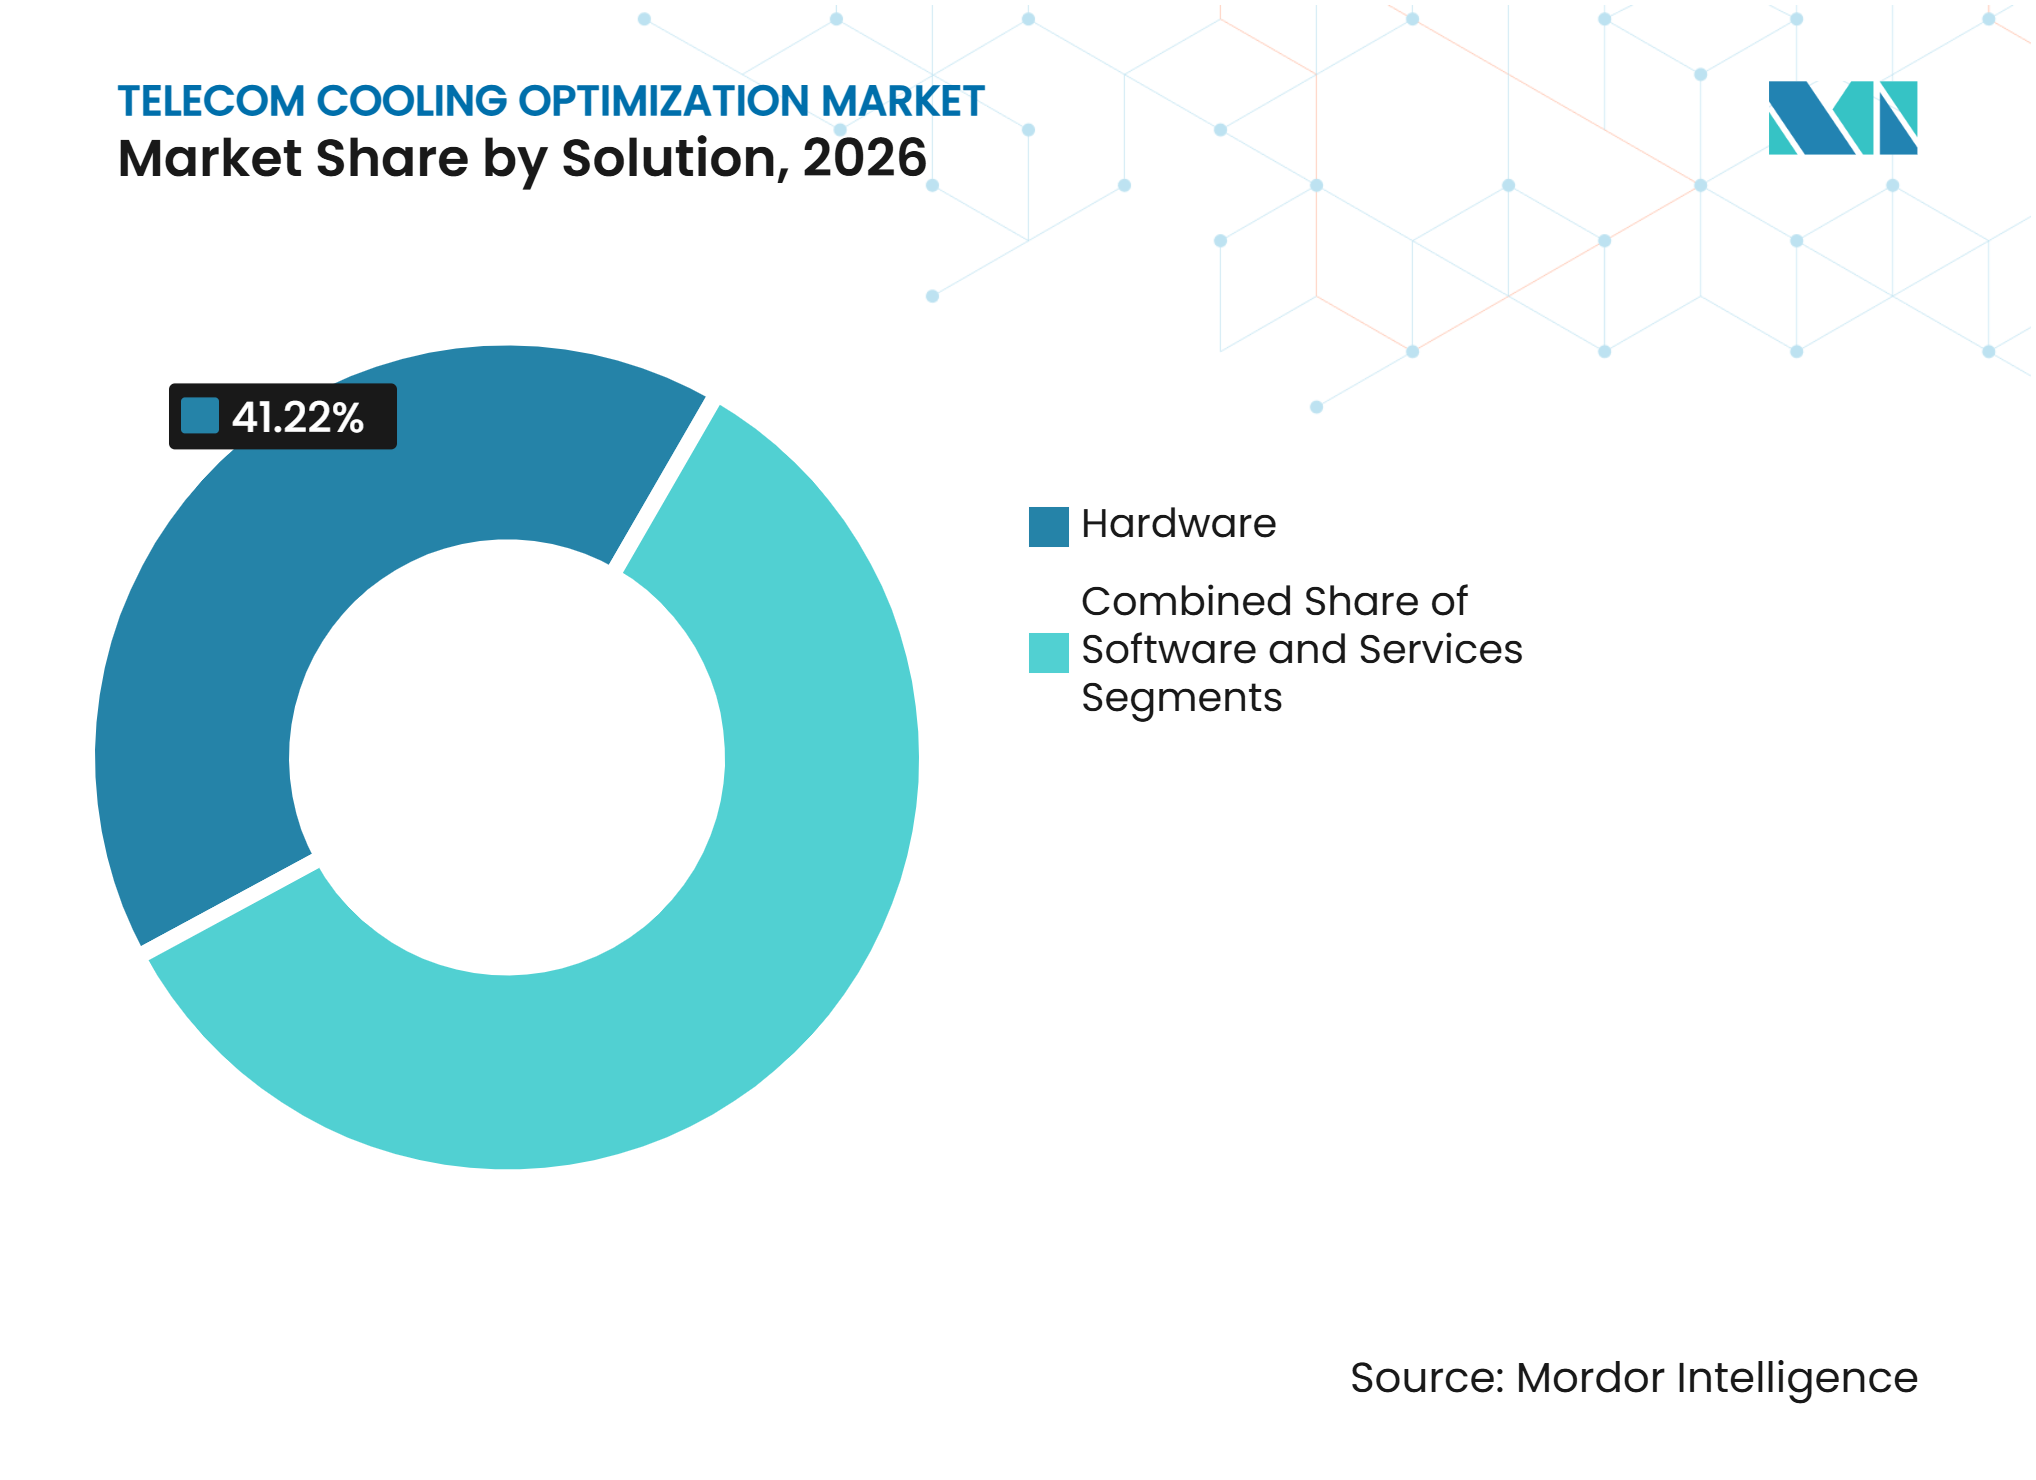
- Nach Lösungskomponente hielt Hardware im Jahr 2026 einen Wertanteil von 41,22 %, während Software im Markt für Telekommunikations-Kühlungsoptimierung bis 2032 voraussichtlich mit einem CAGR von 17,32 % wachsen wird.
- Nach Kühltechnologie hielt Luftkühlung im Jahr 2026 einen Wertanteil von 39,88 %, während Flüssigkühlung bis 2032 voraussichtlich mit einem CAGR von 18,34 % wachsen wird.
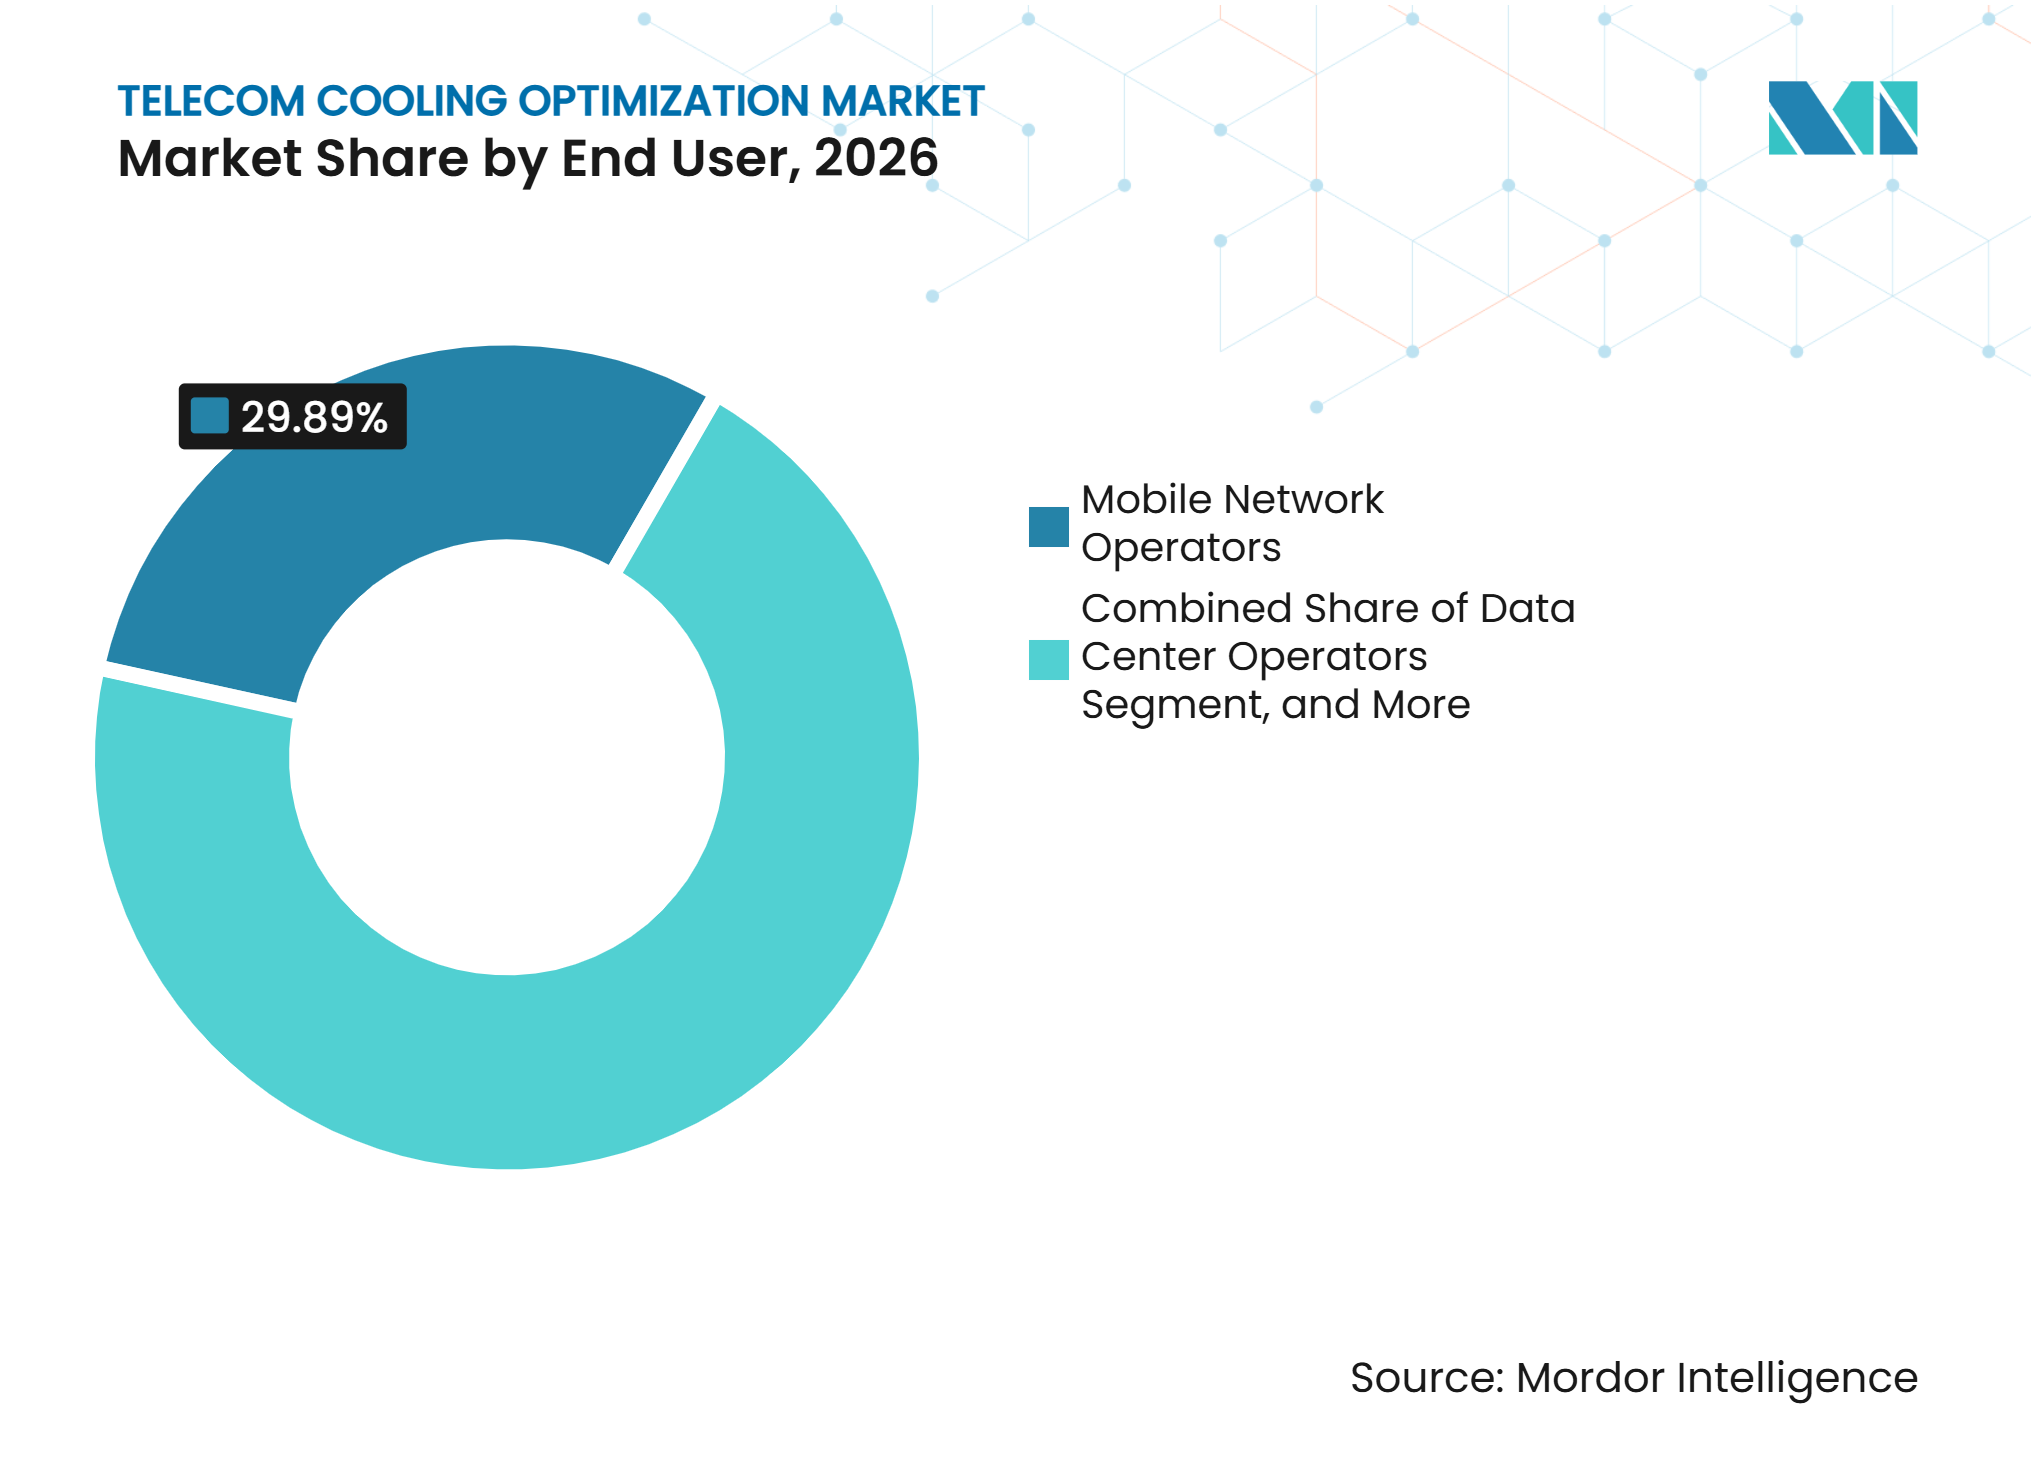
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2026 einen Nachfrageanteil von 29,89 %, während Rechenzentrumsbetreiber im Markt für Telekommunikations-Kühlungsoptimierung bis 2032 voraussichtlich mit einem CAGR von 17,55 % wachsen werden.
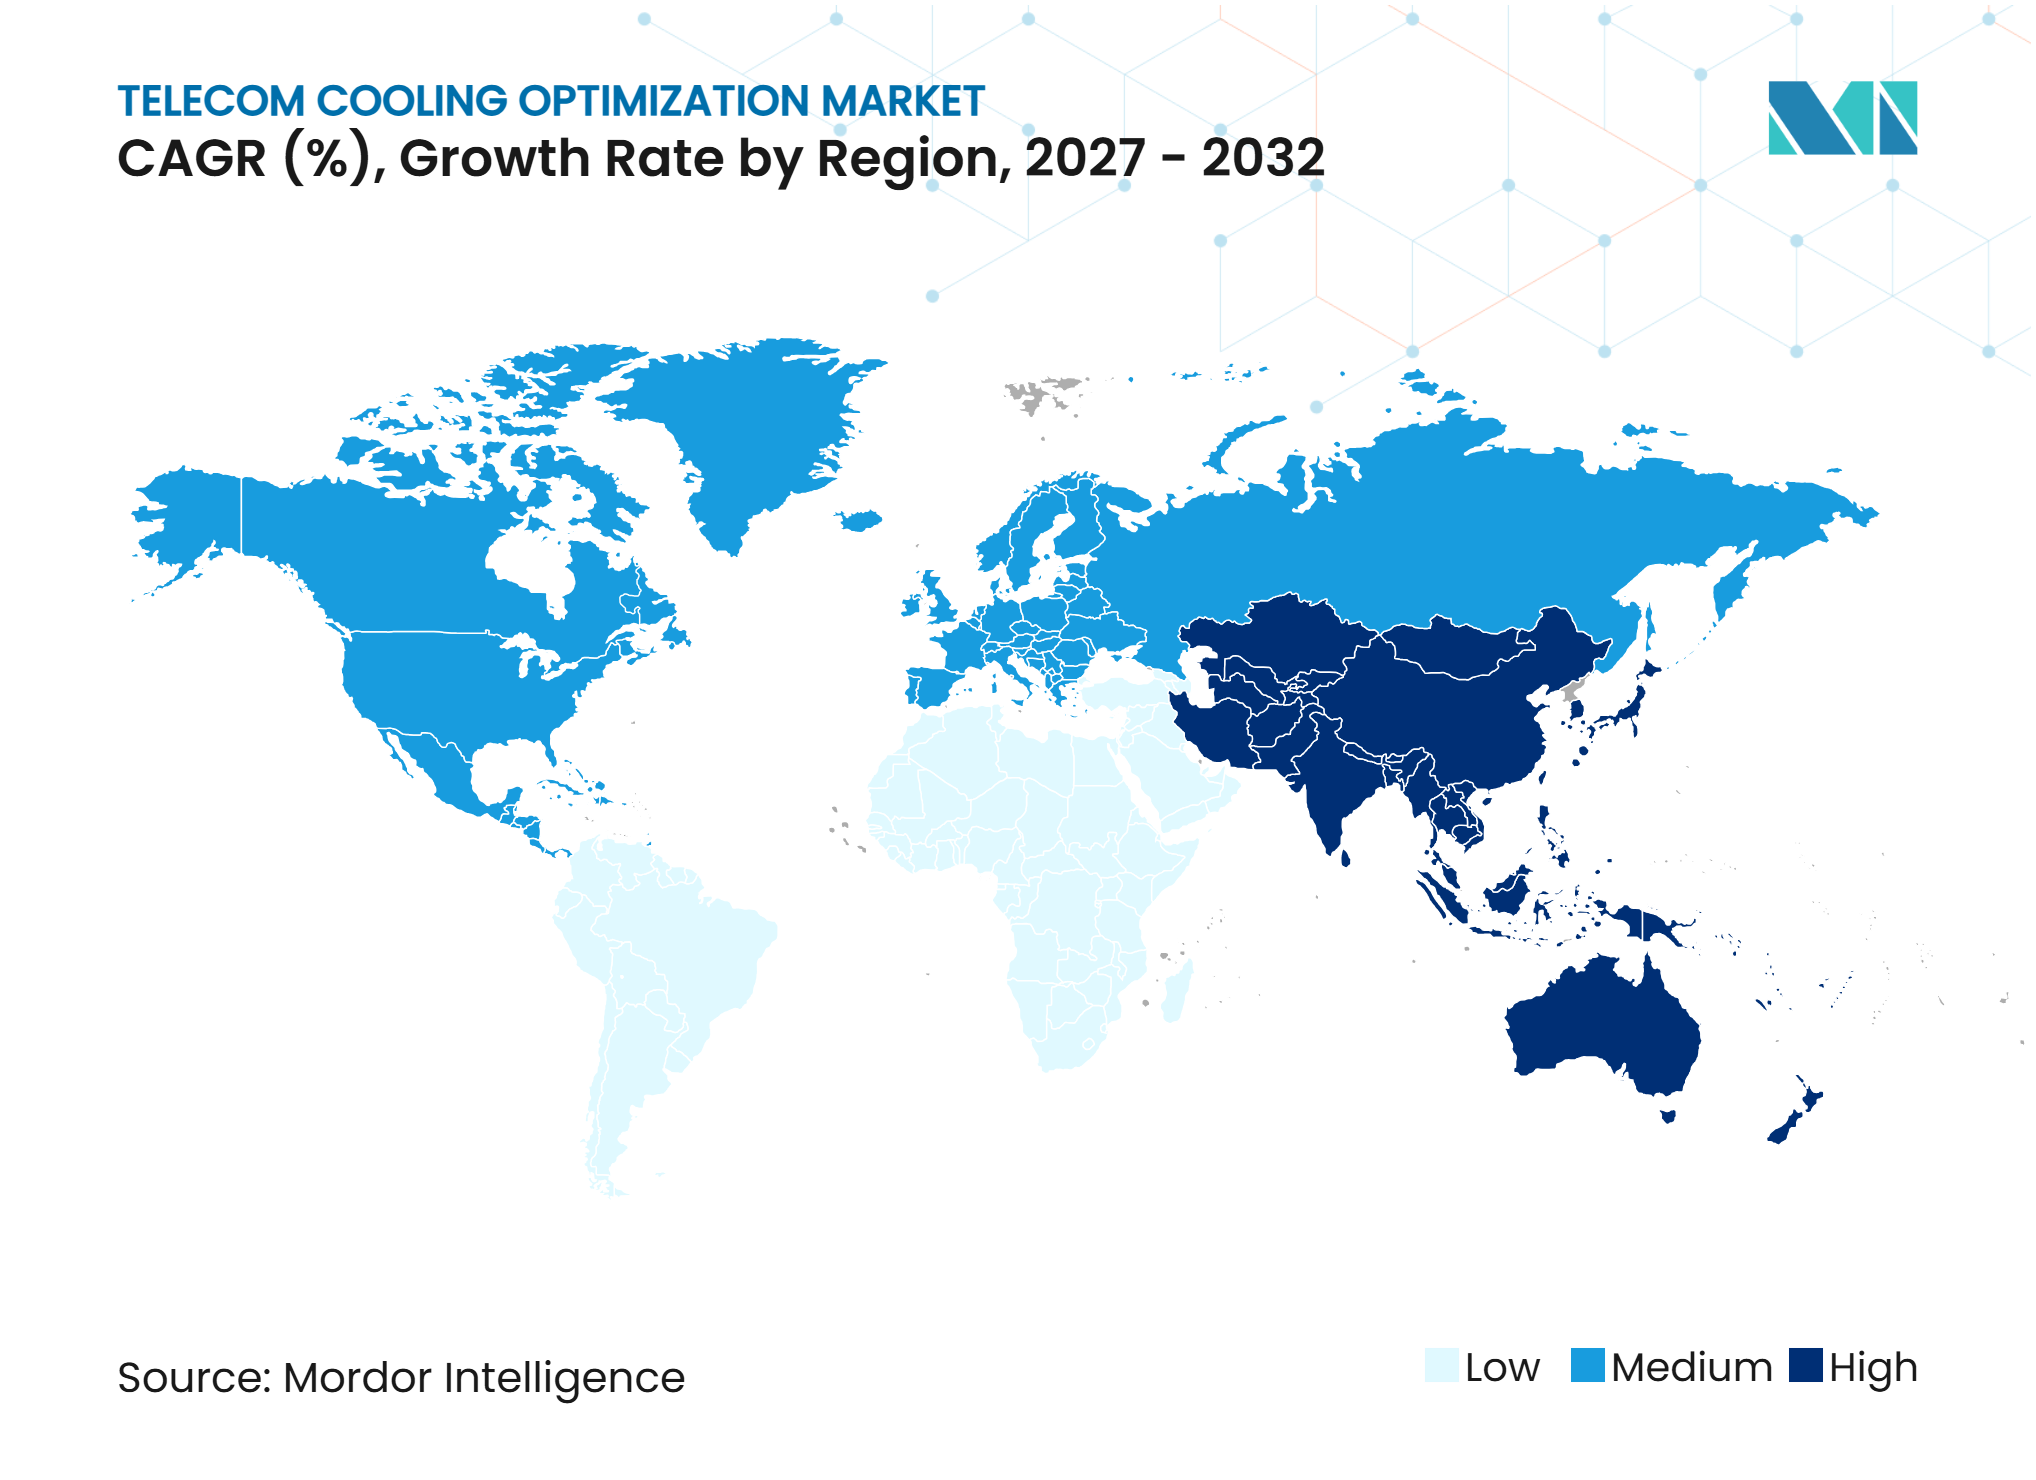
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Wertanteil von 30,34 %, und die Region wird im Markt für Telekommunikations-Kühlungsoptimierung bis 2032 voraussichtlich mit einem CAGR von 18,78 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Verdichtung von 5G-Netzen und steigende thermische Lasten | +6.5% | Global, mit früher Intensität in China, Südkorea und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Edge Computing und verteiltem RAN | +3.8% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ziele zur Netzenergieffizienz und CO₂-Reduzierung | +2.7% | Global, mit dem stärksten regulatorischen Druck in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fernüberwachung und KI-basierte thermische Optimierung | +2.4% | Nordamerika und Europa, mit Ausweitung der Einführung auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Kühlungsoptimierung auf Schrankebene für unbemannte Standorte | +1.9% | Asiatisch-pazifischer Raum, mit Ausweitung der Einführung auf Afrika und den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Hochdichte C-RAN-Basisbandbereitstellungen stoßen an die Grenzen der Luftkühlung | +1.6% | China, Südkorea und aufstrebende 5G-Märkte im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdichtung von 5G-Netzen und steigende thermische Lasten
Der Markt für Telekommunikations-Kühlungsoptimierung gewinnt an Unterstützung, da 5G-Geräte konzentriertere Wärmelasten erzeugen als frühere Netzwerkgeräte. Eine Studie aus dem Jahr 2025 berichtete von einem durchschnittlichen Stromverbrauch von 3.000–5.000 W für eine einzelne 5G-Basisstationseinheit und einem lokalen Wärmefluss von 80–120 W/cm². Dieselbe Studie stellte fest, dass ein Anstieg der Chiptemperatur um 10°C die Ausfallraten um 25 % erhöhte und die Lebensdauer der Komponenten um mehr als 30 % verkürzte.[1] Diese Bedingungen machen die Kühlungsleistung für die Netzverfügbarkeit und die Betriebskosten relevant. ITU-T L.1326 legt Anforderungen und Anwendungsfälle für Flüssigkühlung und andere hocheffiziente Kühllösungen für 5G-Basisbandeinheiten in zentralisierten RAN-Bereitstellungen fest.[2] Der Markt für Telekommunikations-Kühlungsoptimierung profitiert daher, wenn Betreiber Geräteausfälle in großen Beständen unbemannter Standorte reduzieren müssen.
Wachstum von Edge Computing und verteiltem RAN
Edge Computing erhöht den thermischen Bedarf an Standorten, die häufig über begrenzte Leistungskapazität, weniger Techniker und weniger ausgefeilte Kühlungsgeräte verfügen. Verteilte RAN-Bereitstellungen platzieren mehr Rechenressourcen außerhalb zentraler Büros, was den Bedarf an kompakten Thermalsystemen erhöht. Eine Überprüfung des Wärmemanagements von Basisstationen aus dem Jahr 2025 identifizierte verteilte Architekturen als ein Umfeld, in dem veraltete Kühlungsdesigns unter Druck stehen. Ein Kühlungsausfall an einem entfernten Standort kann auch einen ungeplanten Außeneinsatz erfordern, was die Kosten für die Aufrechterhaltung der Netzverfügbarkeit erhöht. Der Markt für Telekommunikations-Kühlungsoptimierung kann diesen Bedarf durch geschlossene, eigenständige Systeme decken, die minimale Eingriffe vor Ort erfordern. Diese Anforderungen begünstigen Lösungen, die für variable Außenbedingungen und kontinuierliche Überwachung ausgelegt sind.
Ziele zur Netzenergieffizienz und CO₂-Reduzierung
Energie- und Emissionsziele machen die Standortkühlung zu einem sichtbareren Teil der Netzplanung. Die GSMA berichtete, dass die betrieblichen Emissionen der Mobilfunkbranche im Jahr 2024 um 5 % gesunken sind, während die Mobilfunkverbindungen um 10 % zunahmen und das Datenaufkommen von 2019 bis 2024 um mehr als das Vierfache stieg. Der Bericht verzeichnete auch 77 Betreiber mit validierten kurzfristigen wissenschaftsbasierten Zielen im Jahr 2026.[3] Die Europäische Energieeffizienzrichtlinie fügt Berichtspflichten für qualifizierende Rechenzentren hinzu, was die Aufmerksamkeit auf messbare Kühlungsleistung erhöht. Kühlung kann in der Netzanalyse von China Mobile mehr als 30 % des Energieverbrauchs im Funkzugangsnetz ausmachen. Der Markt für Telekommunikations-Kühlungsoptimierung wird unterstützt, wenn Betreiber Kühlungsaufrüstungen als praktischen Weg zur Senkung des Standortenergiebedarfs nutzen.
Fernüberwachung und KI-basierte thermische Optimierung
Fernüberwachung und Softwaresteuerungen erweitern den Wert installierter Kühlungsgeräte. NTT Global Data Centers berichtete, dass sein Standort Rhine-Ruhr 1 den Energieverbrauch des Kühlsystems um fast 20 % reduzierte, nachdem eine KI-basierte Optimierung mit digitalen Zwillingsmodellen und maschinellem Lernen eingesetzt wurde.[4] Diese Systeme können Kaltwassereinstellungen und Pumpengeschwindigkeiten in Abhängigkeit von den Betriebsbedingungen anpassen. Ihre Leistung hängt von zuverlässiger Telemetrie ab, sodass Standorte mit mehr Sensoren stärkere Ergebnisse erzielen können als datenärmere Fernstandorte. Nokia setzte im Juli 2025 seine Energieeffizienzplattform bei Indosat Ooredoo Hutchison ein, um Funkgeräte in Zeiten geringer Nachfrage zu verwalten, ohne die Netzleistung zu beeinträchtigen. Der Markt für Telekommunikations-Kühlungsoptimierung profitiert von Softwareabonnements, die die Vorabkosten senken und es Anbietern ermöglichen, wiederkehrende Dienstleistungen anzubieten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Nachrüstungs- und Integrationskosten | -1.5% | Global, mit der größten Auswirkung in Märkten mit vielen Altanlagen wie Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit von qualifiziertem Thermaltechnik- und Außendienstpersonal | -1.0% | Global, mit akuten Engpässen in Afrika, Südamerika und dem übrigen asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Sicherheit von Flüssigkühlmitteln, Leckagen und Compliance am Lebensende | -0.7% | Global, mit größerem Druck in der Europäischen Union, Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standorttelemetrie und Interoperabilität zwischen mehreren Anbietern | -0.5% | Global, mit der größten Einschränkung in Open-RAN-Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs- und Integrationskosten
Bestehende Telekommunikationsstandorte wurden in der Regel für Luftkühlung ausgelegt, sodass eine Flüssigkeits- oder Hybridnachrüstung Änderungen an Rohrleitungen, Stromzuführungen, Schrankaufstellungen und Traglasten erfordern kann. Diese Änderungen machen eine Aufrüstung teurer als eine Neuinstallation. Der Markt für Telekommunikations-Kühlungsoptimierung ist betroffen, weil Betreiber häufig Standorte verwalten, die nach unterschiedlichen bautechnischen und mechanischen Spezifikationen errichtet wurden. Turmgesellschaften stehen vor einer zusätzlichen Herausforderung, da sie möglicherweise thermische Aufrüstungen finanzieren, während Mieter den Hauptvorteil der Netzzuverlässigkeit nutzen. Die GSMA identifiziert gemeinsame Infrastruktur als einen wesentlichen Bereich, der im Rahmen der Dekarbonisierungsplanung im Telekommunikationsbereich Maßnahmen erfordert. Berichtspflichten können den Anreiz für Aufrüstungen erhöhen, lösen jedoch nicht die Frage, wie die Nachrüstungskosten bei mehreren Mietern aufgeteilt werden sollen.
Begrenzte Verfügbarkeit von qualifiziertem Thermaltechnik- und Außendienstpersonal
Fortschrittliche Kühlungsbereitstellungen erfordern Personal mit Kenntnissen in Funkinfrastruktur, Kälteanlagen, Flüssigkeitshandhabung und Standortsicherheit. Diese Kombination ist an abgelegenen und klimaexponierten Standorten schwer zu beschaffen. Die O-RAN Alliance stellt fest, dass Flüssigkühlungsansätze die Standardisierung vorantreiben, aber nach wie vor sorgfältige Feldeinsätze und Sicherheitsverfahren erfordern. Ein Mangel an qualifiziertem Personal kann die Installation verzögern, selbst nachdem ein Betreiber Kapital bereitgestellt und einen Lieferanten ausgewählt hat. Der Markt für Telekommunikations-Kühlungsoptimierung kann daher eine Lücke zwischen Gerätebestellungen und aktiven Bereitstellungen aufweisen. Schulungen durch Anbieter und Branchenverbände könnten dieses Hemmnis im Laufe der Zeit abmildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungskomponente:
Hardware hält die größte Umsatzposition, während Software schnell voranschreitetHardware wird voraussichtlich 41,22 % des Marktes für Telekommunikations-Kühlungsoptimierung im Jahr 2026 ausmachen, da Standortaufrüstungen physische Geräte erfordern. Präzisionskühlungseinheiten, Kühlmittelverteilungseinheiten, Wärmetauscher und Schrankgehäuse bleiben für Aufrüstungen an 5G-Basisstationen, zentralisierten RAN-Hallen und telekommunikationsnahen Rechenzentren unverzichtbar. Diese Produkte stellen einen erheblichen Anteil der Investitionsausgaben dar, da sie die Wärme direkt auf Geräteebene verwalten. Dienstleistungen umfassen Inbetriebnahme, Wartungsverträge und verwaltete thermische Betriebsführung. Der Markt für Telekommunikations-Kühlungsoptimierung wird diese Dienstleistungen weiterhin benötigen, da Betreiber die technische Verantwortung an spezialisierte Anbieter übertragen.
Software wird voraussichtlich mit einem CAGR von 17,32 % bis 2032 wachsen, der schnellsten Wachstumsrate unter den Lösungskomponenten. KI-basierte Plattformen können Kühlungseinstellungen entsprechend Verkehrslasten, Umgebungsbedingungen und Gerätetelemetrie anpassen. Dokumentierte Bereitstellungen haben den Kühlungsenergieverbrauch um bis zu 20 % gesenkt und damit den betrieblichen Anreiz für Softwareinvestitionen gestärkt. NTT und Nokia werden voraussichtlich 2025 eine Multi-Anbieter-Plattform mit Indosat Ooredoo Hutchison einsetzen, um den Netzenergiebedarf ohne Vorabinvestitionen zu verwalten. Die Telekommunikations-Kühlungsoptimierungsbranche entwickelt sich hin zu integrierten Systemen, die instrumentierte Geräte mit Analysen kombinieren, da Hardware die für Optimierungsplattformen erforderlichen Daten erzeugt.



Nach Kühltechnologie:
Luftkühlung bleibt etabliert, während Flüssigkühlung an Boden gewinntLuftkühlung wird voraussichtlich 39,88 % des Marktes für Telekommunikations-Kühlungsoptimierung im Jahr 2026 ausmachen, was die umfangreiche installierte Basis an Telekommunikationsstandorten weltweit widerspiegelt. Ihre Position wird durch niedrigere Anfangskosten, etablierte Wartungspraktiken und die Vertrautheit der Außendienstteams gestützt. Eine Studie aus dem Jahr 2025 wird voraussichtlich feststellen, dass Klimatisierungskonfigurationen mit Phasenwechselmaterialien bei einer Rack-Leistungsdichte von mehr als 50 W/cm² immer noch Effizienzverluste von mehr als 40 % aufweisen. Diese Einschränkung wird in hochdichten zentralisierten RAN-Umgebungen zunehmend relevant. Infolgedessen verlagert sich der Markt für Telekommunikations-Kühlungsoptimierung von reinen Luftkühlungsgeräten hin zu alternativen Technologien für Anwendungen mit höherer Leistungsdichte.
Flüssigkühlung wird voraussichtlich mit einem CAGR von 18,34 % bis 2032 wachsen, unterstützt durch Direct-to-Chip- und Immersionskühlungsansätze. Die O-RAN Alliance berichtet, dass Flüssigimmersionskühlung eine Stromverbrauchseffizienz (PUE) von bis zu 1,02 erreichen kann. Phasenwechselsysteme können erhebliche Unterschiede zwischen Spitzen- und Schwachlast-5G-Wärmelasten puffern, während thermoelektrische Systeme gut für kleine, versiegelte Gehäuse geeignet sind. Hybridsysteme kombinieren Luft- und Flüssigkühlungsmethoden für Betreiber, die eine größere Kapazität benötigen, aber keine vollständige Flüssigkühlungsnachrüstung durchführen können. Vertiv wird voraussichtlich im Januar 2026 MegaMod HDX-Konfigurationen einführen, die Direct-to-Chip-Flüssigkühlung mit luftgekühlter Architektur für Rack-Dichten von 50 kW bis mehr als 100 kW kombinieren.
Nach Endnutzer:
Mobilfunknetzbetreiber liefern das Volumen, während Rechenzentren schneller wachsenMobilfunknetzbetreiber werden voraussichtlich 29,89 % der Endnutzernachfrage im Jahr 2026 ausmachen und damit den größten Anteil am Markt für Telekommunikations-Kühlungsoptimierung halten. Ihre Position spiegelt den Umfang der Funkzugangsinfrastruktur wider, die sie besitzen und betreiben. Der Austausch von Altgeräten durch 5G-Systeme erhöht den Kühlungsbedarf an vielen aktiven Standorten. Turmgesellschaften stehen vor komplexeren Investitionsentscheidungen aufgrund von Multi-Mieter-Standortmodellen. Unternehmenseigene private 5G-, Regierungs-, Verteidigungs- und Behördensicherheitsnetze erfordern robuste Kühlsysteme, um einen kontinuierlichen Betrieb in anspruchsvollen Umgebungen zu gewährleisten.
Rechenzentrumsbetreiber werden voraussichtlich mit einem CAGR von 17,55 % bis 2032 wachsen. Ihre Nachfrage wird durch steigende Rack-Dichten, Nachhaltigkeitsberichtspflichten und die Konvergenz von Telekommunikations- und Rechenzentrumsinfrastruktur angetrieben. Betreiber bauen oder colozieren KI-fähige Kapazitäten zur Unterstützung von Edge-Inferenz, Netzwerkautomatisierung und privaten 5G-Unternehmensdiensten. SK Telecom wird voraussichtlich 2025 mit Giga Computing und SK Enmove vereinbaren, direkte, Immersions- und Präzisionsflüssigkühlung für KI-Rechenzentren zu validieren. Der Markt für Telekommunikations-Kühlungsoptimierung wird profitieren, wenn Lieferanten integrierte Hardware- und Softwarelösungen sowohl für Funkzugangsnetz- als auch für Rechenzentrumsumgebungen bereitstellen können.

Geografische Analyse
Nordamerika und Europa
Nordamerika und Europa sind kapitalintensive Märkte für Telekommunikations-Kühlungsoptimierung, angetrieben durch ausgereifte 5G-Netze und strenge Energiekonformitätsanforderungen. Die Vereinigten Staaten setzen eigenständige 5G-Netze und KI-fähige Infrastruktur ein, was die thermischen Lasten in Telekommunikationsrechenzentren erhöht. Grenzüberschreitende Lieferketteninvestitionen unterstützen den kanadischen Markt, während Mexiko Neubaubedarf für Kühllösungen generiert, da seine 5G-Infrastruktur expandiert. In Europa erhöhen die Energieeffizienzrichtlinie und die Verordnung (EU) 2024/573 über fluorierte Gase die Nachfrage nach Kältemitteln mit niedrigem Treibhauspotenzial und energieeffizienten Kühlsystemen.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich im Jahr 2026 einen regionalen Marktwertanteil von 30,34 % ausmachen und bis 2032 mit einem CAGR von 18,78 % wachsen. China verfügt über eine dichte 5G-Infrastruktur, und China Mobile führt mehr als 30 % des Energieverbrauchs im Funkzugangsnetz auf Kühlung zurück. Indien baut seine Telekommunikationsnetze aus und strebt gleichzeitig niedrigere Sektoremissionen und einen stärkeren Einsatz erneuerbarer Energie an. Südkoreanische Betreiber validieren Flüssigkühlungstechnologien für KI-Rechenzentren und stärken damit die Nachfrage nach hochdichten Wärmemanagementgeräten. Japan, Australien, Südostasien und Südasien werden voraussichtlich zusätzliche Nachfrage generieren, da Netzbetreiber von Luftkühlung auf Hybrid- und Flüssigkühlungskonfigurationen umsteigen.
Südamerika, der Nahe Osten und Afrika
Südamerika, der Nahe Osten und Afrika weisen unterschiedliche Bedingungen für den Markt für Telekommunikations-Kühlungsoptimierung auf. Brasilien und Argentinien bauen ihre Infrastruktur durch 5G-Spektrum- und Netzwerkausbauprogramme aus. Saudi-Arabien und die Vereinigten Arabischen Emirate verzeichnen hohe Umgebungstemperaturen, die die Betriebskosten konventioneller Luftkühlsysteme erhöhen und das Interesse an Freikühlung und Hybriddesigns wecken. Südafrika und Nigeria sind wichtige afrikanische Märkte, wo Kühlung 30–50 % des Turmenergieverbrauchs ausmachen kann; Kapitalengpässe schränken jedoch weiterhin die Bereitstellung ein.
Wettbewerbslandschaft
Marktkonzentration
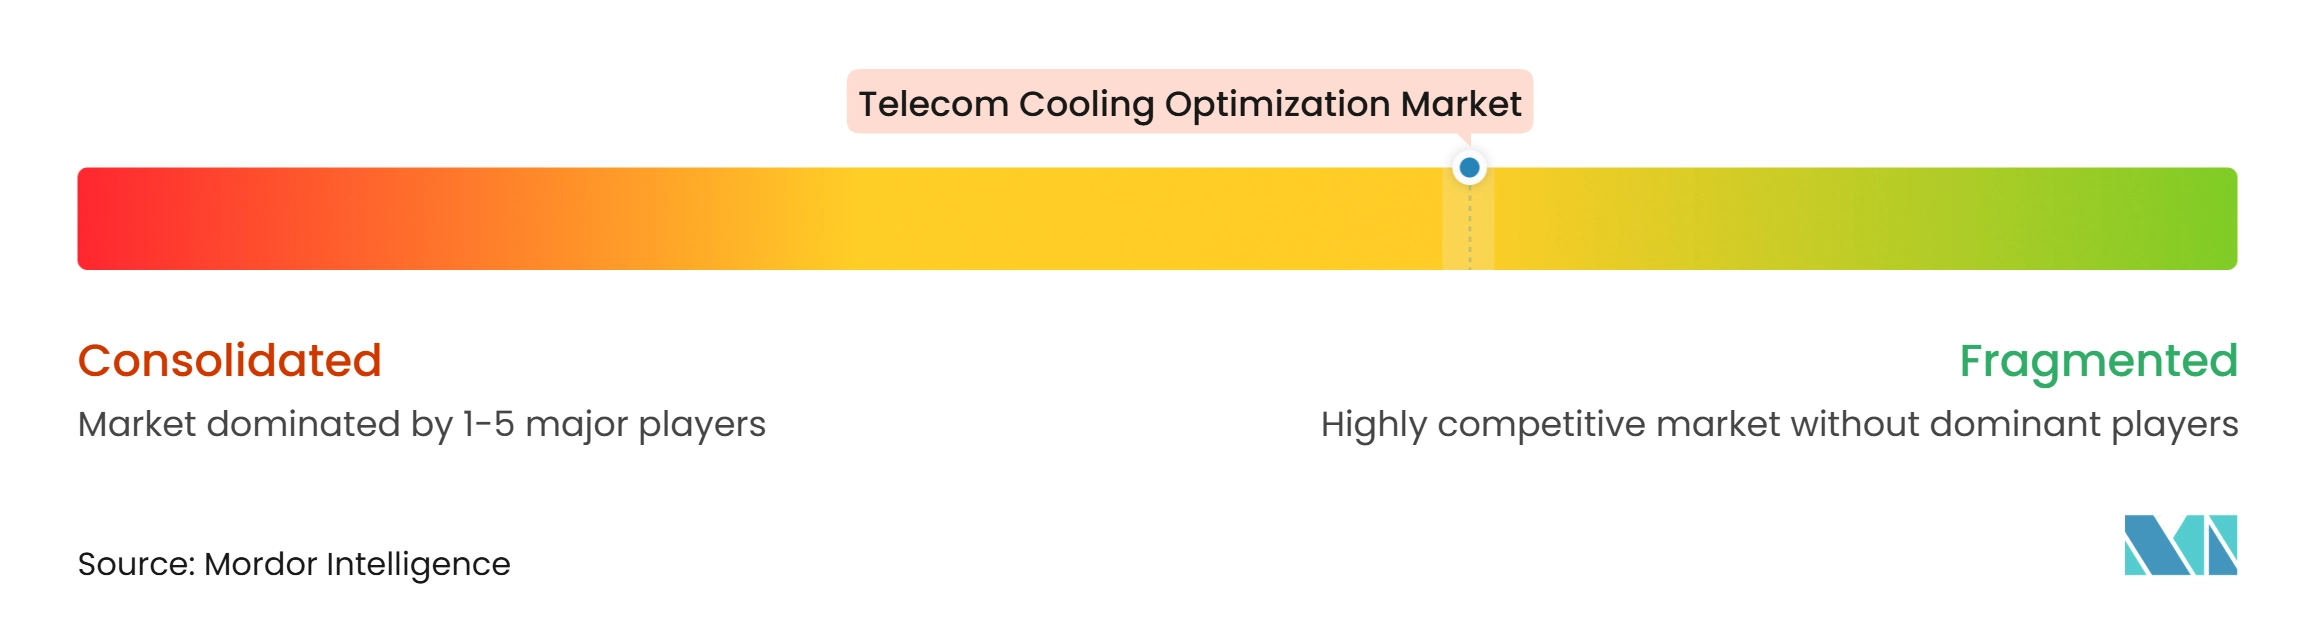
Der Markt für Telekommunikations-Kühlungsoptimierung ist im Jahr 2026 mäßig fragmentiert. Große Infrastrukturunternehmen profitieren von globalen Lieferketten, breiten Produktportfolios und etablierten Serviceteams. Spezialisierte Wärmemanagementunternehmen konkurrieren durch Flüssigkühlung, Phasenwechselsysteme und Lösungen für hochdichte und Edge-Standorte. Schneider Electric erweiterte seine Flüssigkühlungskapazitäten durch den Erwerb einer Mehrheitsbeteiligung an Motivair im Februar 2025. ITU-T L.1326 bietet einen anerkannten Rahmen für Anbieter, die Immersions- und Sprühkühllösungen für zentralisierte RAN-Basisbandgeräte entwickeln.
Der Wettbewerb verlagert sich hin zu KI-basierter Wärmemanagement-Software für Multi-Anbieter-Standortbestände. Kein Anbieter hat eine führende Position über alle Gerätetypen und Betreibernetze hinweg etabliert. Anbieter zielen auch auf kompakte Systeme für unbemannte Standorte in heißen Klimazonen sowie auf verwaltete thermische Dienste für private 5G-Unternehmens- und Behördennetze ab. Iceotope, LiquidStack und Submer konzentrieren ihre Produktentwicklung auf Flüssigkühlung und Spezialflüssigkeiten. Dell Technologies wird voraussichtlich im Februar 2026 den PowerEdge XR9700 als geschlossenen, flüssiggekühlten Server für Außen-Edge-Bereitstellungen einführen.
Europäische Vorschriften schaffen einen Aufrüstungszyklus für Anbieter, die energieeffiziente Kltemittel und Freikühlungslösungen anbieten. STULZ wird voraussichtlich im September 2026 TelAir 4 und WallAir 4 für 5G-, Edge- und kritische Infrastrukturanwendungen mit dem Kältemittel R454C einführen. Vertivs geplante Einführung des MegaMod HDX im Januar 2026 zeigt das anhaltende Engagement für modulare Hybridinfrastruktur für hochdichtes Computing. Der Markt für Telekommunikations-Kühlungsoptimierung wird Anbieter belohnen, die Standortgeräte, Überwachung, Softwaresteuerungen und Serviceunterstützung integrieren können.
Marktführer in der Telekommunikations-Kühlungsoptimierungsbranche
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Delta Electronics, Inc.
-
Huawei Technologies Co., Ltd.
-
Rittal GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-Kühlungsoptimierung Unternehmen in diesem Bericht
- Vertiv Group Corp.
- Schneider Electric SE
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Rittal GmbH & Co. KG
- Johnson Controls International plc
- Eaton Corporation plc
- Mitsubishi Electric Corporation
- Daikin Industries, Ltd.
- Danfoss A/S
- nVent Electric plc
- Canovate Group
- Eltek AS
- Shenzhen Envicool Technology Co., Ltd.
- Airsys Refrigeration Engineering Technology Co., Ltd.
- CoolIT Systems, Inc.
- Iceotope Technologies Limited
- LiquidStack Limited
- Submer Technologies S.L.
- Asetek A/S
- Boyd Corporation
Neueste Industrielle Entwicklungen in Markt für Telekommunikations-Kühlungsoptimierung
- Oktober 2026: Schneider Electrics Marke Motivair begann mit der Auslieferung der wandgekoppelten Kühlmittelverteilungseinheit mit einer Kapazität von 3,5 MW und einer Durchflussrate von 1,5 Litern pro Minute pro kW. Bis zu 20 Einheiten können im Gruppenmodell betrieben werden, um Datenhallen mit 30–40 MW zu unterstützen. Die Einheit begann im Oktober 2026 in ausgewählten Regionen mit der Auslieferung, wobei US-Vorbestellungen Anfang 2027 eröffnet wurden.
- September 2026: STULZ stellte die Kühlsysteme TelAir 4 und WallAir 4 für Telekommunikationscontainer, Schutzräume, Funkstationen und Edge-Rechenzentren vor. Die Einheiten verwenden das Kältemittel R454C mit niedrigem Treibhauspotenzial und bieten Kühlkapazitäten von 6 kW bis 17 kW in 4 Klassen.
- Februar 2026: Dell Technologies brachte den PowerEdge XR9700 auf den Markt, einen geschlossenen, flüssiggekühlten Server für Strommasten, Dächer und Gebäudeaußenflächen. Sein versiegeltes Aluminiumgussgehäuse verwaltet die Wärmeabfuhr von -40 °C bis +46 °C unter Sonneneinstrahlung.
- Januar 2026: Vertiv stellte MegaMod HDX-Konfigurationen in kompakten und Kombiformat vor. Die Designs unterstützen bis zu 13 Racks und 1,25 MW im kompakten Format oder bis zu 144 Racks und 10 MW im Kombiformat, mit Rack-Dichten von 50 kW bis mehr als 100 kW.
Globaler Berichtsumfang des Marktes für Telekommunikations-Kühlungsoptimierung
Der Markt für Telekommunikations-Kühlungsoptimierung ist segmentiert nach Lösungskomponente (Hardware, Software und Dienstleistungen), Kühltechnologie (Luftkühlung, Flüssigkühlung, Phasenwechselkühlung, thermoelektrische Kühlung und Hybridkühlung), Endnutzer (Mobilfunknetzbetreiber, Turmgesellschaften, Telekommunikationsgerätehersteller, Rechenzentrumsbetreiber, private 5G-Unternehmensnetze sowie Regierungs-, Verteidigungs- und Behördensicherheitsnetze) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Luftkühlung |
| Flüssigkühlung |
| Phasenwechselkühlung |
| Thermoelektrische Kühlung |
| Hybridkühlung |
| Mobilfunknetzbetreiber |
| Turmgesellschaften |
| Telekommunikationsgerätehersteller |
| Rechenzentrumsbetreiber |
| Private 5G-Unternehmensnetze |
| Regierungs-, Verteidigungs- und Behördensicherheitsnetze |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Lösungskomponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Kühltechnologie | Luftkühlung | |
| Flüssigkühlung | ||
| Phasenwechselkühlung | ||
| Thermoelektrische Kühlung | ||
| Hybridkühlung | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Turmgesellschaften | ||
| Telekommunikationsgerätehersteller | ||
| Rechenzentrumsbetreiber | ||
| Private 5G-Unternehmensnetze | ||
| Regierungs-, Verteidigungs- und Behördensicherheitsnetze | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Kühlungsoptimierung?
Der Markt für Telekommunikations-Kühlungsoptimierung wird voraussichtlich von 348,75 Millionen USD im Jahr 2026 und 407,13 Millionen USD im Jahr 2027 auf 874,34 Millionen USD bis 2032 wachsen, bei einem CAGR von 16,74 %.
Was treibt die Nachfrage nach Telekommunikations-Kühlungsoptimierung an?
5G-Verdichtung, verteiltes Computing, Energieeffizienzziele und höhere Rack-Leistungsdichten erhöhen die Nachfrage nach leistungsfähigeren Kühlsystemen.
Welche Kühltechnologie wächst am schnellsten?
Flüssigkühlung wird voraussichtlich mit einem CAGR von 18,34 % bis 2032 wachsen, da sie hochdichte zentralisierte RAN- und Rechenzentrums-Workloads adressiert.
Welche Kundengruppe wächst am schnellsten?
Rechenzentrumsbetreiber werden voraussichtlich mit einem CAGR von 17,55 % bis 2032 wachsen, da Telekommunikations- und KI-fähige Rechenzentrumsinfrastruktur stärker vernetzt werden.
Welche Region führt bei der Telekommunikations-Kühlungsoptimierung?
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf einen Wertanteil von 30,34 % und wird voraussichtlich bis 2032 mit einem CAGR von 18,78 % wachsen.
Warum ist Kühlungssoftware für Telekommunikationsnetze wichtig?
Software kann Kühlungseinstellungen anhand von Betriebsdaten anpassen und den Energieverbrauch senken, während sie Betreibern hilft, Geräte in Multi-Anbieter-Beständen zu verwalten.