
Tamanho e Participação do Mercado de Superplastificantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.56 % |
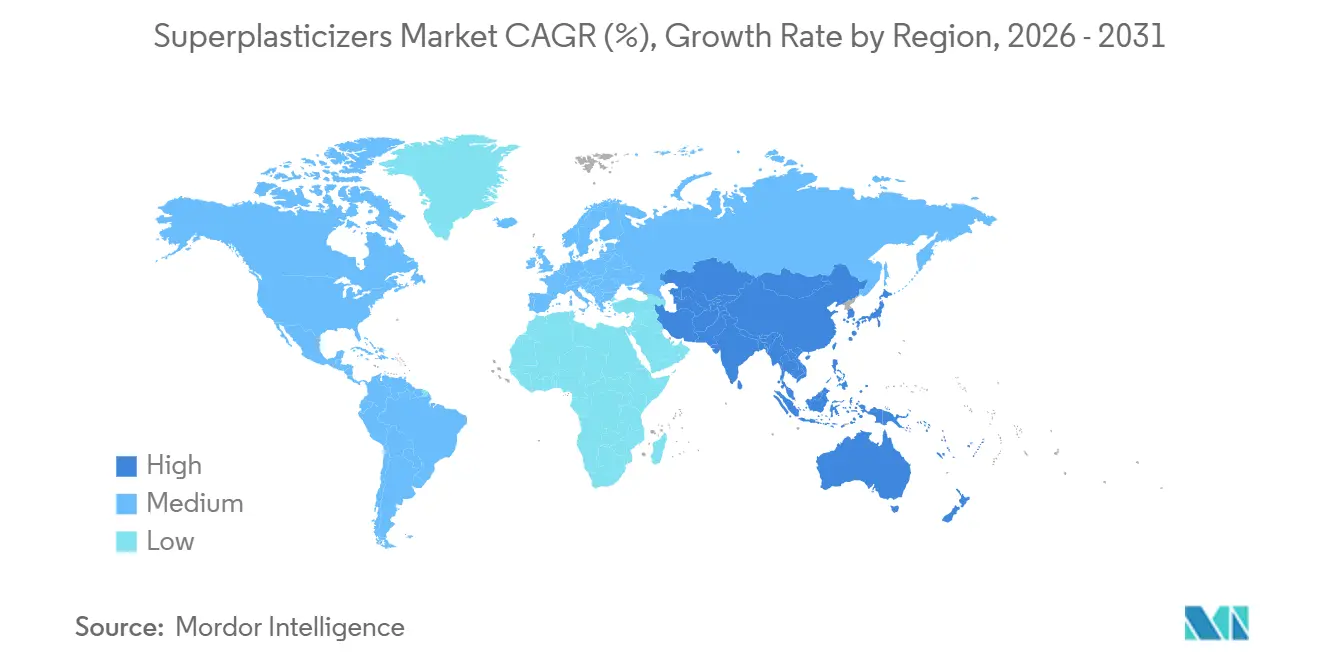
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
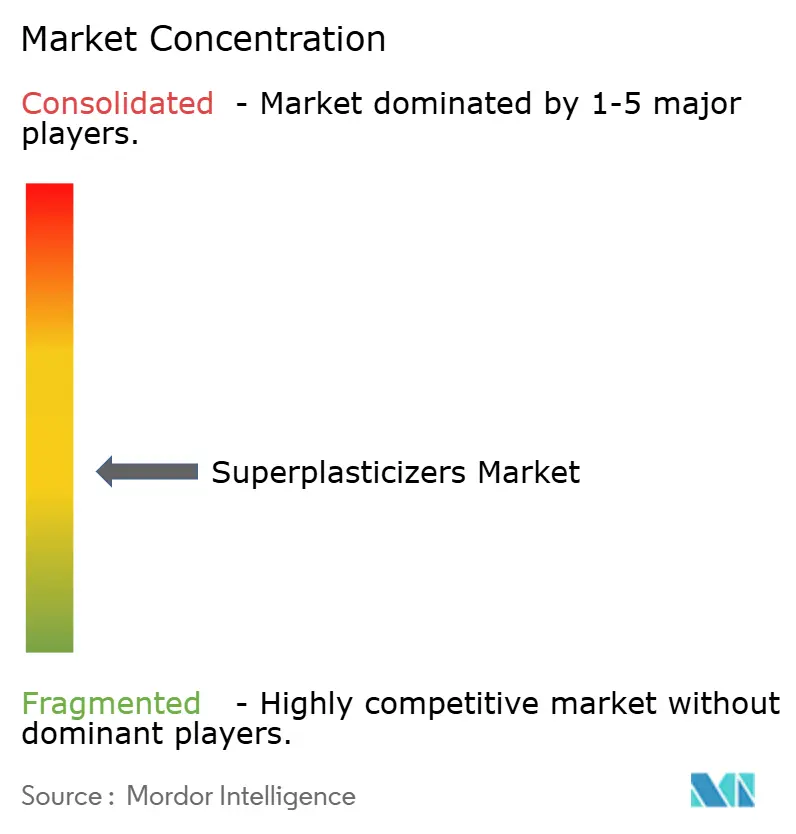
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Superplastificantes por Mordor Intelligence
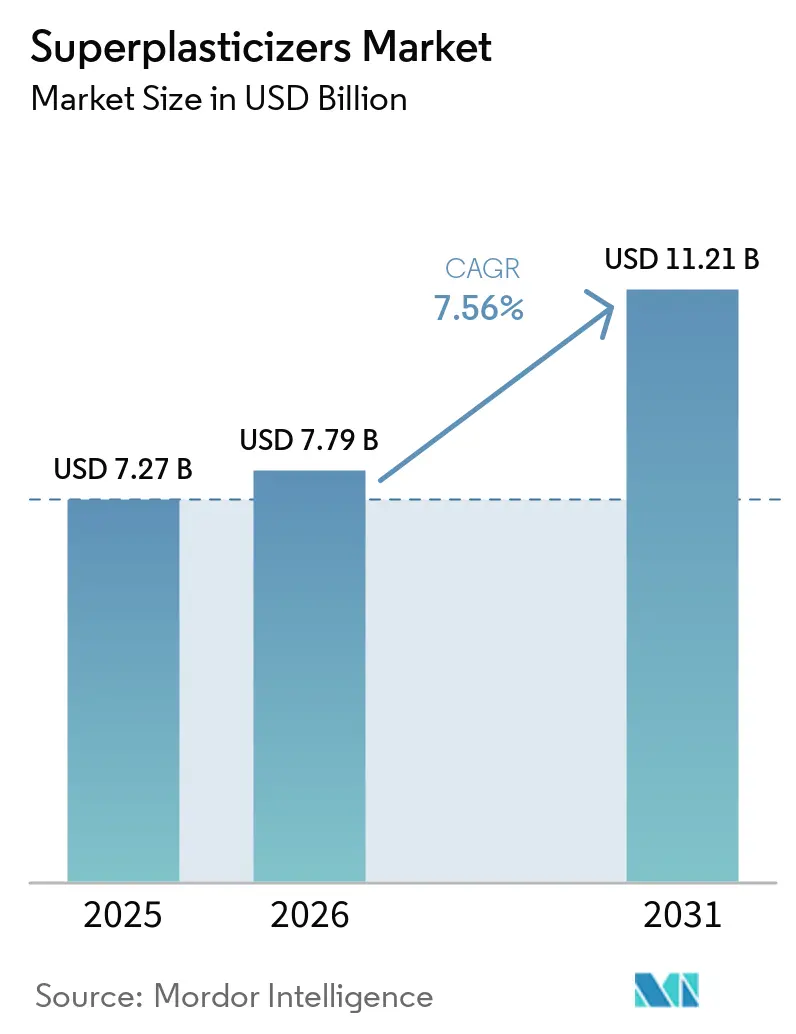
O tamanho do mercado de Superplastificantes foi estimado em 7,27 bilhões de USD em 2025 e estima-se que cresça de 7,79 bilhões de USD em 2026 para 11,21 bilhões de USD até 2031, a um CAGR de 7,56% durante o período de previsão (2026-2031). Programas de infraestrutura, requisitos de concreto com menor teor de carbono e operações automatizadas de concreto usinado impulsionam a demanda por aditivos de alto desempenho em projetos de construção que exigem qualidade consistente do concreto e desempenho controlado de lançamento. Essas condições favorecem produtos que reduzem o consumo de água enquanto mantêm misturas de concreto trabalháveis, particularmente onde os proprietários de projetos exigem durabilidade, dosagem repetível e desempenho documentado dos materiais. Os derivados de policarboxilato atendem a esses requisitos em misturas com materiais cimentícios suplementares, onde as químicas mais antigas são frequentemente menos eficazes. Os fornecedores estão posicionando a produção e o suporte técnico mais próximos dos principais programas de construção, onde os testes locais abordam diferenças em cimento, agregados, clima e métodos construtivos. Isso apoia a continuidade do fornecimento e ajuda os produtores a adaptar formulações aos padrões locais, ao mesmo tempo que oferece às equipes técnicas uma forma prática de validar o desempenho antes que os produtos entrem nas especificações de grandes projetos.
Principais Conclusões do Relatório
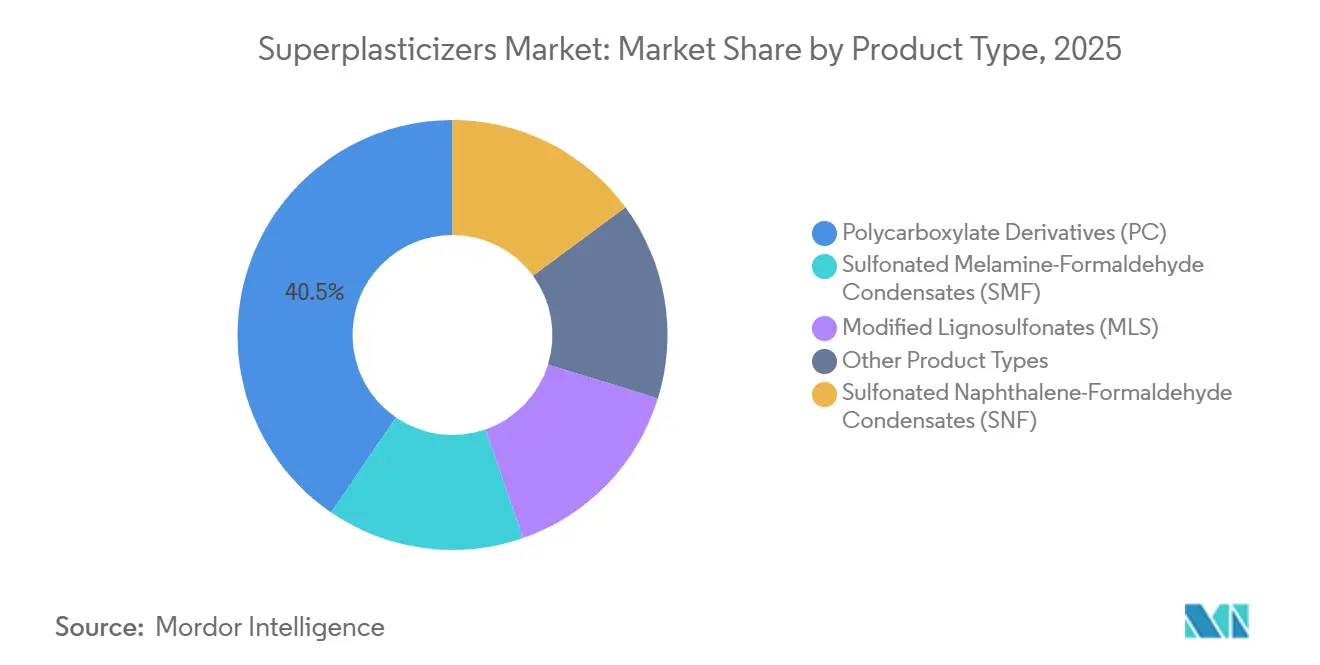
- Por tipo de produto, os derivados de policarboxilato detinham 40,45% da participação do mercado de Superplastificantes em 2025 e estão projetados para crescer a um CAGR de 8,34% até 2031.
- Por forma, as formulações líquidas detinham 60,14% da participação do mercado de Superplastificantes em 2025, enquanto os graus em pó têm previsão de crescer a um CAGR de 8,78% até 2031.
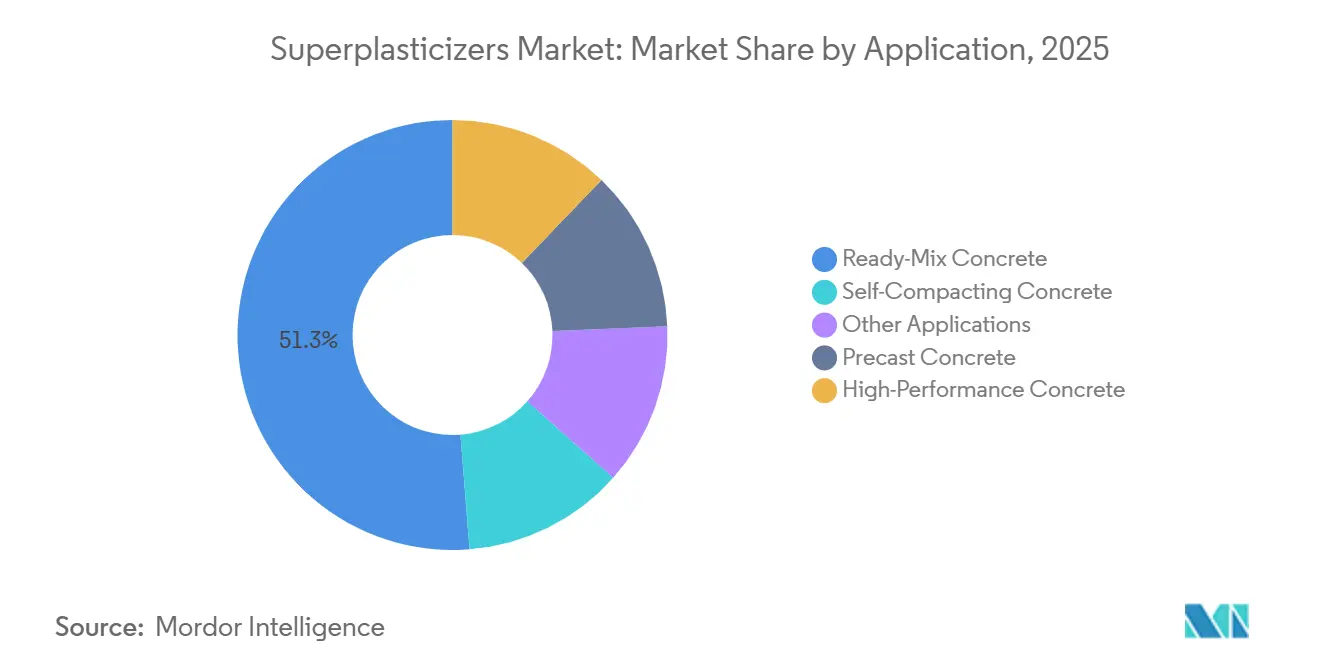
- Por aplicação, o concreto usinado representou 51,26% do tamanho do mercado de Superplastificantes em 2025, enquanto o concreto de alto desempenho tem previsão de crescer a um CAGR de 9,24% até 2031.
- Por geografia, a Ásia-Pacífico detinha 45,91% da participação do mercado de Superplastificantes em 2025 e está projetada para crescer a um CAGR de 8,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura e Obras Públicas | +2.0% | Global, com impacto concentrado na Ásia-Pacífico, América do Norte e Oriente Médio e África (MEA) | Longo prazo (≥ 4 anos) |
| Requisitos de Concreto com Baixo Teor de Carbono e Redução de Cimento | +1.5% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Dosagem em Concreto Usinado e Retenção de Abatimento | +1.2% | Global, particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Concreto Pré-moldado, Modular e de Alto Desempenho | +1.0% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mix Design Otimizado por Inteligência Artificial (IA) e Dosagem Automatizada | +0.6% | América do Norte, Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Concreto com Baixo Teor de Carbono e Redução de Cimento
Os requisitos de construção com baixo teor de carbono aumentam a demanda por aditivos por metro cúbico quando o concreto incorpora mais materiais cimentícios suplementares, pois esses aglomerantes podem alterar a demanda de água, o comportamento de dispersão e o desempenho de lançamento. Um estudo de 2025 da Scientific Reports constatou que um maior teor de argila calcinada no Cimento de Argila Calcária Calcinada aumentou a dosagem de superplastificante necessária para manter a trabalhabilidade. A argila calcinada possui alta área de superfície específica e reduz a água livre disponível na mistura, tornando o controle da trabalhabilidade mais dependente da seleção e dosagem do aditivo. Essa condição também torna a dispersão precisa mais importante para o concreto com baixo teor de clínquer. Um estudo de 2025 da Buildings relatou que superplastificantes à base de Éter de Policarboxilato (PCE) em misturas CEM III/A e CEM V/B mantiveram a resistência à compressão aos 28 dias igual ou superior às misturas de referência CEM I. Os requisitos de contratação pública europeia para produtos com baixo teor de carbono verificado tornam essa química relevante para obras públicas e construção privada, onde a documentação de emissões influencia a seleção de materiais.
Requisitos de Dosagem em Concreto Usinado e Retenção de Abatimento
As centrais de concreto usinado requerem concreto que permaneça trabalhável durante a dosagem, o transporte, o lançamento e o bombeamento. As formulações líquidas são utilizadas com equipamentos de dosagem medida em centrais automatizadas, proporcionando aos gerentes de central maior controle sobre as proporções aditivo-água e a consistência dos lotes. A dosagem previsível ajuda as centrais a reduzir a variabilidade dos lotes e o desperdício de material, ao mesmo tempo que apoia a garantia de qualidade. Os fornecedores oferecem produtos desenvolvidos para necessidades específicas de retenção de abatimento, incluindo misturas estáveis durante longos tempos de transporte, em obras congestionadas ou em clima quente. Esses requisitos são relevantes em grandes projetos urbanos onde o concreto usinado atende a múltiplos canteiros de obras diariamente e onde os atrasos afetam a qualidade do lançamento, o uso de mão de obra e os cronogramas dos projetos.
Adoção de Concreto Pré-moldado, Modular e de Alto Desempenho
A construção pré-moldada e modular requer misturas consistentes e desenvolvimento de resistência inicial, pois os cronogramas de fábrica dependem de ciclos repetíveis de moldagem, acabamento, cura e reutilização de formas. As operações de pré-moldagem utilizam ciclos curtos de desforma de 12 a 16 horas, sustentando a demanda por formulações que auxiliem o desenvolvimento de resistência inicial e posterior. O concreto de alto desempenho utilizado em tabuleiros de pontes, data centers e torres de turbinas eólicas pode exigir resistência à compressão acima de 80 MPa, com baixas relações água-cimento e dosagem precisa de aditivos. A Meta relatou que sua mistura projetada pelo BOxCrete em Rosemount, Minnesota, atingiu a resistência estrutural total 43% mais rápido do que sua fórmula original. O concreto autoadensável sustenta a demanda em revestimentos de túneis e trabalhos complexos de pré-moldagem, onde a armadura densa ou a geometria difícil limita a vibração eficiente.
Mix Design Otimizado por IA e Dosagem Automatizada
A dosagem automatizada vincula as escolhas de materiais aos dados da central, aos controles de produção e às metas de desempenho repetíveis. Em uma central de concreto usinado, isso permite a aplicação consistente de dosagem entre lotes, o monitoramento da resposta do concreto e o suporte a ajustes antecipados quando os resultados de abatimento ou resistência se desviam das especificações-alvo. As plataformas habilitadas por IA utilizam registros de lotes para ajustar os mix designs, integrando o teor de cimento, o comportamento do concreto fresco, os resultados de resistência e a dosagem de aditivos em um único processo de decisão da central. A Meta lançou o BOxCrete em março de 2026 como um modelo de código aberto que prevê simultaneamente o abatimento e a resistência à compressão[1]Meta Engineering, "IA para Cimento e Concreto Produzidos nos Estados Unidos," Meta, engineering.fb.com. Esses sistemas reduzem a superdosagem em campo, que é utilizada para lidar com a qualidade inconsistente do cimento, fornecendo aos produtores informações mais claras sobre se um problema decorre dos materiais, da dosagem ou da seleção do aditivo. Eles também podem deslocar a concorrência entre fornecedores para o desempenho confiável por dose, à medida que os produtores utilizam os dados da central para comparar resultados entre produtos e lotes.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços e Disponibilidade de Matérias-Primas | -0.8% | Global, mais aguda na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Variabilidade de Compatibilidade entre Cimento e Agregado | -0.6% | Ásia-Pacífico, Sul da Ásia, Sudeste Asiático | Médio prazo (2-4 anos) |
| Formaldeído, Resíduos e Ônus de Conformidade Química | -0.5% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços e Disponibilidade de Matérias-Primas
O ácido acrílico, o ácido metacrílico e o óxido de etileno ou propileno representam juntos 60-70% dos custos de produção do Éter de Policarboxilato (PCE). A volatilidade nesses insumos afeta as margens de formulação e as decisões de compra, particularmente quando os fornecedores não conseguem ajustar os preços aos clientes ou garantir disponibilidade consistente de materiais. Os produtores de PCE também dependem de insumos de cadeia lateral de poliéter, o que cria incerteza quando os preços a montante mudam rapidamente. Os produtores de Naftaleno Sulfonado Formaldeído (SNF) enfrentam exposição separada ao ácido sulfúrico e ao naftaleno proveniente do refino de alcatrão de carvão. Isso deixa os produtores expostos a múltiplas cadeias de commodities com diferentes padrões de precificação, bases de fornecedores, requisitos logísticos e riscos de interrupção do fornecimento. Os fabricantes com integração de monômeros ou contratos de longo prazo para matérias-primas gerenciam esse risco de forma mais eficaz do que os formuladores que compram materiais no mercado spot.
Variabilidade de Compatibilidade entre Cimento e Agregado
O desempenho dos superplastificantes varia com a composição do cimento, as propriedades dos agregados, os materiais cimentícios suplementares e a qualidade da água; portanto, uma formulação padrão nem sempre entrega resultados idênticos em todas as centrais. Essa variabilidade é relevante em mercados que utilizam matérias-primas de origem local com características inconsistentes. Uma formulação que apresenta bom desempenho em uma central pode exigir ajuste em outra quando as fontes de matérias-primas, as condições climáticas, os equipamentos de mistura ou as propriedades-alvo do concreto diferem. Variações na qualidade do cimento podem levar os operadores de centrais a usar mais aditivo do que o necessário, aumentando os custos e obscurecendo o problema subjacente de dosagem. Os fornecedores precisam oferecer testes locais e suporte de aplicação, incluindo misturas de ensaio que identifiquem faixas de dosagem adequadas antes que um aditivo entre em produção comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Arquitetura Molecular Determinando a Concentração do MercadoOs derivados de policarboxilato detinham 40,45% da participação do mercado de superplastificantes em 2025 e estão projetados para crescer a um CAGR de 8,34% até 2031. Sua cadeia principal de policarboxilato e cadeias laterais de óxido de polietileno promovem a dispersão de partículas por impedimento estérico, ajudando os produtores a gerenciar a redução de água enquanto mantêm flexibilidade no design de formulação. Essa estrutura suporta a redução de água sem adsorção permanente nas partículas de cimento, o que é útil quando os produtores precisam equilibrar trabalhabilidade, comportamento de pega, desenvolvimento de resistência e compatibilidade com materiais locais. Os graus de PCE são bem adequados para concreto de uso geral, onde tanto a redução de água quanto o lançamento trabalhável são necessários.
A seleção do produto depende do mix design e da aplicação pretendida. Um estudo de 2026 da Scientific Reports constatou que 1% de Naftaleno Sulfonado Formaldeído (SNF) aumentou o abatimento relativo em 272,9% em concreto geopolimérico de um componente, enquanto o Éter de Policarboxilato (PCE) produziu ganhos limitados de trabalhabilidade e causou reduções de resistência em dosagens mais altas. Isso sustenta o uso contínuo de SNF em aplicações civis especiais e de pré-moldagem que priorizam resistência inicial controlada e custo, onde a retenção prolongada de abatimento não é o requisito principal. Os lignosulfonatos modificados permanecem relevantes em aplicações sensíveis ao preço, embora sua menor capacidade de redução de água limite seu papel no concreto estrutural. A demanda por Melamina Sulfonada Formaldeído (SMF) está sob pressão nos mercados ocidentais devido aos custos de conformidade, mas permanece aplicável em partes do Sul da Ásia e do Sudeste Asiático, onde as transições de produtos dependem de conformidade local, capital e aceitação dos clientes.


Por Forma:
Domínio Operacional do Líquido, Alcance Geográfico do PóAs formulações líquidas representaram 60,14% do mercado de superplastificantes em 2025. Elas são compatíveis com sistemas de dosagem automatizados que medem os aditivos em cada lote de concreto, ajudando os operadores a manter uma dosagem consistente ao longo dos ciclos de produção. A dosagem líquida elimina a etapa de dissolução exigida pelos produtos em pó. As centrais na América do Norte e na Europa Ocidental padronizaram essa abordagem por meio de medidores de vazão vinculados aos controles da central, requisitos de pedidos e registros de qualidade.
Os graus em pó têm previsão de expansão a um CAGR de 8,78% até 2031. Locais remotos nos arquipélagos do Sudeste Asiático, na África Subsaariana e nas regiões montanhosas da América do Sul frequentemente carecem de condições práticas de armazenamento para produtos líquidos. O pó simplifica o transporte, o armazenamento, o manuseio e a preparação no local, tornando-o uma opção prática para longas rotas de fornecimento e condições de frio. Os produtores de pré-moldados e argamassa seca utilizam produtos em pó para dosagem por peso exato em sistemas de sacos e big-bags. Os produtos SNF em pó requerem marcação de conformidade EN 934-2 para uso em concreto com marcação CE. Os produtores que migram para PCE em pó podem enfrentar cronogramas paralelos de certificação, criando lacunas temporárias de fornecimento em algumas aplicações europeias de pré-moldagem.
Por Aplicação:
O Concreto Usinado Ancora o Volume enquanto o Concreto de Alto Desempenho Impulsiona a MargemO concreto usinado representou 51,26% do mercado de superplastificantes em 2025. Essa aplicação depende de concreto bombeável e consistente para construção residencial e comercial urbana, onde os cronogramas de entrega e as condições variáveis de lançamento exigem comportamento estável do concreto fresco. A dosagem automatizada melhora a consistência da dosagem, reduz o desperdício e suporta limites de desempenho mais rigorosos, permitindo que fornecedores e produtores identifiquem problemas de desempenho mais cedo no processo de dosagem.
O concreto de alto desempenho está projetado para crescer a um CAGR de 9,24% até 2031. A reabilitação de pontes, a construção de data centers, torres de turbinas eólicas e grandes fundações no Oriente Médio requerem misturas com exigências rigorosas de resistência, durabilidade e trabalhabilidade, bem como requisitos de lançamento. As operações de pré-moldagem requerem desenvolvimento de resistência inicial devido aos ciclos de desforma de 12 a 16 horas, sustentando graus de PCE de função dupla que abordam tanto a resistência inicial quanto a posterior, enquanto mantêm a trabalhabilidade para moldagem e acabamento. O concreto autoadensável está ganhando uso em projetos de túneis e subterrâneos na ASEAN, onde suas maiores proporções superplastificante-cimento permitem o lançamento sem vibração na presença de armadura complexa ou geometria.
Análise Geográfica
Mercado de Superplastificantes da APAC
A Ásia-Pacífico detinha 45,91% da participação no mercado de superplastificantes em 2025 e tem previsão de crescimento a um CAGR de 8,94% até 2031. O contínuo investimento da China em energia hidrelétrica, ferrovias de alta velocidade e habitação, combinado com os requisitos de desempenho do concreto, sustenta um maior consumo e especificações de aditivos mais exigentes. O pipeline de infraestrutura e os programas habitacionais da Índia apoiam a adoção do concreto usinado. O Japão e a Coreia do Sul mantêm a demanda por meio de métodos de construção pré-moldada e requisitos de resistência a terremotos, que favorecem propriedades controladas do concreto em aplicações estruturais. Indonésia, Vietnã e Filipinas apresentam oportunidades adicionais à medida que rodovias pedagiadas, aeroportos e sistemas de metrô entram em fase de construção, aumentando a necessidade de fornecimento de concreto usinado e suporte de aditivos específicos por projeto.
Mercado de Superplastificantes da América do Norte, Europa e APAC
Os requisitos regionais variam em toda a Ásia-Pacífico. A China utiliza a norma GB 8076 e a Índia utiliza a IS 9103 para regular o desempenho dos aditivos. Essa fragmentação torna a formulação localizada e o suporte técnico importantes para os fornecedores, uma vez que a documentação de conformidade, as práticas de ensaio e as expectativas dos clientes diferem entre os mercados nacionais de construção. A demanda norte-americana é impulsionada por projetos de infraestrutura que utilizam concreto de alto desempenho, enquanto a demanda europeia está vinculada a misturas com menor teor de clínquer e requisitos de carbono incorporado. A EN 934-2 fornece uma estrutura europeia comum para a qualidade dos aditivos[2]Comitê Europeu de Normalização, "EN 934-2, Aditivos para Concreto, Argamassa e Graute," Comitê Europeu de Normalização, cen.eu.
Mercado de Superplastificantes do Oriente Médio e África e América do Sul
A América do Sul, o Oriente Médio e a África continuam sendo partes menores do mercado de superplastificantes, mas seu mix de projetos sustenta uma demanda especializada baseada em logística regional, clima e requisitos de desempenho. Brasil e Argentina são apoiados por programas de habitação residencial e social, nos quais a atividade de construção e a disponibilidade de produção local influenciam a demanda por aditivos. O investimento da Arábia Saudita em transporte e corredores industriais previsto para 2026 sustenta a demanda por aditivos certificados pela ISO. O NEOM requer concretagens em grande escala sob condições que exigem trabalhabilidade prolongada, tornando o desempenho resistente ao calor e janelas de lançamento confiáveis critérios essenciais na seleção de materiais. A SASO 2451 estabelece requisitos de ensaio e registro para aditivos de concreto na Arábia Saudita, tornando a prontidão para conformidade e a documentação técnica local relevantes para fornecedores que buscam aprovações em projetos. Os mercados da África do Sul e da África Oriental se beneficiam de vínculos regionais de fornecimento, incluindo produção na Tanzânia.

Cenário Competitivo
O mercado de superplastificantes é moderadamente fragmentado. As empresas químicas globais competem por meio de capacidades de fabricação de polímeros, redes de serviços técnicos e instalações de produção em múltiplas regiões, utilizando o conhecimento de aplicação local para atender às especificações dos clientes. Um grupo maior de empresas chinesas e regionais compete principalmente no preço de Éter de Policarboxilato (PCE) como commodity, atendendo tipicamente a aplicações padronizadas onde preço, disponibilidade local e desempenho básico orientam as decisões de compra. Essa distinção cria mercados separados para produtos padrão e graus especiais, cada um com diferentes condições de precificação, requisitos dos clientes, barreiras técnicas e expectativas de serviço. Aplicações de energia hidrelétrica em alta altitude, engenharia marítima e concreto nuclear requerem estruturas poliméricas personalizadas e padrões rigorosos de durabilidade, criando uma diferença clara entre graus especiais e produtos de commodity. Esses requisitos sustentam produtos de maior valor onde o fornecimento local permanece limitado, pois o desenvolvimento de produtos, os ensaios e o trabalho de conformidade necessários são difíceis de replicar apenas por meio da expansão de capacidade de commodity.
A Sika adquiriu a Finja na Suécia no primeiro trimestre de 2026, fortalecendo sua cobertura de argamassa e aditivos nos países nórdicos. A empresa também inaugurou novas instalações na Bélgica, Flórida, Bangladesh e Tanzânia em 2026. Essas ações refletem uma estratégia de fornecedor centrada na proximidade de produção e nas capacidades de serviço local, particularmente onde os clientes exigem qualificação rápida de produtos, entregas confiáveis e suporte com padrões locais.
A Sika continua a expandir sua capacidade de fabricação. A empresa inaugurou um centro de tecnologia de aditivos para concreto em Ham, Bélgica, no primeiro semestre de 2026, adicionando capacidade de desenvolvimento local para clientes que trabalham com requisitos de conformidade e desempenho europeus. Esses investimentos visam projetos europeus com necessidades exigentes de conformidade e personalização de produtos. A concorrência neste mercado também depende de ensaios em campo, pois as matérias-primas locais e os requisitos de construção podem variar consideravelmente entre projetos, clientes e regiões. Não há dados combinados de participação de mercado disponíveis para as principais empresas; portanto, uma pontuação de concentração baseada em dados não pode ser atribuída sem introduzir informações não fundamentadas.
Líderes do Setor de Superplastificantes
-
Kao Corporation
-
Sika AG
-
Arkema
-
MAPEI S.p.A.
-
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Superplastificantes
- Arkema
- Chembond Chemicals Limited
- Concrete Additives & Chemicals Pvt. Ltd.
- Enaspol a.s.
- Ha-Be Betonchemie GmbH
- Jiangsu Sobute New Materials Co., Ltd.
- Kao Corporation
- MAPEI S.p.A.
- MC-Bauchemie Müller GmbH & Co. KG
- MUHU (China) Co., Ltd.
- Rhein-Chemotechnik GmbH
- Saint-Gobain
- Shandong Wanshan Chemical Co., Ltd.
- Sika AG
- The Euclid Chemical Company

Recent Industry Developments in Mercado de Superplastificantes
- Julho de 2026: A Alcemy GmbH apresentou seu roteiro para o mix design autônomo de concreto sob a plataforma "Alcemy for Concrete", visando a redução de 5 a 30 kg por metro cúbico (15 a 85 lb/yd³) de cimento em centrais de concreto usinado em 18 países, incluindo Buzzi Unicem, CRH e Titan Group. A plataforma também introduziu o serviço empresarial de transformação por IA "Foundation Partnership" para produtores de concreto, apoiando o uso otimizado de aditivos, incluindo superplastificantes.
- Março de 2026: A Meta lançou o BOxCrete (Otimização Bayesiana para Concreto) na Convenção de Primavera de 2026 do Instituto Americano de Concreto (ACI). O modelo de IA de código aberto prevê simultaneamente o abatimento e a resistência à compressão do concreto, auxiliando na otimização da dosagem de superplastificantes. O modelo permitiu que uma mistura de concreto para data center na instalação da Meta em Rosemount, Minnesota, atingisse a resistência estrutural total 43% mais rápido do que a fórmula original, em parceria com a Amrize e a Universidade de Illinois Urbana-Champaign.


Escopo do Relatório Global do Mercado de Superplastificantes
Um superplastificante é um aditivo químico utilizado no concreto que reduz a demanda de água em 30% ou mais, ao mesmo tempo que aumenta a fluidez e a trabalhabilidade. Isso resulta em um concreto mais resistente, mais denso e mais durável sem a necessidade de água adicional.
O mercado de superplastificantes é segmentado por tipo de produto, forma, aplicação e geografia. Por tipo de produto, o mercado é segmentado em derivados de policarboxilato (PC), condensados de naftaleno-formaldeído sulfonado (SNF), condensados de melamina-formaldeído sulfonado (SMF), lignosulfonatos modificados (MLS) e outros tipos de produto. Por forma, o mercado é segmentado em líquido e pó. Por aplicação, o mercado é segmentado em concreto usinado, concreto pré-moldado, concreto de alto desempenho, concreto autoadensável e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para os superplastificantes em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Derivados de Policarboxilato (PC) |
| Condensados de Naftaleno-Formaldeído Sulfonado (SNF) |
| Condensados de Melamina-Formaldeído Sulfonado (SMF) |
| Lignosulfonatos Modificados (MLS) |
| Outros Tipos de Produto |
| Líquido |
| Pó |
| Concreto Usinado |
| Concreto Pré-moldado |
| Concreto de Alto Desempenho |
| Concreto Autoadensável |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Derivados de Policarboxilato (PC) | |
| Condensados de Naftaleno-Formaldeído Sulfonado (SNF) | ||
| Condensados de Melamina-Formaldeído Sulfonado (SMF) | ||
| Lignosulfonatos Modificados (MLS) | ||
| Outros Tipos de Produto | ||
| Por Forma | Líquido | |
| Pó | ||
| Por Aplicação | Concreto Usinado | |
| Concreto Pré-moldado | ||
| Concreto de Alto Desempenho | ||
| Concreto Autoadensável | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Superplastificantes?
O tamanho do mercado de Superplastificantes foi estimado em 7,27 bilhões de USD em 2025 e estima-se que cresça de 7,79 bilhões de USD em 2026 para 11,21 bilhões de USD até 2031, a um CAGR de 7,56% durante o período de previsão (2026-2031).
Qual tipo de produto lidera a demanda por superplastificantes?
Os derivados de policarboxilato lideraram com 40,45% de participação em 2025 e têm previsão de crescer a um CAGR de 8,34% até 2031. Sua química suporta a redução de água e o controle de trabalhabilidade em muitos sistemas de concreto, incluindo misturas que incorporam materiais cimentícios suplementares e que requerem controle rigoroso de dosagem.
Por que os produtos à base de Éter de Policarboxilato (PCE) são utilizados no concreto com baixo teor de carbono?
Níveis mais elevados de argila calcinada e outros materiais suplementares podem aumentar os requisitos de aditivos necessários para manter a trabalhabilidade do concreto. Os produtos à base de PCE ajudam os produtores a atender a esse requisito em mix designs adequados. Eles podem ser selecionados e dosados para gerenciar a dispersão quando a disponibilidade de água diminui e o desempenho exigido do concreto permanece inalterado.
Qual aplicação está crescendo mais rapidamente até 2031?
O concreto de alto desempenho tem previsão de crescer a um CAGR de 9,24% até 2031. É utilizado onde os requisitos de resistência, durabilidade e lançamento são mais exigentes, incluindo obras de pontes, data centers, estruturas de turbinas eólicas e grandes fundações.
Página atualizada pela última vez em:



