
Marktgröße und Marktanteil für Superplastifikatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.79 Milliarden US-Dollar |
| Marktgröße (2031) | 11.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Superplastifikatoren von Mordor Intelligence
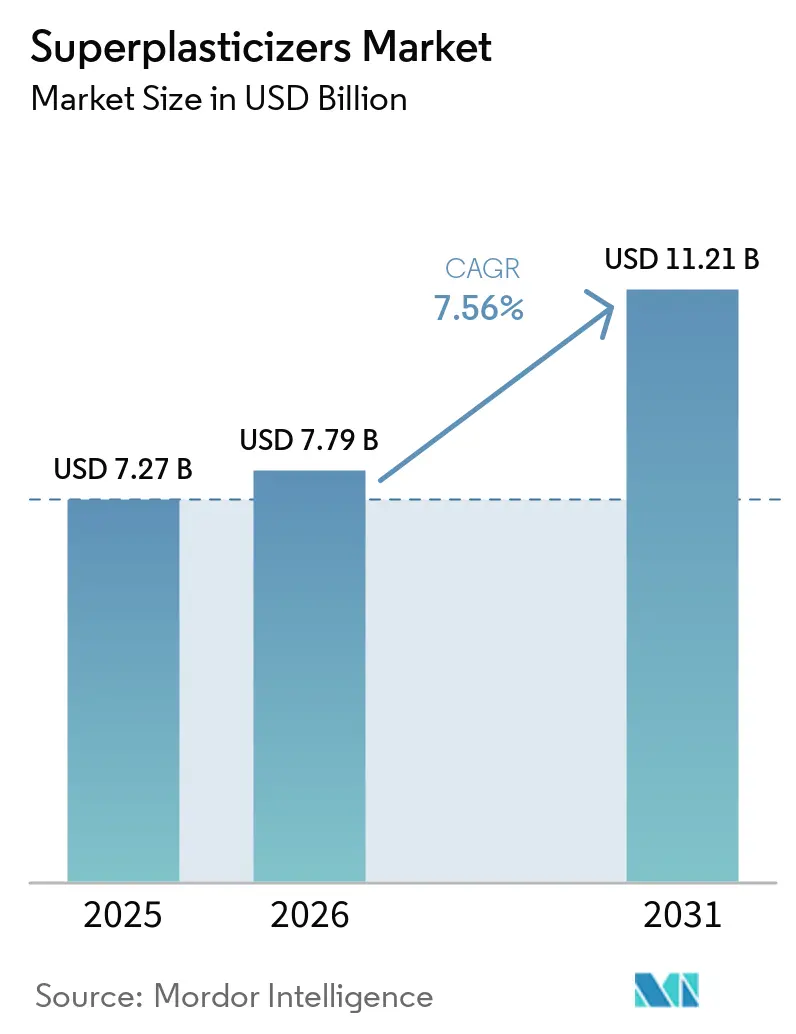
Die Marktgröße für Superplastifikatoren wurde im Jahr 2025 auf 7,27 Milliarden USD geschätzt und soll von 7,79 Milliarden USD im Jahr 2026 auf 11,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,56 % während des Prognosezeitraums (2026–2031). Infrastrukturprogramme, Anforderungen an kohlenstoffarmen Beton und automatisierte Transportbetonbetriebe treiben die Nachfrage nach leistungsstarken Betonzusatzmitteln bei Bauprojekten an, die eine gleichbleibende Betonqualität und kontrollierte Einbauqualität erfordern. Diese Bedingungen begünstigen Produkte, die den Wasserverbrauch reduzieren und gleichzeitig verarbeitbare Betonmischungen aufrechterhalten, insbesondere dort, wo Projektverantwortliche Dauerhaftigkeit, reproduzierbare Chargenherstellung und dokumentierte Materialleistung fordern. Polycarboxylat-Derivate erfüllen diese Anforderungen in Mischungen mit ergänzenden zementösen Materialien, bei denen ältere Chemikalien häufig weniger wirksam sind. Lieferanten positionieren Produktion und technischen Support näher an großen Bauprogrammen, wo lokale Tests Unterschiede in Zement, Zuschlagstoffen, Klima und Baumethoden berücksichtigen. Dies unterstützt die Versorgungskontinuität und hilft Herstellern, Formulierungen an lokale Standards anzupassen, während technische Teams eine praktische Möglichkeit erhalten, die Leistung zu validieren, bevor Produkte in große Projektspezifikationen aufgenommen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Polycarboxylat-Derivate im Jahr 2025 einen Marktanteil von 40,45 % am Markt für Superplastifikatoren und sollen bis 2031 mit einer CAGR von 8,34 % wachsen.
- Nach Form hielten Flüssigformulierungen im Jahr 2025 einen Marktanteil von 60,14 % am Markt für Superplastifikatoren, während Pulverqualitäten bis 2031 mit einer CAGR von 8,78 % wachsen sollen.
- Nach Anwendung entfiel auf Transportbeton im Jahr 2025 ein Anteil von 51,26 % an der Marktgröße für Superplastifikatoren, während Hochleistungsbeton bis 2031 mit einer CAGR von 9,24 % wachsen soll.
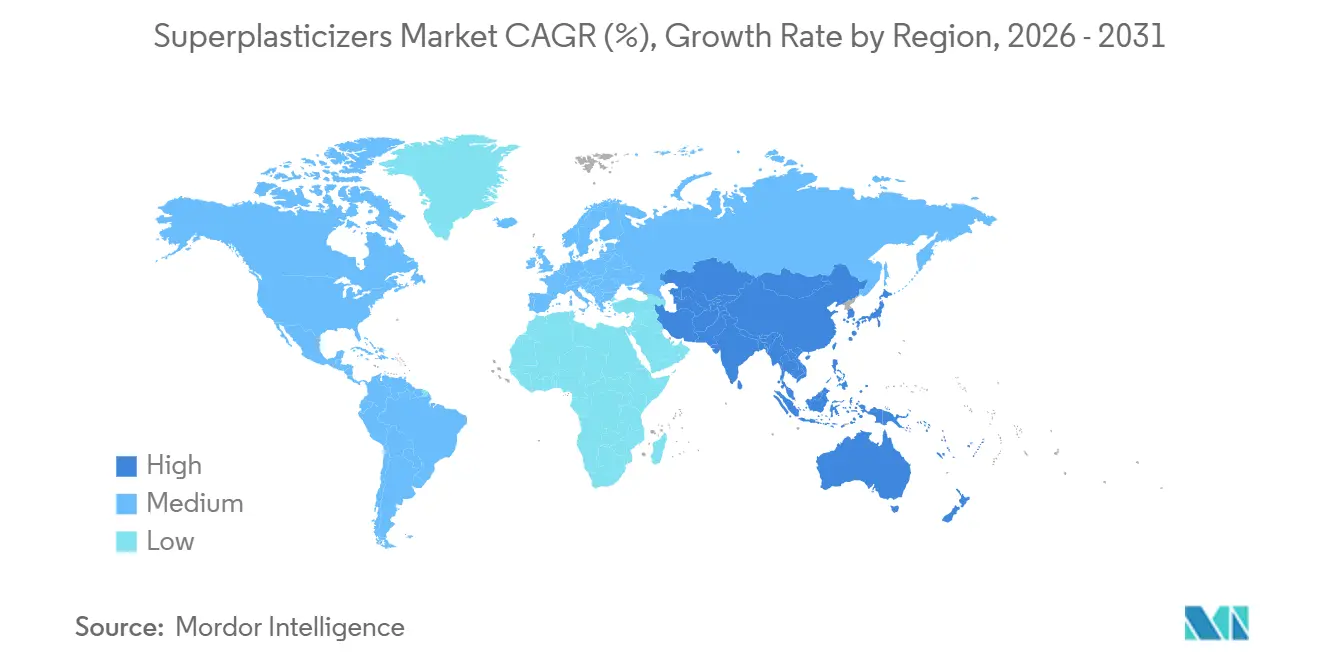
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,91 % am Markt für Superplastifikatoren und soll bis 2031 mit einer CAGR von 8,94 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in Infrastruktur und öffentliche Bauvorhaben | +2.0% | Global, mit konzentrierter Wirkung in Asien-Pazifik, Nordamerika sowie Naher Osten und Afrika (MEA) | Langfristig (≥ 4 Jahre) |
| Anforderungen an kohlenstoffarmen Beton und Zementreduzierung | +1.5% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Transportbetonchargen und Konsistenzerhalt | +1.2% | Global, insbesondere Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Fertigbeton, modularem Beton und Hochleistungsbeton | +1.0% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-optimiertes Mischungsdesign und automatisierte Dosierung | +0.6% | Nordamerika, Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an kohlenstoffarmen Beton und Zementreduzierung
Anforderungen an kohlenstoffarmes Bauen erhöhen den Zusatzmittelbedarf pro Kubikmeter, wenn Beton mehr ergänzende zementöse Materialien enthält, da diese Bindemittel den Wasserbedarf, das Dispersionsverhalten und die Einbauleistung beeinflussen können. Eine Studie in Scientific Reports aus dem Jahr 2025 ergab, dass ein höherer Gehalt an kalziniertem Ton in Kalkstein-Kalzinierter-Ton-Zement die erforderliche Superplastifikatordosierung zur Aufrechterhaltung der Verarbeitbarkeit erhöhte. Kalzinierter Ton hat eine hohe spezifische Oberfläche und reduziert das verfügbare freie Wasser in der Mischung, wodurch die Verarbeitbarkeitskontrolle stärker von der Auswahl und Dosierung des Zusatzmittels abhängt. Diese Bedingung macht auch eine genaue Dispersion für klinkerarmen Beton wichtiger. Eine Studie in Buildings aus dem Jahr 2025 berichtete, dass Polycarboxylat-Ether (PCE)-basierte Superplastifikatoren in CEM III/A- und CEM V/B-Gemischen die 28-Tage-Druckfestigkeit auf oder über dem Niveau von CEM I-Referenzmischungen hielten. Europäische Beschaffungsanforderungen für verifizierte kohlenstoffarme Produkte machen diese Chemie für öffentliche Bauvorhaben und private Bauprojekte relevant, bei denen die Emissionsdokumentation die Materialauswahl beeinflusst.
Anforderungen an Transportbetonchargen und Konsistenzerhalt
Transportbetonwerke benötigen Beton, der während der Chargenherstellung, des Transports, des Einbaus und des Pumpens verarbeitbar bleibt. Flüssigformulierungen werden mit dosierten Dosiergeräten in automatisierten Werken eingesetzt, was Werkleitern eine bessere Kontrolle über das Verhältnis von Zusatzmittel zu Wasser und die Chargenkonsistenz ermöglicht. Eine vorhersehbare Dosierung hilft Werken, die Chargenvariabilität und den Materialabfall zu reduzieren und gleichzeitig die Qualitätssicherung zu unterstützen. Lieferanten bieten Produkte an, die auf spezifische Anforderungen an den Konsistenzerhalt ausgelegt sind, einschließlich Mischungen, die bei langen Transportzeiten, auf überfüllten Baustellen oder bei heißem Wetter stabil sind. Diese Anforderungen sind bei großen städtischen Projekten relevant, bei denen Transportbeton täglich mehrere Baustellen beliefert und Verzögerungen die Einbauqualität, den Arbeitseinsatz und die Projektpläne beeinflussen.
Einsatz von Fertigbeton, modularem Beton und Hochleistungsbeton
Fertigbeton- und Modulbau erfordern gleichmäßige Mischungen und eine frühe Festigkeitsentwicklung, da Fabrikpläne von reproduzierbaren Gieß-, Fertigungs-, Aushärtungs- und Schalungswiederverwendungszyklen abhängen. Fertigbetonbetriebe verwenden kurze Ausschalzyklen von 12–16 Stunden, was die Nachfrage nach Formulierungen unterstützt, die die frühe und spätere Festigkeitsentwicklung fördern. Hochleistungsbeton, der in Brückendecks, Rechenzentren und Windkraftanlagentürmen verwendet wird, kann eine Druckfestigkeit von über 80 MPa erfordern, mit niedrigen Wasser-Zement-Verhältnissen und präziser Zusatzmitteldosierung. Meta berichtete, dass seine BOxCrete-entwickelte Mischung in Rosemount, Minnesota, die volle Tragfähigkeit 43 % schneller erreichte als die ursprüngliche Formel. Selbstverdichtender Beton unterstützt die Nachfrage bei Tunnelauskleidungen und komplexen Fertigbetonarbeiten, bei denen dichte Bewehrung oder schwierige Geometrie eine effiziente Verdichtung einschränkt.
KI-optimiertes Mischungsdesign und automatisierte Dosierung
Die automatisierte Dosierung verknüpft Materialentscheidungen mit Werksdaten, Produktionssteuerungen und reproduzierbaren Leistungszielen. In einem Transportbetonwerk ermöglicht dies eine konsistente Dosierungsanwendung über Chargen hinweg, die Überwachung der Betonreaktion und die Unterstützung früherer Anpassungen, wenn Konsistenz- oder Festigkeitsergebnisse von den Zielspezifikationen abweichen. KI-gestützte Plattformen nutzen Chargenaufzeichnungen zur Anpassung von Mischungsdesigns und integrieren Zementgehalt, Frischbetonverhalten, Festigkeitsergebnisse und Zusatzmitteldosierung in einen einzigen Werksentscheidungsprozess. Meta veröffentlichte BOxCrete im März 2026 als Open-Source-Modell, das Konsistenz und Druckfestigkeit gleichzeitig vorhersagt[1]Meta Engineering, „KI für amerikanisch produzierten Zement und Beton”, Meta, engineering.fb.com. Diese Systeme reduzieren die Überdosierung im Feld, die zur Behebung inkonsistenter Zementqualität eingesetzt wird, und geben Herstellern klarere Informationen darüber, ob ein Problem auf Materialien, Chargenherstellung oder Zusatzmittelauswahl zurückzuführen ist. Sie können auch den Lieferantenwettbewerb in Richtung zuverlässiger Leistung pro Dosis verlagern, da Hersteller Werksdaten nutzen, um Ergebnisse über Produkte und Chargen hinweg zu vergleichen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoffpreisen und -verfügbarkeit | -0.8% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Variabilität der Kompatibilität von Zement und Zuschlagstoffen | -0.6% | Asien-Pazifik, Südasien, Südostasien | Mittelfristig (2–4 Jahre) |
| Belastung durch Formaldehyd, Rückstände und chemische Compliance | -0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoffpreisen und -verfügbarkeit
Acrylsäure, Methacrylsäure sowie Ethylen- oder Propylenoxid machen zusammen 60–70 % der Produktionskosten für Polycarboxylat-Ether (PCE) aus. Volatilität bei diesen Einsatzstoffen beeinflusst Formulierungsmargen und Beschaffungsentscheidungen, insbesondere wenn Lieferanten Kundenpreise nicht anpassen oder eine konsistente Materialverfügbarkeit nicht sicherstellen können. PCE-Hersteller sind auch auf Polyether-Seitenketteneinsatzstoffe angewiesen, was Unsicherheit schafft, wenn sich die vorgelagerten Preise schnell ändern. Hersteller von Sulfoniertem Naphthalin-Formaldehyd (SNF) sind einer separaten Exposition gegenüber Schwefelsäure und Naphthalin aus der Steinkohlenteerraffinierung ausgesetzt. Dies setzt Hersteller mehreren Rohstoffketten mit unterschiedlichen Preismustern, Lieferantenbasen, Logistikanforderungen und Risiken von Versorgungsunterbrechungen aus. Hersteller mit Monomerintegration oder langfristigen Rohstoffverträgen bewältigen dieses Risiko effektiver als Formulierer, die Materialien auf dem Spotmarkt kaufen.
Variabilität der Kompatibilität von Zement und Zuschlagstoffen
Die Leistung von Superplastifikatoren variiert je nach Zementzusammensetzung, Zuschlagstoffeigenschaften, ergänzenden zementösen Materialien und Wasserqualität, sodass eine Standardformulierung nicht immer identische Ergebnisse in jedem Werk liefert. Diese Variabilität ist in Märkten relevant, die lokal beschaffte Rohstoffe mit inkonsistenten Eigenschaften verwenden. Eine Formulierung, die in einem Werk gut funktioniert, kann in einem anderen Anpassungen erfordern, wenn Rohstoffquellen, Klimabedingungen, Mischgeräte oder Zielbetonqualitäten abweichen. Schwankungen in der Zementqualität können Werksbetreiber dazu veranlassen, mehr Zusatzmittel als notwendig zu verwenden, was die Kosten erhöht und das zugrunde liegende Chargenproblem verschleiert. Lieferanten müssen lokale Tests und Anwendungsunterstützung bereitstellen, einschließlich Probemischungen, die geeignete Dosierungsbereiche identifizieren, bevor ein Zusatzmittel in die kommerzielle Produktion eingeht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Molekulare Architektur bestimmt die MarktkonzentrationPolycarboxylat-Derivate hielten im Jahr 2025 einen Marktanteil von 40,45 % am Markt für Superplastifikatoren und sollen bis 2031 mit einer CAGR von 8,34 % wachsen. Ihr Polycarboxylat-Rückgrat und Polyethylenoxid-Seitenketten fördern die Partikeldispersion durch sterische Hinderung und helfen Herstellern, die Wasserreduzierung zu steuern und gleichzeitig Flexibilität im Formulierungsdesign zu erhalten. Diese Struktur unterstützt die Wasserreduzierung, ohne dauerhaft an Zementpartikel zu adsorbieren, was nützlich ist, wenn Hersteller Verarbeitbarkeit, Abbindeverhalten, Festigkeitsentwicklung und lokale Materialkompatibilität ausbalancieren müssen. PCE-Qualitäten eignen sich gut für Allzweckbeton, bei dem sowohl Wasserreduzierung als auch verarbeitbarer Einbau erforderlich sind.
Die Produktauswahl hängt vom Mischungsdesign und der beabsichtigten Anwendung ab. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab, dass 1 % Sulfoniertes Naphthalin-Formaldehyd (SNF) den relativen Ausbreitmaß in einteiligem Geopolymerbeton um 272,9 % erhöhte, während Polycarboxylat-Ether (PCE) begrenzte Verarbeitbarkeitsgewinne erzielte und bei höheren Dosierungen Festigkeitsreduzierungen verursachte. Dies unterstützt den weiteren SNF-Einsatz in Fertigbeton- und Spezialtiefbauanwendungen, die kontrollierten frühen Festigkeitsaufbau und Kosten priorisieren, bei denen ein verlängerter Konsistenzerhalt nicht die primäre Anforderung ist. Modifizierte Lignosulfonate bleiben in preissensitiven Anwendungen relevant, obwohl ihre geringere Wasserreduzierungsfähigkeit ihre Rolle in Konstruktionsbeton einschränkt. Die Nachfrage nach Sulfoniertem Melamin-Formaldehyd (SMF) steht in westlichen Märkten aufgrund von Compliance-Kosten unter Druck, bleibt aber in Teilen Südasiens und Südostasiens anwendbar, wo Produktübergänge von lokaler Compliance, Kapital und Kundenakzeptanz abhängen.
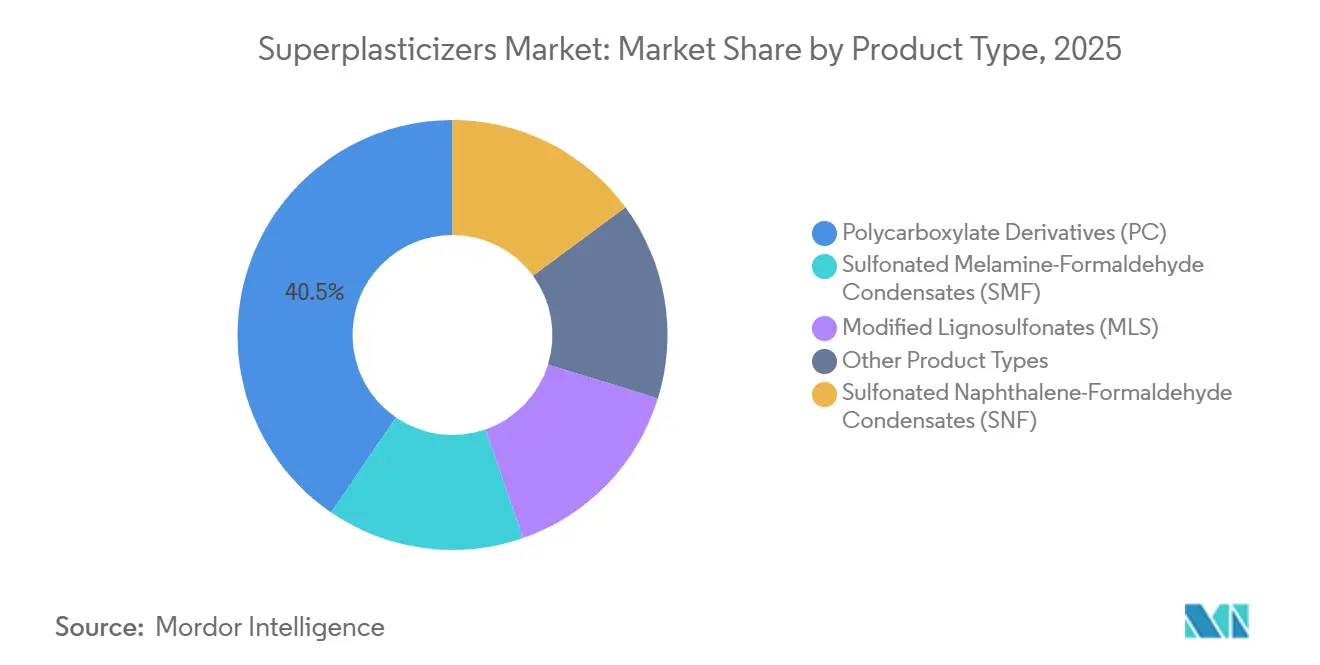
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Operativer Vorsprung von Flüssigprodukten, geografische Reichweite von PulverproduktenFlüssigformulierungen machten im Jahr 2025 60,14 % des Marktes für Superplastifikatoren aus. Sie sind kompatibel mit automatisierten Chargensystemen, die Zusatzmittel in jede Betoncharge dosieren und Betreibern helfen, eine konsistente Dosierung über Produktionszyklen hinweg aufrechtzuerhalten. Die Flüssigdosierung entfällt den bei Pulverprodukten erforderlichen Auflösungsschritt. Werke in Nordamerika und Westeuropa haben diesen Ansatz durch Durchflussmesser standardisiert, die mit Werkssteuerungen, Bestellanforderungen und Qualitätsaufzeichnungen verknüpft sind.
Pulverqualitäten sollen bis 2031 mit einer CAGR von 8,78 % wachsen. Abgelegene Standorte in südostasiatischen Archipelen, im subsaharischen Afrika und im hochgelegenen Südamerika verfügen häufig nicht über praktische Lagerbedingungen für Flüssigprodukte. Pulver vereinfacht Versand, Lagerung, Handhabung und Vor-Ort-Aufbereitung und ist damit eine praktische Option für lange Versorgungswege und kalte Bedingungen. Fertigbeton- und Trockenmörtelhersteller verwenden Pulverprodukte für die Gewichtsgenaue Chargenherstellung in Sack- und Big-Bag-Systemen. Pulver-SNF-Produkte erfordern die EN 934-2-Konformitätskennzeichnung für die Verwendung in CE-gekennzeichnetem Beton. Hersteller, die auf Pulver-PCE umsteigen, können parallele Zertifizierungszeiträume haben, was vorübergehende Versorgungslücken in einigen europäischen Fertigbetonanwendungen schafft.
Nach Anwendung:
Transportbeton sichert Mengen, Hochleistungsbeton treibt MargenTransportbeton machte im Jahr 2025 51,26 % des Marktes für Superplastifikatoren aus. Diese Anwendung ist auf pumpbaren und konsistenten Beton für den städtischen Wohn- und Gewerbebau angewiesen, bei dem Lieferpläne und variable Einbaubedingungen ein stabiles Frischbetonverhalten erfordern. Automatisierte Chargenherstellung verbessert die Dosierungskonsistenz, reduziert Abfall und unterstützt engere Leistungsgrenzen, sodass Lieferanten und Hersteller Leistungsprobleme früher im Chargenprozess identifizieren können.
Hochleistungsbeton soll bis 2031 mit einer CAGR von 9,24 % wachsen. Brückensanierung, Rechenzentrumsbau, Windkraftanlagentürme und große Fundamente im Nahen Osten erfordern Mischungen mit anspruchsvollen Festigkeits-, Dauerhaftigkeits- und Verarbeitbarkeitsanforderungen sowie Einbauanforderungen. Fertigbetonbetriebe erfordern eine frühe Festigkeitsentwicklung aufgrund von 12–16-stündigen Ausschalzyklen, was Doppelfunktions-PCE-Qualitäten unterstützt, die sowohl frühe als auch spätere Festigkeit ansprechen und gleichzeitig die Verarbeitbarkeit für Gießen und Fertigstellung aufrechterhalten. Selbstverdichtender Beton gewinnt in ASEAN-Tunnel- und Untertageprojekten an Bedeutung, wo seine höheren Superplastifikator-Zement-Verhältnisse einen vibrationslosen Einbau bei komplexer Bewehrung oder Geometrie ermöglichen.
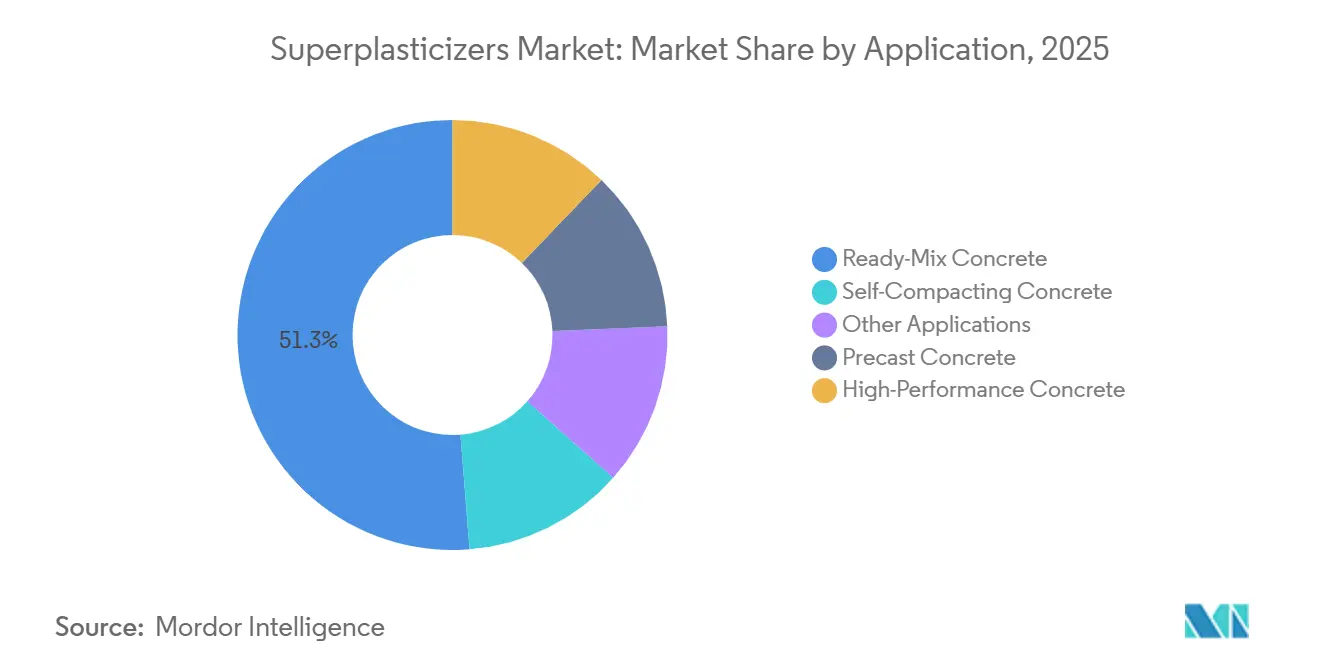
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Superweichmacher-Markt
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,91 % am Superweichmacher-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen. Chinas anhaltende Investitionen in Wasserkraft, Hochgeschwindigkeitsbahnen und Wohnungsbau, kombiniert mit Anforderungen an die Betonleistung, unterstützen einen höheren Verbrauch und anspruchsvollere Zusatzmittelspezifikationen. Indiens Infrastrukturpipeline und Wohnungsbauprogramme fördern die Einführung von Transportbeton. Japan und Südkorea halten die Nachfrage durch Fertigbaumethoden und Erdbebenresistenzanforderungen aufrecht, die kontrollierte Betoneigenschaften bei Strukturanwendungen begünstigen. Indonesien, Vietnam und die Philippinen bieten zusätzliche Chancen, da Mautstraßen, Flughäfen und U-Bahn-Systeme in den Bau gehen und den Bedarf an Transportbetonversorgung und projektspezifischer Zusatzmittelunterstützung erhöhen.
Superweichmacher-Markt in Nordamerika, Europa und APAC
Die regionalen Anforderungen variieren im gesamten Asien-Pazifik-Raum. China verwendet GB 8076 und Indien IS 9103 zur Regulierung der Zusatzmittelleistung. Diese Fragmentierung macht lokalisierte Formulierung und technischen Support für Lieferanten wichtig, da Konformitätsdokumentation, Testpraktiken und Kundenerwartungen in den nationalen Baumärkten unterschiedlich sind. Die nordamerikanische Nachfrage wird durch Infrastrukturprojekte mit Hochleistungsbeton angetrieben, während die europäische Nachfrage mit klinkerärmeren Mischungen und Anforderungen an den eingebetteten Kohlenstoff verbunden ist. EN 934-2 bietet einen gemeinsamen europäischen Rahmen für die Zusatzmittelqualität[2]Europäisches Komitee für Normung, "EN 934-2, Zusatzmittel für Beton, Mörtel und Einpressmörtel," Europäisches Komitee für Normung, cen.eu.
Superweichmacher-Markt im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Superweichmacher-Marktes, aber ihr Projektmix unterstützt eine spezialisierte Nachfrage auf der Grundlage regionaler Logistik, Klima und Leistungsanforderungen. Brasilien und Argentinien werden durch Wohn- und Sozialwohnungsbauprogramme unterstützt, bei denen Bautätigkeit und lokale Produktionsverfügbarkeit die Zusatzmittelnachfrage beeinflussen. Saudi-Arabiens Investitionen in Transport- und Industriekorridore im Jahr 2026 unterstützen die Nachfrage nach ISO-zertifizierten Zusatzmitteln. NEOM erfordert großflächige Betonierungen unter Bedingungen, die eine verlängerte Verarbeitbarkeit erfordern, wodurch hitzebeständige Leistung und zuverlässige Einbaufenster zu wichtigen Materialauswahlkriterien werden. SASO 2451 legt Test- und Registrierungsanforderungen für Betonzusatzmittel in Saudi-Arabien fest, wodurch Konformitätsbereitschaft und lokale technische Dokumentation für Lieferanten relevant werden, die Projektgenehmigungen anstreben. Südafrika und ostafrikanische Märkte profitieren von regionalen Versorgungsverbindungen, einschließlich der Produktion in Tansania.

Wettbewerbslandschaft
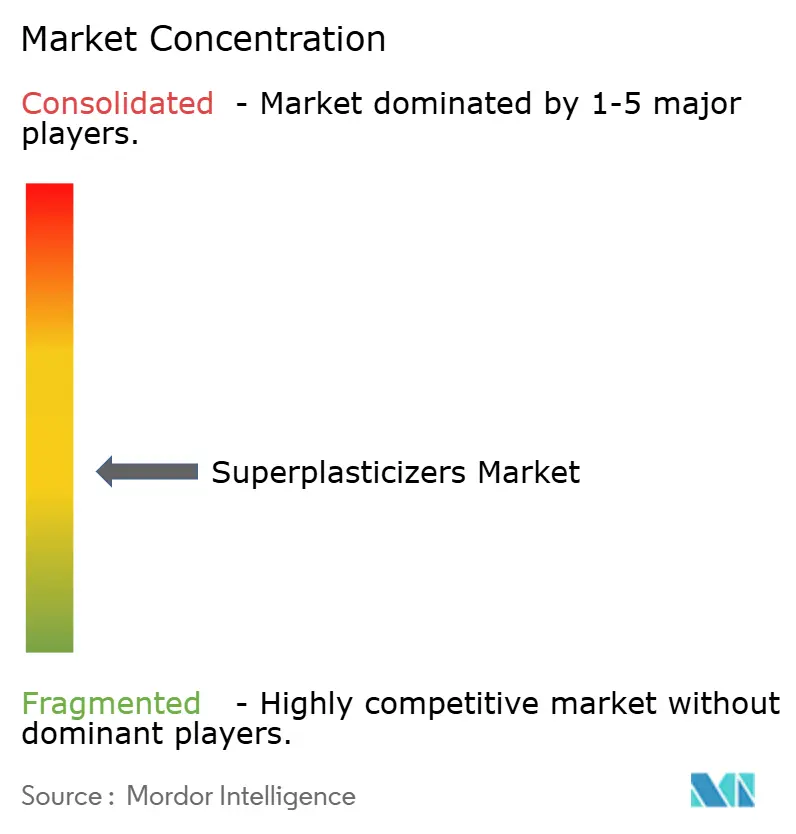
Der Markt fr Superplastifikatoren ist mäßig fragmentiert. Globale Chemieunternehmen konkurrieren durch Polymerherstellungskapazitäten, technische Servicenetzwerke und Produktionsanlagen in mehreren Regionen und nutzen lokales Anwendungswissen, um Kundenspezifikationen zu erfüllen. Eine größere Gruppe chinesischer und regionaler Unternehmen konkurriert hauptsächlich über Rohstoffpreise für Polycarboxylat-Ether (PCE) und bedient in der Regel standardisierte Anwendungen, bei denen Preis, lokale Verfügbarkeit und grundlegende Leistung die Kaufentscheidungen bestimmen. Diese Unterscheidung schafft separate Märkte für Standardprodukte und Spezialqualitäten, jeweils mit unterschiedlichen Preisbedingungen, Kundenanforderungen, technischen Barrieren und Serviceerwartungen. Hochgebirgs-Wasserkraft-, Meerestechnik- und Kernbetonanwendungen erfordern maßgeschneiderte Polymerstrukturen und strenge Dauerhaftigkeitsstandards, was einen klaren Unterschied zwischen Spezialqualitäten und Rohstoffprodukten schafft. Diese Anforderungen unterstützen höherwertige Produkte, bei denen das lokale Angebot begrenzt bleibt, da die erforderliche Produktentwicklung, Prüfung und Compliance-Arbeit durch bloße Rohstoffkapazitätserweiterung schwer zu replizieren ist.
Sika übernahm Finja in Schweden im ersten Quartal 2026 und stärkte damit seine nordische Mörtel- und Zusatzmittelabdeckung. Das Unternehmen eröffnete 2026 auch neue Einrichtungen in Belgien, Florida, Bangladesch und Tansania. Diese Maßnahmen spiegeln eine Lieferantenstrategie wider, die auf Produktionsnähe und lokale Servicefähigkeiten ausgerichtet ist, insbesondere dort, wo Kunden eine schnelle Produktqualifizierung, zuverlässige Lieferungen und Unterstützung bei lokalen Standards benötigen.
Sika setzt seine Erweiterung der Fertigungskapazitäten fort. Das Unternehmen eröffnete im ersten Halbjahr 2026 ein Technologiezentrum für Betonzusatzmittel in Ham, Belgien, und fügte lokale Entwicklungskapazitäten für Kunden hinzu, die mit europäischen Compliance- und Leistungsanforderungen arbeiten. Diese Investitionen zielen auf europäische Projekte mit anspruchsvollen Compliance- und Produktanpassungsanforderungen ab. Der Wettbewerb in diesem Markt hängt auch von Feldtests ab, da lokale Rohstoffe und Bauanforderungen je nach Projekt, Kunde und Region erheblich variieren können. Es sind keine kombinierten Marktanteilsdaten für die führenden Unternehmen verfügbar; daher kann ohne Einführung nicht unterstützter Informationen kein datenbasierter Konzentrationsgrad zugewiesen werden.
Marktführer für Superplastifikatoren
-
Kao Corporation
-
Sika AG
-
Arkema
-
MAPEI S.p.A.
-
Saint-Gobain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Superweichmacher-Markt
- Arkema
- Chembond Chemicals Limited
- Concrete Additives & Chemicals Pvt. Ltd.
- Enaspol a.s.
- Ha-Be Betonchemie GmbH
- Jiangsu Sobute New Materials Co., Ltd.
- Kao Corporation
- MAPEI S.p.A.
- MC-Bauchemie Müller GmbH & Co. KG
- MUHU (China) Co., Ltd.
- Rhein-Chemotechnik GmbH
- Saint-Gobain
- Shandong Wanshan Chemical Co., Ltd.
- Sika AG
- The Euclid Chemical Company

Recent Industry Developments in Superweichmacher-Markt
- Juli 2026: Alcemy GmbH stellte ihren Fahrplan für autonomes Betonmischungsdesign unter der Plattform „Alcemy for Concrete” vor, mit dem Ziel einer Zementreduzierung von 5–30 kg pro Kubikmeter (15–85 lb/yd³) in Transportbetonwerken in 18 Ländern, darunter Buzzi Unicem, CRH und Titan Group. Die Plattform führte auch den „Foundation Partnership”-Unternehmens-KI-Transformationsservice für Betonhersteller ein, der die optimierte Verwendung von Zusatzmitteln, einschließlich Superplastifikatoren, unterstützt.
- März 2026: Meta veröffentlichte BOxCrete (Bayesianische Optimierung für Beton) auf der Frühjahrstagung 2026 des American Concrete Institute (ACI). Das Open-Source-KI-Modell sagt gleichzeitig Betonkonsistenz und Druckfestigkeit voraus und unterstützt die Optimierung der Superplastifikatordosierung. Das Modell ermöglichte es einer Betonmischung für ein Rechenzentrum in Metas Anlage in Rosemount, Minnesota, die volle Tragfähigkeit 43 % schneller als die ursprüngliche Formel zu erreichen, in Partnerschaft mit Amrize und der University of Illinois Urbana-Champaign.


Berichtsumfang des globalen Marktes für Superplastifikatoren
Ein Superplastifikator ist ein chemisches Zusatzmittel für Beton, das den Wasserbedarf um 30 % oder mehr reduziert und gleichzeitig die Fließfähigkeit und Verarbeitbarkeit erhöht. Dies führt zu einem stärkeren, dichteren und dauerhafteren Beton, ohne dass zusätzliches Wasser erforderlich ist.
Der Markt für Superplastifikatoren ist nach Produkttyp, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Polycarboxylat-Derivate (PC), sulfonierte Naphthalin-Formaldehyd-Kondensate (SNF), sulfonierte Melamin-Formaldehyd-Kondensate (SMF), modifizierte Lignosulfonate (MLS) und sonstige Produkttypen segmentiert. Nach Form ist der Markt in Flüssig und Pulver segmentiert. Nach Anwendung ist der Markt in Transportbeton, Fertigbeton, Hochleistungsbeton, selbstverdichtenden Beton und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Superplastifikatoren in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Polycarboxylat-Derivate (PC) |
| Sulfonierte Naphthalin-Formaldehyd-Kondensate (SNF) |
| Sulfonierte Melamin-Formaldehyd-Kondensate (SMF) |
| Modifizierte Lignosulfonate (MLS) |
| Sonstige Produkttypen |
| Flüssig |
| Pulver |
| Transportbeton |
| Fertigbeton |
| Hochleistungsbeton |
| Selbstverdichtender Beton |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Polycarboxylat-Derivate (PC) | |
| Sulfonierte Naphthalin-Formaldehyd-Kondensate (SNF) | ||
| Sulfonierte Melamin-Formaldehyd-Kondensate (SMF) | ||
| Modifizierte Lignosulfonate (MLS) | ||
| Sonstige Produkttypen | ||
| Nach Form | Flüssig | |
| Pulver | ||
| Nach Anwendung | Transportbeton | |
| Fertigbeton | ||
| Hochleistungsbeton | ||
| Selbstverdichtender Beton | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Superplastifikatoren?
Die Marktgröße für Superplastifikatoren wurde im Jahr 2025 auf 7,27 Milliarden USD geschätzt und soll von 7,79 Milliarden USD im Jahr 2026 auf 11,21 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,56 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp führt die Nachfrage nach Superplastifikatoren an?
Polycarboxylat-Derivate führten im Jahr 2025 mit einem Anteil von 40,45 % und sollen bis 2031 mit einer CAGR von 8,34 % wachsen. Ihre Chemie unterstützt die Wasserreduzierung und Verarbeitbarkeitskontrolle in vielen Betonsystemen, einschließlich Mischungen mit ergänzenden zementösen Materialien und mit engem Dosierungsbedarf.
Warum werden Polycarboxylat-Ether (PCE)-basierte Produkte in kohlenstoffarmem Beton eingesetzt?
Höhere Gehalte an kalziniertem Ton und anderen ergänzenden Materialien können den Zusatzmittelbedarf erhöhen, der zur Aufrechterhaltung von verarbeitbarem Beton erforderlich ist. PCE-basierte Produkte helfen Herstellern, diese Anforderung in geeigneten Mischungsdesigns zu erfüllen. Sie können ausgewählt und dosiert werden, um die Dispersion zu steuern, wenn die Wasserverfügbarkeit sinkt und die erforderliche Betonleistung unverändert bleibt.
Welche Anwendung wächst bis 2031 am schnellsten?
Hochleistungsbeton soll bis 2031 mit einer CAGR von 9,24 % wachsen. Er wird dort eingesetzt, wo Festigkeits-, Dauerhaftigkeits- und Einbauanforderungen anspruchsvoller sind, einschließlich Brückenarbeiten, Rechenzentren, Windkraftanlagenstrukturen und großen Fundamenten.
Seite zuletzt aktualisiert am:



