
超可塑剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.79 十億米ドル |
| 市場規模 (2031) | 11.21 十億米ドル |
| Growth Rate (2026 - 2031) | 7.56 % |
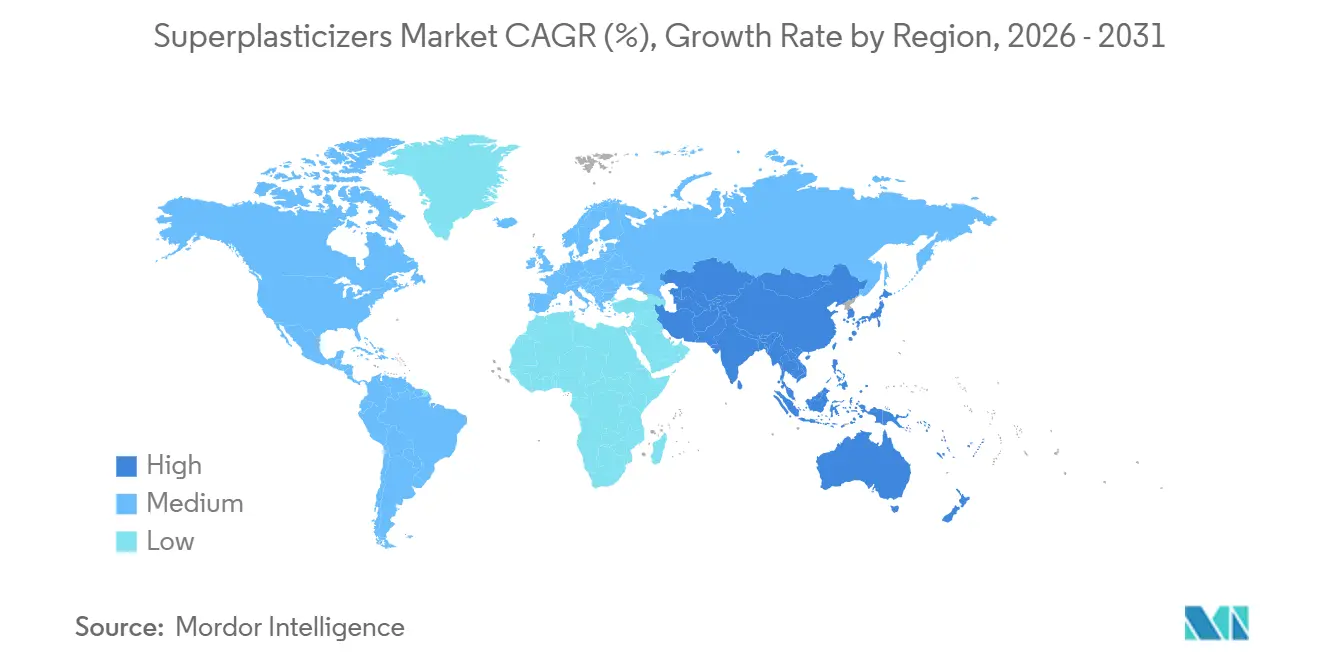
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
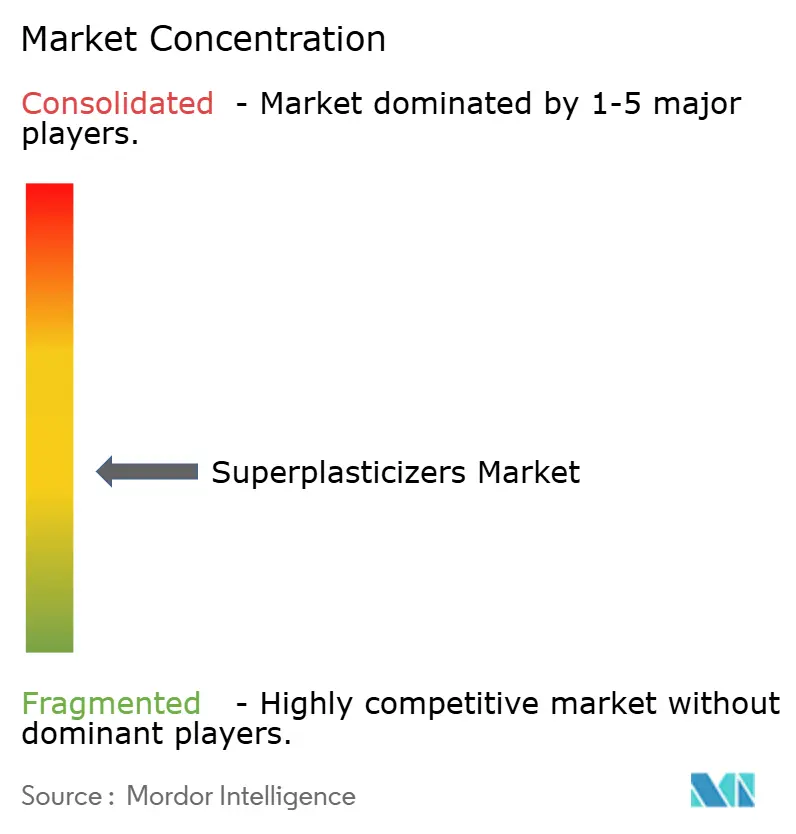
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超可塑剤市場分析
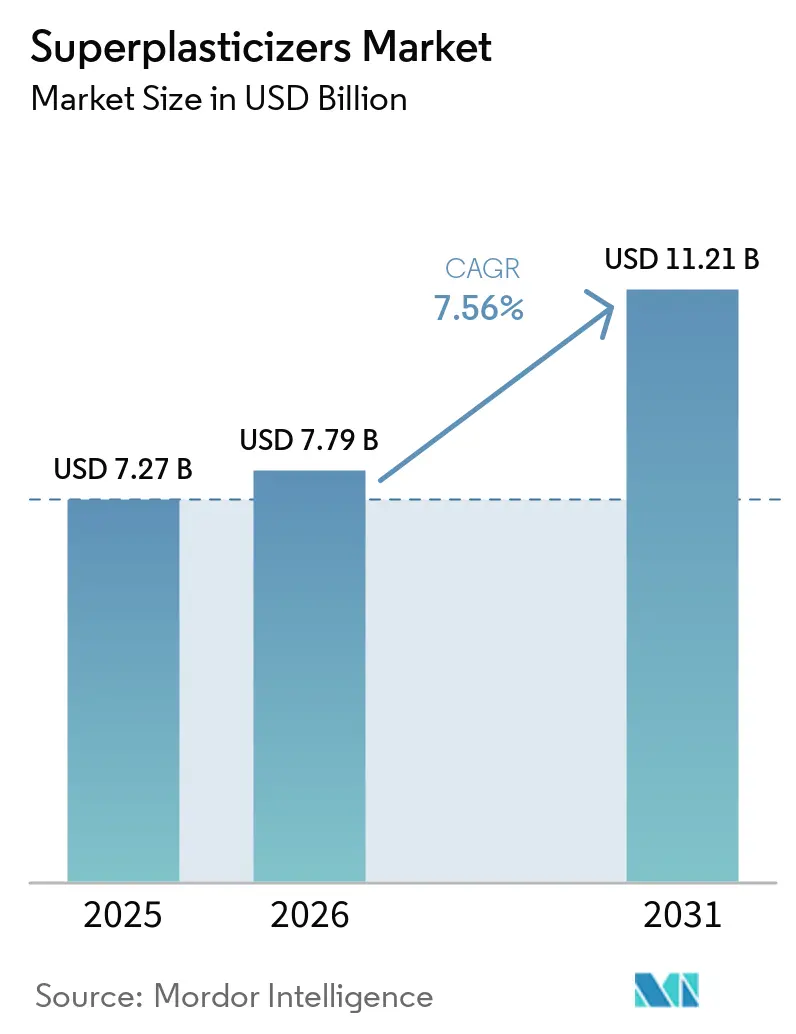
超可塑剤市場規模は2025年に7.27 ビリオン 米ドルと推定され、2026年の7.79 ビリオン 米ドルから2031年には11.21 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.56%で成長すると見込まれています。インフラプログラム、低炭素コンクリートへの要求、および自動化されたレディーミクス操が、一貫したコンクリート品質と管理された打設性能を必要とする建設プロジェクト全体にわたって、高性能混和剤への需要を牽引しています。これらの条件は、施工可能なコンクリートミックスを維持しながら用水量を削減する製品を有利にします。特に、プロジェクトオーナーが耐久性、再現性のあるバッチ処理、および文書化された材料性能を要求する場合に顕著です。ポリカルボキシレート誘導体は、補助的な石灰質材料を含むミックスにおいてこれらの要件を満たします。この分野では、旧来の化学品が効果を発揮しにくい場合があります。サプライヤーは、主要な建設プログラムの近くに生産拠点と技術サポートを配置しており、現地試験によってセメント、骨材、気候、施工方法の違いに対応しています。これにより、供給の継続性が確保され、製品が大規模なプロジェクト仕様に採用される前に、技術チームが性能を実際に検証できる手段が提供されます。
主要レポートのポイント
- 製品タイプ別では、ポリカルボキシレート誘導体が2025年の超可塑剤市場シェアの40.45%を占め、2031年にかけてCAGR 8.34%で成長すると予測されています。
- 形態別では、液体製剤が2025年の超可塑剤市場シェアの60.14%を占め、粉末グレードは2031年にかけてCAGR 8.78%で成長すると予測されています。
- 用途別では、レディーミクスコンクリートが2025年の超可塑剤市場規模の51.26%を占め、高性能コンクリートは2031年にかけてCAGR 9.24%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の超可塑剤市場シェアの45.91%を占め、2031年にかけてCAGR 8.94%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび公共事業投資 | +2.0% | 世界全体、特にアジア太平洋、北米、中東・アフリカ(MEA)に集中した影響 | 長期(4年以上) |
| 低炭素コンクリートおよびセメント削減要件 | +1.5% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| レディーミクスバッチ処理およびスランプ保持要件 | +1.2% | 世界全体、特にアジア太平洋および北米 | 短期(2年以内) |
| プキャスト、モジュラー、および高性能コンクリートの採用 | +1.0% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 人工知能(AI)最適化ミックス設計および自動投与 | +0.6% | 北米、欧州、アジア太平洋への波及効果あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低炭素コンクリートおよびセメント削減要件
低炭素建設要件は、コンクリートに補助的な石灰質材料がより多く含まれる場合、1立方メートルあたりの混和剤需要を増加させます。これらの結合材は、用水量、分散挙動、および打設性能を変化させる可能性があるためです。2025年のScientific Reports誌の研究では、石灰石焼成粘土セメントにおける焼成粘土含有量が高くなると、ワーカビリティを維持するために必要な超可塑剤の投与量が増加することが明らかになりました。焼成粘土は比表面積が大きく、ミックス中の利用可能な自由水を減少させるため、ワーカビリティの制御は混和剤の選択と投与量への依存度が高まります。この条件は、低クリンカーコンクリートにおいて正確な分散をより重要にします。2025年のBuildings誌の研究では、CEM III/AおよびCEM V/Bブレンドにおけるポリカルボキシレートエーテル(PCE)系超可塑剤が、28日圧縮強度をCEM I基準ミックスと同等以上に維持したことが報告されました。検証済み低炭素製品に対する欧州の調達要件により、この化学品は公共事業および民間建設に関連性を持ちます。これらの分野では、排出量の文書化が材料選択に影響を与えます。
レディーミクスバッチ処理およびスランプ保持要件
レディーミクスプラントは、バッチ処理、輸送、打設、およびポンプ圧送の各段階でワーカブルなコンクリートを必要とします。液体製剤は、自動化プラントの計量投与設備とともに使用され、プラント管理者が混和剤と水の比率およびバッチの一貫性をより細かく制御できるようにします。予測可能な投与量は、プラントがバッチのばらつきと材料廃棄を削減し、品質保証を支援するのに役立ちます。サプライヤーは、長い輸送時間、混雑した現場、または高温環境での安定したミックスなど、特定のスランプ保持ニーズに対応した製品を提供しています。これらの要件は、トランジットミックスコンクリートが毎日複数の建設現場に供給れる大規模都市プロジェクトにおいて重要であり、遅延が打設品質、労働力の使用、およびプロジェクトスケジュールに影響を与えます。
プレキャスト、モジュラー、および高性能コンクリートの採用
プレキャストおよびモジュラー建設では、工場スケジュールが再現性のある型枠、仕上げ、養生、および型枠再利用サイクルに依存するため、一貫したミックスと早期強度発現が必要です。プレキャスト工場では12~16時間の短い脱型サイクルを使用しており、早期および後期の強度発現を支援する製剤への需要を支えています。橋梁デッキ、データセンター、および風力タービン塔に使用される高性能コンクリートは、80 MPaを超える圧縮強度、低い水セメント比、および精密な混和剤投与量を必要とする場合があります。Metaは、ミネソタ州ローズマウントのBOxCrete設計ミックスが元の配合より43%速く完全な構造強度に達したと報告しました。自己充填コンクリートは、密な配筋や複雑な形状により効率的な振動締固めが困難なトンネル覆工や複雑なプレキャスト工事における需要を支えています。
AI最適化ミックス設計および自動投与
自動投与は、材料の選択をプラントデータ、生産管理、および再現可能な性能目標に結びつけます。レディーミクスプラントでは、これによりバッチ間で一貫した投与量の適用が可能になり、コンクリートの反応を監視し、スランプや強度の結果が目標仕様から外れた場合に早期の調整を支援します。AI対応プラットフォームはバッチ記録を使用してミックス設計を調整し、セメント含有量、フレッシュコンクリートの挙動、強度結果、および混和剤投与量を単一のプラント意思決定プロセスに統合します。Metaは2026年3月にBOxCreteをオープンソースモデルとしてリリースし、スランプと圧縮強度を同時に予測します[1]Meta Engineering、「AI for American-Produced Cement and Concrete」、Meta、engineering.fb.com。これらのシステムは、セメント品質のばらつきに対処するために使用される現場での過剰投与を削減し、問題が材料バッチ処理、または混和剤の選択に起因するかどうかについて、生産者により明確な情報を提供します。また、生産者がプラントデータを使用して製品とバッチ間の結果を比較するため、サプライヤー間の競争を信頼性の高い1回あたりの投与性能へとシフトさせる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格および供給可能性の変動 | -0.8% | 世界全体、特にアジア太平洋および北米で顕著 | 短期(2年以内) |
| セメントおよび骨材の適合性のばらつき | -0.6% | アジア太平洋、南アジア、東南アジア | 中期(2~4年) |
| ホルムアルデヒド、残留物、および化学物質コンプライアンス負担 | -0.5% | 欧州、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格および供給可能性の変動
アクリル酸、メタクリル酸、およびエチレンまたはプロピレンオキシドは合わせてポリカルボキシレートエーテル(PCE)の生産コストの60~70%を占めています。これらの原材料の変動は、特にサプライヤーが顧客価格を調整したり一貫した材料供給を確保したりできな場合に、製剤マージンと調達決定に影響を与えます。PCEメーカーはポリエーテルサイドチェーン原材料にも依存しており、上流の価格が急速に変化する際に不確実性が生じます。スルホン化ナフタレンホルムアルデヒド(SNF)メーカーは、コールタール精製からの硫酸とナフタレンに対して別途のエクスポージャーを抱えています。これにより、メーカーは異なる価格パターン、サプライヤー基盤、物流要件、および供給中断リスクを持つ複数のコモディティチェーンにさらされます。モノマー統合または長期原料契約を持つメーカーは、スポット市場で材料を購入する製剤業者よりもこのリスクをより効果的に管理します。
セメントおよび骨材の適合性のばらつき
超可塑剤の性能はセメント組成、骨材特性、補助的な石灰質材料、および水質によって異なるため、標準的な製剤がすべてのプラントで同一の結果をもたらすとは限りません。このばらつきは、特性が一定でない地元調達の原材料を使用する市場において重要です。あるプラントで良好な性能を発揮する製剤は、原材料の供給源、気候条件、混合設備、または目標とするコンクリート特性が異なる場合、別のプラントでは調整が必要になることがあります。セメント品質のばらつきにより、プラントオペレーターが必要以上に多くの混和剤を使用し、コストが増加してバッチ処理の根本的な問題が見えにくくなる可能性があります。サプライヤーは、混和剤が商業生産に採用される前に適切な投与量範囲を特定するトライアルミックスを含む、現地試験と用途サポートを提供する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
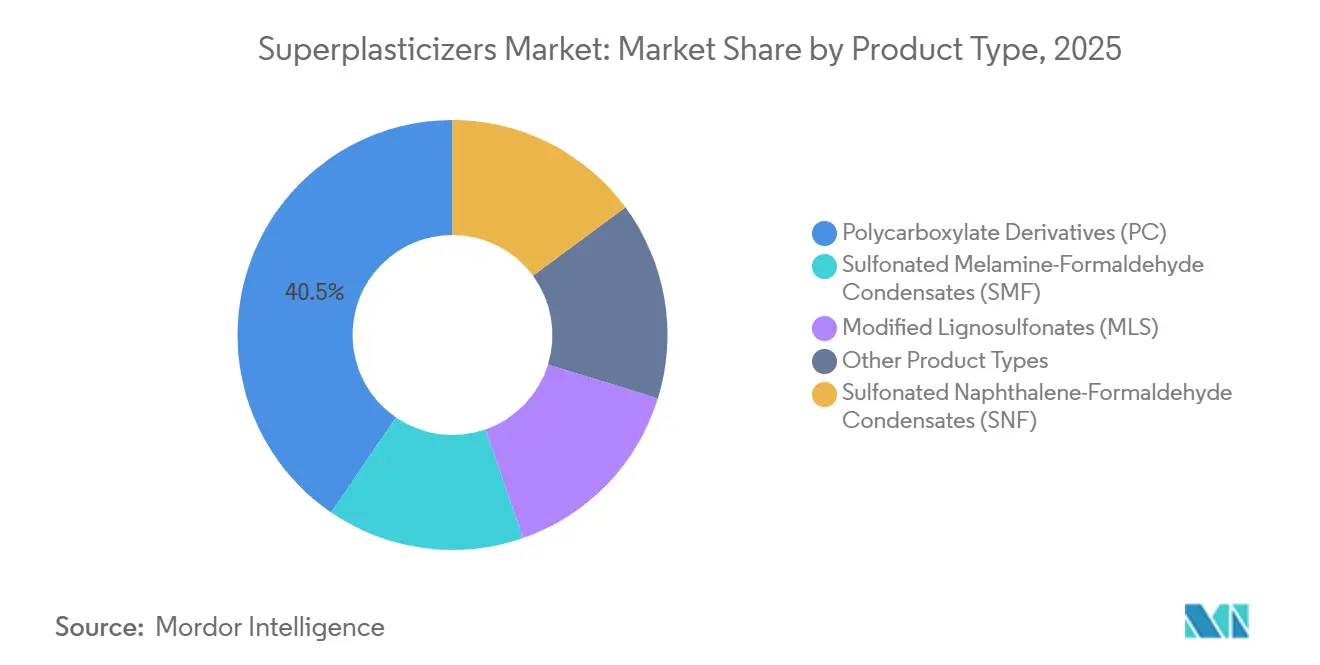
市場集中度を決定する分子構造ポリカルボキシレート誘導体は2025年の超可塑剤市場シェアの40.45%を占め、2031年にかけてCAGR 8.34%で成長すると予測されています。ポリカルボキシレート骨格とポリエチレンオキシドサイドチェーンは、立体障害による粒子分散を促進し、製剤設計の柔軟性を維持しながら生産者が減水を管理するのを支援します。この構造は、セメント粒子に永続的に吸着することなく減水を支援するため、生産者がワーカビリティ、凝結挙動、強度発現、および地元材料との適合性のバランスを取る必要がある場合に有用です。PCEグレードは、減水と施工可能な打設の両方が必要な汎用コンクリートに適しています。
製品の選択はミックス設計と意図する用途によって異なります。2026年のScientific Reports誌の研究では、1%のスルホン化ナフタレンホルムアルデヒド(SNF)がワンパートジオポリマーコンクリートにおける相対スランプを272.9%増加させた一方、ポリカルボキシレートエーテル(PCE)は限られたワーカビリティ向上しかもたらさず、高投与量では強度低下を引き起こしたことが明らかになりました。これは、延長されたスランプ保持が主要要件でない、制御された早期強度とコストを優先するプレキャストおよび特殊土木用途でのSNFの継続使用を支持します。改質リグノスルホン酸塩は価格感応度の高い用途において引き続き関連性を持ちますが、その低い減水能力が構造コンクリートにおける役割を制限しています。スルホン化メラミンホルムアルデヒド(SMF)の需要はコンプライアンスコストにより西洋市場では圧力を受けていますが、製品移行が現地のコンプライアンス、資本、および顧客受容に依存する南アジアおよび東南アジアの一部では引き続き適用可能です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
液体の操業上の優位性と粉末の地理的リーチ液体製剤は2025年の超可塑剤市場の60.14%を占めました。液体製剤は、各コンクリートバッチに混和剤を計量投与する自動バッチ処理システムと互換性があり、オペレーターが生産サイクル全体で一貫した投与量を維持するのを支援します。液体投与は粉末製品に必要な溶解ステップを不要にします。北米および西欧のプラントは、プラント制御、注文要件、および品質記録に連動した流量計を通じてこのアプローチを標準化しています。
粉末グレードは2031年にかけてCAGR 8.78%で拡大すると予測されています。東南アジアの群島、サハラ以南のアフリカ、および南米の高地の遠隔地では、液体製品の実用的な保管条件が欠如していることが多いです。粉末は輸送、保管、取り扱い、および現場での調製を簡素化し、長い供給ルートや寒冷条件に対して実用的な選択肢となります。プレキャストおよびドライモルタルメーカーは、袋詰めおよびフレキシブルコンテナシステムでの正確な重量バッチ処理に粉末製品を使用します。粉末SNF製品は、CEマーク付きコンクリートへの使用にEN 934-2適合マーキングが必要です。粉末PCEへの移行を検討するメーカーは、並行した認証スケジュールに直面する可能性があり、一部の欧州プレキャスト用途で一時的な供給ギャップが生じる可能性があります。
用途別:
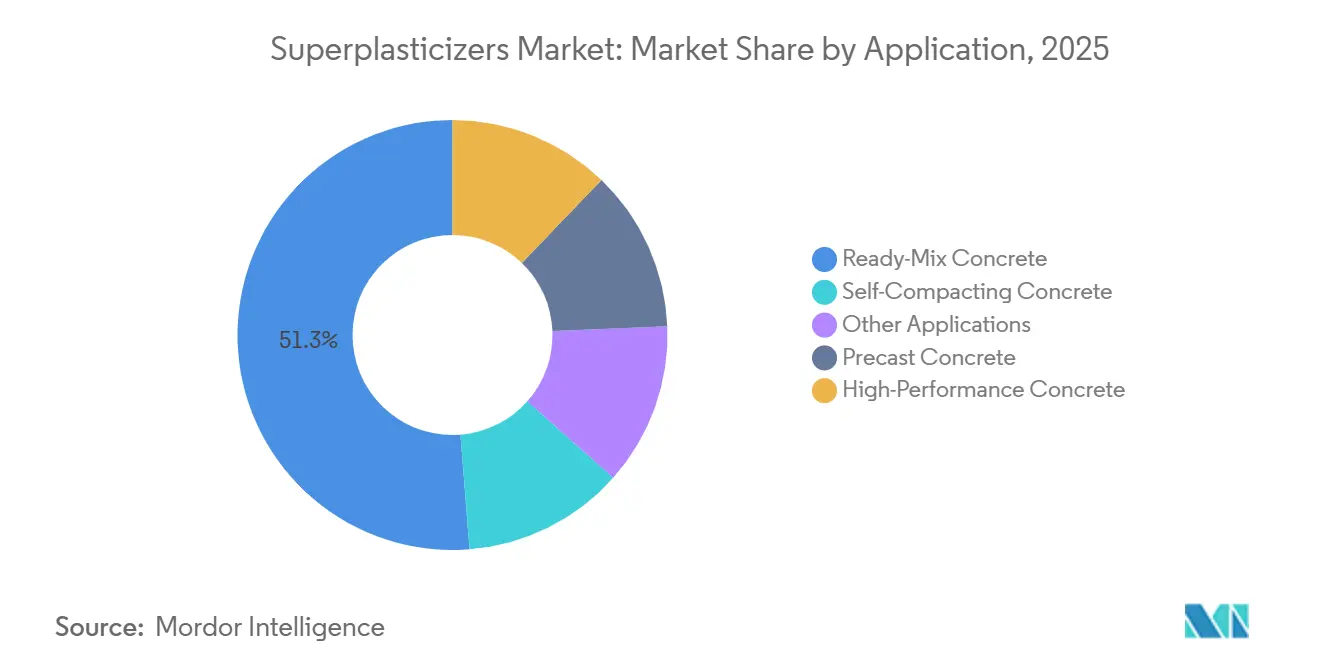
レディーミクスコンクリートが数量を支え、高性能コンクリートがマージンを牽引レディーミクスコンクリートは2025年の超可塑剤市場の51.26%を占めました。この用途は、配送スケジュールと変動する打設条件が安定したフレッシュコンクリートの挙動を必要とする都市の住宅および商業建設向けのポンプ圧送可能で一貫したコンクリートに依存しています。自動バッチ処理は投与の一貫性を向上させ、廃棄物を削減し、より厳しい性能限界を支援することで、サプライヤーと生産者がバッチ処理プロセスの早い段階で性能問題を特定できるようにします。
高性能コンクリートは2031年にかけてCAGR 9.24%で成長すると予測されています。橋梁補修、データセンター建設、風力タービン塔、および中東の大型基礎工事は、要求の厳しい強度、耐久性、ワーカビリティ要件、および打設要件を持つミックスを必要とします。プレキャスト工場は12~16時間の脱型サイクルにより早期強度発現を必要とし、ワーカビリティを維持しながら早期および後期強度の両方に対応するデュアルファンクションPCEグレードへの需要を支えています。自己充填コンクリートは、複雑な配筋や形状の存在下で非振動打設を可能にする高い超可塑剤対セメント比により、ASEANのトンネルおよび地下プロジェクトでの使用が拡大しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の超可塑剤市場
アジア太平洋地域は2025年の超可塑剤市場シェアの45.91%を占め、2031年までに8.94%のCAGRで成長すると予測されている。中国の水力発電、高速鉄道、住宅への継続的な投資は、コンクリートの性能要件と相まって、より高い使用量とより厳格な混和剤仕様を支えている。インドのインフラパイプラインおよび住宅プログラムは、レディーミクストコンクリートの採用を後押ししている。日本と韓国は、プレキャスト工法および耐震要件を通じて需要を維持しており、これらは構造用途における管理されたコンクリート特性を重視するものである。インドネシア、ベトナム、フィリピンでは、有料道路、空港、地下鉄システムの建設が進むにつれ、レディーミクスト供給およびプロジェクト固有の混和剤サポートの必要性が高まり、追加的な機会が生まれている。
北米、欧州およびアジア太平洋地域の超可塑剤市場
アジア太平洋地域では地域ごとに要件が異なる。中国はGB 8076、インドはIS 9103を用いて混和剤の性能を規定している。この断片化により、各国の建設市場によってコンプライアンス文書、試験慣行、顧客の期待が異なるため、サプライヤーにとってローカライズされた処方と技術サポートが重要となる。北米の需要は高性能コンクリートを使用するインフラプロジェクトによって牽引されており、欧州の需要は低クリンカー配合および内包炭素要件に関連している。EN 934-2は混和剤品質に関する欧州共通フレームワークを提供している[2]欧州標準化委員会、「EN 934-2、コンクリート・モルタル・グラウト用混和剤」、欧州標準化委員会、cen.eu。
中東・アフリカおよび南米の超可塑剤市場
南米、中東、アフリカは超可塑剤市場において依然として小規模な部分を占めているが、これらの地域のプロジェクト構成は、地域の物流、気候、性能要件に基づく専門的な需要を支えている。ブラジルとアルゼンチンは住宅および社会住宅プログラムによって支えられており、建設活動と現地生産の利用可能性が混和剤需要に影響を与えている。サウジアラビアの2026年交通・産業回廊投資は、ISO認証混和剤への需要を支えている。NEOMは、延長されたワーカビリティを要求する条件下での大規模コンクリート打設を必要とし、耐熱性能と信頼性の高い打設ウィンドウが材料選定重要な基準となっている。SASO 2451はサウジアラビアにおけるコンクリート混和剤の試験および登録要件を定めており、プロジェクト承認を求めるサプライヤーにとってコンプライアンス対応と現地技術文書の整備が重要となる。南アフリカおよび東アフリカ市場は、タンザニアでの生産を含む地域サプライチェーンの恩恵を受けている。

競合状況
超可塑剤市場は適度に断片化されています。グローバルな化学企業は、ポリマー製造能力、技術サービスネットワーク、および複数地域にわたる生産施設を通じて競争し、現地の用途知識を活用して顧客仕様を満たしています。より大きなグループの中国および地域企業は、主にコモディティポリカルボキシレートエーテル(PCE)の価格競争で競い、通常は価格、現地供給可能性、および基本性能が購買決定を左右する標準化された用途に対応しています。この区別により、標準製品と特殊グレードの別々の市場が生まれ、それぞれ異なる価格条件、顧客要件、技術的障壁、およびサービス期待を持ちます。高高度水力発電、海洋工学、および原子力コンクリート用途は、カスタムポリマー構造と厳格な耐久性基準を必要とし、特殊グレードとコモディティ製品の間に明確な差異を生み出しています。これらの要件は、必要な製品開発、試験、およびコンプライアンス作業がコモディティ能力の拡大だけでは複製が困難であるため、現地供給が限られている高付加価値製品を支援します。
Sikaは2026年第1四半期にスウェーデンのFinjaを買収し、北欧のモルタルおよび混和剤のカバレッジを強化しました。同社はまた、2026年にベルギー、フロリダ、バングラデシュ、タンザニアに新施設を開設しました。これらの行動は、顧客が迅速な製品認定、信頼性の高い配送、および現地基準へのサポートを必要とする場所において、生産の近接性と現地サービス能力を中心としたサプライヤー戦略を反映しています。
Sikaは製造能力の拡大を続けています。同社は2026年上半期にベルギーのハムにコンクリート混和剤技術センターを開設し、欧州のコンプライアンスおよび性能要件に取り組む顧客向けの現地開発能力を追加しました。これらの投資は、要求の厳しいコンプライアンスと製品カスタマイズニーズを持つ欧州プロジェクトを対象としています。この市場での競争は現地試験にも依存しており、現地の原材料と建設要件はプロジェクト、顧客、および地域によってかなり異なる場合があります。主要企業の合算市場シェアデータは入手できないため、根拠のない情報を導入することなくデータに基づく集中度スコアを割り当てることはできません。
超可塑剤産業リーダー
Kao Corporation
Sika AG
Arkema
MAPEI S.p.A.
Saint-Gobain
- *免責事項:主要選手の並び順不同
超可塑剤市場
- Arkema
- Chembond Chemicals Limited
- Concrete Additives & Chemicals Pvt. Ltd.
- Enaspol a.s.
- Ha-Be Betonchemie GmbH
- Jiangsu Sobute New Materials Co., Ltd.
- Kao Corporation
- MAPEI S.p.A.
- MC-Bauchemie Müller GmbH & Co. KG
- MUHU (China) Co., Ltd.
- Rhein-Chemotechnik GmbH
- Saint-Gobain
- Shandong Wanshan Chemical Co., Ltd.
- Sika AG
- The Euclid Chemical Company

Recent Industry Developments in 超可塑剤市場
- 2026年7月:Alcemy GmbHは、「Alcemy for Concrete」プラットフォームの下で自律型コンクリートミックス設計のロードマップを発表しました。Buzzi Unicem、CRH、Titan Groupを含む18カ国のレディーミクスコンクリートプラントにおいて、1立方メートルあたり5~30 kg(1立方ヤードあたり15~85 lb)のセメント削減を目標としています。このプラットフォームはまた、コンクリート生産者向けの「Foundation Partnership」エンタープライズAI変革サービスを導入し、超可塑剤を含む最適化された混和剤使用を支援しています。
- 2026年3月:Metaは2026年米国コンクリート学会(ACI)春季大会でBOxCrete(コンクリートのためのベイズ最適化)をリリースしました。このープンソースAIモデルはコンクリートのスランプと圧縮強度を同時に予測し、超可塑剤投与量の最適化を支援します。このモデルにより、Amrizeおよびイリノイズアーバナシャンペーン校との連携のもと、Metaのミネソタズローズマウントにあるデータセンターのコンクリートミックスが元の配合より43%速く完全な構造強度に達することが可能になりました。


世界の超可塑剤市場レポートの範囲
超可塑剤とは、コンクリートに使用される化学添加剤であり、流動性とワーカビリティを高めながら用水量を30%以上削減します。これにより、追加の水を必要とせずに、より強固で緻密かつ耐久性の高いコンクリートが得られます。
超可塑剤市場は、製品タイプ、形態、用途、および地域別にセグメント化されています。製品タイプ別では、市場はポリカルボキシレート誘導体(PC)、スルホン化ナフタレンホルムアルデヒド縮合物(SNF)、スルホン化メラミンホルムアルデヒド縮合物(SMF)、改質リグノスルホン酸塩(MLS)、およびその他の製品タイプにセグメント化されています。形態別では、市場は液体と粉末にセグメント化されています。用途別では、市場はレディーミクスコンクリート、プレキャストコンクリート、高性能コンクリート、自己充填コンクリート、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における超可塑剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ポリカルボキシレート誘導体(PC) |
| スルホン化ナフタレンホルムアルデヒド縮合物(SNF) |
| スルホン化メラミンホルムアルデヒド縮合物(SMF) |
| 改質リグノスルホン酸塩(MLS) |
| その他の製品タイプ |
| 液体 |
| 粉末 |
| レディーミクスコンクリート |
| プレキャストコンクリート |
| 高性能コンクリート |
| 自己充填コンクリート |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ポリカルボキシレート誘導体(PC) | |
| スルホン化ナフタレンホルムアルデヒド縮合物(SNF) | ||
| スルホン化メラミンホルムアルデヒド縮合物(SMF) | ||
| 改質リグノスルホン酸塩(MLS) | ||
| その他の製品タイプ | ||
| 形態別 | 液体 | |
| 粉末 | ||
| 用途別 | レディーミクスコンクリート | |
| プレキャストコンクリート | ||
| 高性能コンクリート | ||
| 自己充填コンクリート | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
超可塑剤市場の現在の市場規模は?
超可塑剤市場規模は2025年に7.27 ビリオン 米ドルと推定され、2026年の7.79 ビリオン 米ドルから2031年には11.21 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.56%で成長すると見込まれています。
どの製品タイプが超可塑剤需要をリードしていますか?
ポリカルボキシレート誘導体は2025年に40.45%のシェアでリードし、2031年にかけてCAGR 8.34%で成長すると予測されています。その化学的特性は、補助的な石灰質材料を含むミックスや厳密な投与量管理を必要とするミックスを含む多くのコンクリートシステムにおける減水とワーカビリティ制御を支援します。
なぜポリカルボキシレートエテル(PCE)系製品が低炭素コンクリートに使用されるのですか?
焼成粘土やその他の補助材料の含有量が高くなると、ワーカブルなコンクリートを維持するために必要な混和剤要件が増加する可能性があります。PCE系製品は、適切なミックス設計においてこの要件に対処するのに生産者を支援します。水の利用可能性が低下し、必要なコンクリート性能が変わらない場合に、分散を管理するために選択・投与することができます。
2031年にかけて最も速く成長している用途はどれですか?
高性能コンクリートは2031年にかけてCAGR 9.24%で成長すると予測されています。橋梁工事、データセンター、風力タービン構造物、および大型基礎工事を含む、強度、耐久性、および打設要件がより要求される場所で使用されます。
最終更新日:



