
Taille et part du marché des superplastifiants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.79 Milliards de dollars |
| Taille du Marché (2031) | 11.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des superplastifiants par Mordor Intelligence
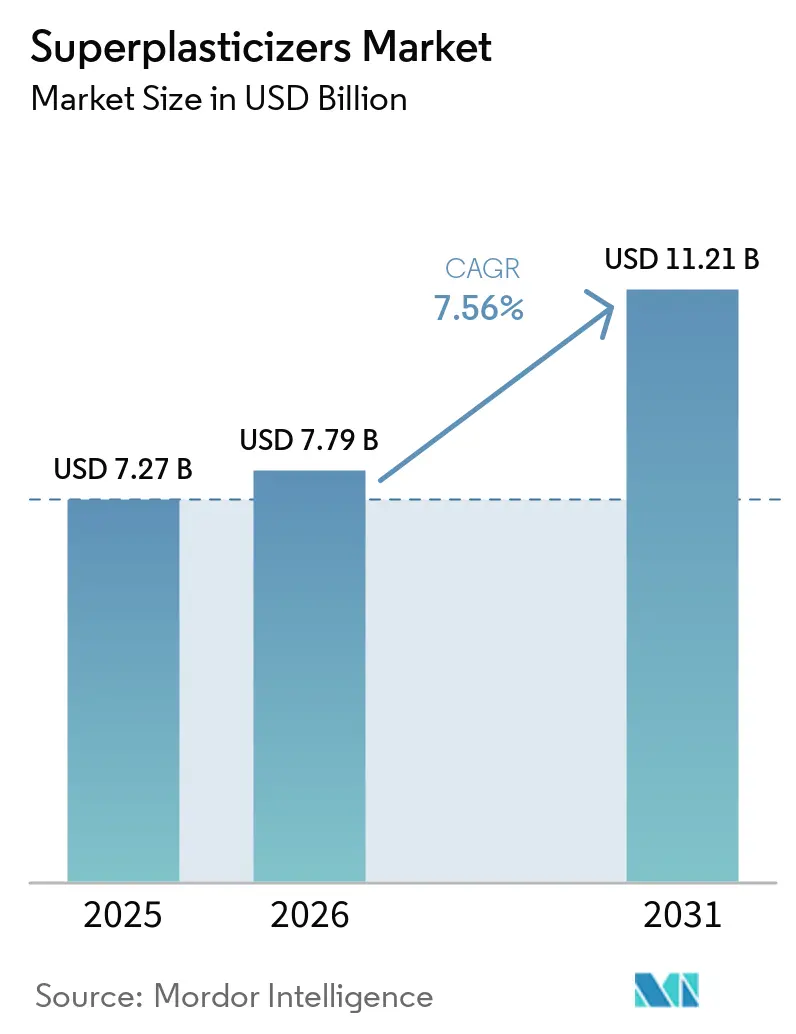
La taille du marché des superplastifiants a été estimée à 7,27 milliards USD en 2025 et devrait croître de 7,79 milliards USD en 2026 à 11,21 milliards USD d'ici 2031, à un CAGR de 7,56 % durant la période de prévision (2026-2031). Les programmes d'infrastructure, les exigences en matière de béton à faible teneur en carbone et les opérations automatisées de béton prêt à l'emploi stimulent la demande d'adjuvants haute performance dans les projets de construction qui nécessitent une qualité de béton constante et des performances de mise en place contrôlées. Ces conditions favorisent les produits qui réduisent la consommation d'eau tout en maintenant des mélanges de béton maniables, notamment lorsque les maîtres d'ouvrage exigent durabilité, dosage répétable et performance documentée des matériaux. Les dérivés de polycarboxylate répondent à ces exigences dans les mélanges contenant des matériaux cimentaires supplémentaires, où les formulations plus anciennes sont souvent moins efficaces. Les fournisseurs positionnent leur production et leur support technique à proximité des grands programmes de construction, où les essais locaux tiennent compte des différences en matière de ciment, de granulats, de climat et de méthodes de construction. Cela garantit la continuité de l'approvisionnement et aide les producteurs à adapter les formulations aux normes locales, tout en offrant aux équipes techniques un moyen pratique de valider les performances avant que les produits n'entrent dans les spécifications de grands projets.
Points clés du rapport
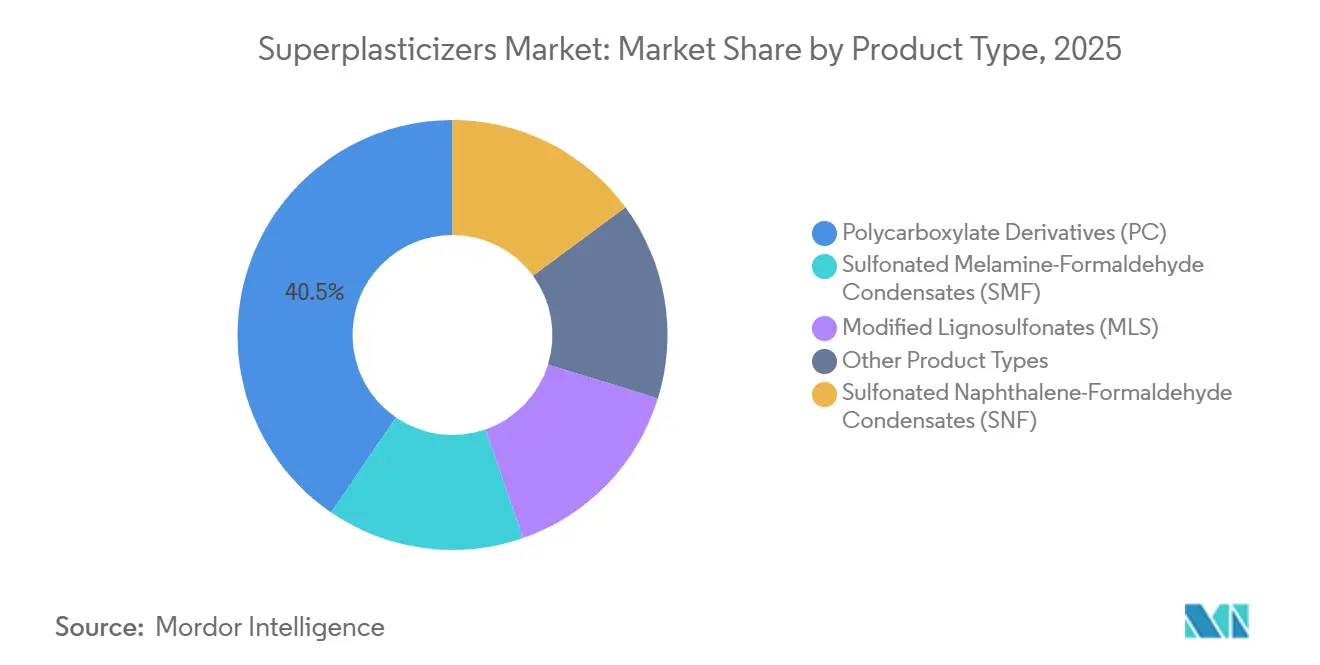
- Par type de produit, les dérivés de polycarboxylate détenaient 40,45 % de la part du marché des superplastifiants en 2025 et devraient croître à un CAGR de 8,34 % jusqu'en 2031.
- Par forme, les formulations liquides détenaient 60,14 % de la part du marché des superplastifiants en 2025, tandis que les grades en poudre devraient croître à un CAGR de 8,78 % jusqu'en 2031.
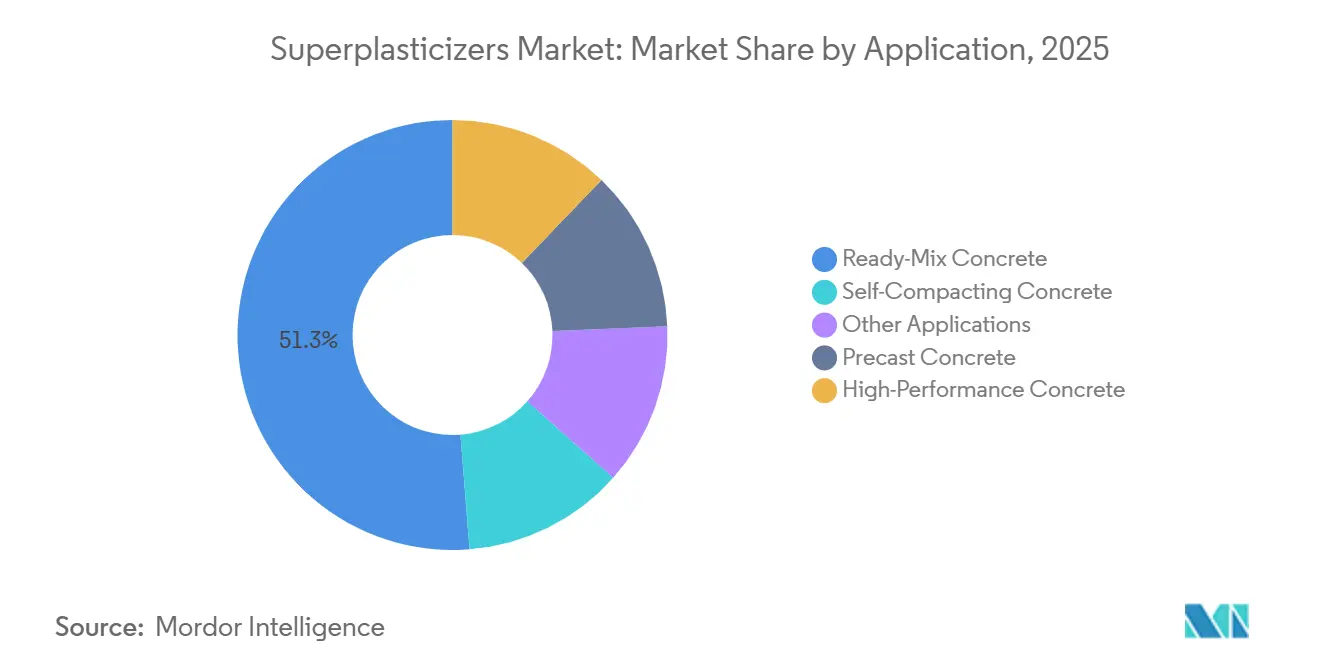
- Par application, le béton prêt à l'emploi représentait 51,26 % de la taille du marché des superplastifiants en 2025, tandis que le béton haute performance devrait croître à un CAGR de 9,24 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 45,91 % de la part du marché des superplastifiants en 2025 et devrait croître à un CAGR de 8,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement dans les infrastructures et les travaux publics | +2.0% | Mondial, avec un impact concentré en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient et en Afrique (MEA) | Long terme (≥ 4 ans) |
| Exigences en matière de béton à faible teneur en carbone et de réduction du ciment | +1.5% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de dosage du béton prêt à l'emploi et de maintien de l'affaissement | +1.2% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption du béton préfabriqué, modulaire et haute performance | +1.0% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Conception de mélanges optimisée par l'intelligence artificielle (IA) et dosage automatisé | +0.6% | Amérique du Nord, Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de béton à faible teneur en carbone et de réduction du ciment
Les exigences en matière de construction à faible teneur en carbone augmentent la demande d'adjuvants par mètre cube lorsque le béton incorpore davantage de matériaux cimentaires supplémentaires, car ces liants peuvent modifier la demande en eau, le comportement de dispersion et les performances de mise en place. Une étude de Scientific Reports de 2025 a révélé qu'une teneur plus élevée en argile calcinée dans le ciment à base de calcaire et d'argile calcinée augmentait le dosage en superplastifiant nécessaire pour maintenir la maniabilité. L'argile calcinée présente une surface spécifique élevée et réduit l'eau libre disponible dans le mélange, rendant le contrôle de la maniabilité plus dépendant de la sélection et du dosage des adjuvants. Cette condition rend également une dispersion précise plus importante pour le béton à faible teneur en clinker. Une étude de Buildings de 2025 a rapporté que les superplastifiants à base d'éther de polycarboxylate (PCE) dans les mélanges CEM III/A et CEM V/B maintenaient la résistance à la compression à 28 jours à un niveau égal ou supérieur aux mélanges de référence CEM I. Les exigences européennes en matière de marchés publics pour des produits à faible teneur en carbone vérifiés rendent cette formulation pertinente pour les travaux publics et la construction privée, où la documentation des émissions influence la sélection des matériaux.
Exigences de dosage du béton prêt à l'emploi et de maintien de l'affaissement
Les centrales à béton prêt à l'emploi nécessitent un béton qui reste maniable pendant le dosage, le transport, la mise en place et le pompage. Les formulations liquides sont utilisées avec des équipements de dosage mesuré dans les centrales automatisées, offrant aux responsables de centrale un meilleur contrôle des rapports adjuvant/eau et de la régularité des gâchées. Un dosage prévisible aide les centrales à réduire la variabilité des gâchées et les pertes de matériaux tout en soutenant l'assurance qualité. Les fournisseurs proposent des produits conçus pour des besoins spécifiques de maintien de l'affaissement, notamment des mélanges stables lors de longs temps de transport, sur des chantiers encombrés ou par temps chaud. Ces exigences sont pertinentes dans les grands projets urbains où le béton transporté par camion-toupie dessert quotidiennement plusieurs chantiers de construction et où les retards affectent la qualité de la mise en place, l'utilisation de la main-d'œuvre et les calendriers de projet.
Adoption du béton préfabriqué, modulaire et haute performance
La construction préfabriquée et modulaire nécessite des mélanges réguliers et un développement précoce de la résistance, car les calendriers d'usine dépendent de cycles répétables de coulage, de finition, de cure et de réutilisation des coffrages. Les opérations de préfabrication utilisent des cycles courts de décoffrage de 12 à 16 heures, soutenant la demande de formulations qui favorisent le développement de la résistance à court et à long terme. Le béton haute performance utilisé dans les tabliers de ponts, les centres de données et les tours d'éoliennes peut nécessiter une résistance à la compression supérieure à 80 MPa, avec de faibles rapports eau/ciment et un dosage précis des adjuvants. Meta a rapporté que son mélange conçu par BOxCrete à Rosemount, Minnesota, a atteint la résistance structurelle complète 43 % plus rapidement que sa formule d'origine. Le béton autoplaçant soutient la demande dans le revêtement de tunnels et les travaux préfabriqués complexes où un ferraillage dense ou une géométrie difficile limite l'efficacité de la vibration.
Conception de mélanges optimisée par l'IA et dosage automatisé
Le dosage automatisé relie les choix de matériaux aux données de la centrale, aux contrôles de production et aux objectifs de performance répétables. Dans une centrale à béton prêt à l'emploi, cela permet une application de dosage cohérente entre les gâchées, la surveillance de la réponse du béton et des ajustements plus précoces lorsque les résultats d'affaissement ou de résistance s'écartent des spécifications cibles. Les plateformes dotées d'IA utilisent les enregistrements de gâchées pour ajuster les formulations de mélanges, intégrant la teneur en ciment, le comportement du béton frais, les résultats de résistance et le dosage des adjuvants dans un processus de décision unique de la centrale. Meta a publié BOxCrete en mars 2026 en tant que modèle open source qui prédit simultanément l'affaissement et la résistance à la compression[1]Meta Engineering, "IA pour le ciment et le béton produits en Amérique," Meta, engineering.fb.com. Ces systèmes réduisent le surdosage sur le terrain, utilisé pour pallier une qualité de ciment irrégulière, en donnant aux producteurs des informations plus claires sur l'origine d'un problème, qu'il provienne des matériaux, du dosage ou de la sélection des adjuvants. Ils peuvent également déplacer la concurrence entre fournisseurs vers une performance fiable par dose, les producteurs utilisant les données de la centrale pour comparer les résultats entre produits et gâchées.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de la disponibilité des matières premières | -0.8% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Variabilité de la compatibilité ciment-granulats | -0.6% | Asie-Pacifique, Asie du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Charge de conformité liée au formaldéhyde, aux résidus et aux produits chimiques | -0.5% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de la disponibilité des matières premières
L'acide acrylique, l'acide méthacrylique et l'oxyde d'éthylène ou de propylène représentent ensemble 60 à 70 % des coûts de production de l'éther de polycarboxylate (PCE). La volatilité de ces intrants affecte les marges de formulation et les décisions d'approvisionnement, notamment lorsque les fournisseurs ne peuvent pas ajuster les prix clients ou garantir une disponibilité régulière des matériaux. Les producteurs de PCE dépendent également des intrants de chaînes latérales polyéther, ce qui crée une incertitude lorsque les prix en amont évoluent rapidement. Les producteurs de condensat sulfoné de naphtalène-formaldéhyde (SNF) sont exposés séparément à l'acide sulfurique et au naphtalène issus du raffinage du goudron de houille. Cela expose les producteurs à de multiples chaînes de matières premières avec des schémas de prix, des bases de fournisseurs, des exigences logistiques et des risques d'interruption d'approvisionnement différents. Les fabricants disposant d'une intégration en monomères ou de contrats d'approvisionnement à long terme gèrent ce risque plus efficacement que les formulateurs achetant des matériaux sur le marché au comptant.
Variabilité de la compatibilité ciment-granulats
Les performances des superplastifiants varient en fonction de la composition du ciment, des propriétés des granulats, des matériaux cimentaires supplémentaires et de la qualité de l'eau ; une formulation standard ne donne donc pas toujours des résultats identiques dans toutes les centrales. Cette variabilité est pertinente sur les marchés qui utilisent des matières premières d'origine locale aux caractéristiques irrégulières. Une formulation qui fonctionne bien dans une centrale peut nécessiter des ajustements dans une autre lorsque les sources de matières premières, les conditions climatiques, les équipements de malaxage ou les propriétés cibles du béton diffèrent. Les variations de la qualité du ciment peuvent amener les opérateurs de centrale à utiliser plus d'adjuvant que nécessaire, augmentant les coûts et masquant le problème de dosage sous-jacent. Les fournisseurs doivent fournir des essais locaux et un support applicatif, notamment des mélanges d'essai qui identifient les plages de dosage appropriées avant qu'un adjuvant n'entre en production commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
architecture moléculaire déterminant la concentration du marchéLes dérivés de polycarboxylate détenaient 40,45 % de la part du marché des superplastifiants en 2025 et devraient croître à un CAGR de 8,34 % jusqu'en 2031. Leur squelette polycarboxylate et leurs chaînes latérales d'oxyde de polyéthylène favorisent la dispersion des particules par encombrement stérique, aidant les producteurs à gérer la réduction d'eau tout en conservant une flexibilité dans la conception des formulations. Cette structure favorise la réduction d'eau sans adsorption permanente sur les particules de ciment, ce qui est utile lorsque les producteurs doivent équilibrer la maniabilité, le comportement à la prise, le développement de la résistance et la compatibilité avec les matériaux locaux. Les grades PCE conviennent bien au béton d'usage général où la réduction d'eau et la mise en place maniable sont toutes deux requises.
La sélection du produit dépend de la formulation du mélange et de l'application prévue. Une étude de Scientific Reports de 2026 a révélé que 1 % de condensat sulfoné de naphtalène-formaldéhyde (SNF) augmentait l'affaissement relatif de 272,9 % dans le béton géopolymère à un composant, tandis que l'éther de polycarboxylate (PCE) offrait des gains de maniabilité limités et provoquait des réductions de résistance à des dosages plus élevés. Cela soutient l'utilisation continue du SNF dans les applications civiles préfabriquées et spécialisées qui privilégient la résistance précoce contrôlée et le coût, où le maintien prolongé de l'affaissement n'est pas l'exigence principale. Les lignosulfonates modifiés restent pertinents dans les applications sensibles aux prix, bien que leur capacité de réduction d'eau plus faible limite leur rôle dans le béton structurel. La demande de condensat sulfoné de mélamine-formaldéhyde (SMF) est sous pression sur les marchés occidentaux en raison des coûts de conformité, mais il reste applicable dans certaines régions d'Asie du Sud et d'Asie du Sud-Est, où les transitions de produits dépendent de la conformité locale, du capital et de l'acceptation des clients.


Par forme :
emprise opérationnelle du liquide, portée géographique de la poudreLes formulations liquides représentaient 60,14 % du marché des superplastifiants en 2025. Elles sont compatibles avec les systèmes de dosage automatisés qui mesurent les adjuvants dans chaque gâchée de béton, aidant les opérateurs à maintenir un dosage régulier tout au long des cycles de production. Le dosage liquide supprime l'étape de dissolution requise par les produits en poudre. Les centrales en Amérique du Nord et en Europe occidentale ont standardisé cette approche grâce à des débitmètres reliés aux contrôles de la centrale, aux exigences de commande et aux enregistrements de qualité.
Les grades en poudre devraient se développer à un CAGR de 8,78 % jusqu'en 2031. Les sites éloignés des archipels d'Asie du Sud-Est, d'Afrique subsaharienne et des hauts plateaux d'Amérique du Sud manquent souvent de conditions de stockage pratiques pour les produits liquides. La poudre simplifie l'expédition, le stockage, la manutention et la préparation sur site, ce qui en fait une option pratique pour les longues chaînes d'approvisionnement et les conditions froides. Les producteurs de béton préfabriqué et de mortier sec utilisent des produits en poudre pour un dosage au poids exact dans des systèmes en sacs et en big-bags. Les produits SNF en poudre nécessitent le marquage de conformité EN 934-2 pour être utilisés dans le béton marqué CE. Les producteurs qui passent au PCE en poudre peuvent faire face à des délais de certification parallèles, créant des lacunes temporaires d'approvisionnement dans certaines applications préfabriquées européennes.
Par application :
le béton prêt à l'emploi ancre les volumes tandis que le béton haute performance génère les margesLe béton prêt à l'emploi représentait 51,26 % du marché des superplastifiants en 2025. Cette application dépend d'un béton pompable et régulier pour la construction résidentielle et commerciale urbaine, où les calendriers de livraison et les conditions de mise en place variables nécessitent un comportement stable du béton frais. Le dosage automatisé améliore la régularité du dosage, réduit les déchets et soutient des limites de performance plus strictes, permettant aux fournisseurs et aux producteurs d'identifier plus tôt les problèmes de performance dans le processus de dosage.
Le béton haute performance devrait croître à un CAGR de 9,24 % jusqu'en 2031. La réhabilitation de ponts, la construction de centres de données, les tours d'éoliennes et les grandes fondations au Moyen-Orient nécessitent des mélanges aux exigences élevées de résistance, de durabilité et de maniabilité, ainsi que des exigences de mise en place. Les opérations de préfabrication nécessitent un développement précoce de la résistance en raison de cycles de décoffrage de 12 à 16 heures, soutenant les grades PCE à double fonction qui répondent à la fois à la résistance précoce et ultérieure tout en maintenant la maniabilité pour le coulage et la finition. Le béton autoplaçant est de plus en plus utilisé dans les projets de tunnels et souterrains de l'ASEAN, où ses rapports superplastifiant/ciment plus élevés permettent une mise en place sans vibration en présence d'un ferraillage complexe ou d'une géométrie difficile.
Analyse géographique
Marché des Superplastifiants en Asie-Pacifique
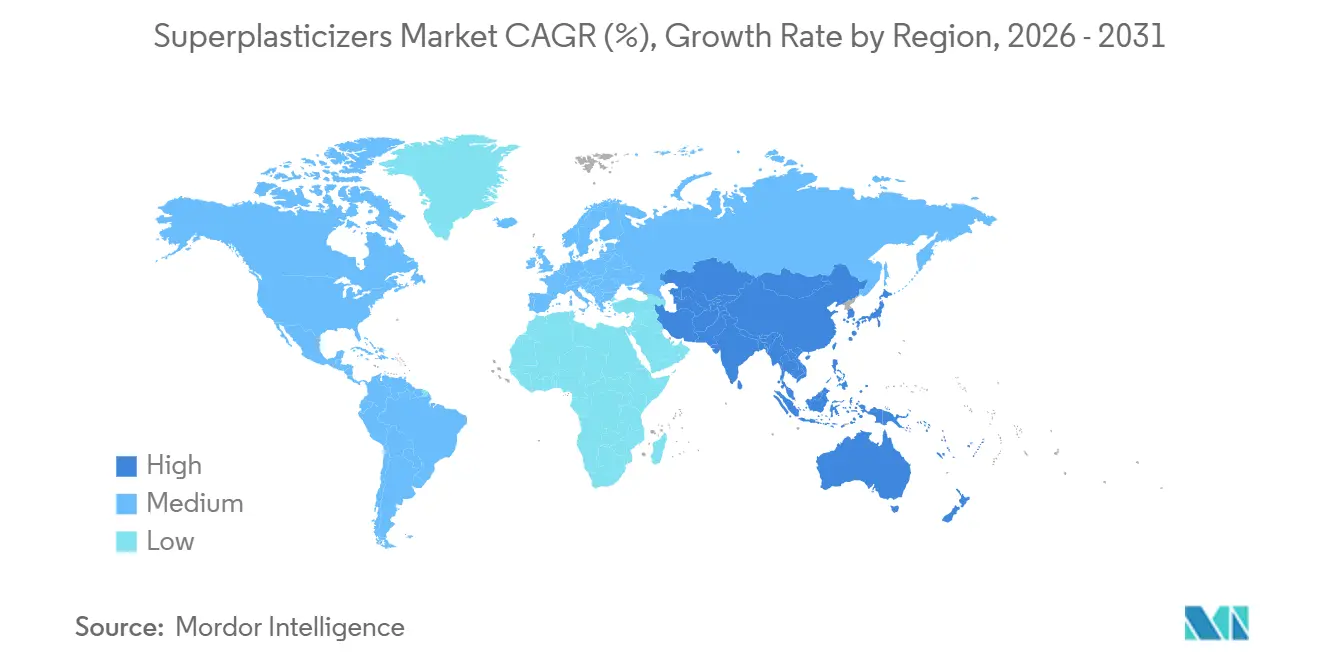
L'Asie-Pacifique détenait 45,91 % de la part de marché des superplastifiants en 2025 et devrait croître à un CAGR de 8,94 % jusqu'en 2031. Les investissements continus de la Chine dans l'hydroélectricité, le train à grande vitesse et le logement, combinés aux exigences de performance du béton, soutiennent une utilisation accrue et des spécifications d'adjuvants plus exigeantes. Le pipeline d'infrastructures et les programmes de logement de l'Inde favorisent l'adoption du béton prêt à l'emploi. Le Japon et la Corée du Sud maintiennent la demande grâce aux méthodes de construction préfabriquée et aux exigences de résistance aux séismes, qui favorisent des propriétés de béton contrôlées dans les applications structurelles. L'Indonésie, le Vietnam et les Philippines offrent des opportunités supplémentaires à mesure que les routes à péage, les aéroports et les systèmes de métro entrent en phase de construction, augmentant le besoin en approvisionnement de béton prêt à l'emploi et en support d'adjuvants spécifiques aux projets.
Marché des Superplastifiants en Amérique du Nord, en Europe et en Asie-Pacifique
Les exigences régionales varient à travers l'Asie-Pacifique. La Chine utilise la norme GB 8076, et l'Inde utilise la norme IS 9103 pour régir les performances des adjuvants. Cette fragmentation rend la formulation localisée et le support technique importants pour les fournisseurs, car la documentation de conformité, les pratiques de test et les attentes des clients diffèrent selon les marchés nationaux de la construction. La demande nord-américaine est portée par des projets d'infrastructure utilisant du béton haute performance, tandis que la demande européenne est liée aux mélanges à faible teneur en clinker et aux exigences en matière de carbone incorporé. La norme EN 934-2 fournit un cadre européen commun pour la qualité des adjuvants[2]Comité Européen de Normalisation, "EN 934-2, Adjuvants pour béton, mortier et coulis," Comité Européen de Normalisation, cen.eu.
Marché des Superplastifiants au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des parties plus modestes du marché des superplastifiants, mais leur mix de projets soutient une demande spécialisée fondée sur la logistique régionale, le climat et les exigences de performance. Le Brésil et l'Argentine sont soutenus par des programmes de logements résidentiels et sociaux, où l'activité de construction et la disponibilité de la production locale influencent la demande en adjuvants. Les investissements de l'Arabie Saoudite dans les corridors de transport et industriels à l'horizon 2026 soutiennent la demande d'adjuvants certifiés ISO. NEOM nécessite des coulages de béton à grande échelle dans des conditions exigeant une maniabilité prolongée, faisant de la performance résistante à la chaleur et des fenêtres de mise en place fiables des critères clés de sélection des matériaux. La norme SASO 2451 établit les exigences de test et d'enregistrement pour les adjuvants pour béton en Arabie Saoudite, rendant la conformité et la documentation technique locale pertinentes pour les fournisseurs cherchant des approbations de projets. L'Afrique du Sud et les marchés d'Afrique de l'Est bénéficient de liens d'approvisionnement régionaux, notamment d'une production en Tanzanie.

Paysage concurrentiel
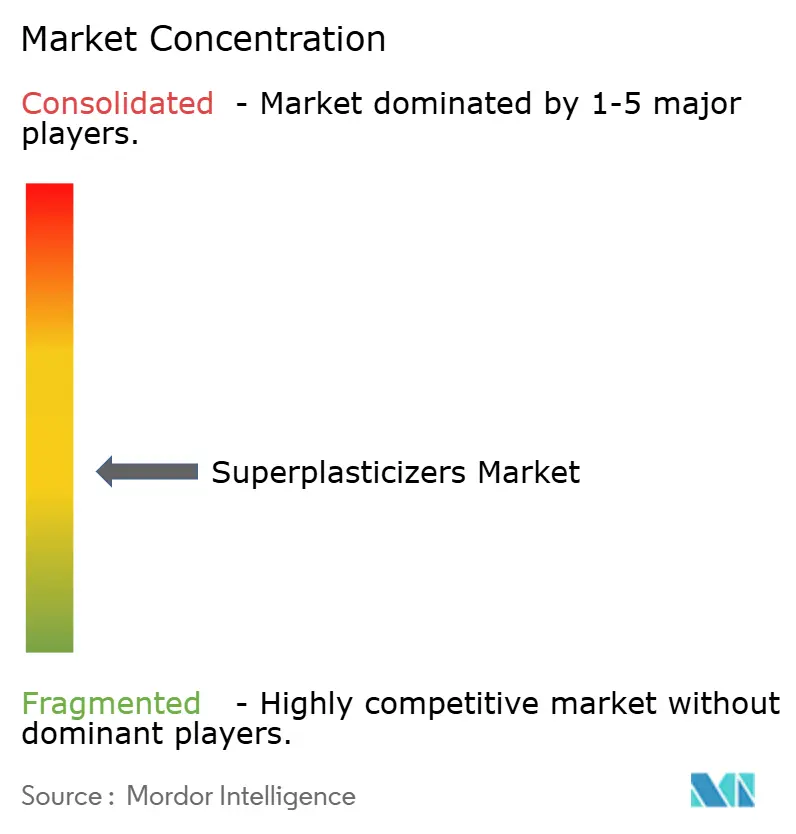
Le marché des superplastifiants est modérément fragmenté. Les grandes entreprises chimiques mondiales se font concurrence grâce à leurs capacités de fabrication de polymères, à leurs réseaux de services techniques et à leurs installations de production dans plusieurs régions, en utilisant la connaissance des applications locales pour répondre aux spécifications des clients. Un groupe plus important d'entreprises chinoises et régionales se fait concurrence principalement sur les prix des éthers de polycarboxylate (PCE) de base, desservant généralement des applications standardisées où le prix, la disponibilité locale et les performances de base guident les décisions d'achat. Cette distinction crée des marchés distincts pour les produits standard et les grades spéciaux, chacun avec des conditions de prix, des exigences clients, des barrières techniques et des attentes de service différentes. Les applications hydroélectriques en haute altitude, le génie maritime et le béton nucléaire nécessitent des structures polymères personnalisées et des normes de durabilité strictes, créant une différence claire entre les grades spéciaux et les produits de base. Ces exigences soutiennent des produits à plus haute valeur ajoutée là où l'approvisionnement local reste limité, car le développement de produits, les essais et le travail de conformité nécessaires sont difficiles à reproduire par la seule expansion des capacités de base.
Sika a acquis Finja en Suède au premier trimestre 2026, renforçant sa couverture des mortiers et adjuvants nordiques. La société a également ouvert de nouvelles installations en Belgique, en Floride, au Bangladesh et en Tanzanie en 2026. Ces actions reflètent une stratégie fournisseur centrée sur la proximité de production et les capacités de service local, notamment là où les clients nécessitent une qualification rapide des produits, des livraisons fiables et un support pour les normes locales.
Sika continue d'étendre sa capacité de production. La société a ouvert un centre technologique pour les adjuvants pour béton à Ham, en Belgique, au premier semestre 2026, ajoutant une capacité de développement local pour les clients travaillant avec les exigences de conformité et de performance européennes. Ces investissements ciblent les projets européens aux besoins exigeants de conformité et de personnalisation des produits. La concurrence sur ce marché dépend également des essais sur le terrain, car les matières premières locales et les exigences de construction peuvent varier considérablement selon les projets, les clients et les régions. Aucune donnée combinée de part de marché pour les principales entreprises n'est disponible ; par conséquent, un score de concentration basé sur les données ne peut être attribué sans introduire des informations non étayées.
Leaders du secteur des superplastifiants
-
Kao Corporation
-
Sika AG
-
Arkema
-
MAPEI S.p.A.
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des superplastifiants
- Arkema
- Chembond Chemicals Limited
- Concrete Additives & Chemicals Pvt. Ltd.
- Enaspol a.s.
- Ha-Be Betonchemie GmbH
- Jiangsu Sobute New Materials Co., Ltd.
- Kao Corporation
- MAPEI S.p.A.
- MC-Bauchemie Müller GmbH & Co. KG
- MUHU (China) Co., Ltd.
- Rhein-Chemotechnik GmbH
- Saint-Gobain
- Shandong Wanshan Chemical Co., Ltd.
- Sika AG
- The Euclid Chemical Company

Recent Industry Developments in Marché des superplastifiants
- Juillet 2026 : Alcemy GmbH a dévoilé sa feuille de route pour la conception autonome de mélanges de béton dans le cadre de la plateforme « Alcemy for Concrete », visant une réduction de 5 à 30 kg par mètre cube (15 à 85 lb/yd³) de ciment dans les centrales à béton prêt à l'emploi dans 18 pays, notamment Buzzi Unicem, CRH et Titan Group. La plateforme a également introduit le service de transformation d'entreprise par IA « Foundation Partnership » pour les producteurs de béton, soutenant l'utilisation optimisée des adjuvants, y compris les superplastifiants.
- Mars 2026 : Meta a publié BOxCrete (Optimisation bayésienne pour le béton) lors de la Convention de printemps 2026 de l'Institut américain du béton (ACI). Le modèle d'IA open source prédit simultanément l'affaissement et la résistance à la compression du béton, facilitant l'optimisation du dosage en superplastifiants. Le modèle a permis à un mélange de béton pour centre de données dans l'installation de Meta à Rosemount, Minnesota, d'atteindre la résistance structurelle complète 43 % plus rapidement que la formule d'origine, en partenariat avec Amrize et l'Université de l'Illinois à Urbana-Champaign.


Périmètre du rapport mondial sur le marché des superplastifiants
Un superplastifiant est un additif chimique utilisé dans le béton qui réduit la demande en eau de 30 % ou plus tout en augmentant la fluidité et la maniabilité. Il en résulte un béton plus résistant, plus dense et plus durable sans nécessiter d'eau supplémentaire.
Le marché des superplastifiants est segmenté par type de produit, forme, application et géographie. Par type de produit, le marché est segmenté en dérivés de polycarboxylate (PC), condensats sulfonés de naphtalène-formaldéhyde (SNF), condensats sulfonés de mélamine-formaldéhyde (SMF), lignosulfonates modifiés (MLS) et autres types de produits. Par forme, le marché est segmenté en liquide et poudre. Par application, le marché est segmenté en béton prêt à l'emploi, béton préfabriqué, béton haute performance, béton autoplaçant et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les superplastifiants dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Dérivés de polycarboxylate (PC) |
| Condensats sulfonés de naphtalène-formaldéhyde (SNF) |
| Condensats sulfonés de mélamine-formaldéhyde (SMF) |
| Lignosulfonates modifiés (MLS) |
| Autres types de produits |
| Liquide |
| Poudre |
| Béton prêt à l'emploi |
| Béton préfabriqué |
| Béton haute performance |
| Béton autoplaçant |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Dérivés de polycarboxylate (PC) | |
| Condensats sulfonés de naphtalène-formaldéhyde (SNF) | ||
| Condensats sulfonés de mélamine-formaldéhyde (SMF) | ||
| Lignosulfonates modifiés (MLS) | ||
| Autres types de produits | ||
| Par forme | Liquide | |
| Poudre | ||
| Par application | Béton prêt à l'emploi | |
| Béton préfabriqué | ||
| Béton haute performance | ||
| Béton autoplaçant | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des superplastifiants ?
La taille du marché des superplastifiants a été estimée à 7,27 milliards USD en 2025 et devrait croître de 7,79 milliards USD en 2026 à 11,21 milliards USD d'ici 2031, à un CAGR de 7,56 % durant la période de prévision (2026-2031).
Quel type de produit domine la demande de superplastifiants ?
Les dérivés de polycarboxylate ont dominé avec une part de 40,45 % en 2025 et devraient croître à un CAGR de 8,34 % jusqu'en 2031. Leur formulation soutient la réduction d'eau et le contrôle de la maniabilité dans de nombreux systèmes de béton, notamment les mélanges incorporant des matériaux cimentaires supplémentaires et nécessitant un contrôle précis du dosage.
Pourquoi les produits à base d'éther de polycarboxylate (PCE) sont-ils utilisés dans le béton à faible teneur en carbone ?
Des niveaux plus élevés d'argile calcinée et d'autres matériaux supplémentaires peuvent augmenter les besoins en adjuvants nécessaires pour maintenir un béton maniable. Les produits à base de PCE aident les producteurs à répondre à cette exigence dans des formulations de mélanges appropriées. Ils peuvent être sélectionnés et dosés pour gérer la dispersion lorsque la disponibilité en eau diminue et que les performances requises du béton restent inchangées.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Le béton haute performance devrait croître à un CAGR de 9,24 % jusqu'en 2031. Il est utilisé là où les exigences de résistance, de durabilité et de mise en place sont plus élevées, notamment pour les ouvrages d'art, les centres de données, les structures d'éoliennes et les grandes fondations.
Dernière mise à jour de la page le:



