
Tamanho e Participação do Mercado de Superaquecedores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.35 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
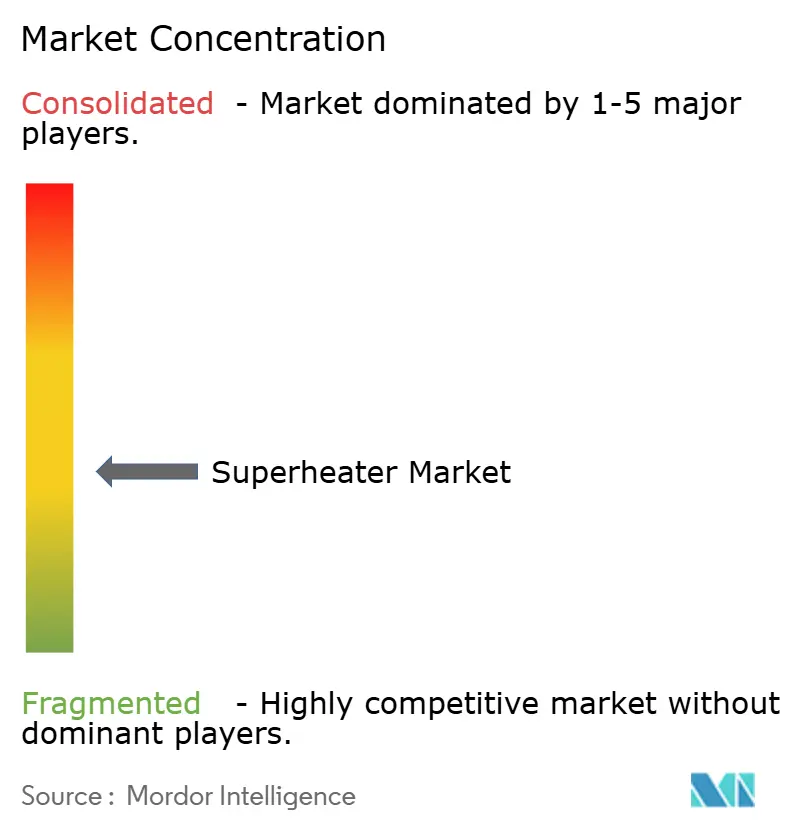
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Superaquecedores por Mordor Intelligence
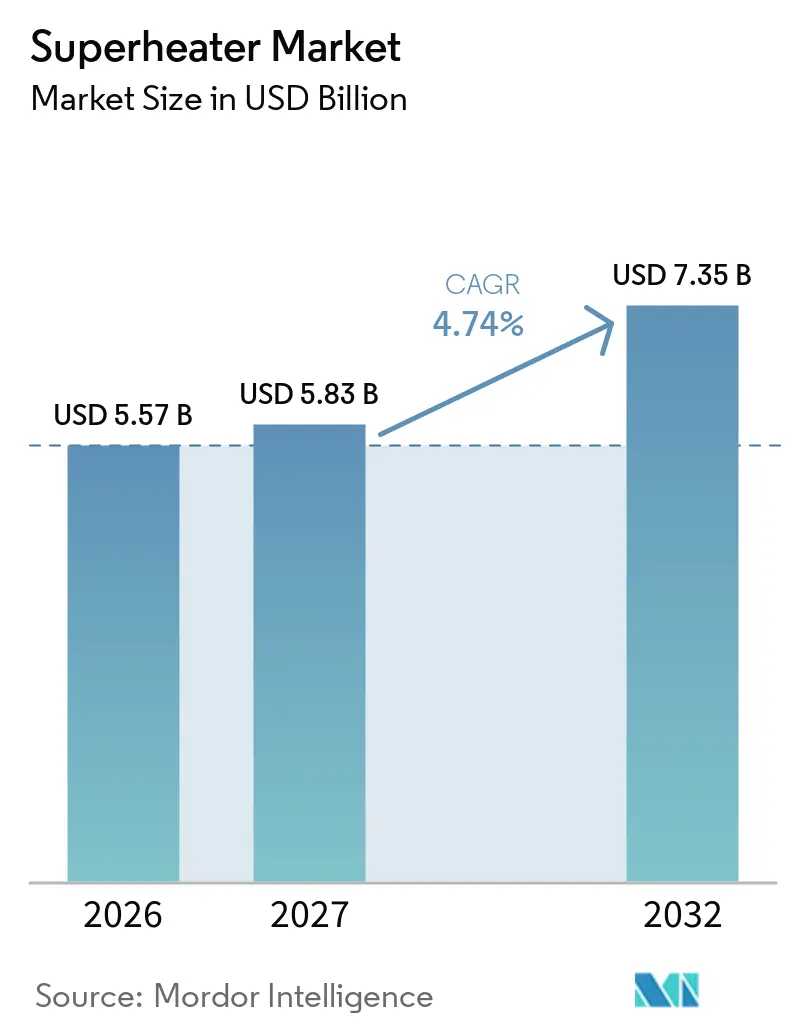
O tamanho do Mercado de Superaquecedores foi avaliado em 5,57 bilhões de USD em 2026 e estima-se que cresça de 5,83 bilhões de USD em 2027 para atingir 7,35 bilhões de USD até 2032, a um CAGR de 4,74% durante o período de previsão (2027-2032). O mercado de superaquecedores é sustentado por requisitos mais elevados de temperatura e pressão do vapor na geração de energia e em operações industriais pesadas. Essas condições tornam os superaquecedores mais importantes para a eficiência das usinas e o desempenho das turbinas. As frotas de carvão continuam a apoiar atividades de substituição e retrofit, enquanto sistemas a gás natural, biomassa e combustíveis mistos necessitam de projetos de equipamentos flexíveis. Os fornecedores competem por meio de capacidade em materiais, integração com caldeiras e acordos de serviço de longo prazo. A implantação de energias renováveis, os custos de ligas metálicas, a corrosão e a escassez de mão de obra podem limitar a atividade de novos projetos.
Principais Conclusões do Relatório
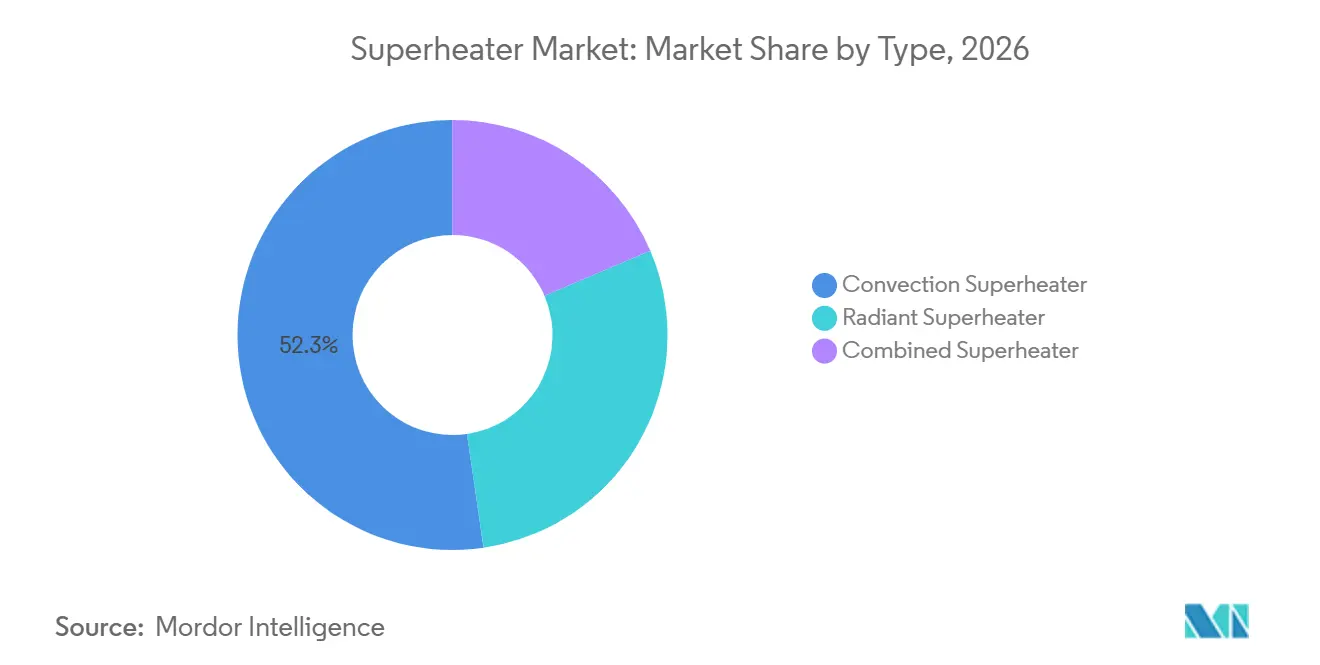
- Por tipo, os superaquecedores por convecção detinham 52,3% da participação do mercado de superaquecedores em 2026, enquanto os superaquecedores combinados têm previsão de crescer a um CAGR de 5,1% até 2032.
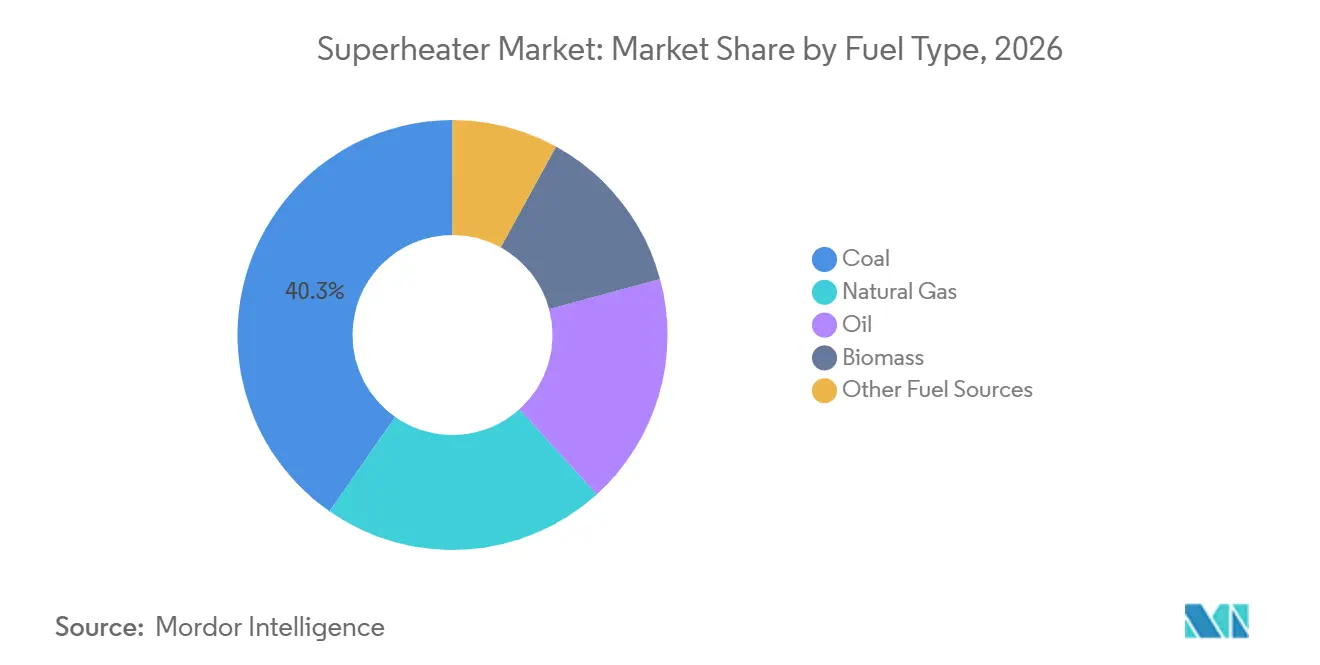
- Por tipo de combustível, as aplicações a carvão detinham 40,3% da participação do mercado de superaquecedores em 2026, enquanto o gás natural tem previsão de crescer a um CAGR de 5,3% até 2032.
- Por tipo de caldeira, as caldeiras de tubos de água detinham 56,4% do segmento de 2026, enquanto as caldeiras de passagem única têm previsão de crescer a um CAGR de 5,6% até 2032.
- Por aplicação, a geração de energia detinha 48,5% do segmento de 2026, enquanto os processos industriais têm previsão de crescer a um CAGR de 5,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,9% da receita de 2026 e tem previsão de crescer a um CAGR de 7,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Ciclos de Vapor de Alta Eficiência | +1.10% | Global, mais forte na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Modernização e Extensão da Vida Útil de Usinas Termelétricas | +0.90% | América do Norte, Europa, Ásia-Pacífico (China, Índia) | Médio prazo (2–4 anos) |
| Expansão da Cogeração Industrial e Sistemas de Vapor de Processo | +0.70% | Europa, Ásia-Pacífico, América do Norte | Médio prazo (2–4 anos) |
| Crescimento de Caldeiras de Resíduos para Energia, Biomassa e Multicombustível | +0.60% | Europa, núcleo da Ásia-Pacífico, expansão para as Américas | Médio prazo (2–4 anos) |
| Tecnologias de Gestão de Corrosão que Permitem Temperaturas de Vapor Mais Elevadas | +0.40% | Global; foco em AUSC: Índia, China, Europa | Longo prazo (≥ 4 anos) |
| Demanda Localizada por Substituição de Superaquecedores em Frotas Instaladas Envelhecidas | +0.50% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Ciclos de Vapor de Alta Eficiência
Concessionárias e grandes instalações industriais estão elevando os parâmetros do vapor para obter mais energia útil do combustível. Os superaquecedores controlam a temperatura e a qualidade do vapor fornecido às turbinas nessas condições. Um estudo de 2025 sobre ciclos de cogeração supercrítica constatou que sistemas otimizados podem atingir eficiências de até 74,2%. Programas na China e na Índia visam condições acima de 700°C e 30 MPa, o que exige materiais e projetos de tubos além dos utilizados em unidades mais antigas. Os compradores, portanto, dão maior ênfase ao grau da liga, aos parâmetros do vapor, aos testes e à qualificação de materiais. Isso favorece fornecedores com capacidades comprovadas de fabricação, inspeção e ciclo de vida.
Modernização e Extensão da Vida Útil de Usinas Termelétricas
A grande base instalada termelétrica continua a exigir substituição de componentes e melhorias de desempenho. Os operadores modernizam caldeiras quando precisam de maior confiabilidade, temperaturas de vapor mais elevadas ou a opção de adicionar uma turbina posteriormente. Em março de 2026, a Babcock & Wilcox recebeu autorização para prosseguir com um acordo de 2,4 bilhões de USD para construir 4 caldeiras a gás natural e sistemas de turbinas a vapor para a Base Electron, totalizando 1,2 GW para os campi da Applied Digital. O projeto demonstra como sistemas de caldeiras a gás podem atender à demanda de energia de data centers fora dos ciclos convencionais de capital de concessionárias. Os programas de retrofit também permitem que os proprietários distribuam os gastos ao longo de melhorias de equipamentos, em vez de substituir um ativo completo. Isso sustenta oportunidades de substituição no mercado de superaquecedores, onde a vida útil das usinas é estendida.
Expansão da Cogeração Industrial e Sistemas de Vapor de Processo
As instalações industriais necessitam de eletricidade confiável e vapor de processo em vários níveis de pressão. Os sistemas de cogeração podem atender a essas necessidades quando os estágios do superaquecedor mantêm a qualidade do vapor conforme as cargas operacionais mudam. O estudo de cogeração supercrítica de 2025 reportou razões médias de potência-calor próximas a 0,76 em sistemas otimizados. Isso apoia o investimento por operações químicas, de papel, de processamento de alimentos e outras operações de processo contínuo com demanda térmica significativa. Os operadores utilizam esses sistemas para melhorar a eficiência energética e aumentar o controle sobre o fornecimento de energia do local. O mercado de superaquecedores se beneficia quando os planos de capital industrial incluem equipamentos de calor e energia combinados ou vapor de processo de maior pressão.
Crescimento de Caldeiras de Resíduos para Energia, Biomassa e Multicombustível
As caldeiras a biomassa e a resíduos expõem os tubos dos superaquecedores a cloretos, álcalis e outros compostos corrosivos. Isso cria demanda por materiais e revestimentos capazes de proteger os componentes em altas temperaturas. A capacidade global de bioenergia atingiu 150,8 GW em 2024, após a adição de 4,6 GW de capacidade naquele ano[1]. Pesquisas sobre sistemas de resíduos para energia mostram que a corrosão pode reduzir a vida útil dos componentes e aumentar a necessidade de revestimentos protetores e trabalhos de substituição[2]. Em setembro de 2025, a ANDRITZ recebeu um pedido de uma caldeira de recuperação química na fábrica de Ishinomaki da Nippon Paper Industries no Japão, com capacidade de 2.200 toneladas de sólidos secos por dia, 8,3 MPa e 505°C. Essas instalações necessitam de projetos multicombustível capazes de manter as condições do vapor apesar das variações na umidade e no poder calorífico do combustível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Deslocamento da Geração Convencional de Vapor por Energia Renovável | -1.10% | Europa, América do Norte; expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Altos Custos de Ligas Metálicas, Fabricação e Manutenção | -0.80% | Global | Médio prazo (2–4 anos) |
| Corrosão na Câmara de Combustão e Variabilidade da Qualidade do Combustível | -0.50% | Ásia-Pacífico (intensiva em carvão), Europa (biomassa/resíduos para energia) | Médio prazo (2–4 anos) |
| Escassez de Soldadores Certificados, Inspetores e Materiais de Alta Temperatura | -0.30% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Deslocamento da Geração Convencional de Vapor por Energia Renovável
O aumento da capacidade renovável altera as perspectivas de demanda de longo prazo para equipamentos convencionais de vapor. Horas de despacho mais baixas podem tornar as grandes melhorias em caldeiras mais difíceis de justificar para alguns proprietários. A geração de eletricidade a partir de biomassa sólida na União Europeia caiu 11,3% em 2023, para 78,4 TWh, segundo a REN21. O efeito é desigual porque o Sudeste Asiático e o Sul da Ásia continuam a adicionar capacidade termelétrica. O investimento em gás no Oriente Médio também apoia equipamentos de vapor de alta temperatura. O mercado de superaquecedores permanece exposto ao deslocamento, ao mesmo tempo que retém demanda nas regiões que necessitam de geração despachável.
Altos Custos de Ligas Metálicas, Fabricação e Manutenção
A operação ultrassupercrítica avançada requer materiais à base de níquel que custam mais do que os aços convencionais. Esses materiais aumentam os custos iniciais do conjunto e podem exigir inspeções mais frequentes. Um estudo de 2026 sobre a Liga 617M documentou o comportamento de corrosão em múltiplas camadas a 750°C e mostrou como a degradação pode afetar o desempenho do material ao longo do tempo[3]. Tubos de alto cromo e outros insumos especiais também expõem os contratantes à incerteza de aquisição. Contratos de preço fixo são vulneráveis quando os preços das ligas sobem ou as entregas são atrasadas. Essas condições podem adiar o investimento por parte de proprietários sem contratos de serviço de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Projetos por Convecção Lideram, Configurações Combinadas Crescem RapidamenteOs superaquecedores por convecção detinham 52,3% da participação do mercado de superaquecedores em 2026. Sua posição reflete a recuperação eficiente de calor dos gases de combustão pós-queima em vários tipos de caldeiras. São utilizados em sistemas a carvão, gás natural e biomassa em instalações de concessionárias e grandes indústrias. A base instalada sustenta a demanda por substituição mesmo quando a construção de novas unidades desacelera. Seu desempenho em temperaturas moderadas de gases de combustão os torna adequados para condições operacionais estabelecidas.
Os superaquecedores combinados têm previsão de crescer a um CAGR de 5,1% até 2032. Essas unidades integram elementos de convecção e radiantes em um único projeto. Eles suportam temperaturas de vapor mais estáveis quando os combustíveis e as cargas mudam. As seções radiantes permanecem importantes para metas supercríticas que projetos exclusivamente por convecção não conseguem atingir. A pesquisa sobre a Liga 617M apoia a atenção contínua à qualificação de tubos de alta temperatura.

Por Tipo de Combustível:
Carvão Ancora o Volume, Gás Natural AceleraAs aplicações a carvão detinham 40,3% do segmento de tipo de combustível de 2026. A frota global de carvão apoia trabalhos de substituição, retubing e modernização, especialmente na Ásia-Pacífico. As unidades supercríticas a carvão requerem conjuntos de superaquecedores projetados para altas temperaturas e pressões. Essa base instalada mantém o carvão importante para o volume atual do mercado de superaquecedores. Seu papel permanece mais forte onde a geração termelétrica fornece um fornecimento de carga base confiável.
O gás natural tem previsão de crescer a um CAGR de 5,3% até 2032. As usinas a gás necessitam de equipamentos capazes de suportar operação flexível e mudanças repetidas de carga. Em novembro de 2025, a Mitsubishi Power contratou para apoiar a conversão de óleo para gás natural de 2 unidades de 330 MW da Usina Termelétrica O Mon 1 no Vietnã[4]. Combustíveis derivados de biomassa e resíduos acrescentam demanda por metalurgia personalizada e superfícies protetoras de tubos. As adições globais de bioenergia de 4,6 GW em 2024 reforçam a necessidade de projetos resistentes à corrosão para biomassa.
Por Tipo de Caldeira:
Tubos de Água Dominam, Passagem Única Ganha TerrenoAs caldeiras de tubos de água detinham 56,4% do segmento de tipo de caldeira de 2026. São amplamente utilizadas onde operações de concessionárias e industriais necessitam de vapor de alta pressão e alta capacidade. Sua base instalada mantém a demanda por superaquecedores de substituição e peças de pressão associadas. Essas caldeiras atendem a aplicações onde a produção de vapor afeta diretamente o desempenho de produção e geração. Sua posição estabelecida sustenta o tamanho do mercado de superaquecedores para a demanda relacionada a caldeiras.
As caldeiras de passagem única têm previsão de crescer a um CAGR de 5,6% até 2032. Elas podem acompanhar a carga, partir mais rapidamente e suportar condições operacionais supercríticas. Em 2026, a Valmet recebeu um pedido para substituir o superaquecedor secundário na caldeira de recuperação de Varkaus da Stora Enso, com um acordo de 3 anos para monitoramento, suporte remoto e treinamento de operadores. Caldeiras de tubos de fogo, de recuperação de calor residual e de leito fluidizado circulante requerem projetos adaptados à sua fonte de calor e combustível. Isso cria necessidades distintas para geometria de tubos, revestimentos e seleção de ligas.
Por Aplicação:
Geração de Energia Ancora, Processos Industriais Impulsionam o CrescimentoA geração de energia detinha 48,5% do segmento de aplicação de 2026. Usinas a carvão, gás e biomassa mantêm a demanda por sistemas de vapor de alta temperatura. Os programas de modernização apoiam a substituição de equipamentos e a extensão da vida útil operacional. A demanda de energia de data centers também cria um caso de uso para sistemas de caldeiras a gás e turbinas a vapor. O acordo da Babcock & Wilcox com a Base Electron ilustra essa configuração em escala de 1,2 GW.
Os processos industriais têm previsão de crescer a um CAGR de 5,9% até 2032. Instalações químicas, petroquímicas e de manufatura especializada utilizam vapor de alta pressão em operações contínuas. Refinarias e terminais de gás natural liquefeito também necessitam de vapor de processo confiável e manutenção planejada. O superaquecimento de calor residual pode recuperar energia de operações de reatores e destilação. Aplicações de alimentos e bebidas, marítimas e de recuperação de calor residual acrescentam amplitude ao mercado de superaquecedores.
Análise Geográfica
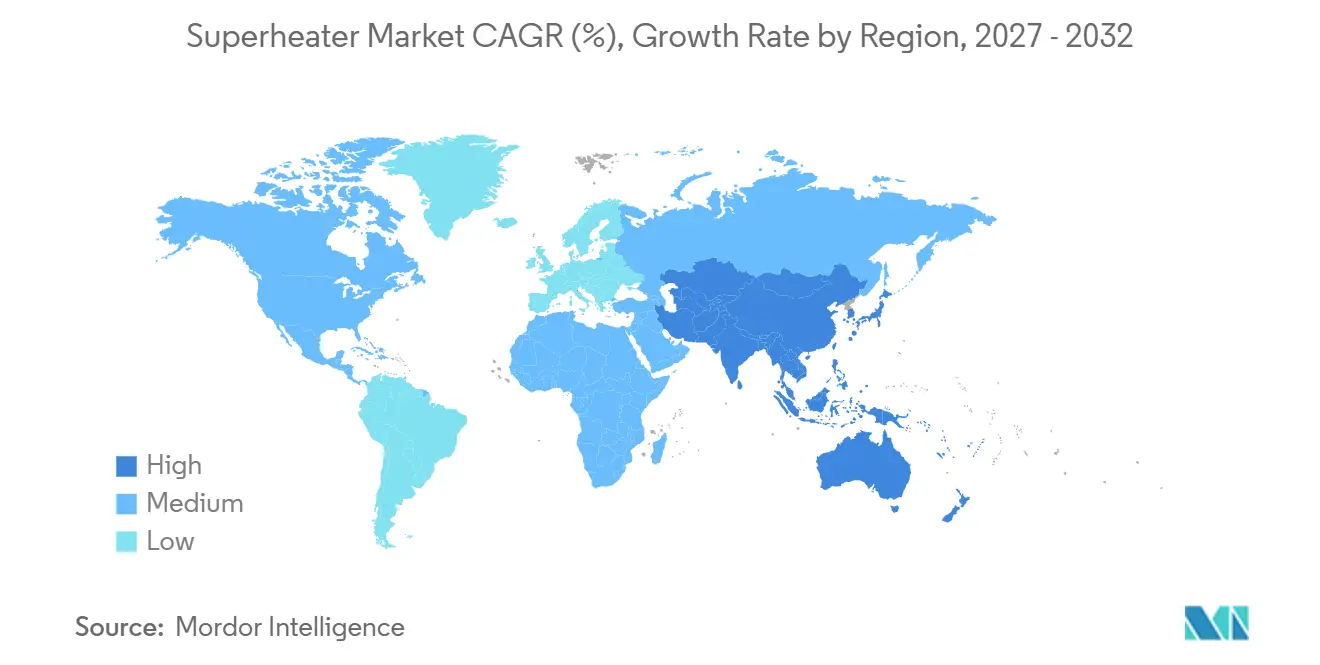
Mercado de Superaquecedores da APAC
A Ásia-Pacífico detinha 38,9% da participação no mercado de superaquecedores em 2026 e tem previsão de crescimento a um CAGR de 7,1% até 2032. A região combina novas construções termelétricas com a modernização de frotas mais antigas de carvão e industriais. O programa avançado ultrassupercrítico da Índia tem como meta condições de vapor de 710-720°C e pressões acima de 30 MPa. A frota supercrítica da China está entrando em um período de manutenção e extensão de vida útil. A diversificação de combustíveis do Japão acrescenta a necessidade de adaptar equipamentos para perfis de combustão variáveis. A capacidade de bioenergia do Japão atingiu 6 GW em 2024, em comparação com 3 GW em 2019.
Mercado de Superaquecedores da América do Norte e Europa
A América do Norte e a Europa são impulsionadas mais por trabalhos de retrofit do que por nova capacidade. A frota termelétrica dos Estados Unidos necessita de manutenção, extensão de vida útil e modernização de usinas a gás. O projeto Base Electron demonstra a demanda por sistemas de caldeiras e turbinas em grandes instalações de data centers. O setor de celulose e papel do Canadá apoia a modernização de caldeiras industriais. A Europa depende da co-combustão de biomassa, usinas de resíduos para energia e modernização de sistemas de aquecimento urbano. Essas aplicações favorecem projetos resistentes à corrosão, capazes de gerenciar combustíveis variáveis.
Mercado de Superaquecedores da América do Sul e MEA
A América do Sul, o Oriente Médio e a África são partes menores, porém positivas, do tamanho do mercado de superaquecedores. O Brasil tinha 17,8 GW de capacidade de bioenergia em 2024 e representava 86% do total da América do Sul. Isso apoia trabalhos com biomassa e multicombustível nas indústrias de celulose, papel e processamento correlato. Argentina e Chile acrescentam demanda de cogeração a gás. Arábia Saudita, Emirados Árabes Unidos e Egito estão expandindo a infraestrutura a gás. Os projetos de resíduos para energia na África do Sul e no Norte da África oferecem oportunidades de longo prazo quando as condições de projeto e de rede elétrica permitirem.
Cenário Competitivo
O mercado de superaquecedores apresenta concentração moderada entre fabricantes de equipamentos originais integrados. Babcock & Wilcox, GE Vernova, Mitsubishi Power, Doosan Enerbility e Valmet fornecem pacotes dentro de contratos maiores de caldeiras e ilhas de potência. A substituição de componentes é mais fragmentada porque especialistas regionais e fornecedores de tubos de liga podem atender a projetos individuais. As empresas líderes frequentemente combinam o fornecimento de equipamentos com acordos de serviço de longo prazo. Isso apoia a retenção de clientes após a instalação inicial. Também oferece aos proprietários monitoramento, treinamento, manutenção e suporte técnico ao longo da vida operacional da caldeira.
O pedido de Varkaus da Valmet em 2026 combinou a substituição de um superaquecedor secundário com um acordo de 3 anos para monitoramento de processos, suporte remoto e treinamento de operadores. O acordo de março de 2026 da Babcock & Wilcox abrange 4 sistemas de caldeiras e turbinas a vapor para geração de energia em data centers. Em agosto de 2026, a Babcock & Wilcox assinou um acordo com a Siemens Energy para iniciar a engenharia de 20 conjuntos de geradores de turbinas a vapor para o FastPower. Essas ações demonstram foco na entrega de projetos e na receita de serviços. Também mostram como os fornecedores de equipamentos estão respondendo a novos centros de demanda de energia.
Alleima, Sandvik e Vallourec são relevantes à medida que os compradores exigem soluções de tubos de alto cromo e liga de níquel. O monitoramento digital está se tornando parte das ofertas de serviços para reduzir paralisações não planejadas e melhorar o planejamento de substituições. A pesquisa sobre a Liga 617M acrescenta evidências para a seleção de materiais em serviço de alta temperatura. Projetos resistentes à corrosão e multicombustível são relevantes em projetos de biomassa, resíduos para energia e co-queima de carvão. O mercado de pós-venda permanece acessível a empresas que atendem aos requisitos de fabricação, inspeção, materiais e qualidade. Fornecedores regionais podem competir onde o trabalho envolve substituição discreta em vez de um sistema completo de caldeira.
Líderes do Setor de Superaquecedores
-
Mitsubishi Power
-
Babcock & Wilcox Enterprises, Inc.
-
Doosan Enerbility Co., Ltd.
-
GE Vernova Inc.
-
Alfa Laval AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Superaquecedores Empresas cobertas neste relatório
- Alfa Laval AB
- Alleima AB
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Babcock Wanson
- Birwelco Ltd
- Chromalox
- Cleaver-Brooks, Inc.
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova Inc.
- Maarky Thermal Systems, Inc.
- Mitsubishi Power
- Optimus Industries, LLC
- Sandvik AB
- Siemens Energy AG
- Thermax Limited
- Uchino Co., Ltd.
- Vallourec S.A.
- Valmet Oyj
- Vapor Power International
- Watlow Electric Manufacturing Company
Desenvolvimentos industriais recentes em Mercado de Superaquecedores
- Agosto de 2026: A Babcock & Wilcox assinou um acordo com a Siemens Energy para iniciar a engenharia de 20 conjuntos de geradores de turbinas a vapor (50 MW cada, totalizando 1 GW) para seu programa FastPower℠ voltado a clientes de data centers de inteligência artificial, ampliando o pipeline de caldeiras a gás mais turbinas a vapor da B&W além de seu projeto existente com a Base Electron e sinalizando um novo canal estrutural de demanda para sistemas de caldeiras e superaquecedores.
- Agosto de 2026: A Valmet recebeu um pedido da Stora Enso para substituir o superaquecedor secundário em sua caldeira de recuperação de Varkaus na Finlândia por um superaquecedor tubular Valmet, ao mesmo tempo em que firmou um acordo de cooperação de 3 anos para monitoramento de processos, suporte remoto e treinamento de operadores. A instalação do novo superaquecedor está programada para setembro de 2027.
- Março de 2026: A Babcock & Wilcox recebeu autorização total para prosseguir com um acordo de projeto e construção de 2,4 bilhões de USD com a Base Electron para entregar 1,2 GW de capacidade de geração por meio de 4 caldeiras a gás natural de 300 MW e sistemas geradores de turbinas a vapor para os campi de fábricas de inteligência artificial da Applied Digital. A Siemens Energy foi simultaneamente liberada para projetar e fornecer os conjuntos geradores de turbinas a vapor.
- Novembro de 2025: A Mitsubishi Power contratou para apoiar a conversão de combustível de óleo para gás natural na Usina Termelétrica O Mon 1 do Vietnã, com 2 unidades de 330 MW, em Can Tho. Fornecerá queimadores a gás e um sistema de redução catalítica seletiva para reduzir as emissões de NOx em linha com as metas do Plano de Desenvolvimento de Energia VIII do Vietnã.
Escopo do Relatório Global do Mercado de Superaquecedores
Um superaquecedor é um dispositivo utilizado em uma caldeira a vapor para aumentar a temperatura do vapor acima de seu ponto de saturação sem aumentar significativamente sua pressão.
O Relatório Global do Mercado de Superaquecedores é segmentado por tipo, combustível, caldeira, aplicação e geografia. Por tipo, o mercado é segmentado em superaquecedores radiantes, por convecção e combinados. Por combustível, o mercado é segmentado em carvão, gás natural, petróleo e biomassa. Por tipo de caldeira, o mercado é segmentado em caldeiras de tubos de água, de tubos de fogo, de passagem única e outros tipos de caldeiras. Por aplicação, o mercado é segmentado em geração de energia, processos industriais, petróleo & gás, química & petroquímica, alimentos & bebidas e marítimo. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de superaquecedores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Superaquecedor Radiante |
| Superaquecedor por Convecção |
| Superaquecedor Combinado |
| Carvão |
| Gás Natural |
| Petróleo |
| Biomassa |
| Outras Fontes de Combustível |
| Caldeiras de Tubos de Água |
| Caldeiras de Tubos de Fogo |
| Caldeiras de Passagem Única |
| Caldeiras de Recuperação de Calor Residual |
| Outros Tipos de Caldeiras |
| Geração de Energia |
| Processos Industriais |
| Petróleo e Gás |
| Química e Petroquímica |
| Alimentos e Bebidas |
| Marítimo |
| Recuperação de Calor Residual |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Superaquecedor Radiante | |
| Superaquecedor por Convecção | ||
| Superaquecedor Combinado | ||
| Por Tipo de Combustível | Carvão | |
| Gás Natural | ||
| Petróleo | ||
| Biomassa | ||
| Outras Fontes de Combustível | ||
| Por Tipo de Caldeira | Caldeiras de Tubos de Água | |
| Caldeiras de Tubos de Fogo | ||
| Caldeiras de Passagem Única | ||
| Caldeiras de Recuperação de Calor Residual | ||
| Outros Tipos de Caldeiras | ||
| Por Aplicação | Geração de Energia | |
| Processos Industriais | ||
| Petróleo e Gás | ||
| Química e Petroquímica | ||
| Alimentos e Bebidas | ||
| Marítimo | ||
| Recuperação de Calor Residual | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de superaquecedores até 2032?
O mercado de superaquecedores tem projeção de atingir 7,35 bilhões de USD até 2032, a partir de 5,83 bilhões de USD em 2027, a um CAGR de 4,74%.
Qual tipo de superaquecedor tem a maior participação em 2026?
Os superaquecedores por convecção lideraram o segmento de tipo com uma participação de 52,3% em 2026.
Qual combustível deve impulsionar o crescimento mais rápido até 2032?
O gás natural tem previsão de ser o tipo de combustível de crescimento mais rápido, com um CAGR de 5,3% até 2032.
Por que as instalações industriais instalam superaquecedores?
As instalações industriais utilizam superaquecedores para apoiar a cogeração, o vapor de processo de alta pressão, a recuperação de energia e as operações contínuas.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,1% até 2032 e detinha 38,9% da receita de 2026.
O que limita a demanda por novas instalações de superaquecedores?
A geração renovável, os altos custos de ligas metálicas, o risco de corrosão e a disponibilidade limitada de mão de obra certificada podem atrasar o investimento.