
スーパーヒーター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.83 十億米ドル |
| 市場規模 (2032) | 7.35 十億米ドル |
| 成長率 (2027 - 2032) | 4.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスーパーーター市場分析
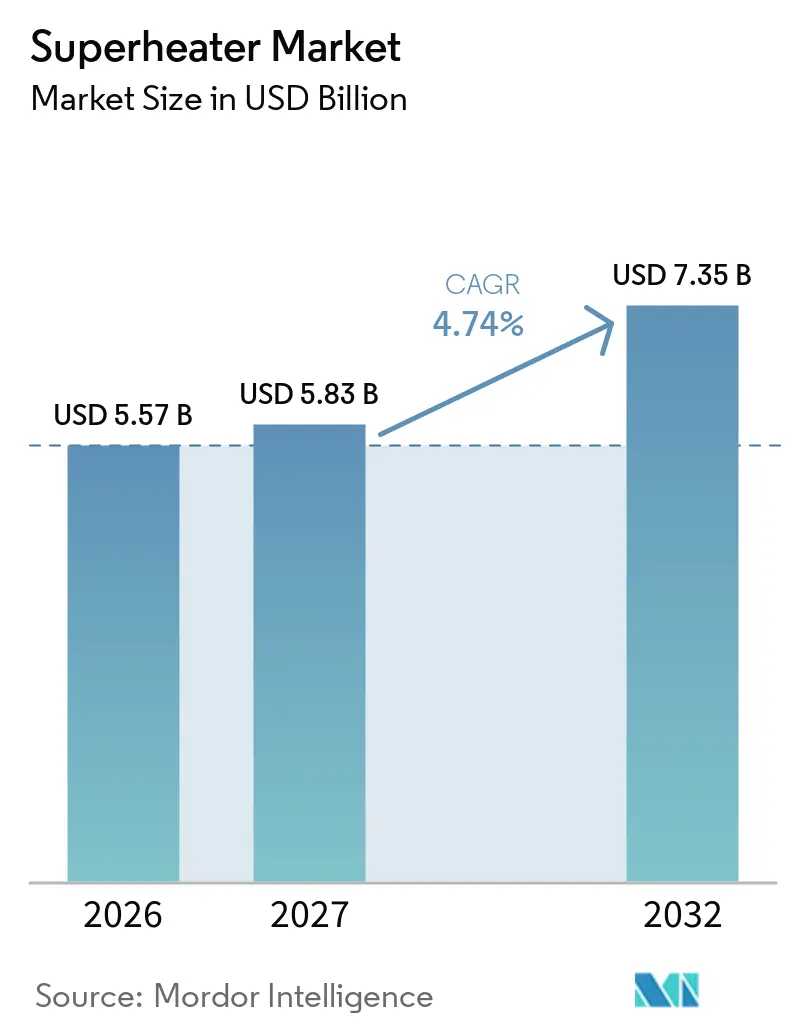
スーパーヒーター市場規模は2026年に5.57 ビリオン 米ドルと評価され、2027年の5.83 ビリオン 米ドルから2032年までに7.35 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)のCAGRは4.74%です。スーパーヒーター市場は、発電および重工業操業における高い蒸気温度・圧力要件によって支えられています。こうした条件により、スーパーヒーターはプラント効率およびタービン性能にとってより重要な存在となっています。石炭発電設備は引き続き交換・改修需要を支え、天然ガス、バイオマス、混合燃料システムには柔軟な設備設計が求められています。サプライヤーは材料技術力、ボイラー統合能力、長期サービス契約を通じて競争しています。再生可能エネルギーの普及、合金コスト、腐食、および労働力不足が新規プロジェクト活動を制限する可能性があります。
主要レポートの要点
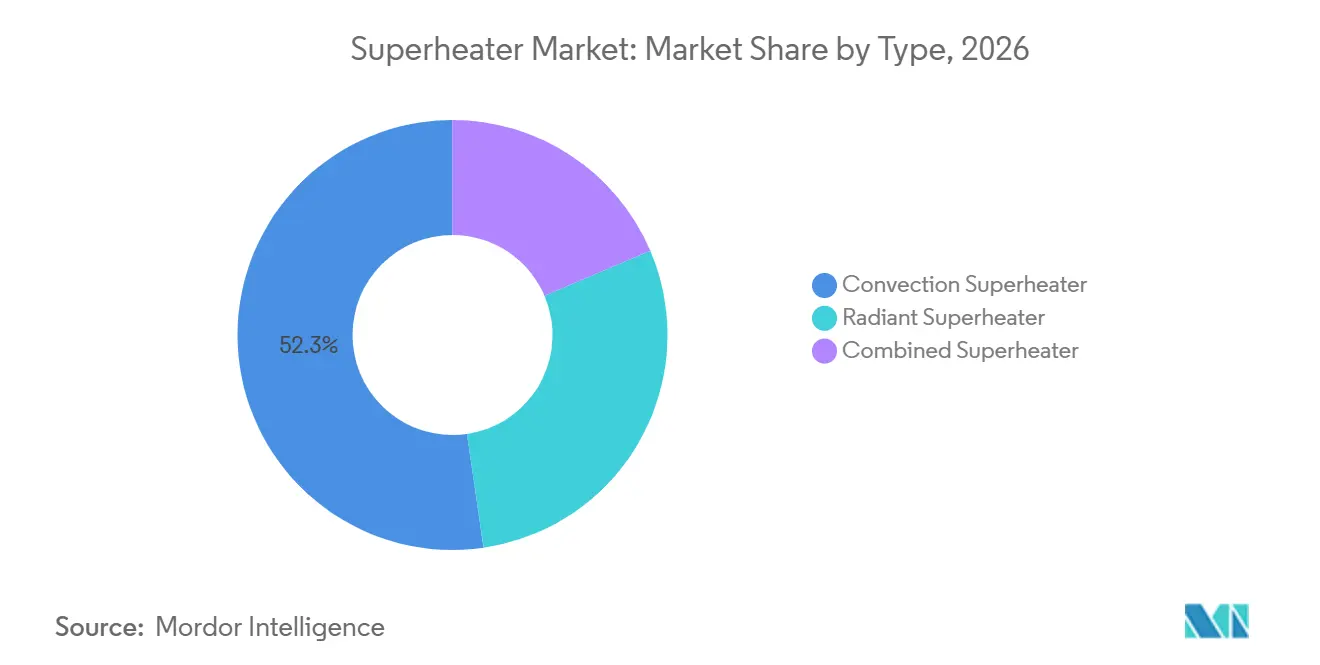
- タイプ別では、対流型スーパーヒーターが2026年のスーパーヒーター市場シェアの52.3%を占め、複合型スーパーヒーターは2032年にかけてCAGR5.1%で成長すると予測されていま。
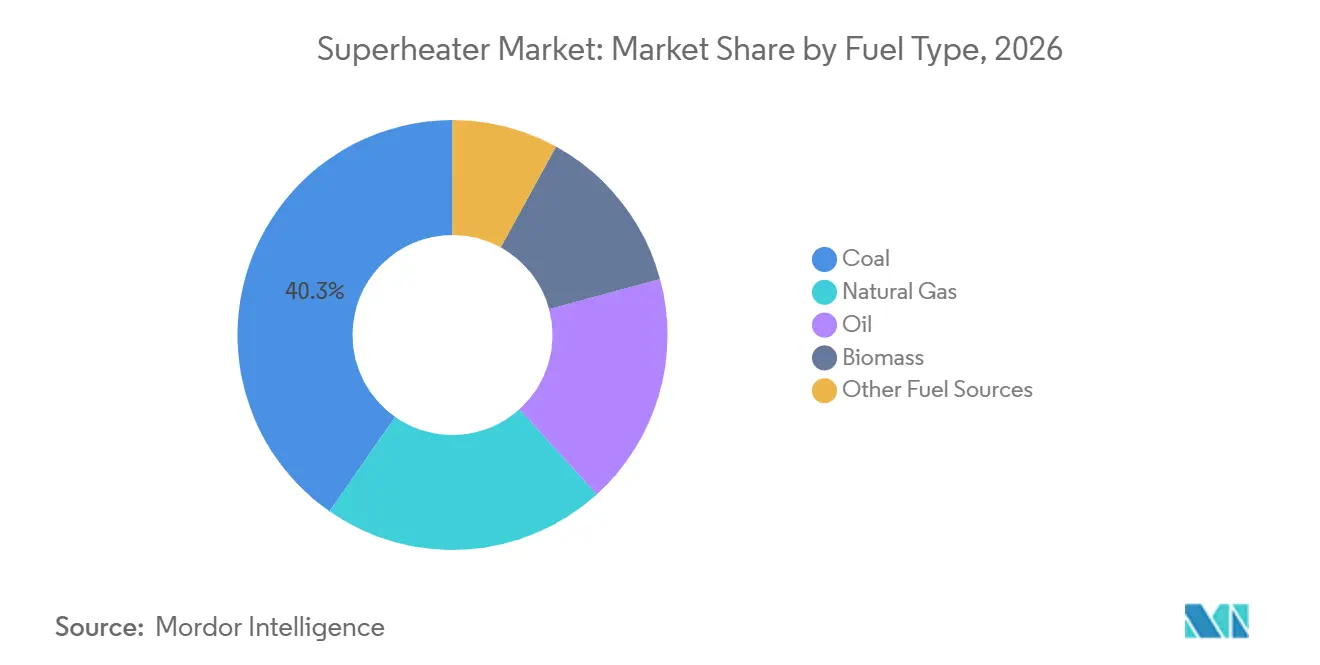
- 燃料タイプ別では、石炭焚き用途が2026年のスーパーヒーター市場シェアの40.3%を占め、天然ガスは2032年にかけてCAGR5.3%で成長すると予測されています。
- ボイラータイプ別では、水管ボイラーが2026年セグメントの56.4%を占め、貫流ボイラーは2032年にかけてCAGR5.6%で成長すると予測されています。
- 用途別では、発電が2026年セグメントの48.5%を占め、産業プロセスは2032年にかけてCAGR5.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益の38.9%を占め、2032年にかけてCAGR7.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高効率蒸気サイクルへの需要増大 | +1.10% | グローバル、特にアジア太平洋および北米で顕著 | 長期(4年以上) |
| 火力発電所の近代化および寿命延長 | +0.90% | 北米、欧州、アジア太平洋(中国、インド) | 中期(2〜4年) |
| 産業用コージェネレーションおよびプロセス蒸気システムの拡大 | +0.70% | 欧州、ジア太平洋、北米 | 中期(2〜4年) |
| 廃棄物発電、バイオマス、多燃料ボイラーの成長 | +0.60% | 欧州、アジア太平洋中心部、南北アメリカへの波及 | 中期(2〜4年) |
| より高い蒸気温度を可能にする腐食管理技術 | +0.40% | グローバル;AUSC重点:インド、中国、欧州 | 長期(4年以上) |
| 老朽化した設置設備群からの局所的なスーパーヒーター交換需要 | +0.50% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高効率蒸気サイクルへの需要増大
電力会社および大規模産業施設は、燃料からより多くの有用エネルギーを得るために蒸気パラメーターを引き上げています。スーパーヒーターはこうした条件下でタービンに供給される蒸気の温度と品質を制御します。2025年の超臨界コージェネレーションサイクルに関する研究では、最適化されたシステムが最大74.2%の効率を達成できることが示されました。中国およびインドのプログラムは700℃・30MPa超の条件を目標としており、旧来の設備で使用されている材料やチューブ設計を超えるものが必要です。そのため、購入者は合金グレード、蒸気パラメーター、試験、および材料認定をよ重視するようになっています。これは実績ある製造、検査、ライフサイクル能力を持つサプライヤーに有利に働きます。
火力発電所の近代化および寿命延長
大規模な火力発電の既設設備は引き続き部品交換と性能向上を必要としています。オペレーターは、信頼性の向上、高い蒸気温度の実現、または後からタービンを追加するオプションが必要な場合にボイラーを近代化します。2026年3月、Babcock & Wilcoxは、Applied Digitalキャンパス向けに合計1.2GWの4基の天然ガス焚きボイラーおよび蒸気タービンシステムを建設するBase Electronとの24億 米ドルの契約について、着工通知を受領しました。このプロジェクトは、ガス焚きボイラーシステムが従来の電力会社の設備投資サイクル外のデータセンター電力需要をいかに支援できるかを示しています。改修プログラムにより、オーナーは設備全体を交換するのではなく、設備のアップグレードにわたって支出を段階的に進めることができます。これにより、プラントの寿命が延長されるスーパーヒーター市場において交換機会が維持されます。
産業用コージェネレーションおよびプロセス蒸気システムの拡大
産業施設は複数の圧力レベルで信頼性の高い電力とプロセス蒸気を必要としています。コージェネレーションシステムは、スーパーヒーターの各段が運転負荷の変化に応じて蒸気品質を維持する場合にこれらのニーズを満たすことができます。2025年の超臨界コージェネレーション研究では、最適化されたシステムにおける平均電熱比が0.76前後であることが報告されました。これは、大規模な熱需要を持つ化学、製紙、食品加工およびその他の連続プロセス操業による投資を支援します。オペレーターはこれらのシステムを使用してエネルギー効率を向上させ、サイトエネルギー供給に対するコントロールを高めます。産業用設備投資計画が熱電併給や高圧プロセス蒸気設備を含む場合、スーパーヒーター市場が恩恵を受けます。
廃棄物発電、バイオマス、多燃料ボイラーの成長
バイオマスおよび廃棄物焚きボイラーはスーパーヒーターチューブを塩化物、アルカリ、その他の腐食性化合物にさらします。これにより、高温で部品を保護できる材料およびコーティングへの需要が生まれます。グローバルのバイオパワー設備容量は、2024年に4.6GWの設備が追加され、150.8GWに達しました[1]。廃棄物発電システムに関する研究では、腐食が部品寿命を短縮し、保護コーティングおよび交換作業の必要性を高める可能性があることが示されています[2]。2025年9月、ANDRITZは日本の日本製紙石巻工場向けに、乾燥固形物1日2,200トン、8.3MPa、505℃の仕様の化学回収ボイラーの注文を受領しました。こうした設備には、燃料水分および発熱量の変化にもかかわらず蒸気条件を維持できる多燃料設計が必要です。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 従来型蒸気発電に対する再生可能電力の代替 | -1.10% | 欧州、北米;アジア太平洋への波及 | 長期(4年以上) |
| 高合金・製造・保守コスト | -0.80% | グローバル | 中期(2〜4年) |
| 火炉側腐食および燃料品質のばらつき | -0.50% | アジア太平洋(石炭主体)、欧州(バイオマス・廃棄物発電) | 中期(2〜4年) |
| 認定溶接工、検査員、高温材料の不足 | -0.30% | グローバル、北米・欧州で特に深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型蒸気発電に対する再生可能電力の代替
再生可能エネルギー設備容量の増加は、従来型蒸気設備の長期的な需要見通しを変化させています。ディスパッチ時間の減少により、一部のオーナーにとって大規模なボイラーアップグレードの正当化が困難になる可能性があります。REN21によると、欧州連合の固形バイオマス発電は2023年に11.3%減少し、78.4TWhとなりました。東南アジアおよび南アジアが引き続き火力発電設備を増強しているため、その影響は一様ではありません。中東のガス焚き投資も高温蒸気設備を支援しています。スーパーヒーター市場は代替リスクにさらされながらも、ディスパッチ可能な発電を必要とする地域での需要は維持されています。
高合金・製造・保守コスト
先進超超臨界運転では、従来の鋼材よりもコストの高いニッケル基材料が必要です。これらの材料は初期パッケージコストを引き上げ、より頻繁な検査が必要になる場合があります。2026年のAlloy 617M(合金617M)に関する研究では、750℃での多層腐食挙動が記録され、劣化が材料性能に時間をかけてどのように影響するかが示されました[3]。高クロムチューブおよびその他の特殊材料もまた、請負業者を調達の不確実性にさらします。合金価格が上昇したり納期が遅れたりした場合、固定価格契約は脆弱になります。こうした状況は、長期サービス契約を持たないオーナーの投資を先送りさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
対流型設計がリード、複合型構成が急速に拡大対流型スーパーヒーターは2026年のスーパーヒーター市場シェアの52.3%を占めました。その地位は、複数のボイラータイプにわたって燃焼後の排気ガスから効率的に熱回収できることを反映しています。電力会社および大規模産業施設の石炭、天然ガス、バイオマスシステムで使用されています。既設設備ベースは、新規建設が鈍化しても交換需要を支えています。適度な排気ガス温度での性能が、確立された運転条件への適合性を高めています。
複合型スーパーヒーターは2032年にかけてCAGR5.1%で成長すると予されています。これらのユニットは対流型と輻射型の要素を1つの設計に統合しています。燃料および負荷が変化した場合でも、より安定した蒸気温度をサポートします。輻射型セクションは、対流のみの設計では達成できない超臨界目標にとって引き続き重要です。Alloy 617M(合金617M)の研究は、高温チューブ認定への継続的な注目を支持しています。
注記: 個々のすべてのセグメントのセグメントシェアは、レポート購入時に入手可能です
燃料タイプ別:
石炭が量を下支え、天然ガスが加速石炭焚き用途は2026年の燃料タイプセグメントの40.3%を占めました。グローバルの石炭発電設備は、特にアジア太平全域で交換、チューブ取替、および近代化作業を支援しています。超臨界石炭設備は高温・高圧に設計されたスーパーヒーターアセンブリを必要とします。この既設設備ベースにより、石炭は現在のスーパーヒーター市場量にとって引き続き重要な存在です。その役割は、火力発電が信頼性の高いベースロード供給を提供する地域で最も強力です。
天然ガスは2032年にかけてCAGR5.3%で成長すると予測されています。ガス焚き発電所は、柔軟な運転と繰り返しの負荷変化をサポートできる設備を必要とします。2025年11月、Mitsubishi Powerはベトナムのオモン1号火力発電所における2基・330MWの石油から天然ガスへの燃料転換の支援契約を締結しました[4]。バイオマスおよび廃棄物由来燃料はカスタム冶金および保護チューブ表面への需要を追加します。2024年の4.6GWというグローバルのバイオパワー追加量は、腐食耐性バイオマス設計の必要性を強化しています。
ボイラータイプ別:
水管ボイラーが優位、貫流ボイラーが台頭水管ボイラーは2026年のボイラータイプセグメントの56.4%を占めました。電力会社および産業運営が高圧・大容量の蒸気を必要とする場所で広く使用されています。その既設設備ベースは交換用スーパーヒーターおよび関連する圧力部品への需要を維持しています。これらのボイラーは、蒸気出力が生産および発電性能に直接影響する用途に対応しています。その確立した地位がボイラー関連需要のスーパーヒーター市場模を支えています。
貫流ボイラーは2032年にかけてCAGR5.6%で成長すると予測されています。負荷追従が可能で、起動が速く、超臨界運転条件をサポートできます。2026年、ValmetはStora Ensoのバルカウス回収ボイラーの二次スーパーヒーターを交換する注文を受領し、監視、遠隔サポート、およびオペレーター研修に関する3年間の契約を締結しました。煙管、廃熱回収、循環流動層ボイラーは、その熱源および燃料に適応した設計を必要とします。これにより、チューブ形状、コーティング、および合金選定に関して個別のニーズが生じます。
用途別:
発電がベースを形成、産業プロセスが成長を牽引発電は2026年の用途セグメントの48.5%を占めました。石炭、ガス、バイオマス発電所は高温蒸気システムへの需要を維持しています。近代化プログラムは設備交換および運転寿命延長を支援しています。データセンターの電力需要もまた、ガス焚きボイラーおよび蒸気タービンシステムのユースケースを生み出しています。Babcock & WilcoxのBase Electron契約は、この構成を1.2GW規模で示しています。
産業プロセスは2032年にかけてCAGR5.9%で成長すると予測されています。化学、石油化学、および特殊製造施設は連続操業において高圧蒸気を使用しています。製油所および液化天然ガスターミナルも信頼性の高いプロセス蒸気と計画的なメンテナンスを必要としています。廃熱スーパーヒーティングは、反応器および蒸留操業からエネルギーを回収することができます。食品・飲料、舶用、および廃熱回収用途がスーパーヒーター市場に幅広さをもたらしています。
地域分析
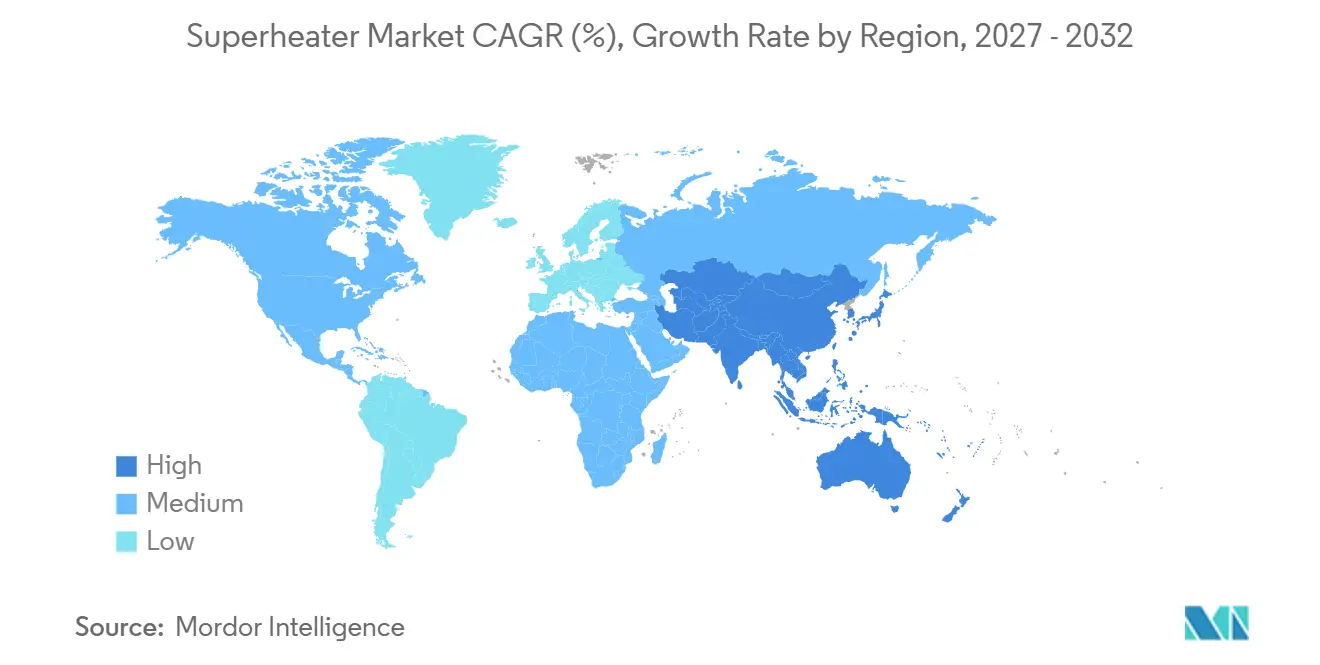
アジア太平洋地域の過熱器市場
アジア太平洋地域は2026年の過熱器市場シェアの38.9%を占め、2032年にかけて7.1%のCAGRで成長すると予測されている。同地域は、新規火力発電所の建設と老朽化した石炭・産業用設備の近代化を組み合わせている。インドの先進超々臨界プログラムは、710〜720°Cの蒸気条件および30 MPaを超える圧力を目標としている。中国の超臨界設備群は、保守・延命期間に入りつつある。日本の燃料多様化により、変化する燃焼プロファイルに対応するための設備改造の必要性が生じている。日本のバイオパワー設備容量は2024年に6 GWに達し、2019年の3 GWと比較して増加した。
北米および欧州の過熱器市場
北米および欧州は、新規設備よりも改修工事によって牽引されている。米国の火力発電設備群は、保守、延命、およびガス発電所のアップグレードを必要としている。ベース・エレクトロン・プロジェクトは、大規模データセンターサイトにおけるボイラーおよびタービンシステムへの需要を示している。カナダのパルプ・製紙セクターは、産業用ボイラーの近代化を支援している。欧州はバイオマス混焼、廃棄物発電プラント、および地域暖房のアップグレードに依存している。これらの用途は、可変燃料を管理できる耐腐食性設計を好む。
南米およびMEAの過熱器市場
南米、中東、およびアフリカは、過熱器市場規模において小規模ながらもプラスの部分を占めている。ブラジルは2024年に17.8 GWのバイオパワー設備容量を有し、南米全体の86%を占めた。これにより、パルプ、製紙、および関連加工産業におけるバイオマスおよびマルチ燃料対応の需要が支えられている。アルゼンチンおよびチリはガス焚きコジェネレーション需要を加えている。サウジアラビア、UAE、およびエジプトはガス焚きインフラを拡大している。南アフリカおよび北アフリカの廃棄物発電プロジェクトは、プロジェクトおよびグリッドの条件が整った際に長期的な機会を提供する。
競争環境
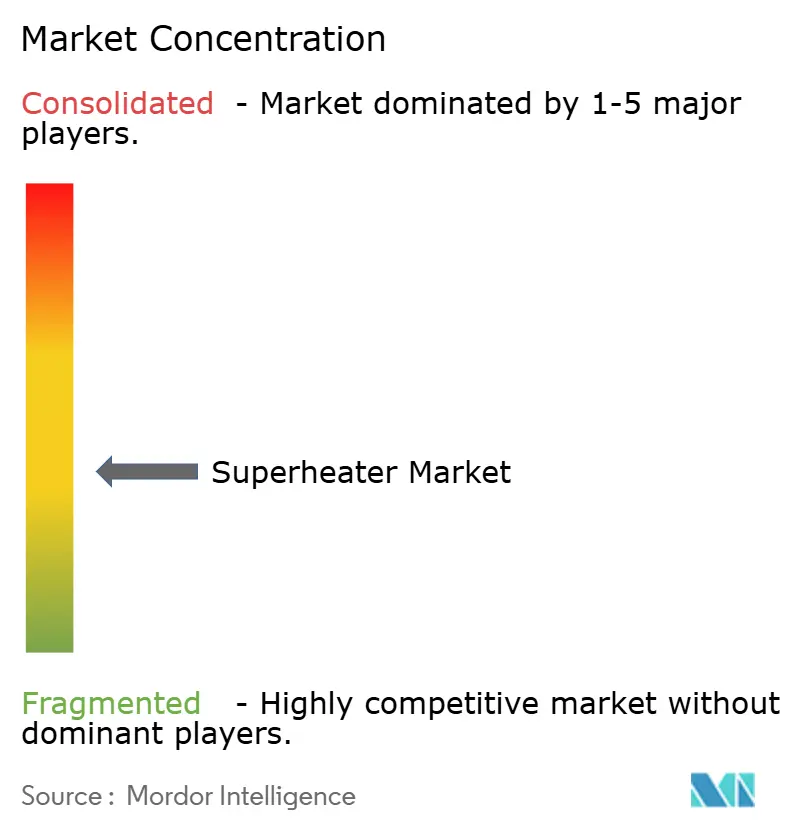
スーパーヒーター市場は、統合された元の設備メーカーの間で適度な集中度を示しています。Babcock & Wilcox、GE Vernova、Mitsubishi Power、Doosan Enerbility、およびValmetは、より大規模なボイラーおよびパワーアイランド契約の中でパッケージを供給しています。部品交換は、地域の専門業者および合金チューブサプライヤーが個別のプロジェクトに対応できるため、より分散しています。主要企業は設備供給と長期サービス契約を組み合わせることが多いです。これにより、初期設置後の顧客維持が援されます。また、ボイラーの運転寿命を通じて、オーナーに監視、研修、メンテナンス、および技術サポートを提供します。
Valmetの2026年バルカウス発注は、二次スーパーヒーター交換とプロセス監視、遠隔サポート、およびオペレーター研修に関する3年間の契約を組み合わせました。Babcock & Wilcoxの2026年3月の契約は、データセンター発電向けの4基のボイラーおよび蒸気タービンシステムをカバーしています。2026年8月、Babcock & WilcoxはSiemens Energyと、AIデータセンター顧客を対象としたFastPower℠向けに20基の蒸気タービン発電機セットの設計に着手する契約を締結しました。これらの行動はプロジェクト納入とサービス収益への注力を示しています。また、設備サプライヤーが新たな電力需要の中心にどのように対応しているかを示しています。
Alleima、Sandvik、およびVallourec は、購入者が高クロムおよびニッケル合金チューブソリューションを必要とする場合に関連します。デジタル監視は、予期せぬ停止を減らし交換計画を改善するためにサービス提供の一部となりつつあります。Alloy 617M(金617M)の研究は、高温サービスにおける材料選定の根拠を追加しています。腐食耐性を持つ多燃料設計は、バイオマス、廃棄物発電、および石炭混焼プロジェクトに関連しています。アフターマーケットは、製造、検査、材料、および品質要件を満たす企業がアクセスできる状態にあります。地域のサプライヤーは、作業がボイラーシステム全体ではなく個別の交換を含む場合に競争することができます。
スーパーヒーター産業リーダー
-
Mitsubishi Power
-
Babcock & Wilcox Enterprises, Inc.
-
Doosan Enerbility Co., Ltd.
-
GE Vernova Inc.
-
Alfa Laval AB
- 注:主要企業の掲載順は順位を示すものではありません。
過熱器市場 このレポートでカバーされる企業
- Alfa Laval AB
- Alleima AB
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Babcock Wanson
- Birwelco Ltd
- Chromalox
- Cleaver-Brooks, Inc.
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova Inc.
- Maarky Thermal Systems, Inc.
- Mitsubishi Power
- Optimus Industries, LLC
- Sandvik AB
- Siemens Energy AG
- Thermax Limited
- Uchino Co., Ltd.
- Vallourec S.A.
- Valmet Oyj
- Vapor Power International
- Watlow Electric Manufacturing Company
最近の産業開発事情 過熱器市場
- 2026年8月:Babcock & WilcoxはSiemens Energyと、AIデータセンター顧客を対象としたFastPower℠プログラム向けの20基の蒸気タービン発電機セット(各50MW、合計1GW)の設計に着手する契約を締結し、既存のBase Electronプロジェクトを超えてガス焚きボイラー・蒸気タービンパイプラインを拡大し、ボイラーおよびスーパーヒーターシステムへの構造的な新規需要チャネルを示しました。
- 2026年8月:ValmetはStora Ensoからフィンランドのバルカウス回収ボイラーの二次スーパーヒーターをValmetチューブ型スーパーヒーターに交換する注文を受領し、プロセス監視、遠隔サポート、およびオペレーター研修に関する3年間の協力協定も締結しました。新しいスーパーヒーターの設置は2027年9月に予定されています。
- 2026年3月:Babcock & WilcoxはBase Electronとの24億 米ドルの設計・建設契約について完全な着工通知を受領し、Applied DigitalのAIファクトリーキャンパス向けに4基の300MWの天然ガス焚きボイラーおよび蒸気タービン発電機システムを通じて1.2GWの発電設備を納入します。Siemens Energyは同時に蒸気タービン発電機セットの設計・供給を開始するよう承認されました。
- 2025年11月:Mitsubishi Powerはベトナムのカントーにある2基・330MWのオモン1号火力発電所における石油から天然ガスへの燃料転換支援の契約を締結しました。ベトナムの電力開発計画VIIIの目標に沿ってNOx排出を削減するためのガスバーナーおよびSCRシステムを供給します。
グローバルスーパーヒーター市場レポートの範囲
スーパーヒーターとは、圧力をほとんど上昇させることなく蒸気をその飽和点以上の温度に引き上げるために蒸気ボイラーに使用される装置です。
グローバルスーパーヒーター市場レポートは、タイプ、燃料、ボイラー、用途、および地域別にセグメント化されています。タイプ別では、市場は輻射型、対流型、複合型スーパーヒーターにセグメント化されています。燃料別では、市場は石炭、天然ガス、石油、バイオマスにセメント化されています。ボイラータイプ別では、市場は水管、煙管、貫流、その他のボイラーにセグメント化されています。用途別では、市場は発電、産業プロセス、石油・ガス、化学・石油化学、食品・飲料、舶用にセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバルのスーパーヒーター市場の市場規模および予測を網羅しています。各セグメントについて、市場規模および予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 輻射型スーパーヒーター |
| 対流型スーパーヒーター |
| 複合型スーパーヒーター |
| 石炭 |
| 天然ガス |
| 石油 |
| バイオマス |
| その他の燃料源 |
| 水管ボイラー |
| 煙管ボイラー |
| 貫流ボイラー |
| 廃熱回収ボイラー |
| その他のボイラータイプ |
| 発電 |
| 産業プロセス |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| 舶用 |
| 廃熱回収 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| タイプ別 | 輻射型スーパーヒーター | |
| 対流型スーパーヒーター | ||
| 複合型スーパーヒーター | ||
| 燃料タイプ別 | 石炭 | |
| 天然ガス | ||
| 石油 | ||
| バイオマス | ||
| その他の燃料源 | ||
| ボイラータイプ | 水管ボイラー | |
| 煙管ボイラー | ||
| 貫流ボイラー | ||
| 廃熱回収ボイラー | ||
| その他のボイラータイプ | ||
| 用途別 | 発電 | |
| 産業プロセス | ||
| 石油・ガス | ||
| 化学・石油化学 | ||
| 食品・飲料 | ||
| 舶用 | ||
| 廃熱回収 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答されている主要な質問
2032年までのスーパーヒーター市場の予測規模は?
スーパーヒーター市場は2027年の5.83 ビリオン 米ドルから、CAGR4.74%で成長し、2032年までに7.35 ビリオン 米ドルに達すると予測されています。
2026年に最大のシェアを持つスーパーヒータータイプはどれですか?
対流型スーパーヒーターが2026年にタイプセグメントで52.3%のシェアを持ちリードしています。
2032年にかけて最も速い成長を牽引すると予想される燃料はどれですか?
天然ガスは2032年にかけてCAGR5.3%で最も速く成長する燃料タイプになると予測されています。
産業施設はなぜスーパーヒーターを設置するのですか?
産業施設はコージェネレーション、高プロセス蒸気、エネルギー回収、および連続操業を支援するためにスーパーヒーターを使用しています。
2032年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は2032年にかけてCAGR7.1%で成長すると予測されており、2026年の収益の38.9%を占めていました。
新規スーパーヒーター設置への需要を制限するものは何ですか?
再生可能発電、高い合金コスト、腐食リスク、および認定労働力の限られた供給が投資を遅らせる可能性があります。