
Tamaño y Participación del Mercado de Supercalentadores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.35 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.74 % |
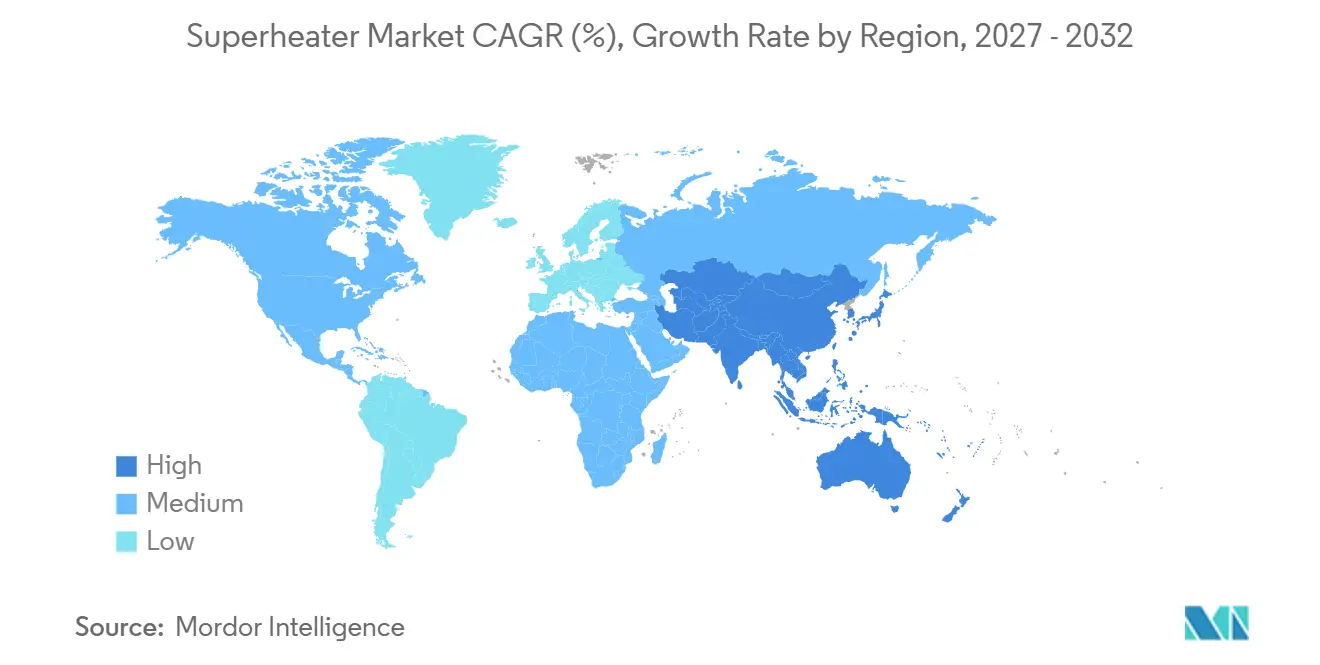
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
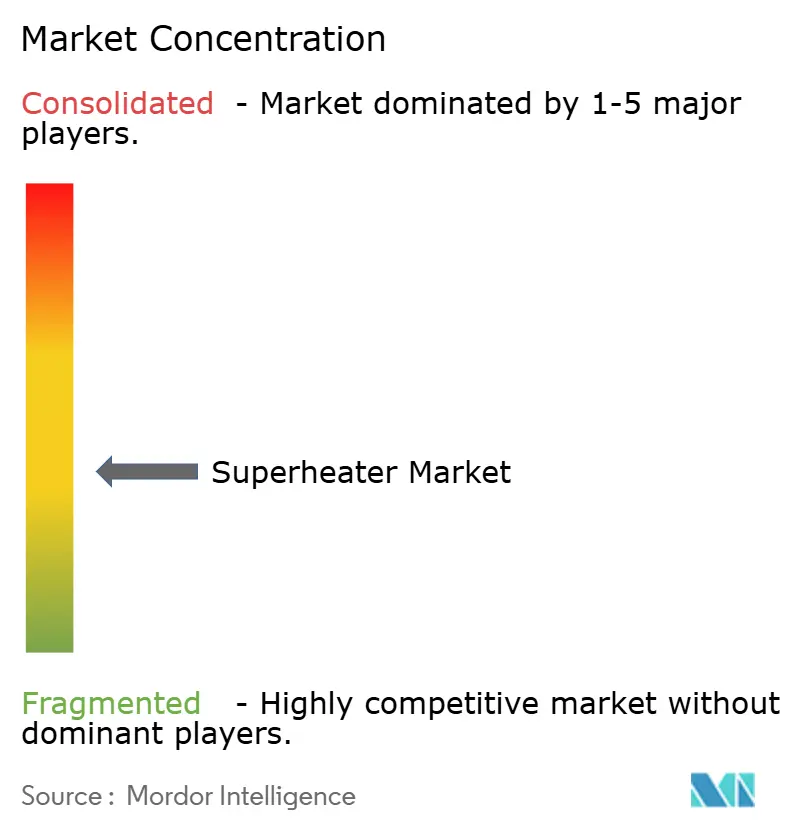
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Supercalentadores por Mordor Intelligence
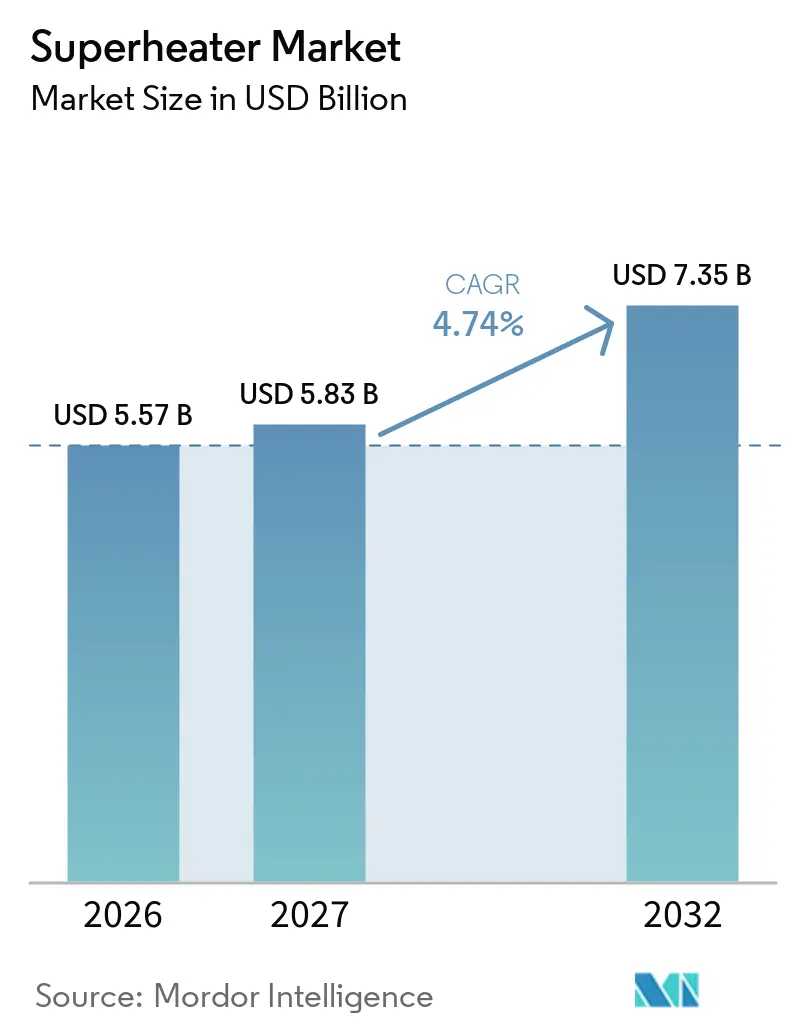
El tamaño del Mercado de Supercalentadores fue valorado en 5,57 mil millones de USD en 2026 y se estima que crecerá desde 5,83 mil millones de USD en 2027 hasta alcanzar los 7,35 mil millones de USD en 2032, a una CAGR del 4,74% durante el período de pronóstico (2027-2032). El mercado de supercalentadores está respaldado por los mayores requisitos de temperatura y presión del vapor en la generación de energía y las operaciones industriales pesadas. Estas condiciones hacen que los supercalentadores sean más importantes para la eficiencia de las plantas y el rendimiento de las turbinas. Las flotas de carbón continúan apoyando la actividad de reemplazo y modernización, mientras que los sistemas de gas natural, biomasa y combustible mixto necesitan diseños de equipos flexibles. Los proveedores compiten a través de la capacidad de materiales, la integración de calderas y los acuerdos de servicio a largo plazo. El despliegue de energías renovables, los costos de aleaciones, la corrosión y la escasez de mano de obra pueden limitar la actividad de nuevos proyectos.
Conclusiones Clave del Informe
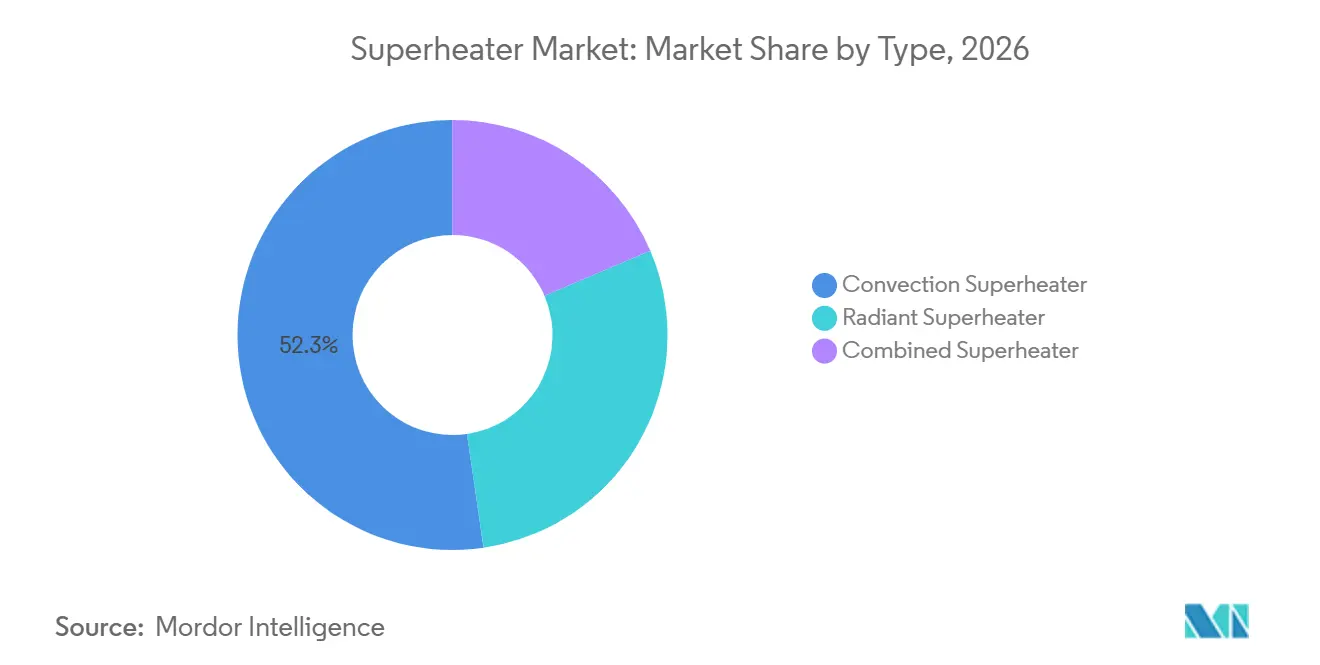
- Por tipo, los supercalentadores de convección representaron el 52,3% de la participación del mercado de supercalentadores en 2026, mientras que se pronostica que los supercalentadores combinados crecerán a una CAGR del 5,1% hasta 2032.
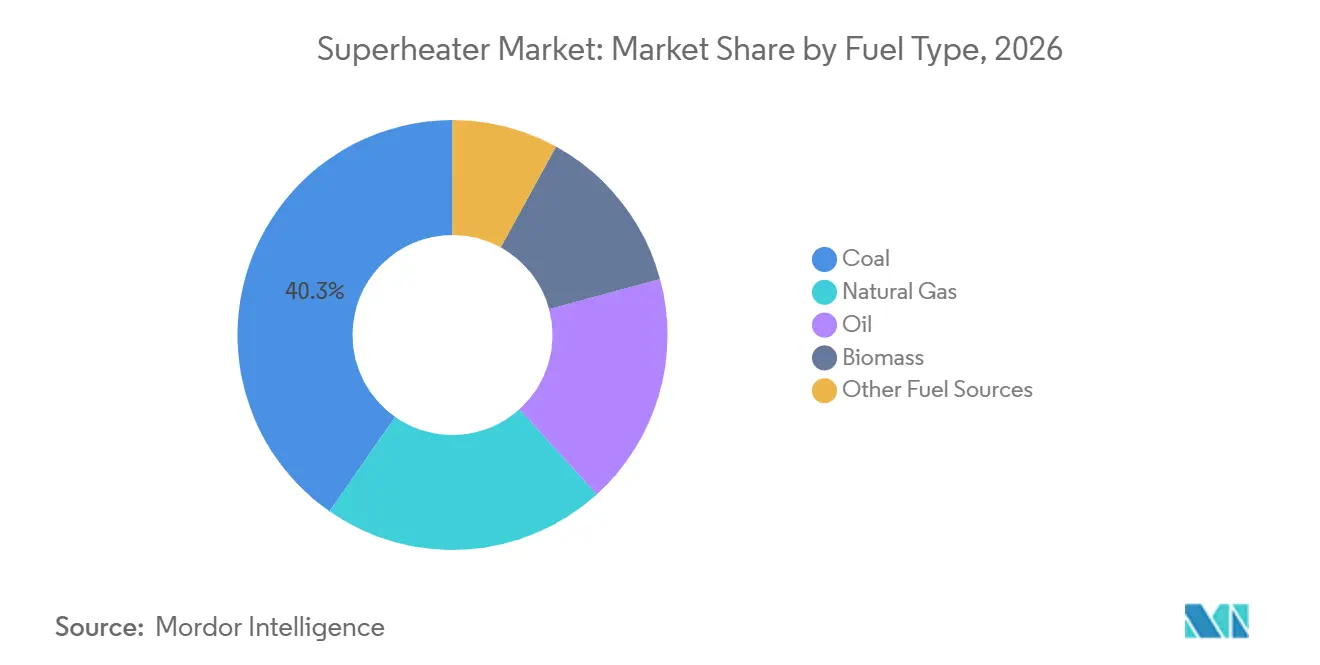
- Por tipo de combustible, las aplicaciones de carbón representaron el 40,3% de la participación del mercado de supercalentadores en 2026, mientras que se pronostica que el gas natural crecerá a una CAGR del 5,3% hasta 2032.
- Por tipo de caldera, las calderas acuotubulares representaron el 56,4% del segmento de 2026, mientras que se pronostica que las calderas de paso único crecerán a una CAGR del 5,6% hasta 2032.
- Por aplicación, la generación de energía representó el 48,5% del segmento de 2026, mientras que se pronostica que los procesos industriales crecerán a una CAGR del 5,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,9% de los ingresos de 2026 y se pronostica que crecerá a una CAGR del 7,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Ciclos de Vapor de Alta Eficiencia | +1.10% | Global, más fuerte en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Modernización y Extensión de Vida de Plantas Termoeléctricas | +0.90% | América del Norte, Europa, APAC (China, India) | Mediano plazo (2–4 años) |
| Expansión de la Cogeneración Industrial y los Sistemas de Vapor de Proceso | +0.70% | Europa, APAC, América del Norte | Mediano plazo (2–4 años) |
| Crecimiento de Calderas de Residuos a Energía, Biomasa y Multicombustible | +0.60% | Europa, núcleo de APAC, expansión hacia las Américas | Mediano plazo (2–4 años) |
| Tecnologías de Gestión de la Corrosión que Permiten Temperaturas de Vapor Más Altas | +0.40% | Global; enfocado en AUSC: India, China, Europa | Largo plazo (≥ 4 años) |
| Demanda Localizada de Reemplazo de Supercalentadores por Flotas Instaladas Envejecidas | +0.50% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Ciclos de Vapor de Alta Eficiencia
Las empresas de servicios públicos y las grandes instalaciones industriales están elevando los parámetros del vapor para obtener más energía útil del combustible. Los supercalentadores controlan la temperatura y la calidad del vapor suministrado a las turbinas en estas condiciones. Un estudio de 2025 sobre ciclos de cogeneración supercrítica encontró que los sistemas optimizados pueden alcanzar eficiencias de hasta el 74,2%. Los programas en China e India apuntan a condiciones superiores a 700°C y 30 MPa, que requieren materiales y diseños de tubos más allá de los utilizados en unidades más antiguas. Por lo tanto, los compradores otorgan mayor importancia al grado de aleación, los parámetros del vapor, las pruebas y la calificación de materiales. Esto favorece a los proveedores con capacidades probadas de fabricación, inspección y ciclo de vida.
Modernización y Extensión de Vida de Plantas Termoeléctricas
La gran base instalada térmica continúa requiriendo reemplazo de componentes y mejoras de rendimiento. Los operadores modernizan las calderas cuando necesitan mayor confiabilidad, temperaturas de vapor más altas o la opción de agregar una turbina más adelante. En marzo de 2026, Babcock & Wilcox recibió aviso de proceder en un acuerdo de 2,4 mil millones de USD para construir 4 calderas de gas natural y sistemas de turbinas de vapor para Base Electron, con un total de 1,2 GW para los campus de Applied Digital. El proyecto muestra cómo los sistemas de calderas de gas pueden satisfacer la demanda de energía de centros de datos fuera de los ciclos de capital convencionales de las empresas de servicios públicos. Los programas de modernización también permiten a los propietarios distribuir el gasto en mejoras de equipos en lugar de reemplazar un activo completo. Esto sostiene las oportunidades de reemplazo en el mercado de supercalentadores, donde se extiende la vida útil de la planta.
Expansión de la Cogeneración Industrial y los Sistemas de Vapor de Proceso
Las instalaciones industriales necesitan electricidad confiable y vapor de proceso a varios niveles de presión. Los sistemas de cogeneración pueden satisfacer estas necesidades cuando las etapas del supercalentador mantienen la calidad del vapor a medida que cambian las cargas operativas. El estudio de cogeneración supercrítica de 2025 reportó relaciones promedio de potencia a calor cercanas a 0,76 en sistemas optimizados. Esto apoya la inversión de operaciones químicas, papeleras, de procesamiento de alimentos y otras operaciones de proceso continuo con una demanda térmica significativa. Los operadores utilizan estos sistemas para mejorar la eficiencia energética y aumentar el control sobre el suministro de energía del sitio. El mercado de supercalentadores se beneficia cuando los planes de capital industrial incluyen equipos de calor y energía combinados o vapor de proceso de mayor presión.
Crecimiento de Calderas de Residuos a Energía, Biomasa y Multicombustible
Las calderas de biomasa y residuos exponen los tubos del supercalentador a cloruros, álcalis y otros compuestos corrosivos. Esto crea demanda de materiales y recubrimientos que puedan proteger los componentes a altas temperaturas. La capacidad global de bioenergía alcanzó los 150,8 GW en 2024 tras la adición de 4,6 GW de capacidad ese año[1]. La investigación sobre sistemas de residuos a energía muestra que la corrosión puede acortar la vida útil de los componentes y aumentar la necesidad de recubrimientos protectores y trabajos de reemplazo[2]. En septiembre de 2025, ANDRITZ recibió un pedido de una caldera de recuperación química en la planta de Nippon Paper Industries en Ishinomaki, Japón, con una capacidad de 2.200 toneladas de sólidos secos por día, 8,3 MPa y 505°C. Estas instalaciones necesitan diseños multicombustible que puedan mantener las condiciones del vapor a pesar de los cambios en la humedad del combustible y el valor calorífico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desplazamiento de la Generación de Vapor Convencional por Energías Renovables | -1.10% | Europa, América del Norte; expansión hacia APAC | Largo plazo (≥ 4 años) |
| Altos Costos de Aleaciones, Fabricación y Mantenimiento | -0.80% | Global | Mediano plazo (2–4 años) |
| Corrosión en el Lado del Fuego y Variabilidad de la Calidad del Combustible | -0.50% | APAC (intensivo en carbón), Europa (biomasa/residuos a energía) | Mediano plazo (2–4 años) |
| Escasez de Soldadores Certificados, Inspectores y Materiales de Alta Temperatura | -0.30% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento de la Generación de Vapor Convencional por Energías Renovables
El aumento de la capacidad renovable cambia las perspectivas de demanda a largo plazo para los equipos de vapor convencionales. Las menores horas de despacho pueden dificultar la justificación de grandes mejoras en calderas para algunos propietarios. La generación de electricidad a partir de biomasa sólida en la Unión Europea cayó un 11,3% en 2023 hasta los 78,4 TWh, según REN21. El efecto es desigual porque el Sudeste Asiático y el Sur de Asia continúan añadiendo capacidad térmica. La inversión en gas en Oriente Medio también apoya los equipos de vapor de alta temperatura. El mercado de supercalentadores sigue expuesto al desplazamiento, al tiempo que mantiene la demanda en regiones que necesitan generación despachable.
Altos Costos de Aleaciones, Fabricación y Mantenimiento
La operación ultra-supercrítica avanzada requiere materiales a base de níquel que cuestan más que los aceros convencionales. Estos materiales aumentan los costos iniciales del paquete y pueden requerir inspecciones más frecuentes. Un estudio de 2026 sobre la Aleación 617M documentó el comportamiento de corrosión multicapa a 750°C y mostró cómo la degradación puede afectar el rendimiento del material a lo largo del tiempo[3]. Los tubos de alto cromo y otros insumos especiales también exponen a los contratistas a incertidumbre en la adquisición. Los contratos de precio fijo son vulnerables cuando los precios de las aleaciones suben o las entregas se retrasan. Estas condiciones pueden posponer la inversión de los propietarios sin contratos de servicio a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Diseños de Convección Lideran, las Configuraciones Combinadas Escalan RápidamenteLos supercalentadores de convección representaron el 52,3% de la participación del mercado de supercalentadores en 2026. Su posición refleja una recuperación eficiente del calor de los gases de combustión postcombustión en varios tipos de calderas. Se utilizan en sistemas de carbón, gas natural y biomasa en instalaciones de servicios públicos y grandes industrias. La base instalada apoya la demanda de reemplazo incluso cuando la nueva construcción se desacelera. Su rendimiento a temperaturas moderadas de gases de combustión los hace adecuados para condiciones operativas establecidas.
Se pronostica que los supercalentadores combinados crecerán a una CAGR del 5,1% hasta 2032. Estas unidades integran elementos de convección y radiantes en un solo diseño. Apoyan temperaturas de vapor más estables cuando los combustibles y las cargas cambian. Las secciones radiantes siguen siendo importantes para los objetivos supercríticos que los diseños solo de convección no pueden alcanzar. La investigación sobre la Aleación 617M apoya la atención continua a la calificación de tubos de alta temperatura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Combustible:
El Carbón Ancla el Volumen, el Gas Natural se AceleraLas aplicaciones de carbón representaron el 40,3% del segmento de tipo de combustible de 2026. La flota global de carbón apoya el trabajo de reemplazo, reentubado y modernización, especialmente en Asia-Pacífico. Las unidades de carbón supercríticas requieren conjuntos de supercalentadores diseñados para altas temperaturas y presiones. Esta base instalada mantiene al carbón como elemento importante para el volumen actual del mercado de supercalentadores. Su papel sigue siendo más fuerte donde la generación térmica proporciona un suministro de carga base confiable.
Se pronostica que el gas natural crecerá a una CAGR del 5,3% hasta 2032. Las plantas de gas necesitan equipos que puedan soportar operaciones flexibles y cambios de carga repetidos. En noviembre de 2025, Mitsubishi Power contrató para apoyar la conversión de combustible de petróleo a gas natural de 2 unidades de 330 MW en O Mon 1 en Vietnam[4]. Los combustibles derivados de biomasa y residuos añaden demanda de metalurgia personalizada y superficies de tubos protectoras. Las adiciones globales de bioenergía de 4,6 GW en 2024 refuerzan la necesidad de diseños de biomasa resistentes a la corrosión.
Por Tipo de Caldera:
Las Acuotubulares Dominan, las de Paso Único Ganan TerrenoLas calderas acuotubulares representaron el 56,4% del segmento de tipo de caldera de 2026. Se utilizan ampliamente donde las operaciones de servicios públicos e industriales necesitan vapor de alta presión y alta capacidad. Su base instalada mantiene la demanda de supercalentadores de reemplazo y partes de presión asociadas. Estas calderas sirven a aplicaciones donde la producción de vapor afecta directamente el rendimiento de producción y generación. Su posición establecida apoya el tamaño del mercado de supercalentadores para la demanda relacionada con calderas.
Se pronostica que las calderas de paso único crecerán a una CAGR del 5,6% hasta 2032. Pueden seguir la carga, arrancar más rápido y soportar condiciones de operación supercrítica. En 2026, Valmet recibió un pedido para reemplazar el supercalentador secundario en la caldera de recuperación de Varkaus de Stora Enso, con un acuerdo de 3 años para monitoreo, soporte remoto y capacitación de operadores. Las calderas de tubos de fuego, de recuperación de calor residual y de lecho fluidizado circulante requieren diseños adaptados a su fuente de calor y combustible. Esto crea necesidades separadas para la geometría de los tubos, los recubrimientos y la selección de aleaciones.
Por Aplicación:
La Generación de Energía Ancla, los Procesos Industriales Impulsan el CrecimientoLa generación de energía representó el 48,5% del segmento de aplicaciones de 2026. Las plantas de carbón, gas y biomasa mantienen la demanda de sistemas de vapor de alta temperatura. Los programas de modernización apoyan el reemplazo de equipos y la extensión de la vida operativa. La demanda de energía de los centros de datos también crea un caso de uso para los sistemas de calderas de gas y turbinas de vapor. El acuerdo de Base Electron de Babcock & Wilcox ilustra esta configuración a una escala de 1,2 GW.
Se pronostica que los procesos industriales crecerán a una CAGR del 5,9% hasta 2032. Las instalaciones de fabricación química, petroquímica y especializada utilizan vapor de alta presión en operaciones continuas. Las refinerías y los terminales de gas natural licuado también necesitan vapor de proceso confiable y mantenimiento planificado. El supercalentamiento de calor residual puede recuperar energía de las operaciones de reactores y destilación. Las aplicaciones de alimentos y bebidas, marina y recuperación de calor residual añaden amplitud al mercado de supercalentadores.
Análisis Geográfico
Mercado de Supercalentadores en Asia-Pacífico
Asia-Pacífico concentró el 38,9% de la cuota del mercado de supercalentadores en 2026 y se prevé que crezca a una CAGR del 7,1% hasta 2032. La región combina la construcción de nuevas plantas térmicas con la modernización de flotas más antiguas de carbón e industriales. El programa avanzado de ultra-supercrítico de India tiene como objetivo condiciones de vapor de 710-720 °C y presiones superiores a 30 MPa. La flota supercrítica de China está entrando en un período de mantenimiento y extensión de vida útil. La diversificación de combustibles de Japón genera la necesidad de adaptar los equipos a perfiles de combustión cambiantes. La capacidad de bioenergía de Japón alcanzó los 6 GW en 2024, en comparación con los 3 GW de 2019.
Mercado de Supercalentadores en América del Norte y Europa
América del Norte y Europa están impulsadas en mayor medida por trabajos de modernización que por nueva capacidad. La flota térmica de Estados Unidos requiere mantenimiento, extensión de vida útil y actualizaciones de plantas de gas. El proyecto Base Electron demuestra la demanda de sistemas de calderas y turbinas en grandes centros de datos. El sector de pulpa y papel de Canadá respalda la modernización de calderas industriales. Europa depende de la co-combustión de biomasa, plantas de conversión de residuos en energía y actualizaciones de calefacción urbana. Estas aplicaciones favorecen los diseños resistentes a la corrosión que pueden gestionar combustibles variables.
Mercado de Supercalentadores en América del Sur y Oriente Medio y África
América del Sur, Oriente Medio y África representan segmentos más pequeños, aunque positivos, del tamaño del mercado de supercalentadores. Brasil contaba con 17,8 GW de capacidad de bioenergía en 2024 y representó el 86% del total de América del Sur. Esto respalda el trabajo con biomasa y múltiples combustibles en las industrias de pulpa, papel y procesamiento relacionado. Argentina y Chile añaden demanda de cogeneración a gas. Arabia Saudita, los Emiratos Árabes Unidos y Egipto están expandiendo su infraestructura de gas. Los proyectos de conversión de residuos en energía en Sudáfrica y el norte de África ofrecen oportunidades a largo plazo cuando las condiciones del proyecto y de la red lo permiten.
Panorama Competitivo
El mercado de supercalentadores tiene una concentración moderada entre los fabricantes de equipos originales integrados. Babcock & Wilcox, GE Vernova, Mitsubishi Power, Doosan Enerbility y Valmet suministran paquetes dentro de contratos más amplios de calderas e islas de potencia. El reemplazo de componentes está más fragmentado porque los especialistas regionales y los proveedores de tubos de aleación pueden atender proyectos individuales. Las empresas líderes a menudo combinan el suministro de equipos con acuerdos de servicio a largo plazo. Esto apoya la retención de clientes después de la instalación inicial. También brinda a los propietarios monitoreo, capacitación, mantenimiento y soporte técnico durante la vida operativa de la caldera.
El pedido de Varkaus de Valmet en 2026 combinó el reemplazo de un supercalentador secundario con un acuerdo de 3 años para monitoreo de procesos, soporte remoto y capacitación de operadores. El acuerdo de Babcock & Wilcox de marzo de 2026 cubre 4 sistemas de calderas y turbinas de vapor para la generación de energía en centros de datos. En agosto de 2026, Babcock & Wilcox firmó un acuerdo con Siemens Energy para comenzar la ingeniería de 20 conjuntos de turbogeneradores de vapor para FastPower. Estas acciones muestran un enfoque en la entrega de proyectos y los ingresos por servicios. También muestran cómo los proveedores de equipos están respondiendo a los nuevos centros de demanda de energía.
Alleima, Sandvik y Vallourec son relevantes a medida que los compradores requieren soluciones de tubos de alto cromo y aleación de níquel. El monitoreo digital se está convirtiendo en parte de las ofertas de servicio para reducir las interrupciones no planificadas y mejorar la planificación de reemplazos. La investigación sobre la Aleación 617M añade evidencia para la selección de materiales en servicio de alta temperatura. Los diseños resistentes a la corrosión y multicombustible son relevantes en proyectos de biomasa, residuos a energía y co-combustión de carbón. El mercado de posventa sigue siendo accesible para las empresas que cumplen con los requisitos de fabricación, inspección, materiales y calidad. Los proveedores regionales pueden competir donde el trabajo implica reemplazo discreto en lugar de un sistema completo de calderas.
Líderes de la Industria de Supercalentadores
-
Mitsubishi Power
-
Babcock & Wilcox Enterprises, Inc.
-
Doosan Enerbility Co., Ltd.
-
GE Vernova Inc.
-
Alfa Laval AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Supercalentadores Empresas cubiertas en este informe
- Alfa Laval AB
- Alleima AB
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Babcock Wanson
- Birwelco Ltd
- Chromalox
- Cleaver-Brooks, Inc.
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova Inc.
- Maarky Thermal Systems, Inc.
- Mitsubishi Power
- Optimus Industries, LLC
- Sandvik AB
- Siemens Energy AG
- Thermax Limited
- Uchino Co., Ltd.
- Vallourec S.A.
- Valmet Oyj
- Vapor Power International
- Watlow Electric Manufacturing Company
Desarrollos recientes de la industria en Mercado de Supercalentadores
- Agosto de 2026: Babcock & Wilcox firmó un acuerdo con Siemens Energy para comenzar la ingeniería de 20 conjuntos de turbogeneradores de vapor (50 MW cada uno, con un total de 1 GW) para su programa FastPower℠ dirigido a clientes de centros de datos de inteligencia artificial, ampliando el canal de calderas de gas más turbinas de vapor de B&W más allá de su proyecto Base Electron existente y señalando un nuevo canal de demanda estructural para sistemas de calderas y supercalentadores.
- Agosto de 2026: Valmet recibió un pedido de Stora Enso para reemplazar el supercalentador secundario en su caldera de recuperación de Varkaus en Finlandia con un supercalentador tubular Valmet, al tiempo que también celebró un acuerdo de cooperación de 3 años para monitoreo de procesos, soporte remoto y capacitación de operadores. La instalación del nuevo supercalentador está programada para septiembre de 2027.
- Marzo de 2026: Babcock & Wilcox recibió aviso completo de proceder en un acuerdo de diseño y construcción de 2,4 mil millones de USD con Base Electron para entregar 1,2 GW de capacidad de generación a través de 4 calderas de gas natural de 300 MW y sistemas de turbogeneradores de vapor para los campus de fábricas de inteligencia artificial de Applied Digital. Siemens Energy fue liberada simultáneamente para diseñar y suministrar los conjuntos de turbogeneradores de vapor.
- Noviembre de 2025: Mitsubishi Power contrató para apoyar la conversión de combustible de petróleo a gas natural en la Planta Termoeléctrica O Mon 1 de Vietnam, con 2 unidades de 330 MW, en Can Tho. Suministrará quemadores de gas y un sistema SCR para reducir las emisiones de NOx en línea con los objetivos del Plan de Desarrollo de Energía VIII de Vietnam.
Alcance del Informe del Mercado Global de Supercalentadores
Un supercalentador es un dispositivo utilizado en una caldera de vapor para aumentar la temperatura del vapor por encima de su punto de saturación sin aumentar significativamente su presión.
El Informe del Mercado Global de Supercalentadores está segmentado por tipo, combustible, caldera, aplicación y geografía. Por tipo, el mercado está segmentado en supercalentadores radiantes, de convección y combinados. Por combustible, el mercado está segmentado en carbón, gas natural, petróleo y biomasa. Por tipo de caldera, el mercado está segmentado en calderas acuotubulares, de tubos de fuego, de paso único y otras calderas. Por aplicación, el mercado está segmentado en generación de energía, procesos industriales, petróleo y gas, química y petroquímica, alimentos y bebidas, y marina. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de supercalentadores en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Supercalentador Radiante |
| Supercalentador de Convección |
| Supercalentador Combinado |
| Carbón |
| Gas Natural |
| Petróleo |
| Biomasa |
| Otras Fuentes de Combustible |
| Calderas Acuotubulares |
| Calderas de Tubos de Fuego |
| Calderas de Paso Único |
| Calderas de Recuperación de Calor Residual |
| Otros Tipos de Calderas |
| Generación de Energía |
| Procesos Industriales |
| Petróleo y Gas |
| Química y Petroquímica |
| Alimentos y Bebidas |
| Marina |
| Recuperación de Calor Residual |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Supercalentador Radiante | |
| Supercalentador de Convección | ||
| Supercalentador Combinado | ||
| Por Tipo de Combustible | Carbón | |
| Gas Natural | ||
| Petróleo | ||
| Biomasa | ||
| Otras Fuentes de Combustible | ||
| Por Tipo de Caldera | Calderas Acuotubulares | |
| Calderas de Tubos de Fuego | ||
| Calderas de Paso Único | ||
| Calderas de Recuperación de Calor Residual | ||
| Otros Tipos de Calderas | ||
| Por Aplicación | Generación de Energía | |
| Procesos Industriales | ||
| Petróleo y Gas | ||
| Química y Petroquímica | ||
| Alimentos y Bebidas | ||
| Marina | ||
| Recuperación de Calor Residual | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de supercalentadores para 2032?
Se proyecta que el mercado de supercalentadores alcance los 7,35 mil millones de USD en 2032, desde los 5,83 mil millones de USD en 2027, a una CAGR del 4,74%.
¿Qué tipo de supercalentador tiene la mayor participación en 2026?
Los supercalentadores de convección lideraron el segmento de tipo con una participación del 52,3% en 2026.
¿Qué combustible se espera que impulse el crecimiento más rápido hasta 2032?
Se pronostica que el gas natural será el tipo de combustible de más rápido crecimiento, con una CAGR del 5,3% hasta 2032.
¿Por qué las instalaciones industriales instalan supercalentadores?
Las instalaciones industriales utilizan supercalentadores para apoyar la cogeneración, el vapor de proceso de alta presión, la recuperación de energía y las operaciones continuas.
¿Qué región se espera que crezca más rápido hasta 2032?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 7,1% hasta 2032 y representó el 38,9% de los ingresos de 2026.
¿Qué limita la demanda de nuevas instalaciones de supercalentadores?
La generación renovable, los altos costos de aleaciones, el riesgo de corrosión y la disponibilidad limitada de mano de obra certificada pueden retrasar la inversión.