
Taille et part du marché des surchauffeurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.83 Milliards de dollars |
| Taille du Marché (2032) | 7.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.74 % |
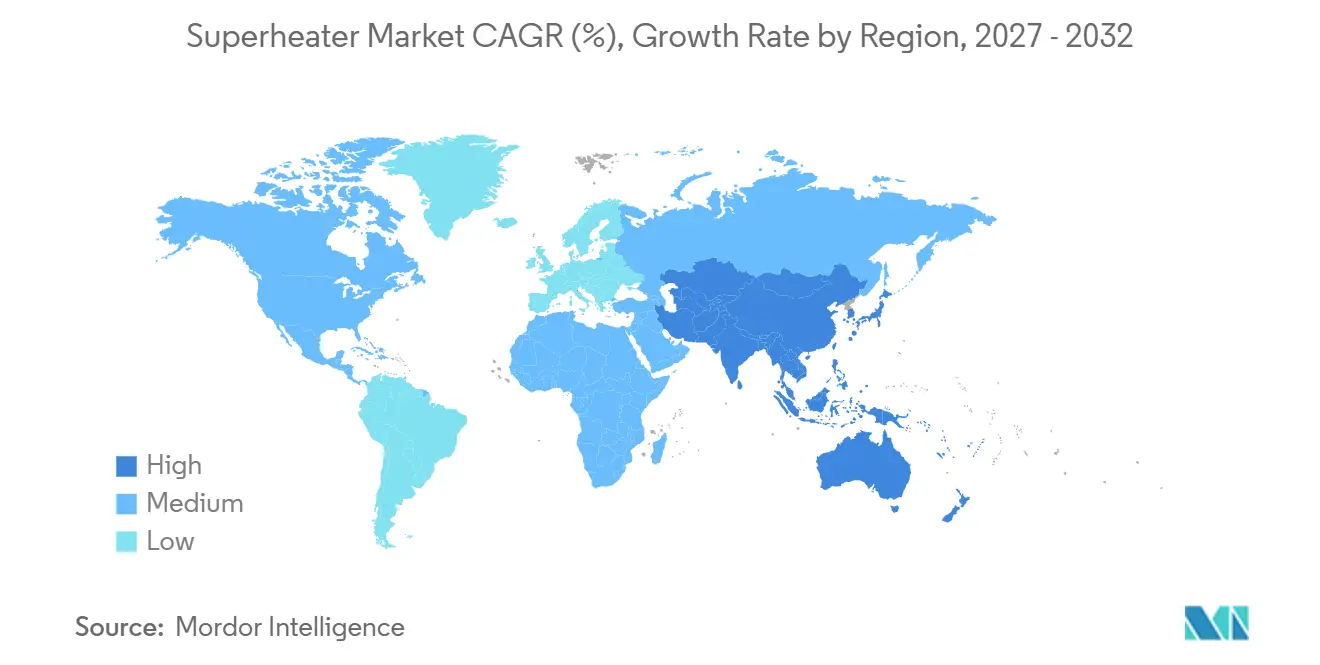
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
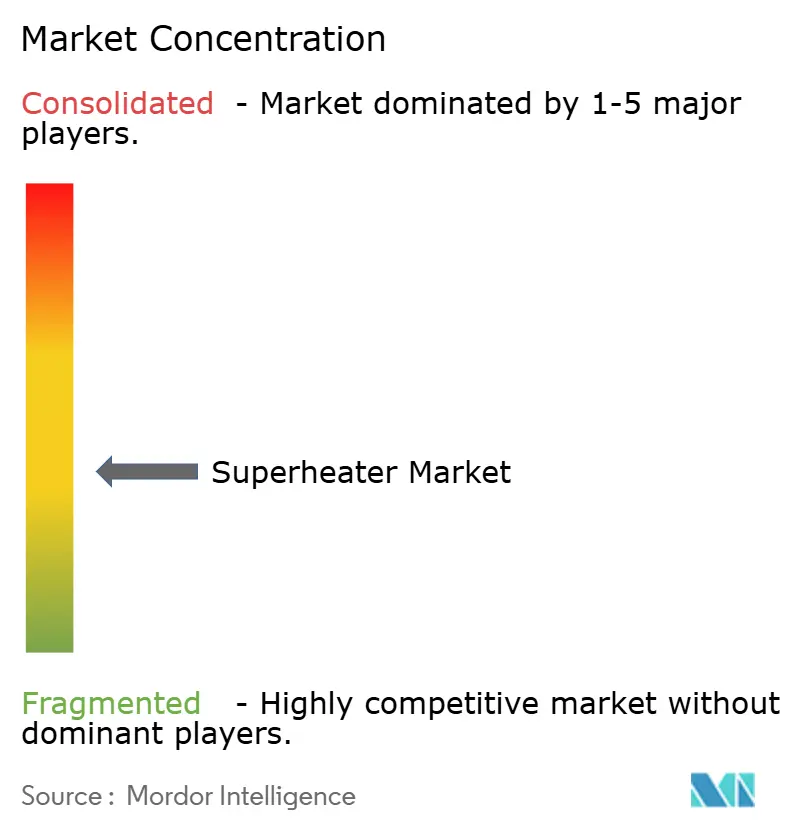
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des surchauffeurs par Mordor Intelligence
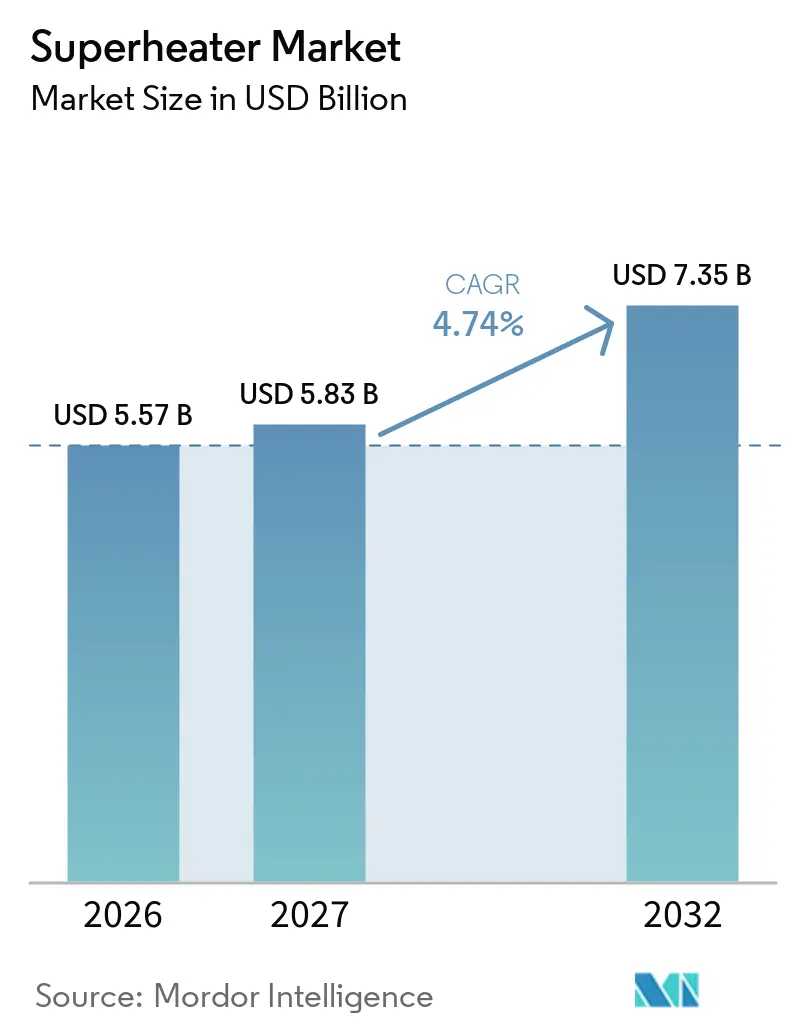
La taille du marché des surchauffeurs était évaluée à 5,57 milliards USD en 2026 et devrait croître de 5,83 milliards USD en 2027 pour atteindre 7,35 milliards USD d'ici 2032, à un CAGR de 4,74 % durant la période de prévision (2027-2032). Le marché des surchauffeurs est soutenu par des exigences plus élevées en matière de température et de pression de la vapeur dans la production d'énergie et les opérations industrielles lourdes. Ces conditions rendent les surchauffeurs plus importants pour l'efficacité des installations et les performances des turbines. Les parcs de centrales à charbon continuent de soutenir les activités de remplacement et de modernisation, tandis que les systèmes au gaz naturel, à la biomasse et à combustibles mixtes nécessitent des conceptions d'équipements flexibles. Les fournisseurs se font concurrence par leurs capacités en matériaux, leur intégration aux chaudières et leurs contrats de service à long terme. Le déploiement des énergies renouvelables, les coûts des alliages, la corrosion et les pénuries de main-d'œuvre peuvent limiter les nouvelles activités de projet.
Principaux enseignements du rapport
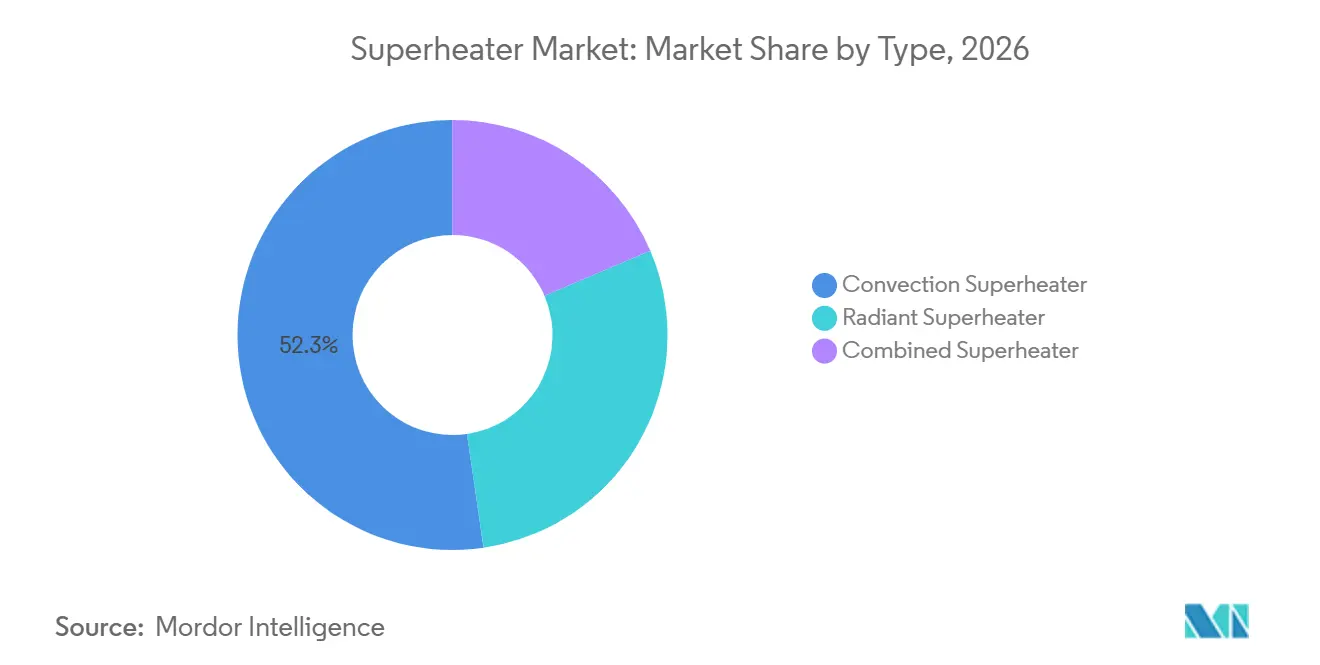
- Par type, les surchauffeurs à convection détenaient 52,3 % de la part du marché des surchauffeurs en 2026, tandis que les surchauffeurs combinés devraient croître à un CAGR de 5,1 % jusqu'en 2032.
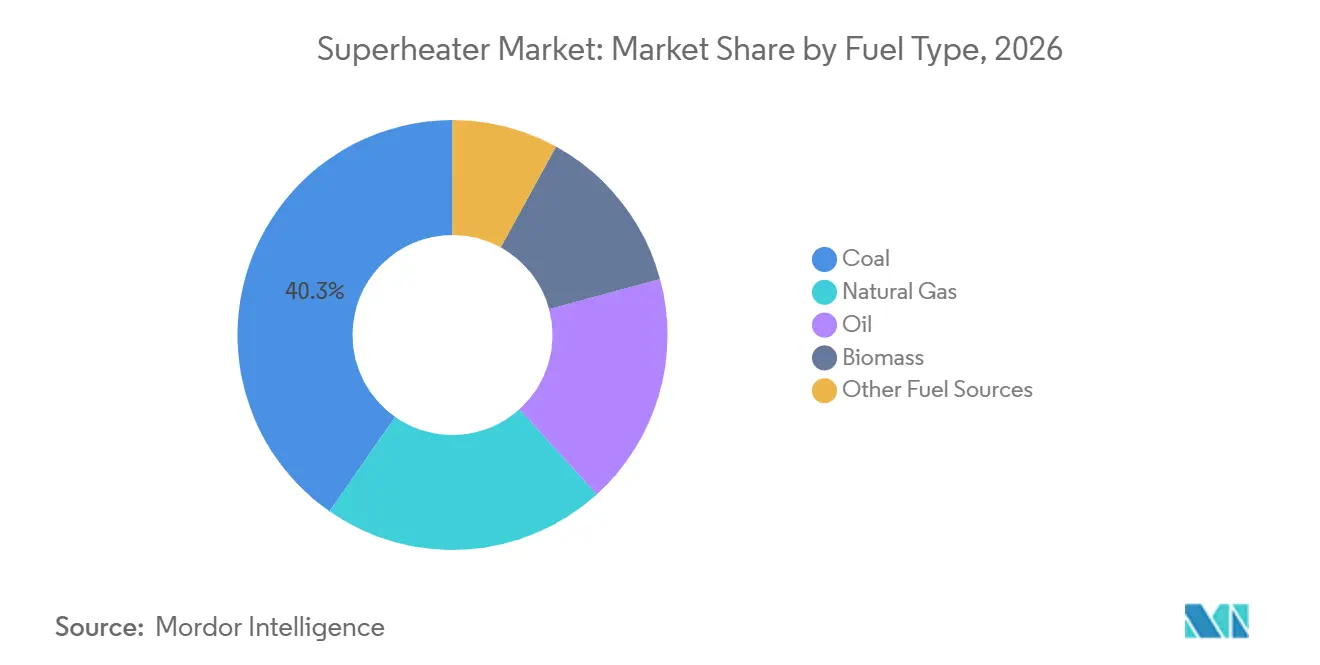
- Par type de combustible, les applications alimentées au charbon détenaient 40,3 % de la part du marché des surchauffeurs en 2026, tandis que le gaz naturel devrait croître à un CAGR de 5,3 % jusqu'en 2032.
- Par type de chaudière, les chaudières à tubes d'eau détenaient 56,4 % du segment 2026, tandis que les chaudières à passage unique devraient croître à un CAGR de 5,6 % jusqu'en 2032.
- Par application, la production d'énergie détenait 48,5 % du segment 2026, tandis que les procédés industriels devraient croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,9 % des revenus de 2026 et devrait croître à un CAGR de 7,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de cycles à vapeur à haute efficacité | +1.10% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Modernisation et prolongation de la durée de vie des centrales thermiques | +0.90% | Amérique du Nord, Europe, Asie-Pacifique (Chine, Inde) | Moyen terme (2 à 4 ans) |
| Expansion de la cogénération industrielle et des systèmes de vapeur de procédé | +0.70% | Europe, Asie-Pacifique, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Croissance des chaudières à valorisation énergétique des déchets, à biomasse et à combustibles multiples | +0.60% | Europe, cœur de l'Asie-Pacifique, extension vers les Amériques | Moyen terme (2 à 4 ans) |
| Technologies de gestion de la corrosion permettant des températures de vapeur plus élevées | +0.40% | Mondial ; axé sur l'ultra-supercritique avancé : Inde, Chine, Europe | Long terme (≥ 4 ans) |
| Demande localisée de remplacement de surchauffeurs due au vieillissement des parcs installés | +0.50% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de cycles à vapeur à haute efficacité
Les services publics et les grandes installations industrielles augmentent les paramètres de vapeur pour obtenir davantage d'énergie utile à partir du combustible. Les surchauffeurs contrôlent la température et la qualité de la vapeur fournie aux turbines dans ces conditions. Une étude de 2025 sur les cycles de cogénération supercritiques a révélé que les systèmes optimisés peuvent atteindre des rendements allant jusqu'à 74,2 %. Des programmes en Chine et en Inde ciblent des conditions supérieures à 700 °C et 30 MPa, ce qui nécessite des matériaux et des conceptions de tubes au-delà de ceux utilisés dans les unités plus anciennes. Les acheteurs accordent donc une plus grande importance au grade des alliages, aux paramètres de vapeur, aux essais et à la qualification des matériaux. Cela favorise les fournisseurs disposant de capacités éprouvées en fabrication, inspection et gestion du cycle de vie.
Modernisation et prolongation de la durée de vie des centrales thermiques
Le vaste parc thermique installé continue de nécessiter le remplacement de composants et des améliorations de performance. Les exploitants modernisent les chaudières lorsqu'ils ont besoin d'une meilleure fiabilité, de températures de vapeur plus élevées ou de la possibilité d'ajouter une turbine ultérieurement. En mars 2026, Babcock & Wilcox a reçu l'ordre de procéder à un accord de 2,4 milliards USD pour construire 4 chaudières alimentées au gaz naturel et des systèmes de turbines à vapeur pour Base Electron, totalisant 1,2 GW pour les campus d'Applied Digital. Le projet illustre comment les systèmes de chaudières alimentées au gaz peuvent répondre à la demande en énergie des centres de données en dehors des cycles d'investissement conventionnels des services publics. Les programmes de modernisation permettent également aux propriétaires d'échelonner les dépenses sur les mises à niveau des équipements plutôt que de remplacer un actif complet. Cela maintient les opportunités de remplacement sur le marché des surchauffeurs, où la durée de vie des installations est prolongée.
Expansion de la cogénération industrielle et des systèmes de vapeur de procédé
Les installations industrielles ont besoin d'électricité fiable et de vapeur de procédé à plusieurs niveaux de pression. Les systèmes de cogénération peuvent répondre à ces besoins lorsque les étages de surchauffeurs maintiennent la qualité de la vapeur lors des variations de charge. L'étude de cogénération supercritique de 2025 a rapporté des ratios puissance/chaleur moyens proches de 0,76 dans les systèmes optimisés. Cela soutient l'investissement des opérations chimiques, papetières, agroalimentaires et autres opérations à processus continu avec une demande thermique significative. Les exploitants utilisent ces systèmes pour améliorer l'efficacité énergétique et accroître le contrôle de l'approvisionnement énergétique du site. Le marché des surchauffeurs bénéficie lorsque les plans d'investissement industriels incluent des équipements de chaleur et d'énergie combinées ou de vapeur de procédé à haute pression.
Croissance des chaudières à valorisation énergétique des déchets, à biomasse et à combustibles multiples
Les chaudières à biomasse et à déchets exposent les tubes des surchauffeurs aux chlorures, aux alcalis et à d'autres composés corrosifs. Cela crée une demande pour des matériaux et des revêtements capables de protéger les composants à haute température. La capacité mondiale de bioénergie a atteint 150,8 GW en 2024 après l'ajout de 4,6 GW de capacité cette année-là[1]. Des recherches sur les systèmes de valorisation énergétique des déchets montrent que la corrosion peut réduire la durée de vie des composants et accroître le besoin de revêtements protecteurs et de travaux de remplacement[2]. En septembre 2025, ANDRITZ a reçu une commande pour une chaudière de récupération chimique à l'usine d'Ishinomaki de Nippon Paper Industries au Japon, d'une capacité de 2 200 tonnes de matières sèches par jour, 8,3 MPa et 505 °C. Ces installations nécessitent des conceptions à combustibles multiples capables de maintenir les conditions de vapeur malgré les variations d'humidité et de pouvoir calorifique du combustible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déplacement de la production d'énergie conventionnelle à vapeur par les énergies renouvelables | -1.10% | Europe, Amérique du Nord ; extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Coûts élevés des alliages, de la fabrication et de la maintenance | -0.80% | Mondial | Moyen terme (2 à 4 ans) |
| Corrosion côté foyer et variabilité de la qualité du combustible | -0.50% | Asie-Pacifique (forte dépendance au charbon), Europe (biomasse/valorisation énergétique des déchets) | Moyen terme (2 à 4 ans) |
| Pénurie de soudeurs certifiés, d'inspecteurs et de matériaux haute température | -0.30% | Mondial, aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déplacement de la production d'énergie conventionnelle à vapeur par les énergies renouvelables
La capacité croissante des énergies renouvelables modifie les perspectives de demande à long terme pour les équipements à vapeur conventionnels. La réduction des heures de fonctionnement peut rendre les grandes modernisations de chaudières plus difficiles à justifier pour certains propriétaires. La production d'électricité à partir de biomasse solide dans l'Union européenne a chuté de 11,3 % en 2023 pour atteindre 78,4 TWh, selon REN21. L'effet est inégal car l'Asie du Sud-Est et l'Asie du Sud continuent d'ajouter des capacités thermiques. Les investissements dans le gaz au Moyen-Orient soutiennent également les équipements à vapeur haute température. Le marché des surchauffeurs reste exposé au déplacement tout en conservant une demande dans les régions qui ont besoin d'une production pilotable.
Coûts élevés des alliages, de la fabrication et de la maintenance
L'exploitation ultra-supercritique avancée nécessite des matériaux à base de nickel qui coûtent plus cher que les aciers conventionnels. Ces matériaux augmentent les coûts initiaux des ensembles et peuvent nécessiter des inspections plus fréquentes. Une étude de 2026 sur l'Alliage 617M a documenté un comportement de corrosion multicouche à 750 °C et a montré comment la dégradation peut affecter les performances des matériaux dans le temps[3]. Les tubes à haute teneur en chrome et autres intrants spécialisés exposent également les contractants à des incertitudes d'approvisionnement. Les contrats à prix fixe sont vulnérables lorsque les prix des alliages augmentent ou que les livraisons sont retardées. Ces conditions peuvent reporter les investissements des propriétaires sans contrats de service à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les conceptions à convection dominent, les configurations combinées progressent rapidementLes surchauffeurs à convection détenaient 52,3 % de la part du marché des surchauffeurs en 2026. Leur position reflète une récupération efficace de la chaleur à partir des gaz de combustion post-combustion sur plusieurs types de chaudières. Ils sont utilisés dans les systèmes au charbon, au gaz naturel et à la biomasse dans les sites de services publics et les grandes installations industrielles. Le parc installé soutient la demande de remplacement même lorsque les nouvelles constructions ralentissent. Leurs performances à des températures de gaz de combustion modérées les rendent adaptés aux conditions d'exploitation établies.
Les surchauffeurs combinés devraient croître à un CAGR de 5,1 % jusqu'en 2032. Ces unités intègrent des éléments à convection et radiatifs dans une seule conception. Ils permettent des températures de vapeur plus stables lorsque les combustibles et les charges varient. Les sections radiatives restent importantes pour les objectifs supercritiques que les conceptions à convection seule ne peuvent pas atteindre. Les recherches sur l'Alliage 617M soutiennent une attention continue à la qualification des tubes haute température.

Par type de combustible :
le charbon ancre les volumes, le gaz naturel accélèreLes applications alimentées au charbon détenaient 40,3 % du segment par type de combustible en 2026. Le parc mondial de centrales à charbon soutient les travaux de remplacement, de retubage et de modernisation, notamment en Asie-Pacifique. Les unités à charbon supercritiques nécessitent des ensembles de surchauffeurs conçus pour des températures et des pressions élevées. Ce parc installé maintient l'importance du charbon pour le volume actuel du marché des surchauffeurs. Son rôle reste le plus fort là où la production thermique assure une alimentation de base fiable.
Le gaz naturel devrait croître à un CAGR de 5,3 % jusqu'en 2032. Les centrales alimentées au gaz ont besoin d'équipements capables de supporter un fonctionnement flexible et des variations de charge répétées. En novembre 2025, Mitsubishi Power a contracté pour soutenir la conversion du combustible pétrole vers le gaz naturel de la centrale thermique O Mon 1 au Vietnam, avec 2 unités de 330 MW[4]. La biomasse et les combustibles dérivés des déchets ajoutent une demande pour une métallurgie personnalisée et des surfaces de tubes protectrices. Les ajouts mondiaux de bioénergie de 4,6 GW en 2024 renforcent le besoin de conceptions à biomasse résistantes à la corrosion.
Par type de chaudière :
les tubes d'eau dominent, les chaudières à passage unique gagnent du terrainLes chaudières à tubes d'eau détenaient 56,4 % du segment par type de chaudière en 2026. Elles sont largement utilisées là où les opérations de services publics et industrielles nécessitent de la vapeur à haute pression et à haute capacité. Leur parc installé maintient la demande de surchauffeurs de remplacement et des pièces sous pression associées. Ces chaudières servent des applications où la production de vapeur affecte directement les performances de production et de génération. Leur position établie soutient la taille du marché des surchauffeurs pour la demande liée aux chaudières.
Les chaudières à passage unique devraient croître à un CAGR de 5,6 % jusqu'en 2032. Elles peuvent suivre la charge, démarrer plus rapidement et supporter des conditions de fonctionnement supercritiques. En 2026, Valmet a reçu une commande pour remplacer le surchauffeur secondaire dans la chaudière de récupération de Stora Enso à Varkaus, avec un accord de 3 ans pour la surveillance, le support à distance et la formation des opérateurs. Les chaudières à tubes de fumée, à récupération de chaleur perdue et à lit fluidisé circulant nécessitent des conceptions adaptées à leur source de chaleur et à leur combustible. Cela crée des besoins distincts en matière de géométrie des tubes, de revêtements et de sélection des alliages.
Par application :
la production d'énergie ancre le marché, les procédés industriels stimulent la croissanceLa production d'énergie détenait 48,5 % du segment par application en 2026. Les centrales au charbon, au gaz et à la biomasse maintiennent la demande de systèmes à vapeur haute température. Les programmes de modernisation soutiennent le remplacement des équipements et la prolongation de la durée de vie opérationnelle. La demande en énergie des centres de données crée également un cas d'usage pour les systèmes de chaudières alimentées au gaz et de turbines à vapeur. L'accord de Babcock & Wilcox avec Base Electron illustre cette configuration à une échelle de 1,2 GW.
Les procédés industriels devraient croître à un CAGR de 5,9 % jusqu'en 2032. Les installations chimiques, pétrochimiques et de fabrication spécialisée utilisent de la vapeur haute pression dans des opérations continues. Les raffineries et les terminaux de gaz naturel liquéfié ont également besoin d'une vapeur de procédé fiable et d'une maintenance planifiée. La surchauffe des gaz résiduels peut récupérer de l'énergie à partir des opérations de réacteurs et de distillation. Les applications agroalimentaires, marines et de récupération de chaleur perdue ajoutent de l'ampleur au marché des surchauffeurs.
Analyse géographique
Marché des Surchauffeurs en Asie-Pacifique
L'Asie-Pacifique détenait 38,9 % de la part de marché des surchauffeurs en 2026 et devrait croître à un CAGR de 7,1 % jusqu'en 2032. La région combine la construction thermique neuve avec la modernisation des anciennes centrales au charbon et des parcs industriels. Le programme indien de surchauffe ultra-supercritique avancée cible des conditions de vapeur de 710-720 °C et des pressions supérieures à 30 MPa. Le parc supercritique chinois entre dans une période de maintenance et de prolongation de durée de vie. La diversification des combustibles au Japon crée un besoin d'adaptation des équipements à l'évolution des profils de combustion. La capacité de bioénergie du Japon a atteint 6 GW en 2024, contre 3 GW en 2019.
Marché des Surchauffeurs en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont davantage portées par les travaux de modernisation que par les nouvelles capacités. Le parc thermique des États-Unis nécessite des opérations de maintenance, de prolongation de durée de vie et de mise à niveau des centrales à gaz. Le projet Base Electron illustre la demande en systèmes de chaudières et de turbines sur les grands sites de centres de données. Le secteur canadien des pâtes et papiers soutient la modernisation des chaudières industrielles. L'Europe s'appuie sur la co-combustion de biomasse, les usines de valorisation énergétique des déchets et la modernisation des réseaux de chaleur urbains. Ces applications favorisent les conceptions résistantes à la corrosion, capables de gérer des combustibles variables.
Marché des Surchauffeurs en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des segments plus modestes mais positifs de la taille du marché des surchauffeurs. Le Brésil disposait d'une capacité de bioénergie de 17,8 GW en 2024 et représentait 86 % du total de l'Amérique du Sud. Cela soutient les activités liées à la biomasse et aux combustibles multiples dans les industries des pâtes, du papier et des secteurs de transformation connexes. L'Argentine et le Chili ajoutent une demande en cogénération alimentée au gaz. L'Arabie Saoudite, les Émirats arabes unis et l'Égypte développent leurs infrastructures alimentées au gaz. Les projets de valorisation énergétique des déchets en Afrique du Sud et en Afrique du Nord offrent des opportunités à plus long terme lorsque les conditions de projet et de réseau le permettent.
Paysage concurrentiel
Le marché des surchauffeurs présente une concentration modérée parmi les fabricants d'équipements d'origine intégrés. Babcock & Wilcox, GE Vernova, Mitsubishi Power, Doosan Enerbility et Valmet fournissent des ensembles dans le cadre de contrats plus larges de chaudières et d'îlots de puissance. Le remplacement de composants est plus fragmenté car les spécialistes régionaux et les fournisseurs de tubes en alliage peuvent servir des projets individuels. Les entreprises leaders associent souvent la fourniture d'équipements à des accords de service à long terme. Cela soutient la fidélisation des clients après l'installation initiale. Cela donne également aux propriétaires une surveillance, une formation, une maintenance et un support technique tout au long de la durée de vie opérationnelle de la chaudière.
La commande de Valmet à Varkaus en 2026 combinait le remplacement d'un surchauffeur secondaire avec un accord de 3 ans pour la surveillance des procédés, le support à distance et la formation des opérateurs. L'accord de Babcock & Wilcox de mars 2026 couvre 4 systèmes de chaudières et de turbines à vapeur pour la production d'énergie des centres de données. En août 2026, Babcock & Wilcox a signé un accord avec Siemens Energy pour commencer l'ingénierie de 20 ensembles de turbines à vapeur pour FastPower. Ces actions témoignent d'un accent mis sur la livraison de projets et les revenus de services. Elles montrent également comment les fournisseurs d'équipements répondent aux nouveaux centres de demande en énergie.
Alleima, Sandvik et Vallourec sont pertinents car les acheteurs exigent des solutions de tubes à haute teneur en chrome et en alliage de nickel. La surveillance numérique devient une composante des offres de services pour réduire les arrêts non planifiés et améliorer la planification des remplacements. Les recherches sur l'Alliage 617M apportent des preuves supplémentaires pour la sélection des matériaux en service haute température. Les conceptions résistantes à la corrosion et à combustibles multiples sont pertinentes dans les projets de biomasse, de valorisation énergétique des déchets et de co-combustion du charbon. Le marché de l'après-vente reste accessible aux entreprises qui satisfont aux exigences de fabrication, d'inspection, de matériaux et de qualité. Les fournisseurs régionaux peuvent être compétitifs lorsque le travail implique un remplacement discret plutôt qu'un système de chaudière complet.
Leaders du secteur des surchauffeurs
-
Mitsubishi Power
-
Babcock & Wilcox Enterprises, Inc.
-
Doosan Enerbility Co., Ltd.
-
GE Vernova Inc.
-
Alfa Laval AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Surchauffeurs Entreprises couvertes dans ce rapport
- Alfa Laval AB
- Alleima AB
- ANDRITZ AG
- Babcock & Wilcox Enterprises, Inc.
- Babcock Wanson
- Birwelco Ltd
- Chromalox
- Cleaver-Brooks, Inc.
- Doosan Enerbility Co., Ltd.
- Foster Wheeler AG
- GE Vernova Inc.
- Maarky Thermal Systems, Inc.
- Mitsubishi Power
- Optimus Industries, LLC
- Sandvik AB
- Siemens Energy AG
- Thermax Limited
- Uchino Co., Ltd.
- Vallourec S.A.
- Valmet Oyj
- Vapor Power International
- Watlow Electric Manufacturing Company
Développements industriels récents dans Marché des Surchauffeurs
- Août 2026 : Babcock & Wilcox a signé un accord avec Siemens Energy pour commencer l'ingénierie de 20 ensembles de turbines à vapeur (50 MW chacun, totalisant 1 GW) pour son programme FastPower℠ ciblant les clients de centres de données d'intelligence artificielle, étendant le pipeline de chaudières à gaz et de turbines à vapeur de B&W au-delà de son projet Base Electron existant et signalant un nouveau canal de demande structurel pour les systèmes de chaudières et de surchauffeurs.
- Août 2026 : Valmet a reçu une commande de Stora Enso pour remplacer le surchauffeur secondaire dans sa chaudière de récupération de Varkaus en Finlande par un surchauffeur tubulaire Valmet, tout en concluant un accord de coopération de 3 ans pour la surveillance des procédés, le support à distance et la formation des opérateurs. L'installation du nouveau surchauffeur est prévue pour septembre 2027.
- Mars 2026 : Babcock & Wilcox a reçu l'ordre complet de procéder à un accord de conception-construction de 2,4 milliards USD avec Base Electron pour livrer 1,2 GW de capacité de production via 4 chaudières alimentées au gaz naturel de 300 MW et des systèmes de turbines à vapeur pour les campus d'usines d'intelligence artificielle d'Applied Digital. Siemens Energy a été simultanément autorisé à concevoir et fournir les ensembles de turbines à vapeur.
- Novembre 2025 : Mitsubishi Power a contracté pour soutenir la conversion du combustible pétrole vers le gaz naturel à la centrale thermique O Mon 1 au Vietnam, avec 2 unités de 330 MW, à Can Tho. Elle fournira des brûleurs à gaz et un système de réduction catalytique sélective pour réduire les émissions de NOx conformément aux objectifs du Plan de développement de l'énergie VIII du Vietnam.
Périmètre du rapport sur le marché mondial des surchauffeurs
Un surchauffeur est un dispositif utilisé dans une chaudière à vapeur pour augmenter la température de la vapeur au-delà de son point de saturation sans augmenter significativement sa pression.
Le rapport sur le marché mondial des surchauffeurs est segmenté par type, combustible, chaudière, application et géographie. Par type, le marché est segmenté en surchauffeurs radiatifs, à convection et combinés. Par combustible, le marché est segmenté en charbon, gaz naturel, pétrole et biomasse. Par type de chaudière, le marché est segmenté en chaudières à tubes d'eau, à tubes de fumée, à passage unique et autres chaudières. Par application, le marché est segmenté en production d'énergie, procédés industriels, pétrole & gaz, chimie & pétrochimie, agroalimentaire et marine. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des surchauffeurs dans 26 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Surchauffeur radiant |
| Surchauffeur à convection |
| Surchauffeur combiné |
| Charbon |
| Gaz naturel |
| Pétrole |
| Biomasse |
| Autres sources de combustible |
| Chaudières à tubes d'eau |
| Chaudières à tubes de fumée |
| Chaudières à passage unique |
| Chaudières à récupération de chaleur perdue |
| Autres types de chaudières |
| Production d'énergie |
| Procédés industriels |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Agroalimentaire |
| Marine |
| Récupération de chaleur perdue |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Surchauffeur radiant | |
| Surchauffeur à convection | ||
| Surchauffeur combiné | ||
| Par type de combustible | Charbon | |
| Gaz naturel | ||
| Pétrole | ||
| Biomasse | ||
| Autres sources de combustible | ||
| Par type de chaudière | Chaudières à tubes d'eau | |
| Chaudières à tubes de fumée | ||
| Chaudières à passage unique | ||
| Chaudières à récupération de chaleur perdue | ||
| Autres types de chaudières | ||
| Par application | Production d'énergie | |
| Procédés industriels | ||
| Pétrole et gaz | ||
| Chimie et pétrochimie | ||
| Agroalimentaire | ||
| Marine | ||
| Récupération de chaleur perdue | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des surchauffeurs d'ici 2032 ?
Le marché des surchauffeurs devrait atteindre 7,35 milliards USD d'ici 2032, contre 5,83 milliards USD en 2027, à un CAGR de 4,74 %.
Quel type de surchauffeur détient la plus grande part en 2026 ?
Les surchauffeurs à convection ont dominé le segment par type avec une part de 52,3 % en 2026.
Quel combustible devrait stimuler la croissance la plus rapide jusqu'en 2032 ?
Le gaz naturel devrait être le type de combustible à la croissance la plus rapide, avec un CAGR de 5,3 % jusqu'en 2032.
Pourquoi les installations industrielles installent-elles des surchauffeurs ?
Les installations industrielles utilisent des surchauffeurs pour soutenir la cogénération, la vapeur de procédé haute pression, la récupération d'énergie et les opérations continues.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 7,1 % jusqu'en 2032 et détenait 38,9 % des revenus de 2026.
Qu'est-ce qui limite la demande de nouvelles installations de surchauffeurs ?
La production d'énergie renouvelable, les coûts élevés des alliages, le risque de corrosion et la disponibilité limitée de main-d'œuvre certifiée peuvent retarder les investissements.