
Tamanho e Participação do Mercado de Sorvete Sem Açúcar
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.05 % |
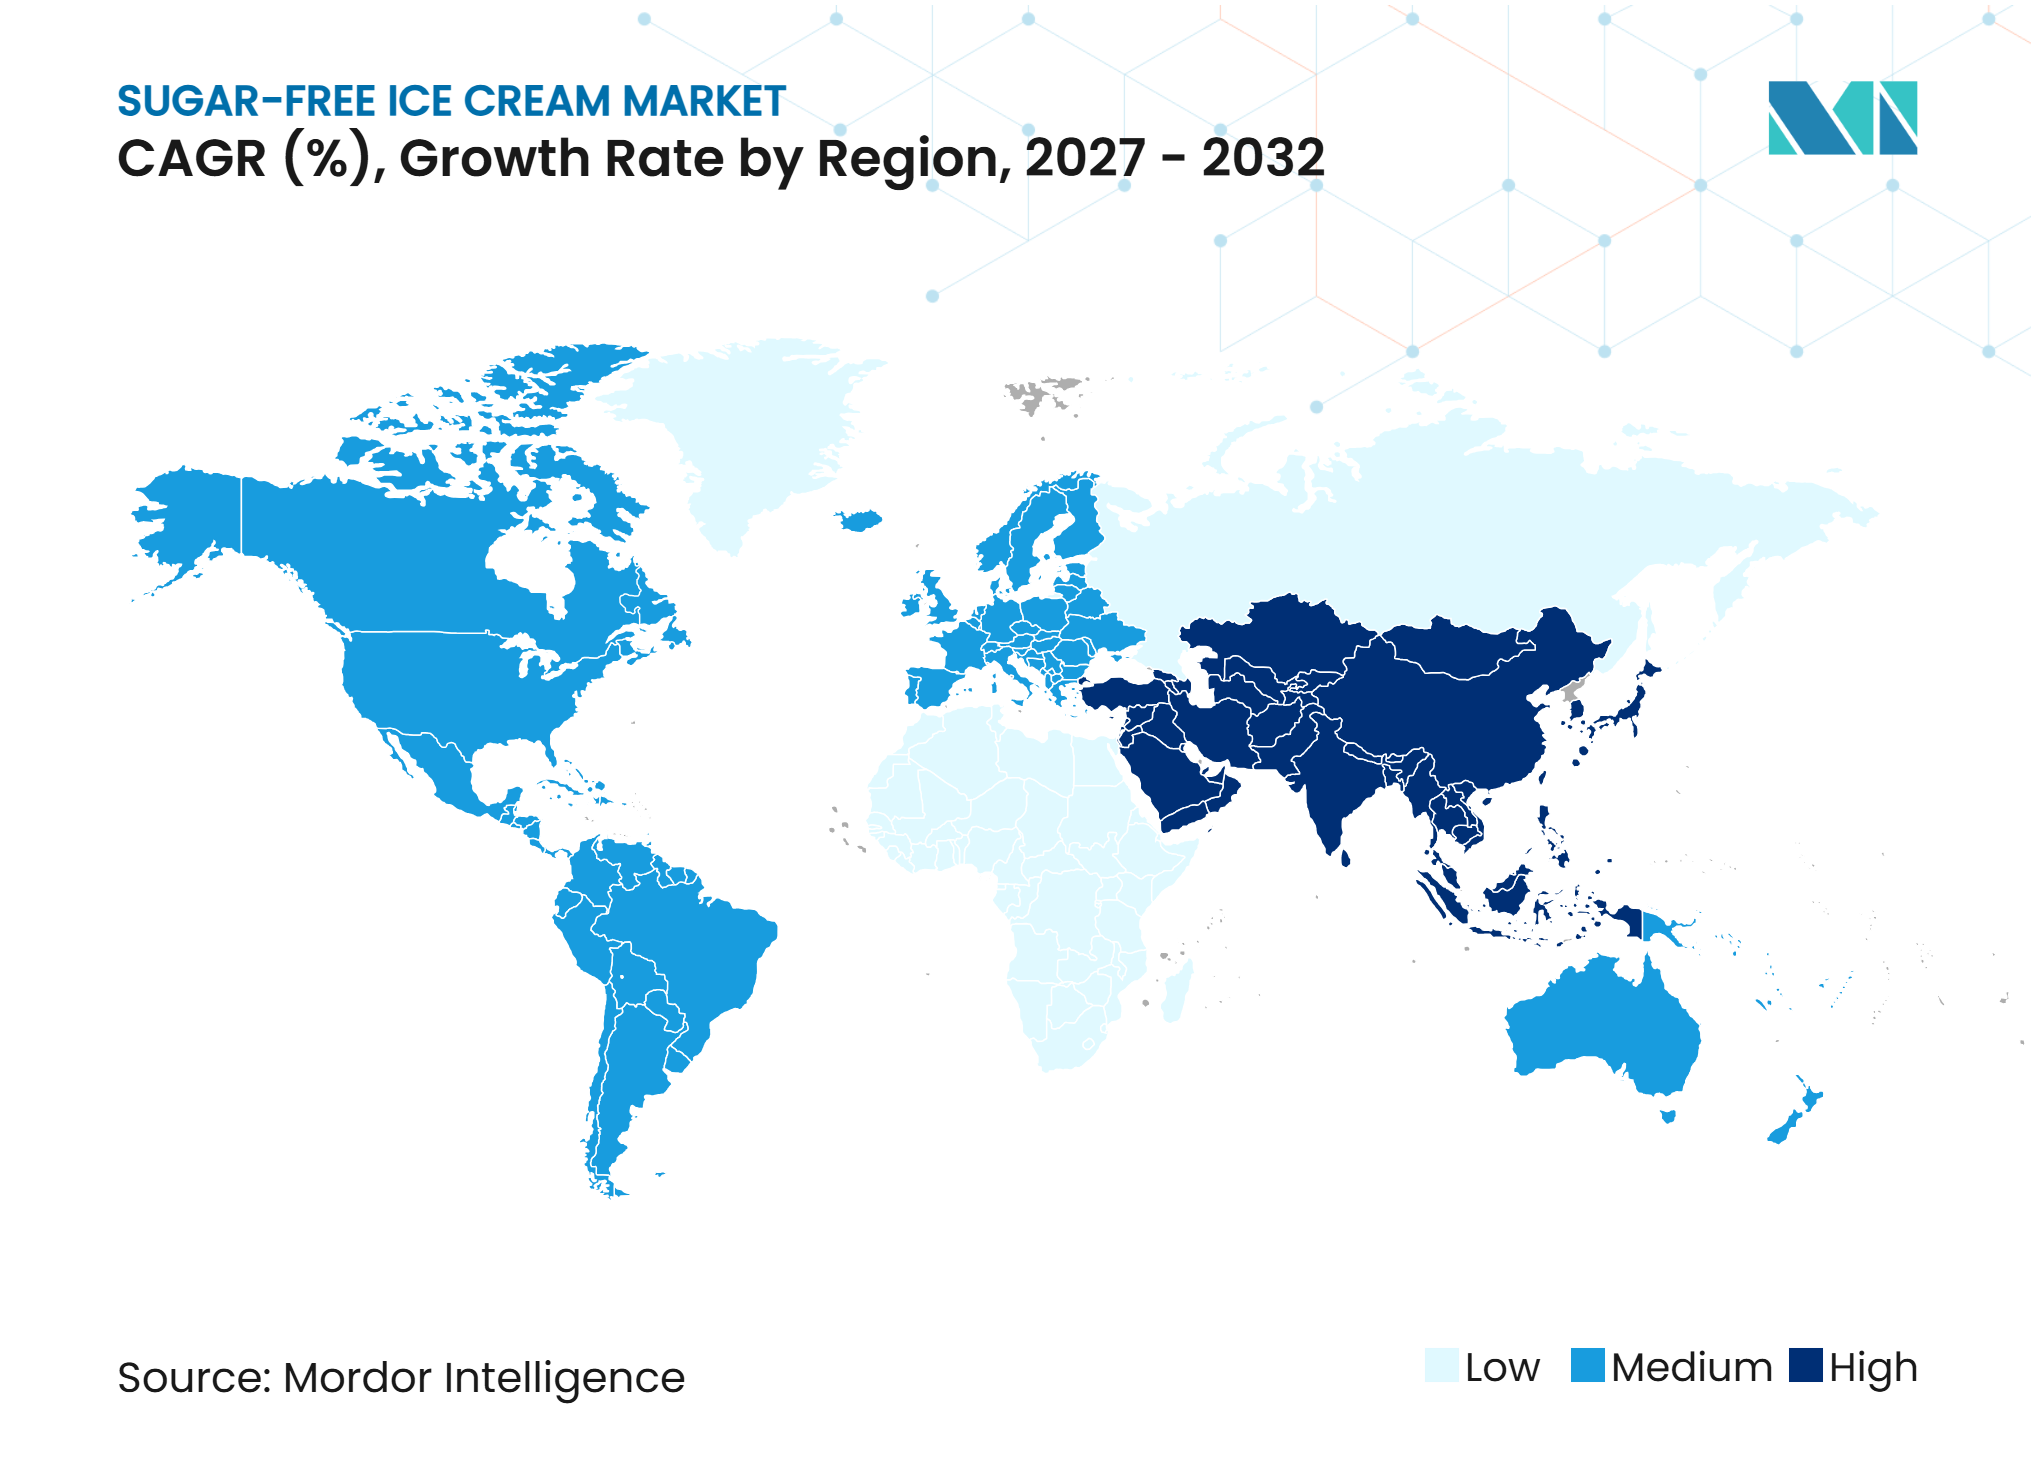
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sorvete Sem Açúcar por Mordor Intelligence
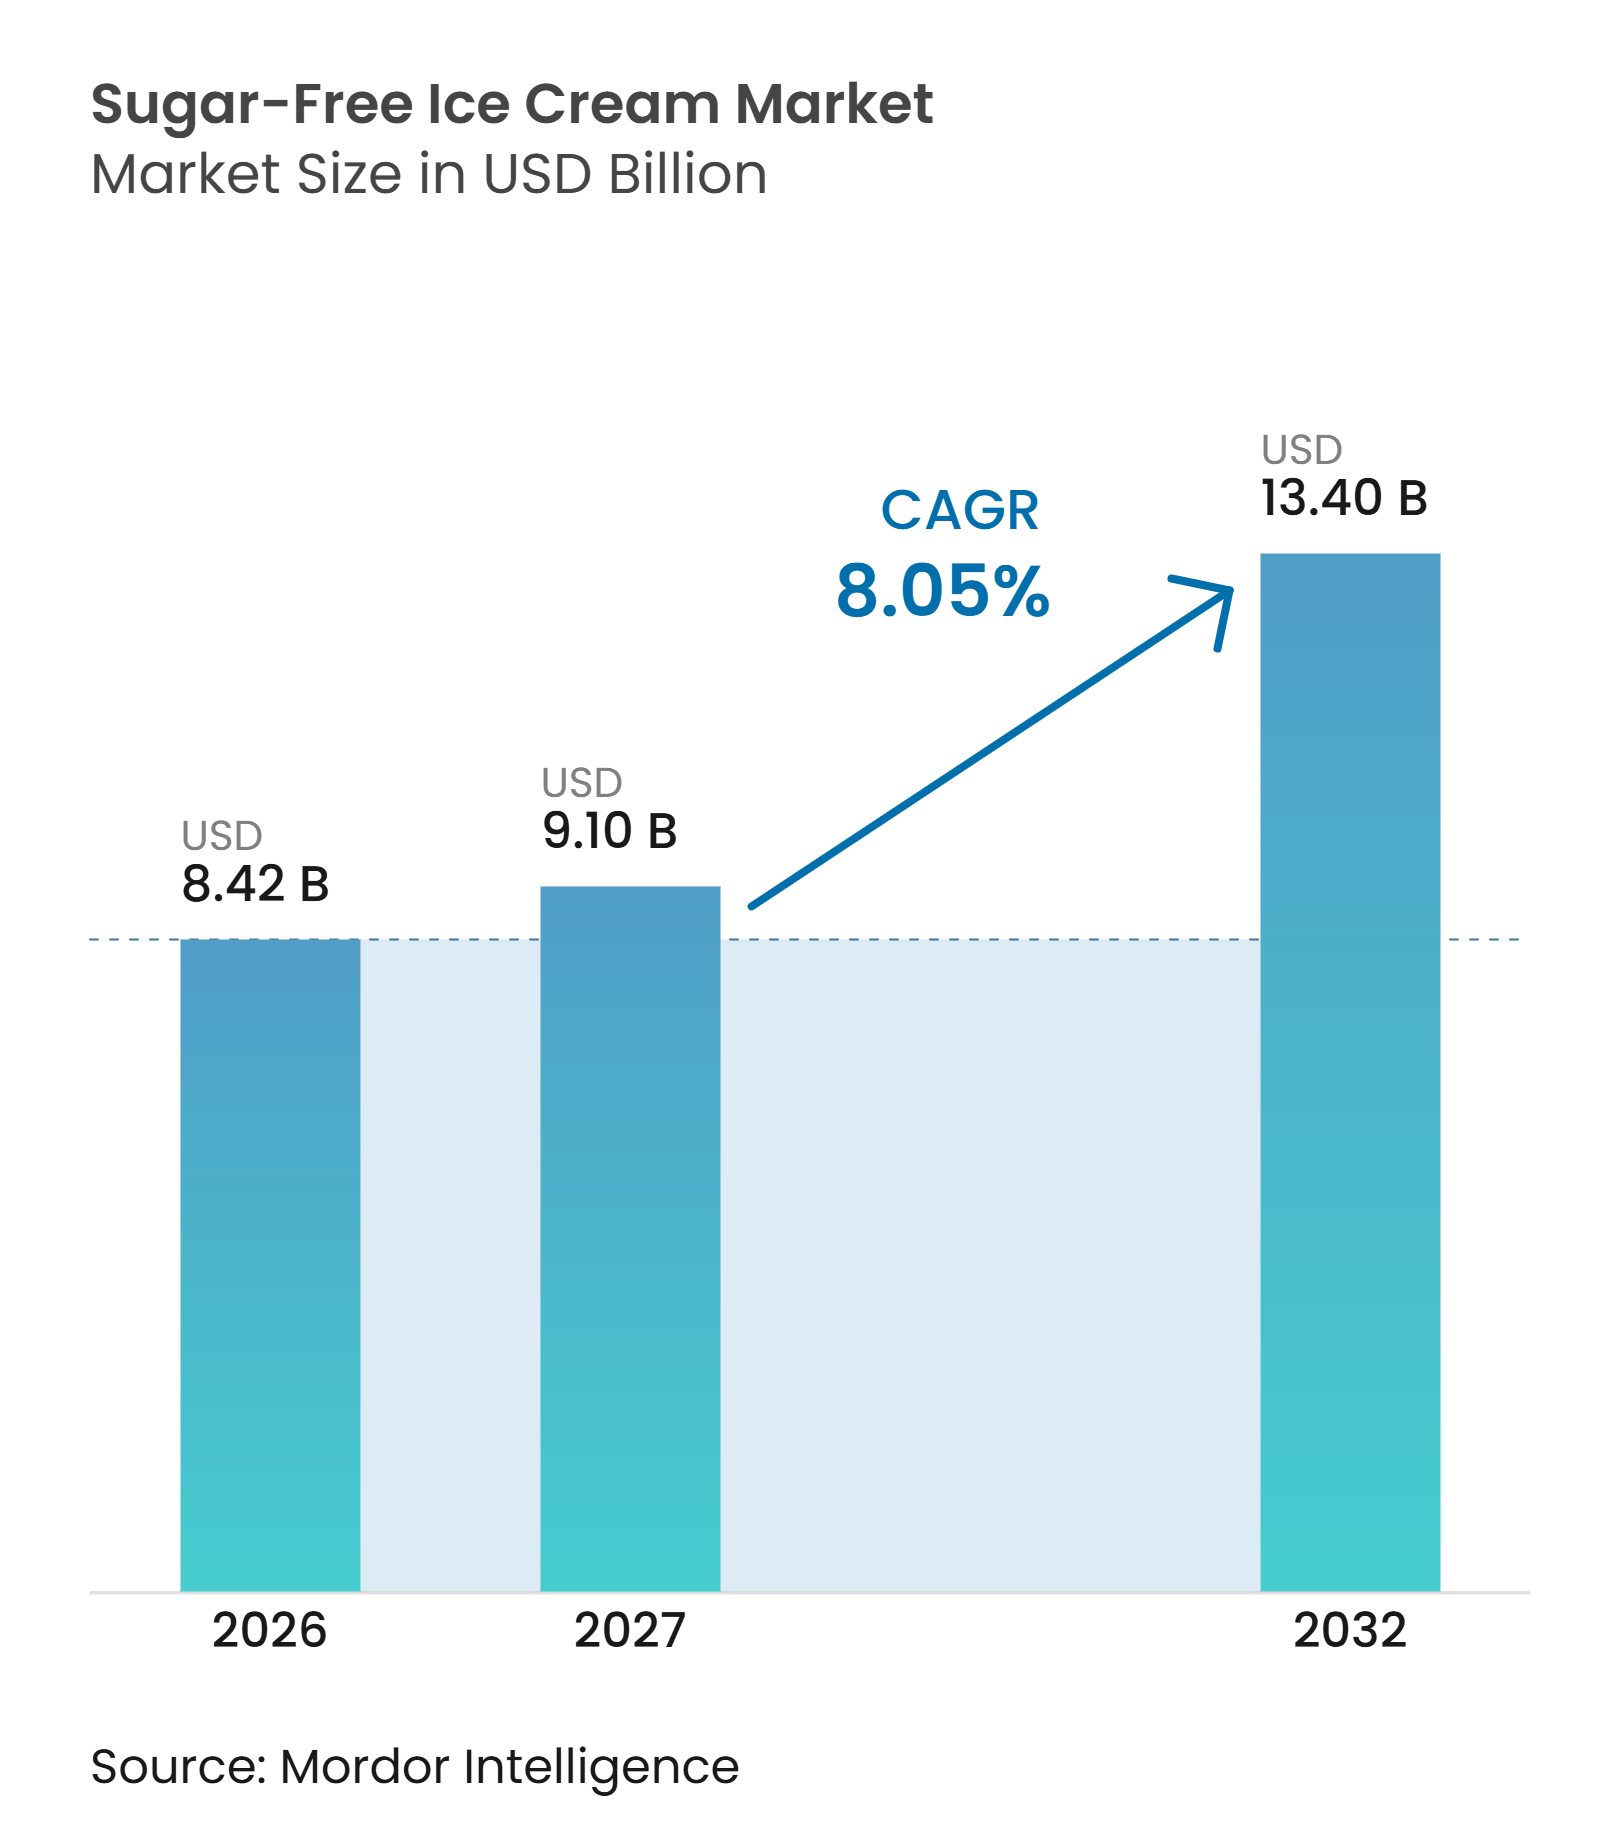
O tamanho do mercado de sorvete sem açúcar deve crescer de 8,42 bilhões de USD em 2026 para 9,10 bilhões de USD em 2027 e está previsto para atingir 13,40 bilhões de USD até 2032, a um CAGR de 8,05% no período de 2027 a 2032. O mercado de sorvete sem açúcar está se beneficiando da crescente conscientização sobre saúde e do aumento do interesse dos consumidores por alternativas de sobremesas mais saudáveis que ofereçam sabor e textura familiares. A crescente demanda por opções alimentares com teor reduzido de açúcar está incentivando os fabricantes a ampliar suas ofertas de produtos e melhorar o sabor, a cremosidade e a qualidade dos ingredientes. A maior disponibilidade no varejo e o crescimento dos canais de vendas digitais estão tornando esses produtos mais acessíveis aos consumidores. Os fabricantes estabelecidos aproveitam suas redes de distribuição, enquanto as marcas emergentes fortalecem sua presença no mercado por meio de inovação de produtos e canais diretos ao consumidor.
Principais Conclusões do Relatório
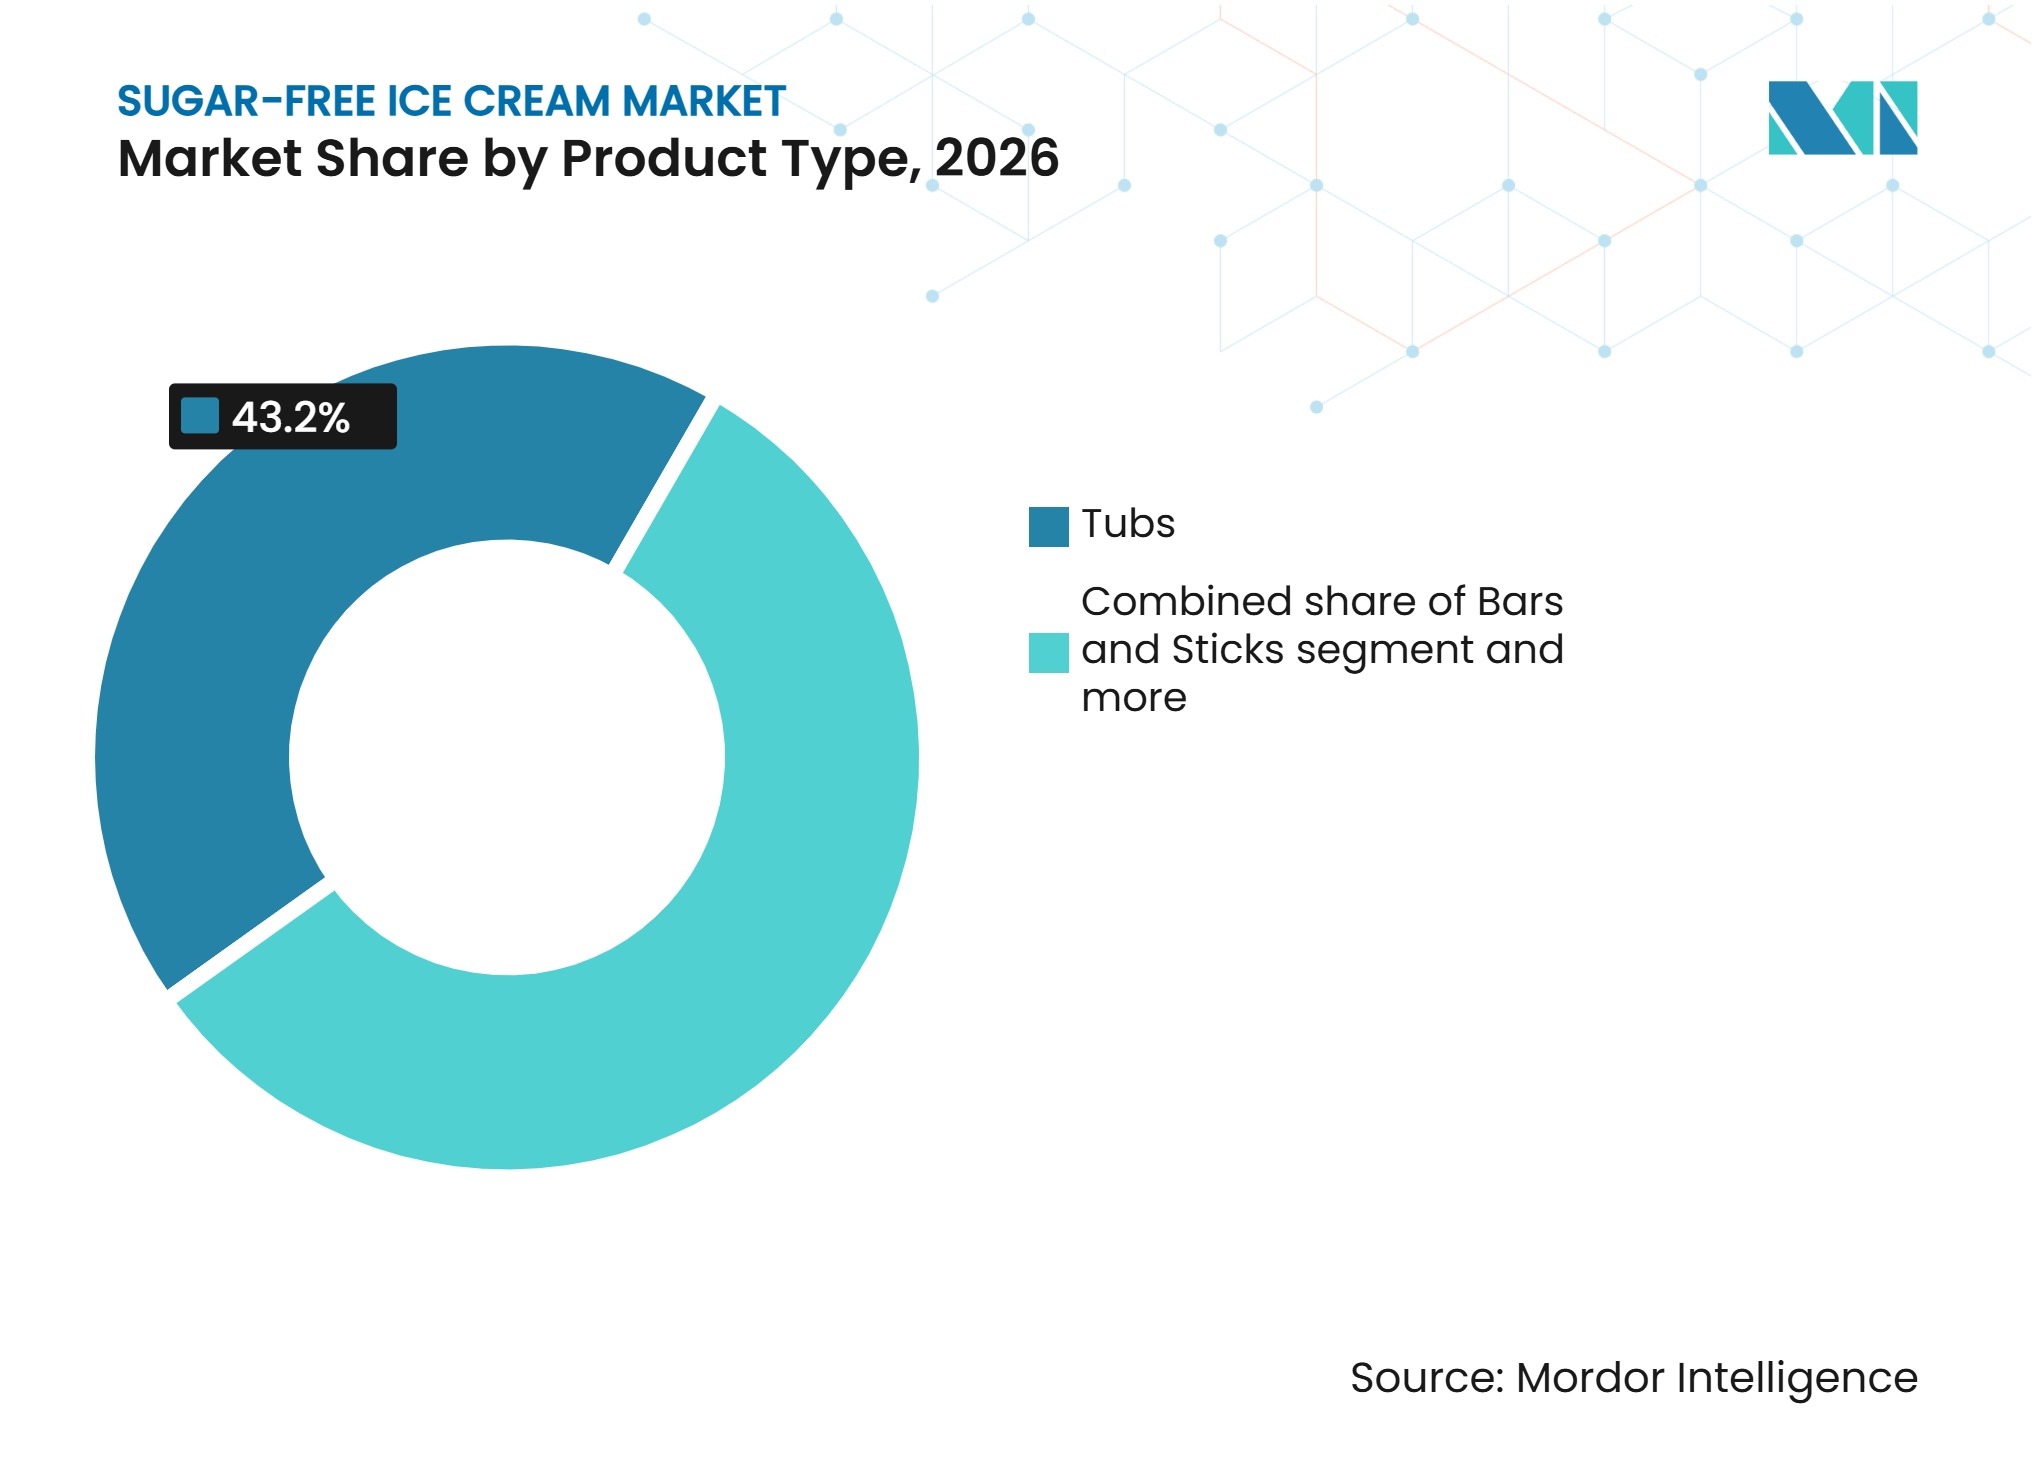
• Por tipo de produto, os potes detinham 43,21% da participação do mercado de sorvete sem açúcar em 2026, enquanto as barras e palitos têm previsão de expansão a um CAGR de 8,63% até 2032.
• Por sabor, a baunilha representou 32,11% do tamanho do mercado de sorvete sem açúcar em 2026, enquanto o chocolate tem previsão de expansão a um CAGR de 9,22% até 2032.
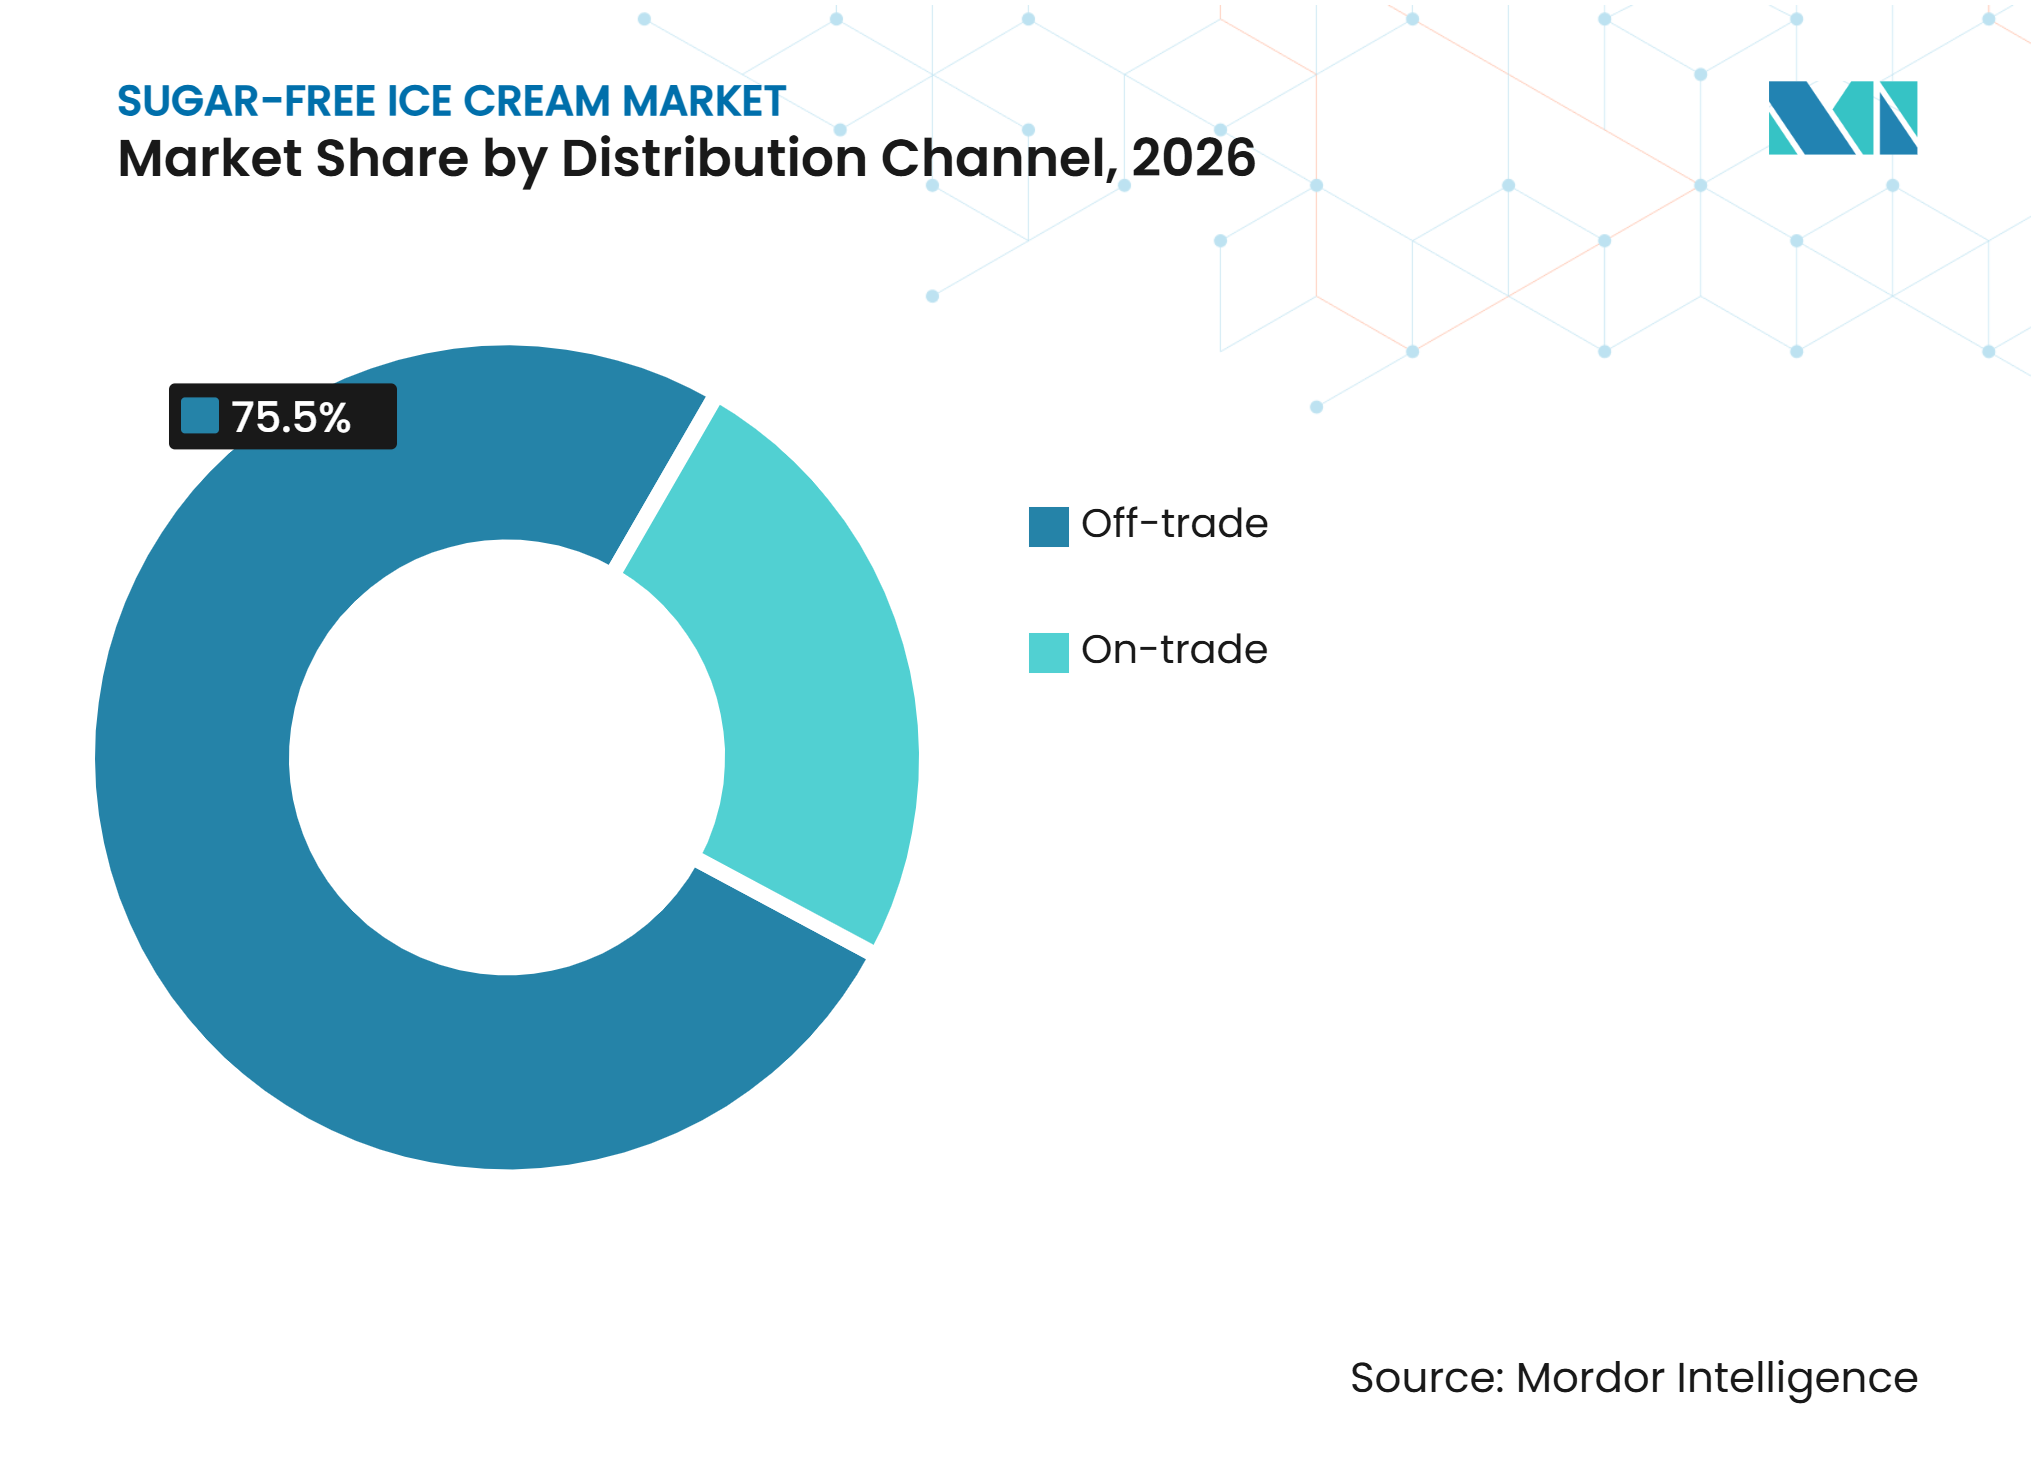
• Por canal de distribuição, o comércio não presencial detinha 75,55% da participação do mercado de sorvete sem açúcar em 2026, enquanto o comércio presencial tem projeção de expansão a um CAGR de 10,41% até 2032.
• Por geografia, a América do Norte detinha 35,18% do tamanho do mercado de sorvete sem açúcar em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 9,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Sorvete Sem Açúcar*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente necessidade de controle do diabetes e da obesidade | +1.8% | Global, com alta intensidade na América do Norte, Sul da Ásia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Crescente preferência por dietas com baixo teor de açúcar e teor reduzido de açúcar | +1.5% | Global, mais forte na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Expansão da inovação em sobremesas geladas mais saudáveis | +1.1% | Global, com maior intensidade na América do Norte e Europa Ocidental | Médio prazo (2 a 4 anos) |
| Crescente demanda por formatos com porções controladas e convenientes | +0.8% | Global, com maior adoção na América do Norte, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Aumento da demanda por sobremesas geladas com rótulo limpo e baixo teor de açúcar | +0.9% | América do Norte e Europa, com expansão para os principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente conscientização dos consumidores sobre a redução de açúcar e adoçantes alternativos | +0.7% | Global, acelerando na Ásia-Pacífico urbana e nos mercados do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Necessidade de Controle do Diabetes e da Obesidade
A crescente prevalência da obesidade está incentivando os consumidores a adotarem hábitos alimentares mais saudáveis e a prestarem maior atenção à ingestão de açúcar. Por exemplo, em 2025, de acordo com a Federação Mundial de Obesidade, a população adulta global que vive com obesidade está projetada para atingir 1,13 bilhão até 2030 [1]. Esse crescente ônus à saúde está fortalecendo o interesse em alternativas de sobremesas que se alinham com as preferências alimentares voltadas ao controle de peso e à redução do consumo de açúcar. Por exemplo, em março de 2026, a The House of Ice Cream Works lançou sua linha Zero Sugar Added, utilizando estévia e fruto do monge para proporcionar dulçor enquanto mantém uma textura cremosa. Esses desenvolvimentos estão ampliando as ofertas de sobremesas geladas mais saudáveis e tornando-as mais atraentes para os consumidores que buscam equilibrar preferências alimentares com indulgência.
Crescente Preferência por Dietas com Baixo Teor de Açúcar e Teor Reduzido de Açúcar
A crescente preferência dos consumidores por hábitos alimentares mais saudáveis está incentivando maior atenção ao teor de açúcar e à composição nutricional na compra de produtos alimentícios. Por exemplo, em 2025, de acordo com o Conselho Internacional de Informação Alimentar, 75% dos americanos tentavam limitar ou evitar o açúcar, sendo que 63% desses consumidores visavam especificamente os açúcares adicionados. Além disso, 25% dos consumidores que tentavam controlar o consumo de açúcar relataram comprar produtos sem açúcar quando disponíveis [2]. Essa preferência está incentivando os fabricantes de sorvete a ampliar suas ofertas com teor reduzido de açúcar, mantendo sabores familiares e características indulgentes. Por exemplo, em fevereiro de 2025, a NIC (Walko Food Company Pvt. Ltd.) lançou uma linha de sorvete Sem Açúcar Adicionado, com cinco sabores, incluindo Manga Alphonso e Coco Verde.
Expansão da Inovação em Sobremesas Geladas Mais Saudáveis
O crescente interesse dos consumidores por sobremesas nutricionalmente aprimoradas está incentivando os fabricantes a desenvolver produtos gelados que combinem sabores indulgentes com atributos nutricionais melhorados. Por exemplo, em julho de 2026, de acordo com a Associação Nacional de Alimentos Congelados e Refrigerados, 49% dos consumidores expressaram interesse em sobremesas geladas ricas em proteínas, destacando oportunidades de inovação em sobremesas geladas funcionais [3]. Os fabricantes estão respondendo por meio do desenvolvimento de produtos com enriquecimento proteico e formulações com teor reduzido de açúcar. Por exemplo, em abril de 2025, a Two Spoons Creamery lançou sua linha de sorvete rico em proteínas, oferecendo 30 gramas de proteína por embalagem com zero açúcar adicionado. Disponível em quatro sabores, a linha utiliza alulose como adoçante alternativo, incorporando ingredientes tradicionais de sobremesas.
Crescente Demanda por Formatos com Porções Controladas e Convenientes
A crescente demanda por opções de sobremesas convenientes está levando os consumidores a buscar sorvete sem açúcar em formatos que permitam um controle mais fácil das porções e maior flexibilidade no consumo. Copos embalados individualmente, barras, palitos e potes individuais permitem que os consumidores desfrutem de sobremesas em quantidades controladas, gerenciando sua ingestão de açúcar e mantendo suas preferências alimentares. Esses formatos são particularmente adequados para estilos de vida agitados, oferecendo fácil armazenamento, portabilidade e consumo conveniente em casa, no trabalho e durante viagens. Os fabricantes estão respondendo ampliando seus portfólios de produtos com embalagens menores, porções embaladas individualmente e formatos prontos para consumo. A maior disponibilidade dessas opções convenientes está melhorando a acessibilidade dos produtos, apoiando uma gama mais ampla de ocasiões de consumo e fortalecendo o apelo do sorvete sem açúcar entre os consumidores preocupados com a saúde.
Análise de Impacto das Restrições do Mercado de Sorvete Sem Açúcar*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desafios técnicos na substituição das propriedades funcionais do açúcar | -1.2% | Global, mais agudo em mercados emergentes com acesso limitado a pesquisa e desenvolvimento | Longo prazo (≥ 4 anos) |
| Sabor residual relacionado a adoçantes e tolerância gastrointestinal | -1.0% | Global, com maior resistência na Europa Ocidental e nos mercados maduros da América do Norte | Médio prazo (2 a 4 anos) |
| Preferência do consumidor por experiências tradicionais e indulgentes de sorvete | -0.8% | Global, mais forte no Sul da Europa, partes da América do Sul e na Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Custos mais elevados de formulação e ingredientes especiais | -0.7% | Global, com maior efeito nos mercados sensíveis a preços da Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios Técnicos na Substituição das Propriedades Funcionais do Açúcar
A substituição do açúcar em formulações de sorvete apresenta desafios técnicos porque o açúcar contribui para mais do que a doçura, influenciando a textura, a cremosidade, o comportamento de congelamento e a estabilidade geral do produto. A remoção ou redução do açúcar pode afetar o equilíbrio de sólidos e água, podendo resultar em texturas mais duras, cristais de gelo maiores, menor suavidade e alterações nas características de derretimento. Os fabricantes devem selecionar e equilibrar cuidadosamente adoçantes alternativos, agentes de volume e estabilizantes para manter as propriedades sensoriais e físicas esperadas do sorvete convencional. Alcançar o perfil de doçura adequado, preservando a cremosidade, a facilidade de servir e a estabilidade do produto, pode aumentar a complexidade da formulação e os custos de desenvolvimento.
Sabor Residual Relacionado a Adoçantes e Tolerância Gastrointestinal
O uso de adoçantes alternativos em sorvete sem açúcar pode apresentar desafios para a percepção do sabor e a tolerância do consumidor. Certos adoçantes de alta intensidade podem produzir sabores residuais amargos, metálicos ou persistentes que afetam o perfil geral de sabor e reduzem a aceitação do consumidor. Os álcoois de açúcar e alguns outros ingredientes adoçantes também podem causar desconforto digestivo, incluindo inchaço, gases ou efeitos laxativos quando consumidos em grandes quantidades. Esses efeitos podem influenciar as compras repetidas, especialmente entre os consumidores sensíveis a adoçantes específicos. Os fabricantes devem, portanto, equilibrar a intensidade da doçura, a qualidade do sabor e a tolerância aos ingredientes ao selecionar combinações adequadas de adoçantes. Manter um sabor agradável e uma experiência de consumo confortável sem comprometer a formulação sem açúcar continua sendo um desafio fundamental no desenvolvimento de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Individuais Ganham Participação dos Potes TradicionaisOs potes detinham 43,21% da participação do mercado de sorvete sem açúcar em 2026, refletindo as raízes da categoria no consumo doméstico. Os potes mantêm uma posição forte no mercado de sorvete sem açúcar devido à sua adequação para o consumo doméstico e para as compras planejadas no supermercado. Sua disponibilidade nas seções de freezer de supermercados e hipermercados oferece aos consumidores acesso conveniente a formatos familiares de sobremesas geladas. Os potes também permitem que os fabricantes ofereçam uma maior variedade de sabores e opções de produtos premium, incentivando os consumidores a explorar alternativas sem açúcar dentro das ocasiões de consumo estabelecidas. Embalagens maiores fornecem múltiplas porções, tornando-as adequadas para famílias e consumo compartilhado, ao mesmo tempo que oferecem maior valor por porção. Os varejistas podem ainda melhorar a visibilidade dos produtos por meio de seções de freezer dedicadas a produtos mais saudáveis e sem açúcar.
As barras e palitos têm previsão de expansão a um CAGR de 8,63% até 2032. O crescimento das barras e palitos no mercado de sorvete sem açúcar é apoiado pela crescente demanda por opções de sobremesas convenientes, portáteis e com porções controladas. Seu formato de porção individual permite que os consumidores gerenciem seu consumo com mais facilidade enquanto desfrutam de guloseimas sem açúcar, sem precisar servir ou armazenar grandes quantidades após a abertura. Esses produtos são bem adequados para o consumo em movimento, incluindo pausas no trabalho, viagens e lanches rápidos, ampliando o consumo além das ocasiões tradicionais de sobremesa em casa. Sua embalagem compacta também apoia a distribuição por meio de lojas de conveniência, supermercados e plataformas de entrega online. Os fabricantes podem diferenciar esses formatos por meio de variedade de sabores, coberturas, inclusões e texturas inovadoras, tornando-os atraentes para os consumidores que buscam conveniência e indulgência.



Por Sabor:
A Familiaridade da Baunilha Apoia a Experimentação Enquanto o Chocolate Ganha ImpulsoA baunilha detinha 32,11% da participação do mercado de sorvete sem açúcar em 2026. A baunilha ocupa uma posição de liderança no mercado de sorvete sem açúcar devido à sua ampla familiaridade entre os consumidores e ao seu apelo abrangente entre diferentes faixas etárias e preferências de sabor. Seu sabor simples e reconhecível a torna uma escolha acessível para os consumidores que experimentam sorvete sem açúcar pela primeira vez, permitindo-lhes avaliar a doçura, a cremosidade e a qualidade geral do produto sem encontrar combinações de sabores desconhecidas. A baunilha também oferece versatilidade em diferentes formatos de produtos, incluindo potes, barras, palitos e sanduíches, tornando-a adequada tanto para o consumo doméstico quanto para aplicações em serviços de alimentação. Sua compatibilidade com coberturas, molhos e outras inclusões permite que os fabricantes introduzam variações de produtos mantendo uma base de sabor familiar.
O chocolate tem previsão de expansão a um CAGR de 9,22% até 2032. O chocolate está experimentando um forte crescimento no mercado de sorvete sem açúcar, à medida que os consumidores buscam cada vez mais opções de sobremesas indulgentes que ofereçam formulações com teor reduzido de açúcar sem comprometer o sabor. Seu rico perfil de sabor e versatilidade permitem que os fabricantes desenvolvam uma ampla gama de produtos com coberturas de chocolate, gotas, redemoinhos e inclusões em camadas. Essas aplicações ajudam a aprimorar a profundidade do sabor e a textura, melhorando o apelo sensorial geral do sorvete sem açúcar. O chocolate também oferece oportunidades para o posicionamento de produtos premium por meio de combinações com nozes, caramelo, café e outros ingredientes complementares. As melhorias nas combinações de adoçantes alternativos estão ainda apoiando os fabricantes na obtenção de um perfil de doçura mais equilibrado e no desenvolvimento de experiências de sabor mais ricas.
Por Canal de Distribuição:
O Comércio Não Presencial Ancora o Volume Enquanto o Comércio Presencial Impulsiona a DescobertaO comércio não presencial detinha 75,55% da participação do mercado de sorvete sem açúcar em 2026. Os supermercados e hipermercados mantêm uma posição de liderança no mercado de sorvete sem açúcar devido às suas extensas redes de varejo, infraestrutura estabelecida de cadeia de frio e capacidade de oferecer uma ampla gama de sobremesas geladas. Esses pontos de venda apoiam as compras domésticas planejadas, oferecendo múltiplos tamanhos de embalagem, sabores e marcas em seções de freezer dedicadas. A maior visibilidade de produtos mais saudáveis e com teor reduzido de açúcar também ajuda os consumidores a comparar informações nutricionais, ingredientes e preços antes de comprar. Sua presença estabelecida e ampla variedade de produtos os tornam canais importantes para alcançar consumidores preocupados com a saúde e incentivar compras experimentais.
O comércio presencial tem previsão de expansão a um CAGR de 10,41% até 2032. Os estabelecimentos de serviços de alimentação, incluindo restaurantes, cafés, hotéis e outros operadores de hospitalidade, estão criando oportunidades adicionais para o sorvete sem açúcar à medida que as opções alternativas de sobremesas se tornam mais amplamente disponíveis. Esses estabelecimentos podem incorporar variedades sem açúcar em seus cardápios para atender aos consumidores que monitoram sua ingestão de açúcar enquanto ainda buscam experiências de sobremesas indulgentes. Eles também oferecem oportunidades para a descoberta de produtos, permitindo que os consumidores experimentem diferentes sabores e formulações antes de comprar produtos embalados por meio de canais de varejo. Lojas especializadas em alimentos saudáveis e outros pontos de venda alternativos apoiam ainda mais o desenvolvimento do mercado, melhorando o acesso a marcas de nicho e atendendo a preferências alimentares específicas.

Análise Geográfica
América do Norte
A América do Norte representou 35,18% do mercado de sorvete sem açúcar em 2026. A América do Norte ocupa uma posição de liderança no mercado de sorvete sem açúcar devido à sua madura infraestrutura de varejo de alimentos congelados, padrões estabelecidos de consumo de sorvete e crescente interesse dos consumidores em alternativas de sobremesas mais saudáveis. A crescente conscientização sobre obesidade, diabetes e ingestão de açúcar na dieta está incentivando os consumidores a considerar produtos que se alinhem com hábitos alimentares conscientes em relação ao açúcar. A região se beneficia de extensas redes de supermercados e hipermercados, distribuição bem desenvolvida de cadeia de frio e forte presença de marcas, permitindo que os fabricantes disponibilizem sorvete sem açúcar em múltiplos formatos de produtos. A familiaridade dos consumidores com a rotulagem nutricional e as alegações de produtos mais saudáveis também apoia a descoberta de produtos e as decisões de compra.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de expansão a um CAGR de 9,61% até 2032. A Ásia-Pacífico está testemunhando um forte crescimento no mercado de sorvete sem açúcar, apoiado pelo aumento da conscientização sobre saúde, crescimento da renda disponível e crescente interesse dos consumidores em opções de alimentos indulgentes mais saudáveis. A expansão das populações urbanas e a mudança nas preferências alimentares estão incentivando a demanda por sobremesas geladas que ofereçam sabores familiares com teor reduzido ou sem açúcar adicionado. Países como Índia, Japão, Coreia do Sul e China estão criando oportunidades por meio da expansão do varejo moderno, plataformas de comércio rápido e canais de distribuição digital. A crescente presença de fabricantes domésticos e internacionais está ainda fortalecendo a disponibilidade de produtos, com empresas focando em adoçantes alternativos, sabores inovadores e formulações premium.
Europa, América do Sul e Oriente Médio e África
O mercado de sorvete sem açúcar da Europa é impulsionado pela crescente conscientização dos consumidores sobre hábitos alimentares mais saudáveis, preferências por rótulos limpos e demanda crescente por alternativas de sobremesas com menor teor de açúcar. As redes estabelecidas de varejo de alimentos congelados e o forte interesse dos consumidores em produtos premium criam oportunidades favoráveis para que os fabricantes ampliem suas ofertas. Na América do Sul, a crescente conscientização sobre saúde, a urbanização e a evolução das preferências alimentares estão impulsionando a demanda por sobremesas sem açúcar, particularmente nos principais mercados urbanos. A melhoria da infraestrutura de cadeia de frio e a expansão da disponibilidade no varejo estão criando ainda mais oportunidades de penetração de mercado. No Oriente Médio e na África, a crescente conscientização sobre o consumo de açúcar, o interesse crescente em opções alternativas de sobremesas e a expansão dos canais modernos de varejo estão impulsionando o crescimento do mercado.
Cenário Competitivo
Concentração do Mercado
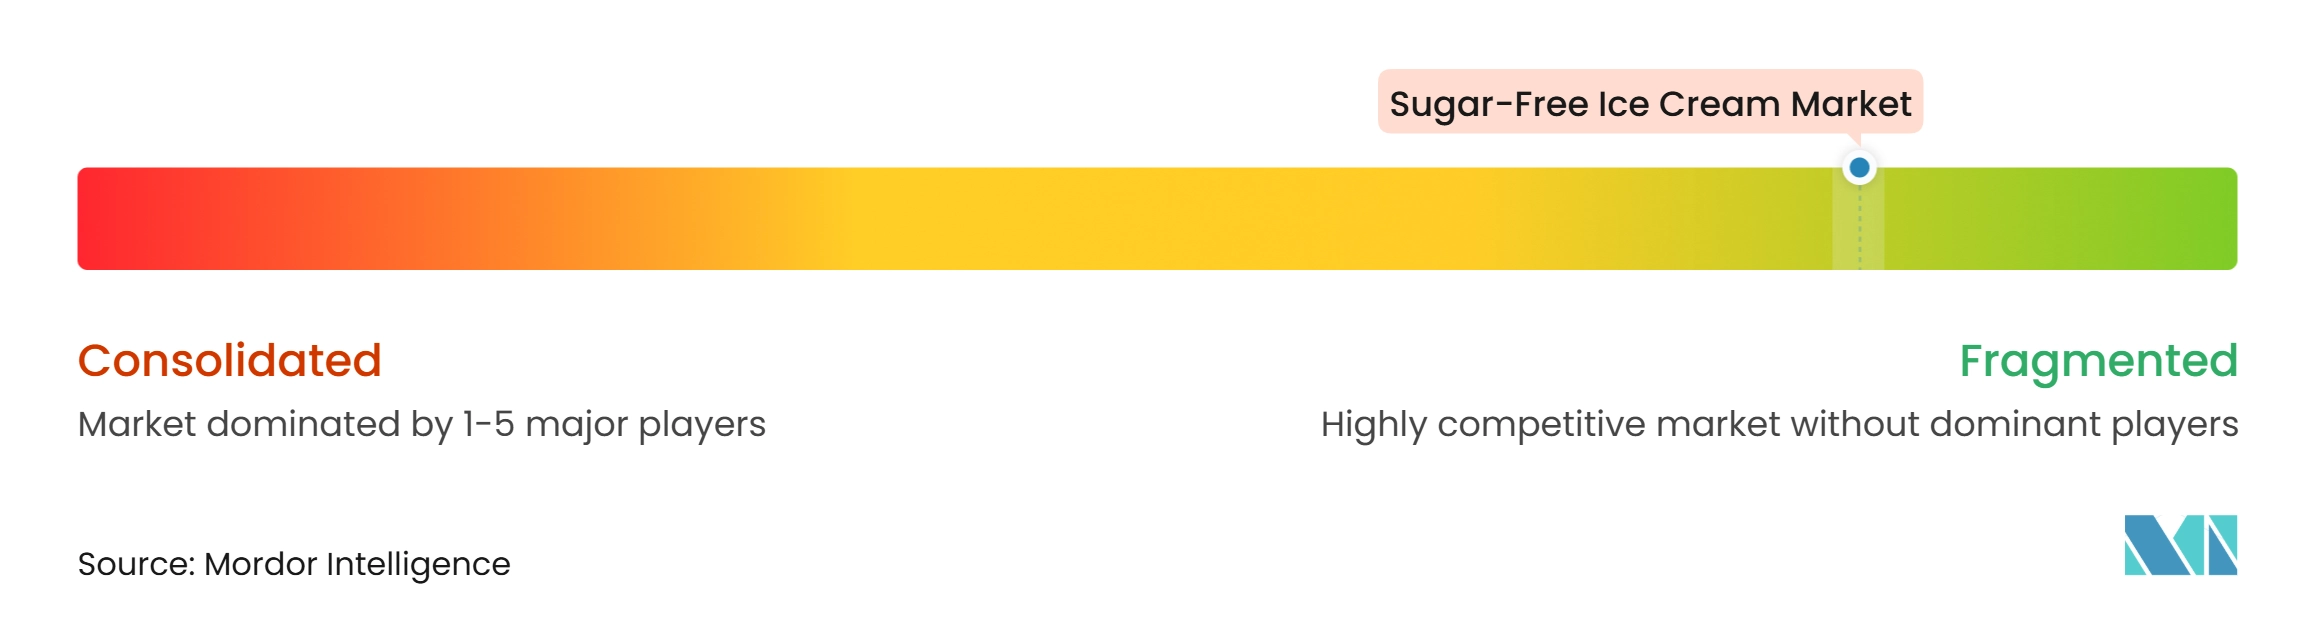
O mercado de sorvete sem açúcar é fragmentado, com concorrência de fabricantes multinacionais estabelecidos e marcas emergentes especializadas. As grandes empresas se beneficiam de capacidades de fabricação estabelecidas, extensas redes de distribuição, fortes relacionamentos com o varejo e marcas de sorvete reconhecidas. Seus portfólios de produtos existentes permitem que introduzam alternativas sem açúcar e com teor reduzido de açúcar, aproveitando a confiança do consumidor e o alcance de mercado. Isso proporciona uma vantagem na expansão da disponibilidade de produtos em supermercados, hipermercados e outros canais de varejo.
As marcas especializadas competem por meio de posicionamento focado de produtos, formulações com adoçantes alternativos, ingredientes premium e sabores diferenciados. Sua capacidade de manter sabor, textura e qualidade do produto é importante para construir a fidelidade do consumidor e incentivar compras repetidas. As empresas emergentes também estão fortalecendo sua presença no mercado por meio de inovação de produtos, expansão geográfica e canais de distribuição digital. Suas ofertas especializadas ajudam a atender às preferências dos consumidores que podem não ser totalmente atendidas pelos portfólios convencionais de sorvete.
A inovação em ingredientes e as capacidades de formulação estão se tornando fatores competitivos cada vez mais importantes. Os fabricantes estão focando em combinações de adoçantes alternativos e formulações aprimoradas para enfrentar os desafios relacionados à doçura, textura e qualidade geral do produto. A concorrência também é influenciada por preços, acessibilidade no varejo e a capacidade de atender a diferentes preferências dos consumidores nos mercados regionais. No geral, as empresas que combinam qualidade sensorial consistente, diferenciação de produtos e distribuição eficaz estão melhor posicionadas para fortalecer sua presença no mercado.
Líderes do Setor de Sorvete Sem Açúcar
-
Rebel Creamery, LLC
-
Heritage Foods Limited (Get-A-Way)
-
Unilever PLC (Breyers)
-
Froneri International Limited (Edy's / Dreyer's)
-
Hiland Dairy Foods Company, LLC (Hiland Dairy)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sorvete Sem Açúcar Empresas cobertas neste relatório
- Rebel Creamery, LLC
- Heritage Foods Limited (Get-A-Way)
- Unilever PLC (Breyers)
- Froneri International Limited (Edy's / Dreyer's)
- Hiland Dairy Foods Company, LLC (Hiland Dairy)
- Richman's Ice Cream Company
- Innodelice Ltd. (Papafilipou)
- Vadilal Industries Limited
- Bluemount Premium Dairy LLP (Alps Premium Ice Cream)
- Walko Food Company Pvt. Ltd. (NIC)
- Go Zero Foods Pvt. Ltd. (Go Zero)
- NOTO Foods Pvt. Ltd. (NOTO)
- Minus Thirty
- Devyani Food Industries Ltd. (Cream Bell)
- The Brooklyn Creamery
- Denada Co. (Denada)
- Keto Pint
- Inspire Brands, Inc. (Baskin-Robbins)
- Hershey Creamery Company
- Aroma Ice Creams (LEAN Ice Cream)
Desenvolvimentos industriais recentes em Mercado de Sorvete Sem Açúcar
- Julho de 2026: The Brooklyn Creamery lançou suas Barras de Sorvete Proteico na Índia, combinando enriquecimento proteico com um formato de sobremesa indulgente. Cada barra contém 10g de proteína e zero açúcar adicionado, nos sabores Triplo Chocolate e Baunilha com Caramelo Crocante.
- Maio de 2026: A Valsoia expandiu seu portfólio de sorvetes Bontà e Salute com um cone sem açúcar e um pote de duplo sabor de avelã e pistache. O cone combinou sorvete à base de plantas com redemoinhos de chocolate, wafer e coberturas de avelã e não continha açúcar adicionado.
- Março de 2026: A Blue Bell lançou sua linha de sobremesas lácteas geladas Blue Bell PRO, com os sabores Baunilha, Chocolate, Morango, Café e Caramelo Salgado. Os produtos contêm zero açúcar adicionado e oferecem 33 a 35g de proteína por pint, expandindo o portfólio de sobremesas geladas nutricionalmente aprimoradas da empresa.
Escopo do Relatório Global do Mercado de Sorvete Sem Açúcar
O mercado de sorvete sem açúcar inclui sobremesas geladas formuladas sem açúcar, utilizando adoçantes alternativos para proporcionar doçura enquanto mantém sabor e textura. O mercado é segmentado por Tipo de Produto (Potes, Barras e Palitos, Sanduíches e Outros Tipos de Produtos), Sabor (Baunilha, Chocolate, Morango e Outros Sabores), Canal de Distribuição (Comércio Presencial e Comércio Não Presencial) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). O segmento de Comércio Não Presencial é ainda dividido em Supermercados e Hipermercados, Lojas de Conveniência, Varejistas Especializados, Varejo Online e Outros Canais de Distribuição. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Potes |
| Barras e Palitos |
| Sanduíches |
| Outros Tipos de Produtos |
| Baunilha |
| Chocolate |
| Morango |
| Outros Sabores |
| Comércio Presencial | |
| Comércio Não Presencial | Supermercados e Hipermercados |
| Loja de Conveniência | |
| Varejistas Especializados | |
| Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Potes | |
| Barras e Palitos | ||
| Sanduíches | ||
| Outros Tipos de Produtos | ||
| Por Sabor | Baunilha | |
| Chocolate | ||
| Morango | ||
| Outros Sabores | ||
| Por Canal de Distribuição | Comércio Presencial | |
| Comércio Não Presencial | Supermercados e Hipermercados | |
| Loja de Conveniência | ||
| Varejistas Especializados | ||
| Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sorvete sem açúcar?
O mercado de sorvete sem açúcar está estimado em 8,42 bilhões de USD em 2026 e 9,10 bilhões de USD em 2027. O mercado está projetado para crescer para 13,40 bilhões de USD até 2032, registrando um CAGR de 8,05% durante 2027-2032.
Qual formato de sorvete sem açúcar está crescendo mais rapidamente?
As barras e palitos têm previsão de expansão a um CAGR de 8,63% até 2032, apoiadas pelo consumo conveniente e com porções controladas.
Qual sabor lidera as vendas de sorvete sem açúcar?
A baunilha lidera com 32,11% da participação do mercado de sorvete sem açúcar em 2026.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de expansão a um CAGR de 9,61% até 2032, auxiliada por marcas urbanas diretas ao consumidor e demanda por produtos premium.