
シュガーフリーアイスクリーム市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.10 十億米ドル |
| 市場規模 (2032) | 13.40 十億米ドル |
| 成長率 (2027 - 2032) | 8.05 % |
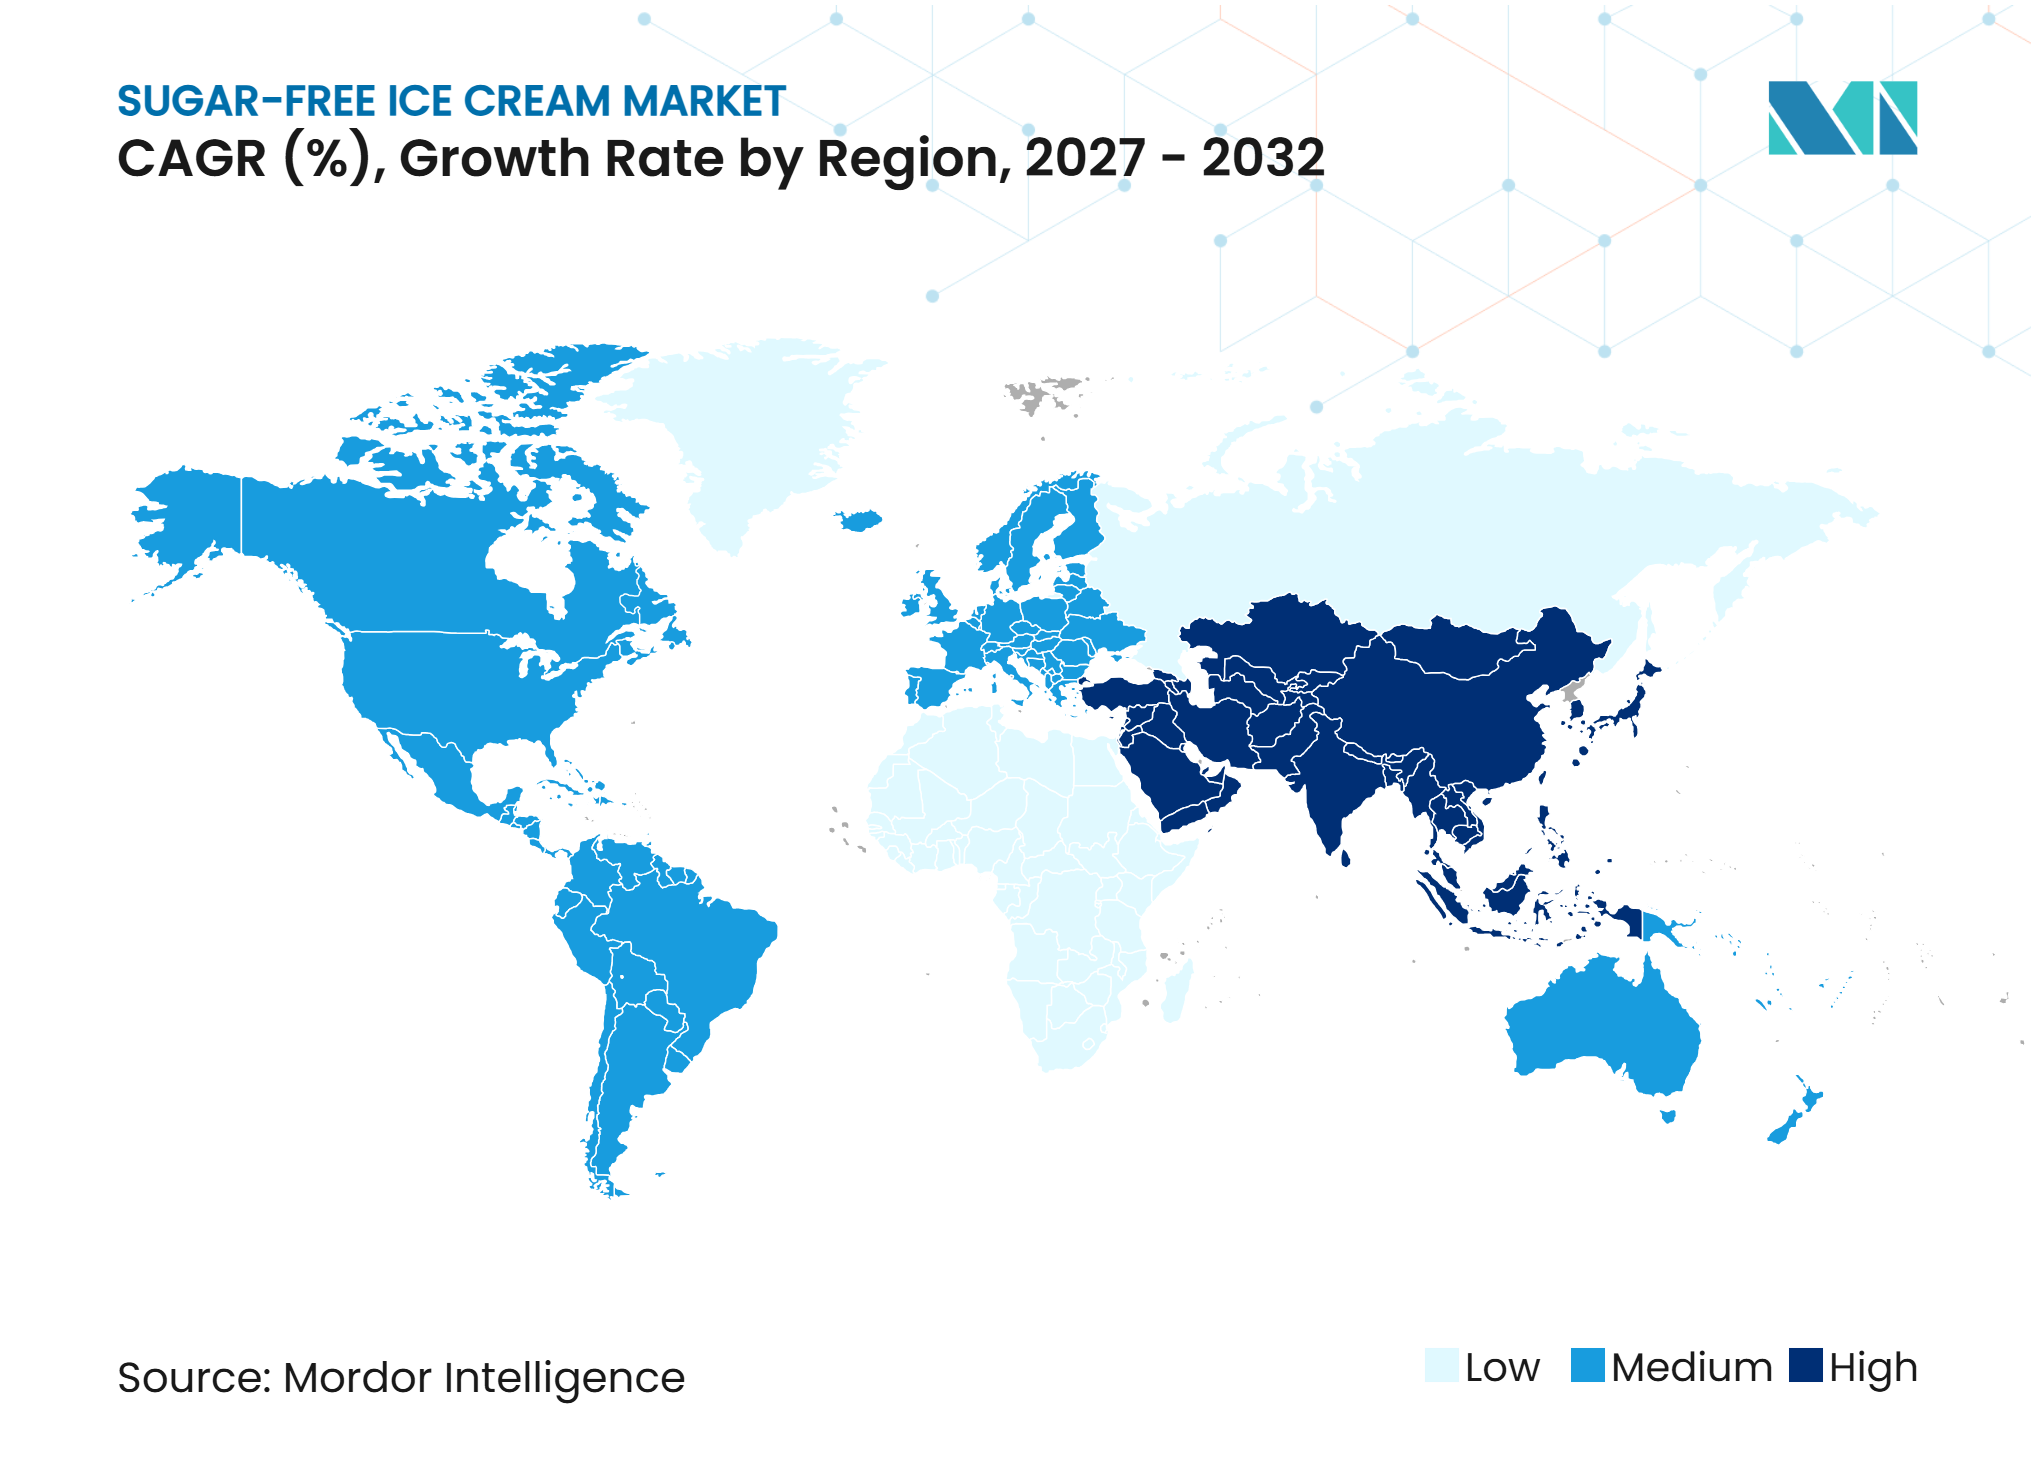
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシュガーフリーアイスクリーム市場分析
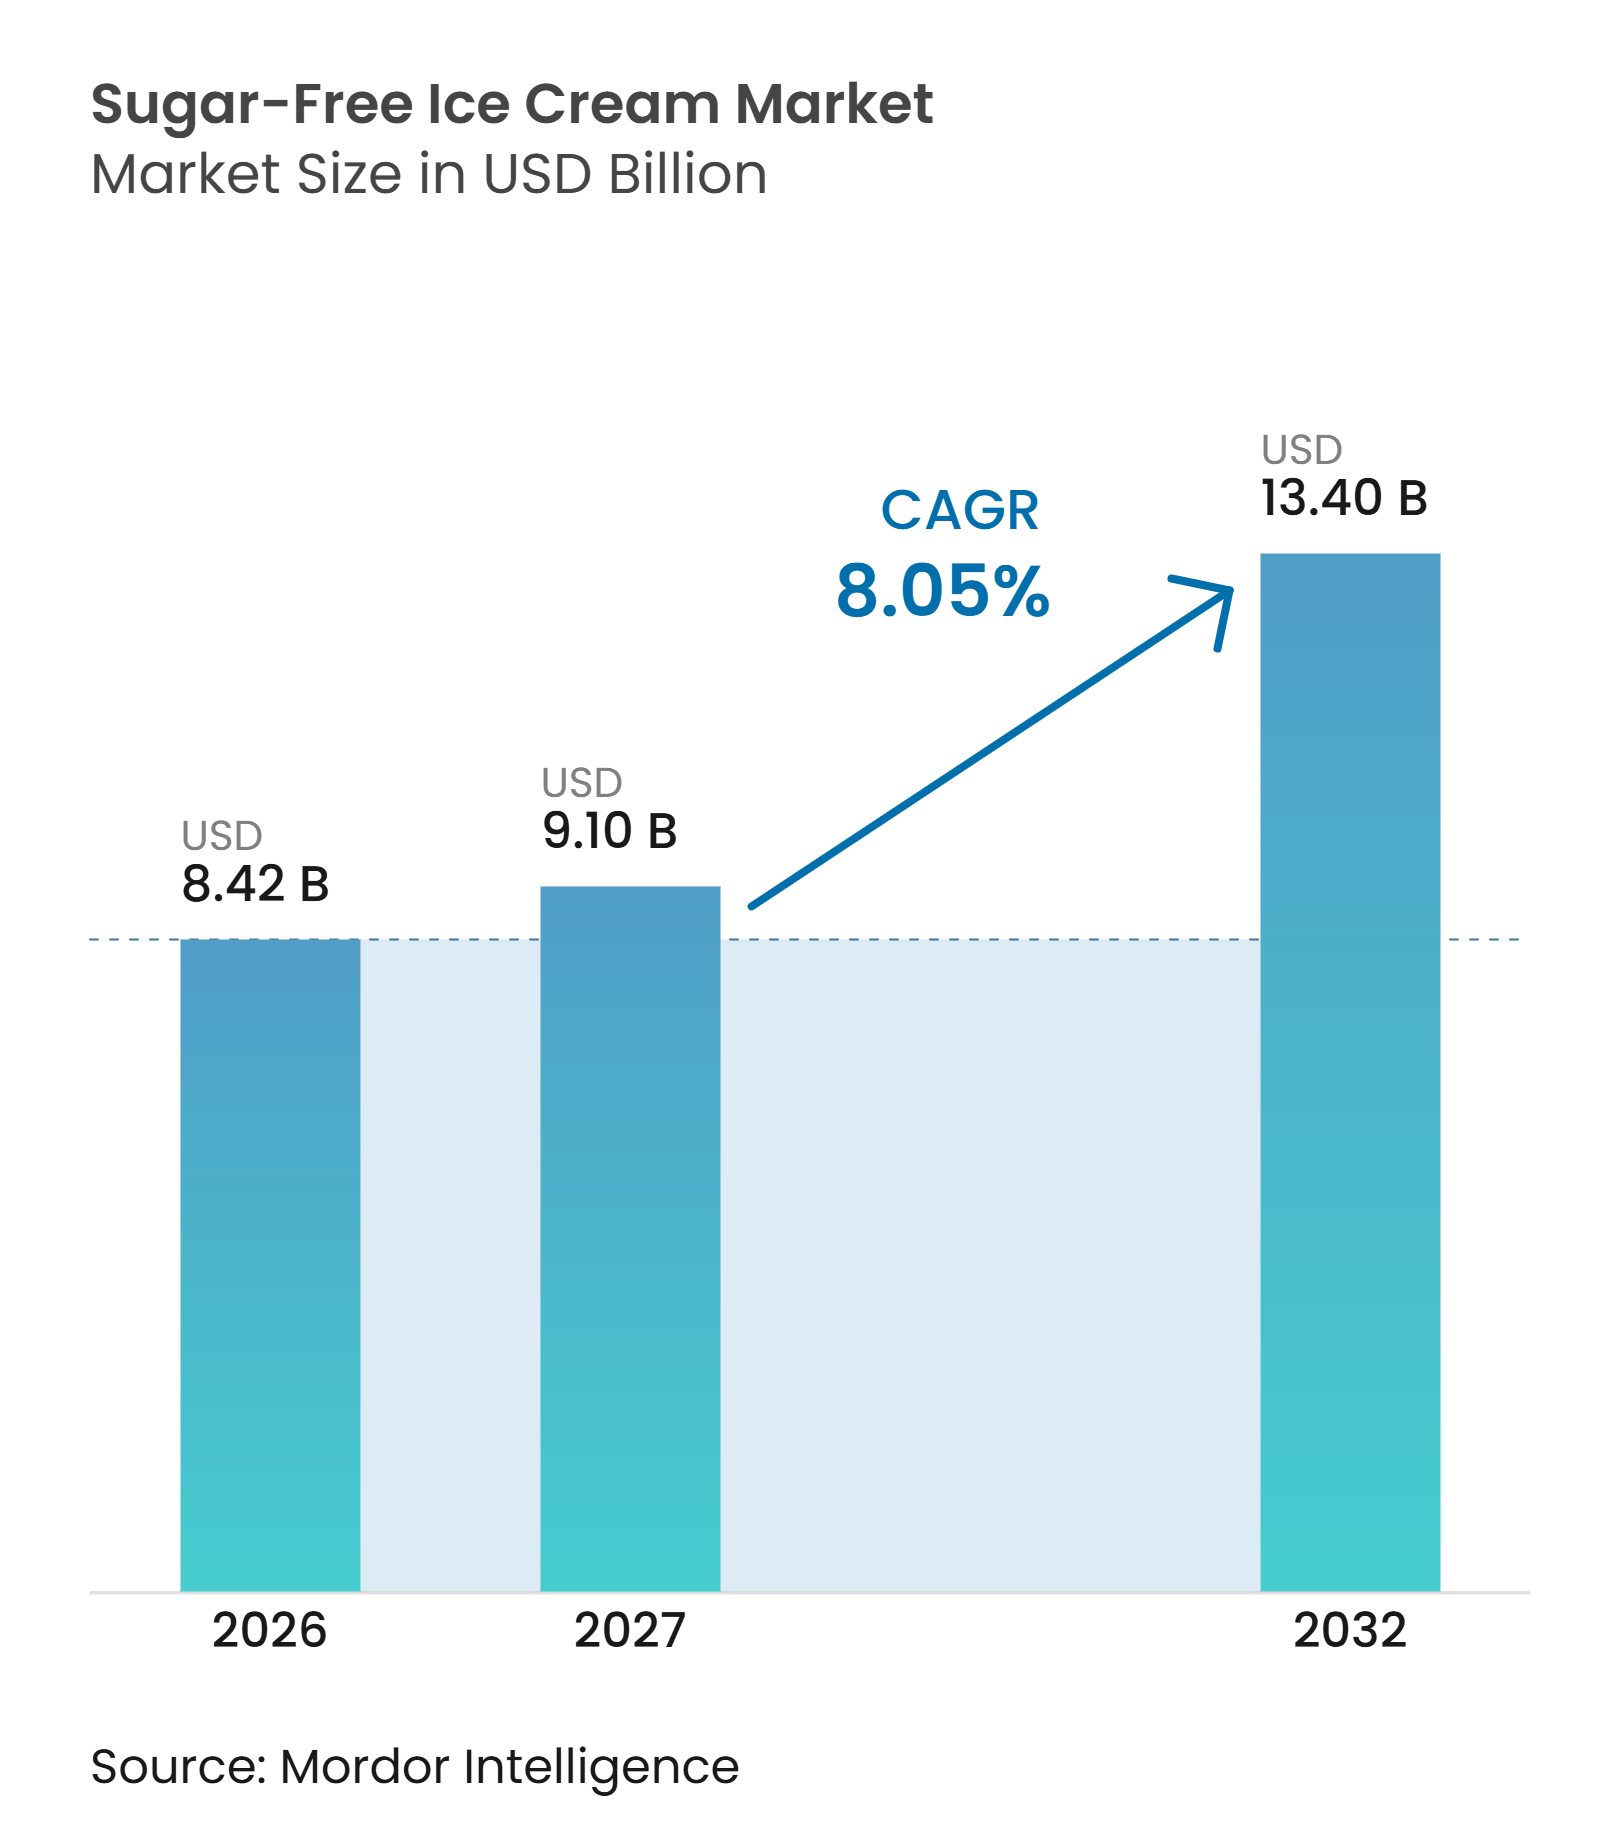
シュガーフリーアイスクリーム市場規模は、2026年の8.42 ビリオン 米ドルから2027年には9.10 ビリオン 米ドルに成長し、2027年から2032年にかけて8.05%のCAGRで2032年までに13.40 ビリオン 米ドルに達すると予測されています。シュガーフリーアイスクリーム市場は、健康意識の高まりと、親しみのある味と食感を提供するより健康的なデザートの代替品に対する消費者の関心の増大から恩恵を受けています。砂糖を減らした食品オプションへの需要の高まりは、メーカーが製品ラインナップを拡大し、フレーバー、クリーミーさ、原材料の品質を向上させることを促しています。小売での幅広い入手可能性とデジタル販売チャネルの成長により、これらの製品は消費者にとってよりアクセスしやすくなっています。確立されたメーカーは流通ネットワークを活用し、新興ブランドは製品イノベーションと直接消費者向けチャネルを通じて市場プレゼンスを強化しています。
レポートの主要ポイント
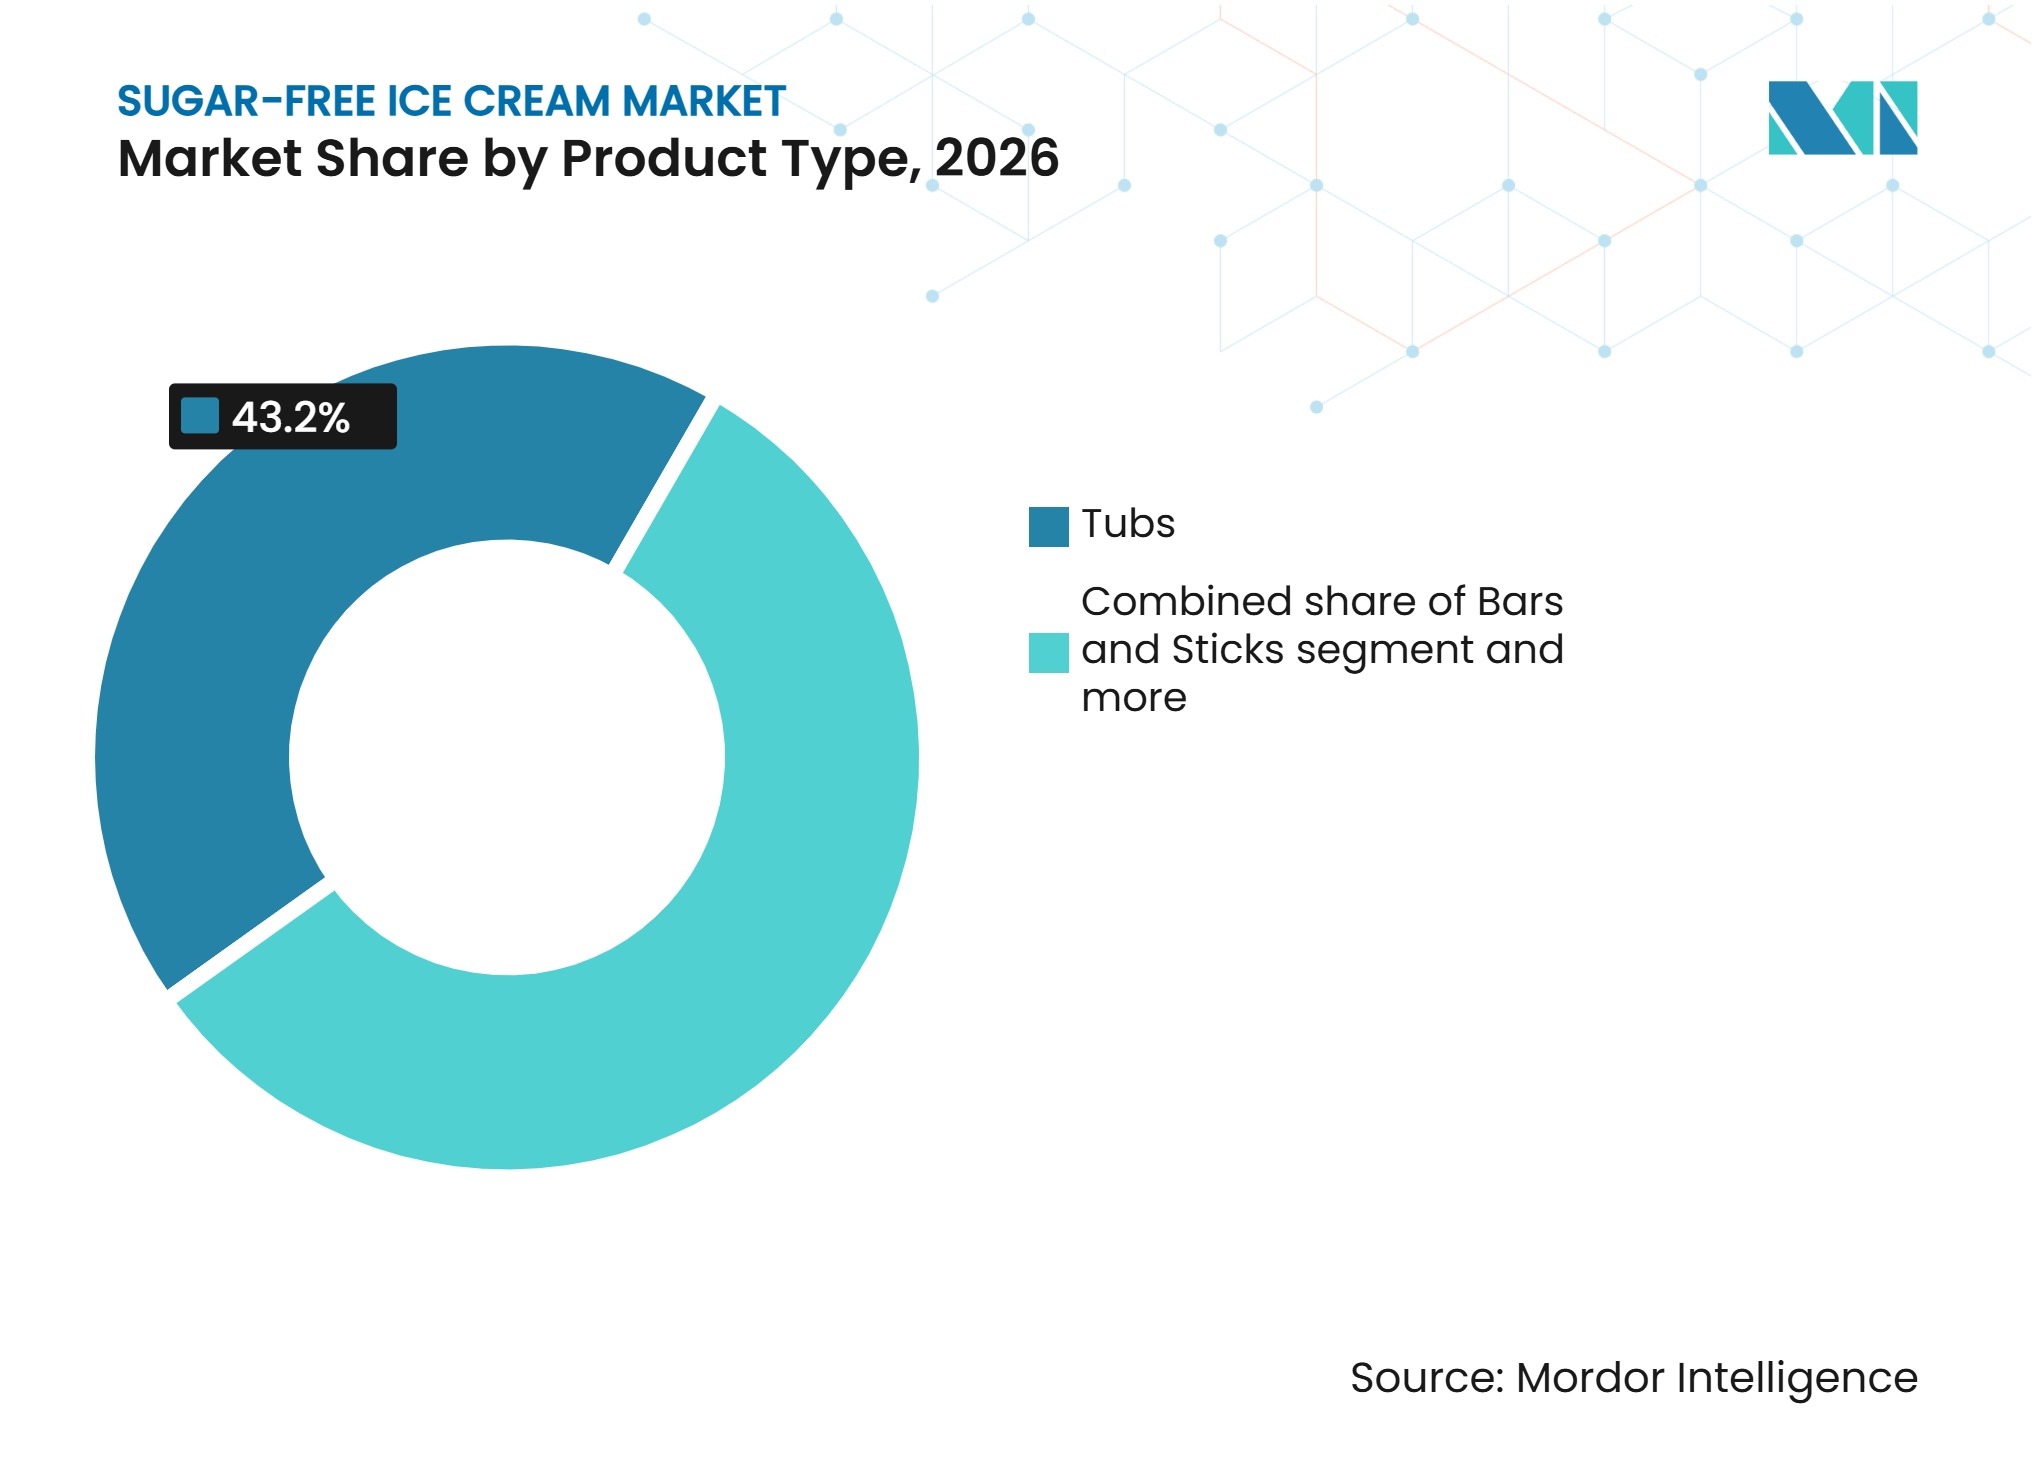
• 製品タイプ別では、タブが2026年のシュガーフリーアイスクリーム市場シェアの43.21%を占め、バー・スティックは2032年にかけてCAGR 8.63%で拡大すると予測されています。
• フレーバー別では、バニラが2026年のシュガーフリーアイスクリーム市場規模の32.11%を占め、チョコレートは2032年にかけてCAGR 9.22%で拡大すると予測されています。
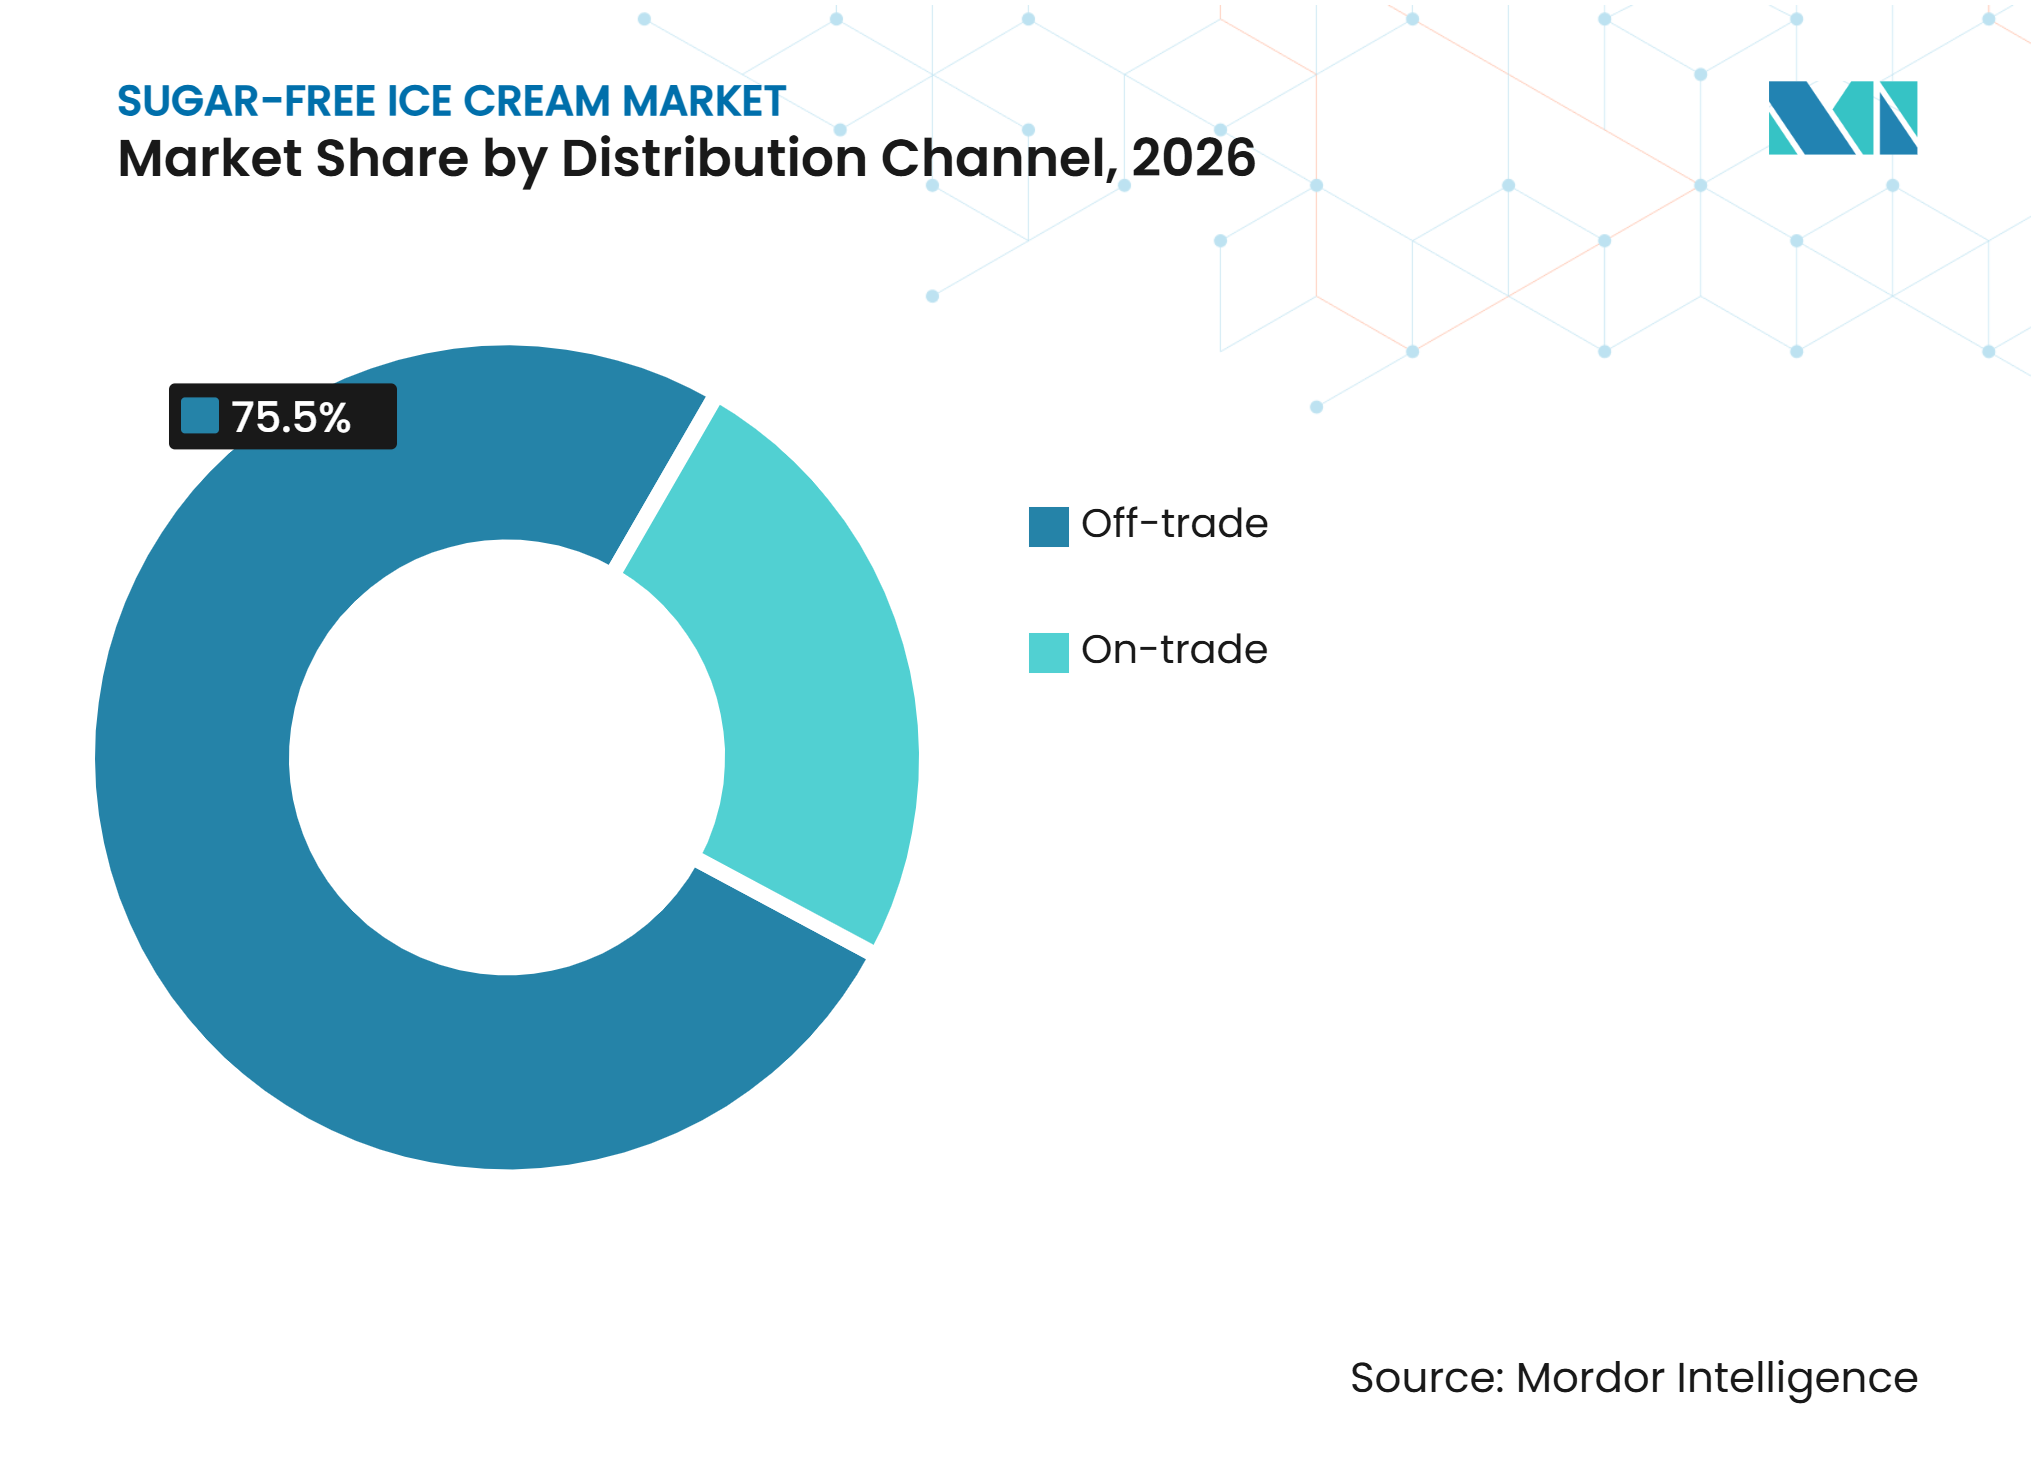
• 流通チャネル別では、オフトレードが2026年のシュガーフリーアイスリーム市場シェアの75.55%を占め、オントレードは2032年にかけてCAGR 10.41%で拡大すると予測されています。
• 地域別では、北米が2026年のシュガーフリーアイスクリーム市場規模の35.18%を占め、アジア太平洋は2032年にかけてCAGR 9.61%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
シュガーフリーアイスクリーム市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病および肥満管理ニーズの高まり | +1.8% | 北米、南アジア、東南アジアで高い強度を持つグローバル | 長期(4年以上) |
| 低糖・砂糖減量ダイエットへの嗜好の高まり | +1.5% | 北米、西欧、都市部アジア太平洋で最も強いグローバル | 中期(2〜4年) |
| より健康的な冷凍デザートイノベーションの拡大 | +1.1% | 北米と西欧で最も高い強度を持つグローバル | 中期(2〜4年) |
| ポーションコントロールされた便利なフォーマットへの需要の高まり | +0.8% | 北米、日本、韓国で最も高い普及率を持つグローバル | 短期(2年以内) |
| クリーンラベルおよび低糖冷凍デザートへの需要の増加 | +0.9% | 北米と欧州、アジア太平洋中核市場への波及あり | 中期(2〜4年) |
| 砂糖削減と代替甘味料に対する消費者意識の高まり | +0.7% | 都市部アジア太平洋と中東・アフリカ市場で加速するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
糖尿病および肥満管理ニーズの高まり
肥満の有病率の増加により、消費者はより健康的な食習慣を採用し、糖分摂取量により注意を払うようになっています。例えば、2025年に世界肥満連盟が発表したデータによると、肥満を抱える世界の成人人口は2030年までに11.3億人に達すると予測されています [1]。この健康上の負担の増大により、体重管理や糖質を意識した食生活に合ったデザートの代替品への関心が高まっています。例えば、2026年3月、The House of Ice Cream Worksはゼロシュガー添加レンジを発売し、ステビアとモンクフルーツを使用してクリーミーなテクスチャーを保ちながら甘さを実現しました。こうした動向は、より健康的な冷凍デザートの選択肢を拡大し、食の好みと嗜好のバランスを求める消費者にとってより魅力的なものとなっています。
低糖・砂糖減量ダイエットへの嗜好の高まり
より健康的な食習慣への消費者の嗜好の高まりは、食品購入時に砂糖含有量と栄養組成への注意を促しています。例えば、2025年に国際食品情報評議会によると、アメリカ人の75%が砂糖を制限または回避しようとしており、そのうち63%が特に添加糖を対象としていました。さらに、砂糖摂取量を管理しようとしている消費者の25%が、入手可能な場合にシュガーフリー製品を購入したと報告しています [2]。この嗜好は、アイスクリームメーカーが親しみのあるフレーバーと嗜好的な特性を維持しながら、砂糖を減らした製品ラインナップを拡大することを促しています。例えば、2025年2月、NIC(Walko Food Company Pvt. Ltd.)はアルフォンソマンゴーとテンダーココナッツを含む5種類のフレーバーを特徴とする無添加砂糖アイスクリームレンジを発売しました。
より健康的な冷凍デザートイノベーションの拡大
栄養強化デザートへの消費者の関心の高まりは、メーカーが嗜好的なフレーバーと改善された栄養特性を組み合わせた冷凍製品を開発することを促しています。例えば、2026年7月に全米冷凍・冷蔵食品協会によると、消費者の49%が高タンパク質の冷凍トリーツへの関心を示し、機能性冷凍デザートのイノベーションの機会を浮き彫りにしました [3]。メーカーはタンパク質強化と砂糖を減らした処方を含む製品開発を通じて対応しています。例えば、2025年4月、Two Spoons Creameryは高タンパク質アイスクリームレンジを発売し、ゼロ添加砂糖でコンテナあたり30グラムのタンパク質を提供しています。4種類のフレーバーで展開されるこのレンジは、代替甘味料としてアルロースを使用しながら、伝統的なデザートのミックスインを取り入れています。
ポーションコントロールされた便利なフォーマットへの需要の高まり
便利なデザートオプションへの需要の増加は、消費者がより簡単なポーションコントロールと消費の柔軟性を可能にするフォーマットでシュガーフリーアイスクリームを求めることを促しています。個別包装のカップ、バー、スティック、シングルサーブタブにより、消費者は砂糖摂取量を管理し食事の好みを維持しながら、管理された量でデザートを楽しむことができます。これらのフォーマットは特に忙しいライフスタイルに適しており、自宅、職場、旅行中での簡単な保管、携帯性、便利な消費を提供します。メーカーは小さなパックサイズ、個別包装のポーション、すぐに食べられるフォーマットで製品ポートフォリオを拡大することで対応しています。これらの便利なオプションの幅広い入手可能性は、製品のアクセシビリティを向上させ、より幅広い消費機会をサポートし、健康意識の高い消費者の間でシュガーフリーアイスクリームの魅力を強化しています。
シュガーフリーアイスクリーム市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 砂糖の機能的特性を代替することの技術的課題 | -1.2% | 研究開発へのアクセスが限られた新興市場で最も深刻なグローバル | 長期(4年以上) |
| 甘味料に関連する後味と消化管耐性 | -1.0% | 西欧と成熟した北米市場で最も強い抵抗を持つグローバル | 中期(2〜4年) |
| 伝統的な嗜好的アイスクリーム体験への消費者の嗜好 | -0.8% | 世界規模、特に南欧、南米の一部、およびアジア太平洋の農村部で強い | 長期(4年以上) |
| 高い処方コストと特殊原材料コスト | -0.7% | 価格に敏感なアジア太平洋と南米市場で最も大きな影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖の機能的特性を代替することの技術的課題
アイスクリームの処方において砂糖を代替することは技術的な課題をもたらします。なぜなら、砂糖は甘さ以上のものに貢献し、食感、クリーミーさ、凍結挙動、および全体的な製品安定性に影響を与えるからです。砂糖を除去または減少させると、固形物と水のバランスに影響を与え、硬い食感、大きな氷の結晶、滑らかさの低下、および溶融特性の変化をもたらす可能性があります。メーカーは、従来のアイスクリームに期待される感覚的および物理的特性を維持するために、代替甘味料、増量剤、安定剤を慎重に選択してバランスを取る必要があります。クリーミーさ、スコープ可能性、製品安定性を維持しながら適切な甘さプロファイルを達成することは、処方の複雑さと開発コストを増加させる可能性があります。
甘味料に関連する後味と消化管耐性
シュガーフリーアイスクリームにおける代替甘味料の使用は、味覚と消費者耐性に課題をもたらす可能性があります。特定の高強度甘味料は、全体的なフレーバープロファイルに影響を与え、消費者の受容性を低下させる苦味、金属味、または残留する後味を生じさせる可能性があります。糖アルコールやその他の一部の甘味成分は、大量に摂取した場合に膨満感、ガス、または下剤効果などの消化不快感を引き起こす可能性もあります。これらの影響は、特定の甘味料に敏感な消費者の間で、リピート購入に影響を与える可能性があります。したがって、メーカーは適切な甘味料の組み合わせを選択しながら、甘さの強度、フレーバー品質、および原材料耐性のバランスを取る必要があります。シュガーフリー処方を損なうことなく、心地よい味と快適な消費体験を維持することは、製品開発の主要な課題であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シングルサーブフォーマットが従来のタブからシェアを獲得タブは2026年のシュガーフリーアイスクリーム市場シェアの43.21%を占め、家庭での持ち帰り消費におけるカテゴリーの根幹を反映しています。タブは、家庭消費と計画的な食料品購入への適合性から、シュガーフリーアイスクリーム市場において強固な地位を維持しています。スーパーマーケットとハイパーマーケットの冷凍セクションでの入手可能性は、消費者が親しみのある冷凍デザートフォーマットに便利にアクセスできるようにしています。タブはまた、メーカーがより幅広いフレーバーとプレミアム製品オプションを提供することを可能にし、消費者が確立された消費機会の中でシュガーフリーの代替品を探索することを促しています。大きなパックサイズは複数のサービングを提供し、家族や共有消費に適しており、サービングあたりのより高い価値を提供します。小売業者は、専用のより健康的な製品とシュガーフリーの冷凍セクションを通じて製品の視認性をさらに向上させることができます。
バー・スティックは2032年にかけてCAGR 8.63%で拡大すると予測されています。シュガーフリーアイスクリーム市場におけるバー・スティックの成長は、便利でポータブルなポーションコントロールされたデザートオプションへの需要の増加によって支えられています。個別サービングフォーマットにより、消費者は開封後に大量にすくったり保管したりすることなく、シュガーフリーのトリーツを楽しみながら消費をより簡単に管理できます。これらの製品は、職場での休憩、旅行、軽食など、外出先での消費に適しており、従来の自宅でのデザート機会を超えて消費を広げています。コンパクトな包装は、コンビニエンスストア、スーパーマーケット、オンラインデリバリープラットフォームを通じた流通もサポートしています。メーカーは、フレーバーバリエーション、コーティング、インクルージョン、革新的な食感を通じてこれらのフォーマットを差別化し、利便性と嗜好性の両方を求める消費者にとって魅力的なものにすることができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバー別:
バニラの親しみやすさがトライアルを支え、チョコレートが勢いを増すバニラは2026年のシュガーフリーアイスクリーム市場シェアの32.11%を占めました。バニラは、幅広い消費者の親しみやすさと、異なる年齢層や味の好みにわたる幅広い訴求力から、シュガーフリーアイスクリーム市場でリーディングポジションを維持しています。そのシンプルで認識しやすいフレーバーは、初めてシュガーフリーアイスクリームを試す消費者にとってアクセスしやすい選択肢となり、なじみのないフレーバーの組み合わせに遭遇することなく、製品の甘さ、クリーミーさ、全体的な品質を評価できるようにしています。バニラはまた、タブ、バー、スティック、サンドイッチを含む製品フォーマット全体での汎用性を提供し、家庭消費とフードサービスアプリケーションの両方に適しています。トッピング、ソース、その他のインクルージョンとの相性の良さにより、メーカーは親しみのあるフレーバーベースを維持しながら製品バリエーションを導入することができます。
チョコレートは2032年にかけてCAGR 9.22%で拡大すると予測されています。チョコレートは、消費者が味を損なうことなく砂糖を減らした処方を提供する嗜好的なデザートオプションをますます求めるにつれて、シュガーフリーアイスクリーム市場で強い成長を経験しています。その豊かなフレーバープロファイルと汎用性により、メーカーはチョコレートコーティング、チップ、スワール、レイヤードインクルージョンを特徴とする幅広い製品を開発することができます。これらのアプリケーションは、シュガーフリーアイスクリームの全体的な感覚的魅力を向上させながら、フレーバーの深みと食感を高めるのに役立ちます。チョコレートはまた、ナッツ、キャラメル、コーヒー、その他の補完的な原材料との組み合わせを通じてプレミアム製品ポジショニングの機会を提供します。代替甘味料ブレンドの改善は、メーカーがよりバランスの取れた甘さプロファイルを達成し、より豊かなフレーバー体験を開発することをさらにサポートしています。
流通チャネル別:
オフトレードが量を支え、オントレードが発見を促進オフトレドは2026年のシュガーフリーアイスクリーム市場シェアの75.55%を占めました。スーパーマーケットとハイパーマーケットは、広範な小売ネットワーク、確立されたコールドチェーンインフラ、幅広い冷凍デザートを提供する能力から、シュガーフリーアイスクリーム市場でリーディングポジションを維持しています。これらのアウトレットは、専用の冷凍セクション内で複数のパックサイズ、フレーバー、ブランドを提供することで、計画的な家庭購入をサポートしています。より健康的な製品と砂糖を減らした製品の視認性の向上は、消費者が購入前に栄養情報、原材料、価格を比較するのにも役立ちます。確立されたプレゼンスと幅広い製品品揃えにより、健康意識の高い消費者にリーチし、トライアル購入を促進するための重要なチャネルとなっています。
オントレードは2032年にかけてCAGR 10.41%で拡大すると予測されています。レストラン、カフェ、ホテル、その他のホスピタリティ事業者を含むフードサービスアウトレットは、代替デザートオプションがより広く利用可能になるにつれて、シュガーフリーアイスクリームの追加機会を創出しています。これらの施設は、砂糖摂取量を監視しながらも嗜好的なデザート体験を求める消費者に対応するために、メニューにシュガーフリーバリエーションを取り入れることができます。また、製品発見の機会を提供し、消費者が小売チャネルを通じてパッケージ製品を購入する前に異なるフレーバーと処方を体験できるようにしています。専門健康食品店やその他の代替小売アウトレットは、ニッチブランドへのアクセスを改善し、特定の食事の好みに対応することで、市場開発をさらにサポートしています。

地域分析
北米
北米は2026年のシュガーフリーアイスクリーム市場の35.18%を占めました。北米は、成熟した冷凍食品小売インフラ、確立されたアイスクリーム消費パターン、より健康的なデザートの代替品への消費者の関心の高まりから、シュガーフリーアイスクリーム市場でリーディングポジションを維持しています。肥満、糖尿病、食事の砂糖摂取量に対する意識の高まりは、消費者が砂糖を意識した食習慣に合致した製品を検討することを促しています。この地域は、広範なスーパーマーケットとハイパーマーケットのネットワーク、十分に発達したコールドチェーン流通、強力なブランドプレゼンスから恩恵を受けており、メーカーが複数の製品フォーマットにわたってシュガーフリーアイスクリームを提供できるようにしています。栄養表示とより健康的な製品クレームに対する消費者の親しみやすさも、製品発見と購買決定をサポートしています。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 9.61%で拡大すると予測されています。アジア太平洋は、健康意識の向上、可処分所得の増加、より健康的な嗜好的食品オプションへの消費者の関心の高まりに支えられ、シュガーフリーアイスクリーム市場で強い成長を見せています。都市人口の拡大と食習慣の変化は砂糖を減らしたまたは無添加の親しみのあるフレーバーを提供する冷凍デザートへの需要を促しています。インド、日本、韓国、中国などの国々は、近代的な小売、クイックコマースプラットフォーム、デジタル流通チャネルの拡大を通じて機会を創出しています。国内外のメーカーの存在感の高まりは、代替甘味料、革新的なフレーバー、プレミアム処方に焦点を当てた企業とともに、製品の入手可能性をさらに強化しています。
欧州、南米、中東・アフリカ
ヨーロッパのシュガーフリーアイスクリーム市場は、健康的な食習慣に対する消費者意識の高まり、クリーンラベルへの志向、および低糖デザートの代替品に対する需要の増加によって支えられています。確立された冷凍食品小売ネットワークと、プレミアム製品に対する消費者の強い関心が、メーカーが製品ラインナップを拡大するための好条件を生み出しています。南アメリカでは、健康意識の向上、都市化の進展、および食習慣の変化が、特に主要な都市市場においてシュガーフリーデザートへの需要を後押ししています。コールドチェーンインフラの整備と小売流通の拡大が、さらなる市場浸透の機会を創出しています。中東およびアフリカでは、砂糖摂取に関する意識の高まり、代替デザートオプションへの関心の増大、および近代的な小売チャネルの拡大が市場成長を牽引しています。
競合環境
市場集中度
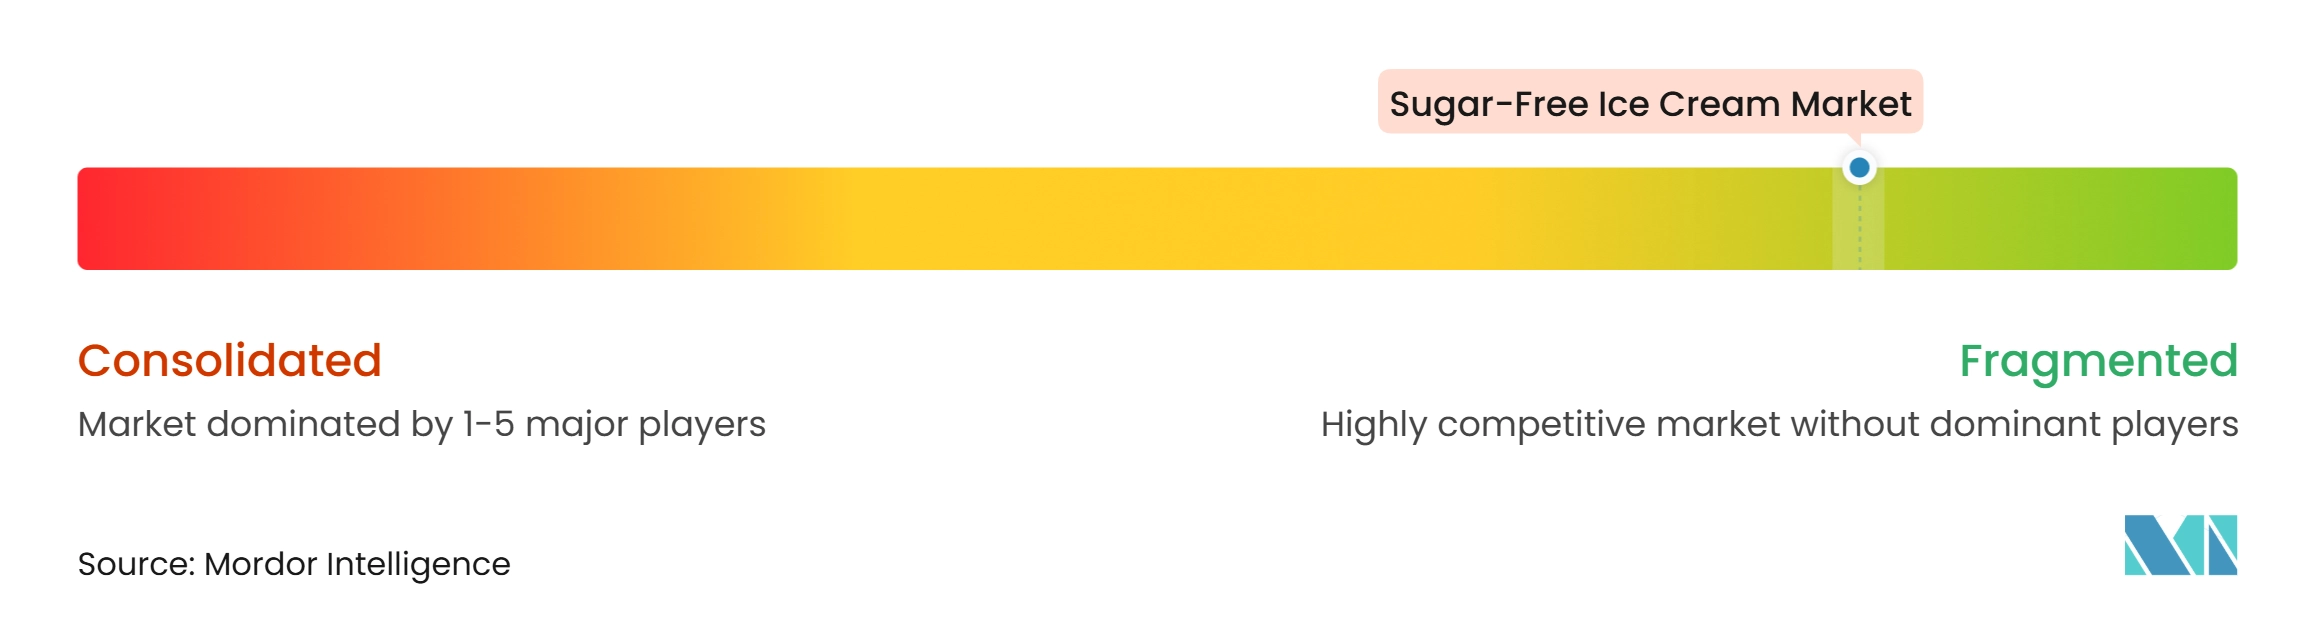
シュガーフリーアイスクリーム市場は断片化しており、確立された多国籍メーカーと専門的な新興ブランドとの競争があります。大企業は確立された製造能力、広範な流通ネットワーク、強力な小売関係、認知されたアイスクリームブランドから恩恵を受けています。既存の製品ポートフォリオにより、消費者の信頼と市場リーチを活用しながら、シュガーフリーおよび砂糖を減らした代替品を導入することができます。これにより、スーパーマーケット、ハイパーマーケット、その他の小売チャネルにわたって製品の入手可能性を拡大する上での優位性が提供されます。
専門ブランドは、焦点を絞った製品ポジショニング、代替甘味料処方、プレミアム原材料、差別化されたフレーバーを通じて競争しています。味、食感、製品品質を維持する能力は、消費者ロイヤルティを構築し、リピート購入を促進するために重要です。新興企業はまた、製品イノベーション、地理的拡大、デジタル流通チャネルを通じて市場プレゼンスを強化しています。その専門的な製品は、従来のアイスクリームポートフォリオでは十分に対応されていない消費者の嗜好に対応するのに役立ちます。
原材料イノベーションと処方能力は、ますます重要な競争要因となっています。メーカーは、甘さ、食感、全体的な製品品質に関連する課題に対処するために、代替甘味料の組み合わせと改善された処方に焦点を当てています。競争はまた、価格設定、小売アクセシビリティ、地域市場にわたる異なる消費者の嗜好に対応する能力によっても影響を受けています。全体的に、一貫した感覚的品質、製品差別化、効果的な流通を組み合わせた企業は、市場プレゼンスを強化するためにより良い位置にあります。
シュガーフリーアイスクリーム産業リーダー
-
Rebel Creamery, LLC
-
Heritage Foods Limited (Get-A-Way)
-
Unilever PLC (Breyers)
-
Froneri International Limited (Edy's / Dreyer's)
-
Hiland Dairy Foods Company, LLC (Hiland Dairy)
- 注:主要企業の掲載順は順位を示すものではありません。
ュガーフリーアイスクリーム市場 このレポートでカバーされる企業
- Rebel Creamery, LLC
- Heritage Foods Limited (Get-A-Way)
- Unilever PLC (Breyers)
- Froneri International Limited (Edy's / Dreyer's)
- Hiland Dairy Foods Company, LLC (Hiland Dairy)
- Richman's Ice Cream Company
- Innodelice Ltd. (Papafilipou)
- Vadilal Industries Limited
- Bluemount Premium Dairy LLP (Alps Premium Ice Cream)
- Walko Food Company Pvt. Ltd. (NIC)
- Go Zero Foods Pvt. Ltd. (Go Zero)
- NOTO Foods Pvt. Ltd. (NOTO)
- Minus Thirty
- Devyani Food Industries Ltd. (Cream Bell)
- The Brooklyn Creamery
- Denada Co. (Denada)
- Keto Pint
- Inspire Brands, Inc. (Baskin-Robbins)
- Hershey Creamery Company
- Aroma Ice Creams (LEAN Ice Cream)
最近の産業開発事情 ュガーフリーアイスクリーム市場
- 2026年7月:The Brooklyn Creameryはインドでプロテインアイスクリームバーを発売し、タンパク質強化と嗜好的なデザートフォーマットを組み合わせました。各バーには10gのタンパク質とゼロ添加砂糖が含まれており、トリプルチョコレートとバニラキャラメルクランチのフレーバーがあります。
- 2026年5月:Valsoiaはシュガーフリーコーンとデュアルフレーバーのヘーゼルナッツ・ピスタチオタブでBontà e Saluteアイスクリームポートフォリオを拡大しました。コーンはプラントベースのアイスクリームとチョコレートスワール、ウエハース、ヘーゼルナッツトッピングを組み合わせ、砂糖無添加でした。
- 2026年3月:Blue BellはBlue Bell PRO冷凍乳製品デザートレンジを発売し、バニラ、チョコレート、ストロベリー、コーヒー、ソルテッドキャラメルを特徴としています。製品はゼロ添加砂糖を含み、1パイントあたり33〜35gのタンパク質を提供し、同社の栄養強化冷凍デザートのポートフォリオを拡大しています。
世界のシュガーフリーアイスクリーム市場レポートスコープ
シュガーフリーアイスクリーム市場には、代替甘味料を使用して味と食感を維持しながら甘さを提供する、砂糖なしで処方された冷凍デザートが含まれます。 市場は製品タイプ(タブ、バー・スティック、サンドイッチ、その他の製品タイプ)、フレーバー(バニラ、チョコレート、ストロベリー、その他のフレーバー)、流通チャネル(オントレードおよびオフトレード)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。オフトレードセグメントはさらに、スーパーマーケット・ハイパーマーケット、コンビニエンスストア、専門小売業者、オンライン小売、その他の流通チャネルに分類されます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| タブ |
| バー・スティック |
| サンドイッチ |
| その他の製品イプ |
| バニラ |
| チョコレート |
| ストロベリー |
| その他のフレーバー |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| 専門小売業者 | |
| オンライン小売 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | タブ | |
| バー・スティック | ||
| サンドイッチ | ||
| その他の製品イプ | ||
| フレーバー別 | バニラ | |
| チョコレート | ||
| ストロベリー | ||
| その他のフレーバー | ||
| 流通チャネル別 | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| 専門小売業者 | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
シュガーフリーアイスクリームの市場規模はどのくらいですか?
シュガーフリーアイスクリーム市場は、2026年に84.2億米ドル、2027年に91.0億米ドルに達すると推定されています。市場は2032年までに134.0億米ドルに成長し、2027年から2032年の間に8.05%のCAGRを記録すると予測されています。
最も成長が速いシュガーフリーアイスクリームフォーマットはどれですか?
バー・スティックは2032年にかけてCAGR 8.63%で拡大すると予測されており、便利でポーションコントロールされた消費によって支えられています。
シュガーフリーアイスクリームの売上をリードするフレーバーはどれですか?
バニラが2026年のシュガーフリーアイスクリーム市場シェアの32.11%でリードしています。
最も成長が速い地域はどこですか?
アジア太平洋は2032年にかけてCAGR 9.61%で拡大すると予測されており、都市部の直接消費者向けブランドとプレミアム製品需要によって支えられています。