
Tamaño y Participación del Mercado de Helados Sin Azúcar
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.05 % |
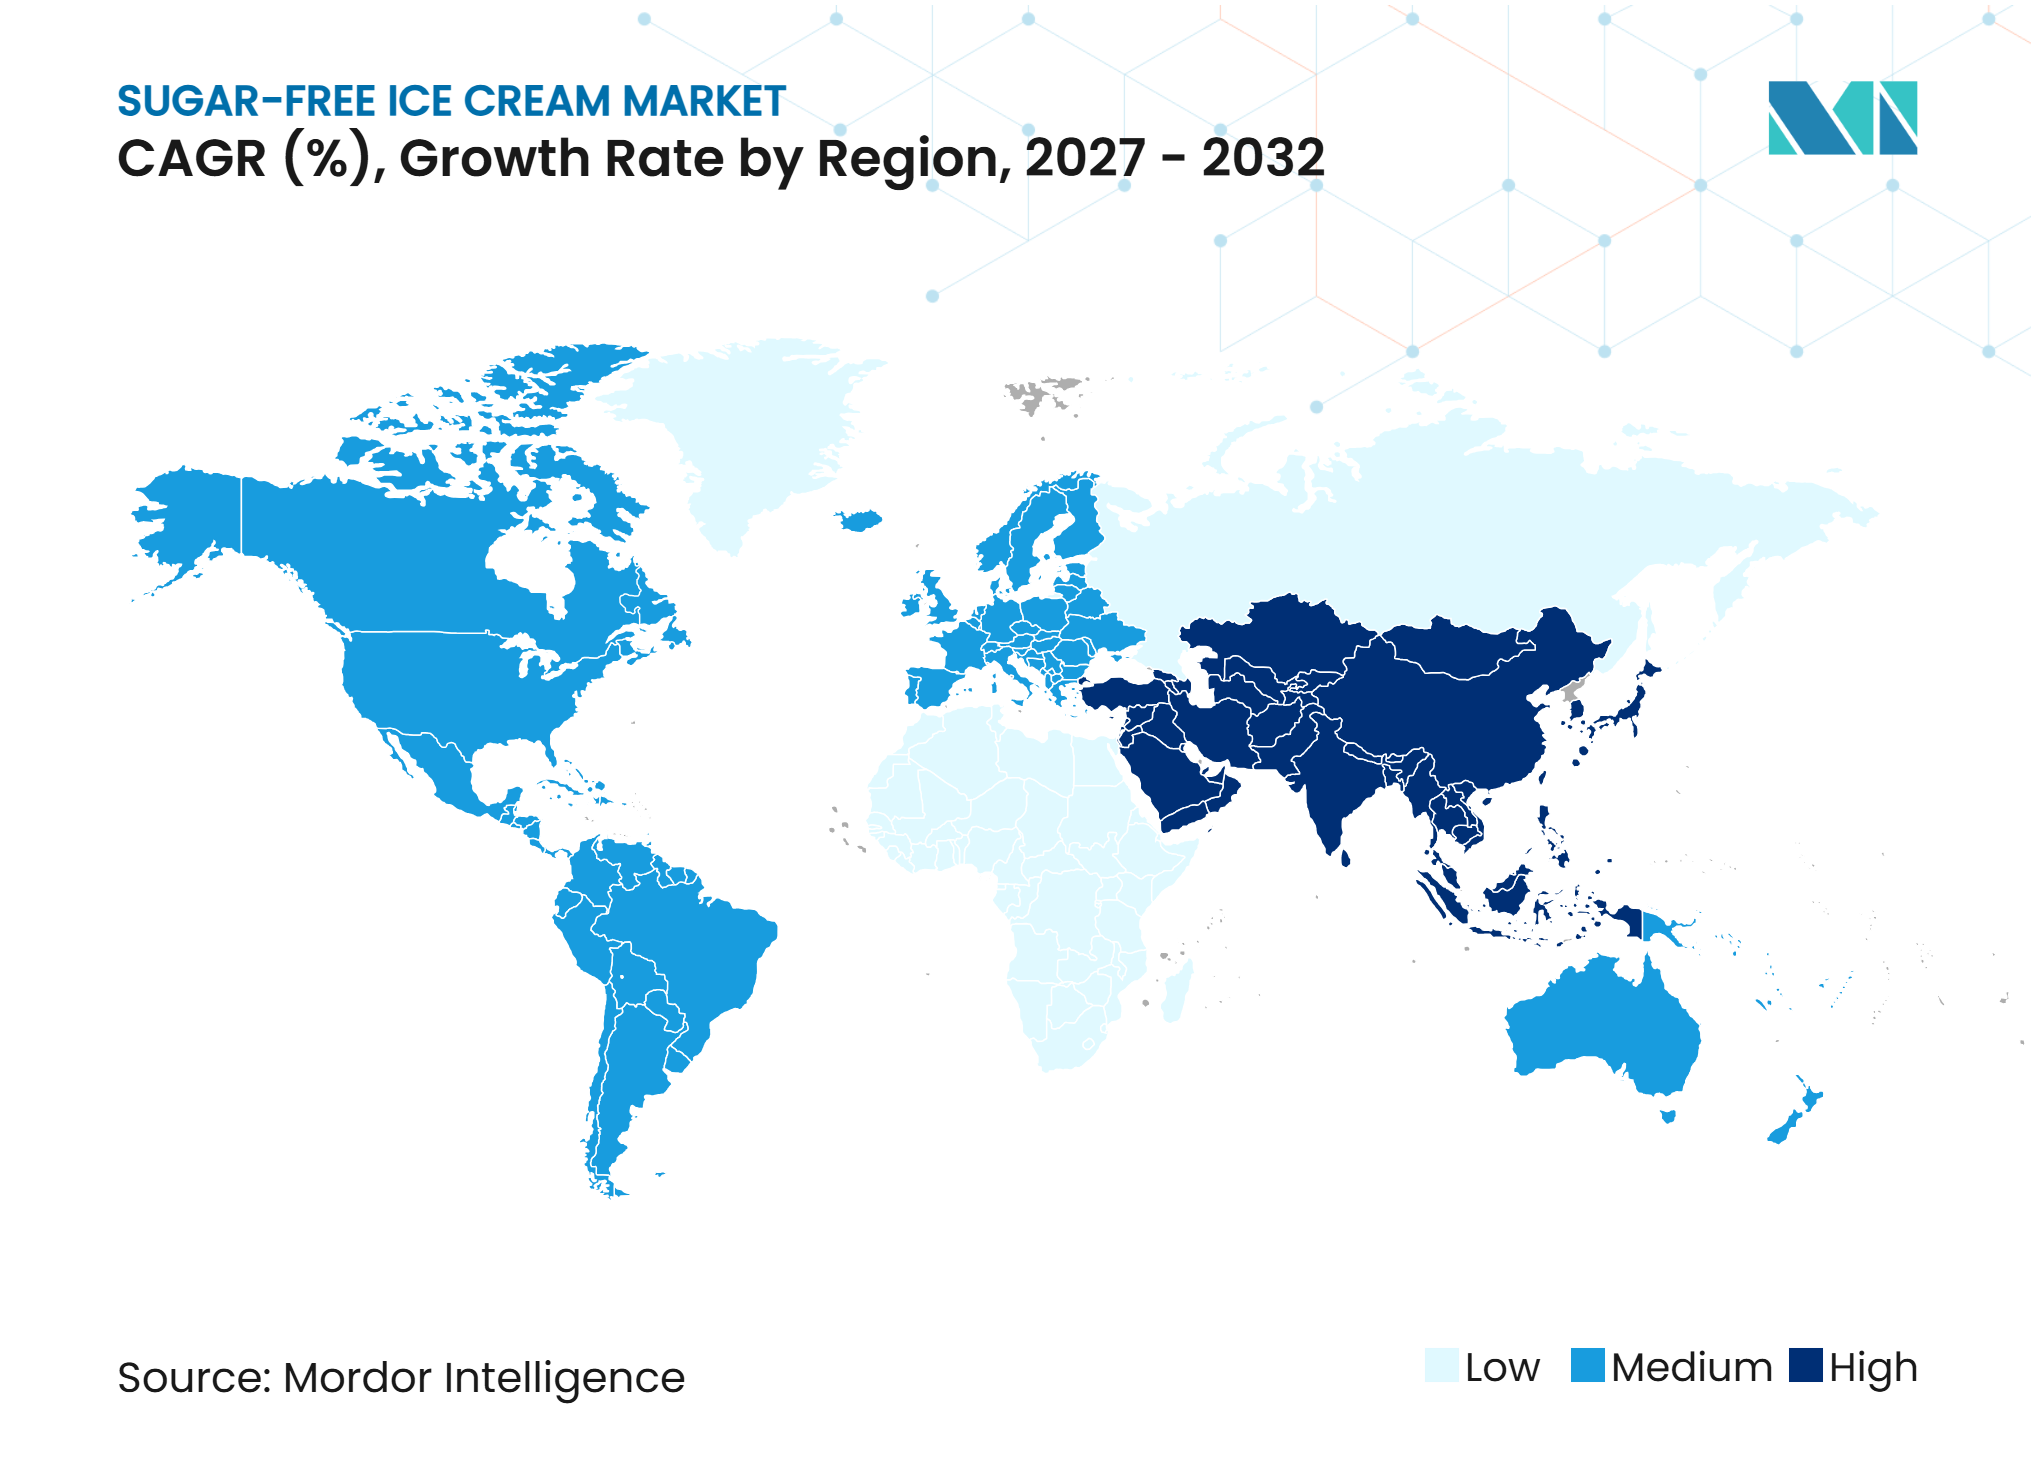
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Helados Sin Azúcar por Mordor Intelligence
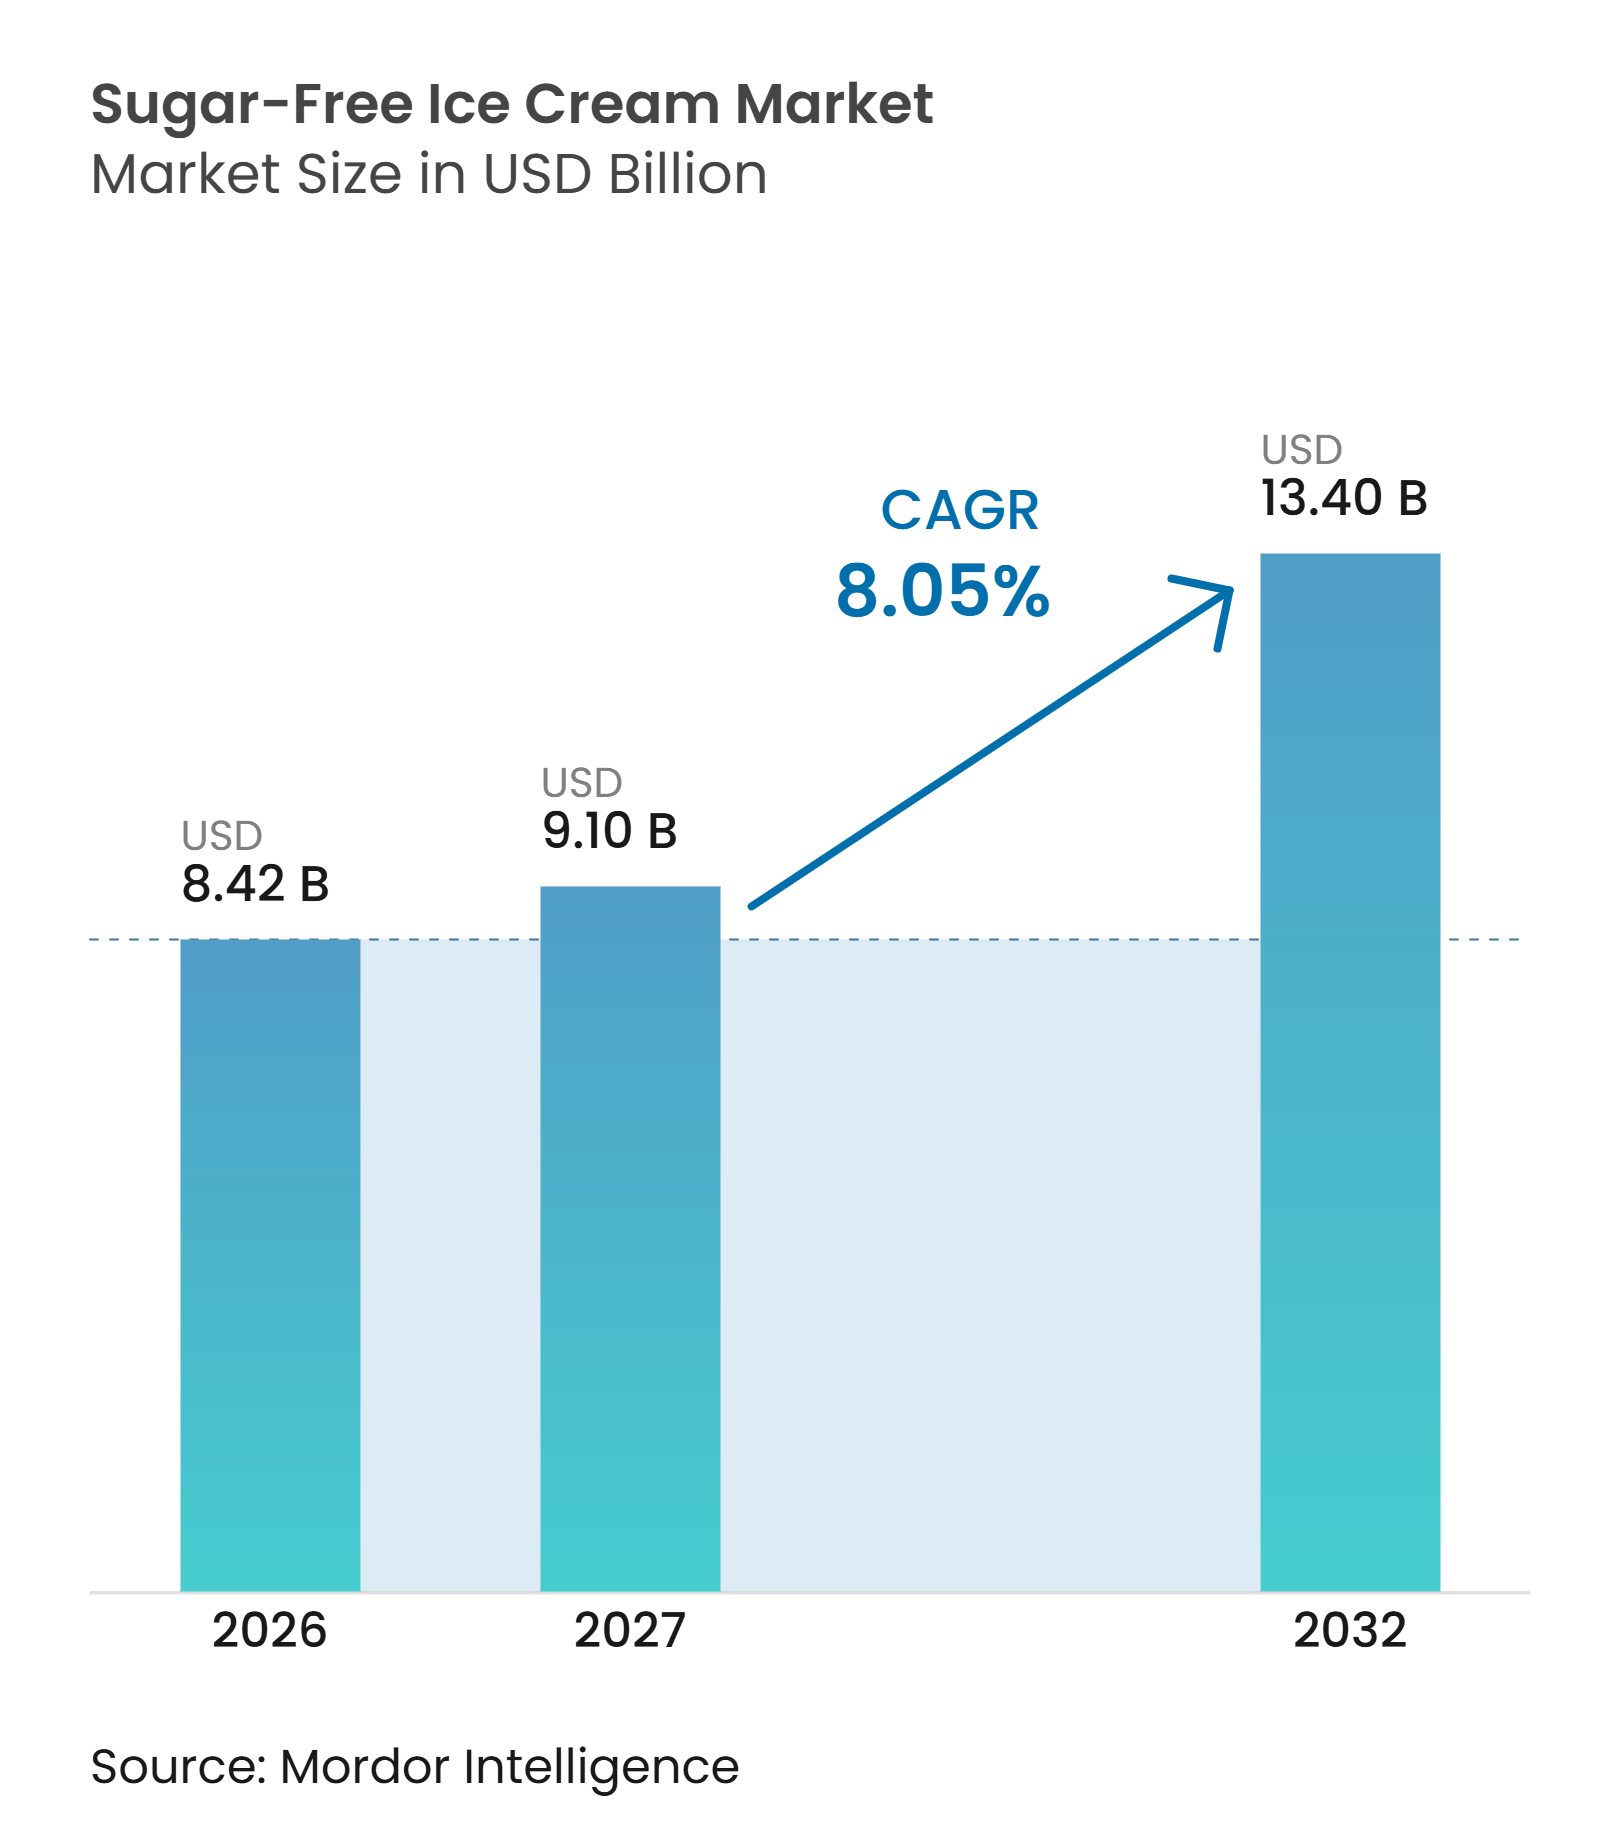
Se espera que el tamaño del mercado de helados sin azúcar crezca de 8,42 mil millones de USD en 2026 a 9,10 mil millones de USD en 2027 y se prevé que alcance los 13,40 mil millones de USD para 2032 a una CAGR del 8,05% durante 2027-2032. El mercado de helados sin azúcar se está beneficiando de la creciente conciencia sobre la salud y el creciente interés de los consumidores en alternativas de postres más saludables que ofrezcan sabor y textura familiares. La creciente demanda de opciones alimentarias con azúcar reducida está animando a los fabricantes a ampliar su oferta de productos y mejorar el sabor, la cremosidad y la calidad de los ingredientes. La mayor disponibilidad en el comercio minorista y el crecimiento de los canales de venta digitales están haciendo que estos productos sean más accesibles para los consumidores. Los fabricantes establecidos aprovechan sus redes de distribución, mientras que las marcas emergentes refuerzan su presencia en el mercado a través de la innovación de productos y los canales de venta directa al consumidor.
Conclusiones Clave del Informe
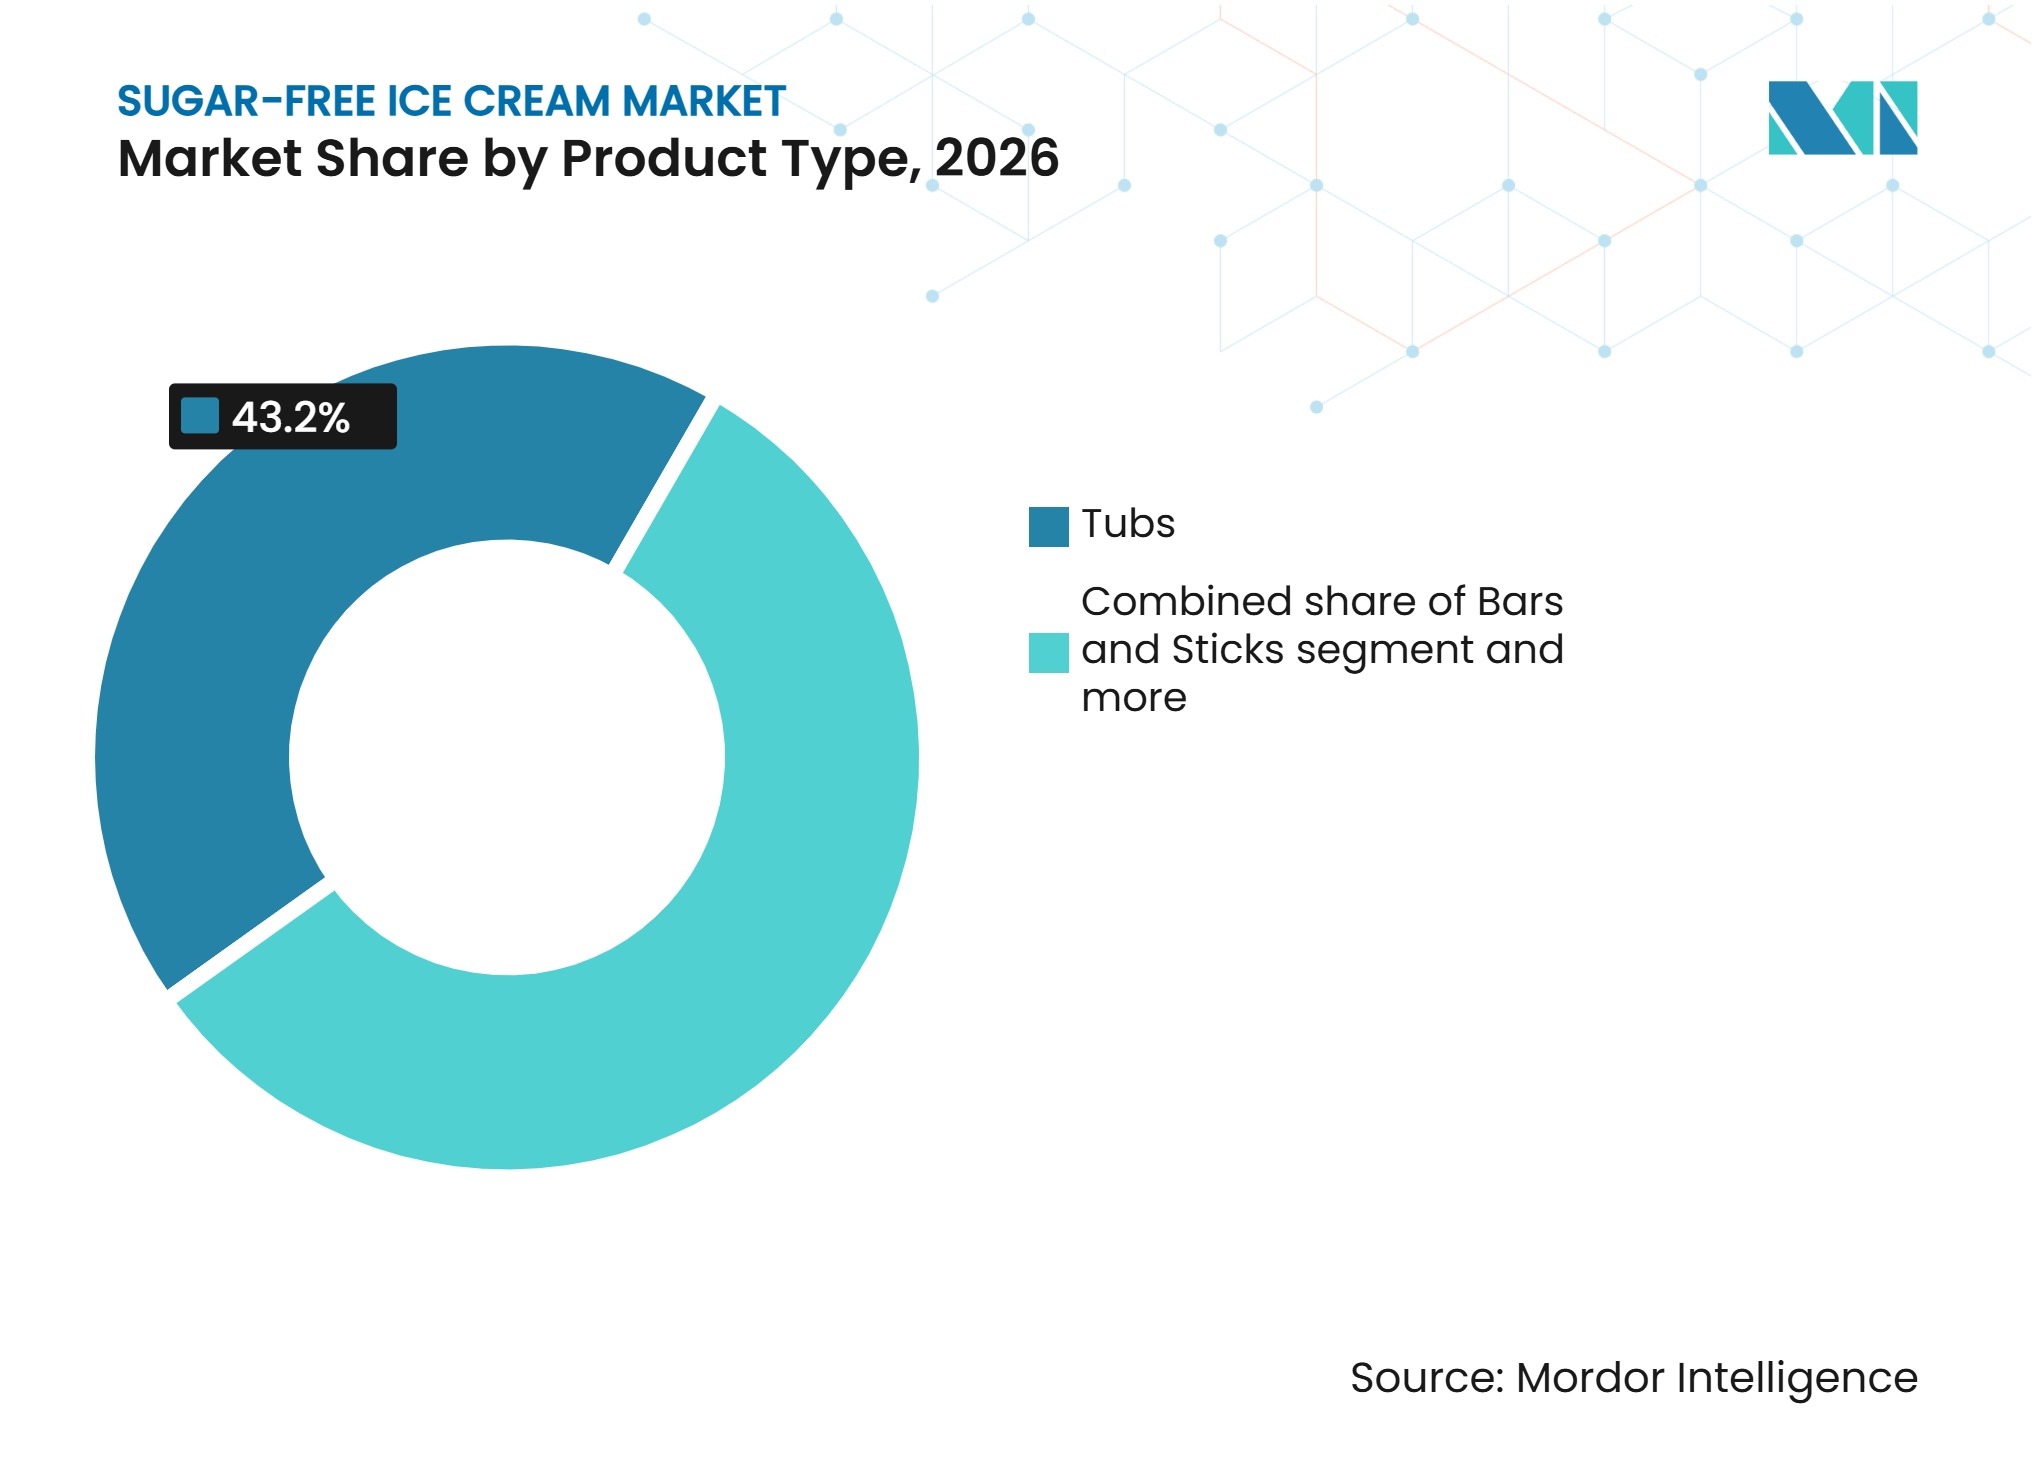
• Por tipo de producto, las tarrinas representaron el 43,21% de la participación del mercado de helados sin azúcar en 2026, mientras que se prevé que las barras y paletas se expandan a una CAGR del 8,63% hasta 2032.
• Por sabor, la vainilla representó el 32,11% del tamaño del mercado de helados sin azúcar en 2026, mientras que se prevé que el chocolate se expanda a una CAGR del 9,22% hasta 2032.
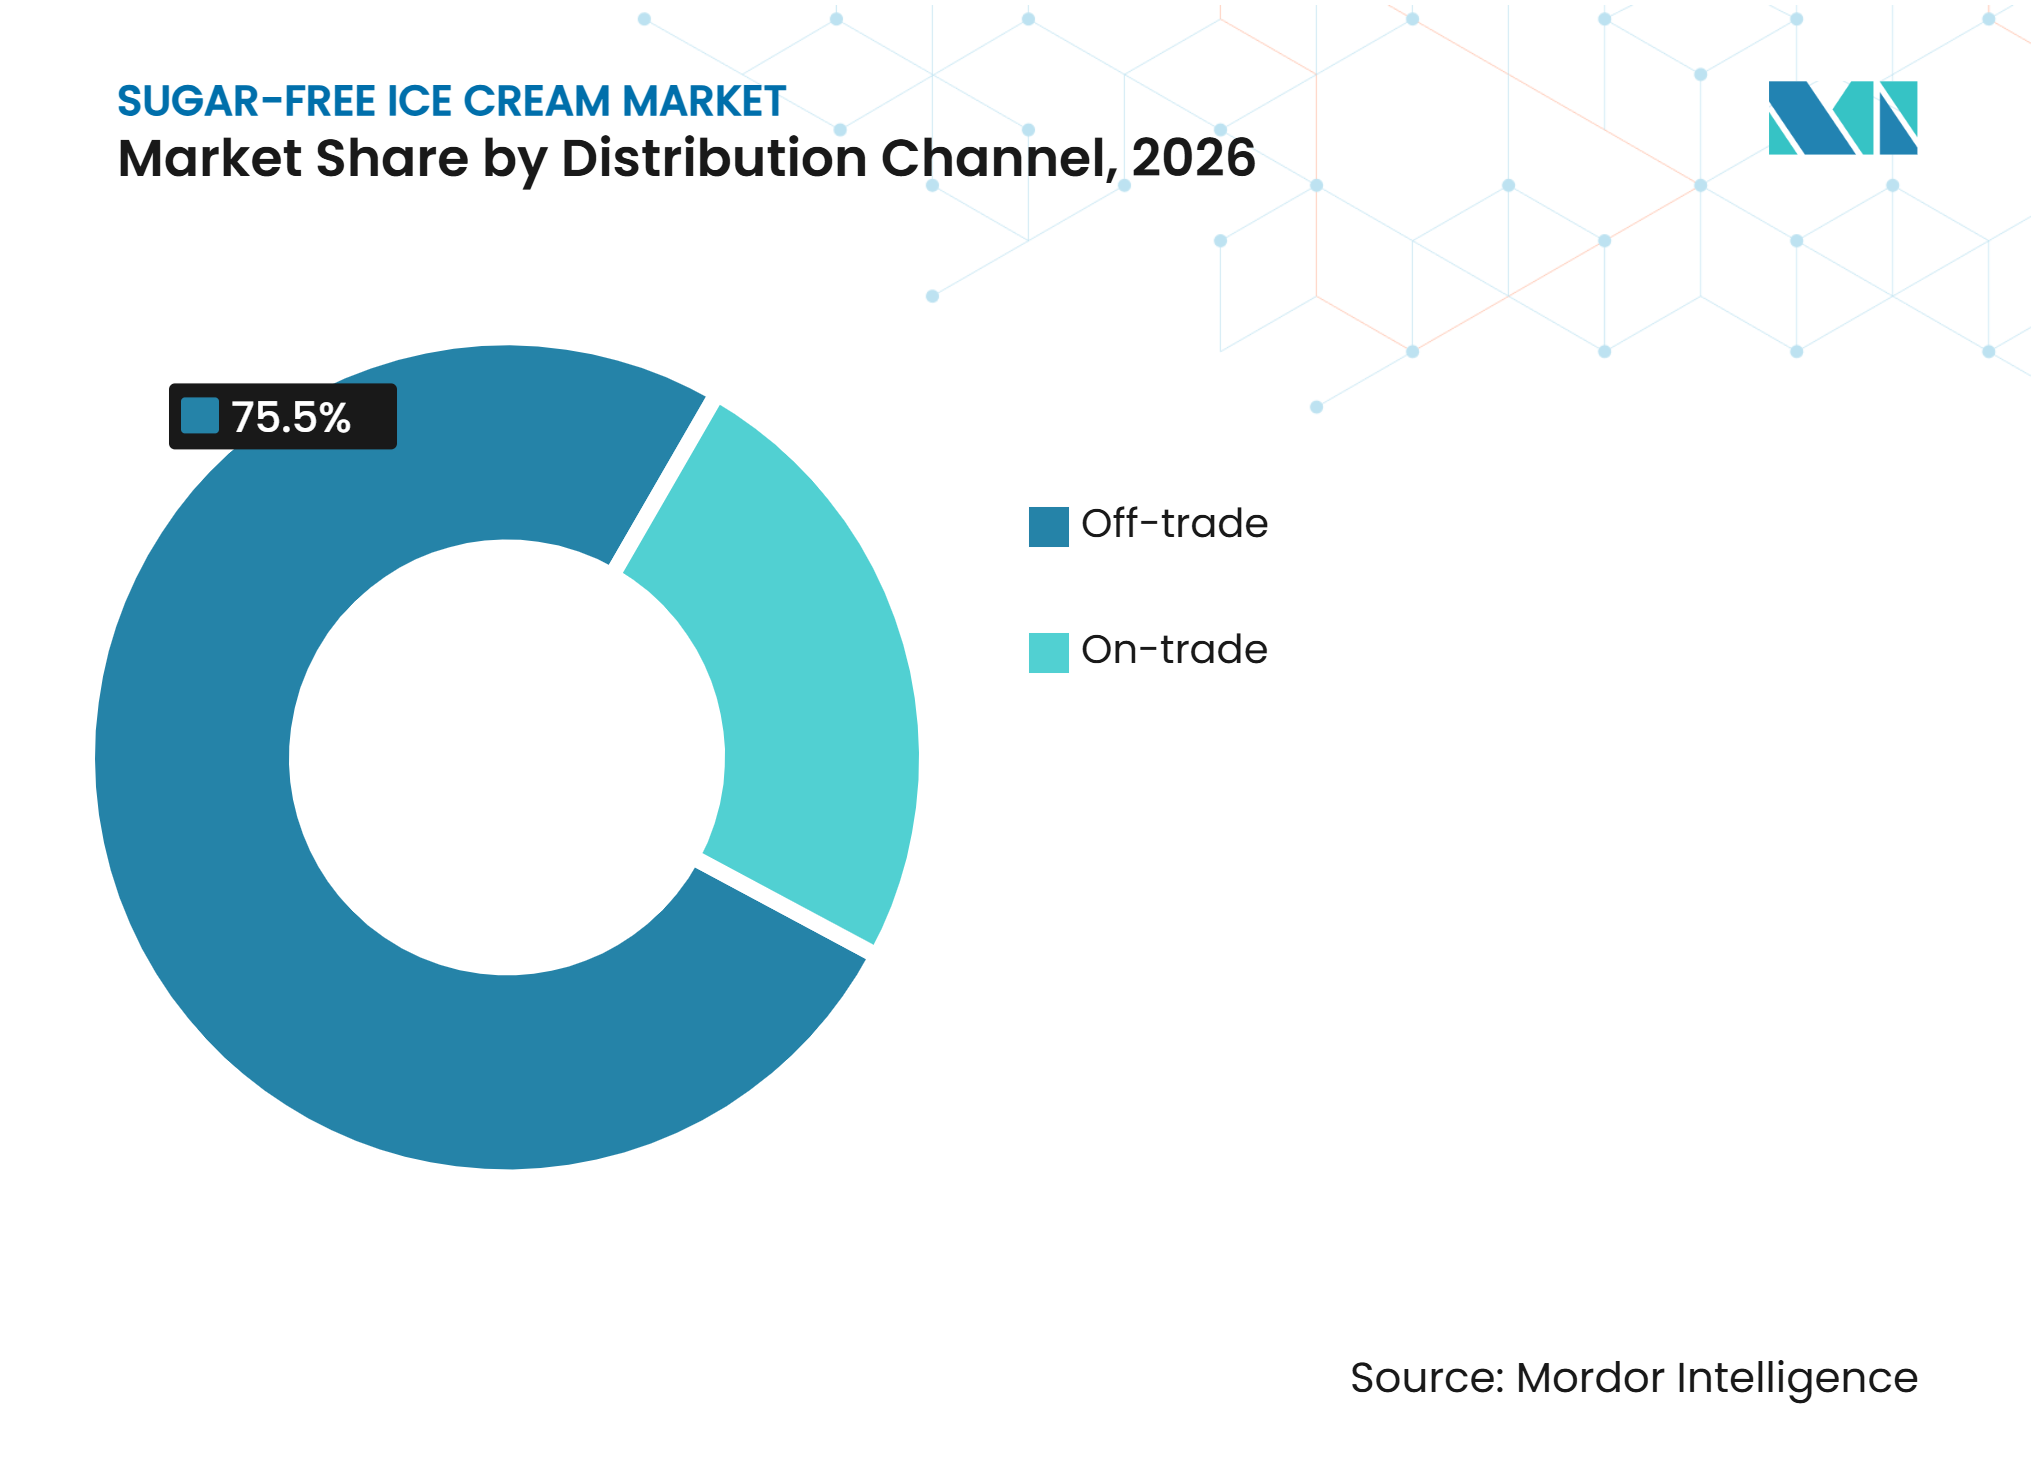
• Por canal de distribución, el canal minorista representó el 75,55% de la participación del mercado de helados sin azúcar en 2026, mientras que se proyecta que el canal horeca se expanda a una CAGR del 10,41% hasta 2032.
• Por geografía, América del Norte representó el 35,18% del tamaño del mercado de helados sin azúcar en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 9,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Helados Sin Azúcar*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes necesidades de gestión de la diabetes y la obesidad | +1.8% | Global, con alta intensidad en América del Norte, Asia del Sur y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Creciente preferencia por dietas bajas en azúcar y con azúcar reducida | +1.5% | Global, más fuerte en América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Expansión de la innovación en postres helados más saludables | +1.1% | Global, con mayor intensidad en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Creciente demanda de formatos controlados en porciones y convenientes | +0.8% | Global, con mayor adopción en América del Norte, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Creciente demanda de postres helados con etiqueta limpia y bajo contenido de azúcar | +0.9% | América del Norte y Europa, con expansión hacia los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente conciencia del consumidor sobre la reducción de azúcar y los edulcorantes alternativos | +0.7% | Global, con aceleración en Asia-Pacífico urbana y los mercados de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Necesidades de Gestión de la Diabetes y la Obesidad
La creciente prevalencia de la obesidad está impulsando a los consumidores a adoptar hábitos alimenticios más saludables y a prestar mayor atención al consumo de azúcar. Por ejemplo, en 2025, según la Federación Mundial de Obesidad, se proyecta que la población adulta mundial que vive con obesidad alcanzará los 1.130 millones para 2030 [1]. Esta creciente carga para la salud está fortaleciendo el interés en alternativas de postres que se alineen con las preferencias alimenticias orientadas al control del peso y al consumo consciente de azúcar. Por ejemplo, en marzo de 2026, The House of Ice Cream Works introdujo su gama Zero Sugar Added, utilizando stevia y fruta del monje para aportar dulzor manteniendo una textura cremosa. Estos desarrollos están ampliando la oferta de postres helados más saludables y haciéndolos más atractivos para los consumidores que buscan equilibrar sus preferencias dietéticas con el placer.
Creciente Preferencia por Dietas Bajas en Azúcar y con Azúcar Reducida
La creciente preferencia de los consumidores por hábitos alimentarios más saludables está fomentando una mayor atención al contenido de azúcar y la composición nutricional al adquirir productos alimenticios. Por ejemplo, en 2025, según el Consejo Internacional de Información Alimentaria, el 75% de los estadounidenses intentaba limitar o evitar el azúcar, y el 63% de estos consumidores apuntaba específicamente a los azúcares añadidos. Además, el 25% de los consumidores que intentaban controlar su ingesta de azúcar declararon comprar productos sin azúcar cuando estaban disponibles [2]. Esta preferencia está animando a los fabricantes de helados a ampliar su oferta de productos con azúcar reducida manteniendo los sabores familiares y las características indulgentes. Por ejemplo, en febrero de 2025, NIC (Walko Food Company Pvt. Ltd.) introdujo una gama de helados Sin Azúcar Añadida, con cinco sabores, incluyendo Mango Alphonso y Coco Tierno.
Expansión de la Innovación en Postres Helados Más Saludables
El creciente interés de los consumidores en postres nutricionalmente mejorados está animando a los fabricantes a desarrollar productos helados que combinen sabores indulgentes con mejores atributos nutricionales. Por ejemplo, en julio de 2026, según la Asociación Nacional de Alimentos Congelados y Refrigerados, el 49% de los consumidores expresó interés en postres helados con alto contenido de proteínas, destacando oportunidades de innovación en postres helados funcionales [3]. Los fabricantes están respondiendo mediante el desarrollo de productos que incorporan enriquecimiento proteico y formulaciones con azúcar reducida. Por ejemplo, en abril de 2025, Two Spoons Creamery lanzó su gama de helados con alto contenido de proteínas, ofreciendo 30 gramos de proteína por envase sin azúcar añadida. Disponible en cuatro sabores, la gama utiliza alulosa como edulcorante alternativo e incorpora mezclas de postres tradicionales.
Creciente Demanda de Formatos Controlados en Porciones y Convenientes
La creciente demanda de opciones de postres convenientes está llevando a los consumidores a buscar helados sin azúcar en formatos que permitan un control más fácil de las porciones y una mayor flexibilidad en el consumo. Los vasos envasados individualmente, las barras, las paletas y las tarrinas individuales permiten a los consumidores disfrutar de postres en cantidades controladas mientras gestionan su ingesta de azúcar y mantienen sus preferencias dietéticas. Estos formatos son especialmente adecuados para estilos de vida ocupados, ya que ofrecen fácil almacenamiento, portabilidad y consumo conveniente en el hogar, en el trabajo y durante los viajes. Los fabricantes están respondiendo ampliando sus carteras de productos con tamaños de envase más pequeños, porciones envueltas individualmente y formatos listos para consumir. La mayor disponibilidad de estas opciones convenientes está mejorando la accesibilidad del producto, respaldando una gama más amplia de ocasiones de consumo y fortaleciendo el atractivo de los helados sin azúcar entre los consumidores conscientes de su salud.
Análisis del Impacto de las Restricciones del Mercado de Helados Sin Azúcar*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos técnicos para reemplazar las propiedades funcionales del azúcar | -1.2% | Global, más agudo en los mercados emergentes con acceso limitado a investigación y desarrollo | Largo plazo (≥ 4 años) |
| Regusto relacionado con los edulcorantes e intolerancia gastrointestinal | -1.0% | Global, con mayor resistencia en Europa Occidental y los mercados maduros de América del Norte | Mediano plazo (2-4 años) |
| Preferencia del consumidor por experiencias tradicionales de helado indulgente | -0.8% | Global, con mayor presencia en el sur de Europa, partes de América del Sur y zonas rurales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayores costos de formulación e ingredientes especializados | -0.7% | Global, con mayor efecto en los mercados sensibles al precio de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos Técnicos para Reemplazar las Propiedades Funcionales del Azúcar
Reemplazar el azúcar en las formulaciones de helados presenta desafíos técnicos porque el azúcar contribuye a más que la dulzura, influyendo en la textura, la cremosidad, el comportamiento de congelación y la estabilidad general del producto. Eliminar o reducir el azúcar puede afectar el equilibrio de sólidos y agua, lo que puede resultar en texturas más duras, cristales de hielo más grandes, menor suavidad y cambios en las características de fusión. Los fabricantes deben seleccionar y equilibrar cuidadosamente los edulcorantes alternativos, los agentes de carga y los estabilizadores para mantener las propiedades sensoriales y físicas esperadas de los helados convencionales. Lograr el perfil de dulzura adecuado mientras se preserva la cremosidad, la facilidad para servir y la estabilidad del producto puede aumentar la complejidad de la formulación y los costos de desarrollo.
Regusto Relacionado con los Edulcorantes e Intolerancia Gastrointestinal
El uso de edulcorantes alternativos en los helados sin azúcar puede presentar desafíos para la percepción del sabor y la tolerancia del consumidor. Ciertos edulcorantes de alta intensidad pueden producir regustos amargos, metálicos o persistentes que afectan el perfil de sabor general y reducen la aceptación del consumidor. Los alcoholes de azúcar y algunos otros ingredientes edulcorantes también pueden causar malestar digestivo, incluyendo hinchazón, gases o efectos laxantes cuando se consumen en grandes cantidades. Estos efectos pueden influir en las compras repetidas, especialmente entre los consumidores que son sensibles a edulcorantes específicos. Por lo tanto, los fabricantes deben equilibrar la intensidad de la dulzura, la calidad del sabor y la tolerancia a los ingredientes al seleccionar combinaciones de edulcorantes adecuadas. Mantener un sabor agradable y una experiencia de consumo cómoda sin comprometer la formulación sin azúcar sigue siendo un desafío clave en el desarrollo de productos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Individuales Ganan Participación frente a las Tarrinas TradicionalesLas tarrinas representaron el 43,21% de la participación del mercado de helados sin azúcar en 2026, lo que refleja las raíces de la categoría en el consumo doméstico para llevar a casa. Las tarrinas mantienen una posición sólida en el mercado de helados sin azúcar debido a su idoneidad para el consumo doméstico y las compras planificadas en supermercados. Su disponibilidad en las secciones de congelados de supermercados e hipermercados proporciona a los consumidores un acceso conveniente a formatos familiares de postres helados. Las tarrinas también permiten a los fabricantes ofrecer una mayor variedad de sabores y opciones de productos premium, animando a los consumidores a explorar alternativas sin azúcar dentro de las ocasiones de consumo establecidas. Los tamaños de envase más grandes proporcionan múltiples porciones, lo que las hace adecuadas para familias y consumo compartido, al tiempo que ofrecen un mayor valor por porción. Los minoristas pueden mejorar aún más la visibilidad del producto a través de secciones de congelados dedicadas a productos más saludables y sin azúcar.
Se prevé que las barras y paletas se expandan a una CAGR del 8,63% hasta 2032. El crecimiento de las barras y paletas en el mercado de helados sin azúcar está respaldado por la creciente demanda de opciones de postres convenientes, portátiles y controladas en porciones. Su formato de porción individual permite a los consumidores gestionar su consumo más fácilmente mientras disfrutan de golosinas sin azúcar sin tener que servir o almacenar grandes cantidades después de abrirlas. Estos productos son muy adecuados para el consumo en movimiento, incluyendo descansos en el trabajo, viajes y aperitivos rápidos, ampliando el consumo más allá de las ocasiones tradicionales de postre en casa. Su embalaje compacto también facilita la distribución a través de tiendas de conveniencia, supermercados y plataformas de entrega en línea. Los fabricantes pueden diferenciar estos formatos a través de la variedad de sabores, recubrimientos, inclusiones y texturas innovadoras, haciéndolos atractivos para los consumidores que buscan tanto conveniencia como indulgencia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sabor:
La Familiaridad de la Vainilla Apoya la Prueba Mientras el Chocolate Gana ImpulsoLa vainilla representó el 32,11% de la participación del mercado de helados sin azúcar en 2026. La vainilla ocupa una posición de liderazgo en el mercado de helados sin azúcar debido a su amplia familiaridad entre los consumidores y su amplio atractivo entre diferentes grupos de edad y preferencias de sabor. Su sabor simple y reconocible la convierte en una opción accesible para los consumidores que prueban los helados sin azúcar por primera vez, permitiéndoles evaluar la dulzura, la cremosidad y la calidad general del producto sin encontrar combinaciones de sabores desconocidas. La vainilla también ofrece versatilidad en diferentes formatos de productos, incluyendo tarrinas, barras, paletas y sándwiches, lo que la hace adecuada tanto para el consumo doméstico como para aplicaciones en el sector de la restauración. Su compatibilidad con coberturas, salsas y otras inclusiones permite a los fabricantes introducir variaciones de productos manteniendo una base de sabor familiar.
Se prevé que el chocolate se expanda a una CAGR del 9,22% hasta 2032. El chocolate está experimentando un fuerte crecimiento en el mercado de helados sin azúcar a medida que los consumidores buscan cada vez más opciones de postres indulgentes que ofrezcan formulaciones con azúcar reducida sin comprometer el sabor. Su rico perfil de sabor y versatilidad permiten a los fabricantes desarrollar una amplia gama de productos con recubrimientos de chocolate, chips, remolinos e inclusiones en capas. Estas aplicaciones ayudan a mejorar la profundidad del sabor y la textura, al tiempo que mejoran el atractivo sensorial general de los helados sin azúcar. El chocolate también ofrece oportunidades para el posicionamiento de productos premium a través de combinaciones con nueces, caramelo, café y otros ingredientes complementarios. Las mejoras en las mezclas de edulcorantes alternativos están apoyando aún más a los fabricantes para lograr un perfil de dulzura más equilibrado y desarrollar experiencias de sabor más ricas.
Por Canal de Distribución:
El Canal Minorista Ancla el Volumen Mientras el Canal Horeca Impulsa el DescubrimientoEl canal minorista representó el 75,55% de la participación del mercado de helados sin azúcar en 2026. Los supermercados e hipermercados mantienen una posición de liderazgo en el mercado de helados sin azúcar debido a sus extensas redes minoristas, la infraestructura establecida de cadena de frío y la capacidad de ofrecer una amplia gama de postres helados. Estos establecimientos respaldan las compras domésticas planificadas al ofrecer múltiples tamaños de envase, sabores y marcas dentro de secciones de congelados dedicadas. La mayor visibilidad de los productos más saludables y con azúcar reducida también ayuda a los consumidores a comparar información nutricional, ingredientes y precios antes de comprar. Su presencia establecida y su amplio surtido de productos los convierten en canales importantes para llegar a los consumidores conscientes de su salud y fomentar las compras de prueba.
Se prevé que el canal horeca se expanda a una CAGR del 10,41% hasta 2032. Los establecimientos de restauración, incluyendo restaurantes, cafeterías, hoteles y otros operadores de hostelería, están creando oportunidades adicionales para los helados sin azúcar a medida que las opciones de postres alternativos se vuelven más ampliamente disponibles. Estos establecimientos pueden incorporar variedades sin azúcar en sus menús para atender a los consumidores que controlan su ingesta de azúcar mientras buscan experiencias de postres indulgentes. También ofrecen oportunidades para el descubrimiento de productos, permitiendo a los consumidores experimentar diferentes sabores y formulaciones antes de comprar productos envasados a través de canales minoristas. Las tiendas especializadas en alimentos saludables y otros establecimientos minoristas alternativos apoyan aún más el desarrollo del mercado al mejorar el acceso a marcas de nicho y atender preferencias dietéticas específicas.

Análisis Geográfico
América del Norte
América del Norte representó el 35,18% del mercado de helados sin azúcar en 2026. América del Norte ocupa una posición de liderazgo en el mercado de helados sin azúcar debido a su madura infraestructura de venta minorista de alimentos congelados, los patrones establecidos de consumo de helados y el creciente interés de los consumidores en alternativas de postres más saludables. La creciente conciencia sobre la obesidad, la diabetes y el consumo dietético de azúcar está animando a los consumidores a considerar productos que se alineen con hábitos alimentarios conscientes del azúcar. La región se beneficia de extensas redes de supermercados e hipermercados, una distribución de cadena de frío bien desarrollada y una fuerte presencia de marcas, lo que permite a los fabricantes hacer que los helados sin azúcar estén disponibles en múltiples formatos de productos. La familiaridad de los consumidores con el etiquetado nutricional y las declaraciones de productos más saludables también apoya el descubrimiento de productos y las decisiones de compra.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,61% hasta 2032. Asia-Pacífico está experimentando un fuerte crecimiento en el mercado de helados sin azúcar, respaldado por la creciente conciencia sobre la salud, el aumento de los ingresos disponibles y el creciente interés de los consumidores en opciones de alimentos indulgentes más saludables. La expansión de las poblaciones urbanas y el cambio en las preferencias dietéticas están impulsando la demanda de postres helados que ofrezcan sabores familiares con azúcar reducida o sin azúcar añadida. Países como India, Japón, Corea del Sur y China están creando oportunidades a través de la expansión del comercio minorista moderno, las plataformas de comercio rápido y los canales de distribución digital. La creciente presencia de fabricantes nacionales e internacionales está fortaleciendo aún más la disponibilidad de productos, con empresas que se centran en edulcorantes alternativos, sabores innovadores y formulaciones premium.
Europa, América del Sur y Oriente Medio y África
El mercado de helados sin azúcar en Europa está respaldado por la creciente conciencia de los consumidores sobre hábitos alimenticios más saludables, las preferencias por etiquetas limpias y la creciente demanda de alternativas de postres con menor contenido de azúcar. Las redes consolidadas de venta minorista de alimentos congelados y el fuerte interés de los consumidores en productos premium crean oportunidades favorables para que los fabricantes amplíen su oferta. En América del Sur, el aumento de la conciencia sobre la salud, la urbanización y la evolución de las preferencias dietéticas están impulsando la demanda de postres sin azúcar, particularmente en los principales mercados urbanos. La mejora de la infraestructura de cadena de frío y la expansión de la disponibilidad minorista están generando además oportunidades para la penetración del mercado. En Oriente Medio y África, el creciente conocimiento sobre el consumo de azúcar, el creciente interés en opciones alternativas de postres y la expansión de los canales de venta minorista modernos están impulsando el crecimiento del mercado.
Panorama Competitivo
Concentración del Mercado
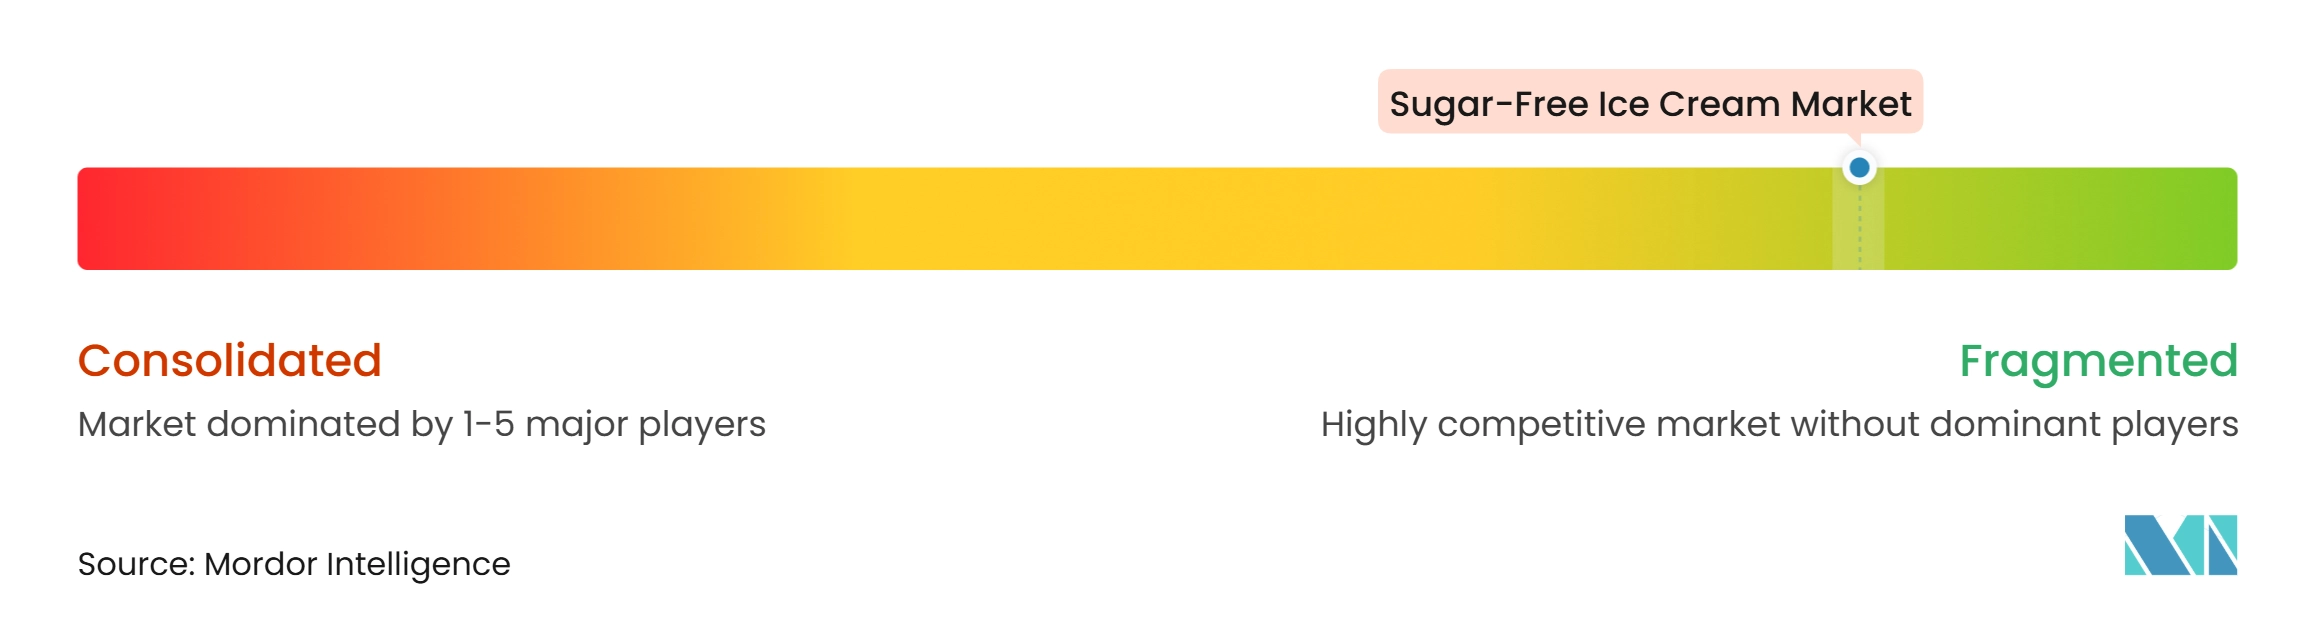
El mercado de helados sin azúcar está fragmentado, con competencia de fabricantes multinacionales establecidos y marcas emergentes especializadas. Las grandes empresas se benefician de capacidades de fabricación establecidas, extensas redes de distribución, sólidas relaciones con el comercio minorista y marcas de helados reconocidas. Sus carteras de productos existentes les permiten introducir alternativas sin azúcar y con azúcar reducida aprovechando la confianza del consumidor y el alcance del mercado. Esto proporciona una ventaja para ampliar la disponibilidad de productos en supermercados, hipermercados y otros canales minoristas.
Las marcas especializadas compiten a través de un posicionamiento de producto enfocado, formulaciones con edulcorantes alternativos, ingredientes premium y sabores diferenciados. Su capacidad para mantener el sabor, la textura y la calidad del producto es importante para generar lealtad del consumidor y fomentar las compras repetidas. Las empresas emergentes también están fortaleciendo su presencia en el mercado a través de la innovación de productos, la expansión geográfica y los canales de distribución digital. Sus ofertas especializadas ayudan a satisfacer las preferencias de los consumidores que pueden no estar completamente atendidas por las carteras de helados convencionales.
La innovación en ingredientes y las capacidades de formulación se están convirtiendo en factores competitivos cada vez más importantes. Los fabricantes se centran en combinaciones de edulcorantes alternativos y formulaciones mejoradas para abordar los desafíos relacionados con la dulzura, la textura y la calidad general del producto. La competencia también está influenciada por los precios, la accesibilidad minorista y la capacidad de atender diferentes preferencias de los consumidores en los mercados regionales. En general, las empresas que combinan una calidad sensorial consistente, diferenciación de productos y distribución efectiva están mejor posicionadas para fortalecer su presencia en el mercado.
Líderes de la Industria de Helados Sin Azúcar
-
Rebel Creamery, LLC
-
Heritage Foods Limited (Get-A-Way)
-
Unilever PLC (Breyers)
-
Froneri International Limited (Edy's / Dreyer's)
-
Hiland Dairy Foods Company, LLC (Hiland Dairy)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Helados Sin Azúcar Empresas cubiertas en este informe
- Rebel Creamery, LLC
- Heritage Foods Limited (Get-A-Way)
- Unilever PLC (Breyers)
- Froneri International Limited (Edy's / Dreyer's)
- Hiland Dairy Foods Company, LLC (Hiland Dairy)
- Richman's Ice Cream Company
- Innodelice Ltd. (Papafilipou)
- Vadilal Industries Limited
- Bluemount Premium Dairy LLP (Alps Premium Ice Cream)
- Walko Food Company Pvt. Ltd. (NIC)
- Go Zero Foods Pvt. Ltd. (Go Zero)
- NOTO Foods Pvt. Ltd. (NOTO)
- Minus Thirty
- Devyani Food Industries Ltd. (Cream Bell)
- The Brooklyn Creamery
- Denada Co. (Denada)
- Keto Pint
- Inspire Brands, Inc. (Baskin-Robbins)
- Hershey Creamery Company
- Aroma Ice Creams (LEAN Ice Cream)
Desarrollos recientes de la industria en Mercado de Helados Sin Azúcar
- Julio de 2026: The Brooklyn Creamery lanzó sus Barras de Helado con Proteína en India, combinando el enriquecimiento proteico con un formato de postre indulgente. Cada barra contiene 10 g de proteína y cero azúcar añadida, con sabores de Triple Chocolate y Vainilla con Caramelo Crujiente.
- Mayo de 2026: Valsoia amplió su cartera de helados Bontà e Salute con un cono sin azúcar y una tarrina de doble sabor de avellana y pistacho. El cono combinaba helado de origen vegetal con remolinos de chocolate, barquillo y coberturas de avellana, y no contenía azúcar añadida.
- Marzo de 2026: Blue Bell introdujo su gama de postres lácteos helados Blue Bell PRO, con sabores de Vainilla, Chocolate, Fresa, Café y Caramelo Salado. Los productos contienen cero azúcar añadida y ofrecen entre 33 y 35 g de proteína por pinta, ampliando la cartera de postres helados nutricionalmente mejorados de la empresa.
Alcance del Informe Global del Mercado de Helados Sin Azúcar
El mercado de helados sin azúcar incluye postres helados formulados sin azúcar, utilizando edulcorantes alternativos para proporcionar dulzura manteniendo el sabor y la textura. El mercado está segmentado por Tipo de Producto (Tarrinas, Barras y Paletas, Sándwiches y Otros Tipos de Productos), Sabor (Vainilla, Chocolate, Fresa y Otros Sabores), Canal de Distribución (Canal Horeca y Canal Minorista) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). El segmento de Canal Minorista se divide además en Supermercados e Hipermercados, Tiendas de Conveniencia, Minoristas Especializados, Venta Minorista en Línea y Otros Canales de Distribución. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tarrinas |
| Barras y Paletas |
| Sándwiches |
| Otros Tipos de Productos |
| Vainilla |
| Chocolate |
| Fresa |
| Otros Sabores |
| Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Minoristas Especializados | |
| Venta Minorista en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Tarrinas | |
| Barras y Paletas | ||
| Sándwiches | ||
| Otros Tipos de Productos | ||
| Por Sabor | Vainilla | |
| Chocolate | ||
| Fresa | ||
| Otros Sabores | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Minoristas Especializados | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de helados sin azúcar?
Se estima que el mercado de helados sin azúcar alcanzará los 8,42 mil millones de USD en 2026 y los 9,10 mil millones de USD en 2027. Se proyecta que el mercado crecerá hasta los 13,40 mil millones de USD para 2032, registrando una CAGR del 8,05% durante el período 2027-2032.
¿Qué formato de helado sin azúcar está creciendo más rápido?
Se prevé que las barras y paletas se expandan a una CAGR del 8,63% hasta 2032, respaldadas por el consumo conveniente y controlado en porciones.
¿Qué sabor lidera las ventas de helados sin azúcar?
La vainilla lidera con un 32,11% de la participación del mercado de helados sin azúcar en 2026.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,61% hasta 2032, impulsada por marcas urbanas de venta directa al consumidor y la demanda de productos premium.