
Taille et part du marché des glaces sans sucre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.10 Milliards de dollars |
| Taille du Marché (2032) | 13.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.05 % |
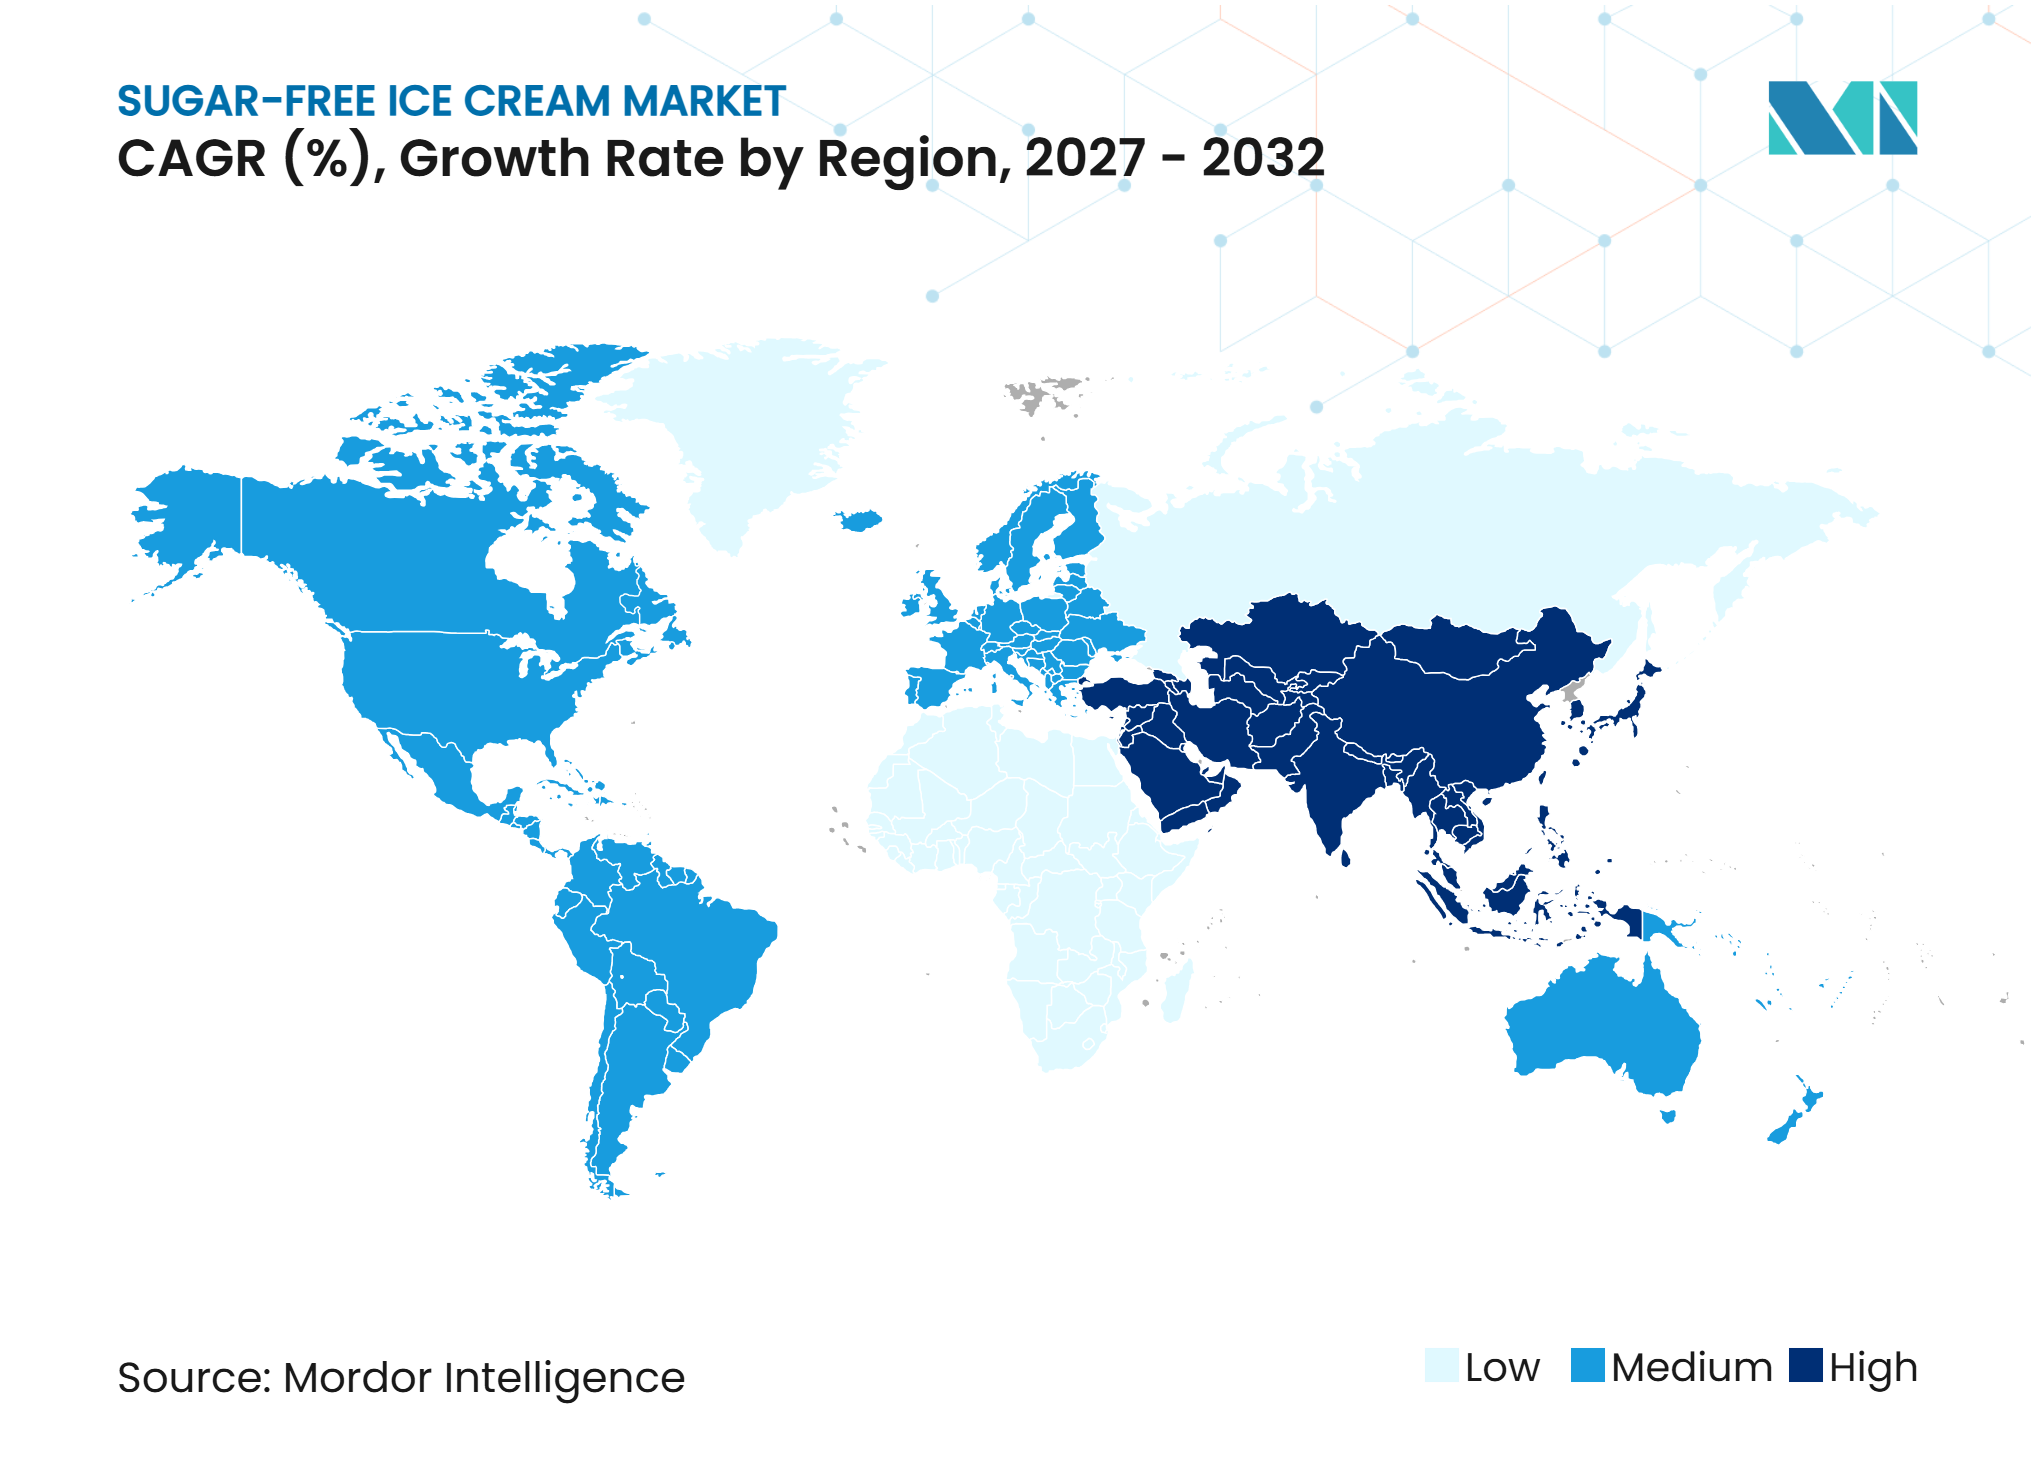
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des glaces sans sucre par Mordor Intelligence
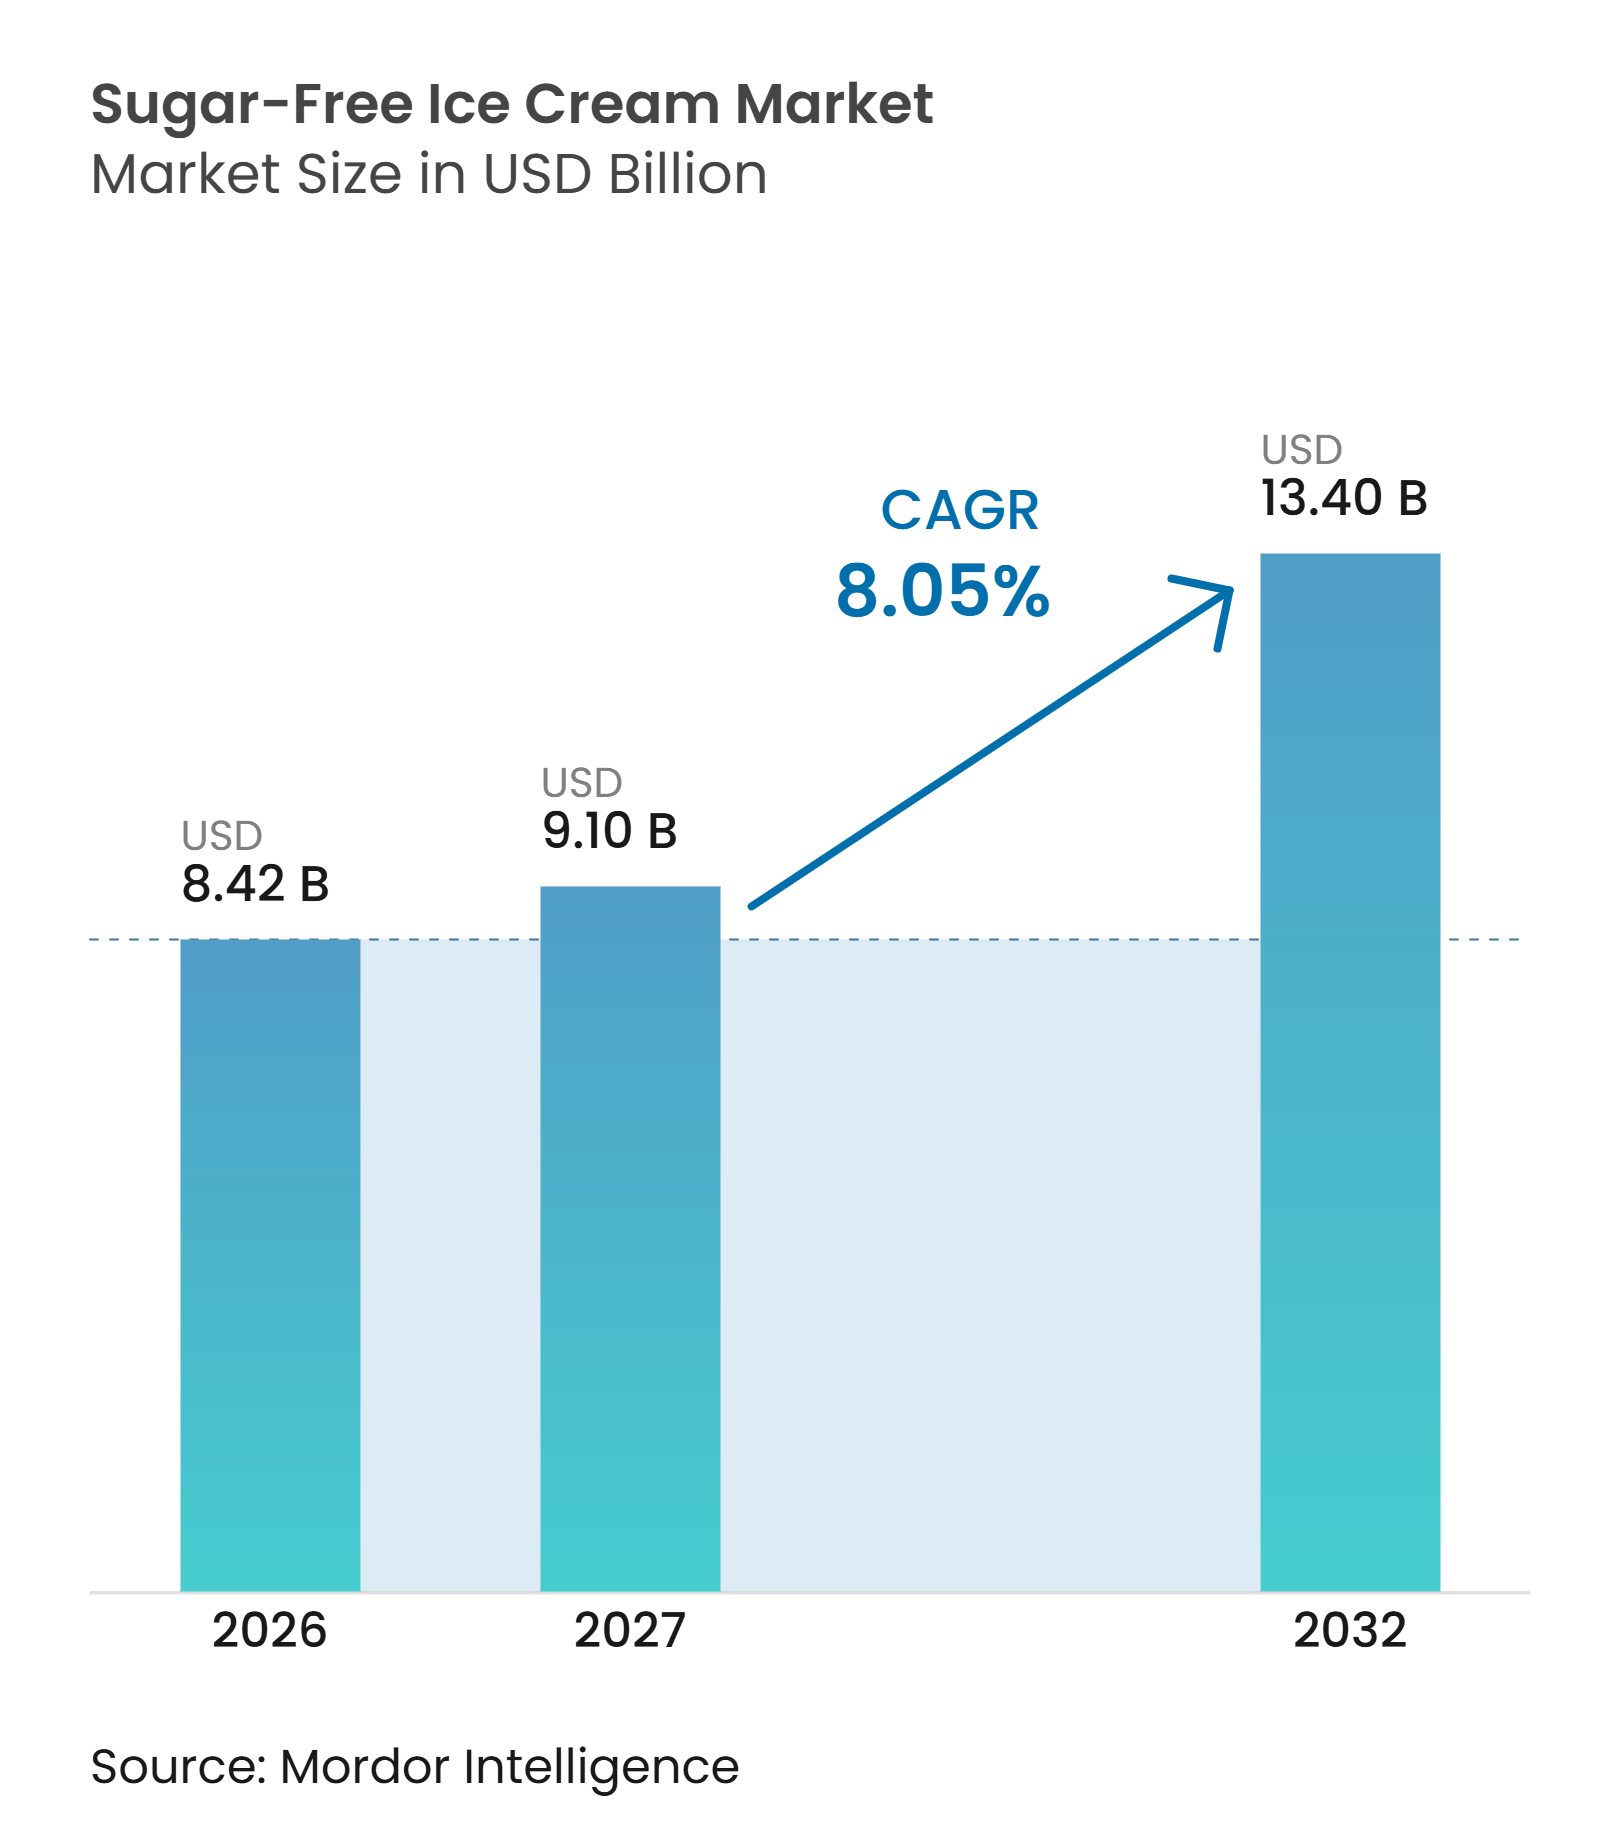
La taille du marché des glaces sans sucre devrait croître de 8,42 milliards USD en 2026 à 9,10 milliards USD en 2027 et devrait atteindre 13,40 milliards USD d'ici 2032, à un CAGR de 8,05% sur la période 2027-2032. Le marché des glaces sans sucre bénéficie d'une sensibilisation croissante à la santé et d'un intérêt accru des consommateurs pour des alternatives de desserts plus saines offrant un goût et une texture familiers. La demande croissante d'options alimentaires à teneur réduite en sucre encourage les fabricants à élargir leurs offres de produits et à améliorer la saveur, l'onctuosité et la qualité des ingrédients. Une disponibilité plus large en grande distribution et la croissance des canaux de vente numériques rendent ces produits plus accessibles aux consommateurs. Les fabricants établis s'appuient sur leurs réseaux de distribution, tandis que les marques émergentes renforcent leur présence sur le marché grâce à l'innovation produit et aux canaux de vente directe aux consommateurs.
Principaux enseignements du rapport
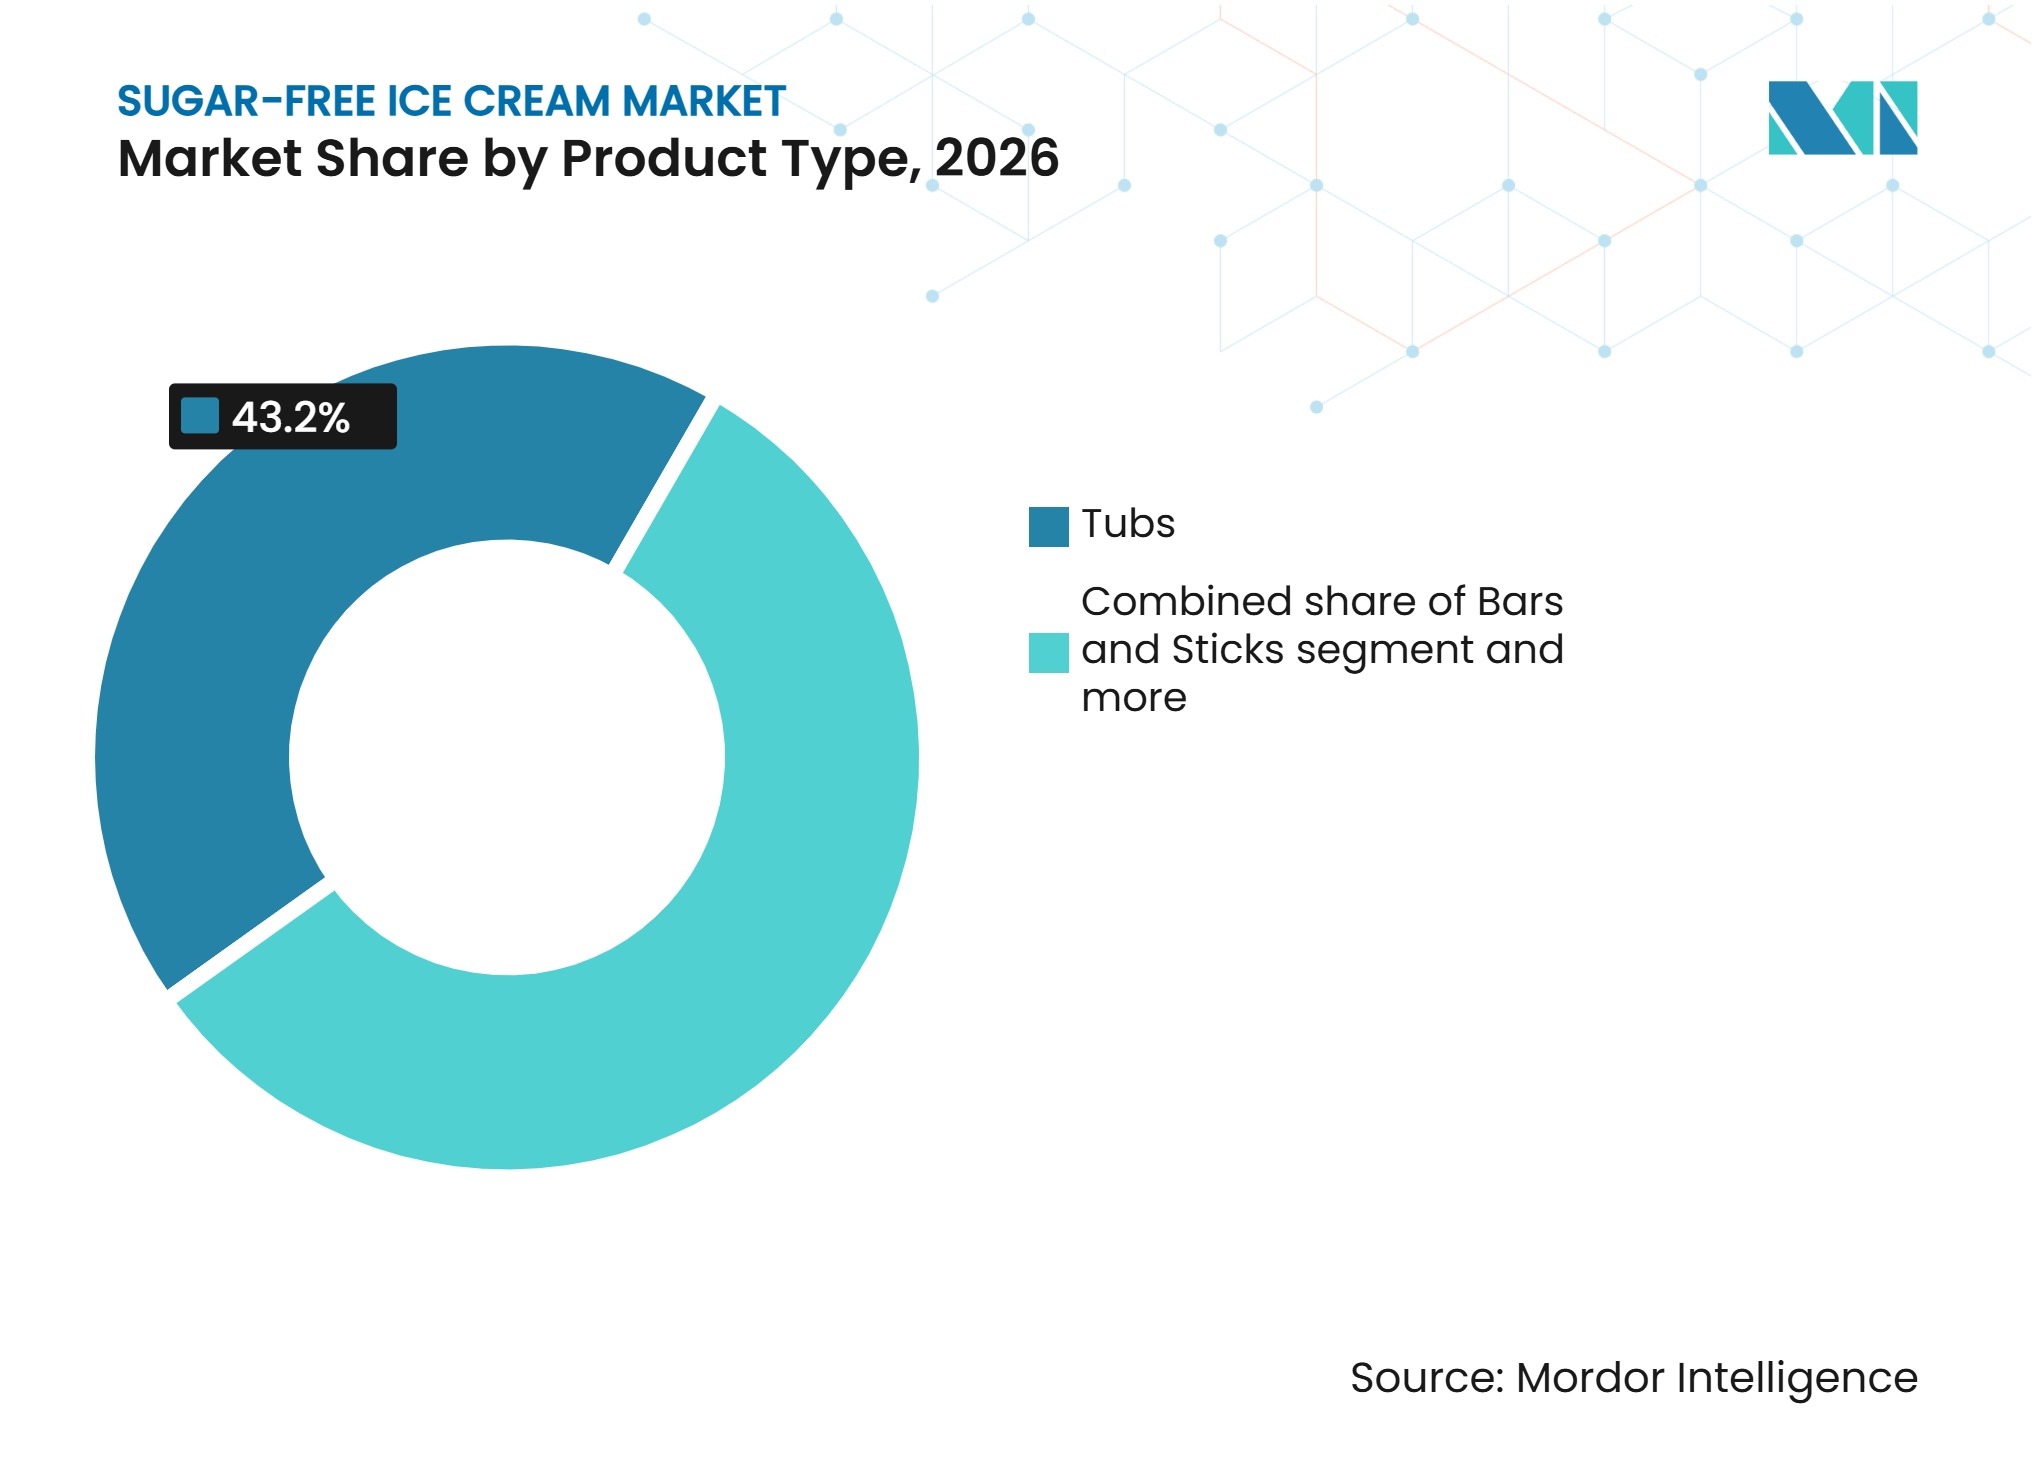
• Par type de produit, les bacs détenaient 43,21% de la part du marché des glaces sans sucre en 2026, tandis que les barres et bâtonnets devraient se développer à un CAGR de 8,63% jusqu'en 2032.
• Par saveur, la vanille représentait 32,11% de la taille du marché des glaces sans sucre en 2026, tandis que le chocolat devrait se développer à un CAGR de 9,22% jusqu'en 2032.
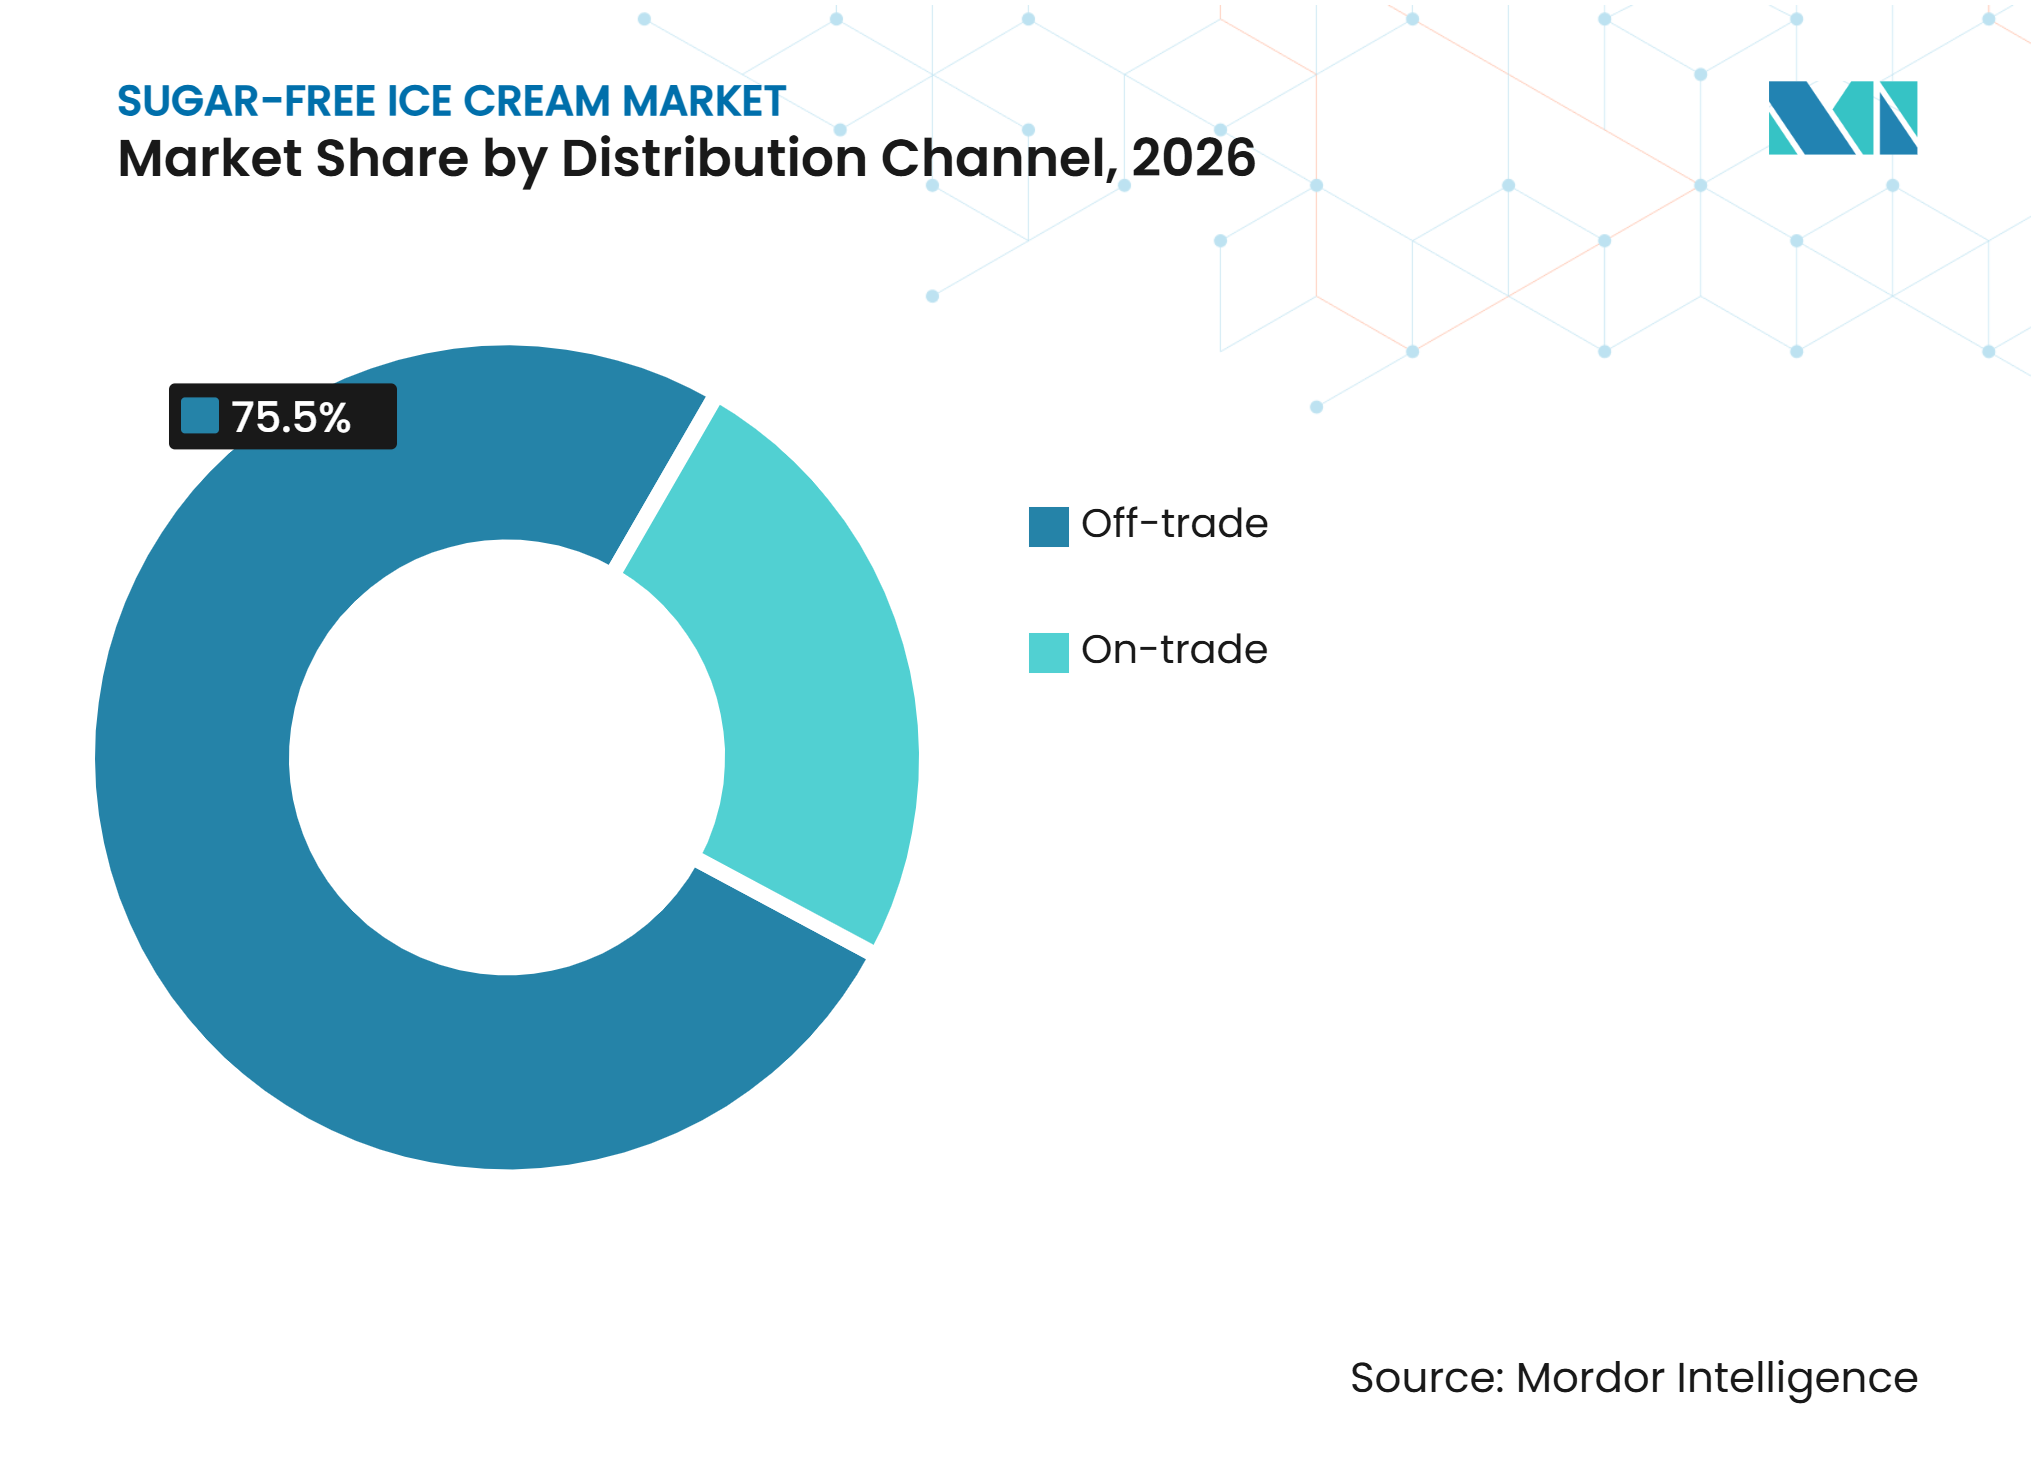
• Par canal de distribution, le commerce hors domicile détenait 75,55% de la part du marché des glaces sans sucre en 2026, tandis que le commerce de proximité devrait se développer à un CAGR de 10,41% jusqu'en 2032.
• Par géographie, l'Amérique du Nord détenait 35,18% de la taille du marché des glaces sans sucre en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,61% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des glaces sans sucre*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des besoins en gestion du diabète et de l'obésité | +1.8% | Mondial, avec une forte intensité en Amérique du Nord, en Asie du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Préférence croissante pour les régimes pauvres en sucre et à teneur réduite en sucre | +1.5% | Mondial, plus marqué en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor de l'innovation dans les desserts glacés meilleurs pour la santé | +1.1% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Demande croissante de formats à portion contrôlée et pratiques | +0.8% | Mondial, avec la plus forte adoption en Amérique du Nord, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Demande croissante de desserts glacés à étiquette propre et à faible teneur en sucre | +0.9% | Amérique du Nord et Europe, avec des retombées sur les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à la réduction du sucre et aux édulcorants alternatifs | +0.7% | Mondial, s'accélérant dans les zones urbaines d'Asie-Pacifique et sur les marchés du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des besoins en gestion du diabète et de l'obésité
La prévalence croissante de l'obésité incite les consommateurs à adopter des habitudes alimentaires plus saines et à porter une attention accrue à leur consommation de sucre. Par exemple, en 2025, selon la Fédération mondiale de l'obésité, la population adulte mondiale vivant avec l'obésité devrait atteindre 1,13 milliard d'ici 2030 [1]. Ce fardeau sanitaire croissant renforce l'intérêt pour les alternatives aux desserts qui s'alignent sur les préférences alimentaires axées sur la gestion du poids et la réduction du sucre. Par exemple, en mars 2026, The House of Ice Cream Works a lancé sa gamme Zero Sugar Added, utilisant la stévia et le fruit du moine pour apporter de la douceur tout en conservant une texture crémeuse. Ces développements élargissent l'offre de desserts glacés plus sains et les rendent plus attrayants pour les consommateurs cherchant à concilier préférences alimentaires et plaisir gourmand.
Préférence croissante pour les régimes pauvres en sucre et à teneur réduite en sucre
La préférence croissante des consommateurs pour des habitudes alimentaires plus saines les incite à accorder une plus grande attention à la teneur en sucre et à la composition nutritionnelle lors de l'achat de produits alimentaires. Par exemple, en 2025, selon le Conseil international d'information sur l'alimentation, 75% des Américains cherchaient à limiter ou à éviter le sucre, dont 63% ciblaient spécifiquement les sucres ajoutés. De plus, 25% des consommateurs cherchant à gérer leur consommation de sucre ont déclaré acheter des produits sans sucre lorsqu'ils étaient disponibles [2]. Cette préférence encourage les fabricants de glaces à élargir leurs offres à teneur réduite en sucre tout en conservant des saveurs familières et des caractéristiques gourmandes. Par exemple, en février 2025, NIC (Walko Food Company Pvt. Ltd.) a lancé une gamme de glaces sans sucre ajouté, proposant cinq saveurs, dont Mangue Alphonso et Noix de coco fraîche.
Essor de l'innovation dans les desserts glacés meilleurs pour la santé
L'intérêt croissant des consommateurs pour les desserts à valeur nutritionnelle améliorée encourage les fabricants à développer des produits glacés qui combinent des saveurs gourmandes avec des attributs nutritionnels améliorés. Par exemple, en juillet 2026, selon l'Association nationale des aliments surgelés et réfrigérés, 49% des consommateurs ont exprimé leur intérêt pour des desserts glacés riches en protéines, mettant en évidence des opportunités d'innovation dans les desserts glacés fonctionnels [3]. Les fabricants répondent par le développement de produits impliquant l'enrichissement en protéines et des formulations à teneur réduite en sucre. Par exemple, en avril 2025, Two Spoons Creamery a lancé sa gamme de glaces riches en protéines, offrant 30 grammes de protéines par contenant avec zéro sucre ajouté. Disponible en quatre saveurs, la gamme utilise l'allulose comme édulcorant alternatif tout en incorporant des garnitures de desserts traditionnels.
Demande croissante de formats à portion contrôlée et pratiques
La demande croissante d'options de desserts pratiques incite les consommateurs à rechercher des glaces sans sucre dans des formats permettant un meilleur contrôle des portions et une plus grande flexibilité de consommation. Les coupelles emballées individuellement, les barres, les bâtonnets et les bacs à portion unique permettent aux consommateurs de déguster des desserts en quantités contrôlées tout en gérant leur consommation de sucre et en maintenant leurs préférences alimentaires. Ces formats sont particulièrement adaptés aux modes de vie actifs, offrant une facilité de stockage, une portabilité et une consommation pratique à domicile, au travail et en déplacement. Les fabricants répondent en élargissant leurs portefeuilles de produits avec des formats de plus petite taille, des portions emballées individuellement et des formats prêts à consommer. La plus grande disponibilité de ces options pratiques améliore l'accessibilité des produits, soutient un plus large éventail d'occasions de consommation et renforce l'attrait des glaces sans sucre auprès des consommateurs soucieux de leur santé.
Analyse de l'impact des freins du marché des glaces sans sucre*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis techniques liés au remplacement des propriétés fonctionnelles du sucre | -1.2% | Mondial, plus aigu sur les marchés émergents disposant d'un accès limité à la recherche et au développement | Long terme (≥ 4 ans) |
| Arrière-goût lié aux édulcorants et tolérance gastro-intestinale | -1.0% | Mondial, avec la plus forte résistance en Europe occidentale et sur les marchés nord-américains matures | Moyen terme (2-4 ans) |
| Préférence des consommateurs pour les expériences de glace traditionnelles et gourmandes | -0.8% | Mondial, plus fort en Europe du Sud, dans certaines parties de l'Amérique du Sud et en Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Coûts de formulation et d'ingrédients spécialisés plus élevés | -0.7% | Mondial, avec le plus grand impact sur les marchés sensibles aux prix d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défis techniques liés au remplacement des propriétés fonctionnelles du sucre
Le remplacement du sucre dans les formulations de glaces présente des défis techniques car le sucre contribue à bien plus que la douceur, influençant la texture, l'onctuosité, le comportement à la congélation et la stabilité globale du produit. La suppression ou la réduction du sucre peut affecter l'équilibre des solides et de l'eau, entraînant potentiellement des textures plus dures, de plus grands cristaux de glace, une onctuosité réduite et des modifications des caractéristiques de fonte. Les fabricants doivent sélectionner et équilibrer soigneusement les édulcorants alternatifs, les agents de charge et les stabilisants pour maintenir les propriétés sensorielles et physiques attendues d'une glace conventionnelle. Atteindre le bon profil de douceur tout en préservant l'onctuosité, la facilité de service à la cuillère et la stabilité du produit peut augmenter la complexité de la formulation et les coûts de développement.
Arrière-goût lié aux édulcorants et tolérance gastro-intestinale
L'utilisation d'édulcorants alternatifs dans les glaces sans sucre peut poser des défis en matière de perception gustative et de tolérance des consommateurs. Certains édulcorants à haute intensité peuvent produire des arrière-goûts amers, métalliques ou persistants qui affectent le profil de saveur global et réduisent l'acceptation par les consommateurs. Les polyols et certains autres ingrédients édulcorants peuvent également provoquer des inconforts digestifs, notamment des ballonnements, des gaz ou des effets laxatifs lorsqu'ils sont consommés en grandes quantités. Ces effets peuvent influencer les achats répétés, en particulier chez les consommateurs sensibles à des édulcorants spécifiques. Les fabricants doivent donc équilibrer l'intensité de la douceur, la qualité de la saveur et la tolérance aux ingrédients lors de la sélection de combinaisons d'édulcorants appropriées. Maintenir un goût agréable et une expérience de consommation confortable sans compromettre la formulation sans sucre reste un défi clé en matière de développement de produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats à portion unique gagnent des parts face aux bacs traditionnelsLes bacs détenaient 43,21% de la part du marché des glaces sans sucre en 2026, reflétant les racines de la catégorie dans la consommation à domicile. Les bacs maintiennent une position solide sur le marché des glaces sans sucre en raison de leur adéquation à la consommation domestique et aux achats alimentaires planifiés. Leur disponibilité dans les rayons congélateurs des supermarchés et hypermarchés offre aux consommateurs un accès pratique aux formats de desserts glacés familiers. Les bacs permettent également aux fabricants de proposer une plus grande variété de saveurs et d'options de produits premium, encourageant les consommateurs à explorer des alternatives sans sucre dans le cadre d'occasions de consommation établies. Les grands formats offrent plusieurs portions, les rendant adaptés aux familles et à la consommation partagée tout en offrant une meilleure valeur par portion. Les détaillants peuvent encore améliorer la visibilité des produits grâce à des rayons congélateurs dédiés aux produits meilleurs pour la santé et sans sucre.
Les barres et bâtonnets devraient se développer à un CAGR de 8,63% jusqu'en 2032. La croissance des barres et bâtonnets sur le marché des glaces sans sucre est soutenue par une demande croissante d'options de desserts pratiques, portables et à portion contrôlée. Leur format à portion individuelle permet aux consommateurs de gérer leur consommation plus facilement tout en profitant de friandises sans sucre sans avoir à servir à la cuillère ou à stocker de plus grandes quantités après ouverture. Ces produits sont bien adaptés à la consommation en déplacement, notamment lors des pauses au travail, des voyages et des collations rapides, élargissant la consommation au-delà des occasions de desserts traditionnels à domicile. Leur emballage compact facilite également la distribution via les épiceries de proximité, les supermarchés et les plateformes de livraison en ligne. Les fabricants peuvent différencier ces formats grâce à la variété des saveurs, aux enrobages, aux inclusions et aux textures innovantes, les rendant attrayants pour les consommateurs recherchant à la fois praticité et gourmandise.



Par saveur :
la familiarité de la vanille soutient l'essai tandis que le chocolat gagne en dynamismeLa vanille détenait 32,11% de la part du marché des glaces sans sucre en 2026. La vanille occupe une position de leader sur le marché des glaces sans sucre en raison de sa grande familiarité auprès des consommateurs et de son attrait large auprès de différents groupes d'âge et préférences gustatives. Sa saveur simple et reconnaissable en fait un choix accessible pour les consommateurs qui essaient les glaces sans sucre pour la première fois, leur permettant d'évaluer la douceur, l'onctuosité et la qualité globale du produit sans rencontrer de combinaisons de saveurs inconnues. La vanille offre également une polyvalence dans les formats de produits, notamment les bacs, les barres, les bâtonnets et les sandwichs, la rendant adaptée à la fois à la consommation domestique et aux applications de restauration. Sa compatibilité avec les garnitures, les sauces et d'autres inclusions permet aux fabricants d'introduire des variations de produits tout en conservant une base de saveur familière.
Le chocolat devrait se développer à un CAGR de 9,22% jusqu'en 2032. Le chocolat connaît une forte croissance sur le marché des glaces sans sucre, les consommateurs recherchant de plus en plus des options de desserts gourmands offrant des formulations à teneur réduite en sucre sans compromettre le goût. Son profil de saveur riche et sa polyvalence permettent aux fabricants de développer une large gamme de produits avec des enrobages au chocolat, des pépites, des tourbillons et des inclusions en couches. Ces applications contribuent à améliorer la profondeur des saveurs et la texture tout en améliorant l'attrait sensoriel global des glaces sans sucre. Le chocolat offre également des opportunités de positionnement premium grâce à des combinaisons avec des noix, du caramel, du café et d'autres ingrédients complémentaires. Les améliorations des mélanges d'édulcorants alternatifs soutiennent en outre les fabricants dans l'obtention d'un profil de douceur plus équilibré et le développement d'expériences de saveurs plus riches.
Par canal de distribution :
le commerce hors domicile ancre les volumes tandis que le commerce de proximité favorise la découverteLe commerce hors domicile détenait 75,55% de la part du marché des glaces sans sucre en 2026. Les supermarchés et hypermarchés maintiennent une position de leader sur le marché des glaces sans sucre grâce à leurs vastes réseaux de distribution, leur infrastructure de chaîne du froid établie et leur capacité à offrir une large gamme de desserts glacés. Ces points de vente soutiennent les achats domestiques planifiés en proposant plusieurs formats, saveurs et marques dans des rayons congélateurs dédiés. Une meilleure visibilité des produits meilleurs pour la santé et à teneur réduite en sucre aide également les consommateurs à comparer les informations nutritionnelles, les ingrédients et les prix avant d'acheter. Leur présence établie et leur large assortiment de produits en font des canaux importants pour atteindre les consommateurs soucieux de leur santé et encourager les achats d'essai.
Le commerce de proximité devrait se développer à un CAGR de 10,41% jusqu'en 2032. Les établissements de restauration, notamment les restaurants, les cafés, les hôtels et autres opérateurs de l'hôtellerie, créent des opportunités supplémentaires pour les glaces sans sucre à mesure que les options de desserts alternatifs deviennent plus largement disponibles. Ces établissements peuvent intégrer des variétés sans sucre dans leurs menus pour répondre aux consommateurs qui surveillent leur consommation de sucre tout en recherchant des expériences de desserts gourmands. Ils offrent également des opportunités de découverte de produits, permettant aux consommateurs d'expérimenter différentes saveurs et formulations avant d'acheter des produits emballés via les canaux de distribution. Les magasins spécialisés dans les aliments naturels et d'autres points de vente alternatifs soutiennent en outre le développement du marché en améliorant l'accès aux marques de niche et en répondant à des préférences alimentaires spécifiques.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 35,18% du marché des glaces sans sucre en 2026. L'Amérique du Nord occupe une position de leader sur le marché des glaces sans sucre grâce à son infrastructure mature de distribution alimentaire surgelée, ses habitudes de consommation de glaces bien établies et l'intérêt croissant des consommateurs pour des alternatives de desserts plus saines. La sensibilisation croissante à l'obésité, au diabète et à la consommation de sucre alimentaire encourage les consommateurs à envisager des produits qui s'alignent sur des habitudes alimentaires axées sur la réduction du sucre. La région bénéficie de vastes réseaux de supermarchés et d'hypermarchés, d'une distribution en chaîne du froid bien développée et d'une forte présence de marques, permettant aux fabricants de rendre les glaces sans sucre disponibles dans de multiples formats de produits. La familiarité des consommateurs avec l'étiquetage nutritionnel et les allégations de produits meilleurs pour la santé soutient également la découverte de produits et les décisions d'achat.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,61% jusqu'en 2032. L'Asie-Pacifique connaît une forte croissance sur le marché des glaces sans sucre, soutenue par une sensibilisation croissante à la santé, la hausse des revenus disponibles et l'intérêt croissant des consommateurs pour des options alimentaires gourmandes plus saines. L'expansion des populations urbaines et l'évolution des préférences alimentaires stimulent la demande de desserts glacés offrant des saveurs familières avec une teneur réduite ou nulle en sucre ajouté. Des pays comme l'Inde, le Japon, la Corée du Sud et la Chine créent des opportunités grâce à l'expansion de la distribution moderne, des plateformes de commerce rapide et des canaux de distribution numériques. La présence croissante de fabricants nationaux et internationaux renforce encore la disponibilité des produits, les entreprises se concentrant sur les édulcorants alternatifs, les saveurs innovantes et les formulations premium.
Europe, Amérique du Sud et Moyen-Orient et Afrique
Le marché européen de la crème glacée sans sucre est soutenu par une sensibilisation croissante des consommateurs aux habitudes alimentaires plus saines, des préférences pour les étiquettes claires et une demande croissante d'alternatives de desserts à teneur réduite en sucre. Les réseaux établis de distribution de produits surgelés au détail et le fort intérêt des consommateurs pour les produits premium créent des opportunités favorables pour les fabricants afin d'élargir leurs offres. En Amérique du Sud, la sensibilisation croissante à la santé, l'urbanisation et l'évolution des préférences alimentaires soutiennent la demande de desserts sans sucre, en particulier dans les grands marchés urbains. L'amélioration des infrastructures de chaîne du froid et l'expansion de la disponibilité en commerce de détail créent davantage d'opportunités de pénétration du marché. Au Moyen-Orient et en Afrique, la sensibilisation croissante à la consommation de sucre, l'intérêt grandissant pour les alternatives de desserts et l'expansion des circuits de distribution modernes stimulent la croissance du marché.
Paysage concurrentiel
Concentration du Marché
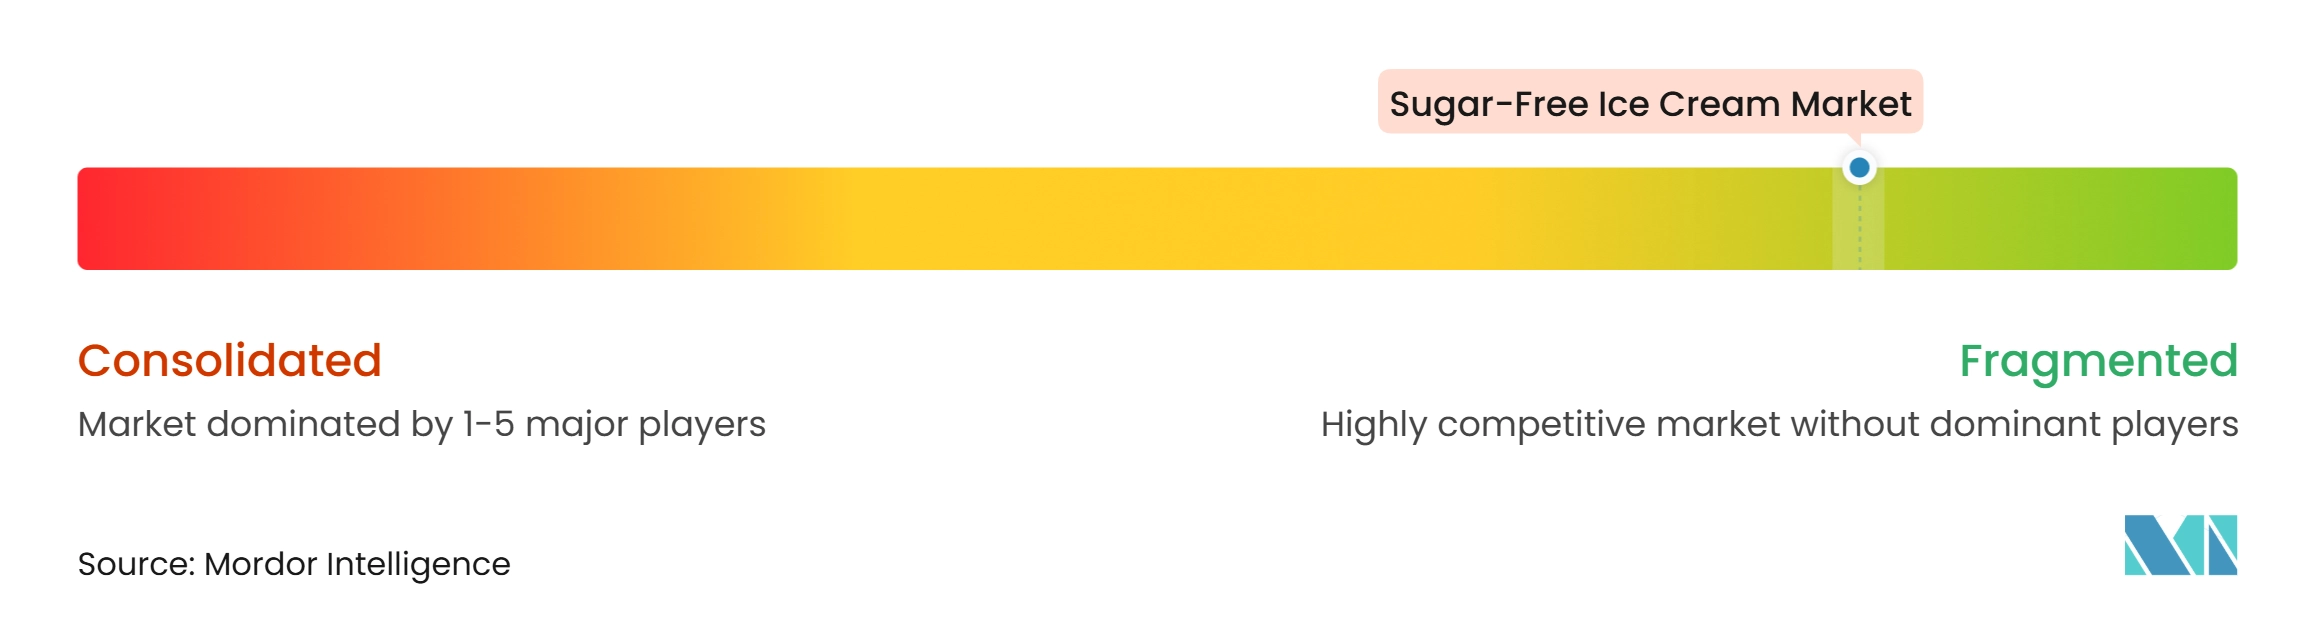
Le marché des glaces sans sucre est fragmenté, avec une concurrence entre des fabricants multinationaux établis et des marques émergentes spécialisées. Les grandes entreprises bénéficient de capacités de fabrication établies, de vastes réseaux de distribution, de solides relations avec les détaillants et de marques de glaces reconnues. Leurs portefeuilles de produits existants leur permettent d'introduire des alternatives sans sucre et à teneur réduite en sucre tout en tirant parti de la confiance des consommateurs et de leur portée sur le marché. Cela leur confère un avantage dans l'expansion de la disponibilité des produits dans les supermarchés, les hypermarchés et d'autres canaux de distribution.
Les marques spécialisées se démarquent par un positionnement produit ciblé, des formulations d'édulcorants alternatifs, des ingrédients premium et des saveurs différenciées. Leur capacité à maintenir le goût, la texture et la qualité des produits est importante pour fidéliser les consommateurs et encourager les achats répétés. Les entreprises émergentes renforcent également leur présence sur le marché grâce à l'innovation produit, à l'expansion géographique et aux canaux de distribution numériques. Leurs offres spécialisées contribuent à répondre aux préférences des consommateurs qui ne sont peut-être pas entièrement satisfaites par les portefeuilles de glaces conventionnels.
L'innovation en matière d'ingrédients et les capacités de formulation deviennent des facteurs concurrentiels de plus en plus importants. Les fabricants se concentrent sur des combinaisons d'édulcorants alternatifs et des formulations améliorées pour relever les défis liés à la douceur, à la texture et à la qualité globale des produits. La concurrence est également influencée par les prix, l'accessibilité en grande distribution et la capacité à répondre aux différentes préférences des consommateurs sur les marchés régionaux. Dans l'ensemble, les entreprises qui combinent une qualité sensorielle constante, une différenciation des produits et une distribution efficace sont mieux positionnées pour renforcer leur présence sur le marché.
Leaders du secteur des glaces sans sucre
-
Rebel Creamery, LLC
-
Heritage Foods Limited (Get-A-Way)
-
Unilever PLC (Breyers)
-
Froneri International Limited (Edy's / Dreyer's)
-
Hiland Dairy Foods Company, LLC (Hiland Dairy)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Crème Glacée Sans Sucre Entreprises couvertes dans ce rapport
- Rebel Creamery, LLC
- Heritage Foods Limited (Get-A-Way)
- Unilever PLC (Breyers)
- Froneri International Limited (Edy's / Dreyer's)
- Hiland Dairy Foods Company, LLC (Hiland Dairy)
- Richman's Ice Cream Company
- Innodelice Ltd. (Papafilipou)
- Vadilal Industries Limited
- Bluemount Premium Dairy LLP (Alps Premium Ice Cream)
- Walko Food Company Pvt. Ltd. (NIC)
- Go Zero Foods Pvt. Ltd. (Go Zero)
- NOTO Foods Pvt. Ltd. (NOTO)
- Minus Thirty
- Devyani Food Industries Ltd. (Cream Bell)
- The Brooklyn Creamery
- Denada Co. (Denada)
- Keto Pint
- Inspire Brands, Inc. (Baskin-Robbins)
- Hershey Creamery Company
- Aroma Ice Creams (LEAN Ice Cream)
Développements industriels récents dans Marché de la Crème Glacée Sans Sucre
- Juillet 2026 : The Brooklyn Creamery a lancé ses barres glacées protéinées en Inde, combinant un enrichissement en protéines avec un format de dessert gourmand. Chaque barre contient 10 g de protéines et zéro sucre ajouté, avec des saveurs Triple Chocolat et Vanille Caramel Croustillant.
- Mai 2026 : Valsoia a élargi son portefeuille de glaces Bontà e Salute avec un cornet sans sucre et un bac double saveur noisette-pistache. Le cornet combinait une glace à base végétale avec des tourbillons de chocolat, une gaufrette et des garnitures à la noisette, et ne contenait aucun sucre ajouté.
- Mars 2026 : Blue Bell a lancé sa gamme de desserts laitiers glacés Blue Bell PRO, proposant des saveurs Vanille, Chocolat, Fraise, Café et Caramel Salé. Les produits ne contiennent aucun sucre ajouté et offrent 33 à 35 g de protéines par pinte, élargissant le portefeuille de desserts glacés à valeur nutritionnelle améliorée de l'entreprise.
Portée du rapport mondial sur le marché des glaces sans sucre
Le marché des glaces sans sucre comprend les desserts glacés formulés sans sucre, utilisant des édulcorants alternatifs pour apporter de la douceur tout en maintenant le goût et la texture. Le marché est segmenté par type de produit (bacs, barres et bâtonnets, sandwichs et autres types de produits), saveur (vanille, chocolat, fraise et autres saveurs), canal de distribution (commerce de proximité et commerce hors domicile) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique). Le segment du commerce hors domicile est en outre divisé en supermarchés et hypermarchés, épiceries de proximité, détaillants spécialisés, vente au détail en ligne et autres canaux de distribution. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bacs |
| Barres et bâtonnets |
| Sandwichs |
| Autres types de produits |
| Vanille |
| Chocolat |
| Fraise |
| Autres saveurs |
| Commerce de proximité | |
| Commerce hors domicile | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Détaillants spécialisés | |
| Vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Bacs | |
| Barres et bâtonnets | ||
| Sandwichs | ||
| Autres types de produits | ||
| Par saveur | Vanille | |
| Chocolat | ||
| Fraise | ||
| Autres saveurs | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce hors domicile | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Détaillants spécialisés | ||
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des glaces sans sucre ?
Le marché de la crème glacée sans sucre est estimé à 8,42 milliards USD en 2026 et à 9,10 milliards USD en 2027. Le marché devrait atteindre 13,40 milliards USD d'ici 2032, enregistrant un CAGR de 8,05 % durant la période 2027-2032.
Quel format de glace sans sucre connaît la croissance la plus rapide ?
Les barres et bâtonnets devraient se développer à un CAGR de 8,63% jusqu'en 2032, soutenus par une consommation pratique et à portion contrôlée.
Quelle saveur est en tête des ventes de glaces sans sucre ?
La vanille est en tête avec 32,11% de la part du marché des glaces sans sucre en 2026.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,61% jusqu'en 2032, aidée par les marques urbaines de vente directe aux consommateurs et la demande de produits premium.