
Tamanho e Participação do Mercado de Fertilizantes de Estruvita e Vivianita
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fertilizantes de Estruvita e Vivianita por Mordor Intelligence
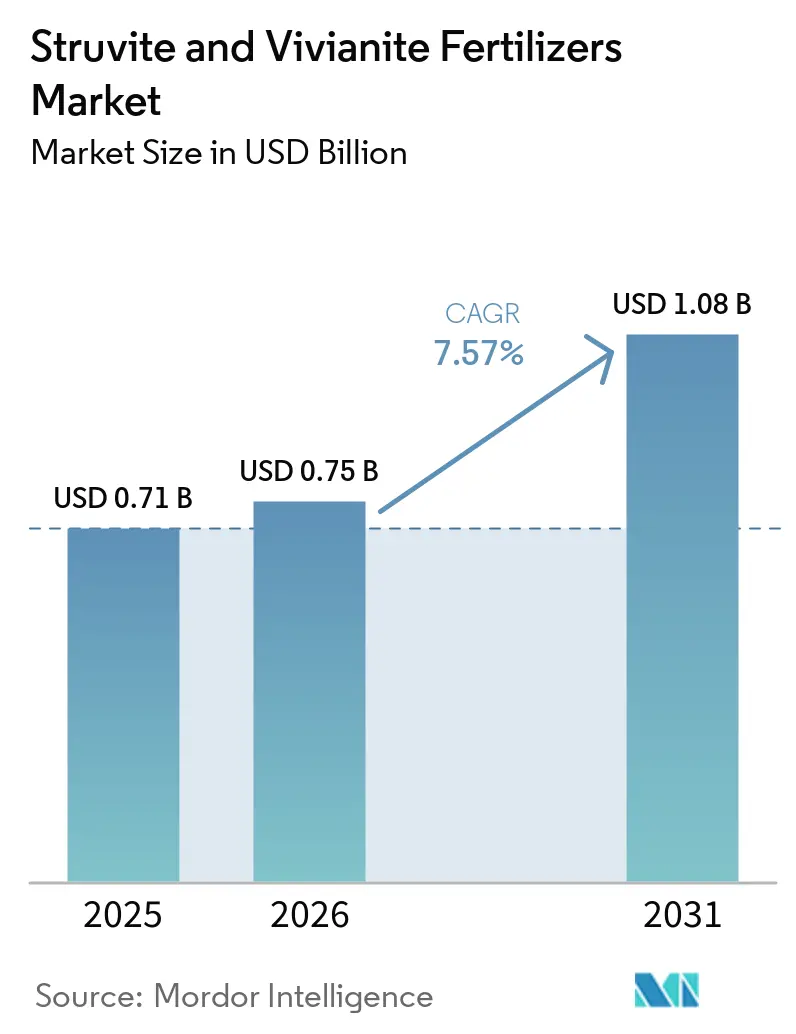
O tamanho do mercado de fertilizantes de estruvita e vivianita é estimado em expansão de 0,71 bilhões de USD em 2025 e 0,75 bilhões de USD em 2026, para atingir 1,08 bilhões de USD até 2031, crescendo a um CAGR de 7,57% de 2026 a 2031. O mercado de fertilizantes de estruvita e vivianita está avançando à medida que as regras de recuperação de fósforo se tornam mais aplicáveis, especialmente em sistemas municipais de águas residuais na Europa, onde a Diretiva Revista sobre Tratamento de Águas Residuais Urbanas entrou em vigor em 1º de janeiro de 2025[1]Fonte: Comissão Europeia, "Novas Regras para a Gestão de Águas Residuais Urbanas Prestes a Entrar em Vigor," Comissão Europeia, europa.eu. A mesma diretiva projetou benefícios econômicos anuais de 7,56 bilhões de USD para a União Europeia até 2040, apoiando assim o investimento de longo prazo em instalações e reduzindo a incerteza de escoamento para os operadores que ingressam no mercado de fertilizantes de estruvita e vivianita. O caso comercial também está se fortalecendo à medida que concessionárias, licenciadores de tecnologia e produtores de fertilizantes se alinham em torno do fósforo recuperado, enquanto a certificação orgânica e o reconhecimento de produtos ajudam a expandir a base de compradores para o mercado de fertilizantes de estruvita e vivianita. Ao mesmo tempo, a fragmentação regulatória entre regiões continua a elevar os custos de conformidade e a retardar o lançamento de produtos transfronteiriços, mantendo o risco de execução visível mesmo com a melhora das condições de demanda nos mercados de fertilizantes de estruvita e vivianita.
Principais Conclusões do Relatório
Por tipo de produto, a estruvita detinha 97,5% do tamanho do mercado de fertilizantes de estruvita e vivianita em 2025, enquanto a vivianita tem previsão de crescer a um CAGR de 11,2% entre 2026 e 2031.
Por forma, os produtos sólidos representaram 95,2% da participação do mercado de fertilizantes de estruvita e vivianita em 2025, enquanto os formatos líquidos têm previsão de crescer a um CAGR de 10,4% entre 2026 e 2031.
Por fonte, as estações de tratamento de águas residuais detinham 54,1% do tamanho do mercado de fertilizantes de estruvita e vivianita em 2025, enquanto a digestão anaeróbia e os fluxos de biossólidos têm previsão de crescer a um CAGR de 10,1% entre 2026 e 2031.
Por aplicação, as culturas de campo capturaram 38,5% do tamanho do mercado de fertilizantes de estruvita e vivianita em 2025, enquanto as culturas hortícolas têm previsão de crescer a um CAGR de 8,1% entre 2026 e 2031.
Por geografia, a Europa representou 38,2% do tamanho do mercado de fertilizantes de estruvita e vivianita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,8% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fertilizantes de Estruvita e Vivianita
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Mandatos de Recuperação de Fósforo em Infraestrutura de Águas Residuais | +2.00% | Global, mais forte na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Fertilizantes Premium de Liberação Lenta em Culturas de Alto Valor | +1.30% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisição de Economia Circular por Concessionárias Municipais e Processadores de Alimentos | +1.40% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Aceitação Comercial da Estruvita por meio da Marca CE e Certificação Orgânica | +1.00% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Economia de Recuperação de Vivianita por meio de Separação Magnética | +0.70% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Uso a Jusante em Mercados de Culturas Especializadas e de Alto Valor | +0.60% | Estados Unidos, Brasil, Índia e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Mandatos de Recuperação de Fósforo em Infraestrutura de Águas Residuais
Os prazos legislativos vinculantes continuam sendo o motor de crescimento mais claro para o mercado de fertilizantes de estruvita e vivianita em 2026. A Diretiva Revista sobre Tratamento de Águas Residuais Urbanas entrou em vigor em 1º de janeiro de 2025 e exige que a Comissão Europeia defina uma taxa mínima combinada de reutilização e reciclagem de fósforo até janeiro de 2028[2]Fonte: Plataforma Europeia de Fósforo Sustentável, "Propostas da ESPP sobre Taxa Mínima de Reutilização e Reciclagem de Fósforo de Águas Residuais Urbanas," Plataforma Europeia de Fósforo Sustentável, phosphorusplatform.eu. A diretiva agora abrange aglomerações de 1.000 ou mais habitantes, incorporando muitos municípios menores à conformidade e expandindo o pipeline de projetos para o mercado de fertilizantes de estruvita e vivianita. A Alemanha já estabeleceu uma direção nacional firme ao exigir que grandes estações de tratamento de águas residuais recuperem fósforo a partir de 2029, e isso começou a direcionar os estudos de viabilidade para decisões de engenharia e planejamento. A Lei Europeia de Matérias-Primas Críticas acrescenta mais uma camada de apoio porque o fosfato está explicitamente listado, fortalecendo assim a responsabilidade política para os planos nacionais de recuperação. Essa estrutura de políticas reduz a incerteza para operadores, credores e compradores de fertilizantes, e oferece ao mercado de fertilizantes de estruvita e vivianita um caminho mais claro da conformidade com as águas residuais para a recuperação comercial de nutrientes.
Aquisição de Economia Circular por Concessionárias Municipais e Processadores de Alimentos
O comportamento de aquisição está mudando do gerenciamento de resíduos para a recuperação de recursos, e essa mudança está ajudando o mercado de fertilizantes de estruvita e vivianita a garantir estruturas de escoamento mais confiáveis. As concessionárias municipais na Bélgica, nos Países Baixos e na Escandinávia estão cada vez mais vinculando a recuperação de nutrientes a contratos de biossólidos e águas residuais, o que oferece aos produtores volumes de fornecimento mais estáveis ao longo de períodos plurianuais. Os processadores de alimentos e bebidas também apoiam essa mudança ao buscar fontes de nutrientes de menor impacto para produtores contratados, abrindo um segundo canal comercial além da demanda impulsionada pela conformidade. A Veolia Environnement S.A. posicionou sua plataforma struvia para se beneficiar dessa tendência, e seu piloto em Lille demonstrou taxas de recuperação de fósforo de até 75%, apoiando casos de uso práticos de aquisição em 2025. Quando concessionárias e processadores se comprometem com vias de nutrientes recuperados, a viabilidade financeira dos projetos melhora porque o lado da receita se torna mais fácil de prever. Isso ajuda a encurtar os prazos comerciais para novos operadores e fortalece a transição do mercado de fertilizantes de estruvita e vivianita da atividade piloto para contratos de fornecimento repetíveis.
Adoção de Fertilizantes Premium de Liberação Lenta em Culturas de Alto Valor
Os sistemas de culturas premium estão fornecendo ao mercado de fertilizantes de estruvita e vivianita um atrativo conjunto de demanda porque a eficiência de nutrientes importa mais em colheitas de alto valor. A estruvita libera fósforo em um padrão orientado pela demanda da cultura, tornando-a útil para produtores que buscam melhor temporização de nutrientes e menores perdas por lixiviação. Em junho de 2026, a Ostara Nutrient Recovery Technologies Inc. introduziu uma formulação CG P2X de análise mais elevada que fornece mais de 2 vezes o nitrogênio, fósforo e magnésio disponíveis para as plantas em comparação com fertilizantes fosfatados convencionais, e a empresa declarou que as taxas de aplicação podem ser 40% menores do que o fosfato monoamônico, o fosfato diamônico e o superfosfato triplo[3]Fonte: Ostara, "Ostara Avança CG P2X com Nova Formulação de Análise Mais Elevada Fornecendo Mais de 2x os Nutrientes Disponíveis para as Plantas," 8 de junho de 2026, Ostara.com. Em abril de 2024, o Crystal Green Pearl tornou-se a primeira fonte de nutrição de culturas de estruvita pura a receber registro orgânico na Alemanha, Espanha, Dinamarca, Áustria e Países Baixos, o que abriu um canal de vendas premium vinculado à produção orgânica certificada. Essa combinação de valor agronômico e suporte à certificação oferece aos produtores especializados uma razão mais clara para pagar por produtos de fósforo recuperado. À medida que mais produtores priorizam insumos rastreáveis e liberação controlada de nutrientes, a adoção em culturas premium deve permanecer uma importante camada de crescimento para o mercado de fertilizantes de estruvita e vivianita.
Aceitação Comercial da Estruvita por meio da Marca CE e Certificação Orgânica
A aceitação comercial é importante porque reduz o atrito na adoção em todo o mercado de fertilizantes de estruvita e vivianita. Na Europa, a estruvita se beneficia do reconhecimento no âmbito do framework CMC12, que oferece aos produtores um caminho mais claro para o mercado do que muitos outros produtos de fósforo recuperado. A NuReSys NV, parte da Green Tile BV, continuou a operar sistemas de cristalização controlada de estruvita com uma via CMC12 ativa para seu produto Biostru, o que apoia a expansão contínua de mistura e escoamento. O registro orgânico acrescentou outra camada de confiança porque os canais certificados exigem documentação mais robusta e consistência do produto. Quando o fertilizante recuperado atende tanto aos requisitos de conformidade quanto aos de canal premium, distribuidores e produtores enfrentam menos dúvidas sobre seu uso, rotulagem e proveniência. Isso reduz as barreiras de comercialização para o mercado de fertilizantes de estruvita e vivianita e apoia uma transição da demanda baseada em testes para compras repetidas em sistemas agrícolas estabelecidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixo Conhecimento dos Agricultores sobre Fertilizantes Minerais Recuperados | -1.00% | Índia, Brasil, França e Estados Unidos | Curto prazo (≤ 2 anos) |
| Padronização Desigual de Produtos entre Jurisdições | -1.20% | Europa, Estados Unidos, Japão e Canadá | Médio prazo (2-4 anos) |
| Elevadas Despesas de Capital Específicas por Local e Ciclos de Qualificação | -1.30% | Estados Unidos, Alemanha, Austrália e Arábia Saudita | Médio prazo (2-4 anos) |
| Fragmentação do Fornecimento em Diversos Fluxos de Matéria-Prima | -0.80% | Global, mais aguda na Ásia-Pacífico e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixo Conhecimento dos Agricultores sobre Fertilizantes Minerais Recuperados
O conhecimento dos agricultores continua sendo uma restrição real porque o mercado de fertilizantes de estruvita e vivianita ainda depende de produtos que diferem dos insumos fosfatados familiares tanto em origem quanto em desempenho. Os produtores frequentemente precisam de evidências sobre liberação de nutrientes, resposta das culturas, manuseio e certificação antes de mudar de programas de fertilizantes estabelecidos para produtos minerais recuperados. O fato de que o registro orgânico e a reformulação de produtos são enfatizados tão fortemente nas comunicações das empresas mostra que a educação do comprador continua sendo central para a conversão comercial. Esse problema é mais visível em sistemas agrícolas sensíveis ao preço, onde os produtores podem hesitar em pagar um prêmio a menos que a resposta de rendimento ou o suporte de políticas seja claramente demonstrado. Isso também retarda a adoção pelos distribuidores porque os parceiros de canal precisam de uma história de vendas mais simples antes de poderem promover novos produtos em escala. Como resultado, o crescimento comercial no mercado de fertilizantes de estruvita e vivianita pode ficar atrás da prontidão técnica enquanto a conscientização, o treinamento e a confiança no nível de campo ainda estão se desenvolvendo.
Padronização Desigual de Produtos entre Jurisdições
A fragmentação regulatória continua a elevar os custos e atrasar a expansão transfronteiriça no mercado de fertilizantes de estruvita e vivianita. Os Estados Unidos seguem um caminho regulatório diferente vinculado a biossólidos e ao registro estadual de fertilizantes, enquanto o Japão usa seu próprio framework agrícola e de reciclagem em vez da rota de classificação da União Europeia. Ainda não existe uma norma internacional harmonizada para fertilizantes fosfatados minerais recuperados, deixando os produtores com múltiplas vias de aprovação em vez de um único processo escalável. A Comissão Europeia não especificará a taxa mínima delegada de reciclagem de fósforo até o início de 2028, portanto, alguma incerteza interpretativa permanecerá no curto prazo. Isso pode estender os prazos de lançamento comercial por muitos meses e torna as vendas multirregionais mais difíceis do que o caso agronômico subjacente sugeriria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Estruvita Ancora a Receita enquanto a Vivianita Escala
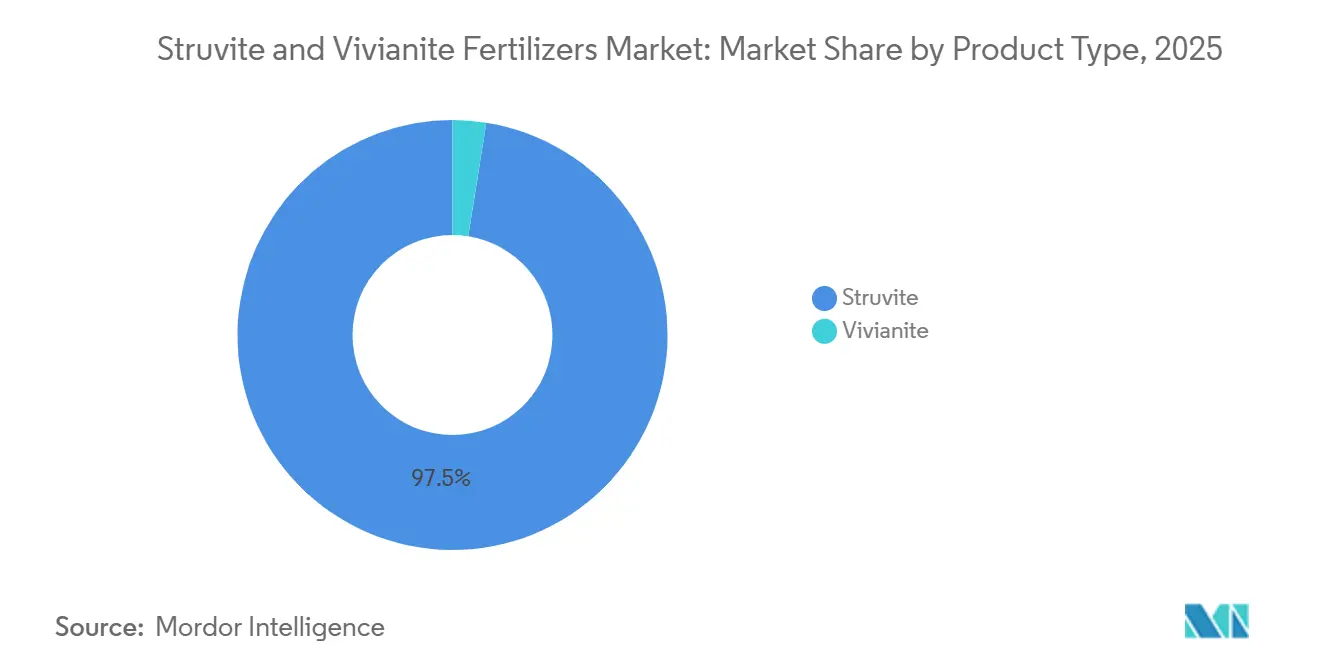
A estruvita representou 97,5% do tamanho do mercado de fertilizantes de estruvita e vivianita em 2025, o que reflete seu histórico comercial mais longo, validação de campo mais ampla e status regulatório mais claro na Europa. A vivianita permaneceu a categoria de produto menor porque ainda está em estágio mais inicial de desenvolvimento comercial e carece do mesmo nível de reconhecimento de produto nos sistemas de fertilizantes. A estruvita também se beneficia de um histórico mais sólido em nutrição de culturas e compatibilidade de mistura, o que a mantém à frente na contribuição de receita atual em todo o mercado de fertilizantes de estruvita e vivianita.
Prevê-se que a vivianita cresça a um CAGR de 11,2% até 2031, tornando-a o tipo de produto de crescimento mais rápido no mercado. A separação magnética piloto já demonstrou recuperação acima de 80% a partir de lodo digerido, e ensaios em águas residuais industriais relataram recuperação de fósforo de 93,54% em condições otimizadas[4]Fonte: W.K. Wijdeveld, G. Sudintas, Philipp Kuntke, Leon Korving e Mark C.M. van Loosdrecht, "Recuperação Magnética Robusta de Vivianita a partir de Lodo de Esgoto Digerido," Water Research, doi.org. A estruvita também deve continuar a se expandir porque seu valor agronômico, base de certificação orgânica e posicionamento comercial permanecem mais fortes hoje. O resultado é um mercado onde a estruvita sustenta a receita de curto prazo enquanto a vivianita fortalece o potencial de crescimento futuro.


Por Forma: Produtos Sólidos Lideram enquanto Formatos Líquidos e de Partículas Finas Ganham Terreno
Os produtos sólidos representaram 95,2% da receita em 2025, mantendo sua posição dominante no mercado global de fertilizantes de estruvita e vivianita devido à sua compatibilidade com sistemas convencionais de mistura, armazenamento, transporte e aplicação em campo de fertilizantes. A maioria dos fertilizantes de estruvita disponíveis comercialmente é oferecida na forma de grânulos ou péletes, apoiando sua ampla adoção em culturas em fileiras, horticultura, gramados e agricultura especializada. Os produtos líquidos representaram uma parcela muito menor, com adoção limitada principalmente a programas especializados de gestão de nutrientes e aplicações orientadas por pesquisa nas quais o fósforo recuperado é incorporado em formulações líquidas.
Estima-se que o segmento líquido avance a um CAGR de 10,4% até 2031, impulsionado pela crescente adoção de sistemas de fertirrigação e irrigação de precisão, juntamente com pesquisas em andamento para melhorar a integração do fósforo recuperado em soluções nutritivas líquidas. No entanto, espera-se que os fertilizantes sólidos mantenham sua liderança de mercado ao longo do período de previsão, pois a maioria dos produtos comerciais de estruvita e os emergentes de vivianita são fabricados e comercializados em formas granulares ou peletizadas, oferecendo manuseio superior, estabilidade de armazenamento e desempenho de nutrientes de liberação lenta.
Por Fonte: Estações de Tratamento de Águas Residuais Lideram, Rotas de Digestão Anaeróbia Viabilizam a Vivianita
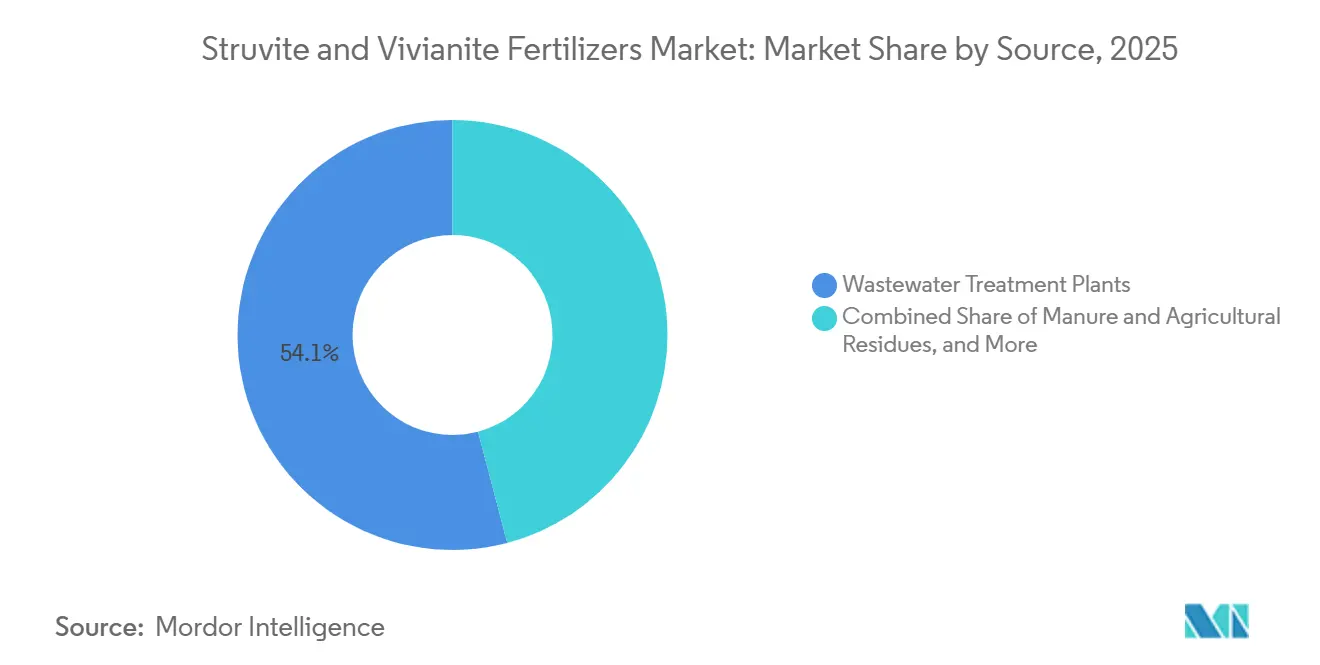
As estações de tratamento de águas residuais detinham 54,1% da participação do mercado de fertilizantes de estruvita e vivianita em 2025, tornando-as a fonte dominante porque os fluxos de centrato e correntes laterais oferecem condições de recuperação mais consistentes. A digestão anaeróbia e os fluxos de biossólidos emergiram como fontes cada vez mais importantes, enquanto o esterco e os resíduos agrícolas permaneceram como um conjunto de matérias-primas menor, mas viável. Os sistemas de águas residuais em escala completa podem atingir taxas de recuperação de fósforo de 80% a 95%, e os operadores também se beneficiam de menor pressão de incrustação em digestores e equipamentos relacionados.
Projeta-se que a digestão anaeróbia e os fluxos de biossólidos cresçam a um CAGR de 10,1% até 2031, o ritmo mais rápido entre as categorias de fonte no mercado de fertilizantes de estruvita e vivianita. Sua importância vem das condições redutoras que favorecem a formação de vivianita, o que confere a essa fonte uma ligação mais forte com a base emergente de fornecimento de vivianita. O esterco e os resíduos agrícolas também devem continuar a ser desenvolvidos, embora a variabilidade composicional ainda complique o escalonamento em comparação com os sistemas municipais de águas residuais. Isso deixa as estações de tratamento de águas residuais como a fonte mais estável hoje, enquanto os fluxos vinculados à digestão moldam uma parcela maior do caminho de crescimento futuro.
Por Aplicação: Culturas de Campo Ancoram o Volume enquanto o Segmento Hortícola Constrói Valor Premium
As culturas de campo capturaram 38,5% da demanda em 2025, mantendo-as como a maior área de aplicação no mercado de fertilizantes de estruvita e vivianita porque absorvem os maiores volumes de nutrientes. As culturas hortícolas seguiram como um canal menor, mas cada vez mais valioso, enquanto as aplicações em gramados e ornamentais permaneceram como um nicho estável com benefícios mais claros de escoamento e responsabilidade. Nos sistemas de culturas de campo, o fósforo de liberação lenta é adequado para ciclos de crescimento longos e ajuda a reduzir as perdas por fixação em solos onde o fosfato solúvel convencional tem desempenho menos eficiente.
Estima-se que as culturas hortícolas cresçam a um CAGR de 8,1% entre 2026 e 2031, apoiadas pela economia premium e uma maior disposição para pagar por insumos recuperados certificados. O registro orgânico em 5 países europeus melhora o acesso a produtores de hortifrutigranjeiros que precisam de proveniência documentada de nutrientes antes de mudar os programas de insumos. A demanda por gramados e ornamentais deve permanecer estável porque as baixas preocupações com metais pesados e o risco reduzido de escoamento se alinham com os requisitos municipais e de paisagismo gerenciado. O mix de aplicações está, portanto, se separando em uso de campo orientado por volume e adoção hortícola orientada por valor ao longo do período de previsão.
Análise Geográfica
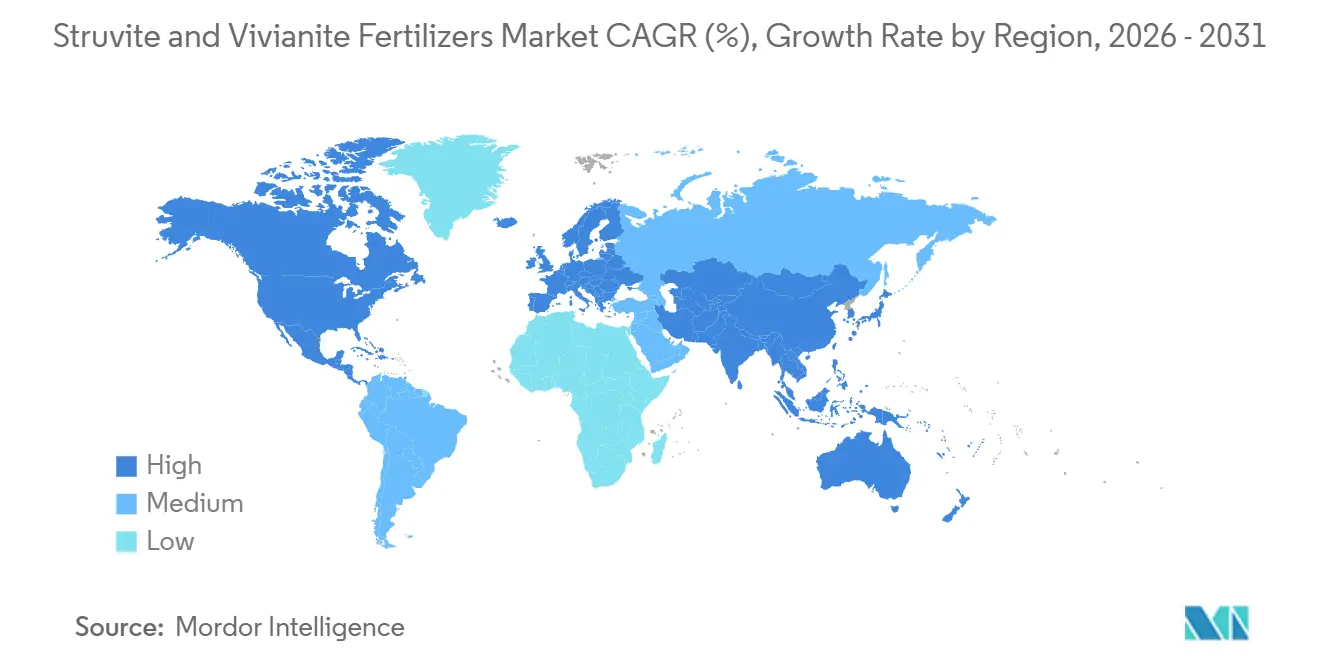
A Europa detinha 38,2% do mercado global de fertilizantes de estruvita e vivianita em 2025, tornando-a o principal mercado regional, apoiada por infraestrutura de águas residuais mais avançada, capacidades de recuperação de fósforo e frameworks regulatórios. Os Países Baixos, a Alemanha, a Dinamarca e a França emergiram como principais centros de produção, com experiência estabelecida em recuperação de estruvita. Por exemplo, a REMONDIS SE & Co. KG opera uma instalação comercial de recuperação de fósforo em Hamburgo e está desenvolvendo projetos adicionais TetraPhos na Alemanha e nos Países Baixos. Com requisitos regulatórios, vias de certificação estabelecidas e fortes vínculos entre instalações de recuperação e concessionárias municipais, espera-se que a Europa mantenha sua posição de liderança no mercado.
Prevê-se que a Ásia-Pacífico cresça a um CAGR de 9,8% até 2031, tornando-a a região de crescimento mais rápido no mercado de fertilizantes de estruvita e vivianita. A China oferece a maior base de volume de curto prazo porque a cobertura de tratamento municipal e os fluxos de nutrientes relacionados à pecuária são ambos extensos. O Japão e a Coreia do Sul permanecem importantes para o desenvolvimento da vivianita porque seus frameworks de reciclagem de fósforo ajudaram a aproximar o trabalho piloto da prática comercial. A Índia também está se tornando mais relevante para o mercado de fertilizantes de estruvita à medida que as iniciativas de tratamento de águas residuais e recuperação de nutrientes ganham importância, criando uma base de longo prazo para a recuperação doméstica de fósforo. O grande setor agrícola do país e a crescente necessidade de gestão eficiente de fósforo fornecem demanda potencial para fertilizantes de fósforo recuperado, como a estruvita, particularmente à medida que as abordagens de economia circular para gestão de águas residuais e nutrientes se desenvolvem.
A América do Norte permanece uma das maiores posições regionais no mercado de fertilizantes de estruvita e vivianita, com os Estados Unidos como principal centro de demanda. A América do Sul, liderada pelo Brasil e pela Argentina, tem forte potencial de demanda agrícola, mas infraestrutura de águas residuais mais limitada fora das principais áreas urbanas. O Oriente Médio e a África permanecem mercados em estágio inicial para fertilizantes de estruvita e vivianita, com o crescente investimento em tratamento de águas residuais e reutilização de água criando uma base para a recuperação de fósforo. No entanto, a capacidade de recuperação em escala comercial limitada e os frameworks regulatórios e de certificação em desenvolvimento continuam a restringir o desenvolvimento do mercado. As oportunidades de curto prazo dependerão, portanto, da expansão da infraestrutura de águas residuais, de projetos de recuperação bem-sucedidos, de vias de aprovação de produtos e da economia da produção de fertilizantes de fósforo recuperado.

Cenário Competitivo
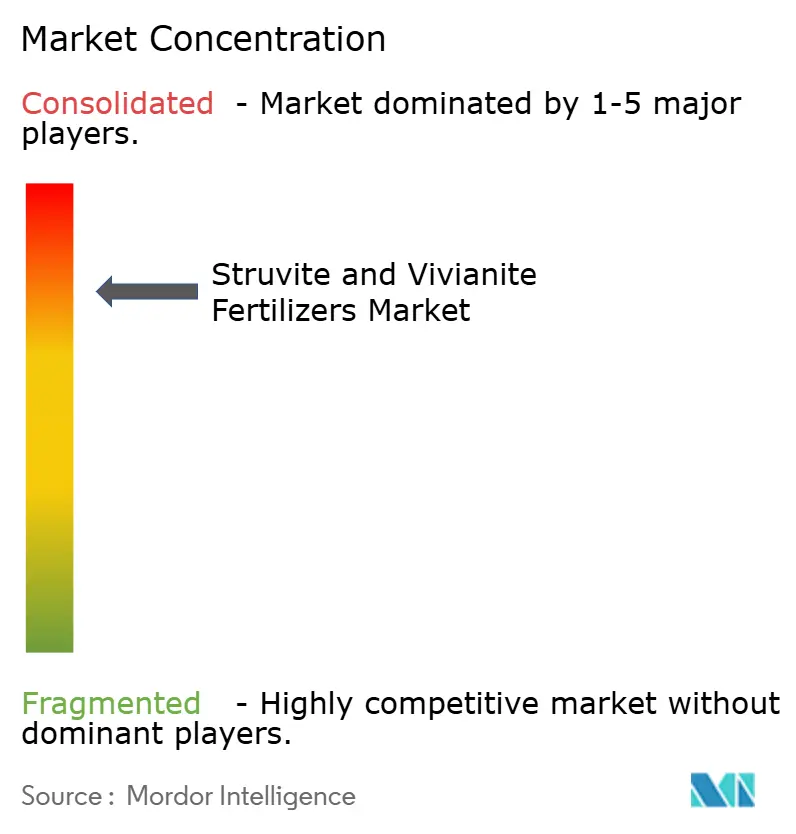
O mercado de fertilizantes de estruvita e vivianita permanece concentrado, com a liderança ainda centrada em especialistas em tecnologia que construíram posições iniciais em reatores, certificação e distribuição em 2025. A Ostara Nutrient Recovery Technologies Inc., a NuReSys NV (Green Tile BV), a Veolia Environnement S.A. e o Phosmag Group detêm claras vantagens de pioneirismo por meio de experiência operacional e sistemas de recuperação instalados. Suas estratégias diferem por modelo de negócios, pois algumas se concentram em licenciamento e vendas de fertilizantes com marca, enquanto outras integram a recuperação de fósforo em contratos mais amplos de serviços de águas residuais e biossólidos. A base de mais de 200 instalações do Phosmag Group lhe confere uma posição modular mais forte entre clientes municipais que buscam repetibilidade comprovada. A CNP Technology Water and Biosolids Corporation e empresas similares permanecem mais relevantes no segmento de concessionárias de médio porte, onde as necessidades dos projetos diferem das instalações grandes e personalizadas.
Os movimentos estratégicos em 2025 e 2026 indicam que a concorrência está se ampliando nos mercados de fertilizantes de estruvita e vivianita. Em junho de 2026, a Ostara Nutrient Recovery Technologies Inc. introduziu uma formulação CG P2X de análise mais elevada, o que fortaleceu seu caso de desempenho de produto na agronomia convencional. A Glatt Ingenieurtechnik GmbH e a Seraplant GmbH avançaram ainda mais o sistema de granulação phos4green, que aborda um gargalo a jusante ao converter fluxos recuperados variáveis em grânulos padronizados.
Os produtores de fertilizantes estabelecidos também estão entrando no espaço de forma mais direta, o que está mudando o perfil competitivo do mercado de fertilizantes de estruvita e vivianita. A ICL Group Ltd. posicionou o Puraloop como um fertilizante feito de 100% de recursos de cinzas de lodo de esgoto reciclado, o que sinaliza a entrada a jusante de um grande fornecedor de nutrientes. A NuReSys NV continua a expandir a relevância comercial da cristalização controlada de estruvita por meio de sua via Biostru e base operacional em sistemas de tratamento municipal e industrial. O principal espaço aberto permanece no segmento de concessionárias de médio mercado, onde nem as grandes instalações personalizadas nem as pequenas unidades embaladas resolvem totalmente o desafio de custo e qualificação hoje.
Líderes do Setor de Fertilizantes de Estruvita e Vivianita
-
Ostara Nutrient Recovery Technologies Inc.
-
ICL Group Ltd.
-
NuReSys NV (Green Tile BV)
-
The Andersons, Inc.
-
Phosmag Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Ostara Nutrient Recovery Technologies Inc. anunciou um avanço significativo em seu fertilizante CG P2X com uma nova formulação de análise mais elevada (9-42-0 mais 9 Mg), fornecendo mais de 2x o nitrogênio, fósforo e magnésio disponíveis para as plantas em comparação com fertilizantes fosfatados convencionais e permitindo taxas de aplicação 40% menores.
- Março de 2026: A ICL Group Ltd. inaugurou uma nova instalação de produção de fertilizantes especializados em Maharashtra, Índia. A instalação está alinhada com a iniciativa Make in India do Governo da Índia e posiciona a ICL Group Ltd. como um fornecedor resiliente de insumos de nutrição especializada para culturas, incluindo produtos adjacentes ao fósforo recuperado como o Puraloop, para um mercado de alto crescimento.
- Janeiro de 2025: A Comissão Europeia colocou em vigor a Diretiva 2024/3019 da União Europeia sobre Tratamento de Águas Residuais Urbanas, estendendo os mandatos de recuperação de fósforo a aglomerações de 1.000 ou mais habitantes e projetando 7,56 bilhões de USD em benefícios econômicos anuais para a União Europeia até 2040. A diretiva incumbe a Comissão Europeia de especificar as taxas mínimas de reciclagem de fósforo até janeiro de 2028.


Escopo do Relatório Global do Mercado de Fertilizantes de Estruvita e Vivianita
O mercado de fertilizantes de estruvita e vivianita compreende fertilizantes à base de fósforo recuperado produzidos a partir de águas residuais e resíduos orgânicos para nutrição vegetal sustentável e de liberação lenta. O mercado de fertilizantes de estruvita e vivianita é segmentado por tipo de produto (estruvita e vivianita), por forma (sólido e líquido), por fonte (estações de tratamento de águas residuais, digestão anaeróbia e fluxos de biossólidos, e esterco e resíduos agrícolas), por aplicação (culturas de campo, culturas hortícolas e gramados e ornamentais), e por geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
| Estruvita |
| Vivianita |
| Sólido |
| Líquido |
| Estações de Tratamento de Águas Residuais |
| Digestão Anaeróbia e Fluxos de Biossólidos |
| Esterco e Resíduos Agrícolas |
| Culturas de Campo |
| Culturas Hortícolas |
| Gramados e Ornamentais |
| Amrica do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | França |
| Alemanha | |
| Itália | |
| Países Baixos | |
| Rússia | |
| Espanha | |
| Ucrânia | |
| Reino Unido | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Vietnã | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Argentina |
| Brasil | |
| Restante da América do Sul | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | Nigéria |
| África do Sul | |
| Restante da África |
| Por Tipo de Produto | Estruvita | |
| Vivianita | ||
| Por Forma | Sólido | |
| Líquido | ||
| Por Fonte | Estações de Tratamento de Águas Residuais | |
| Digestão Anaeróbia e Fluxos de Biossólidos | ||
| Esterco e Resíduos Agrícolas | ||
| Por Aplicação | Culturas de Campo | |
| Culturas Hortícolas | ||
| Gramados e Ornamentais | ||
| Por Geografia | Amrica do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | França | |
| Alemanha | ||
| Itália | ||
| Países Baixos | ||
| Rússia | ||
| Espanha | ||
| Ucrânia | ||
| Reino Unido | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Vietnã | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Argentina | |
| Brasil | ||
| Restante da América do Sul | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | Nigéria | |
| África do Sul | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do espaço de fertilizantes de estruvita e vivianita?
O tamanho do mercado de fertilizantes de estruvita e vivianita é estimado em 0,71 bilhões de USD em 2025.
Qual tipo de produto lidera a receita hoje?
A estruvita lidera com 97,5% da receita de 2025 porque tem um histórico comercial mais longo e maior reconhecimento de produto.
Qual fluxo de fonte contribui com o maior fornecimento?
As estações de tratamento de águas residuais lideram com 54,1% do fornecimento em 2025 porque suas condições de recuperação são mais consistentes do que as de outras matérias-primas.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 9,8% até 2031, apoiada pelo investimento em águas residuais e pela crescente demanda por fertilizantes especializados.
Página atualizada pela última vez em:



