
Tamaño y Participación del Mercado de Fertilizantes de Estruvita y Vivianita
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.08 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fertilizantes de Estruvita y Vivianita por Mordor Intelligence
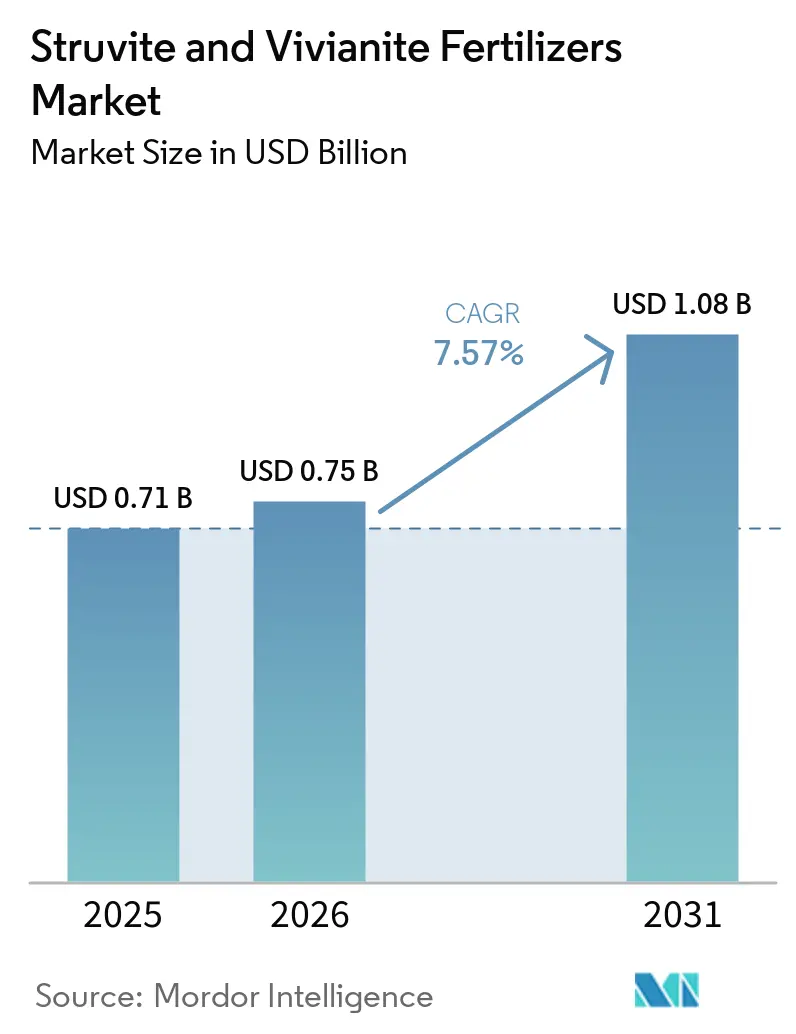
Se estima que el tamaño del mercado de fertilizantes de estruvita y vivianita se expandirá desde 0,71 mil millones de USD en 2025 y 0,75 mil millones de USD en 2026, hasta alcanzar 1,08 mil millones de USD en 2031, creciendo a una CAGR del 7,57% entre 2026 y 2031. El mercado de fertilizantes de estruvita y vivianita avanza a medida que las normas de recuperación de fósforo se vuelven más exigibles, especialmente en los sistemas municipales de aguas residuales en Europa, donde la Directiva revisada sobre el Tratamiento de Aguas Residuales Urbanas entró en vigor el 1 de enero de 2025[1]Fuente: Comisión Europea, "Nuevas normas para la gestión de aguas residuales urbanas a punto de entrar en vigor," Comisión Europea, europa.eu. La misma directiva proyectó beneficios económicos anuales de 7,56 mil millones de USD para la Unión Europea en 2040, apoyando así la inversión a largo plazo en instalaciones y reduciendo la incertidumbre de la demanda para los operadores que ingresan al mercado de fertilizantes de estruvita y vivianita. El caso comercial también se fortalece a medida que las empresas de servicios públicos, los licenciantes de tecnología y los productores de fertilizantes se alinean en torno al fósforo recuperado, mientras que la certificación orgánica y el reconocimiento de productos ayudan a ampliar la base de compradores del mercado de fertilizantes de estruvita y vivianita. Al mismo tiempo, la fragmentación regulatoria entre regiones continúa elevando los costos de cumplimiento y ralentizando los lanzamientos de productos transfronterizos, manteniendo el riesgo de ejecución visible incluso cuando las condiciones de demanda mejoran en los mercados de fertilizantes de estruvita y vivianita.
Conclusiones Clave del Informe
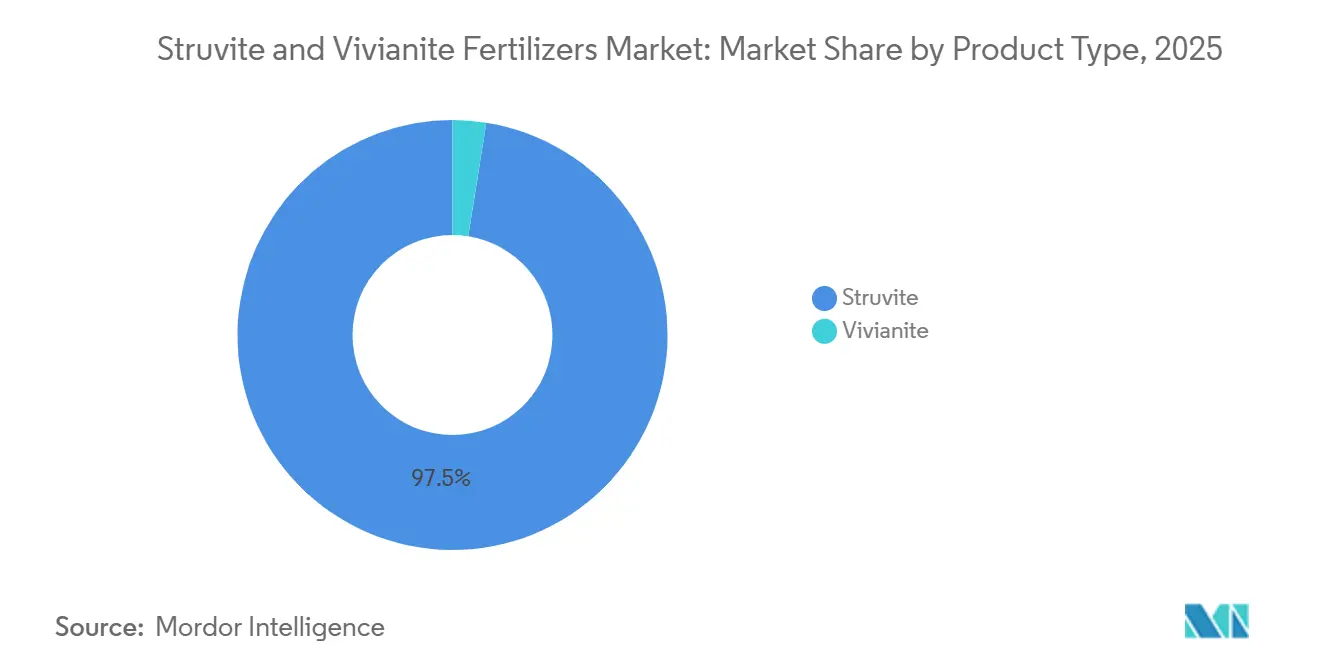
Por tipo de producto, la estruvita representó el 97,5% del tamaño del mercado de fertilizantes de estruvita y vivianita en 2025, mientras que se prevé que la vivianita crezca a una CAGR del 11,2% entre 2026 y 2031.
Por forma, los productos sólidos representaron el 95,2% de la participación del mercado de fertilizantes de estruvita y vivianita en 2025, mientras que se prevé que los formatos líquidos crezcan a una CAGR del 10,4% entre 2026 y 2031.
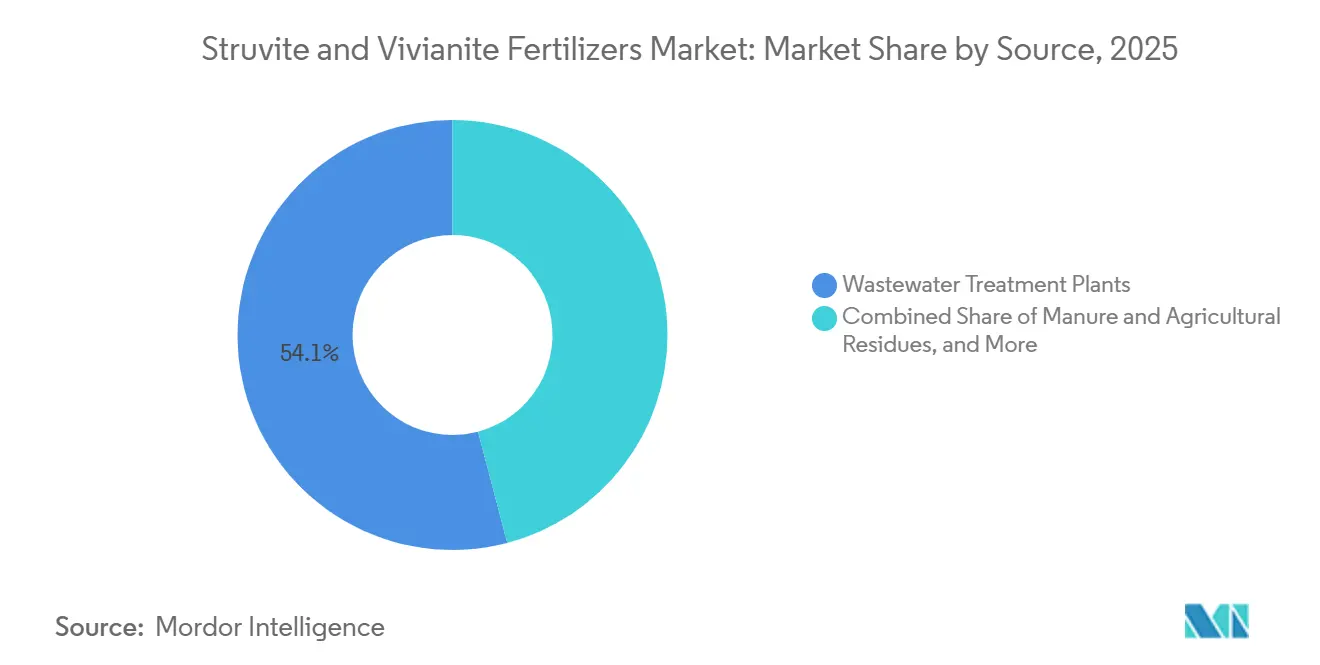
Por fuente, las plantas de tratamiento de aguas residuales representaron el 54,1% del tamaño del mercado de fertilizantes de estruvita y vivianita en 2025, mientras que se prevé que la digestión anaerobia y las corrientes de biosólidos crezcan a una CAGR del 10,1% entre 2026 y 2031.
Por aplicación, los cultivos de campo captaron el 38,5% del tamaño del mercado de fertilizantes de estruvita y vivianita en 2025, mientras que se prevé que los cultivos hortícolas crezcan a una CAGR del 8,1% entre 2026 y 2031.
Por geografía, Europa representó el 38,2% del tamaño del mercado de fertilizantes de estruvita y vivianita en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,8% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Fertilizantes de Estruvita y Vivianita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Mandatos de Recuperación de Fósforo en la Infraestructura de Aguas Residuales | +2.00% | Global, más fuerte en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de Fertilizantes Premium de Liberación Lenta en Cultivos de Alto Valor | +1.30% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adquisición de Economía Circular por Parte de Empresas Municipales de Servicios Públicos y Procesadores de Alimentos | +1.40% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Aceptación Comercial de la Estruvita a través del Marcado CE y la Certificación Orgánica | +1.00% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Economía de Recuperación de Vivianita mediante Separación Magnética | +0.70% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Uso Posterior en Mercados de Cultivos Especializados y de Alto Valor | +0.60% | Estados Unidos, Brasil, India y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Mandatos de Recuperación de Fósforo en la Infraestructura de Aguas Residuales
Los plazos legislativos vinculantes siguen siendo el motor de crecimiento más claro para el mercado de fertilizantes de estruvita y vivianita en 2026. La Directiva revisada sobre el Tratamiento de Aguas Residuales Urbanas entró en vigor el 1 de enero de 2025 y exige que la Comisión Europea defina una tasa mínima combinada de reutilización y reciclaje de fósforo antes de enero de 2028[2]Fuente: Plataforma Europea de Fósforo Sostenible, "Propuestas de la ESPP sobre la tasa mínima de reutilización y reciclaje de fósforo procedente de aguas residuales urbanas," Plataforma Europea de Fósforo Sostenible, phosphorusplatform.eu. La directiva ahora cubre aglomeraciones de 1.000 o más habitantes, incorporando a muchos municipios más pequeños al cumplimiento normativo y ampliando el pipeline de proyectos para el mercado de fertilizantes de estruvita y vivianita. Alemania ya ha establecido una dirección nacional firme al exigir que las grandes plantas de tratamiento de aguas residuales recuperen fósforo a partir de 2029, lo que ha comenzado a orientar los estudios de viabilidad hacia decisiones de ingeniería y planificación. La Ley Europea de Materias Primas Críticas añade otra capa de apoyo porque el fosfato está explícitamente incluido en la lista, lo que refuerza la responsabilidad política de los planes nacionales de recuperación. Esta estructura de políticas reduce la incertidumbre para los operadores, los prestamistas y los compradores de fertilizantes, y ofrece al mercado de fertilizantes de estruvita y vivianita un camino más claro desde el cumplimiento de las normas sobre aguas residuales hasta la recuperación comercial de nutrientes.
Adquisición de Economía Circular por Parte de Empresas Municipales de Servicios Públicos y Procesadores de Alimentos
El comportamiento de adquisición está evolucionando desde la gestión de residuos hacia la recuperación de recursos, y ese cambio está ayudando al mercado de fertilizantes de estruvita y vivianita a asegurar estructuras de demanda más confiables. Las empresas municipales de servicios públicos en Bélgica, los Países Bajos y Escandinavia vinculan cada vez más la recuperación de nutrientes a los contratos de biosólidos y aguas residuales, lo que proporciona a los productores volúmenes de suministro más estables durante períodos plurianuales. Los procesadores de alimentos y bebidas también apoyan este cambio al buscar fuentes de nutrientes de menor impacto para los agricultores contratados, abriendo un segundo canal comercial más allá de la demanda impulsada por el cumplimiento normativo. Veolia Environnement S.A. posicionó su plataforma struvia para beneficiarse de esta tendencia, y su piloto en Lille demostró tasas de recuperación de fósforo de hasta el 75%, respaldando casos de uso prácticos de adquisición en 2025. Cuando las empresas de servicios públicos y los procesadores se comprometen con las vías de nutrientes recuperados, la bancabilidad del proyecto mejora porque el lado de los ingresos se vuelve más fácil de prever. Esto ayuda a acortar los plazos comerciales para los nuevos operadores y fortalece la transición del mercado de fertilizantes de estruvita y vivianita desde la actividad piloto hacia contratos de suministro repetibles.
Adopción de Fertilizantes Premium de Liberación Lenta en Cultivos de Alto Valor
Los sistemas de cultivos premium están proporcionando al mercado de fertilizantes de estruvita y vivianita un atractivo conjunto de demanda porque la eficiencia de los nutrientes importa más en las cosechas de alto valor. La estruvita libera fósforo en un patrón impulsado por la demanda del cultivo, lo que la hace útil para los agricultores que buscan una mejor sincronización de nutrientes y menores pérdidas por lixiviación. En junio de 2026, Ostara Nutrient Recovery Technologies Inc. introdujo una formulación CG P2X de mayor análisis que ofrece más de 2 veces el nitrógeno, fósforo y magnesio disponibles para las plantas en comparación con los fertilizantes fosfatados convencionales, y la empresa declaró que las tasas de aplicación pueden ser un 40% menores que las del fosfato monoamónico, el fosfato diamónico y el superfosfato triple[3]Fuente: Ostara, "Ostara avanza en CG P2X con una nueva fórmula de mayor análisis que ofrece más de 2 veces los nutrientes disponibles para las plantas," 8 de junio de 2026, Ostara.com. En abril de 2024, Crystal Green Pearl se convirtió en la primera fuente de nutrición de cultivos de estruvita pura en recibir registro orgánico en Alemania, España, Dinamarca, Austria y los Países Bajos, lo que abrió un canal de ventas premium vinculado a la producción orgánica certificada. Esa combinación de valor agronómico y apoyo a la certificación ofrece a los agricultores especializados una razón más clara para pagar por los productos de fósforo recuperado. A medida que más agricultores priorizan los insumos trazables y la liberación controlada de nutrientes, la adopción en cultivos premium debería seguir siendo una importante capa de crecimiento para el mercado de fertilizantes de estruvita y vivianita.
Aceptación Comercial de la Estruvita a través del Marcado CE y la Certificación Orgánica
La aceptación comercial es importante porque reduce la fricción de adopción en todo el mercado de fertilizantes de estruvita y vivianita. En Europa, la estruvita se beneficia del reconocimiento bajo el marco CMC12, que ofrece a los productores una ruta más clara hacia el mercado que muchos otros productos de fósforo recuperado. NuReSys NV, parte de Green Tile BV, ha continuado operando sistemas de cristalización controlada de estruvita con una vía CMC12 activa para su producto Biostru, lo que respalda la expansión continua de la mezcla y la demanda. El registro orgánico ha añadido otra capa de confianza porque los canales certificados requieren una documentación más sólida y una mayor consistencia del producto. Cuando el fertilizante recuperado cumple tanto con los requisitos de cumplimiento como con los de los canales premium, los distribuidores y los agricultores tienen menos dudas sobre su uso, etiquetado y procedencia. Esto reduce las barreras de comercialización para el mercado de fertilizantes de estruvita y vivianita y apoya la transición de la demanda basada en pruebas a las compras repetidas en los sistemas agrícolas establecidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasa Concienciación de los Agricultores sobre los Fertilizantes Minerales Recuperados | -1.00% | India, Brasil, Francia y Estados Unidos | Corto plazo (≤ 2 años) |
| Estandarización Desigual de Productos entre Jurisdicciones | -1.20% | Europa, Estados Unidos, Japón y Canadá | Mediano plazo (2-4 años) |
| Elevado Gasto de Capital Específico por Sitio y Ciclos de Calificación | -1.30% | Estados Unidos, Alemania, Australia y Arabia Saudita | Mediano plazo (2-4 años) |
| Fragmentación del Suministro en Diversas Corrientes de Materias Primas | -0.80% | Global, más aguda en Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasa Concienciación de los Agricultores sobre los Fertilizantes Minerales Recuperados
La concienciación de los agricultores sigue siendo una restricción real porque el mercado de fertilizantes de estruvita y vivianita todavía depende de productos que difieren de los insumos fosfatados habituales tanto en origen como en rendimiento. Los agricultores a menudo necesitan evidencia sobre la liberación de nutrientes, la respuesta de los cultivos, el manejo y la certificación antes de cambiar de los programas de fertilizantes establecidos a los productos minerales recuperados. El hecho de que el registro orgánico y la reformulación de productos se enfaticen con tanta fuerza en las comunicaciones de las empresas demuestra que la educación del comprador sigue siendo fundamental para la conversión comercial. Este problema es más visible en los sistemas agrícolas sensibles al precio, donde los agricultores pueden dudar en pagar una prima a menos que la respuesta en rendimiento o el apoyo de políticas esté claramente demostrado. También ralentiza la adopción por parte de los distribuidores porque los socios de canal necesitan una historia de ventas más sencilla antes de poder promover nuevos productos a escala. Como resultado, el crecimiento comercial en el mercado de fertilizantes de estruvita y vivianita puede rezagarse respecto a la preparación técnica mientras la concienciación, la formación y la confianza a nivel de campo aún se están desarrollando.
Estandarización Desigual de Productos entre Jurisdicciones
La fragmentación regulatoria continúa elevando los costos y retrasando la expansión transfronteriza en el mercado de fertilizantes de estruvita y vivianita. Estados Unidos sigue una vía regulatoria diferente vinculada a los biosólidos y al registro estatal de fertilizantes, mientras que Japón utiliza su propio marco agrícola y de reciclaje en lugar de la vía de clasificación de la Unión Europea. Aún no existe una norma internacional armonizada para los fertilizantes fosfatados minerales recuperados, lo que deja a los productores con múltiples vías de aprobación en lugar de un único proceso escalable. La Comisión Europea no especificará la tasa mínima delegada de reciclaje de fósforo hasta principios de 2028, por lo que subsistirá cierta incertidumbre interpretativa a corto plazo. Esto puede prolongar los plazos de lanzamiento comercial en varios meses y dificulta las ventas en múltiples regiones más de lo que el caso agronómico subyacente sugeriría.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Estruvita Ancla los Ingresos mientras la Vivianita Escala
La estruvita representó el 97,5% del tamaño del mercado de fertilizantes de estruvita y vivianita en 2025, lo que refleja su mayor historial comercial, una validación de campo más amplia y un estatus regulatorio más claro en Europa. La vivianita siguió siendo la categoría de producto más pequeña porque aún se encuentra en una etapa más temprana de desarrollo comercial y carece del mismo nivel de reconocimiento de producto en los sistemas de fertilizantes. La estruvita también se beneficia de un historial más sólido en nutrición de cultivos y compatibilidad de mezcla, lo que la mantiene por delante en la contribución de ingresos actual en el mercado de fertilizantes de estruvita y vivianita.
Se prevé que la vivianita crezca a una CAGR del 11,2% hasta 2031, convirtiéndola en el tipo de producto de más rápido crecimiento en el mercado. La separación magnética piloto ya ha demostrado una recuperación superior al 80% a partir de lodos digeridos, y los ensayos en aguas residuales industriales reportaron una recuperación de fósforo del 93,54% en condiciones optimizadas[4]Fuente: W.K. Wijdeveld, G. Sudintas, Philipp Kuntke, Leon Korving y Mark C.M. van Loosdrecht, "Recuperación robusta de vivianita magnética a partir de lodos de aguas residuales digeridos," Water Research, doi.org. La estruvita también debería continuar expandiéndose porque su valor agronómico, su base de certificación orgánica y su posicionamiento comercial siguen siendo más sólidos hoy en día. El resultado es un mercado donde la estruvita respalda los ingresos a corto plazo mientras la vivianita fortalece el potencial de crecimiento futuro.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: Los Productos Sólidos Lideran mientras los Formatos Líquidos y de Partículas Finas Ganan Terreno
Los productos sólidos representaron el 95,2% de los ingresos en 2025, manteniendo su posición dominante en el mercado global de fertilizantes de estruvita y vivianita debido a su compatibilidad con los sistemas convencionales de mezcla, almacenamiento, transporte y aplicación en campo de fertilizantes. La mayoría de los fertilizantes de estruvita disponibles comercialmente se ofrecen en forma de gránulos o pellets, lo que respalda su amplia adopción en cultivos en hilera, horticultura, césped y agricultura especializada. Los productos líquidos representaron una participación mucho menor, con una adopción limitada principalmente a programas especializados de gestión de nutrientes y aplicaciones impulsadas por la investigación en las que el fósforo recuperado se incorpora a formulaciones líquidas.
Se estima que el segmento líquido avanzará a una CAGR del 10,4% hasta 2031, impulsado por la creciente adopción de sistemas de fertigación e irrigación de precisión, junto con la investigación en curso para mejorar la integración del fósforo recuperado en soluciones de nutrientes líquidos. Sin embargo, se espera que los fertilizantes sólidos mantengan su liderazgo en el mercado durante todo el período de pronóstico, ya que la mayoría de los productos comerciales de estruvita y los emergentes de vivianita se fabrican y comercializan en formas granulares o en pellets, ofreciendo un manejo superior, estabilidad de almacenamiento y rendimiento de nutrientes de liberación lenta.
Por Fuente: Las Plantas de Tratamiento de Aguas Residuales Lideran, las Rutas de Digestión Anaerobia Habilitan la Vivianita
Las plantas de tratamiento de aguas residuales representaron el 54,1% de la participación del mercado de fertilizantes de estruvita y vivianita en 2025, convirtiéndolas en la fuente dominante porque los flujos de centrado y corrientes laterales ofrecen condiciones de recuperación más consistentes. La digestión anaerobia y las corrientes de biosólidos emergieron como fuentes cada vez más importantes, mientras que el estiércol y los residuos agrícolas siguieron siendo un grupo de materias primas más pequeño pero viable. Los sistemas de aguas residuales a escala completa pueden lograr tasas de recuperación de fósforo del 80% al 95%, y los operadores también se benefician de una menor presión de incrustaciones en los digestores y equipos relacionados.
Se proyecta que la digestión anaerobia y las corrientes de biosólidos crezcan a una CAGR del 10,1% hasta 2031, el ritmo más rápido entre las categorías de fuentes en el mercado de fertilizantes de estruvita y vivianita. Su importancia proviene de las condiciones reductoras que favorecen la formación de vivianita, lo que vincula esta fuente más estrechamente con la emergente base de suministro de vivianita. El estiércol y los residuos agrícolas también deberían continuar desarrollándose, aunque la variabilidad composicional aún complica el escalado en comparación con los sistemas municipales de aguas residuales. Esto deja a las plantas de aguas residuales como la fuente más estable hoy en día, mientras que las corrientes vinculadas a la digestión configuran una mayor parte del camino de crecimiento futuro.
Por Aplicación: Los Cultivos de Campo Anclan el Volumen mientras el Segmento Hortícola Construye Valor Premium
Los cultivos de campo captaron el 38,5% de la demanda en 2025, manteniéndolos como la mayor área de aplicación en el mercado de fertilizantes de estruvita y vivianita porque absorben los mayores volúmenes de nutrientes. Los cultivos hortícolas siguieron como un canal más pequeño pero cada vez más valioso, mientras que las aplicaciones de césped y ornamentales se mantuvieron como un nicho estable con beneficios más claros en cuanto a escorrentía y responsabilidad. En los sistemas de cultivos de campo, el fósforo de liberación lenta se adapta a los ciclos de cultivo largos y ayuda a reducir las pérdidas por fijación en suelos donde el fosfato soluble convencional funciona con menor eficiencia.
Se estima que los cultivos hortícolas crecerán a una CAGR del 8,1% entre 2026 y 2031, respaldados por la economía premium y una mayor disposición a pagar por insumos recuperados certificados. El registro orgánico en 5 países europeos mejora el acceso a los productores de frutas y verduras que necesitan documentar la procedencia de los nutrientes antes de cambiar sus programas de insumos. La demanda de césped y ornamentales debería mantenerse estable porque las bajas preocupaciones por metales pesados y el menor riesgo de escorrentía se alinean con los requisitos municipales y de gestión de paisajes. La combinación de aplicaciones se está separando, por tanto, en uso de campo liderado por volumen y adopción hortícola liderada por valor durante el período de pronóstico.
Análisis Geográfico
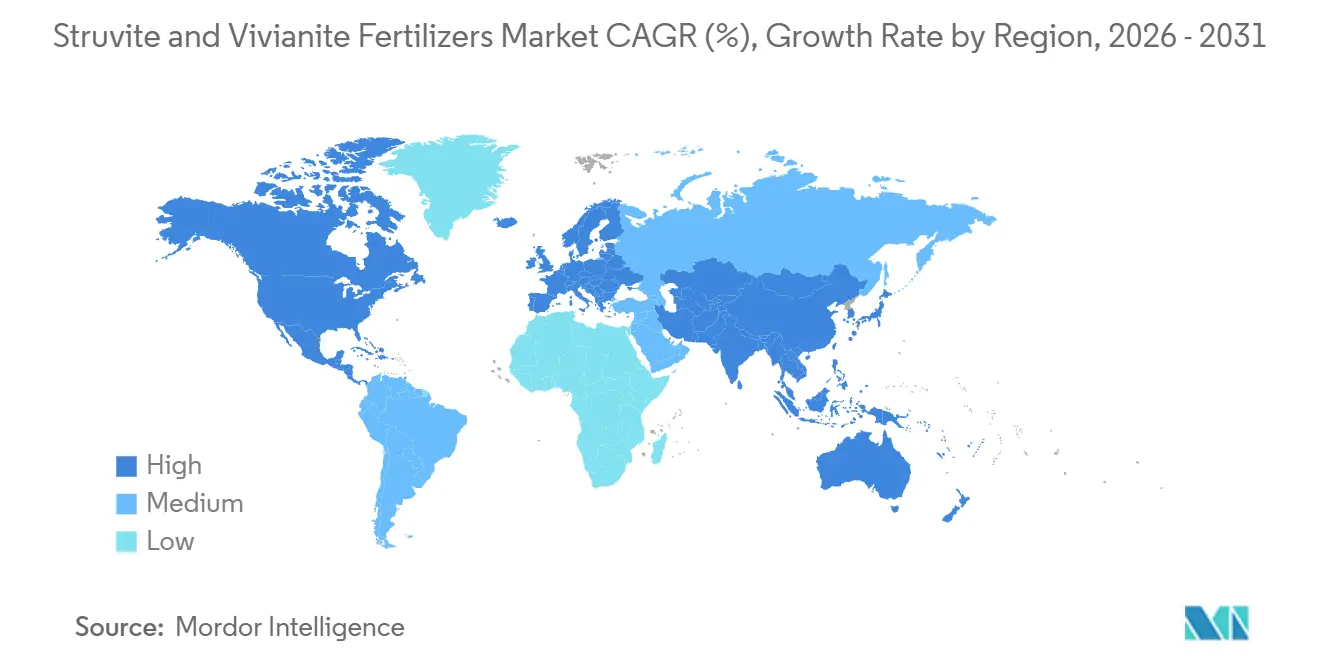
Europa representó el 38,2% del mercado global de fertilizantes de estruvita y vivianita en 2025, convirtiéndola en el mercado regional líder, respaldado por una infraestructura de aguas residuales más avanzada, capacidades de recuperación de fósforo y marcos regulatorios. Los Países Bajos, Alemania, Dinamarca y Francia han emergido como centros de producción clave, con experiencia establecida en la recuperación de estruvita. Por ejemplo, REMONDIS SE & Co. KG opera una instalación comercial de recuperación de fósforo en Hamburgo y está desarrollando proyectos adicionales de TetraPhos en Alemania y los Países Bajos. Con los requisitos regulatorios, las vías de certificación establecidas y los sólidos vínculos entre las instalaciones de recuperación y las empresas municipales de servicios públicos, se espera que Europa mantenga su posición de liderazgo en el mercado.
Se prevé que Asia-Pacífico crezca a una CAGR del 9,8% hasta 2031, lo que la convierte en la región de más rápido crecimiento en el mercado de fertilizantes de estruvita y vivianita. China ofrece la mayor base de volumen a corto plazo porque tanto la cobertura de tratamiento municipal como las corrientes de nutrientes relacionadas con la ganadería son extensas. Japón y Corea del Sur siguen siendo importantes para el desarrollo de la vivianita porque sus marcos de reciclaje de fósforo ayudaron a acercar el trabajo piloto a la práctica comercial. India también se está volviendo más relevante para el mercado de fertilizantes de estruvita a medida que las iniciativas de tratamiento de aguas residuales y recuperación de nutrientes ganan importancia, creando una base a largo plazo para la recuperación doméstica de fósforo. El gran sector agrícola del país y la creciente necesidad de una gestión eficiente del fósforo ofrecen una demanda potencial de fertilizantes de fósforo recuperado como la estruvita, especialmente a medida que se desarrollan enfoques de economía circular para la gestión de aguas residuales y nutrientes.
América del Norte sigue siendo una de las posiciones regionales más grandes en el mercado de fertilizantes de estruvita y vivianita, con Estados Unidos como principal centro de demanda. América del Sur, liderada por Brasil y Argentina, tiene un fuerte potencial de demanda agrícola pero una infraestructura de aguas residuales más limitada fuera de las principales áreas urbanas. Oriente Medio y África siguen siendo mercados en etapa temprana para los fertilizantes de estruvita y vivianita, con una inversión creciente en tratamiento de aguas residuales y reutilización del agua que crea una base para la recuperación de fósforo. Sin embargo, la capacidad de recuperación a escala comercial limitada y los marcos regulatorios y de certificación en desarrollo continúan restringiendo el desarrollo del mercado. Las oportunidades a corto plazo dependerán, por tanto, de la expansión de la infraestructura de aguas residuales, el éxito de los proyectos de recuperación, las vías de aprobación de productos y la economía de producción de fertilizantes de fósforo recuperado.

Panorama Competitivo
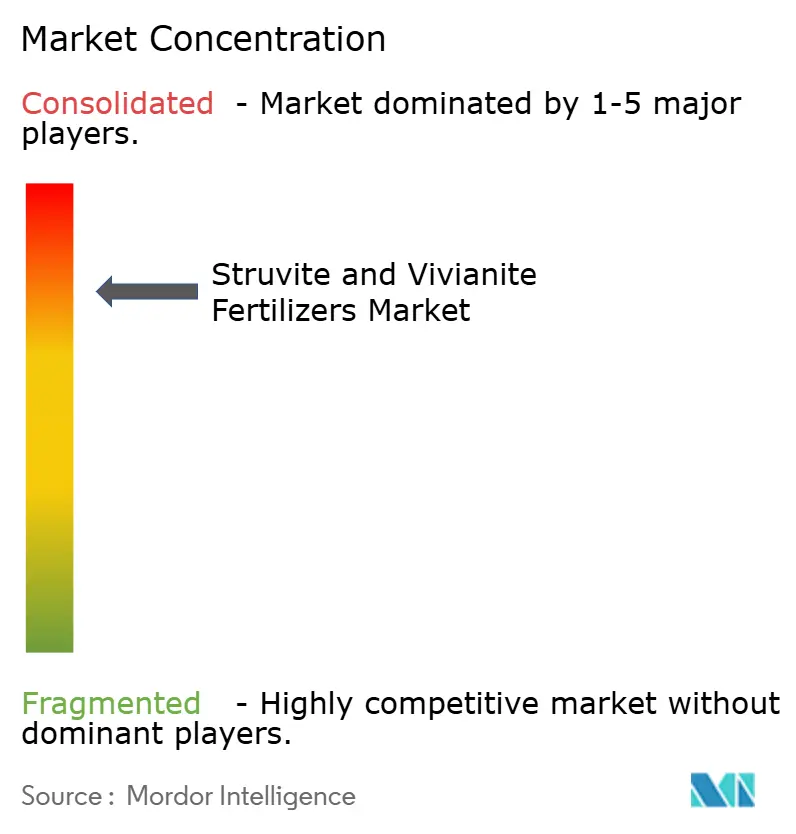
El mercado de fertilizantes de estruvita y vivianita sigue concentrado, con el liderazgo aún centrado en especialistas en tecnología que construyeron posiciones tempranas en reactores, certificación y distribución en 2025. Ostara Nutrient Recovery Technologies Inc., NuReSys NV (Green Tile BV), Veolia Environnement S.A. y Phosmag Group mantienen claras ventajas de primer movimiento a través de la experiencia operativa y los sistemas de recuperación instalados. Sus estrategias difieren según el modelo de negocio, ya que algunos se centran en la concesión de licencias y las ventas de fertilizantes de marca, mientras que otros integran la recuperación de fósforo en contratos de servicios más amplios de aguas residuales y biosólidos. La base de más de 200 instalaciones de Phosmag Group le otorga una posición modular más sólida entre los clientes municipales que buscan repetibilidad probada. CNP Technology Water and Biosolids Corporation y empresas similares siguen siendo más relevantes en el nivel de empresas de servicios públicos de tamaño mediano, donde las necesidades de los proyectos difieren de las instalaciones grandes y a medida.
Los movimientos estratégicos en 2025 y 2026 indican que la competencia se está ampliando en los mercados de fertilizantes de estruvita y vivianita. En junio de 2026, Ostara Nutrient Recovery Technologies Inc. introdujo una formulación CG P2X de mayor análisis, lo que fortaleció su caso de rendimiento de producto en la agronomía convencional. Glatt Ingenieurtechnik GmbH y Seraplant GmbH impulsaron aún más el sistema de granulación phos4green, que aborda un cuello de botella posterior al convertir corrientes recuperadas variables en gránulos estandarizados.
Los productores de fertilizantes establecidos también están entrando en el espacio de manera más directa, lo que está cambiando la forma competitiva del mercado de fertilizantes de estruvita y vivianita. ICL Group Ltd. posicionó Puraloop como un fertilizante elaborado a partir de recursos de cenizas de lodos de aguas residuales 100% reciclados, lo que señala la entrada posterior de un importante proveedor de nutrientes. NuReSys NV continúa expandiendo la relevancia comercial de la cristalización controlada de estruvita a través de su vía Biostru y su base operativa en sistemas de tratamiento municipal e industrial. El principal espacio abierto sigue siendo el segmento de empresas de servicios públicos del mercado medio, donde ni las grandes plantas personalizadas ni las pequeñas unidades empaquetadas resuelven completamente el desafío de costos y calificación hoy en día.
Líderes de la Industria de Fertilizantes de Estruvita y Vivianita
-
Ostara Nutrient Recovery Technologies Inc.
-
ICL Group Ltd.
-
NuReSys NV (Green Tile BV)
-
The Andersons, Inc.
-
Phosmag Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Ostara Nutrient Recovery Technologies Inc. anunció un avance significativo en su fertilizante CG P2X con una nueva formulación de mayor análisis (9-42-0 más 9 Mg), que ofrece más de 2 veces el nitrógeno, fósforo y magnesio disponibles para las plantas en comparación con los fertilizantes fosfatados convencionales y permite tasas de aplicación un 40% menores.
- Marzo de 2026: ICL Group Ltd. inauguró una nueva instalación de producción de fertilizantes especializados en Maharashtra, India. La instalación se alinea con la iniciativa Fabricado en India del Gobierno de India y posiciona a ICL Group Ltd. como un proveedor resiliente de insumos de nutrición especializada para cultivos, incluidos productos adyacentes al fósforo recuperado como Puraloop, en un mercado de alto crecimiento.
- Enero de 2025: La Comisión Europea puso en vigor la Directiva 2024/3019 de la Unión Europea sobre el Tratamiento de Aguas Residuales Urbanas, extendiendo los mandatos de recuperación de fósforo a aglomeraciones de 1.000 o más habitantes y proyectando 7,56 mil millones de USD en beneficios económicos anuales para la Unión Europea en 2040. La directiva encarga a la Comisión Europea especificar las tasas mínimas de reciclaje de fósforo antes de enero de 2028.


Alcance del Informe Global del Mercado de Fertilizantes de Estruvita y Vivianita
El mercado de fertilizantes de estruvita y vivianita comprende fertilizantes a base de fósforo recuperado producidos a partir de aguas residuales y residuos orgánicos para una nutrición vegetal sostenible y de liberación lenta. El mercado de fertilizantes de estruvita y vivianita está segmentado por tipo de producto (estruvita y vivianita), por forma (sólido y líquido), por fuente (plantas de tratamiento de aguas residuales, digestión anaerobia y corrientes de biosólidos, y estiércol y residuos agrícolas), por aplicación (cultivos de campo, cultivos hortícolas, y césped y ornamentales), y por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
| Estruvita |
| Vivianita |
| Sólido |
| Líquido |
| Plantas de Tratamiento de Aguas Residuales |
| Digestión Anaerobia y Corrientes de Biosólidos |
| Estiércol y Residuos Agrícolas |
| Cultivos de Campo |
| Cultivos Hortícolas |
| Césped y Ornamentales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Francia |
| Alemania | |
| Italia | |
| Países Bajos | |
| Rusia | |
| España | |
| Ucrania | |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Argentina |
| Brasil | |
| Resto de América del Sur | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Nigeria |
| Sudáfrica | |
| Resto de África |
| Por Tipo de Producto | Estruvita | |
| Vivianita | ||
| Por Forma | Sólido | |
| Líquido | ||
| Por Fuente | Plantas de Tratamiento de Aguas Residuales | |
| Digestión Anaerobia y Corrientes de Biosólidos | ||
| Estiércol y Residuos Agrícolas | ||
| Por Aplicación | Cultivos de Campo | |
| Cultivos Hortícolas | ||
| Césped y Ornamentales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Rusia | ||
| España | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Argentina | |
| Brasil | ||
| Resto de América del Sur | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Nigeria | |
| Sudáfrica | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del espacio de fertilizantes de estruvita y vivianita?
Se estima que el tamaño del mercado de fertilizantes de estruvita y vivianita es de 0,71 mil millones de USD en 2025.
¿Qué tipo de producto lidera los ingresos hoy en día?
La estruvita lidera con el 97,5% de los ingresos de 2025 porque tiene un historial comercial más largo y un reconocimiento de producto más claro.
¿Qué corriente de fuente contribuye más al suministro?
Las plantas de tratamiento de aguas residuales lideran con el 54,1% del suministro en 2025 porque sus condiciones de recuperación son más consistentes que las de otras materias primas.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,8% hasta 2031, respaldada por la inversión en aguas residuales y la creciente demanda de fertilizantes especializados.
Última actualización de la página el:



