
Taille et part du marché des engrais à base de struvite et de vivianite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
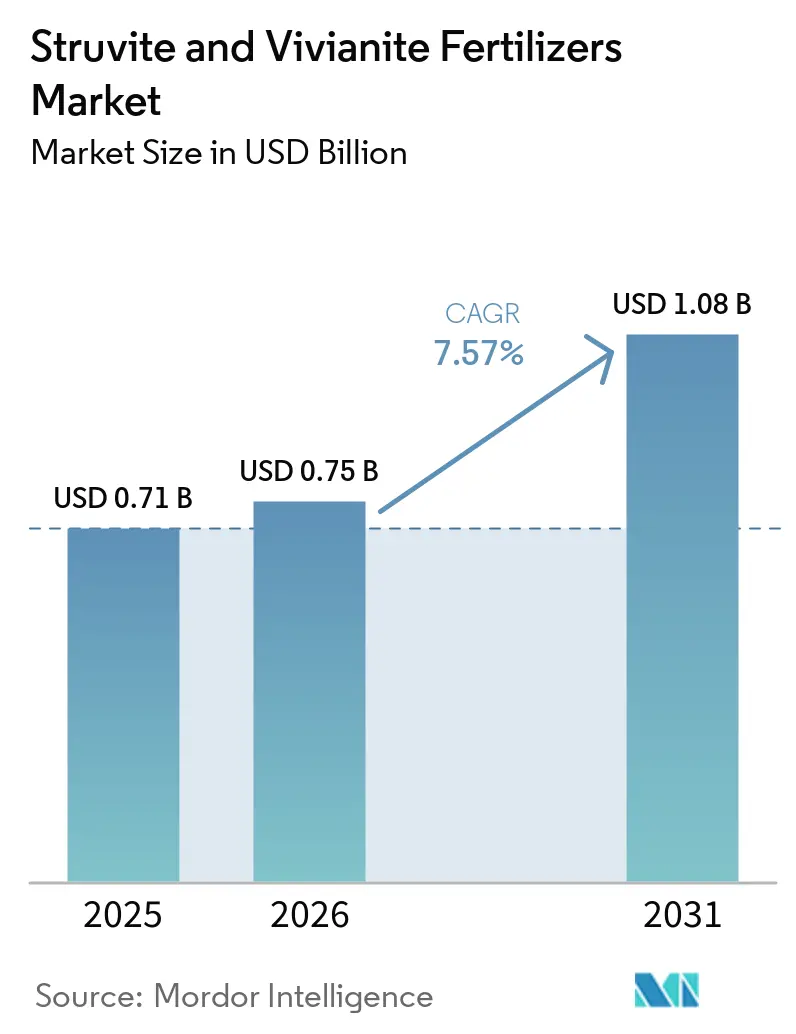
| Taille du Marché (2026) | 0.75 Milliards de dollars |
| Taille du Marché (2031) | 1.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des engrais à base de struvite et de vivianite par Mordor Intelligence
La taille du marché des engrais à base de struvite et de vivianite est estimée à 0,71 milliard USD en 2025 et à 0,75 milliard USD en 2026, pour atteindre 1,08 milliard USD d'ici 2031, avec un CAGR de 7,57 % entre 2026 et 2031. Le marché des engrais à base de struvite et de vivianite progresse à mesure que les réglementations sur la récupération du phosphore deviennent plus contraignantes, notamment dans les systèmes municipaux d'épuration des eaux usées en Europe, où la directive révisée sur le traitement des eaux urbaines résiduaires est entrée en vigueur le 1er janvier 2025[1]Source : Commission européenne, « Nouvelles règles pour la gestion des eaux urbaines résiduaires sur le point d'entrer en vigueur », Commission européenne, europa.eu. La même directive a projeté des bénéfices économiques annuels de 7,56 milliards USD pour l'Union européenne d'ici 2040, soutenant ainsi les investissements à long terme dans les installations et réduisant l'incertitude liée aux débouchés pour les opérateurs entrant sur le marché des engrais à base de struvite et de vivianite. L'argument commercial se renforce également à mesure que les services publics, les concédants de licences technologiques et les producteurs d'engrais s'alignent autour du phosphore récupéré, tandis que la certification biologique et la reconnaissance des produits contribuent à élargir la base d'acheteurs pour le marché des engrais à base de struvite et de vivianite. Dans le même temps, la fragmentation réglementaire entre les régions continue d'augmenter les coûts de conformité et de ralentir les lancements de produits transfrontaliers, maintenant un risque d'exécution visible même si les conditions de la demande s'améliorent sur les marchés des engrais à base de struvite et de vivianite.
Principaux enseignements du rapport
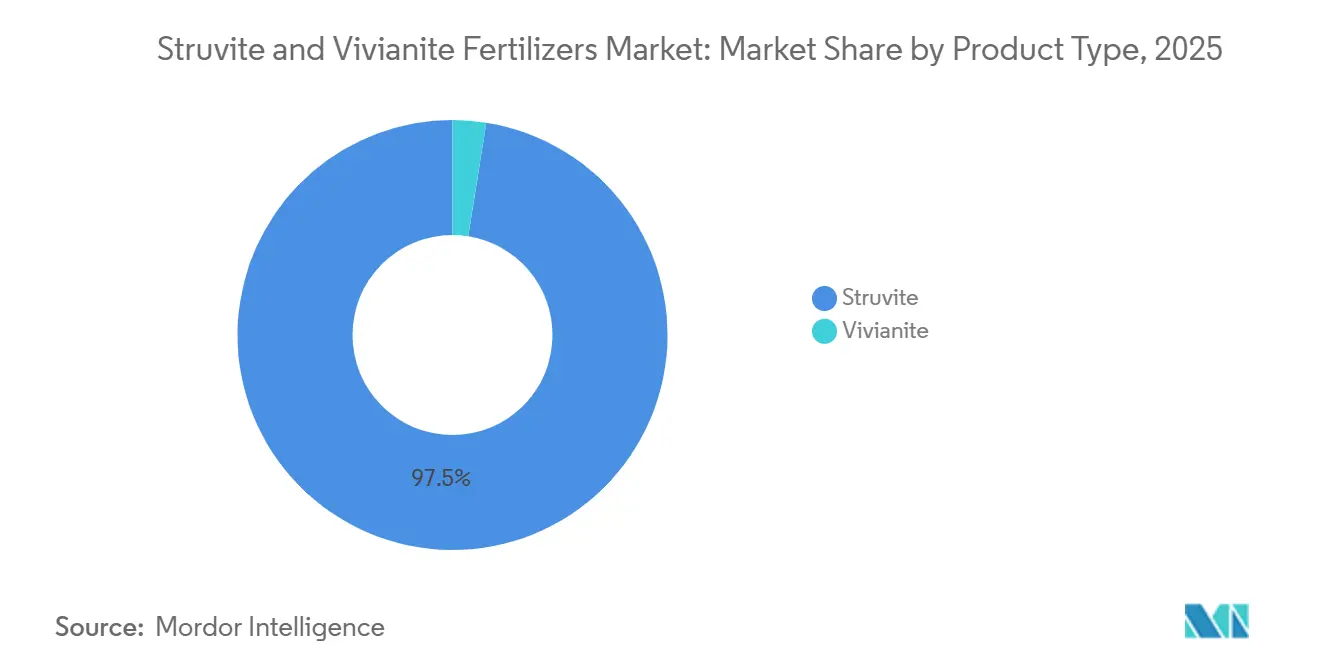
Par type de produit, la struvite représentait 97,5 % de la taille du marché des engrais à base de struvite et de vivianite en 2025, tandis que la vivianite devrait croître à un CAGR de 11,2 % entre 2026 et 2031.
Par forme, les produits solides représentaient 95,2 % de la part du marché des engrais à base de struvite et de vivianite en 2025, tandis que les formats liquides devraient croître à un CAGR de 10,4 % entre 2026 et 2031.
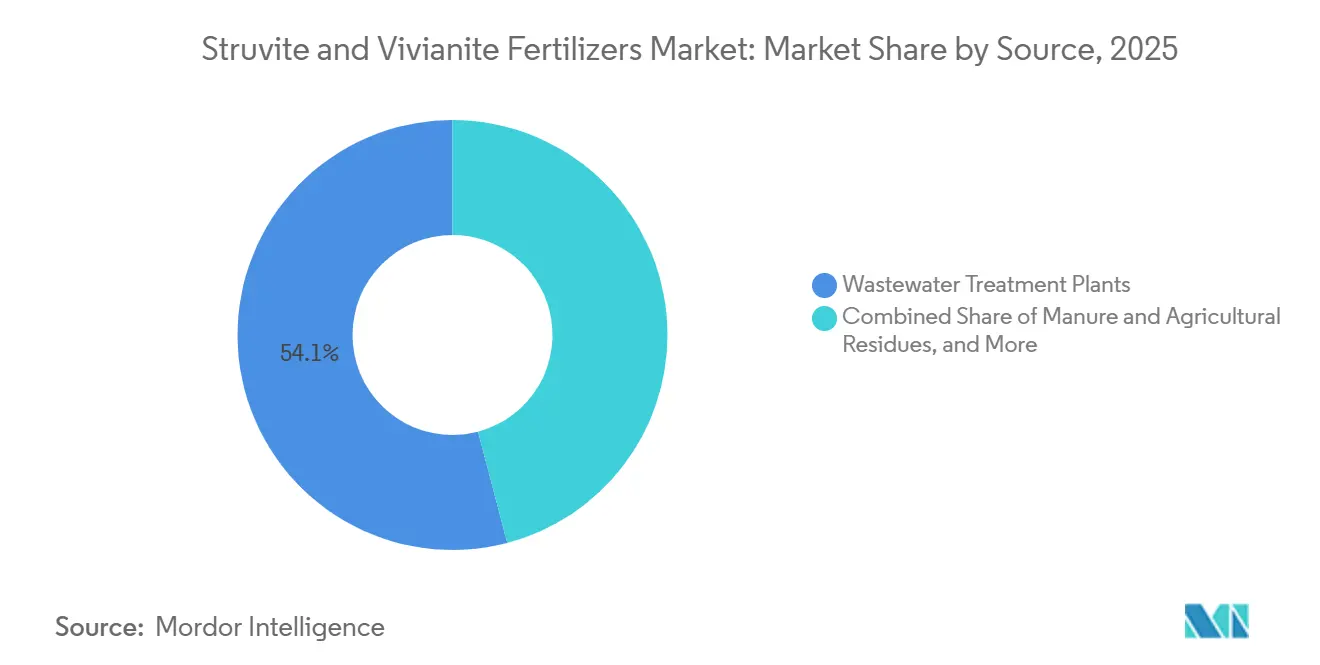
Par source, les stations d'épuration des eaux usées détenaient 54,1 % de la taille du marché des engrais à base de struvite et de vivianite en 2025, tandis que la digestion anaérobie et les flux de biosolides devraient croître à un CAGR de 10,1 % entre 2026 et 2031.
Par application, les grandes cultures représentaient 38,5 % de la taille du marché des engrais à base de struvite et de vivianite en 2025, tandis que les cultures horticoles devraient croître à un CAGR de 8,1 % entre 2026 et 2031.
Par géographie, l'Europe représentait 38,2 % de la taille du marché des engrais à base de struvite et de vivianite en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,8 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des engrais à base de struvite et de vivianite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des obligations de récupération du phosphore dans les infrastructures de traitement des eaux usées | +2.00% | Mondial, plus marqué en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption d'engrais à libération lente haut de gamme dans les cultures à haute valeur ajoutée | +1.30% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Achats dans le cadre de l'économie circulaire par les services publics municipaux et les transformateurs alimentaires | +1.40% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Acceptation commerciale de la struvite via le marquage CE et la certification biologique | +1.00% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Économie de la récupération de la vivianite par séparation magnétique | +0.70% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation en aval dans les marchés des cultures spécialisées et à haute valeur ajoutée | +0.60% | États-Unis, Brésil, Inde et Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des obligations de récupération du phosphore dans les infrastructures de traitement des eaux usées
Les calendriers législatifs contraignants restent le moteur de croissance le plus clair pour le marché des engrais à base de struvite et de vivianite en 2026. La directive révisée sur le traitement des eaux urbaines résiduaires est entrée en vigueur le 1er janvier 2025 et exige que la Commission européenne définisse un taux minimum combiné de réutilisation et de recyclage du phosphore d'ici janvier 2028[2]Source : Plateforme européenne pour un phosphore durable, « Propositions de l'ESPP sur le taux minimum de réutilisation et de recyclage du phosphore issu des eaux urbaines résiduaires », Plateforme européenne pour un phosphore durable, phosphorusplatform.eu. La directive couvre désormais les agglomérations de 1 000 habitants ou plus, intégrant de nombreuses petites municipalités dans le champ de la conformité et élargissant le pipeline de projets pour le marché des engrais à base de struvite et de vivianite. L'Allemagne a déjà fixé une orientation nationale ferme en exigeant que les grandes stations d'puration récupèrent le phosphore à partir de 2029, ce qui a commencé à orienter les études de faisabilité vers des décisions d'ingénierie et de planification. La loi européenne sur les matières premières critiques apporte un soutien supplémentaire car le phosphate y est explicitement inscrit, renforçant ainsi la responsabilité politique des plans nationaux de récupération. Cette structure politique réduit l'incertitude pour les opérateurs, les prêteurs et les acheteurs d'engrais, et offre au marché des engrais à base de struvite et de vivianite une voie plus claire allant de la conformité en matière d'eaux usées à la récupération commerciale des nutriments.
Achats dans le cadre de l'économie circulaire par les services publics municipaux et les transformateurs alimentaires
Le comportement d'achat évolue de la gestion des déchets vers la valorisation des ressources, et ce changement aide le marché des engrais à base de struvite et de vivianite à sécuriser des structures de débouchés plus fiables. Les services publics municipaux en Belgique, aux Pays-Bas et en Scandinavie intègrent de plus en plus la récupération des nutriments dans les contrats de biosolides et d'eaux usées, ce qui offre aux producteurs des volumes d'approvisionnement plus stables sur des périodes pluriannuelles. Les transformateurs de produits alimentaires et de boissons soutiennent également cette évolution en recherchant des sources de nutriments à moindre impact pour les agriculteurs sous contrat, ouvrant ainsi un second canal commercial au-delà de la demande liée à la conformité. Veolia Environnement S.A. a positionné sa plateforme struvia pour bénéficier de cette tendance, et son pilote de Lille a démontré des taux de récupération du phosphore allant jusqu'à 75 %, soutenant des cas d'usage pratiques en matière d'approvisionnement en 2025. Lorsque les services publics et les transformateurs s'engagent dans des filières de nutriments récupérés, la bancabilité des projets s'améliore car le volet recettes devient plus facile à prévoir. Cela contribue à raccourcir les délais commerciaux pour les nouveaux opérateurs et renforce la transition du marché des engrais à base de struvite et de vivianite des activités pilotes vers des contrats d'approvisionnement reproductibles.
Adoption d'engrais à libération lente haut de gamme dans les cultures à haute valeur ajoutée
Les systèmes de cultures haut de gamme offrent au marché des engrais à base de struvite et de vivianite un vivier de demande attractif, car l'efficacité des nutriments revêt une importance accrue dans les récoltes à haute valeur ajoutée. La struvite libère le phosphore selon un schéma piloté par la demande des cultures, ce qui la rend utile pour les agriculteurs cherchant à mieux synchroniser les apports nutritifs et à réduire les pertes par lessivage. En juin 2026, Ostara Nutrient Recovery Technologies Inc. a introduit une formulation CG P2X à teneur plus élevée qui fournit plus de 2 fois l'azote, le phosphore et le magnésium biodisponibles pour les plantes par rapport aux engrais phosphatés conventionnels, et la société a indiqué que les doses d'application peuvent être inférieures de 40 % à celles du phosphate monoammonique, du phosphate diammonique et du triple superphosphate[3]Source : Ostara, « Ostara fait progresser le CG P2X avec une nouvelle formule à teneur plus élevée fournissant plus de 2 fois les nutriments biodisponibles pour les plantes », 8 juin 2026, Ostara.com. En avril 2024, Crystal Green Pearl est devenu la première source de nutrition des cultures à base de struvite pure à obtenir une homologation biologique en Allemagne, en Espagne, au Danemark, en Autriche et aux Pays-Bas, ouvrant ainsi un canal de vente haut de gamme lié à la production biologique certifiée. Cette combinaison de valeur agronomique et de soutien à la certification offre aux producteurs spécialisés une raison plus claire de payer pour des produits à base de phosphore récupéré. À mesure que davantage d'agriculteurs privilégient des intrants traçables et une libération contrôlée des nutriments, l'adoption par les cultures haut de gamme devrait rester une couche de croissance importante pour le marché des engrais à base de struvite et de vivianite.
Acceptation commerciale de la struvite via le marquage CE et la certification biologique
L'acceptation commerciale est importante car elle réduit les obstacles à l'adoption sur l'ensemble du marché des engrais à base de struvite et de vivianite. En Europe, la struvite bénéficie d'une reconnaissance dans le cadre du dispositif CMC12, qui offre aux producteurs une voie d'accès au marché plus claire que de nombreux autres produits à base de phosphore récupéré. NuReSys NV, membre de Green Tile BV, a continué à exploiter des systèmes de cristallisation contrôlée de struvite avec une voie CMC12 active pour son produit Biostru, ce qui soutient la poursuite du mélange et l'expansion des débouchés. L'homologation biologique a ajouté un niveau de confiance supplémentaire, car les filières certifiées exigent une documentation plus solide et une cohérence des produits. Lorsqu'un engrais récupéré satisfait à la fois aux exigences de conformité et aux critères des filières haut de gamme, les distributeurs et les agriculteurs ont moins de doutes quant à son utilisation, son étiquetage et sa provenance. Cela abaisse les barrières à la commercialisation pour le marché des engrais à base de struvite et de vivianite et soutient le passage d'une demande basée sur les essais à des achats répétés dans les systèmes agricoles établis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible sensibilisation des agriculteurs aux engrais minéraux récupérés | -1.00% | Inde, Brésil, France et États-Unis | Court terme (≤ 2 ans) |
| Normalisation inégale des produits selon les juridictions | -1.20% | Europe, États-Unis, Japon et Canada | Moyen terme (2-4 ans) |
| Dépenses d'investissement élevées spécifiques aux sites et cycles de qualification | -1.30% | États-Unis, Allemagne, Australie et Arabie saoudite | Moyen terme (2-4 ans) |
| Fragmentation de l'offre entre des flux de matières premières diversifiés | -0.80% | Mondial, plus aigu en Asie-Pacifique et en Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Faible sensibilisation des agriculteurs aux engrais minéraux récupérés
La sensibilisation des agriculteurs reste un frein réel car le marché des engrais à base de struvite et de vivianite repose encore sur des produits qui diffèrent des intrants phosphatés habituels tant par leur origine que par leurs performances. Les agriculteurs ont souvent besoin de preuves sur la libération des nutriments, la réponse des cultures, la manipulation et la certification avant de passer des programmes d'engrais établis aux produits minéraux récupérés. Le fait que l'homologation biologique et la reformulation des produits soient si fortement mises en avant dans les communications des entreprises montre que l'éducation des acheteurs reste au cœur de la conversion commerciale. Ce problème est plus visible dans les systèmes agricoles sensibles aux prix, où les agriculteurs peuvent hésiter à payer une prime à moins que la réponse en termes de rendement ou le soutien politique ne soit clairement démontré. Cela ralentit également l'adoption par les distributeurs, car les partenaires de distribution ont besoin d'un argumentaire de vente plus simple avant de pouvoir promouvoir de nouveaux produits à grande échelle. En conséquence, la croissance commerciale sur le marché des engrais à base de struvite et de vivianite peut prendre du retard sur la maturité technique, le temps que la sensibilisation, la formation et la confiance au niveau des exploitations se développent.
Normalisation inégale des produits selon les juridictions
La fragmentation réglementaire continue d'augmenter les coûts et de retarder l'expansion transfrontalière sur le marché des engrais à base de struvite et de vivianite. Les États-Unis suivent une voie réglementaire différente liée aux biosolides et à l'enregistrement des engrais au niveau des États, tandis que le Japon utilise son propre cadre agricole et de recyclage plutôt que la voie de classification de l'Union européenne. Il n'existe pas encore de norme internationale harmonisée pour les engrais phosphatés minéraux récupérés, laissant les producteurs face à de multiples procédures d'approbation plutôt qu'à un processus unique et évolutif. La Commission européenne ne précisera pas le taux minimum délégué de recyclage du phosphore avant début 2028, de sorte qu'une certaine incertitude d'interprétation subsistera à court terme. Cela peut prolonger les délais de lancement commercial de plusieurs mois et rend les ventes multirégionales plus difficiles que ne le suggère le dossier agronomique sous-jacent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la struvite ancre les revenus tandis que la vivianite monte en puissance
La struvite représentait 97,5 % de la taille du marché des engrais à base de struvite et de vivianite en 2025, ce qui reflète son historique commercial plus long, une validation terrain plus large et un statut réglementaire plus clair en Europe. La vivianite est restée la catégorie de produits la plus petite car elle est encore à un stade plus précoce de développement commercial et ne bénéficie pas du même niveau de reconnaissance dans les systèmes d'engrais. La struvite bénéficie également d'un bilan plus solide en matière de nutrition des cultures et de compatibilité avec les mélanges, ce qui lui permet de conserver une avance dans la contribution aux revenus actuels sur le marché des engrais à base de struvite et de vivianite.
La vivianite devrait croître à un CAGR de 11,2 % jusqu'en 2031, ce qui en fait le type de produit à la croissance la plus rapide sur le marché. Des essais pilotes de séparation magnétique ont déjà montré une récupération supérieure à 80 % à partir de boues digérées, et des essais sur des eaux usées industrielles ont rapporté une récupération du phosphore de 93,54 % dans des conditions optimisées[4]Source : W.K. Wijdeveld, G. Sudintas, Philipp Kuntke, Leon Korving et Mark C.M. van Loosdrecht, « Récupération robuste de vivianite magnétique à partir de boues d'épuration digérées », Water Research, doi.org. La struvite devrait également continuer à se développer car sa valeur agronomique, sa base de certification biologique et son positionnement commercial restent plus solides aujourd'hui. Il en résulte un marché où la struvite soutient les revenus à court terme tandis que la vivianite renforce le potentiel de croissance future.


Par forme : les produits solides dominent tandis que les formats liquides et à fines particules gagnent du terrain
Les produits solides représentaient 95,2 % des revenus en 2025, maintenant leur position dominante sur le marché mondial des engrais à base de struvite et de vivianite en raison de leur compatibilité avec les systèmes conventionnels de mélange, de stockage, de transport et d'épandage des engrais. La plupart des engrais à base de struvite disponibles dans le commerce sont proposés sous forme de granulés ou de pastilles, ce qui favorise leur adoption généralisée dans les grandes cultures, l'horticulture, le gazon et l'agriculture spécialisée. Les produits liquides représentaient une part bien plus faible, leur adoption étant principalement limitée aux programmes spécialisés de gestion des nutriments et aux applications à vocation de recherche dans lesquelles le phosphore récupéré est incorporé dans des formulations liquides.
Le segment liquide devrait progresser à un CAGR de 10,4 % jusqu'en 2031, porté par l'adoption croissante des systèmes de fertigation et d'irrigation de précision, ainsi que par les recherches en cours visant à améliorer l'intégration du phosphore récupéré dans les solutions nutritives liquides. Cependant, les engrais solides devraient conserver leur leadership sur le marché tout au long de la période de prévision, car la plupart des produits commerciaux à base de struvite et les produits émergents à base de vivianite sont fabriqués et commercialisés sous forme granulaire ou en pastilles, offrant une manutention supérieure, une stabilité au stockage et des performances de libération lente des nutriments.
Par source : les stations d'épuration des eaux usées dominent, les filières de digestion anaérobie permettent la production de vivianite
Les stations d'épuration des eaux usées détenaient 54,1 % de la part du marché des engrais à base de struvite et de vivianite en 2025, ce qui en fait la source dominante car les flux de centrat et de flux latéraux offrent des conditions de récupération plus constantes. La digestion anaérobie et les flux de biosolides sont devenus des sources de plus en plus importantes, tandis que le fumier et les résidus agricoles sont restés un vivier de matières premières plus modeste mais viable. Les systèmes d'épuration des eaux usées à grande échelle peuvent atteindre des taux de récupération du phosphore de 80 % à 95 %, et les opérateurs bénéficient également d'une pression de tartre réduite dans les digesteurs et les équipements associés.
La digestion anaérobie et les flux de biosolides devraient croître à un CAGR de 10,1 % jusqu'en 2031, soit le rythme le plus rapide parmi les catégories de sources sur le marché des engrais à base de struvite et de vivianite. Leur importance tient aux conditions réductrices qui favorisent la formation de vivianite, ce qui confère à cette source un lien plus fort avec la base d'approvisionnement émergente en vivianite. Le fumier et les résidus agricoles devraient également continuer à être développés, bien que la variabilité de leur composition complique encore la mise à l'échelle par rapport aux systèmes municipaux de traitement des eaux usées. Les stations d'épuration restent ainsi la source la plus stable aujourd'hui, tandis que les flux liés à la digestion façonnent une part plus importante de la trajectoire de croissance future.
Par application : les grandes cultures ancrent les volumes tandis que le segment horticole développe une valeur haut de gamme
Les grandes cultures représentaient 38,5 % de la demande en 2025, ce qui les a maintenues comme le principal domaine d'application sur le marché des engrais à base de struvite et de vivianite car elles absorbent les plus grands volumes de nutriments. Les cultures horticoles ont suivi comme un canal plus modeste mais de plus en plus précieux, tandis que les applications de gazon et d'ornement sont restées une niche stable avec des avantages plus clairs en matière de ruissellement et de responsabilité. Dans les systèmes de grandes cultures, le phosphore à libération lente convient aux longs cycles de croissance et contribue à réduire les pertes par fixation dans les sols où le phosphate soluble conventionnel est moins efficace.
Les cultures horticoles devraient croître à un CAGR de 8,1 % entre 2026 et 2031, soutenues par des économies haut de gamme et une plus grande disposition à payer pour des intrants récupérés certifiés. L'homologation biologique dans 5 pays européens améliore l'accès aux producteurs de fruits et légumes qui ont besoin d'une provenance documentée des nutriments avant de modifier leurs programmes d'intrants. La demande pour le gazon et l'ornement devrait rester stable car les faibles préoccupations liées aux métaux lourds et la réduction du risque de ruissellement s'alignent sur les exigences municipales et des paysages gérés. La composition des applications se sépare donc entre une utilisation en grandes cultures axée sur les volumes et une adoption horticole axée sur la valeur au cours de la période de prévision.
Analyse géographique
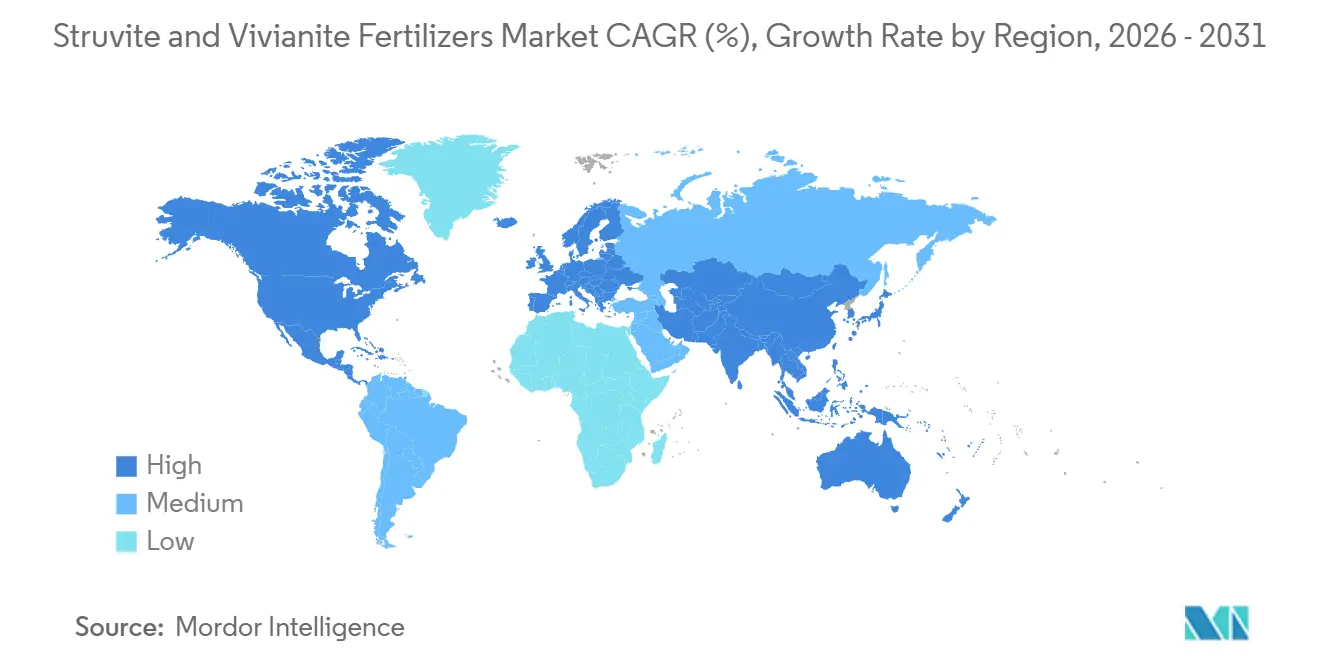
L'Europe détenait 38,2 % du marché mondial des engrais à base de struvite et de vivianite en 2025, ce qui en fait le principal marché régional, soutenu par des infrastructures de traitement des eaux usées plus avancées, des capacités de récupération du phosphore et des cadres réglementaires. Les Pays-Bas, l'Allemagne, le Danemark et la France sont devenus des pôles de production clés, avec une expérience établie dans la récupération de la struvite. Par exemple, REMONDIS SE & Co. KG exploite une installation commerciale de récupération du phosphore à Hambourg et développe des projets TetraPhos supplémentaires en Allemagne et aux Pays-Bas. Grâce aux exigences réglementaires, aux voies de certification établies et aux liens solides entre les installations de récupération et les services publics municipaux, l'Europe devrait maintenir sa position de leader sur le marché.
L'Asie-Pacifique devrait croître à un CAGR de 9,8 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché des engrais à base de struvite et de vivianite. La Chine offre la plus grande base de volumes à court terme car la couverture du traitement municipal et les flux de nutriments liés à l'élevage sont tous deux étendus. Le Japon et la Corée du Sud restent importants pour le développement de la vivianite car leurs cadres de recyclage du phosphore ont contribué à rapprocher les travaux pilotes de la pratique commerciale. L'Inde devient également de plus en plus pertinente pour le marché des engrais à base de struvite à mesure que les initiatives de traitement des eaux usées et de récupération des nutriments gagnent en importance, créant une base à long terme pour la récupération domestique du phosphore. Le vaste secteur agricole du pays et le besoin croissant d'une gestion efficace du phosphore offrent une demande potentielle pour les engrais à base de phosphore récupéré tels que la struvite, notamment à mesure que les approches d'économie circulaire en matière de gestion des eaux usées et des nutriments se développent.
L'Amérique du Nord reste l'une des plus grandes positions régionales sur le marché des engrais à base de struvite et de vivianite, avec les États-Unis comme principal centre de demande. L'Amérique du Sud, menée par le Brésil et l'Argentine, présente un fort potentiel de demande agricole mais des infrastructures de traitement des eaux usées plus limitées en dehors des grandes zones urbaines. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce pour les engrais à base de struvite et de vivianite, avec des investissements croissants dans le traitement des eaux usées et la réutilisation de l'eau créant une base pour la récupération du phosphore. Cependant, la capacité de récupération à l'échelle commerciale limitée et les cadres réglementaires et de certification en développement continuent de freiner le développement du marché. Les opportunités à court terme dépendront donc de l'expansion des infrastructures de traitement des eaux usées, de la réussite des projets de récupération, des voies d'approbation des produits et de l'économie de la production d'engrais à base de phosphore récupéré.

Paysage concurrentiel
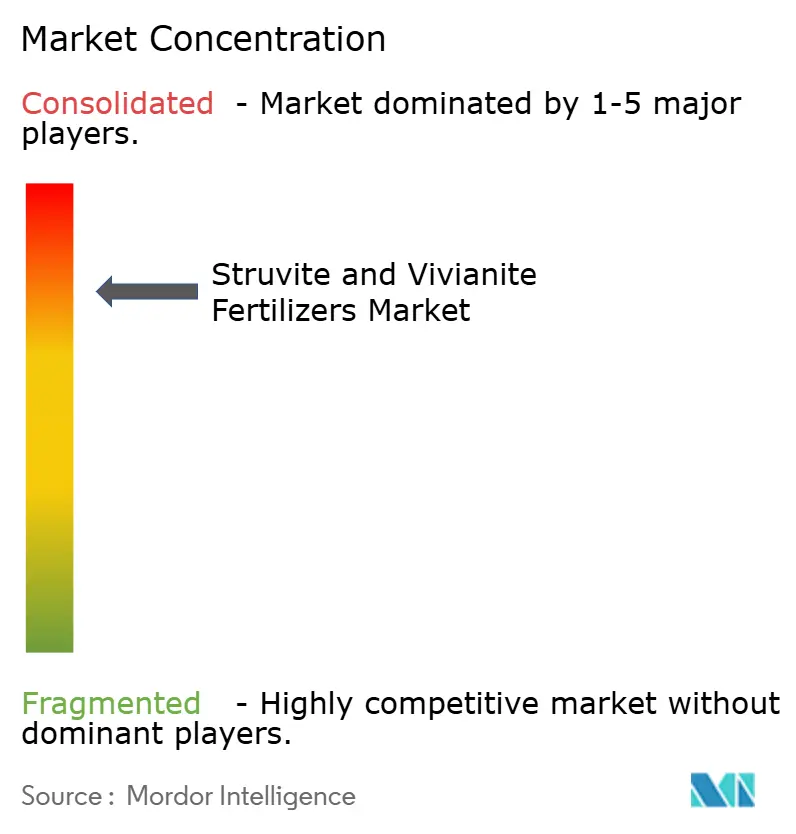
Le marché des engrais à base de struvite et de vivianite reste concentré, avec un leadership toujours centré sur les spécialistes technologiques qui ont établi des positions précoces dans les réacteurs, la certification et la distribution en 2025. Ostara Nutrient Recovery Technologies Inc., NuReSys NV (Green Tile BV), Veolia Environnement S.A. et Phosmag Group détiennent de clairs avantages de premier entrant grâce à leur expérience opérationnelle et à leurs systèmes de récupération installés. Leurs stratégies diffèrent selon le modèle commercial, certains se concentrant sur l'octroi de licences et les ventes d'engrais de marque, tandis que d'autres intègrent la récupération du phosphore dans des contrats de services plus larges de traitement des eaux usées et des biosolides. La base de plus de 200 installations de Phosmag Group lui confère une position modulaire plus solide auprès des clients municipaux recherchant une répétabilité éprouvée. CNP Technology Water and Biosolids Corporation et des entreprises similaires restent plus pertinentes dans le segment des services publics de taille moyenne, où les besoins des projets diffèrent des grandes installations sur mesure.
Les mouvements stratégiques en 2025 et 2026 indiquent que la concurrence s'élargit sur les marchés des engrais à base de struvite et de vivianite. En juin 2026, Ostara Nutrient Recovery Technologies Inc. a introduit une formulation CG P2X à teneur plus élevée, ce qui a renforcé son argumentaire de performance produit dans l'agronomie grand public. Glatt Ingenieurtechnik GmbH et Seraplant GmbH ont poussé plus loin le système de granulation phos4green, qui répond à un goulot d'étranglement en aval en convertissant des flux récupérés variables en granulés standardisés.
Les producteurs d'engrais établis entrent également plus directement dans cet espace, ce qui modifie la configuration concurrentielle du marché des engrais à base de struvite et de vivianite. ICL Group Ltd. a positionné Puraloop comme un engrais fabriqué à partir de ressources de cendres de boues d'épuration 100 % recyclées, ce qui signale une entrée en aval d'un grand fournisseur de nutriments. NuReSys NV continue d'élargir la pertinence commerciale de la cristallisation contrôlée de struvite via sa filière Biostru et sa base opérationnelle dans les systèmes de traitement municipaux et industriels. L'espace ouvert principal reste dans le segment des services publics de marché intermédiaire, où ni les grandes installations sur mesure ni les petites unités conditionnées ne résolvent pleinement aujourd'hui le défi des coûts et de la qualification.
Leaders du secteur des engrais à base de struvite et de vivianite
Ostara Nutrient Recovery Technologies Inc.
ICL Group Ltd.
NuReSys NV (Green Tile BV)
The Andersons, Inc.
Phosmag Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Ostara Nutrient Recovery Technologies Inc. a annoncé une avancée significative dans son engrais CG P2X avec une nouvelle formulation à teneur plus élevée (9-42-0 plus 9 Mg), fournissant plus de 2 fois l'azote, le phosphore et le magnésium biodisponibles pour les plantes par rapport aux engrais phosphatés conventionnels et permettant des doses d'application inférieures de 40 %.
- Mars 2026 : ICL Group Ltd. a ouvert une nouvelle installation de production d'engrais spéciaux dans le Maharashtra, en Inde. L'installation s'aligne sur l'initiative Make in India du gouvernement indien et positionne ICL Group Ltd. comme un fournisseur résilient d'intrants de nutrition spécialisée des cultures, y compris des produits adjacents au phosphore récupéré comme Puraloop, sur un marché à forte croissance.
- Janvier 2025 : La Commission européenne a mis en vigueur la directive 2024/3019 de l'Union européenne sur le traitement des eaux urbaines résiduaires, étendant les obligations de récupération du phosphore aux agglomérations de 1 000 habitants ou plus et projetant 7,56 milliards USD de bénéfices économiques annuels pour l'Union européenne d'ici 2040. La directive charge la Commission européenne de préciser les taux minimaux de recyclage du phosphore d'ici janvier 2028.


Périmètre du rapport mondial sur le marché des engrais à base de struvite et de vivianite
Le marché des engrais à base de struvite et de vivianite comprend les engrais à base de phosphore récupéré produits à partir d'eaux usées et de résidus organiques pour une nutrition végétale durable à libération lente. Le marché des engrais à base de struvite et de vivianite est segmenté par type de produit (struvite et vivianite), par forme (solide et liquide), par source (stations d'épuration des eaux usées, digestion anaérobie et flux de biosolides, et fumier et résidus agricoles), par application (grandes cultures, cultures horticoles, et gazon et ornement), et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Struvite |
| Vivianite |
| Solide |
| Liquide |
| Stations d'épuration des eaux usées |
| Digestion anaérobie et flux de biosolides |
| Fumier et résidus agricoles |
| Grandes cultures |
| Cultures horticoles |
| Gazon et ornement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Vietnam | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Argentine |
| Brésil | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Nigéria |
| Afrique du Sud | |
| Reste de l'Afrique |
| Par type de produit | Struvite | |
| Vivianite | ||
| Par forme | Solide | |
| Liquide | ||
| Par source | Stations d'épuration des eaux usées | |
| Digestion anaérobie et flux de biosolides | ||
| Fumier et résidus agricoles | ||
| Par application | Grandes cultures | |
| Cultures horticoles | ||
| Gazon et ornement | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | France | |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Vietnam | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Nigéria | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des engrais à base de struvite et de vivianite ?
La taille du marché des engrais à base de struvite et de vivianite est estimée à 0,71 milliard USD en 2025.
Quel type de produit génère le plus de revenus aujourd'hui ?
La struvite domine avec 97,5 % des revenus de 2025 car elle bénéficie d'un historique commercial plus long et d'une meilleure reconnaissance des produits.
Quel flux source contribue le plus à l'approvisionnement ?
Les stations d'épuration des eaux usées dominent avec 54,1 % de l'approvisionnement en 2025 car leurs conditions de récupération sont plus constantes que celles des autres matières premières.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,8 % jusqu'en 2031, soutenue par les investissements dans le traitement des eaux usées et la demande croissante d'engrais spéciaux.
Dernière mise à jour de la page le:



