
Marktgröße und Marktanteile für Struvit- und Vivianit-Düngemittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.75 Milliarden US-Dollar |
| Marktgröße (2031) | 1.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Struvit- und Vivianit-Düngemittel von Mordor Intelligence
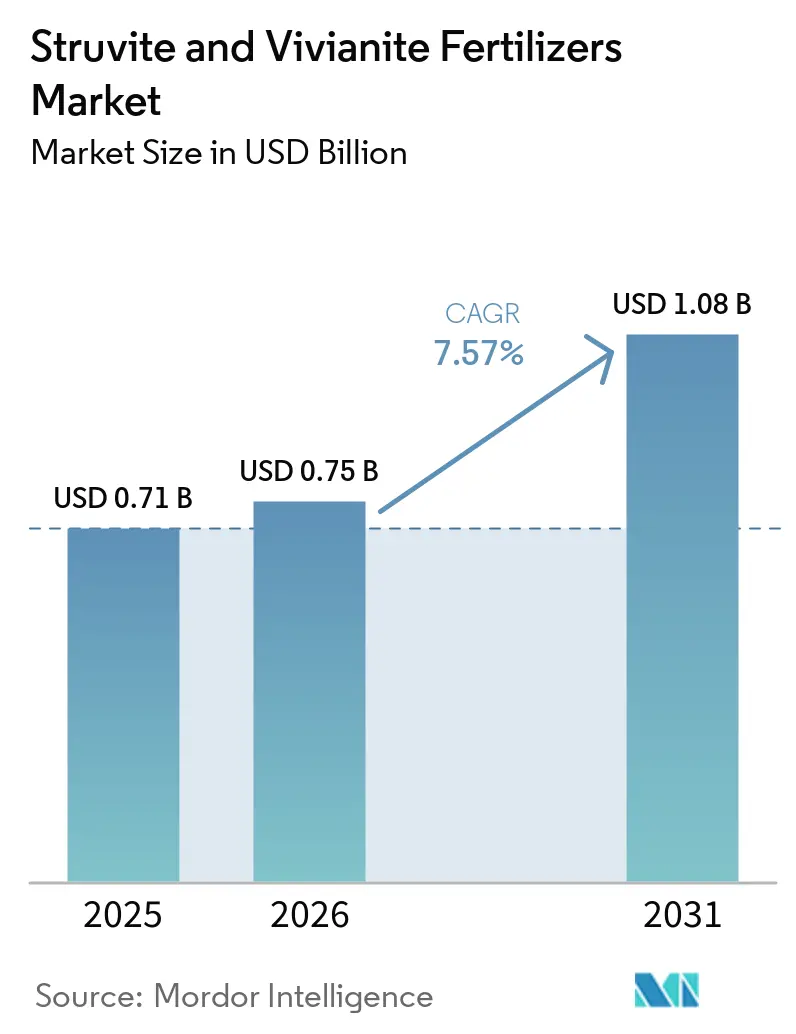
Die Marktgröße für Struvit- und Vivianit-Düngemittel wird voraussichtlich von 0,71 Milliarden USD im Jahr 2025 und 0,75 Milliarden USD im Jahr 2026 auf 1,08 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 7,57 % von 2026 bis 2031. Der Markt für Struvit- und Vivianit-Düngemittel entwickelt sich weiter, da Vorschriften zur Phosphorrückgewinnung zunehmend durchsetzbar werden, insbesondere in kommunalen Abwassersystemen in Europa, wo die überarbeitete Kommunalabwasserbehandlungsrichtlinie am 1. Januar 2025 in Kraft trat[1]Quelle: Europäische Kommission, „Neue Regeln für das städtische Abwassermanagement treten in Kraft”, Europäische Kommission, europa.eu. Dieselbe Richtlinie prognostizierte jährliche wirtschaftliche Vorteile von 7,56 Milliarden USD für die Europäische Union bis 2040 und unterstützt damit langfristige Anlageinvestitionen und reduziert die Abnahmeungewissheit für Betreiber, die in den Markt für Struvit- und Vivianit-Düngemittel eintreten. Der kommerzielle Fall wird auch dadurch gestärkt, dass Versorgungsunternehmen, Technologielizenzgeber und Düngemittelhersteller sich um zurückgewonnenen Phosphor zusammenfinden, während Bio-Zertifizierungen und Produktanerkennung dazu beitragen, die Käuferbasis für den Markt für Struvit- und Vivianit-Düngemittel zu erweitern. Gleichzeitig erhöht die regulatorische Fragmentierung in den Regionen weiterhin die Compliance-Kosten und verlangsamt grenzüberschreitende Produkteinführungen, wodurch das Ausführungsrisiko sichtbar bleibt, selbst wenn sich die Nachfragebedingungen auf den Märkten für Struvit- und Vivianit-Düngemittel verbessern.
Wichtigste Erkenntnisse des Berichts
Nach Produkttyp hielt Struvit im Jahr 2025 einen Anteil von 97,5 % an der Marktgröße für Struvit- und Vivianit-Düngemittel, während Vivianit zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
Nach Form entfielen im Jahr 2025 95,2 % des Marktanteils für Struvit- und Vivianit-Düngemittel auf feste Produkte, während flüssige Formate zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
Nach Quelle hielten Kläranlagen im Jahr 2025 einen Anteil von 54,1 % an der Marktgröße für Struvit- und Vivianit-Düngemittel, während anaerobe Vergärung und Klärschlammströme zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,1 % wachsen werden.
Nach Anwendung entfielen im Jahr 2025 38,5 % der Marktgröße für Struvit- und Vivianit-Düngemittel auf Feldkulturen, während Gartenbaukulturen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 8,1 % wachsen werden.
Nach Geografie entfielen im Jahr 2025 38,2 % der Marktgröße für Struvit- und Vivianit-Düngemittel auf Europa, während Asien-Pazifik zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Struvit- und Vivianit-Düngemittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Vorschriften zur Phosphorrückgewinnung in der Abwasserinfrastruktur | +2.00% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Premium-Langzeitdüngemitteln bei hochwertigen Kulturen | +1.30% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftliche Beschaffung durch kommunale Versorgungsunternehmen und Lebensmittelverarbeiter | +1.40% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kommerzielle Akzeptanz von Struvit durch CE-Kennzeichnung und Bio-Zertifizierung | +1.00% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftlichkeit der Vivianit-Rückgewinnung durch Magnetseparation | +0.70% | Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachgelagerte Verwendung auf Spezial- und Hochwertkulturen-Märkten | +0.60% | Vereinigte Staaten, Brasilien, Indien und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Vorschriften zur Phosphorrückgewinnung in der Abwasserinfrastruktur
Verbindliche gesetzliche Fristen bleiben der deutlichste Wachstumsmotor für den Markt für Struvit- und Vivianit-Düngemittel im Jahr 2026. Die überarbeitete Kommunalabwasserbehandlungsrichtlinie trat am 1. Januar 2025 in Kraft und verpflichtet die Europäische Kommission, bis Januar 2028 eine kombinierte Mindestquote für die Wiederverwendung und das Recycling von Phosphor festzulegen[2]Quelle: Europäische Nachhaltige Phosphorplattform, „ESPP-Vorschläge zur Mindestwiederverwendungs- und Recyclingquote für Phosphor aus kommunalem Abwasser”, Europäische Nachhaltige Phosphorplattform, phosphorusplatform.eu. Die Richtlinie gilt nun für Gemeinden mit 1.000 oder mehr Einwohnern, wodurch viele kleinere Kommunen in den Geltungsbereich fallen und die Projektpipeline für den Markt für Struvit- und Vivianit-Düngemittel erweitert wird. Deutschland hat bereits eine klare nationale Richtung vorgegeben, indem es große Kläranlagen ab 2029 zur Phosphorrückgewinnung verpflichtet, was Machbarkeitsstudien in Richtung Ingenieur- und Planungsentscheidungen verschoben hat. Das Europäische Gesetz über kritische Rohstoffe bietet eine weitere Unterstützungsebene, da Phosphat ausdrücklich aufgeführt ist und damit die politische Rechenschaftspflicht für nationale Rückgewinnungspläne gestärkt wird. Diese Politikstruktur reduziert die Unsicherheit für Betreiber, Kreditgeber und Düngemittelkäufer und gibt dem Markt für Struvit- und Vivianit-Düngemittel einen klareren Weg von der Abwasser-Compliance zur kommerziellen Nährstoffrückgewinnung.
Kreislaufwirtschaftliche Beschaffung durch kommunale Versorgungsunternehmen und Lebensmittelverarbeiter
Das Beschaffungsverhalten verlagert sich von der Abfallbehandlung zur Ressourcenrückgewinnung, und diese Veränderung hilft dem Markt für Struvit- und Vivianit-Düngemittel, zuverlässigere Abnahmestrukturen zu sichern. Kommunale Versorgungsunternehmen in Belgien, den Niederlanden und Skandinavien verknüpfen die Nährstoffrückgewinnung zunehmend mit Klärschlamm- und Abwasserverträgen, was den Produzenten über mehrjährige Zeiträume stabilere Liefermengen verschafft. Lebensmittel- und Getränkeverarbeiter unterstützen diesen Wandel ebenfalls, indem sie eine wirkungsärmere Nährstoffbeschaffung für Vertragslandwirte anstreben und damit einen zweiten kommerziellen Kanal jenseits der compliance-getriebenen Nachfrage eröffnen. Veolia Environnement S.A. positionierte seine Struvia-Plattform, um von diesem Trend zu profitieren, und sein Lille-Pilotprojekt demonstrierte Phosphorrückgewinnungsraten von bis zu 75 %, was praktische Beschaffungsanwendungsfälle im Jahr 2025 unterstützt. Wenn Versorgungsunternehmen und Verarbeiter sich zu Wegen der Nährstoffrückgewinnung bekennen, verbessert sich die Projektfinanzierbarkeit, da die Einnahmenseite leichter zu prognostizieren wird. Dies hilft, kommerzielle Zeitpläne für neue Betreiber zu verkürzen, und stärkt den Übergang des Marktes für Struvit- und Vivianit-Düngemittel von Pilotaktivitäten zu wiederholbaren Lieferverträgen.
Einsatz von Premium-Langzeitdüngemitteln bei hochwertigen Kulturen
Premium-Kultursysteme bieten dem Markt für Struvit- und Vivianit-Düngemittel ein attraktives Nachfragepotenzial, da Nährstoffeffizienz bei hochwertigen Ernten eine größere Rolle spielt. Struvit gibt Phosphor in einem kulturbedarfsgesteuerten Muster frei, was es für Landwirte nützlich macht, die eine bessere Nährstoffsteuerung und geringere Auswaschungsverluste anstreben. Im Juni 2026 führte Ostara Nutrient Recovery Technologies Inc. eine höherwertige CG P2X-Formulierung ein, die mehr als das 2-fache des pflanzenverfügbaren Stickstoffs, Phosphors und Magnesiums konventioneller Phosphatdüngemittel liefert, und das Unternehmen erklärte, dass die Aufwandmengen um 40 % niedriger sein können als bei Monoammoniumphosphat, Diammoniumphosphat und Tripelsuperphosphat[3]Quelle: Ostara, „Ostara entwickelt CG P2X mit neuer, höherwertiger Formulierung, die mehr als das 2-fache der pflanzenverfügbaren Nährstoffe liefert”, 8. Juni 2026, Ostara.com. Im April 2024 wurde Crystal Green Pearl als erste reine Struvit-Kulturernährungsquelle für die Bio-Registrierung in Deutschland, Spanien, Dänemark, Österreich und den Niederlanden zugelassen, was einen Premium-Vertriebskanal für die zertifizierte Bio-Produktion eröffnete. Diese Kombination aus agronomischem Wert und Zertifizierungsunterstützung gibt Speziallandwirten einen klareren Grund, für zurückgewonnene Phosphorprodukte zu zahlen. Da immer mehr Landwirte rückverfolgbare Betriebsmittel und eine kontrollierte Nährstofffreisetzung priorisieren, sollte die Übernahme durch Premium-Kulturen eine wichtige Wachstumsschicht für den Markt für Struvit- und Vivianit-Düngemittel bleiben.
Kommerzielle Akzeptanz von Struvit durch CE-Kennzeichnung und Bio-Zertifizierung
Kommerzielle Akzeptanz ist wichtig, da sie die Adoptionshürden im gesamten Markt für Struvit- und Vivianit-Düngemittel senkt. In Europa profitiert Struvit von der Anerkennung im Rahmen des CMC12-Rahmens, der Produzenten einen klareren Marktzugang bietet als viele andere zurückgewonnene Phosphorprodukte. NuReSys NV, Teil von Green Tile BV, betreibt weiterhin kontrollierte Struvit-Kristallisationssysteme mit einem aktiven CMC12-Pfad für sein Biostru-Produkt, was die weitere Mischung und Ausweitung der Abnahme unterstützt. Die Bio-Registrierung hat eine weitere Vertrauensebene hinzugefügt, da zertifizierte Kanäle eine stärkere Dokumentation und Produktkonsistenz erfordern. Wenn zurückgewonnener Dünger sowohl Compliance- als auch Premium-Kanal-Anforderungen erfüllt, haben Händler und Landwirte weniger Zweifel an seiner Verwendung, Kennzeichnung und Herkunft. Dies senkt die Kommerzialisierungsbarrieren für den Markt für Struvit- und Vivianit-Düngemittel und unterstützt einen Wandel von der versuchsbasierten Nachfrage zu Wiederholungskäufen in etablierten landwirtschaftlichen Systemen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Landwirtschaftsbewusstsein für zurückgewonnene Mineraldüngemittel | -1.00% | Indien, Brasilien, Frankreich und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Produktstandardisierung in verschiedenen Rechtsordnungen | -1.20% | Europa, Vereinigte Staaten, Japan und Kanada | Mittelfristig (2–4 Jahre) |
| Hohe standortspezifische Investitionsausgaben und Qualifizierungszyklen | -1.30% | Vereinigte Staaten, Deutschland, Australien und Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Angebotsfragmentierung über verschiedene Rohstoffströme hinweg | -0.80% | Global, am stärksten in Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Landwirtschaftsbewusstsein für zurückgewonnene Mineraldüngemittel
Das Bewusstsein der Landwirte bleibt eine echte Einschränkung, da der Markt für Struvit- und Vivianit-Düngemittel weiterhin auf Produkte angewiesen ist, die sich von bekannten Phosphat-Betriebsmitteln sowohl in Herkunft als auch in Leistung unterscheiden. Landwirte benötigen häufig Belege zur Nährstofffreisetzung, Kulturreaktion, Handhabung und Zertifizierung, bevor sie von etablierten Düngeprogrammen auf zurückgewonnene Mineralprodukte umsteigen. Die Tatsache, dass Bio-Registrierung und Produktreformulierung in der Unternehmenskommunikation so stark betont werden, zeigt, dass die Käuferaufklärung für die kommerzielle Konversion nach wie vor zentral ist. Dieses Problem ist in preissensiblen Landwirtschaftssystemen deutlicher sichtbar, wo Landwirte möglicherweise zögern, einen Aufpreis zu zahlen, sofern die Ertragsreaktion oder die politische Unterstützung nicht klar nachgewiesen ist. Es verlangsamt auch die Händlerakzeptanz, da Kanalpartner eine einfachere Verkaufsgeschichte benötigen, bevor sie neue Produkte in großem Maßstab bewerben können. Infolgedessen kann das kommerzielle Wachstum im Markt für Struvit- und Vivianit-Düngemittel hinter der technischen Bereitschaft zurückbleiben, während Bewusstsein, Schulung und Vertrauen auf Feldebene noch aufgebaut werden.
Uneinheitliche Produktstandardisierung in verschiedenen Rechtsordnungen
Die regulatorische Fragmentierung erhöht weiterhin die Kosten und verzögert die grenzüberschreitende Expansion im Markt für Struvit- und Vivianit-Düngemittel. Die Vereinigten Staaten folgen einem anderen regulatorischen Pfad, der mit Klärschlamm und staatlicher Düngemittelregistrierung verknüpft ist, während Japan seinen eigenen Agrar- und Recyclingrahmen anstelle des Klassifizierungswegs der Europäischen Union verwendet. Es gibt noch keinen harmonisierten internationalen Standard für zurückgewonnene mineralische Phosphatdüngemittel, sodass Produzenten mehrere Genehmigungswege statt eines einzigen skalierbaren Prozesses haben. Die Europäische Kommission wird die delegierte Mindestphosphor-Recyclingquote erst Anfang 2028 festlegen, sodass in der nahen Zukunft eine gewisse Auslegungsunsicherheit bestehen bleibt. Dies kann kommerzielle Einführungszeitpläne um viele Monate verlängern und macht den Mehrregionenvertrieb schwieriger, als der zugrunde liegende agronomische Fall vermuten lässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Struvit sichert den Umsatz, während Vivianit skaliert
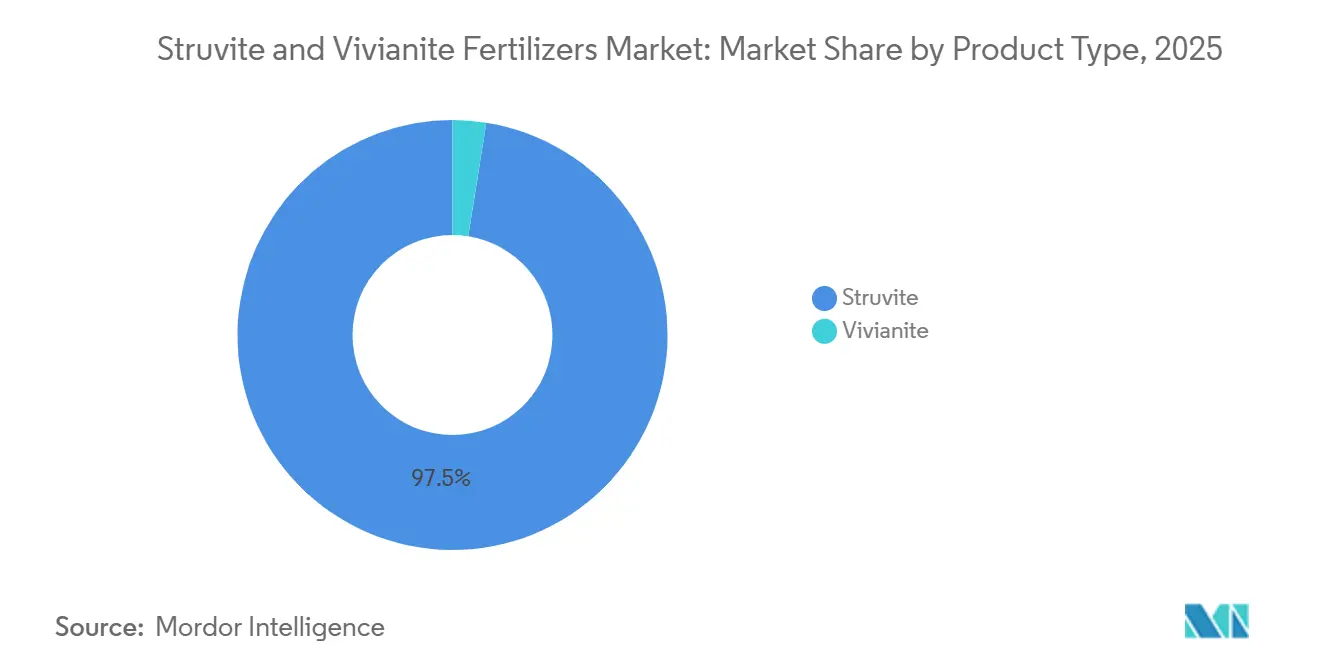
Struvit repräsentierte im Jahr 2025 97,5 % der Marktgröße für Struvit- und Vivianit-Düngemittel, was seine längere kommerzielle Geschichte, breitere Feldvalidierung und klarere regulatorische Stellung in Europa widerspiegelt. Vivianit blieb die kleinere Produktkategorie, da es sich noch in einem früheren Stadium der kommerziellen Entwicklung befindet und nicht über dasselbe Maß an Produktanerkennung in Düngersystemen verfügt. Struvit profitiert auch von einer stärkeren Erfolgsbilanz in der Kulturernährung und Mischkompatibilität, was es beim aktuellen Umsatzbeitrag im Markt für Struvit- und Vivianit-Düngemittel vorne hält.
Vivianit wird voraussichtlich bis 2031 mit einer CAGR von 11,2 % wachsen und ist damit der am schnellsten wachsende Produkttyp auf dem Markt. Pilotversuche zur Magnetseparation haben bereits eine Rückgewinnung von über 80 % aus vergorenem Schlamm gezeigt, und industrielle Abwasserversuche berichteten unter optimierten Bedingungen von einer Phosphorrückgewinnung von 93,54 %[4]Quelle: W.K. Wijdeveld, G. Sudintas, Philipp Kuntke, Leon Korving und Mark C.M. van Loosdrecht, „Robuste magnetische Vivianit-Rückgewinnung aus vergorenem Klärschlamm”, Water Research, doi.org. Struvit sollte sich ebenfalls weiter ausbreiten, da sein agronomischer Wert, seine Bio-Zertifizierungsbasis und seine kommerzielle Positionierung heute noch stärker sind. Das Ergebnis ist ein Markt, in dem Struvit den kurzfristigen Umsatz stützt, während Vivianit das zukünftige Wachstumspotenzial stärkt.


Nach Form: Feste Produkte führen, während flüssige und feinpartikuläre Formate an Bedeutung gewinnen
Feste Produkte machten im Jahr 2025 95,2 % des Umsatzes aus und behaupteten ihre dominante Stellung im globalen Markt für Struvit- und Vivianit-Düngemittel aufgrund ihrer Kompatibilität mit konventionellen Systemen zur Düngemittelmischung, Lagerung, Transport und Feldausbringung. Die meisten kommerziell erhältlichen Struvit-Düngemittel werden als Granulate oder Pellets angeboten, was ihre weitverbreitete Übernahme in Reihenkulturen, Gartenbau, Rasen und Speziallandwirtschaft unterstützt. Flüssige Produkte machten einen deutlich kleineren Anteil aus, wobei die Übernahme hauptsächlich auf spezialisierte Nährstoffmanagementprogramme und forschungsgetriebene Anwendungen beschränkt war, bei denen zurückgewonnener Phosphor in flüssige Formulierungen eingearbeitet wird.
Das flüssige Segment wird voraussichtlich bis 2031 mit einer CAGR von 10,4 % wachsen, angetrieben durch die zunehmende Übernahme von Fertigations- und Präzisionsbewässerungssystemen sowie laufende Forschung zur Verbesserung der Integration von zurückgewonnenem Phosphor in flüssige Nährstofflösungen. Feste Düngemittel werden jedoch voraussichtlich ihre Marktführerschaft während des gesamten Prognosezeitraums behalten, da die meisten kommerziellen Struvit- und aufkommenden Vivianit-Produkte in granulierter oder pelletierter Form hergestellt und vermarktet werden und überlegene Handhabung, Lagerstabilität und Langzeitnährstoffleistung bieten.
Nach Quelle: Kläranlagen führen, anaerobe Vergärungswege ermöglichen Vivianit
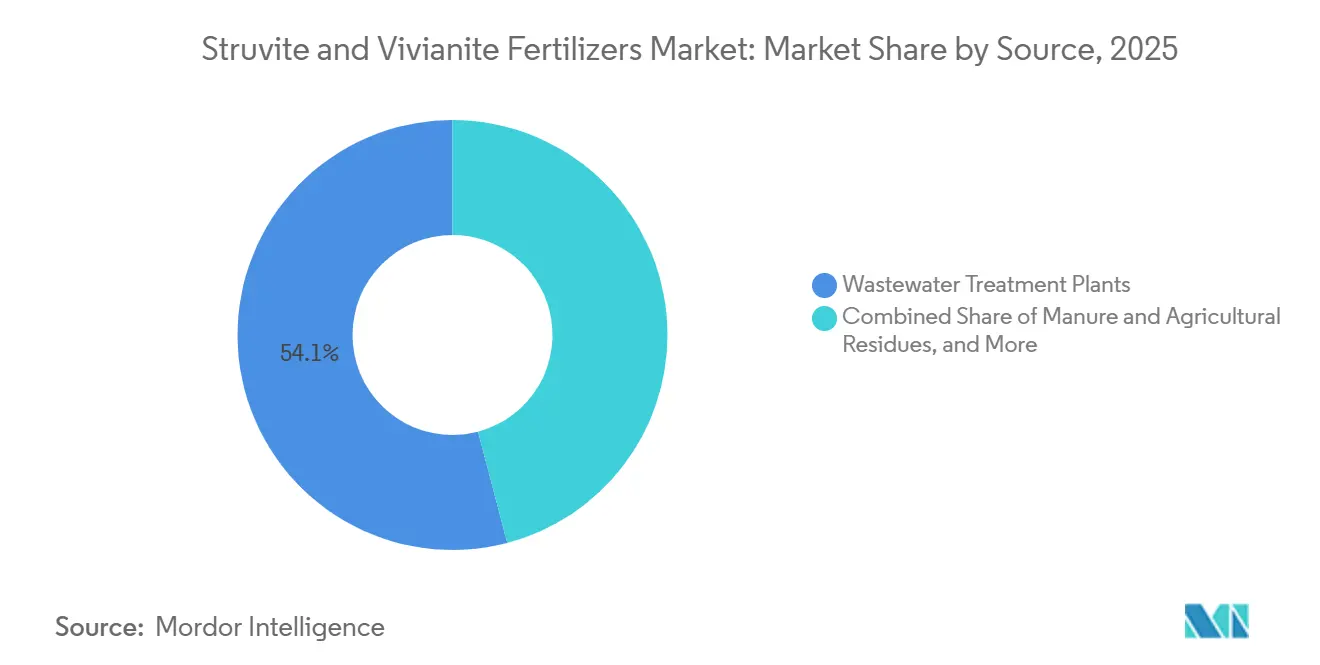
Kläranlagen hielten im Jahr 2025 einen Anteil von 54,1 % am Markt für Struvit- und Vivianit-Düngemittel und sind die dominierende Quelle, da Zentrat- und Seitenstromflüsse konsistentere Rückgewinnungsbedingungen bieten. Anaerobe Vergärung und Klärschlammströme entwickelten sich zu zunehmend wichtigen Quellen, während Gülle und landwirtschaftliche Reststoffe ein kleineres, aber tragfähiges Rohstoffpotenzial blieben. Großtechnische Abwassersysteme können Phosphorrückgewinnungsraten von 80 % bis 95 % erreichen, und Betreiber profitieren auch von geringerem Ablagerungsdruck in Vergärern und zugehörigen Anlagen.
Anaerobe Vergärung und Klärschlammströme werden voraussichtlich bis 2031 mit einer CAGR von 10,1 % wachsen, dem schnellsten Tempo unter den Quellkategorien im Markt für Struvit- und Vivianit-Düngemittel. Ihre Bedeutung ergibt sich aus den reduzierenden Bedingungen, die die Vivianit-Bildung begünstigen, was dieser Quelle eine stärkere Verbindung zur aufkommenden Vivianit-Versorgungsbasis gibt. Gülle und landwirtschaftliche Reststoffe sollten ebenfalls weiterentwickelt werden, obwohl die Zusammensetzungsvariabilität die Skalierung im Vergleich zu kommunalen Abwassersystemen nach wie vor erschwert. Dies lässt Kläranlagen heute als stabilste Quelle zurück, während vergärungsgebundene Ströme einen größeren Anteil des zukünftigen Wachstumspfads gestalten.
Nach Anwendung: Feldkulturen sichern das Volumen, während das Gartenbausegment Premium-Wert aufbaut
Feldkulturen machten im Jahr 2025 38,5 % der Nachfrage aus und blieben damit das größte Anwendungsgebiet im Markt für Struvit- und Vivianit-Düngemittel, da sie die größten Nährstoffmengen aufnehmen. Gartenbaukulturen folgten als kleinerer, aber zunehmend wertvoller Kanal, während Rasen- und Zierpflanzenanwendungen eine stabile Nische mit klareren Vorteilen bei Abfluss und Haftung blieben. In Feldkultursystemen eignet sich langsam freigesetzter Phosphor für lange Wachstumszyklen und hilft, Fixierungsverluste in Böden zu reduzieren, in denen konventionelles lösliches Phosphat weniger effizient ist.
Gartenbaukulturen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,1 % wachsen, unterstützt durch Premium-Wirtschaftlichkeit und eine stärkere Zahlungsbereitschaft für zertifizierte zurückgewonnene Betriebsmittel. Die Bio-Registrierung in 5 europäischen Ländern verbessert den Zugang zu Erzeugern, die eine dokumentierte Nährstoffherkunft benötigen, bevor sie Betriebsmittelprogramme ändern. Die Nachfrage nach Rasen und Zierpflanzen sollte stabil bleiben, da geringe Schwermetallbedenken und reduziertes Abflussrisiko mit kommunalen und verwalteten Landschaftsanforderungen übereinstimmen. Die Anwendungsmischung trennt sich daher im Prognosezeitraum in volumengeführte Feldnutzung und wertgeführte Gartenbauübernahme auf.
Geografische Analyse
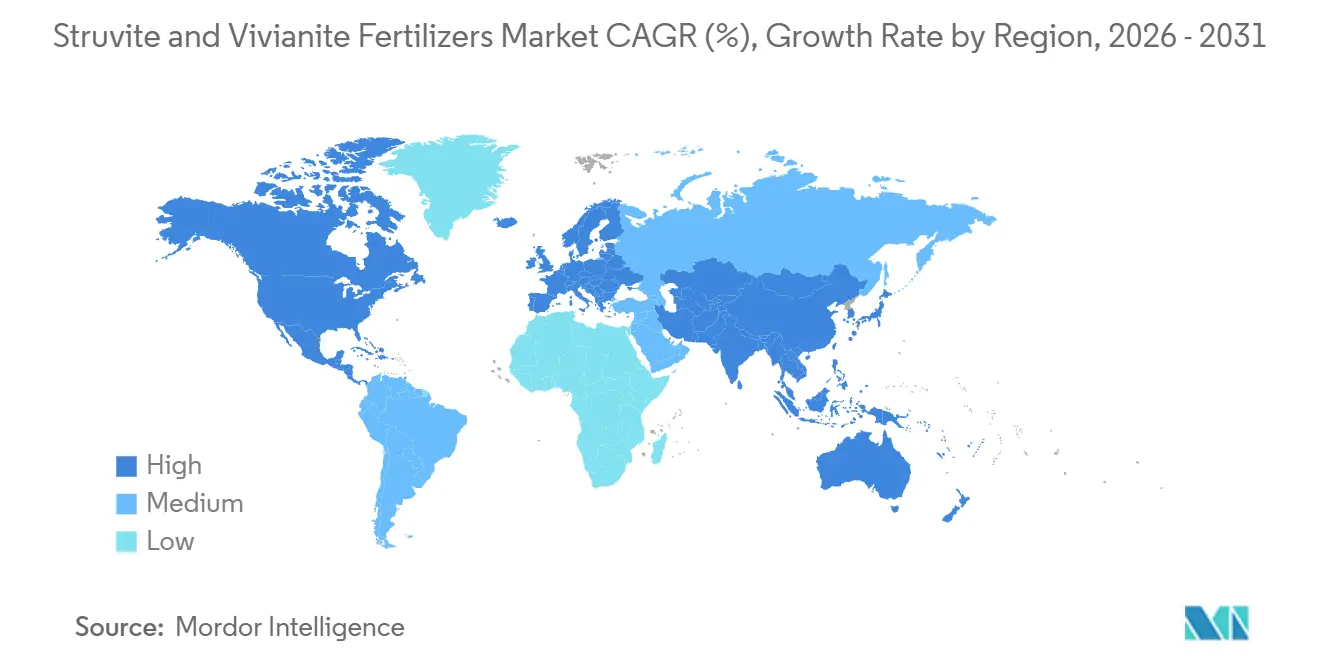
Europa hielt im Jahr 2025 38,2 % des globalen Marktes für Struvit- und Vivianit-Düngemittel und ist damit der führende regionale Markt, unterstützt durch eine fortschrittlichere Abwasserinfrastruktur, Phosphorrückgewinnungskapazitäten und regulatorische Rahmenbedingungen. Die Niederlande, Deutschland, Dänemark und Frankreich haben sich als wichtige Produktionszentren mit etablierter Erfahrung in der Struvit-Rückgewinnung herausgebildet. Beispielsweise betreibt REMONDIS SE & Co. KG eine kommerzielle Phosphorrückgewinnungsanlage in Hamburg und entwickelt weitere TetraPhos-Projekte in Deutschland und den Niederlanden. Mit regulatorischen Anforderungen, etablierten Zertifizierungswegen und starken Verbindungen zwischen Rückgewinnungsanlagen und kommunalen Versorgungsunternehmen wird Europa voraussichtlich seine führende Position auf dem Markt behalten.
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,8 % wachsen, was es zur am schnellsten wachsenden Region im Markt für Struvit- und Vivianit-Düngemittel macht. China bietet die größte kurzfristige Mengenbasis, da sowohl die kommunale Behandlungsabdeckung als auch die tierhaltungsbezogenen Nährstoffströme umfangreich sind. Japan und Südkorea bleiben wichtig für die Vivianit-Entwicklung, da ihre Phosphorrecycling-Rahmenbedingungen dazu beigetragen haben, Pilotarbeiten näher an die kommerzielle Praxis heranzuführen. Indien wird für den Struvit-Düngemittelmarkt ebenfalls relevanter, da Abwasserbehandlungs- und Nährstoffrückgewinnungsinitiativen an Bedeutung gewinnen und eine langfristige Grundlage für die inländische Phosphorrückgewinnung schaffen. Der große Agrarsektor des Landes und der wachsende Bedarf an effizientem Phosphormanagement bieten potenzielle Nachfrage nach zurückgewonnenen Phosphordüngemitteln wie Struvit, insbesondere wenn sich kreislaufwirtschaftliche Ansätze für Abwasser- und Nährstoffmanagement entwickeln.
Nordamerika bleibt eine der größten regionalen Positionen im Markt für Struvit- und Vivianit-Düngemittel, wobei die Vereinigten Staaten das wichtigste Nachfragezentrum sind. Südamerika, angeführt von Brasilien und Argentinien, hat ein starkes landwirtschaftliches Nachfragepotenzial, aber eine begrenztere Abwasserinfrastruktur außerhalb großer städtischer Gebiete. Der Nahe Osten und Afrika sind noch frühe Märkte für Struvit- und Vivianit-Düngemittel, wobei wachsende Investitionen in Abwasserbehandlung und Wasserwiederverwendung eine Grundlage für die Phosphorrückgewinnung schaffen. Begrenzte kommerzielle Rückgewinnungskapazitäten und sich entwickelnde regulatorische und Zertifizierungsrahmen schränken die Marktentwicklung jedoch weiterhin ein. Kurzfristige Chancen werden daher von der Ausweitung der Abwasserinfrastruktur, erfolgreichen Rückgewinnungsprojekten, Produktzulassungswegen und der Wirtschaftlichkeit der Herstellung zurückgewonnener Phosphordüngemittel abhängen.

Wettbewerbslandschaft
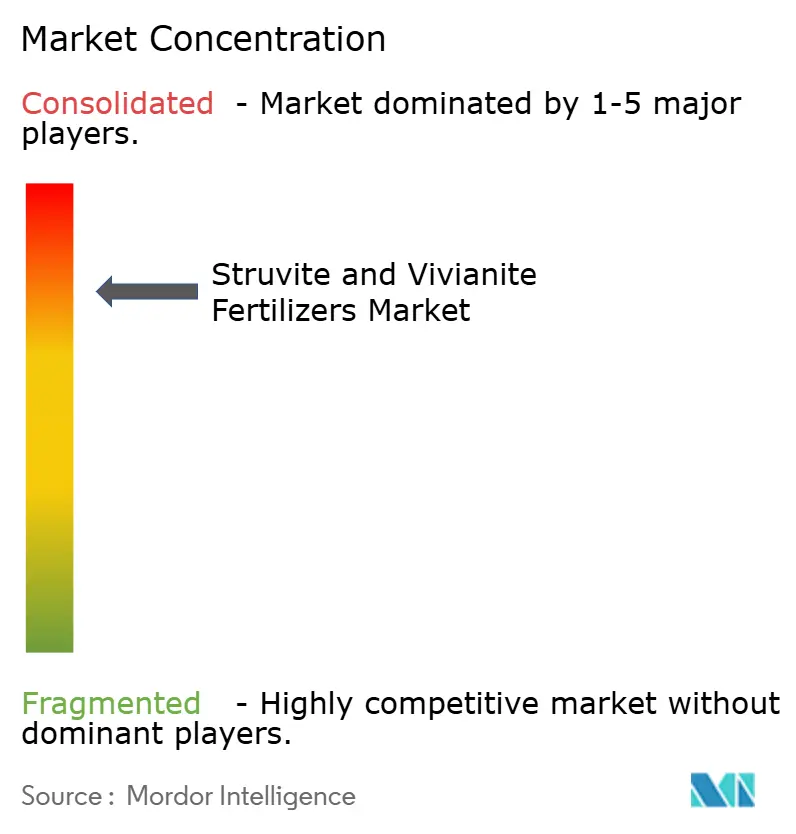
Der Markt für Struvit- und Vivianit-Düngemittel bleibt konzentriert, wobei die Führung im Jahr 2025 weiterhin bei Technologiespezialisten liegt, die frühe Positionen in Reaktoren, Zertifizierung und Vertrieb aufgebaut haben. Ostara Nutrient Recovery Technologies Inc., NuReSys NV (Green Tile BV), Veolia Environnement S.A. und Phosmag Group halten klare First-Mover-Vorteile durch Betriebserfahrung und installierte Rückgewinnungssysteme. Ihre Strategien unterscheiden sich nach Geschäftsmodell, da einige sich auf Lizenzierung und Marken-Düngemittelverkäufe konzentrieren, während andere die Phosphorrückgewinnung in umfassendere Abwasser- und Klärschlammdienstleistungsverträge integrieren. Die Basis von mehr als 200 Installationen der Phosmag Group verschafft ihr eine stärkere modulare Position bei kommunalen Kunden, die bewährte Wiederholbarkeit suchen. CNP Technology Water and Biosolids Corporation und ähnliche Unternehmen bleiben relevanter im mittleren Versorgungsunternehmenssegment, wo sich die Projektanforderungen von großen, maßgeschneiderten Installationen unterscheiden.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, dass der Wettbewerb auf den Märkten für Struvit- und Vivianit-Düngemittel breiter wird. Im Juni 2026 führte Ostara Nutrient Recovery Technologies Inc. eine höherwertige CG P2X-Formulierung ein, die ihren Produktleistungsfall im Mainstream-Ackerbau stärkte. Glatt Ingenieurtechnik GmbH und Seraplant GmbH trieben das phos4green-Granulierungssystem weiter voran, das einen nachgelagerten Engpass behebt, indem variable zurückgewonnene Ströme in standardisierte Granulate umgewandelt werden.
Etablierte Düngemittelhersteller treten ebenfalls direkter in den Bereich ein, was die Wettbewerbsform des Marktes für Struvit- und Vivianit-Düngemittel verändert. ICL Group Ltd. positionierte Puraloop als Düngemittel aus 100 % recycelter Klärschlammasche, was den nachgelagerten Einstieg eines großen Nährstofflieferanten signalisiert. NuReSys NV erweitert weiterhin die kommerzielle Relevanz der kontrollierten Struvit-Kristallisation durch seinen Biostru-Pfad und seine Betriebsbasis in kommunalen und industriellen Behandlungssystemen. Der wichtigste offene Bereich verbleibt im mittleren Marktsegment der Versorgungsunternehmen, wo weder große maßgeschneiderte Anlagen noch kleine verpackte Einheiten die Kosten- und Qualifizierungsherausforderung heute vollständig lösen.
Branchenführer im Markt für Struvit- und Vivianit-Düngemittel
Ostara Nutrient Recovery Technologies Inc.
ICL Group Ltd.
NuReSys NV (Green Tile BV)
The Andersons, Inc.
Phosmag Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Ostara Nutrient Recovery Technologies Inc. gab einen bedeutenden Fortschritt bei seinem CG P2X-Düngemittel mit einer neuen, höherwertigen Formulierung (9-42-0 plus 9 Mg) bekannt, die mehr als das 2-fache des pflanzenverfügbaren Stickstoffs, Phosphors und Magnesiums im Vergleich zu konventionellen Phosphatdüngemitteln liefert und Aufwandmengen ermöglicht, die um 40 % niedriger sind.
- März 2026: ICL Group Ltd. eröffnete eine neue Spezial-Düngemittelproduktionsanlage in Maharashtra, Indien. Die Anlage steht im Einklang mit der Make-in-India-Initiative der indischen Regierung und positioniert ICL Group Ltd. als widerstandsfähigen Lieferanten von Spezial-Kulturernährungsbetriebsmitteln, einschließlich phosphorrückgewinnungsnaher Produkte wie Puraloop, für einen wachstumsstarken Markt.
- Januar 2025: Die Europäische Kommission setzte die Richtlinie 2024/3019 der Europäischen Union zur Behandlung von kommunalem Abwasser in Kraft, erweiterte die Phosphorrückgewinnungsvorschriften auf Gemeinden mit 1.000 oder mehr Einwohnern und prognostizierte jährliche wirtschaftliche Vorteile von 7,56 Milliarden USD für die Europäische Union bis 2040. Die Richtlinie beauftragt die Europäische Kommission, bis Januar 2028 Mindestphosphor-Recyclingquoten festzulegen.


Globaler Berichtsumfang für den Markt für Struvit- und Vivianit-Düngemittel
Der Markt für Struvit- und Vivianit-Düngemittel umfasst zurückgewonnene phosphorbasierte Düngemittel, die aus Abwasser und organischen Reststoffen für eine nachhaltige, langsam freisetzende Pflanzenernährung hergestellt werden. Der Markt für Struvit- und Vivianit-Düngemittel ist segmentiert nach Produkttyp (Struvit und Vivianit), nach Form (fest und flüssig), nach Quelle (Kläranlagen, anaerobe Vergärung und Klärschlammströme sowie Gülle und landwirtschaftliche Reststoffe), nach Anwendung (Feldkulturen, Gartenbaukulturen sowie Rasen und Zierpflanzen) und nach Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Struvit |
| Vivianit |
| Fest |
| Flüssig |
| Kläranlagen |
| Anaerobe Vergärung und Klärschlammströme |
| Gülle und landwirtschaftliche Reststoffe |
| Feldkulturen |
| Gartenbaukulturen |
| Rasen und Zierpflanzen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Niederlande | |
| Russland | |
| Spanien | |
| Ukraine | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Philippinen | |
| Übriges Asien-Pazifik | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Nigeria |
| Südafrika | |
| Übriges Afrika |
| Nach Produkttyp | Struvit | |
| Vivianit | ||
| Nach Form | Fest | |
| Flüssig | ||
| Nach Quelle | Kläranlagen | |
| Anaerobe Vergärung und Klärschlammströme | ||
| Gülle und landwirtschaftliche Reststoffe | ||
| Nach Anwendung | Feldkulturen | |
| Gartenbaukulturen | ||
| Rasen und Zierpflanzen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Frankreich | |
| Deutschland | ||
| Italien | ||
| Niederlande | ||
| Russland | ||
| Spanien | ||
| Ukraine | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Philippinen | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Nigeria | |
| Südafrika | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Struvit- und Vivianit-Düngemittel?
Die Marktgröße für Struvit- und Vivianit-Düngemittel wird im Jahr 2025 auf 0,71 Milliarden USD geschätzt.
Welcher Produkttyp führt heute beim Umsatz?
Struvit führt mit 97,5 % des Umsatzes im Jahr 2025, da es eine längere kommerzielle Geschichte und eine klarere Produktanerkennung hat.
Welcher Quellstrom trägt am meisten zur Versorgung bei?
Kläranlagen führen mit einem Anteil von 54,1 % an der Versorgung im Jahr 2025, da ihre Rückgewinnungsbedingungen konsistenter sind als bei anderen Rohstoffen.
Welche Region wächst am schnellsten?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,8 % bis 2031, unterstützt durch Abwasserinvestitionen und steigende Nachfrage nach Spezialdüngemitteln.
Seite zuletzt aktualisiert am:



