
Tamanho e Participação do Mercado de Colhedoras de Uvas na Espanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
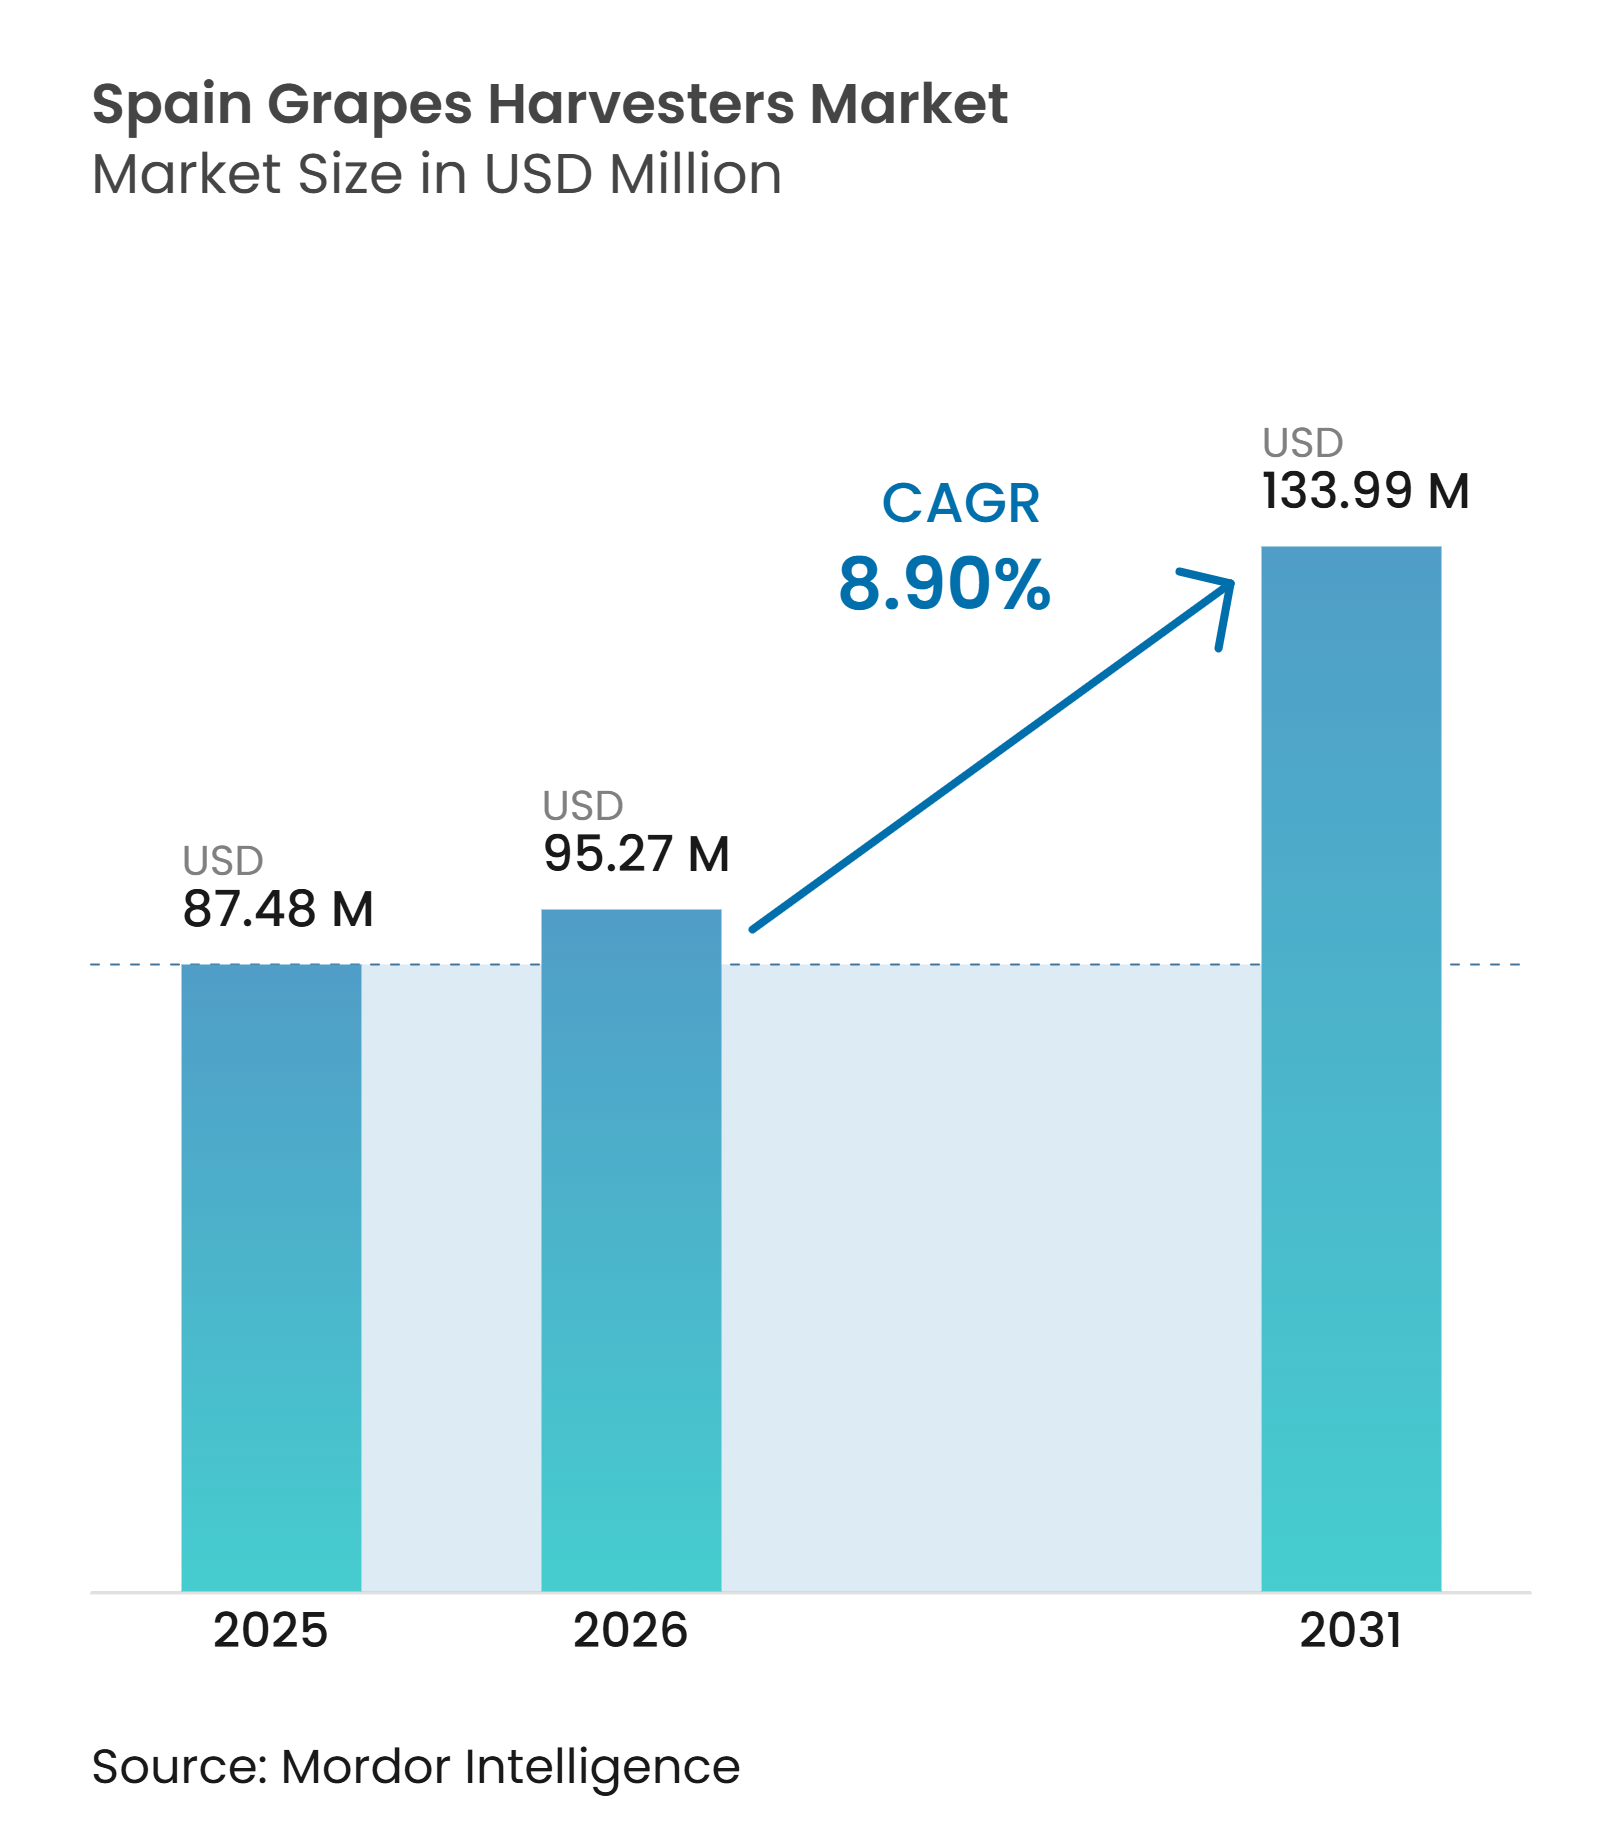
| Tamanho do mercado no ano base (2025) | 87.48 Milhões de dólares |
| Tamanho do Mercado (2026) | 95.27 Milhões de dólares |
| Tamanho do Mercado (2031) | 133.99 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.90 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colhedoras de Uvas na Espanha pela Mordor Intelligence
O tamanho do mercado de colhedoras de uvas na Espanha foi avaliado em 87,48 milhões de USD em 2025 e estima-se que cresça de 95,27 milhões de USD em 2026 para atingir 133,99 milhões de USD até 2031, a um CAGR de 8,90% durante o período de previsão (2026-2031). A escassez de mão de obra está tornando a capacidade de colheita confiável mais importante para vinícolas e produtores. O aumento dos salários e o deslocamento de trabalhadores sazonais para a França elevaram o custo de depender de equipes manuais durante uma curta temporada de colheita. O investimento em maquinário agrícola e o financiamento público para a reestruturação de vinhedos estão apoiando as compras por cooperativas e contratantes. A redução da área de vinhedos limita o potencial de expansão com base na área plantada, de modo que a demanda por substituição e a maior mecanização dos vinhedos existentes moldarão as vendas.[1] Os fornecedores estão respondendo com máquinas para fileiras estreitas, sistemas conectados e equipamentos projetados para frotas de cooperativas, enquanto o financiamento e o terreno permanecem como restrições à adoção.
Principais Conclusões do Relatório
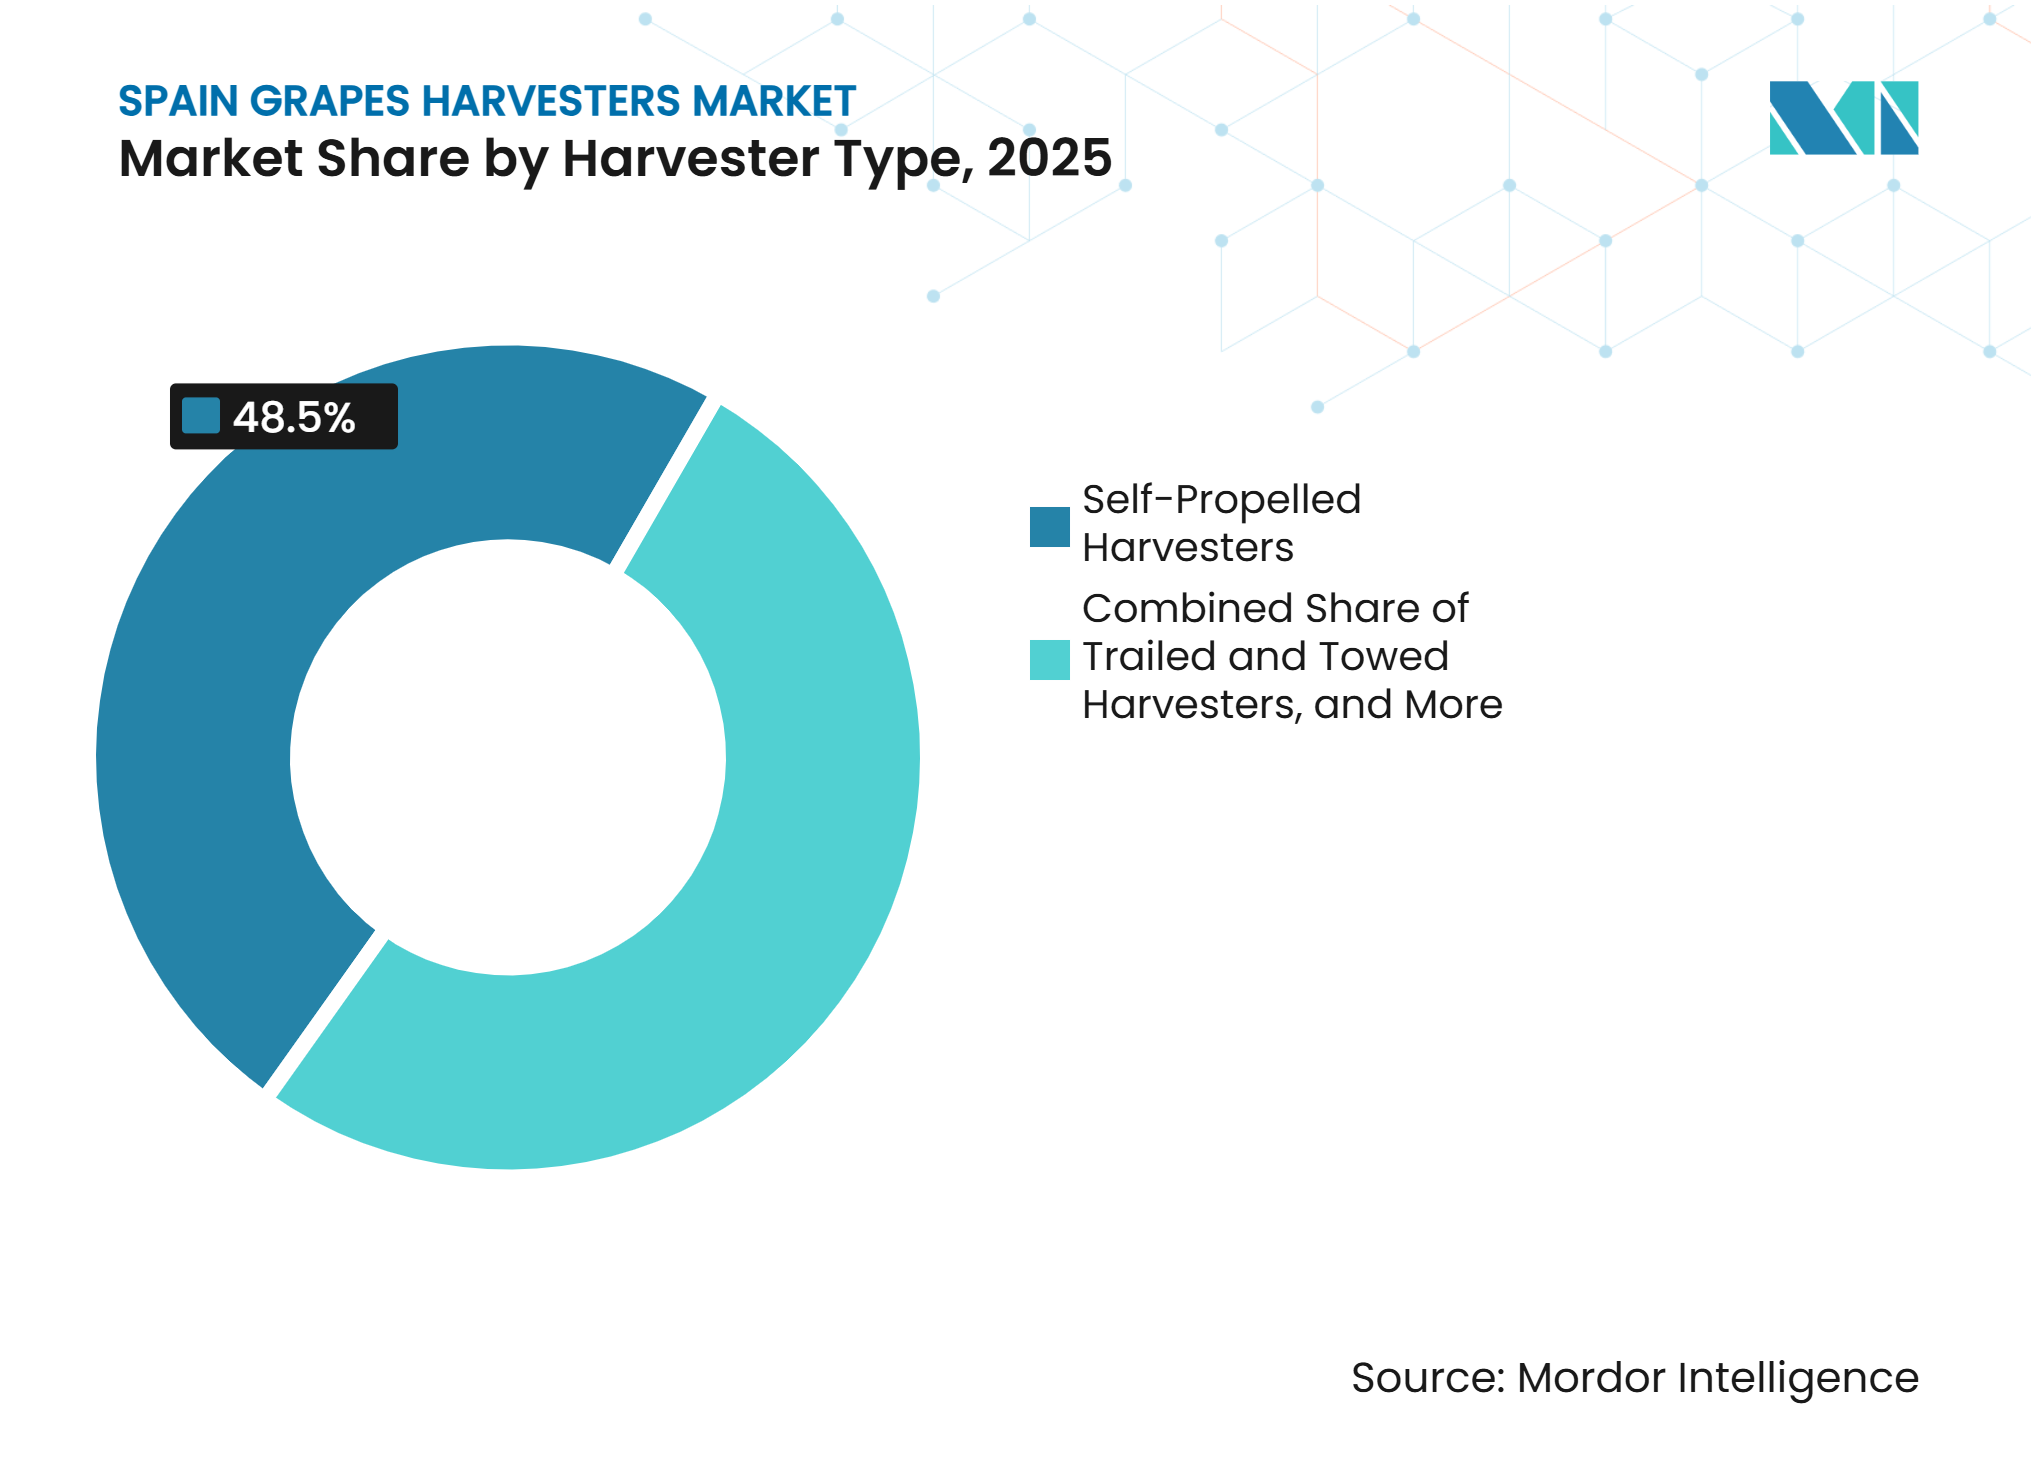
- Por tipo de colhedora, as colhedoras autopropelidas detinham 48,5% da participação do mercado de colhedoras de uvas na Espanha em 2025, enquanto as colhedoras montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031.
- Por modo de operação, os equipamentos assistidos e guiados por precisão detinham 54,2% da participação do tamanho do mercado de colhedoras de uvas na Espanha em 2025, enquanto os equipamentos autônomos e semiautônomos têm previsão de crescer a um CAGR de 13,2% de 2026 a 2031.
- Por fonte de energia, os equipamentos movidos a diesel detinham 66,8% da participação de mercado em 2025, enquanto os equipamentos elétricos têm previsão de crescer a um CAGR de 14% de 2026 a 2031.
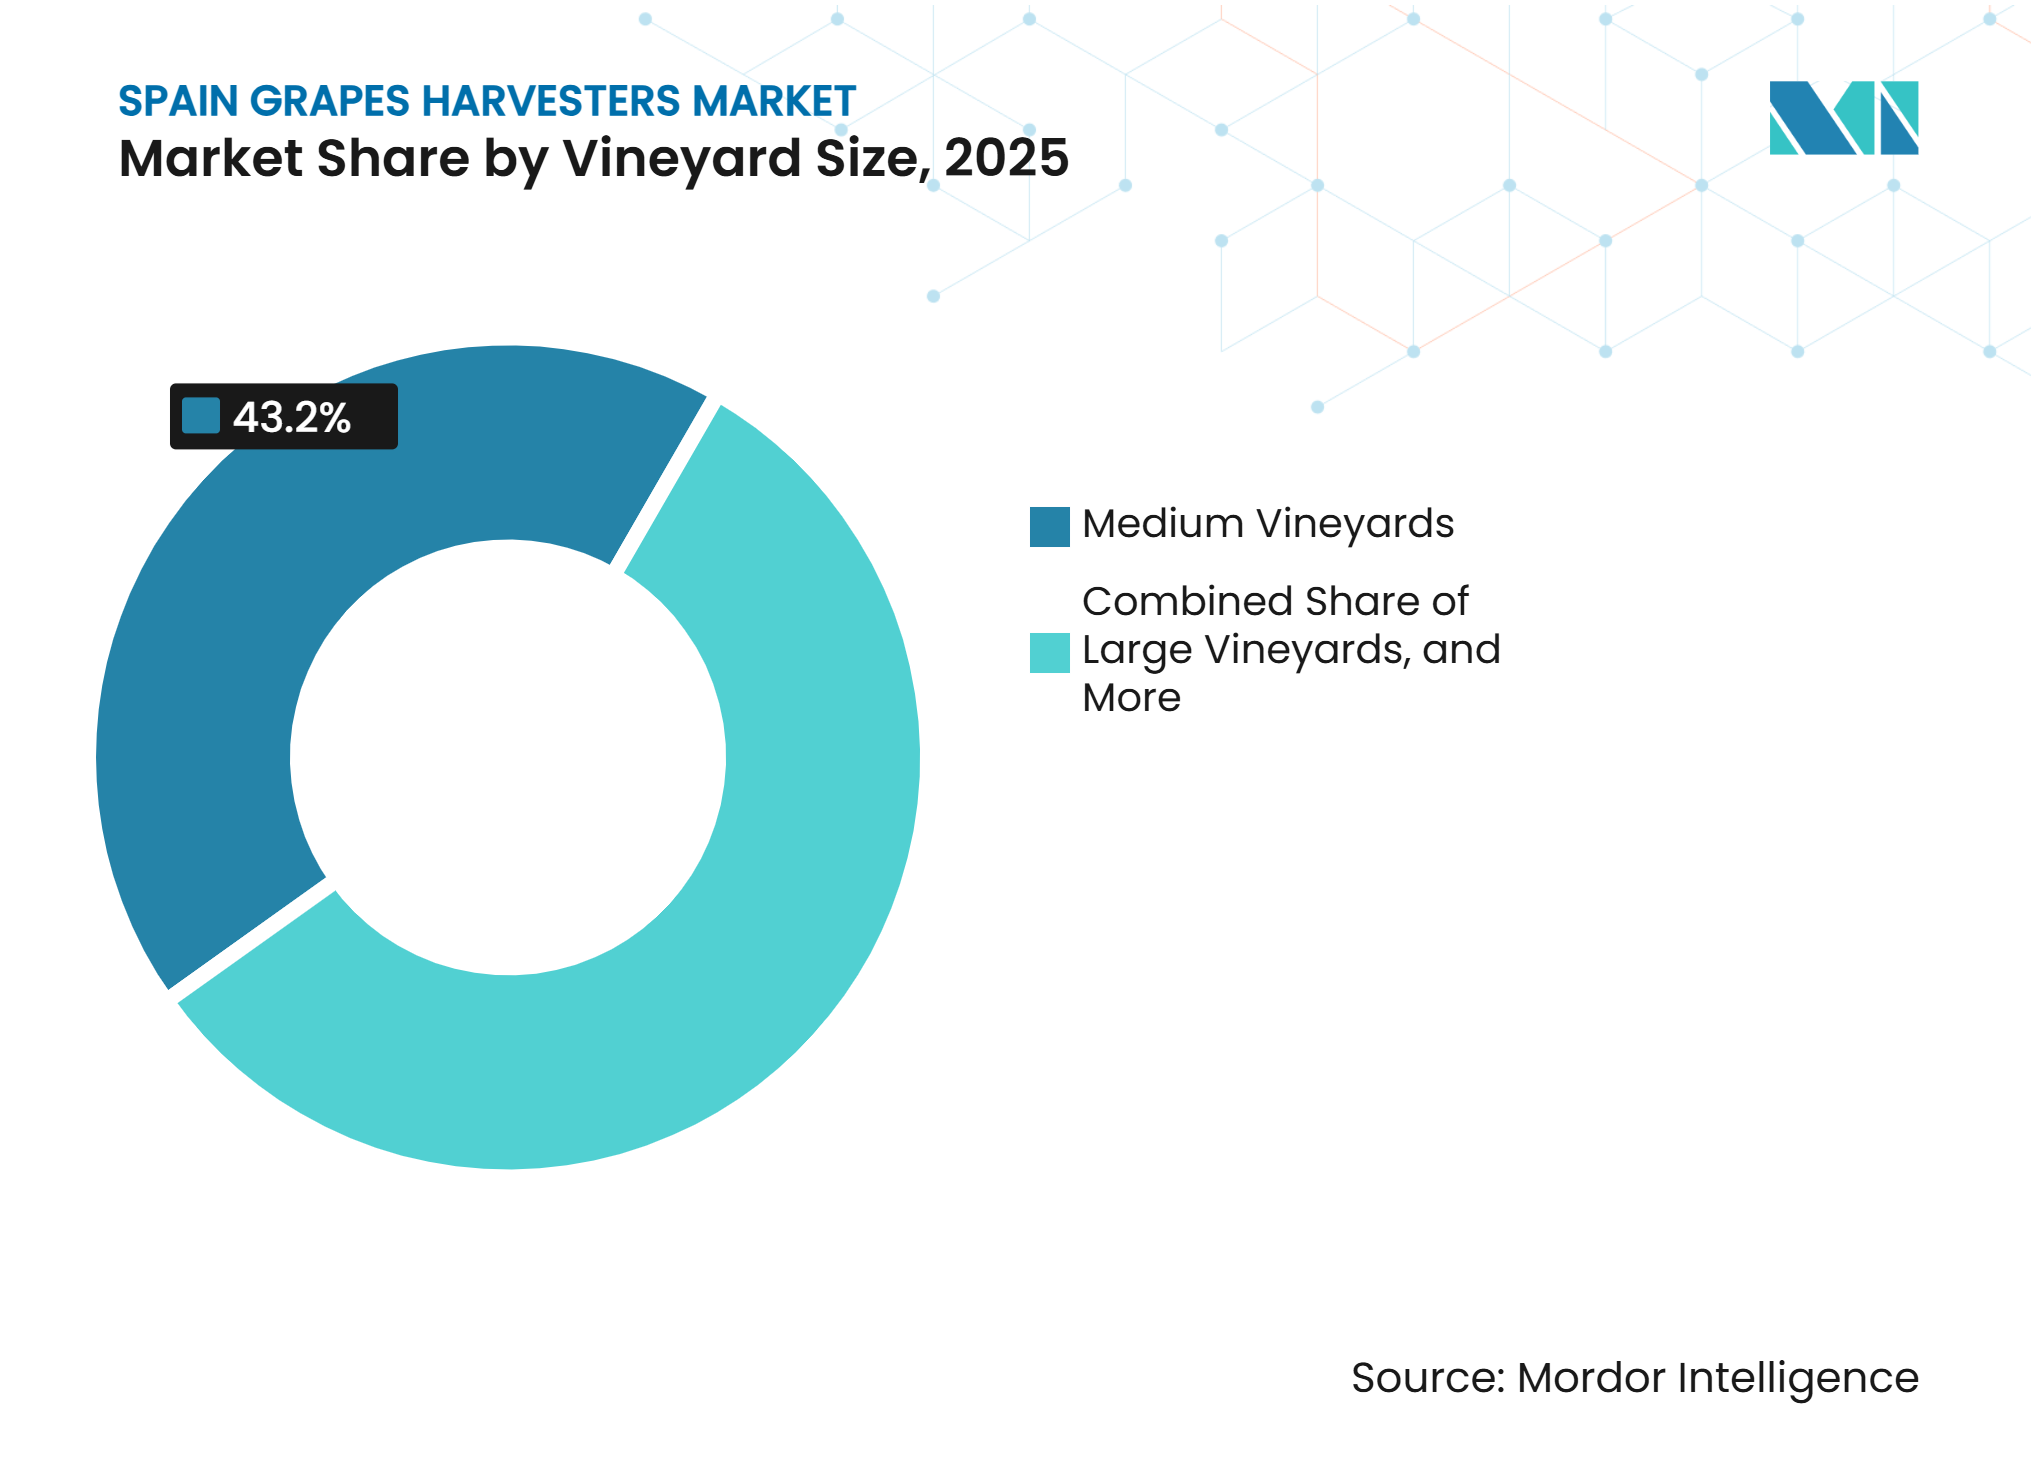
- Por tamanho de vinhedo, os vinhedos médios detinham 43,2% da participação de mercado em 2025, enquanto os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031.
- Por aplicação, a colheita de uvas para vinho detinha 98,3% da participação de mercado em 2025, enquanto a colheita de uvas de mesa tem previsão de crescer a um CAGR de 10,8% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de mão de obra em vinhedos e inflação salarial | +2.0% | Global, com maior intensidade na Espanha, Castilla-La Mancha, La Rioja, Catalunha e Andaluzia | Curto prazo (≤ 2 anos) |
| Demanda por mecanização em grandes propriedades vinícolas e cooperativas | +1.6% | Europa, com Espanha e França como locais centrais, e expansão para a América do Sul | Médio prazo (2-4 anos) |
| Integração de dados de viticultura de precisão | +1.2% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Fragmentação dos vinhedos espanhóis impulsionando modelos de equipamentos compartilhados | +1.0% | Espanha, especialmente regiões com denominações fragmentadas | Médio prazo (2-4 anos) |
| Adaptação de colhedoras para fileiras estreitas em vinhedos de alta densidade | +0.8% | Europa, Ásia e Ásia Ocidental | Longo prazo (≥ 4 anos) |
| Resposta à volatilidade climática por meio de janelas de colheita mais rápidas | +1.1% | Global, especialmente nas áreas interiores mais quentes da Espanha, América do Sul e Ásia Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra em Vinhedos e Inflação Salarial
A escassez de mão de obra nos vinhedos da Espanha tornou-se um fator duradouro no planejamento de equipamentos. Os salários agrícolas atingiram EUR 61 (USD 66) por jornal em 2025, após um aumento de 4,7% em relação a 2024. O salário mínimo agrícola francês era de EUR 11,88 (USD 12,9) por hora, em comparação com a taxa prevalecente na Espanha de EUR 9,08 (USD 9,8) por hora. Essa diferença atraiu até 15.000 trabalhadores sazonais para a França durante os períodos de colheita. As colhedoras mecânicas oferecem aos produtores uma forma de manter as operações quando equipes experientes não estão disponíveis.
Demanda por Mecanização em Grandes Propriedades Vinícolas e Cooperativas
As grandes cooperativas estão tratando as colhedoras como ativos operacionais compartilhados, em vez de compras para membros individuais. Essa abordagem é especialmente relevante em Castilla-La Mancha, que recebeu EUR 32,12 milhões (USD 34,8 milhões) para reestruturação sob a alocação de 2026. A propriedade compartilhada pode distribuir o uso da máquina em muitas parcelas durante o período de colheita e reduzir o ônus financeiro para os membros menores. O apoio público ao investimento em vinícolas e vinhedos reduz o risco inicial da renovação da frota.[2] Esse modelo de compra apoia a demanda no mercado de colhedoras de uvas na Espanha.
Integração de Dados de Viticultura de Precisão
A orientação de precisão está se tornando cada vez mais importante para a proposta de valor das colhedoras de uvas para propriedades e cooperativas. Os sistemas assistidos podem apoiar a direção, o mapeamento de rendimento e o monitoramento do dossel durante as operações de colheita. Um estudo do CSIC de 2025 constatou que uma frota robótica colaborativa poderia reduzir os custos de mão de obra na colheita em 22,5% nas condições dos vinhedos espanhóis, com um erro máximo de variabilidade do mapa de rendimento de 0,11 kg.[3] Esses resultados apoiam o uso de equipamentos conectados onde os operadores precisam tanto de capacidade de colheita quanto de dados de campo. O mercado de colhedoras de uvas na Espanha, portanto, tem espaço para máquinas que combinam desempenho em campo com registro prático de dados.
Fragmentação dos Vinhedos Espanhóis Impulsionando Modelos de Equipamentos Compartilhados
A Espanha tinha 889.470 hectares de vinhedos de uvas para vinho em 2025, distribuídos em muitas pequenas propriedades. Muitos produtores não conseguem justificar a posse de uma colhedora autopropelida para uso anual limitado. As frotas de contratantes e cooperativas fornecem acesso a máquinas sem exigir que cada produtor compre uma. Esses arranjos também favorecem equipamentos que podem se mover eficientemente entre diferentes layouts de parcelas e conferem aos contratantes um papel importante nas decisões de vendas e financiamento dos fornecedores. Esse padrão apoia uma participação mais ampla no mercado de colhedoras de uvas na Espanha sem depender de propriedades de maior porte.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição e exposição ao financiamento | -1.2% | Global, mais agudo para vinhedos pequenos e médios na Europa e América do Sul | Médio prazo (2-4 anos) |
| Preocupações com a qualidade da colheita para uvas premium colhidas à mão | -0.9% | Europa, especialmente regiões vinícolas premium na Espanha, França e Itália | Longo prazo (≥ 4 anos) |
| Restrições de terreno e acesso a parcelas | -0.7% | Europa e Ásia Ocidental, incluindo denominações espanholas em terreno acidentado | Longo prazo (≥ 4 anos) |
| Redução da área de vinhedos e incerteza no prazo de substituição | -0.8% | Espanha, com relevância secundária na Rússia e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição e Exposição ao Financiamento
As colhedoras autopropelidas de nível básico custam USD 80.000, enquanto os modelos avançados podem ultrapassar USD 400.000. Esses preços são difíceis de absorver por vinhedos pequenos por meio de propriedade direta. Longos períodos de retorno podem atrasar as decisões de compra quando os preços do vinho a granel estão sob pressão. O cofinanciamento público, as frotas de contratantes e a propriedade cooperativa reduzem parte desse ônus. No entanto, a certificação limitada de máquinas usadas e a infraestrutura de serviços podem reduzir os valores residuais. A exposição ao financiamento permanece como uma restrição para o mercado de colhedoras de uvas na Espanha.
Preocupações com a Qualidade da Colheita para Uvas Premium Colhidas à Mão
As uvas premium requerem manuseio cuidadoso, pois a condição das bagas pode afetar o produto final. Os sistemas mecânicos são mais facilmente aceitos para categorias de vinho a granel e de médio alcance. Os produtores de uvas premium colhidas à mão podem permanecer cautelosos quanto ao uso de máquinas. Essa preocupação é mais pronunciada em regies onde as práticas de colheita manual apoiam o posicionamento do produto. Os fornecedores precisam melhorar o desempenho de manuseio e os sistemas de limpeza para abordar essas preocupações. As expectativas de qualidade podem, portanto, retardar a adoção em partes do mercado de colhedoras de uvas na Espanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Colhedora:
As Colhedoras Autopropelidas Lideraram as Vendas Enquanto as Colhedoras Montadas em Trator Cresceram Mais RapidamenteAs colhedoras autopropelidas detinham 48,5% da participação do mercado de colhedoras de uvas na Espanha em 2025. As grandes propriedades e cooperativas preferem essas máquinas por seu alto rendimento e design integrado, que lhes permite cobrir um grande número de fileiras dentro de uma janela de colheita limitada. Os sistemas rebocados e tracionados atendem compradores que já possuem tratores e são relevantes onde os orçamentos de capital são menores e os equipamentos são compartilhados.
As colhedoras montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031. Essas máquinas permitem que os produtores usem um único trator em operações de uva, azeitona e cereais, o que pode melhorar a justificativa econômica para a compra dessas máquinas em comparação com uma unidade autopropelida dedicada. Os equipamentos atualizados para fileiras estreitas indicam que os fornecedores estão adaptando os designs à geometria das parcelas espanholas. O desempenho, a adequação e a capacidade de serviço permanecerão fatores importantes nas decisões dos compradores. O mercado de colhedoras de uvas na Espanha, portanto, provavelmente manterá vários formatos de equipamentos em vez de convergir para um único tipo de máquina.



Por Modo de Operação:
Os Equipamentos Assistidos Lideraram a Frota Instalada Enquanto os Sistemas Autônomos AvançaramOs equipamentos assistidos e guiados por precisão detinham 54,2% da participação do mercado de colhedoras de uvas na Espanha em 2025. A orientação por GPS, os mapas de rendimento e os sensores de dossel são recursos estabelecidos em máquinas de médio e alto padrão. A direção manual permanece presente em frotas de cooperativas mais antigas e em equipamentos rebocados, embora seu papel esteja diminuindo à medida que os recursos de orientação se tornam mais comuns. Os produtores valorizam ferramentas que ajudam os operadores a trabalhar de forma consistente durante um período de colheita restrito. Os sistemas de precisão também geram registros de colheita que podem ser usados na gestão do vinhedo.
Os sistemas autônomos e semiautônomos têm previsão de crescer a um CAGR de 13,2% até 2031. A New Holland Agriculture apresentou seus modelos de robô de vinhedo elétrico e híbrido R4 em fevereiro de 2026. O projeto HarvRESt iniciou testes ao vivo na Espanha com um trator elétrico e um robô autônomo de vinhedo na Viñas del Vero em 2025. Esses esforços se concentram no trabalho em vinhedos de forma ampla, não apenas na colheita, e podem reduzir as preocupações sobre a implantação de automação supervisionada em vinhedos comerciais. A renovação da frota ainda determinará a rapidez com que esses sistemas se tornarão amplamente difundidos.
Por Fonte de Energia:
O Diesel Manteve a Maior Posição Enquanto a Fonte de Energia Elétrica se ExpandiuOs equipamentos movidos a diesel representavam 66,8% da participação do mercado de colhedoras de uvas na Espanha em 2025. Seu alcance operacional e os requisitos de manutenção familiares sustentam essa posição, assim como a infraestrutura de abastecimento de combustível existente nas áreas de produção rurais. As máquinas híbridas oferecem uma opção intermediária para propriedades que buscam menor consumo de combustível e podem suportar horas de trabalho estendidas sem dependência total do carregamento de baterias. A base instalada de diesel permanecerá significativa durante o período de previsão.
As fontes de energia elétrica têm previsão de crescer a um CAGR de 14% de 2026 a 2031. Os regulamentos da UE estão aumentando o foco na segurança, na documentação de emissões e na confiabilidade digital para equipamentos agrícolas. O teste HarvRESt na Viñas del Vero incluiu um trator elétrico operando em um ambiente de vinhedo comercial. As propriedades estruturadas podem ser mais adequadas aos requisitos de carregamento e aos ciclos de trabalho diários mais curtos. A adoção mais ampla dependerá do alcance operacional, do acesso ao carregamento e da economia da frota. A adoção de energia elétrica no mercado de colhedoras de uvas na Espanha provavelmente ocorrerá primeiro entre as propriedades e cooperativas mais progressistas.
Tamanho do Vinhedo:
Os Vinhedos Médios Mantiveram a Maior Posição Enquanto os Vinhedos Pequenos Cresceram Mais RapidamenteOs vinhedos médios detinham 43,2% do mercado de colhedoras de uvas na Espanha em 2025. Esse grupo é grande o suficiente para se beneficiar do maquinário, mas ainda pode depender do acesso cooperativo. Os grandes vinhedos geralmente mantêm frotas mecanizadas estabelecidas, enquanto os operadores médios podem combinar propriedade direta com capacidade contratada durante os picos de demanda. Isso os torna uma fonte importante de compras de substituição, e suas decisões de compra estão intimamente ligadas ao planejamento cooperativo e ao apoio ao investimento disponível.
Os vinhedos pequenos têm previsão de crescer a um CAGR de 12,4% de 2026 a 2031, refletindo o acesso por meio de contratantes e cooperativas em vez de propriedade direta generalizada. A rodada ISV de 2025 financiou 340 operações nas comunidades autônomas da Espanha, com Castilla y León recebendo 69 operações e Castilla-La Mancha recebendo 62 operações nessa rodada. As pequenas propriedades podem obter acesso a máquinas onde as fileiras de videiras são compatíveis e os cronogramas da frota permitem, apoiando a mecanização em áreas fragmentadas.

Por Aplicação:
As Uvas para Vinho Dominaram a Demanda Enquanto as Uvas de Mesa Apresentaram um Nicho em DesenvolvimentoA colheita de uvas para vinho detinha 98,3% do mercado de colhedoras de uvas na Espanha em 2025. A grande base de produção vinícola da Espanha sustenta essa concentração, e o manuseio mecânico é mais aceito na produção de vinho a granel e de médio alcance. Outros usos, incluindo mostos, processamento industrial e passas, representam uma parcela limitada da demanda. A base de máquinas instalada é, portanto, projetada principalmente em torno das práticas de vinhedos de uvas para vinho, e essa aplicação permanecerá a principal fonte de utilização de equipamentos.
A colheita de uvas de mesa tem previsão de crescer a um CAGR de 10,8% de 2026 a 2031. Esse segmento está concentrado em Múrcia e Almería, onde os produtores enfrentam pressão para melhorar a eficiência da mão de obra. As uvas frescas requerem maior proteção contra a perda de bagas, amassados e contaminação por folhas, e os sistemas de agitação e captura existentes nem sempre atendem a esses requisitos de manuseio. O grupo operacional PREVID está desenvolvendo um sistema robótico quadrúpede para monitoramento de vinhedos de uvas de mesa. Sistemas de manuseio suave desenvolvidos especificamente serão necessários antes que a mecanização possa se expandir materialmente nessa aplicação.
Análise Geográfica
Castilla-La Mancha e Castilla y León estão entre as principais regiões para a colheita mecanizada de uvas na Espanha, apoiadas por suas grandes áreas de vinhedos, blocos de vinhedos relativamente extensos e forte base de produção vinícola. Essas características tornam as regiões bem adequadas para equipamentos de colheita autopropelidos, que podem operar eficientemente em grandes propriedades e vinhedos operados por cooperativas. A mecanização nessas regiões é apoiada pela crescente pressão sobre a disponibilidade de mão de obra nos vinhedos. A Espanha registrou 112 novas colhedoras de uvas autopropelidas em 2025, em comparação com 103 unidades em 2024, indicando uma recuperação na demanda por maquinário de colheita. A disponibilidade e o custo dos trabalhadores sazonais permanecem considerações importantes para os operadores de vinhedos, particularmente quando as janelas de colheita são curtas.
As regiões vinícolas premium, como La Rioja, Ribera del Duero, Penedès e Rueda, apresentam um ambiente de adoção mais misto. A colheita mecânica é viável em vários vinhedos nessas regiões, mas a adoção varia de acordo com a estrutura do vinhedo, os requisitos de qualidade da uva e as preferências dos produtores. Os produtores premium podem continuar a usar a colheita manual para vinhos ou parcelas selecionadas onde o posicionamento de qualidade e os requisitos de seleção de uvas são priorizados. Ao mesmo tempo, a escassez de mão de obra e as janelas de colheita cada vez mais comprimidas estão incentivando alguns produtores a considerar uma maior mecanização. Um Relatório de Negócios ProWein de 2025 indicou que 63% das vinícolas espanholas enfrentaram dificuldades para montar equipes de colheita, destacando o crescente desafio de mão de obra para o setor.
Os projetos de tecnologia emergente estão criando novas oportunidades de mecanização em outras regiões vinícolas espanholas. Na denominação Somontano de Aragão, a Viñas del Vero participou do projeto HarvRESt financiado pelo Horizonte Europa, que está investigando tratores elétricos e tecnologias autônomas de vinhedo em condições comerciais. O projeto está sendo coordenado pelo centro de pesquisa CIRCE em Zaragoza e envolve múltiplos parceiros internacionais. Em Múrcia e Almería, onde a produção de uvas de mesa está concentrada, o grupo operacional PREVID financiado pela UE está desenvolvendo tecnologias de visão computacional e robótica para identificação de uvas e aplicações de colheita seletiva.
As operações de vinhedo com múltiplas culturas também poderiam apoiar a demanda por equipamentos de colheita versáteis. A Extremadura e partes da Andaluzia, onde vinhedos e olivais super-intensivos podem estar localizados nas mesmas operações agrícolas, apresentam oportunidades potenciais para maquinário multifuncional. O GX 9 Mixta da Grégoire do SDF Group, lançado em 2026, é projetado tanto para a colheita de uvas quanto de azeitonas, permitindo potencialmente que produtores de múltiplas culturas distribuam o investimento em equipamentos em diferentes atividades de colheita.
Cenário Competitivo
Concentração do Mercado
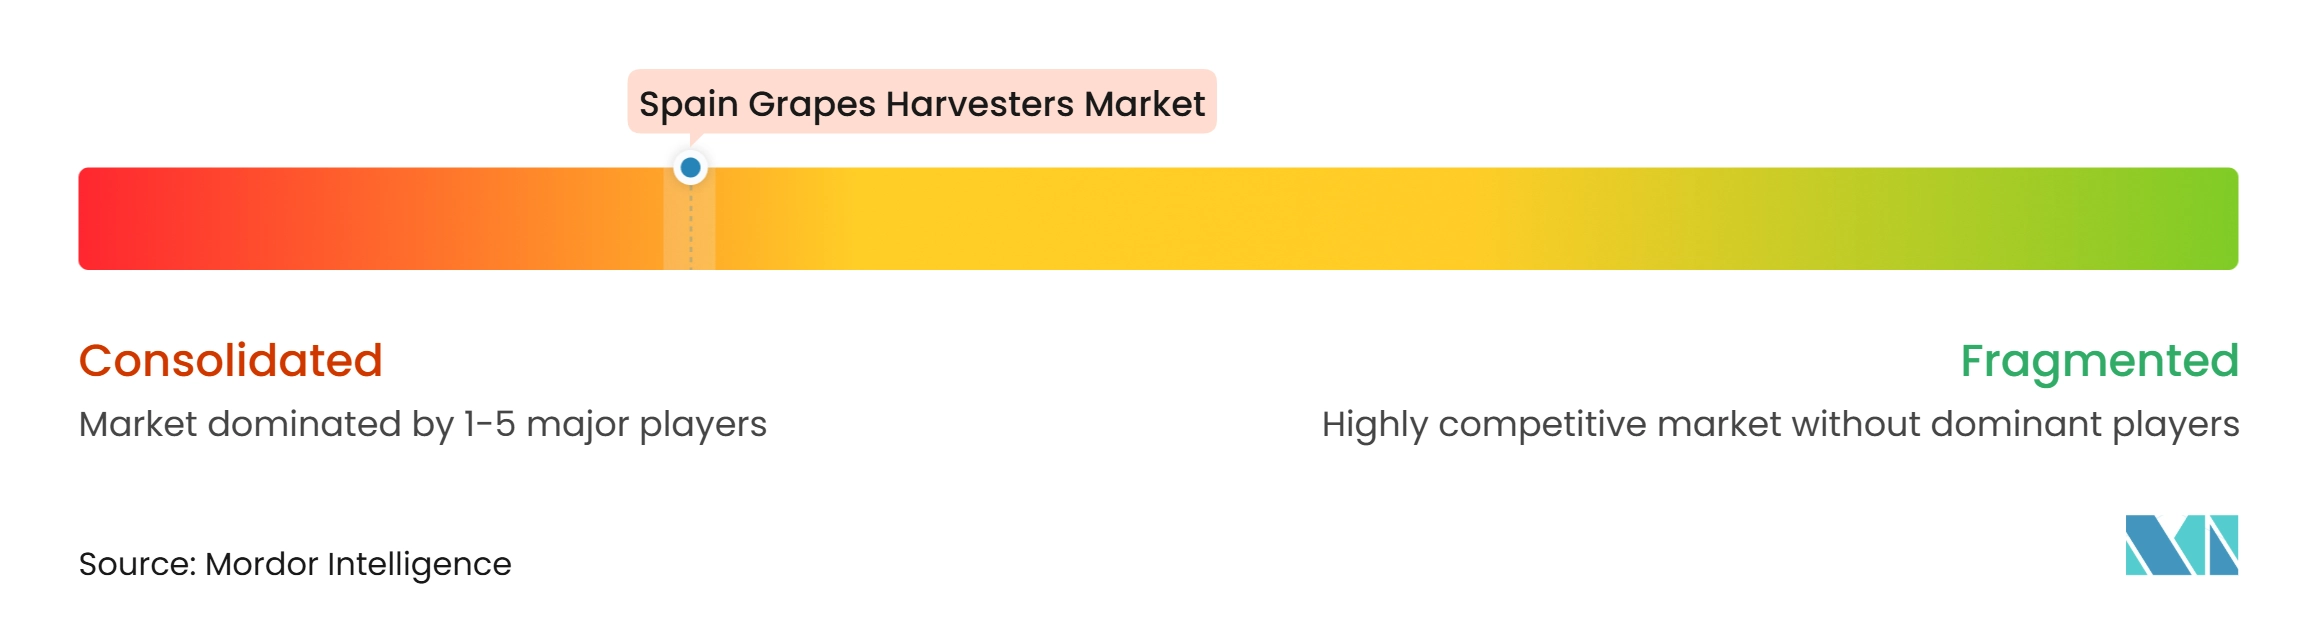
O mercado de colhedoras de uvas na Espanha é consolidado, com um número limitado de fornecedores internacionais estabelecidos competindo por meio de portfólios de produtos diferenciados, adaptabilidade ao vinhedo, redes de revendedores e serviços, e tecnologias de colheita. New Holland Agriculture, PELLENC S.A.S., Grégoire S.A.S., ERO GmbH e Oxbo International Corporation estão entre os principais fornecedores. A New Holland Agriculture tem forte presença em maquinário de colheita de uvas por meio de sua plataforma Braud, enquanto a PELLENC S.A.S. está bem estabelecida em equipamentos de vinhedo e a Grégoire S.A.S. se concentra em soluções de colheita de alta capacidade. A ERO GmbH e a Oxbo International Corporation oferecem equipamentos especializados e multifuncionais. Esses fornecedores se diferenciam por meio de especialização de produtos, adequação do maquinário, suporte de serviços e capacidades tecnológicas.
A New Holland Agriculture lançou as colhedoras autopropelidas Braud 9.50L, 9.70L e 9.70M em novembro de 2025. A empresa declarou que seu Sistema Vari-Control suporta nivelamento automático em velocidades de trabalho de até 13 km/h. Também atualizou a máquina Braud 9.80N para fileiras estreitas para o ano-modelo 2026. Esses desenvolvimentos fortalecem a oferta da empresa para vinhedos que exigem alta produtividade, compatibilidade com fileiras estreitas e melhor controle da máquina. A Grégoire S.A.S. introduziu o GX 9 Mixta em 2026 para vinhedos e olivais super-intensivos, expandindo sua oferta para operações que requerem equipamentos de colheita versáteis.
A concorrência está cada vez mais focada na adaptabilidade da máquina, eficiência de colheita, assistência ao operador, conectividade e capacidades de orientação de precisão. Os fornecedores também estão diferenciando suas ofertas por meio de equipamentos projetados para vinhedos de fileiras estreitas, terrenos desafiadores e condições variadas de operação de vinhedos. As redes de revendedores, o serviço pós-venda, a confiabilidade dos equipamentos e o acesso a maquinário de colheita especializado permanecem fatores competitivos importantes na paisagem fragmentada dos vinhedos espanhis. A crescente integração de tecnologias conectadas e dados de colheita poderia apoiar ainda mais a diferenciação dos fornecedores, permitindo que os operadores de vinhedos monitorem o desempenho das máquinas, as condições de colheita e as informações relacionadas ao rendimento.
Líderes do Setor de Colhedoras de Uvas na Espanha
-
New Holland Agriculture (CNH Industrial N.V.)
-
PELLENC S.A.S.
-
Grégoire S.A.S. (SDF Group)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colhedoras de Uvas na Espanha Empresas cobertas neste relatório
- New Holland Agriculture (CNH Industrial N.V.)
- PELLENC S.A.S.
- Grégoire S.A.S. (SDF Group)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.R.L.
- CRF Costruzioni S.R.L.
- Bobard Frères
- Reese Group Ltd. (Nairn)
- Andreoli Engineering
- CH engineering GmbH
- I.ME.CA
- C.M.A. Carpenterie Metalliche Anaunia S.r.l. (Compact)
- SANIDAS
- Marthedal Enterprises Inc.
Desenvolvimentos industriais recentes em Mercado de Colhedoras de Uvas na Espanha
- Março de 2026: A SEVI informou que a Espanha registrou 112 novas colhedoras de uvas autopropelidas em 2025, em comparação com 103 unidades em 2024. A publicação identificou a New Holland como a marca líder em vendas de autopropelidas.
- Julho de 2025: O MAPA concordou em distribuir EUR 195 milhões (USD 211,2 milhões) por meio da Intervenção Setorial Vitivinícola da PAC para investimentos em reestruturação de vinhedos e infraestrutura de processamento em 2026 e 2027. Castilla y León teve 69 operações de investimento e Castilla-La Mancha teve 62 operações.
- Abril de 2025: A Viñas del Vero ativou o projeto HarvRESt do Horizonte Europa, que implantou um trator elétrico e um robô autônomo de vinhedo em Somontano.
Escopo do Relatório do Mercado de Colhedoras de Uvas na Espanha
As colhedoras de uvas são máquinas agrícolas projetadas para a colheita mecânica de uvas em vinhedos. Elas automatizam o processo de colheita removendo as uvas das videiras e coletando-as para processamento ou manuseio posterior.
O Relatório do Mercado de Colhedoras de Uvas na Espanha é Segmentado por Tipo de Colhedora (Colhedoras Autopropelidas, Colhedoras Rebocadas e Tracionadas, e Colhedoras Montadas em Trator), por Modo de Operação (Direção e Operação Manual, Assistida e Guiada por Precisão, Autônoma e Semiautônoma), por Fonte de Energia (Movidas a Diesel, Híbridas e Elétricas), por Tamanho de Vinhedo (Pequeno, Médio e Grande) e por Aplicação (Colheita de Uvas para Vinho, Colheita de Uvas de Mesa e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Colhedoras Autopropelidas |
| Colhedoras Rebocadas e Tracionadas |
| Colhedoras Montadas em Trator |
| Direção e Operação Manual |
| Assistida e Guiada por Precisão |
| Autônoma e Semiautônoma |
| Movidas a Diesel |
| Híbridas |
| Elétricas |
| Vinhedos Pequenos |
| Vinhedos Médios |
| Vinhedos Grandes |
| Colheita de Uvas para Vinho |
| Colheita de Uvas de Mesa |
| Outras Aplicações |
| Por Tipo de Colhedora | Colhedoras Autopropelidas |
| Colhedoras Rebocadas e Tracionadas | |
| Colhedoras Montadas em Trator | |
| Por Modo de Operação | Direção e Operação Manual |
| Assistida e Guiada por Precisão | |
| Autônoma e Semiautônoma | |
| Por Fonte de Energia | Movidas a Diesel |
| Híbridas | |
| Elétricas | |
| Por Tamanho de Vinhedo | Vinhedos Pequenos |
| Vinhedos Médios | |
| Vinhedos Grandes | |
| Por Aplicação | Colheita de Uvas para Vinho |
| Colheita de Uvas de Mesa | |
| Outras Aplicações |
Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de colhedoras de uvas na Espanha em 2026?
O mercado de colhedoras de uvas na Espanha foi avaliado em 95,27 milhões de USD em 2026 e tem previsão de atingir 133,99 milhões de USD até 2031. O mercado tem previsão de crescer a um CAGR de 8,90% de 2026 a 2031.
Qual tipo de colhedora detinha a maior participação na Espanha?
As colhedoras autopropelidas lideraram com uma participação de 48,5% em 2025, enquanto as colhedoras montadas em trator têm previsão de crescer a um CAGR de 11,8% de 2026 a 2031. Os sistemas montados em trator podem ser adequados para produtores que já usam tratores para outros trabalhos agrícolas.
Qual fonte de energia está crescendo mais rapidamente para colhedoras de uvas na Espanha?
Os equipamentos elétricos têm previsão de crescer a um CAGR de 14% de 2026 a 2031, embora o diesel tenha detido uma participação de 66,8% em 2025. A adoção tem previsão de começar em propriedades estruturadas e cooperativas com acesso adequado ao carregamento.
O que está impulsionando a mecanização dos vinhedos na Espanha?
A escassez de mão de obra, a inflação salarial, as janelas de colheita mais curtas e os modelos de frotas cooperativas estão aumentando a demanda pela colheita mecânica. O financiamento público para a reestruturação de vinhedos e os investimentos elegíveis também reduzem a barreira de custo para as vinícolas participantes.
Por que os vinhedos pequenos usam frotas de colhedoras compartilhadas?
As frotas compartilhadas de contratantes e cooperativas oferecem aos vinhedos pequenos acesso a máquinas sem o custo total de possuir uma colhedora autopropelida. Esses modelos também permitem que o maquinário seja programado em propriedades fragmentadas durante o período de colheita.