
Tamaño y Participación del Mercado de Cosechadoras de Uvas en España
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 87.48 Millones de dólares |
| Tamaño del Mercado (2026) | 95.27 Millones de dólares |
| Tamaño del Mercado (2031) | 133.99 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.90 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cosechadoras de Uvas en España por Mordor Intelligence
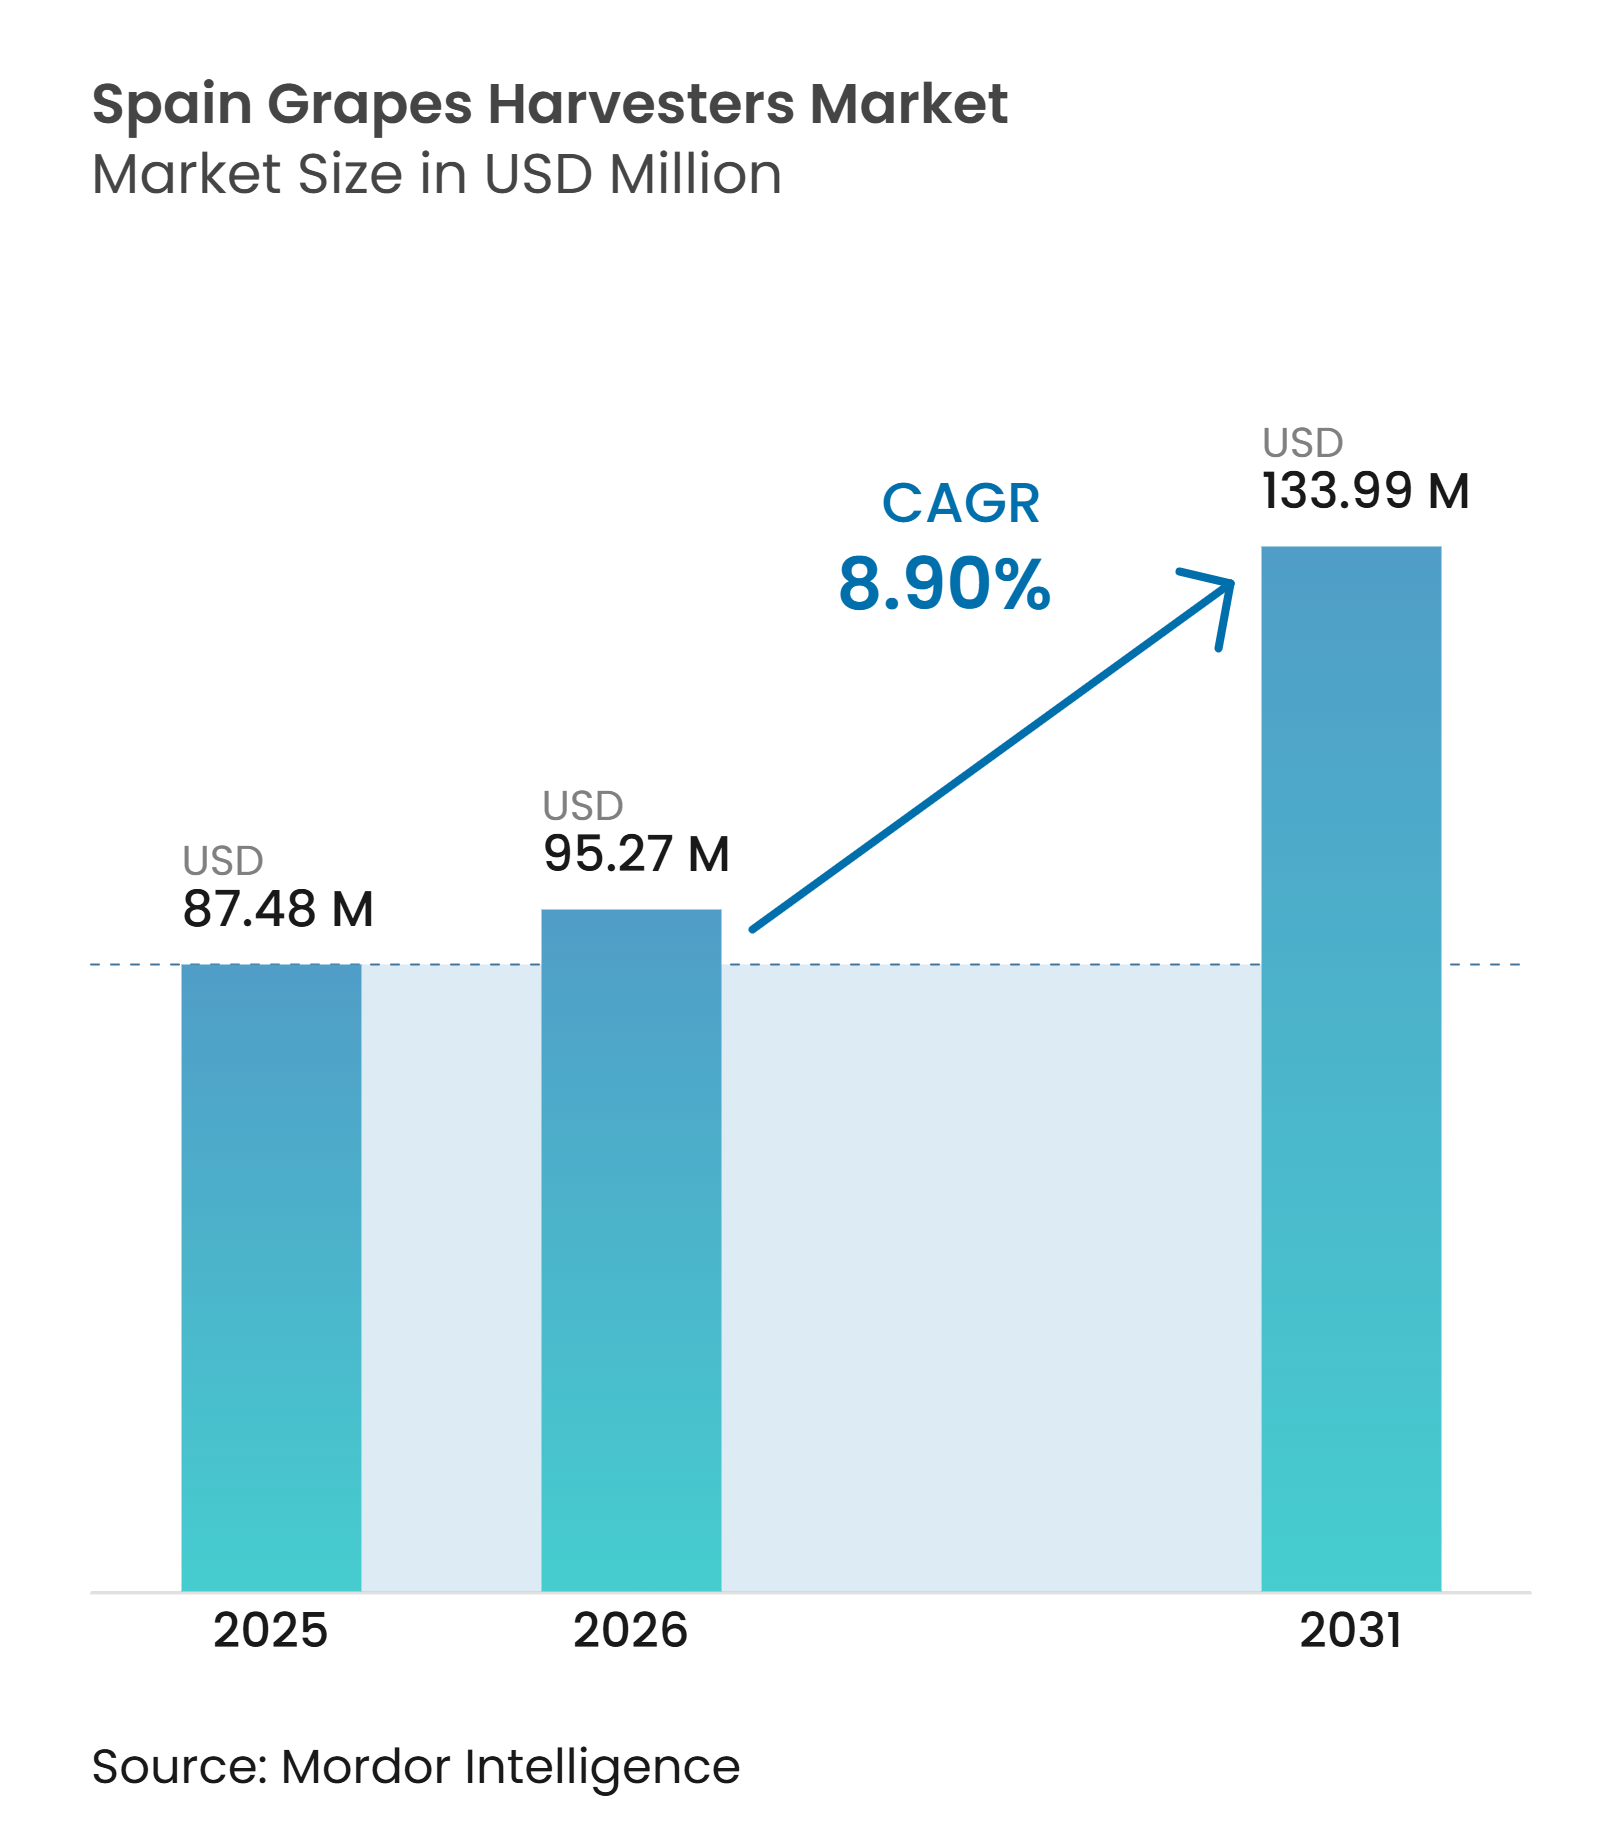
El tamaño del mercado de cosechadoras de uvas en España fue valorado en 87,48 millones de USD en 2025 y se estima que crecerá desde 95,27 millones de USD en 2026 hasta alcanzar los 133,99 millones de USD en 2031, a una CAGR del 8,90% durante el período de previsión (2026-2031). La escasez de mano de obra está haciendo que una capacidad de cosecha fiable sea más importante para las bodegas y los productores. El aumento de los salarios y el desplazamiento de los trabajadores temporales hacia Francia han incrementado el coste de depender de cuadrillas manuales durante una corta temporada de vendimia. La inversión en maquinaria agrícola y la financiación pública para la reestructuración de viñedos están respaldando las compras por parte de cooperativas y contratistas. Una superficie de viñedo en declive limita el potencial de expansión basado en la superficie plantada, por lo que la demanda de reposición y una mayor mecanización de los viñedos existentes determinarán las ventas.[1] Los proveedores están respondiendo con máquinas para filas estrechas, sistemas conectados y equipos diseñados para flotas de cooperativas, mientras que la financiación y el terreno siguen siendo limitaciones para la adopción.
Conclusiones Clave del Informe
- Por tipo de cosechadora, las cosechadoras autopropulsadas representaron el 48,5% de la participación del mercado de cosechadoras de uvas en España en 2025, mientras que se prevé que las cosechadoras montadas en tractor crezcan a una CAGR del 11,8% de 2026 a 2031.
- Por modo de operación, los equipos asistidos y de guiado de precisión representaron el 54,2% del tamaño del mercado de cosechadoras de uvas en España en 2025, mientras que se prevé que los equipos autónomos y semiautónomos crezcan a una CAGR del 13,2% de 2026 a 2031.
- Por fuente de energía, los equipos diésel representaron el 66,8% de la participación de mercado en 2025, mientras que se prevé que los equipos eléctricos crezcan a una CAGR del 14% de 2026 a 2031.
- Por tamaño de viñedo, los viñedos medianos representaron el 43,2% de la participación de mercado en 2025, mientras que se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% de 2026 a 2031.
- Por aplicación, la cosecha de uva para vino representó el 98,3% de la participación de mercado en 2025, mientras que se prevé que la cosecha de uva de mesa crezca a una CAGR del 10,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de mano de obra en viñedos e inflación salarial | +2.0% | Global, con mayor intensidad en España, Castilla-La Mancha, La Rioja, Cataluña y Andalucía | Corto plazo (≤ 2 años) |
| Demanda de mecanización en grandes fincas vinícolas y cooperativas | +1.6% | Europa, con España y Francia como ubicaciones principales, y expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Integración de datos de viticultura de precisión | +1.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fragmentación de viñedos españoles que impulsa modelos de equipos compartidos | +1.0% | España, especialmente regiones con denominaciones fragmentadas | Mediano plazo (2-4 años) |
| Adaptación de cosechadoras para filas estrechas en viñedos de alta densidad | +0.8% | Europa, Asia y Asia Occidental | Largo plazo (≥ 4 años) |
| Respuesta a la volatilidad climática mediante ventanas de cosecha más rápidas | +1.1% | Global, especialmente en zonas interiores más cálidas de España, América del Sur y Asia Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra en Viñedos e Inflación Salarial
La escasez de mano de obra en los viñedos españoles se ha convertido en un factor duradero en la planificación de equipos. Los salarios agrícolas alcanzaron los 61 EUR (66 USD) por jornal en 2025, tras un incremento del 4,7% respecto a 2024. El salario mínimo agrícola francés se situó en 11,88 EUR (12,9 USD) por hora, frente a la tarifa vigente en España de 9,08 EUR (9,8 USD) por hora. Esta diferencia atrajo hasta 15.000 trabajadores temporales hacia Francia durante los períodos de vendimia. Las cosechadoras mecánicas ofrecen a los productores una forma de mantener las operaciones cuando las cuadrillas experimentadas no están disponibles.
Demanda de Mecanización en Grandes Fincas Vinícolas y Cooperativas
Las grandes cooperativas están tratando las cosechadoras como activos operativos compartidos en lugar de compras para miembros individuales. Este enfoque es especialmente relevante en Castilla-La Mancha, que recibió 32,12 millones de EUR (34,8 millones de USD) para reestructuración en la asignación de 2026. La propiedad compartida puede distribuir el uso de la máquina entre muchas parcelas durante el período de vendimia y reducir la carga financiera para los socios más pequeños. El apoyo público a la inversión en bodegas y viñedos reduce el riesgo inicial de la renovación de flotas.[2] Este modelo de compra respalda la demanda del mercado de cosechadoras de uvas en España.
Integración de Datos de Viticultura de Precisión
La guía de precisión está adquiriendo una importancia creciente en la propuesta de valor de las cosechadoras de uvas para fincas y cooperativas. Los sistemas asistidos pueden apoyar la dirección, el mapeo de rendimientos y el monitoreo del dosel durante las operaciones de cosecha. Un estudio del CSIC de 2025 encontró que una flota robótica colaborativa podría reducir los costes de mano de obra de cosecha en un 22,5% en condiciones de viñedo español, con un error máximo de variabilidad en el mapa de rendimiento de 0,11 kg.[3] Estos resultados respaldan el uso de equipos conectados donde los operadores necesitan tanto capacidad de cosecha como datos de campo. El mercado de cosechadoras de uvas en España tiene, por tanto, margen para máquinas que combinen rendimiento en campo con un registro práctico de datos.
Fragmentación de Viñedos Españoles que Impulsa Modelos de Equipos Compartidos
España contaba con 889.470 hectáreas de viñedos de uva para vino en 2025, distribuidas entre muchas pequeñas explotaciones. Muchos productores no pueden justificar la posesión de una cosechadora autopropulsada para un uso anual limitado. Las flotas de contratistas y cooperativas proporcionan acceso a máquinas sin que cada productor tenga que adquirir una. Estos acuerdos también favorecen equipos que puedan desplazarse eficientemente entre diferentes distribuciones de parcelas y otorgan a los contratistas un papel importante en las decisiones de venta y financiación de los proveedores. Este patrón favorece una participación más amplia en el mercado de cosechadoras de uvas en España sin depender de explotaciones de mayor tamaño.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto coste de adquisición y exposición financiera | -1.2% | Global, más agudo para viñedos pequeños y medianos en Europa y América del Sur | Mediano plazo (2-4 años) |
| Preocupaciones sobre la calidad de la cosecha para uvas premium recolectadas a mano | -0.9% | Europa, especialmente en regiones vinícolas premium de España, Francia e Italia | Largo plazo (≥ 4 años) |
| Limitaciones de terreno y acceso a parcelas | -0.7% | Europa y Asia Occidental, incluidas las denominaciones de origen españolas en zonas montañosas | Largo plazo (≥ 4 años) |
| Reducción de la superficie de viñedo e incertidumbre en el calendario de reposición | -0.8% | España, con relevancia secundaria en Rusia y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Adquisición y Exposición Financiera
Las cosechadoras autopropulsadas de gama de entrada cuestan 80.000 USD, mientras que los modelos avanzados pueden superar los 400.000 USD. Estos precios son difíciles de asumir para los viñedos pequeños mediante la propiedad directa. Los largos períodos de amortización pueden retrasar las decisiones de compra cuando los precios del vino a granel están bajo presión. La cofinanciación pública, las flotas de contratistas y la propiedad cooperativa reducen parte de esta carga. Sin embargo, la limitada certificación de máquinas de segunda mano y la infraestructura de servicio pueden reducir los valores residuales. La exposición financiera sigue siendo una limitación para el mercado de cosechadoras de uvas en España.
Preocupaciones sobre la Calidad de la Cosecha para Uvas Premium Recolectadas a Mano
Las uvas premium requieren una manipulación cuidadosa, ya que el estado de los granos puede afectar al producto final. Los sistemas mecánicos son más fácilmente aceptados para las categorías de vino a granel y de gama media. Los productores de uvas premium recolectadas a mano pueden seguir siendo cautelosos respecto al uso de máquinas. Esta preocupación es más pronunciada en regiones donde las prácticas de vendimia manual respaldan el posicionamiento del producto. Los proveedores necesitan mejorar el rendimiento de manipulación y los sistemas de limpieza para abordar estas preocupaciones. Las expectativas de calidad pueden, por tanto, ralentizar la adopción en partes del mercado de cosechadoras de uvas en España.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cosechadora:
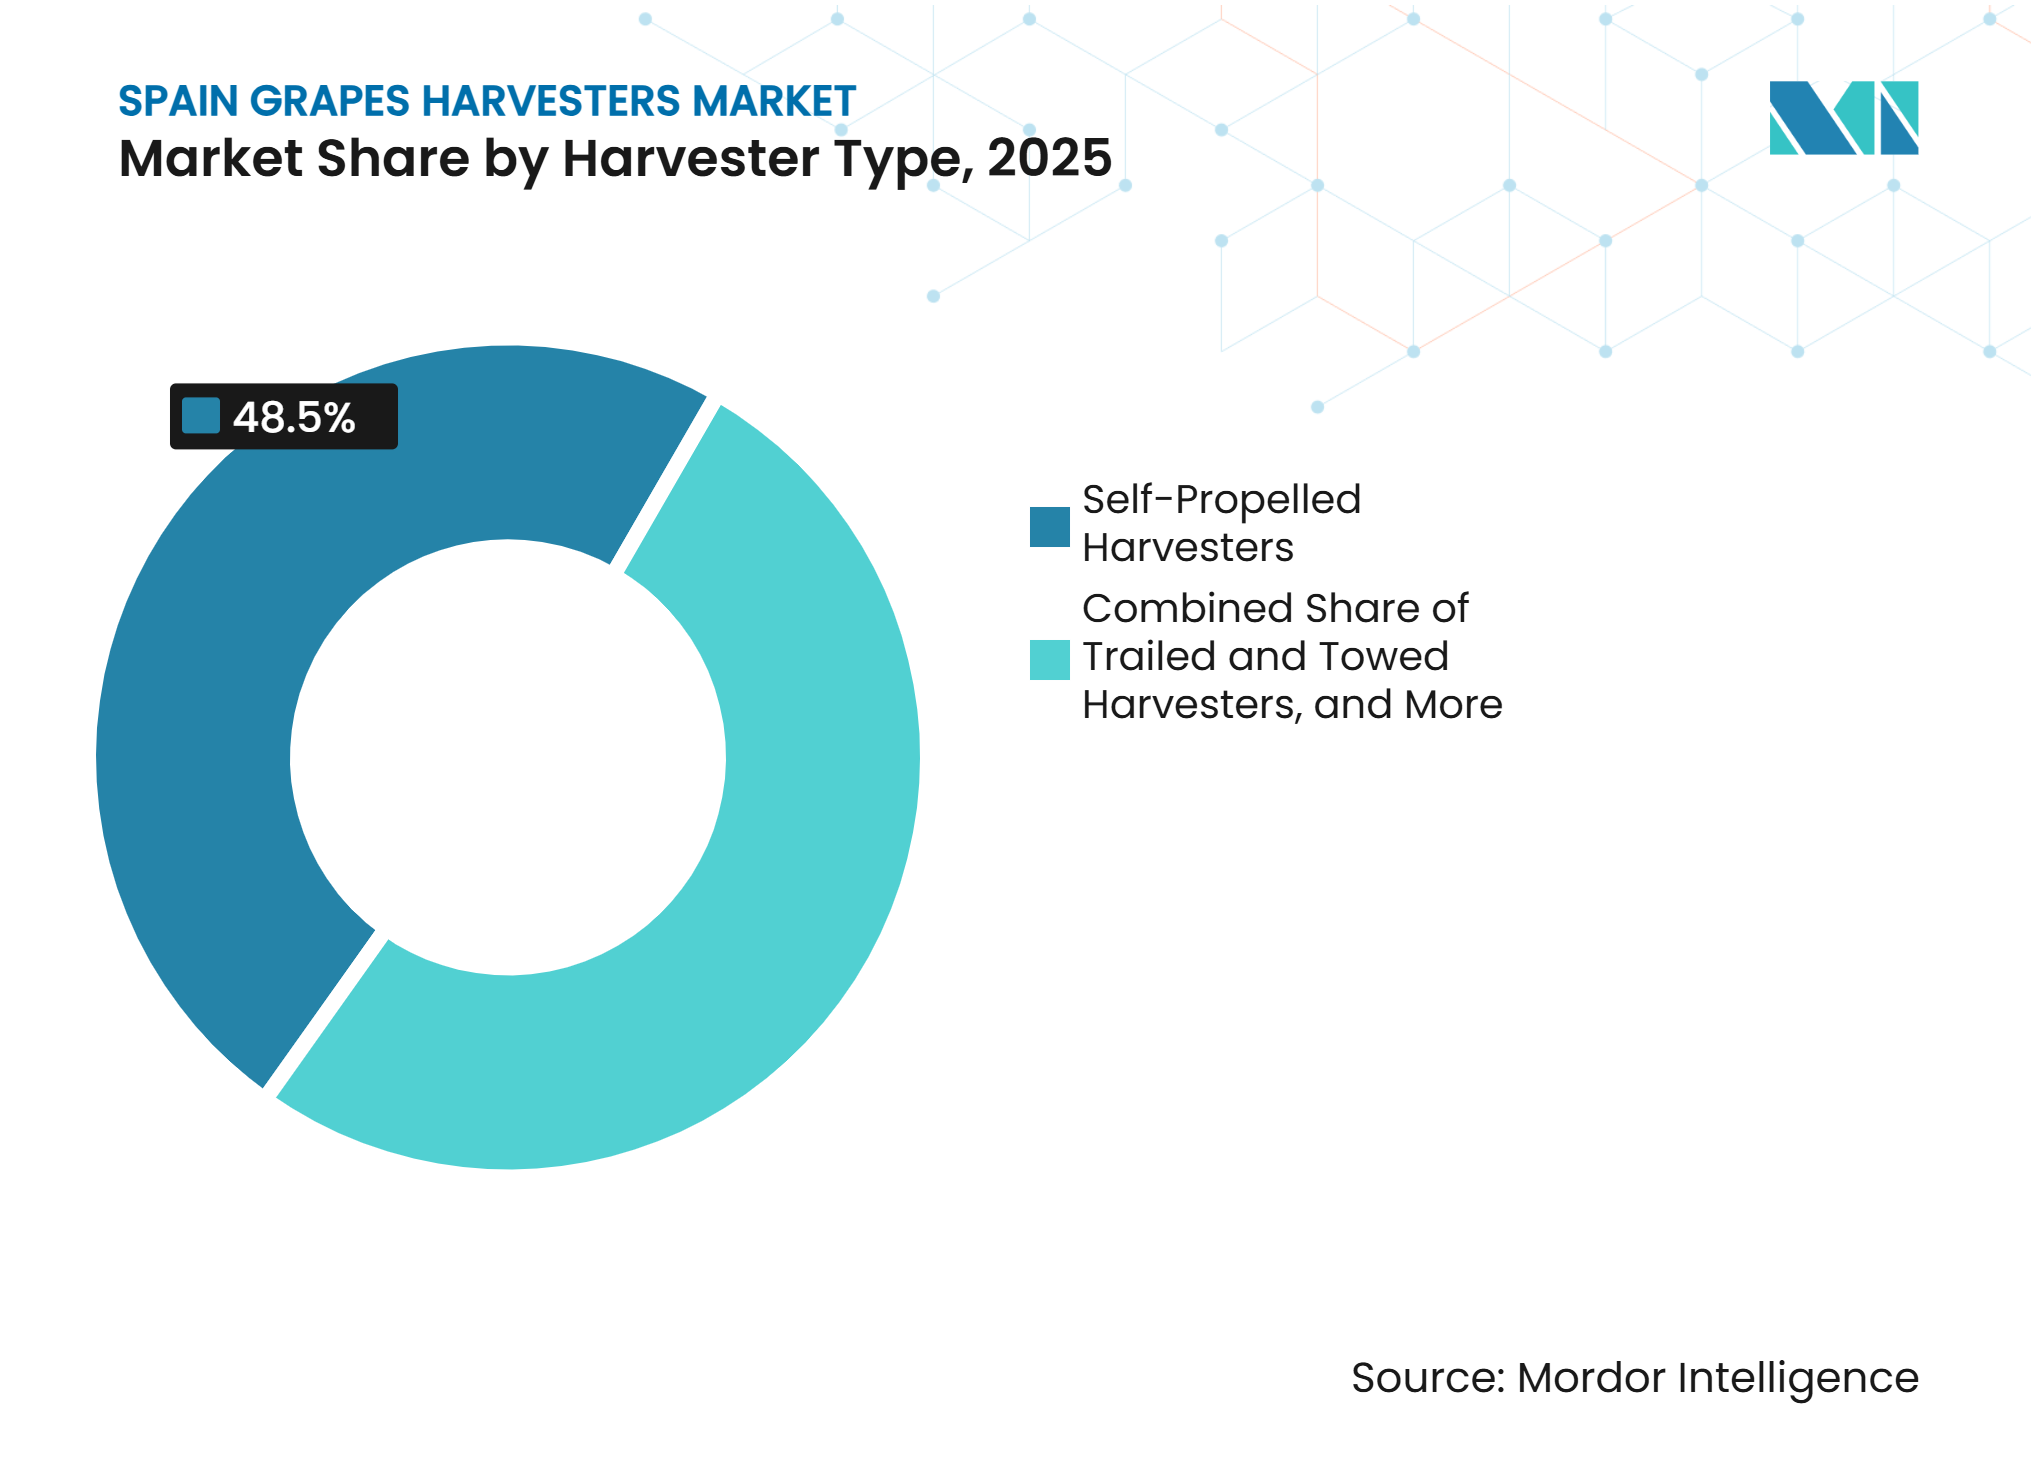
Las Cosechadoras Autopropulsadas Lideraron las Ventas Mientras las Cosechadoras Montadas en Tractor Crecieron Más RápidoLas cosechadoras autopropulsadas representaron el 48,5% de la participación del mercado de cosechadoras de uvas en España en 2025. Las grandes fincas y cooperativas prefieren estas máquinas por su alto rendimiento y diseño integrado, que les permite cubrir un gran número de filas dentro de una ventana de cosecha limitada. Los sistemas remolcados y arrastrados sirven a compradores que ya poseen tractores y son relevantes donde los presupuestos de capital son menores y el equipo se comparte.
Se prevé que las cosechadoras montadas en tractor crezcan a una CAGR del 11,8% de 2026 a 2031. Estas máquinas permiten a los productores utilizar un único tractor en operaciones de uva, oliva y cereal, lo que puede mejorar la justificación económica para adquirir estas máquinas en comparación con una unidad autopropulsada dedicada. Los equipos actualizados para filas estrechas indican que los proveedores están adaptando los diseños a la geometría de las parcelas españolas. El rendimiento, la adaptación y la capacidad de servicio seguirán siendo factores importantes en las decisiones de compra. El mercado de cosechadoras de uvas en España probablemente mantendrá varios formatos de equipos en lugar de converger en un único tipo de máquina.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
Los Equipos Asistidos Lideraron la Flota Instalada Mientras los Sistemas Autónomos AvanzaronLos equipos asistidos y de guiado de precisión representaron el 54,2% de la participación del mercado de cosechadoras de uvas en España en 2025. La guía GPS, los mapas de rendimiento y los sensores de dosel son características establecidas en las máquinas de gama media y avanzada. La dirección manual sigue presente en las flotas de cooperativas más antiguas y en los equipos remolcados, aunque su papel está disminuyendo a medida que las funciones de guiado se vuelven más comunes. Los productores valoran las herramientas que ayudan a los operadores a trabajar de manera consistente durante un período de cosecha reducido. Los sistemas de precisión también generan registros de cosecha que pueden utilizarse en la gestión del viñedo.
Se prevé que los sistemas autónomos y semiautónomos crezcan a una CAGR del 13,2% hasta 2031. New Holland Agriculture presentó sus modelos de robot de viñedo eléctrico e híbrido R4 en febrero de 2026. El proyecto HarvRESt inició pruebas en vivo en España con un tractor eléctrico y un robot autónomo de viñedo en Viñas del Vero en 2025. Estos esfuerzos se centran en el trabajo en el viñedo en general, no solo en la cosecha, y pueden reducir las preocupaciones sobre el despliegue de automatización supervisada en viñedos comerciales. La renovación de flotas seguirá determinando la rapidez con que estos sistemas se generalicen.
Por Fuente de Energía:
El Diésel Mantuvo la Mayor Posición Mientras la Fuente de Energía Eléctrica se ExpandióLos equipos diésel representaron el 66,8% de la participación del mercado de cosechadoras de uvas en España en 2025. Su autonomía operativa y los conocidos requisitos de mantenimiento respaldan esta posición, al igual que la infraestructura de suministro de combustible existente en las zonas de producción rurales. Las máquinas híbridas ofrecen una opción intermedia para las fincas que buscan un menor consumo de combustible y pueden soportar jornadas de trabajo prolongadas sin depender completamente de la carga de baterías. La base instalada de diésel seguirá siendo significativa durante el período de previsión.
Se prevé que las fuentes de energía eléctrica crezcan a una CAGR del 14% de 2026 a 2031. Las regulaciones de la UE están aumentando el enfoque en la seguridad, la documentación de emisiones y la fiabilidad digital para los equipos agrícolas. La prueba HarvRESt en Viñas del Vero incluyó un tractor eléctrico operando en un entorno de viñedo comercial. Las fincas estructuradas pueden estar mejor adaptadas a los requisitos de carga y a los ciclos de trabajo diarios más cortos. Una adopción más amplia dependerá de la autonomía operativa, el acceso a la carga y la economía de la flota. Es probable que la adopción eléctrica en el mercado de cosechadoras de uvas en España se produzca primero entre las fincas y cooperativas más avanzadas.
Tamaño de Viñedo:
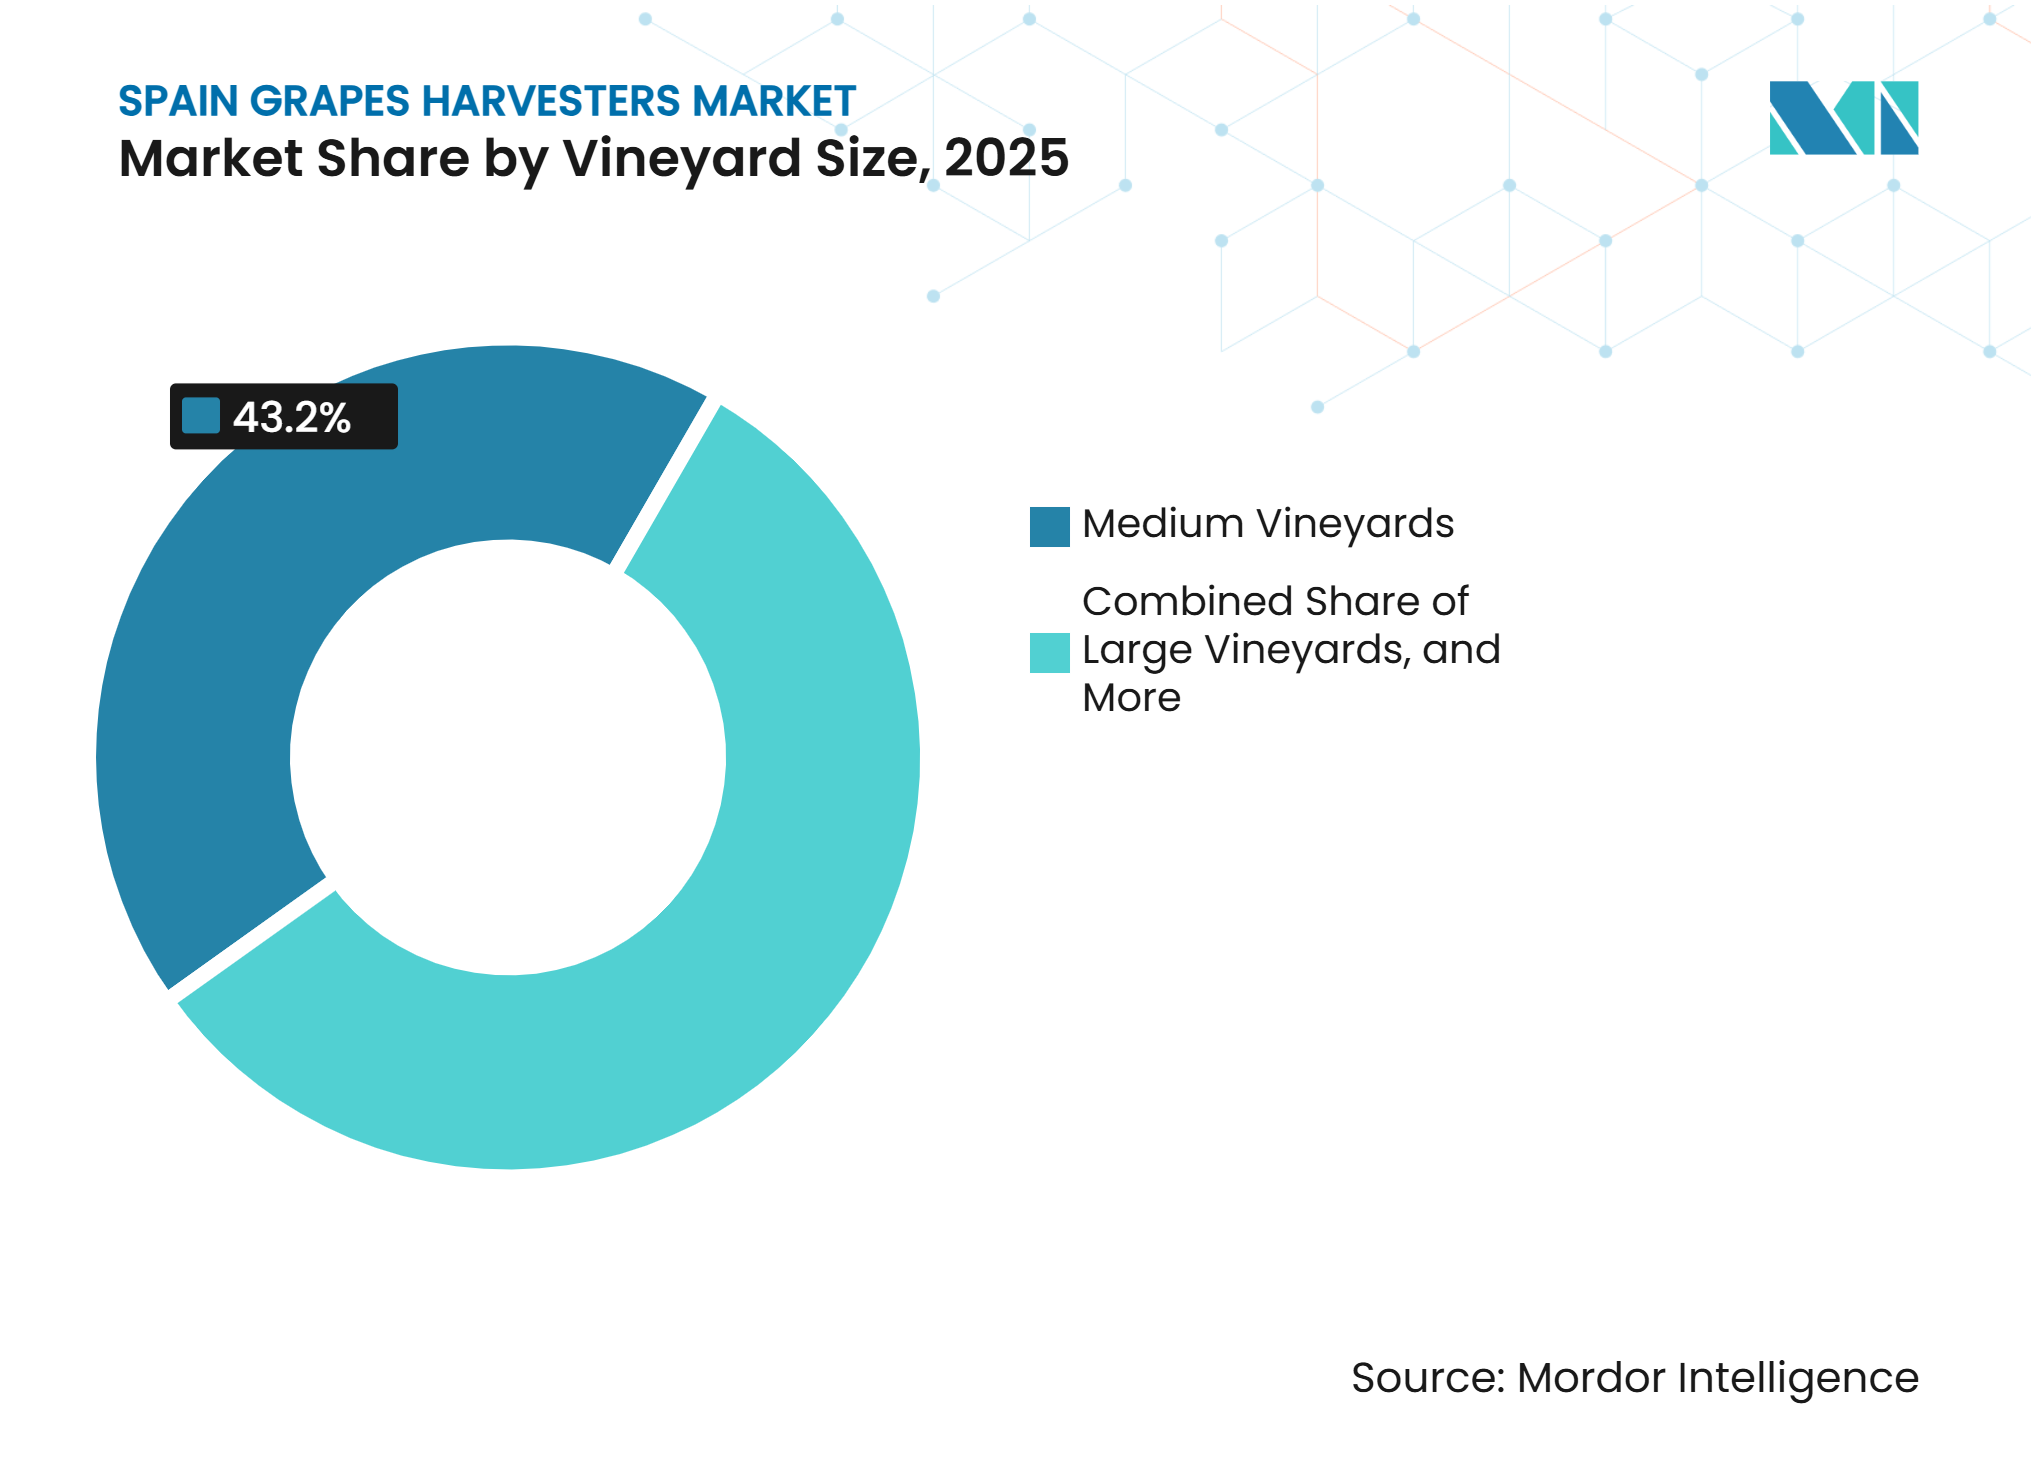
Los Viñedos Medianos Mantuvieron la Mayor Posición Mientras los Viñedos Pequeños Crecieron Más RápidoLos viñedos medianos representaron el 43,2% del mercado de cosechadoras de uvas en España en 2025. Este grupo es lo suficientemente grande como para beneficiarse de la maquinaria, pero puede seguir dependiendo del acceso cooperativo. Los viñedos grandes generalmente mantienen flotas mecanizadas establecidas, mientras que los operadores medianos pueden combinar la propiedad directa con la capacidad contratada durante los períodos de máxima demanda. Esto los convierte en una fuente importante de compras de reposición, y sus decisiones de compra están estrechamente vinculadas a la planificación cooperativa y al apoyo a la inversión disponible.
Se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% de 2026 a 2031, lo que refleja el acceso a través de contratistas y cooperativas en lugar de una propiedad directa generalizada. La ronda ISV de 2025 financió 340 operaciones en las comunidades autónomas de España, con Castilla y León recibiendo 69 operaciones y Castilla-La Mancha recibiendo 62 operaciones en esta ronda. Las pequeñas explotaciones pueden obtener acceso a máquinas donde las filas de viñas son compatibles y los calendarios de flota lo permiten, apoyando la mecanización en zonas fragmentadas.

Por Aplicación:
Las Uvas para Vino Dominaron la Demanda Mientras las Uvas de Mesa Presentaron un Nicho en DesarrolloLa cosecha de uva para vino representó el 98,3% del mercado de cosechadoras de uvas en España en 2025. La gran base de producción vinícola de España respalda esta concentración, y la manipulación mecánica es más aceptada en la producción de vino a granel y de gama media. Otros usos, incluidos mostos, procesamiento industrial y pasas, representan una participación limitada de la demanda. La base de máquinas instaladas está, por tanto, diseñada principalmente en torno a las prácticas de viñedo de uva para vino, y esta aplicación seguirá siendo la principal fuente de utilización de equipos.
Se prevé que la cosecha de uva de mesa crezca a una CAGR del 10,8% de 2026 a 2031. Este segmento está concentrado en Murcia y Almería, donde los productores enfrentan presión para mejorar la eficiencia laboral. Las uvas frescas requieren una mayor protección contra la pérdida de granos, los golpes y la contaminación por hojas, y los sistemas de sacudida y recogida existentes no siempre cumplen estos requisitos de manipulación. El grupo operativo PREVID está desarrollando un sistema robótico cuadrúpedo para el monitoreo de viñedos de uva de mesa. Se necesitarán sistemas de manipulación suave diseñados específicamente antes de que la mecanización pueda expandirse materialmente en esta aplicación.
Análisis Geográfico
Castilla-La Mancha y Castilla y León se encuentran entre las regiones clave para la cosecha mecanizada de uvas en España, respaldadas por sus grandes superficies de viñedo, bloques de viñedo relativamente extensos y una sólida base de producción vinícola. Estas características hacen que las regiones sean muy adecuadas para equipos de cosecha autopropulsados, que pueden operar eficientemente en grandes fincas y viñedos gestionados por cooperativas. La mecanización en estas regiones está respaldada por la creciente presión sobre la disponibilidad de mano de obra en los viñedos. España registró 112 nuevas cosechadoras de uvas autopropulsadas en 2025, frente a las 103 unidades de 2024, lo que indica una recuperación en la demanda de maquinaria de cosecha. La disponibilidad y el coste de los trabajadores temporales siguen siendo consideraciones importantes para los operadores de viñedos, especialmente cuando las ventanas de cosecha son cortas.
Las regiones vinícolas premium como La Rioja, Ribera del Duero, Penedès y Rueda presentan un entorno de adopción más mixto. La cosecha mecánica es factible en varios viñedos de estas regiones, pero la adopción varía según la estructura del viñedo, los requisitos de calidad de la uva y las preferencias del productor. Los productores premium pueden seguir utilizando la vendimia manual para determinados vinos o parcelas donde se priorizan el posicionamiento de calidad y los requisitos de selección de uva. Al mismo tiempo, la escasez de mano de obra y las ventanas de cosecha cada vez más comprimidas están animando a algunos productores a considerar una mayor mecanización. Un informe empresarial de ProWein de 2025 indicó que el 63% de las bodegas españolas tuvieron dificultades para reunir equipos de vendimia, lo que pone de relieve el creciente desafío laboral para el sector.
Los proyectos de tecnología emergente están creando nuevas oportunidades para la mecanización en otras regiones vinícolas españolas. En la denominación de origen Somontano de Aragón, Viñas del Vero ha participado en el proyecto HarvRESt, financiado por Horizonte Europa, que investiga tractores eléctricos y tecnologías autónomas de viñedo en condiciones comerciales. El proyecto está siendo coordinado por el centro de investigación CIRCE en Zaragoza e involucra a múltiples socios internacionales. En Murcia y Almería, donde se concentra la producción de uva de mesa, el grupo operativo PREVID, financiado por la UE, está desarrollando tecnologías de visión artificial y robótica para aplicaciones de identificación y cosecha selectiva de uvas.
Las operaciones de viñedo con múltiples cultivos también podrían respaldar la demanda de equipos de cosecha versátiles. Extremadura y partes de Andalucía, donde los viñedos y los olivares superintensivos pueden ubicarse dentro de las mismas operaciones agrícolas, presentan oportunidades potenciales para maquinaria multifuncional. La Grégoire GX 9 Mixta del SDF Group, lanzada en 2026, está diseñada tanto para la cosecha de uva como de oliva, lo que potencialmente permite a los productores de múltiples cultivos distribuir la inversión en equipos entre diferentes actividades de cosecha.
Panorama Competitivo
Concentración del Mercado
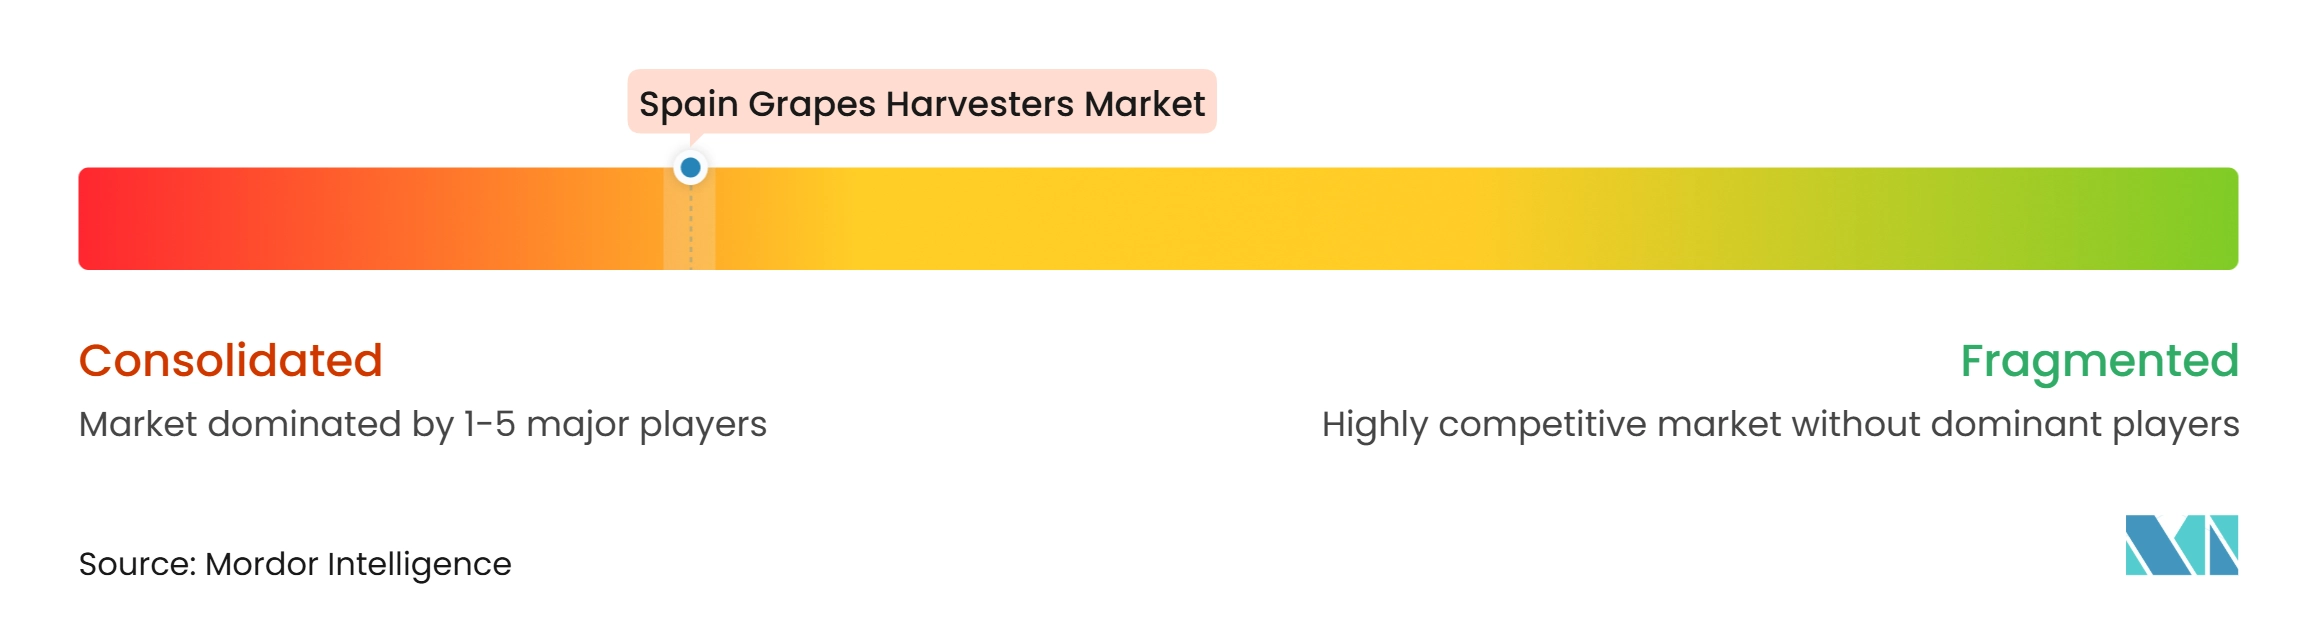
El mercado de cosechadoras de uvas en España está consolidado, con un número limitado de proveedores internacionales establecidos que compiten a través de carteras de productos diferenciadas, adaptabilidad al viñedo, redes de distribuidores y servicio, y tecnologías de cosecha. New Holland Agriculture, PELLENC S.A.S., Grégoire S.A.S., ERO GmbH y Oxbo International Corporation se encuentran entre los principales proveedores. New Holland Agriculture tiene una fuerte presencia en maquinaria de cosecha de uvas a través de su plataforma Braud, mientras que PELLENC S.A.S. está bien establecida en equipos de viñedo y Grégoire S.A.S. se centra en soluciones de cosecha de alta capacidad. ERO GmbH y Oxbo International Corporation ofrecen equipos especializados y multifuncionales. Estos proveedores se diferencian a través de la especialización de productos, la adaptación de la maquinaria, el soporte de servicio y las capacidades tecnológicas.
New Holland Agriculture lanzó las cosechadoras autopropulsadas Braud 9.50L, 9.70L y 9.70M en noviembre de 2025. La empresa declaró que su Sistema Vari-Control admite la nivelación automática a velocidades de trabajo de hasta 13 km/h. También actualizó la máquina de filas estrechas Braud 9.80N para el año modelo 2026. Estos desarrollos refuerzan la oferta de la empresa para viñedos que requieren alta productividad, compatibilidad con filas estrechas y un mejor control de la máquina. Grégoire S.A.S. introdujo la GX 9 Mixta en 2026 para viñedos y olivares superintensivos, ampliando su oferta para operaciones que requieren equipos de cosecha versátiles.
La competencia se centra cada vez más en la adaptabilidad de la máquina, la eficiencia de cosecha, la asistencia al operador, la conectividad y las capacidades de guiado de precisión. Los proveedores también están diferenciando sus ofertas a través de equipos diseñados para viñedos de filas estrechas, terrenos difíciles y condiciones de operación variadas en el viñedo. Las redes de distribuidores, el servicio posventa, la fiabilidad del equipo y el acceso a maquinaria de cosecha especializada siguen siendo factores competitivos importantes en el fragmentado panorama de viñedos de España. La creciente integración de tecnologías conectadas y datos de cosecha podría respaldar aún más la diferenciación de los proveedores al permitir a los operadores de viñedos monitorear el rendimiento de las máquinas, las condiciones de cosecha y la información relacionada con el rendimiento.
Líderes de la Industria de Cosechadoras de Uvas en España
-
New Holland Agriculture (CNH Industrial N.V.)
-
PELLENC S.A.S.
-
Grégoire S.A.S. (SDF Group)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cosechadoras de Uvas en España Empresas cubiertas en este informe
- New Holland Agriculture (CNH Industrial N.V.)
- PELLENC S.A.S.
- Grégoire S.A.S. (SDF Group)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.R.L.
- CRF Costruzioni S.R.L.
- Bobard Frères
- Reese Group Ltd. (Nairn)
- Andreoli Engineering
- CH engineering GmbH
- I.ME.CA
- C.M.A. Carpenterie Metalliche Anaunia S.r.l. (Compact)
- SANIDAS
- Marthedal Enterprises Inc.
Desarrollos recientes de la industria en Mercado de Cosechadoras de Uvas en España
- Marzo de 2026: SEVI informó que España registró 112 nuevas cosechadoras de uvas autopropulsadas en 2025, frente a las 103 unidades de 2024. La publicación identificó a New Holland como la marca líder en ventas de autopropulsadas.
- Julio de 2025: MAPA acordó distribuir 195 millones de EUR (211,2 millones de USD) a través de la Intervención Sectorial Vitivinícola de la PAC para inversiones en reestructuración de viñedos e infraestructura de procesamiento en 2026 y 2027. Castilla y León tuvo 69 operaciones de inversión y Castilla-La Mancha tuvo 62 operaciones.
- Abril de 2025: Viñas del Vero activó el proyecto HarvRESt de Horizonte Europa, que desplegó un tractor eléctrico y un robot autónomo de viñedo en Somontano.
Alcance del Informe del Mercado de Cosechadoras de Uvas en España
Las cosechadoras de uvas son máquinas agrícolas diseñadas para la cosecha mecánica de uvas en viñedos. Automatizan el proceso de cosecha extrayendo las uvas de las vides y recogiéndolas para su posterior procesamiento o manipulación.
El Informe del Mercado de Cosechadoras de Uvas en España está Segmentado por Tipo de Cosechadora (Cosechadoras Autopropulsadas, Cosechadoras Remolcadas y Arrastradas, y Cosechadoras Montadas en Tractor), por Modo de Operación (Dirección y Operación Manual, Asistida y de Guiado de Precisión, Autónoma y Semiautónoma), por Fuente de Energía (Diésel, Híbrida y Eléctrica), por Tamaño de Viñedo (Pequeño, Mediano y Grande) y por Aplicación (Cosecha de Uva para Vino, Cosecha de Uva de Mesa y Otros). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cosechadoras Autopropulsadas |
| Cosechadoras Remolcadas y Arrastradas |
| Cosechadoras Montadas en Tractor |
| Dirección y Operación Manual |
| Asistida y de Guiado de Precisión |
| Autónoma y Semiautónoma |
| Diésel |
| Híbrida |
| Eléctrica |
| Viñedos Pequeños |
| Viñedos Medianos |
| Viñedos Grandes |
| Cosecha de Uva para Vino |
| Cosecha de Uva de Mesa |
| Otras Aplicaciones |
| Por Tipo de Cosechadora | Cosechadoras Autopropulsadas |
| Cosechadoras Remolcadas y Arrastradas | |
| Cosechadoras Montadas en Tractor | |
| Por Modo de Operación | Dirección y Operación Manual |
| Asistida y de Guiado de Precisión | |
| Autónoma y Semiautónoma | |
| Por Fuente de Energía | Diésel |
| Híbrida | |
| Eléctrica | |
| Por Tamaño de Viñedo | Viñedos Pequeños |
| Viñedos Medianos | |
| Viñedos Grandes | |
| Por Aplicación | Cosecha de Uva para Vino |
| Cosecha de Uva de Mesa | |
| Otras Aplicaciones |
Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de cosechadoras de uvas en España en 2026?
El mercado de cosechadoras de uvas en España fue valorado en 95,27 millones de USD en 2026 y se prevé que alcance los 133,99 millones de USD en 2031. Se prevé que el mercado crezca a una CAGR del 8,90% de 2026 a 2031.
¿Qué tipo de cosechadora tuvo la mayor participación en España?
Las cosechadoras autopropulsadas lideraron con una participación del 48,5% en 2025, mientras que se prevé que las cosechadoras montadas en tractor crezcan a una CAGR del 11,8% de 2026 a 2031. Los sistemas montados en tractor pueden adaptarse a productores que ya utilizan tractores para otras labores agrícolas.
¿Qué fuente de energía está creciendo más rápido para las cosechadoras de uvas en España?
Se prevé que los equipos eléctricos crezcan a una CAGR del 14% de 2026 a 2031, aunque el diésel representó el 66,8% de la participación en 2025. Se prevé que la adopción comience en fincas estructuradas y cooperativas con acceso adecuado a la carga.
¿Qué está impulsando la mecanización de viñedos en España?
La escasez de mano de obra, la inflación salarial, las ventanas de cosecha más cortas y los modelos de flotas cooperativas están aumentando la demanda de cosecha mecánica. La financiación pública para la reestructuración de viñedos y las inversiones elegibles también reduce la barrera de costes para las bodegas participantes.
¿Por qué los viñedos pequeños utilizan flotas de cosechadoras compartidas?
Las flotas compartidas de contratistas y cooperativas dan a los viñedos pequeños acceso a máquinas sin el coste total de poseer una cosechadora autopropulsada. Estos modelos también permiten programar la maquinaria en explotaciones fragmentadas durante el período de cosecha.