
Marktgröße und Marktanteile für Traubenerntemaschinenmärkte in Spanien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
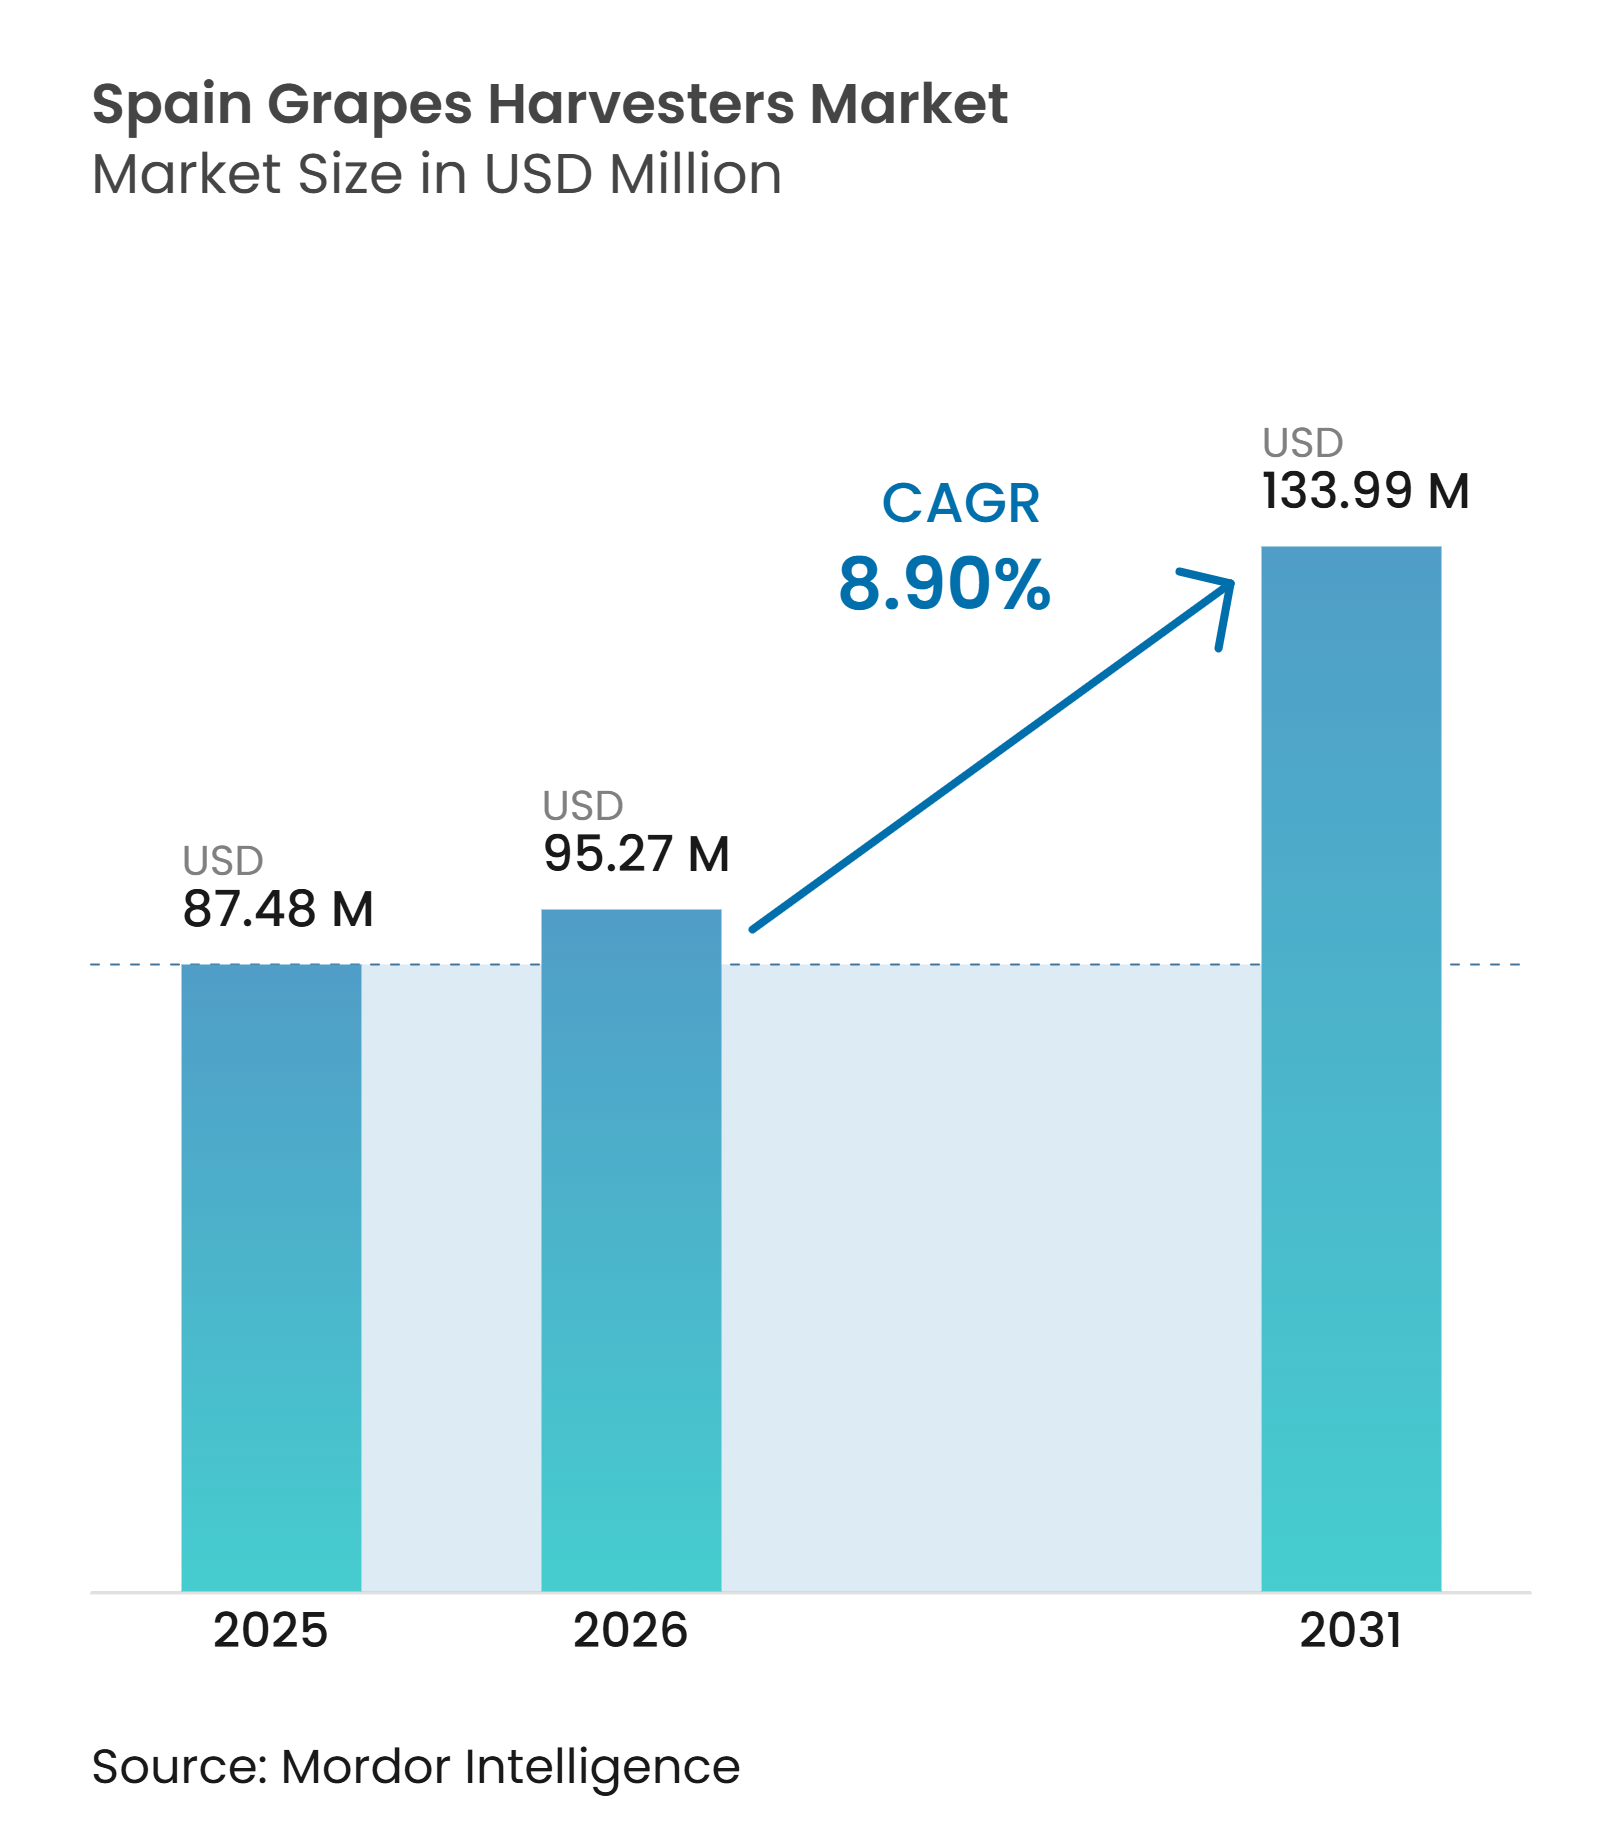
| Marktgröße im Basisjahr (2025) | 87.48 Millionen US-Dollar |
| Marktgröße (2026) | 95.27 Millionen US-Dollar |
| Marktgröße (2031) | 133.99 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.90 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Traubenerntemaschinenmärkte in Spanien von Mordor Intelligence
Die Marktgröße für Traubenerntemaschinenmärkte in Spanien wurde im Jahr 2025 auf 87,48 Millionen USD geschätzt und wird voraussichtlich von 95,27 Millionen USD im Jahr 2026 auf 133,99 Millionen USD bis 2031 wachsen, bei einer CAGR von 8,90 % während des Prognosezeitraums (2026–2031). Arbeitskräftemangel macht eine zuverlässige Erntekapazität für Weingüter und Anbauer immer wichtiger. Steigende Löhne und die Abwanderung von Saisonarbeitskräften nach Frankreich haben die Kosten für den Einsatz manueller Erntemannschaften während einer kurzen Erntesaison erhöht. Investitionen in landwirtschaftliche Maschinen und öffentliche Fördermittel für die Weinbergrestrukturierung unterstützen Käufe durch Genossenschaften und Lohnunternehmer. Eine rückläufige Weinbergfläche begrenzt das Expansionspotenzial auf Basis der bepflanzten Fläche, sodass der Ersatzbedarf und eine stärkere Mechanisierung bestehender Weinberge den Absatz prägen werden.[1] Lieferanten reagieren mit Schmalreihenmaschinen, vernetzten Systemen und Geräten, die für Genossenschaftsflotten konzipiert sind, während Finanzierung und Geländebedingungen weiterhin Hindernisse für die Verbreitung darstellen.
Wichtigste Erkenntnisse des Berichts
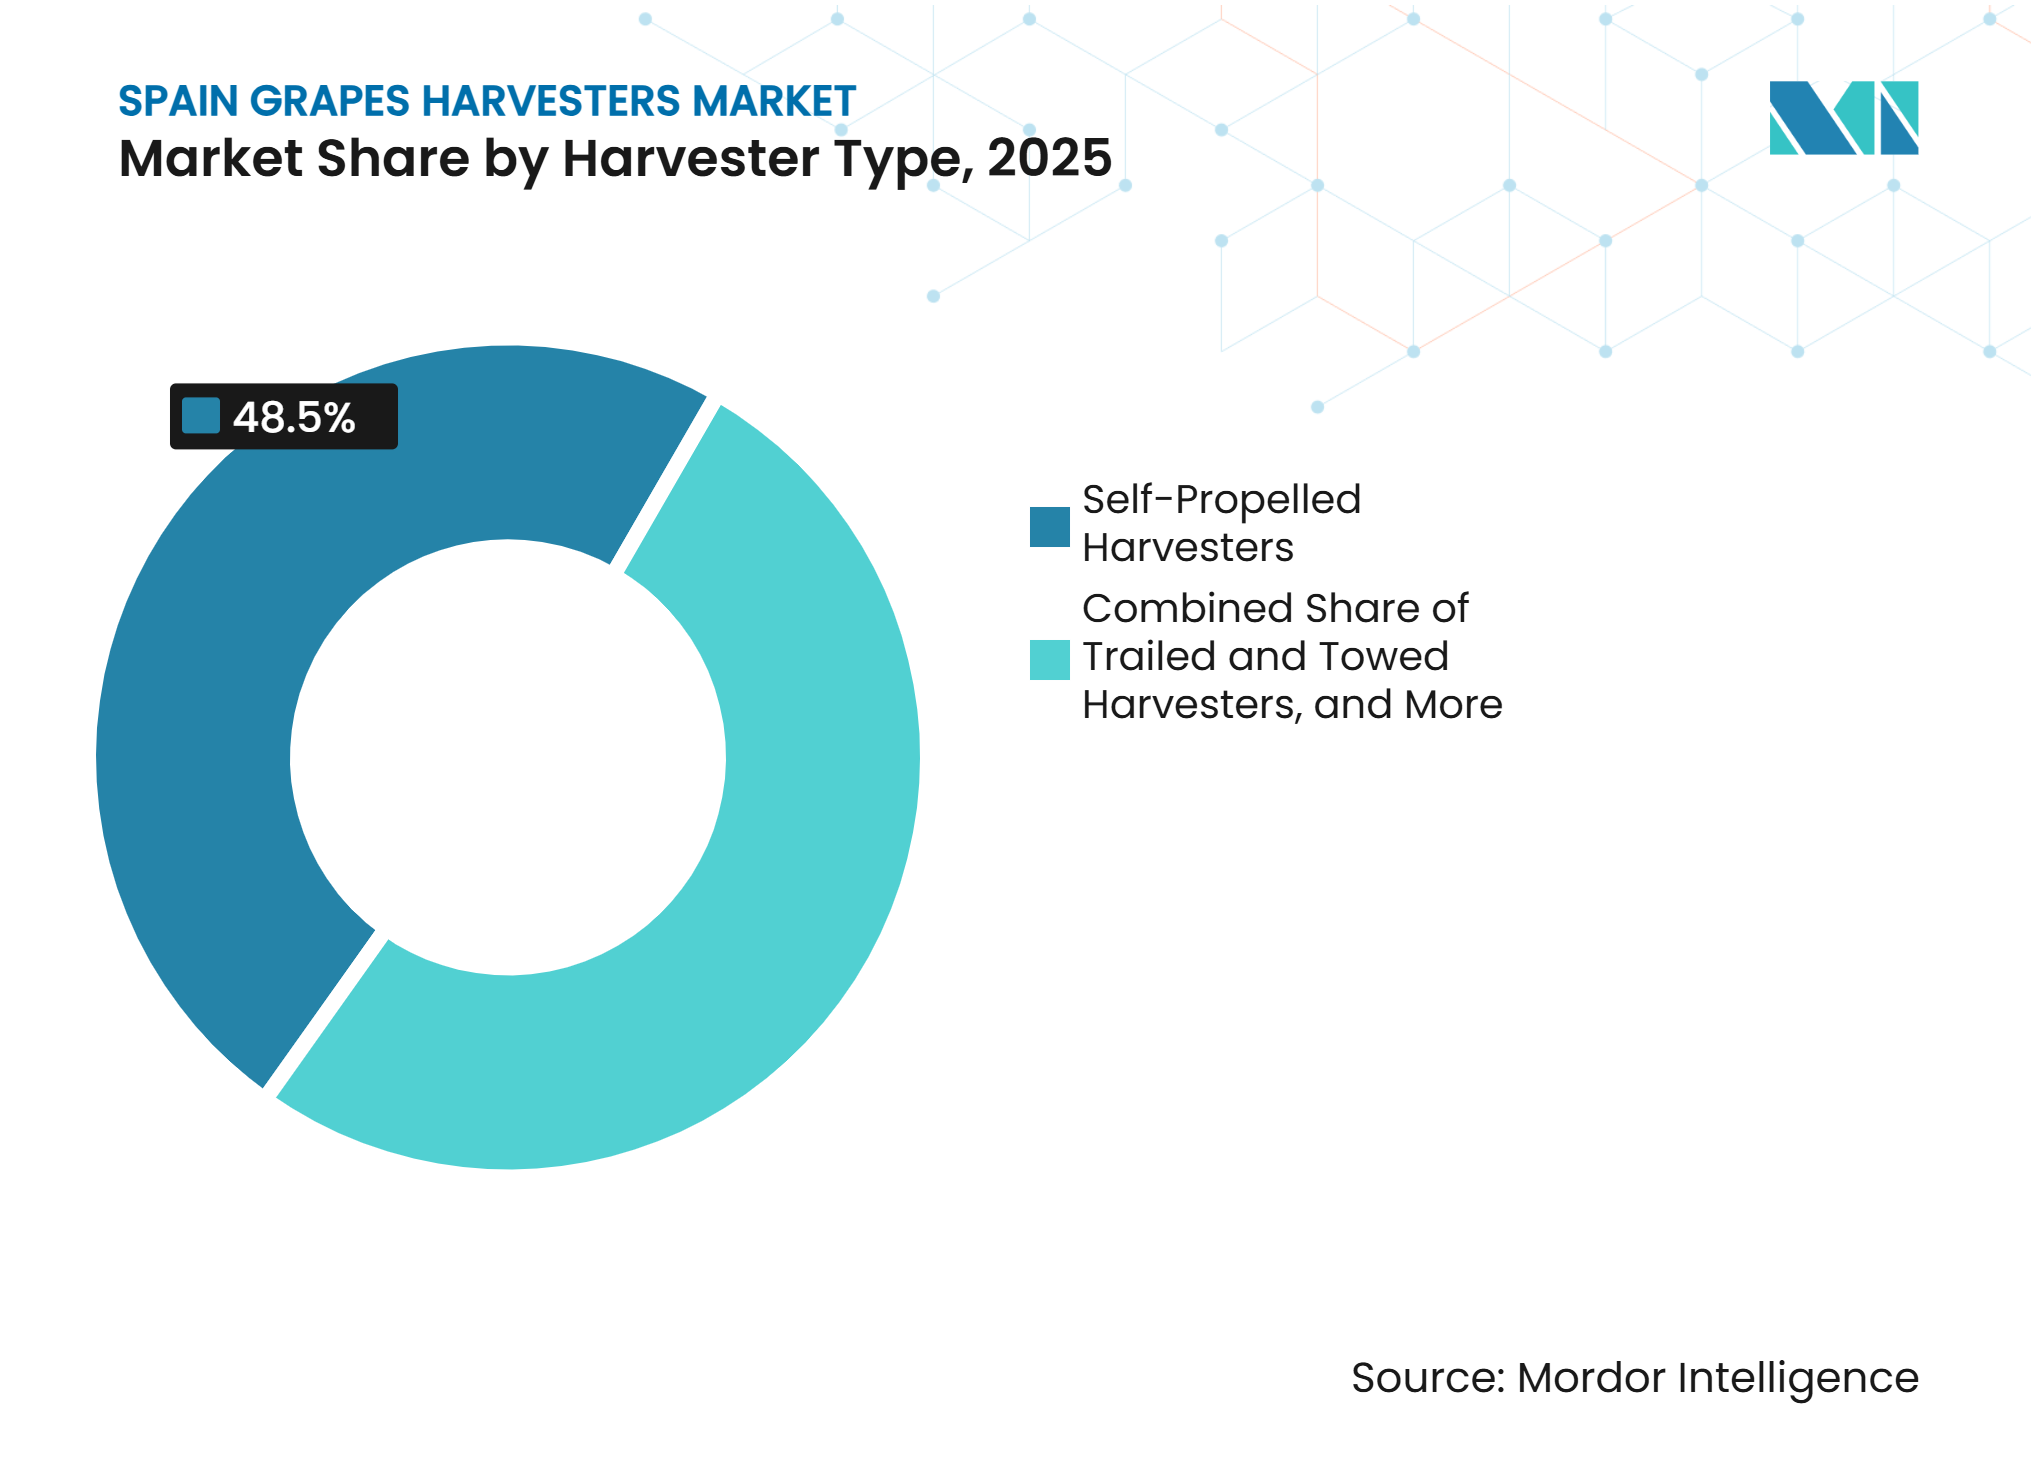
- Nach Erntemaschinentypus hielten selbstfahrende Erntemaschinen im Jahr 2025 einen Marktanteil von 48,5 % am Markt für Traubenerntemaschinenmärkte in Spanien, während traktormontierte Erntemaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Betriebsart hielten assistierte und präzisionsgeführte Geräte im Jahr 2025 einen Marktanteil von 54,2 % an der Marktgröße für Traubenerntemaschinenmärkte in Spanien, während autonome und halbautonome Geräte von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen werden.
- Nach Energiequelle hielten dieselbetriebene Geräte im Jahr 2025 einen Marktanteil von 66,8 %, während elektrische Geräte von 2026 bis 2031 voraussichtlich mit einer CAGR von 14 % wachsen werden.
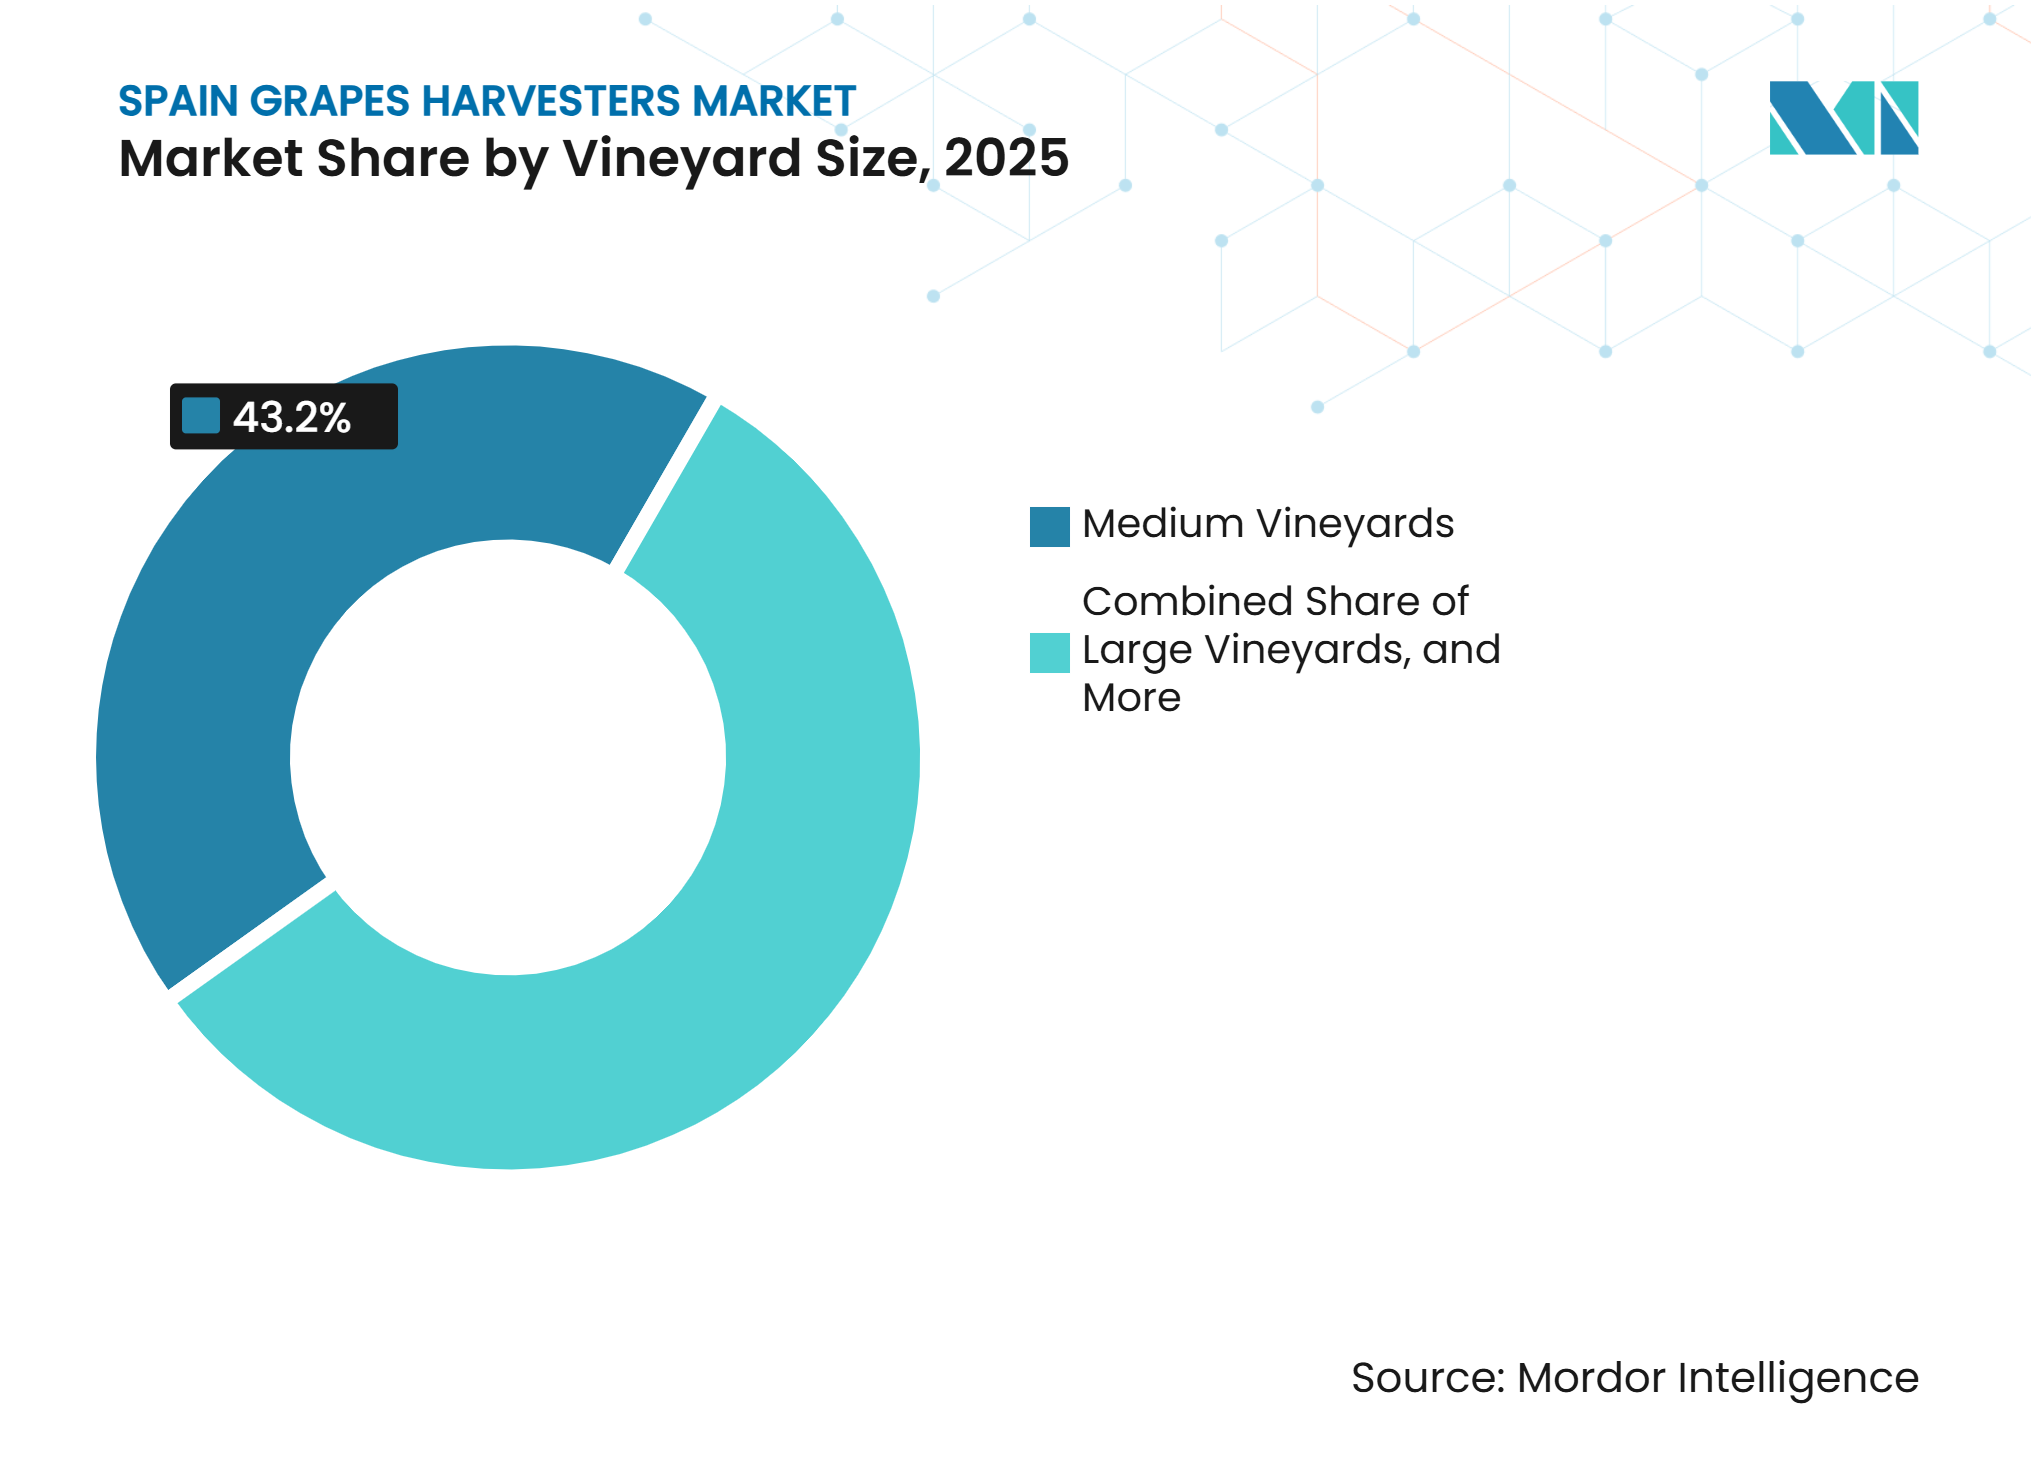
- Nach Weinberggröße hielten mittelgroße Weinberge im Jahr 2025 einen Marktanteil von 43,2 %, während kleine Weinberge von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
- Nach Anwendung hielt die Weintraubenernte im Jahr 2025 einen Marktanteil von 98,3 %, während die Tafeltraubenernte von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in Weinbergen und Lohninflation | +2.0% | Global, mit höchster Intensität in Spanien, Kastilien-La Mancha, La Rioja, Katalonien und Andalusien | Kurzfristig (≤ 2 Jahre) |
| Mechanisierungsbedarf in großen Weingütern und Genossenschaften | +1.6% | Europa, mit Spanien und Frankreich als Kernstandorten, und Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Integration von Präzisionsweinbaudaten | +1.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierung spanischer Weinberge treibt Modelle zur gemeinsamen Gerätenutzung an | +1.0% | Spanien, insbesondere Regionen mit fragmentierten Herkunftsbezeichnungen | Mittelfristig (2–4 Jahre) |
| Anpassung von Schmalreihen-Erntemaschinen für Hochdichte-Weinberge | +0.8% | Europa, Asien und Westasien | Langfristig (≥ 4 Jahre) |
| Reaktion auf Klimavolatilität durch schnellere Erntezeitfenster | +1.1% | Global, insbesondere in heißeren Binnengebieten Spaniens, Südamerikas und Westasiens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in Weinbergen und Lohninflation
Der Arbeitskräftemangel in spanischen Weinbergen ist zu einem dauerhaften Faktor in der Geräteplanung geworden. Die landwirtschaftlichen Löhne erreichten im Jahr 2025 EUR 61 (USD 66) pro Jornal, nach einem Anstieg von 4,7 % gegenüber 2024. Der französische landwirtschaftliche Mindestlohn lag bei EUR 11,88 (USD 12,9) pro Stunde, verglichen mit dem in Spanien geltenden Satz von EUR 9,08 (USD 9,8) pro Stunde. Diese Differenz zog bis zu 15.000 Saisonarbeitskräfte während der Ernteperioden nach Frankreich. Mechanische Erntemaschinen geben Anbauern die Möglichkeit, den Betrieb aufrechtzuerhalten, wenn erfahrene Erntemannschaften nicht verfügbar sind.
Mechanisierungsbedarf in großen Weingütern und Genossenschaften
Große Genossenschaften behandeln Erntemaschinen als gemeinsam genutzte Betriebsmittel und nicht als Käufe für einzelne Mitglieder. Dieser Ansatz ist besonders relevant in Kastilien-La Mancha, das für die Restrukturierung im Rahmen der Zuteilung 2026 EUR 32,12 Millionen (USD 34,8 Millionen) erhielt. Gemeinsames Eigentum kann die Maschinennutzung während der Ernteperiode auf viele Parzellen verteilen und die finanzielle Belastung kleinerer Mitglieder verringern. Öffentliche Unterstützung für Weingut- und Weinberginvestitionen senkt das Vorabrisiko der Flottenemeuerung.[2] Dieses Kaufmodell unterstützt die Nachfrage im Markt für Traubenerntemaschinenmärkte in Spanien.
Integration von Präzisionsweinbaudaten
Präzisionsführung wird für das Wertversprechen von Traubenerntemaschinenmärkte für Güter und Genossenschaften zunehmend wichtiger. Assistierte Systeme können Lenkung, Ertragserfassung und Laubdachüberwachung während der Ernteoperationen unterstützen. Eine CSIC-Studie aus dem Jahr 2025 ergab, dass eine kollaborative Roboterflotte die Erntearbeitskosten unter spanischen Weinbergbedingungen um 22,5 % senken könnte, bei einem maximalen Ertragskartenvariabilitätsfehler von 0,11 kg.[3] Diese Ergebnisse unterstützen den Einsatz vernetzter Geräte, bei denen Betreiber sowohl Erntekapazität als auch Felddaten benötigen. Der Markt für Traubenerntemaschinenmärkte in Spanien bietet daher Raum für Maschinen, die Feldleistung mit praktischer Datenverwaltung verbinden.
Fragmentierung spanischer Weinberge treibt Modelle zur gemeinsamen Gerätenutzung an
Spanien verfügte im Jahr 2025 über 889.470 Hektar Weintrauben-Weinberge, die auf viele kleine Betriebe verteilt waren. Viele Anbauer können den Besitz einer selbstfahrenden Erntemaschine für eine begrenzte jährliche Nutzung nicht rechtfertigen. Lohnunternehmer- und Genossenschaftsflotten ermöglichen den Zugang zu Maschinen, ohne dass jeder Anbauer eine kaufen muss. Diese Vereinbarungen begünstigen auch Geräte, die effizient zwischen verschiedenen Parzellenlayouts wechseln können, und geben Lohnunternehmern eine wichtige Rolle bei Lieferantenverkäufen und Finanzierungsentscheidungen. Dieses Muster unterstützt eine breitere Beteiligung am Markt für Traubenerntemaschinenmärkte in Spanien, ohne auf größere Betriebsgrößen angewiesen zu sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und Finanzierungsrisiken | -1.2% | Global, am stärksten ausgeprägt für kleine und mittelgroße Weinberge in Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich der Erntequalität bei handverlesenen Premiumtrauben | -0.9% | Europa, insbesondere Premiumweinregionen in Spanien, Frankreich und Italien | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Gelände und Parzellenerschließung | -0.7% | Europa und Westasien, einschließlich hügeliger spanischer Herkunftsbezeichnungen | Langfristig (≥ 4 Jahre) |
| Schrumpfende Weinbergfläche und ungewisse Ersatzzeitpunkte | -0.8% | Spanien, mit nachrangiger Relevanz in Russland und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und Finanzierungsrisiken
Einstiegsselbstfahrende Erntemaschinen kosten 80.000 USD, während fortschrittliche Modelle 400.000 USD übersteigen können. Diese Preise sind für kleine Weinberge durch direkten Besitz schwer zu stemmen. Lange Amortisationszeiten können Kaufentscheidungen verzögern, wenn die Schüttgutpreise unter Druck stehen. Öffentliche Kofinanzierung, Lohnunternehmerflotten und Genossenschaftseigentum reduzieren einen Teil dieser Belastung. Allerdings können eine begrenzte Zertifizierung gebrauchter Maschinen und eine unzureichende Serviceinfrastruktur die Restwerte mindern. Das Finanzierungsrisiko bleibt ein Hemmnis für den Markt für Traubenerntemaschinenmärkte in Spanien.
Bedenken hinsichtlich der Erntequalität bei handverlesenen Premiumtrauben
Premiumtrauben erfordern eine sorgfältige Handhabung, da der Beerenzustand das Endprodukt beeinflussen kann. Mechanische Systeme werden für Massenwein- und Mittelklassewein-Kategorien leichter akzeptiert. Erzeuger von handverlesenen Premiumtrauben könnten beim Maschineneinsatz weiterhin vorsichtig bleiben. Diese Bedenken sind in Regionen ausgeprägter, in denen manuelle Erntepraktiken die Produktpositionierung unterstützen. Lieferanten müssen die Handhabungsleistung und Reinigungssysteme verbessern, um diese Bedenken auszuräumen. Qualitätserwartungen können daher die Verbreitung in Teilen des Marktes für Traubenerntemaschinenmärkte in Spanien verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinentypus:
Selbstfahrende Erntemaschinen führten den Absatz an, während traktormontierte Erntemaschinen schneller wuchsenSelbstfahrende Erntemaschinen hielten im Jahr 2025 einen Marktanteil von 48,5 % am Markt für Traubenerntemaschinenmärkte in Spanien. Große Güter und Genossenschaften bevorzugen diese Maschinen wegen ihres hohen Durchsatzes und ihres integrierten Designs, das es ihnen ermöglicht, innerhalb eines begrenzten Erntezeitfensters eine große Anzahl von Reihen abzudecken. Gezogene und angehängte Systeme bedienen Käufer, die bereits Traktoren besitzen, und sind relevant, wo Kapitalbudgets kleiner sind und Geräte geteilt werden.
Traktormontierte Erntemaschinen werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen. Diese Maschinen ermöglichen es Anbauern, einen einzigen Traktor für Trauben-, Oliven- und Getreidebetriebe zu nutzen, was die wirtschaftliche Rechtfertigung für den Kauf dieser Maschinen im Vergleich zu einer dedizierten selbstfahrenden Einheit verbessern kann. Aktualisierte Schmalreihengeräte zeigen, dass Lieferanten Designs an die spanische Parzellengeometrie anpassen. Leistung, Passform und Servicekompetenz werden weiterhin wichtige Faktoren bei Käuferentscheidungen bleiben. Der Markt für Traubenerntemaschinenmärkte in Spanien wird daher wahrscheinlich mehrere Geräteformate beibehalten, anstatt sich auf einen einzigen Maschinentyp zu konsolidieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Assistierte Geräte führten die installierte Flotte an, während autonome Systeme vorankamenAssistierte und präzisionsgeführte Geräte hielten im Jahr 2025 einen Marktanteil von 54,2 % am Markt für Traubenerntemaschinenmärkte in Spanien. GPS-Führung, Ertragskarten und Laubdachsensoren sind etablierte Merkmale bei Mittelklasse- und Fortgeschrittenenmaschinen. Manuelle Lenkung ist noch in älteren Genossenschaftsflotten und gezogenen Geräten vorhanden, obwohl ihre Rolle abnimmt, da Führungsfunktionen immer verbreiteter werden. Anbauer schätzen Werkzeuge, die Bedienern helfen, während eines engen Erntezeitfensters konsistent zu arbeiten. Präzisionssysteme erzeugen auch Ernteaufzeichnungen, die im Weinbergmanagement verwendet werden können.
Autonome und halbautonome Systeme werden bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen. New Holland Agriculture präsentierte im Februar 2026 seine elektrischen und hybriden Weinbergrobotermodelle R4. Das HarvRESt-Projekt begann 2025 mit Live-Versuchen in Spanien mit einem Elektrotraktor und einem autonomen Weinbergroboter bei Viñas del Vero. Diese Bemühungen konzentrieren sich allgemein auf Weinbergarbeiten, nicht nur auf die Ernte, und könnten Bedenken hinsichtlich des Einsatzes überwachter Automatisierung in kommerziellen Weinbergen verringern. Der Flottenumschlag wird weiterhin bestimmen, wie schnell sich diese Systeme verbreiten.
Nach Energiequelle:
Diesel hielt die größte Position, während elektrische Energiequellen expandiertenDieselbetriebene Geräte machten im Jahr 2025 einen Marktanteil von 66,8 % am Markt für Traubenerntemaschinenmärkte in Spanien aus. Ihre Betriebsreichweite und vertrauten Wartungsanforderungen unterstützen diese Position, ebenso wie die bestehende Kraftstoffversorgungsinfrastruktur in ländlichen Produktionsgebieten. Hybridmaschinen bieten eine Zwischenlösung für Güter, die einen geringeren Kraftstoffverbrauch anstreben, und können verlängerte Arbeitsstunden ohne vollständige Abhängigkeit vom Batterieladen unterstützen. Die installierte Dieselbasis wird während des Prognosezeitraums bedeutend bleiben.
Elektrische Energiequellen werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 14 % wachsen. EU-Vorschriften erhöhen den Fokus auf Sicherheit, Emissionsdokumentation und digitale Zuverlässigkeit für landwirtschaftliche Geräte. Der HarvRESt-Versuch bei Viñas del Vero umfasste einen Elektrotraktor, der in einem kommerziellen Weinbergumfeld betrieben wurde. Strukturierte Güter könnten besser für Ladeanforderungen und kürzere tägliche Arbeitszyklen geeignet sein. Eine breitere Verbreitung wird von Betriebsreichweite, Ladezugang und Flottenökonomie abhängen. Die Einführung von Elektrogeräten im Markt für Traubenerntemaschinenmärkte in Spanien wird wahrscheinlich zuerst bei fortschrittlichen Gütern und Genossenschaften stattfinden.
Weinberggröße:
Mittelgroße Weinberge hielten die größte Position, während kleine Weinberge schneller wuchsenMittelgroße Weinberge hielten im Jahr 2025 einen Marktanteil von 43,2 % am Markt für Traubenerntemaschinenmärkte in Spanien. Diese Gruppe ist groß genug, um von Maschinen zu profitieren, kann aber noch auf Genossenschaftszugang angewiesen sein. Große Weinberge unterhalten in der Regel etablierte mechanisierte Flotten, während mittelgroße Betreiber direkten Besitz mit vertraglich vereinbarter Kapazität während der Spitzennachfrage kombinieren können. Dies macht sie zu einer wichtigen Quelle für Ersatzkäufe, und ihre Kaufentscheidungen sind eng mit der Genossenschaftsplanung und verfügbarer Investitionsunterstützung verknüpft.
Kleine Weinberge werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen, was den Zugang über Lohnunternehmer und Genossenschaften und nicht über weit verbreiteten direkten Besitz widerspiegelt. Die ISV-Runde 2025 finanzierte 340 Operationen in den autonomen Gemeinschaften Spaniens, wobei Kastilien und León 69 Operationen und Kastilien-La Mancha 62 Operationen in dieser Runde erhielt. Kleinbetriebe können Maschinenzugang erhalten, wo Weinreihen kompatibel sind und Flottenpläne es erlauben, was die Mechanisierung in fragmentierten Gebieten unterstützt.

Nach Anwendung:
Weintrauben dominierten die Nachfrage, während Tafeltrauben eine sich entwickelnde Nische darstelltenDie Weintraubenernte hielt im Jahr 2025 einen Marktanteil von 98,3 % am Markt für Traubenerntemaschinenmärkte in Spanien. Spaniens große Weinproduktionsbasis unterstützt diese Konzentration, und die mechanische Handhabung wird in der Massen- und Mittelklasseweinproduktion stärker akzeptiert. Andere Verwendungen, einschließlich Moste, industrielle Verarbeitung und Rosinen, machen einen begrenzten Anteil der Nachfrage aus. Die installierte Maschinenbasis ist daher primär auf Weintrauben-Weinbergpraktiken ausgerichtet, und diese Anwendung wird die primäre Quelle der Gerätenutzung bleiben.
Die Tafeltraubenernte wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen. Dieses Segment ist in Murcia und Almería konzentriert, wo Anbauer unter Druck stehen, die Arbeitseffizienz zu verbessern. Frische Trauben erfordern einen größeren Schutz vor Beerenverlust, Quetschungen und Blattkontamination, und bestehende Schüttel- und Auffangsysteme erfüllen diese Handhabungsanforderungen nicht immer. Die operative Gruppe PREVID entwickelt ein vierbeiniges Robotersystem zur Überwachung von Tafeltrauben-Weinbergen. Zweckgebaute schonende Handhabungssysteme werden benötigt, bevor die Mechanisierung in dieser Anwendung wesentlich ausgeweitet werden kann.
Geografische Analyse
Kastilien-La Mancha und Kastilien und León gehören zu den wichtigsten Regionen für die mechanisierte Traubenernte in Spanien, unterstützt durch ihre großen Weinbergflächen, relativ ausgedehnte Weinbergblöcke und eine starke Weinproduktionsbasis. Diese Merkmale machen die Regionen gut geeignet für selbstfahrende Erntemaschinen, die effizient auf großen Gütern und von Genossenschaften betriebenen Weinbergen eingesetzt werden können. Die Mechanisierung in diesen Regionen wird durch zunehmenden Druck auf die Verfügbarkeit von Weinbergarbeitskräften unterstützt. Spanien registrierte im Jahr 2025 112 neue selbstfahrende Traubenerntemaschinenmärkte, verglichen mit 103 Einheiten im Jahr 2024, was eine Erholung der Nachfrage nach Erntemaschinen anzeigt. Die Verfügbarkeit und die Kosten von Saisonarbeitskräften bleiben wichtige Überlegungen für Weinbergbetreiber, insbesondere wenn Erntezeitfenster kurz sind.
Premiumweinregionen wie La Rioja, Ribera del Duero, Penedès und Rueda weisen ein gemischteres Verbreitungsumfeld auf. Mechanische Ernte ist in mehreren Weinbergen dieser Regionen machbar, aber die Verbreitung variiert je nach Weinbergstruktur, Traubenqualitätsanforderungen und Erzeugervorlieben. Premiumerzeuger könnten weiterhin manuelle Ernte für ausgewählte Weine oder Parzellen einsetzen, bei denen Qualitätspositionierung und Traubenselektionsanforderungen Priorität haben. Gleichzeitig ermutigen Arbeitskräftemangel und zunehmend komprimierte Erntezeitfenster einige Erzeuger, eine stärkere Mechanisierung in Betracht zu ziehen. Ein ProWein Business Report aus dem Jahr 2025 zeigte, dass 63 % der spanischen Weingüter Schwierigkeiten hatten, Ernteteams zusammenzustellen, was die wachsende Arbeitskräfteherausforderung für den Sektor unterstreicht.
Aufkommende Technologieprojekte schaffen neue Möglichkeiten für die Mechanisierung in anderen spanischen Weinregionen. In der Somontano-Herkunftsbezeichnung in Aragón hat Viñas del Vero am durch Horizon Europe finanzierten HarvRESt-Projekt teilgenommen, das elektrische Traktoren und autonome Weinbergtechnologien unter kommerziellen Bedingungen untersucht. Das Projekt wird vom CIRCE-Forschungszentrum in Zaragoza koordiniert und umfasst mehrere internationale Partner. In Murcia und Almería, wo die Tafeltraubenproduktion konzentriert ist, entwickelt die durch die EU finanzierte operative Gruppe PREVID Maschinenvisions- und Robotertechnologien für Traubenidentifikations- und selektive Ernteanwendungen.
Mehrkulturen-Weinbergbetriebe könnten auch die Nachfrage nach vielseitigen Erntemaschinen unterstützen. Extremadura und Teile von Andalusien, wo Weinberge und superintensive Olivenhaine innerhalb derselben landwirtschaftlichen Betriebe liegen können, bieten potenzielle Möglichkeiten für multifunktionale Maschinen. Der 2026 eingeführte Grégoire GX 9 Mixta der SDF Group ist für die Trauben- und Olivenernte konzipiert und ermöglicht es Mehrkulturen-Erzeugern potenziell, Geräteinvestitionen auf verschiedene Ernteaktivitäten zu verteilen.
Wettbewerbslandschaft
Marktkonzentration
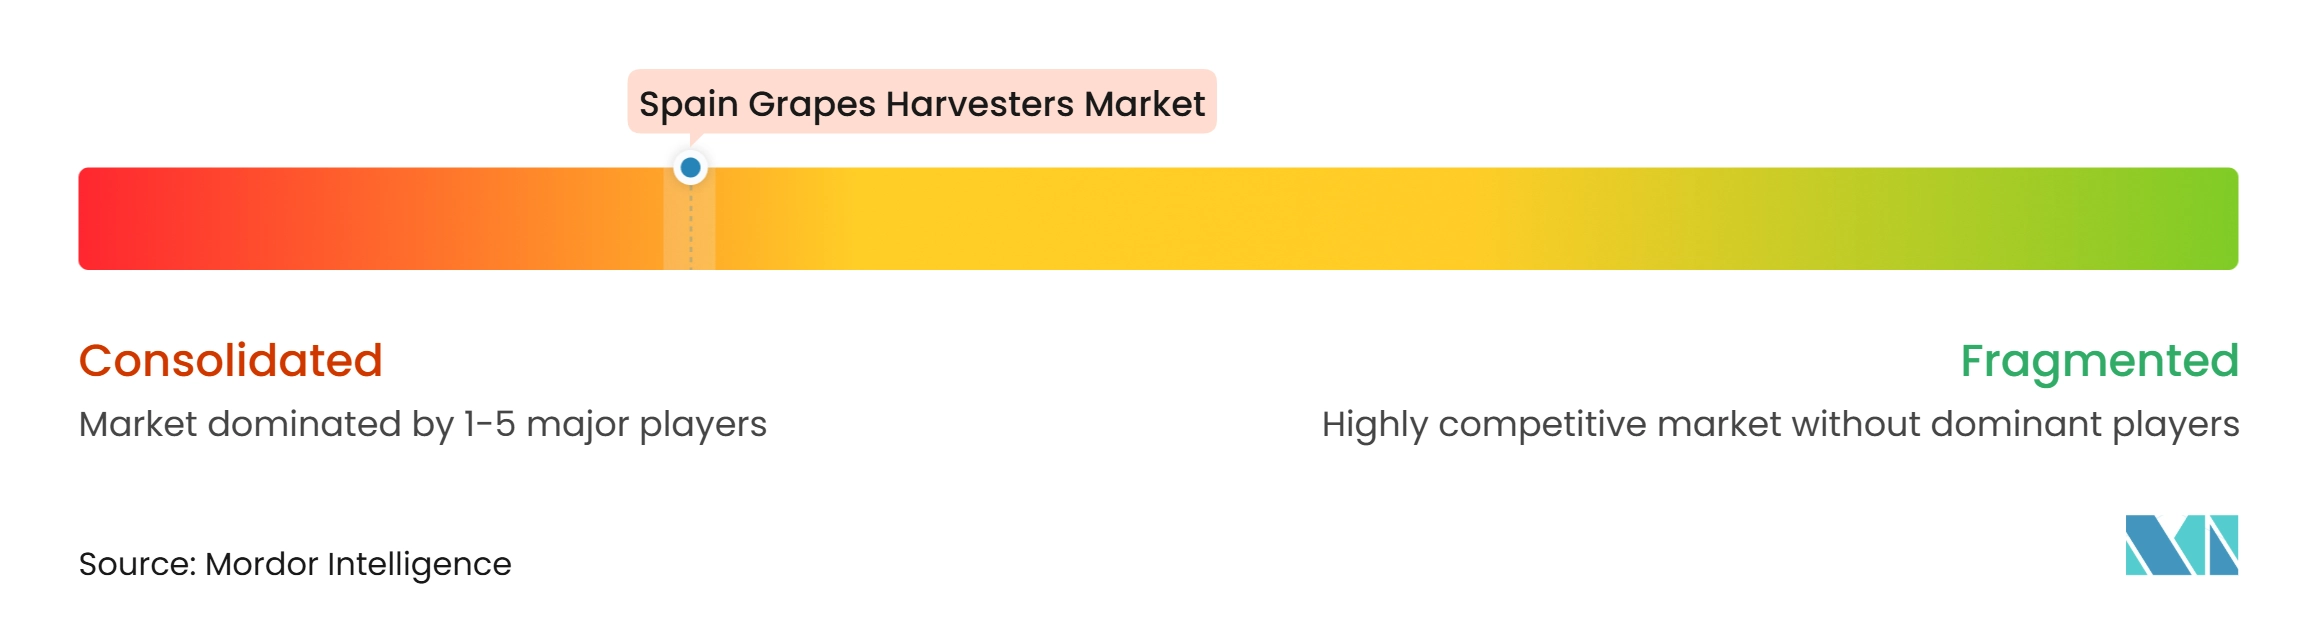
Der Markt für Traubenerntemaschinenmärkte in Spanien ist konsolidiert, mit einer begrenzten Anzahl etablierter internationaler Lieferanten, die durch differenzierte Produktportfolios, Weinbergadaptierbarkeit, Händler- und Servicenetzwerke sowie Erntetechnologien konkurrieren. New Holland Agriculture, PELLENC S.A.S., Grégoire S.A.S., ERO GmbH und Oxbo International Corporation gehören zu den wichtigsten Lieferanten. New Holland Agriculture ist durch seine Braud-Plattform stark in der Traubenerntemaschinen-Branche vertreten, während PELLENC S.A.S. im Weinberggerät gut etabliert ist und Grégoire S.A.S. sich auf Hochkapazitätserntemaschinen konzentriert. ERO GmbH und Oxbo International Corporation bieten spezialisierte und multifunktionale Geräte an. Diese Lieferanten differenzieren sich durch Produktspezialisierung, Maschinenpassform, Serviceunterstützung und technologische Fähigkeiten.
New Holland Agriculture brachte im November 2025 die selbstfahrenden Erntemaschinen Braud 9.50L, 9.70L und 9.70M auf den Markt. Das Unternehmen erklärte, dass sein Vari-Control-System automatisches Nivellieren bei Arbeitsgeschwindigkeiten von bis zu 13 km/h unterstützt. Es aktualisierte auch die Braud 9.80N Schmalreihenmaschine für das Modelljahr 2026. Diese Entwicklungen stärken das Angebot des Unternehmens für Weinberge, die hohe Produktivität, Schmalreihenkompatibilität und verbesserte Maschinensteuerung erfordern. Grégoire S.A.S. führte 2026 den GX 9 Mixta für Weinberge und superintensive Olivenhaine ein und erweiterte damit sein Angebot für Betriebe, die vielseitige Erntemaschinen benötigen.
Der Wettbewerb konzentriert sich zunehmend auf Maschinenflexibilität, Ernteeffizienz, Bedienungsunterstützung, Konnektivität und Präzisionsführungsfähigkeiten. Lieferanten differenzieren ihre Angebote auch durch Geräte, die für Schmalreihen-Weinberge, anspruchsvolles Gelände und unterschiedliche Weinbergbetriebsbedingungen konzipiert sind. Händlernetzwerke, Kundendienst, Gerätezuverlässigkeit und Zugang zu spezialisierten Erntemaschinen bleiben wichtige Wettbewerbsfaktoren in Spaniens fragmentierter Weinberglandschaft. Die zunehmende Integration vernetzter Technologien und Erntedaten könnte die Lieferantendifferenzierung weiter unterstützen, indem Weinbergbetreibern ermöglicht wird, Maschinenleistung, Erntebedingungen und ertragsrelevante Informationen zu überwachen.
Marktführer in der Branche der Traubenerntemaschinenmärkte in Spanien
-
New Holland Agriculture (CNH Industrial N.V.)
-
PELLENC S.A.S.
-
Grégoire S.A.S. (SDF Group)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte in Spanien Unternehmen in diesem Bericht
- New Holland Agriculture (CNH Industrial N.V.)
- PELLENC S.A.S.
- Grégoire S.A.S. (SDF Group)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.R.L.
- CRF Costruzioni S.R.L.
- Bobard Frères
- Reese Group Ltd. (Nairn)
- Andreoli Engineering
- CH engineering GmbH
- I.ME.CA
- C.M.A. Carpenterie Metalliche Anaunia S.r.l. (Compact)
- SANIDAS
- Marthedal Enterprises Inc.
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte in Spanien
- März 2026: SEVI berichtete, dass Spanien im Jahr 2025 112 neue selbstfahrende Traubenerntemaschinenmärkte registrierte, verglichen mit 103 Einheiten im Jahr 2024. Die Publikation identifizierte New Holland als führende Marke im Bereich selbstfahrender Verkäufe.
- Juli 2025: MAPA stimmte zu, 195 Millionen EUR (211,2 Millionen USD) über die GAP-Sektorale Weinintervention für Weinbergrestrukturierung und Verarbeitungsinfrastrukturinvestitionen in den Jahren 2026 und 2027 zu verteilen. Kastilien und León hatte 69 Investitionsoperationen und Kastilien-La Mancha hatte 62 Operationen.
- April 2025: Viñas del Vero aktivierte das Horizon Europe HarvRESt-Projekt, das einen Elektrotraktor und einen autonomen Weinbergroboter in Somontano einsetzte.
Berichtsumfang für Traubenerntemaschinenmärkte in Spanien
Traubenerntemaschinenmärkte sind landwirtschaftliche Maschinen, die für die mechanische Ernte von Trauben aus Weinbergen konzipiert sind. Sie automatisieren den Ernteprozess, indem sie Trauben von Reben entfernen und für die weitere Verarbeitung oder Handhabung sammeln.
Der Markt für Traubenerntemaschinenmärkte in Spanien ist segmentiert nach Erntemaschinentypus (selbstfahrende Erntemaschinen, gezogene und angehängte Erntemaschinen sowie traktormontierte Erntemaschinen), nach Betriebsart (manuelle Lenkung und Bedienung, assistierte und präzisionsgeführte Systeme, autonome und halbautonome Systeme), nach Energiequelle (dieselbetrieben, Hybrid und elektrisch), nach Weinberggröße (klein, mittel und groß) und nach Anwendung (Weintraubenernte, Tafeltraubenernte und sonstige). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Erntemaschinen |
| Gezogene und angehängte Erntemaschinen |
| Traktormontierte Erntemaschinen |
| Manuelle Lenkung und Bedienung |
| Assistierte und präzisionsgeführte Systeme |
| Autonome und halbautonome Systeme |
| Dieselbetrieben |
| Hybrid |
| Elektrisch |
| Kleine Weinberge |
| Mittelgroße Weinberge |
| Große Weinberge |
| Weintraubenernte |
| Tafeltraubenernte |
| Sonstige Anwendungen |
| Nach Erntemaschinentypus | Selbstfahrende Erntemaschinen |
| Gezogene und angehängte Erntemaschinen | |
| Traktormontierte Erntemaschinen | |
| Nach Betriebsart | Manuelle Lenkung und Bedienung |
| Assistierte und präzisionsgeführte Systeme | |
| Autonome und halbautonome Systeme | |
| Nach Energiequelle | Dieselbetrieben |
| Hybrid | |
| Elektrisch | |
| Nach Weinberggröße | Kleine Weinberge |
| Mittelgroße Weinberge | |
| Große Weinberge | |
| Nach Anwendung | Weintraubenernte |
| Tafeltraubenernte | |
| Sonstige Anwendungen |
Im Bericht beantwortete Schlüsselfragen
Wie groß war der Markt für Traubenerntemaschinenmärkte in Spanien im Jahr 2026?
Der Markt für Traubenerntemaschinenmärkte in Spanien wurde im Jahr 2026 auf 95,27 Millionen USD geschätzt und wird voraussichtlich bis 2031 einen Wert von 133,99 Millionen USD erreichen. Der Markt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,90 % wachsen.
Welcher Erntemaschinentypus hielt den größten Anteil in Spanien?
Selbstfahrende Erntemaschinen führten mit einem Anteil von 48,5 % im Jahr 2025, während traktormontierte Erntemaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden. Traktormontierte Systeme können für Anbauer geeignet sein, die Traktoren bereits für andere landwirtschaftliche Arbeiten nutzen.
Welche Energiequelle wächst am schnellsten bei Traubenerntemaschinenmärkte in Spanien?
Elektrische Geräte werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 14 % wachsen, obwohl Diesel im Jahr 2025 einen Anteil von 66,8 % hielt. Die Verbreitung wird voraussichtlich zunächst in strukturierten Gütern und Genossenschaften mit geeignetem Ladezugang beginnen.
Was treibt die Weinbergmechanisierung in Spanien an?
Arbeitskräftemangel, Lohninflation, kürzere Erntezeitfenster und Genossenschaftsflottenmodelle erhöhen die Nachfrage nach mechanischer Ernte. Öffentliche Fördermittel für Weinbergrestrukturierung und förderfähige Investitionen senken auch die Kostenbarriere für teilnehmende Weingüter.
Warum nutzen kleine Weinberge gemeinsame Erntemaschinen-Flotten?
Gemeinsame Lohnunternehmer- und Genossenschaftsflotten geben kleinen Weinbergen Maschinenzugang ohne die vollen Kosten des Besitzes einer selbstfahrenden Erntemaschine. Diese Modelle ermöglichen es auch, Maschinen während der Ernteperiode über fragmentierte Betriebe hinweg zu planen.