
Taille et part du marché des vendangeuses en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 87.48 Millions de dollars américains |
| Taille du Marché (2026) | 95.27 Millions de dollars américains |
| Taille du Marché (2031) | 133.99 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.90 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vendangeuses en Espagne par Mordor Intelligence
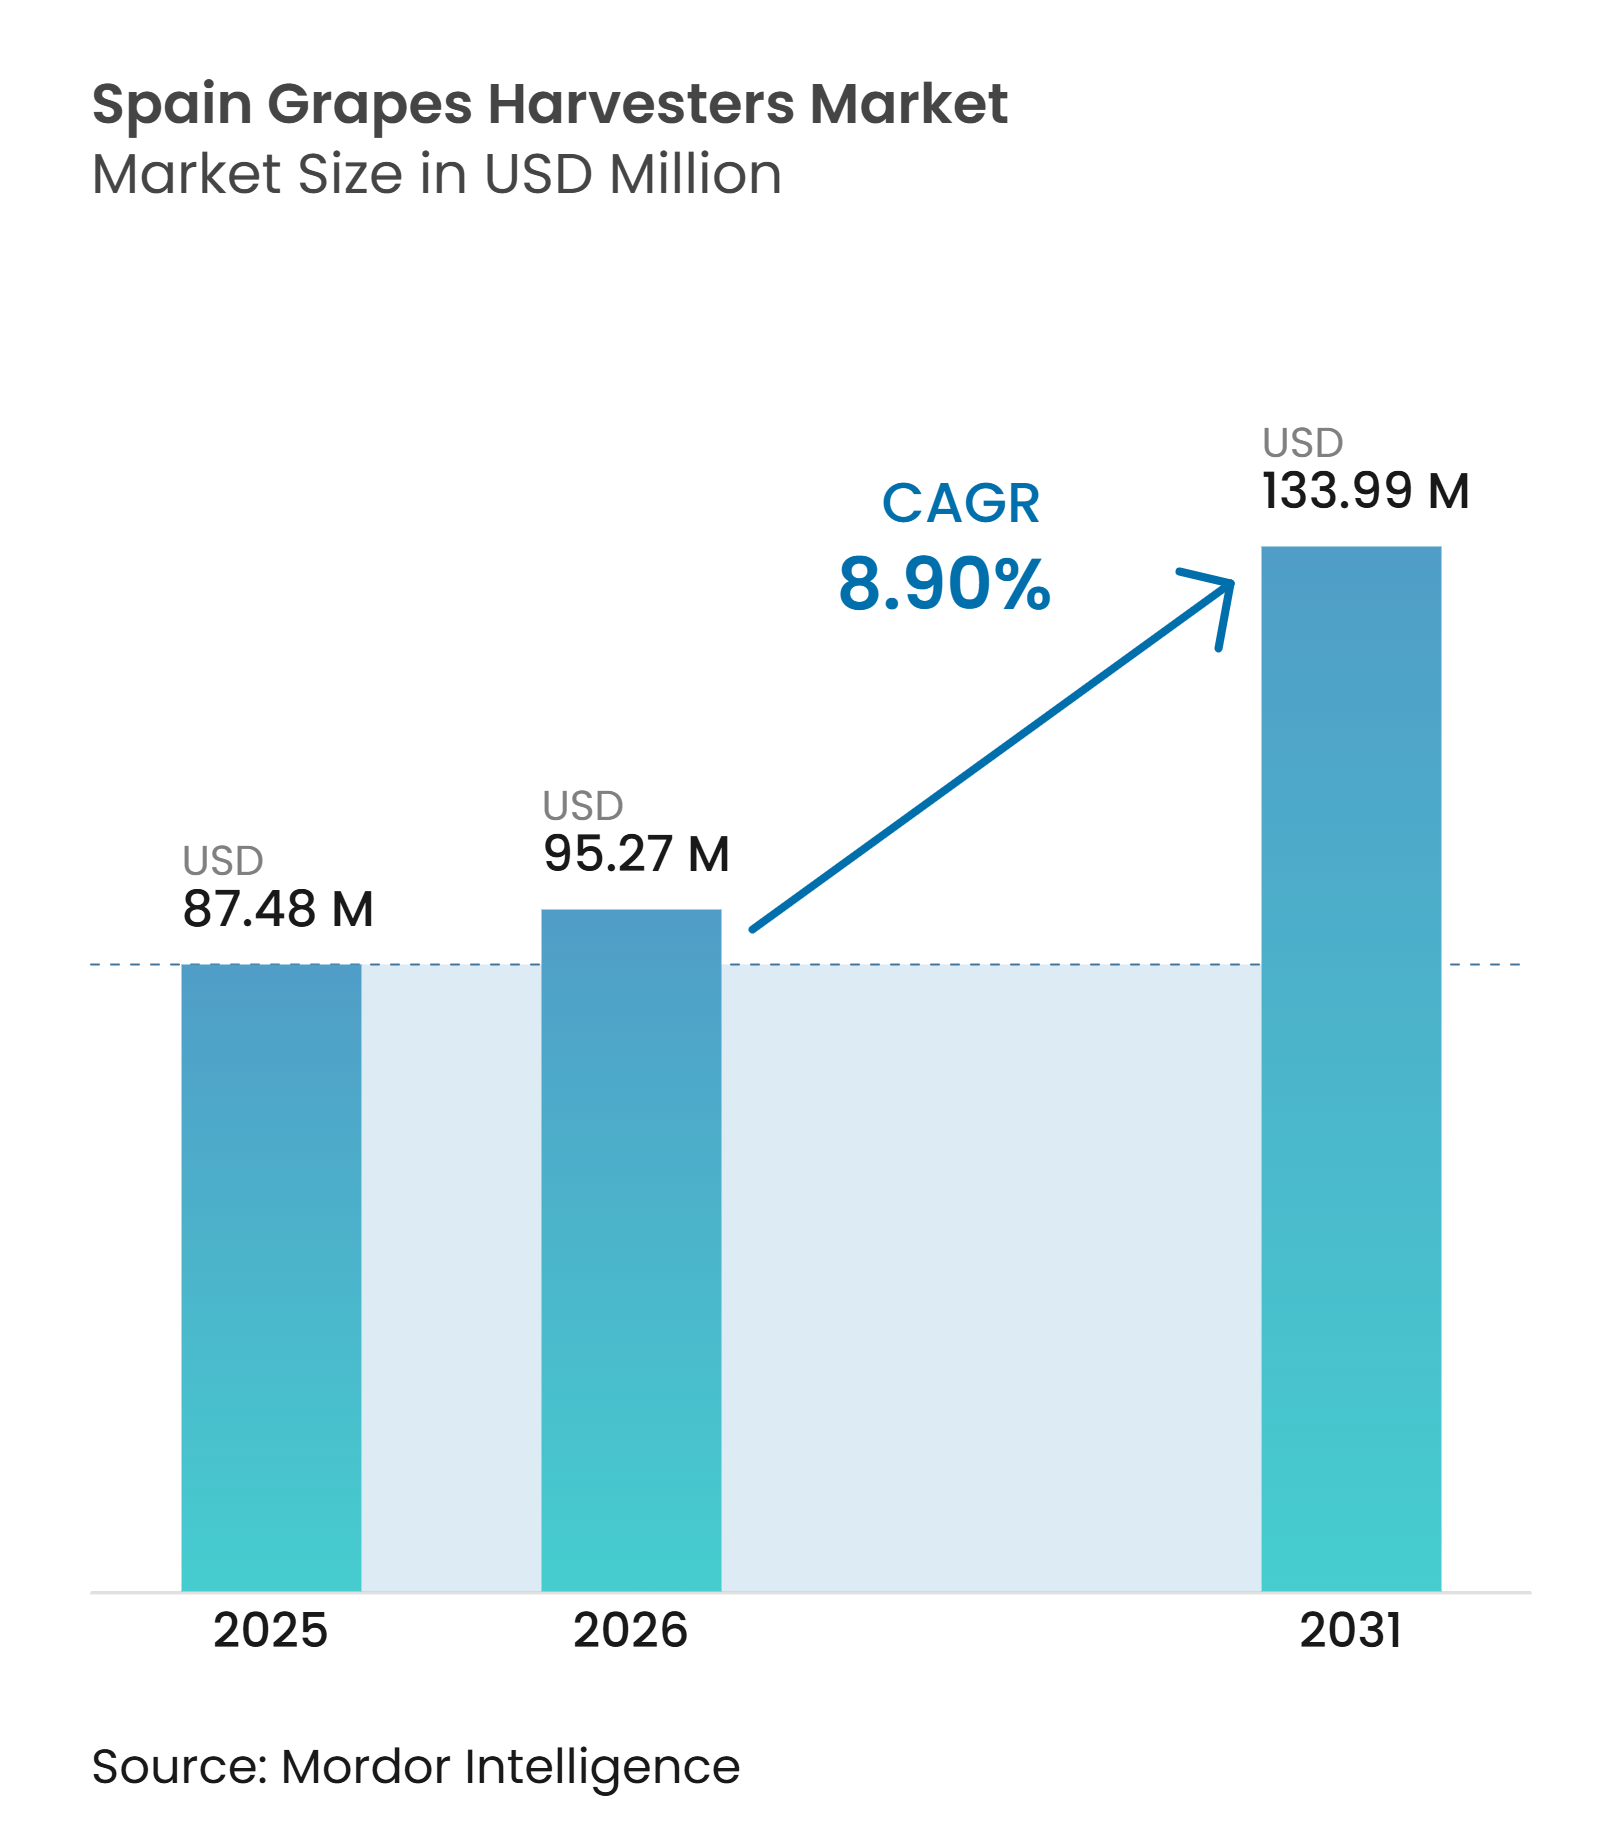
La taille du marché des vendangeuses en Espagne était évaluée à 87,48 millions USD en 2025 et devrait croître de 95,27 millions USD en 2026 pour atteindre 133,99 millions USD d'ici 2031, à un CAGR de 8,90 % durant la période de prévision (2026-2031). Les pénuries de main-d'œuvre rendent la capacité de récolte fiable plus importante pour les caves et les viticulteurs. La hausse des salaires et le déplacement des travailleurs saisonniers vers la France ont augmenté le coût de la dépendance aux équipes manuelles durant une courte saison de cueillette. Les investissements dans les machines agricoles et les financements publics pour la restructuration des vignobles soutiennent les achats des coopératives et des entrepreneurs. Une superficie viticole en déclin limite le potentiel d'expansion basé sur la superficie plantée, de sorte que la demande de remplacement et une plus grande mécanisation des vignobles existants façonneront les ventes.[1] Les fournisseurs répondent avec des machines pour rangs étroits, des systèmes connectés et des équipements conçus pour les flottes coopératives, tandis que le financement et le terrain restent des contraintes à l'adoption.
Principaux enseignements du rapport
- Par type de vendangeuse, les vendangeuses automotrices détenaient 48,5 % de la part du marché des vendangeuses en Espagne en 2025, tandis que les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031.
- Par mode de fonctionnement, les équipements assistés et à guidage de précision détenaient 54,2 % de la taille du marché des vendangeuses en Espagne en 2025, tandis que les équipements autonomes et semi-autonomes devraient croître à un CAGR de 13,2 % de 2026 à 2031.
- Par source d'énergie, les équipements diesel détenaient 66,8 % de la part de marché en 2025, tandis que les équipements électriques devraient croître à un CAGR de 14 % de 2026 à 2031.
- Par taille de vignoble, les vignobles de taille moyenne détenaient 43,2 % de la part de marché en 2025, tandis que les petits vignobles devraient croître à un CAGR de 12,4 % de 2026 à 2031.
- Par application, la récolte de raisins de cuve détenait 98,3 % de la part de marché en 2025, tandis que la récolte de raisins de table devrait croître à un CAGR de 10,8 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre viticole et inflation salariale | +2.0% | Mondial, avec la plus forte intensité en Espagne, Castille-La Manche, La Rioja, Catalogne et Andalousie | Court terme (≤ 2 ans) |
| Demande de mécanisation dans les grands domaines viticoles et les coopératives | +1.6% | Europe, avec l'Espagne et la France comme sites principaux, et extension vers l'Amérique du Sud | Moyen terme (2-4 ans) |
| Intégration des données de viticulture de précision | +1.2% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Fragmentation des vignobles espagnols favorisant les modèles d'équipements partagés | +1.0% | Espagne, notamment dans les régions avec des appellations fragmentées | Moyen terme (2-4 ans) |
| Adaptation des vendangeuses pour rangs étroits aux vignobles à haute densité | +0.8% | Europe, Asie et Asie occidentale | Long terme (≥ 4 ans) |
| Réponse à la volatilité climatique par des fenêtres de récolte plus rapides | +1.1% | Mondial, notamment dans les zones intérieures plus chaudes d'Espagne, d'Amérique du Sud et d'Asie occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre viticole et inflation salariale
La pénurie de main-d'œuvre viticole en Espagne est devenue un facteur durable dans la planification des équipements. Les salaires agricoles ont atteint 61 EUR (66 USD) par jornal en 2025, après une hausse de 4,7 % par rapport à 2024. Le salaire minimum agricole français s'établissait à 11,88 EUR (12,9 USD) par heure, contre le taux espagnol en vigueur de 9,08 EUR (9,8 USD) par heure. Cet écart a attiré jusqu'à 15 000 travailleurs saisonniers vers la France durant les périodes de vendanges. Les vendangeuses mécaniques offrent aux viticulteurs un moyen de maintenir leurs opérations lorsque des équipes expérimentées ne sont pas disponibles.
Demande de mécanisation dans les grands domaines viticoles et les coopératives
Les grandes coopératives traitent les vendangeuses comme des actifs d'exploitation partagés plutôt que comme des achats pour des membres individuels. Cette approche est particulièrement pertinente en Castille-La Manche, qui a reçu 32,12 millions EUR (34,8 millions USD) pour la restructuration dans le cadre de l'allocation 2026. La propriété partagée peut répartir l'utilisation des machines sur de nombreuses parcelles durant la période de vendanges et réduire la charge financière pour les membres plus petits. Le soutien public aux investissements dans les caves et les vignobles réduit le risque initial du renouvellement de la flotte.[2] Ce modèle d'achat soutient la demande sur le marché des vendangeuses en Espagne.
Intégration des données de viticulture de précision
Le guidage de précision devient de plus en plus important pour la proposition de valeur des vendangeuses pour les domaines et les coopératives. Les systèmes assistés peuvent prendre en charge la direction, la cartographie des rendements et la surveillance de la canopée durant les opérations de vendange. Une étude du CSIC de 2025 a révélé qu'une flotte robotique collaborative pourrait réduire les coûts de main-d'œuvre de récolte de 22,5 % dans les conditions des vignobles espagnols, avec une erreur de variabilité maximale de la carte de rendement de 0,11 kg.[3] Ces résultats soutiennent l'utilisation d'équipements connectés là où les opérateurs ont besoin à la fois d'une capacité de récolte et de données de terrain. Le marché des vendangeuses en Espagne dispose donc d'une marge pour les machines qui combinent performance sur le terrain et tenue pratique des registres.
Fragmentation des vignobles espagnols favorisant les modèles d'équipements partagés
L'Espagne comptait 889 470 hectares de vignobles de raisins de cuve en 2025, répartis sur de nombreuses petites exploitations. De nombreux viticulteurs ne peuvent pas justifier la possession d'une vendangeuse automotrice pour une utilisation annuelle limitée. Les flottes d'entrepreneurs et de coopératives permettent l'accès aux machines sans que chaque viticulteur ait à en acheter une. Ces arrangements favorisent également les équipements pouvant se déplacer efficacement entre différentes configurations de parcelles et confèrent aux entrepreneurs un rôle important dans les décisions de vente et de financement des fournisseurs. Ce schéma soutient une participation plus large au marché des vendangeuses en Espagne sans dépendre de grandes exploitations agricoles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé et exposition au financement | -1.2% | Mondial, le plus aigu pour les petits et moyens vignobles en Europe et en Amérique du Sud | Moyen terme (2-4 ans) |
| Préoccupations relatives à la qualité de la récolte pour les raisins premium cueillis à la main | -0.9% | Europe, notamment dans les régions viticoles premium d'Espagne, de France et d'Italie | Long terme (≥ 4 ans) |
| Contraintes de terrain et d'accès aux parcelles | -0.7% | Europe et Asie occidentale, y compris les appellations espagnoles vallonnées | Long terme (≥ 4 ans) |
| Réduction de la superficie viticole et calendrier de remplacement incertain | -0.8% | Espagne, avec une pertinence secondaire en Russie et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé et exposition au financement
Les vendangeuses automotrices d'entrée de gamme coûtent 80 000 USD, tandis que les modèles avancés peuvent dépasser 400 000 USD. Ces prix sont difficiles à absorber pour les petits vignobles par le biais d'une propriété directe. De longues périodes de remboursement peuvent retarder les décisions d'achat lorsque les prix du vin en vrac sont sous pression. Le cofinancement public, les flottes d'entrepreneurs et la propriété coopérative réduisent une partie de cette charge. Cependant, la certification limitée des machines d'occasion et l'infrastructure de service peuvent réduire les valeurs résiduelles. L'exposition au financement reste une contrainte pour le marché des vendangeuses en Espagne.
Préoccupations relatives à la qualité de la récolte pour les raisins premium cueillis à la main
Les raisins premium nécessitent une manipulation soigneuse, car l'état des baies peut affecter le produit final. Les systèmes mécaniques sont plus facilement acceptés pour les catégories de vins en vrac et de gamme moyenne. Les producteurs de raisins premium cueillis à la main peuvent rester prudents quant à l'utilisation des machines. Cette préoccupation est plus prononcée dans les régions où les pratiques de vendange manuelle soutiennent le positionnement du produit. Les fournisseurs doivent améliorer les performances de manipulation et les systèmes de nettoyage pour répondre à ces préoccupations. Les attentes en matière de qualité peuvent donc ralentir l'adoption dans certaines parties du marché des vendangeuses en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vendangeuse :
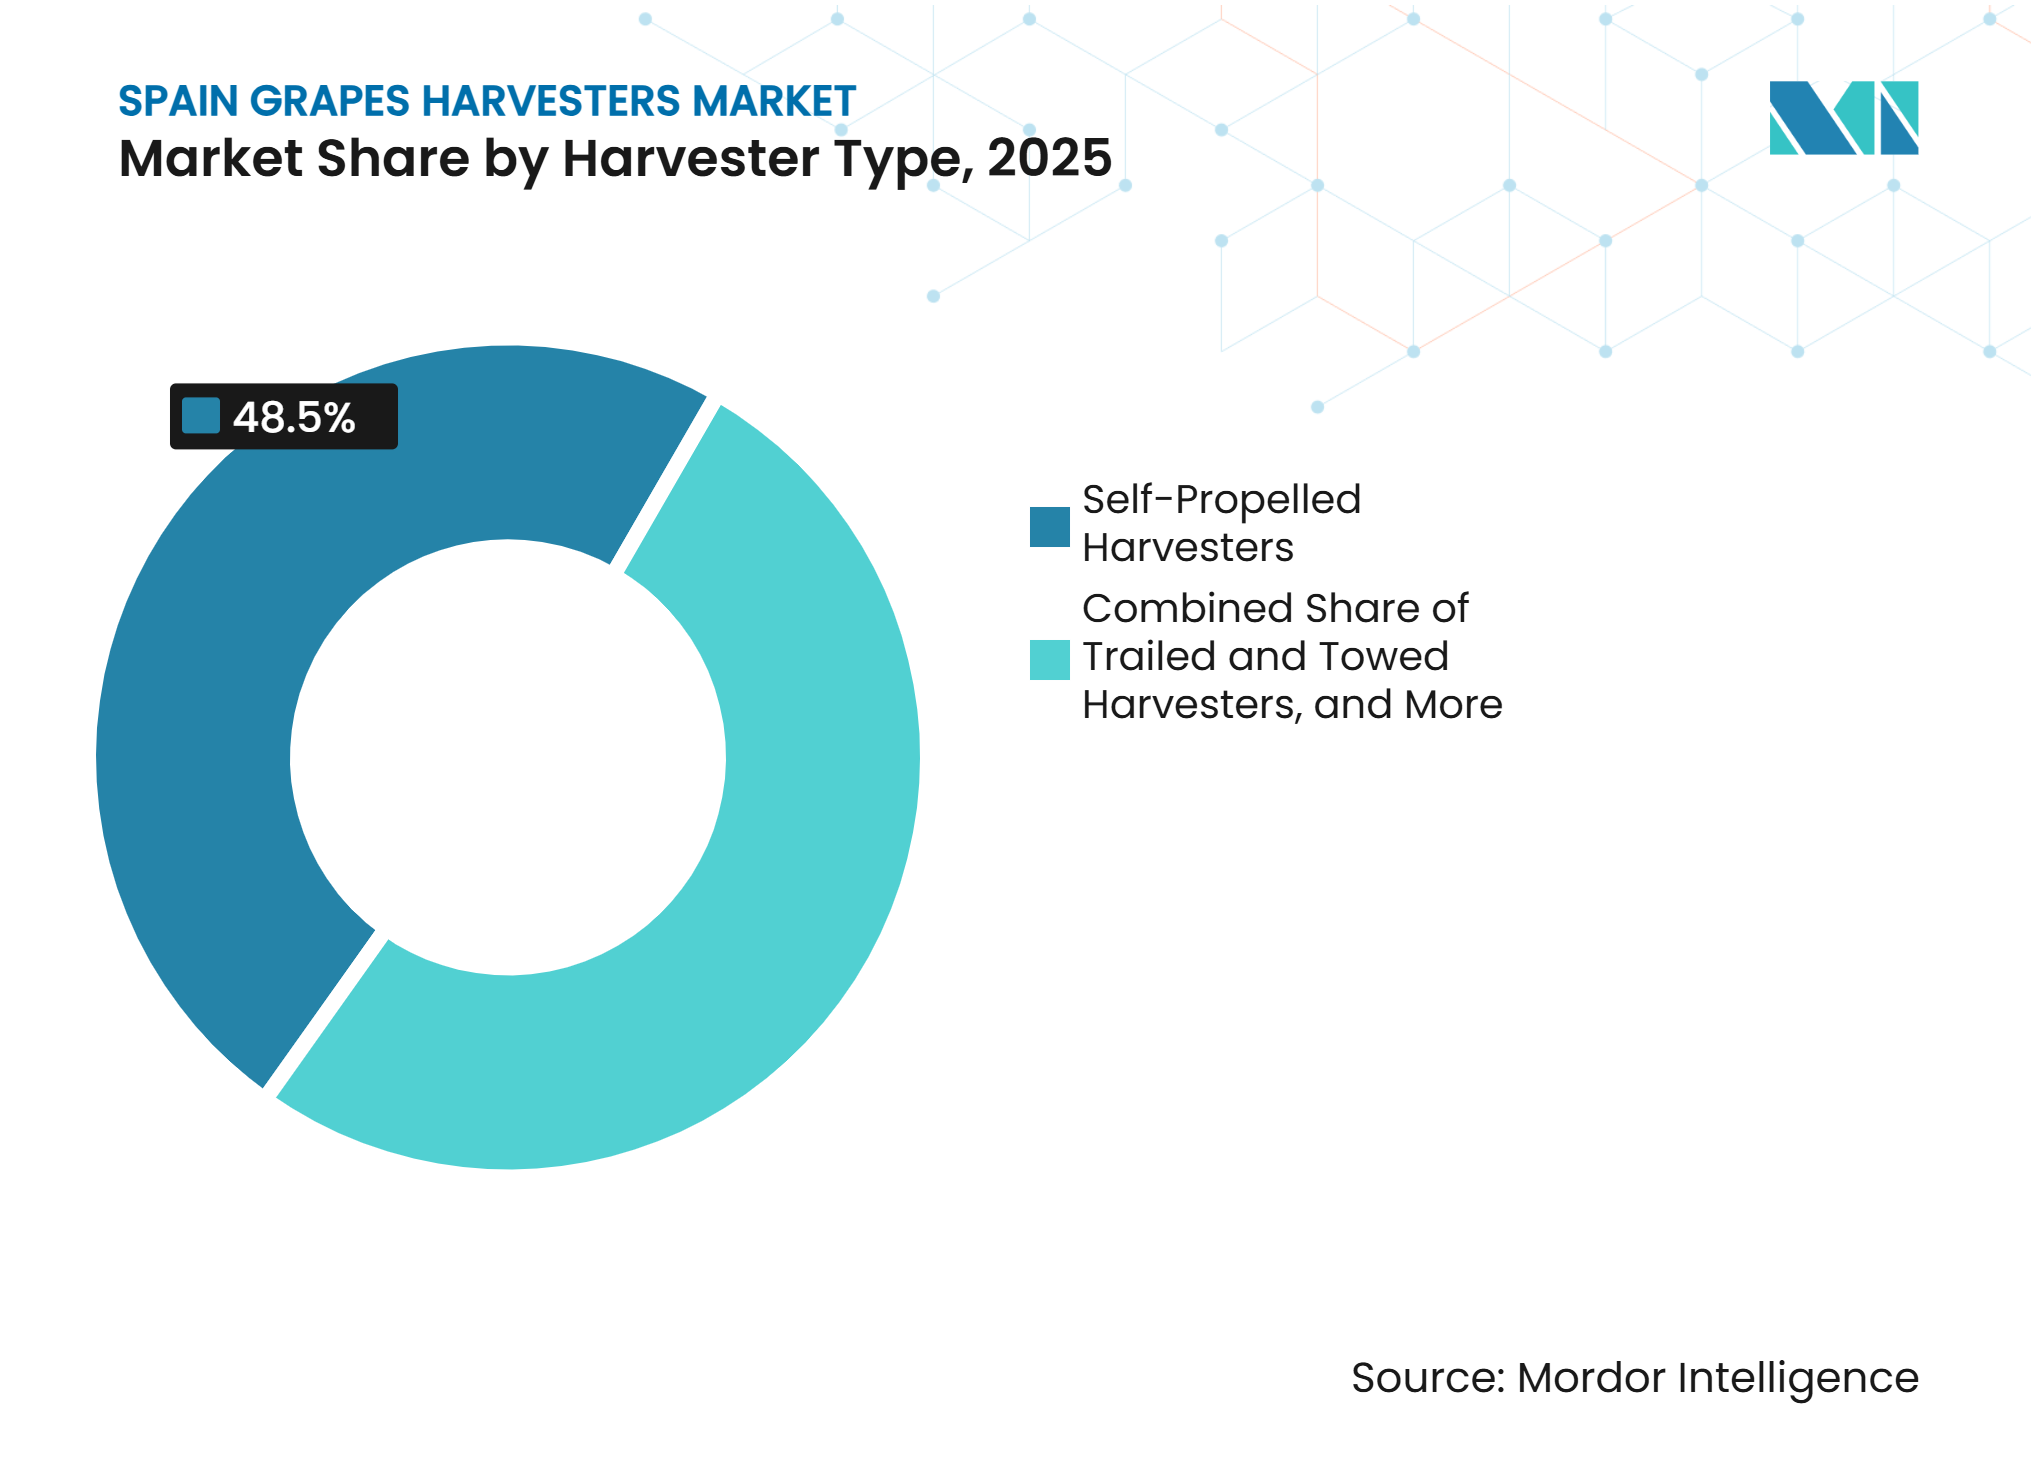
les vendangeuses automotrices ont dominé les ventes tandis que les vendangeuses portées sur tracteur ont connu une croissance plus rapideLes vendangeuses automotrices détenaient 48,5 % de la part du marché des vendangeuses en Espagne en 2025. Les grands domaines et les coopératives privilégient ces machines pour leur débit élevé et leur conception intégrée, qui leur permettent de couvrir un grand nombre de rangs dans une fenêtre de récolte limitée. Les systèmes traînés et tractés servent les acheteurs qui possèdent déjà des tracteurs et sont pertinents là où les budgets d'investissement sont plus réduits et où l'équipement est partagé.
Les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031. Ces machines permettent aux viticulteurs d'utiliser un seul tracteur pour les opérations sur raisin, olive et céréales, ce qui peut améliorer la justification économique de l'achat de ces machines par rapport à une unité automotrice dédiée. Les équipements mis à jour pour rangs étroits indiquent que les fournisseurs adaptent leurs conceptions à la géométrie des parcelles espagnoles. La performance, l'adéquation et la capacité de service resteront des facteurs importants dans les décisions des acheteurs. Le marché des vendangeuses en Espagne devrait donc conserver plusieurs formats d'équipements plutôt que de converger vers un seul type de machine.



Par mode de fonctionnement :
les équipements assistés ont dominé la flotte installée tandis que les systèmes autonomes ont progresséLes équipements assistés et à guidage de précision détenaient 54,2 % de la part du marché des vendangeuses en Espagne en 2025. Le guidage GPS, les cartes de rendement et les capteurs de canopée sont des fonctionnalités établies sur les machines de gamme moyenne et avancée. La direction manuelle reste présente dans les anciennes flottes coopératives et les équipements tractés, bien que son rôle diminue à mesure que les fonctionnalités de guidage deviennent plus courantes. Les viticulteurs apprécient les outils qui aident les opérateurs à travailler de manière cohérente durant une courte période de vendange. Les systèmes de précision génèrent également des registres de récolte pouvant être utilisés dans la gestion des vignobles.
Les systèmes autonomes et semi-autonomes devraient croître à un CAGR de 13,2 % jusqu'en 2031. New Holland Agriculture a présenté ses modèles de robots viticoles électriques et hybrides R4 en février 2026. Le projet HarvRESt a débuté des essais en conditions réelles en Espagne avec un tracteur électrique et un robot viticole autonome à Viñas del Vero en 2025. Ces efforts portent sur le travail viticole en général, pas seulement sur la vendange, et peuvent réduire les réticences à déployer une automatisation supervisée dans les vignobles commerciaux. Le renouvellement de la flotte déterminera encore la rapidité avec laquelle ces systèmes se généraliseront.
Par source d'énergie :
le diesel a conservé la position dominante tandis que la source d'énergie électrique s'est développéeLes équipements diesel représentaient 66,8 % de la part du marché des vendangeuses en Espagne en 2025. Leur autonomie opérationnelle et leurs exigences de maintenance familières soutiennent cette position, tout comme l'infrastructure d'approvisionnement en carburant existante dans les zones de production rurales. Les machines hybrides offrent une option intermédiaire pour les domaines cherchant à réduire leur consommation de carburant et peuvent prendre en charge des heures de travail prolongées sans dépendance totale à la recharge des batteries. La base diesel installée restera significative durant la période de prévision.
Les sources d'énergie électriques devraient croître à un CAGR de 14 % de 2026 à 2031. Les réglementations de l'UE accroissent l'attention portée à la sécurité, à la documentation des émissions et à la fiabilité numérique des équipements agricoles. L'essai HarvRESt à Viñas del Vero comprenait un tracteur électrique opérant dans un vignoble commercial. Les domaines structurés peuvent être mieux adaptés aux exigences de recharge et aux cycles de travail quotidiens plus courts. L'adoption plus large dépendra de l'autonomie opérationnelle, de l'accès à la recharge et de l'économie de la flotte. L'adoption de l'électrique sur le marché des vendangeuses en Espagne devrait se produire en premier parmi les domaines progressistes et les coopératives.
Taille du vignoble :
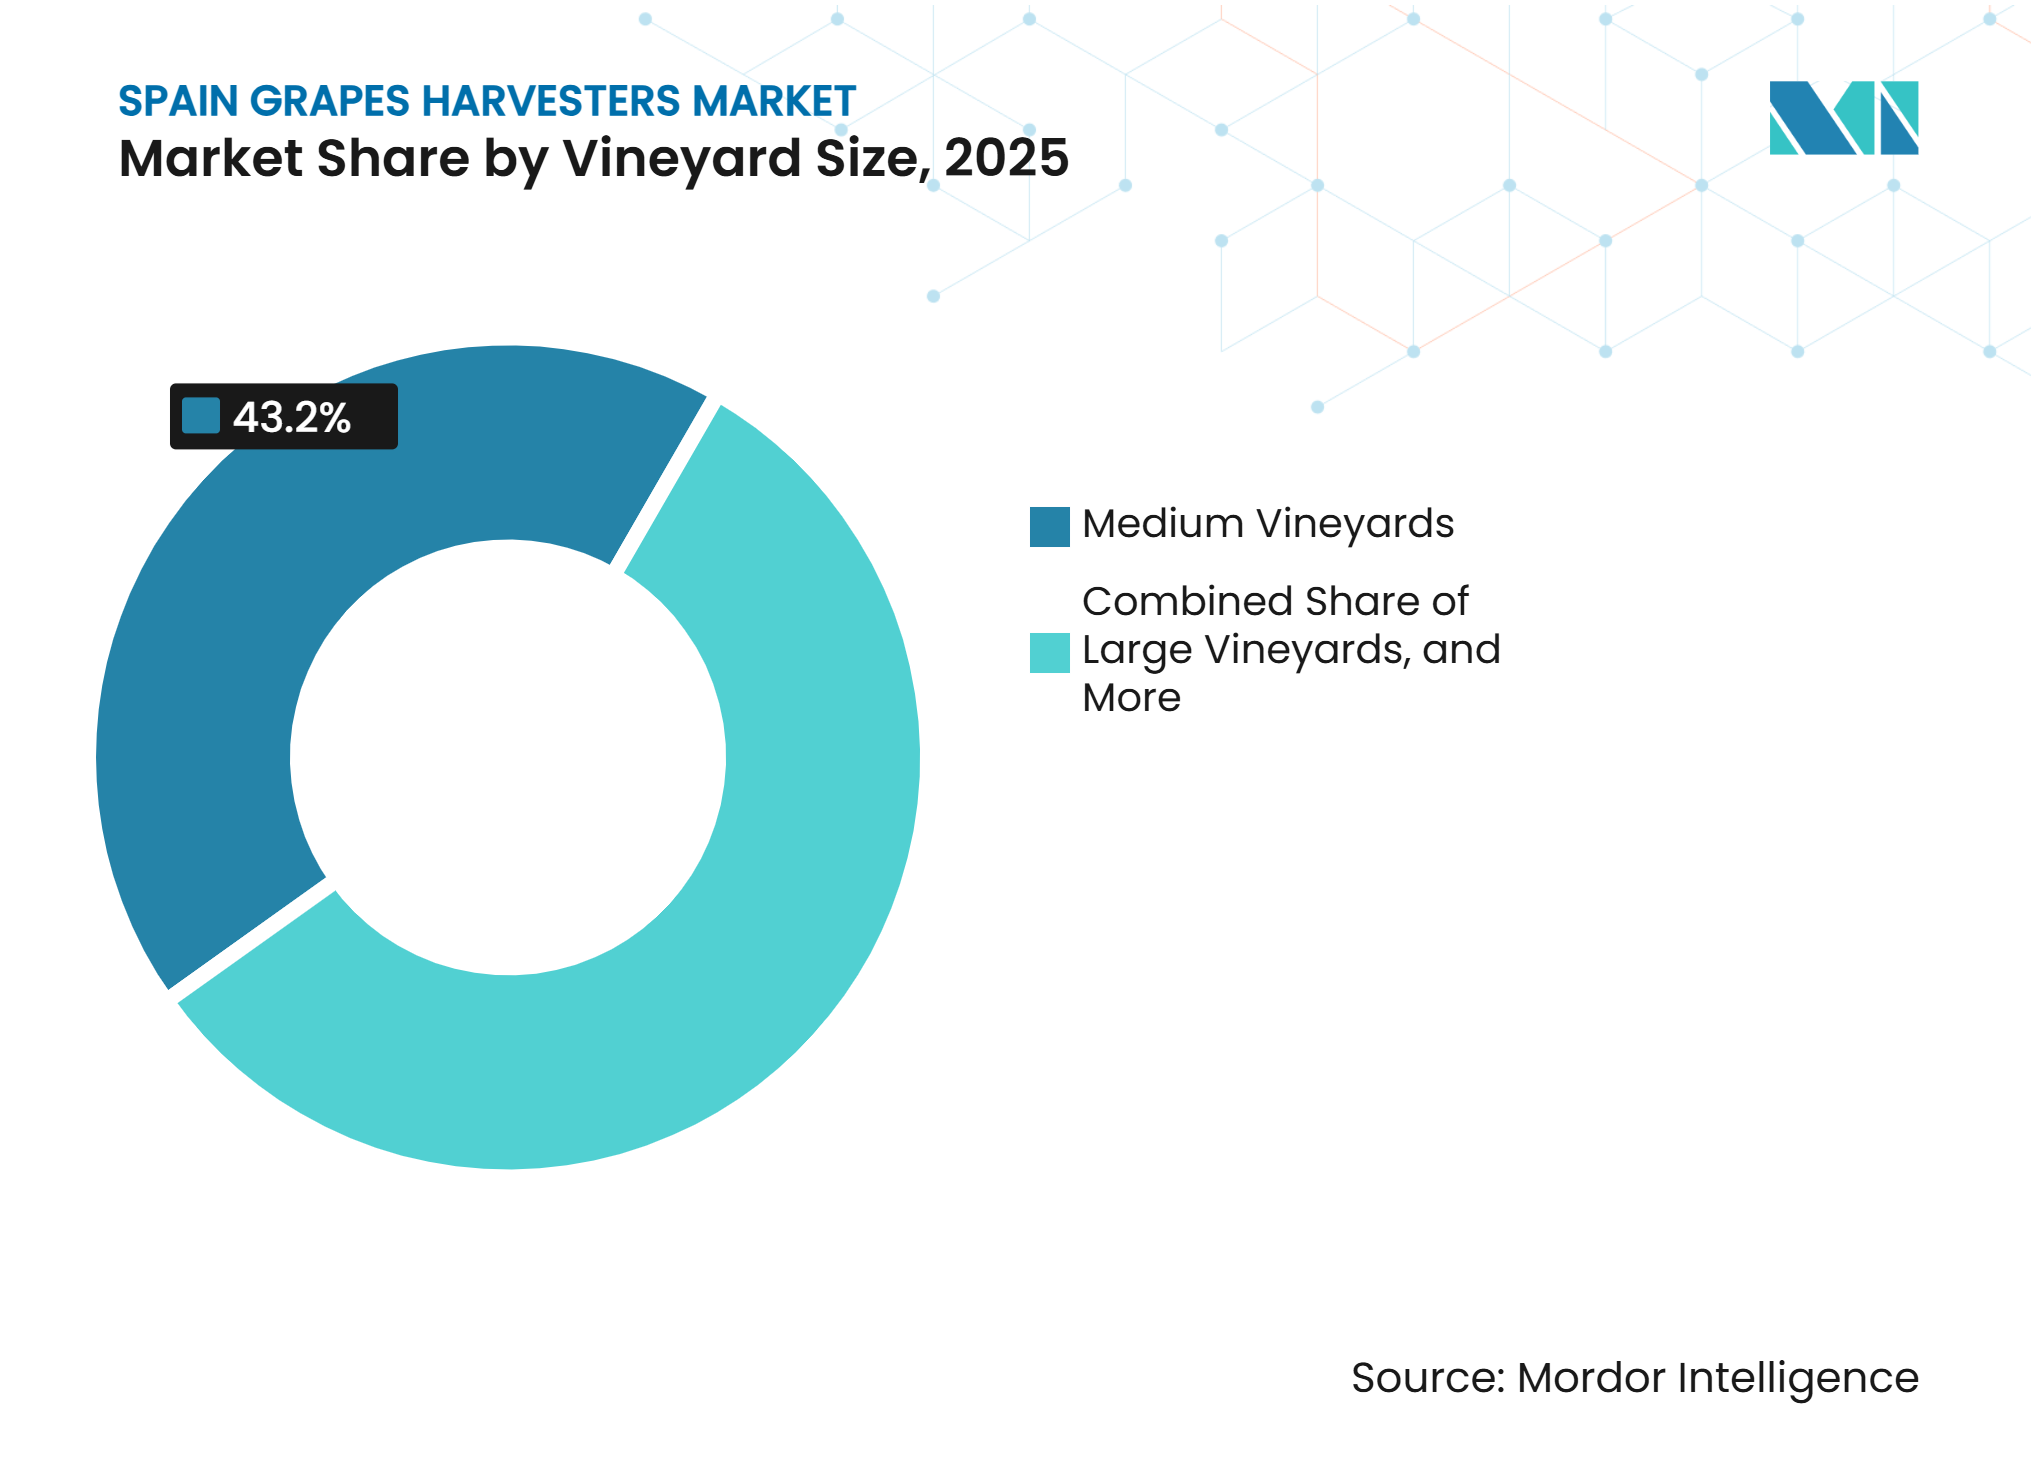
les vignobles de taille moyenne ont conservé la position dominante tandis que les petits vignobles ont connu une croissance plus rapideLes vignobles de taille moyenne détenaient 43,2 % du marché des vendangeuses en Espagne en 2025. Ce groupe est suffisamment grand pour bénéficier des machines, mais peut encore dépendre de l'accès coopératif. Les grands vignobles maintiennent généralement des flottes mécanisées établies, tandis que les opérateurs de taille moyenne peuvent combiner la propriété directe avec la capacité contractuelle durant les périodes de pointe. Cela en fait une source importante d'achats de remplacement, et leurs décisions d'achat sont étroitement liées à la planification coopérative et au soutien à l'investissement disponible.
Les petits vignobles devraient croître à un CAGR de 12,4 % de 2026 à 2031, reflétant l'accès par les entrepreneurs et les coopératives plutôt qu'une propriété directe généralisée. Le cycle ISV 2025 a financé 340 opérations dans les communautés autonomes d'Espagne, avec Castille-et-León recevant 69 opérations et Castille-La Manche recevant 62 opérations dans ce cycle. Les petites exploitations peuvent obtenir un accès aux machines là où les rangs de vigne sont compatibles et où les calendriers de flotte le permettent, soutenant la mécanisation dans les zones fragmentées.

Par application :
les raisins de cuve ont dominé la demande tandis que les raisins de table ont représenté une niche en développementLa récolte de raisins de cuve détenait 98,3 % du marché des vendangeuses en Espagne en 2025. La grande base de production viticole de l'Espagne soutient cette concentration, et la manipulation mécanique est plus acceptée dans la production de vins en vrac et de gamme moyenne. Les autres utilisations, notamment les moûts, la transformation industrielle et les raisins secs, représentent une part limitée de la demande. La base de machines installées est donc conçue principalement autour des pratiques viticoles pour raisins de cuve, et cette application restera la principale source d'utilisation des équipements.
La récolte de raisins de table devrait croître à un CAGR de 10,8 % de 2026 à 2031. Ce segment est concentré en Murcie et en Almería, où les viticulteurs sont soumis à une pression pour améliorer l'efficacité de la main-d'œuvre. Les raisins frais nécessitent une plus grande protection contre la perte de baies, les meurtrissures et la contamination par les feuilles, et les systèmes de secouage et de récupération existants ne répondent pas toujours à ces exigences de manipulation. Le groupe opérationnel PREVID développe un système robotique quadrupède pour la surveillance des vignobles de raisins de table. Des systèmes de manipulation douce spécialement conçus seront nécessaires avant que la mécanisation puisse s'étendre de manière significative dans cette application.
Analyse géographique
Castille-La Manche et Castille-et-León figurent parmi les régions clés pour la vendange mécanisée en Espagne, soutenues par leurs grandes superficies viticoles, leurs blocs de vignobles relativement étendus et leur solide base de production viticole. Ces caractéristiques rendent les régions bien adaptées aux équipements de vendange automoteurs, qui peuvent fonctionner efficacement dans les grands domaines et les vignobles exploités par des coopératives. La mécanisation dans ces régions est soutenue par une pression croissante sur la disponibilité de la main-d'œuvre viticole. L'Espagne a enregistré 112 nouvelles vendangeuses automotrices en 2025, contre 103 unités en 2024, indiquant une reprise de la demande de machines à vendanger. La disponibilité et le coût des travailleurs saisonniers restent des considérations importantes pour les exploitants viticoles, notamment lorsque les fenêtres de vendange sont courtes.
Les régions viticoles premium telles que La Rioja, Ribera del Duero, Penedès et Rueda présentent un environnement d'adoption plus mixte. La vendange mécanique est réalisable dans plusieurs vignobles de ces régions, mais l'adoption varie selon la structure du vignoble, les exigences de qualité du raisin et les préférences des producteurs. Les producteurs premium peuvent continuer à utiliser la vendange manuelle pour certains vins ou parcelles où le positionnement qualité et les exigences de sélection des raisins sont prioritaires. Dans le même temps, les pénuries de main-d'œuvre et les fenêtres de vendange de plus en plus compressées encouragent certains producteurs à envisager une plus grande mécanisation. Un rapport ProWein Business Report de 2025 indiquait que 63 % des caves espagnoles rencontraient des difficultés à constituer des équipes de vendange, soulignant le défi croissant de la main-d'œuvre pour le secteur.
Les projets technologiques émergents créent de nouvelles opportunités de mécanisation dans d'autres régions viticoles espagnoles. Dans l'appellation Somontano en Aragon, Viñas del Vero a participé au projet HarvRESt financé par Horizon Europe, qui étudie les tracteurs électriques et les technologies viticoles autonomes dans des conditions commerciales. Le projet est coordonné par le centre de recherche CIRCE à Saragosse et implique plusieurs partenaires internationaux. En Murcie et en Almería, où la production de raisins de table est concentrée, le groupe opérationnel PREVID financé par l'UE développe des technologies de vision artificielle et de robotique pour l'identification des raisins et les applications de récolte sélective.
Les opérations viticoles multi-cultures pourraient également soutenir la demande d'équipements de récolte polyvalents. L'Estrémadure et certaines parties de l'Andalousie, où les vignobles et les oliveraies super-intensives peuvent être situés au sein des mêmes exploitations agricoles, présentent des opportunités potentielles pour les machines multifonctionnelles. Le GX 9 Mixta de Grégoire S.A.S. du groupe SDF, lancé en 2026, est conçu pour la récolte des raisins et des olives, permettant potentiellement aux producteurs multi-cultures de répartir l'investissement en équipements sur différentes activités de récolte.
Paysage concurrentiel
Concentration du Marché
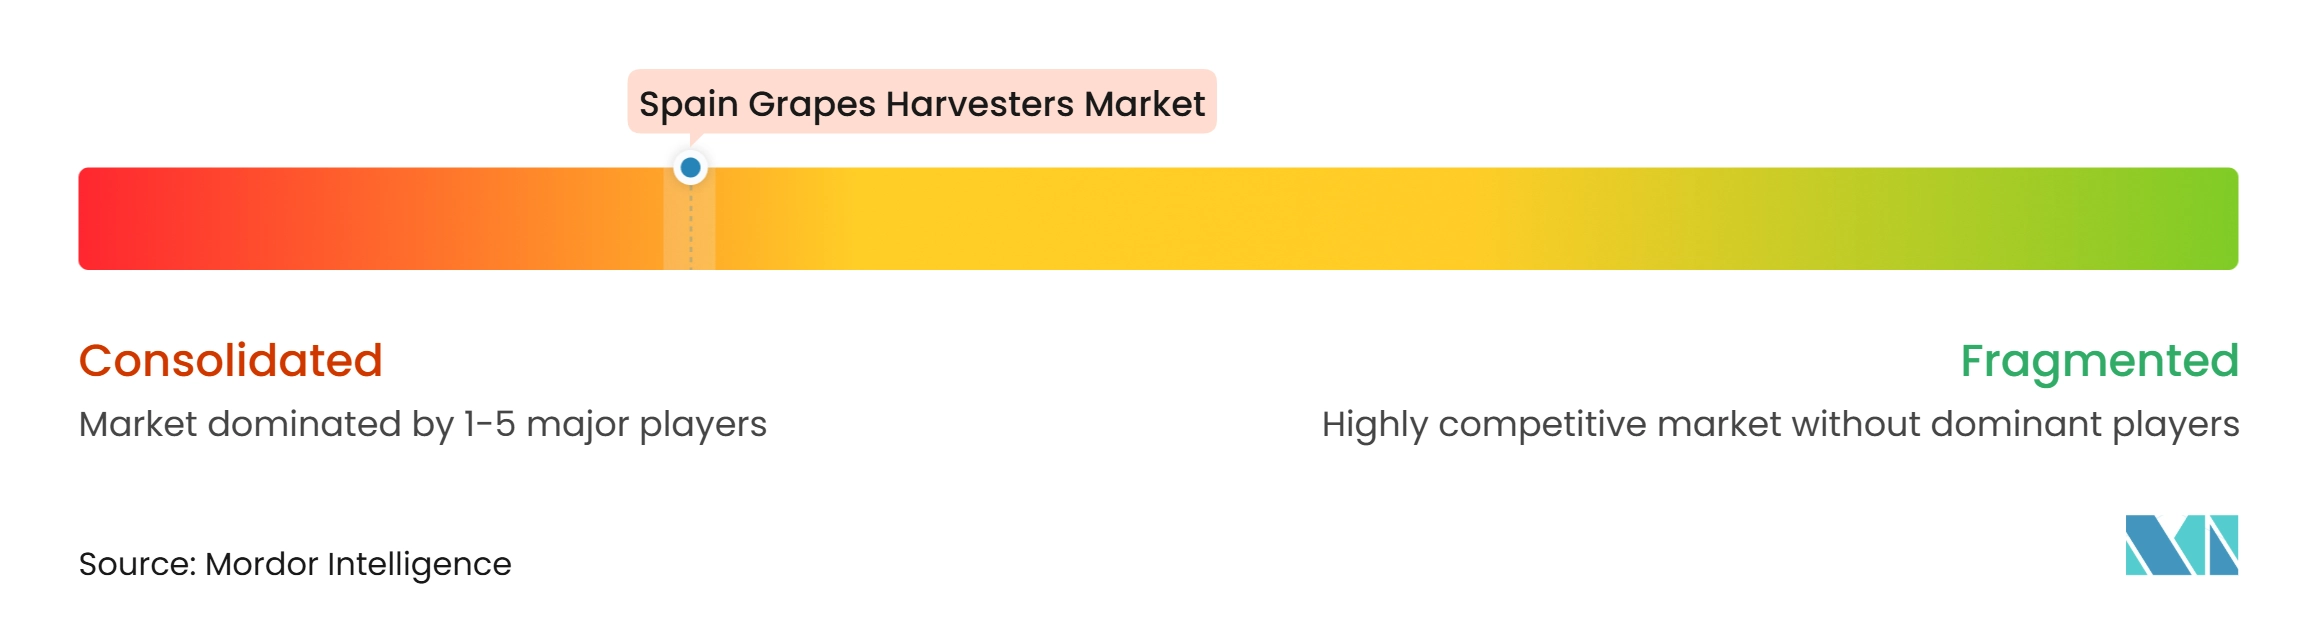
Le marché des vendangeuses en Espagne est consolidé, avec un nombre limité de fournisseurs internationaux établis en concurrence à travers des portefeuilles de produits différenciés, une adaptabilité aux vignobles, des réseaux de concessionnaires et de services, et des technologies de vendange. New Holland Agriculture, PELLENC S.A.S., Grégoire S.A.S., ERO GmbH et Oxbo International Corporation figurent parmi les principaux fournisseurs. New Holland Agriculture est fortement présent dans les machines à vendanger grâce à sa plateforme Braud, tandis que PELLENC S.A.S. est bien établi dans les équipements viticoles et que Grégoire S.A.S. se concentre sur les solutions de récolte à haute capacité. ERO GmbH et Oxbo International Corporation proposent des équipements spécialisés et multifonctionnels. Ces fournisseurs se différencient par la spécialisation des produits, l'adéquation des machines, le support de service et les capacités technologiques.
New Holland Agriculture a lancé les vendangeuses automotrices Braud 9.50L, 9.70L et 9.70M en novembre 2025. La société a déclaré que son système Vari-Control prend en charge le nivellement automatique à des vitesses de travail allant jusqu'à 13 km/h. Elle a également mis à jour la machine Braud 9.80N pour rangs étroits pour l'année modèle 2026. Ces développements renforcent l'offre de la société pour les vignobles nécessitant une haute productivité, une compatibilité avec les rangs étroits et un meilleur contrôle des machines. Grégoire S.A.S. a introduit le GX 9 Mixta en 2026 pour les vignobles et les oliveraies super-intensives, élargissant son offre pour les exploitations nécessitant des équipements de récolte polyvalents.
La concurrence est de plus en plus axée sur l'adaptabilité des machines, l'efficacité de la vendange, l'assistance à l'opérateur, la connectivité et les capacités de guidage de précision. Les fournisseurs différencient également leurs offres grâce à des équipements conçus pour les vignobles à rangs étroits, les terrains difficiles et les conditions d'exploitation viticole variées. Les réseaux de concessionnaires, le service après-vente, la fiabilité des équipements et l'accès aux machines de vendange spécialisées restent des facteurs concurrentiels importants dans le paysage viticole fragmenté de l'Espagne. L'intégration croissante des technologies connectées et des données de vendange pourrait encore soutenir la différenciation des fournisseurs en permettant aux exploitants viticoles de surveiller les performances des machines, les conditions de vendange et les informations liées aux rendements.
Leaders du secteur des vendangeuses en Espagne
-
New Holland Agriculture (CNH Industrial N.V.)
-
PELLENC S.A.S.
-
Grégoire S.A.S. (SDF Group)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vendangeuses en Espagne Entreprises couvertes dans ce rapport
- New Holland Agriculture (CNH Industrial N.V.)
- PELLENC S.A.S.
- Grégoire S.A.S. (SDF Group)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- Alma S.R.L.
- CRF Costruzioni S.R.L.
- Bobard Frères
- Reese Group Ltd. (Nairn)
- Andreoli Engineering
- CH engineering GmbH
- I.ME.CA
- C.M.A. Carpenterie Metalliche Anaunia S.r.l. (Compact)
- SANIDAS
- Marthedal Enterprises Inc.
Développements industriels récents dans Marché des vendangeuses en Espagne
- Mars 2026 : SEVI a rapporté que l'Espagne a enregistré 112 nouvelles vendangeuses automotrices en 2025, contre 103 unités en 2024. La publication a identifié New Holland comme la marque leader dans les ventes de vendangeuses automotrices.
- Juillet 2025 : MAPA a accepté de distribuer 195 millions EUR (211,2 millions USD) via l'Intervention Sectorielle Vitivinicole de la PAC pour la restructuration des vignobles et les investissements dans les infrastructures de transformation en 2026 et 2027. Castille-et-León comptait 69 opérations d'investissement et Castille-La Manche en comptait 62.
- Avril 2025 : Viñas del Vero a activé le projet HarvRESt d'Horizon Europe, qui a déployé un tracteur électrique et un robot viticole autonome dans le Somontano.
Périmètre du rapport sur le marché des vendangeuses en Espagne
Les vendangeuses sont des machines agricoles conçues pour la récolte mécanique des raisins dans les vignobles. Elles automatisent le processus de récolte en détachant les raisins des vignes et en les collectant pour un traitement ou une manipulation ultérieure.
Le rapport sur le marché des vendangeuses en Espagne est segmenté par type de vendangeuse (vendangeuses automotrices, vendangeuses traînées et tractées, et vendangeuses portées sur tracteur), par mode de fonctionnement (direction et fonctionnement manuels, assisté et guidage de précision, autonome et semi-autonome), par source d'énergie (diesel, hybride et électrique), par taille de vignoble (petit, moyen et grand), et par application (récolte de raisins de cuve, récolte de raisins de table, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vendangeuses automotrices |
| Vendangeuses traînées et tractées |
| Vendangeuses portées sur tracteur |
| Direction et fonctionnement manuels |
| Assisté et guidage de précision |
| Autonome et semi-autonome |
| Diesel |
| Hybride |
| Électrique |
| Petits vignobles |
| Vignobles de taille moyenne |
| Grands vignobles |
| Récolte de raisins de cuve |
| Récolte de raisins de table |
| Autres applications |
| Par type de vendangeuse | Vendangeuses automotrices |
| Vendangeuses traînées et tractées | |
| Vendangeuses portées sur tracteur | |
| Par mode de fonctionnement | Direction et fonctionnement manuels |
| Assisté et guidage de précision | |
| Autonome et semi-autonome | |
| Par source d'énergie | Diesel |
| Hybride | |
| Électrique | |
| Par taille de vignoble | Petits vignobles |
| Vignobles de taille moyenne | |
| Grands vignobles | |
| Par application | Récolte de raisins de cuve |
| Récolte de raisins de table | |
| Autres applications |
Questions clés auxquelles le rapport répond
Quelle était la taille du marché des vendangeuses en Espagne en 2026 ?
Le marché des vendangeuses en Espagne était évalué à 95,27 millions USD en 2026 et devrait atteindre 133,99 millions USD d'ici 2031. Le marché devrait croître à un CAGR de 8,90 % de 2026 à 2031.
Quel type de vendangeuse détenait la plus grande part en Espagne ?
Les vendangeuses automotrices étaient en tête avec une part de 48,5 % en 2025, tandis que les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031. Les systèmes portés sur tracteur peuvent convenir aux viticulteurs qui utilisent déjà des tracteurs pour d'autres travaux agricoles.
Quelle source d'énergie connaît la croissance la plus rapide pour les vendangeuses en Espagne ?
Les équipements électriques devraient croître à un CAGR de 14 % de 2026 à 2031, bien que le diesel ait détenu une part de 66,8 % en 2025. L'adoption devrait commencer dans les domaines structurés et les coopératives disposant d'un accès à la recharge adapté.
Qu'est-ce qui stimule la mécanisation des vignobles en Espagne ?
La pénurie de main-d'œuvre, l'inflation salariale, des fenêtres de récolte plus courtes et les modèles de flottes coopératives augmentent la demande de vendange mécanique. Le financement public pour la restructuration des vignobles et les investissements éligibles réduit également la barrière des coûts pour les caves participantes.
Pourquoi les petits vignobles utilisent-ils des flottes de vendangeuses partagées ?
Les flottes partagées d'entrepreneurs et de coopératives donnent aux petits vignobles accès aux machines sans le coût total de la possession d'une vendangeuse automotrice. Ces modèles permettent également de planifier l'utilisation des machines sur des exploitations fragmentées durant la période de vendange.